
Tamaño y Participación del Mercado de Poliésteres Libres de Antimonio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
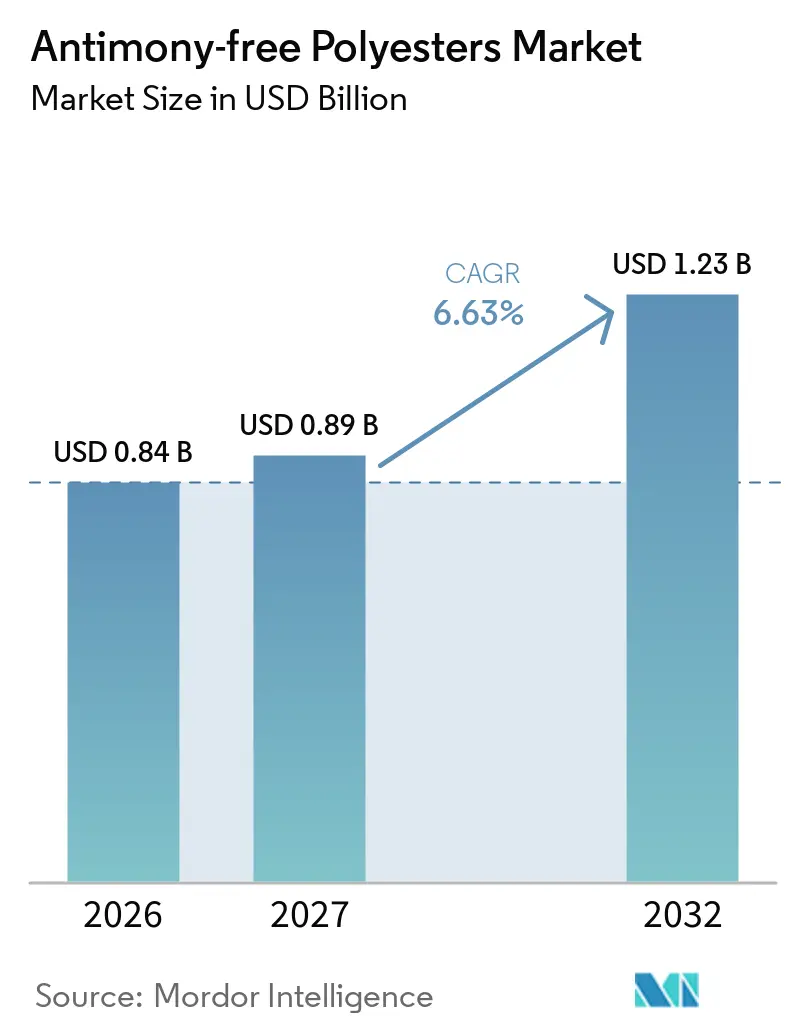
| Tamaño del Mercado (2027) | 0.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poliésteres Libres de Antimonio por Mordor Intelligence
El tamaño del mercado de poliésteres libres de antimonio fue valorado en 0,84 mil millones de USD en 2026 y se estima que crecerá desde 0,89 mil millones de USD en 2027 hasta 1,23 mil millones de USD en 2032, a una CAGR del 6,63% durante el período de pronóstico (2027-2032). El mercado de poliésteres libres de antimonio está evolucionando hacia catalizadores de titanio, aluminio y bimetálicos, a medida que los productores abordan los requisitos de cumplimiento normativo y las vulnerabilidades de la cadena de suministro relacionadas con el antimonio. Las normas de licencias de exportación de China y las posteriores restricciones sobre el trióxido de antimonio han aumentado la urgencia de la sustitución de catalizadores entre los productores de poliéster. La clasificación del antimonio por parte de la UE como materia prima crítica, combinada con regulaciones más estrictas sobre el contacto con alimentos, ha intensificado el escrutinio de los residuos de catalizadores en los envases. Los propietarios de marcas también están exigiendo a los proveedores que ofrezcan grados de polímero más seguros y reciclables, ampliando la demanda más allá de los grandes productores de resinas. Por lo tanto, el mercado de poliésteres libres de antimonio está posicionado para crecer abordando simultáneamente la seguridad del suministro, el cumplimiento normativo en contacto con alimentos, la reciclabilidad y el rendimiento del proceso.
Conclusiones Clave del Informe
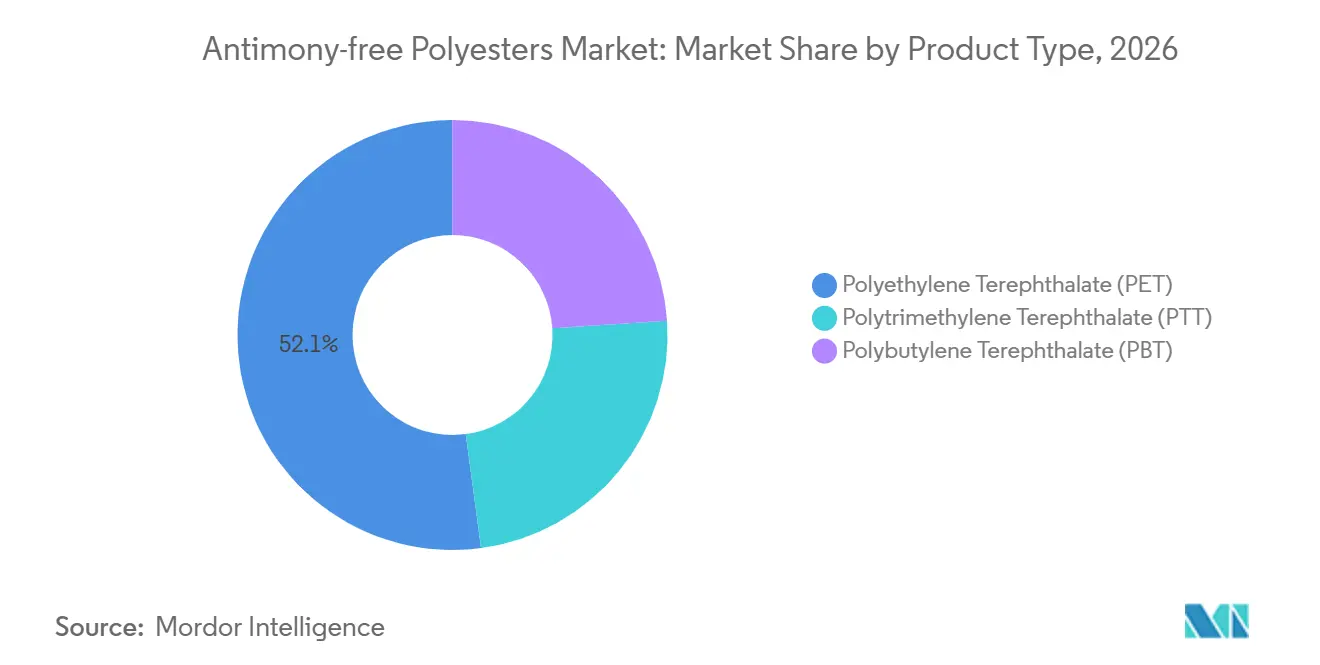
- Por tipo de producto, el Tereftalato de Polietileno (PET) representó el 52,12% de la participación del mercado de poliésteres libres de antimonio en 2026, mientras que se proyecta que el Tereftalato de Politrimetileno (PTT) crezca a una CAGR del 7,12% hasta 2032.
- Por catalizador, los catalizadores a base de titanio representaron el 47,45% de la participación del mercado de poliésteres libres de antimonio en 2026, mientras que se prevé que los catalizadores a base de titanio-magnesio se expandan a una CAGR del 7,36% hasta 2032.
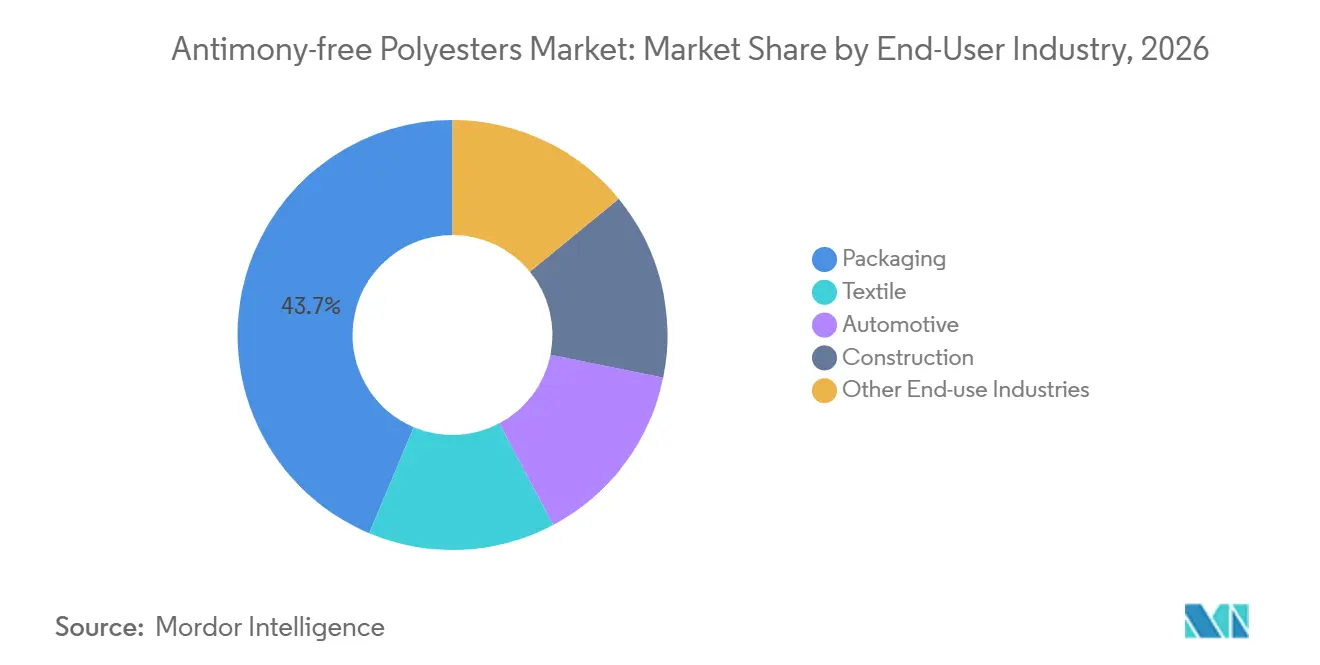
- Por industria de usuario final, los envases representaron el 43,67% de la participación del mercado de poliésteres libres de antimonio en 2026, mientras que se prevé que los textiles registren la CAGR más alta del 7,65% hasta 2032.
- Por geografía, Asia-Pacífico representó el 46,49% de la participación del mercado de poliésteres libres de antimonio en 2026 y se prevé que se expanda a una CAGR del 7,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Normativo más Estricto sobre Metales Pesados y Contacto con Alimentos | +1.8% | Global, concentrado en la UE, América del Norte, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de los Propietarios de Marcas por Envases más Seguros y Reciclables | +1.5% | Global, con adopción temprana en la UE y América del Norte y expansión a los mercados de exportación de APAC | Mediano plazo (2-4 años) |
| Riesgo en la Cadena de Suministro de Antimonio tras los Controles de Exportación | +1.3% | América del Norte y la UE son las más expuestas, mientras que APAC está parcialmente protegida por la producción doméstica | Corto plazo (≤ 2 años) |
| Innovaciones en Catalizadores que Reducen el Consumo de Energía y Mejoran la Reciclabilidad | +0.9% | Global, con despliegue inicial en China y Europa | Largo plazo (≥ 4 años) |
| Compradores de Textiles y Ropa de Cama que Buscan Poliéster de Bajo Residuo | +0.8% | APAC es central, con expansión a la UE y América del Norte a través de los requisitos de abastecimiento de marcas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión por Cumplimiento Normativo más Estricto sobre Metales Pesados y Contacto con Alimentos
Las regulaciones sobre el contacto con alimentos son un impulsor significativo en el mercado de poliésteres libres de antimonio, ya que se aplican al material en sí, no solo a los sitios de fabricación. Bajo el Reglamento UE 10/2011, la migración de antimonio desde el tereftalato de polietileno (PET) está sujeta a un límite de migración específico de 40 μg/kg de alimento. Este límite se aplica a los residuos de catalizadores que permanecen en el polímero tras la producción. Una evaluación de 2025 de la Autoridad Europea de Seguridad Alimentaria (EFSA) sobre un proceso de PET reciclado identifica el antimonio como uno de los parámetros considerados en la evaluación del PET reciclado de grado alimentario[1]. A medida que crece el reciclaje químico de PET, el antimonio en el material virgen puede afectar la evaluación de calidad del flujo reciclado. Esto crea un argumento a favor de la producción libre de antimonio que va más allá de la preferencia de marca y se adentra en la calidad de los activos de material reciclado.
Demanda de los Propietarios de Marcas por Envases más Seguros y Reciclables
Las marcas de consumo especifican cada vez más PET libre de antimonio para gestionar la exposición regulatoria y cumplir los objetivos de contenido reciclado. Este cambio está modificando los acuerdos de suministro, ya que las declaraciones de catalizadores se están añadiendo ahora a los requisitos que anteriormente se centraban en el rendimiento físico y óptico. La División SSP de Far Eastern New Century recibió la certificación EN 15343 en 2025, convirtiéndose en la primera empresa taiwanesa en cumplir esta norma europea de trazabilidad de plásticos reciclados. La certificación indica que la infraestructura de trazabilidad se está desarrollando junto con la demanda de poliéster reciclable. Dichas especificaciones pueden requerir que los convertidores asiáticos de tamaño mediano califiquen sistemas de catalizadores alternativos, extendiendo la adopción más allá de los grandes productores. Indorama Ventures también está ampliando su cartera de polímeros especiales bajo IVL 2.0 mientras persigue prioridades de materiales circulares, apoyando la demanda de grados de poliéster con credenciales de sostenibilidad más sólidas.
Riesgo en la Cadena de Suministro de Antimonio tras los Controles de Exportación
China introdujo requisitos de licencias para las exportaciones de antimonio en septiembre de 2024 y posteriormente restringió las exportaciones de trióxido de antimonio a los Estados Unidos en diciembre de 2024. Estas medidas crearon una presión inmediata para las cadenas de suministro de PET que dependen de insumos de catalizadores a base de antimonio. PET Europe ha solicitado a la Comisión Europea que evalúe los controles de exportación y considere medidas de defensa comercial. El asunto es particularmente relevante para los productores europeos representados por PET Europe, que reporta 3,5 millones de toneladas de capacidad anual de PET virgen. El mercado de poliésteres libres de antimonio puede beneficiarse de esta situación, ya que los catalizadores alternativos ofrecen una vía para reducir la exposición a una restricción de suministro con consecuencias tanto geopolíticas como comerciales. La demanda de sustitutos puede mantenerse resiliente incluso si los precios del antimonio a corto plazo fluctúan.
Innovaciones en Catalizadores que Reducen el Consumo de Energía y Mejoran la Reciclabilidad
El desarrollo de catalizadores influirá fuertemente en el ritmo del mercado de poliésteres libres de antimonio, ya que el costo y el rendimiento operativo siguen siendo preocupaciones centrales para los convertidores. Clariant planea lanzar su catalizador a base de titanio AddWorks estable al agua en 2026, ofreciendo temperaturas de procesamiento más bajas, color mejorado, menores residuos de metales pesados y aplicabilidad en flujos de PET virgen y reciclado. Investigadores apoyados por la Agencia Japonesa de Ciencia y Tecnología informaron en 2025 que un sistema de catalizador FeCl₃-amina logró una conversión del 99,7%-99,9% de PET y residuos textiles en materias primas químicas de alta pureza en condiciones suaves. Un estudio de 2025 encontró que los catalizadores bimetálicos de titanio-magnesio mejoraron la estabilidad térmica y el comportamiento de policondensación en la síntesis de tereftalato de polietileno glicol (PETG) en comparación con los catalizadores convencionales de metal único. Zhejiang Lixing Technology también informó el uso de catalizadores a base de titanio en una línea de poliéster con una capacidad anual de 700.000 toneladas, lo que indica que los sistemas alternativos están operando a escala comercial. Estos avances pueden reducir la brecha de rendimiento histórica entre las rutas de producción libres de antimonio y las convencionales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores Costos de Catalizadores y Calificación en Comparación con los Sistemas de Antimonio | -0.9% | Global, más agudo en India, el Sudeste Asiático y América Latina | Corto plazo (≤ 2 años) |
| Conocimiento Limitado de Procesos a Gran Escala entre Productores de Tamaño Mediano | -0.5% | Productores de nivel medio de APAC, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Compromisos de Rendimiento en Color, Actividad y Ventana de Polimerización | -0.3% | Global, más pronunciado para aplicaciones de tereftalato de polietileno (PET) óptico y de grado película | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costos de Catalizadores y Calificación en Comparación con los Sistemas de Antimonio
Los mayores costos de catalizadores y calificación siguen siendo una barrera para los productores de poliéster sensibles al precio. Los catalizadores de titanio y aluminio pueden requerir un manejo más cuidadoso, control de vida útil y, en algunos casos, cambios en las configuraciones de los reactores. El trióxido de antimonio tiene una larga historia de uso operativo, y las alternativas aún no han alcanzado la misma posición de costo en todas las aplicaciones. Para el poliéster en contacto con alimentos, un cambio de catalizador también puede requerir que los productores presenten expedientes regulatorios revisados. Este proceso puede tardar entre 12 y 36 meses y requiere capacidades analíticas que los productores más pequeños pueden no tener. Como resultado, es probable que el mercado de poliésteres libres de antimonio experimente una adopción gradual en ubicaciones sensibles al precio hasta que los costos de catalizadores alternativos disminuyan aún más o las restricciones de exportación cambien la comparación de costos de manera más permanente.
Conocimiento Limitado de Procesos a Gran Escala entre Productores de Tamaño Mediano
Los productores más grandes han acumulado conocimiento de procesos sobre catalizadores alternativos, pero muchos operadores regionales de poliéster carecen de recursos comparables de investigación y desarrollo. Las líneas de polimerización continua a menudo funcionan durante meses, por lo que los productores pueden ser reacios a cambiar un catalizador que podría causar tiempo de inactividad o producción fuera de especificación. La norma GB 36889-2025 de China establece límites de consumo de energía graduados para productos de fibra química, incluido el poliéster de grado botella. La norma fomenta las mejoras de eficiencia, pero puede dificultar la gestión de cambios simultáneos en la química del catalizador y el rendimiento energético. La concesión de licencias tecnológicas, las asociaciones y el apoyo práctico de los proveedores de catalizadores pueden ayudar a los productores a navegar esta transición. El crecimiento del mercado de poliésteres libres de antimonio dependerá de la eficacia con que estos operadores puedan acceder a métodos operativos probados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El PET Ancla la Producción mientras el PTT Impulsa el Crecimiento en EspecialidadesEl Tereftalato de Polietileno (PET) representó el 52,12% de la participación del mercado de poliésteres libres de antimonio en 2026, y se prevé que el Tereftalato de Politrimetileno (PTT) se expanda a una CAGR del 7,12% de 2027 a 2032. La posición del PET refleja su amplio uso en envases para alimentos y bebidas, películas de poliéster y aplicaciones de fibra reciclada. Los requisitos de contacto con alimentos han convertido al PET en un foco principal para el desarrollo de catalizadores a base de titanio, y los datos de procesos comerciales resultantes proporcionan a los productores una ruta más clara para calificar el PET libre de antimonio. El Tereftalato de Polibutileno (PBT) representa un grupo de demanda más pequeño pero diferenciado, ya que los componentes automotrices y los conectores electrónicos pueden utilizar trióxido de antimonio como sinergista retardante de llama. Esto expone a los usuarios de PBT al riesgo de suministro de antimonio y apoya el interés en formulaciones libres de antimonio.
La elasticidad del PTT, su suave tacto en fibra y su absorción de tinte apoyan la demanda de marcas de ropa deportiva y athleisure con exigentes especificaciones de sostenibilidad. Un estudio de 2025 sobre elastómeros de copolímero PTT-PO3G de base biológica reportó una resiliencia superior al 96% a una elongación del 20%, posicionando al PTT como una alternativa potencial al spandex en aplicaciones donde la procedencia como material libre de antimonio es cada vez más importante. Estas aplicaciones especiales permiten a la industria de poliésteres libres de antimonio construir valor más allá del PET de uso general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Catalizador:
Los Sistemas de Titanio-Magnesio Lideran un Panorama de Catalizadores en TransformaciónLos catalizadores a base de titanio representaron el 47,45% del segmento de catalizadores en 2026, otorgándoles la mayor participación del mercado de poliésteres libres de antimonio entre los tipos de catalizadores. Son la alternativa más desarrollada comercialmente en PET, PTT, PBT y nuevos grados de poliéster. Las formulaciones estables al agua abordan las preocupaciones anteriores sobre la desactivación impulsada por la humedad, y su compatibilidad con el reciclaje químico de PET es relevante a medida que los requisitos de contenido reciclado se vuelven más importantes. Los catalizadores a base de aluminio desempeñan un papel diferenciado en aplicaciones donde la sensibilidad al costo es alta y los requisitos ópticos son menos exigentes, proporcionando a los productores una vía de sustitución alternativa cuando los sistemas de titanio premium no son adecuados.
Se proyecta que los catalizadores a base de titanio-magnesio crezcan a una CAGR del 7,36% de 2027 a 2032, la tasa más rápida entre los tipos de catalizadores. Un estudio revisado por pares de 2025 encontró que los catalizadores Ti-Mg mejoraron la cinética de esterificación y la estabilidad térmica en la síntesis de Tereftalato de Polietileno Glicol (PETG) e identificaron la mayor tasa de policondensación entre las formulaciones Ti-Mg probadas. Otros catalizadores, incluidos los sistemas organocatalíticos y a base de hierro, permanecen en la etapa comercial temprana, aunque la investigación apoyada por la Agencia Japonesa de Ciencia y Tecnología (JST) sobre sistemas FeCl₃-amina demuestra el interés continuo en aplicaciones de reciclaje químico. Los nuevos sistemas de catalizadores también deben cumplir los requisitos de migración en contacto con alimentos bajo marcos como el Reglamento UE 10/2011.
Por Industria de Usuario Final:
Los Envases Dominan la Participación mientras los Textiles Lideran el CrecimientoLos envases representaron el 43,67% del mercado de poliésteres libres de antimonio en 2026. Esta posición refleja la escala de la producción de botellas de PET para uso en alimentos y bebidas y el estrecho escrutinio de la seguridad alimentaria aplicado a los materiales de envase. Las especificaciones de marcas para PET libre de antimonio se están volviendo más comunes entre las empresas de bienes de consumo que abastecen en Asia-Pacífico, Europa y América del Norte. Las aplicaciones automotrices y de construcción representan grupos de demanda más pequeños pero estructuralmente diferenciados. Los conceptos de interiores de PET monomaterial pueden apoyar perfiles de catalizadores más limpios cuando la reciclabilidad es parte del diseño del material.
Se prevé que los textiles crezcan a una CAGR del 7,65% de 2027 a 2032, la tasa más alta entre las categorías de usuarios finales. La eliminación gradual de los recubrimientos de sustancias per- y polifluoroalquílicas (PFAS) en la UE a partir de enero de 2025 aumentó la relevancia de las propiedades intrínsecas de repelencia a las manchas del PTT y elevó el valor de la fibra de PTT libre de antimonio en relación con las opciones dependientes de PFAS. Un estudio de 2025 informó que la tela de poliéster antibacteriana de ZnO libre de antimonio alcanzó un 86% de absorción de tinte y una solidez al lavado de Grado 4, demostrando que las telas libres de antimonio pueden ofrecer un rendimiento comparable al de las alternativas convencionales. La ropa de cama y los textiles para el hogar también están ganando atención a medida que los minoristas aplican requisitos de bajo residuo a los productos con contacto prolongado con la piel.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Poliésteres Libres de Antimonio en APAC
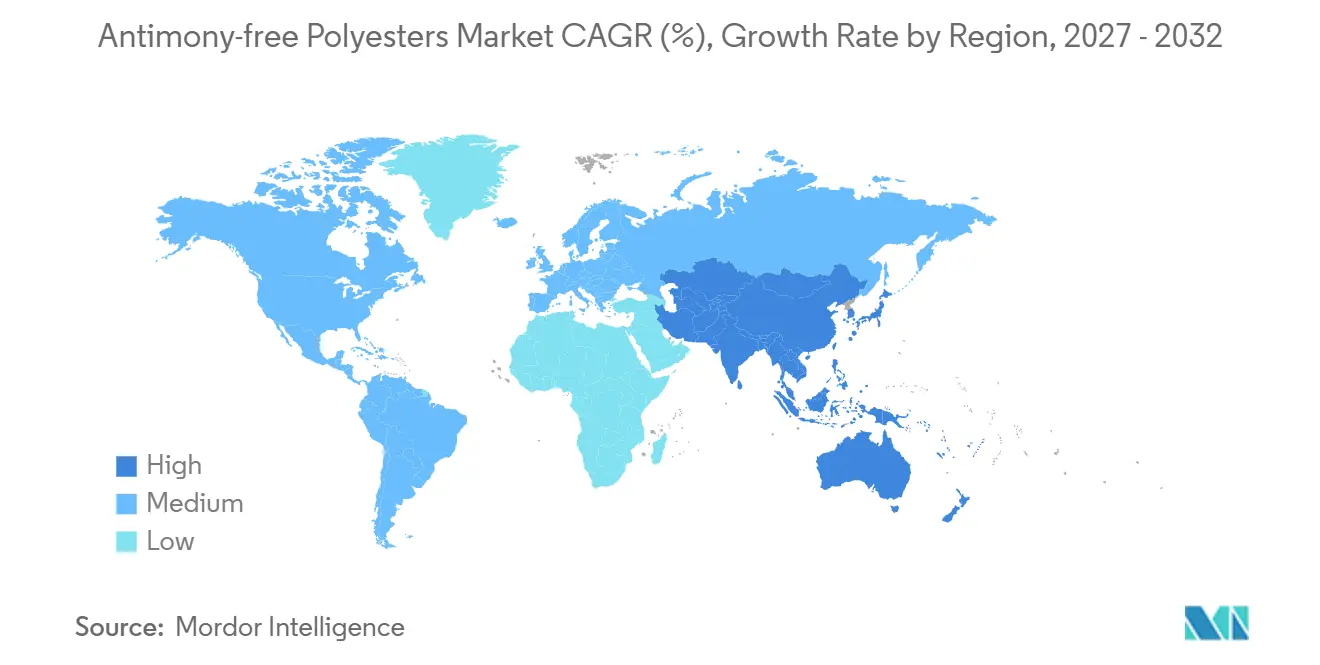
Asia-Pacífico representó el 46,49% de la cuota del mercado de poliésteres libres de antimonio en 2026 y se proyecta que crecerá a una CAGR del 7,44% hasta 2032. La región cuenta con la mayor base de producción de poliéster del mundo, combinada con una conversión más rápida impulsada por regulaciones y adquisiciones. China es tanto un importante productor de antimonio como el mayor fabricante de poliéster, lo que expone a los productores nacionales a interrupciones derivadas de sus propios controles de exportación. Wankai New Materials informó que una mezcla de polietileno furanoato (PEF)/PET de base biológica con un 30% de PEF se mantuvo reciclable y estable en rendimiento. Japón y Corea del Sur siguen siendo centros de exportación tecnológica, mientras que los cambios en la legislación química de Corea del Sur en 2025 han incrementado los requisitos de documentación para las cadenas de suministro de materiales.
Mercado de Poliésteres Libres de Antimonio en Europa
Europa es el segundo mercado regional más grande de poliésteres libres de antimonio. Las normas de migración para contacto con alimentos de la UE, la Ley de Materias Primas Críticas y el Reglamento (UE) 2025/40 sobre envases y residuos de envases crean un entorno de cumplimiento normativo definido. Este entorno favorece el PET libre de antimonio para las nuevas aprobaciones de productos en contacto con alimentos, mientras que Alemania, Francia, el Reino Unido y los mercados nórdicos impulsan la demanda a través de requisitos de adquisición de productos químicos. Los transformadores de Europa del Este, como Fatra, se enfrentan a expectativas crecientes en cuanto a credenciales de calidad superior, pero pueden tener una capacidad limitada para calificar sistemas de catalizadores de forma independiente. Eastman recibió en 2025 las aprobaciones de reciclabilidad RecyClass para 8 resinas de PET especiales, lo que demuestra que existen rutas de certificación disponibles para copoliésteres de alto rendimiento[2].
Mercado de Poliésteres Libres de Antimonio en las Américas y MEA
América del Norte se ve afectada por la incertidumbre regulatoria y la reconfiguración de la cadena de suministro. La restricción de diciembre de 2024 sobre las exportaciones chinas de trióxido de antimonio eliminó una importante fuente de insumos para los productores de PET de Estados Unidos, creando una apertura más clara para sistemas de catalizadores alternativos. Indorama Ventures ha evaluado la reanudación de la construcción de su planta de PET y ácido tereftálico purificado en Texas, valorada en 2,3 mil millones de USD, que fue suspendida en 2023. América del Sur, Oriente Medio y África siguen siendo centros de demanda más pequeños, ya que los grados premium enfrentan mayores restricciones de costos. Los requisitos de exportación vinculados a las regulaciones de la UE y los requisitos de sostenibilidad de los propietarios de marcas globales están generando una demanda incipiente, con Brasil y Arabia Saudita posicionados como posibles ubicaciones de crecimiento temprano.
Panorama Competitivo
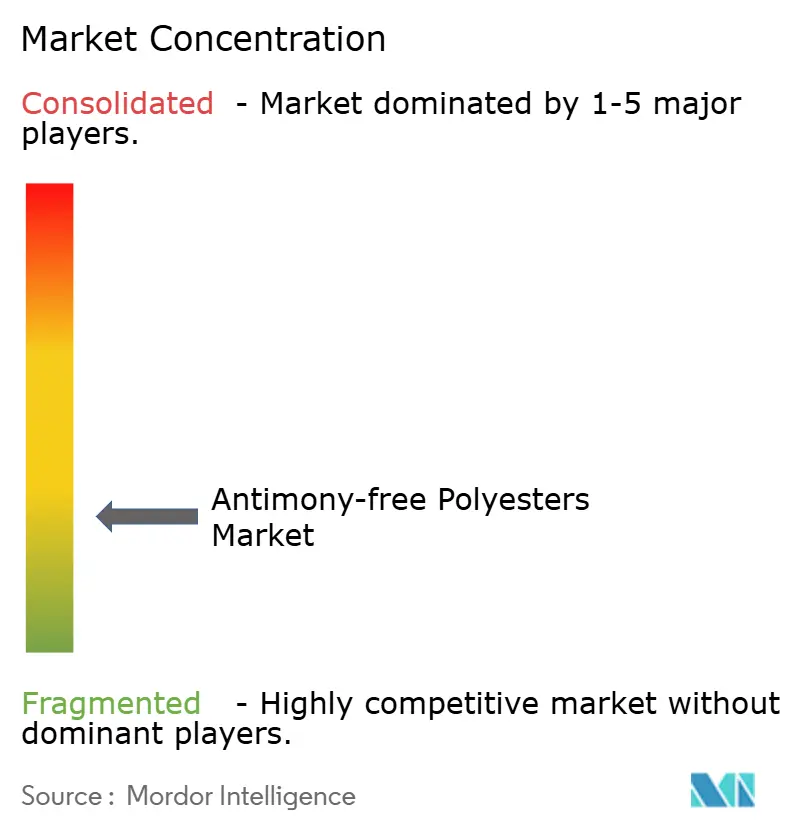
El mercado de poliésteres libres de antimonio está fragmentado. Un pequeño grupo de productores globales lidera en producción y productos especiales vinculados a la sostenibilidad, mientras que los productores regionales califican sistemas de catalizadores alternativos y los especialistas en catalizadores influyen en las decisiones tecnológicas. Indorama Ventures, Reliance Industries y Far Eastern New Century tienen una escala de producción sustancial y prioridades de contenido reciclado que apoyan las plataformas libres de antimonio. Sus estrategias conectan la circularidad de materiales, la producción de menores emisiones y los grados de poliéster de mayor valor. Esta estructura otorga a los productores líderes una ventaja en la inversión y el conocimiento técnico necesarios para la transición de catalizadores.
El lanzamiento del catalizador AddWorks de Clariant en 2026 apunta a temperaturas de procesamiento más bajas, color mejorado y residuos de metales pesados reducidos. Los materiales circulares basados en metanólisis de Eastman y las aprobaciones RecyClass demuestran cómo la certificación de reciclabilidad se ha convertido en un diferenciador competitivo. El mercado de poliésteres libres de antimonio favorece a las empresas que pueden combinar tecnología de catalizadores con evidencia de rendimiento circular. La actividad de patentes en sistemas de catalizadores de titanio-magnesio también indica que la protección de la propiedad intelectual se está desarrollando en torno a formulaciones de alto rendimiento.
Las estrategias competitivas siguen dos caminos principales: una mayor integración entre el desarrollo de catalizadores y la producción de polímeros, y la diferenciación a través de credenciales de contenido reciclado. El primer enfoque incluye relaciones técnicas directas e investigación interna de catalizadores. El segundo fortalece el papel de los materiales circulares en el posicionamiento del producto. Existe una oportunidad entre los convertidores de nivel medio en el sur y el sudeste de Asia, donde el apoyo a la calificación y las formulaciones de titanio o aluminio de menor costo pueden desbloquear demanda adicional. La atención regulatoria de la UE a los compuestos de antimonio continúa aumentando la presión sobre las empresas que mantienen rutas de catalizadores convencionales. Es probable que el mercado de poliésteres libres de antimonio permanezca dividido entre licenciantes de tecnología, grandes productores calificados y convertidores regionales que requieren apoyo técnico externo.
Líderes de la Industria de Poliésteres Libres de Antimonio
-
Indorama Ventures Public Company Limited
-
Mitsubishi Polyester Film GmbH
-
Toray Advanced Materials Korea Inc.
-
NAN YA PLASTICS CORPORATION
-
Ester
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Poliésteres Libres de Antimonio Empresas cubiertas en este informe
- CLARIANT
- Eastman Chemical Company
- Ester
- Far Eastern New Century Corporation
- Fatra, a.s.
- HANGZHOU LEMMEJOY CHEMICAL FIBER CO., LTD.
- Indorama Ventures Public Company Limited
- Mitsubishi Polyester Film GmbH
- NAN YA PLASTICS CORPORATION
- Polyplex
- PT Asia Pacific Fibers Tbk
- Reliance Industries Limited
- SK chemicals Co., Ltd.
- Teijin Limited
- Toray Advanced Materials Korea Inc.
- TOYOBO CO., LTD.
- UFlex Limited
Desarrollos recientes de la industria en Mercado de Poliésteres Libres de Antimonio
- Octubre de 2025: Clariant presentó sus soluciones de catalizadores a base de titanio AddWorks en K 2025 en Düsseldorf, con un lanzamiento comercial previsto para 2026. El sistema de catalizadores estable al agua y libre de antimonio reduce las temperaturas de procesamiento, elimina los residuos de metales pesados y está diseñado para toda la familia de poliésteres, incluidos PET, PTT, PBT y el emergente PEF. El sistema está destinado a ofrecer ahorros en CAPEX y OPEX a través de un mayor rendimiento, menor consumo de energía y reducción de los costos de tratamiento de aguas residuales, apoyando el cambio más amplio hacia los poliésteres libres de antimonio.
- Junio de 2025: Indorama Ventures y PolySource firmaron un acuerdo de distribución para polímeros de PET y PEN especiales en América del Norte y mercados globales clave. El acuerdo cubre aplicaciones cosméticas, electrónicas, médicas, de defensa e industriales, donde las credenciales de poliéster libre de antimonio se han vuelto cada vez más relevantes en las decisiones de adquisición.
Alcance del Informe Global del Mercado de Poliésteres Libres de Antimonio
Los poliésteres libres de antimonio son materiales de poliéster, como el Tereftalato de Polietileno (PET), el Tereftalato de Polibutileno (PBT) y el Tereftalato de Politrimetileno (PTT), fabricados utilizando catalizadores de policondensación alternativos como titanio, aluminio, germanio o compuestos orgánicos, en lugar del trióxido de antimonio tradicional.
El mercado de poliésteres libres de antimonio está segmentado por tipo de producto, catalizador, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en tereftalato de polietileno (PET), tereftalato de politrimetileno (PTT) y tereftalato de polibutileno (PBT). Por catalizador, el mercado está segmentado en catalizador a base de titanio, catalizador a base de aluminio, catalizador a base de titanio-magnesio y otros catalizadores. Por industria de usuario final, el mercado está segmentado en textil, envases, automotriz, construcción y otras industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para los poliésteres libres de antimonio en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Tereftalato de Polietileno (PET) |
| Tereftalato de Politrimetileno (PTT) |
| Tereftalato de Polibutileno (PBT) |
| Catalizador a Base de Titanio |
| Catalizador a Base de Aluminio |
| Catalizador a Base de Titanio-Magnesio |
| Otros Catalizadores |
| Textil |
| Envases |
| Automotriz |
| Construcción |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Tereftalato de Polietileno (PET) | |
| Tereftalato de Politrimetileno (PTT) | ||
| Tereftalato de Polibutileno (PBT) | ||
| Por Catalizador | Catalizador a Base de Titanio | |
| Catalizador a Base de Aluminio | ||
| Catalizador a Base de Titanio-Magnesio | ||
| Otros Catalizadores | ||
| Por Industria de Usuario Final | Textil | |
| Envases | ||
| Automotriz | ||
| Construcción | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Poliésteres Libres de Antimonio?
El tamaño del mercado de poliésteres libres de antimonio fue valorado en 0,84 mil millones de USD en 2026 y se estima que crecerá desde 0,89 mil millones de USD en 2027 hasta 1,23 mil millones de USD en 2032, a una CAGR del 6,63% durante el período de pronóstico (2027-2032).
¿Qué tipo de catalizador está creciendo más rápido?
Se prevé que los catalizadores a base de titanio-magnesio crezcan a una CAGR del 7,36% hasta 2032.
¿Qué aplicación de usuario final se está expandiendo más rápido?
Se espera que los textiles registren la tasa de crecimiento más alta, con una CAGR del 7,65% hasta 2032.
¿Qué región tiene la posición más sólida en este sector?
Asia-Pacífico lidera con una participación del 46,49% en 2026 y se prevé que crezca a una CAGR del 7,44% hasta 2032.