
Marktgröße und Marktanteile für antimonfreie Polyester
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.89 Milliarden US-Dollar |
| Marktgröße (2032) | 1.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
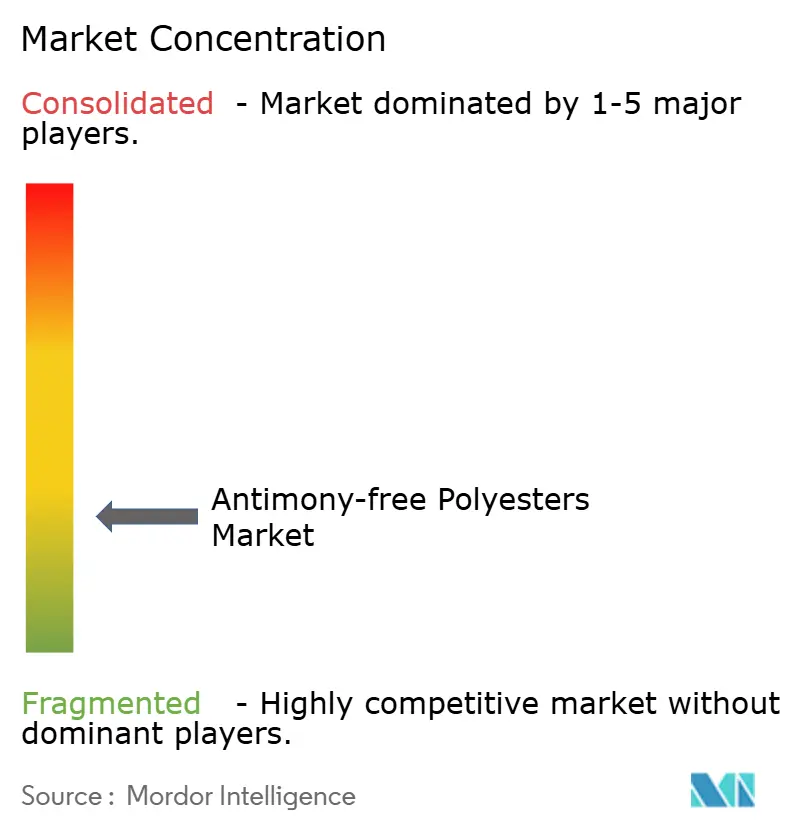
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für antimonfreie Polyester von Mordor Intelligence
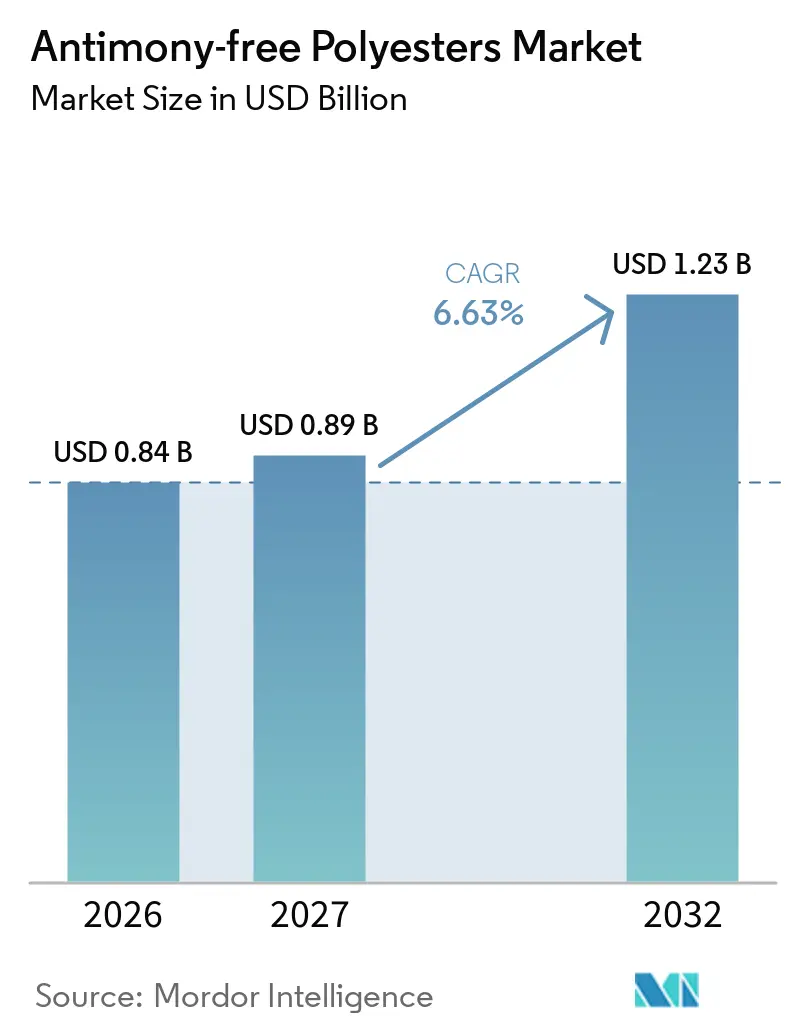
Die Marktgröße für antimonfreie Polyester wurde im Jahr 2026 auf 0,84 Milliarden USD geschätzt und soll von 0,89 Milliarden USD im Jahr 2027 auf 1,23 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,63 % während des Prognosezeitraums (2027–2032). Der Markt für antimonfreie Polyester verlagert sich in Richtung Titan-, Aluminium- und bimetallischer Katalysatoren, da die Hersteller Compliance-Anforderungen und Lieferkettenanfälligkeiten im Zusammenhang mit Antimon angehen. Chinas Exportlizenzregeln und die anschließenden Beschränkungen für Antimontrioxid haben den Druck zur Katalysatorsubstitution bei Polyesterherstellern erhöht. Die Einstufung von Antimon als kritischer Rohstoff durch die EU, kombiniert mit strengeren Lebensmittelkontaktvorschriften, hat die Überprüfung von Katalysatorrückständen in Verpackungen verschärft. Markeninhaber verlangen von Lieferanten zudem sicherere und recycelbare Polymergüten, was die Nachfrage über große Harzproduzenten hinaus ausweitet. Der Markt für antimonfreie Polyester ist daher positioniert, um gleichzeitig Versorgungssicherheit, Lebensmittelkontakt-Compliance, Recyclingfähigkeit und Prozessleistung zu adressieren und dadurch zu wachsen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Polyethylenterephthalat (PET) im Jahr 2026 einen Marktanteil von 52,12 % am Markt für antimonfreie Polyester, während Polytrimethylenterephthalat (PTT) bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen wird.
- Nach Katalysator entfielen auf Titankatalysatoren im Jahr 2026 47,45 % des Marktanteils für antimonfreie Polyester, während Titan-Magnesium-Katalysatoren bis 2032 voraussichtlich mit einer CAGR von 7,36 % expandieren werden.
- Nach Endverbraucherbranche entfiel auf Verpackung im Jahr 2026 ein Marktanteil von 43,67 % am Markt für antimonfreie Polyester, während Textilien bis 2032 voraussichtlich die höchste CAGR von 7,65 % verzeichnen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 46,49 % am Markt für antimonfreie Polyester und soll bis 2032 mit einer CAGR von 7,44 % expandieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Vorschriften zu Schwermetallen und Lebensmittelkontakt | +1.8% | Global, konzentriert in der EU, Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Nachfrage der Markeninhaber nach sichereren, recycelbaren Verpackungen | +1.5% | Global, mit früher Einführung in der EU und Nordamerika sowie Ausstrahlungseffekten auf APAC-Exportmärkte | Mittelfristig (2–4 Jahre) |
| Lieferkettenrisiko bei Antimon nach Exportkontrollen | +1.3% | Nordamerika und die EU sind am stärksten exponiert, während APAC durch die heimische Produktion teilweise abgeschirmt ist | Kurzfristig (≤ 2 Jahre) |
| Katalysatorinnovationen zur Senkung des Energieverbrauchs und Verbesserung der Recyclingfähigkeit | +0.9% | Global, mit erstem Einsatz in China und Europa | Langfristig (≥ 4 Jahre) |
| Textil- und Bettwärenäufer auf der Suche nach Polyester mit geringen Rückständen | +0.8% | APAC steht im Mittelpunkt, mit Ausstrahlungseffekten auf die EU und Nordamerika durch Markenbeschaffungsanforderungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengerer Druck durch Vorschriften zu Schwermetallen und Lebensmittelkontakt
Lebensmittelkontaktvorschriften sind ein wesentlicher Treiber im Markt für antimonfreie Polyester, da sie für das Material selbst gelten und nicht nur für Produktionsstätten. Gemäß EU-Verordnung 10/2011 unterliegt die Antimonmigration aus Polyethylenterephthalat (PET) einem spezifischen Migrationsgrenzwert von 40 μg/kg Lebensmittel. Dieser Grenzwert gilt für Katalysatorrückstände, die nach der Produktion im Polymer verbleiben. Eine Bewertung der Europäischen Behörde für Lebensmittelsicherheit (EFSA) aus dem Jahr 2025 eines Recycling-PET-Prozesses identifiziert Antimon als einen der Parameter, die bei der Bewertung von lebensmittelechtem Recycling-PET berücksichtigt werden[1]. Da das chemische PET-Recycling zunimmt, kann Antimon in Neumaterial die Qualitätsbewertung des Recyclingstroms beeinflussen. Dies schafft einen Anreiz für antimonfreie Produktion, der über Markenpräferenzen hinausgeht und die Qualität von Recyclingmaterialien betrifft.
Nachfrage der Markeninhaber nach sichereren, recycelbaren Verpackungen
Konsumgütermarken spezifizieren zunehmend antimonfreies PET, um regulatorische Risiken zu managen und Ziele für Recyclingmaterialanteile zu erfüllen. Dieser Wandel verändert Liefervereinbarungen, da Katalysatordeklarationen nun zu Anforderungen hinzugefügt werden, die sich zuvor auf physikalische und optische Leistung konzentrierten. Far Eastern New Century's SSP Division erhielt 2025 die EN-15343-Zertifizierung und wurde damit das erste taiwanesische Unternehmen, das diesen EU-Standard für die Rückverfolgbarkeit von Recyclingkunststoffen erfüllt. Die Zertifizierung zeigt, dass sich die Rückverfolgbarkeitsinfrastruktur parallel zur Nachfrage nach recycelbarem Polyester entwickelt. Solche Spezifikationen können mittelgroße asiatische Verarbeiter dazu veranlassen, alternative Katalysatorsysteme zu qualifizieren, was die Einführung über große Hersteller hinaus ausweitet. Indorama Ventures erweitert zudem sein Spezialpolymerportfolio im Rahmen von IVL 2.0 und verfolgt dabei Prioritäten für Kreislaufmaterialien, was die Nachfrage nach Polyestergüten mit stärkeren Nachhaltigkeitsnachweisen unterstützt.
Lieferkettenrisiko bei Antimon nach Exportkontrollen
China führte im September 2024 Lizenzanforderungen für Antimonexporte ein und beschränkte später im Dezember 2024 die Exporte von Antimontrioxid in die Vereinigten Staaten. Diese Maßnahmen erzeugten unmittelbaren Druck auf PET-Lieferketten, die auf antimonbasierte Katalysatoreinsatzstoffe angewiesen sind. PET Europe hat die Europäische Kommission gebeten, die Exportkontrollen zu bewerten und handelspolitische Schutzmaßnahmen zu erwägen. Das Thema ist besonders relevant für europäische Hersteller, die durch PET Europe vertreten werden und über eine jährliche Neuproduktionskapazität von 3,5 Millionen Tonnen PET berichten. Der Markt für antimonfreie Polyester kann von dieser Situation profitieren, da alternative Katalysatoren einen Weg bieten, die Abhängigkeit von einer Versorgungsengpasssituation mit geopolitischen und kommerziellen Folgen zu reduzieren. Die Nachfrage nach Substituten kann auch dann widerstandsfähig bleiben, wenn die kurzfristigen Antimonpreise schwanken.
Katalysatorinnovationen zur Senkung des Energieverbrauchs und Verbesserung der Recyclingfähigkeit
Die Katalysatorentwicklung wird das Tempo des Marktes für antimonfreie Polyester stark beeinflussen, da Kosten und Betriebsleistung für Verarbeiter zentrale Anliegen bleiben. Clariant plant, seinen wasserstabilen AddWorks-Titankatalysator im Jahr 2026 auf den Markt zu bringen, der niedrigere Verarbeitungstemperaturen, verbesserte Farbe, geringere Schwermetallrückstände und Anwendbarkeit in Neu- und Recycling-PET-Strömen bietet. Von der Japan Science and Technology Agency unterstützte Forscher berichteten 2025, dass ein FeCl₃-Amin-Katalysatorsystem unter milden Bedingungen eine Umwandlung von PET und Textilabfällen in hochreine chemische Einsatzstoffe von 99,7 % bis 99,9 % erreichte. Eine Studie aus dem Jahr 2025 ergab, dass bimetallische Titan-Magnesium-Katalysatoren die thermische Stabilität und das Polykondensationsverhalten bei der Synthese von Polyethylenterephthalatglykol (PETG) im Vergleich zu herkömmlichen Einzelmetallkatalysatoren verbesserten. Zhejiang Lixing Technology berichtete zudem über den Einsatz von Titankatalysatoren auf einer Polyesterlinie mit einer Jahreskapazität von 700.000 Tonnen, was zeigt, dass alternative Systeme im kommerziellen Maßstab betrieben werden. Diese Fortschritte könnten die historische Leistungslücke zwischen antimonfreien und konventionellen Produktionsrouten verringern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Katalysator- und Qualifizierungskosten im Vergleich zu Antimonsystemen | -0.9% | Global, am stärksten ausgeprägt in Indien, Südostasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte großtechnische Prozesskenntnisse bei mittelgroßen Herstellern | -0.5% | Mittelgroße APAC-Hersteller, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Leistungskompromisse bei Farbe, Aktivität und Polymerisationsfenster | -0.3% | Global, ausgeprägter bei optischen Anwendungen und Folienanwendungen aus Polyethylenterephthalat (PET) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Katalysator- und Qualifizierungskosten im Vergleich zu Antimonsystemen
Höhere Katalysator- und Qualifizierungskosten bleiben eine Hürde für preissensible Polyesterhersteller. Titan- und Aluminiumkatalysatoren können eine engere Handhabung, Kontrolle der Haltbarkeit und in einigen Fällen Änderungen an Reaktorkonfigurationen erfordern. Antimontrioxid hat eine lange Geschichte im operativen Einsatz, und Alternativen haben noch nicht die gleiche Kostenposition in allen Anwendungen erreicht. Bei Lebensmittelkontaktpolyester kann eine Katalysatoränderung auch dazu führen, dass Hersteller überarbeitete Regulierungsdossiers einreichen müssen. Dieser Prozess kann 12 bis 36 Monate dauern und erfordert analytische Fähigkeiten, die kleinere Hersteller möglicherweise nicht besitzen. Infolgedessen wird der Markt für antimonfreie Polyester in preissensiblen Regionen wahrscheinlich eine schrittweise Einführung erleben, bis die Kosten für alternative Katalysatoren weiter sinken oder Exportbeschränkungen den Kostenvergleich dauerhafter verschieben.
Begrenzte großtechnische Prozesskenntnisse bei mittelgroßen Herstellern
Größere Hersteller haben Prozesskenntnisse über alternative Katalysatoren angesammelt, aber viele regionale Polyesterbetreiber verfügen nicht über vergleichbare Forschungs- und Entwicklungsressourcen. Kontinuierliche Polymerisationslinien laufen oft monatelang, sodass Hersteller möglicherweise zögern, einen Katalysator zu wechseln, der Ausfallzeiten oder nicht spezifikationsgerechte Produktion verursachen könnte. Chinas GB-36889-2025-Standard legt abgestufte Energieverbrauchsgrenzen für Chemiefaserprodukte fest, einschließlich Polyester in Flaschenqualität. Der Standard fördert Effizienzverbesserungen, kann es aber schwieriger machen, gleichzeitige Änderungen an der Katalysatorchemie und der Energieleistung zu managen. Technologielizenzierung, Partnerschaften und praktische Unterstützung durch Katalysatorlieferanten können Herstellern helfen, diesen Übergang zu bewältigen. Das Wachstum des Marktes für antimonfreie Polyester wird davon abhängen, wie effektiv diese Betreiber Zugang zu bewährten Betriebsmethoden erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
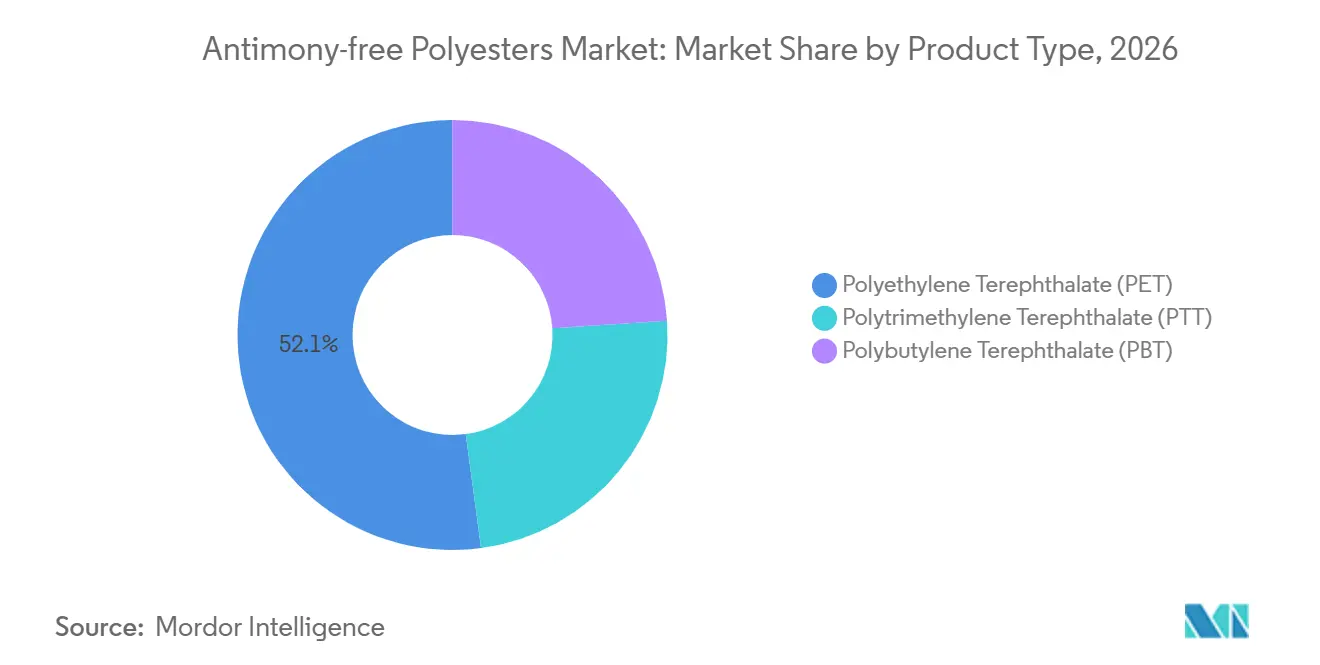
PET verankert die Produktion, während PTT das Wachstum im Spezialbereich antreibtPolyethylenterephthalat (PET) hielt im Jahr 2026 einen Marktanteil von 52,12 % am Markt für antimonfreie Polyester, und Polytrimethylenterephthalat (PTT) soll von 2027 bis 2032 mit einer CAGR von 7,12 % expandieren. PETs Position spiegelt die breite Verwendung in Lebensmittel- und Getränkeverpackungen, Polyesterfolien und Recyclingfaseranwendungen wider. Lebensmittelkontaktanforderungen haben PET zu einem wichtigen Schwerpunkt für die Entwicklung von Titankatalysatoren gemacht, und die daraus resultierenden kommerziellen Prozessdaten bieten Herstellern einen klareren Weg zur Qualifizierung von antimonfreiem PET. Polybutylenterephthalat (PBT) stellt einen kleineren, aber eigenständigen Nachfragepool dar, da Automobilkomponenten und elektronische Steckverbinder Antimontrioxid als Flammschutzsynergisten verwenden können. Dies setzt PBT-Nutzer einem Antimon-Versorgungsrisiko aus und unterstützt das Interesse an antimonfreien Formulierungen.
PTTs Elastizität, weiches Fasergriff und Farbaufnahme unterstützen die Nachfrage von Sportbekleidungs- und Athleisuremarken mit anspruchsvollen Nachhaltigkeitsspezifikationen. Eine Studie aus dem Jahr 2025 über biobasierte PTT-PO3G-Copolymerelastomere berichtete von einer Rückprallelastizität von über 96 % bei 20 % Dehnung, was PTT als potenzielle Alternative zu Elasthan in Anwendungen positioniert, bei denen die Herkunft als antimonfreies Material zunehmend wichtig wird. Diese Spezialanwendungen ermöglichen es der Branche für antimonfreie Polyester, über Massen-PET hinaus Wert zu schaffen.

Nach Katalysator:
Titan-Magnesium-Systeme führen eine sich wandelnde Katalysatorlandschaft anTitankatalysatoren hielten im Jahr 2026 einen Anteil von 47,45 % am Katalysatorsegment und damit den größten Marktanteil unter den Katalysatortypen im Markt für antimonfreie Polyester. Sie sind die kommerziell am weitesten entwickelte Alternative für PET, PTT, PBT und neuere Polyestergüten. Wasserstabile Formulierungen adressieren frühere Bedenken hinsichtlich feuchtigkeitsbedingter Deaktivierung, und ihre Kompatibilität mit dem chemischen PET-Recycling ist relevant, da Anforderungen an Recyclingmaterialanteile wichtiger werden. Aluminiumkatalysatoren spielen eine eigenständige Rolle in Anwendungen, bei denen die Kostensensibilität hoch und die optischen Anforderungen weniger anspruchsvoll sind, und bieten Herstellern einen alternativen Substitutionsweg, wenn Premium-Titansysteme nicht geeignet sind.
Titan-Magnesium-Katalysatoren sollen von 2027 bis 2032 mit einer CAGR von 7,36 % wachsen, der schnellsten Rate unter den Katalysatortypen. Eine begutachtete Studie aus dem Jahr 2025 ergab, dass Ti-Mg-Katalysatoren die Veresterungskinetik und thermische Stabilität bei der Synthese von Polyethylenterephthalatglykol (PETG) verbesserten und die höchste Polykondensationsrate unter den getesteten Ti-Mg-Formulierungen identifizierten. Andere Katalysatoren, einschließlich organokatalytischer und eisenbasierter Systeme, befinden sich noch in einem frühen kommerziellen Stadium, obwohl von der Japan Science and Technology Agency (JST) unterstützte Forschung zu FeCl₃-Amin-Systemen das anhaltende Interesse an Anwendungen im chemischen Recycling zeigt. Neue Katalysatorsysteme müssen auch die Lebensmittelkontakt-Migrationsanforderungen im Rahmen von Regelwerken wie der EU-Verordnung 10/2011 erfüllen.
Nach Endverbraucherbranche:
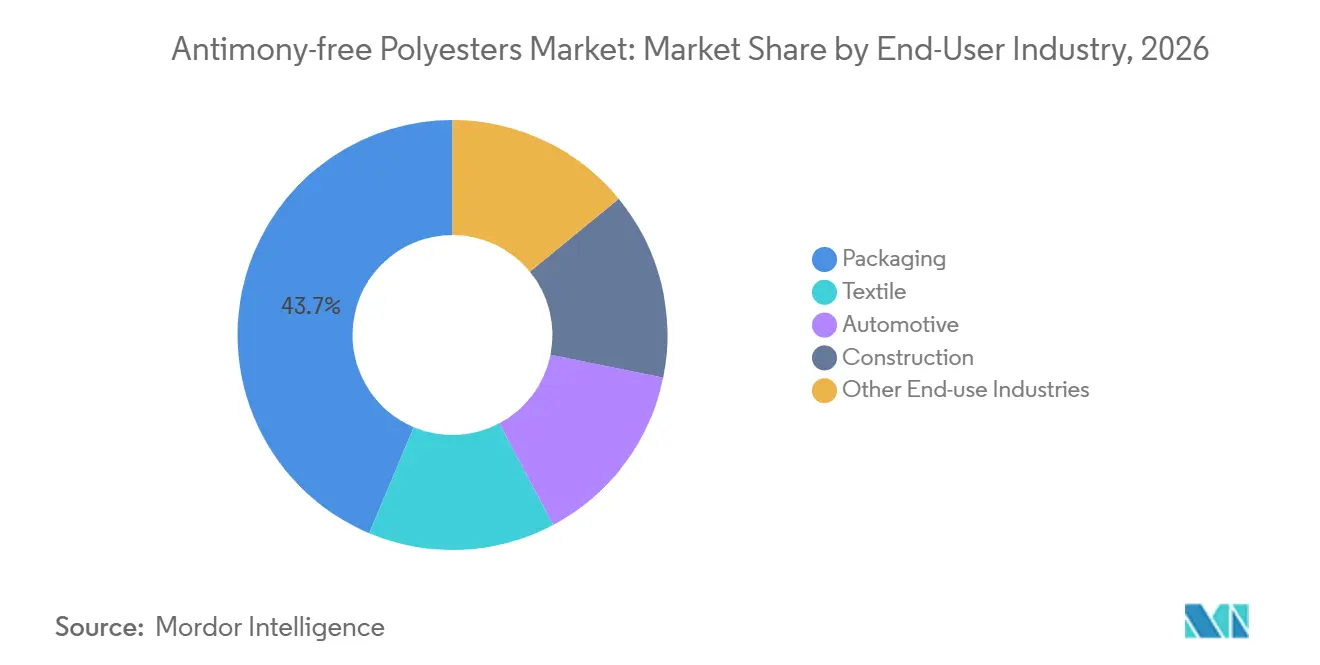
Verpackung dominiert den Marktanteil, während Textilien das Wachstum anführenVerpackung entfiel im Jahr 2026 auf 43,67 % des Marktes für antimonfreie Polyester. Diese Position spiegelt das Ausmaß der PET-Flaschenproduktion für Lebensmittel- und Getränkeanwendungen und die genaue Überprüfung der Lebensmittelsicherheit bei Verpackungsmaterialien wider. Markenspezifikationen für antimonfreies PET werden unter Konsumgüterunternehmen, die in Asien-Pazifik, Europa und Nordamerika beschaffen, immer häufiger. Automobil- und Bauanwendungen stellen kleinere, aber strukturell eigenständige Nachfragepools dar. Monomaterial-PET-Innenraumkonzepte können sauberere Katalysatorprofile unterstützen, wenn Recyclingfähigkeit Teil des Materialdesigns ist.
Textilien sollen von 2027 bis 2032 mit einer CAGR von 7,65 % wachsen, der höchsten Rate unter den Endverbraucherkategorien. Die Abkehr von Per- und Polyfluoralkylsubstanzen (PFAS)-Beschichtungen in der EU ab Januar 2025 erhöhte die Relevanz der eingebauten schmutzabweisenden Eigenschaften von PTT und steigerte den Wert von antimonfreier PTT-Faser gegenüber PFAS-abhängigen Optionen. Eine Studie aus dem Jahr 2025 berichtete, dass antimonfreies ZnO-antibakterielles Polyestergewebe eine Farbaufnahme von 86 % und Waschechtheit der Klasse 4 erreichte, was zeigt, dass antimonfreie Gewebe eine mit konventionellen Alternativen vergleichbare Leistung erbringen können. Bettwäsche und Heimtextilien gewinnen ebenfalls an Aufmerksamkeit, da Einzelhändler Anforderungen an geringe Rückstände bei Produkten mit längerem Hautkontakt stellen.
Geografische Analyse
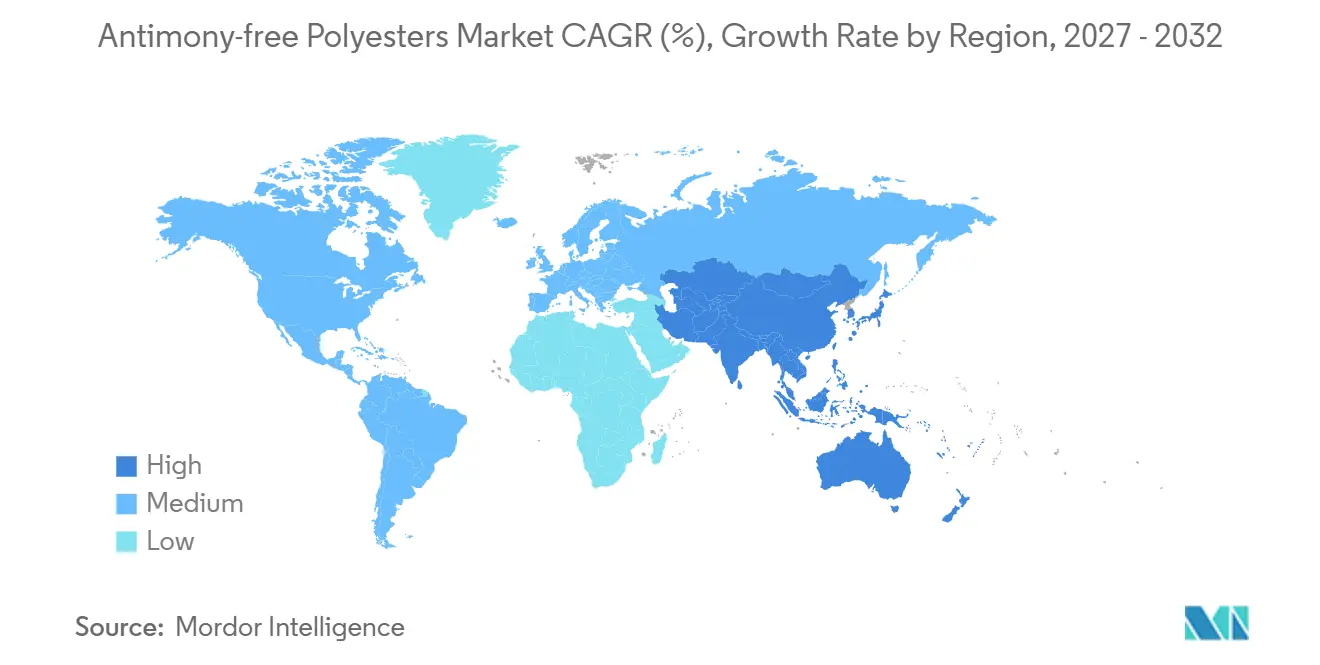
APAC Antimon-freie Polyester Markt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 46,49 % am Markt für antimon-freie Polyester und wird voraussichtlich bis 2032 mit einem CAGR von 7,44 % wachsen. Die Region verfügt über die weltweit größte Polyesterproduktionsbasis, kombiniert mit einer schnelleren regulierungs- und beschaffungsgetriebenen Umstellung. China ist sowohl ein bedeutender Antimonproduzent als auch der größte Polyesterhersteller und setzt inländische Produzenten dem Risiko von Störungen durch eigene Exportkontrollen aus. Wankai New Materials berichtete, dass eine biobasierte Polyethylenfuranoat (PEF)/PET-Mischung mit 30 % PEF recyclingfähig und leistungsstabil blieb. Japan und Südkorea bleiben Technologieexport-Hubs, während Südkoreas Änderungen des Chemikalienrechts im Jahr 2025 die Dokumentationsanforderungen für Materiallieferketten erhöht haben.
Europa Antimon-freie Polyester Markt
Europa ist der zweitgrößte regionale Markt für antimon-freie Polyester. Die EU-Migrationsregeln für Lebensmittelkontaktmaterialien, der Critical Raw Materials Act und die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle schaffen ein klar definiertes Compliance-Umfeld. Dieses Umfeld begünstigt antimon-freies PET für neue Zulassungen von Lebensmittelkontaktprodukten, während Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Märkte die Nachfrage durch chemische Beschaffungsanforderungen stützen. Osteuropäische Verarbeiter wie Fatra sehen sich steigenden Erwartungen an Premium-Zertifizierungen gegenüber, verfügen jedoch möglicherweise über begrenzte Kapazitäten zur eigenständigen Qualifizierung von Katalysatorsystemen. Eastman erhielt 2025 RecyClass-Recyclingfähigkeitszulassungen für 8 Spezial-PET-Harze, was zeigt, dass Zertifizierungswege für Hochleistungscopolyester verfügbar sind[2].
Nord- und Südamerika sowie MEA Antimon-freie Polyester Markt
Nordamerika ist von regulatorischer Unsicherheit und der Neuausrichtung von Lieferketten betroffen. Die im Dezember 2024 eingeführte Beschränkung der chinesischen Antimontrioxid-Exporte hat eine wichtige Inputquelle für US-amerikanische PET-Hersteller beseitigt und damit eine klarere Öffnung für alternative Katalysatorsysteme geschaffen. Indorama Ventures hat die Wiederaufnahme des Baus seiner PET- und Terephthalsäure-Anlage in Texas im Wert von 2,3 Milliarden USD geprüft, die 2023 pausiert worden war. Südamerika, der Nahe Osten und Afrika bleiben kleinere Nachfragezentren, da Premium-Qualitäten stärkeren Kostenbeschränkungen ausgesetzt sind. Exportanforderungen im Zusammenhang mit EU-Vorschriften und Nachhaltigkeitsanforderungen globaler Markeninhaber erzeugen eine frühe Nachfrage, wobei Brasilien und Saudi-Arabien als mögliche frühe Wachstumsstandorte positioniert sind.
Wettbewerbslandschaft
Der Markt für antimonfreie Polyester ist fragmentiert. Eine kleine Gruppe globaler Hersteller führt bei Produktionsvolumen und nachhaltigkeitsgebundenen Spezialprodukten, während regionale Hersteller alternative Katalysatorsysteme qualifizieren und Katalysatorspezialisten die Technologieentscheidungen beeinflussen. Indorama Ventures, Reliance Industries und Far Eastern New Century verfügen über erhebliche Produktionskapazitäten und Recyclingmaterialprioritäten, die antimonfreie Plattformen unterstützen. Ihre Strategien verbinden Materialkreislaufwirtschaft, emissionsärmere Produktion und höherwertige Polyestergüten. Diese Struktur verschafft führenden Herstellern einen Vorteil bei den Investitionen und dem technischen Wissen, die für den Katalysatorwechsel erforderlich sind.
Clariants AddWorks-Katalysatoreinführung im Jahr 2026 zielt auf niedrigere Verarbeitungstemperaturen, verbesserte Farbe und reduzierte Schwermetallrückstände ab. Eastmans methanolysbasierte Kreislaufmaterialien und RecyClass-Genehmigungen zeigen, wie die Recyclingfähigkeitszertifizierung zu einem Wettbewerbsdifferenziator geworden ist. Der Markt für antimonfreie Polyester begünstigt Unternehmen, die Katalysatortechnologie mit Nachweisen für Kreislaufleistung kombinieren können. Patentaktivitäten bei Titan-Magnesium-Katalysatorsystemen deuten auch darauf hin, dass sich der Schutz geistigen Eigentums rund um Hochleistungsformulierungen entwickelt.
Wettbewerbsstrategien folgen zwei Hauptpfaden: engere Integration zwischen Katalysatorentwicklung und Polymerproduktion sowie Differenzierung durch Recyclingmaterialnachweise. Der erste Ansatz umfasst direkte technische Beziehungen und interne Katalysatorforschung. Der zweite stärkt die Rolle von Kreislaufmaterialien in der Produktpositionierung. Eine Chance besteht bei mittelgroßen Verarbeitern in Süd- und Südostasien, wo Qualifizierungsunterstützung und kostengünstigere Titan- oder Aluminiumformulierungen zusätzliche Nachfrage erschließen können. Die regulatorische Aufmerksamkeit der EU gegenüber Antimonverbindungen erhöht weiterhin den Druck auf Unternehmen, die konventionelle Katalysatorrouten beibehalten. Der Markt für antimonfreie Polyester wird wahrscheinlich zwischen Technologielizenzgebern, großen qualifizierten Herstellern und regionalen Verarbeitern aufgeteilt bleiben, die externe technische Unterstützung benötigen.
Marktführer für antimonfreie Polyester
-
Indorama Ventures Public Company Limited
-
Mitsubishi Polyester Film GmbH
-
Toray Advanced Materials Korea Inc.
-
NAN YA PLASTICS CORPORATION
-
Ester
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Antimon-freie Polyester Markt Unternehmen in diesem Bericht
- CLARIANT
- Eastman Chemical Company
- Ester
- Far Eastern New Century Corporation
- Fatra, a.s.
- HANGZHOU LEMMEJOY CHEMICAL FIBER CO., LTD.
- Indorama Ventures Public Company Limited
- Mitsubishi Polyester Film GmbH
- NAN YA PLASTICS CORPORATION
- Polyplex
- PT Asia Pacific Fibers Tbk
- Reliance Industries Limited
- SK chemicals Co., Ltd.
- Teijin Limited
- Toray Advanced Materials Korea Inc.
- TOYOBO CO., LTD.
- UFlex Limited
Neueste Industrielle Entwicklungen in Antimon-freie Polyester Markt
- Oktober 2025: Clariant stellte seine AddWorks-Titankatalysatorlösungen auf der K 2025 in Düsseldorf vor, mit einem geplanten kommerziellen Start im Jahr 2026. Das wasserstabile, antimonfreie Katalysatorsystem senkt Verarbeitungstemperaturen, eliminiert Schwermetallrückstände und ist für die gesamte Polyesterfamilie konzipiert, einschließlich PET, PTT, PBT und dem aufkommenden PEF. Das System soll CAPEX- und OPEX-Einsparungen durch erhöhten Durchsatz, geringeren Energieverbrauch und reduzierte Abwasserbehandlungskosten liefern und damit den breiteren Wandel hin zu antimonfreien Polyestern unterstützen.
- Juni 2025: Indorama Ventures und PolySource schlossen eine Vertriebsvereinbarung für Spezial-PET- und PEN-Polymere in Nordamerika und wichtigen globalen Märkten. Die Vereinbarung umfasst Kosmetik-, Elektronik-, Medizin-, Verteidigungs- und Industrieanwendungen, bei denen antimonfreie Polyesternachweise in Beschaffungsentscheidungen zunehmend relevant geworden sind.
Umfang des globalen Berichts über den Markt für antimonfreie Polyester
Antimonfreie Polyester sind Polyestermaterialien wie Polyethylenterephthalat (PET), Polybutylenterephthalat (PBT) und Polytrimethylenterephthalat (PTT), die unter Verwendung alternativer Polykondensationskatalysatoren wie Titan, Aluminium, Germanium oder organischen Verbindungen hergestellt werden, anstelle von herkömmlichem Antimontrioxid.
Der Markt für antimonfreie Polyester ist nach Produkttyp, Katalysator, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Polyethylenterephthalat (PET), Polytrimethylenterephthalat (PTT) und Polybutylenterephthalat (PBT) segmentiert. Nach Katalysator ist der Markt in Titankatalysator, Aluminiumkatalysator, Titan-Magnesium-Katalysator und sonstige Katalysatoren segmentiert. Nach Endverbraucherbranche ist der Markt in Textil, Verpackung, Automobil, Bau und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für antimonfreie Polyester in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polyethylenterephthalat (PET) |
| Polytrimethylenterephthalat (PTT) |
| Polybutylenterephthalat (PBT) |
| Titankatalysator |
| Aluminiumkatalysator |
| Titan-Magnesium-Katalysator |
| Sonstige Katalysatoren |
| Textil |
| Verpackung |
| Automobil |
| Bau |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Polyethylenterephthalat (PET) | |
| Polytrimethylenterephthalat (PTT) | ||
| Polybutylenterephthalat (PBT) | ||
| Nach Katalysator | Titankatalysator | |
| Aluminiumkatalysator | ||
| Titan-Magnesium-Katalysator | ||
| Sonstige Katalysatoren | ||
| Nach Endverbraucherbranche | Textil | |
| Verpackung | ||
| Automobil | ||
| Bau | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für antimonfreie Polyester?
Die Marktgröße für antimonfreie Polyester wurde im Jahr 2026 auf 0,84 Milliarden USD geschätzt und soll von 0,89 Milliarden USD im Jahr 2027 auf 1,23 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,63 % während des Prognosezeitraums (2027–2032).
Welcher Katalysatortyp wächst am schnellsten?
Titan-Magnesium-Katalysatoren sollen bis 2032 mit einer CAGR von 7,36 % wachsen.
Welche Endverbraucheranwendung expandiert am schnellsten?
Textilien sollen die höchste Wachstumsrate verzeichnen, mit einer CAGR von 7,65 % bis 2032.
Welche Region hat die stärkste Position in diesem Sektor?
Asien-Pazifik führt mit einem Anteil von 46,49 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 7,44 % wachsen.