
アンチモンフリポリエステル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
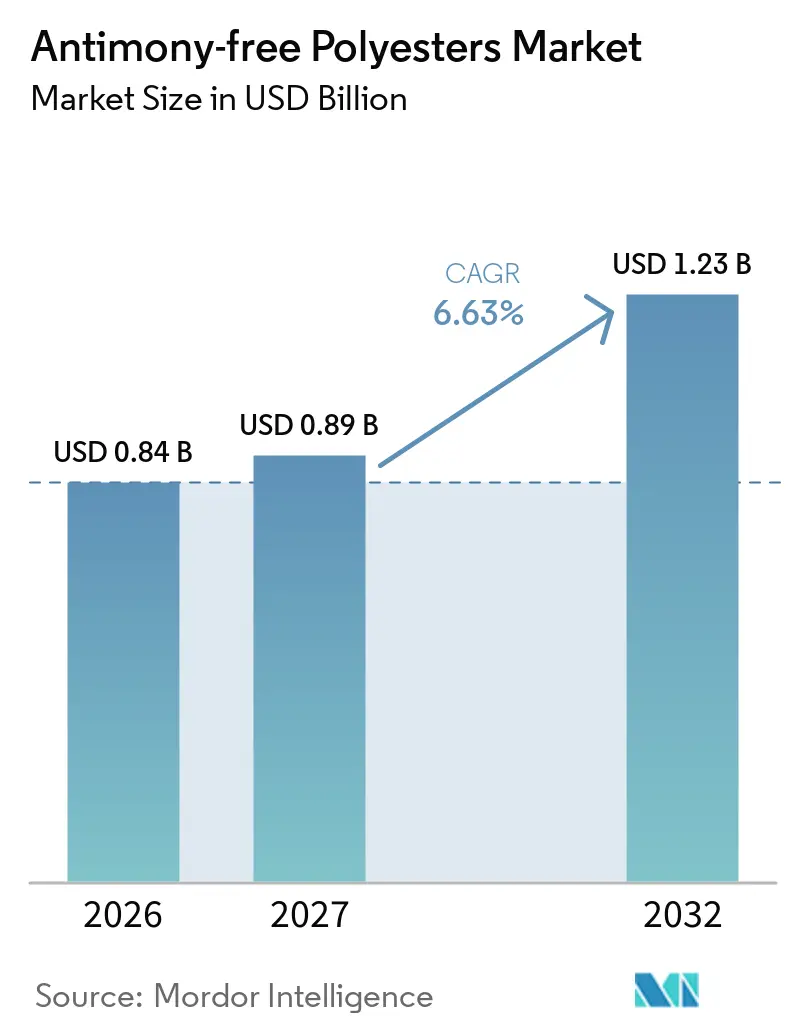
| 市場規模 (2027) | 0.89 十億米ドル |
| 市場規模 (2032) | 1.23 十億米ドル |
| 成長率 (2027 - 2032) | 6.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアンチモンフリーポリエステル市場分析
アンチモンフリーポリエステル市場規模は2026年に0.84 ビリオン 米ドルと評価され、2027年の0.89 ビリオン 米ドルから2032年には1.23 ビリオン 米ドルへと、予測期間(2027年~2032年)中にCAGR 6.63%で成長すると推定されています。アンチモンフリーポリエステル市場は、生産者がアンチモンに関連するコンプライアンス要件およびサプライチェーンの脆弱性に対応するため、チタン、アルミニウム、および二元金属触媒へのシフトが進んでいます。中国のアンチモン輸出ライセンス規則およびその後の三酸化アンチモンへの輸出制限は、ポリエステル生産者における触媒代替の緊急性を高めています。EUによるアンチモンの重要原材料への分類と食品接触規制の厳格化が相まって、包装材における触媒残留物への審査が強化されています。ブランドオーナーもサプライヤーに対して、より安全でリサイクル可能なポリマーグレードの提供を求めており、大型樹脂生産者を超えた需要の拡大が見られます。したがって、アンチモンフリーポリエステル市場は、サプライセキュリティ、食品接触コンプライアンス、リサイクル性、およびプロセスパフォーマンスを同時に対応することで成長する位置にあります。
レポートの主な要点
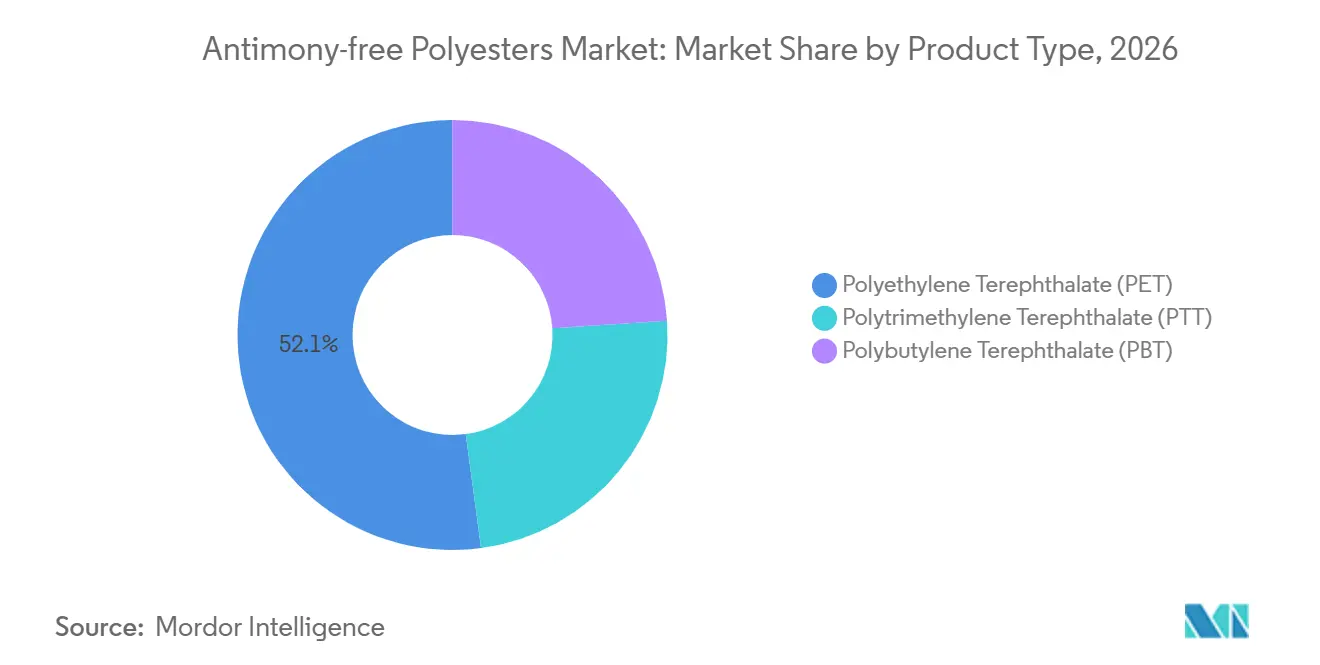
- 製品タイプ別では、ポリエチレンテレフタレート(PET)が2026年のアンチモンフリーポリエステル市場シェアの52.12%を占め、ポリトリメチレンテレフタレート(PTT)は2032年にかけてCAGR 7.12%で成長する見込みです。
- 触媒別では、チタン系触媒が2026年のアンチモンフリーポリエステル市場シェアの47.45%を占め、チタン・マグネシウム系触媒は2032年にかけてCAGR 7.36%で拡大すると予測されています。
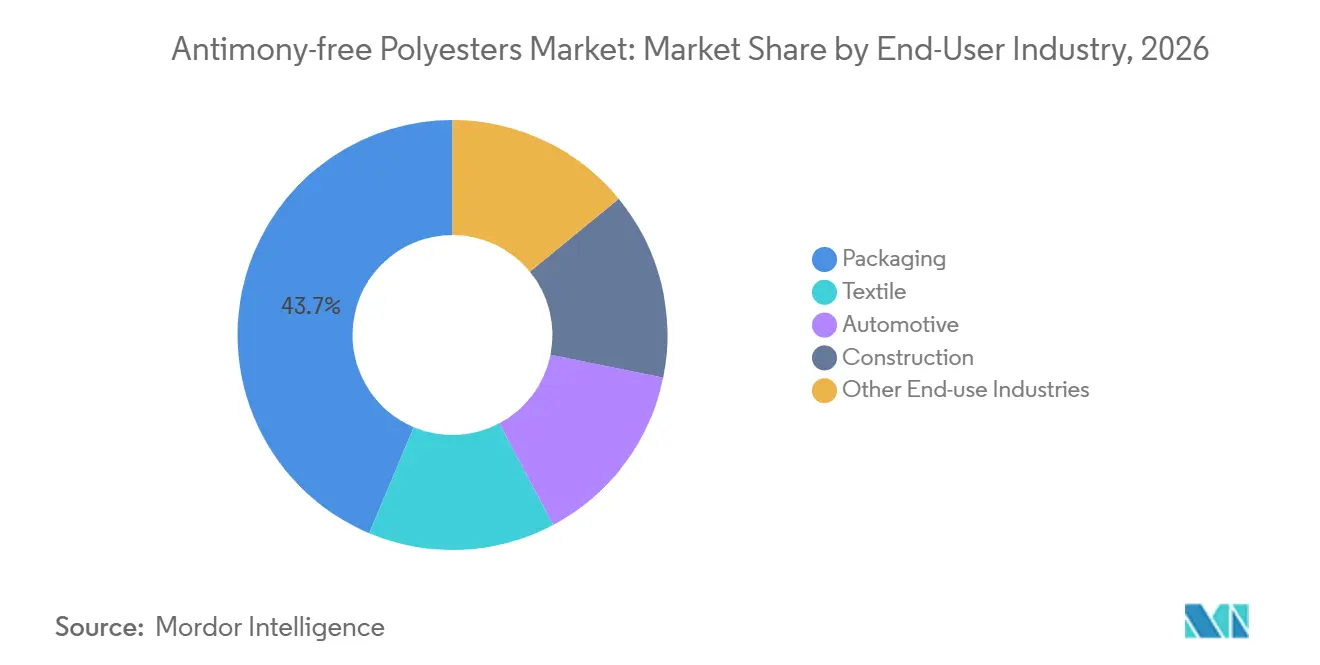
- エンドユーザー産業別では、包装が2026年のアンチモンフリーポリエステル市場シェアの43.67%を占め、繊維は2032年にかけて最高CAGR 7.65%を記録すると予測されています。
- 地域別では、アジア太平洋が2026年のアンチモンフリーポリエステル市場シェアの46.49%を占め、2032年にかけてCAGR 7.44%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの概算影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 重金属規制および食品接触コンプライアンスの厳格化 | +1.8% | 欧州連合、北米、日本、韓国を中心にグローバル | 中期(2~4年) |
| より安全でリサイクル可能な包装を求めるブランドオーナーの需要 | +1.5% | 欧州連合および北米での早期採用を中心にグローバル、アジア太平洋輸出市場への波及効果 | 中期(2~4年) |
| 輸出規制後のアンチモンサプライチェーンリスク | +1.3% | 北米と欧州連合が最も影響を受けやすく、アジア太平洋は国内生産により部分的に保護されている | 短期(2年以内) |
| エネルギー使用量を削減しリサイクル性を向上させる触媒イノベーション | +0.9% | 中国と欧州での初期展開を中心にグローバル | 長期(4年以上) |
| 低残留ポリエステルを求る繊維・寝具バイヤー | +0.8% | アジア太平洋が中心であり、ブランドの調達要件を通じて欧州連合および北米への波及効果 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
重金属規制および食品接触コンプライアンスの圧力の厳格化
食品接触規制は、製造拠点だけでなく材料そのものに適用されるため、アンチモンフリーポリエステル市場において重要な促進要因となっています。EU規則10/2011の下、ポリエチレンテレフタレート(PET)からのアンチモン移行は、食品1kgあたり40μgという特定移行限界値が設けられています。この限界値は、重合後にポリマー中に残留する触媒残留物に適用されます。リサイクルPETプロセスに関する2025年の欧州食品安全機関(EFSA)評価では、食品グレードのリサイクルPETを評価する際のパラメータの一つとしてアンチモンが特定されています[1]。PETのケミカルリサイクルが拡大するにつれ、バージン材料中のアンチモンがリサイクルストリームの品質評価に影響を与える可能性があります。これにより、ブランド選好を超えて、リサイクル材料資産の品質にまで及ぶアンチモンフリー生産の必要性が生まれます。
より安全でリサイクル可能な包装を求めるブランドオーナーの需要
消費財ブランドは、規制リスクの管理とリサイクルコンテンツ目標の達成のため、アンチモンフリーPETを指定するケースが増えています。この変化はサプライ契約に影響を与えており、以前は物理的・光学的性能に焦点を当てていた要件に触媒の申告が追加されるようになっています。Far Eastern New Century のSSP部門は2025年にEN 15343認証を取得し、このEUリサイクルプラスチックトレーサビリティ規格を満たした初の台湾企業となりました。この認証は、リサイクル可能なポリエステルへの需要と並行してトレーサビリティインフラが発展していることを示しています。このような仕様は、中規模のアジアのコンバーターが代触媒システムを認定することを求める場合があり、大型生産者を超えた採用の拡大をもたらします。Indorama VenturesもIVL 2.0の下でスペシャルティポリマーポートフォリオを拡大しながら、循環材料の優先事項を追求しており、より強力なサステナビリティ実績を持つポリエステルグレードへの需要を支えています。
輸出規制後のアンチモンサプライチェーンリスク
中国は2024年9月にアンチモン輸出のライセンス要件を導入し、その後2024年12月には米国向け三酸化アンチモンの輸出を制限しました。これらの措置は、アンチモン系触媒インプットに依存するPETサプライチェーンに即座の圧力をもたらしました。PET Europeは欧州委員会に対して輸出規制を評価し、貿易防衛措置の検討を要請しています。この問題は、年間バージンPET生産能力350 ミリオン トンを報告するPET Europeが代表する欧州生産者にとって特に重要です。代替触媒は地政学的・商業的影響を持つサプライ制約へのエクスポージャーを低減する手段を提供するため、アンチモンフリーポリエステル市場はこの状況から恩恵を受けることができます。短期的なアンチモン価格が変動しても、代替品への需要は堅調に推移する可能性があります。
エネルギー使用量を削減しリサイクル性を向上させる触媒イノベーション
触媒開発は、コストと操業パフォーマンスがコンバーターにとって引き続き中心的な課題であるため、アンチモンフリーポリエステル市場のペースに大きく影響します。Clariantは2026年に水安定性AddWorksチタン系触媒を発売する予定であり、低い処理温度、色調の改善、重金属残留物の低減、バージンおよびリサイクルPETストリームへの適用性を提供します。日本科学技術振興機構(JST)が支援する研究者らは2025年に、FeCl₃アミン触媒システムが温和な条件下でPETおよび繊維廃棄物を高純度の化学原料に99.7%~99.9%転換することを達成したと報告しました。2025年の研究では、チタン・マグネシウム二元金属触媒が従来の単一金属触媒と比較して、ポリエチレンテレフタレートグリコール(PETG)の合成における熱安定性および重縮合挙動を改善することが判明しました。浙江立興テクノロジーも年間生産能力70 ミリオン トンのポリエステルラインでチタン系触媒の使用を報告しており、代替システムが商業規模で稼働していることを示しています。これらの進歩は、アンチモンフリーと従来の生産経路の間の歴史的なパフォーマンスギャップを縮小させる可能性があります。
阻害要因のインパクト分析*
| 阻害要因 | CAGRへの概算影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| アンチモン系システムと比較した触媒・認定コストの高さ | -0.9% | インド、東南アジア、中南米で最も深刻であり、グローバルに影響 | 短期(2年以内) |
| 中規模生産者における大規模プロセスノウハウの不足 | -0.5% | アジア太平洋の中規模生産者、南米、中東、アフリカ | 中期(2~4年) |
| 色調、活性、重合ウィンドウにおける性能上のトレードオフ | -0.3% | 光学グレードおよびフィルムグレードのポリエチレンテレフタレート(PET)用途でより顕著であり、グローバルに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アンチモン系システムと比較した触媒・認定コストの高さ
触媒および認定コストの高さは、価格感応度の高いポリエステル生産者にとって依然として障壁となってます。チタンおよびアルミニウム触媒は、より厳格な取り扱い、保存期間管理、場合によっては反応器構成の変更を必要とすることがあります。三酸化アンチモンには長い操業実績があり、代替品はすべての用途で同等のコストポジションに達していません。食品接触用ポリエステルの場合、触媒の変更により生産者が改訂された規制文書を提出しなければならないこともあります。このプロセスには12〜36か月かかることがあり、小規模生産者が持ち合わせていない可能性のある分析能力が必要となります。その結果、アンチモンフリーポリエステル市場では、代替触媒コストがさらに低下するか、輸出制限がコスト比較を恒久的に変化させるまで、価格感応度の高い地域での段階的な採用が見込まれます。
中規模生産者における大規模プロセスノウハウの不足
大手生産者は代替触媒のプロセスノウハウを蓄積していますが、多くの地域ポリエステル事業者は同等の研究開発リソースを持っていません。連続重合ラインは数か月にわたって稼働することが多いため、生産者はダウンタイムや規格外の品を引き起こす可能性のある触媒の変更に消極的な場合があります。中国のGB 36889-2025規格は、ボトルグレードポリエステルを含む化学繊維製品のエネルギー消費限界値を段階的に設定しています。この規格は効率化のアップグレードを促進しますが、触媒化学とエネルギー性能への同時変更の管理を困難にする可能性があります。技術ライセンス、パートナーシップ、および触媒サプライヤーからの実践的サポートは、生産者がこの移行を進める助けとなります。アンチモンフリーポリエステル市場の成長は、これらの事業者が実証済みの操業手法にいかに効果的にアクセスできるかにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
PETが生産量を支えながらPTTがスペシャルティ成長を牽引ポリエチレンテレフタレート(PET)は2026年のアンチモンフリーポリエステル市場シェアの52.12%を占め、ポリトリメチレンテレフタレート(PTT)は2027年から2032年にかけてCAGR 7.12%で拡大すると予測されています。PETの地位は、食品・飲料包装、ポリエステルフィルム、リサイクル繊維用途での幅広い使用を反映しています。食品接触要件によりPETはチタン系触媒開発の主要な焦点となっており、その結果得られた商業プロセスデータは生産者にアンチモンフリーPETの認定への明確な経路を提供しています。ポリブチレンテレフタレート(PBT)は、自動車部品や電子コネクタが難燃剤相乗剤として三酸化アンチモンを使用する可能性があるため、規模は小さいながらも独自の需要プールを形成しています。これにより、PBTユーザーはアンチモンのサプライリスクにさらされており、アンチモンフリー配合への関心を高めています。
PTTの弾性、柔らかい繊維感、および染色性は、厳格なサステナビリティ仕様を持つスポーツウェアおよびアスレジャーブランドからの需要を支えています。バイオベースのPTT-PO3Gコポリマーエラストマーに関する2025年の研究では、20%伸長時に96%を超える回復力が報告されており、アンチモンフリー材料としての由来が重要性を増しているスパンデックスの代替品としてのPTTの可能性を示しています。これらのスペシャルティ用途は、アンチモンフリーポリエステル業界がコモディティPETを超えた価値を構築することを可能にします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
触媒別:
チタン・マグネシウム系が変化する触媒ランドスケープをリードチタン系触媒は2026年の触媒セグメントの47.45%を占め、触媒タイプの中でアンチモンフリーポリエステル市場シェアが最大です。PET、PTT、PBT、および新興ポリエステルグレードにわたって最も商業的に発展した代替品です。水安定性配合は、以前の水分による不活性化への懸念に対応しており、化学的PETリサイクとの適合性は、リサイクルコンテンツ要件の重要性が高まる中で関連性が増しています。アルミニウム系触媒は、コスト感応度が高く光学的要件が低い用途において独自の役割を担い、プレミアムチタンシステムが適さない場合に代替代替経路を生産者に提供しています。
チタン・マグネシウム系触媒は2027年から2032年にかけてCAGR 7.36%で成長する見込みであり、触媒タイプの中で最速の成長率です。2025年の査読済み研究では、Ti-Mg触媒がポリエチレンテレフタレートグリコール(PETG)合成におけるエステル化反応速度論および熱安定性を改善し、テストされたTi-Mg配合の中で最高の重縮合速度を示すことが確認されました。有機触媒系や鉄系システムを含む他の触媒は初期商業段階に留まっていますが、ケミカルリサイクル用途へのFeCl₃アミン系に関する日本科学技術振興機構(JST)が支援する研究は、継続的な関心を示しています。新しい触媒システムはEU規則10/2011などの枠組みの下で食品接触移行要件も満たす必要があります。
エンドユーザー産業別:
包装がシェアを占め繊維が成長をリード包装は2026年のアンチモンフリーポリエステル市場の43.67%を占めました。この地位は、食品・飲料用PETボトル生産の規模と、包装材料に適用される食品安全への厳しい審査を反映しています。アジア太平洋、欧州、北米で調達する消費財企業の間で、アンチモンフリーPETのブランド仕様がより一般的になっています。自動車および建築用途は規模は小さいながらも構造的に独自の需要プールを形成しています。モノマテリアルPETインテリアのコンセプトは、リサイクル性が材料設計の一部である場合に、よりクリーンな触媒プロファイルをサポートできます。
繊維は2027年から2032年にかけてCAGR 7.65%で成長する見込みであり、エンドユーザーカテゴリの中で最高の成長率です。2025年1月からのEUにおけるペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)コーティングの段階的廃止により、PTTの内在的な防汚特性の関連性が高まり、PFASに依存するオプションと比較してアンチモンフリーPTT繊維の価値が向上しました。2025年の研究では、アンチモンフリーZnO抗菌ポリエステル生地が86%の染色吸収率とグレード4の洗濯堅牢度を達成したことが報告されており、アンチモンフリー生地が従来の代替品に匹敵するパフォーマンスを発揮できることを示しています。長時間の皮膚接触製品に対して小売業者が低残留要件を適用するにつれ、寝具やホームテキスタイルも注目を集めています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
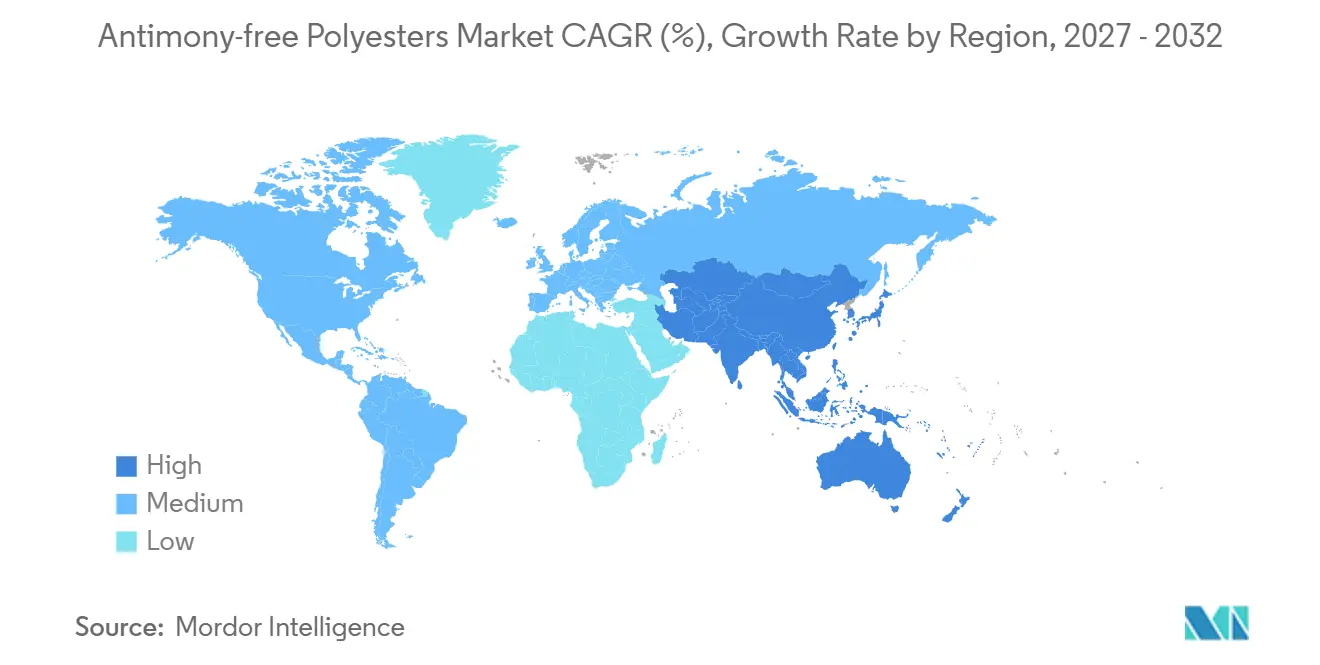
APACアンチモンフリーポリエステル市場
アジア太平洋地域は2026年のアンチモンフリーポリエステル市場シェアの46.49%を占め、2032年にかけて7.44%のCAGRで成長すると予測されている。同地域は界最大のポリエステル生産基盤を有し、規制および調達主導の転換が他地域より速いペースで進んでいる。中国はアンチモンの主要生産国であると同時に最大のポリエステルメーカーでもあり、国内生産者は自国の輸出規制による混乱リスクにさらされている。Wankai New Materialsは、PEFを30%配合したバイオベースのポリエチレンフラノエート(PEF)/PETブレンドがリサイクル可能であり、性能面でも安定していることを報告した。日本と韓国は技術輸出のハブとして引き続き機能しており、韓国では2025年の化学物質法改正により材料サプライチェーンに対する文書化要件が強化された。
ヨーロッパアンチモンフリーポリエステル市場
ヨーロッパはアンチモンフリーポリエステルにおいて第2位の地域市場である。EUの食品接触材料移行規則、重要原材料法、および包装・包装廃棄物に関する規則(EU)2025/40は、明確なコンプライアンス環境を形成している。この環境は、新規食品接触製品の承認においてアンチモンフリーPETを有利な立場に置いており、ドイツ、フランス、英国、および北欧市場は化学品調達要件を通じて需要を支えている。Fatraなど東欧のコンバーターはプレミアム認証への期待が高まっているものの、触媒システムを独自に認定する能力が限られている可能性がある。Eastmanは2025年に8種類の特殊PET樹脂についてRecyClassリサイクル可能性承認を取得し、高性能コポリエステルに対して認証ルートが利用可能であることを示した[2]。
南北アメリカおよびMEAアンチモンフリーポリエステル市場
北米は規制上の不確実性とサプライチェーンの再編の影響を受けている。2024年12月に実施された中国産三酸化アンチモンの輸出規制により、米国のPETメーカーにとって重要な原料調達先が失われ、代替触媒システムへの移行機会が明確に生まれた。Indorama Venturesは、2023年に中断していたテキサス州のPETおよび高純度テレフタル酸製造施設(総額2.3 ビリオン 米ドル)の建設再開を検討している。南米、中東、アフリカはプレミアムグレードに対するコスト制約が強く、引き続き需要規模の小さい地域にとどまっている。EU規制に関連した輸出要件やグローバルブランドオーナーからのサステナビリティ要件が初期需要を生み出しており、ブラジルとサウジアラビアが早期成長の拠点として位置づけられている。
競争環境
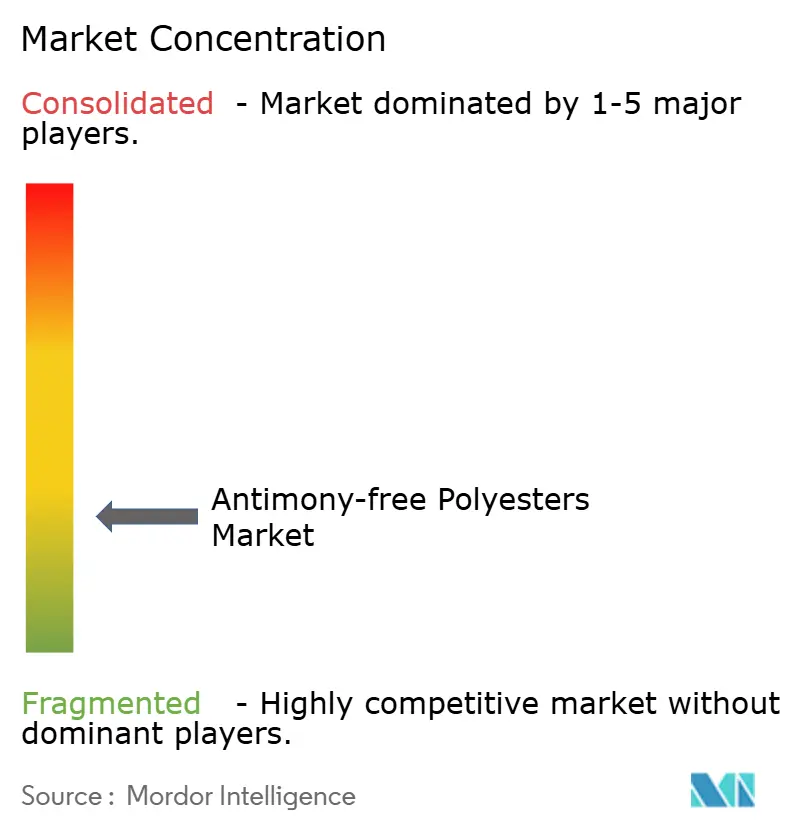
アンチモンフリーポリエステル市場は分散しています。少数のグローバル生産者が生産量とサステナビリティ連動スペシャルティ製品においてリードし、地域生産者が代替触媒システムを認定し、触媒スペシャリストが技術選択に影響を与えています。Indorama Ventures、Reliance Industries、Far Eastern New Century Corporationはアンチモンフリープラットフォームを支える大規模な生産能力とリサイクルコンテンツの優先事項を持っています。これらの戦略は、材料の循環性、低排出生産、および高付加価値ポエステルグレードを結び付けています。この構造は、触媒移行に必要な投資と技術知識において大手生産者に優位性を与えます。
Clariantの2026年AddWorks触媒の発売は、低い処理温度、色調の改善、および重金属残留物の低減を目指しています。Eastmanのメタノリシスベースの循環材料とRecyClass承認は、リサイクル性認証が競争上の差別化要因となっていることを示しています。アンチモンフリーポリエステル市場は、触媒技術と循環パフォーマンスの証拠を組み合わせることができる企業を優遇します。チタン・マグネシウム触媒システムにおける特許活動も、高性能配合に関して知的財産保護が発展していることを示しています。
競争戦略は2つの主要な経路に従います:触媒開発とポリマー生産のより緊密な統合、およびリサイクルコンテンツ実績による差別化です。第一のアプローチには、直接的な技術関係と内部触媒研究が含まれます。第二のアプローチは、製品ポジショニングにおける循環材料の役割を強化します。南アジアおよび東南アジアの中規模コンバーターの間に機会が存在しており認定サポートと低コストのチタンまたはアルミニウム配合が追加需要を引き出すことができます。アンチモン化合物に対するEUの規制的注目は、従来の触媒経路を維持する企業への圧力を増し続けています。アンチモンフリーポリエステル市場は、技術ライセンサー、大型認定生産者、および外部技術サポートを必要とする地域コンバーターの間で分断された状態が続く可能性があります。
アンチモンフリーポリエステル業界のリーダー企業
-
Indorama Ventures Public Company Limited
-
Mitsubishi Polyester Film GmbH
-
Toray Advanced Materials Korea Inc.
-
NAN YA PLASTICS CORPORATION
-
Ester
- 注:主要企業の掲載順は順位を示すものではありません。
アンチモンフリーポリエステル市場 このレポートでカバーされる企業
- CLARIANT
- Eastman Chemical Company
- Ester
- Far Eastern New Century Corporation
- Fatra, a.s.
- HANGZHOU LEMMEJOY CHEMICAL FIBER CO., LTD.
- Indorama Ventures Public Company Limited
- Mitsubishi Polyester Film GmbH
- NAN YA PLASTICS CORPORATION
- Polyplex
- PT Asia Pacific Fibers Tbk
- Reliance Industries Limited
- SK chemicals Co., Ltd.
- Teijin Limited
- Toray Advanced Materials Korea Inc.
- TOYOBO CO., LTD.
- UFlex Limited
最近の産業開発事情 アンチモンフリーポリエステル市場
- 2025年10月:Clariantはデュッセルドルフで開催されたK 2025においてAddWorksチタン系触媒ソリューションを発表し、2026年の商業投入を目標としてます。水安定性のアンチモンフリー触媒システムは処理温度を低減し、重金属残留物を排除するとともに、PET、PTT、PBT、および新興のPEFを含むポリエステルファミリー全体に対応するよう設計されています。このシステムは、スループットの向上、エネルギー消費の低減、および廃水処理コストの削減を通じてCAPEXおよびOPEXの節約をもたらすことを目指しており、アンチモンフリーポリエステルへの幅広いシフトを支援します。
- 2025年6月:Indorama VenturesとPolySourceは、北米および主要グローバル市場を対象としたスペシャルティPETおよびPENポリマーの流通契約を締結しました。この契約は、調達決定においてアンチモンフリーポリエステルの実績がますます重要になっている化粧品、電子機器、医療、防衛、および産業用途をカバーしています。
グローバルアンチモンフリーポリエステル市場レポートの調査範囲
アンチモンフリーポリエステルは、ポリエチレンテレフタレート(PET)、ポリブチレンテレフタレート(PBT)、ポリトリメチレンテレフタレート(PTT)などのポリエステル材料であり、従来の三酸化アンチモンではなく、チタン、アルミニウム、ゲルマニウム、または有機化合物などの代替重縮合触媒を使用して製造されます。
アンチモンフリーポリエステル市場は、製品タイプ、触、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場はポリエチレンテレフタレート(PET)、ポリトリメチレンテレフタレート(PTT)、ポリブチレンテレフタレート(PBT)にセグメント化されています。触媒別では、市場はチタン系触媒、アルミニウム系触媒、チタン・マグネシウム系触媒、その他の触媒にセグメント化されています。エンドユーザー産業別では、市場は繊維、包装、自動車、建築、その他のエンドユーザー産業にセグメント化されています。レポートは主要地域15か国のアンチモンフリーポリエステルの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ポリエチレンテレフタレート(PET) |
| ポリトリメチレンテレフタレート(PTT) |
| ポリブチレンテレフタレート(PBT) |
| チタン系触媒 |
| アルミニウム系触媒 |
| チタン・マグネシウム系触媒 |
| その他の触媒 |
| 繊維 |
| 包装 |
| 自動車 |
| 建築 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ポリエチレンテレフタレート(PET) | |
| ポリトリメチレンテレフタレート(PTT) | ||
| ポリブチレンテレフタレート(PBT) | ||
| 触媒別 | チタン系触媒 | |
| アルミニウム系触媒 | ||
| チタン・マグネシウム系触媒 | ||
| その他の触媒 | ||
| エンドユーザー産業別 | 繊維 | |
| 包装 | ||
| 自動車 | ||
| 建築 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答されている主要な質問
アンチモンフリーポリエステル市場の現在の市場規模は?
アンチモンフリーポリエステル市場規模は2026年に0.84 ビリオン 米ドルと評価され、2027年の0.89 ビリオン 米ドルから2032年には1.23 ビリオン 米ドルへと、予測期間(2027年~2032年)中にCAGR 6.63%で成長すると推定されています。
どの触媒タイプが最も速い成長を示していますか?
チタン・マグネシウム系触媒は2032年にかけてCAGR 7.36%で成長すると予測されています。
どのエンドユーザー用途が最も速い拡大を示していますか?
繊維は2032年にかけてCAGR 7.65%で最高成長率を記録すると予測されています。
このセクターで最も強力な地位を持つ地域はどこですか?
アジア太平洋が2026年に46.49%のシェアでリードしており、2032年にかけてCAGR 7.44%で成長すると予測されています。