
Tamanho e Participação do Mercado de Filmes e Folhas Antiembaçantes
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filmes e Folhas Antiembaçantes por Mordor Intelligence
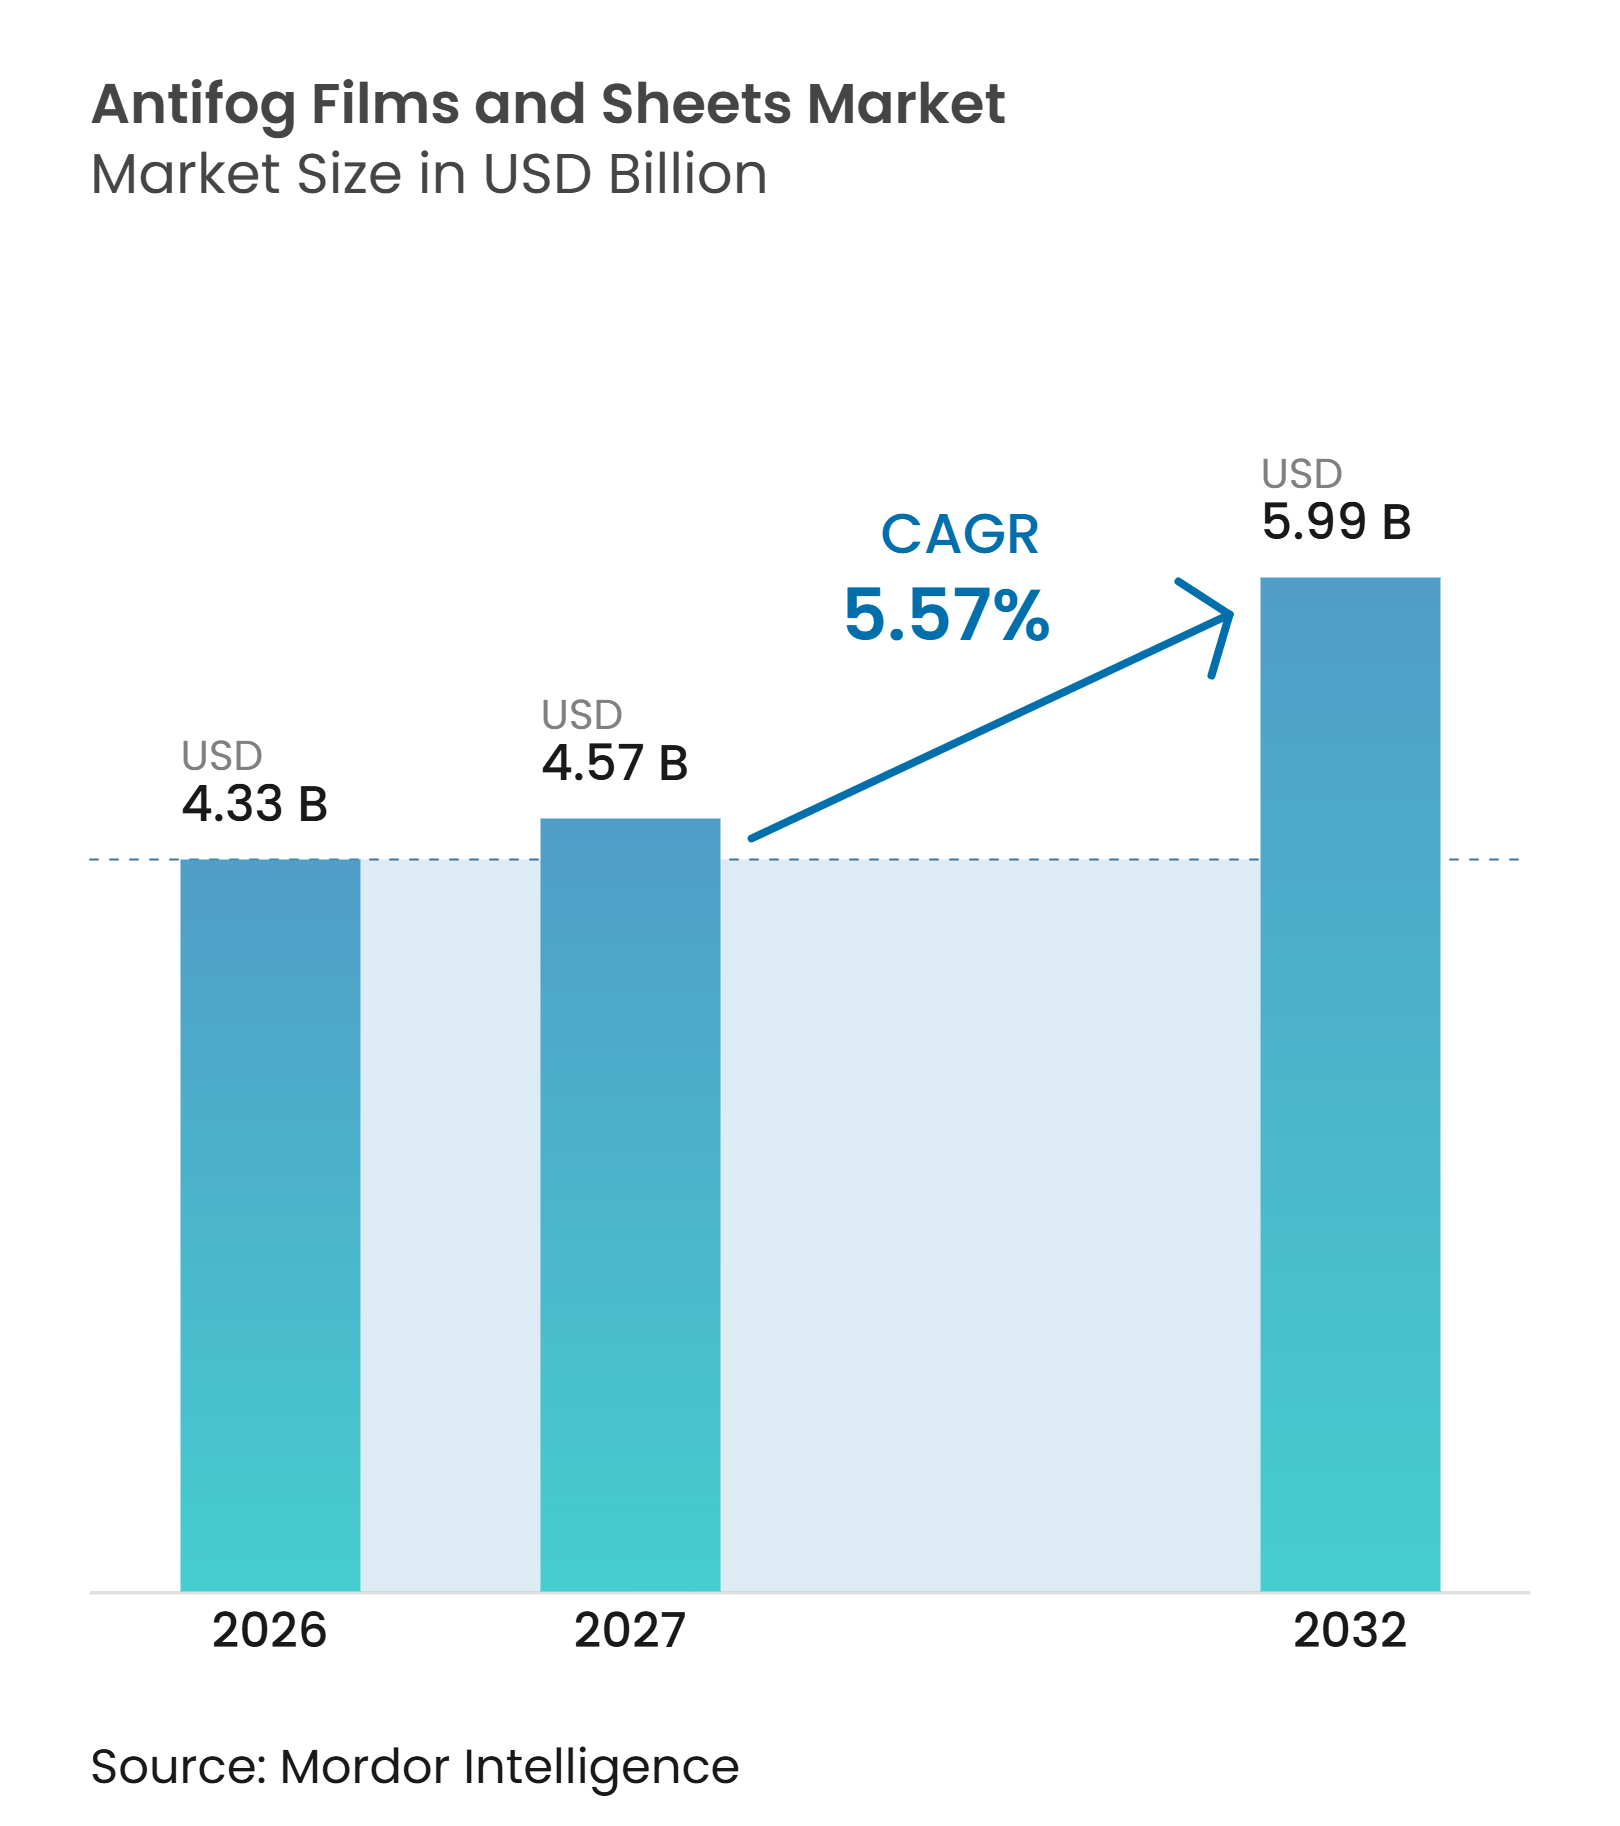
O tamanho do mercado de filmes e folhas antiembaçantes foi avaliado em 4,33 bilhões de USD em 2026 e estima-se que cresça de 4,57 bilhões de USD em 2027 para 5,99 bilhões de USD até 2032, a um CAGR de 5,57% durante o período de previsão (2027-2032). O mercado de filmes e folhas antiembaçantes é sustentado pela expansão da cadeia de frio, pelo cultivo protegido e pelos crescentes requisitos de clareza óptica em óculos de segurança e envidraçamento automotivo. Os varejistas de alimentos avaliam esses produtos com base na vida útil e na economia de desperdício, enquanto os fabricantes de equipamentos originais concentram-se no desempenho óptico e na durabilidade. Essas diferentes prioridades de compra impulsionam distintas químicas de revestimento, substratos e escolhas de matérias-primas dentro do mercado de filmes e folhas antiembaçantes. Os produtores estão respondendo por meio de formulações sem substâncias per e polifluoroalquílicas (PFAS), sistemas à base de água, revestimentos curáveis por UV e designs de superfície hidrofílica, enquanto grupos de embalagens maiores ganham escala de compra e distribuição. A volatilidade dos preços de resinas e surfactantes, juntamente com requisitos mais rigorosos de documentação para contato com alimentos, pode prolongar os prazos de aprovação e aumentar a carga operacional para fornecedores menores.
Principais Conclusões do Relatório
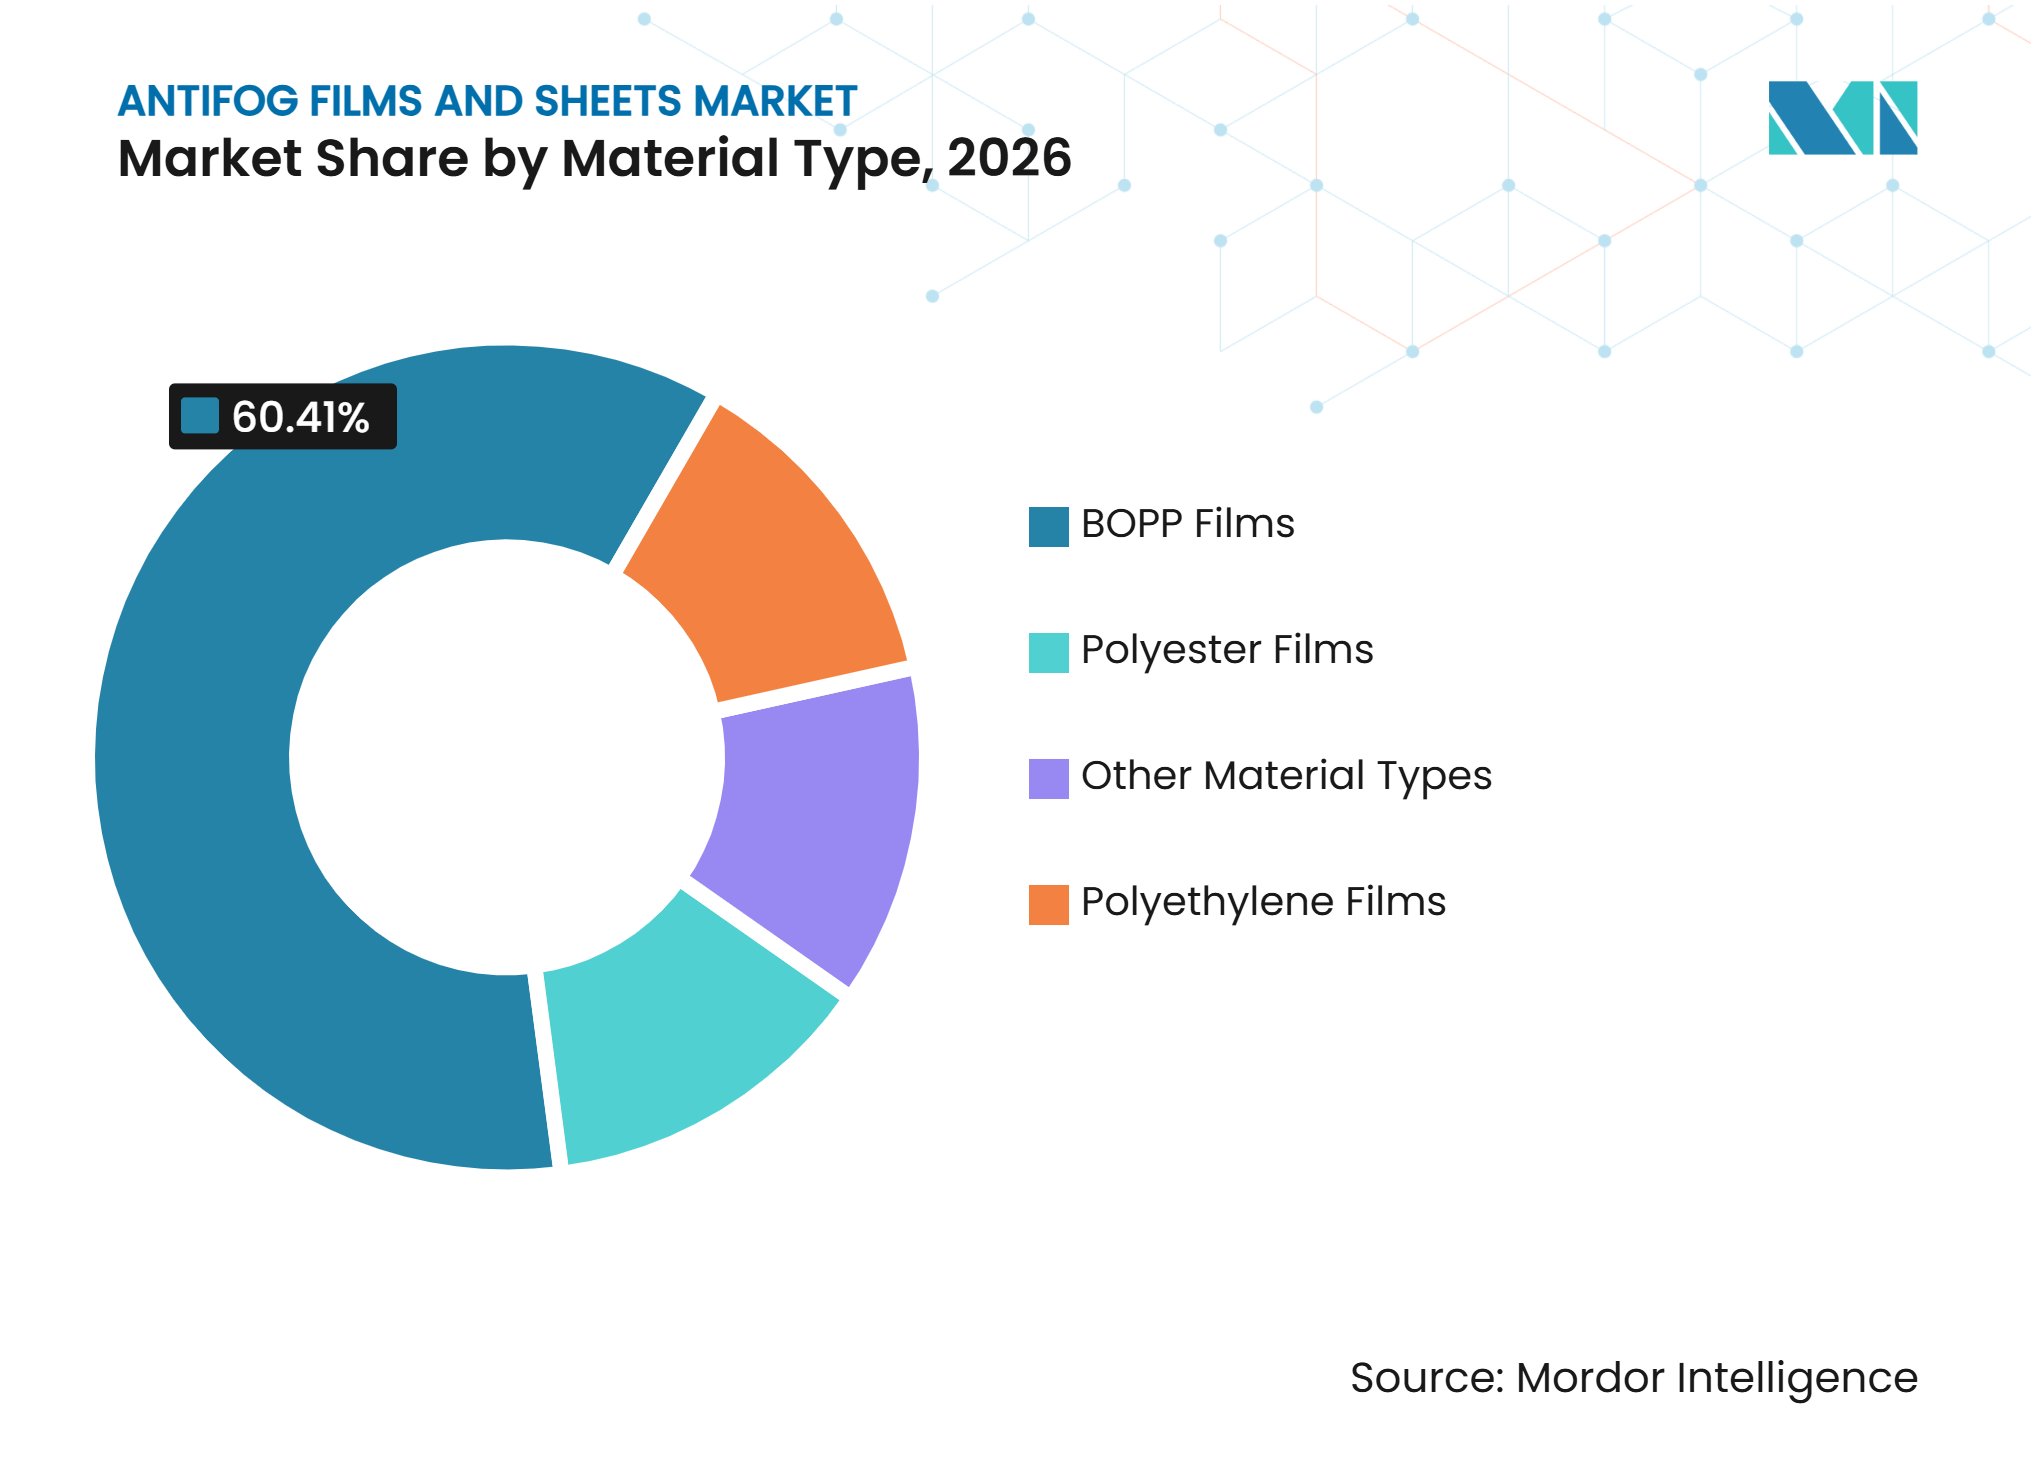
- Por tipo de material, os Filmes de Polipropileno Biorientado (BOPP) detinham 60,41% da participação do mercado de filmes e folhas antiembaçantes em 2026, enquanto os Filmes de Poliéster têm previsão de expansão a um CAGR de 6,34% até 2032.
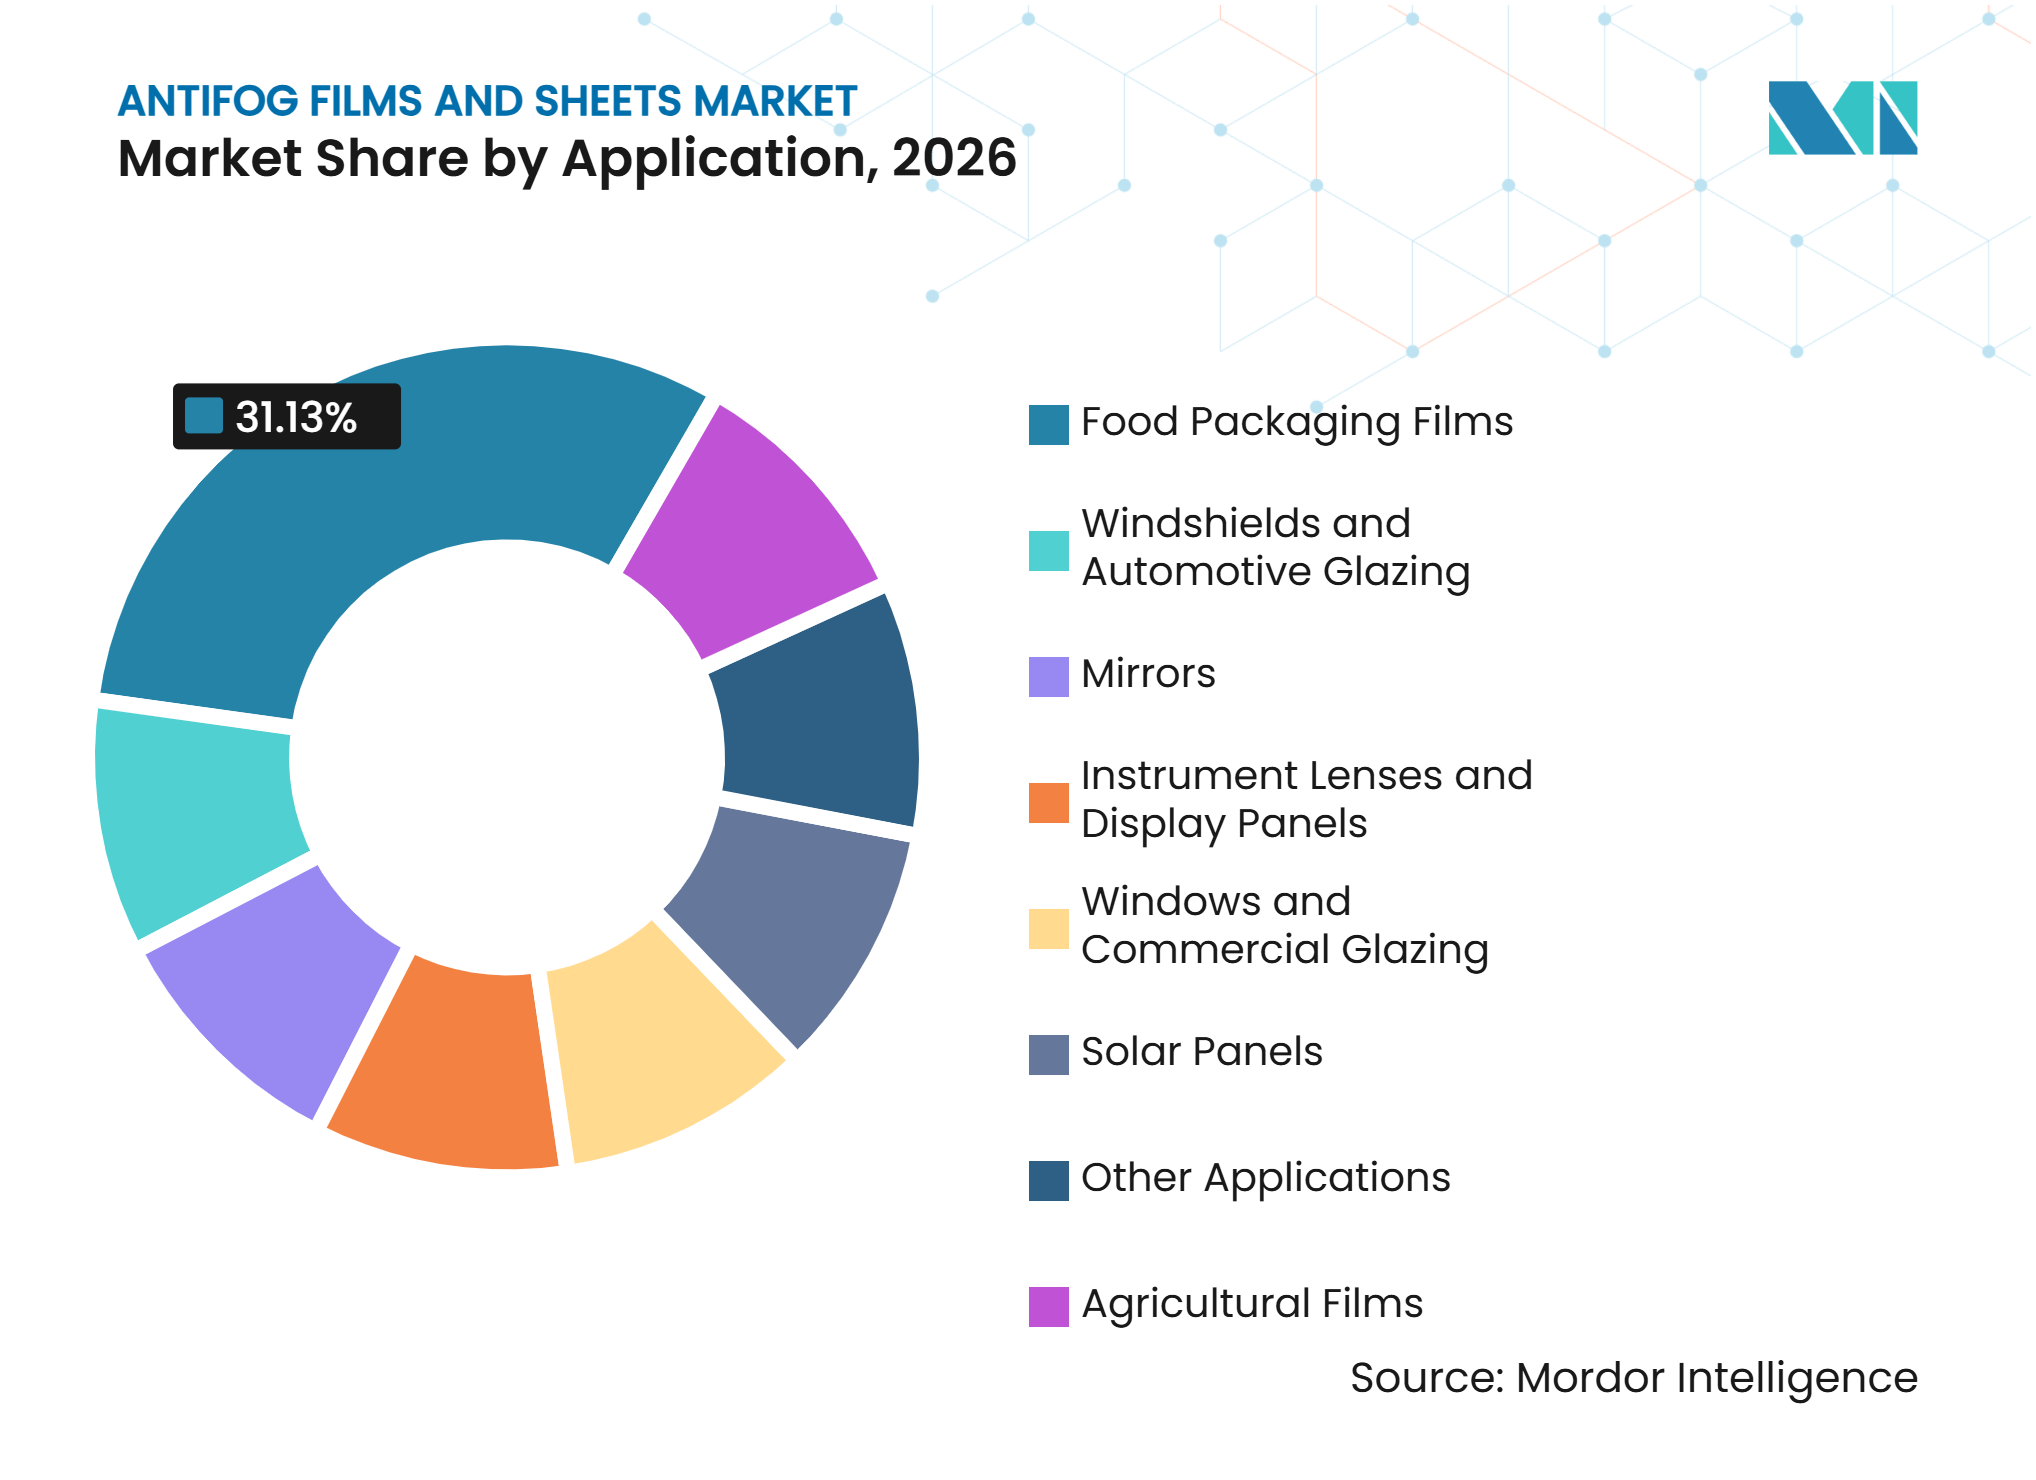
- Por aplicação, os Filmes para Embalagens de Alimentos representavam 31,13% da participação do mercado de filmes e folhas antiembaçantes em 2026, enquanto os Filmes Agrícolas têm previsão de avançar a um CAGR de 6,76% até 2032.
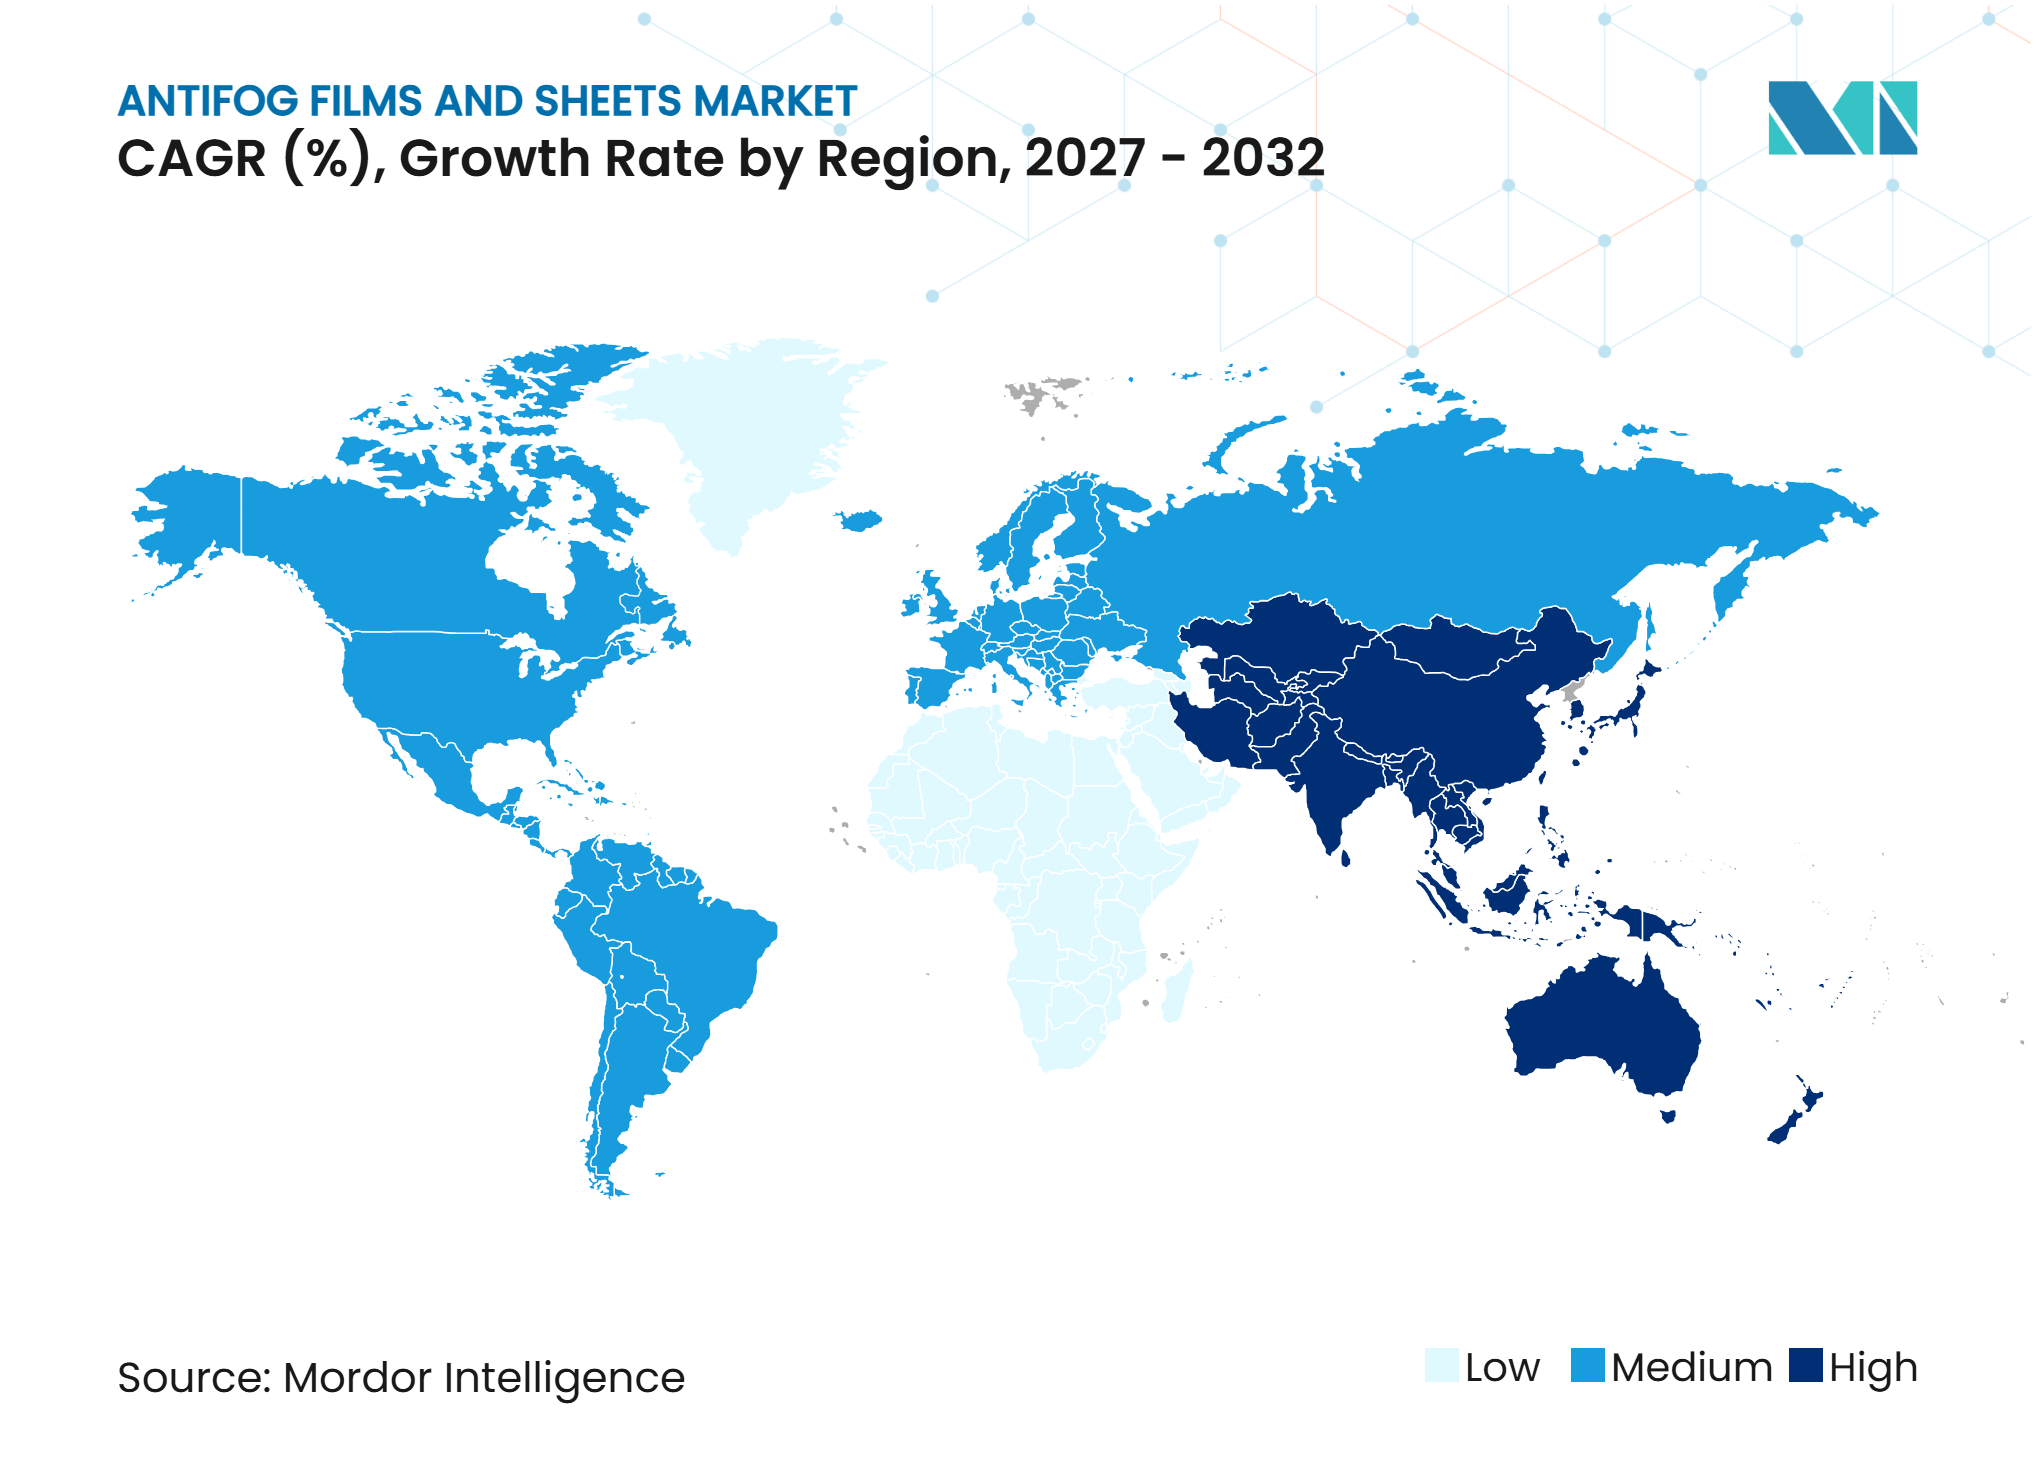
- Por geografia, a Ásia-Pacífico detinha 33,56% da participação do mercado de filmes e folhas antiembaçantes em 2026 e tem previsão de crescer a um CAGR de 6,44% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Embalagens de Alimentos Refrigerados Frescos com Boa Visibilidade | +2.0% | Global, com maior intensidade nos mercados de varejo denso da Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Controle de Condensação e Gestão de Luz em Estufas | +1.2% | Núcleo da Ásia-Pacífico, com China, Índia, Coreia do Sul e Japão, além de expansão para o Oriente Médio e África e Sul da Europa | Médio prazo (2-4 anos) |
| Mudança para Revestimentos Duráveis à Base de Água e Curáveis por UV | +0.8% | América do Norte e Europa, com adoção antecipada no Japão e na Coreia do Sul | Médio prazo (2-4 anos) |
| Crescimento de Óculos de Segurança, Médicos e Esportivos | +0.7% | Global, com América do Norte e Europa liderando e Ásia-Pacífico em crescimento | Curto prazo (≤ 2 anos) |
| Escala de Fabricação de Embalagens, Eletrônicos e Automotiva na Ásia-Pacífico | +1.0% | Núcleo da Ásia-Pacífico, incluindo China, Índia, países da ASEAN e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Embalagens de Alimentos Refrigerados Frescos com Boa Visibilidade
Os varejistas de alimentos refrigerados dependem de boa visibilidade do produto, pois os consumidores não conseguem avaliar facilmente um produto obscurecido pela condensação. Em balcões de carne fresca, buffets de saladas e refrigeradores de refeições prontas, os filmes convencionais podem formar gotículas após a abertura das portas dos expositores refrigerados. As camadas antiembaçantes hidrofílicas distribuem a água condensada em um filme transparente, em vez de permitir a formação de gotículas visíveis. A Cosmo Films declarou que seu filme de cobertura BOPET antiembaçante pode estender a vida útil de saladas e vegetais frescos em 4 a 5 dias, associando o desempenho antiembaçante à redução dos custos de desperdício no varejo. Isso oferece aos fornecedores no mercado de filmes e folhas antiembaçantes uma base para precificação premium com foco na proteção do produto, e não apenas na aparência da embalagem. A adoção em contato direto com alimentos também depende de testes de migração e conformidade documentada sob o marco regulatório da UE para materiais plásticos em contato com alimentos.
Controle de Condensação e Gestão de Luz em Estufas
O cultivo protegido está se expandindo onde a disponibilidade de água é limitada, a terra é escassa ou o clima é instável, tornando a produção a campo aberto menos previsível. Os filmes antiembaçantes para estufas reduzem os danos por gotejamento, mas seu papel também inclui o gerenciamento do calor do infravermelho próximo e a difusão da radiação fotossinteticamente ativa nas copas das culturas. Essas funções podem criar condições de cultivo mais uniformes e tornar o desempenho do filme mais importante nas decisões de compra. A Kafrit Industries oferece soluções de aditivos antiembaçantes para filmes agrícolas, incluindo grades desenvolvidas para diversas condições climáticas[1]. Fornecedores que combinam antiembaçante, gestão de infravermelho e difusão de luz em uma única estrutura coextrudada podem reduzir a necessidade dos produtores de adquirir produtos de filme separados.
Mudança para Revestimentos Duráveis à Base de Água e Curáveis por UV
O mercado de filmes e folhas antiembaçantes está migrando de formulações à base de solventes para sistemas à base de água e curáveis por UV, à medida que os produtores respondem às regulamentações de compostos orgânicos voláteis (COV) e à demanda por química sem PFAS. A FSI Coating Technologies introduziu o Visgard Ultra, um revestimento antiembaçante sem PFAS para usos médicos, de segurança e arquitetônicos, em 2025. Os sistemas curáveis por UV requerem infraestrutura de lâmpadas UV e controle cuidadoso da energia superficial do substrato, tornando a transição mais difícil para conversores menores. Grandes especialistas em revestimento com capacidade de processamento ultravioleta estabelecida podem concentrar-se em aplicações arquitetônicas e automotivas de maior valor. Os conversores de filmes de polietileno de commodities têm maior probabilidade de manter aditivos surfactantes incorporados para produtos agrícolas e de embalagem de alimentos. Um estudo revisado por pares de 2025 descreveu sistemas antiembaçantes fototérmicos, incluindo revestimentos absorvedores de infravermelho próximo, como em movimento em direção a aplicações comerciais além de óculos.
Crescimento de Óculos de Segurança, Médicos e Esportivos
Os óculos de segurança, médicos e esportivos constituem uma aplicação de alto valor para filmes e revestimentos antiembaçantes, pois o embaçamento das lentes pode afetar a segurança do usuário. As normas ANSI/ISEA Z87.1-2020, EN 166 e EN 168 estabelecem requisitos de desempenho que deslocam a concorrência para o desempenho antiembaçante mantido, em vez do baixo preço unitário. A 3M afirma que seu Revestimento Antiembaçante Scotchgard Protector pode resistir ao embaçamento até 11 vezes mais do que os revestimentos tradicionais e permanecer eficaz por até 25 lavagens. Esse desempenho sustenta um prêmio de preço onde falhas de visibilidade podem criar riscos ocupacionais. As práticas de aquisição em saúde e processamento de alimentos mantiveram especificações antiembaçantes em muitas cadeias de suprimentos após a pandemia. Essa base de especificação contínua confere ao mercado de filmes e folhas antiembaçantes uma demanda que não depende exclusivamente de compras relacionadas à saúde de curto prazo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Produção de Revestimentos e Aditivos Especiais | -0.7% | Global, com maiores limitações nos mercados sensíveis a custos da Ásia-Pacífico e da América do Sul | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Matérias-Primas e Pressão sobre as Margens dos Conversores | -0.5% | Global, com forte pressão nos centros de fabricação de BOPP e poliéster na Índia e na China | Curto prazo (≤ 2 anos) |
| Documentação para Contato com Alimentos e Atrasos em Testes de Migração | -0.3% | Europa, América do Norte e Japão, onde a influência regulatória é mais forte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção de Revestimentos e Aditivos Especiais
Os filmes antiembaçantes especiais requerem sistemas de surfactantes, como ésteres de glicerol, ésteres de sorbitano etoxilados ou sistemas mistos, que custam mais do que os aditivos poliméricos convencionais. Os custos aumentam ainda mais quando os conversores exigem formatos antiembaçantes termosseláveis em ambos os lados, em vez de grades BOPP convencionais. A Cosmo Films lista o HST-2(AF) como um filme de embalagem antiembaçante transparente desenvolvido para termosselagem. Os conversores também precisam de controle preciso do processo para evitar a migração do surfactante para o lado errado do filme durante o tratamento por corona. Para empresas menores, esses requisitos tornam os produtos antiembaçantes viáveis principalmente para contas premium ou de exportação, limitando a adoção em cadeias de suprimentos domésticas onde os compradores priorizam o menor custo de embalagem.
Volatilidade dos Preços de Matérias-Primas e Pressão sobre as Margens dos Conversores
O propileno e o ácido tereftálico purificado são as principais variáveis de custo para os filmes antiembaçantes de BOPP e poliéster. Sua volatilidade de preços, impulsionada pelos ciclos do petróleo bruto e pelas adições de capacidade regional, dificulta a manutenção de margens estáveis pelos conversores. A Jindal Poly Films divulgou um investimento de INR 700 crore em capacidade adicional de BOPP, PET e CPP por meio de sua subsidiária JPFL Films. A adição planejada inclui até 42.000 MT de BOPP, 55.000 MT de PET e 18.000 MT de capacidade de CPP. Se a demanda não absorver a produção adicional à medida que as novas linhas entrarem em operação, o fornecimento adicional poderá intensificar a pressão sobre os preços. Os conversores de filmes agrícolas permanecem expostos, pois seus clientes geralmente têm tolerância limitada para preços de filmes mais elevados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
BOPP Domina, Filmes de Poliéster Ganham TerrenoOs filmes BOPP detinham uma participação de mercado de 60,41% no mercado de filmes e folhas antiembaçantes em 2026, sustentados pela clareza óptica, orientação biaxial e desempenho de termosselagem para linhas de embalagem de alimentos de alta velocidade. O material permanece central no mercado porque oferece um equilíbrio prático de custo, clareza, desempenho de conversão e ampla compatibilidade com equipamentos. A Cosmo First comissionou uma linha BOPP de 81.200 MT por ano em junho de 2025, aumentando a capacidade total de BOPP em 40% para 277.000 MT, com parte da produção direcionada para filmes especiais antiembaçantes e de barreira para alimentos e rações para animais de estimação. Os filmes de polietileno mantêm uma posição importante em embalagens de alimentos e produtos agrícolas, onde o custo e o desempenho de transmissão de oxigênio importam mais do que as propriedades ópticas. As cadeias de suprimentos estabelecidas de conversores de BOPP apoiam ainda mais o uso do formato em aplicações de embalagem em grande escala.
Os filmes de poliéster têm previsão de crescer a um CAGR de 6,34% até 2032, sustentados pela resistência à temperatura, estabilidade dimensional e adequação para ambientes úmidos. Os formatos de poliéster são cada vez mais utilizados em filmes de cobertura, sobreposições de painéis de exibição e camadas protetoras de painéis solares. A Cosmo Films introduziu um filme de cobertura BOPET antiembaçante e transparente em 2025 para saladas frescas, carnes e laticínios, compatível com reciclagem junto com bandejas de PET. Esse desenvolvimento reduz a lacuna de sustentabilidade entre filmes de alto desempenho e formatos de embalagem convencionais. Outros tipos de materiais, incluindo diacetato de celulose e policarbonato, atendem a usos especializados em portas de freezer, envidraçamento arquitetônico e óculos, enquanto a Celanese posiciona o filme celulósico Clarifoil em seu portfólio de biopolímeros.



Por Aplicação:
Embalagem de Alimentos Ancora o Mercado, Agricultura AceleraOs filmes para embalagens de alimentos representavam 31,13% da participação do mercado de filmes e folhas antiembaçantes em 2026, refletindo a demanda por expositores claros de alimentos refrigerados e frescos. Essa aplicação molda o desenvolvimento de produtos, pois os compradores exigem conformidade para contato com alimentos, desempenho antiembaçante a frio e a quente, integridade da termosselagem e controle de transmissão de oxigênio. Essas especificações influenciam a seleção de materiais em produtos de BOPP, polietileno e poliéster, ao mesmo tempo em que melhoram a visibilidade no ponto de venda. A Cosmo Films comercializa filmes de embalagem antiembaçantes para aplicações alimentares que requerem superfícies transparentes e desempenho de termosselagem. A documentação regulatória permanece um requisito fundamental quando as camadas revestidas entram em contato direto com alimentos.
Os filmes agrícolas têm previsão de registrar um CAGR de 6,76% até 2032, tornando-os a aplicação de crescimento mais rápido no mercado de filmes e folhas antiembaçantes. O crescimento está vinculado à expansão de estufas na Ásia-Pacífico, América do Sul e Oriente Médio, onde o cultivo protegido apoia a segurança alimentar. O envidraçamento automotivo e os espelhos são aplicações menores, mas tecnicamente exigentes; o Visgard Premium LTF-300 da FSI é desenvolvido para espelhos, janelas e usos relacionados, onde a funcionalidade antiembaçante pode reduzir a necessidade de elementos de aquecimento elétrico. Painéis solares, lentes de instrumentos, painéis de exibição, envidraçamento comercial e outras aplicações combinam cada vez mais a proteção antiembaçante com revestimentos duros e camadas antirreflexo em estruturas de filmes multifuncionais.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 33,56% da participação do mercado de filmes e folhas antiembaçantes em 2026 e tem previsão de expandir a um CAGR de 6,44% até 2032. A demanda em vários usos finais é sustentada pela agricultura em estufas da China, pela expansão da cadeia de frio da Índia, pelos requisitos de qualidade do Japão e da Coreia do Sul para filmes de cobertura de alimentos e envidraçamento automotivo, e pela modernização do varejo alimentar da ASEAN. A JPFL Films anunciou planos de expansão em Nashik, adicionando capacidade de BOPP, PET e CPP, reforçando o papel da produção indiana no fornecimento regional de filmes. As regulamentações de embalagens para segurança alimentar da China e a Notificação nº 370 do Ministério da Saúde, Trabalho e Bem-Estar do Japão criam requisitos de conformidade que favorecem sistemas de filmes e revestimentos de maior qualidade. A escala de produção combinada, o consumo doméstico e os requisitos técnicos da região conferem-lhe um papel amplo no mercado de filmes e folhas antiembaçantes.
América do Norte
A América do Norte é caracterizada por alto valor unitário de produto, requisitos rigorosos de conformidade e demanda dos setores de serviços de alimentação e varejo especializado. O Código de Regulamentações Federais (CFR) 21 da FDA, seção 177.1520, rege os requisitos para materiais de embalagem em contato com alimentos nos Estados Unidos. A base de fornecimento regional inclui 3M, FSI Coating Technologies, Celanese e Specialty America Inc., que se concentram em produtos revestidos e de alto desempenho para o mercado de filmes e folhas antiembaçantes. A Specialty Polyfilms apresentou os filmes de embalagem de alimentos Forvara TW-40 NG U&U sem cloreto de polivinila (PVC) na Pack Expo 2025, um produto desenvolvido para atender aos requisitos do FDA 21 CFR 177.1520 e do Regulamento da UE nº 10/2011. O Visgard Ultra sem PFAS da FSI reflete a demanda por revestimentos duráveis em aplicações médicas, de segurança e arquitetônicas.
Europa, América do Sul e Oriente Médio e África
A Europa combina varejo alimentar avançado, regulamentação rigorosa para contato com alimentos e horticultura em estufas estabelecida nos Países Baixos, Espanha e Itália. O Regulamento (UE) 2025/351 está impulsionando ajustes de estoque e atividades de reformulação, pois as disposições transitórias permitem que materiais que estavam em conformidade antes de março de 2025 permaneçam no mercado até o esgotamento dos estoques, sujeitos ao prazo de setembro de 2026. A América do Sul está concentrada em torno da cadeia de exportação de produtos frescos do Brasil e da produção de vegetais em estufas da Argentina, embora a sensibilidade ao preço limite a adoção de produtos premium. O investimento em segurança alimentar da Visão 2030 da Arábia Saudita e o crescimento do varejo de cadeia de frio na África do Sul estão gerando demanda em estágio inicial por filmes agrícolas e de embalagem de alimentos no Oriente Médio e África.
Cenário Competitivo
Concentração do Mercado
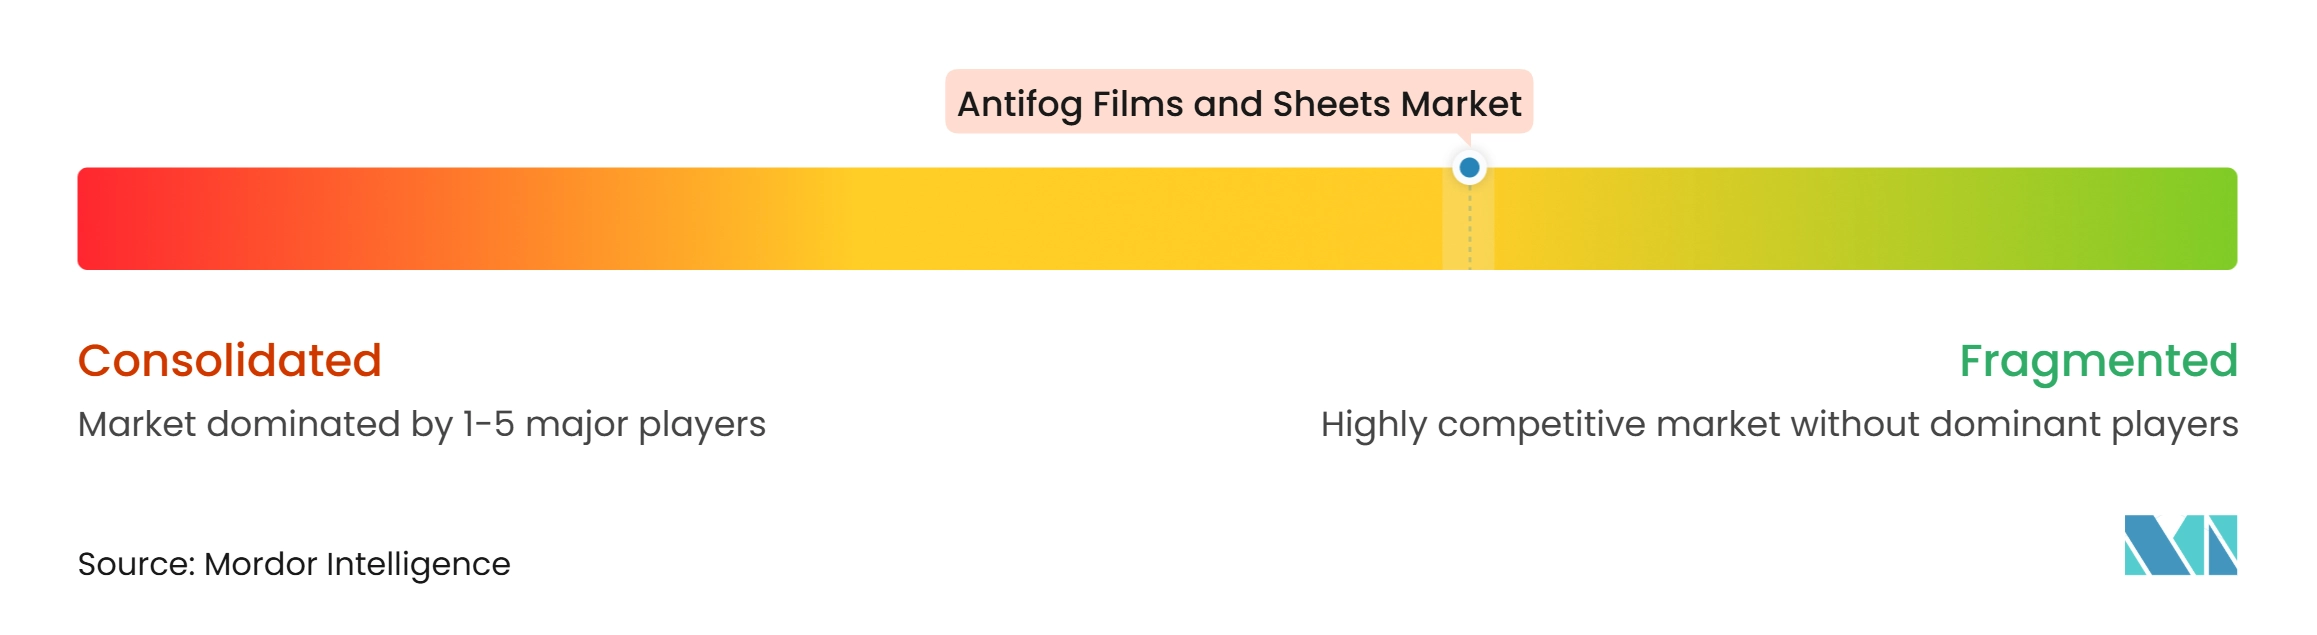
O mercado de filmes e folhas antiembaçantes é moderadamente fragmentado. A FSI Coating Technologies, a Celanese e a SABIC possuem capacidades especializadas de formulação e materiais que requerem recursos significativos de pesquisa e desenvolvimento, enquanto os conversores regionais comumente utilizam aditivos de commodities em substratos convencionais. A Amcor concluiu sua combinação com a Berry Global em 30 de abril de 2025. A empresa combinada possui operações de embalagem flexível em 36 países, receita anual acima de 15 bilhões de USD e 75.000 funcionários. Essa escala fortalece as capacidades de compra e distribuição para embalagens flexíveis, incluindo formatos com antiembaçante.
A tecnologia permanece a principal base de diferenciação no mercado de filmes e folhas antiembaçantes. A FSI Coating Technologies introduziu o Visgard Ultra em 2025 como um revestimento sem PFAS para aplicações militares, médicas e de óculos. A Mitsui Chemicals expandiu a base de pesquisa, desenvolvimento e fabricação da SDC Technologies nos Estados Unidos em novembro de 2025, apoiando o trabalho em revestimentos de lentes e antiembaçantes em cuidados com a visão, automotivo e construção. A Cosmo First e a Jindal Poly Films estão combinando adições de capacidade com programas de filmes especiais para aplicações de maior valor. Essas abordagens ilustram como preço, desempenho técnico e escala de fornecimento podem funcionar juntos na estratégia dos fornecedores.
A Sumitomo Bakelite adquiriu o negócio de policarbonato do Grupo AGC em julho de 2025, fortalecendo o acesso ao fornecimento de substratos para produtos em folha e filme. A empresa também comercializa produtos de filme e folha multicamada coextrudados para embalagens de alimentos[2]. A disponibilidade limitada de produtos que combinam durabilidade antiembaçante para longa temporada agrícola com substratos compostáveis deixa espaço para ofertas especializadas no mercado de filmes e folhas antiembaçantes. Conversores menores podem competir por meio de fornecimento local, formatos de menor custo ou especialização em aplicações específicas.
Líderes do Setor de Filmes e Folhas Antiembaçantes
-
3M
-
Amcor plc
-
SABIC
-
Berry Global Inc.
-
FSI Coating Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filmes e Folhas Antiembaçantes Empresas cobertas neste relatório
- 3M
- Amcor plc
- Berry Global Inc.
- Celanese Corporation
- Cosmo Films
- DuPont
- FSI Coating Technologies, Inc.
- Jindal Poly Films Limited
- Kafrit Industries Ltd.
- Mitsui Chemicals, Inc.
- SABIC
- Specialty Polyfilms India Pvt. Ltd.
- Sumitomo Bakelite Co., Ltd.
- TORAY INDUSTRIES, INC.
- WeeTect Material Limited
Desenvolvimentos industriais recentes em Mercado de Filmes e Folhas Antiembaçantes
- Novembro de 2025: A Mitsui Chemicals anunciou a expansão da base de P&D e fabricação da SDC Technologies nos Estados Unidos. A expansão visou acelerar as capacidades da SDC e de sua subsidiária FSI Coating Technologies em formulações antiembaçantes, fotocromáticas e de revestimento duro para mercados de óculos, automotivo, construção e médico, ampliando o alcance comercial da plataforma de filmes e folhas antiembaçantes da Mitsui globalmente.
- Julho de 2025: A Sumitomo Bakelite anunciou a aquisição do negócio de policarbonato do Grupo AGC, adicionando capacidade de substrato de policarbonato às suas operações existentes de filmes de embalagem de alimentos antiembaçantes multicamada. A aquisição fortaleceu a integração vertical da Sumitomo Bakelite em produtos de folha e filme antiembaçantes e expandiu seu mercado endereçável em envidraçamento de alto desempenho e aplicações ópticas antiembaçantes.
Escopo do Relatório Global do Mercado de Filmes e Folhas Antiembaçantes
Os filmes e folhas antiembaçantes são materiais plásticos, poliméricos ou semelhantes ao vidro, transparentes, desenvolvidos para evitar a condensação e o embaçamento em suas superfícies. Esses materiais são amplamente utilizados em setores como embalagens de alimentos, agricultura, dispositivos médicos e bens de consumo, onde a clareza óptica é essencial. A propriedade antiembaçante é obtida pela aplicação de um revestimento superficial ou pela incorporação de aditivos antiembaçantes diretamente no material base durante a fabricação.
O mercado de filmes e folhas antiembaçantes é segmentado por tipo de material, aplicação e geografia. Por tipo de material, o mercado é segmentado em filmes de polietileno, filmes BOPP, filmes de poliéster e outros tipos de materiais. Por aplicação, o mercado é segmentado em filmes para embalagens de alimentos, filmes agrícolas, para-brisas e envidraçamento automotivo, espelhos, lentes de instrumentos e painéis de exibição, janelas e envidraçamento comercial, painéis solares e outras aplicações. O relatório também abrange tamanhos de mercado e previsões para filmes e folhas antiembaçantes em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Filmes de Polietileno |
| Filmes BOPP |
| Filmes de Poliéster |
| Outros Tipos de Materiais |
| Filmes para Embalagens de Alimentos |
| Filmes Agrícolas |
| Para-brisas e Envidraçamento Automotivo |
| Espelhos |
| Lentes de Instrumentos e Painéis de Exibição |
| Janelas e Envidraçamento Comercial |
| Painéis Solares |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Filmes de Polietileno | |
| Filmes BOPP | ||
| Filmes de Poliéster | ||
| Outros Tipos de Materiais | ||
| Por Aplicação | Filmes para Embalagens de Alimentos | |
| Filmes Agrícolas | ||
| Para-brisas e Envidraçamento Automotivo | ||
| Espelhos | ||
| Lentes de Instrumentos e Painéis de Exibição | ||
| Janelas e Envidraçamento Comercial | ||
| Painéis Solares | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Filmes e Folhas Antiembaçantes?
O tamanho do mercado de filmes e folhas antiembaçantes foi avaliado em 4,33 bilhões de USD em 2026 e estima-se que cresça de 4,57 bilhões de USD em 2027 para 5,99 bilhões de USD até 2032, a um CAGR de 5,57% durante o período de previsão (2027-2032).
Qual material impulsiona a demanda por filmes antiembaçantes?
Os filmes BOPP lideram com uma participação de 60,41% em 2026, pois combinam clareza óptica, desempenho de termosselagem e processamento econômico.
Qual aplicação está crescendo mais rapidamente para filmes antiembaçantes?
Os filmes agrícolas têm projeção de crescer a um CAGR de 6,76% até 2032, sustentados pela expansão de estufas e pela demanda por controle de condensação, gestão de infravermelho e difusão de luz.
Por que os filmes antiembaçantes são usados em embalagens de alimentos?
As camadas antiembaçantes hidrofílicas distribuem a condensação por uma superfície transparente, apoiando a visibilidade do produto em expositores refrigerados. A conformidade para contato com alimentos e os testes de migração permanecem requisitos essenciais.