
Marktgröße und Marktanteile für Antifolie und Antifog-Folien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.57 Milliarden US-Dollar |
| Marktgröße (2032) | 5.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Antifolie und Antifog-Folien von Mordor Intelligence
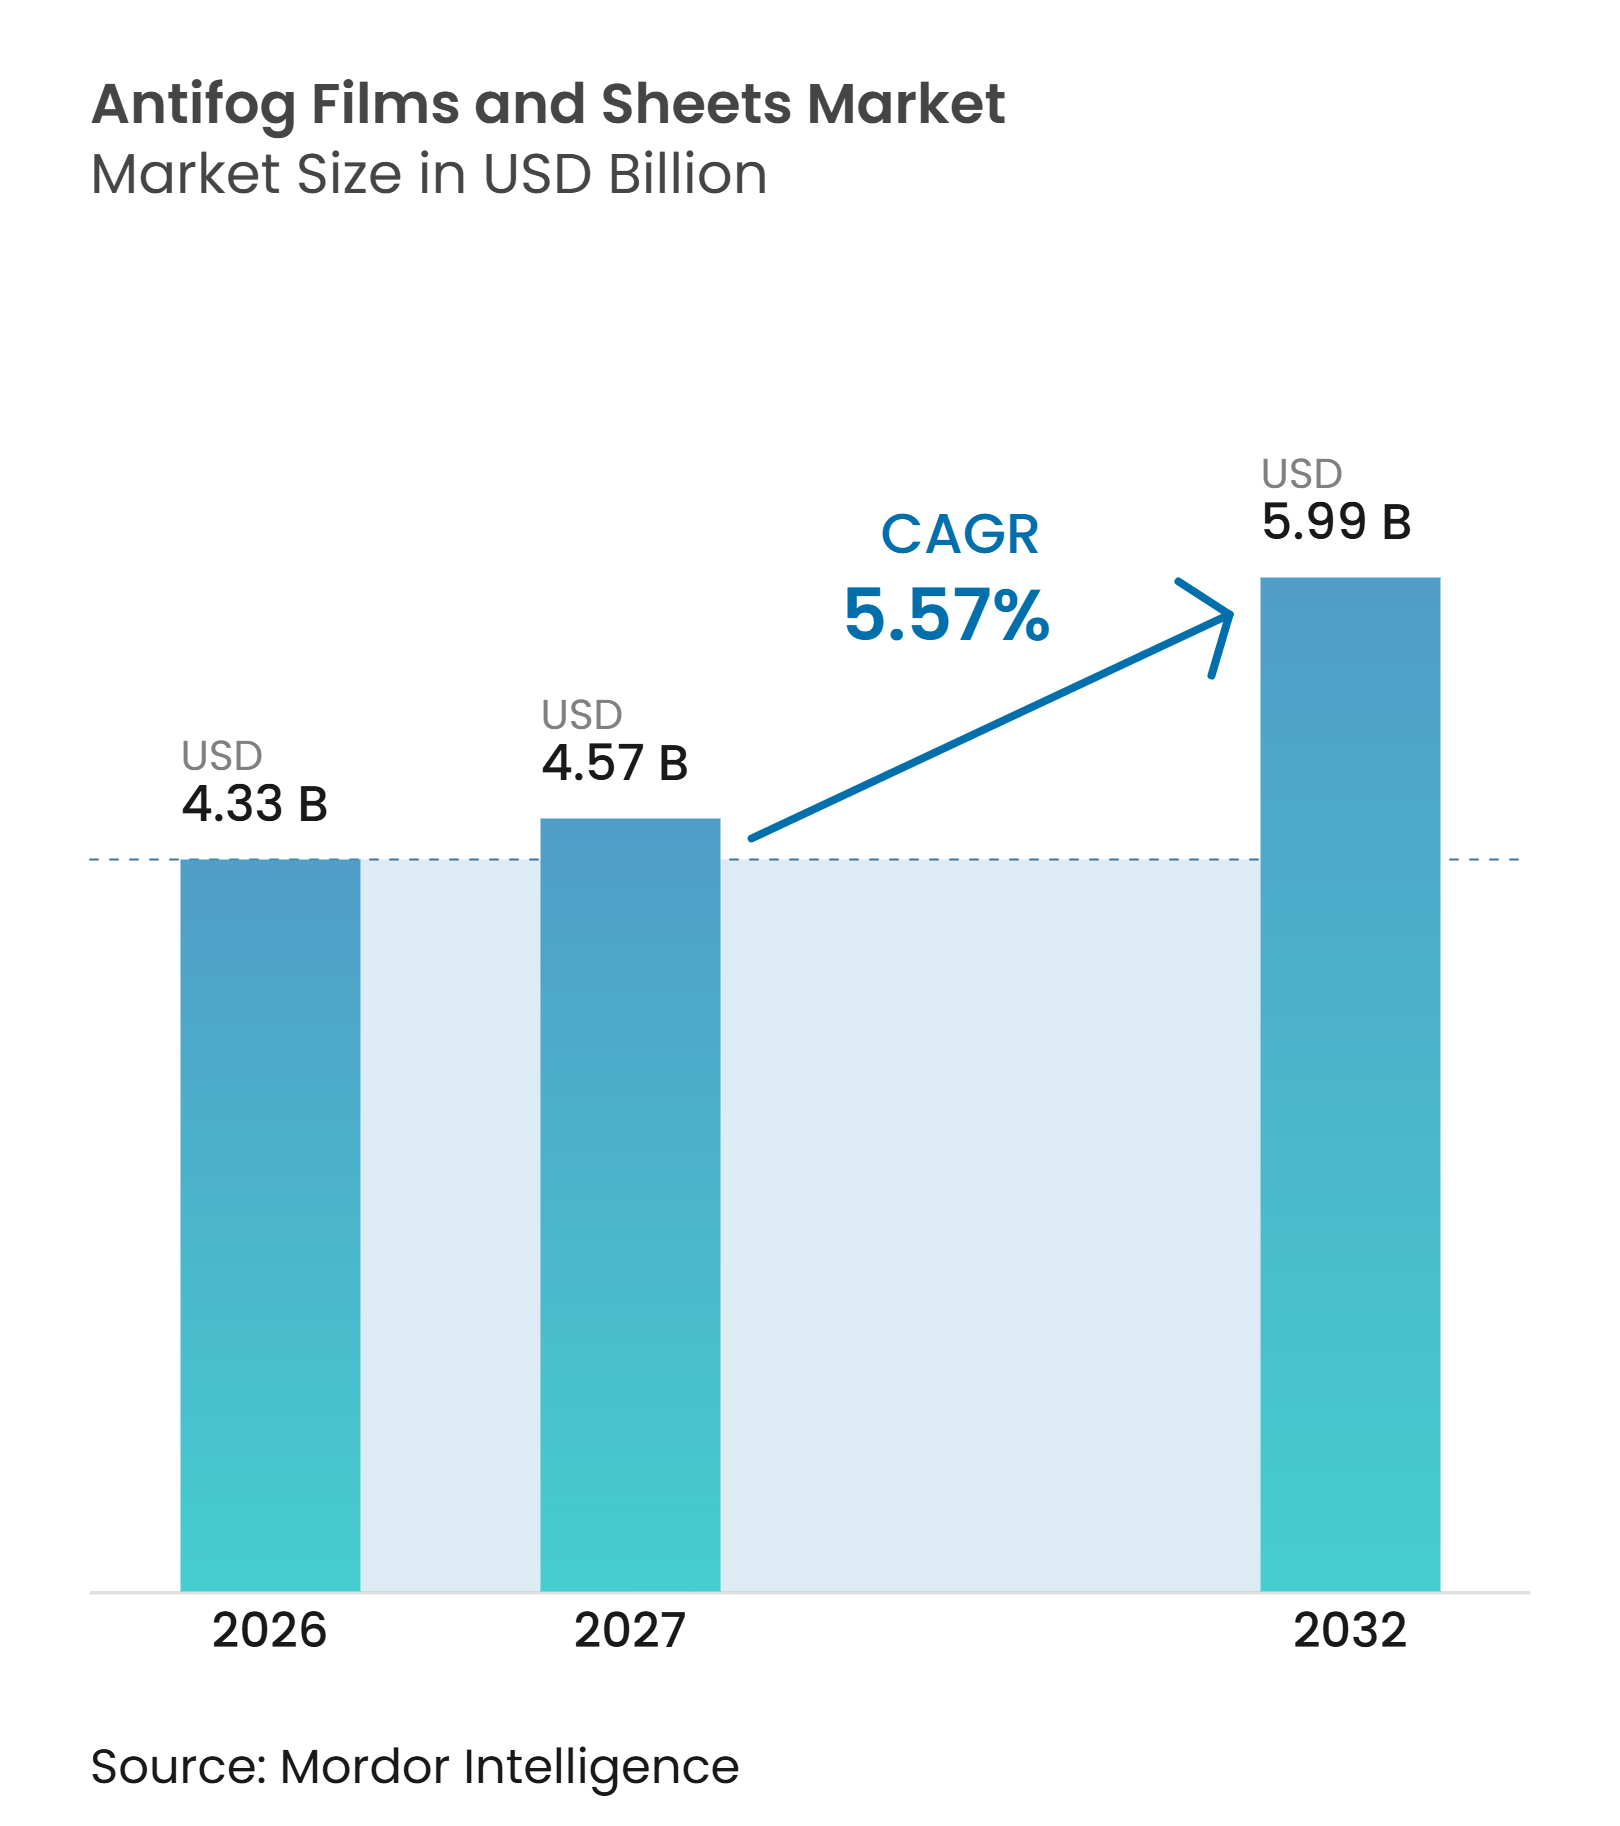
Die Marktgröße für Antifolie und Antifog-Folien wurde 2026 auf 4,33 Milliarden USD bewertet und wird voraussichtlich von 4,57 Milliarden USD im Jahr 2027 auf 5,99 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,57 % während des Prognosezeitraums (2027–2032). Der Markt für Antifolie und Antifog-Folien wird durch den Ausbau der Kühlkette, den geschützten Anbau sowie steigende Anforderungen an optische Klarheit bei Schutzbrillengläsern und Automobilverglasungen gestützt. Lebensmittelhändler bewerten diese Produkte anhand von Haltbarkeit und Abfallwirtschaft, während Erstausrüster sich auf optische Leistung und Langlebigkeit konzentrieren. Diese unterschiedlichen Kaufprioritäten treiben unterschiedliche Beschichtungschemien, Substrate und Rohstoffauswahlen innerhalb des Marktes für Antifolie und Antifog-Folien voran. Hersteller reagieren mit per- und polyfluorierten Alkylverbindungen (PFAS)-freien Formulierungen, wasserbasierenden Systemen, UV-härtbaren Beschichtungen und hydrophilen Oberflächendesigns, während größere Verpackungsgruppen Einkaufs- und Vertriebsvorteile gewinnen. Harz- und Tensidpreisvolatilität sowie strengere Dokumentationsanforderungen für Lebensmittelkontakt können die Genehmigungszeiten verlängern und den betrieblichen Aufwand für kleinere Lieferanten erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten biaxial orientierte Polypropylenfolien (BOPP-Folien) im Jahr 2026 einen Marktanteil von 60,41 % am Markt für Antifolie und Antifog-Folien, während Polyesterfolien bis 2032 voraussichtlich mit einer CAGR von 6,34 % wachsen werden.
- Nach Anwendung entfielen auf Lebensmittelverpackungsfolien im Jahr 2026 ein Marktanteil von 31,13 % am Markt für Antifolie und Antifog-Folien, während Agrarfolien bis 2032 voraussichtlich mit einer CAGR von 6,76 % wachsen werden.
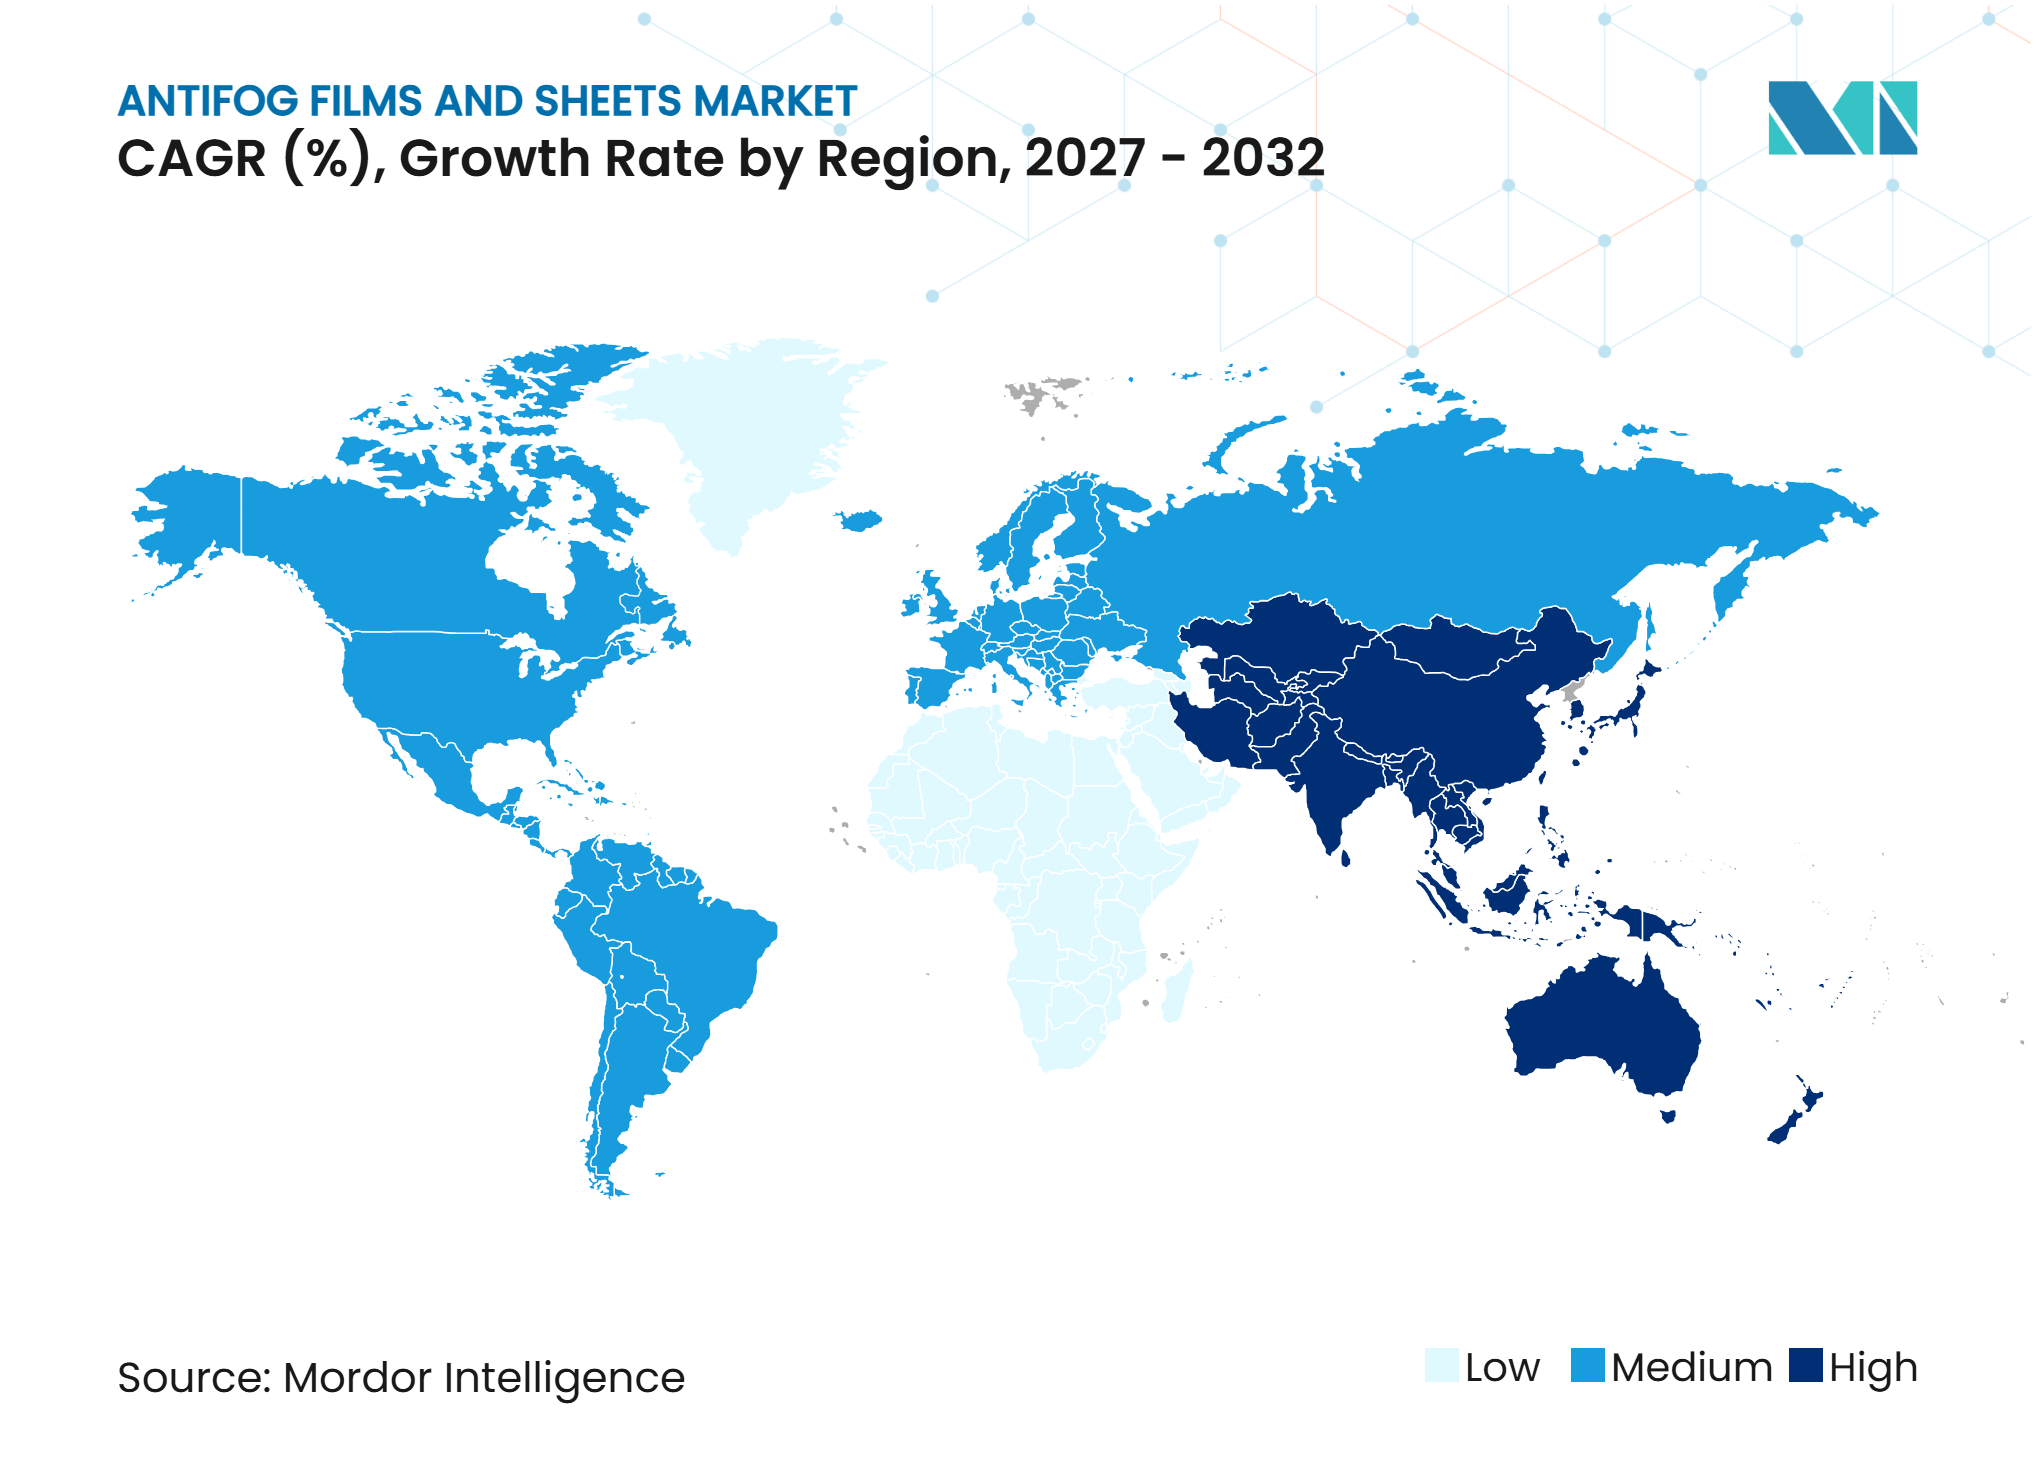
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 33,56 % am Markt für Antifolie und Antifog-Folien und wird bis 2032 voraussichtlich mit einer CAGR von 6,44 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach sichtbarer, frischer Kühlkostverpackung | +2.0% | Global, mit höchster Intensität in Europa, Nordamerika und handelsintensiven Märkten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Kondensationskontrolle und Lichtmanagement in Gewächshäusern | +1.2% | Schwerpunkt Asien-Pazifik mit China, Indien, Südkorea und Japan sowie Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südeuropa | Mittelfristig (2–4 Jahre) |
| Wandel hin zu langlebigen wasserbasierenden und UV-härtbaren Beschichtungen | +0.8% | Nordamerika und Europa, mit früher Einführung in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachstum bei Schutz-, Medizin- und Sportbrillen | +0.7% | Global, mit führender Rolle von Nordamerika und Europa sowie wachsendem Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Produktionskapazität in Verpackung, Elektronik und Automobilindustrie im Asien-Pazifik-Raum | +1.0% | Schwerpunkt Asien-Pazifik, einschließlich China, Indien, ASEAN-Länder und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach sichtbarer, frischer Kühlkostverpackung
Kühlkosthändler sind auf klare Produktsichtbarkeit angewiesen, da Käufer ein durch Kondensation verdecktes Produkt nicht ohne Weiteres beurteilen können. An Frischfleischtheken, Salatbars und Fertiggerichtkühlern können Standardfolien nach dem Öffnen von Kühlschrankfächern Tröpfchen bilden. Hydrophile Antifog-Schichten verteilen kondensiertes Wasser zu einem transparenten Film, anstatt sichtbare Tröpfchen entstehen zu lassen. Cosmo Films erklärte, dass seine Antifog-BOPET-Deckelfolie die Haltbarkeit von frischen Salaten und Gemüse um 4–5 Tage verlängern kann, wodurch die Antifog-Leistung mit niedrigeren Einzelhandelsabfallkosten verknüpft wird. Dies gibt Lieferanten im Markt für Antifolie und Antifog-Folien eine Grundlage für Premiumpreise beim Produktschutz und nicht nur beim Verpackungsaussehen. Die Einführung im direkten Lebensmittelkontakt hängt auch von Migrationsprüfungen und dokumentierter Konformität gemäß dem EU-Rahmen für Kunststoffmaterialien mit Lebensmittelkontakt ab.
Kondensationskontrolle und Lichtmanagement in Gewächshäusern
Der geschützte Anbau weitet sich dort aus, wo die Wasserverfügbarkeit begrenzt, die Fläche knapp oder das Wetter instabil ist, was die Freilandproduktion weniger planbar macht. Antifog-Folien für Gewächshäuser reduzieren Tropfschäden, ihre Funktion umfasst jedoch auch das Management von Nahinfrarotwärme und die Streuung von photosynthetisch aktiver Strahlung über Pflanzenbestände. Diese Funktionen können gleichmäßigere Wachstumsbedingungen schaffen und die Folienleistung bei Kaufentscheidungen wichtiger machen. Kafrit Industries bietet Antifog-Additivlösungen für Agrarfolien an, einschließlich Qualitäten, die für verschiedene klimatische Bedingungen ausgelegt sind[1]. Lieferanten, die Antifog-, Infrarotmanagement- und Lichtstreufunktionen in einer einzigen coextrudierten Struktur kombinieren, können den Bedarf der Anbauer an separaten Folienprodukten reduzieren.
Wandel hin zu langlebigen wasserbasierenden und UV-härtbaren Beschichtungen
Der Markt für Antifolie und Antifog-Folien verlagert sich von lösemittelbasierten Formulierungen hin zu wasserbasierenden und UV-härtbaren Systemen, da Hersteller auf Vorschriften zu flüchtigen organischen Verbindungen (VOC) und die Nachfrage nach PFAS-freier Chemie reagieren. FSI Coating Technologies führte 2025 Visgard Ultra ein, eine PFAS-freie Antifog-Beschichtung für medizinische, sicherheitstechnische und architektonische Anwendungen. UV-härtbare Systeme erfordern UV-Lampeninfrastruktur und eine sorgfältige Kontrolle der Substratoberflächen-Energie, was den Übergang für kleinere Verarbeiter schwieriger macht. Große Beschichtungsspezialisten mit etablierter Ultraviolett-Verarbeitungskapazität können sich auf höherwertige architektonische und Automobilanwendungen konzentrieren. Hersteller von Polyethylenfolien im Massenbereich werden wahrscheinlich eingearbeitete Tensidadditive für Agrar- und Lebensmittelverpackungsprodukte beibehalten. Eine 2025 veröffentlichte, begutachtete Studie beschrieb phototherme Antifog-Systeme, einschließlich nahinfrarotabsorbierender Beschichtungen, als auf dem Weg zu kommerziellen Anwendungen jenseits von Brillengläsern.
Wachstum bei Schutz-, Medizin- und Sportbrillen
Schutz-, Medizin- und Sportbrillen sind eine hochwertige Anwendung für Antifog-Folien und -Beschichtungen, da das Beschlagen von Gläsern die Sicherheit des Benutzers beeinträchtigen kann. ANSI/ISEA Z87.1-2020, EN 166 und EN 168 legen Leistungsanforderungen fest, die den Wettbewerb auf die dauerhafte Antifog-Leistung statt auf einen niedrigen Stückpreis verlagern. 3M gibt an, dass seine Scotchgard Protector Antifog-Beschichtung dem Beschlagen bis zu 11-mal länger widerstehen und bis zu 25 Wäschen lang wirksam bleiben kann. Diese Leistung unterstützt einen Preisaufschlag, wenn Sichtausfälle ein berufliches Risiko darstellen können. Beschaffungspraktiken im Gesundheitswesen und in der Lebensmittelverarbeitung haben Antifog-Spezifikationen in vielen Lieferketten nach der Pandemie beibehalten. Diese fortbestehende Spezifikationsbasis gibt dem Markt für Antifolie und Antifog-Folien eine Nachfrage, die nicht allein von kurzfristigen gesundheitsbezogenen Käufen abhängt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten für Spezialbeschichtungen und Additive | -0.7% | Global, mit stärkeren Einschränkungen in kostensensiblen Märkten im Asien-Pazifik-Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität und Margendruck bei Verarbeitern | -0.5% | Global, mit starkem Druck in BOPP- und Polyesterherstellungszentren in Indien und China | Kurzfristig (≤ 2 Jahre) |
| Dokumentation für Lebensmittelkontakt und Verzögerungen bei Migrationsprüfungen | -0.3% | Europa, Nordamerika und Japan, wo der regulatorische Einfluss am stärksten ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten für Spezialbeschichtungen und Additive
Spezielle Antifog-Folien erfordern Tensidsysteme wie Glycerinester, ethoxylierte Sorbitanester oder gemischte Systeme, die teurer sind als Standard-Polymeradditive. Die Kosten steigen weiter, wenn Verarbeiter doppelseitig heißsiegelbare Antifog-Formate anstelle von Standard-BOPP-Qualitäten benötigen. Cosmo Films listet HST-2(AF) als transparente Antifog-Verpackungsfolie auf, die für das Heißsiegeln ausgelegt ist. Verarbeiter benötigen außerdem eine präzise Prozesskontrolle, um eine Tensidmigration auf die falsche Seite einer Folie während der Koronabehandlung zu verhindern. Für kleinere Unternehmen machen diese Anforderungen Antifog-Produkte hauptsächlich für Premium- oder Exportkonten rentabel, was die Einführung in inländischen Lieferketten einschränkt, in denen Käufer die niedrigsten Verpackungskosten priorisieren.
Rohstoffpreisvolatilität und Margendruck bei Verarbeitern
Propylen und gereinigte Terephthalsäure sind wesentliche Kostenvariablen für BOPP- und Polyester-Antifog-Folien. Ihre Preisvolatilität, die durch Rohölzyklen und regionale Kapazitätserweiterungen angetrieben wird, macht es für Verarbeiter schwierig, stabile Margen aufrechtzuerhalten. Jindal Poly Films gab eine Investition von INR 700 Crore in zusätzliche BOPP-, PET- und CPP-Kapazität über seine Tochtergesellschaft JPFL Films bekannt. Die geplante Erweiterung umfasst bis zu 42.000 MT BOPP-, 55.000 MT PET- und 18.000 MT CPP-Kapazität. Wenn die Nachfrage die zusätzliche Produktion nicht absorbiert, sobald neue Linien in Betrieb gehen, könnte das zusätzliche Angebot den Preisdruck verstärken. Verarbeiter von Agrarfolien bleiben exponiert, da ihre Kunden im Allgemeinen eine begrenzte Toleranz für höhere Folienpreise haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
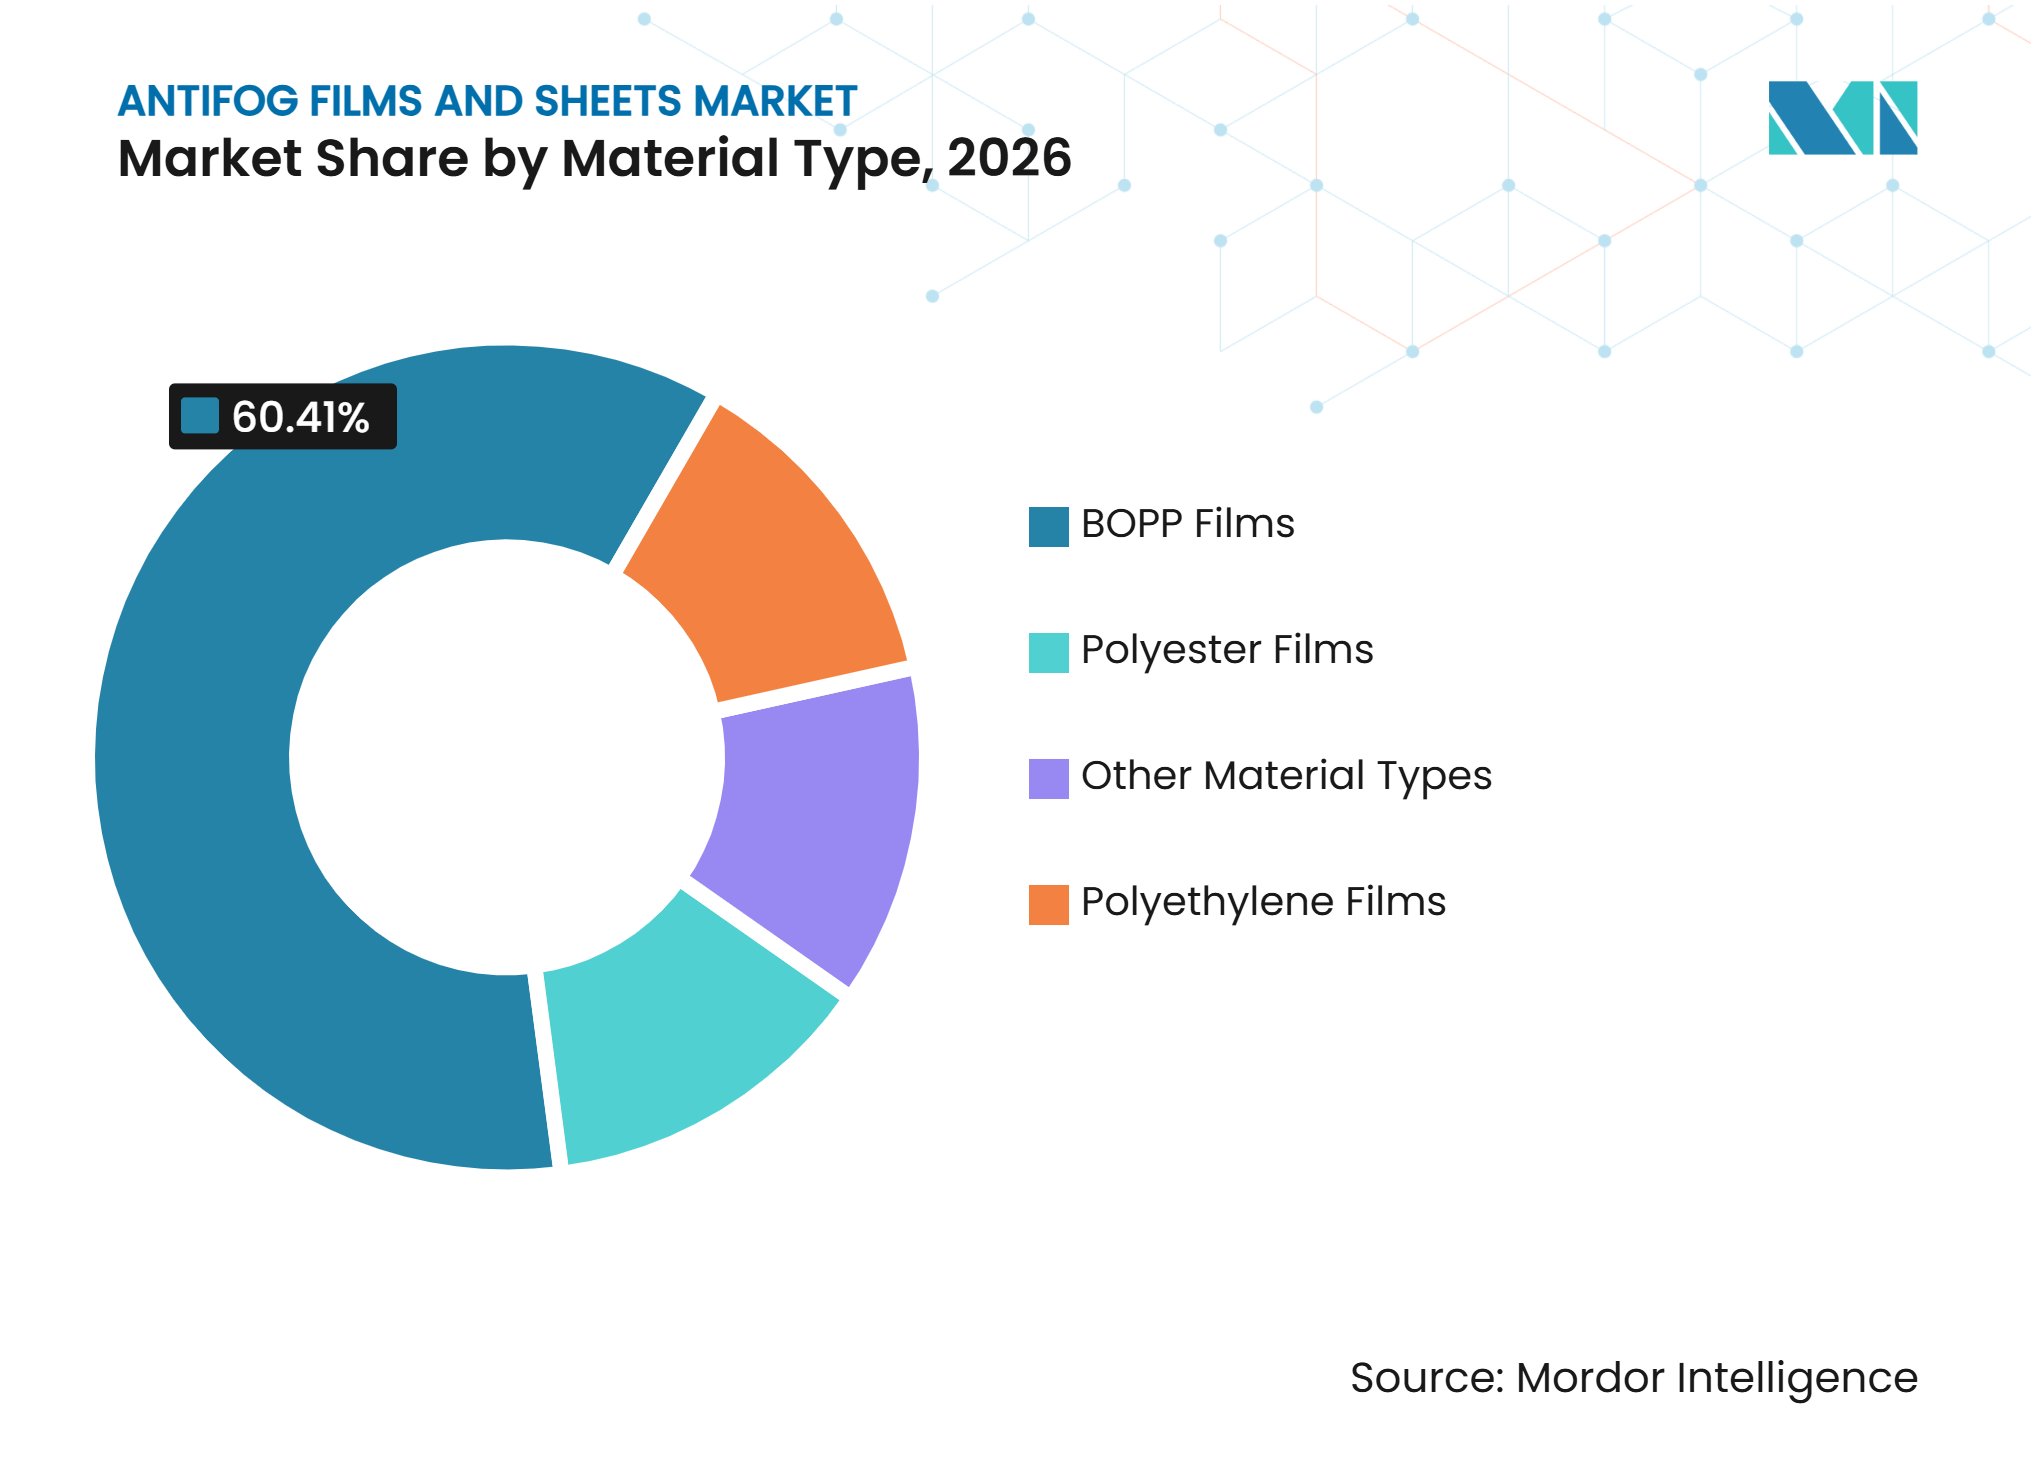
BOPP dominiert, Polyesterfolien gewinnen an BodenBOPP-Folien hielten im Jahr 2026 einen Marktanteil von 60,41 % am Markt für Antifolie und Antifog-Folien, gestützt durch optische Klarheit, biaxiale Orientierung und Heißsiegelleistung für Hochgeschwindigkeits-Lebensmittelverpackungslinien. Das Material bleibt zentral für den Markt, da es eine praktische Balance aus Kosten, Klarheit, Verarbeitungsleistung und breiter Gerätekompatibilität bietet. Cosmo First nahm im Juni 2025 eine BOPP-Linie mit 81.200 MT pro Jahr in Betrieb, wodurch die gesamte BOPP-Kapazität um 40 % auf 277.000 MT erhöht wurde, wobei ein Teil der Produktion auf Spezial-Antifog- und Barrierequalitäts-Lebensmittel- und Tiernahrungsfolien ausgerichtet ist. Polyethylenfolien behalten eine wichtige Position bei Lebensmittelverpackungen und Agrarprodukten, bei denen Kosten und Sauerstoffdurchlässigkeit wichtiger sind als optische Eigenschaften. Etablierte BOPP-Verarbeiter-Lieferketten unterstützen weiterhin den Einsatz des Formats in großvolumigen Verpackungsanwendungen.
Polyesterfolien werden bis 2032 voraussichtlich mit einer CAGR von 6,34 % wachsen, gestützt durch Temperaturbeständigkeit, Dimensionsstabilität und Eignung für feuchte Umgebungen. Polyesterformate werden zunehmend in Deckelfolien, Display-Panel-Abdeckungen und Schutzschichten für Solarmodule eingesetzt. Cosmo Films führte 2025 eine Antifog-transparente BOPET-Deckelfolie für frische Salate, Fleisch und Milchprodukte ein, die zusammen mit PET-Schalen recycelt werden kann. Diese Entwicklung verringert die Nachhaltigkeitslücke zwischen Leistungsfolien und konventionellen Verpackungsformaten. Andere Materialtypen, einschließlich Celluloseacetat und Polycarbonat, dienen spezialisierten Anwendungen in Gefriergerätetüren, Architekturverglasung und Brillengläsern, während Celanese Clarifoil-Cellulosefolie in seinem Biopolymer-Portfolio positioniert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
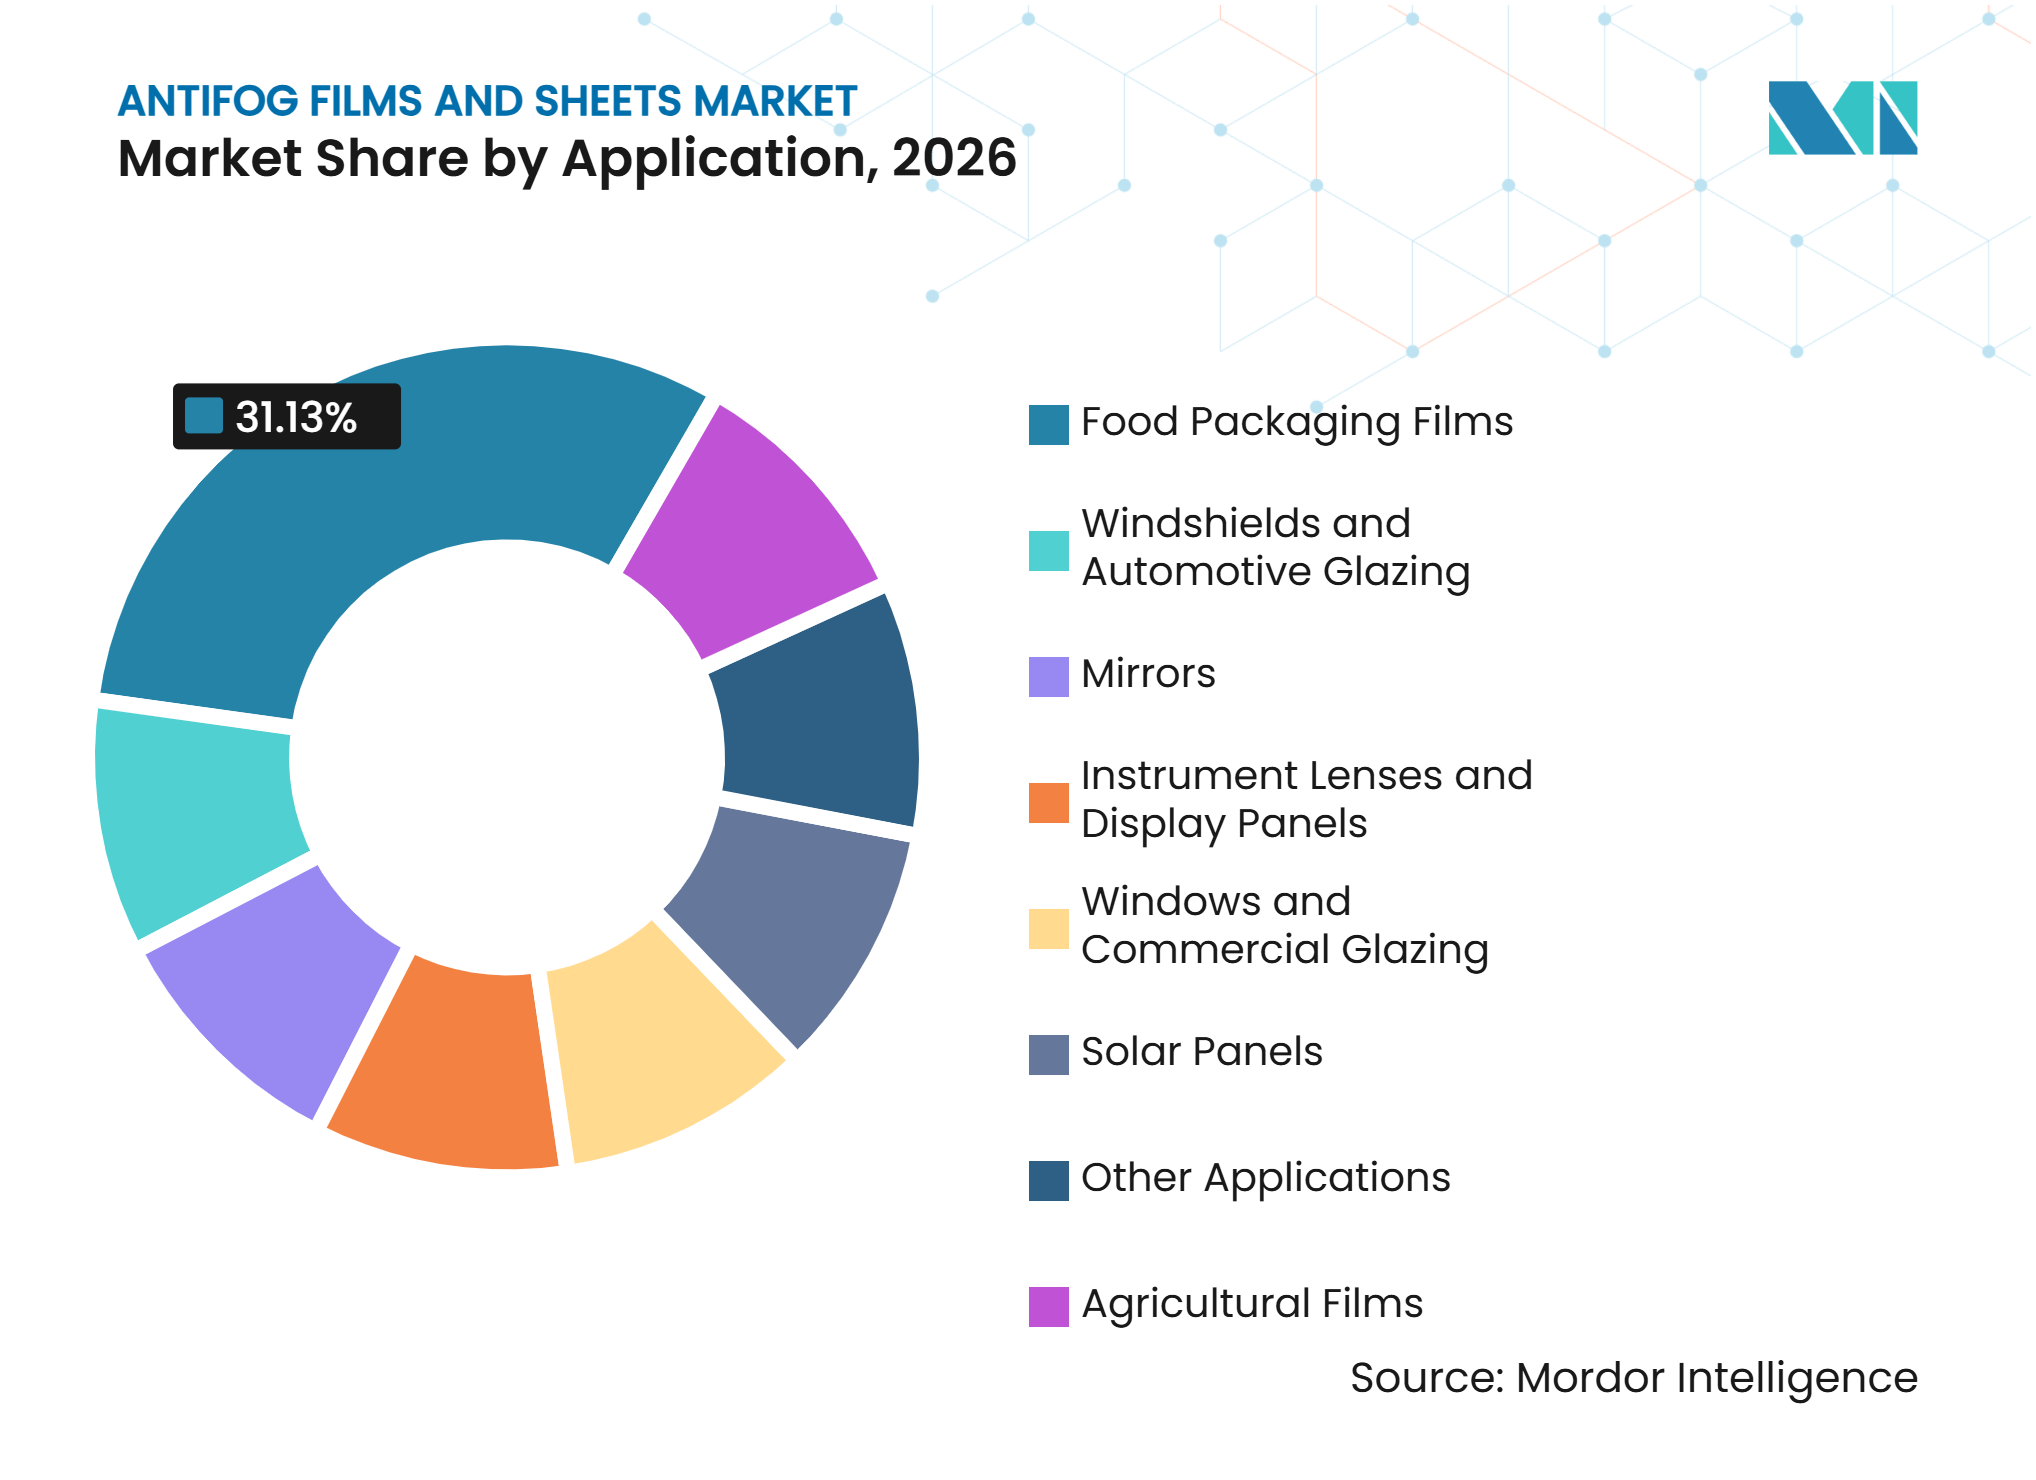
Lebensmittelverpackung verankert den Markt, Landwirtschaft beschleunigt sichLebensmittelverpackungsfolien machten im Jahr 2026 einen Marktanteil von 31,13 % am Markt für Antifolie und Antifog-Folien aus, was die Nachfrage nach klaren Kühl- und Frischkostpräsentationen widerspiegelt. Diese Anwendung prägt die Produktentwicklung, da Käufer Lebensmittelkontaktkonformität, Kalt- und Warmnebelleistung, Heißsiegelintegrität und Sauerstoffdurchlässigkeitskontrolle erfordern. Diese Spezifikationen beeinflussen die Materialauswahl bei BOPP-, Polyethylen- und Polyesterprodukten und verbessern gleichzeitig die Sichtbarkeit am Point of Sale. Cosmo Films vermarktet Antifog-Verpackungsfolien für Lebensmittelanwendungen, die transparente Oberflächen und Heißsiegelleistung erfordern. Regulatorische Dokumentation bleibt eine wesentliche Anforderung, wenn beschichtete Schichten in direkten Kontakt mit Lebensmitteln kommen.
Agrarfolien werden bis 2032 voraussichtlich eine CAGR von 6,76 % verzeichnen, was sie zur am schnellsten wachsenden Anwendung im Markt für Antifolie und Antifog-Folien macht. Das Wachstum ist mit der Gewächshauserweiterung in Asien-Pazifik, Südamerika und dem Nahen Osten verbunden, wo der geschützte Anbau die Ernährungssicherheit unterstützt. Automobilverglasungen und Spiegel sind kleinere, aber technisch anspruchsvolle Anwendungen; FSIs Visgard Premium LTF-300 ist für Spiegel, Fenster und verwandte Anwendungen konzipiert, bei denen die Antifog-Funktionalität den Bedarf an elektrischen Heizelementen reduzieren kann. Solarmodule, Instrumentenlinsen, Display-Panels, kommerzielle Verglasung und andere Anwendungen kombinieren zunehmend Antifog-Schutz mit Hartbeschichtungen und entspiegelten Schichten in multifunktionalen Folienstrukturen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 33,56 % am Markt für Antifolie und Antifog-Folien und wird bis 2032 voraussichtlich mit einer CAGR von 6,44 % wachsen. Die Nachfrage in mehreren Endanwendungen wird durch Chinas Gewächshauslandwirtschaft, Indiens Ausbau der Kühlkette, die Qualitätsanforderungen Japans und Südkoreas für Lebensmitteldeckelfolien und Automobilverglasungen sowie die Modernisierung des ASEAN-Lebensmitteleinzelhandels gestützt. JPFL Films kündigte Pläne zur Erweiterung in Nashik an und fügt BOPP-, PET- und CPP-Kapazität hinzu, was die Rolle der indischen Produktion in der regionalen Folienversorgung stärkt. Chinas Lebensmittelsicherheitsverpackungsvorschriften und die Bekanntmachung Nr. 370 des japanischen Ministeriums für Gesundheit, Arbeit und Soziales schaffen Konformitätsanforderungen, die höherwertige Folien- und Beschichtungssysteme begünstigen. Die kombinierte Produktionskapazität, der Inlandsverbrauch und die technischen Anforderungen der Region geben ihr eine breite Rolle im Markt für Antifolie und Antifog-Folien.
Nordamerika
Nordamerika zeichnet sich durch hohe Produktwerte pro Einheit, strenge Konformitätsanforderungen und Nachfrage aus dem Gastronomie- und Spezialeinzelhandelssektor aus. FDA 21 Code of Federal Regulations (CFR) 177.1520 regelt die Anforderungen an Lebensmittelkontaktverpackungsmaterialien in den Vereinigten Staaten. Die regionale Versorgungsbasis umfasst 3M, FSI Coating Technologies, Celanese und Specialty America Inc., die sich auf beschichtete und hochleistungsfähige Produkte für den Markt für Antifolie und Antifog-Folien konzentrieren. Specialty Polyfilms präsentierte Forvara TW-40 NG U&U Nicht-Polyvinylchlorid (PVC)-Lebensmittelverpackungsfolien auf der Pack Expo 2025, ein Produkt, das die Anforderungen von FDA 21 CFR 177.1520 und EU-Verordnung Nr. 10/2011 erfüllen soll. FSIs PFAS-freies Visgard Ultra spiegelt die Nachfrage nach langlebigen Beschichtungen in medizinischen, sicherheitstechnischen und architektonischen Anwendungen wider.
Europa, Südamerika sowie Naher Osten und Afrika
Europa kombiniert fortschrittlichen Lebensmitteleinzelhandel, strenge Lebensmittelkontaktregulierung und etablierten Gewächshausgartenbau in den Niederlanden, Spanien und Italien. Die Verordnung (EU) 2025/351 treibt Bestandsanpassungen und Neuformulierungsaktivitäten voran, da Übergangsbestimmungen es erlauben, dass Materialien, die vor März 2025 konform waren, bis zur Erschöpfung der Bestände auf dem Markt bleiben, vorbehaltlich der Frist im September 2026. Südamerika konzentriert sich auf Brasiliens Frischprodukt-Exportkette und Argentiniens Gewächshausgemüseproduktion, obwohl die Preissensibilität die Einführung von Premiumprodukten einschränkt. Saudi-Arabiens Investitionen in die Ernährungssicherheit im Rahmen von Vision 2030 und das Wachstum des Kühlketten-Einzelhandels in Südafrika erzeugen eine frühe Nachfrage nach Agrar- und Lebensmittelverpackungsfolien im Nahen Osten und Afrika.
Wettbewerbslandschaft
Marktkonzentration
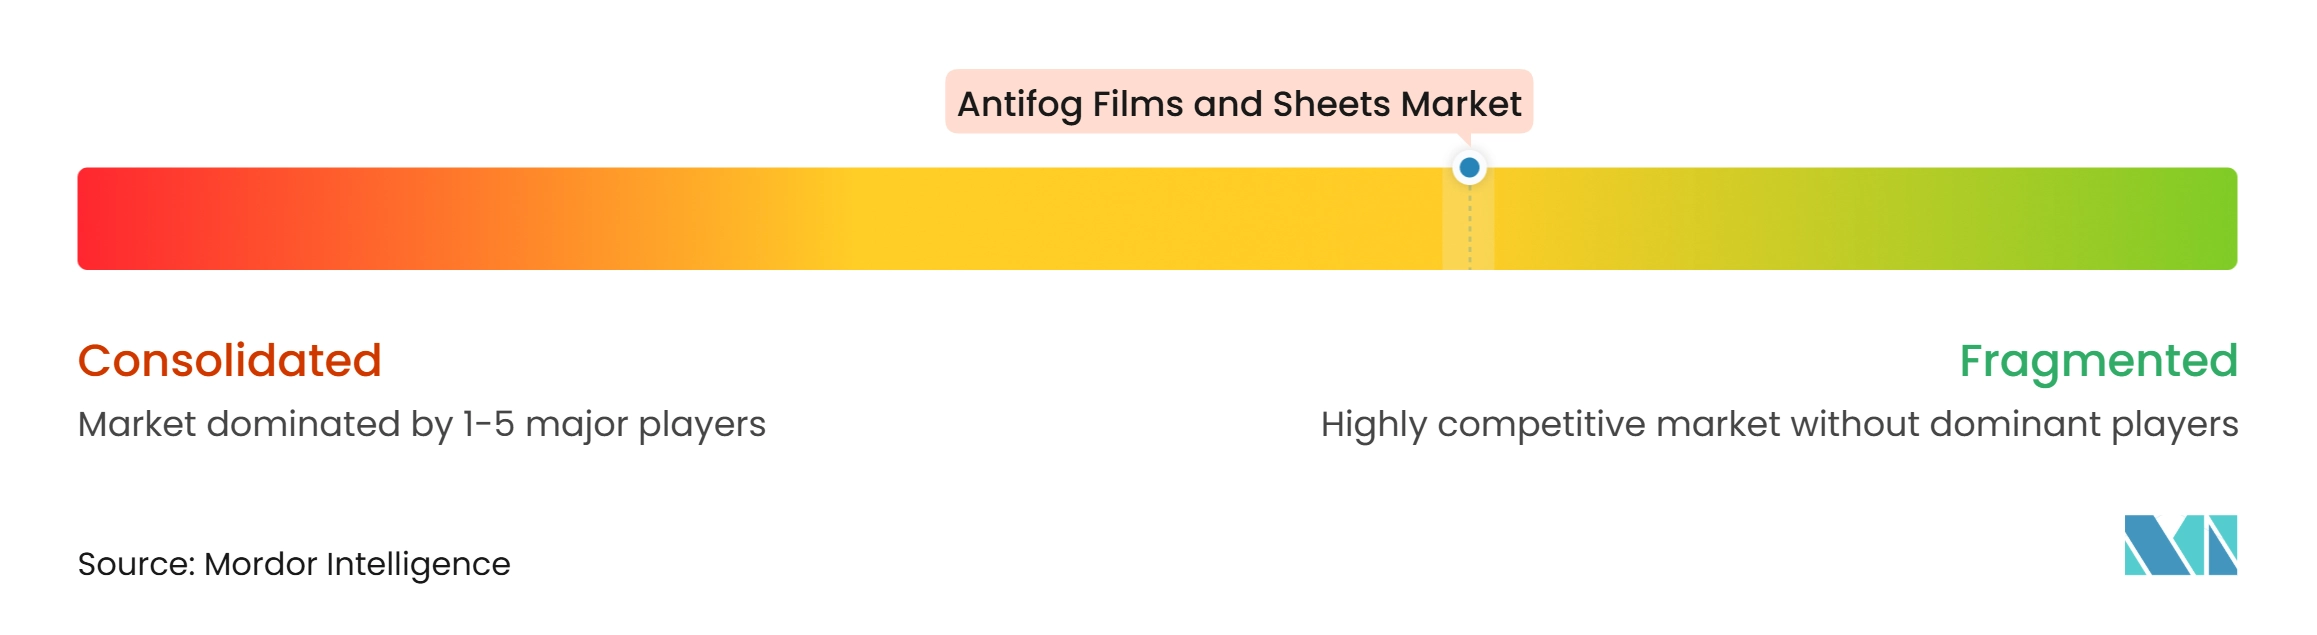
Der Markt für Antifolie und Antifog-Folien ist mäßig fragmentiert. FSI Coating Technologies, Celanese und SABIC verfügen über spezialisierte Formulierungs- und Materialkompetenzen, die erhebliche Forschungs- und Entwicklungsressourcen erfordern, während regionale Verarbeiter häufig Massenadditive auf Standardsubstraten verwenden. Amcor schloss seinen Zusammenschluss mit Berry Global am 30. April 2025 ab. Das kombinierte Unternehmen verfügt über Flexverpackungsoperationen in 36 Ländern, einen Jahresumsatz von über 15 Milliarden USD und 75.000 Mitarbeiter. Diese Größe stärkt die Einkaufs- und Vertriebskapazitäten für Flexverpackungen, einschließlich Antifog-fähiger Formate.
Technologie bleibt die primäre Grundlage für Differenzierung im Markt für Antifolie und Antifog-Folien. FSI Coating Technologies führte 2025 Visgard Ultra als PFAS-freie Beschichtung für militärische, medizinische und Brillenanwendungen ein. Mitsui Chemicals erweiterte die Forschungs-, Entwicklungs- und Fertigungsbasis von SDC Technologies in den Vereinigten Staaten im November 2025 und unterstützt damit Linsen- und Antifog-Arbeiten in der Sehpflege, Automobil-, Bau- und Medizinbranche. Cosmo First und Jindal Poly Films kombinieren Kapazitätserweiterungen mit Spezialfolienprogrammen für höherwertige Anwendungen. Diese Ansätze veranschaulichen, wie Preis, technische Leistung und Versorgungskapazität gemeinsam in der Lieferantenstrategie funktionieren können.
Sumitomo Bakelite übernahm im Juli 2025 das Polycarbonatgeschäft der AGC Group und stärkte damit den Zugang zur Substratzulieferung für Platten- und Folienprodukte. Das Unternehmen vermarktet auch coextrudierte Mehrschichtfolien und -platten für Lebensmittelverpackungen[2]. Die begrenzte Verfügbarkeit von Produkten, die langlebige Antifog-Eigenschaften für die Landwirtschaft mit kompostierbaren Substraten kombinieren, lässt Raum für spezialisierte Angebote im Markt für Antifolie und Antifog-Folien. Kleinere Verarbeiter können durch lokale Versorgung, kostengünstigere Formate oder anwendungsspezifische Spezialisierung wettbewerbsfähig sein.
Marktführer für Antifolie und Antifog-Folien
-
3M
-
Amcor plc
-
SABIC
-
Berry Global Inc.
-
FSI Coating Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Antifolie und Antifog-Folien Unternehmen in diesem Bericht
- 3M
- Amcor plc
- Berry Global Inc.
- Celanese Corporation
- Cosmo Films
- DuPont
- FSI Coating Technologies, Inc.
- Jindal Poly Films Limited
- Kafrit Industries Ltd.
- Mitsui Chemicals, Inc.
- SABIC
- Specialty Polyfilms India Pvt. Ltd.
- Sumitomo Bakelite Co., Ltd.
- TORAY INDUSTRIES, INC.
- WeeTect Material Limited
Neueste Industrielle Entwicklungen in Markt für Antifolie und Antifog-Folien
- November 2025: Mitsui Chemicals gab die Erweiterung der Forschungs-, Entwicklungs- und Fertigungsbasis von SDC Technologies in den Vereinigten Staaten bekannt. Die Erweiterung zielte darauf ab, die Kapazitäten von SDC und der Tochtergesellschaft FSI Coating Technologies in den Bereichen Antifog-, photochrome und Hartbeschichtungsformulierungen für Brillen-, Automobil-, Bau- und Medizinmärkte zu beschleunigen und die kommerzielle Reichweite der Antifog-Folien- und -Plattenplattform von Mitsui weltweit zu erweitern.
- Juli 2025: Sumitomo Bakelite gab die Übernahme des Polycarbonatgeschäfts der AGC Group bekannt und fügte damit Polycarbonat-Substratkapazität zu seinen bestehenden Mehrschicht-Antifog-Lebensmittelverpackungsfolienoperationen hinzu. Die Übernahme stärkte die vertikale Integration von Sumitomo Bakelite bei Antifog-Platten- und -Folienprodukten und erweiterte seinen adressierbaren Markt in hochleistungsfähigen Verglasungs- und optischen Antifog-Anwendungen.
Berichtsumfang des globalen Marktes für Antifolie und Antifog-Folien
Antifolie und Antifog-Folien sind transparente Kunststoff-, Polymer- oder glasartige Materialien, die dazu dienen, Kondensation und Beschlagen auf ihren Oberflächen zu verhindern. Diese Materialien werden in verschiedenen Branchen wie Lebensmittelverpackung, Landwirtschaft, Medizinprodukte und Konsumgüter eingesetzt, wo optische Klarheit unerlässlich ist. Die Antifog-Eigenschaft wird entweder durch Aufbringen einer Oberflächenbeschichtung oder durch Einarbeitung von Antifog-Additiven direkt in das Basismaterial während der Herstellung erreicht.
Der Markt für Antifolie und Antifog-Folien ist nach Materialtyp, Anwendung und Geografie segmentiert. Nach Materialtyp ist der Markt in Polyethylenfolien, BOPP-Folien, Polyesterfolien und andere Materialtypen segmentiert. Nach Anwendung ist der Markt in Lebensmittelverpackungsfolien, Agrarfolien, Windschutzscheiben und Automobilverglasungen, Spiegel, Instrumentenlinsen und Display-Panels, Fenster und kommerzielle Verglasung, Solarmodule und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Antifolie und Antifog-Folien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polyethylenfolien |
| BOPP-Folien |
| Polyesterfolien |
| Andere Materialtypen |
| Lebensmittelverpackungsfolien |
| Agrarfolien |
| Windschutzscheiben und Automobilverglasungen |
| Spiegel |
| Instrumentenlinsen und Display-Panels |
| Fenster und kommerzielle Verglasung |
| Solarmodule |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Polyethylenfolien | |
| BOPP-Folien | ||
| Polyesterfolien | ||
| Andere Materialtypen | ||
| Nach Anwendung | Lebensmittelverpackungsfolien | |
| Agrarfolien | ||
| Windschutzscheiben und Automobilverglasungen | ||
| Spiegel | ||
| Instrumentenlinsen und Display-Panels | ||
| Fenster und kommerzielle Verglasung | ||
| Solarmodule | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Antifolie und Antifog-Folien?
Die Marktgröße für Antifolie und Antifog-Folien wurde 2026 auf 4,33 Milliarden USD bewertet und wird voraussichtlich von 4,57 Milliarden USD im Jahr 2027 auf 5,99 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,57 % während des Prognosezeitraums (2027–2032).
Welches Material treibt die Nachfrage nach Antifog-Folien an?
BOPP-Folien führen mit einem Anteil von 60,41 % im Jahr 2026, da sie optische Klarheit, Heißsiegelleistung und kosteneffiziente Verarbeitung kombinieren.
Welche Anwendung wächst am schnellsten bei Antifog-Folien?
Agrarfolien werden bis 2032 voraussichtlich mit einer CAGR von 6,76 % wachsen, gestützt durch Gewächshauserweiterungen und die Nachfrage nach Kondensationskontrolle, Infrarotmanagement und Lichtstreuung.
Warum werden Antifog-Folien in der Lebensmittelverpackung eingesetzt?
Hydrophile Antifog-Schichten verteilen Kondensation über eine transparente Oberfläche und unterstützen die Produktsichtbarkeit in Kühlpräsentationen. Lebensmittelkontaktkonformität und Migrationsprüfungen bleiben wesentliche Anforderungen.