
防曇フィルムおよびシート市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.57 十億米ドル |
| 市場規模 (2032) | 5.99 十億米ドル |
| 成長率 (2027 - 2032) | 5.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる防曇フィルムおよびシート市場分析
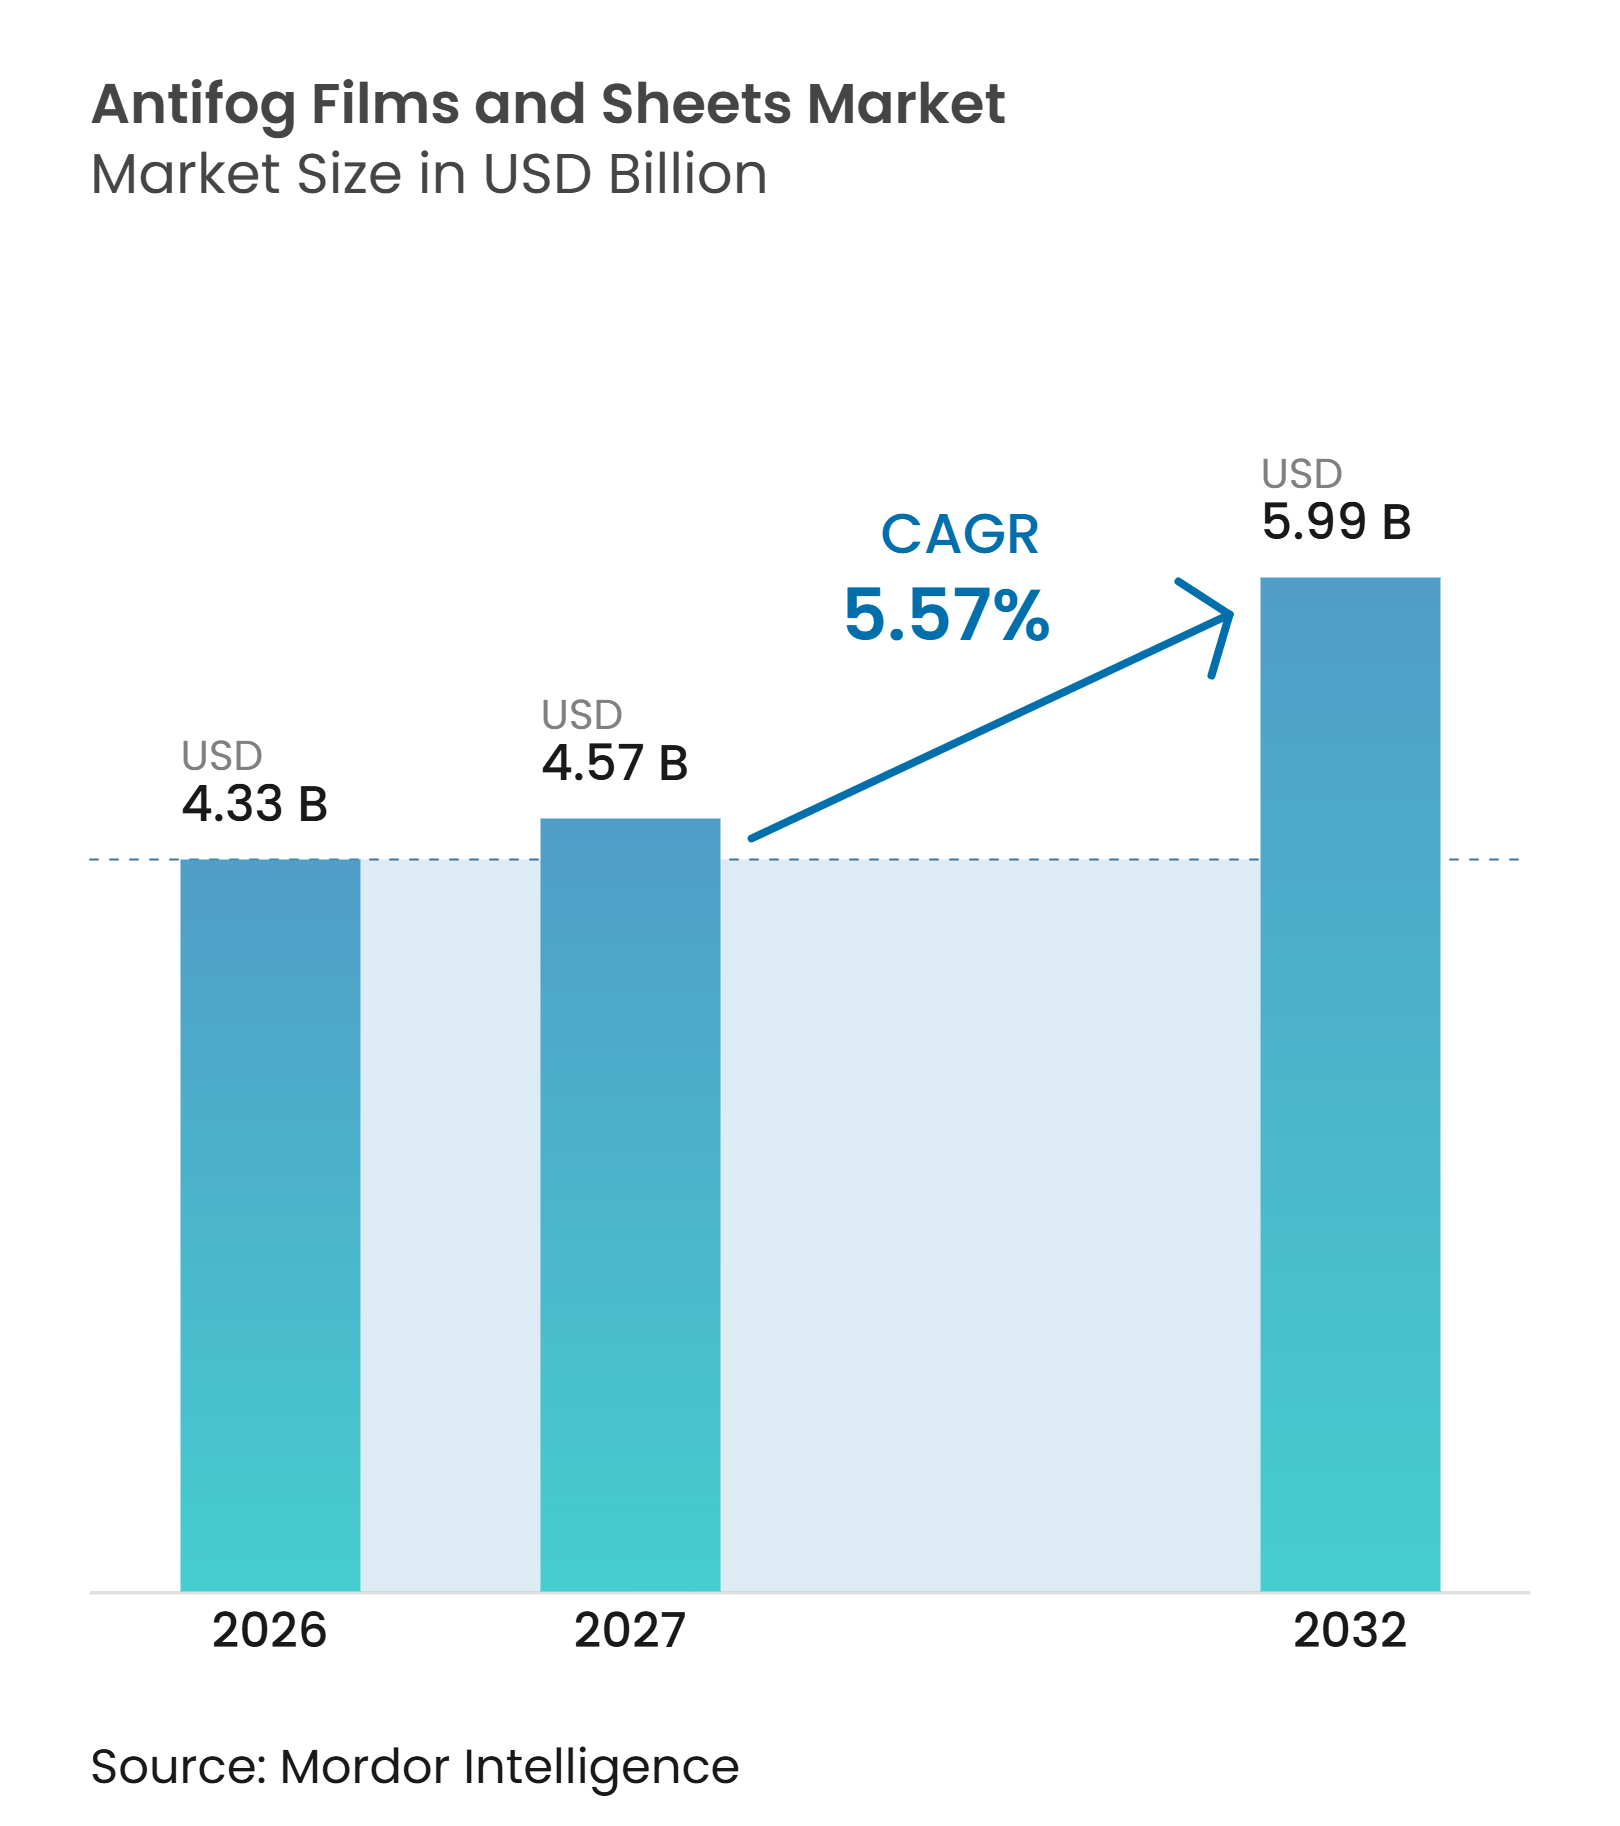
防曇フィルムおよびシート市場規模は2026年に4.33 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 5.57%で、2027年の4.57 ビリオン 米ドルから2032年には5.99 ビリオン 米ドルへと成長すると推定されています。防曇フィルムおよびシート市場は、コールドチェーンの拡大、保護栽培、および安全保護眼鏡や自動車用グレージングにおける光学的透明性への高まる要件に支えられています。食品小売業者はこれらの製品を賞味期限と廃棄物削減の経済性に基づいて評価する一方、完成品メーカーは光学性能と耐久性に注目しています。こうした異なる購買優先事項が、防曇フィルムおよびシート市場内において、異なるコーティング化学、基材、および原材料の選択を促しています。生産者は、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)フリー処方、水性システム、UV硬化型コーティング、および親水性表面設計を通じて対応しており、大手包装グループは購買・流通規模を拡大しています。樹脂および界面活性剤の価格変動、ならびに食品接触に関する文書化要件の厳格化は、承認期間を延長し、中小サプライヤーの業務負担を増大させる可能性があります。
主要レポートのポイント
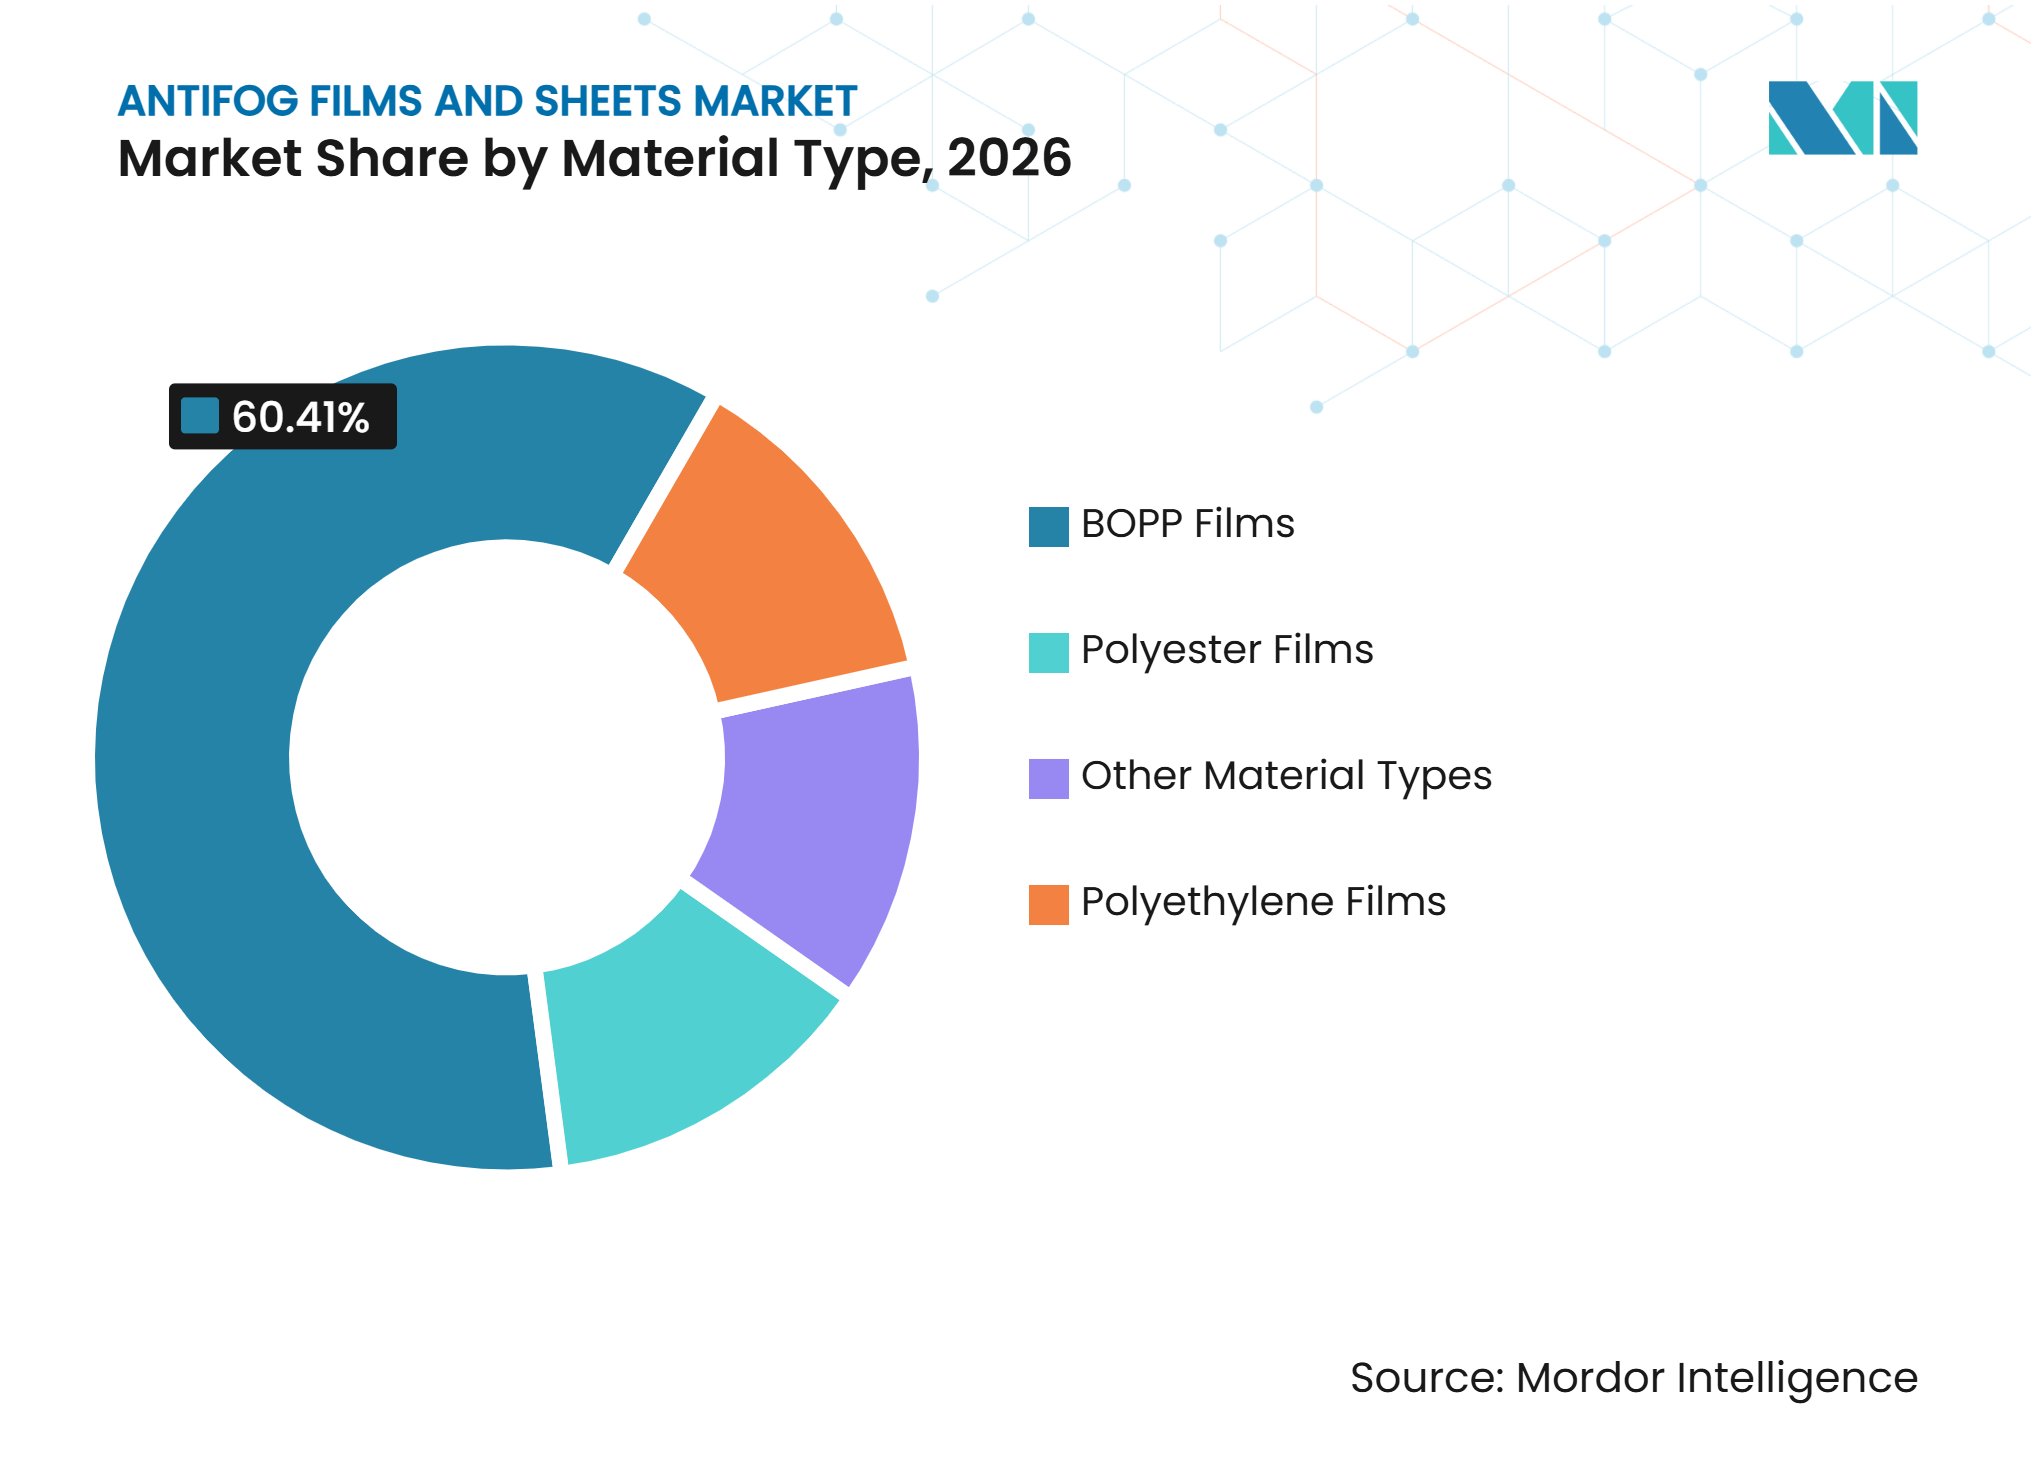
- 素材タイプ別では、二軸延伸ポリプロピレン(BOPP)フィルムが2026年の防曇フィルムおよびシート市場シェアの60.41%を占め、ポリエステルフィルムは2032年までCAGR 6.34%で拡大すると予測されています。
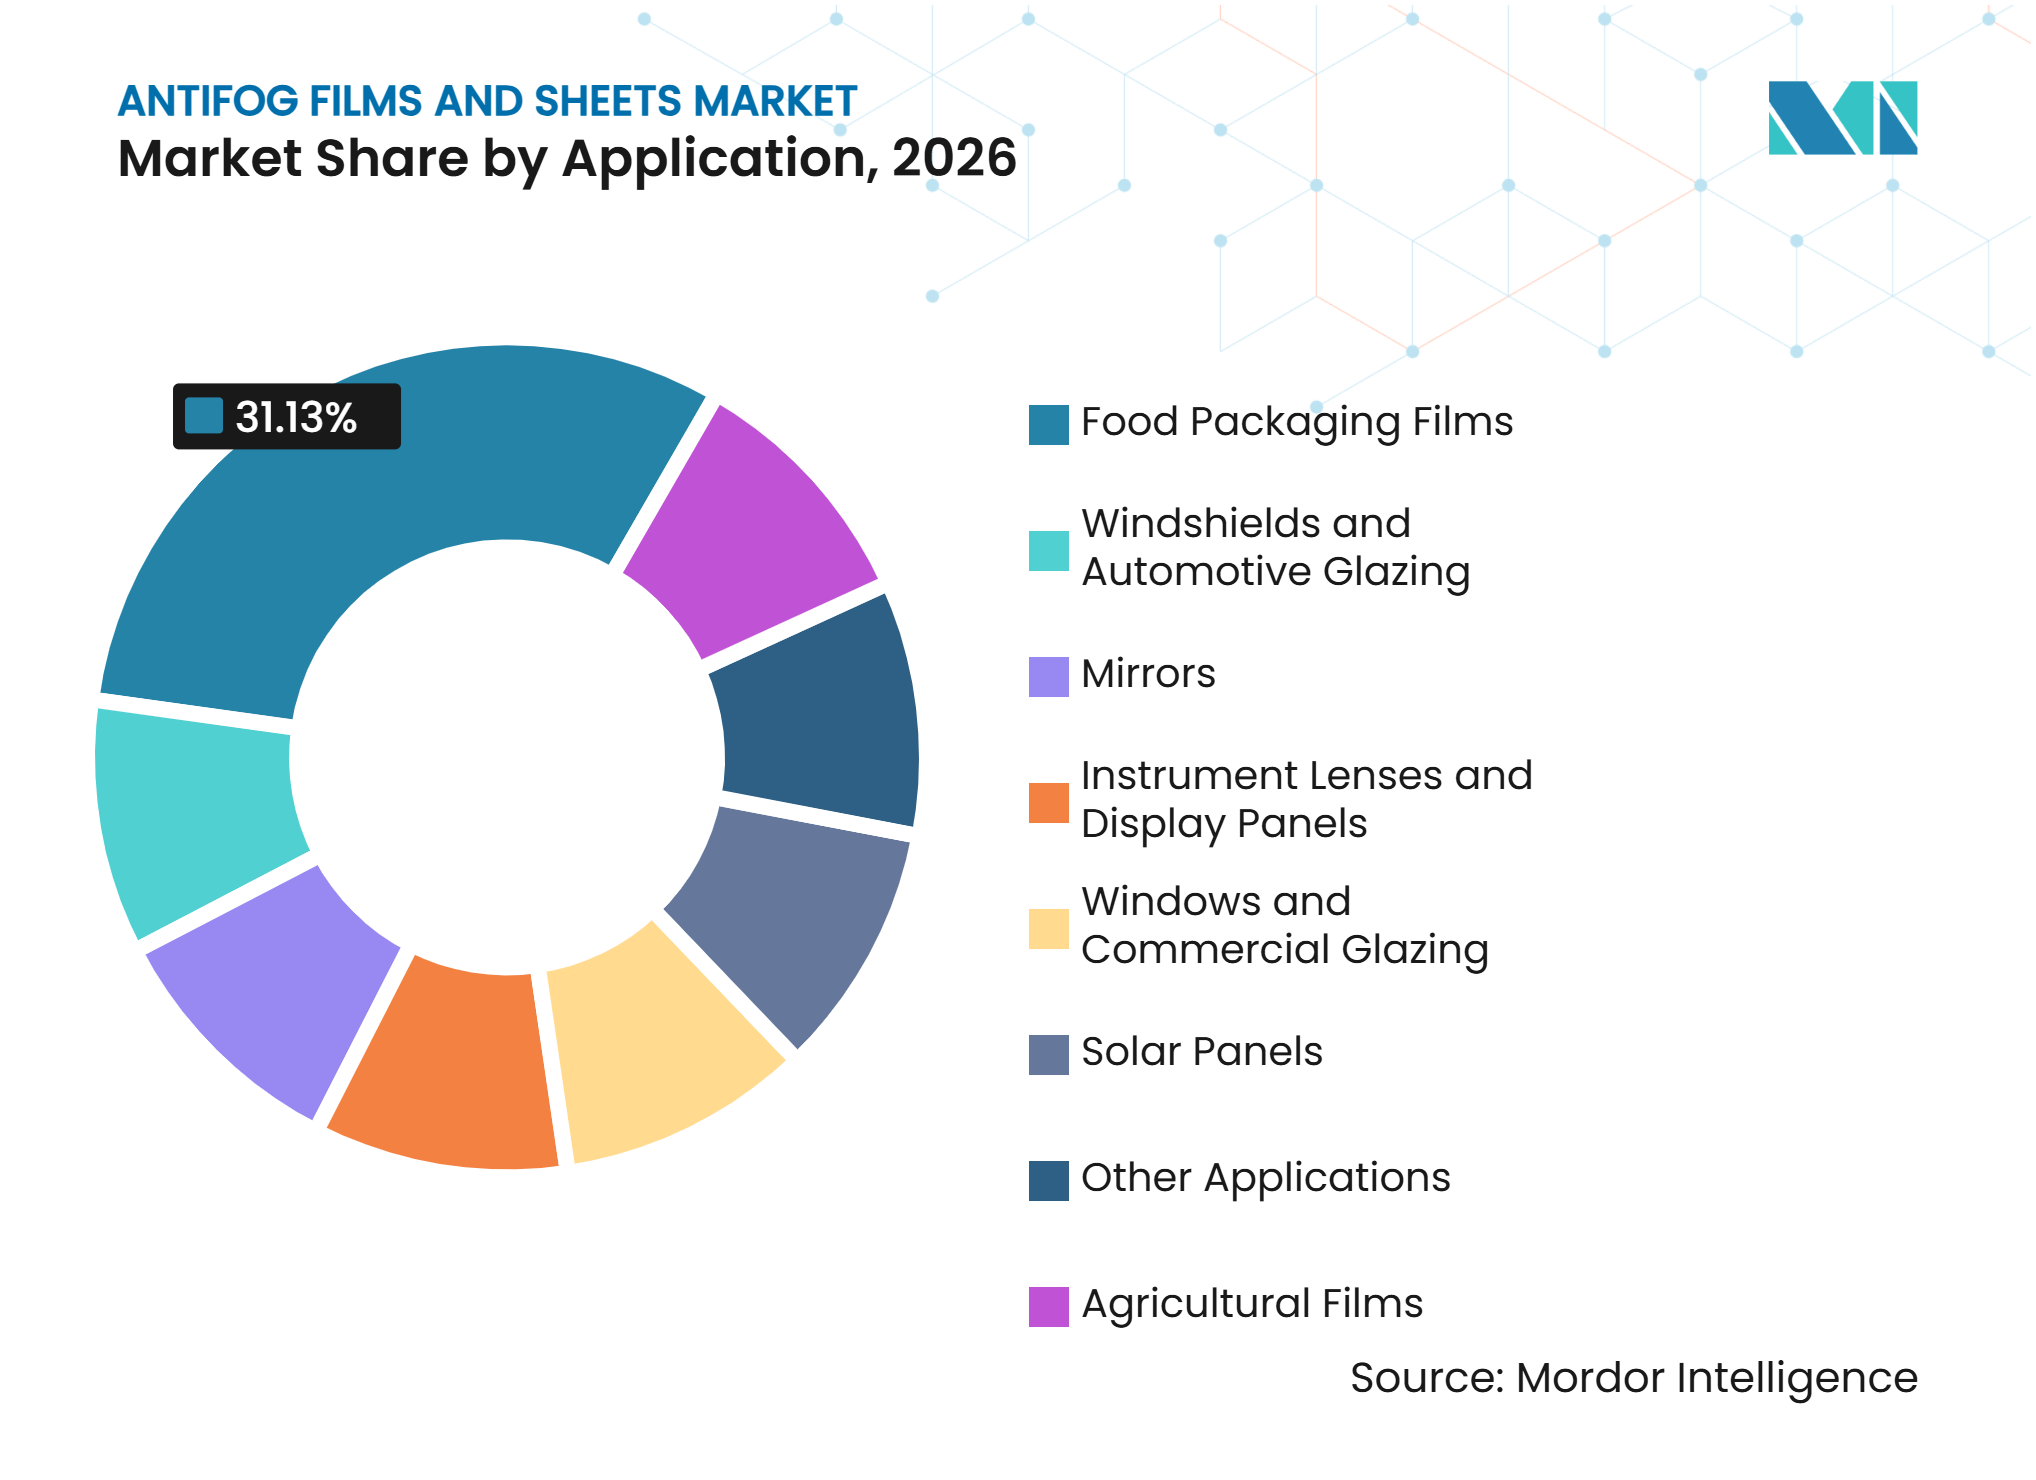
- 用途別では、食品包装フィルムが2026年の防曇フィルムおよびシート市場シェアの31.13%を占め、農業用フィルムは2032年までCAGR 6.76%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の防曇フィルムおよびシート市場シェアの33.56%を占め、2032年までCAGR 6.44%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 視認性の高い新鮮な冷蔵食品包装への需要 | +2.0% | 欧州、北米、アジア太平洋の小売密集市場を中心に、世界的に最も高い強度 | 短期(2年以内) |
| 温室内の結露制御と光管理 | +1.2% | アジア太平洋中心(中国、インド、韓国、日本)、中東・アフリカおよび南欧への波及 | 中期(2~4年) |
| 耐久性のある水性およびUV硬化型コーティングへのシフト | +0.8% | 北米および欧州、日本・韓国での早期採用 | 中期(2~4年) |
| 安全・医療・スポーツ用眼鏡の成長 | +0.7% | 北米・欧州がリード、アジア太平洋が成長する世界市場 | 短期(2年以内) |
| アジア太平洋の包装・電子機器・自動車製造規模 | +1.0% | 中国、インド、ASEAN諸国、韓国を含むアジア太平洋中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
視認性の高い新鮮な冷蔵食品包装への需要
冷蔵食品小売業者は、結露によって見えにくくなった商品を消費者が容易に評価できないため、明確な商品視認性に依存しています。精肉カウンター、サラダバー、調理済み食品チラーでは、ショーケースのドアが開かれた後に標準フィルムが水滴を形成することがあります。親水性防曇層は、凝縮水を透明なフィルム状に広げることで、目に見える水滴の形成を防ぎます。Cosmo Filmsは、同社の防曇BOPETリッディングフィルムが新鮮なサラダや野菜の賞味期限を4~5日延長できると述べており、防曇性能と小売廃棄物コストの削減を結びつけています。これにより、防曇フィルムおよびシート市場のサプライヤーは、包装の外観だけでなく製品保護に基づくプレミアム価格設定の根拠を得ることができます。食品直接接触への採用は、EU食品接触プラスチック材料フレームワークに基づく移行試験および文書化されたコンプライアンスにも依存しています。
温室内の結露制御と光管理
保護栽培は、水の利用可能性が限られ、土地が制約され、または天候が不安定な地域で拡大しており、露地栽培の予測可能性が低下しています。温室用防曇フィルムは滴下被害を軽減しますが、その役割には近赤外線熱の管理や作物群落全体への光合成有効放射の拡散も含まれます。これらの機能はより均一な栽培条件を生み出し、購買決定においてフィルム性能をより重要なものにする可能性があります。Kafrit Industriesは、さまざまな気候条件向けに設計されたグレードを含む農業用フィルム向け防曇添加剤ソリューションを提供しています[1]。防曇、赤外線管理、光拡散を単一の共押出構造に組み合わせたサプライヤーは、栽培者が別々のフィルム製品を購入する必要性を低減できます。
耐久性のある水性およびUV硬化型コーティングへのシフト
防曇フィルムおよびシート市場は、揮発性有機化合物(VOC)規制およびPFASフリー化学への需要に対応するため、溶剤系処方から水性およびUV硬化型システムへとシフトしています。FSI Coating Technologiesは2025年に、医療・安全・建築用途向けのPFASフリー防曇コーティングであるVisgard Ultraを発売しました。UV硬化型システムはUVランプインフラと基材表面エネルギーの慎重な制御を必要とするため、中小コンバーターにとって移行はより困難です。確立された紫外線処理能力を持つ大手コーティング専門企業は、より高付加価値の建築・自動車用途に注力できます。汎用ポリエチレンフィルムコンバーターは、農業・食品包装製品向けに練り込み型界面活性剤添加剤を引き続き使用する可能性が高いです。2025年の査読済み研究では、近赤外線吸収コーティングを含む光熱防曇システムが眼鏡以外の商業用途に向けて進展していると述べられています。
安全・医療・スポーツ用眼鏡の成長
安全・医療・スポーツ用眼鏡は、レンズの曇りがユーザーの安全に影響を与える可能性があるため、防曇フィルムおよびコーティングにとって高付加価値の用途です。ANSI/ISEA Z87.1-2020、EN 166、およびEN 168は、低単価よりも持続的な防曇性能を競争の軸とする性能要件を定めています。3Mは、同社のScotchgard Protector防曇コーティングが従来のコーティングより最大11倍長く曇りに抵抗し、最大25回の洗浄後も効果を維持できると述べています。この性能は、視認性の失敗が職業上のリスクを生む場面でのプレミアム価格を支えます。医療および食品加工の調達慣行は、パンデミック以降も多くのサプライチェーンで防曇仕様を維持しています。この継続的な仕様基盤により、防曇フィルムおよびシート市場は短期的な健康関連購買のみに依存しない需要を持ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊コーティングおよび添加剤の高い生産コスト | -0.7% | コスト重視のアジア太平洋および南米市場でより大きな制約がある世界市場 | 中期(2~4年) |
| 原材料価格の変動とコンバーターのマージン圧迫 | -0.5% | インドおよび中国のBOPPおよびポリエステル製造拠点で特に圧力が強い世界市場 | 短期(2年以内) |
| 食品接触文書化および移行試験の遅延 | -0.3% | 規制の影響が最も強い欧州、北米、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特殊コーティングおよび添加剤の高い生産コスト
特殊防曇フィルムには、グリセロールエステル、エトキシル化ソルビタンエステル、またはブレンドシステムなどの界面活性剤システムが必要であり、これらは標準的なポリマー添加剤よりもコストが高くなります。コンバーターが標準BOPPグレードではなく両面ヒートシール可能な防曇フォーマットを必要とする場合、コストはさらに増加します。Cosmo FilmsはHST-2(AF)をヒートシール用に設計された透明防曇包装フィルムとして掲載しています。コンバーターはまた、コロナ処理中に界面活性剤がフィルムの誤った面に移行しないよう、精密なプロセス制御が必要です。中小企業にとって、これらの要件は防曇製品をプレミアムまたは輸出向けアカウントにのみ実行可能なものとし、最低包装コストを優先するバイヤーが多い国内サプライチェーンでの採用を制限します。
原材料価格の変動とコンバーターのマージン圧迫
プロピレンおよび精製テレフタル酸は、BOPPおよびポリエステル防曇フィルムの主要なコスト変動要因です。原油サイクルおよび地域の設備増強によって引き起こされるその価格変動は、コンバーターが安定したマージンを維持することを困難にします。Jindal Poly Filmsは、子会社JPFL Filmsを通じてBOPP、PET、CPP設備の追加に700 クロール インドルピーの投資を開示しました。計画中の追加設備には、最大42,000 MTのBOPP、55,000 MTのPET、18,000 MTのCPP能力が含まれます。新ラインが稼働した際に需要が追加生産量を吸収しない場合、追加供給が価格圧力を強める可能性があります。農業用フィルムコンバーターは引き続きリスクにさらされており、その顧客は一般的にフィルム価格の上昇に対する許容度が低いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
BOPPが優位、ポリエステルフィルムが台頭BOPPフィルムは2026年の防曇フィルムおよびシート市場において60.41%の市場シェアを占め、高速食品包装ラインにおける光学的透明性、二軸延伸、およびヒートシール性能に支えられています。この素材は、コスト、透明性、加工性能、および幅広い設備互換性の実用的なバランスを提供するため、市場の中心であり続けています。Cosmo Firstは2025年6月に年産81,200 MTのBOPPラインを稼働させ、BOPPの総生産能力を40%増の277,000 MTに引き上げ、その一部の生産量を特殊防曇・バリアグレードの食品およびペットフード用フィルムに向けています。ポリエチレンフィルムは、光学特性よりもコストと酸素透過性能が重視される食品包装および農業製品において重要な地位を維持しています。確立されたBOPPコンバーターのサプライチェーンが、大規模包装用途でのフォーマット使用をさらに支えています。
ポリエステルフィルムは、耐熱性、寸法安定性、および湿潤環境への適合性に支えられ、2032年までCAGR 6.34%で成長すると予測されています。ポリエステルフォーマットは、リッディングフィルム、ディスプレイパネルオーバーレイ、およびソーラーパネル保護層への使用が増加しています。Cosmo Films2025年に、PETトレーと一緒にリサイクル可能な、新鮮なサラダ、肉類、乳製品向けの防曇透明BOPETリッディングフィルムを発売しました。この開発により、性能フィルムと従来の包装フォーマット間のサステナビリティギャップが縮小しています。セルロースジアセテートやポリカーボネートを含むその他の素材タイプは、冷凍庫ドア、建築用グレージング、眼鏡などの特殊用途に使用されており、CelaneseはClarifoilセルロース系フィルムをそのバイオポリマーポートフォリオ内に位置づけています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
食品包装が市場を支え、農業が加速食品包装フィルムは2026年の防曇フィルムおよびシート市場シェアの31.13%を占め、冷蔵・生鮮食品ディスプレイの透明性への需要を反映しています。この用途は製品開発を形成しており、バイヤーは食品接触コンプライアンス、低温・高温防曇性能、ヒートシール完全性、および酸素透過制御を要求します。これらの仕様は、販売時点での視認性を向上させながら、BOPP、ポリエチレン、ポリエステル製品全体の素材選択に影響を与えます。Cosmo Filmsは、透明な表面とヒートシール性能を必要とする食品用途向けに防曇包装フィルムを販売しています。コーティング層が食品と直接接触する場合、規制文書化が引き続き重要な要件となります。
農業用フィルムは2032年までCAGR 6.76%を記録すると予測されており、防曇フィルムおよびシート市場で最も成長の速い用途となっています。成長は、保護栽培が食料安全保障を支えるアジア太平洋、南米、中東での温室拡大と結びついています。自動車用グレージングおよびミラーは規模は小さいものの技術的に要求の高い用途であり、FSIのVisgard Premium LTF-300は、防曇機能が電気加熱素子の必要性を低減できるミラー、窓、および関連用途向けに設計されています。ソーラーパネル、計器レンズ、ディスプレイパネル、商業用グレージング、およびその他の用途では、多機能フィルム構造において防曇保護とハードコートおよび反射防止層を組み合わせることが増えています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
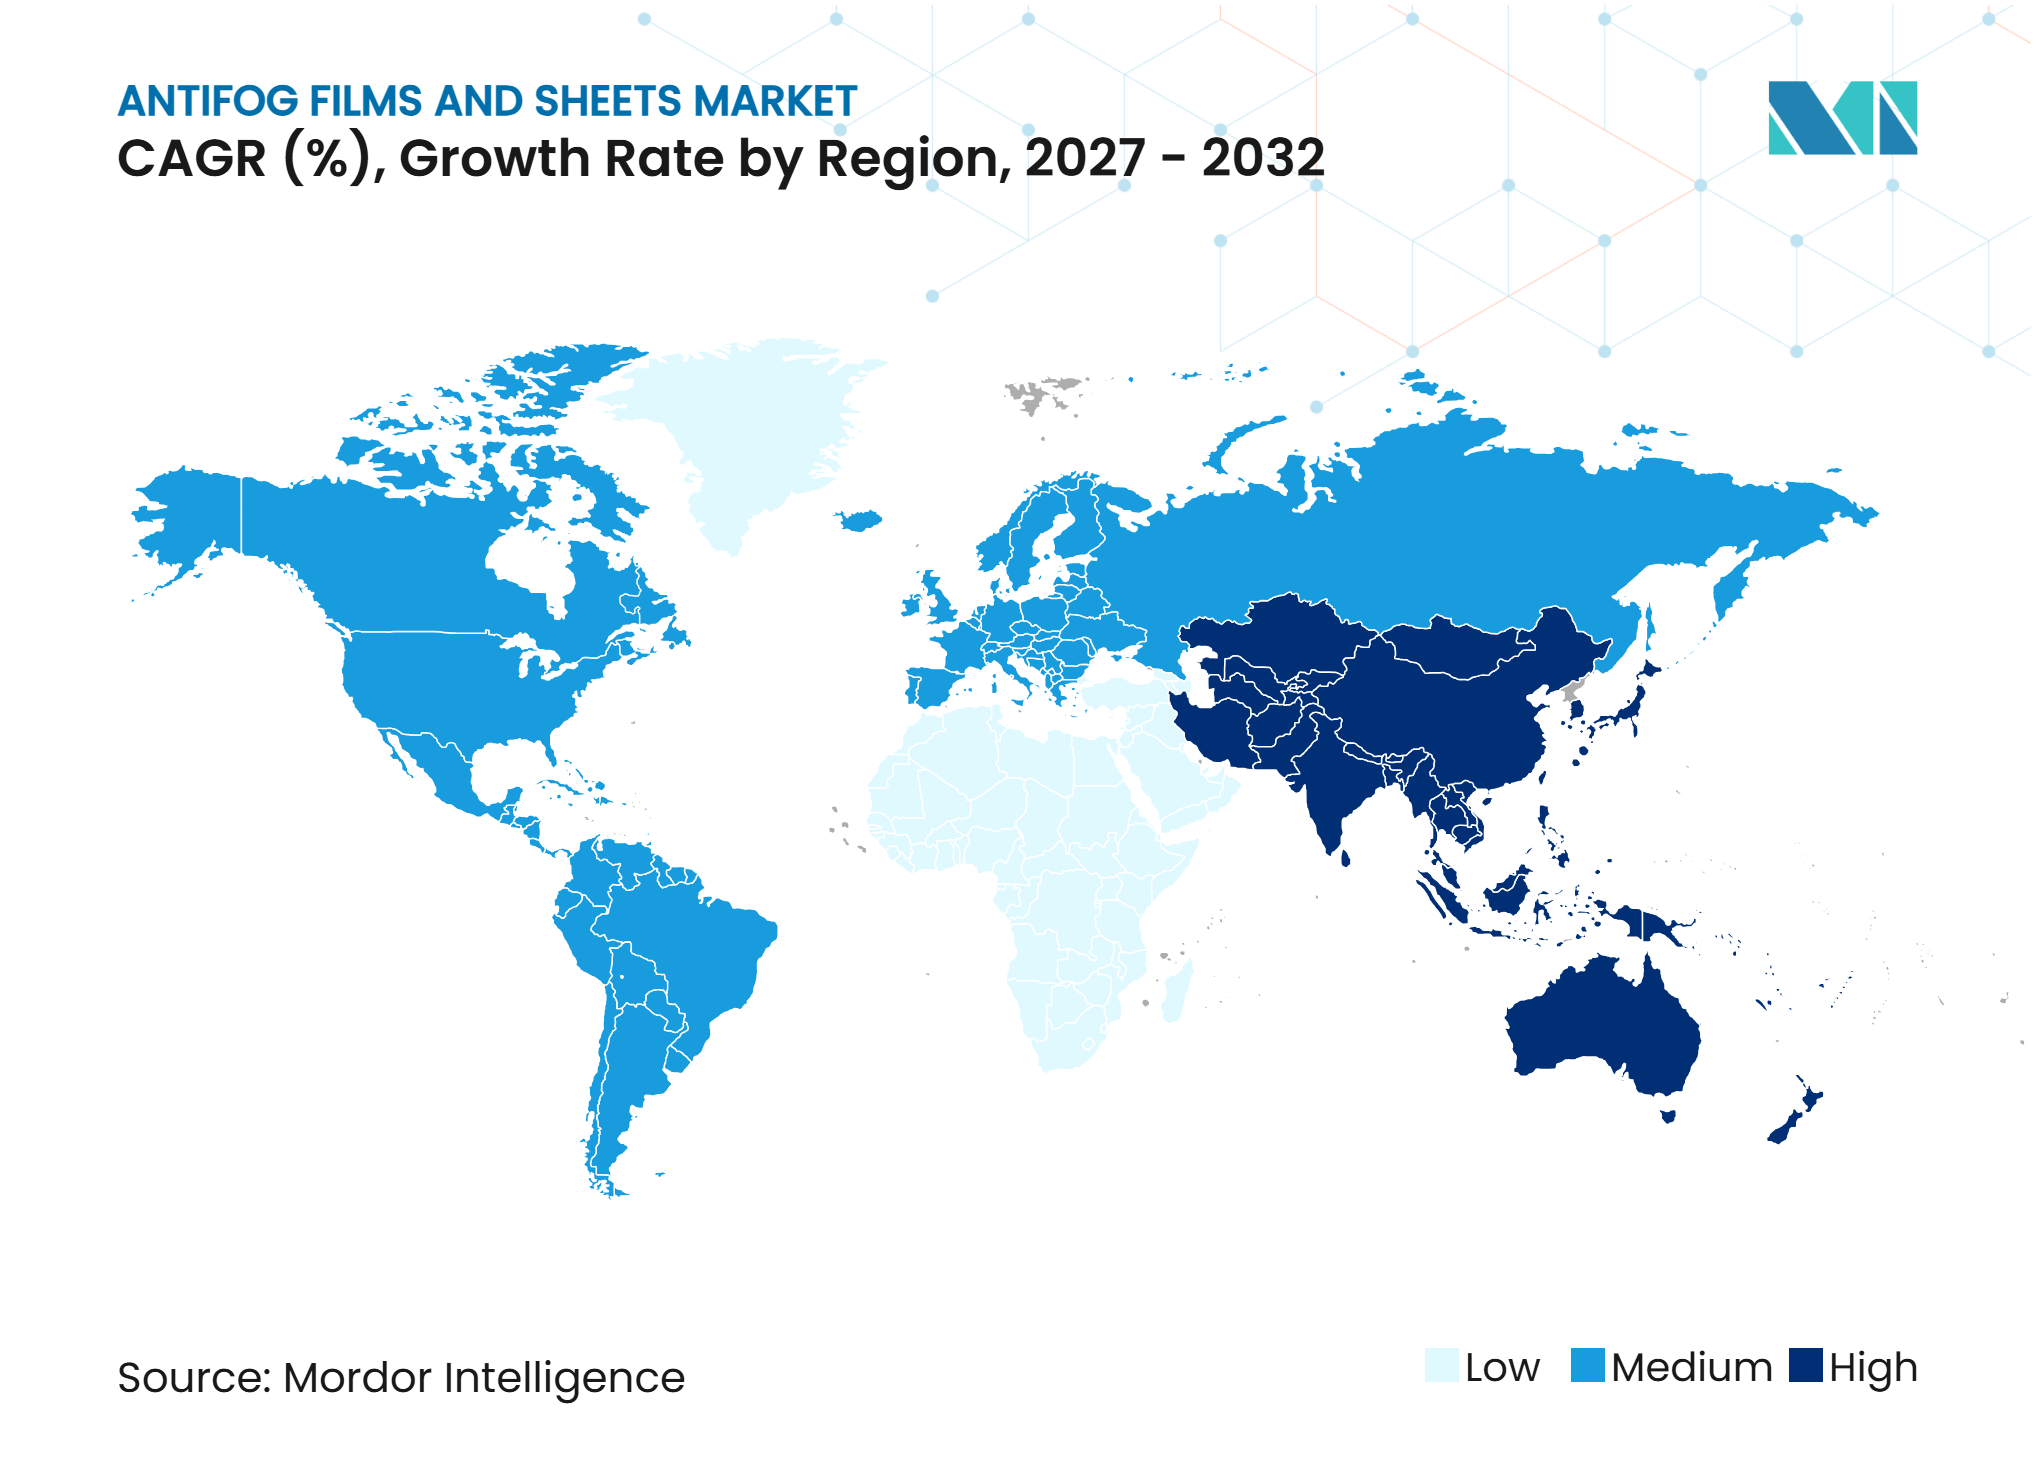
アジア太平洋は2026年の防曇フィルムおよびシート市場シェアの33.56%を占め、2032年までCAGR 6.44%で拡大すると予測されています。複のエンドユーザー用途にわたる需要は、中国の温室農業、インドのコールドチェーン拡大、日本・韓国の食品リッディングおよび自動車用グレージングに対する品質要件、およびASEAN食品小売の近代化に支えられています。JPFL Filmsはナシクでの拡張計画を発表し、BOPP、PET、CPP設備を追加することで、地域フィルム供給におけるインド生産の役割を強化しています。中国の食品安全包装規制および日本の厚生労働省告示第370号は、より高品質なフィルムおよびコーティングシステムを優遇するコンプライアンス要件を生み出しています。同地域の生産規模、国内消費、および技術要件の組み合わせが、防曇フィルムおよびシート市場において幅広い役割を与えています。
北米
北米は、高い製品単価、厳格なコンプライアンス要件、および食品サービスと特殊小売セクターからの需要を特徴としています。米国連邦規則集(CFR)第21編第177.1520条は、米国における食品接触包装材料の要件を規定しています。地域のサプライベースには、防曇フィルムおよびシート市場向けのコーティングおよび高性能製品に注力する3M、FSI Coating Technologies、Celanese、およびSpecialty America Inc.が含まれます。Specialty Polyfilmsは、Pack Expo 2025においてFDA 21 CFR 177.1520およびEU規則第10/2011号の要件を満たすよう設計された非ポリ塩化ビニル(PVC)食品包装フィルムForvara TW-40 NG U&Uを発表しました。FSIのPFASフリーVisgard Ultraは、医療・安全・建築用途における耐久性コーティングへの需要を反映しています。
欧州、南米、中東・アフリカ
欧州は、高度な食品小売、厳格な食品接触規制、およびオランダ、スペイン、イタリアにおける確立された温室園芸を組み合わせています。EU規則2025/351は在庫調整と処方変更活動を促進しており、経過措置により2025年3月以前にコンプライアンスを満たしていた材料は、2026年9月の期限を条件として在庫が尽きるまで市場に残ることが認められています。南米はブラジルの生鮮農産物輸出チェーンとアルゼンチンの温室野菜生産を中心としていますが、価格感度がプレミアム製品の採用を制限しています。サウジアラビアのビジョン2030食料安全保障投資と南アフリカのコールドチェーン小売成長が、中東・アフリカにおける農業・食品包装フィルムへの初期段階の需要を生み出しています。
競合環境
市場集中度
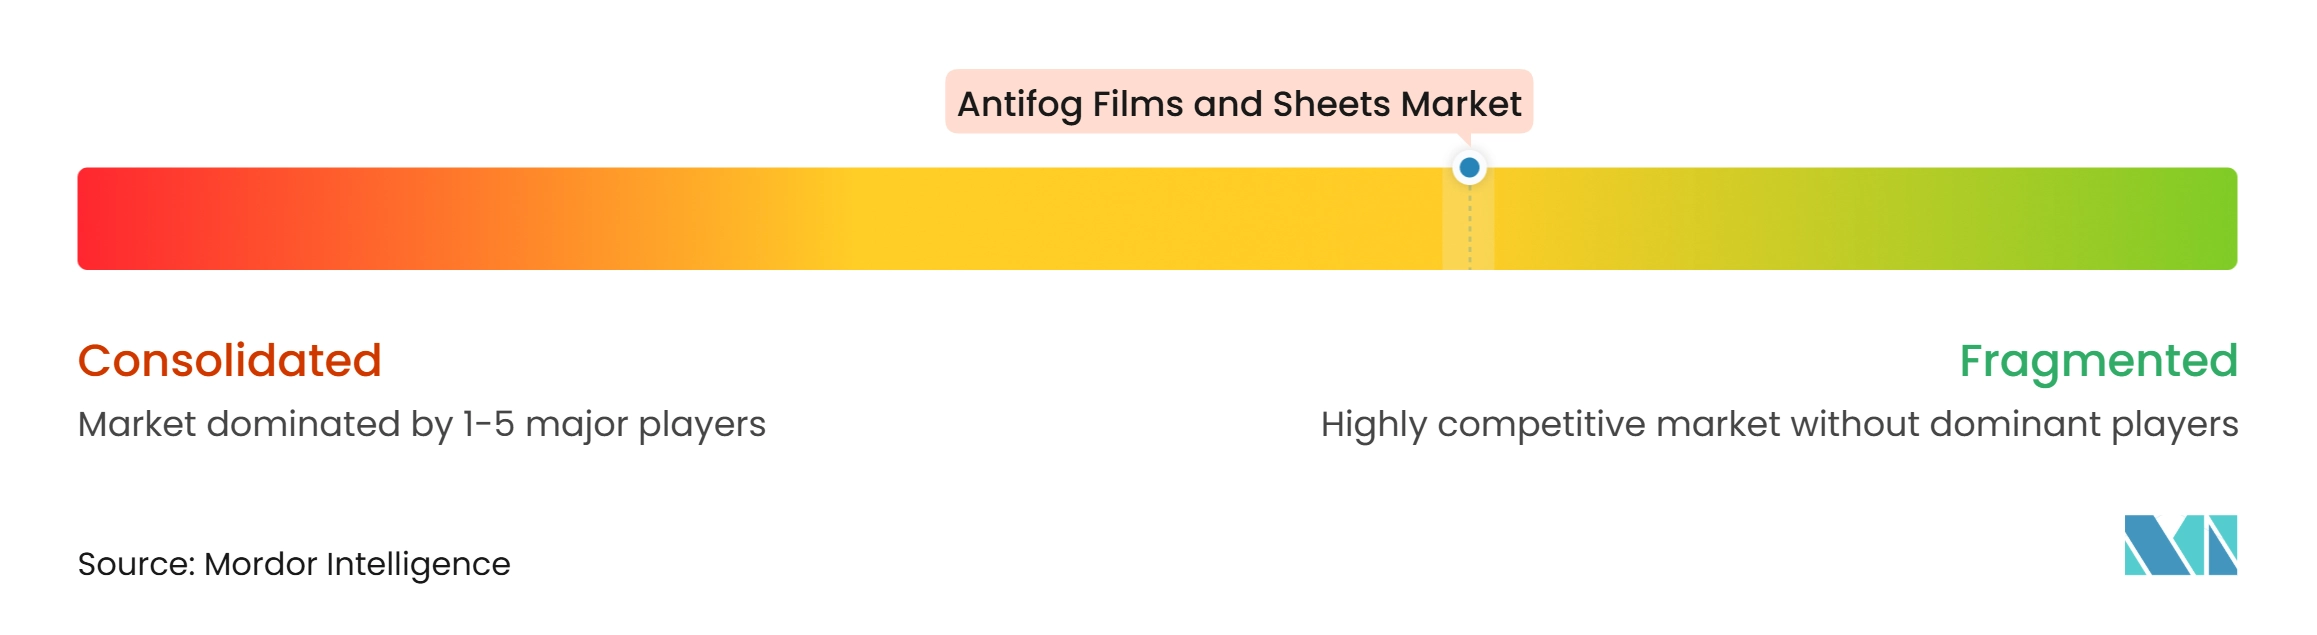
防曇フィルムおよびシート市場は中程度に分散しています。FSI Coating Technologies、Celanese、およびSABICは、多大な研究開発リソースを必要とする専門的な処方および材料能力を保有しており、一方で地域コンバーターは標準基材に汎用添加剤を使用することが一般的です。Amcorは2025年4月30日にBerry Globalとの統合を完了しました。統合後の企業は36カ国にわたる軟包装事業、15 ビリオン 米ドルを超える年間売上高、および75,000人の従業員を有しています。この規模は、防曇対応フォーマットを含む軟包装の購買・流通能力を強化します。
技術は防曇フィルムおよびシート市場における差別化の主要な基盤であり続けていますFSI Coating Technologiesは2025年に、軍事・医療・眼鏡用途向けのPFASフリーコーティングとしてVisgard Ultraを発売しました。Mitsui Chemicalsは2025年11月に米国におけるSDC Technologiesの研究開発・製造基盤を拡大し、視力矯正、自動車、建築、医療向けのレンズコーティングおよび防曇作業を支援しました。Cosmo FirstおよびJindal Poly Filmsは、より高付加価値の用途向けに設備増強と特殊フィルムプログラムを組み合わせています。これらのアプローチは、価格、技術性能、および供給規模がサプライヤー戦略においてどのように連携して機能するかを示しています。
Sumitomo Bakeliteは2025年7月にAGCグループのポリカーボネート事業を買収し、シートおよびフィルム製品の基材供給へのアクセスを強化しました。同社はまた、食品包装向けの共押出多層フィルムおよびシート製品を販売しています[2]。長期農業用防曇耐久性と堆肥化可能な基材を組み合わせた製品の入手可能性が限られているため、防曇フィルムおよびシート市場において特殊製品の余地が残されています。中小コンバーターは、地域供給、低コストフォーマット、または用途特化型専門化を通じて競争できます。
防曇フィルムおよびシート産業のリーダー企業
-
3M
-
Amcor plc
-
SABIC
-
Berry Global Inc.
-
FSI Coating Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
防曇フィルムおよびシート市場 このレポートでカバーされる企業
- 3M
- Amcor plc
- Berry Global Inc.
- Celanese Corporation
- Cosmo Films
- DuPont
- FSI Coating Technologies, Inc.
- Jindal Poly Films Limited
- Kafrit Industries Ltd.
- Mitsui Chemicals, Inc.
- SABIC
- Specialty Polyfilms India Pvt. Ltd.
- Sumitomo Bakelite Co., Ltd.
- TORAY INDUSTRIES, INC.
- WeeTect Material Limited
最近の産業開発事情 防曇フィルムおよびシート市場
- 2025年11月:Mitsui Chemicalsは米国におけるSDC Technologiesの研究開発・製造基盤の拡大を発表しました。この拡大は、眼鏡、自動車、建築、医療市場向けの防曇、フォトクロミック、ハードコート処方にわたるSDCおよび子会社FSI Coating Technologiesの能力を加速させることを目的とし、Mitsui の防曇フィルムおよびシートプラットフォームの商業的リーチを世界的に拡大するものです。
- 2025年7月:Sumitomo BakeliteはAGCグループのポリカーボネート事業の買収を発表し、既存の多層防曇食品包装フィルム事業にポリカーボネート基材能力を追加しました。この買収により、Sumitomo Bakeliteの防曇シートおよびフィルム製品における垂直統合が強化され、高性能グレージングおよび光学防曇用途における対応可能市場が拡大しました。
世界の防曇フィルムおよびシート市場レポートの調査範囲
防曇フィルムおよびシートは、表面への結露および曇りを防ぐよう設計された透明なプラスチック、ポリマー、またはガラス状の材料です。これらの材料は、光学的透明性が不可欠な食品包装、農業、医療機器、消費財などの産業で広く使用されています。防曇特性は、表面コーティングを施すか、製造時に防曇添加剤を基材に直接組み込むことによって実現されます。
防曇フィルムおよびシート市場は、素材タイプ、用途、および地域別にセグメント化されています。素材タイプ別では、市場はポリエチレンフィルム、BOPPフィルム、ポリエステルフィルム、およびその他の素材タイプにセグメント化されています。用途別では、市場は食品包装フィルム、農業用フィルム、フロントガラスおよび自動車用グレージング、ミラー、計器レンズおよびディスプレイパネル、窓および商業用グレージング、ソーラーパネル、およびその他の用途にセグメント化されています。レポートはまた、主要地域15カ国における防曇フィルムおよびシートの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリエチレンフィルム |
| BOPPフィルム |
| ポリエステルフィルム |
| その他の素材タイプ |
| 食品包装フィルム |
| 農業用フィルム |
| フロントガラスおよび自動車用グレージング |
| ミラー |
| 計器レンズおよびディスプレイパネル |
| 窓および商業用グレージング |
| ソーラーパネル |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 素材タイプ別 | ポリエチレンフィルム | |
| BOPPフィルム | ||
| ポリエステルフィルム | ||
| その他の素材タイプ | ||
| 用途別 | 食品包装フィルム | |
| 農業用フィルム | ||
| フロントガラスおよび自動車用グレージング | ||
| ミラー | ||
| 計器レンズおよびディスプレイパネル | ||
| 窓および商業用グレージング | ||
| ソーラーパネル | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
防曇フィルムおよびシート市場の現在の市場規模は?
防曇フィルムおよびシート市場規模は2026年に4.33 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 5.57%で、2027年の4.57 ビリオン 米ドルから2032年には5.99 ビリオン 米ドルへと成長すると推定されています。
防曇フィルムへの需要を牽引する素材は何ですか?
BOPPフィルムは2026年に60.41%のシェアでリードしており、光学的透明性、ヒートシール性能、およびコスト効率の高い加工を組み合わせているためです。
防曇フィルムで最も成長が速い用途はどれですか?
農業用フィルムは2032年までCAGR 6.76%で成長すると予測されており、温室拡大ならびに結露制御、赤外線管理、光拡散への需要に支えられています。
食品包装に防曇フィルムが使用される理由は何ですか?
親水性防曇層は結露を透明表面全体に広げ、冷蔵ディスプレイでの商品視認性を支えます。食品接触コンプライアンスと移行試験は引き続き不可欠な要件です。