
Tamaño y Participación del Mercado de Películas y Láminas Antivaho
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.57 % |
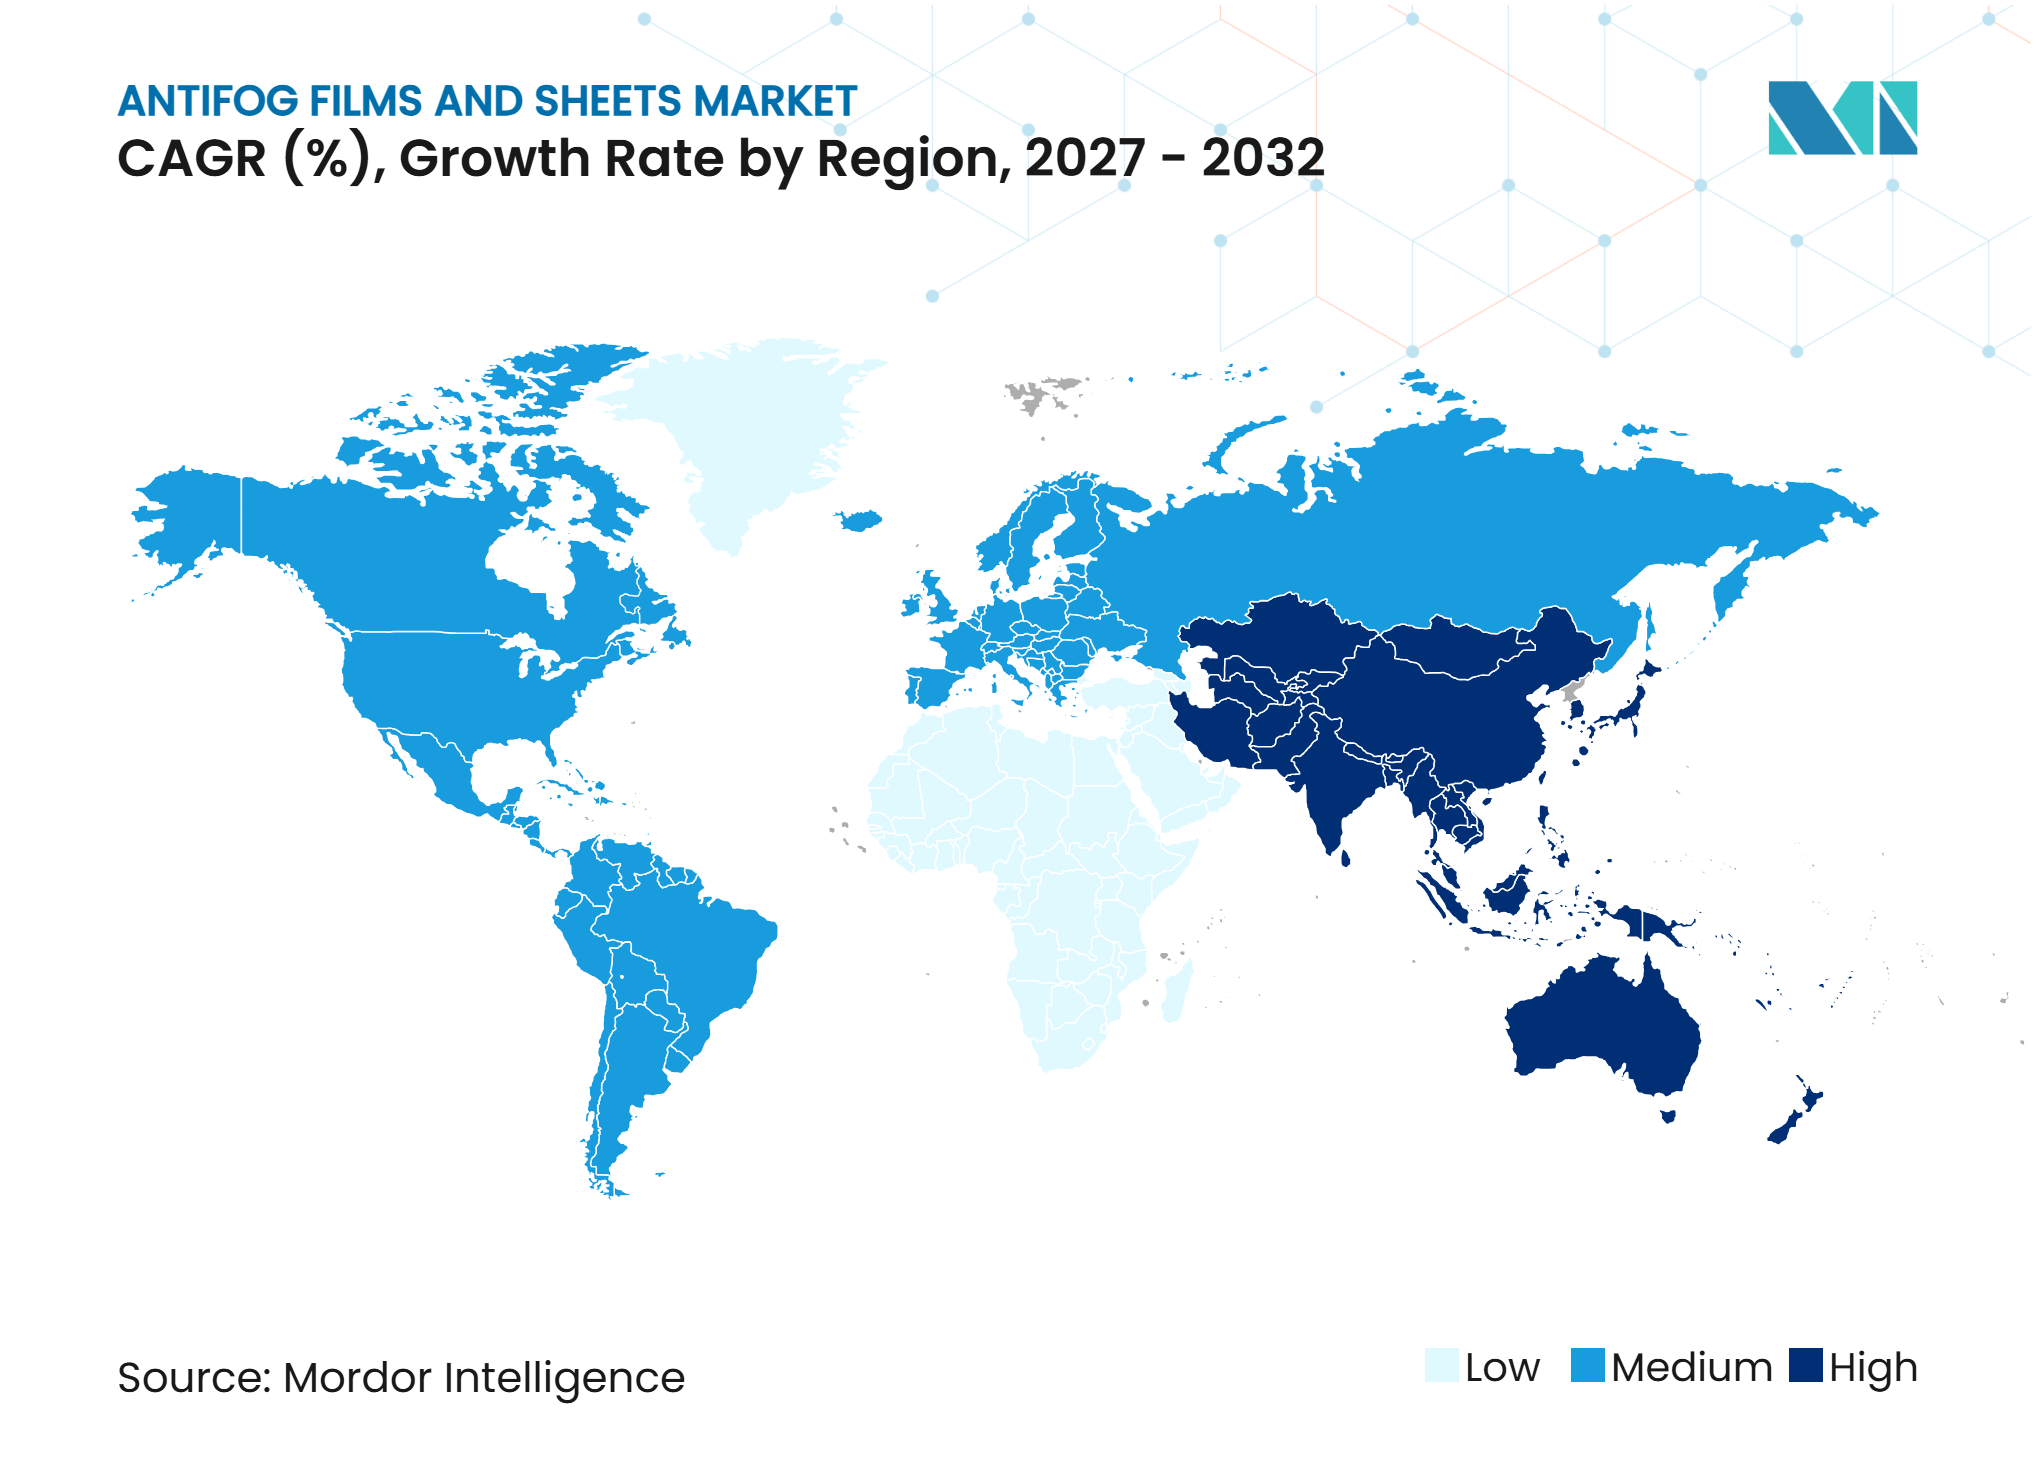
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas y Láminas Antivaho por Mordor Intelligence
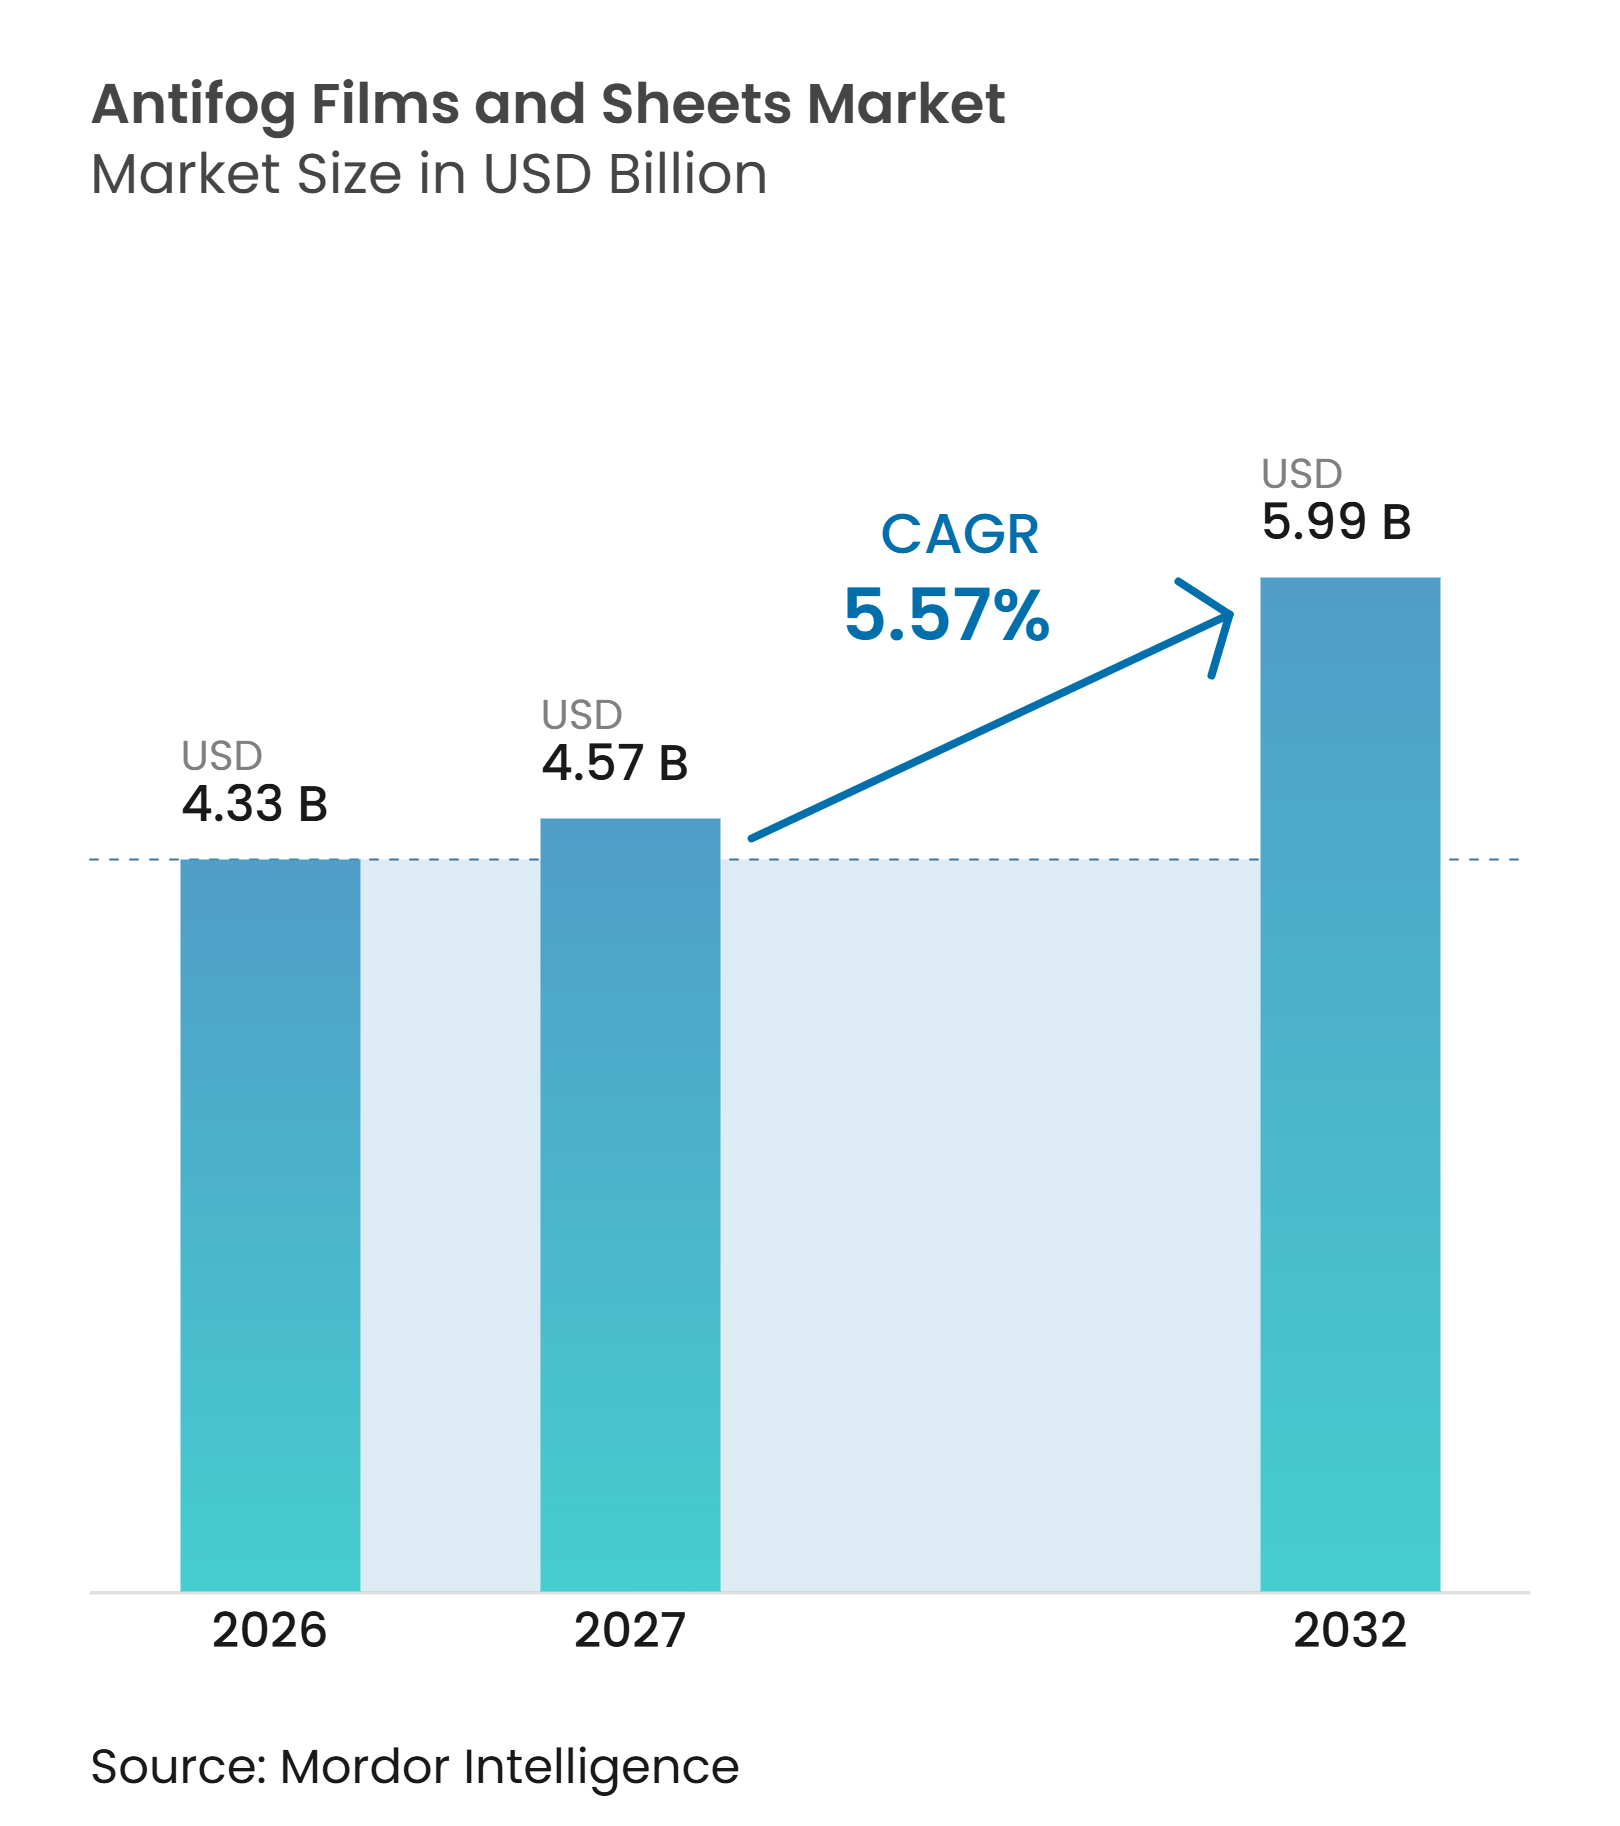
El tamaño del mercado de películas y láminas antivaho fue valorado en 4,33 mil millones de USD en 2026 y se estima que crecerá desde 4,57 mil millones de USD en 2027 hasta 5,99 mil millones de USD en 2032, a una CAGR del 5,57% durante el período de pronóstico (2027-2032). El mercado de películas y láminas antivaho está respaldado por la expansión de la cadena de frío, el cultivo protegido y los crecientes requisitos de claridad óptica en gafas de seguridad y acristalamiento automotriz. Los minoristas de alimentos evalúan estos productos en función de la vida útil y la economía de los residuos, mientras que los fabricantes de equipos originales se centran en el rendimiento óptico y la durabilidad. Estas diferentes prioridades de compra impulsan distintas químicas de recubrimiento, sustratos y opciones de materias primas dentro del mercado de películas y láminas antivaho. Los productores están respondiendo mediante formulaciones libres de sustancias per- y polifluoroalquílicas (PFAS), sistemas a base de agua, recubrimientos curables por UV y diseños de superficies hidrófilas, mientras que los grupos de envases más grandes ganan escala de compra y distribución. La volatilidad en los precios de resinas y surfactantes, junto con requisitos más estrictos de documentación para el contacto con alimentos, puede prolongar los tiempos de aprobación y aumentar la carga operativa para los proveedores más pequeños.
Conclusiones Clave del Informe
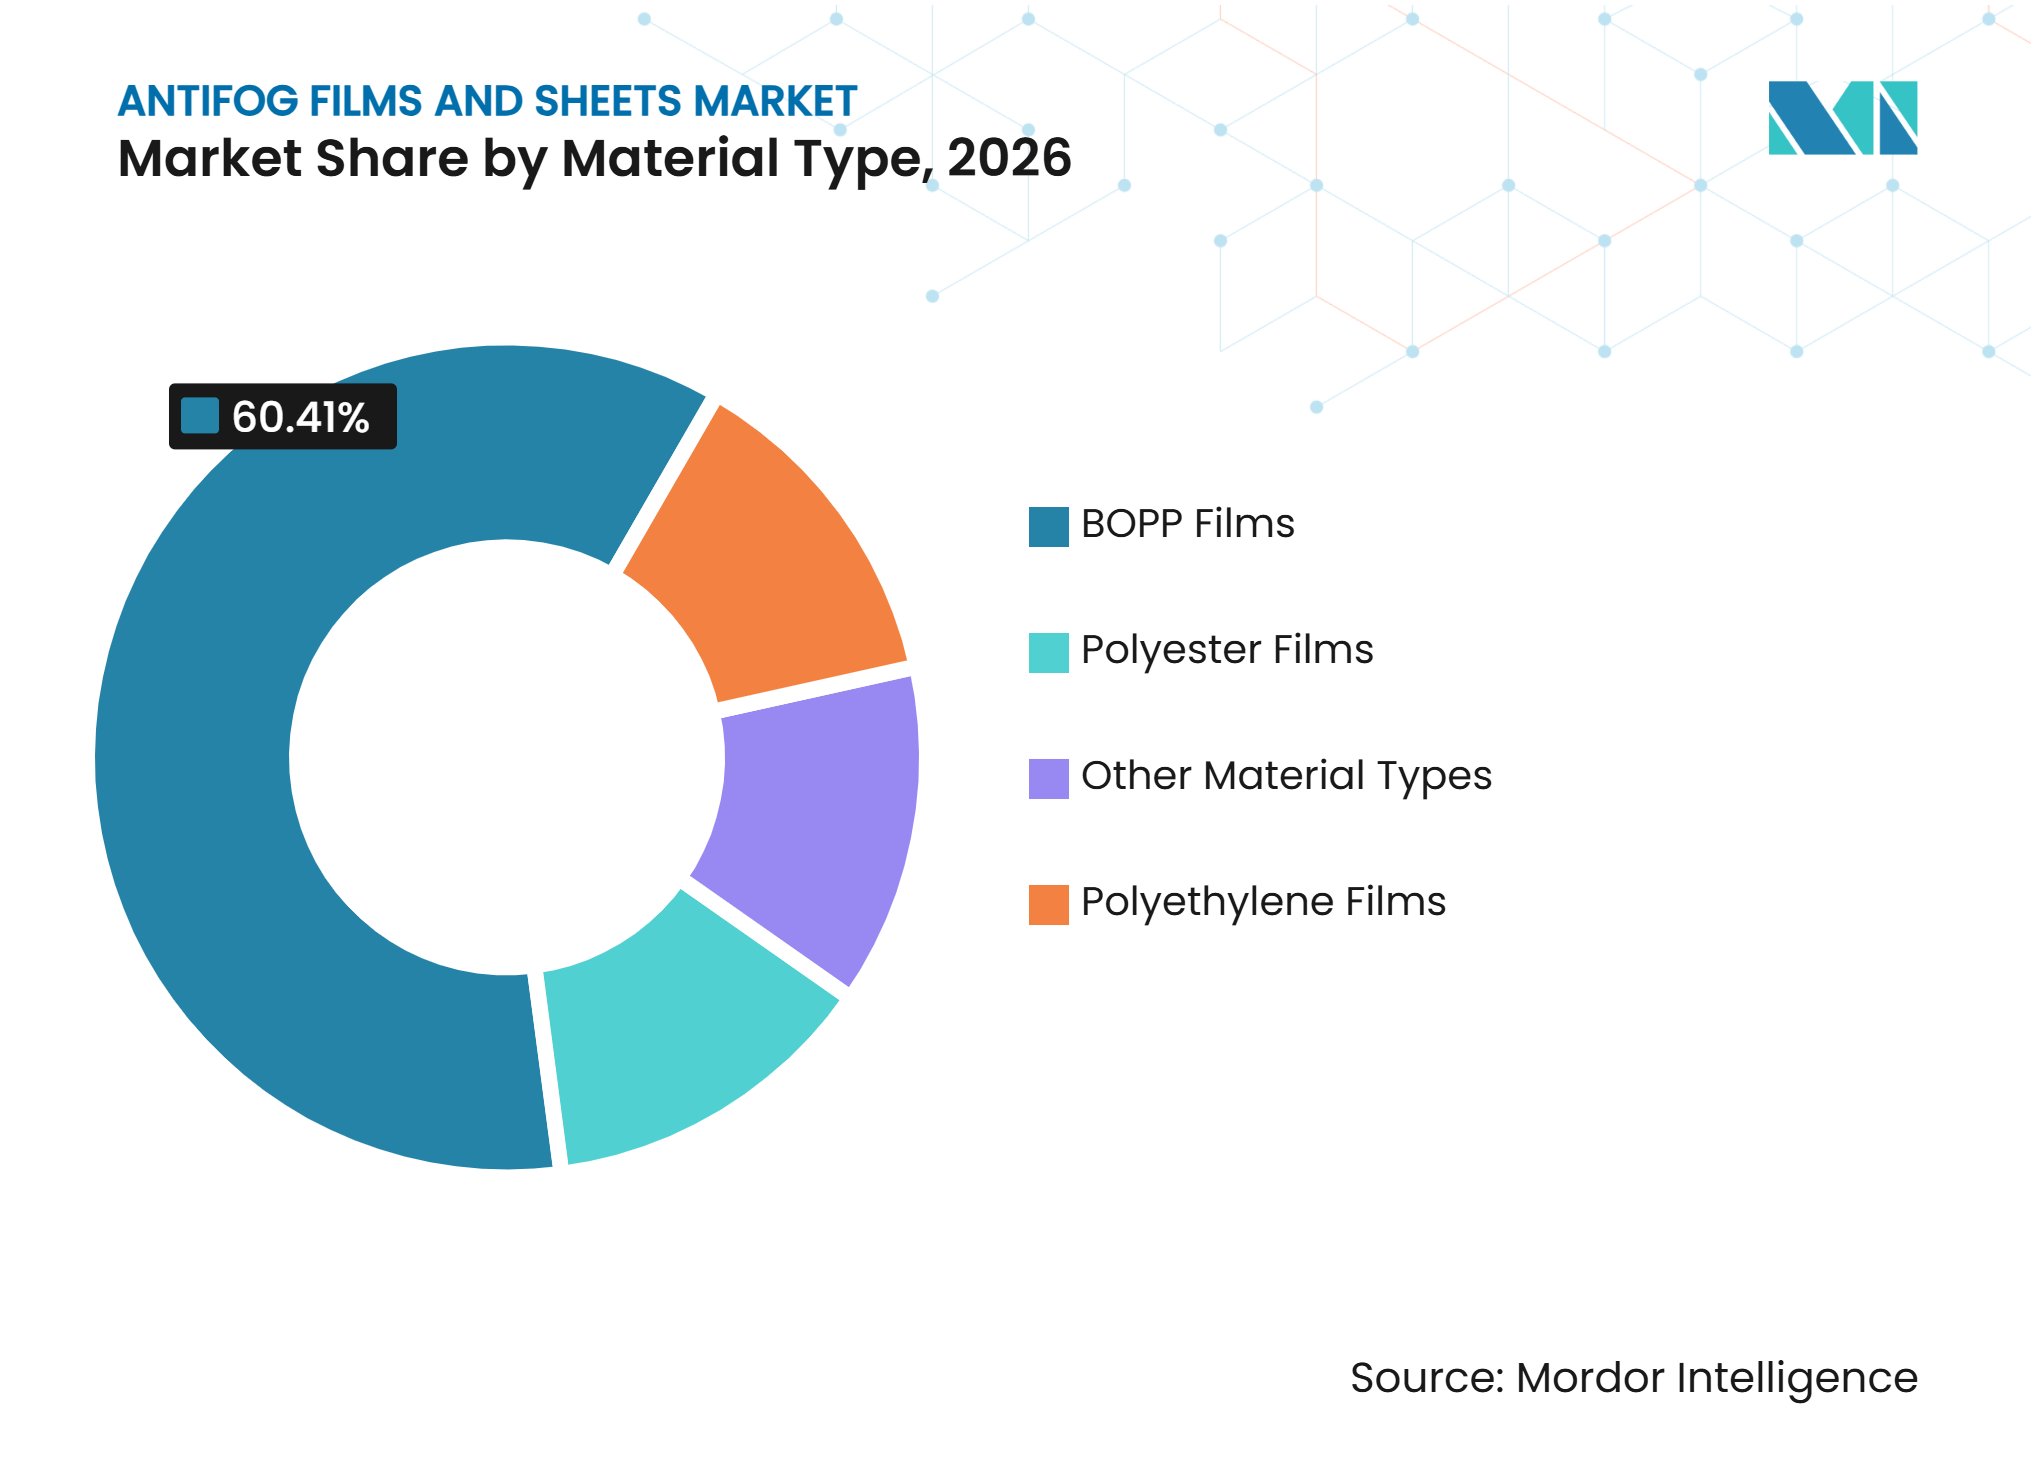
- Por tipo de material, las Películas de Polipropileno Biorientado (BOPP) representaron el 60,41% de la participación del mercado de películas y láminas antivaho en 2026, mientras que se prevé que las Películas de Poliéster se expandan a una CAGR del 6,34% hasta 2032.
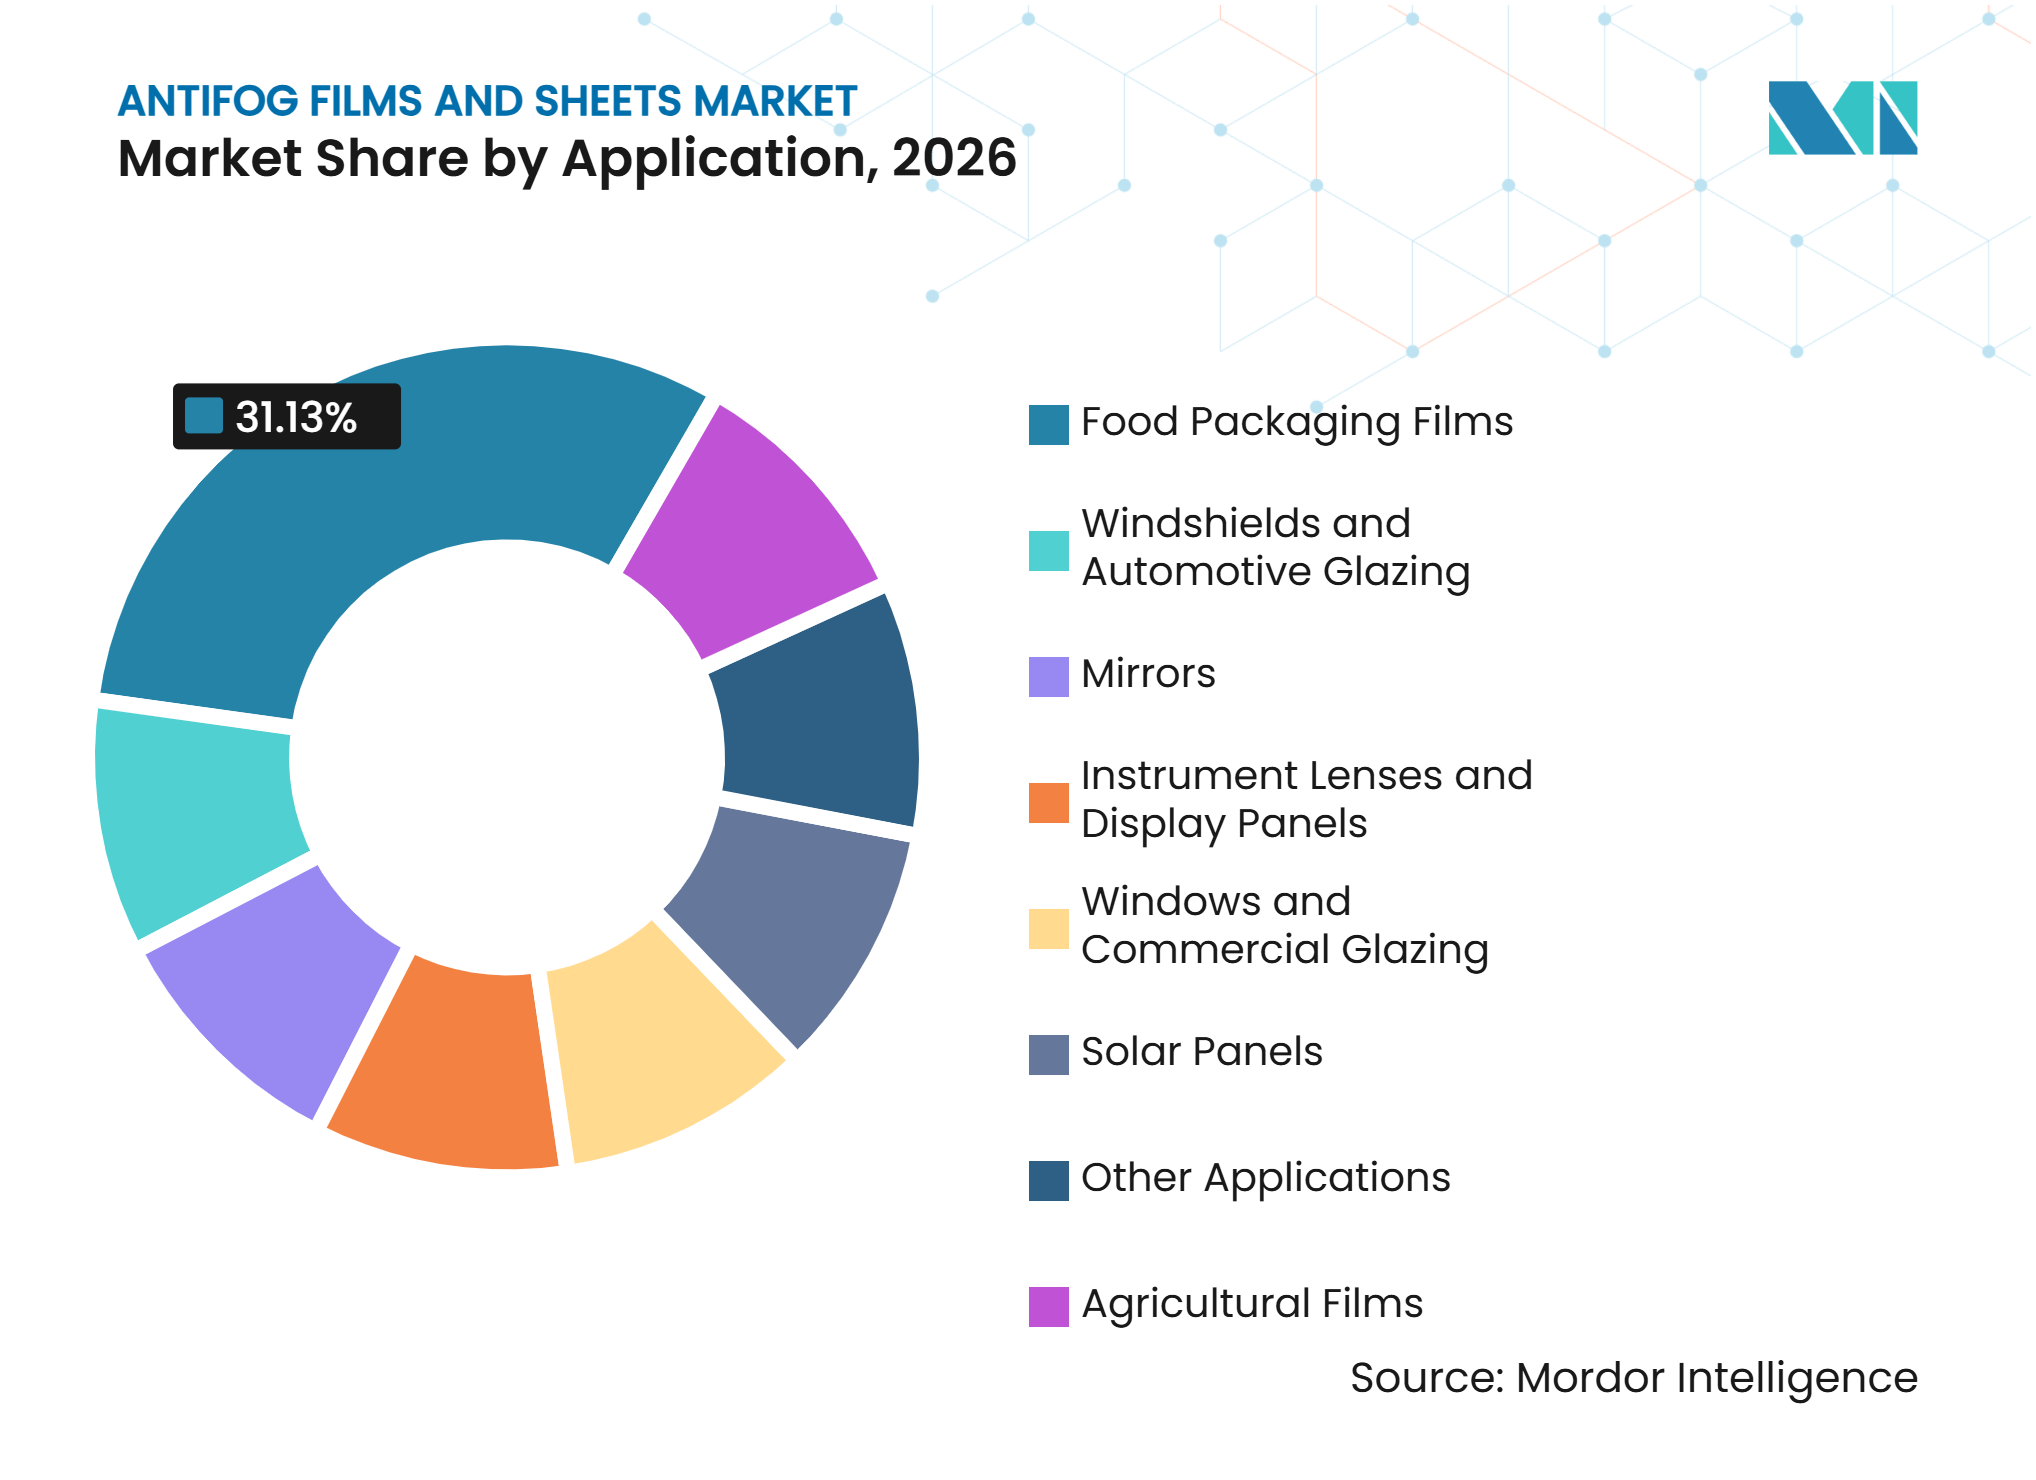
- Por aplicación, las Películas para Envases de Alimentos representaron el 31,13% de la participación del mercado de películas y láminas antivaho en 2026, mientras que se prevé que las Películas Agrícolas avancen a una CAGR del 6,76% hasta 2032.
- Por geografía, Asia-Pacífico representó el 33,56% de la participación del mercado de películas y láminas antivaho en 2026 y se prevé que crezca a una CAGR del 6,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Envases de Alimentos Refrigerados Frescos con Visibilidad | +2.0% | Global, con mayor intensidad en mercados minoristas densos de Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Control de la Condensación en Invernaderos y Gestión de la Luz | +1.2% | Núcleo de Asia-Pacífico, con China, India, Corea del Sur y Japón, más expansión hacia Oriente Medio y África y el sur de Europa | Mediano plazo (2-4 años) |
| Transición hacia Recubrimientos Duraderos a Base de Agua y Curables por UV | +0.8% | América del Norte y Europa, con adopción temprana en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Crecimiento de Gafas de Seguridad, Médicas y Deportivas | +0.7% | Global, con América del Norte y Europa liderando y Asia-Pacífico en crecimiento | Corto plazo (≤ 2 años) |
| Escala de Fabricación de Envases, Electrónica y Automoción en Asia-Pacífico | +1.0% | Núcleo de Asia-Pacífico, incluidos China, India, países de la ASEAN y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Envases de Alimentos Refrigerados Frescos con Visibilidad
Los minoristas de alimentos refrigerados dependen de la visibilidad clara del producto porque los compradores no pueden evaluar fácilmente un producto oscurecido por la condensación. En mostradores de carne fresca, barras de ensaladas y vitrinas de comidas preparadas, las películas estándar pueden formar gotitas después de abrir las puertas de los expositores refrigerados. Las capas antivaho hidrófilas distribuyen el agua condensada en una película transparente en lugar de permitir que se formen gotitas visibles. Cosmo Films declaró que su película de cobertura BOPET antivaho puede extender la vida útil de ensaladas frescas y verduras entre 4 y 5 días, vinculando el rendimiento antivaho con menores costos de residuos en el comercio minorista. Esto proporciona a los proveedores en el mercado de películas y láminas antivaho una base para precios premium en la protección del producto más que en la apariencia del envase. La adopción en contacto directo con alimentos también depende de pruebas de migración y del cumplimiento documentado bajo el marco de la UE para materiales plásticos en contacto con alimentos.
Control de la Condensación en Invernaderos y Gestión de la Luz
El cultivo protegido se está expandiendo donde la disponibilidad de agua es limitada, la tierra es escasa o el clima es inestable, lo que hace que la producción en campo abierto sea menos predecible. Las películas antivaho para invernaderos reducen el daño por goteo, pero su función también incluye la gestión del calor del infrarrojo cercano y la difusión de la radiación fotosintéticamente activa a través de los doseles de los cultivos. Estas funciones pueden crear condiciones de cultivo más uniformes y hacer que el rendimiento de la película sea más importante en las decisiones de compra. Kafrit Industries ofrece soluciones de aditivos antivaho para películas agrícolas, incluidos grados diseñados para diversas condiciones climáticas[1]. Los proveedores que combinan antivaho, gestión del infrarrojo y difusión de la luz en una única estructura coextruida pueden reducir la necesidad de los agricultores de adquirir productos de película separados.
Transición hacia Recubrimientos Duraderos a Base de Agua y Curables por UV
El mercado de películas y láminas antivaho está transitando de formulaciones a base de solventes hacia sistemas a base de agua y curables por UV, a medida que los productores responden a las regulaciones sobre compuestos orgánicos volátiles (COV) y la demanda de química libre de PFAS. FSI Coating Technologies introdujo Visgard Ultra, un recubrimiento antivaho libre de PFAS para usos médicos, de seguridad y arquitectónicos, en 2025. Los sistemas curables por UV requieren infraestructura de lámparas UV y un control cuidadoso de la energía superficial del sustrato, lo que hace que la transición sea más difícil para los convertidores más pequeños. Los grandes especialistas en recubrimientos con capacidad de procesamiento ultravioleta establecida pueden centrarse en aplicaciones arquitectónicas y automotrices de mayor valor. Es más probable que los convertidores de películas de polietileno de uso general conserven los aditivos surfactantes incorporados por amasado para productos agrícolas y de envases de alimentos. Un estudio revisado por pares de 2025 describió los sistemas antivaho fototérmicos, incluidos los recubrimientos absorbentes de infrarrojo cercano, como en proceso de avanzar hacia aplicaciones comerciales más allá de las gafas.
Crecimiento de Gafas de Seguridad, Médicas y Deportivas
Las gafas de seguridad, médicas y deportivas son una aplicación de alto valor para las películas y recubrimientos antivaho porque el empañamiento de las lentes puede afectar la seguridad del usuario. ANSI/ISEA Z87.1-2020, EN 166 y EN 168 establecen requisitos de rendimiento que desplazan la competencia hacia el rendimiento antivaho sostenido en lugar del precio unitario bajo. 3M declara que su Recubrimiento Antivaho Scotchgard Protector puede resistir el empañamiento hasta 11 veces más que los recubrimientos tradicionales y mantenerse eficaz hasta 25 lavados. Este rendimiento respalda un precio premium donde los fallos de visibilidad pueden crear riesgos laborales. Las prácticas de adquisición en el sector sanitario y de procesamiento de alimentos han mantenido las especificaciones antivaho en muchas cadenas de suministro tras la pandemia. Esta base de especificaciones continua proporciona al mercado de películas y láminas antivaho una demanda que no depende únicamente de las compras relacionadas con la salud a corto plazo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Producción de Recubrimientos y Aditivos Especiales | -0.7% | Global, con mayores limitaciones en los mercados sensibles al costo de Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Volatilidad en los Precios de Materias Primas y Presión sobre los Márgenes de los Convertidores | -0.5% | Global, con fuerte presión en los centros de fabricación de BOPP y poliéster en India y China | Corto plazo (≤ 2 años) |
| Documentación para Contacto con Alimentos y Retrasos en las Pruebas de Migración | -0.3% | Europa, América del Norte y Japón, donde la influencia regulatoria es más fuerte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Producción de Recubrimientos y Aditivos Especiales
Las películas antivaho especiales requieren sistemas de surfactantes como ésteres de glicerol, ésteres de sorbitán etoxilados o sistemas combinados, que cuestan más que los aditivos poliméricos estándar. Los costos aumentan aún más cuando los convertidores requieren formatos antivaho termosellables de doble cara en lugar de grados BOPP estándar. Cosmo Films incluye HST-2(AF) como una película de envase antivaho transparente diseñada para termosellado. Los convertidores también necesitan un control preciso del proceso para evitar la migración del surfactante al lado incorrecto de una película durante el tratamiento corona. Para las empresas más pequeñas, estos requisitos hacen que los productos antivaho sean viables principalmente para cuentas premium o de exportación, lo que limita la adopción en las cadenas de suministro domésticas donde los compradores priorizan el menor costo de envase.
Volatilidad en los Precios de Materias Primas y Presión sobre los Márgenes de los Convertidores
El propileno y el ácido tereftálico purificado son las principales variables de costo para las películas antivaho de BOPP y poliéster. Su volatilidad de precios, impulsada por los ciclos del petróleo crudo y las adiciones de capacidad regional, dificulta que los convertidores mantengan márgenes estables. Jindal Poly Films reveló una inversión de 700 millones de INR en capacidad adicional de BOPP, PET y CPP a través de su subsidiaria JPFL Films. La adición planificada incluye hasta 42.000 MT de BOPP, 55.000 MT de PET y 18.000 MT de capacidad de CPP. Si la demanda no absorbe la producción adicional a medida que entren en funcionamiento las nuevas líneas, el suministro adicional podría intensificar la presión sobre los precios. Los convertidores de películas agrícolas siguen expuestos, ya que sus clientes generalmente tienen una tolerancia limitada a precios de película más altos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
el BOPP Domina, las Películas de Poliéster Ganan TerrenoLas películas BOPP representaron una participación de mercado del 60,41% en el mercado de películas y láminas antivaho en 2026, respaldadas por la claridad óptica, la orientación biaxial y el rendimiento de termosellado para líneas de envasado de alimentos de alta velocidad. El material sigue siendo central en el mercado porque ofrece un equilibrio práctico de costo, claridad, rendimiento de conversión y amplia compatibilidad con equipos. Cosmo First puso en marcha una línea BOPP de 81.200 MT por año en junio de 2025, aumentando la capacidad total de BOPP en un 40% hasta 277.000 MT, con parte de la producción dirigida hacia películas especiales antivaho y de barrera para alimentos y alimentos para mascotas. Las películas de polietileno mantienen una posición importante en el envasado de alimentos y productos agrícolas donde el costo y el rendimiento de transmisión de oxígeno importan más que las propiedades ópticas. Las cadenas de suministro de convertidores de BOPP establecidas respaldan aún más el uso del formato en aplicaciones de envasado a gran escala.
Se prevé que las películas de poliéster crezcan a una CAGR del 6,34% hasta 2032, respaldadas por la resistencia a la temperatura, la estabilidad dimensional y la idoneidad para entornos húmedos. Los formatos de poliéster se utilizan cada vez más en películas de cobertura, superposiciones de paneles de visualización y capas protectoras de paneles solares. Cosmo Films introdujo una película de cobertura BOPET antivaho y transparente en 2025 para ensaladas frescas, carnes y productos lácteos, compatible con el reciclaje junto con bandejas de PET. Este desarrollo reduce la brecha de sostenibilidad entre las películas de alto rendimiento y los formatos de envase convencionales. Otros tipos de materiales, incluidos el diacetato de celulosa y el policarbonato, sirven para usos especializados en puertas de congeladores, acristalamiento arquitectónico y gafas, mientras que Celanese posiciona la película celulósica Clarifoil dentro de su cartera de biopolímeros.



Por Aplicación:
el Envasado de Alimentos Ancla el Mercado, la Agricultura se AceleraLas películas para envases de alimentos representaron el 31,13% de la participación del mercado de películas y láminas antivaho en 2026, reflejando la demanda de expositores claros de alimentos refrigerados y frescos. Esta aplicación da forma al desarrollo de productos, ya que los compradores requieren cumplimiento para el contacto con alimentos, rendimiento antivaho en frío y en caliente, integridad del termosellado y control de la transmisión de oxígeno. Estas especificaciones influyen en la selección de materiales en productos de BOPP, polietileno y poliéster, al tiempo que mejoran la visibilidad en el punto de venta. Cosmo Films comercializa películas de envase antivaho para aplicaciones alimentarias que requieren superficies transparentes y rendimiento de termosellado. La documentación regulatoria sigue siendo un requisito clave cuando las capas recubiertas entran en contacto directo con los alimentos.
Se prevé que las películas agrícolas registren una CAGR del 6,76% hasta 2032, convirtiéndolas en la aplicación de más rápido crecimiento en el mercado de películas y láminas antivaho. El crecimiento está vinculado a la expansión de invernaderos en Asia-Pacífico, América del Sur y Oriente Medio, donde el cultivo protegido apoya la seguridad alimentaria. El acristalamiento automotriz y los espejos son aplicaciones más pequeñas pero técnicamente exigentes; el Visgard Premium LTF-300 de FSI está diseñado para espejos, ventanas y usos relacionados donde la funcionalidad antivaho puede reducir la necesidad de elementos de calefacción eléctrica. Los paneles solares, lentes de instrumentos, paneles de visualización, acristalamiento comercial y otras aplicaciones combinan cada vez más la protección antivaho con recubrimientos duros y capas antirreflectantes en estructuras de películas multifuncionales.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 33,56% de la participación del mercado de películas y láminas antivaho en 2026 y se prevé que se expanda a una CAGR del 6,44% hasta 2032. La demanda en varios usos finales está respaldada por la agricultura en invernadero de China, la expansión de la cadena de frío de India, los requisitos de calidad de Japón y Corea del Sur para películas de cobertura de alimentos y acristalamiento automotriz, y la modernización del comercio minorista de alimentos de la ASEAN. JPFL Films anunció planes de expansión en Nashik, añadiendo capacidad de BOPP, PET y CPP, reforzando el papel de la producción india en el suministro regional de películas. Las regulaciones de envases de seguridad alimentaria de China y la Notificación N.º 370 del Ministerio de Salud, Trabajo y Bienestar de Japón crean requisitos de cumplimiento que favorecen sistemas de películas y recubrimientos de mayor calidad. La escala de producción combinada, el consumo doméstico y los requisitos técnicos de la región le otorgan un papel amplio en el mercado de películas y láminas antivaho.
América del Norte
América del Norte se caracteriza por un alto valor unitario del producto, estrictos requisitos de cumplimiento y demanda de los sectores de servicios de alimentación y comercio minorista especializado. El Código de Regulaciones Federales de la FDA 21 (CFR) 177.1520 rige los requisitos para los materiales de envase en contacto con alimentos en los Estados Unidos. La base de suministro regional incluye 3M, FSI Coating Technologies, Celanese y Specialty America Inc., que se centran en productos recubiertos y de alto rendimiento para el mercado de películas y láminas antivaho. Specialty Polyfilms presentó las películas de envoltura de alimentos Forvara TW-40 NG U&U sin cloruro de polivinilo (PVC) en Pack Expo 2025, un producto diseñado para cumplir con los requisitos de FDA 21 CFR 177.1520 y el Reglamento de la UE N.º 10/2011. El Visgard Ultra libre de PFAS de FSI refleja la demanda de recubrimientos duraderos en aplicaciones médicas, de seguridad y arquitectónicas.
Europa, América del Sur y Oriente Medio y África
Europa combina un comercio minorista de alimentos avanzado, una estricta regulación del contacto con alimentos y una horticultura en invernadero establecida en los Países Bajos, España e Italia. El Reglamento (UE) 2025/351 está impulsando ajustes de inventario y actividad de reformulación, ya que las disposiciones transitorias permiten que los materiales que cumplían con la normativa antes de marzo de 2025 permanezcan en el mercado hasta que se agoten las existencias, sujeto al plazo de septiembre de 2026. América del Sur se concentra en torno a la cadena de exportación de productos frescos de Brasil y la producción de hortalizas en invernadero de Argentina, aunque la sensibilidad al precio limita la adopción de productos premium. La inversión en seguridad alimentaria de la Visión 2030 de Arabia Saudita y el crecimiento del comercio minorista de cadena de frío de Sudáfrica están generando demanda en etapa temprana de películas agrícolas y para envases de alimentos en Oriente Medio y África.
Panorama Competitivo
Concentración del Mercado
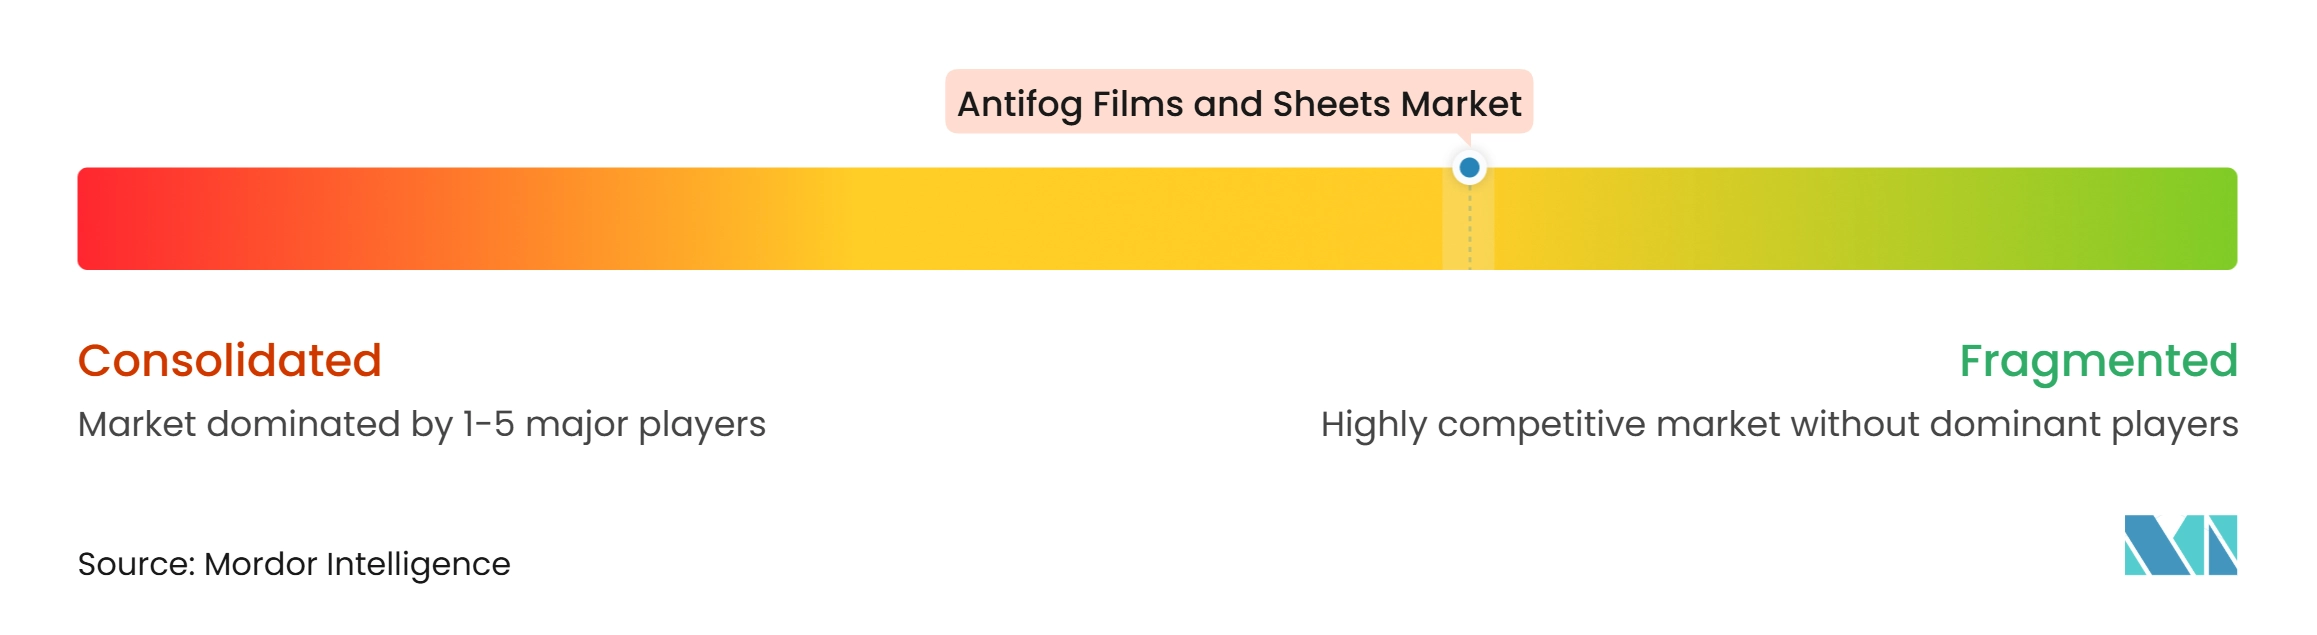
El mercado de películas y láminas antivaho está moderadamente fragmentado. FSI Coating Technologies, Celanese y SABIC poseen capacidades especializadas de formulación y materiales que requieren importantes recursos de investigación y desarrollo, mientras que los convertidores regionales utilizan comúnmente aditivos de uso general en sustratos estándar. Amcor completó su combinación con Berry Global el 30 de abril de 2025. La empresa combinada tiene operaciones de envases flexibles en 36 países, ingresos anuales superiores a 15 mil millones de USD y 75.000 empleados. Esta escala fortalece las capacidades de compra y distribución para envases flexibles, incluidos los formatos habilitados para antivaho.
La tecnología sigue siendo la base principal de diferenciación en el mercado de películas y láminas antivaho. FSI Coating Technologies introdujo Visgard Ultra en 2025 como un recubrimiento libre de PFAS para aplicaciones militares, médicas y de gafas. Mitsui Chemicals amplió la base de investigación, desarrollo y fabricación de SDC Technologies en los Estados Unidos en noviembre de 2025, apoyando el trabajo en recubrimientos de lentes y antivaho en cuidado de la visión, automoción y construcción. Cosmo First y Jindal Poly Films están combinando adiciones de capacidad con programas de películas especiales para aplicaciones de mayor valor. Estos enfoques ilustran cómo el precio, el rendimiento técnico y la escala de suministro pueden funcionar conjuntamente en la estrategia de los proveedores.
Sumitomo Bakelite adquirió el negocio de policarbonato del Grupo AGC en julio de 2025, fortaleciendo el acceso al suministro de sustratos para productos de láminas y películas. La empresa también comercializa productos de películas y láminas multicapa coextruidas para envases de alimentos[2]. La disponibilidad limitada de productos que combinen durabilidad antivaho agrícola de larga temporada con sustratos compostables deja espacio para ofertas especializadas en el mercado de películas y láminas antivaho. Los convertidores más pequeños pueden competir a través del suministro local, formatos de menor costo o especialización en aplicaciones específicas.
Líderes de la Industria de Películas y Láminas Antivaho
-
3M
-
Amcor plc
-
SABIC
-
Berry Global Inc.
-
FSI Coating Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas y Láminas Antivaho Empresas cubiertas en este informe
- 3M
- Amcor plc
- Berry Global Inc.
- Celanese Corporation
- Cosmo Films
- DuPont
- FSI Coating Technologies, Inc.
- Jindal Poly Films Limited
- Kafrit Industries Ltd.
- Mitsui Chemicals, Inc.
- SABIC
- Specialty Polyfilms India Pvt. Ltd.
- Sumitomo Bakelite Co., Ltd.
- TORAY INDUSTRIES, INC.
- WeeTect Material Limited
Desarrollos recientes de la industria en Mercado de Películas y Láminas Antivaho
- Noviembre de 2025: Mitsui Chemicals anunció la expansión de la base de I+D y fabricación de SDC Technologies en los Estados Unidos. La expansión tenía como objetivo acelerar las capacidades de SDC y de su subsidiaria FSI Coating Technologies en formulaciones antivaho, fotocromáticas y de recubrimiento duro para mercados de gafas, automoción, construcción y médico, ampliando el alcance comercial de la plataforma de películas y láminas antivaho de Mitsui a nivel global.
- Julio de 2025: Sumitomo Bakelite anunció la adquisición del negocio de policarbonato del Grupo AGC, añadiendo capacidad de sustrato de policarbonato a sus operaciones existentes de películas de envase de alimentos antivaho multicapa. La adquisición fortaleció la integración vertical de Sumitomo Bakelite en productos de láminas y películas antivaho y amplió su mercado direccionable en acristalamiento de alto rendimiento y aplicaciones ópticas antivaho.
Alcance del Informe Global del Mercado de Películas y Láminas Antivaho
Las películas y láminas antivaho son materiales plásticos, poliméricos o similares al vidrio transparentes diseñados para prevenir la condensación y el empañamiento en sus superficies. Estos materiales se utilizan ampliamente en industrias como el envasado de alimentos, la agricultura, los dispositivos médicos y los bienes de consumo, donde la claridad óptica es esencial. La propiedad antivaho se logra ya sea aplicando un recubrimiento superficial o incorporando aditivos antivaho directamente en el material base durante la fabricación.
El mercado de películas y láminas antivaho está segmentado por tipo de material, aplicación y geografía. Por tipo de material, el mercado está segmentado en películas de polietileno, películas BOPP, películas de poliéster y otros tipos de materiales. Por aplicación, el mercado está segmentado en películas para envases de alimentos, películas agrícolas, parabrisas y acristalamiento automotriz, espejos, lentes de instrumentos y paneles de visualización, ventanas y acristalamiento comercial, paneles solares y otras aplicaciones. El informe también cubre los tamaños de mercado y las previsiones para películas y láminas antivaho en 15 países de las principales regiones. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Películas de Polietileno |
| Películas BOPP |
| Películas de Poliéster |
| Otros Tipos de Materiales |
| Películas para Envases de Alimentos |
| Películas Agrícolas |
| Parabrisas y Acristalamiento Automotriz |
| Espejos |
| Lentes de Instrumentos y Paneles de Visualización |
| Ventanas y Acristalamiento Comercial |
| Paneles Solares |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Películas de Polietileno | |
| Películas BOPP | ||
| Películas de Poliéster | ||
| Otros Tipos de Materiales | ||
| Por Aplicación | Películas para Envases de Alimentos | |
| Películas Agrícolas | ||
| Parabrisas y Acristalamiento Automotriz | ||
| Espejos | ||
| Lentes de Instrumentos y Paneles de Visualización | ||
| Ventanas y Acristalamiento Comercial | ||
| Paneles Solares | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Películas y Láminas Antivaho?
El tamaño del mercado de películas y láminas antivaho fue valorado en 4,33 mil millones de USD en 2026 y se estima que crecerá desde 4,57 mil millones de USD en 2027 hasta 5,99 mil millones de USD en 2032, a una CAGR del 5,57% durante el período de pronóstico (2027-2032).
¿Qué material impulsa la demanda de películas antivaho?
Las películas BOPP lideran con una participación del 60,41% en 2026 porque combinan claridad óptica, rendimiento de termosellado y procesamiento rentable.
¿Qué aplicación está creciendo más rápido para las películas antivaho?
Se proyecta que las películas agrícolas crezcan a una CAGR del 6,76% hasta 2032, respaldadas por la expansión de invernaderos y la demanda de control de condensación, gestión del infrarrojo y difusión de la luz.
¿Por qué se utilizan películas antivaho en el envasado de alimentos?
Las capas antivaho hidrófilas distribuyen la condensación sobre una superficie transparente, apoyando la visibilidad del producto en expositores refrigerados. El cumplimiento para el contacto con alimentos y las pruebas de migración siguen siendo requisitos esenciales.