
Taille et part du marché des films et feuilles antibuée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.57 Milliards de dollars |
| Taille du Marché (2032) | 5.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des films et feuilles antibuée par Mordor Intelligence
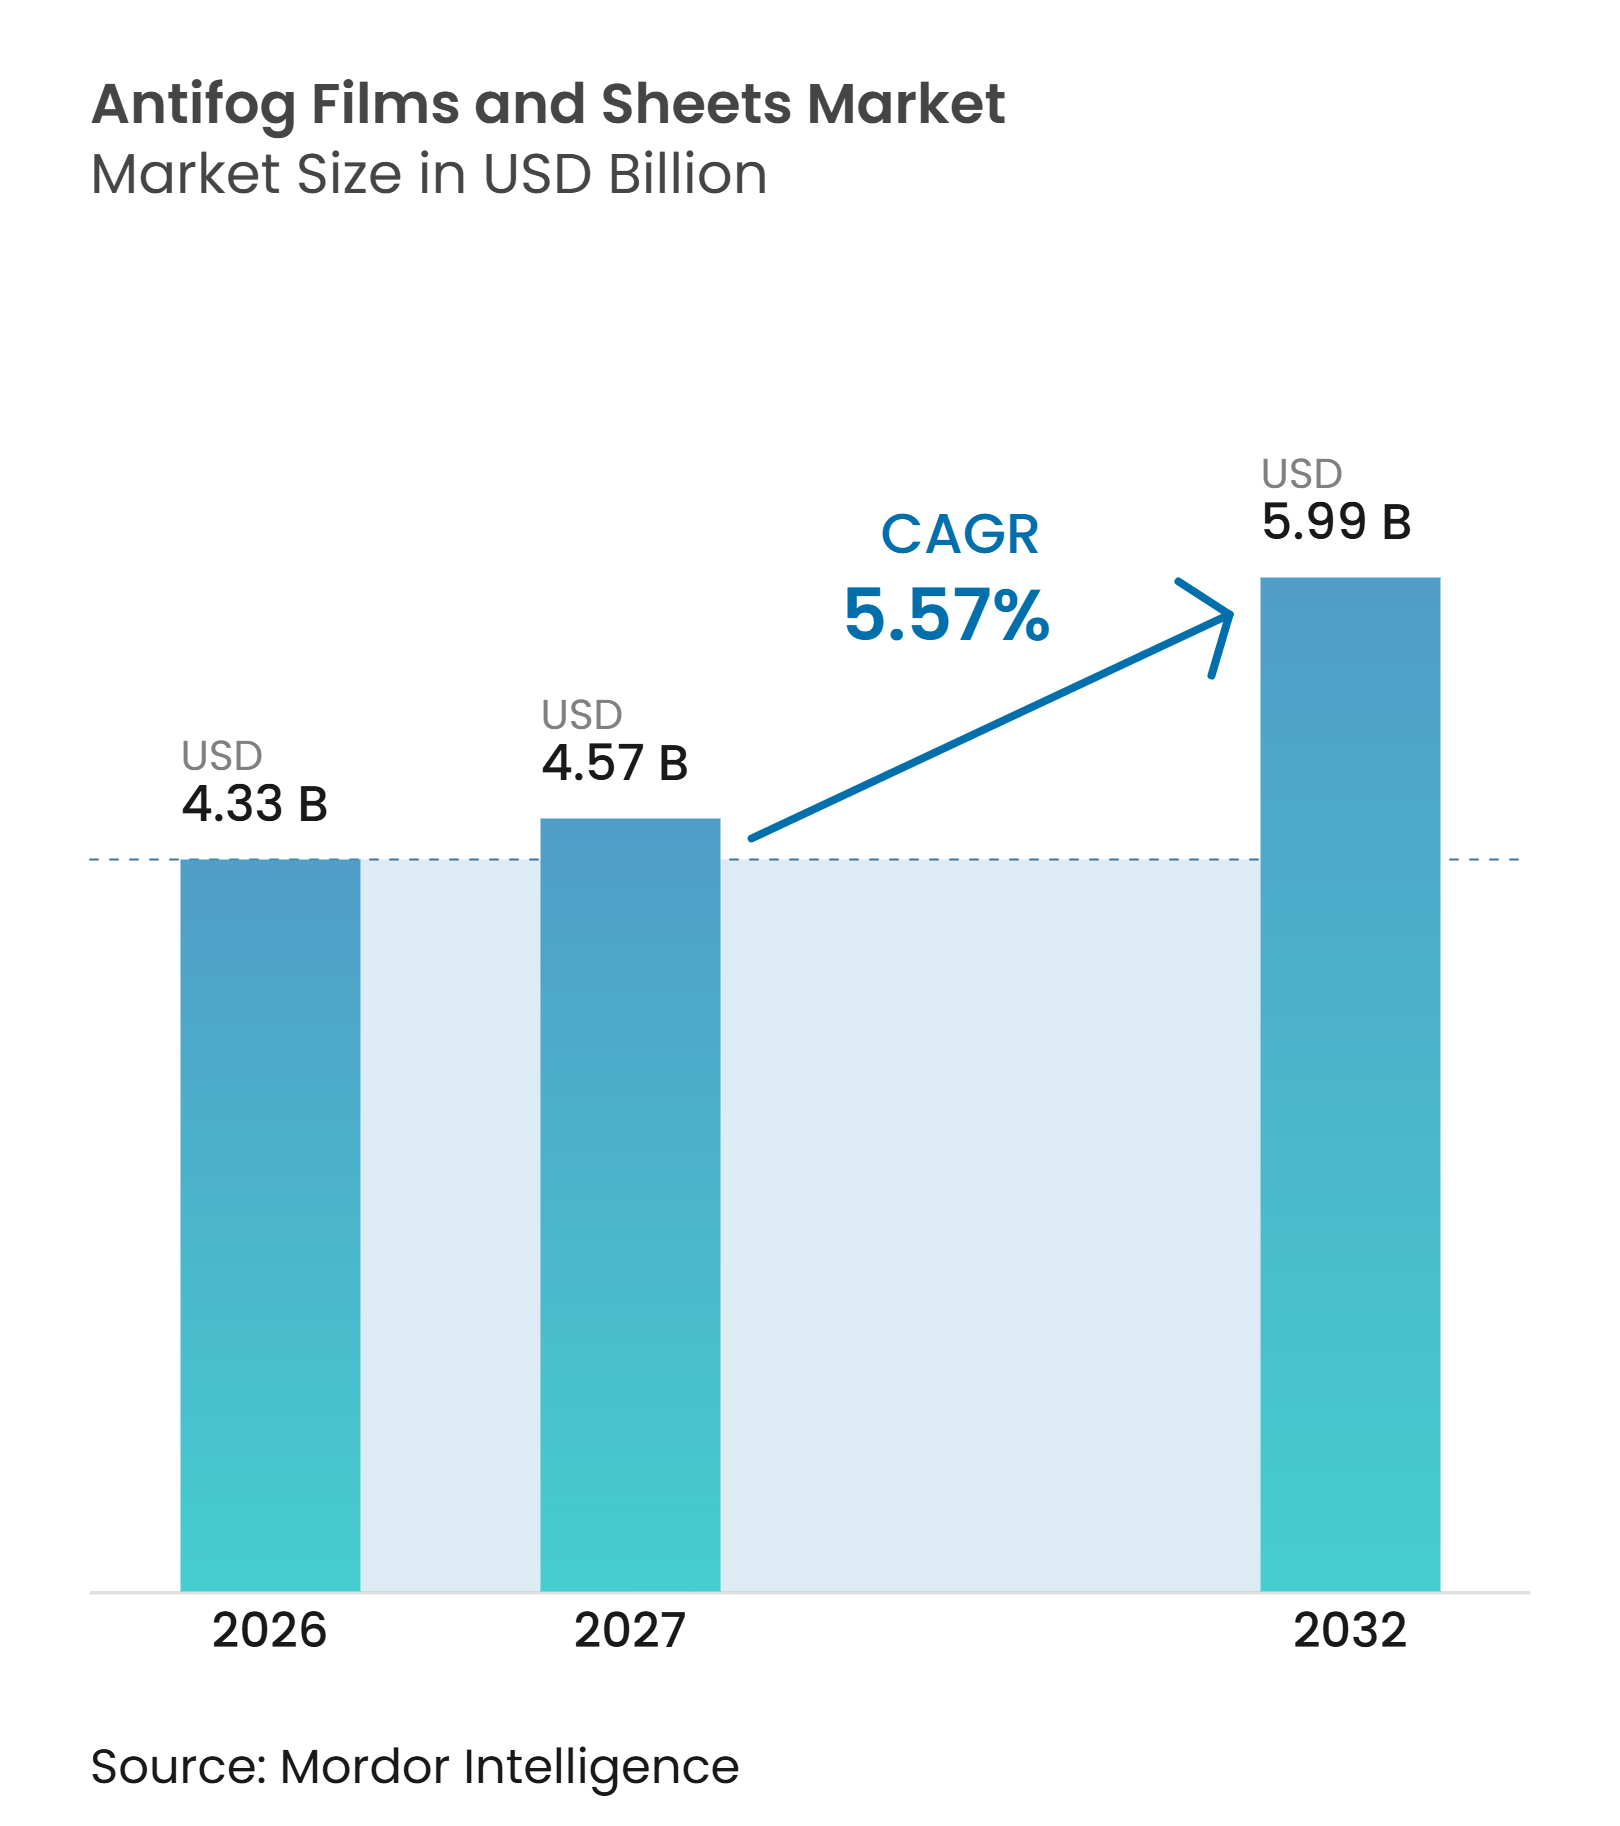
La taille du marché des films et feuilles antibuée était évaluée à 4,33 milliards USD en 2026 et devrait croître de 4,57 milliards USD en 2027 à 5,99 milliards USD d'ici 2032, à un CAGR de 5,57 % pendant la période de prévision (2027-2032). Le marché des films et feuilles antibuée est soutenu par l'expansion de la chaîne du froid, la culture sous abri et les exigences croissantes en matière de clarté optique dans les lunettes de protection et le vitrage automobile. Les détaillants alimentaires évaluent ces produits en fonction de la durée de conservation et de l'économie des déchets, tandis que les fabricants d'équipements d'origine se concentrent sur les performances optiques et la durabilité. Ces différentes priorités d'achat entraînent des chimies de revêtement, des substrats et des choix de matières premières distincts au sein du marché des films et feuilles antibuée. Les producteurs répondent par des formulations sans substances per- et polyfluoroalkylées (PFAS), des systèmes à base d'eau, des revêtements durcissables aux UV et des conceptions de surfaces hydrophiles, tandis que les grands groupes d'emballage gagnent en capacité d'achat et de distribution. La volatilité des prix des résines et des tensioactifs, ainsi que des exigences plus strictes en matière de documentation pour le contact alimentaire, peuvent prolonger les délais d'approbation et alourdir la charge opérationnelle des petits fournisseurs.
Principaux enseignements du rapport
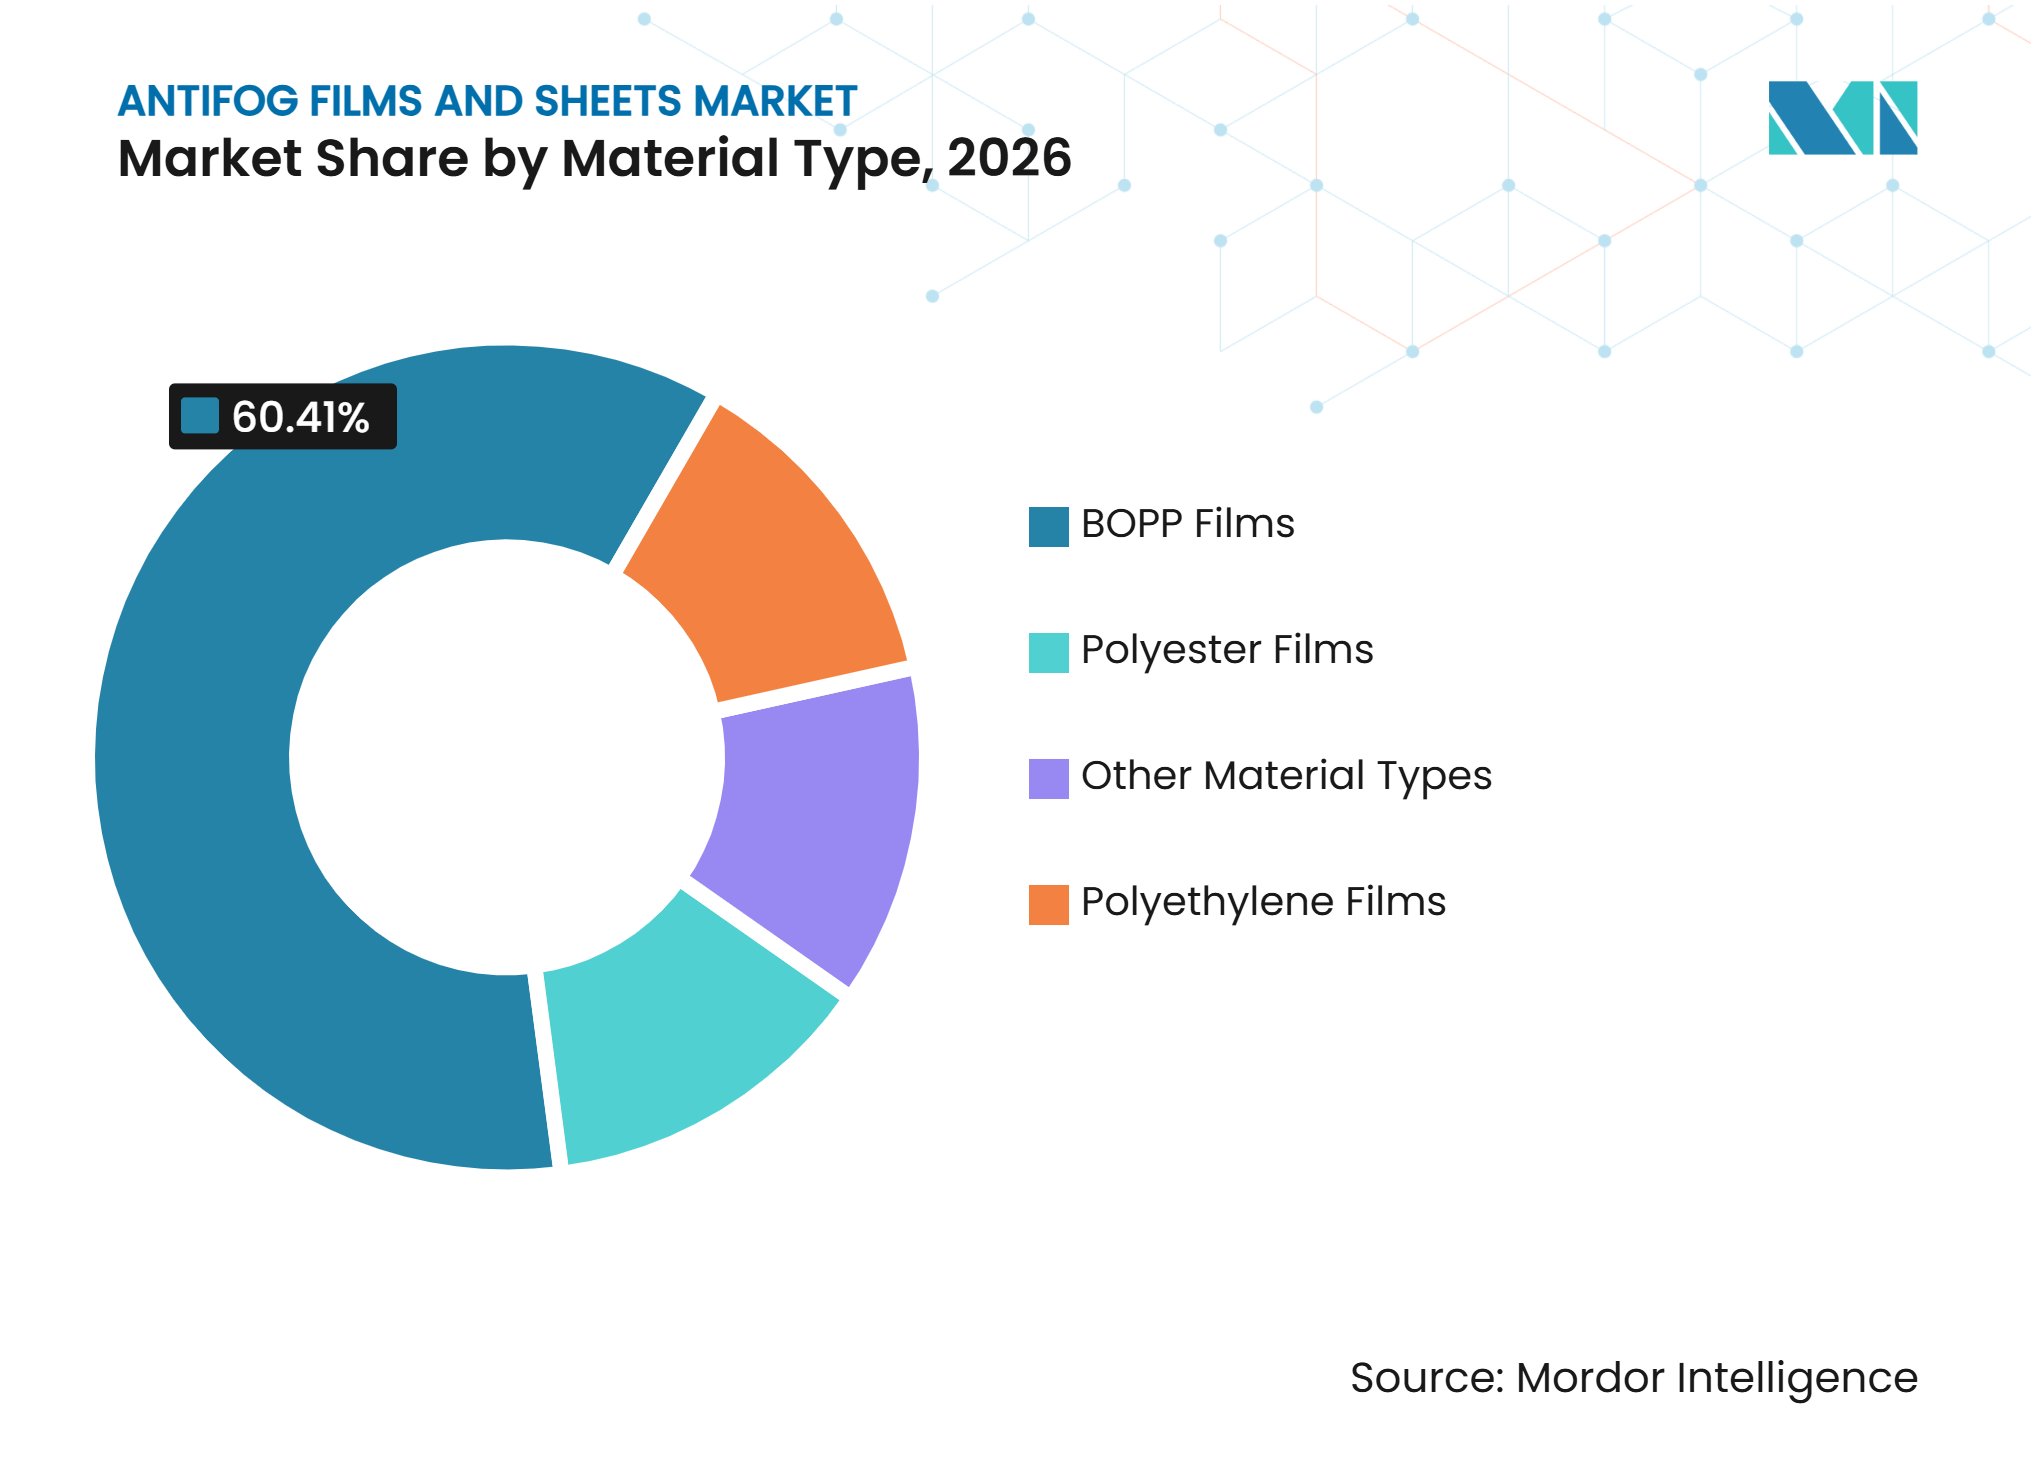
- Par type de matériau, les films en polypropylène biorienté (BOPP) détenaient 60,41 % de la part du marché des films et feuilles antibuée en 2026, tandis que les films en polyester devraient se développer à un CAGR de 6,34 % jusqu'en 2032.
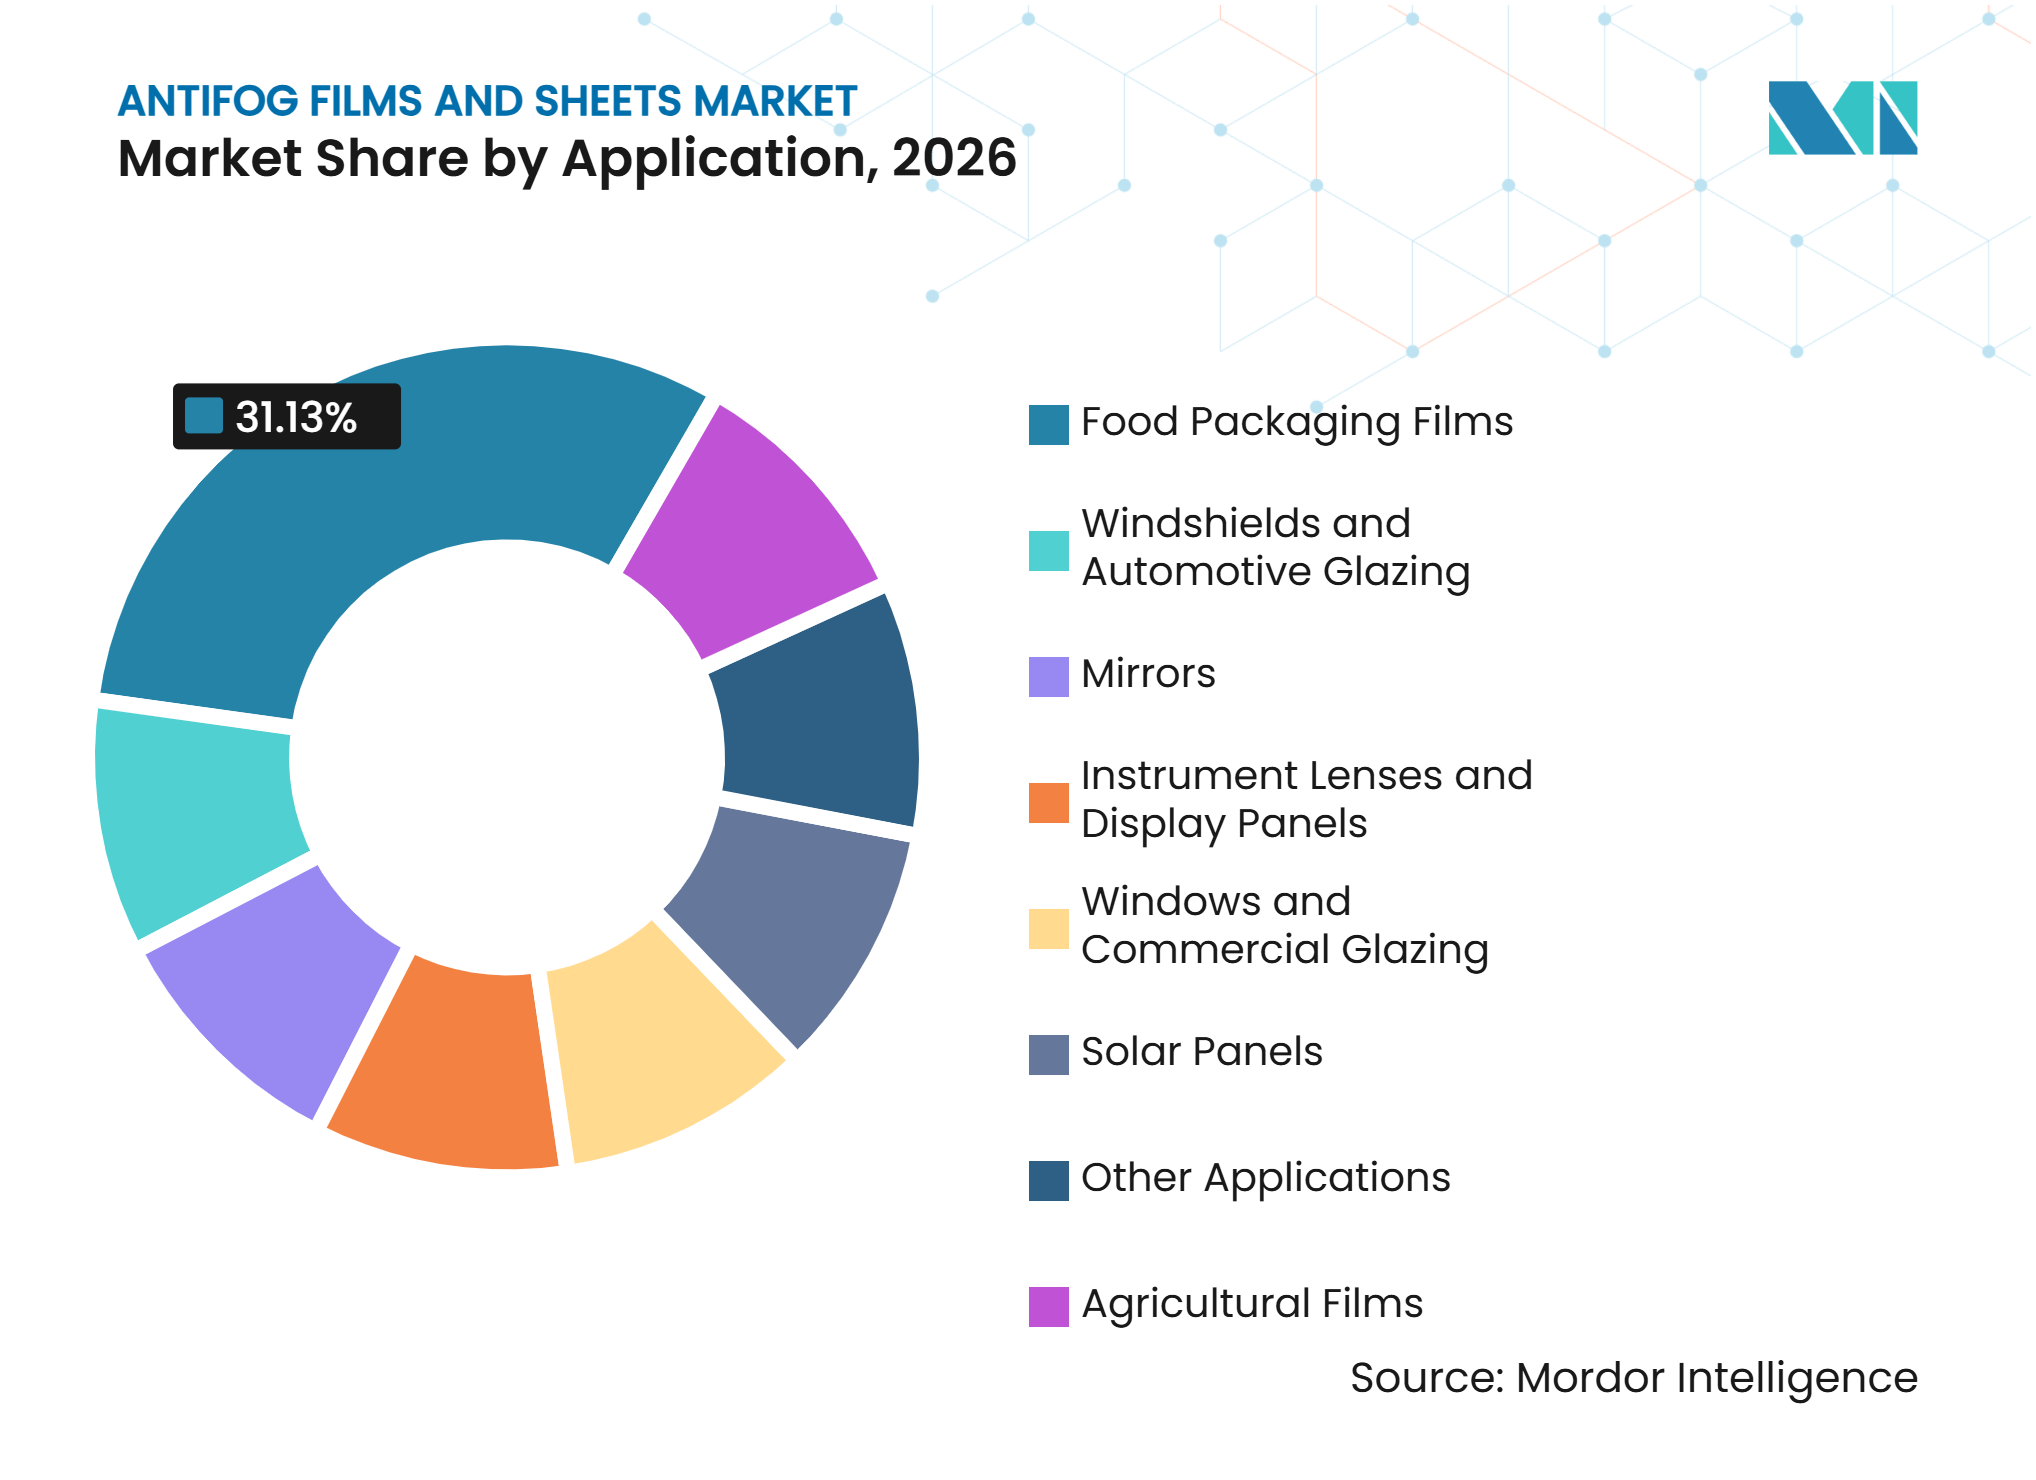
- Par application, les films d'emballage alimentaire représentaient 31,13 % de la part du marché des films et feuilles antibuée en 2026, tandis que les films agricoles devraient progresser à un CAGR de 6,76 % jusqu'en 2032.
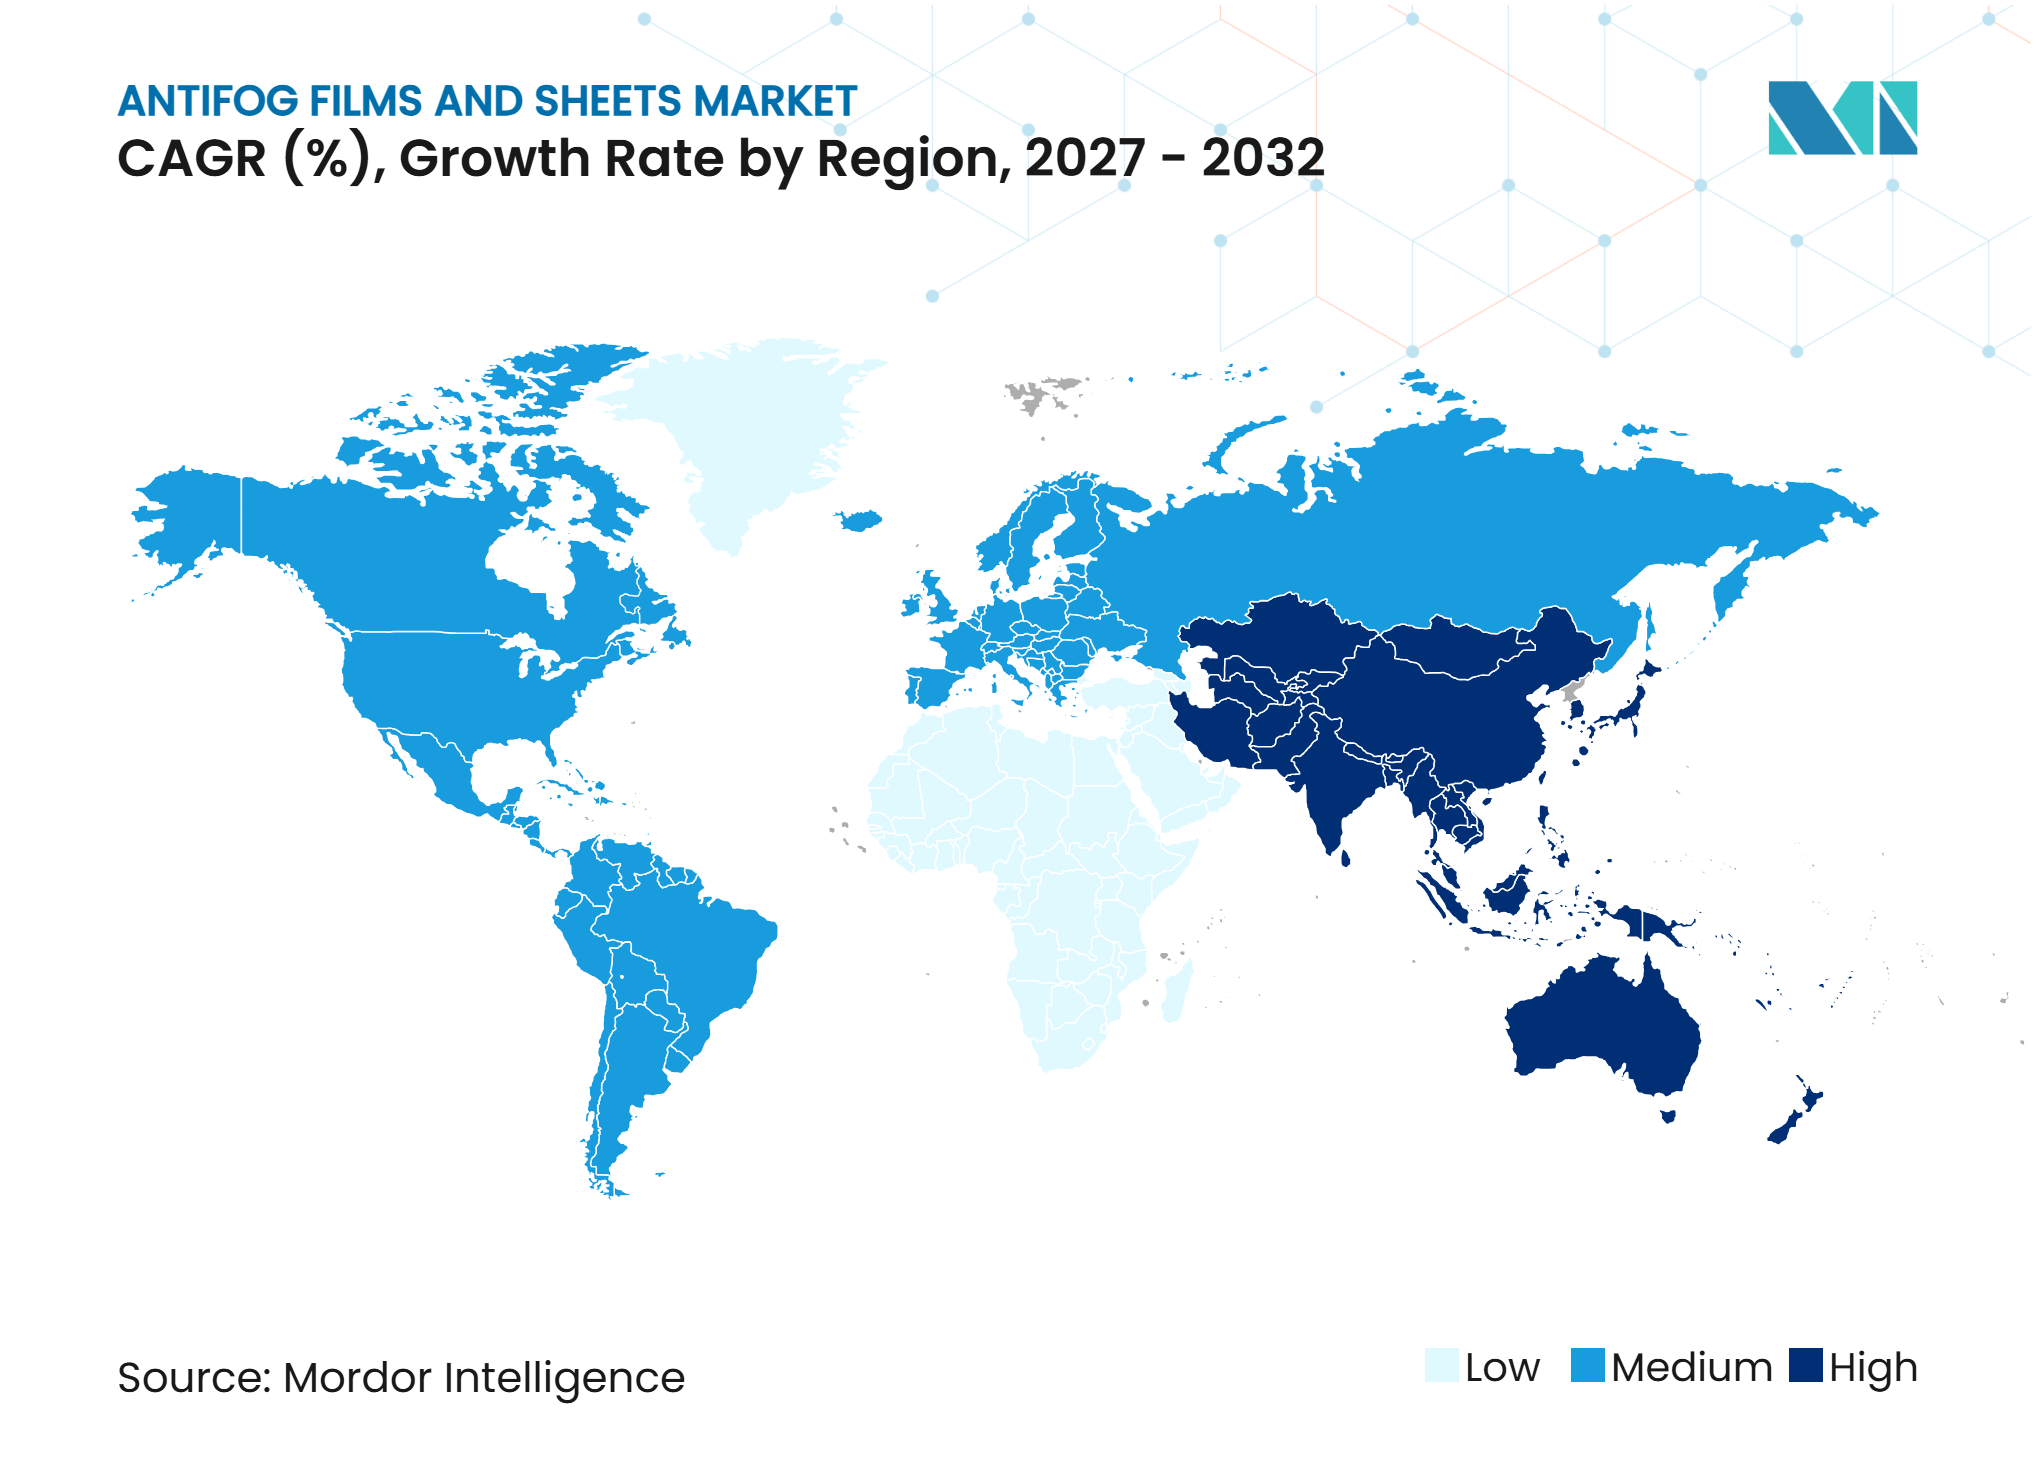
- Par géographie, l'Asie-Pacifique détenait 33,56 % de la part du marché des films et feuilles antibuée en 2026 et devrait croître à un CAGR de 6,44 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'emballages alimentaires réfrigérés frais et visibles | +2.0% | Mondial, avec la plus forte intensité dans les marchés à forte densité de distribution en Europe, en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Contrôle de la condensation en serre et gestion de la lumière | +1.2% | Cœur Asie-Pacifique, avec la Chine, l'Inde, la Corée du Sud et le Japon, plus des retombées vers le Moyen-Orient et l'Afrique et l'Europe du Sud | Moyen terme (2-4 ans) |
| Transition vers des revêtements durables à base d'eau et durcissables aux UV | +0.8% | Amérique du Nord et Europe, avec adoption précoce au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Croissance des lunettes de protection, médicales et de sport | +0.7% | Mondial, avec l'Amérique du Nord et l'Europe en tête et l'Asie-Pacifique en croissance | Court terme (≤ 2 ans) |
| Échelle de fabrication en Asie-Pacifique dans l'emballage, l'électronique et l'automobile | +1.0% | Cœur Asie-Pacifique, incluant la Chine, l'Inde, les pays de l'ASEAN et la Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'emballages alimentaires réfrigérés frais et visibles
Les détaillants d'aliments réfrigérés dépendent d'une visibilité claire des produits, car les acheteurs ne peuvent pas facilement évaluer un produit obscurci par la condensation. Dans les comptoirs de viande fraîche, les bars à salades et les réfrigérateurs de plats préparés, les films standard peuvent former des gouttelettes après l'ouverture des portes des vitrines réfrigérées. Les couches antibuée hydrophiles répartissent l'eau condensée en un film transparent plutôt que de permettre la formation de gouttelettes visibles. Cosmo Films a déclaré que son film de couvercle BOPET antibuée peut prolonger la durée de conservation des salades fraîches et des légumes de 4 à 5 jours, associant les performances antibuée à une réduction des coûts liés aux déchets en magasin. Cela donne aux fournisseurs du marché des films et feuilles antibuée une base pour une tarification premium axée sur la protection du produit plutôt que sur la seule apparence de l'emballage. L'adoption pour le contact direct avec les aliments dépend également des tests de migration et de la conformité documentée dans le cadre réglementaire de l'UE pour les matériaux plastiques en contact avec les aliments.
Contrôle de la condensation en serre et gestion de la lumière
La culture sous abri se développe là où la disponibilité en eau est limitée, les terres sont contraintes ou la météo est instable, rendant la production en plein champ moins prévisible. Les films antibuée pour serres réduisent les dommages causés par les gouttes, mais leur rôle inclut également la gestion de la chaleur proche infrarouge et la diffusion du rayonnement photosynthétiquement actif sur les couverts végétaux. Ces fonctions peuvent créer des conditions de croissance plus uniformes et rendre les performances des films plus importantes dans les décisions d'achat. Kafrit Industries propose des solutions d'additifs antibuée pour les films agricoles, notamment des grades conçus pour diverses conditions climatiques[1]. Les fournisseurs qui combinent antibuée, gestion infrarouge et diffusion de la lumière dans une structure co-extrudée unique peuvent réduire le besoin des agriculteurs d'acheter des produits de film séparés.
Transition vers des revêtements durables à base d'eau et durcissables aux UV
Le marché des films et feuilles antibuée évolue des formulations à base de solvants vers des systèmes à base d'eau et durcissables aux UV, les producteurs répondant aux réglementations sur les composés organiques volatils (COV) et à la demande de chimie sans PFAS. FSI Coating Technologies a lancé Visgard Ultra, un revêtement antibuée sans PFAS pour les usages médicaux, de sécurité et architecturaux, en 2025. Les systèmes durcissables aux UV nécessitent une infrastructure de lampes UV et un contrôle précis de l'énergie de surface du substrat, rendant la transition plus difficile pour les petits transformateurs. Les grands spécialistes du revêtement disposant d'une capacité de traitement ultraviolet établie peuvent se concentrer sur des applications architecturales et automobiles à plus haute valeur ajoutée. Les transformateurs de films en polyéthylène de commodité sont plus susceptibles de conserver des additifs tensioactifs incorporés par malaxage pour les produits agricoles et d'emballage alimentaire. Une étude évaluée par des pairs en 2025 a décrit les systèmes antibuée photothermiques, y compris les revêtements absorbant le proche infrarouge, comme se dirigeant vers des applications commerciales au-delà des lunettes.
Croissance des lunettes de protection, médicales et de sport
Les lunettes de protection, médicales et de sport constituent une application à haute valeur ajoutée pour les films et revêtements antibuée, car l'embuage des lentilles peut affecter la sécurité de l'utilisateur. Les normes ANSI/ISEA Z87.1-2020, EN 166 et EN 168 établissent des exigences de performance qui orientent la concurrence vers des performances antibuée maintenues plutôt que vers un prix unitaire bas. 3M déclare que son revêtement antibuée Scotchgard Protector peut résister à l'embuage jusqu'à 11 fois plus longtemps que les revêtements traditionnels et rester efficace jusqu'à 25 lavages. Cette performance soutient une prime de prix là où les défaillances de visibilité peuvent créer un risque professionnel. Les pratiques d'approvisionnement dans les secteurs de la santé et de la transformation alimentaire ont maintenu les spécifications antibuée dans de nombreuses chaînes d'approvisionnement à la suite de la pandémie. Cette base de spécifications continue donne au marché des films et feuilles antibuée une demande qui ne dépend pas uniquement des achats liés à la santé à court terme.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production élevé des revêtements et additifs spéciaux | -0.7% | Mondial, avec des limites plus importantes dans les marchés sensibles aux coûts en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières et pression sur les marges des transformateurs | -0.5% | Mondial, avec une forte pression dans les centres de fabrication de BOPP et de polyester en Inde et en Chine | Court terme (≤ 2 ans) |
| Retards dans la documentation pour le contact alimentaire et les tests de migration | -0.3% | Europe, Amérique du Nord et Japon, où l'influence réglementaire est la plus forte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût de production élevé des revêtements et additifs spéciaux
Les films antibuée spéciaux nécessitent des systèmes tensioactifs tels que des esters de glycérol, des esters de sorbitane éthoxylés ou des systèmes mixtes, qui coûtent plus cher que les additifs polymères standard. Les coûts augmentent encore lorsque les transformateurs nécessitent des formats BOPP antibuée thermoscellables double face au lieu des grades BOPP standard. Cosmo Films répertorie le HST-2(AF) comme un film d'emballage antibuée transparent conçu pour le thermoscellage. Les transformateurs ont également besoin d'un contrôle précis du processus pour éviter la migration du tensioactif vers le mauvais côté d'un film lors du traitement corona. Pour les petites entreprises, ces exigences rendent les produits antibuée viables principalement pour les comptes premium ou d'exportation, limitant l'adoption dans les chaînes d'approvisionnement nationales où les acheteurs privilégient le coût d'emballage le plus bas.
Volatilité des prix des matières premières et pression sur les marges des transformateurs
Le propylène et l'acide téréphtalique purifié sont des variables de coût majeures pour les films antibuée BOPP et polyester. Leur volatilité des prix, entraînée par les cycles du pétrole brut et les ajouts de capacité régionaux, rend difficile pour les transformateurs le maintien de marges stables. Jindal Poly Films a divulgué un investissement de 700 crores INR dans des capacités supplémentaires de BOPP, PET et CPP via sa filiale JPFL Films. L'ajout prévu comprend jusqu'à 42 000 MT de capacité BOPP, 55 000 MT de PET et 18 000 MT de CPP. Si la demande n'absorbe pas la production supplémentaire au fur et à mesure que les nouvelles lignes entrent en service, l'offre supplémentaire pourrait intensifier la pression sur les prix. Les transformateurs de films agricoles restent exposés, car leurs clients ont généralement une tolérance limitée à la hausse des prix des films.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le BOPP domine, les films en polyester gagnent du terrainLes films BOPP détenaient une part de marché de 60,41 % sur le marché des films et feuilles antibuée en 2026, soutenus par la clarté optique, l'orientation biaxiale et les performances de thermoscellage pour les lignes d'emballage alimentaire à grande vitesse. Le matériau reste central sur le marché car il offre un équilibre pratique entre coût, clarté, performances de transformation et large compatibilité avec les équipements. Cosmo First a mis en service une ligne BOPP de 81 200 MT par an en juin 2025, augmentant la capacité totale de BOPP de 40 % à 277 000 MT, une partie de la production étant destinée aux films alimentaires et pour animaux de compagnie antibuée et barrière de spécialité. Les films en polyéthylène conservent une position importante dans l'emballage alimentaire et les produits agricoles où le coût et les performances de transmission d'oxygène importent plus que les propriétés optiques. Les chaînes d'approvisionnement établies des transformateurs BOPP soutiennent davantage l'utilisation du format dans les applications d'emballage à grande échelle.
Les films en polyester devraient croître à un CAGR de 6,34 % jusqu'en 2032, soutenus par la résistance à la température, la stabilité dimensionnelle et l'adéquation aux environnements humides. Les formats polyester sont de plus en plus utilisés dans les films de couvercle, les superpositions de panneaux d'affichage et les couches de protection des panneaux solaires. Cosmo Films a lancé un film de couvercle BOPET antibuée transparent en 2025 pour les salades fraîches, les viandes et les produits laitiers, compatible avec le recyclage aux côtés des barquettes PET. Ce développement réduit l'écart de durabilité entre les films de performance et les formats d'emballage conventionnels. Les autres types de matériaux, notamment le diacétate de cellulose et le polycarbonate, servent des usages spécialisés dans les portes de congélateurs, le vitrage architectural et les lunettes, tandis que Celanese positionne le film cellulosique Clarifoil dans son portefeuille de biopolymères.



Par application :
l'emballage alimentaire ancre le marché, l'agriculture s'accélèreLes films d'emballage alimentaire représentaient 31,13 % de la part du marché des films et feuilles antibuée en 2026, reflétant la demande d'affichages clairs d'aliments réfrigérés et frais. Cette application façonne le développement des produits, car les acheteurs exigent la conformité au contact alimentaire, les performances antibuée à froid et à chaud, l'intégrité du thermoscellage et le contrôle de la transmission d'oxygène. Ces spécifications influencent la sélection des matériaux dans les produits BOPP, polyéthylène et polyester tout en améliorant la visibilité au point de vente. Cosmo Films commercialise des films d'emballage antibuée pour les applications alimentaires nécessitant des surfaces transparentes et des performances de thermoscellage. La documentation réglementaire reste une exigence clé lorsque les couches revêtues entrent en contact direct avec les aliments.
Les films agricoles devraient enregistrer un CAGR de 6,76 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide sur le marché des films et feuilles antibuée. La croissance est liée à l'expansion des serres en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient, où la culture sous abri soutient la sécurité alimentaire. Le vitrage automobile et les miroirs sont des applications plus petites mais techniquement exigeantes ; le Visgard Premium LTF-300 de FSI est conçu pour les miroirs, les fenêtres et les usages connexes où la fonctionnalité antibuée peut réduire le besoin d'éléments chauffants électriques. Les panneaux solaires, les lentilles d'instruments, les panneaux d'affichage, le vitrage commercial et d'autres applications combinent de plus en plus la protection antibuée avec des revêtements durs et des couches antireflet dans des structures de films multifonctionnels.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 33,56 % de la part du marché des films et feuilles antibuée en 2026 et devrait se développer à un CAGR de 6,44 % jusqu'en 2032. La demande dans plusieurs utilisations finales est soutenue par l'agriculture sous serre en Chine, l'expansion de la chaîne du froid en Inde, les exigences de qualité du Japon et de la Corée du Sud pour les films de couvercle alimentaires et le vitrage automobile, et la modernisation de la distribution alimentaire en ASEAN. JPFL Films a annoncé des plans d'expansion à Nashik, ajoutant des capacités BOPP, PET et CPP, renforçant le rôle de la production indienne dans l'approvisionnement régional en films. Les réglementations chinoises sur l'emballage alimentaire et la notification n° 370 du ministère de la Santé, du Travail et des Affaires sociales du Japon créent des exigences de conformité qui favorisent des systèmes de films et de revêtements de meilleure qualité. L'échelle de production combinée, la consommation intérieure et les exigences techniques de la région lui confèrent un rôle étendu sur le marché des films et feuilles antibuée.
Amérique du Nord
L'Amérique du Nord se caractérise par une valeur unitaire élevée des produits, des exigences de conformité strictes et une demande des secteurs de la restauration et de la distribution spécialisée. Le Code of Federal Regulations (CFR) 21 de la FDA, article 177.1520, régit les exigences relatives aux matériaux d'emballage en contact avec les aliments aux États-Unis. La base d'approvisionnement régionale comprend 3M, FSI Coating Technologies, Celanese et Specialty America Inc., qui se concentrent sur les produits revêtus et haute performance pour le marché des films et feuilles antibuée. Specialty Polyfilms a présenté les films d'emballage alimentaire Forvara TW-40 NG U&U sans chlorure de polyvinyle (PVC) au salon Pack Expo 2025, un produit conçu pour répondre aux exigences du CFR 21 de la FDA, article 177.1520, et du règlement UE n° 10/2011. Le Visgard Ultra sans PFAS de FSI reflète la demande de revêtements durables dans les applications médicales, de sécurité et architecturales.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe combine une distribution alimentaire avancée, une réglementation stricte sur le contact alimentaire et une horticulture sous serre établie aux Pays-Bas, en Espagne et en Italie. Le règlement (UE) 2025/351 entraîne des ajustements des stocks et des activités de reformulation, les dispositions transitoires permettant aux matériaux conformes avant mars 2025 de rester sur le marché jusqu'à épuisement des stocks, sous réserve de l'échéance de septembre 2026. L'Amérique du Sud est concentrée autour de la chaîne d'exportation de produits frais du Brésil et de la production de légumes sous serre en Argentine, bien que la sensibilité aux prix limite l'adoption de produits premium. L'investissement dans la sécurité alimentaire de Vision 2030 en Arabie Saoudite et la croissance de la distribution alimentaire réfrigérée en Afrique du Sud génèrent une demande en phase initiale pour les films agricoles et d'emballage alimentaire au Moyen-Orient et en Afrique.
Paysage concurrentiel
Concentration du Marché
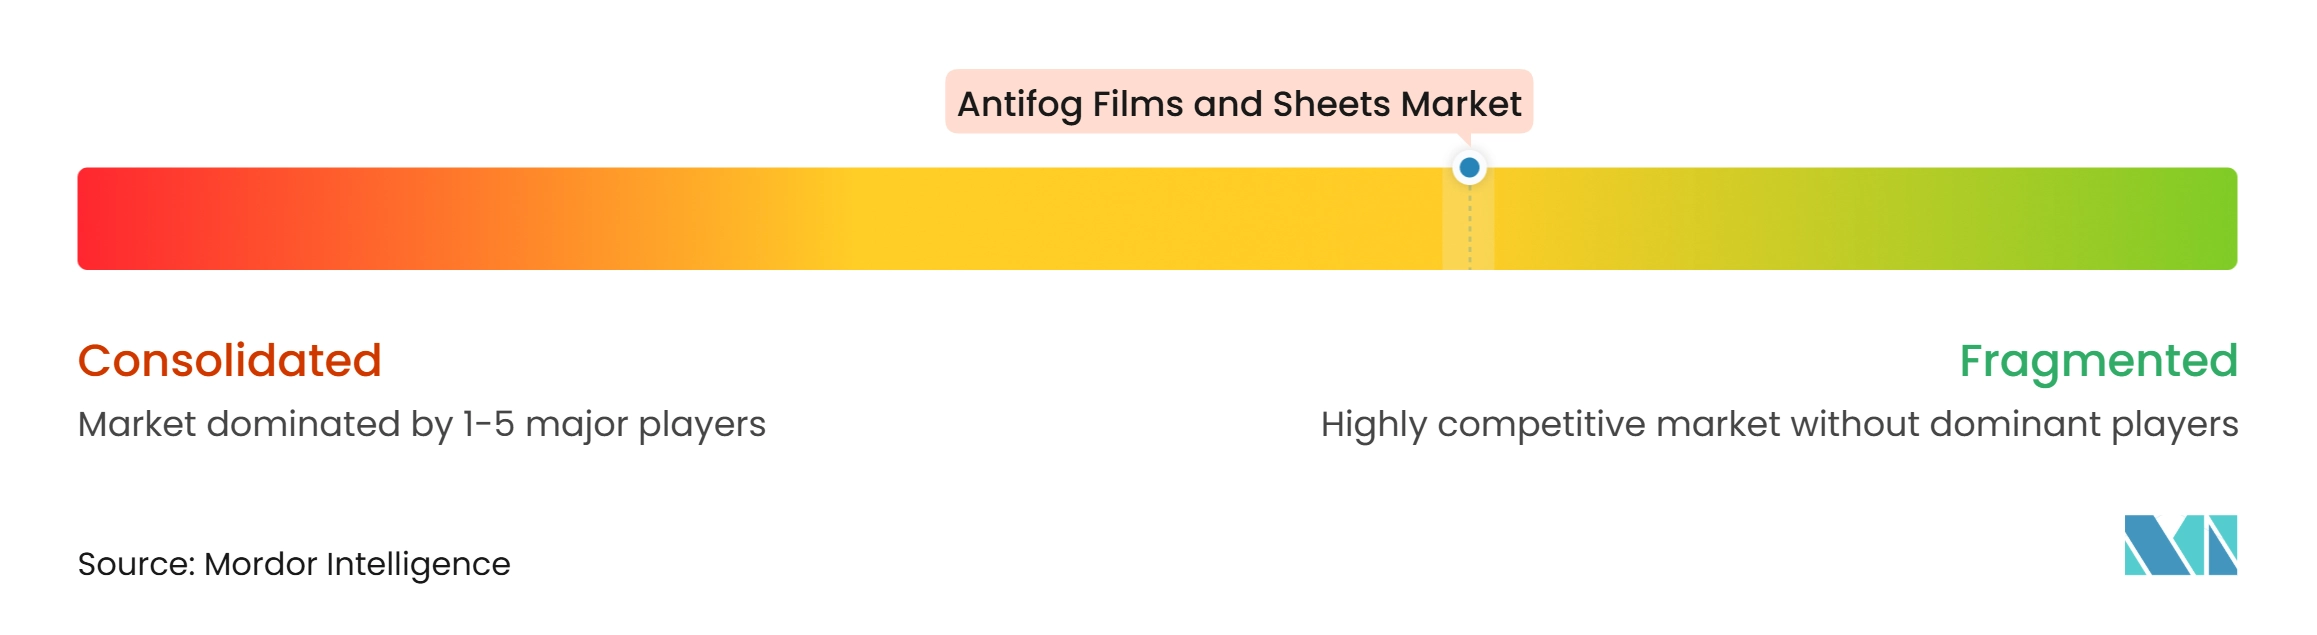
Le marché des films et feuilles antibuée est modérément fragmenté. FSI Coating Technologies, Celanese et SABIC possèdent des capacités spécialisées en formulation et en matériaux qui nécessitent des ressources importantes en recherche et développement, tandis que les transformateurs régionaux utilisent couramment des additifs de commodité sur des substrats standard. Amcor a finalisé sa fusion avec Berry Global le 30 avril 2025. L'entreprise combinée dispose d'opérations d'emballage souple dans 36 pays, d'un chiffre d'affaires annuel supérieur à 15 milliards USD et de 75 000 employés. Cette échelle renforce les capacités d'achat et de distribution pour l'emballage souple, y compris les formats antibuée.
La technologie reste le principal facteur de différenciation sur le marché des films et feuilles antibuée. FSI Coating Technologies a lancé Visgard Ultra en 2025 comme revêtement sans PFAS pour les applications militaires, médicales et de lunetterie. Mitsui Chemicals a étendu la base de recherche, développement et fabrication de SDC Technologies aux États-Unis en novembre 2025, soutenant les travaux sur les revêtements de lentilles et antibuée dans les domaines de la correction visuelle, de l'automobile et de la construction. Cosmo First et Jindal Poly Films combinent des ajouts de capacité avec des programmes de films spéciaux pour des applications à plus haute valeur ajoutée. Ces approches illustrent comment le prix, les performances techniques et l'échelle d'approvisionnement peuvent fonctionner ensemble dans la stratégie des fournisseurs.
Sumitomo Bakelite a acquis l'activité polycarbonate du groupe AGC en juillet 2025, renforçant l'accès à l'approvisionnement en substrats pour les produits en feuilles et films. La société commercialise également des produits de films et feuilles multicouches co-extrudés pour l'emballage alimentaire[2]. La disponibilité limitée de produits combinant la durabilité antibuée agricole longue saison avec des substrats compostables laisse de la place pour des offres spécialisées sur le marché des films et feuilles antibuée. Les petits transformateurs peuvent se démarquer par l'approvisionnement local, des formats à moindre coût ou une spécialisation par application.
Leaders du secteur des films et feuilles antibuée
-
3M
-
Amcor plc
-
SABIC
-
Berry Global Inc.
-
FSI Coating Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des films et feuilles antibuée Entreprises couvertes dans ce rapport
- 3M
- Amcor plc
- Berry Global Inc.
- Celanese Corporation
- Cosmo Films
- DuPont
- FSI Coating Technologies, Inc.
- Jindal Poly Films Limited
- Kafrit Industries Ltd.
- Mitsui Chemicals, Inc.
- SABIC
- Specialty Polyfilms India Pvt. Ltd.
- Sumitomo Bakelite Co., Ltd.
- TORAY INDUSTRIES, INC.
- WeeTect Material Limited
Développements industriels récents dans Marché des films et feuilles antibuée
- Novembre 2025 : Mitsui Chemicals a annoncé l'expansion de la base de R&D et de fabrication de SDC Technologies aux États-Unis. L'expansion visait à accélérer les capacités de SDC et de sa filiale FSI Coating Technologies dans les formulations antibuée, photochromiques et à revêtement dur pour les marchés de la lunetterie, de l'automobile, de la construction et du médical, élargissant la portée commerciale de la plateforme de films et feuilles antibuée de Mitsui à l'échelle mondiale.
- Juillet 2025 : Sumitomo Bakelite a annoncé l'acquisition de l'activité polycarbonate du groupe AGC, ajoutant une capacité de substrat en polycarbonate à ses opérations existantes de films d'emballage alimentaire antibuée multicouches. L'acquisition a renforcé l'intégration verticale de Sumitomo Bakelite dans les produits de feuilles et films antibuée et a élargi son marché adressable dans le vitrage haute performance et les applications optiques antibuée.
Périmètre du rapport mondial sur le marché des films et feuilles antibuée
Les films et feuilles antibuée sont des matériaux plastiques, polymères ou similaires au verre, transparents, conçus pour empêcher la condensation et l'embuage sur leurs surfaces. Ces matériaux sont largement utilisés dans des secteurs tels que l'emballage alimentaire, l'agriculture, les dispositifs médicaux et les biens de consommation, où la clarté optique est essentielle. La propriété antibuée est obtenue soit par l'application d'un revêtement de surface, soit par l'incorporation d'additifs antibuée directement dans le matériau de base lors de la fabrication.
Le marché des films et feuilles antibuée est segmenté par type de matériau, application et géographie. Par type de matériau, le marché est segmenté en films en polyéthylène, films BOPP, films en polyester et autres types de matériaux. Par application, le marché est segmenté en films d'emballage alimentaire, films agricoles, pare-brise et vitrage automobile, miroirs, lentilles d'instruments et panneaux d'affichage, fenêtres et vitrage commercial, panneaux solaires et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les films et feuilles antibuée dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Films en polyéthylène |
| Films BOPP |
| Films en polyester |
| Autres types de matériaux |
| Films d'emballage alimentaire |
| Films agricoles |
| Pare-brise et vitrage automobile |
| Miroirs |
| Lentilles d'instruments et panneaux d'affichage |
| Fenêtres et vitrage commercial |
| Panneaux solaires |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Films en polyéthylène | |
| Films BOPP | ||
| Films en polyester | ||
| Autres types de matériaux | ||
| Par application | Films d'emballage alimentaire | |
| Films agricoles | ||
| Pare-brise et vitrage automobile | ||
| Miroirs | ||
| Lentilles d'instruments et panneaux d'affichage | ||
| Fenêtres et vitrage commercial | ||
| Panneaux solaires | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des films et feuilles antibuée ?
La taille du marché des films et feuilles antibuée était évaluée à 4,33 milliards USD en 2026 et devrait croître de 4,57 milliards USD en 2027 à 5,99 milliards USD d'ici 2032, à un CAGR de 5,57 % pendant la période de prévision (2027-2032).
Quel matériau stimule la demande de films antibuée ?
Les films BOPP sont en tête avec une part de 60,41 % en 2026, car ils combinent clarté optique, performances de thermoscellage et traitement rentable.
Quelle application connaît la croissance la plus rapide pour les films antibuée ?
Les films agricoles devraient croître à un CAGR de 6,76 % jusqu'en 2032, soutenus par l'expansion des serres et la demande de contrôle de la condensation, de gestion infrarouge et de diffusion de la lumière.
Pourquoi les films antibuée sont-ils utilisés dans l'emballage alimentaire ?
Les couches antibuée hydrophiles répartissent la condensation sur une surface transparente, favorisant la visibilité des produits dans les vitrines réfrigérées. La conformité au contact alimentaire et les tests de migration restent des exigences essentielles.