
Tamanho e Participação do Mercado de Proteína para Alimentação Animal
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
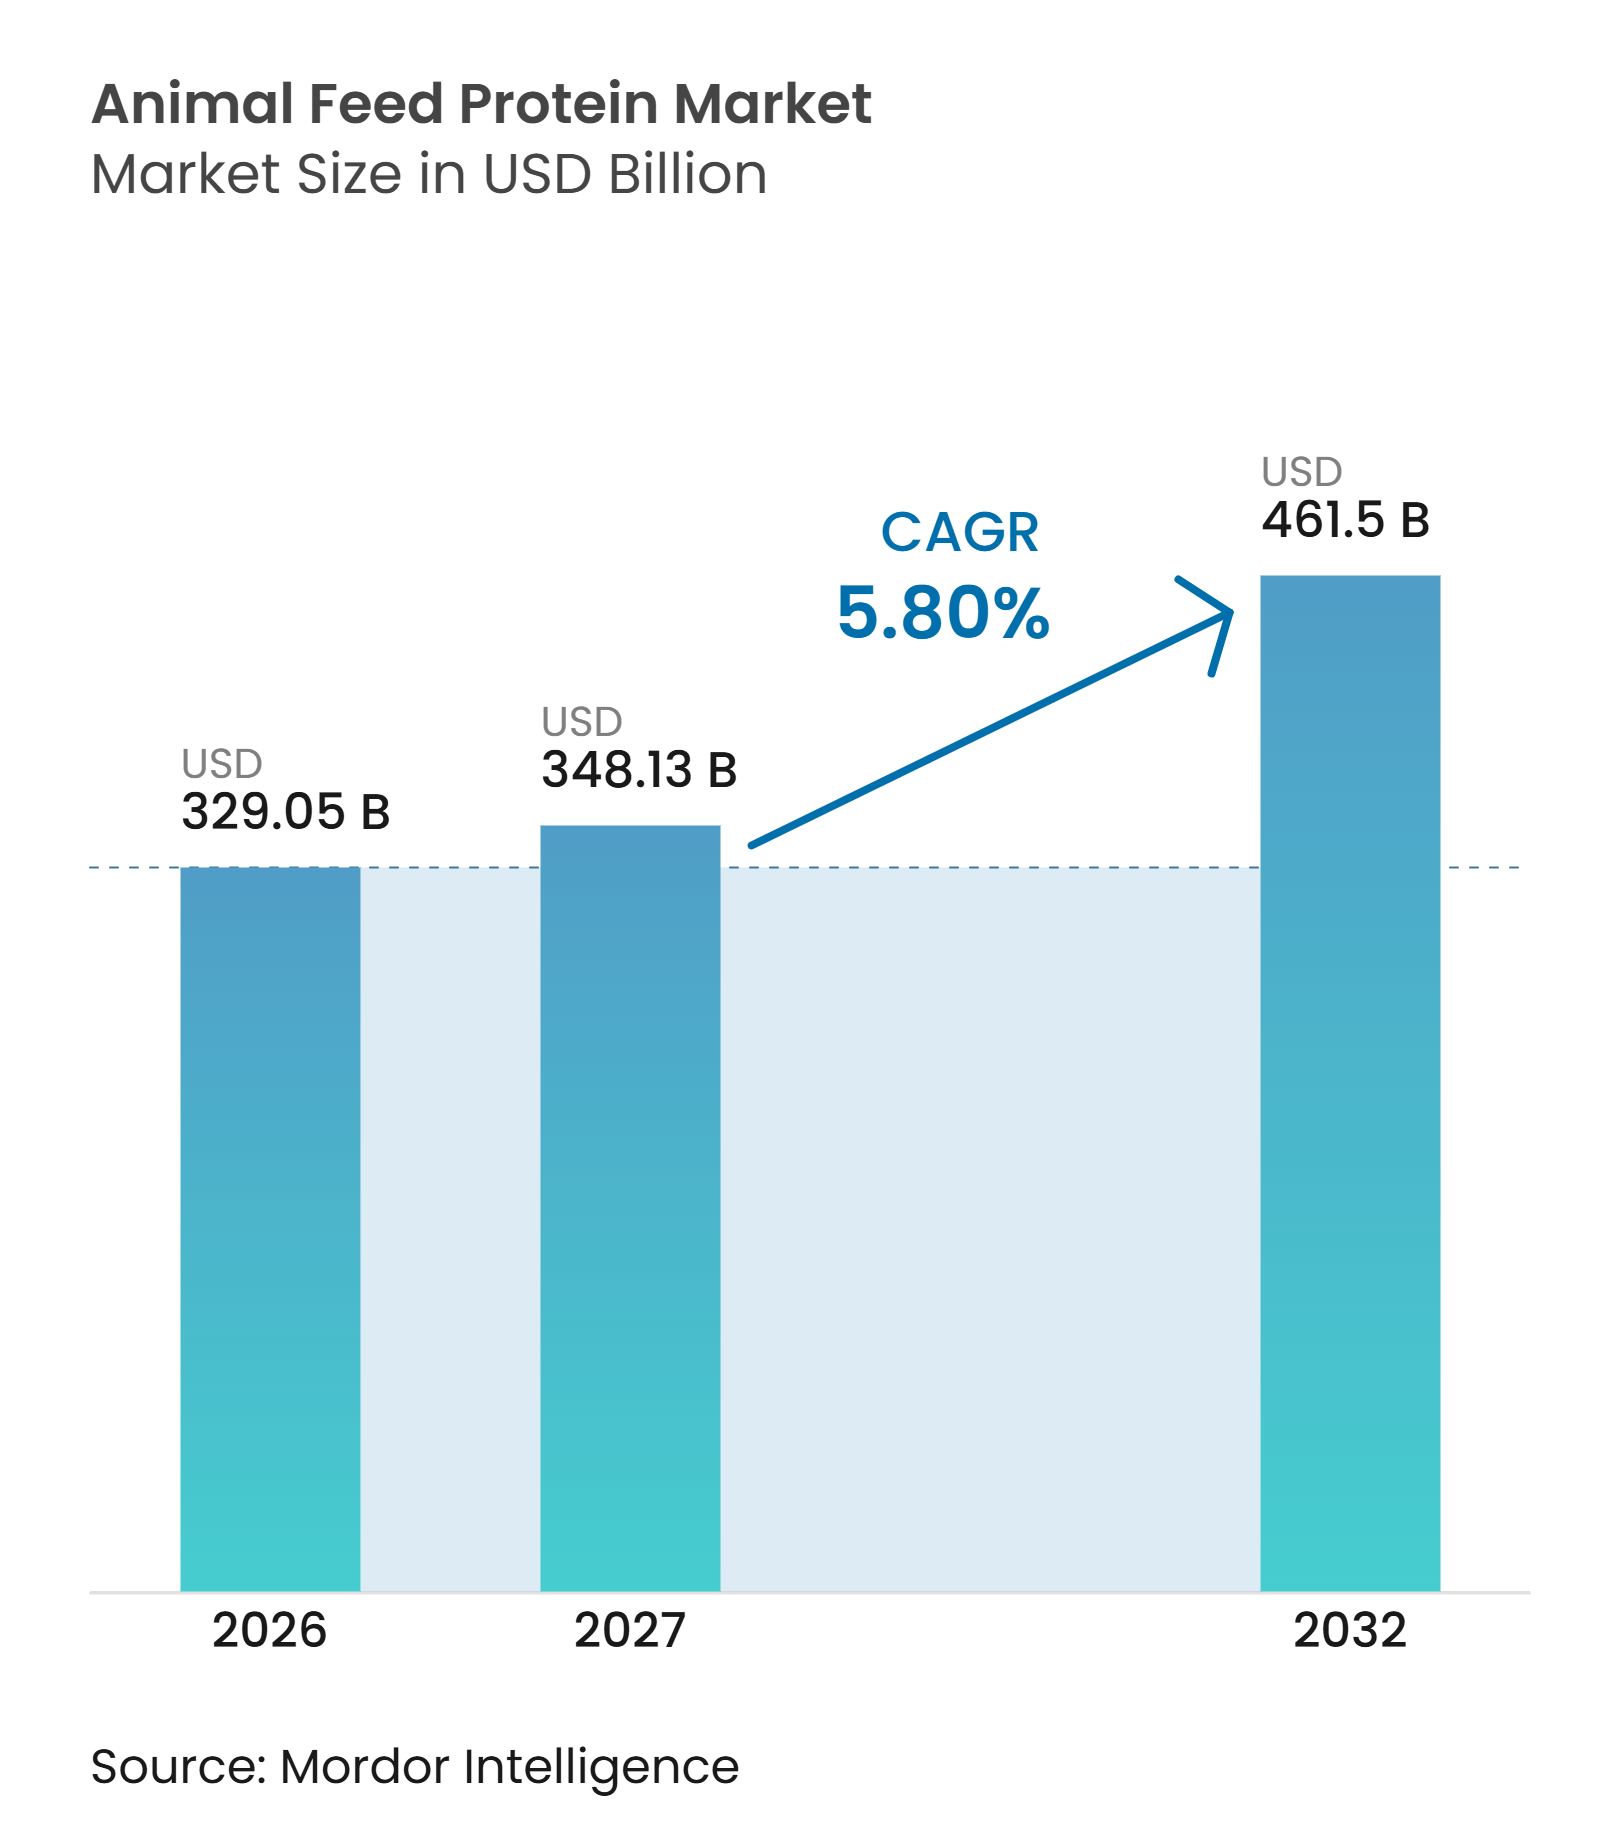
| Tamanho do Mercado (2027) | 348.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 461.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.80 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína para Alimentação Animal pela Mordor Intelligence
O tamanho do mercado de proteína para alimentação animal foi avaliado em 329,05 bilhões de USD em 2026 e tem previsão de crescer de 348,13 bilhões de USD em 2027 para 461,50 bilhões de USD até 2032, a um CAGR de 5,80% de 2027 a 2032. O mercado é sustentado pela transição da mistura na própria fazenda para a produção comercial de rações compostas, especialmente em sistemas pecuários em desenvolvimento. Essa mudança aumenta o uso de farinhas proteicas, pois as dietas comerciais são mais consistentes e formuladas para o desempenho animal. A aquicultura, as aves e a nutrição especializada estão impulsionando a demanda por fontes de proteína com digestibilidade comprovada e perfis de aminoácidos confiáveis. Os grandes processadores continuam a aproveitar a capacidade de esmagamento, as redes de negociação e os ativos logísticos para manter suas posições, enquanto fornecedores especializados competem oferecendo suporte de formulação específico por espécie. A volatilidade dos ingredientes e os crescentes requisitos de rastreabilidade criam uma vantagem clara para os fornecedores que podem oferecer origens diversificadas, qualidade estável e fornecimento documentado.
Principais Conclusões do Relatório
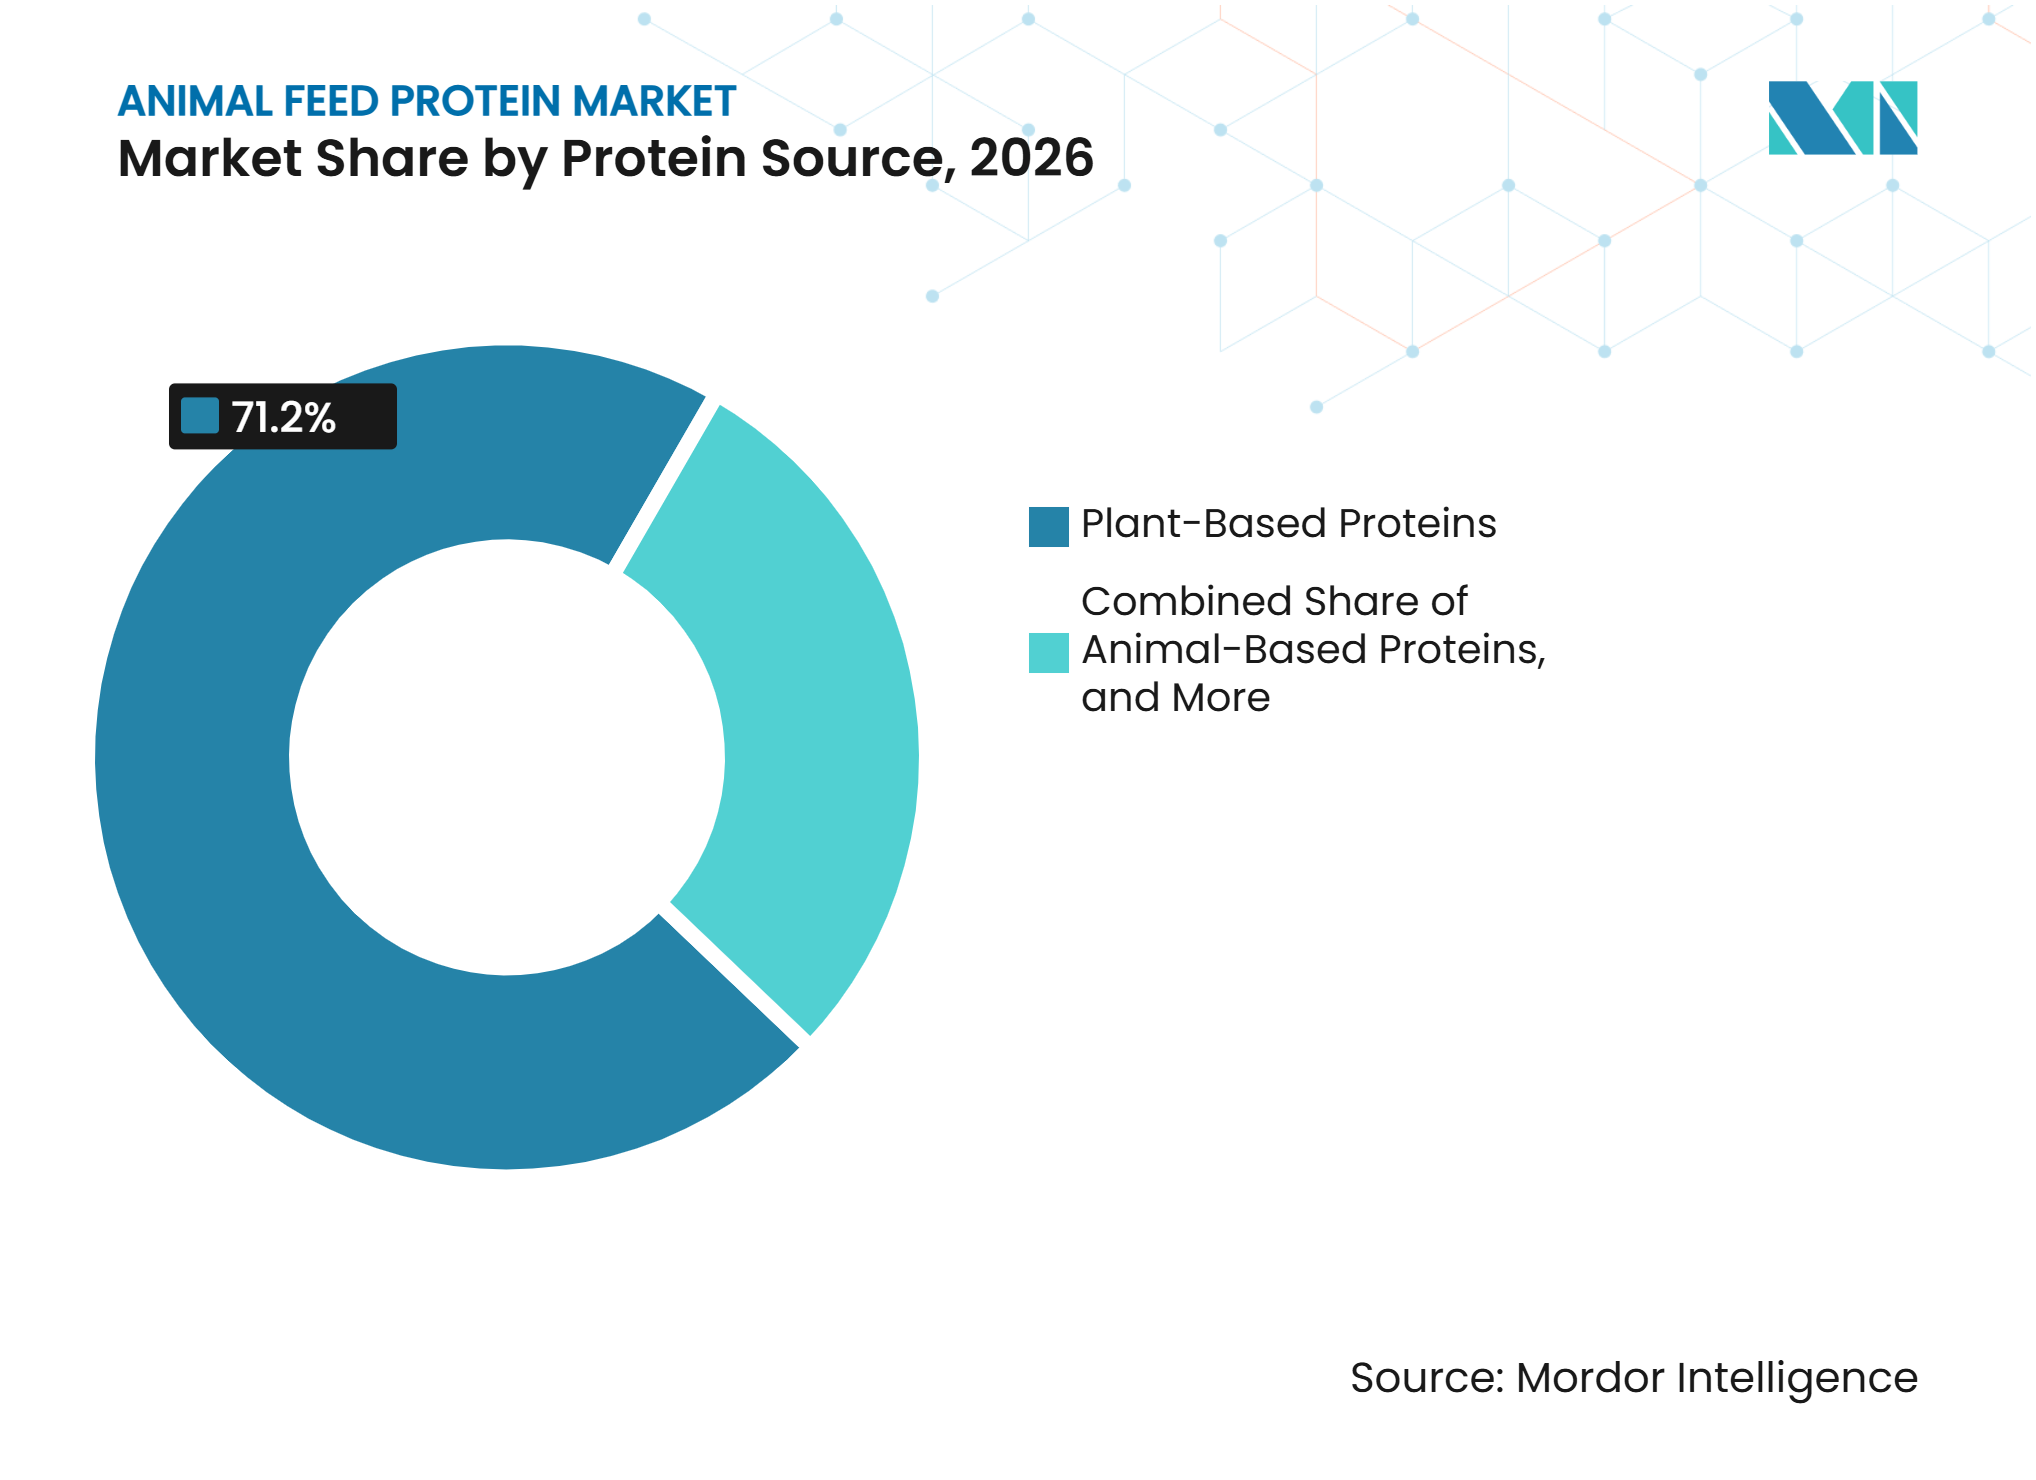
- Por fonte de proteína, as proteínas de origem vegetal representaram 71,2% da participação no mercado de proteína para alimentação animal em 2026, enquanto as proteínas alternativas têm previsão de crescimento a um CAGR de 8,0% de 2027 a 2032.
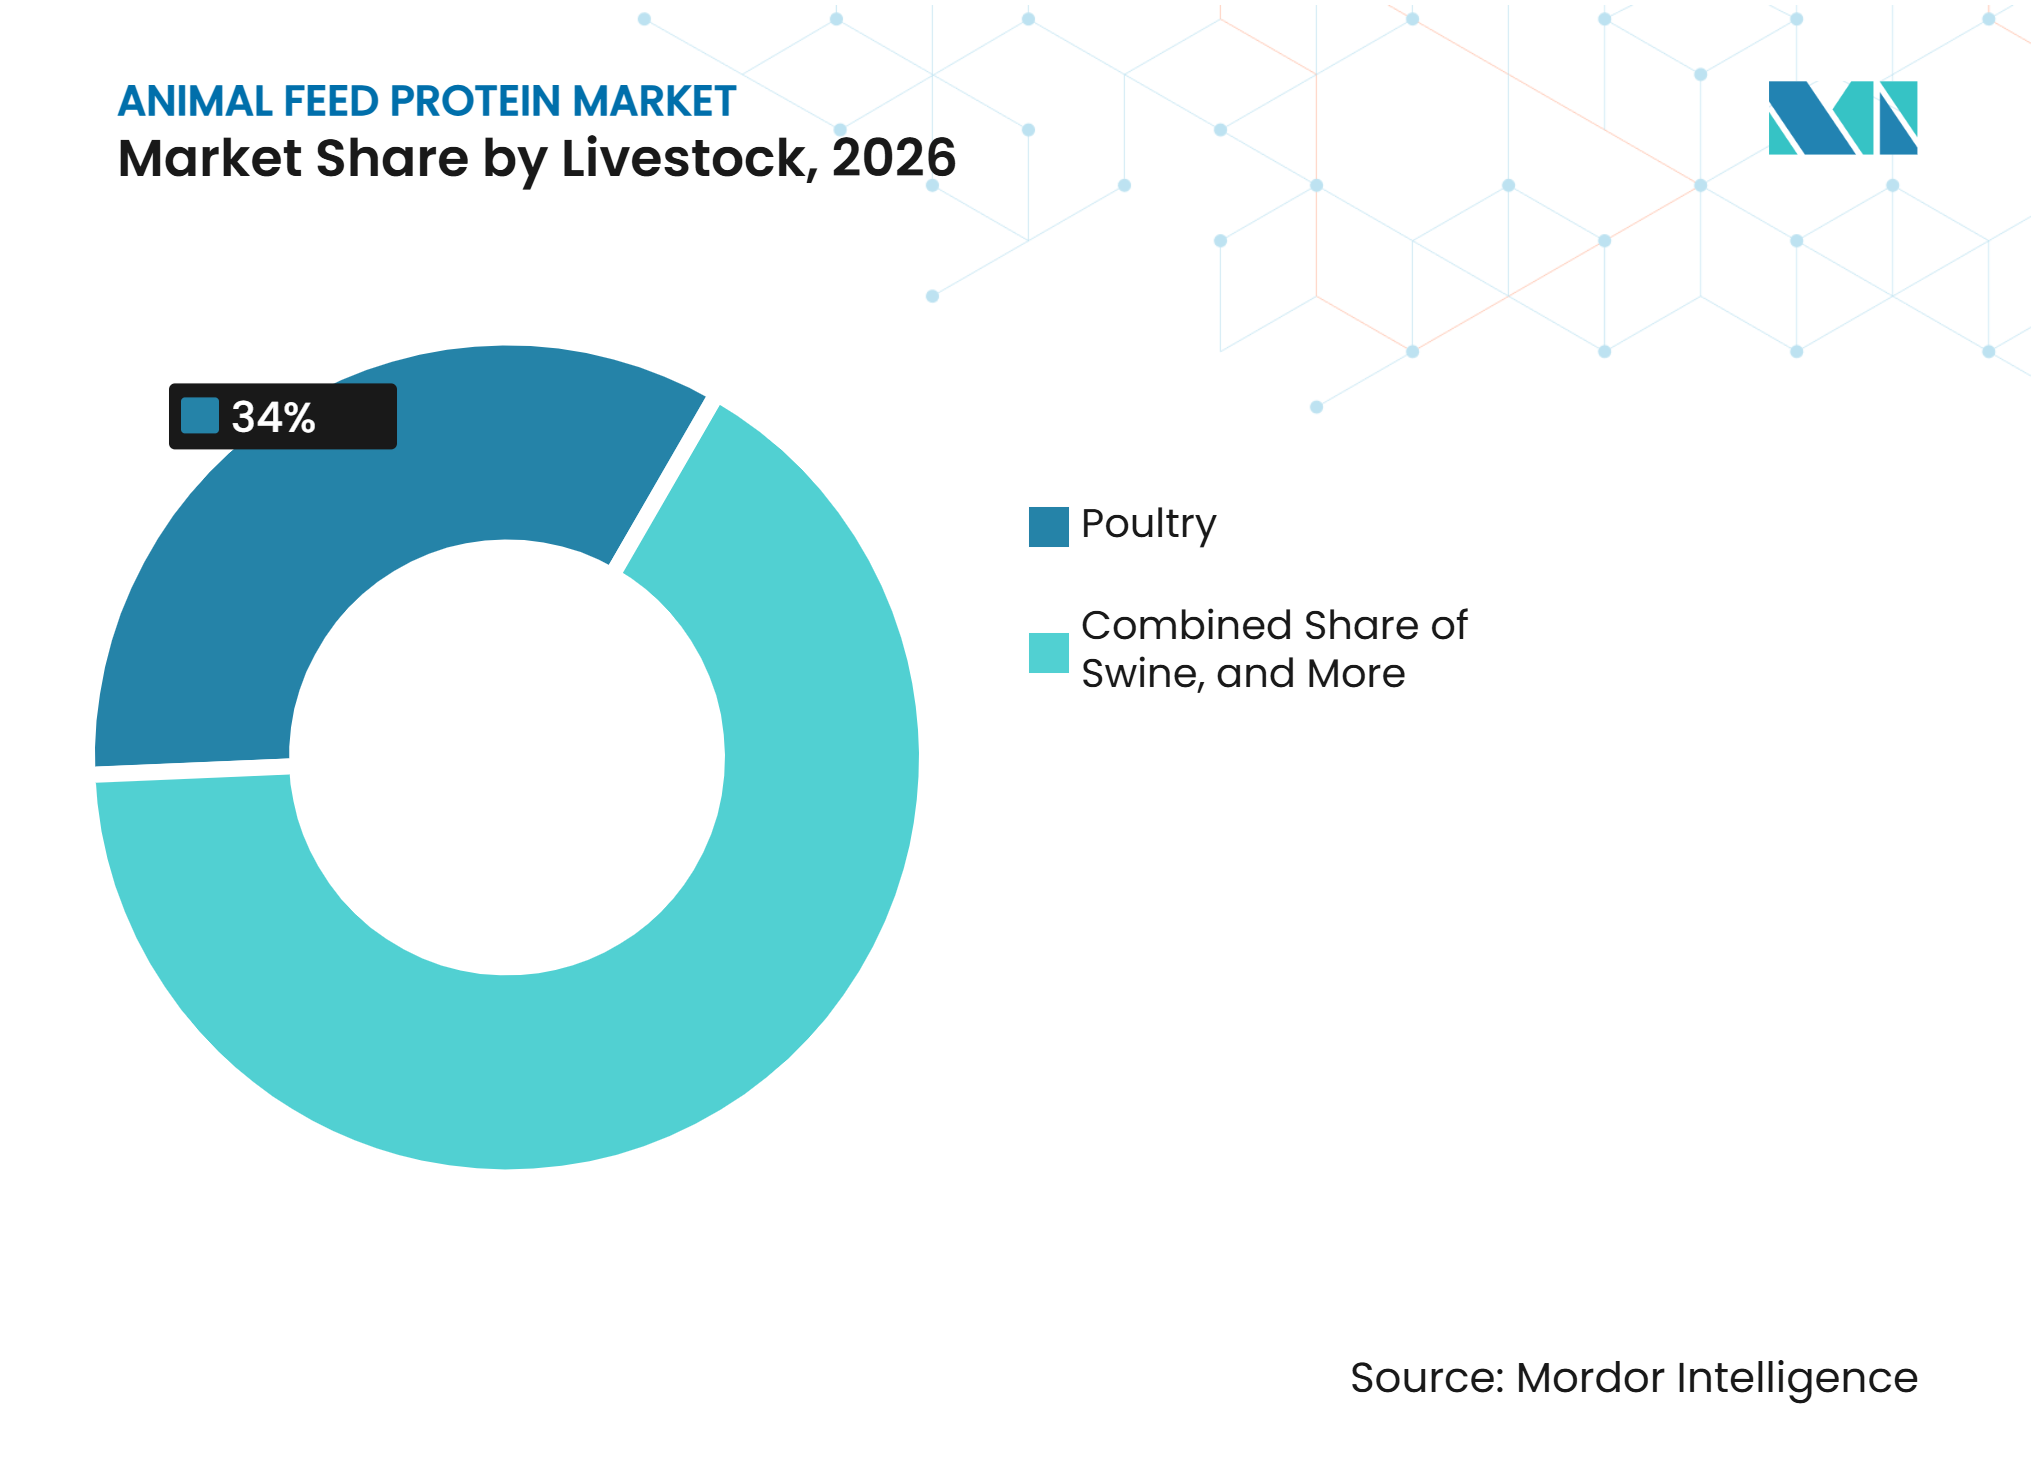
- Por tipo de animal, as aves representaram 34,0% do tamanho do mercado de proteína para alimentação animal em 2026, enquanto os equinos têm previsão de crescimento a um CAGR de 7,7% de 2027 a 2032.
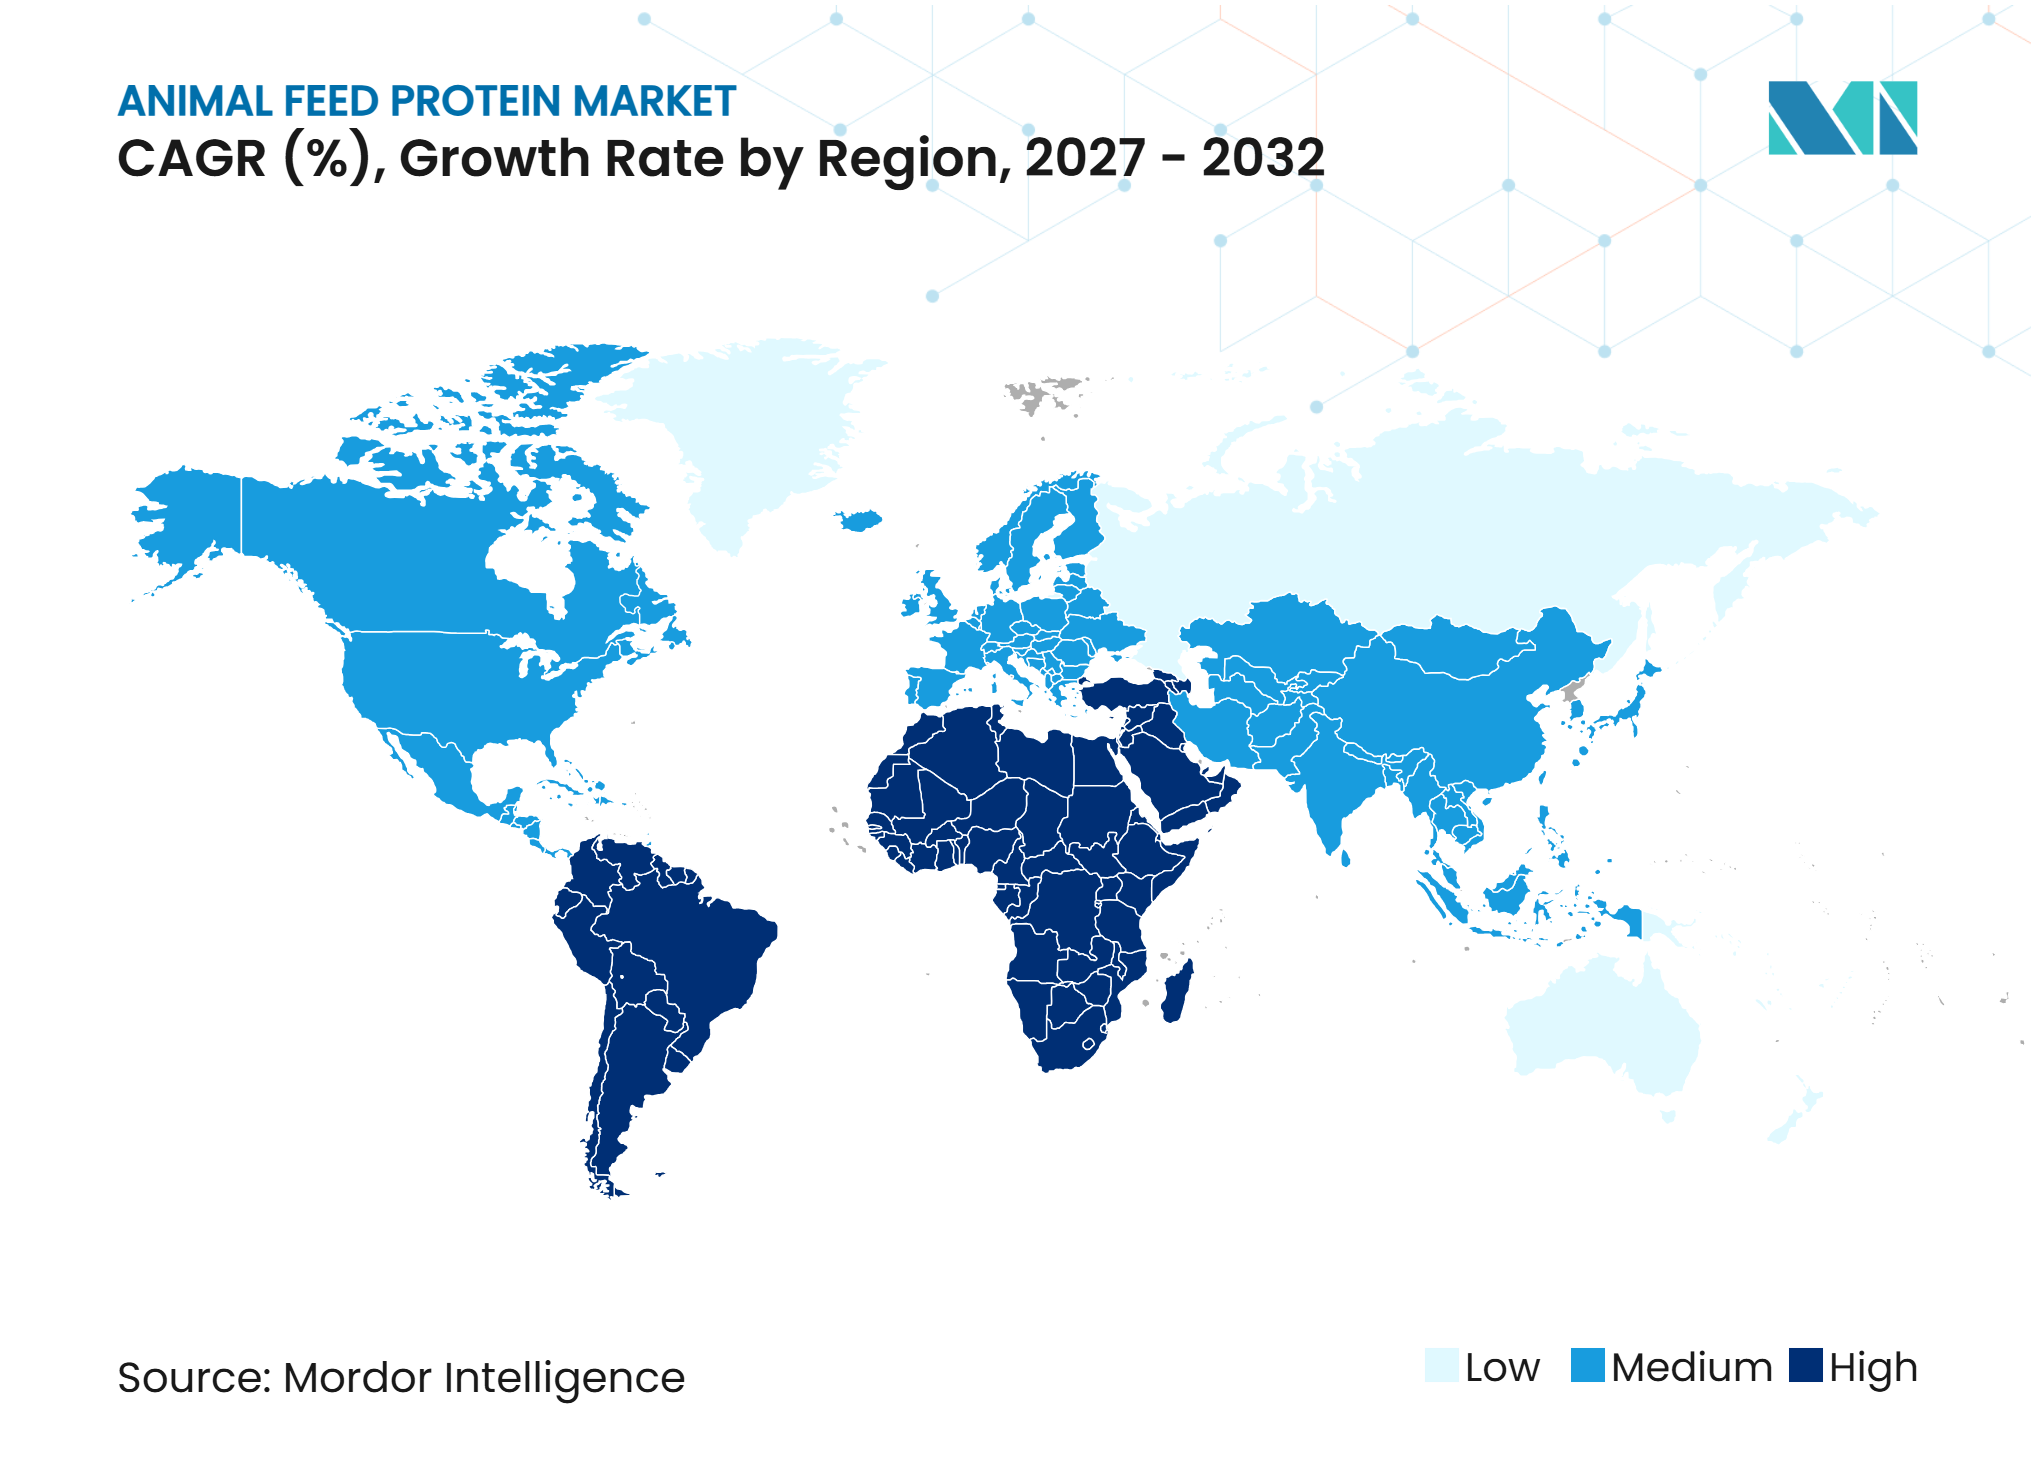
- Por geografia, a Ásia-Pacífico representou 45,5% da participação de mercado em 2026, enquanto a África tem previsão de crescimento a um CAGR de 6,3% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Produção Comercial de Rações para Pecuária e Aquicultura | +1.5% | Global, com maior intensidade na Ásia-Pacífico, América do Sul e África | Curto prazo (≤ 2 anos) |
| Diversificação de Proteínas para Aquicultura Diante de Restrições no Fornecimento Marinho | +0.8% | Ásia-Pacífico, América do Sul e Europa | Médio prazo (2-4 anos) |
| Premiumização de Alimentos para Animais de Estimação e Demanda por Nutrição Animal Especializada | +0.6% | América do Norte, Europa, Japão e Austrália | Médio prazo (2-4 anos) |
| Crescente Adoção de Fontes Alternativas de Proteína na Alimentação Animal | +0.7% | Europa, América do Norte e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Avanços no Processamento de Rações e Nutrição de Precisão | +0.5% | América do Norte, Europa, China e Japão | Médio prazo (2-4 anos) |
| Utilização Circular de Subprodutos Agrícolas para Produção de Proteína para Alimentação Animal | +0.4% | América do Norte, Europa, Brasil e África do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Produção Comercial de Rações para Pecuária e Aquicultura
O mercado de proteína para alimentação animal se beneficia da transição gradual de rações misturadas na fazenda para rações fabricadas comercialmente nas operações de pecuária e aquicultura. A produção global de rações atingiu 1.440 milhões de toneladas métricas em 2025, um aumento de 2,9% em relação a 2024. As aves e a aquicultura responderam pelas maiores adições à produção de rações durante o ano. A produção global de rações para aquicultura aumentou 4,7%, chegando a 55,47 milhões de toneladas métricas em 2025, impulsionada pela recuperação dos mercados de camarão e salmão e pela expansão dos sistemas comerciais de aquicultura continental. Na China e na África Subsaariana, a adoção de rações comerciais cria demanda recorrente por ingredientes proteicos, à medida que os fabricantes de rações formulam dietas para atender a especificações nutricionais consistentes. Essa transição favorece o uso de fontes de proteína padronizadas e fortalece a demanda por ingredientes proteicos formulados em sistemas de produção pecuária e aquícola.
Diversificação de Proteínas para Aquicultura Diante de Restrições no Fornecimento Marinho
O mercado de proteína para alimentação animal se beneficia da busca dos fabricantes de rações para aquicultura por alternativas aos ingredientes de origem marinha, em meio a restrições de oferta e à alta dos preços da farinha de peixe. Os preços da farinha de peixe aumentaram de USD 1.625,76 por tonelada métrica em novembro de 2025 para USD 2.010,01 por tonelada métrica em fevereiro de 2026, refletindo os custos mais elevados dos ingredientes proteicos de origem marinha [1]. Os custos de aquisição mais elevados incentivam o uso de fontes alternativas de proteína, incluindo concentrados de proteína de soja, proteínas microbianas, farinhas de insetos e proteínas hidrolisadas, quando atendem aos requisitos nutricionais específicos de cada espécie. A Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) projetam que a aquicultura responderá por 56% da produção global de pesca e aquicultura até 2034, ante 52% no período base de 2022–2024 [2]. No entanto, a adoção de ingredientes alternativos depende de mais do que competitividade de preços, pois os formuladores de rações avaliam o equilíbrio de aminoácidos, a digestibilidade e a palatabilidade. Os fornecedores que demonstram desempenho nutricional consistente por meio de ensaios de alimentação validados estão mais bem posicionados para garantir inclusão recorrente nas formulações de rações para peixes e camarões.
Premiumização de Alimentos para Animais de Estimação e Demanda por Nutrição Animal Especializada
O mercado de proteína para alimentação animal se beneficia da crescente demanda por alimentos premium para animais de estimação e produtos de nutrição animal especializada. As formulaões de produtos enfatizam cada vez mais a qualidade nutricional, a rastreabilidade dos ingredientes, a digestibilidade, as propriedades hipoalergênicas e os benefícios funcionais, incentivando os fabricantes a adquirir ingredientes proteicos com perfis nutricionais consistentes e qualidade documentada. Os fabricantes de alimentos para animais de estimação também precisam equilibrar os custos dos ingredientes com os requisitos de qualidade do produto, criando oportunidades para fornecedores que oferecem desempenho nutricional confiável e fornecimento rastreável. A demanda por dietas especializadas adaptadas às necessidades específicas de cada animal apoia ainda mais o uso de ingredientes proteicos diferenciados em formulações de alimentos para animais de estimação e nutrição animal especializada.
Crescente Adoção de Fontes Alternativas de Proteína na Alimentação Animal
O mercado de proteína para alimentação animal está ganhando oportunidades com a adoção de fontes alternativas de proteína, incluindo proteínas de insetos, microbianas, fúngicas, algais e derivadas de fermentação. Os regulamentos da União Europeia permitem o uso de proteínas animais processadas derivadas de insetos criados em fazendas em rações para aquicultura, aves e suínos, sob condições específicas. O Regulamento (UE) 2017/893 autorizou seu uso em rações para aquicultura, enquanto o Regulamento (UE) 2021/1372 estendeu essa autorização às rações para aves e suínos [3]. Essas disposições estabelecem um caminho regulatório para os fornecedores de proteínas à base de insetos na indústria de alimentação animal da União Europeia. Essas disposições regulatórias fornecem uma rota definida para que os fornecedores de proteínas alternativas acessem mercados de rações regulamentados. A consolidação do setor e os investimentos em capacidade produtiva também estão aumentando o foco na produção em escala comercial e nos acordos firmados com clientes. Os ingredientes derivados de fermentação estão ganhando espaço nas formulações de rações convencionais, enquanto as proteínas de insetos estão sendo utilizadas em rações para aquicultura e alimentos para animais de estimação. Esses desenvolvimentos estão ampliando a gama de ingredientes proteicos disponíveis para os fabricantes de rações e apoiando a diversificação além das fontes convencionais de origem vegetal e animal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Commodities e no Fornecimento de Ingredientes Proteicos | -1.2% | Global, com efeito mais forte na América do Sul, Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Custos de Conformidade Regulatória, de Rastreabilidade e de Sustentabilidade | -0.9% | União Europeia, América do Norte, Brasil e Austrália | Médio prazo (2-4 anos) |
| Contaminação por Micotoxinas e Riscos à Segurança das Rações | -0.6% | Ásia-Pacífico, África, América do Sul e América do Norte | Médio prazo (2-4 anos) |
| Limites de Inclusão Específicos por Espécie para Novas Fontes de Proteína | -0.5% | União Europeia, Estados Unidos, China, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Commodities e no Fornecimento de Ingredientes Proteicos
O mercado de proteína para alimentação animal permanece exposto a flutuações na disponibilidade de matérias-primas e nos custos de aquisição. Eventos climáticos, políticas de biocombustíveis, condições pesqueiras, custos de frete e interrupções comerciais podem afetar o fornecimento e os preços dos ingredientes proteicos. O aumento do esmagamento de soja vinculado aos mandatos de biocombustíveis de 2025 influenciou a disponibilidade de farelo de soja e os preços a jusante. As mudanças nos preços do farelo de soja também podem afetar a competitividade dos ingredientes proteicos de origem animal, incluindo farinha de carne e ossos, por meio da substituição na formulação de rações. Os produtores de rações na América do Sul enfrentam exposição adicional às flutuações cambiais na Argentina e às mudanças nas políticas de exportação do Brasil. Embora estratégias de aquisição de múltiplas origens possam reduzir a dependência de fornecedores ou regiões individuais, elas aumentam a complexidade de fornecimento e logística, potencialmente pressionando as margens operacionais dos fabricantes.
Custos de Conformidade Regulatória, de Rastreabilidade e de Sustentabilidade
O mercado de proteína para alimentação animal enfrenta custos crescentes de conformidade, à medida que os fabricantes de rações e os compradores dão maior ênfase à rastreabilidade dos ingredientes, ao fornecimento livre de desmatamento e aos padrões de sustentabilidade. O Regulamento da União Europeia sobre Desmatamento (EUDR), com previsão de aplicação a partir de 30 de dezembro de 2026 para operadores de grande e médio porte e a partir de 30 de junho de 2027 para a maioria dos micro e pequenos operadores, exigirá a devida diligência para commodities cobertas, incluindo a soja. Esses requisitos aumentarão a necessidade de documentação, monitoramento e verificação da cadeia de suprimentos em toda a cadeia de fornecimento de farelo de soja. Tais obrigações podem criar desafios adicionais de conformidade para fornecedores menores da América do Sul e seus parceiros comerciais. As avaliações regulatórias de segurança e os procedimentos de autorização de rações também prolongam os prazos de comercialização para proteínas à base de insetos e proteínas de célula única. Além disso, os requisitos de divulgação ambiental liderados por investidores influenciam cada vez mais a qualificação de fornecedores, estendendo as obrigações de conformidade além dos padrões convencionais de segurança de rações. Esses requisitos aumentam a necessidade de sistemas de rastreabilidade confiáveis e capacidades de documentação, potencialmente elevando os custos operacionais dos fornecedores de ingredientes proteicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Proteína:
Proteínas de Origem Vegetal Lideram Enquanto Proteínas Alternativas se ExpandemAs proteínas de origem vegetal representaram 71,2% da participação de mercado em 2026. O segmento depende de cadeias de suprimentos estabelecidas para farelo de soja, farelo de canola e farelo de girassol. Os grandes sistemas de processamento de oleaginosas nos Estados Unidos, no Brasil e na Argentina conectam a produção de matérias-primas às fábricas de rações nas principais categorias de gado. Essa infraestrutura garante disponibilidade consistente de volumes de proteína vegetal e torna a proteína vegetal a base padrão para muitas dietas de rações compostas. Os grandes processadores combinam capacidade de esmagamento com negociação de commodities, logística e ampla cobertura geográfica.
As proteínas alternativas têm previsão de crescer a um CAGR de 8,0% de 2027 a 2032, a maior taxa de crescimento entre os segmentos. Os ingredientes alternativos podem oferecer vantagens de digestibilidade e aminoácidos quando usados em níveis de inclusão controlados em rações para aquicultura e nutrição de animais de estimação. Louis Dreyfus Company inaugurou uma linha de produção de proteína especializada para alimentação animal em Tianjin, China, em novembro de 2025, com capacidade anual de 60.000 toneladas métricas de farelo de soja fermentado. Esse investimento destaca a expansão dos processadores de commodities estabelecidos para a produção de proteínas especializadas e de valor agregado para alimentação animal.



Por Tipo de Gado:
Aves Lideram Enquanto Equinos Crescem Mais RapidamenteAs aves representaram 34% da participação de mercado em 2026. A produção global de rações para frangos de corte aumentou 3,7%, para 400,379 milhões de toneladas métricas em 2025, refletindo o crescimento da demanda por rações para aves nas principais regiões. Os ciclos de produção curtos, a eficiência alimentar e as cadeias de suprimentos integradas tornam as aves um grande consumidor de farinhas proteicas e suplementos de aminoácidos. Os suínos são outro consumidor substancial de farelo de soja e produtos de aminoácidos. A aquicultura e os alimentos para animais de estimação estão crescendo mais rapidamente do que a média geral devido à substituição da farinha de peixe e ao aumento da demanda por nutrição diferenciada.
Os equinos têm previsão de crescer a um CAGR de 7,7% de 2027 a 2032, liderando o crescimento do gado no mercado de proteína para alimentação animal. Essa demanda está ligada a uma mudança em direção a dietas cientificamente formuladas para animais de desempenho e de companhia. Fontes de proteína de alta digestibilidade desempenham um papel maior em dietas especializadas, onde os proprietários e gestores de animais priorizam a qualidade nutricional. As dietas para bovinos e ruminantes permanecem importantes em termos de volume, mas os requisitos de alimentação específicos por espécie influenciam as escolhas de ingredientes. Os fornecedores que podem demonstrar adequação à espécie e perfis nutricionais estáveis estão melhor posicionados para atender às diversas necessidades entre as categorias de animais.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 45,5% da participação de mercado em 2026. China, Índia, Vietnã, Indonésia e Tailândia fornecem à região extensa capacidade de fabricação de rações, e as rações comerciais utilizam ingredientes de maior qualidade e com proteína garantida em comparação com as rações informais. O setor comercial de aquicultura da China, a expansão da avicultura e da produção leiteira da Índia e a produção de camarão e suínos no Sudeste Asiático são os principais impulsionadores da demanda. A Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) projetam que a Ásia responderá por 75% do crescimento global no consumo de alimentos de animais aquáticos entre 2025 e 2034. Os fornecedores regionais estão fortalecendo as capacidades de processamento de oleaginosas, renderização e rações para aquicultura, enquanto os marcos de segurança e qualidade das rações estão influenciando as aquisições nas fábricas de rações de maior escala.
África
A África tem previsão de crescer a um CAGR de 6,3% de 2027 a 2032. A produção total de rações na África atingiu 64,246 milhões de toneladas métricas em 2025, um aumento de 11,5% em relação a 2024. A produção de rações para aquicultura aumentou 27,5%, enquanto o Egito registrou um aumento de 36% na produção de rações para aquicultura. A adoção de rações compostas comerciais também se fortaleceu, com a produção de rações para frangos de corte aumentando 12,7%, para 20,599 milhões de toneladas métricas em 2025. Essas tendências criam uma abertura para fornecedores que oferecem ingredientes acessíveis, suporte técnico e sistemas de proteína adequados às condições de produção locais.
América do Norte, Europa, América do Sul e Oriente Médio
A América do Norte se beneficia de uma grande base de esmagamento de oleaginosas. Em agosto de 2025, Cargill, Incorporated inaugurou uma nova instalação de rações no varejo em Granger, Washington, com capacidade anual de produção e embalagem de 120.000 toneladas de alimentação animal. A Europa está adotando soja livre de desmatamento e avaliando proteínas alternativas sob um marco regulatório definido. A América do Sul fornece farelo de soja negociado e está aumentando a atividade doméstica de pecuária e aquicultura, enquanto as políticas de exportação e as condições cambiais permanecem fatores relevantes. O Oriente Médio está expandindo a capacidade de fabricação de rações para aves, laticínios e aquicultura, com farinhas proteicas importadas permanecendo como insumos centrais. Em outubro de 2025, Royal De Heus assinou um acordo para adquirir 100% das operações da CJ Feed & Care em cinco países asiáticos, cobrindo 17 fábricas de rações. A aquisição foi concluída em março de 2026.
Cenário Competitivo
Concentração do Mercado
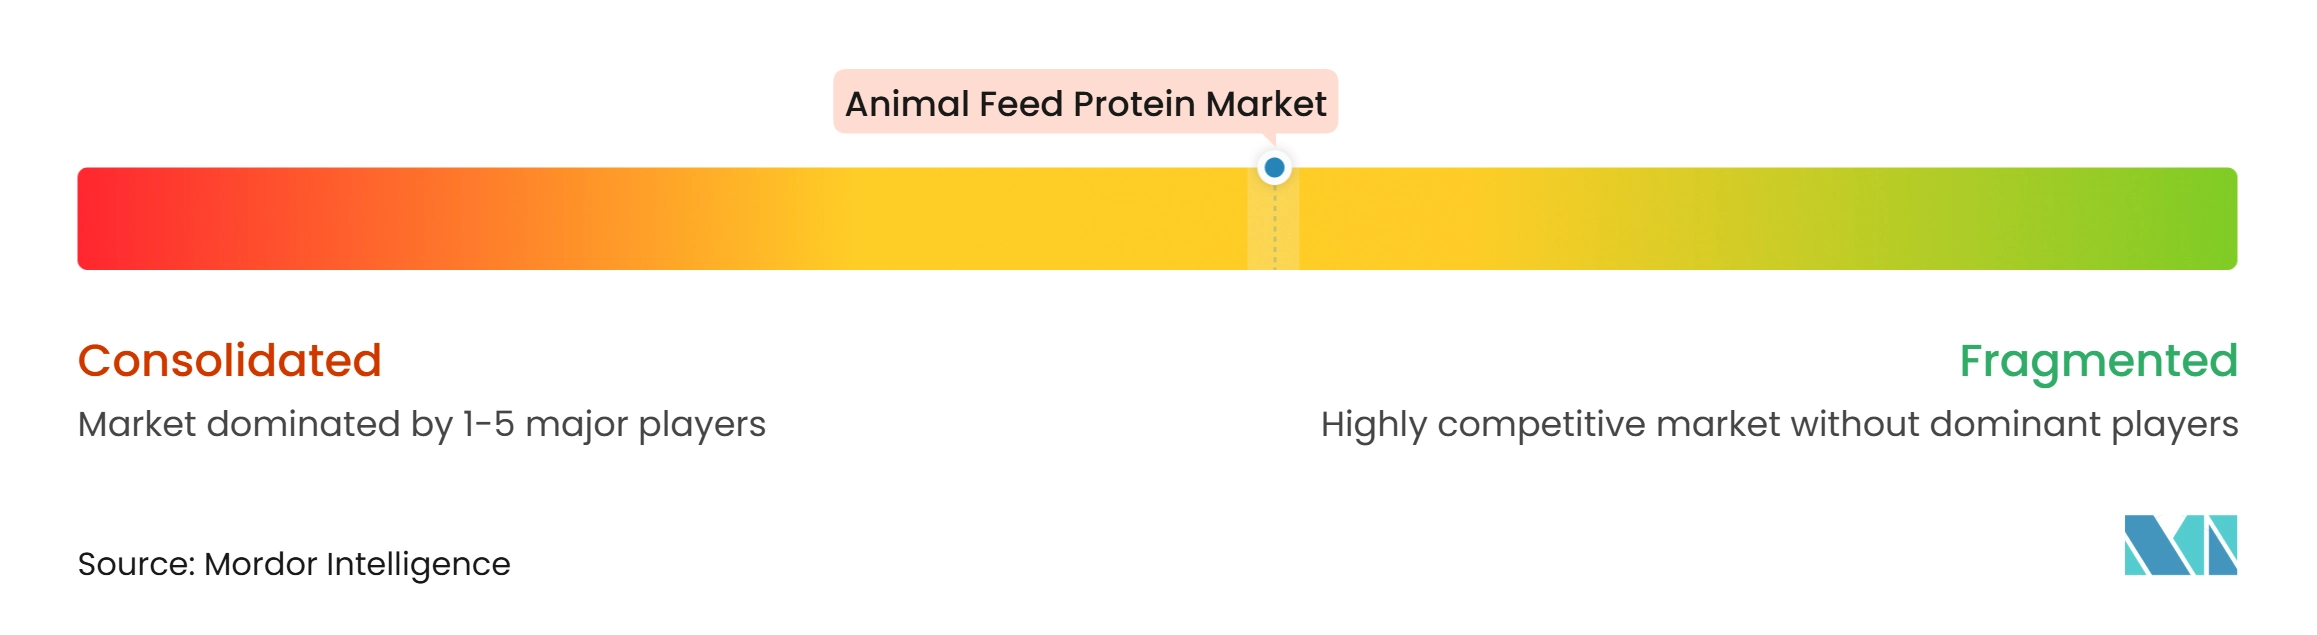
O mercado de proteína para alimentação animal estava moderadamente concentrado em 2026, com a concorrência impulsionada por grandes empresas do agronegócio e fornecedores especializados de ingredientes proteicos. Cargill, Incorporated, Archer-Daniels-Midland Company, Bunge Global SA, Wilmar International Limited e Darling Ingredients Inc. detêm vantagens de escala em esmagamento, fornecimento de commodities, negociação e logística. Empresas especializadas como Hamlet Protein A/S, Calysta, Inc., Innovafeed SAS, Protix B.V. e APC, Inc. competem por meio de formulações proteicas especializadas, tecnologias de proteínas alternativas, soluções nutricionais específicas por espécie e expertise técnica.
Archer-Daniels-Midland Company e CJ CheilJedang anunciaram uma proposta de joint venture em outubro de 2026 para fabricar e comercializar aminoácidos de grau alimentar derivados de fermentação nas Américas do Norte e do Sul, sujeita a aprovações regulatórias. Esse movimento amplia a presença de ambas as empresas em nutrição de precisão e cadeias de suprimentos baseadas em fermentação. Cargill, Incorporated expandiu sua capacidade de produção de micronutrição em sua instalação de Engerwitzdorf, na Áustria, em 50%, para 30.000 toneladas métricas por ano, em novembro de 2025. Esses desenvolvimentos refletem uma tendência mais ampla de combinar fornecimento de ingredientes em larga escala com capacidades de nutrição de maior valor.
Sistemas acessíveis de proteína para aquicultura ainda são escassos em partes da África e do Sudeste Asiático, onde a farinha de peixe importada pode ser cara e as alternativas são limitadas. Os fornecedores de proteína de insetos com plantas operacionais e relacionamentos estabelecidos com clientes detêm uma posição de mercado mais forte do que aqueles sem acordos de compra garantidos. As plataformas digitais de formulação estão estendendo a concorrência além dos ingredientes para o suporte de formulação e rentabilidade. O mercado de proteína para alimentação animal favorece empresas que combinam consistência de ingredientes, expertise em espécies, conformidade documentada e fornecimento confiável.
Líderes do Setor de Proteína para Alimentação Animal
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Bunge Global SA
-
Wilmar International Limited
-
Darling Ingredients Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteína para Alimentação Animal Empresas cobertas neste relatório
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Bunge Global SA
- Wilmar International Limited
- BIOCEVAL GmbH
- Darling Ingredients Inc.
- Calysta, Inc.
- Loopworm Private Limited
- Louis Dreyfus Company B.V.
- Hamlet Protein A/S
- CHS Inc.
- Innovafeed SAS
- Protix B.V.
- Entobel Holding Pte. Ltd.
- APC, Inc.
Desenvolvimentos industriais recentes em Mercado de Proteína para Alimentação Animal
- Outubro de 2026: CJ CheilJedang e Archer-Daniels-Midland Company concordaram em formar uma proposta de joint venture para fabricar e comercializar aminoácidos de grau alimentar derivados de fermentação nas Américas do Norte e do Sul. O empreendimento combinará instalações nos Estados Unidos e no Brasil, com CJ CheilJedang detendo participação majoritária, sujeita a aprovações regulatórias.
- Junho de 2026: Innovafeed SAS obteve 51 milhões de EUR em financiamento de acionistas existentes, incluindo Creadev, Qatar Investment Authority, Temasek e ADM, para apoiar o desenvolvimento comercial de suas linhas de produtos de proteína e óleo à base de insetos, expandir as capacidades industriais e otimizar a capacidade de produção em sua instalação totalmente operacional de Nesle, na França, com foco nos mercados de aquicultura e alimentos para animais de estimação.
- Novembro de 2025: Louis Dreyfus Company inaugurou uma linha de produção de proteína especializada para alimentação animal em Tianjin, China, com capacidade anual de 60.000 toneladas métricas, inicialmente focada em farelo de soja fermentado. A instalação utiliza tecnologia de fermentação para melhorar o teor de proteína, a palatabilidade e a digestibilidade do farelo de soja.
Escopo do Relatório Global do Mercado de Proteína para Alimentação Animal
O mercado de proteína para alimentação animal compreende ingredientes ricos em proteínas derivados de fontes vegetais, animais e alternativas, incorporados em formulações de alimentação animal para atender aos requisitos dietéticos de proteína. Esses ingredientes fornecem aminoácidos essenciais que sustentam o crescimento, o desenvolvimento e o desempenho produtivo dos animais. O relatório do mercado de proteína para alimentação animal é segmentado por fonte de proteína (proteínas de origem vegetal, proteínas de origem animal e proteínas alternativas), por tipo de animal (aves, suínos, bovinos e ruminantes, aquicultura, alimentos para animais de estimação e equinos) e por geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD) e volume (toneladas métricas).
Visão geral da segmentação
| Proteínas de Origem Vegetal |
| Proteínas de Origem Animal |
| Proteínas Alternativas |
| Aves |
| Suínos |
| Bovinos e Ruminantes |
| Aquicultura |
| Alimentos para Animais de Estimação |
| Equinos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Fonte de Proteína | Proteínas de Origem Vegetal | |
| Proteínas de Origem Animal | ||
| Proteínas Alternativas | ||
| Por Tipo de Gado | Aves | |
| Suínos | ||
| Bovinos e Ruminantes | ||
| Aquicultura | ||
| Alimentos para Animais de Estimação | ||
| Equinos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de proteína para alimentação animal até 2032?
O mercado de proteína para alimentação animal tem previsão de atingir 461,50 bilhões de USD até 2032, crescendo a um CAGR de 5,80% de 2027 a 2032.
Qual fonte de proteína representa a maior participação de mercado?
As proteínas de origem vegetal representaram 71,2% da receita do mercado de proteína para alimentação animal em 2026, sustentadas pelo processamento estabelecido de oleaginosas e pelas cadeias de suprimentos.
Qual segmento de gado tem previsão de crescer mais rapidamente?
A ração para equinos tem previsão de crescer a um CAGR de 7,7% de 2027 a 2032, impulsionada pela demanda por nutrição especializada formulada.
Qual região representa a maior participação de mercado?
A Ásia-Pacífico representou 45,5% da receita do mercado de proteína para alimentação animal em 2026, sustentada pela fabricação de rações, aquicultura, avicultura e produção leiteira.
Qual é a principal restrição que afeta o mercado de proteína para alimentação animal?
A volatilidade dos preços de commodities e do fornecimento permanece uma restrição fundamental, pois as flutuações na disponibilidade de matérias-primas, nos custos de aquisição e nas condições comerciais podem afetar o fornecimento de ingredientes proteicos e as margens operacionais dos fabricantes.