
Marktgröße und Marktanteil für Tiernahrungsprotein
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 348.13 Milliarden US-Dollar |
| Marktgröße (2032) | 461.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tiernahrungsprotein von Mordor Intelligence
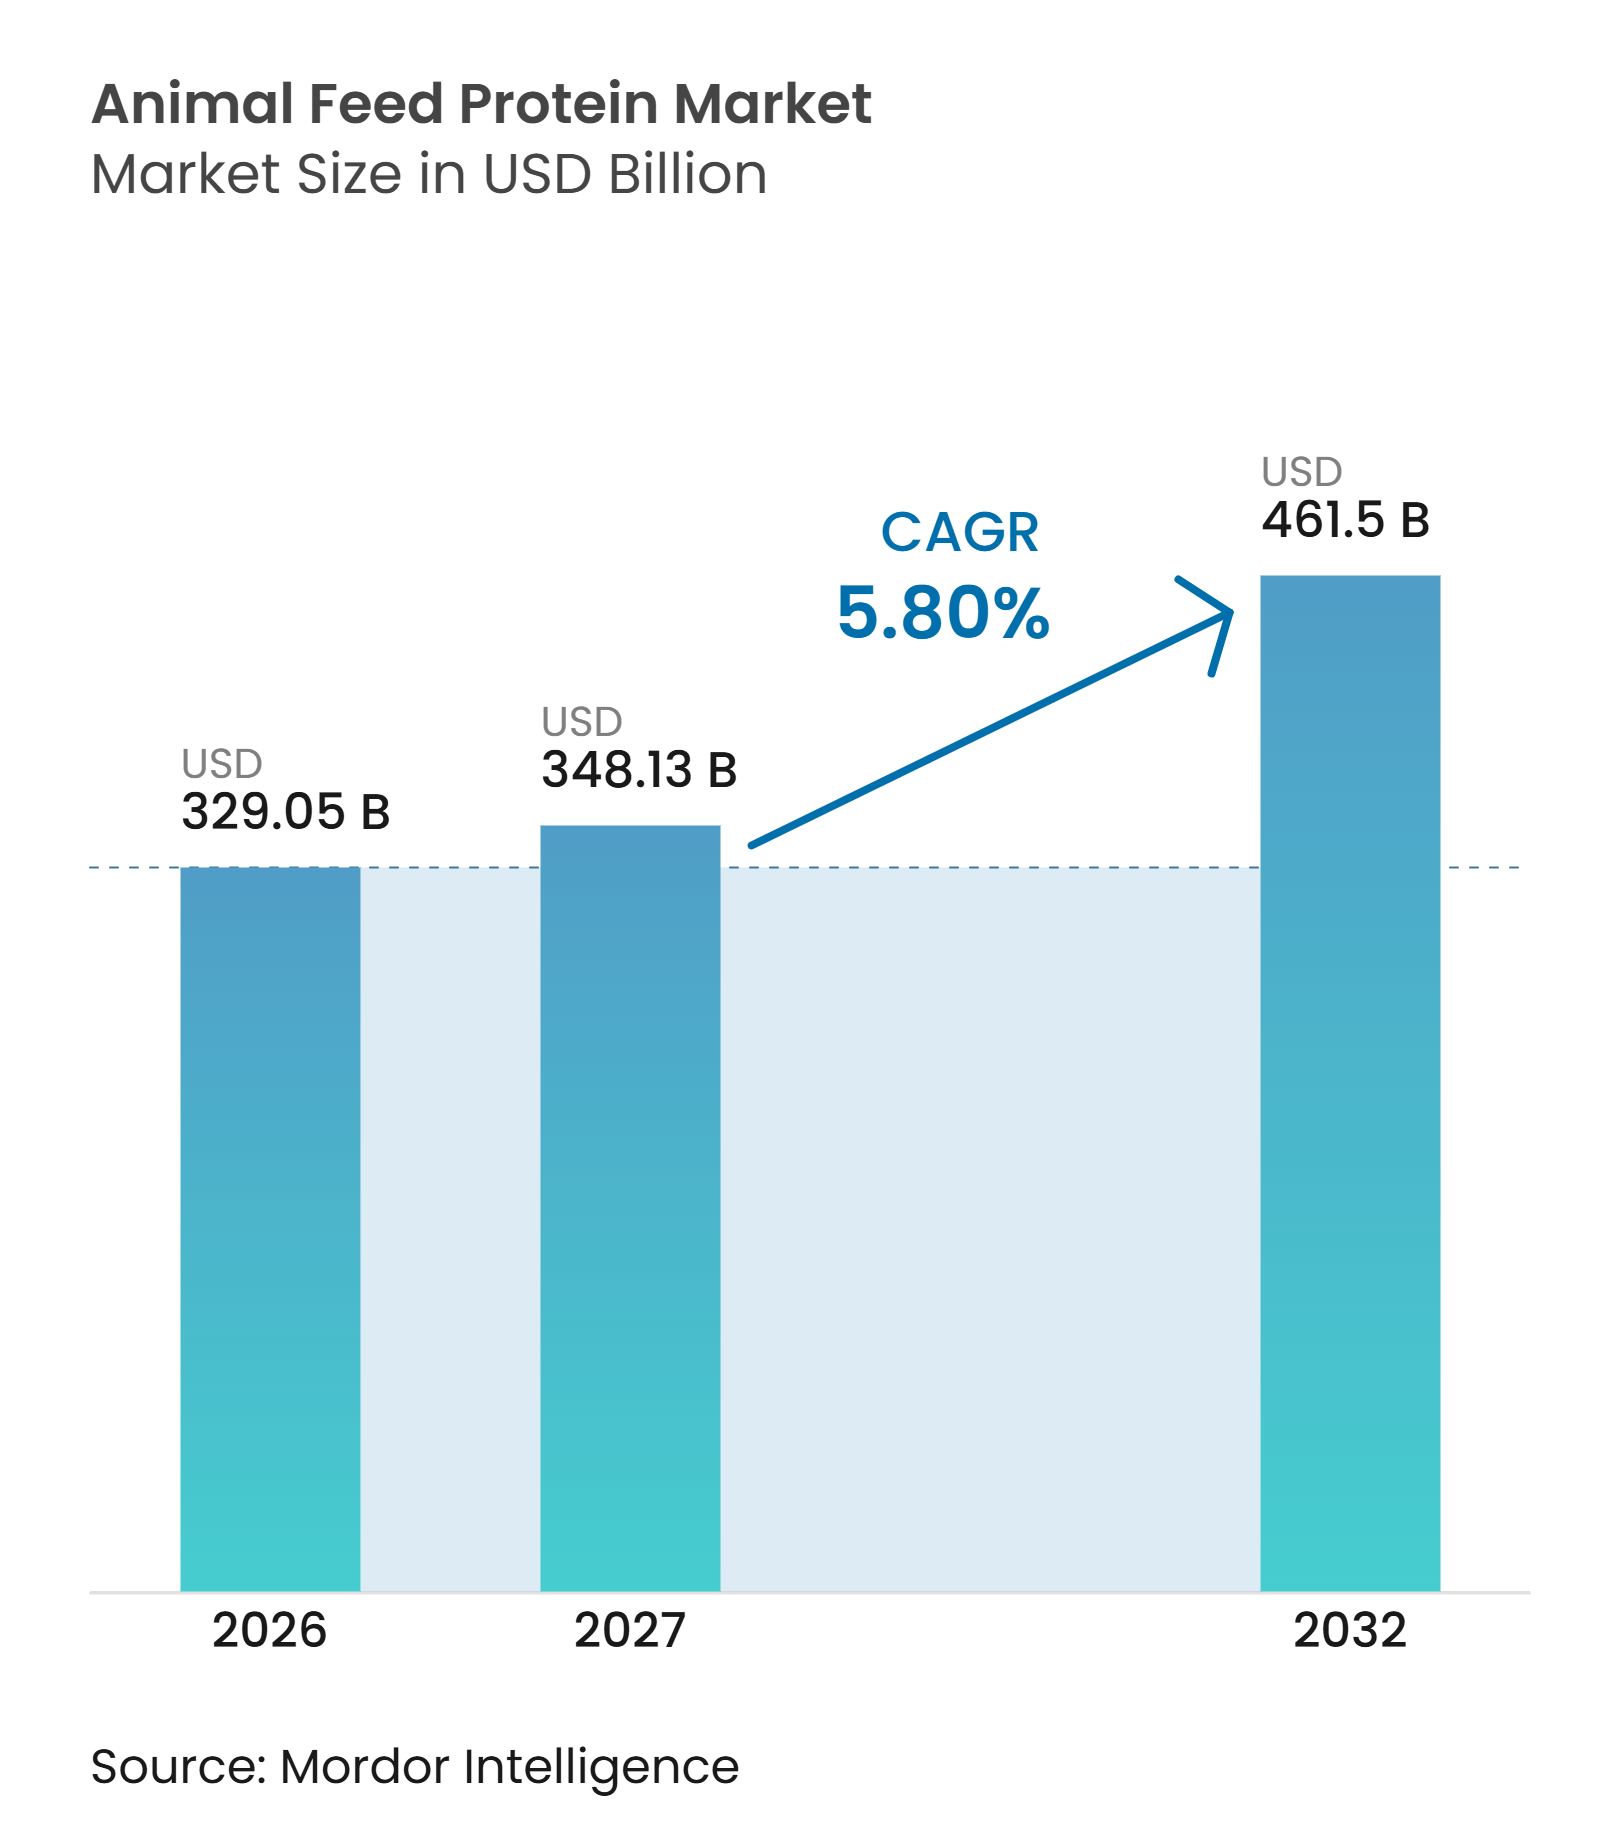
Die Marktgröße für Tiernahrungsprotein wurde im Jahr 2026 auf 329,05 Milliarden USD geschätzt und soll von 348,13 Milliarden USD im Jahr 2027 auf 461,50 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,80 % von 2027 bis 2032. Der Markt wird durch den Wandel von der betriebseigenen Mischfutterherstellung hin zur kommerziellen Mischfutterproduktion gestützt, insbesondere in sich entwickelnden Nutztierhaltungssystemen. Dieser Wandel erhöht den Einsatz von Proteinmehlen, da kommerzielle Diäten konsistenter und auf die Tierleistung ausgerichtet sind. Aquakultur, Geflügel und Spezialernährung treiben die Nachfrage nach Proteinquellen mit nachgewiesener Verdaulichkeit und zuverlässigen Aminosäureprofilen an. Große Verarbeiter nutzen weiterhin Presskapazitäten, Handelsnetze und Logistikressourcen, um ihre Marktpositionen zu behaupten, während Spezialanbieter durch artspezifische Formulierungsunterstützung konkurrieren. Rohstoffvolatilität und steigende Rückverfolgbarkeitsanforderungen verschaffen Lieferanten, die vielfältige Herkunftsnachweise, stabile Qualität und dokumentierte Beschaffung bieten können, einen klaren Vorteil.
Wichtigste Erkenntnisse des Berichts
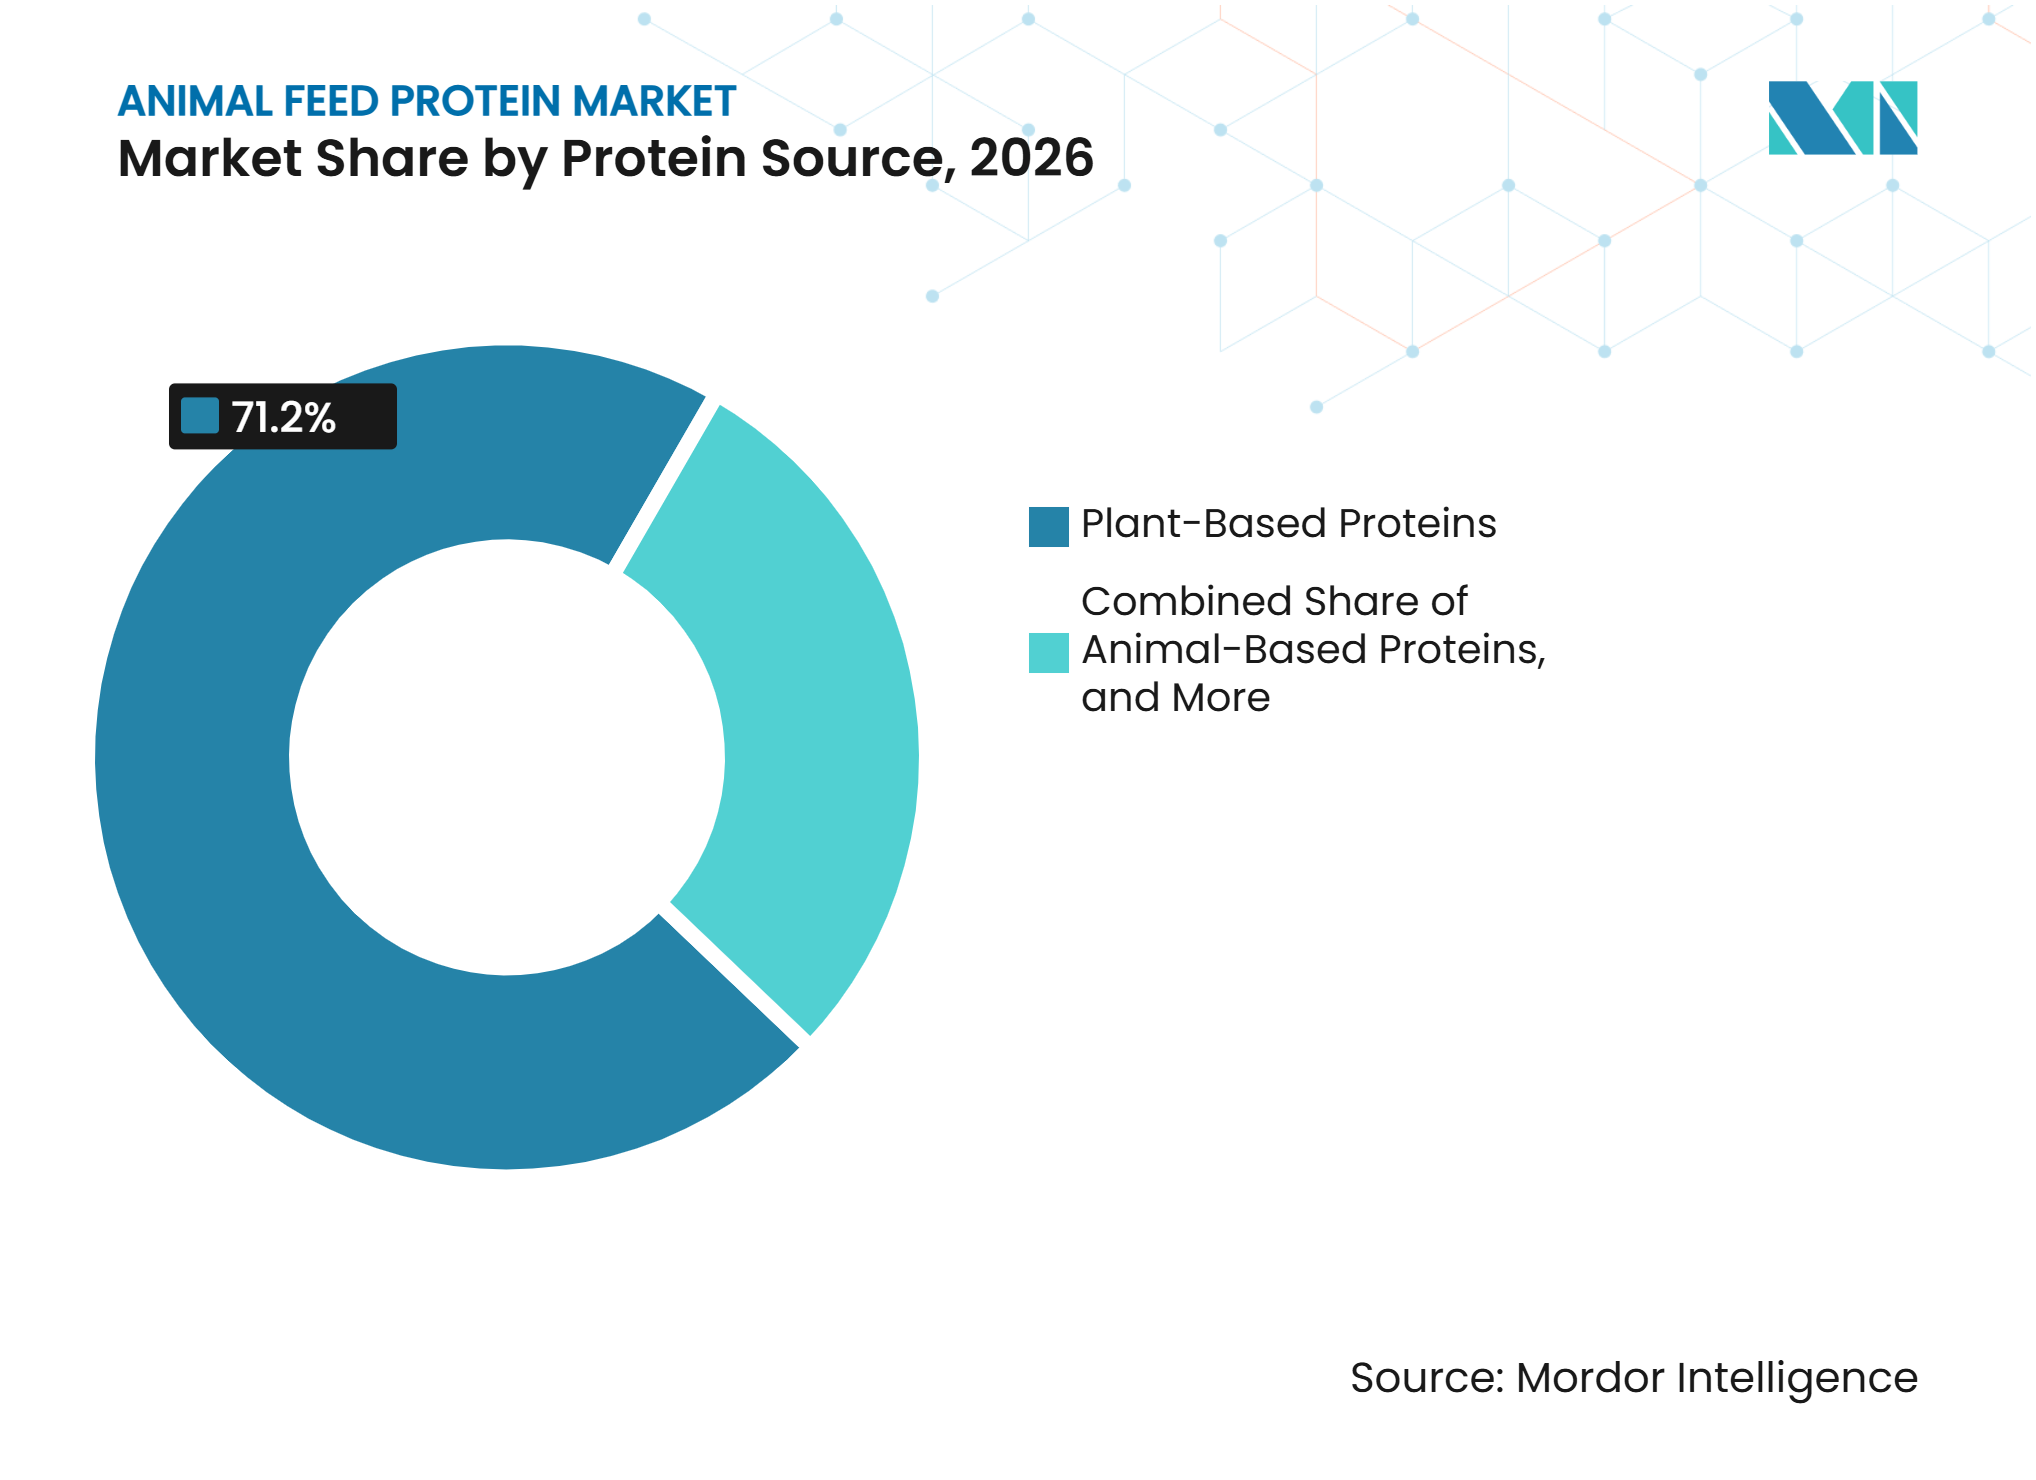
- Nach Proteinquelle entfielen im Jahr 2026 71,2 % des Marktanteils für Proteine in der Tierernährung auf pflanzenbasierte Proteine, während alternative Proteine von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,0 % wachsen werden.
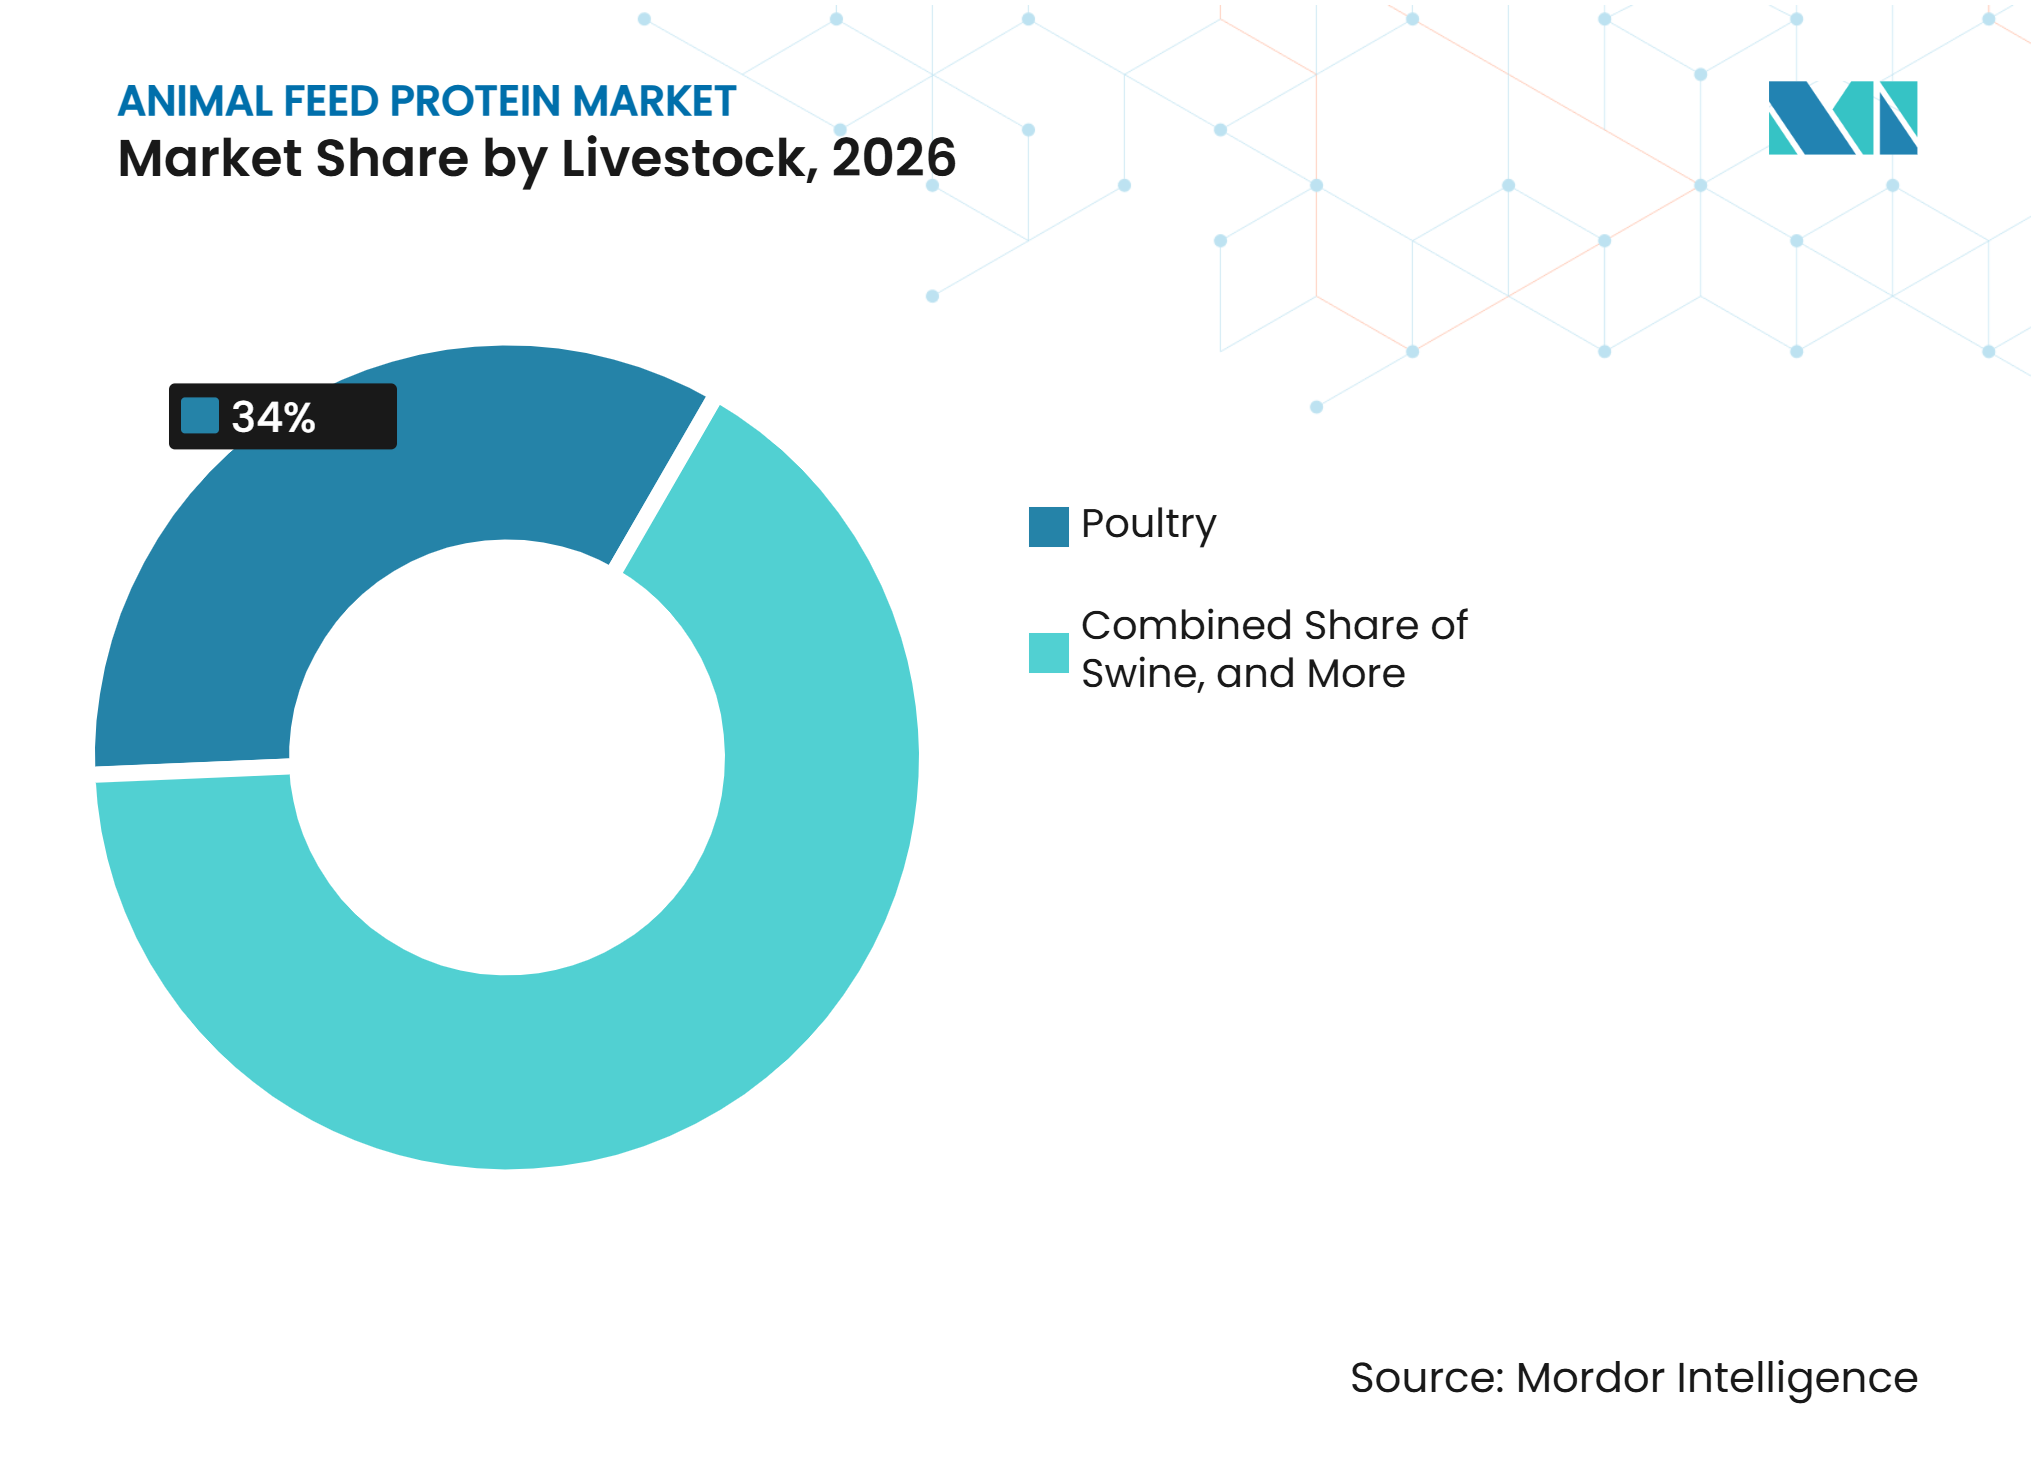
- Nach Nutztierart entfiel im Jahr 2026 ein Anteil von 34,0 % der Marktgröße für Proteine in der Tierernährung auf Geflügel, während der Bereich Equiden von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,7 % wachsen wird.
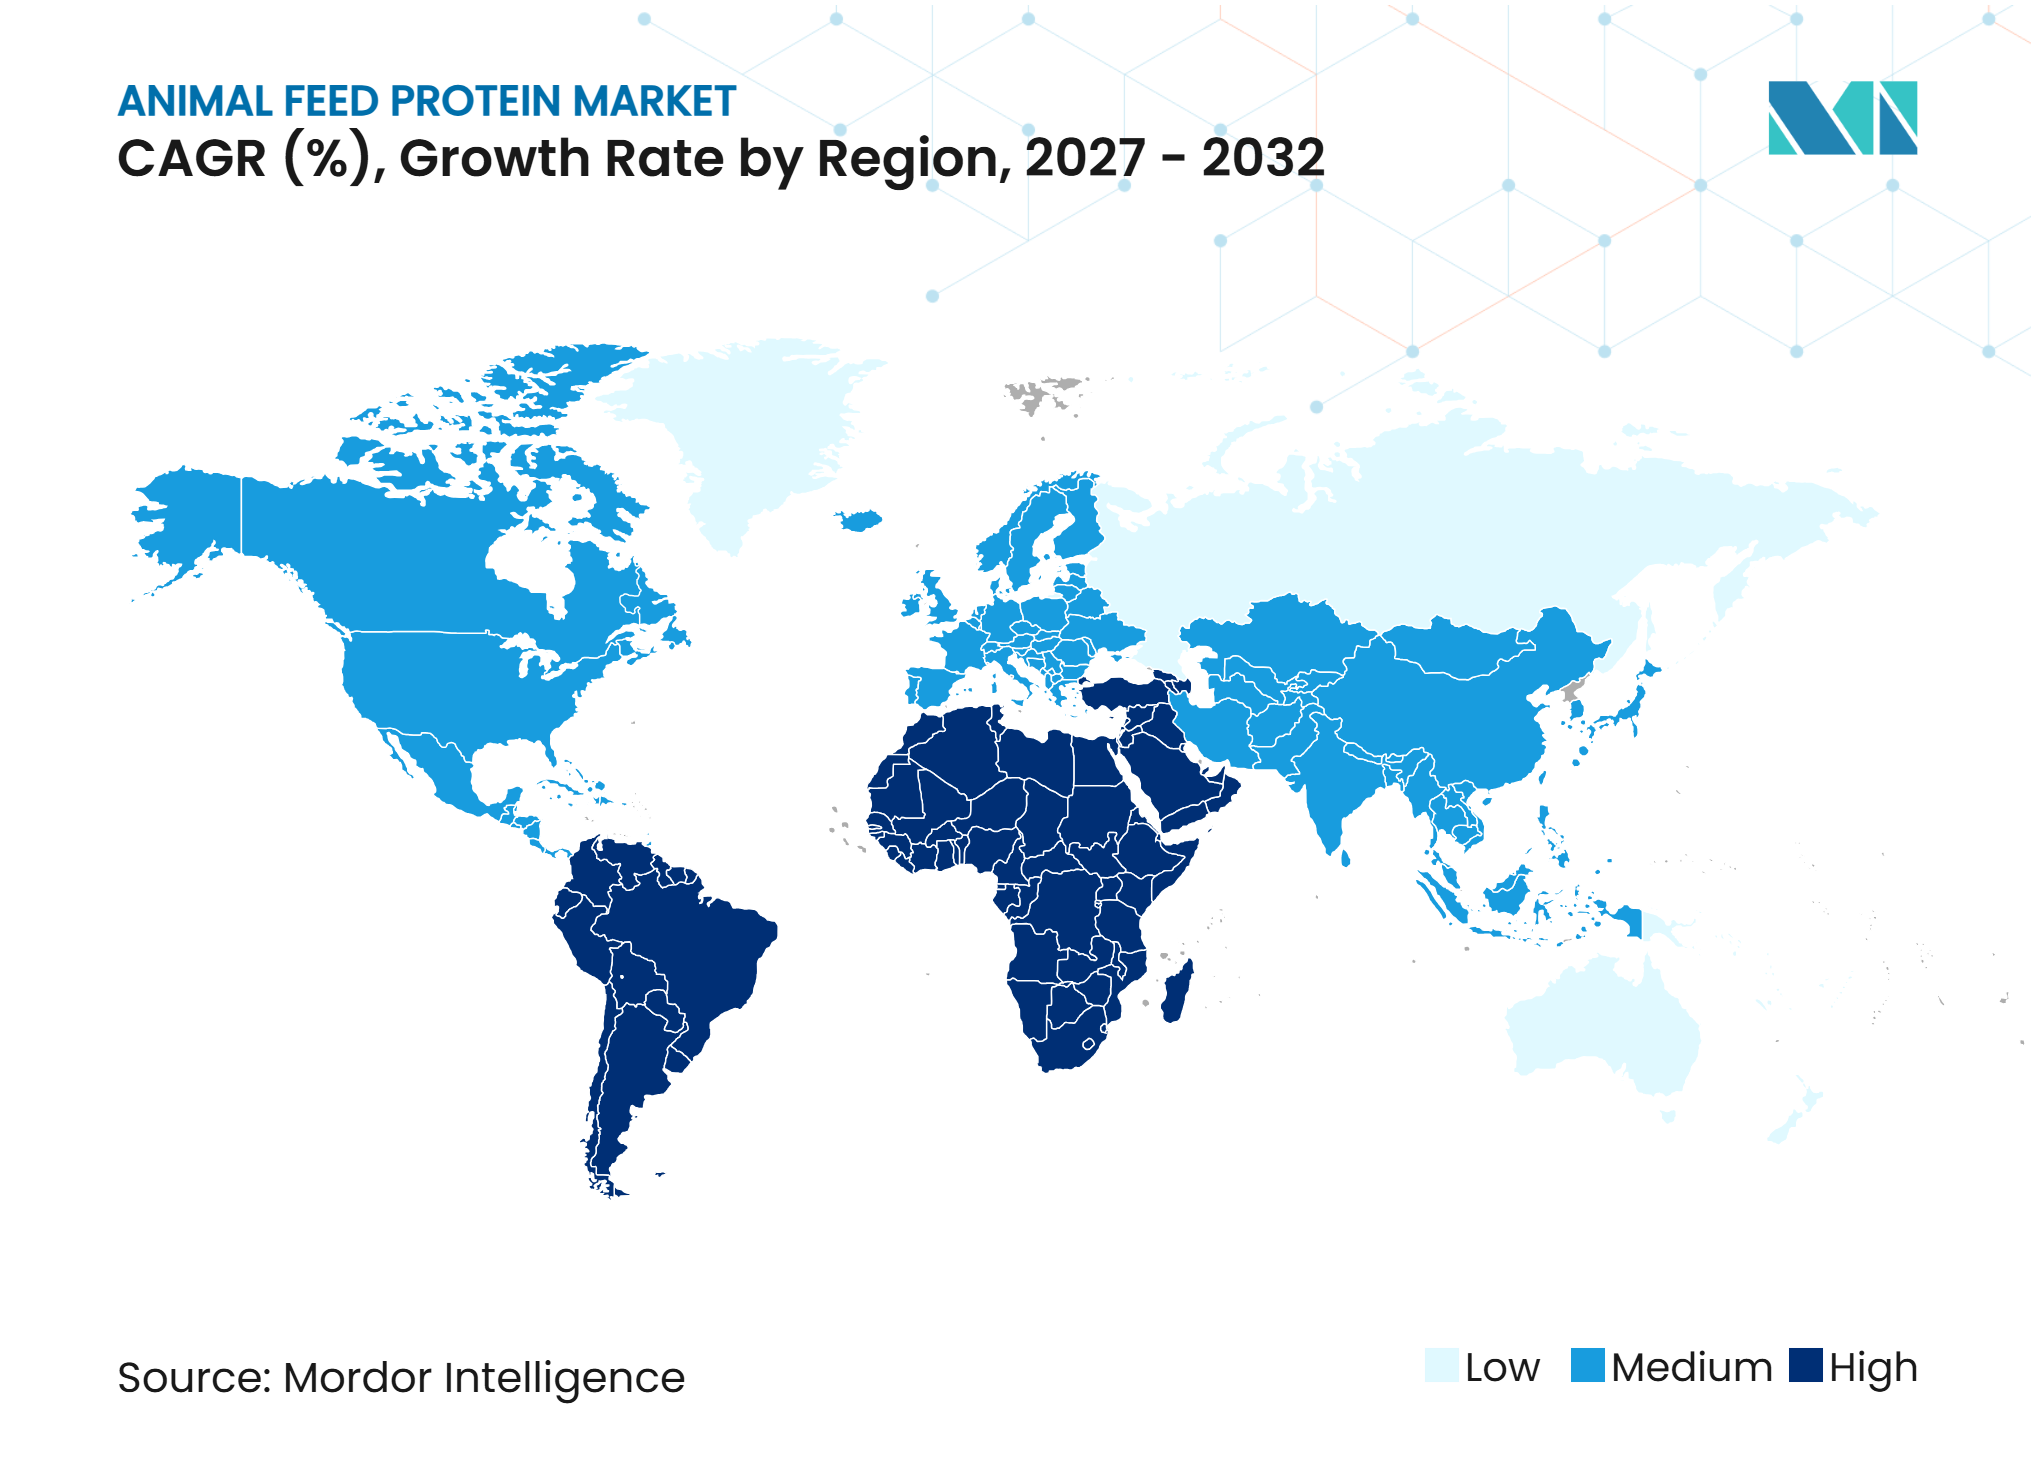
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 45,5 % auf den asiatisch-pazifischen Raum, während Afrika von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der kommerziellen Nutztierhaltung und Aquakultur-Futterproduktion | +1.5% | Global, mit höchster Intensität in Asien-Pazifik, Südamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| Diversifizierung von Aquakultur-Futterproteinen angesichts begrenzter Meeresressourcen | +0.8% | Asien-Pazifik, Südamerika und Europa | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Heimtiernahrung und Nachfrage nach spezialisierter Tierernährung | +0.6% | Nordamerika, Europa, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung alternativer Proteinquellen in der Tiernahrung | +0.7% | Europa, Nordamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Fortschritte bei der Futterverarbeitung und Präzisionsernährung | +0.5% | Nordamerika, Europa, China und Japan | Mittelfristig (2–4 Jahre) |
| Kreislaufnutzung landwirtschaftlicher Nebenprodukte für die Futterproteinproduktion | +0.4% | Nordamerika, Europa, Brasilien und Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der kommerziellen Nutztierhaltung und Aquakultur-Futterproduktion
Der Markt für Proteine in der Tierernährung profitiert von der schrittweisen Verlagerung von hofgemischten Rationen hin zu kommerziell hergestelltem Futter in der Nutztierhaltung und Aquakultur. Die globale Futterproduktion erreichte im Jahr 2025 1.440 Millionen Tonnen, ein Anstieg von 2,9 % gegenüber 2024. Geflügel und Aquakultur verzeichneten im Laufe des Jahres die größten Zuwächse bei der Futterproduktion. Die globale Aquakulturfutterproduktion stieg im Jahr 2025 um 4,7 % auf 55,47 Millionen Tonnen, unterstützt durch die Erholung der Garnelen- und Lachsmärkte sowie die Ausweitung kommerzieller Binnenwasserkultursysteme. In China und Subsahara-Afrika schafft die Einführung von kommerziellem Futter eine wiederkehrende Nachfrage nach Proteinzutaten, da Futtermittelhersteller Diäten formulieren, um konsistente Ernährungsspezifikationen zu erfüllen. Diese Verlagerung fördert den Einsatz standardisierter Proteinquellen und stärkt die Nachfrage nach formulierten Proteinzutaten in der Nutztierhaltung und in Aquakultursystemen.
Diversifizierung von Aquakultur-Futterproteinen angesichts begrenzter Meeresressourcen
Der Markt für Proteine in der Tierernährung profitiert davon, dass Aquafutterhersteller angesichts von Versorgungsengpässen und steigenden Fischmehlpreisen nach Alternativen zu marinen Zutaten suchen. Die Fischmehlpreise stiegen von 1.625,76 USD pro Tonne im November 2025 auf 2.010,01 USD pro Tonne im Februar 2026, was die höheren Kosten für marine Proteinzutaten widerspiegelt [1]. Höhere Beschaffungskosten fördern den Einsatz alternativer Proteinquellen, darunter Sojaproteinkonzentrate, mikrobielle Proteine, Insektenmehl und hydrolysierte Proteine, sofern diese die artspezifischen Ernährungsanforderungen erfüllen. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) prognostizieren, dass die Aquakultur bis 2034 einen Anteil von 56 % an der globalen Fischerei- und Aquakulturproduktion ausmachen wird, gegenüber 52 % im Basiszeitraum 2022–2024 [2]. Die Einführung alternativer Zutaten hängt jedoch von mehr als nur der Wettbewerbsfähigkeit der Preise ab, da Futterformulierungsexperten das Aminosäuregleichgewicht, die Verdaulichkeit und die Schmackhaftigkeit bewerten. Lieferanten, die durch validierte Fütterungsversuche eine konsistente Nährwertleistung nachweisen, sind besser positioniert, um eine wiederholte Aufnahme in Fisch- und Garnelenfutterformulierungen zu sichern.
Premiumisierung von Heimtiernahrung und Nachfrage nach spezialisierter Tierernährung
Der Markt für Tiernahrungsprotein profitiert von der wachsenden Nachfrage nach Premium-Heimtiernahrung und spezialisierten Tierernährungsprodukten. Produktformulierungen betonen zunehmend Ernährungsqualität, Rückverfolgbarkeit der Zutaten, Verdaulichkeit, hypoallergene Eigenschaften und funktionelle Vorteile, was Hersteller dazu veranlasst, Proteinzutaten mit konsistenten Nährwertprofilen und dokumentierter Qualität zu beziehen. Heimtiernahrungshersteller müssen auch Zutatenkosten mit Produktqualitätsanforderungen in Einklang bringen, was Chancen für Lieferanten schafft, die zuverlässige Ernährungsleistung und rückverfolgbare Beschaffung bieten. Die Nachfrage nach spezialisierten Diäten, die auf spezifische Tieranforderungen zugeschnitten sind, unterstützt weiterhin den Einsatz differenzierter Proteinzutaten in Heimtiernahrung und Spezialernährungsformulierungen.
Zunehmende Nutzung alternativer Proteinquellen in der Tiernahrung
Der Markt für Proteine in der Tierernährung gewinnt durch die Einführung alternativer Proteinquellen, darunter Insekten-, mikrobielle, pilzliche, algale und fermentationsbasierte Proteine, an Chancen. Die Vorschriften der Europäischen Union erlauben unter bestimmten Bedingungen die Verwendung von verarbeiteten tierischen Proteinen aus Farminsekten in Aquakultur-, Geflügel- und Schweinefutter. Die Verordnung (EU) 2017/893 genehmigte deren Verwendung in Aquafutter, während die Verordnung (EU) 2021/1372 diese Genehmigung auf Geflügel- und Schweinefutter ausdehnte [3]. Diese Bestimmungen schaffen einen regulatorischen Weg für Anbieter insektenbasierter Proteine in der Tierernährungsindustrie der Europäischen Union. Diese regulatorischen Bestimmungen bieten alternativen Proteinlieferanten einen definierten Zugang zu regulierten Futtermittelmärkten. Die Konsolidierung der Branche und Investitionen in Produktionskapazitäten verstärken zudem den Fokus auf kommerzielle Produktionsmengen und gesicherte Kundenvereinbarungen. Fermentationsbasierte Zutaten gewinnen in konventionellen Futterformulierungen an Bedeutung, während Insektenproteine in Aquafutter und Heimtierfutter eingesetzt werden. Diese Entwicklungen erweitern das Spektrum der Proteinzutaten, die Futtermittelherstellern zur Verfügung stehen, und unterstützen die Diversifizierung über konventionelle pflanzen- und tierbasierte Quellen hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise und des Angebots an Proteinzutaten | -1.2% | Global, mit stärkster Auswirkung in Südamerika, Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische, Rückverfolgbarkeits- und Nachhaltigkeits-Compliance-Kosten | -0.9% | Europäische Union, Nordamerika, Brasilien und Australien | Mittelfristig (2–4 Jahre) |
| Mykotoxin-Kontamination und Futtermittelsicherheitsrisiken | -0.6% | Asien-Pazifik, Afrika, Südamerika und Nordamerika | Mittelfristig (2–4 Jahre) |
| Artspezifische Einschlussgrenzen für neuartige Proteinquellen | -0.5% | Europäische Union, Vereinigte Staaten, China, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise und des Angebots an Proteinzutaten
Der Markt für Tiernahrungsprotein bleibt Schwankungen bei der Verfügbarkeit von Rohstoffen und den Beschaffungskosten ausgesetzt. Wetterereignisse, Biokraftstoffpolitiken, Fischereiverhältnisse, Frachtkosten und Handelsstörungen können das Angebot und die Preisgestaltung von Proteinzutaten beeinflussen. Erhöhtes Sojaschrot-Pressen im Zusammenhang mit den Biokraftstoffmandaten 2025 hat die Verfügbarkeit von Sojaschrot und die nachgelagerte Preisgestaltung beeinflusst. Änderungen der Sojaschrotpreise können auch die Wettbewerbsfähigkeit tierischer Proteinzutaten, einschließlich Fleisch- und Knochenmehl, durch Substitution in der Futterformulierung beeinflussen. Futterproduzenten in Südamerika sind zusätzlich Währungsschwankungen in Argentinien und Änderungen der brasilianischen Exportpolitik ausgesetzt. Obwohl Beschaffungsstrategien mit mehreren Herkunftsländern die Abhängigkeit von einzelnen Lieferanten oder Regionen verringern können, erhöhen sie die Beschaffungs- und Logistikkomplexität und können die Betriebsmargen der Hersteller unter Druck setzen.
Regulatorische, Rückverfolgbarkeits- und Nachhaltigkeits-Compliance-Kosten
Der Markt für Tiernahrungsprotein sieht sich mit steigenden Compliance-Kosten konfrontiert, da Futtermittelhersteller und Käufer zunehmend Wert auf Rückverfolgbarkeit der Zutaten, entwaldungsfreie Beschaffung und Nachhaltigkeitsstandards legen. Die EU-Entwaldungsverordnung (EUDR), die ab dem 30. Dezember 2026 für große und mittelgroße Betreiber und ab dem 30. Juni 2027 für die meisten Kleinst- und Kleinbetreiber gelten soll, wird eine Sorgfaltspflicht für betroffene Rohstoffe, einschließlich Soja, erfordern. Diese Anforderungen werden den Bedarf an Dokumentation, Überwachung und Lieferkettenverifizierung entlang der Sojaschrot-Lieferkette erhöhen. Solche Verpflichtungen können für kleinere südamerikanische Lieferanten und ihre Handelspartner zusätzliche Compliance-Herausforderungen schaffen. Regulatorische Sicherheitsbewertungen und Futtermittelzulassungsverfahren verlängern auch die Vermarktungszeiträume für insektenbasierte und Einzeller-Proteine. Darüber hinaus beeinflussen investorengetriebene Anforderungen zur Offenlegung von Umweltdaten zunehmend die Lieferantenqualifizierung und erweitern die Compliance-Verpflichtungen über konventionelle Futtermittelsicherheitsstandards hinaus. Diese Anforderungen erhöhen den Bedarf an zuverlässigen Rückverfolgbarkeitssystemen und Dokumentationsfähigkeiten, was die Betriebskosten für Proteinzutatlieferanten potenziell erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Proteinquelle:
Pflanzliche Proteine führen, während alternative Proteine expandierenPflanzliche Proteine entfielen im Jahr 2026 auf einen Marktanteil von 71,2 %. Das Segment stützt sich auf etablierte Lieferketten für Sojaschrot, Rapsschrot und Sonnenblumenschrot. Große Ölsaatenverarbeitungssysteme in den Vereinigten Staaten, Brasilien und Argentinien verbinden die Rohstoffproduktion mit Futtermühlen in den wichtigsten Nutztierkategorien. Diese Infrastruktur gewährleistet eine konsistente Verfügbarkeit von Pflanzenproteinmengen und macht Pflanzenprotein zur Standardbasis für viele Mischfutterdiäten. Große Verarbeiter kombinieren Presskapazitäten mit Rohstoffhandel, Logistik und breiter geografischer Abdeckung.
Alternative Proteine sollen von 2027 bis 2032 mit einem CAGR von 8,0 % wachsen, der höchsten Wachstumsrate unter den Segmenten. Alternative Zutaten können Verdaulichkeits- und Aminosäurevorteile bieten, wenn sie in kontrollierten Einschlussmengen in Aquakulturfutter und Heimtierernährung eingesetzt werden. Louis Dreyfus Company eröffnete im November 2025 eine Spezialfutterprotein-Produktionslinie in Tianjin, China, mit einer Jahreskapazität von 60.000 Metrischen Tonnen fermentiertem Sojaschrot. Diese Investition unterstreicht die Expansion etablierter Rohstoffverarbeiter in die Produktion von Mehrwert- und Spezialfutterproteinen.



Nach Nutztierart:
Geflügel führt, während Pferde am schnellsten wachsenGeflügel entfiel im Jahr 2026 auf 34 % des Marktanteils. Die globale Masthähnchen-Futterproduktion stieg im Jahr 2025 um 3,7 % auf 400,379 Millionen Metrische Tonnen, was das Wachstum der Geflügelfutternachfrage in den wichtigsten Regionen widerspiegelt. Kurze Produktionszyklen, Futtereffizienz und integrierte Lieferketten machen Geflügel zu einem wichtigen Abnehmer von Proteinmehlen und Aminosäurezusätzen. Schwein ist ein weiterer bedeutender Verbraucher von Sojaschrot und Aminosäureprodukten. Aquakultur und Heimtiernahrung wachsen schneller als der Gesamtdurchschnitt aufgrund der Fischmehlsubstitution und der gestiegenen Nachfrage nach differenzierter Ernährung.
Pferdefutter soll von 2027 bis 2032 mit einem CAGR von 7,7 % wachsen und damit das Nutztierwachstum im Markt für Tiernahrungsprotein anführen. Diese Nachfrage ist mit einem Wandel hin zu wissenschaftlich formulierten Diäten für Leistungs- und Begleittiere verbunden. Hochverdauliche Proteinquellen spielen eine größere Rolle in Spezialdiäten, bei denen Tierhalter und -manager die Ernährungsqualität priorisieren. Rinder- und Wiederkäuerdiäten bleiben volumenmäßig bedeutend, aber artspezifische Fütterungsanforderungen beeinflussen die Zutatenwahl. Lieferanten, die artspezifische Eignung und stabile Nährstoffprofile nachweisen können, sind besser positioniert, um die unterschiedlichen Anforderungen der verschiedenen Tierkategorien zu bedienen.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf 45,5 % des Marktanteils. China, Indien, Vietnam, Indonesien und Thailand verleihen der Region eine umfangreiche Futtermittelherstellungskapazität, und kommerzielles Futter verwendet qualitativ hochwertigere, proteingesicherte Zutaten im Vergleich zu informellen Rationen. Chinas kommerzieller Aquakultursektor, Indiens Geflügel- und Milchwirtschaftsexpansion sowie die Garnelen- und Schweineproduktion in Südostasien sind wichtige Nachfragetreiber. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) prognostizieren, dass Asien zwischen 2025 und 2034 für 75 % des globalen Wachstums beim Konsum von Wassertierprodukten verantwortlich sein wird. Regionale Lieferanten stärken die Ölsaatenverarbeitung, das Rendering und die Aquakulturfutterkapazitäten, während Futtermittelsicherheits- und Qualitätsrahmen die Beschaffung bei größeren Futtermühlen beeinflussen.
Afrika
Afrika soll von 2027 bis 2032 mit einem CAGR von 6,3 % wachsen. Die gesamte Futterproduktion in Afrika erreichte im Jahr 2025 64,246 Millionen Metrische Tonnen, ein Anstieg von 11,5 % gegenüber 2024. Die Aquakulturfutterproduktion stieg um 27,5 %, während Ägypten einen Anstieg der Aquakulturfutterproduktion um 36 % verzeichnete. Die Einführung von kommerziellem Mischfutter nahm ebenfalls zu, wobei die Masthähnchen-Futterproduktion im Jahr 2025 um 12,7 % auf 20,599 Millionen Metrische Tonnen stieg. Diese Trends schaffen eine Öffnung für Lieferanten, die erschwingliche Zutaten, technische Unterstützung und Proteinsysteme anbieten, die den lokalen Produktionsbedingungen entsprechen.
Nordamerika, Europa, Südamerika und der Nahe Osten
Nordamerika profitiert von einer großen Ölsaatenpressbasis. Im August 2025 eröffnete Cargill, Incorporated eine neue Einzelhandelsfutteranlage in Granger, Washington, mit einer jährlichen Produktions- und Verpackungskapazität von 120.000 Tonnen Tiernahrung. Europa führt entwaldungsfreies Soja ein und bewertet alternative Proteine im Rahmen eines definierten regulatorischen Rahmens. Südamerika liefert gehandeltes Sojaschrot und steigert die inländische Nutztierhaltungs- und Aquakulturaktivität, während Exportpolitiken und Währungsbedingungen wesentliche Faktoren bleiben. Der Nahe Osten baut Futtermittelherstellungskapazitäten für Geflügel, Milchwirtschaft und Aquakultur aus, wobei importierte Proteinmehle zentrale Einsatzstoffe bleiben. Im Oktober 2025 unterzeichnete Royal De Heus eine Vereinbarung zur Übernahme von 100 % der Aktivitäten von CJ Feed & Care in fünf asiatischen Ländern, die 17 Futtermühlen umfassen. Die Übernahme wurde im März 2026 abgeschlossen.
Wettbewerbslandschaft
Marktkonzentration
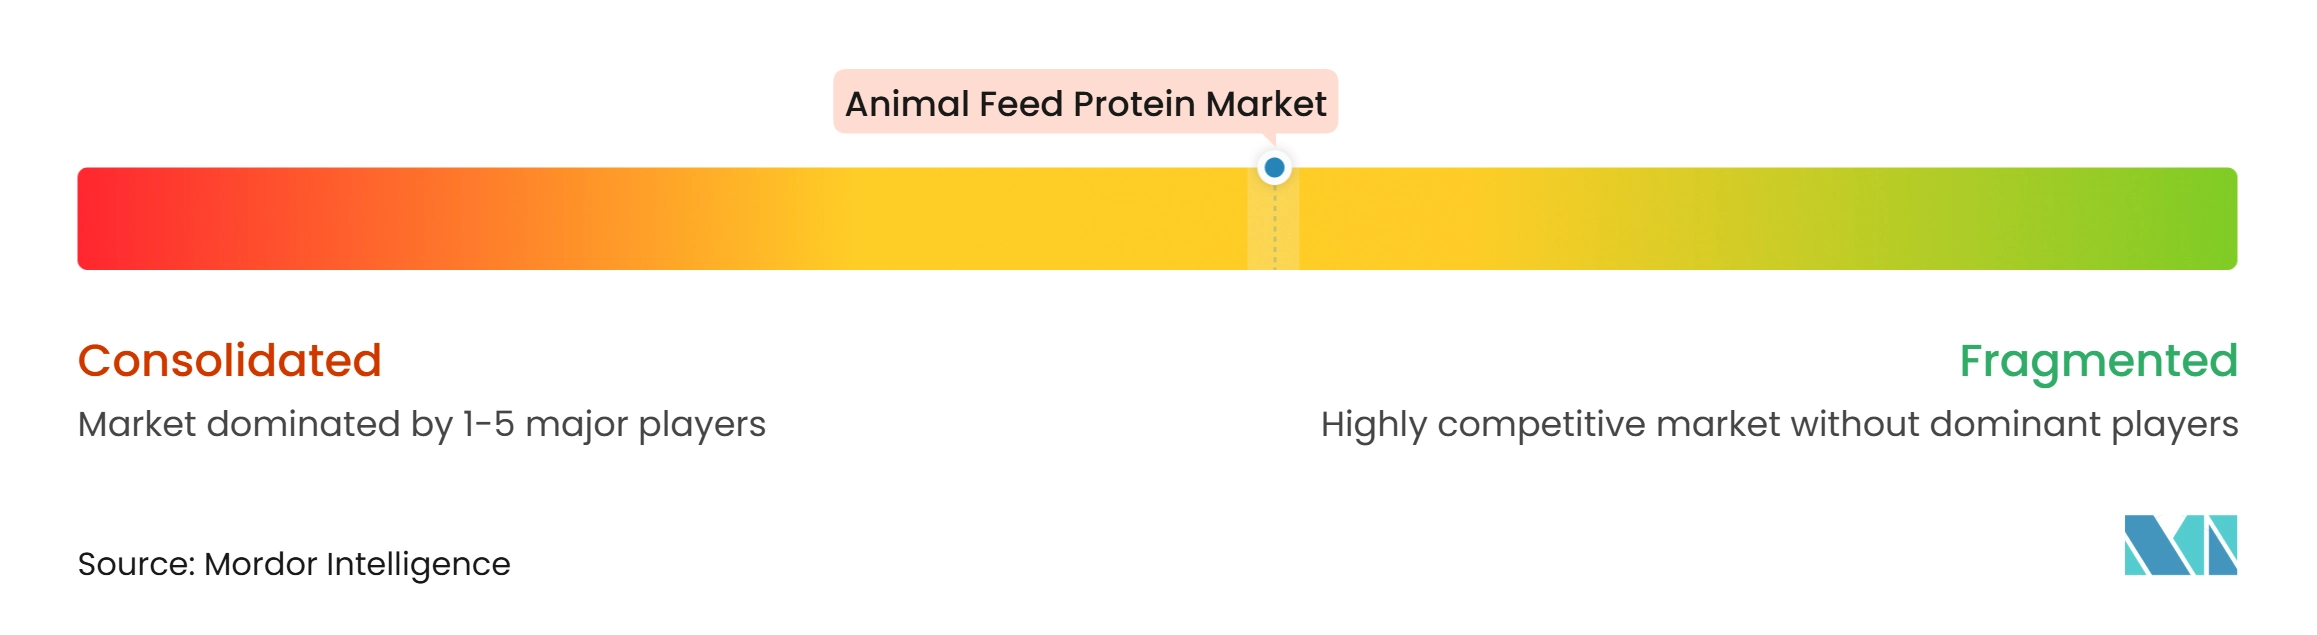
Der Markt für Tiernahrungsprotein war im Jahr 2026 mäßig konzentriert, wobei der Wettbewerb von großen Agrarkonzernen und spezialisierten Proteinzutatlieferanten geprägt wurde. Cargill, Incorporated, Archer-Daniels-Midland Company, Bunge Global SA, Wilmar International Limited und Darling Ingredients Inc. verfügen über Skalenvorteile beim Pressen, der Rohstoffbeschaffung, dem Handel und der Logistik. Spezialisierte Unternehmen wie Hamlet Protein A/S, Calysta, Inc., Innovafeed SAS, Protix B.V. und APC, Inc. konkurrieren durch spezialisierte Proteinformulierungen, alternative Proteintechnologien, artspezifische Ernährungslösungen und technisches Fachwissen.
Archer-Daniels-Midland Company und CJ CheilJedang kündigten im Oktober 2026 ein geplantes Gemeinschaftsunternehmen zur Herstellung und Vermarktung von fermentationsbasierten, futtermittelgeeigneten Aminosäuren in Nord- und Südamerika an, vorbehaltlich behördlicher Genehmigungen. Dieser Schritt erweitert die Präsenz beider Unternehmen in der Präzisionsernährung und fermentationsbasierten Lieferketten. Cargill, Incorporated erweiterte im November 2025 seine Mikroernährungsproduktionskapazität an seinem Standort Engerwitzdorf in Österreich um 50 % auf 30.000 Metrische Tonnen pro Jahr. Diese Entwicklungen spiegeln einen breiteren Trend wider, großvolumige Zutatenversorgung mit höherwertigen Ernährungsfähigkeiten zu kombinieren.
Erschwingliche Aquakulturfutterproteinsysteme fehlen in Teilen Afrikas und Südostasiens, wo importiertes Fischmehl teuer sein kann und Alternativen begrenzt sind. Insektenproteinlieferanten mit laufenden Produktionsanlagen und etablierten Kundenbeziehungen haben eine stärkere Marktposition als solche ohne gesicherte Abnahmeverträge. Digitale Formulierungsplattformen erweitern den Wettbewerb über Zutaten hinaus auf Formulierungs- und Rentabilitätsunterstützung. Der Markt für Tiernahrungsprotein begünstigt Unternehmen, die Zutaten-Konsistenz, Artenkompetenz, dokumentierte Compliance und zuverlässige Versorgung kombinieren.
Marktführer in der Tiernahrungsprotein-Branche
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Bunge Global SA
-
Wilmar International Limited
-
Darling Ingredients Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Proteine in der Tierernährung Unternehmen in diesem Bericht
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Bunge Global SA
- Wilmar International Limited
- BIOCEVAL GmbH
- Darling Ingredients Inc.
- Calysta, Inc.
- Loopworm Private Limited
- Louis Dreyfus Company B.V.
- Hamlet Protein A/S
- CHS Inc.
- Innovafeed SAS
- Protix B.V.
- Entobel Holding Pte. Ltd.
- APC, Inc.
Neueste Industrielle Entwicklungen in Markt für Proteine in der Tierernährung
- Oktober 2026: CJ CheilJedang und Archer-Daniels-Midland Company vereinbarten die Gründung eines geplanten Gemeinschaftsunternehmens zur Herstellung und Vermarktung von fermentationsbasierten, futtermittelgeeigneten Aminosäuren in Nord- und Südamerika. Das Unternehmen wird Einrichtungen in den Vereinigten Staaten und Brasilien kombinieren, wobei CJ CheilJedang eine Mehrheitsbeteiligung hält, vorbehaltlich behördlicher Genehmigungen.
- Juni 2026: Innovafeed SAS sicherte sich 51 Millionen EUR an Finanzierung von bestehenden Aktionären, darunter Creadev, Qatar Investment Authority, Temasek und ADM, zur Unterstützung der kommerziellen Entwicklung seiner insektenbasierten Protein- und Ölproduktpaletten, zur Erweiterung der industriellen Kapazitäten und zur Optimierung der Produktionskapazität an seiner vollständig betriebsbereiten Anlage in Nesle, Frankreich, mit Fokus auf Aquakultur- und Heimtiernahrungsmärkte.
- November 2025: Louis Dreyfus Company eröffnete eine Spezialfutterprotein-Produktionslinie in Tianjin, China, mit einer Jahreskapazität von 60.000 Metrischen Tonnen, zunächst mit Fokus auf fermentiertes Sojaschrot. Die Anlage nutzt Fermentationstechnologie, um den Proteingehalt, die Schmackhaftigkeit und die Verdaulichkeit von Sojaschrot zu verbessern.
Berichtsumfang des globalen Marktes für Tiernahrungsprotein
Der Markt für Proteine in der Tierernährung umfasst proteinreiche Zutaten aus pflanzlichen, tierischen und alternativen Quellen, die in Tierernährungsformulierungen eingearbeitet werden, um den diätetischen Proteinbedarf zu decken. Diese Zutaten liefern essentielle Aminosäuren, die das Tierwachstum, die Entwicklung und die Produktionsleistung unterstützen. Der Bericht über den Markt für Proteine in der Tierernährung ist nach Proteinquelle (pflanzenbasierte Proteine, tierbasierte Proteine und alternative Proteine), nach Nutztierart (Geflügel, Schwein, Rind und Wiederkäuer, Aquakultur, Heimtierfutter und Equiden) sowie nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika) segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
Segmentierungsübersicht
| Pflanzliche Proteine |
| Tierische Proteine |
| Alternative Proteine |
| Geflügel |
| Schwein |
| Rind und Wiederkäuer |
| Aquakultur |
| Heimtiernahrung |
| Pferd |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Proteinquelle | Pflanzliche Proteine | |
| Tierische Proteine | ||
| Alternative Proteine | ||
| Nach Nutztierart | Geflügel | |
| Schwein | ||
| Rind und Wiederkäuer | ||
| Aquakultur | ||
| Heimtiernahrung | ||
| Pferd | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Tiernahrungsprotein bis 2032 erreichen?
Der Markt für Tiernahrungsprotein soll bis 2032 einen Wert von 461,50 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 5,80 % wachsen.
Welche Proteinquelle hat den größten Marktanteil?
Pflanzliche Proteine entfielen im Jahr 2026 auf 71,2 % des Umsatzes im Markt für Tiernahrungsprotein, unterstützt durch etablierte Ölsaatenverarbeitung und Lieferketten.
Welches Nutztiersegment soll am schnellsten wachsen?
Pferdefutter soll von 2027 bis 2032 mit einem CAGR von 7,7 % wachsen, angetrieben durch die Nachfrage nach formulierter Spezialernährung.
Welche Region hat den größten Marktanteil?
Asien-Pazifik entfiel im Jahr 2026 auf 45,5 % des Umsatzes im Markt für Tiernahrungsprotein, unterstützt durch Futtermittelherstellung, Aquakultur, Geflügel- und Milchwirtschaft.
Was ist das wichtigste Hemmnis für den Markt für Tiernahrungsprotein?
Rohstoffpreis- und Angebotsvolatilität bleibt ein wesentliches Hemmnis, da Schwankungen bei der Verfügbarkeit von Rohstoffen, den Beschaffungskosten und den Handelsbedingungen das Angebot an Proteinzutaten und die Betriebsmargen der Hersteller beeinflussen können.