
動物飼料タンパク質市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
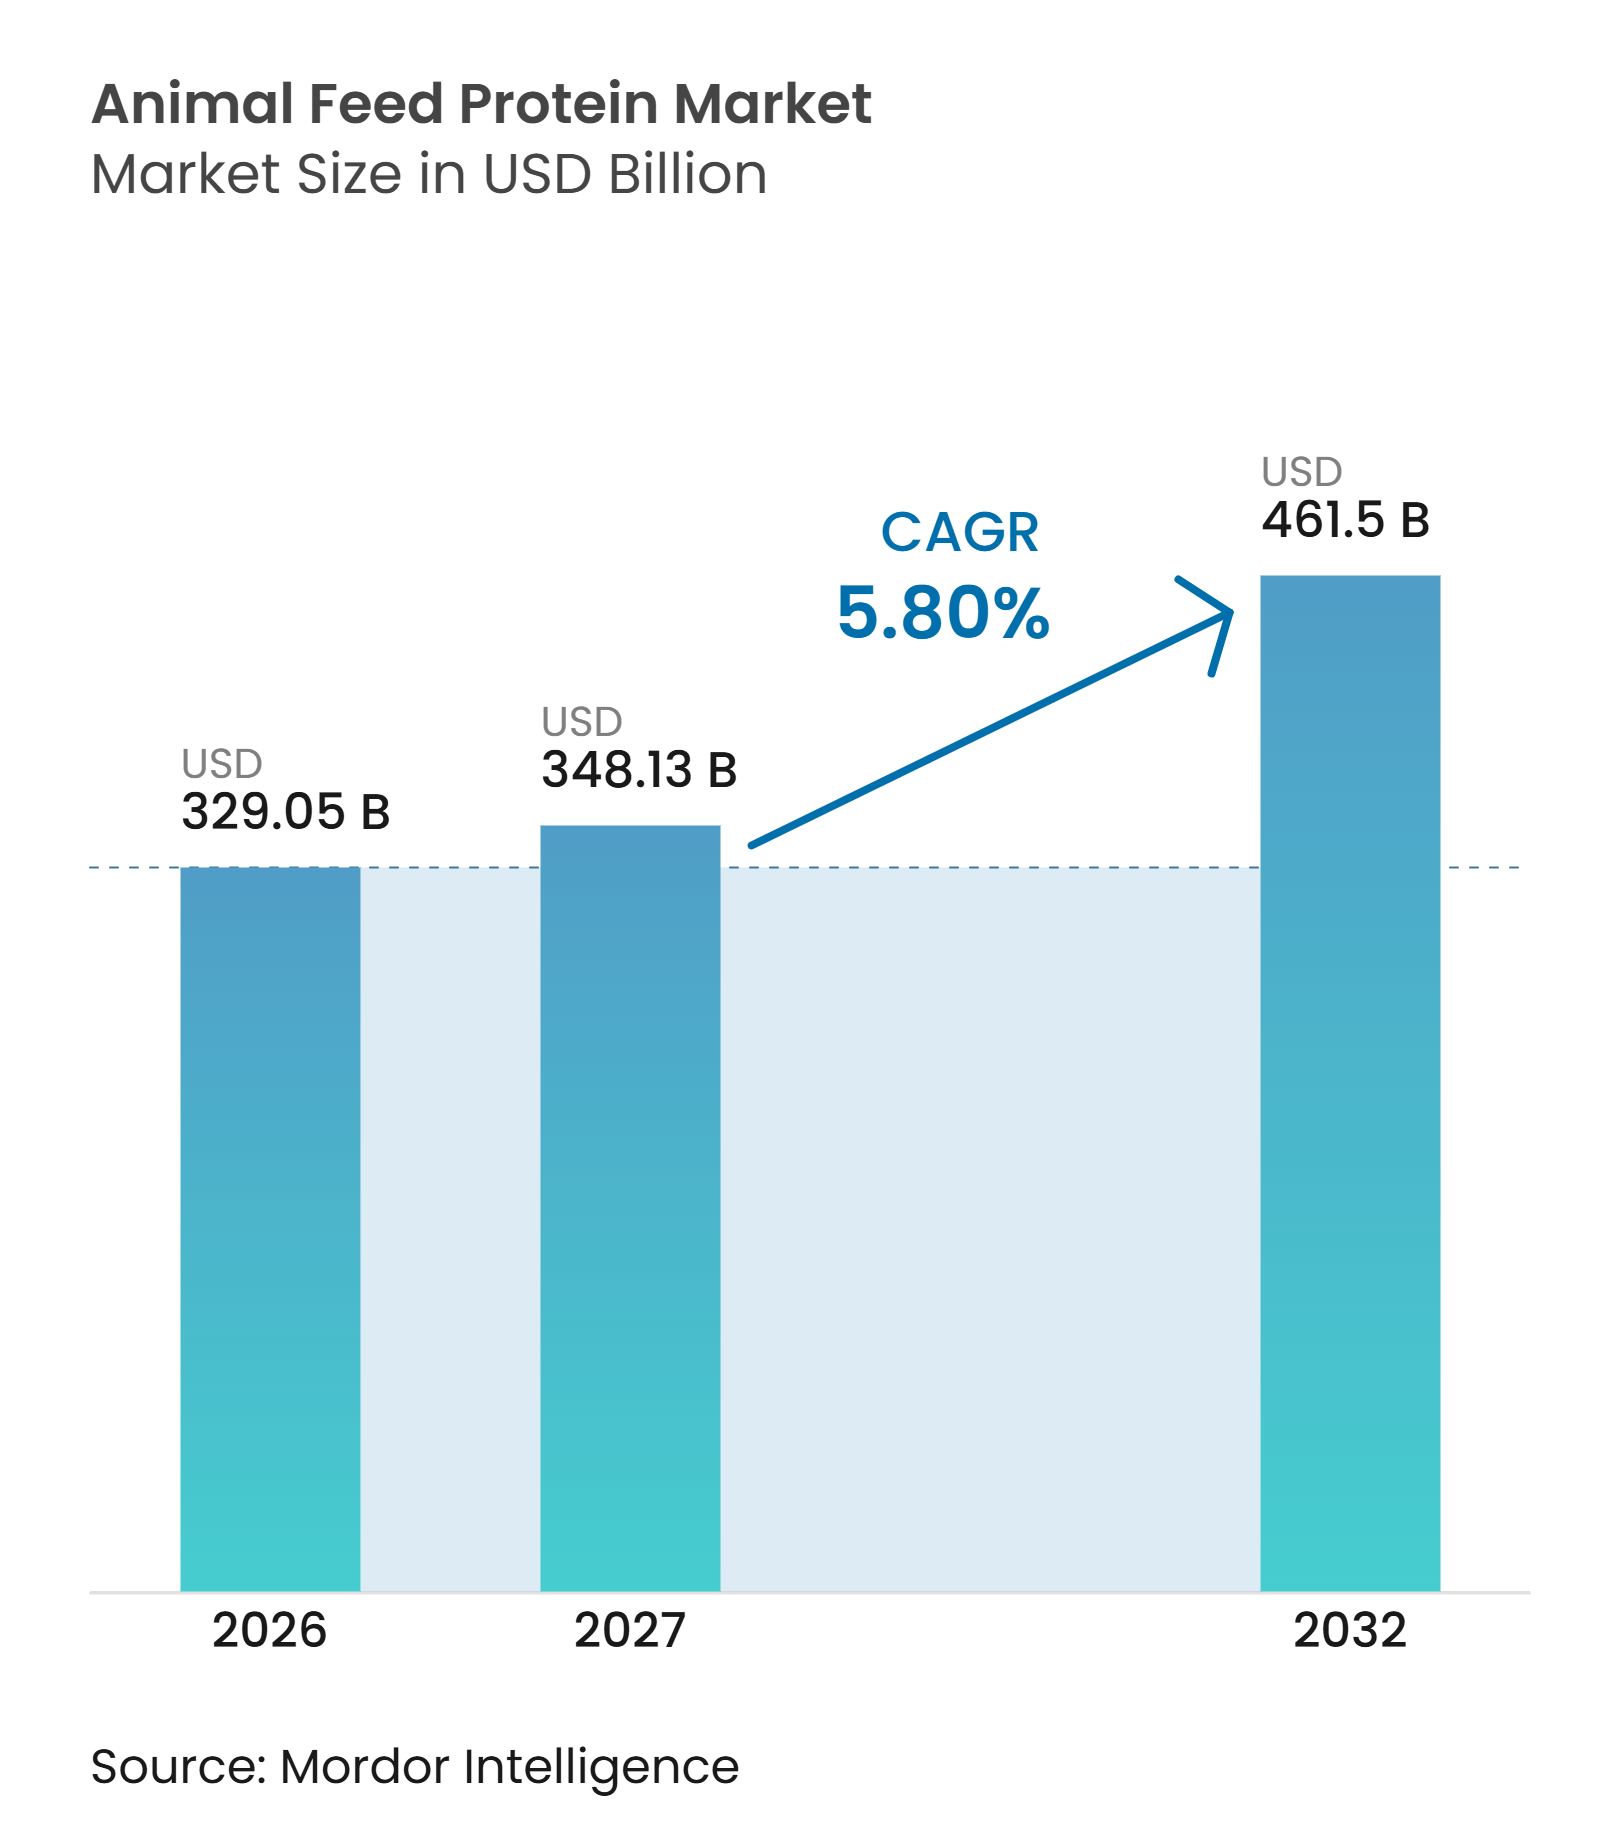
| 市場規模 (2027) | 348.13 十億米ドル |
| 市場規模 (2032) | 461.5 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
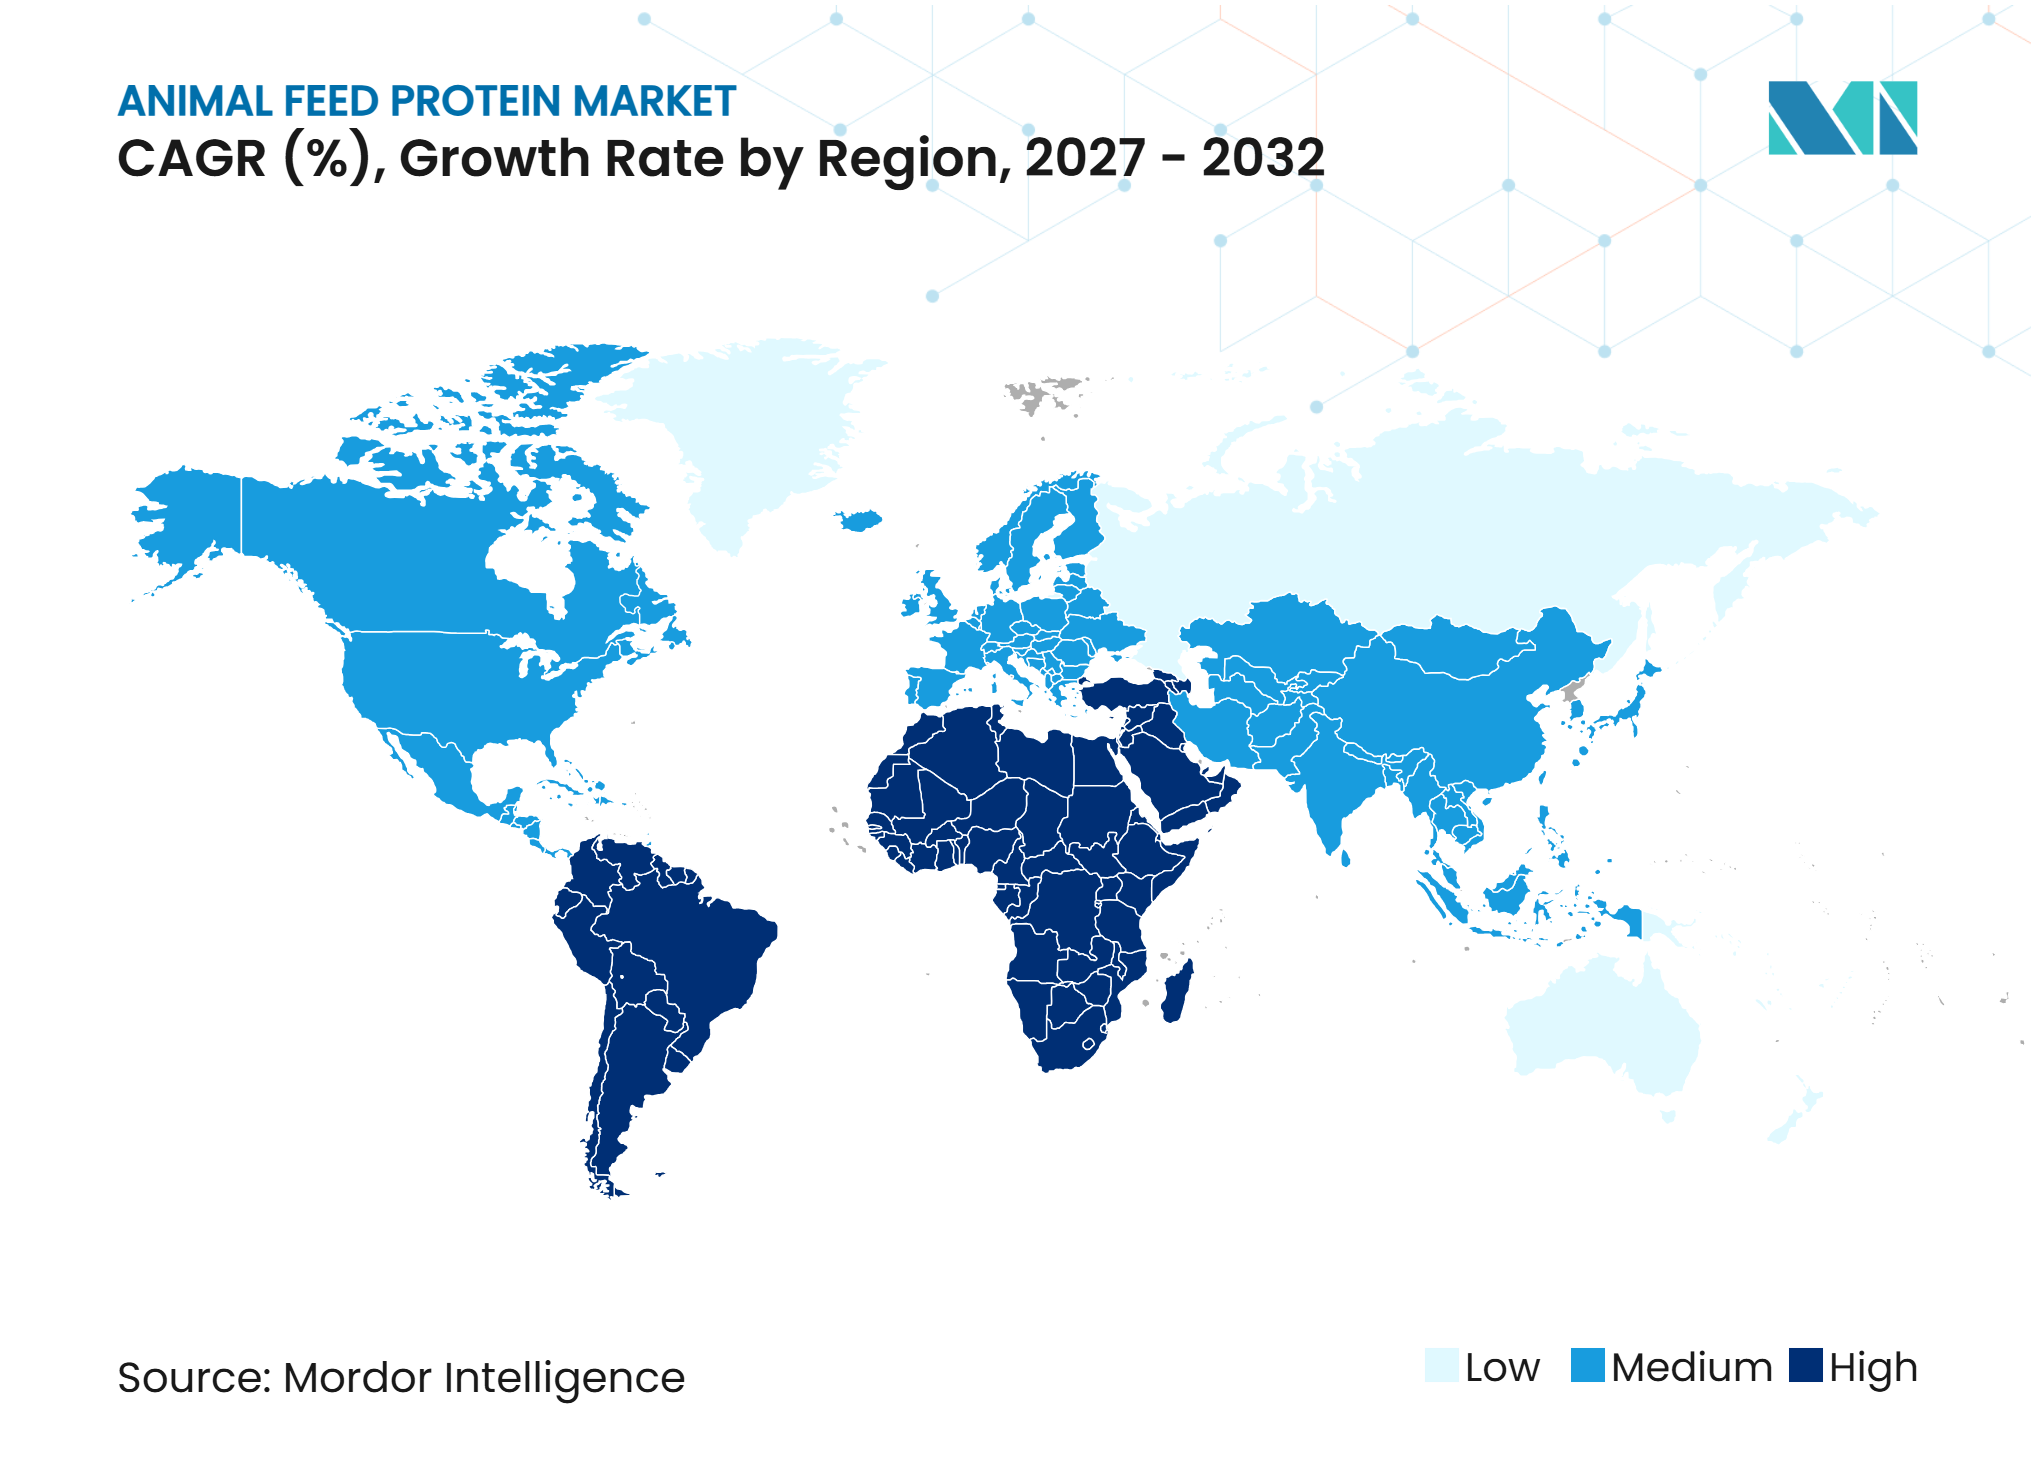
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる動物飼料タンパク質市場分析
動物飼料タンパク質市場規模は2026年に329.05 ビリオン 米ドルと評価されており、2027年の348.13 ビリオン 米ドルから2032年には461.50 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 5.80%で拡大すると予測されています。市場は、特に発展途上の畜産システムにおける農場内混合飼料から商業用配合飼料生産への移行によって支えられています。この変化により、商業用飼料はより一貫性があり動物のパフォーマンスに合わせて配合されているため、タンパク質ミールの使用が増加しています。水産養殖、家禽、および特殊栄養分野では、消化率が実証され信頼性の高いアミノ酸プロファイルを持つタンパク質源への需要が高まっています。大手加工業者は、圧搾能力、取引ネットワーク、物流資産を活用してポジションを維持し続ける一方、専門サプライヤーは種特異的な配合サポートを提供することで競争しています。原材料の価格変動とトレーサビリティ要件の高まりは、多様な産地、安定した品質、および文書化された調達を提供できるサプライヤーに明確な優位性をもたらしています。
レポートの主要ポイント
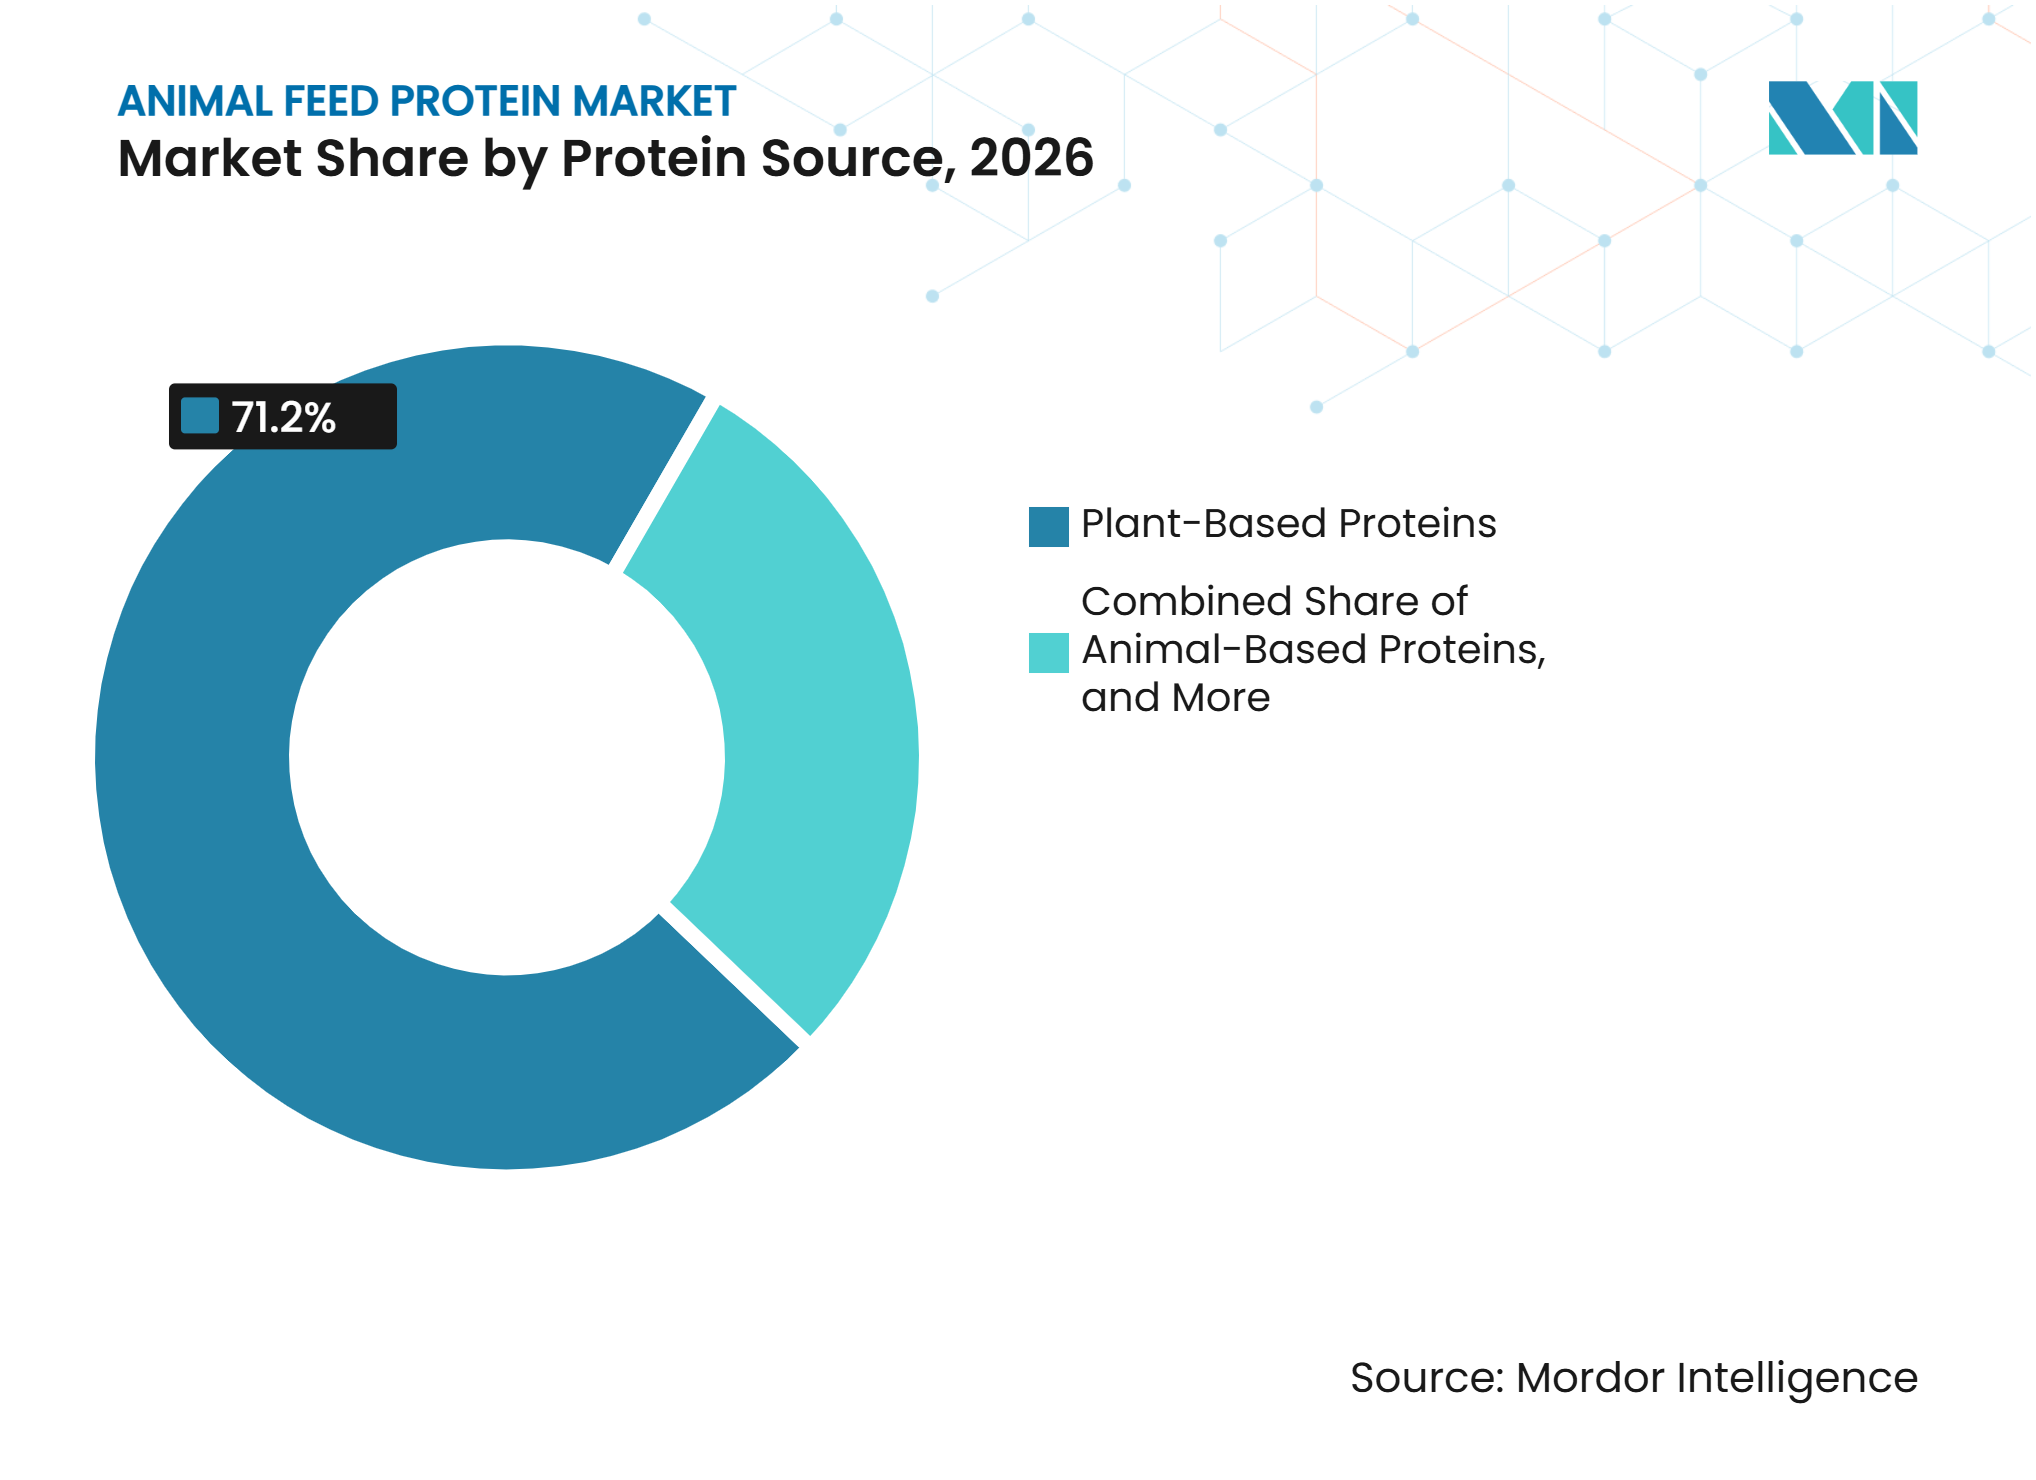
- タンパク質源別では、植物性タンパク質が2026年の動物飼料タンパク質市場シェアの71.2%を占め、代替タンパク質は2027年から2032年にかけて8.0%のCAGRで成長すると予測されています。
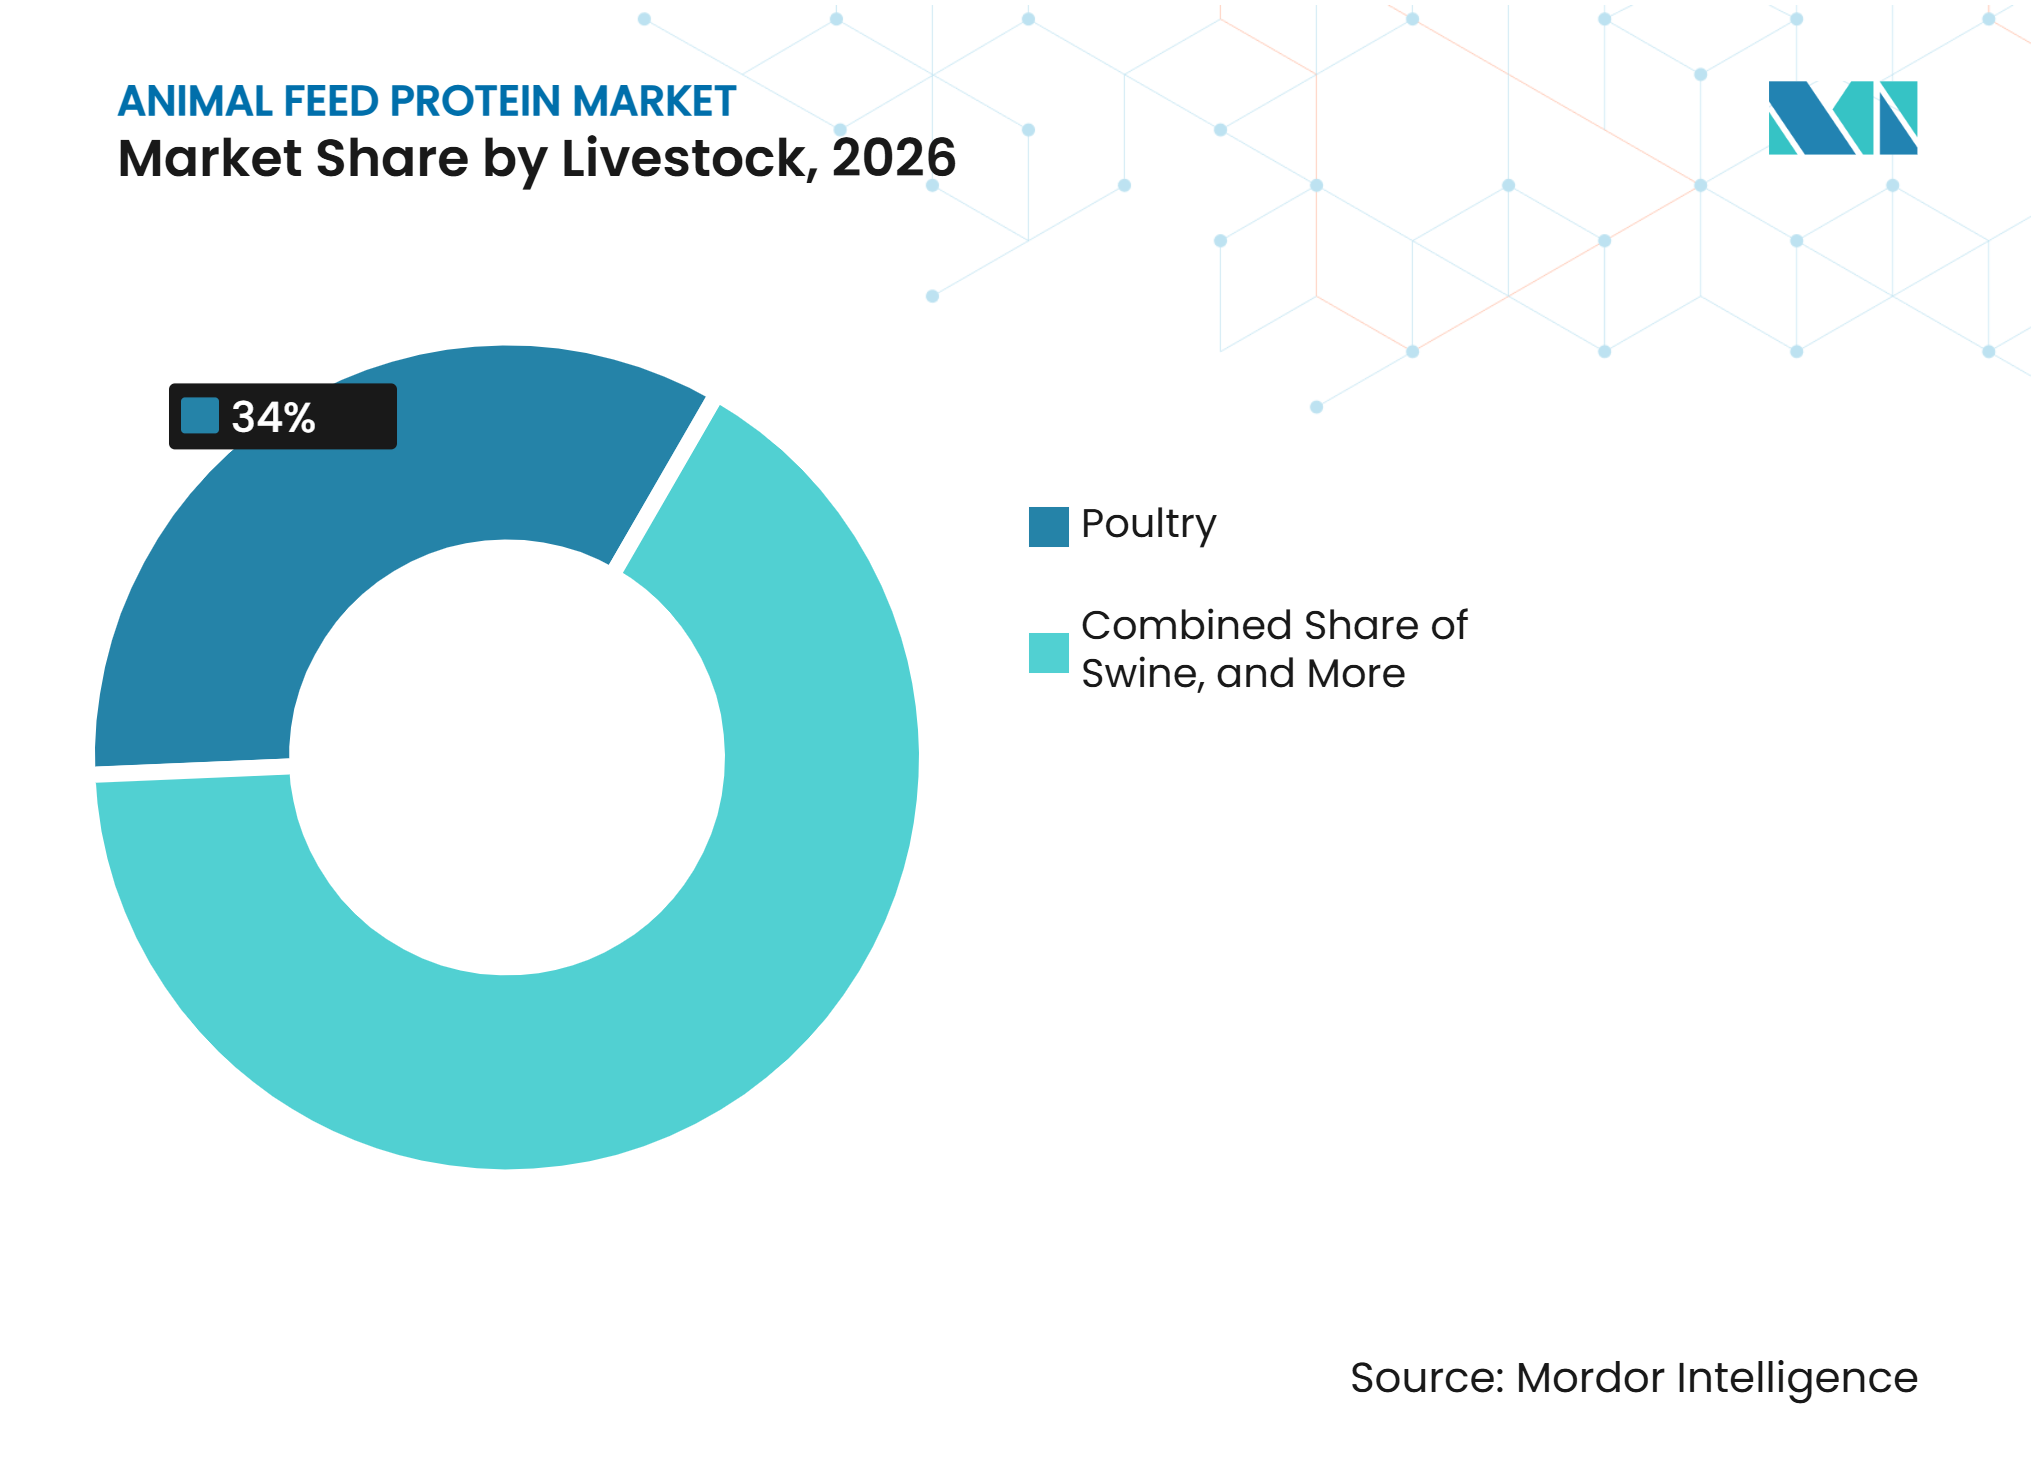
- 家畜別では、家禽が2026年の動物飼料タンパク質市場規模の34.0%を占め、馬は2027年から2032年にかけて7.7%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年の市場シェアの45.5%を占め、アフリカは2027年から2032年にかけて6.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業的畜産および水産養殖飼料生産の拡大 | +1.5% | アジア太平洋、南米、アフリカで最も高い強度を持つグローバル規模 | 短期(2年以内) |
| 海洋資源の供給制約を背景とした水産養殖飼料タンパク質の多様化 | +0.8% | アジア太平洋、南米、欧州 | 中期(2〜4年) |
| ペットフードのプレミアム化と特殊動物栄養への需要 | +0.6% | 北米、欧州、日本、オーストラリア | 中期(2〜4年) |
| 動物飼料におけ代替タンパク質源の採用拡大 | +0.7% | 欧州、北米、東南アジア | 長期(4年以上) |
| 飼料加工および精密栄養における技術革新 | +0.5% | 北米、欧州、中国、日本 | 中期(2〜4年) |
| 飼料タンパク質生産のための農業副産物の循環利用 | +0.4% | 北米、欧州、ブラジル、南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業的畜産および水産養殖飼料生産の拡大
動物飼料タンパク質市場は、家畜および水産養殖事業において農場調合飼料から商業製造飼料への段階的な移行から恩恵を受けています。世界の飼料生産量は2025年に14億4,000万メトリックトンに達し、2024年比で2.9%増加しました。家禽および水産養殖は、当年の飼料生産量増加に最も大きく貢献しました。世界の水産養殖飼料生産量は2025年に4.7%増加して5,547万メトリックトンとなり、エビおよびサーモン市場の回復と商業的内水面養殖システムの拡大に支えられました。中国およびサブサハラアフリカでは、商業飼料の普及が飼料メーカーによる一貫した栄養仕様を満たす配合設計を通じてタンパク質原料への継続的な需要を生み出しています。この移行は標準化されたタンパク質源の使用を促進し家畜および水産養殖生産システム全体にわたって配合タンパク質原料への需要を強化しています。
海洋資源の供給制約を背景とした水産養殖飼料タンパク質の多様化
動物飼料タンパク質市場は、供給制約および魚粉価格の上昇を背景に、水産飼料メーカーが海洋由来原料の代替品を求めることから恩恵を受けています。魚粉価格は2025年11月のメトリックトン当たり1,625.76米ドルから2026年2月には2,010.01米ドルへと上昇し、海洋由来タンパク質原料のコスト高騰を反映しています [1]。調達コストの上昇は、種固有の栄養要件を満たす場合において、大豆タンパク質濃縮物、微生物タンパク質、昆虫ミール、加水分解タンパク質を含む代替タンパク質源の使用を促進しています。経済協力開発機構(OECD)および国際連合食糧農業機関(FAO)は、水産養殖が2022年〜2024年の基準期間における52%から2034年までに世界の漁業および水産養殖生産量の56%を占めるようになると予測しています [2]。ただし、代替原料の採用は価格競争力だけに依存するものではなく、飼料配合担当者はアミノ酸バランス、消化率、および嗜好性を評価します。検証済みの給餌試験を通じて一貫した栄養性能を実証したサプライヤーは、魚およびエビ飼料配合への継続的な採用を確保するうえで有利な立場にあります。
ペットフードのプレミアム化と特殊動物栄養への需要
動物飼料タンパク質市場は、プレミアムペットフードおよび特殊動物栄養製品への需要の高まりによって恩恵を受けています。製品配合においては、栄養品質、原材料のトレーサビリティ、消化率、低アレルゲン性、機能的メリットがますます重視されるようになっており、メーカーは一貫した栄養プロファイルと文書化された品質を持つタンパク質原材料を調達するよう促されています。ペットフードメーカーは、原材料コストと製品品質要件のバランスを取る必要もあり、信頼性の高い栄養パフォーマンスとトレーサブルな調達を提供するサプライヤーに機会をもたらしています。特定の動物の要件に合わせた特殊飼料への需要は、ペットフードおよび特殊動物栄養配合全体にわたる差別化されたタンパク質原材料の使用をさらに支援しています。
動物飼料における代替タンパク質源の採用拡大
動物飼料タンパク質市場は、昆虫、微生物、菌類、藻類、および発酵由来タンパク質を含む代替タンパク質源の採用から機会を得ています。欧州連合の規制は、指定された条件のもとで養殖昆虫由来の加工動物性タンパク質を水産養殖、家禽、および豚飼料に使用することを認めています。規則(EU)2017/893は水産飼料への使用を承認し、規則(EU)2021/1372はこの承認を家禽および豚飼料に拡大しました [3]。これらの規定は、欧州連合の動物飼料産業における昆虫由来タンパク質サプライヤーに対する規制上の経路を確立しています。これらの規制規定は、代替タンパク質サプライヤーが規制された飼料市場にアクセスするための明確な経路を提供しています。生産能力への業界統合および投資も、商業規模の生産量および確保された顧客契約への注目を高めています。発酵由来原料は従来の飼料配合において支持を得ており、昆虫タンク質は水産飼料およびペットフードに使用されています。これらの動向は、飼料メーカーが利用できるタンパク質原料の範囲を拡大し、従来の植物性および動物性原料を超えた多様化を支援しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商品価格およびタンパク質原材料供給の変動性 | -1.2% | 南米、アジア太平洋、北米で最も強い影響を持つグローバル規模 | 短期(2年以内) |
| 規制、トレーサビリティ、サステナビリティへのコンプライアンスコスト | -0.9% | 欧州連合、北米、ブラジル、オーストラリア | 中期(2〜4年) |
| マイコトキシン汚染と飼料安全リスク | -0.6% | アジア太平洋、アフリカ、南米、北米 | 中期(2〜4年) |
| 新規タンパク質源に対する種特異的な配合上限 | -0.5% | 欧州連合、米国、中国、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商品価格およびタンパク質原材料供給の変動性
動物飼料タンパク質市場は、原材料の入手可能性と調達コストの変動に引き続きさらされています。気象現象、バイオ燃料政策、漁業状況、輸送コスト、貿易混乱がタンパク質原材料の供給と価格に影響を与える可能性があります。2025年のバイオ燃料義務に関連した大豆圧搾の増加は、大豆ミールの入手可能性と川下の価格設定に影響を与えています。大豆ミール価格の変化は、飼料配合の代替を通じて、肉骨粉を含む動物性タンパク質原材料の競争力にも影響を与える可能性があります。南米の飼料生産者は、アルゼンチンの通貨変動とブラジルの輸出政策の変化に対する追加的なエクスポージャーに直面しています。複数産地からの調達戦略は個々のサプライヤーや地域への依存を軽減できますが、調達と物流の複雑さが増し、メーカーの営業利益率を圧迫する可能性があります。
規制、トレーサビリティ、サステナビリティへのコンプライアンスコスト
動物飼料タンパク質市場は、飼料メーカーと購買者が原材料のトレーサビリティ、森林破壊ゼロ調達、サステナビリティ基準をより重視するにつれて、コンプライアンスコストの増大に直面しています。欧州連合森林破壊規則(EUDR)は、大規模・中規模事業者には2026年12月30日から、ほとんどの零細・小規模事業者には2027年6月30日から適用される予定であり、大豆を含む対象商品についてデューデリジェンスを要求します。これらの要件により、大豆ミールサプライチェーン全体にわたる文書化、モニタリング、サプライチェーン検証の必要性が高まります。このような義務は、南米の中小サプライヤーとその取引パートナーに追加的なコンプライアンス上の課題をもたらす可能性があります。規制上の安全性評価と飼料承認手続きも、昆虫由来および単細胞タンパク質の商業化タイムラインを延長させます。さらに、投資家主導の環境情報開示要件がサプライヤー資格審査にますます影響を与え、コンプライアンス義務を従来の飼料安全基準を超えて拡大しています。これらの要件により、信頼性の高いトレーサビリティシステムと文書化能力の必要性が高まり、タンパク質原材料サプライヤーの運営コストが上昇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タンパク質源別:
植物性タンパク質がリードし代替タンパク質が拡大植物性タンパク質は2026年の市場シェアの71.2%を占めました。このセグメントは、大豆ミール、菜種ミール、ひまわりミールの確立されたサプライチェーンに依存しています。米国、ブラジル、アルゼンチンの大規模な油糧種子加工システムは、原材料生産を主要な畜産カテゴリー全体の飼料工場と結びつけています。このインフラにより、植物性タンパク質の安定した供給量が確保され、植物性タンパク質が多くの配合飼料の標準的な基盤となっています。大手加工業者は圧搾能力と商品取引、物流、広範な地理的カバレッジを組み合わせています。
代替タンパク質は2027年から2032年にかけてCAGR 8.0%成長すると予測されており、セグメント中最高の成長率となっています。代替原材料は、水産養殖飼料およびペット栄養において管理された配合レベルで使用した場合、消化率とアミノ酸の優位性を提供できます。Louis Dreyfus Company B.V.は2025年11月に中国・天津に特殊飼料タンパク質生産ラインを開設し、年間生産能力は発酵大豆ミール60,000メトリックトンです。この投資は、確立された商品加工業者が付加価値の高い特殊飼料タンパク質生産へと拡大していることを示しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
家畜種別:
家禽がリードし馬が最速成長家禽は2026年の市場シェアの34%を占めました。世界のブロイラー飼料生産量は2025年に3.7%増加して400.379 ミリオン メトリックトンとなり、主要地域における家禽飼料需要の成長を反映しています。短い生産サイクル、飼料効率、統合されたサプライチェーンにより、家禽はタンパク質ミールとアミノ酸サプリメントの主要な使用者となっています。豚も大豆ミールとアミノ酸製品の重要な消費者です。水産養殖とペットフードは、魚粉代替と差別化された栄養への需要増加により、全体平均よりも速く成長しています。
馬用飼料は2027年から2032年にかけてCAGR 7.7%で成長すると予測されており、動物飼料タンパク質市場における家畜成長をリードしています。この需要は、競技用および伴侶動物向けに科学的に配合された飼料へのシフトと関連しています。高消化率タンパク質源は、動物の飼い主や管理者が栄養品質を優先する特殊飼料においてより大きな役割を果たしています。牛・反芻動物飼料は数量面では引き続き重要ですが、種特異的な給餌要件が原材料の選択に影響を与えています。種の適合性と安定した栄養プロファイルを実証できるサプライヤーは、動物カテゴリー全体にわたる多様な要件に対応するうえでより有利な立場にあります。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋
アジア太平洋は2026年の市場シェアの45.5%を占めました。中国、インド、ベトナム、インドネシア、タイが広範な飼料製造能力を地域に提供しており、商業飼料は非公式な飼料と比較してより高品質でタンパク質が保証された原材料を使用しています。中国の商業水産養殖セクター、インドの家禽・酪農の拡大、東南アジアのエビおよび豚生産が需要の主要な牽引要因です。経済協力開発機構(OECD)と国連食糧農業機関(FAO)は、アジアが2025年から2034年にかけての世界の水産動物食品消費量成長の75%を占めると予測しています。地域のサプライヤーは油糧種子加工、レンダリング、水産養殖飼料の能力を強化しており、飼料安全・品質フレームワークが大規模飼料工場での調達に影響を与えています。
アフリカ
アフリカは2027年から2032年にかけてCAGR 6.3%で成長すると予測されています。アフリカの総飼料生産量は2025年に64.246 ミリオン メトリックトンに達し、2024年比で11.5%増加しました。水産養殖飼料生産量は27.5%増加し、エジプトは水産養殖飼料生産量が36%増加しました。商業用配合飼料の採用も強化され、ブロイラー飼料生産量は2025年に12.7%増加して20.599 ミリオン メトリックトンとなりました。これらのトレンドは、手頃な価格の原材料、技術サポート、地域の生産条件に適したタンパク質システムを提供するサプライヤーに機会をもたらしています。
北米、欧州、南米、中東
北米は大規模な油糧種子圧搾基盤から恩恵を受けています。2025年8月、Cargill, Incorporatedはワシントン州グレンジャーに新しい小売飼料施設を開設し、年間生産・包装能力は動物飼料120,000トンです。欧州は森林破壊ゼロ大豆を採用し、明確な規制フレームワークのもとで代替タンパク質を評価しています。南米は取引される大豆ミールを供給しており、国内の畜産および水産養殖活動を拡大していますが、輸出政策と通貨状況は引き続き重要な要因です。中東は家禽、酪農、水産養殖向けの飼料製造能力を拡大しており、輸入タンパク質ミールが引き続き中心的な投入物となっています。2025年10月、Royal De Heusは5つのアジア諸国にわたるCJ Feed & Careの事業(17の飼料工場を含む)の100%を取得する契約を締結しました。この買収は2026年3月に完了しました。
競合環境
市場集中度
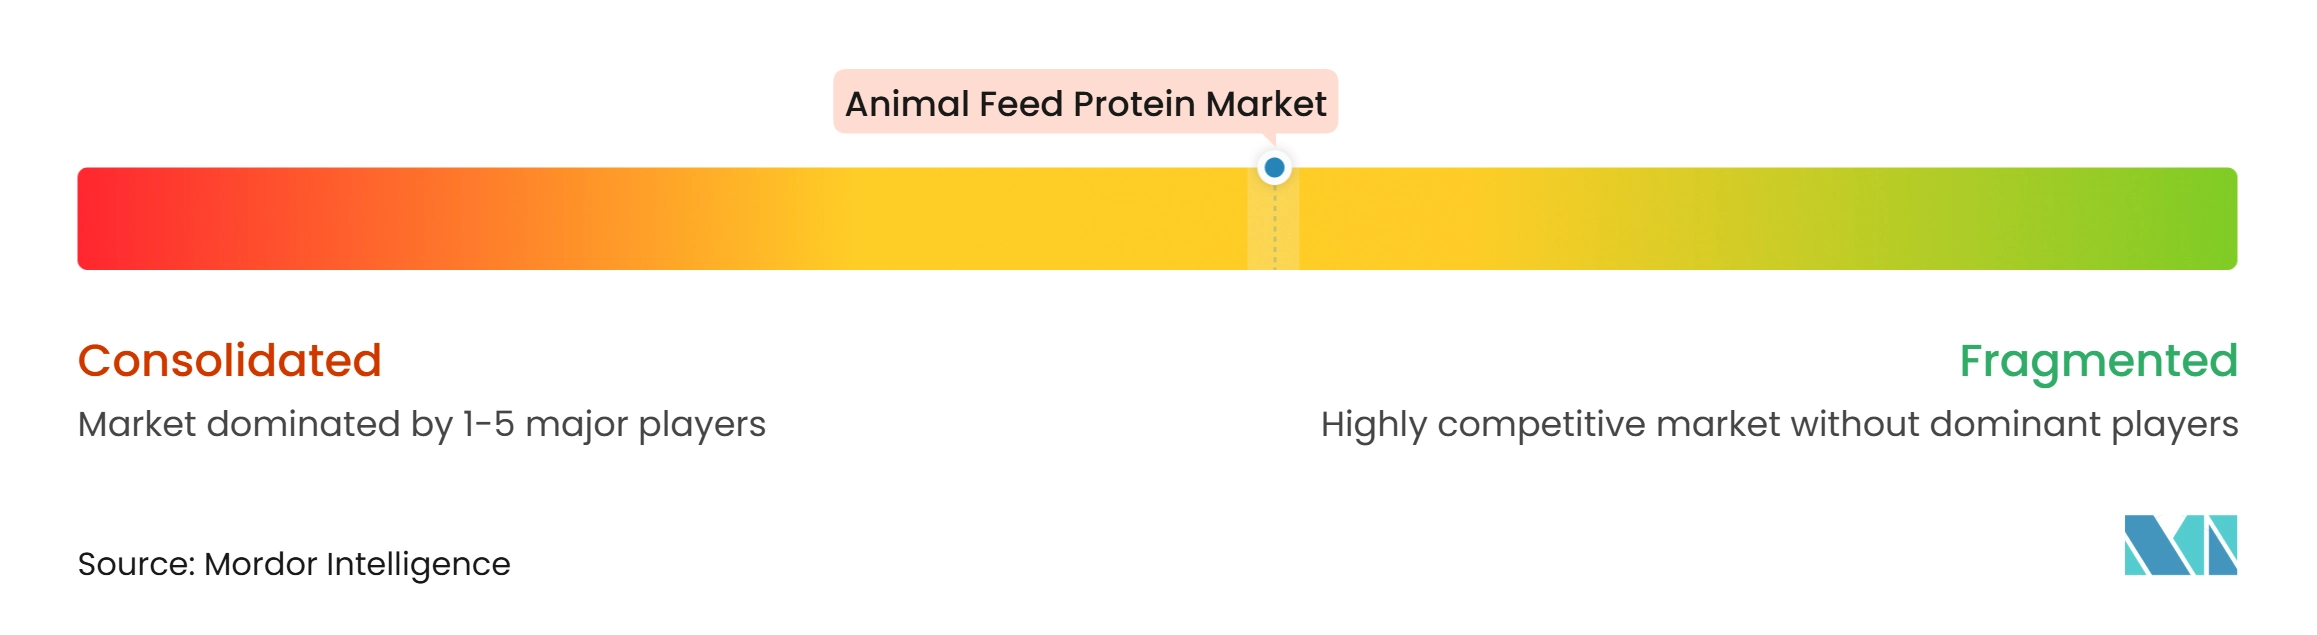
動物飼料タンパク質市場は2026年に中程度の集中度を示しており、大手アグリビジネス企業と専門タンパク質原材料サプライヤーによる競争が展開されていました。Cargill, Incorporated、Archer-Daniels-Midland Company、Bunge Global SA、Wilmar International Limited、Darling Ingredients Inc.は、圧搾、商品調達、取引、物流においてスケールの優位性を持っています。Hamlet Protein A/S、Calysta, Inc.、Innovafeed SAS、Protix B.V.、APC, Inc.などの専門企業は、特殊タンパク質配合、代替タンパク質技術、種特異的な栄養ソリューション、技術的専門知識を通じて競争しています。
Archer-Daniels-Midland CompanyとCJ CheilJedangは2026年10月に、規制当局の承認を条件として、北米および南米全域で発酵由来の飼料グレードアミノ酸を製造・販売する合弁事業の設立を発表しました。この動きは、両社の精密栄養および発酵ベースのサプライチェーンにおけるプレゼンスを拡大するものです。Cargill, Incorporatedは2025年11月にオーストリアのエンガーウィッツドルフ施設における微量栄養素生産能力を50%拡大し、年間30,000メトリックトンとしました。これらの動向は、大規模な原材料供給と高付加価値の栄養能力を組み合わせるという広範なトレンドを反映ています。
手頃な価格の水産養殖飼料タンパク質システムは、輸入魚粉が高価で代替品が限られているアフリカおよび東南アジアの一部では依然として不足しています。稼働中の工場と確立された顧客関係を持つ昆虫タンパク質サプライヤーは、そうでないサプライヤーよりも強い市場ポジションを持っています。デジタル配合プラットフォームは、原材料を超えて配合と収益性サポートへと競争を拡大しています。動物飼料タンパク質市場は、原材料の一貫性、種の専門知識、文書化されたコンプライアンス、信頼性の高い供給を組み合わせた企業を優遇しています。
動物飼料タンパク質産業のリーダー企業
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Bunge Global SA
-
Wilmar International Limited
-
Darling Ingredients Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
動物飼料タンパク質市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Bunge Global SA
- Wilmar International Limited
- BIOCEVAL GmbH
- Darling Ingredients Inc.
- Calysta, Inc.
- Loopworm Private Limited
- Louis Dreyfus Company B.V.
- Hamlet Protein A/S
- CHS Inc.
- Innovafeed SAS
- Protix B.V.
- Entobel Holding Pte. Ltd.
- APC, Inc.
最近の産業開発事情 動物飼料タンパク質市場
- 2026年10月:CJ CheilJedangとArcher-Daniels-Midland Companyは、規制当局の承認を条件として、北米および南米全域で発酵由来の飼料グレードアミノ酸を製造・販売する合弁事業の設立に合意しました。この合弁事業は米国とブラジルの施設を統合し、CJ CheilJedangが過半数の株式を保有します。
- 2026年6月:Innovafeed SASは、Creadev、カタール投資庁、テマセク、ADMを含む既存株主から5,100万ユーロの資金調達を確保しました。この資金は、昆虫由来タンパク質および油製品ラインの商業開発支援、産業能力の拡大、水産養殖およびペットフード市場に焦点を当てたフランスのネスル施設における生産能力の最適化に充てられます。
- 2025年11月:Louis Dreyfus Company B.V.は中国・天津に特殊飼料タンパク質生産ラインを開設し、年間生産能力は60,000メトリックトンで、当初は発酵大豆ミールに注力しています。この施設は発酵技術を使用して大豆ミールのタンパク質含有量、嗜好性、消化率を向上させます。
世界の動物飼料タンパク質市場レポートの調査範囲
動物飼料タンパク質市場は、植物、動物、および代替源から得られるタンパク質豊富な原料で構成され、食事性タンパク質要件を満たすために動物飼料配合に組み込まれます。これらの原料は、動物の成長、発育、および生産性能を支える必須アミノ酸を提供します。動物飼料タンパク質市場レポートは、タンパク質源別(植物性タンパク質、動物性タンパク質、および代替タンパク質)、家畜別(家禽、豚、牛および反芻動物、水産養殖、ペットフード、および馬)、ならびに地域別(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)にセグメント化されています。市場予測は、金額(米ドル)および数量(メトリックトン)で提供されています。
セグメンテーション概要
| 植物性タンパク質 |
| 動物性タンパク質 |
| 代替タンパク質 |
| 家禽 |
| 豚 |
| 牛・反芻動物 |
| 水産養殖 |
| ペットフード |
| 馬 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| タンパク質源別 | 植物性タンパク質 | |
| 動物性タンパク質 | ||
| 代替タンパク質 | ||
| 家畜種別 | 家禽 | |
| 豚 | ||
| 牛・反芻動物 | ||
| 水産養殖 | ||
| ペットフード | ||
| 馬 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2032年における動物飼料タンパク質市場の予測値は?
動物飼料タンパク質市場は2032年までに461.50 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 5.80%で成長すると予測されています。
最大の市場シェアを占めるタンパク質源は何ですか?
植物性タンパク質は2026年の動物飼料タンパク質市場収益の71.2%を占め、確立された油糧種子加工とサプライチェーンに支えられています。
最も速く成長すると予測される家畜セグメントはどれですか?
馬用飼料は2027年から2032年にかけてCAGR 7.7%で成長すると予測されており、配合された特殊栄養への需要に牽引されています。
最大の市場シェアを占める地域はどこですか?
アジア太平洋は2026年の動物飼料タンパク質市場収益の45.5%を占め、飼料製造、水産養殖、家禽、酪農生産に支えられています。
動物飼料タンパク質市場に影響を与える主な抑制要因は何ですか?
商品価格と供給の変動性が主要な抑制要因であり、原材料の入手可能性、調達コスト、貿易条件の変動がタンパク質原材料の供給とメーカーの営業利益率に影響を与える可能性があります。