
Tamaño y Participación del Mercado de Proteínas para Alimentación Animal
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 348.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 461.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteínas para Alimentación Animal por Mordor Intelligence
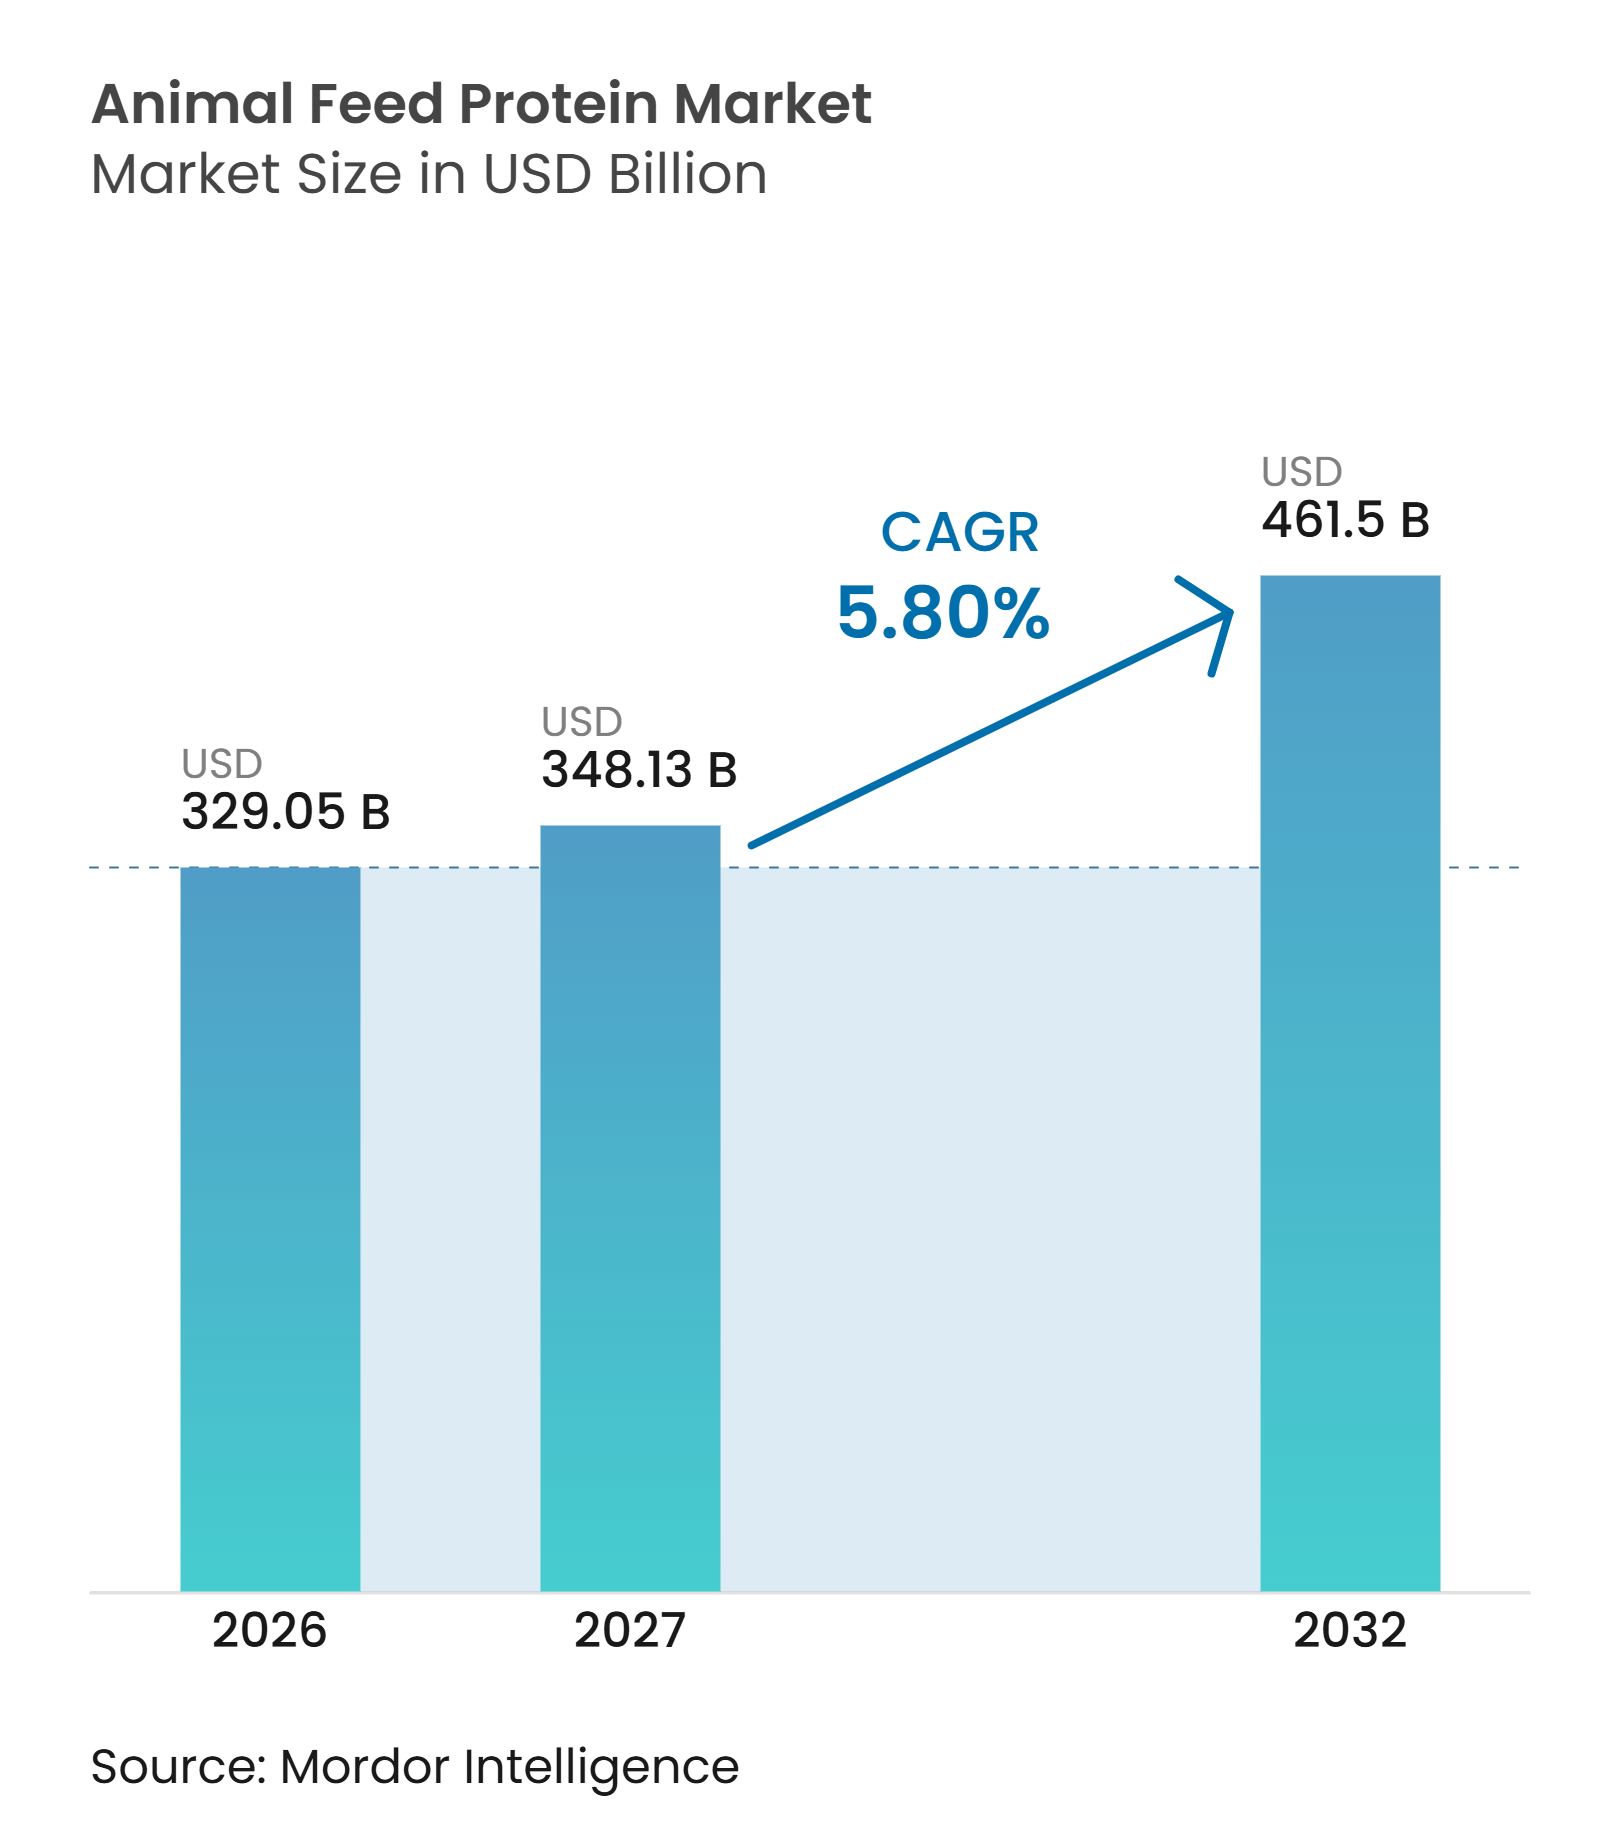
El tamaño del mercado de proteínas para alimentación animal fue valorado en 329,05 mil millones de USD en 2026 y se prevé que crezca desde 348,13 mil millones de USD en 2027 hasta 461,50 mil millones de USD para 2032, a una CAGR del 5,80% de 2027 a 2032. El mercado está respaldado por el cambio de la mezcla en la granja a la producción comercial de alimentos compuestos, especialmente en sistemas ganaderos en desarrollo. Este cambio incrementa el uso de harinas proteicas, ya que las dietas comerciales son más consistentes y están formuladas para el rendimiento animal. La acuicultura, las aves de corral y la nutrición especializada impulsan la demanda de fuentes de proteínas con digestibilidad comprobada y perfiles de aminoácidos confiables. Los grandes procesadores continúan aprovechando la capacidad de trituración, las redes comerciales y los activos logísticos para mantener sus posiciones, mientras que los proveedores especializados compiten ofreciendo soporte de formulación específico por especie. La volatilidad de los ingredientes y el aumento de los requisitos de trazabilidad crean una ventaja clara para los proveedores que pueden ofrecer orígenes diversos, calidad estable y abastecimiento documentado.
Conclusiones Clave del Informe
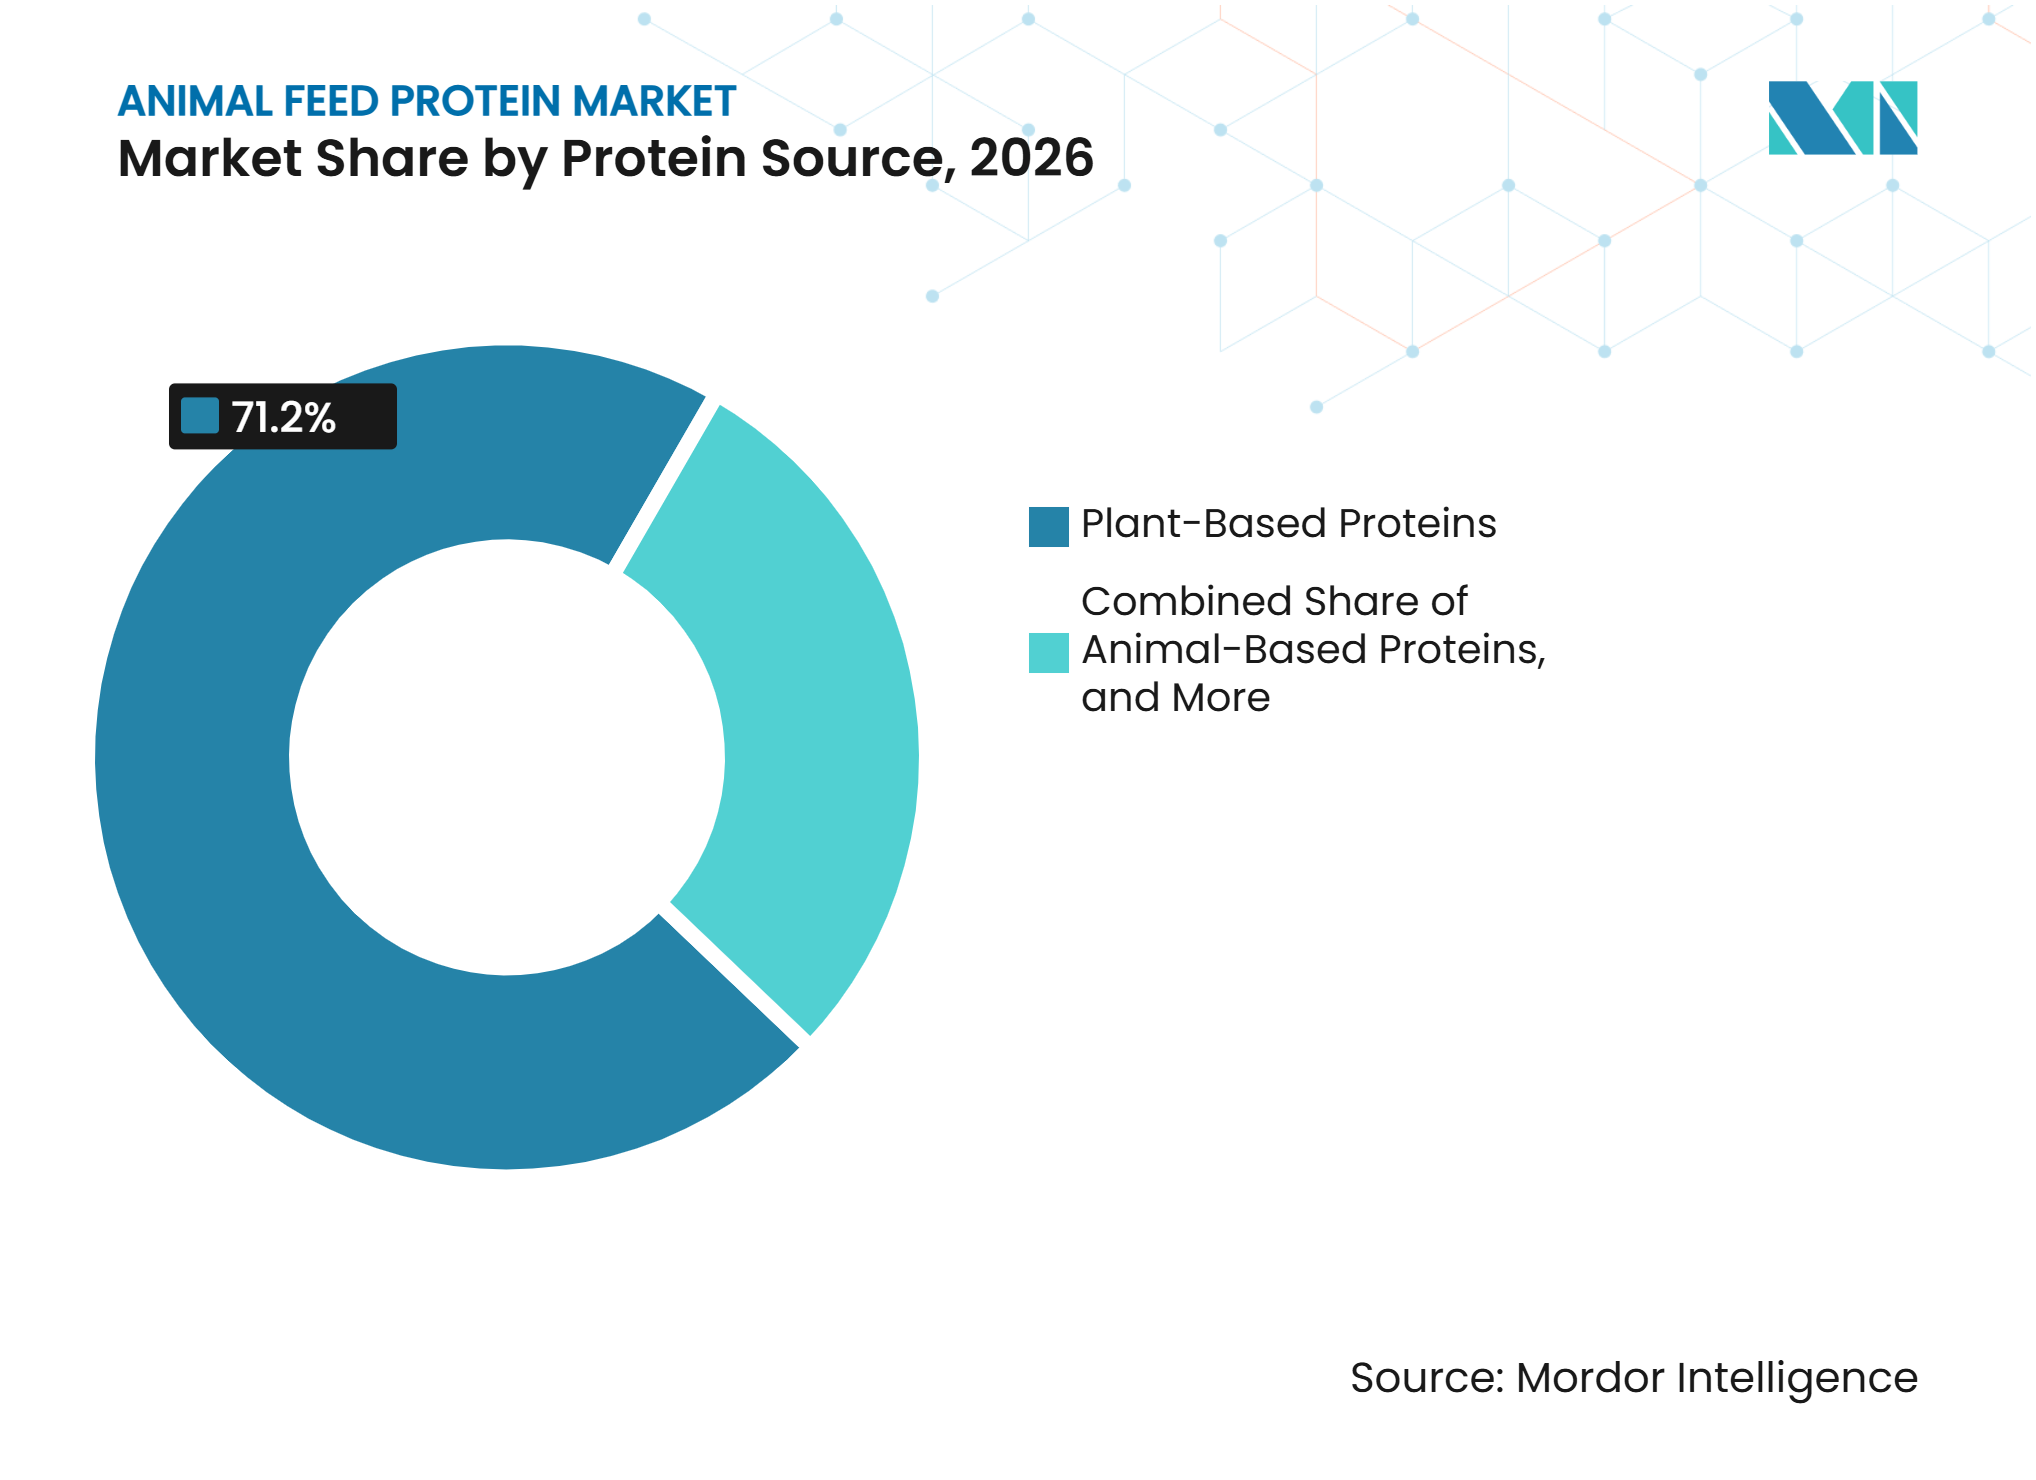
- Por fuente de proteína, las proteínas de origen vegetal representaron el 71,2% de la cuota del mercado de proteínas para alimentación animal en 2026, mientras que se prevé que las proteínas alternativas crezcan a una CAGR del 8,0% entre 2027 y 2032.
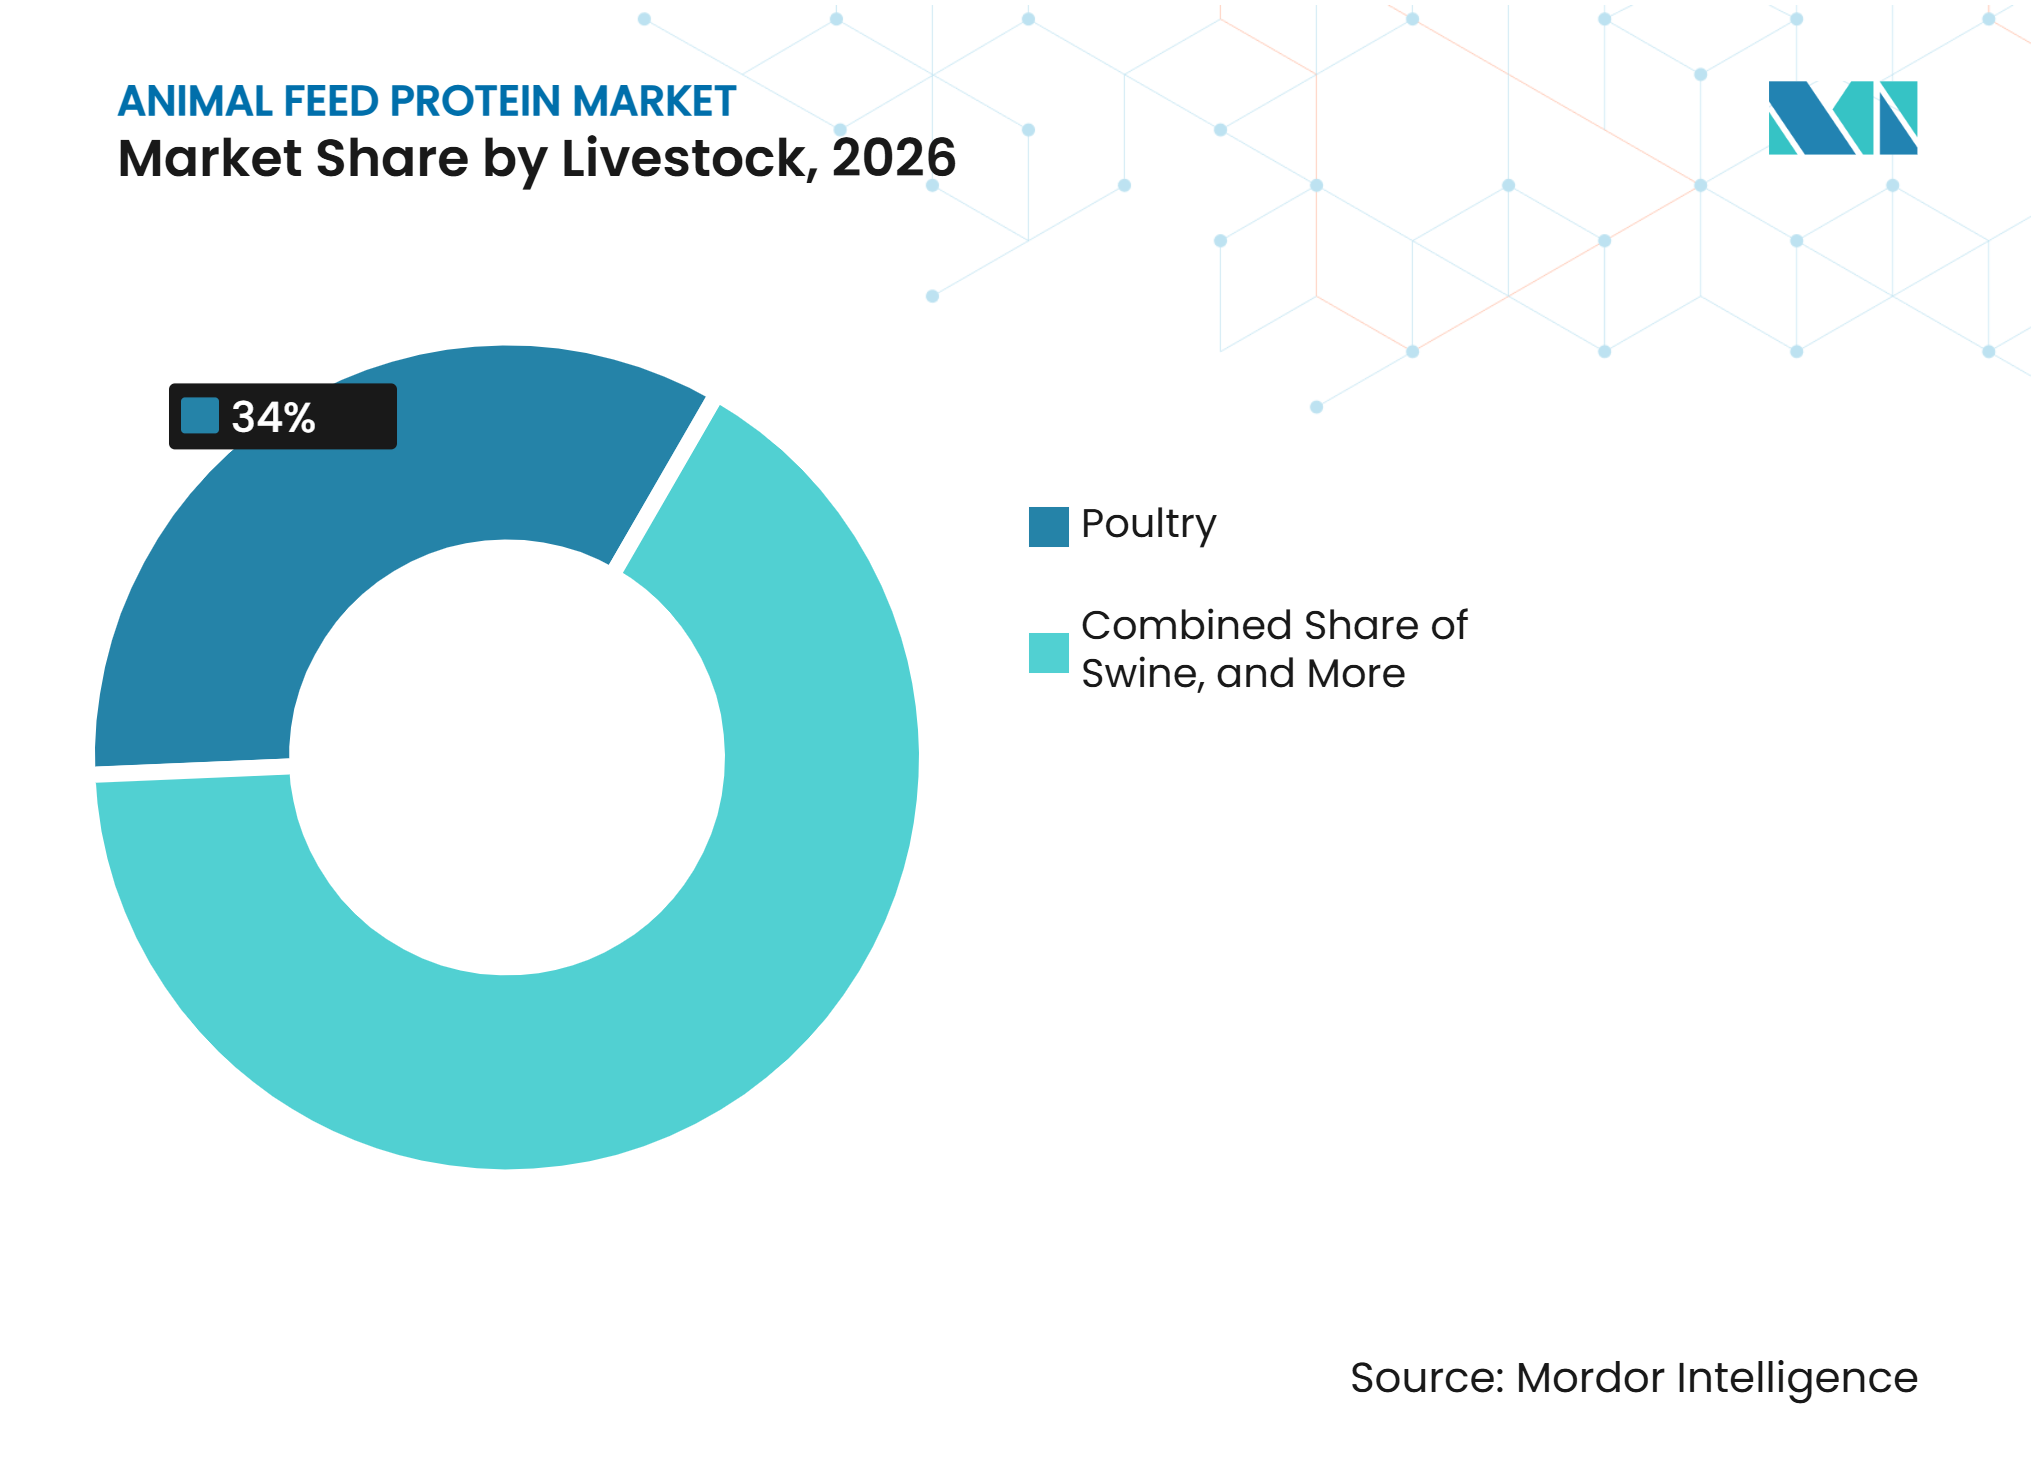
- Por tipo de ganado, las aves de corral representaron el 34,0% del tamaño del mercado de proteínas para alimentación animal en 2026, mientras que se prevé que el sector equino crezca a una CAGR del 7,7% entre 2027 y 2032.
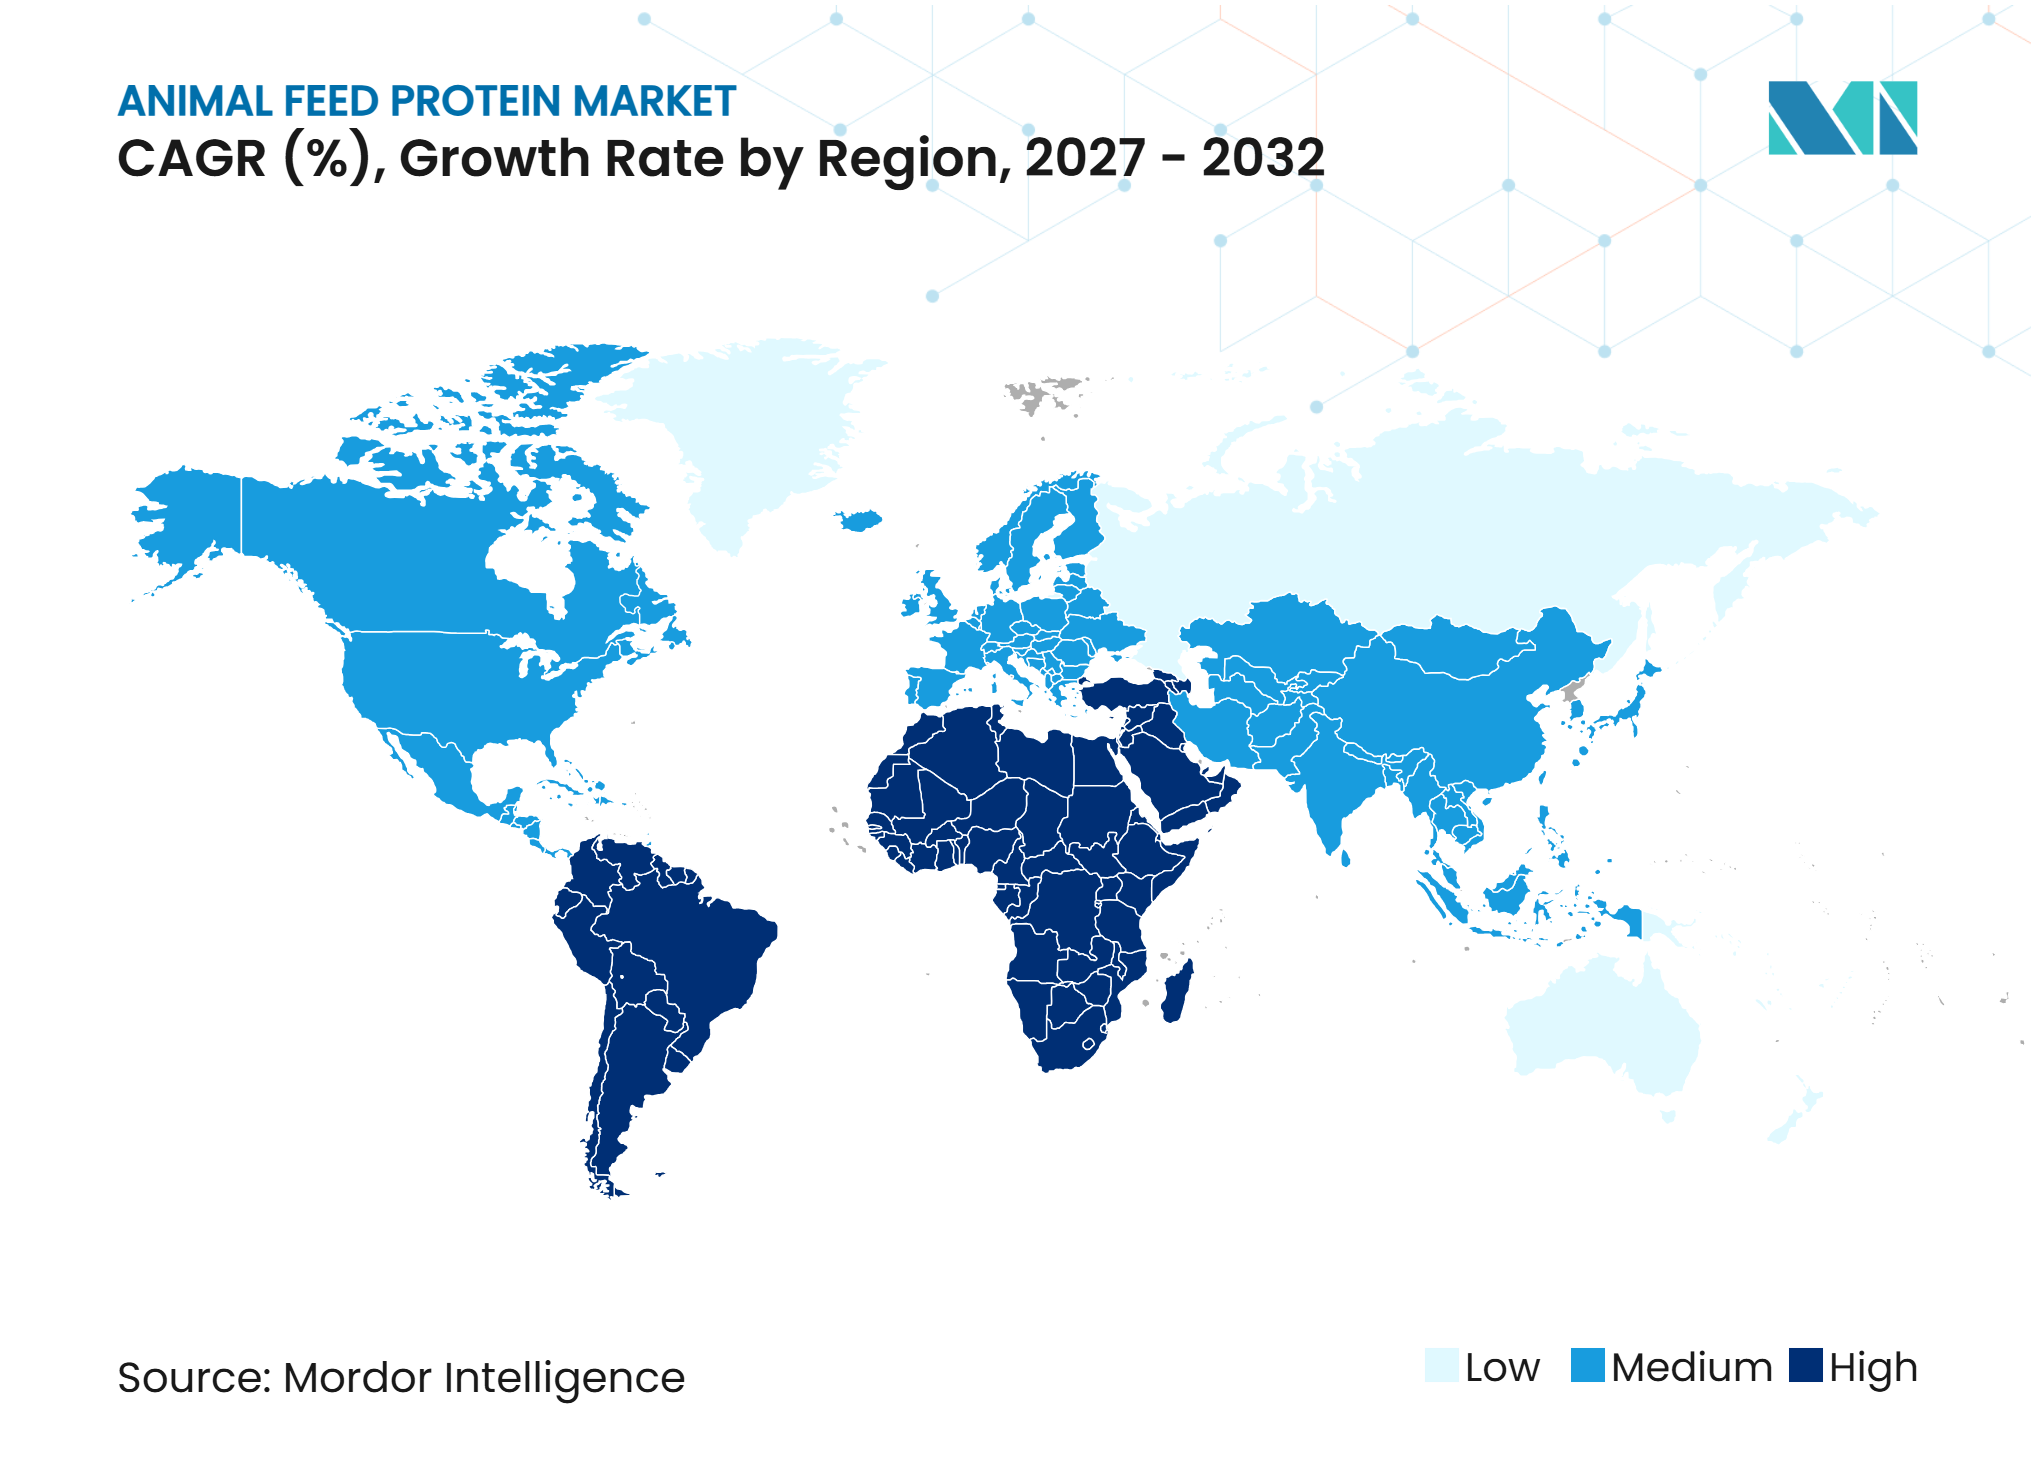
- Por geografía, Asia-Pacífico representó el 45,5% de la cuota de mercado en 2026, mientras que se prevé que África crezca a una CAGR del 6,3% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Producción Comercial de Alimentos para Ganado y Acuicultura | +1.5% | Global, con mayor intensidad en Asia-Pacífico, América del Sur y África | Corto plazo (≤ 2 años) |
| Diversificación de Proteínas para Acuicultura ante la Limitada Oferta Marina | +0.8% | Asia-Pacífico, América del Sur y Europa | Mediano plazo (2-4 años) |
| Premiumización de Alimentos para Mascotas y Demanda de Nutrición Animal Especializada | +0.6% | América del Norte, Europa, Japón y Australia | Mediano plazo (2-4 años) |
| Creciente Adopción de Fuentes de Proteínas Alternativas en la Alimentación Animal | +0.7% | Europa, América del Norte y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Avances en el Procesamiento de Alimentos y la Nutrición de Precisión | +0.5% | América del Norte, Europa, China y Japón | Mediano plazo (2-4 años) |
| Utilización Circular de Subproductos Agrícolas para la Producción de Proteínas para Alimentación Animal | +0.4% | América del Norte, Europa, Brasil y Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción Comercial de Alimentos para Ganado y Acuicultura
El mercado de proteínas para alimentación animal se beneficia del desplazamiento gradual de las raciones mezcladas en granja hacia piensos fabricados comercialmente en las operaciones ganaderas y de acuicultura. La producción mundial de piensos alcanzó 1.440 millones de toneladas métricas en 2025, un incremento del 2,9% respecto a 2024. Las aves de corral y la acuicultura representaron las mayores contribuciones al aumento de la producción de piensos durante el año. La producción mundial de piensos para acuicultura aumentó un 4,7% hasta 55,47 millones de toneladas métricas en 2025, impulsada por la recuperación de los mercados del camarón y el salmón y la expansión de los sistemas comerciales de acuicultura continental. En China y el África Subsahariana, la adopción de piensos comerciales genera una demanda recurrente de ingredientes proteicos, ya que los fabricantes de piensos formulan dietas para cumplir especificaciones nutricionales consistentes. Este cambio favorece el uso de fuentes de proteína estandarizadas y refuerza la demanda de ingredientes proteicos formulados en los sistemas de producción ganadera y de acuicultura.
Diversificación de Proteínas para Acuicultura ante la Limitada Oferta Marina
El mercado de proteínas para alimentación animal se beneficia de que los fabricantes de piensos para acuicultura buscan alternativas a los ingredientes de origen marino ante las restricciones de suministro y el aumento de los precios de la harina de pescado. Los precios de la harina de pescado aumentaron de 1.625,76 USD por tonelada métrica en noviembre de 2025 a 2.010,01 USD por tonelada métrica en febrero de 2026, lo que refleja el encarecimiento de los ingredientes proteicos de origen marino [1]. Los mayores costes de aprovisionamiento incentivan el uso de fuentes de proteína alternativas, incluidos los concentrados de proteína de soja, las proteínas microbianas, las harinas de insectos y las proteínas hidrolizadas, cuando estas cumplen los requisitos nutricionales específicos de cada especie. La Organización para la Cooperación y el Desarrollo Económicos (OCDE) y la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) proyectan que la acuicultura representará el 56% de la producción mundial de pesca y acuicultura en 2034, frente al 52% del período base 2022–2024 [2]. Sin embargo, la adopción de ingredientes alternativos depende de más factores que la competitividad en precio, ya que los formuladores de piensos evalúan el equilibrio de aminoácidos, la digestibilidad y la palatabilidad. Los proveedores que demuestran un rendimiento nutricional consistente mediante ensayos de alimentación validados están mejor posicionados para asegurar su inclusión recurrente en las formulaciones de piensos para peces y camarones.
Premiumización de Alimentos para Mascotas y Demanda de Nutrición Animal Especializada
El mercado de proteínas para alimentación animal se beneficia de la creciente demanda de alimentos premium para mascotas y productos de nutrición animal especializada. Las formulaciones de productos enfatizan cada vez más la calidad nutricional, la trazabilidad de los ingredientes, la digestibilidad, las propiedades hipoalergénicas y los beneficios funcionales, lo que lleva a los fabricantes a abastecerse de ingredientes proteicos con perfiles nutricionales consistentes y calidad documentada. Los fabricantes de alimentos para mascotas también deben equilibrar los costos de los ingredientes con los requisitos de calidad del producto, lo que crea oportunidades para los proveedores que ofrecen un rendimiento nutricional confiable y un abastecimiento trazable. La demanda de dietas especializadas adaptadas a los requisitos específicos de cada animal respalda aún más el uso de ingredientes proteicos diferenciados en formulaciones de alimentos para mascotas y nutrición animal especializada.
Creciente Adopción de Fuentes de Proteínas Alternativas en la Alimentación Animal
El mercado de proteínas para alimentación animal está captando oportunidades derivadas de la adopción de fuentes de proteína alternativas, incluidas las proteínas de insectos, microbianas, fúngicas, algales y derivadas de la fermentación. La normativa de la Unión Europea permite el uso de proteínas animales procesadas derivadas de insectos de granja en piensos para acuicultura, aves de corral y porcino bajo condiciones específicas. El Reglamento (UE) 2017/893 autorizó su uso en piensos para acuicultura, mientras que el Reglamento (UE) 2021/1372 amplió esta autorización a los piensos para aves de corral y porcino [3]. Estas disposiciones establecen una vía regulatoria para los proveedores de proteínas de origen insecto en la industria de alimentación animal de la Unión Europea. Dichas disposiciones regulatorias proporcionan una ruta definida para que los proveedores de proteínas alternativas accedan a los mercados de piensos regulados. La consolidación del sector y la inversión en capacidad de producción también están incrementando el enfoque en la producción a escala comercial y en los acuerdos con clientes asegurados. Los ingredientes derivados de la fermentación están ganando terreno en las formulaciones de piensos convencionales, mientras que las proteínas de insectos se están utilizando en piensos para acuicultura y alimentos para mascotas. Estos avances están ampliando la gama de ingredientes proteicos disponibles para los fabricantes de piensos y apoyando la diversificación más allá de las fuentes convencionales de origen vegetal y animal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Materias Primas y el Suministro de Ingredientes Proteicos | -1.2% | Global, con mayor efecto en América del Sur, Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento Regulatorio, de Trazabilidad y de Sostenibilidad | -0.9% | Unión Europea, América del Norte, Brasil y Australia | Mediano plazo (2-4 años) |
| Contaminación por Micotoxinas y Riesgos para la Seguridad de los Alimentos | -0.6% | Asia-Pacífico, África, América del Sur y América del Norte | Mediano plazo (2-4 años) |
| Límites de Inclusión Específicos por Especie para Nuevas Fuentes de Proteínas | -0.5% | Unión Europea, Estados Unidos, China, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas y el Suministro de Ingredientes Proteicos
El mercado de proteínas para alimentación animal sigue expuesto a las fluctuaciones en la disponibilidad de materias primas y los costos de adquisición. Los eventos climáticos, las políticas de biocombustibles, las condiciones pesqueras, los costos de flete y las interrupciones comerciales pueden afectar el suministro y los precios de los ingredientes proteicos. El aumento de la trituración de soja vinculado a los mandatos de biocombustibles de 2025 ha influido en la disponibilidad de harina de soja y en los precios posteriores. Los cambios en los precios de la harina de soja también pueden afectar la competitividad de los ingredientes proteicos de origen animal, incluidas las harinas de carne y hueso, a través de la sustitución en la formulación de alimentos. Los productores de alimentos en América del Sur enfrentan una exposición adicional a las fluctuaciones cambiarias en Argentina y los cambios en las políticas de exportación de Brasil. Aunque las estrategias de adquisición de múltiples orígenes pueden reducir la dependencia de proveedores o regiones individuales, aumentan la complejidad del abastecimiento y la logística, lo que potencialmente presiona los márgenes operativos de los fabricantes.
Costos de Cumplimiento Regulatorio, de Trazabilidad y de Sostenibilidad
El mercado de proteínas para alimentación animal enfrenta costos de cumplimiento crecientes a medida que los fabricantes de alimentos y los compradores otorgan mayor importancia a la trazabilidad de los ingredientes, el abastecimiento libre de deforestación y los estándares de sostenibilidad. El Reglamento de la Unión Europea sobre Deforestación (EUDR), programado para aplicarse a partir del 30 de diciembre de 2026 para los operadores grandes y medianos y a partir del 30 de junio de 2027 para la mayoría de los operadores micro y pequeños, requerirá la debida diligencia para las materias primas cubiertas, incluida la soja. Estos requisitos aumentarán la necesidad de documentación, monitoreo y verificación de la cadena de suministro en toda la cadena de suministro de harina de soja. Tales obligaciones pueden crear desafíos de cumplimiento adicionales para los proveedores más pequeños de América del Sur y sus socios comerciales. Las evaluaciones de seguridad regulatoria y los procedimientos de autorización de alimentos también extienden los plazos de comercialización para las proteínas de insectos y las proteínas de células individuales. Además, los requisitos de divulgación ambiental impulsados por inversores influyen cada vez más en la calificación de proveedores, extendiendo las obligaciones de cumplimiento más allá de los estándares convencionales de seguridad alimentaria. Estos requisitos aumentan la necesidad de sistemas de trazabilidad confiables y capacidades de documentación, lo que potencialmente eleva los costos operativos para los proveedores de ingredientes proteicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Proteína:
Las Proteínas de Origen Vegetal Lideran Mientras las Proteínas Alternativas se ExpandenLas proteínas de origen vegetal representaron el 71,2% de la participación del mercado en 2026. El segmento se apoya en cadenas de suministro establecidas para harina de soja, harina de colza y harina de girasol. Los grandes sistemas de procesamiento de semillas oleaginosas en los Estados Unidos, Brasil y Argentina conectan la producción de materias primas con las plantas de alimentos en las principales categorías ganaderas. Esta infraestructura garantiza una disponibilidad consistente de volúmenes de proteínas vegetales y convierte a la proteína vegetal en la base estándar para muchas dietas de alimentos compuestos. Los grandes procesadores combinan la capacidad de trituración con el comercio de materias primas, la logística y una amplia cobertura geográfica.
Se prevé que las proteínas alternativas crezcan a una CAGR del 8,0% de 2027 a 2032, la tasa de crecimiento más alta entre los segmentos. Los ingredientes alternativos pueden proporcionar ventajas en digestibilidad y aminoácidos cuando se utilizan en niveles de inclusión controlados en alimentos para acuicultura y nutrición de mascotas. Louis Dreyfus Company inauguró una línea de producción de proteínas especializadas para alimentación animal en Tianjin, China, en noviembre de 2025, con una capacidad anual de 60.000 toneladas métricas de harina de soja fermentada. Esta inversión destaca la expansión de los procesadores de materias primas establecidos hacia la producción de proteínas para alimentación animal de valor agregado y especializadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Ganado:
Las Aves de Corral Lideran Mientras el Segmento Equino Crece Más RápidoLas aves de corral representaron el 34% de la participación del mercado en 2026. La producción mundial de alimentos para pollos de engorde aumentó un 3,7% hasta 400,379 millones de toneladas métricas en 2025, lo que refleja el crecimiento de la demanda de alimentos para aves de corral en las principales regiones. Los ciclos de producción cortos, la eficiencia alimentaria y las cadenas de suministro integradas hacen de las aves de corral un gran consumidor de harinas proteicas y suplementos de aminoácidos. El porcino es otro consumidor importante de harina de soja y productos de aminoácidos. La acuicultura y los alimentos para mascotas están creciendo más rápido que el promedio general debido a la sustitución de la harina de pescado y el aumento de la demanda de nutrición diferenciada.
Se prevé que el segmento equino crezca a una CAGR del 7,7% de 2027 a 2032, liderando el crecimiento ganadero en el mercado de proteínas para alimentación animal. Esta demanda está vinculada a un cambio hacia dietas científicamente formuladas para animales de rendimiento y de compañía. Las fuentes de proteínas de alta digestibilidad desempeñan un papel más importante en las dietas especializadas donde los propietarios y gestores de animales priorizan la calidad nutricional. Las dietas para bovinos y rumiantes siguen siendo importantes en términos de volumen, pero los requisitos de alimentación específicos de cada especie influyen en las elecciones de ingredientes. Los proveedores que pueden demostrar la idoneidad para cada especie y perfiles de nutrientes estables están mejor posicionados para atender los diversos requisitos entre las categorías de animales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 45,5% de la participación del mercado en 2026. China, India, Vietnam, Indonesia y Tailandia proporcionan a la región una amplia capacidad de fabricación de alimentos, y los alimentos comerciales utilizan ingredientes de mayor calidad y proteínas garantizadas en comparación con las raciones informales. El sector comercial de acuicultura de China, la expansión avícola y láctea de India, y la producción de camarón y porcino del Sudeste Asiático son los principales impulsores de la demanda. La Organización para la Cooperación y el Desarrollo Económicos y la Organización de las Naciones Unidas para la Alimentación y la Agricultura proyectan que Asia representará el 75% del crecimiento mundial en el consumo de alimentos de animales acuáticos entre 2025 y 2034. Los proveedores regionales están fortaleciendo las capacidades de procesamiento de semillas oleaginosas, procesamiento de subproductos animales y alimentos para acuicultura, mientras que los marcos de seguridad y calidad de los alimentos están influyendo en las adquisiciones en las plantas de alimentos de mayor escala.
África
Se prevé que África crezca a una CAGR del 6,3% de 2027 a 2032. La producción total de alimentos en África alcanzó 64,246 millones de toneladas métricas en 2025, un aumento del 11,5% respecto a 2024. La producción de alimentos para acuicultura aumentó un 27,5%, mientras que Egipto registró un aumento del 36% en la producción de alimentos para acuicultura. La adopción de alimentos compuestos comerciales también se fortaleció, con la producción de alimentos para pollos de engorde aumentando un 12,7% hasta 20,599 millones de toneladas métricas en 2025. Estas tendencias crean una oportunidad para los proveedores que ofrecen ingredientes asequibles, soporte técnico y sistemas de proteínas adecuados a las condiciones de producción locales.
América del Norte, Europa, América del Sur y Oriente Medio
América del Norte se beneficia de una gran base de trituración de semillas oleaginosas. En agosto de 2025, Cargill, Incorporated abrió una nueva instalación de alimentos minoristas en Granger, Washington, con una capacidad anual de producción y envasado de 120.000 toneladas de alimentos para animales. Europa está adoptando soja libre de deforestación y evaluando proteínas alternativas bajo un marco regulatorio definido. América del Sur suministra harina de soja comercializada y está aumentando la actividad ganadera y de acuicultura doméstica, mientras que las políticas de exportación y las condiciones cambiarias siguen siendo factores relevantes. Oriente Medio está expandiendo la capacidad de fabricación de alimentos para aves de corral, lácteos y acuicultura, con harinas proteicas importadas que siguen siendo insumos centrales. En octubre de 2025, Royal De Heus firmó un acuerdo para adquirir el 100% de las operaciones de CJ Feed & Care en cinco países asiáticos, que cubren 17 plantas de alimentos. La adquisición se completó en marzo de 2026.
Panorama Competitivo
Concentración del Mercado
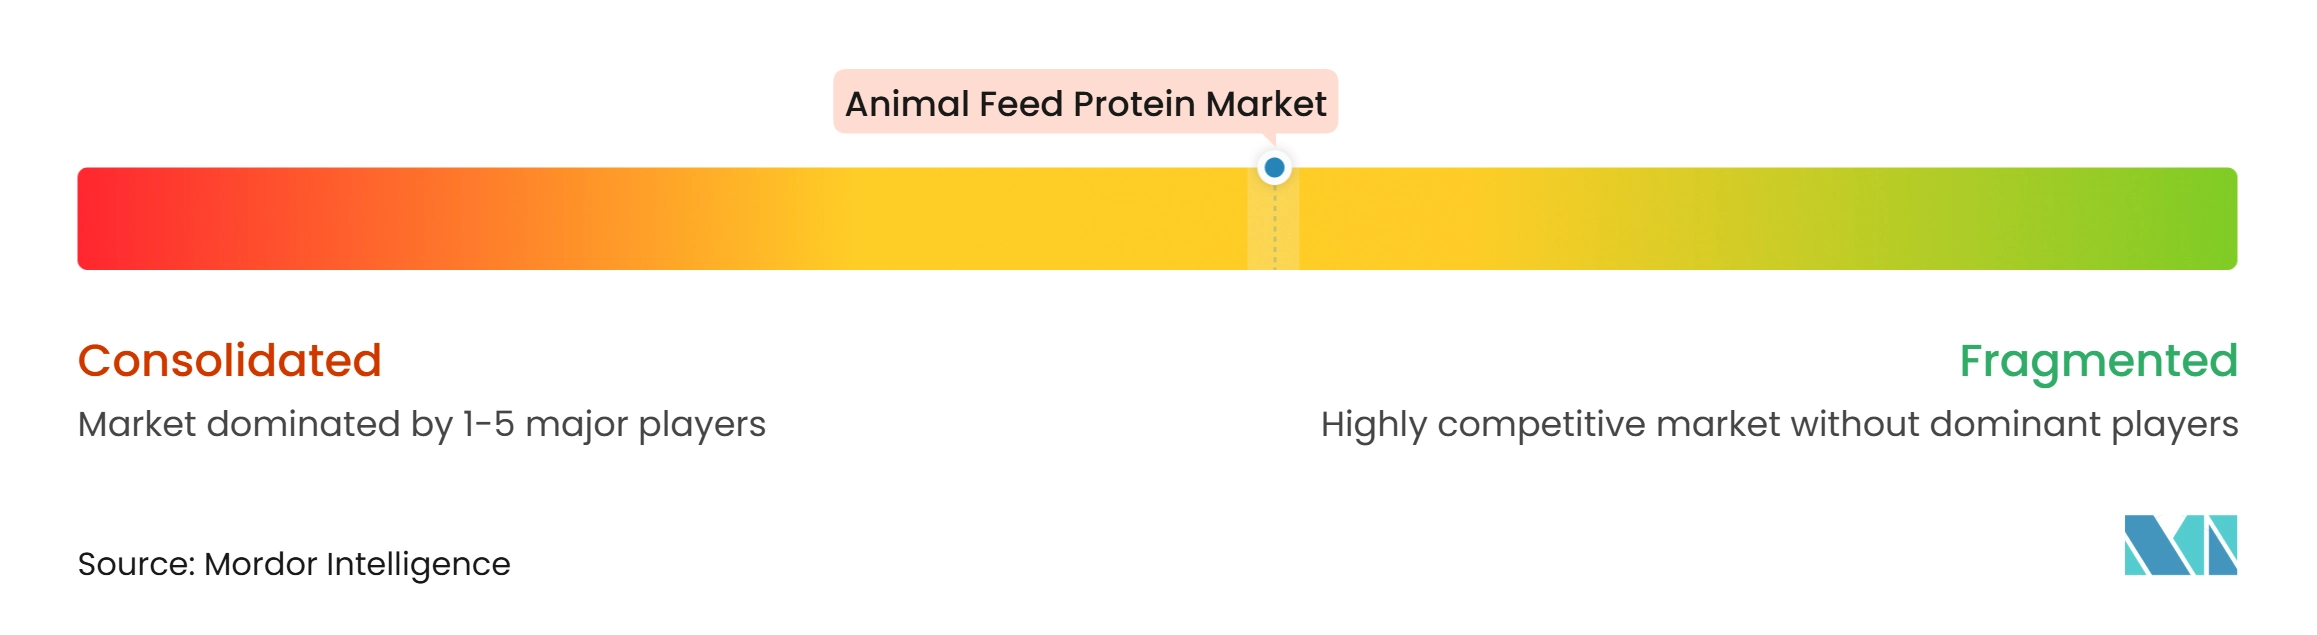
El mercado de proteínas para alimentación animal estaba moderadamente concentrado en 2026, con una competencia impulsada por grandes empresas agroindustriales y proveedores especializados de ingredientes proteicos. Cargill, Incorporated, Archer-Daniels-Midland Company, Bunge Global SA, Wilmar International Limited y Darling Ingredients Inc. tienen ventajas de escala en trituración, abastecimiento de materias primas, comercio y logística. Las empresas especializadas como Hamlet Protein A/S, Calysta, Inc., Innovafeed SAS, Protix B.V. y APC, Inc. compiten a través de formulaciones de proteínas especializadas, tecnologías de proteínas alternativas, soluciones nutricionales específicas por especie y experiencia técnica.
Archer-Daniels-Midland Company y CJ CheilJedang anunciaron una propuesta de empresa conjunta en octubre de 2026 para fabricar y comercializar aminoácidos de grado alimentario derivados de la fermentación en América del Norte y del Sur, sujeto a aprobaciones regulatorias. Este movimiento amplía la presencia de ambas empresas en la nutrición de precisión y las cadenas de suministro basadas en fermentación. Cargill, Incorporated amplió su capacidad de producción de micronutrición en su instalación de Engerwitzdorf en Austria en un 50% hasta 30.000 toneladas métricas por año en noviembre de 2025. Estos desarrollos reflejan una tendencia más amplia de combinar el suministro de ingredientes a gran escala con capacidades de nutrición de mayor valor.
Los sistemas de proteínas asequibles para acuicultura siguen siendo escasos en partes de África y el Sudeste Asiático, donde la harina de pescado importada puede ser costosa y las alternativas son limitadas. Los proveedores de proteínas de insectos con plantas operativas y relaciones establecidas con clientes tienen una posición de mercado más sólida que aquellos sin acuerdos de compra asegurados. Las plataformas digitales de formulación están extendiendo la competencia más allá de los ingredientes hacia el soporte de formulación y rentabilidad. El mercado de proteínas para alimentación animal favorece a las empresas que combinan consistencia de ingredientes, experiencia en especies, cumplimiento documentado y suministro confiable.
Líderes de la Industria de Proteínas para Alimentación Animal
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Bunge Global SA
-
Wilmar International Limited
-
Darling Ingredients Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proteínas para Alimentación Animal Empresas cubiertas en este informe
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Bunge Global SA
- Wilmar International Limited
- BIOCEVAL GmbH
- Darling Ingredients Inc.
- Calysta, Inc.
- Loopworm Private Limited
- Louis Dreyfus Company B.V.
- Hamlet Protein A/S
- CHS Inc.
- Innovafeed SAS
- Protix B.V.
- Entobel Holding Pte. Ltd.
- APC, Inc.
Desarrollos recientes de la industria en Mercado de Proteínas para Alimentación Animal
- Octubre de 2026: CJ CheilJedang y Archer-Daniels-Midland Company acordaron formar una propuesta de empresa conjunta para fabricar y comercializar aminoácidos de grado alimentario derivados de la fermentación en América del Norte y del Sur. La empresa combinará instalaciones en los Estados Unidos y Brasil, con CJ CheilJedang manteniendo una participación mayoritaria, sujeto a aprobaciones regulatorias.
- Junio de 2026: Innovafeed SAS aseguró 51 millones de EUR en financiamiento de accionistas existentes, incluidos Creadev, Qatar Investment Authority, Temasek y ADM, para apoyar el desarrollo comercial de sus gamas de productos de proteínas y aceites de base de insectos, ampliar las capacidades industriales y optimizar la capacidad de producción en su instalación de Nesle en Francia, con un enfoque en los mercados de acuicultura y alimentos para mascotas.
- Noviembre de 2025: Louis Dreyfus Company inauguró una línea de producción de proteínas especializadas para alimentación animal en Tianjin, China, con una capacidad anual de 60.000 toneladas métricas, inicialmente enfocada en harina de soja fermentada. La instalación utiliza tecnología de fermentación para mejorar el contenido proteico, la palatabilidad y la digestibilidad de la harina de soja.
Alcance del Informe Global del Mercado de Proteínas para Alimentación Animal
El mercado de proteínas para alimentación animal comprende ingredientes ricos en proteínas derivados de fuentes vegetales, animales y alternativas, incorporados en formulaciones de piensos para animales con el fin de satisfacer los requisitos dietéticos de proteína. Estos ingredientes aportan aminoácidos esenciales que favorecen el crecimiento, el desarrollo y el rendimiento productivo de los animales. El informe del mercado de proteínas para alimentación animal está segmentado por fuente de proteína (proteínas de origen vegetal, proteínas de origen animal y proteínas alternativas), por tipo de ganado (aves de corral, porcino, bovino y rumiantes, acuicultura, alimentos para mascotas y equino) y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
| Proteínas de Origen Vegetal |
| Proteínas de Origen Animal |
| Proteínas Alternativas |
| Aves de Corral |
| Porcino |
| Bovino y Rumiantes |
| Acuicultura |
| Alimentos para Mascotas |
| Equino |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Fuente de Proteína | Proteínas de Origen Vegetal | |
| Proteínas de Origen Animal | ||
| Proteínas Alternativas | ||
| Por Tipo de Ganado | Aves de Corral | |
| Porcino | ||
| Bovino y Rumiantes | ||
| Acuicultura | ||
| Alimentos para Mascotas | ||
| Equino | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de proteínas para alimentación animal para 2032?
Se prevé que el mercado de proteínas para alimentación animal alcance los 461,50 mil millones de USD para 2032, creciendo a una CAGR del 5,80% de 2027 a 2032.
¿Qué fuente de proteína representa la mayor participación de mercado?
Las proteínas de origen vegetal representaron el 71,2% de los ingresos del mercado de proteínas para alimentación animal en 2026, respaldadas por el procesamiento de semillas oleaginosas y las cadenas de suministro establecidas.
¿Qué segmento ganadero se prevé que crezca más rápido?
Se prevé que la alimentación equina crezca a una CAGR del 7,7% de 2027 a 2032, impulsada por la demanda de nutrición especializada formulada.
¿Qué región representa la mayor participación de mercado?
Asia-Pacífico representó el 45,5% de los ingresos del mercado de proteínas para alimentación animal en 2026, respaldada por la fabricación de alimentos, la acuicultura, la producción avícola y láctea.
¿Cuál es la principal restricción que afecta al mercado de proteínas para alimentación animal?
La volatilidad de los precios de las materias primas y del suministro sigue siendo una restricción clave, ya que las fluctuaciones en la disponibilidad de materias primas, los costos de adquisición y las condiciones comerciales pueden afectar el suministro de ingredientes proteicos y los márgenes operativos de los fabricantes.