
Taille et part du marché des protéines pour l'alimentation animale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 348.13 Milliards de dollars |
| Taille du Marché (2032) | 461.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.80 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des protéines pour l'alimentation animale par Mordor Intelligence
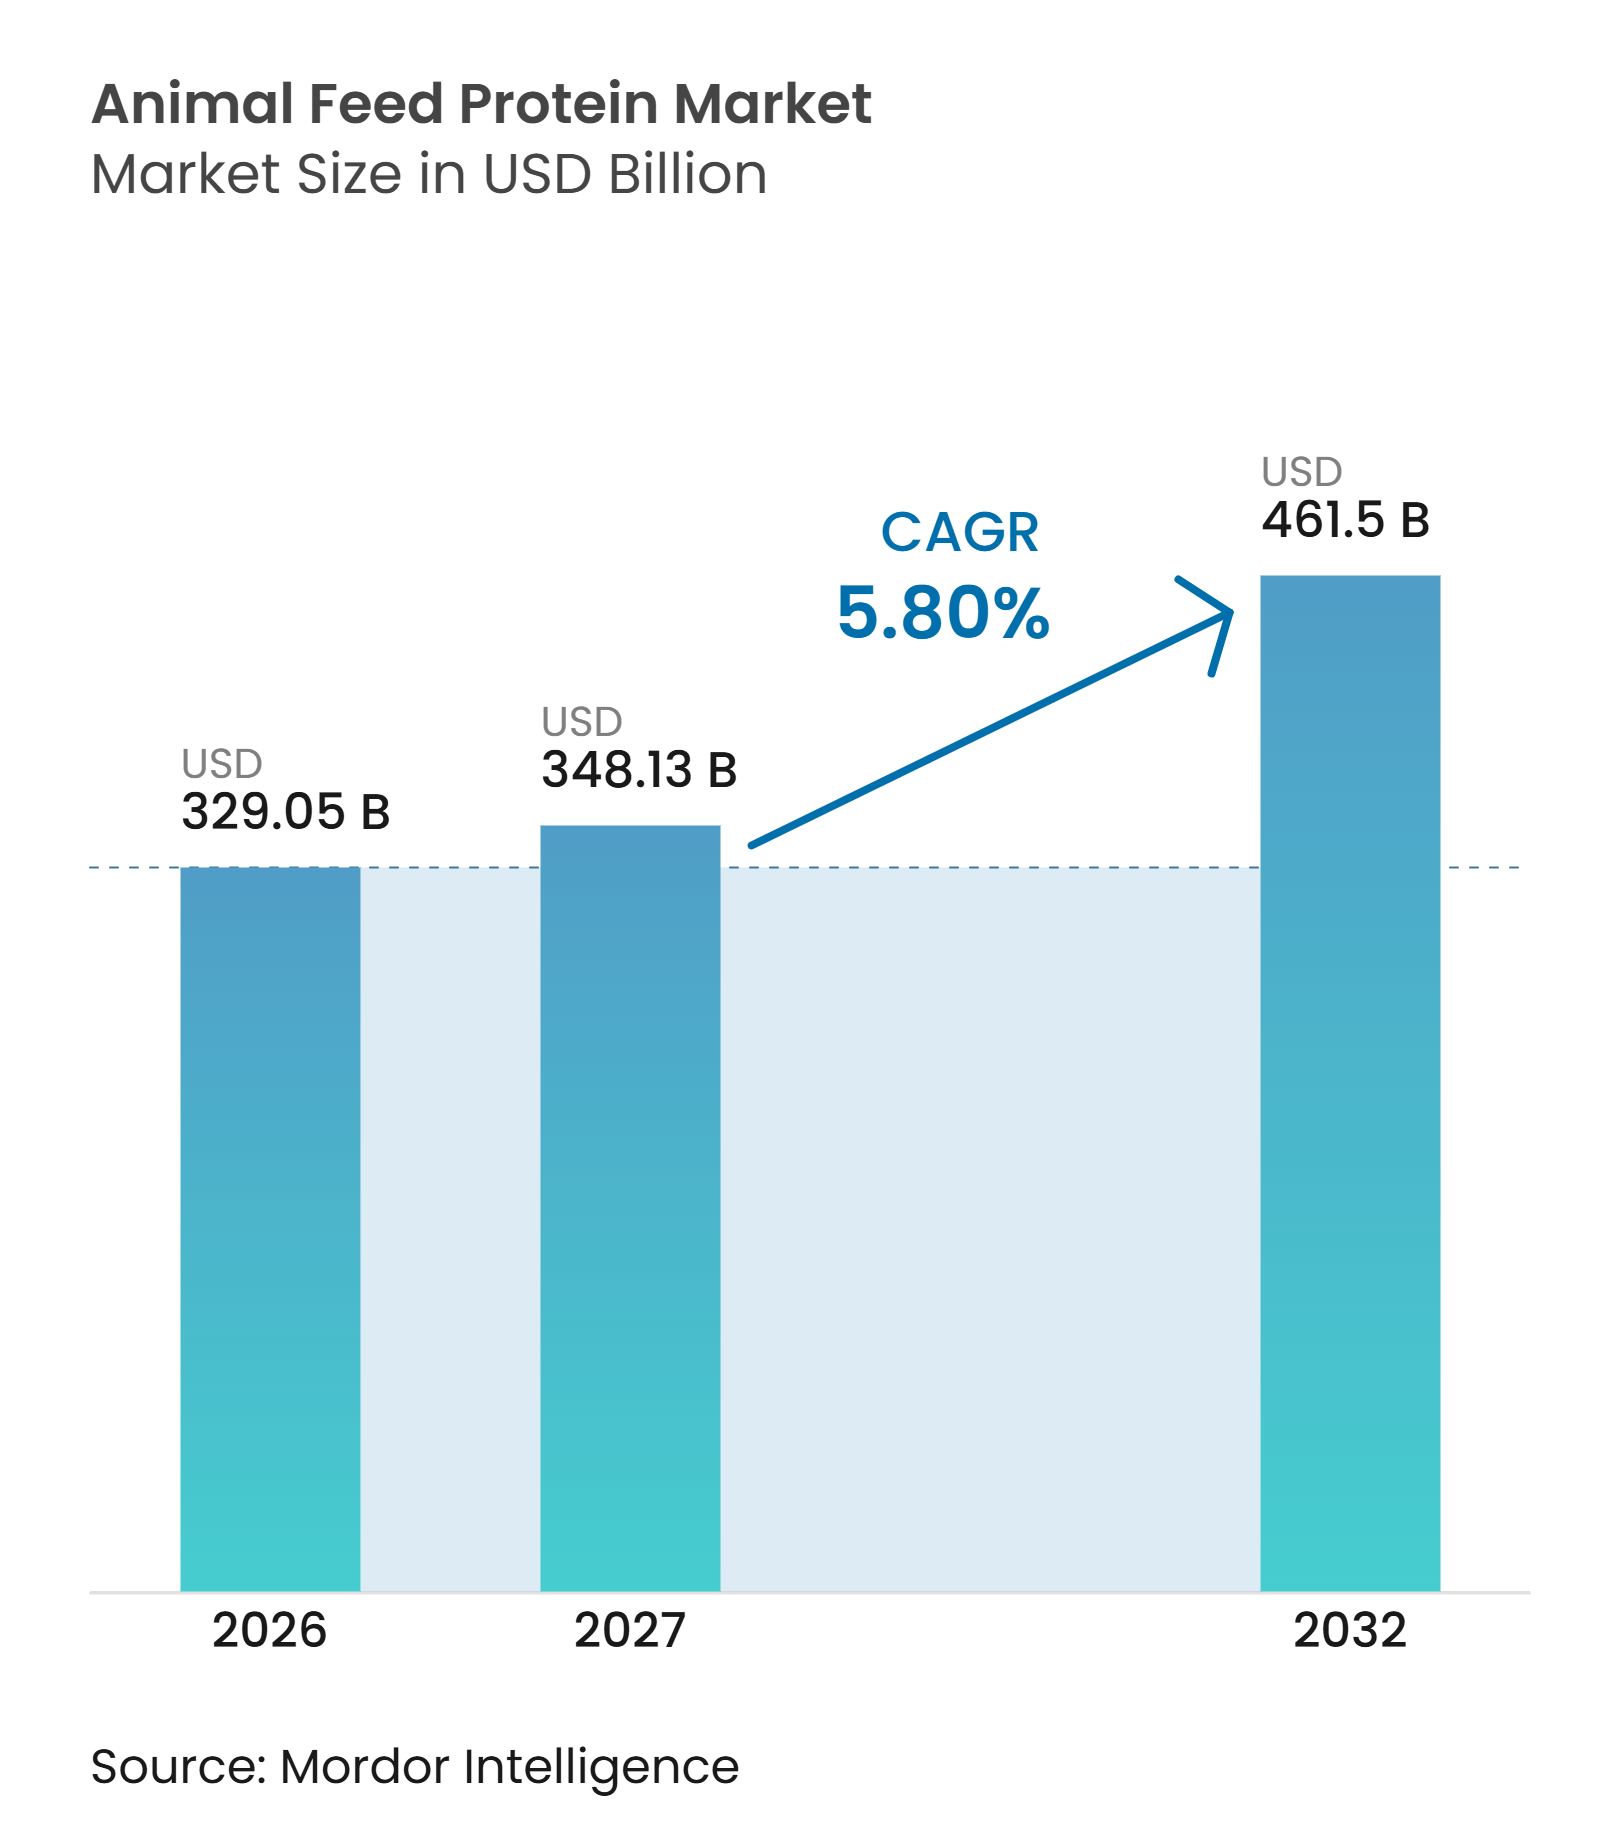
La taille du marché des protéines pour l'alimentation animale était évaluée à 329,05 milliards USD en 2026 et devrait croître de 348,13 milliards USD en 2027 à 461,50 milliards USD d'ici 2032, à un CAGR de 5,80 % de 2027 à 2032. Le marché est soutenu par le passage des rations mélangées à la ferme à la production d'aliments composés commerciaux, notamment dans les systèmes d'élevage en développement. Ce changement accroît l'utilisation des farines protéiques, car les régimes commerciaux sont plus homogènes et formulés pour les performances animales. L'aquaculture, la volaille et la nutrition spécialisée stimulent la demande de sources de protéines présentant une digestibilité éprouvée et des profils en acides aminés fiables. Les grands transformateurs continuent de tirer parti de leurs capacités de trituration, de leurs réseaux commerciaux et de leurs actifs logistiques pour maintenir leurs positions, tandis que les fournisseurs spécialisés se démarquent en proposant un soutien à la formulation spécifique aux espèces. La volatilité des ingrédients et les exigences croissantes en matière de traçabilité confèrent un avantage certain aux fournisseurs capables d'offrir des origines diversifiées, une qualité stable et un approvisionnement documenté.
Points clés du rapport
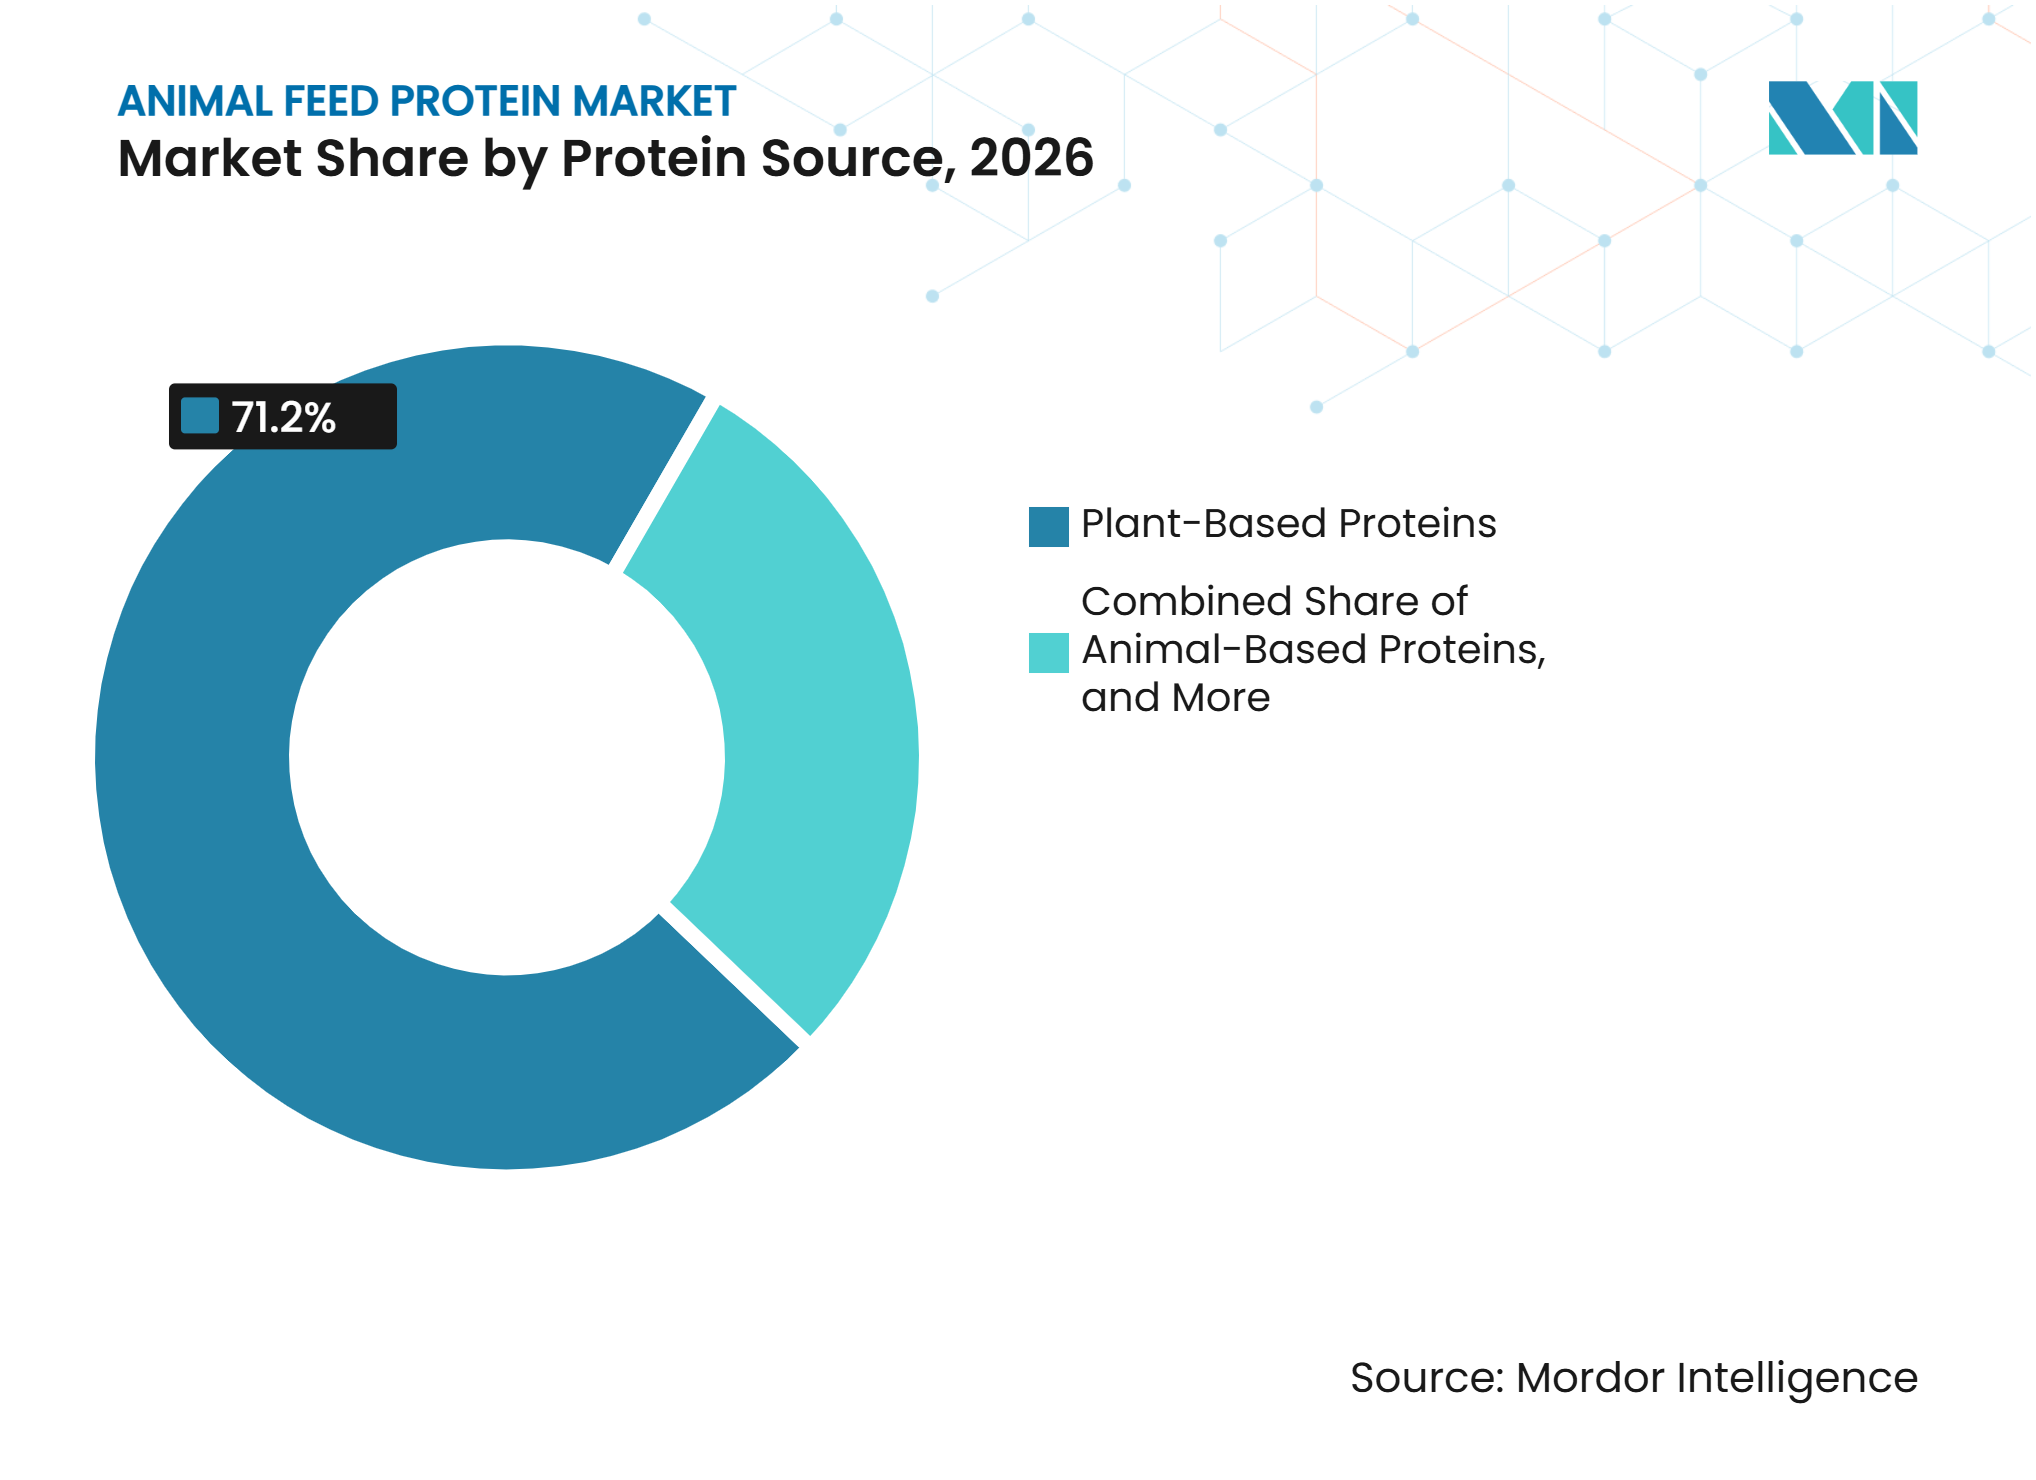
- Par source de protéines, les protéines végétales représentaient 71,2 % de la part de marché des protéines pour aliments pour animaux en 2026, tandis que les protéines alternatives devraient croître à un CAGR de 8,0 % de 2027 à 2032.
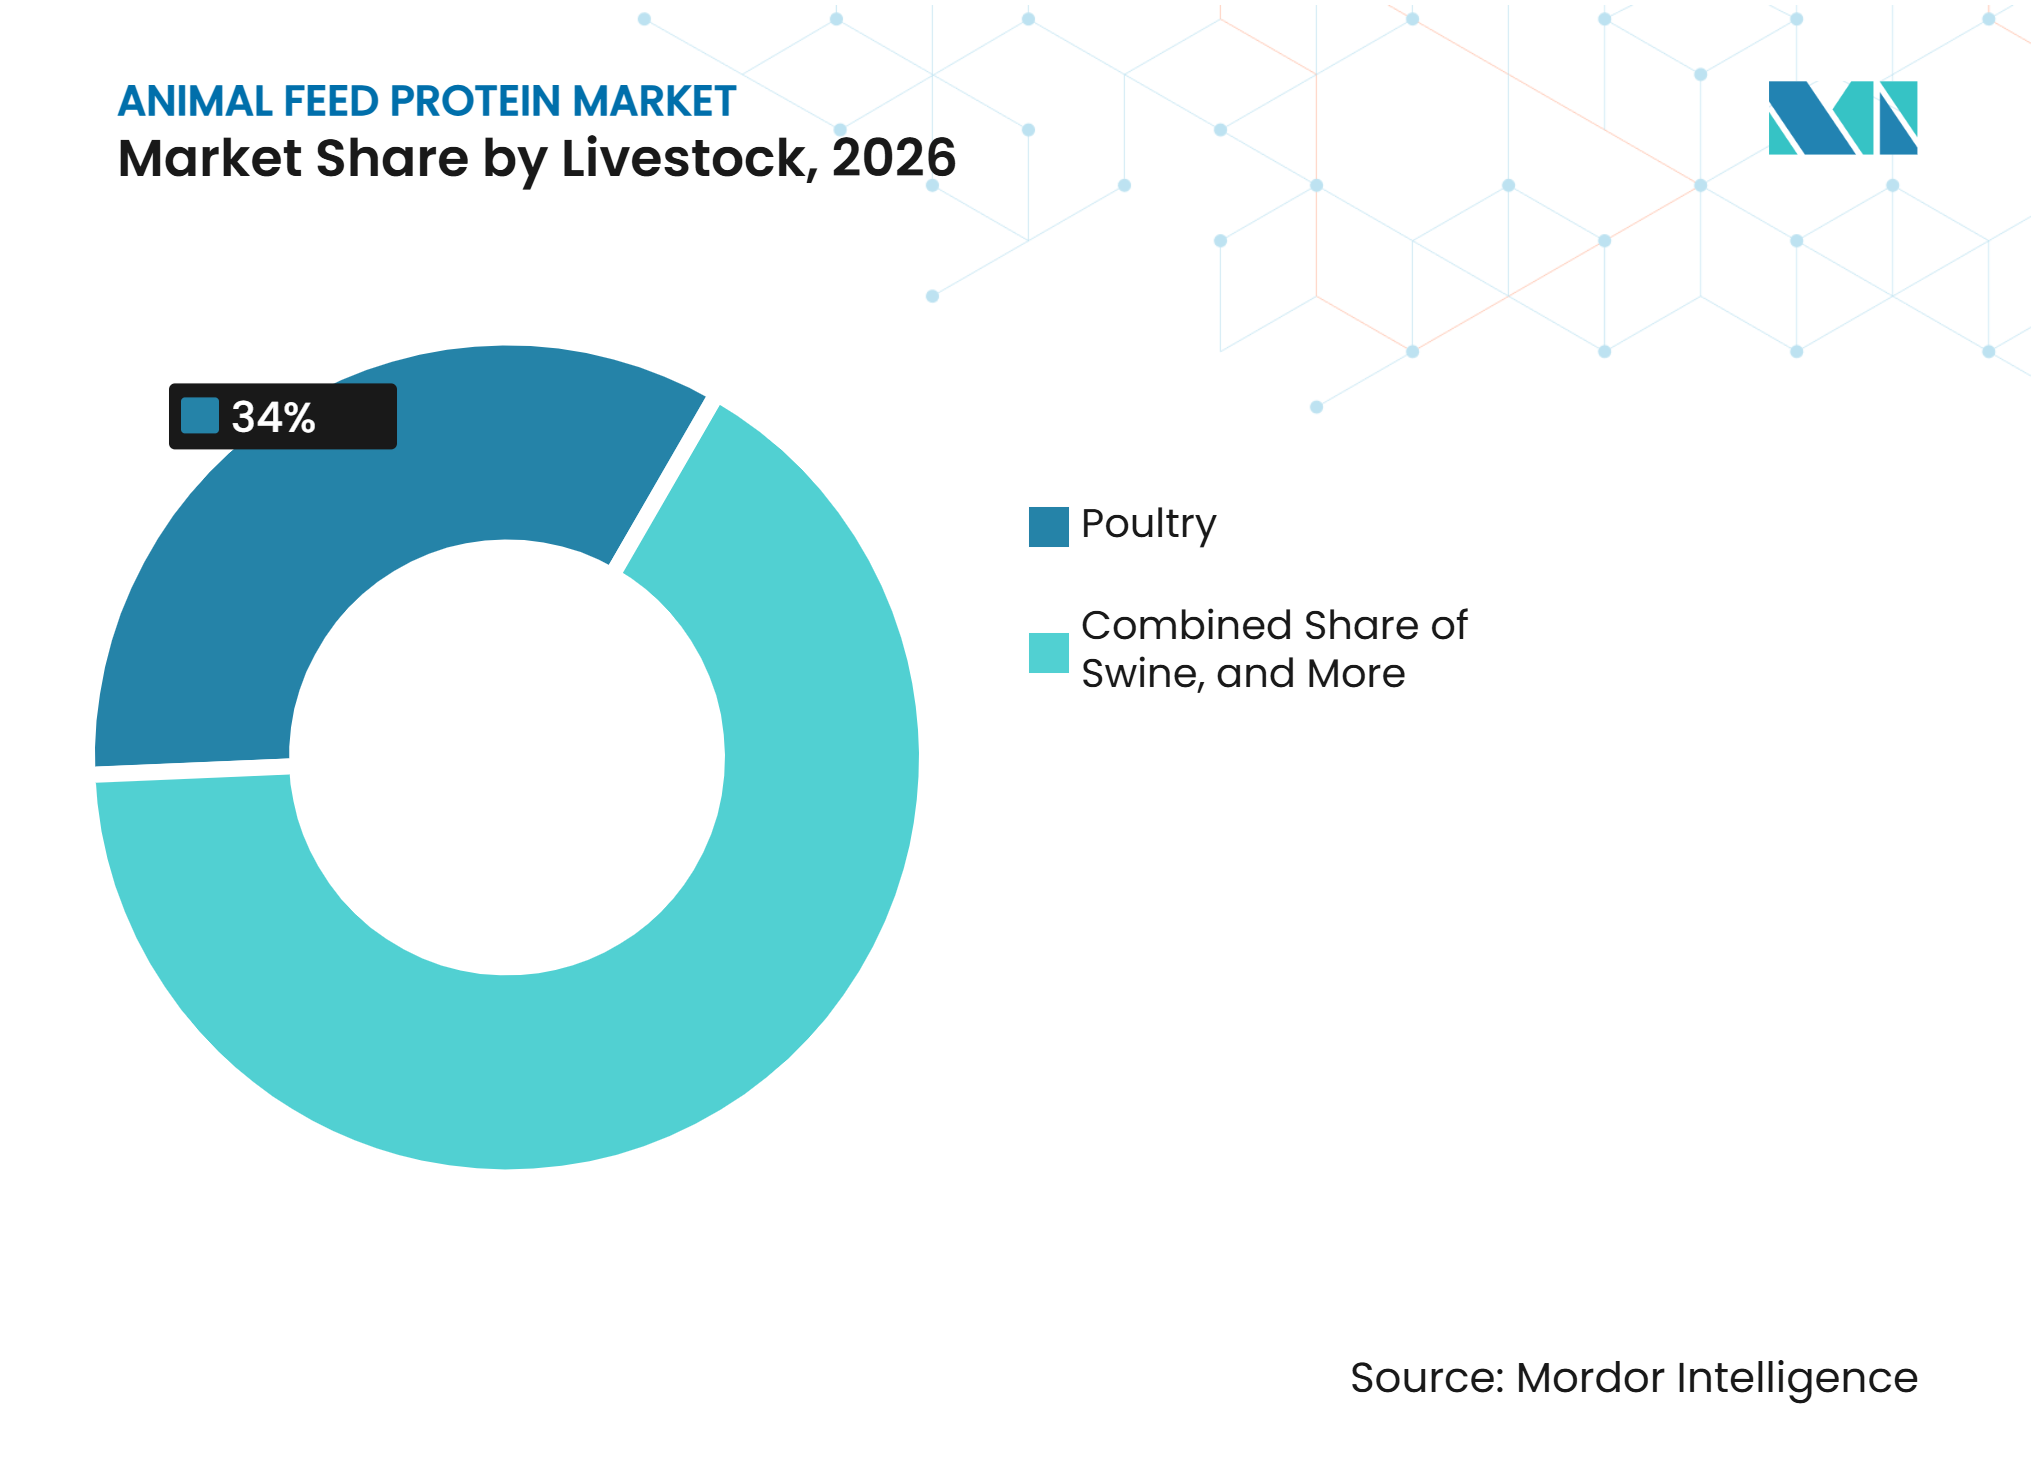
- Par type d'élevage, la volaille représentait 34,0 % de la taille du marché des protéines pour aliments pour animaux en 2026, tandis que l'équin devrait croître à un CAGR de 7,7 % de 2027 à 2032.
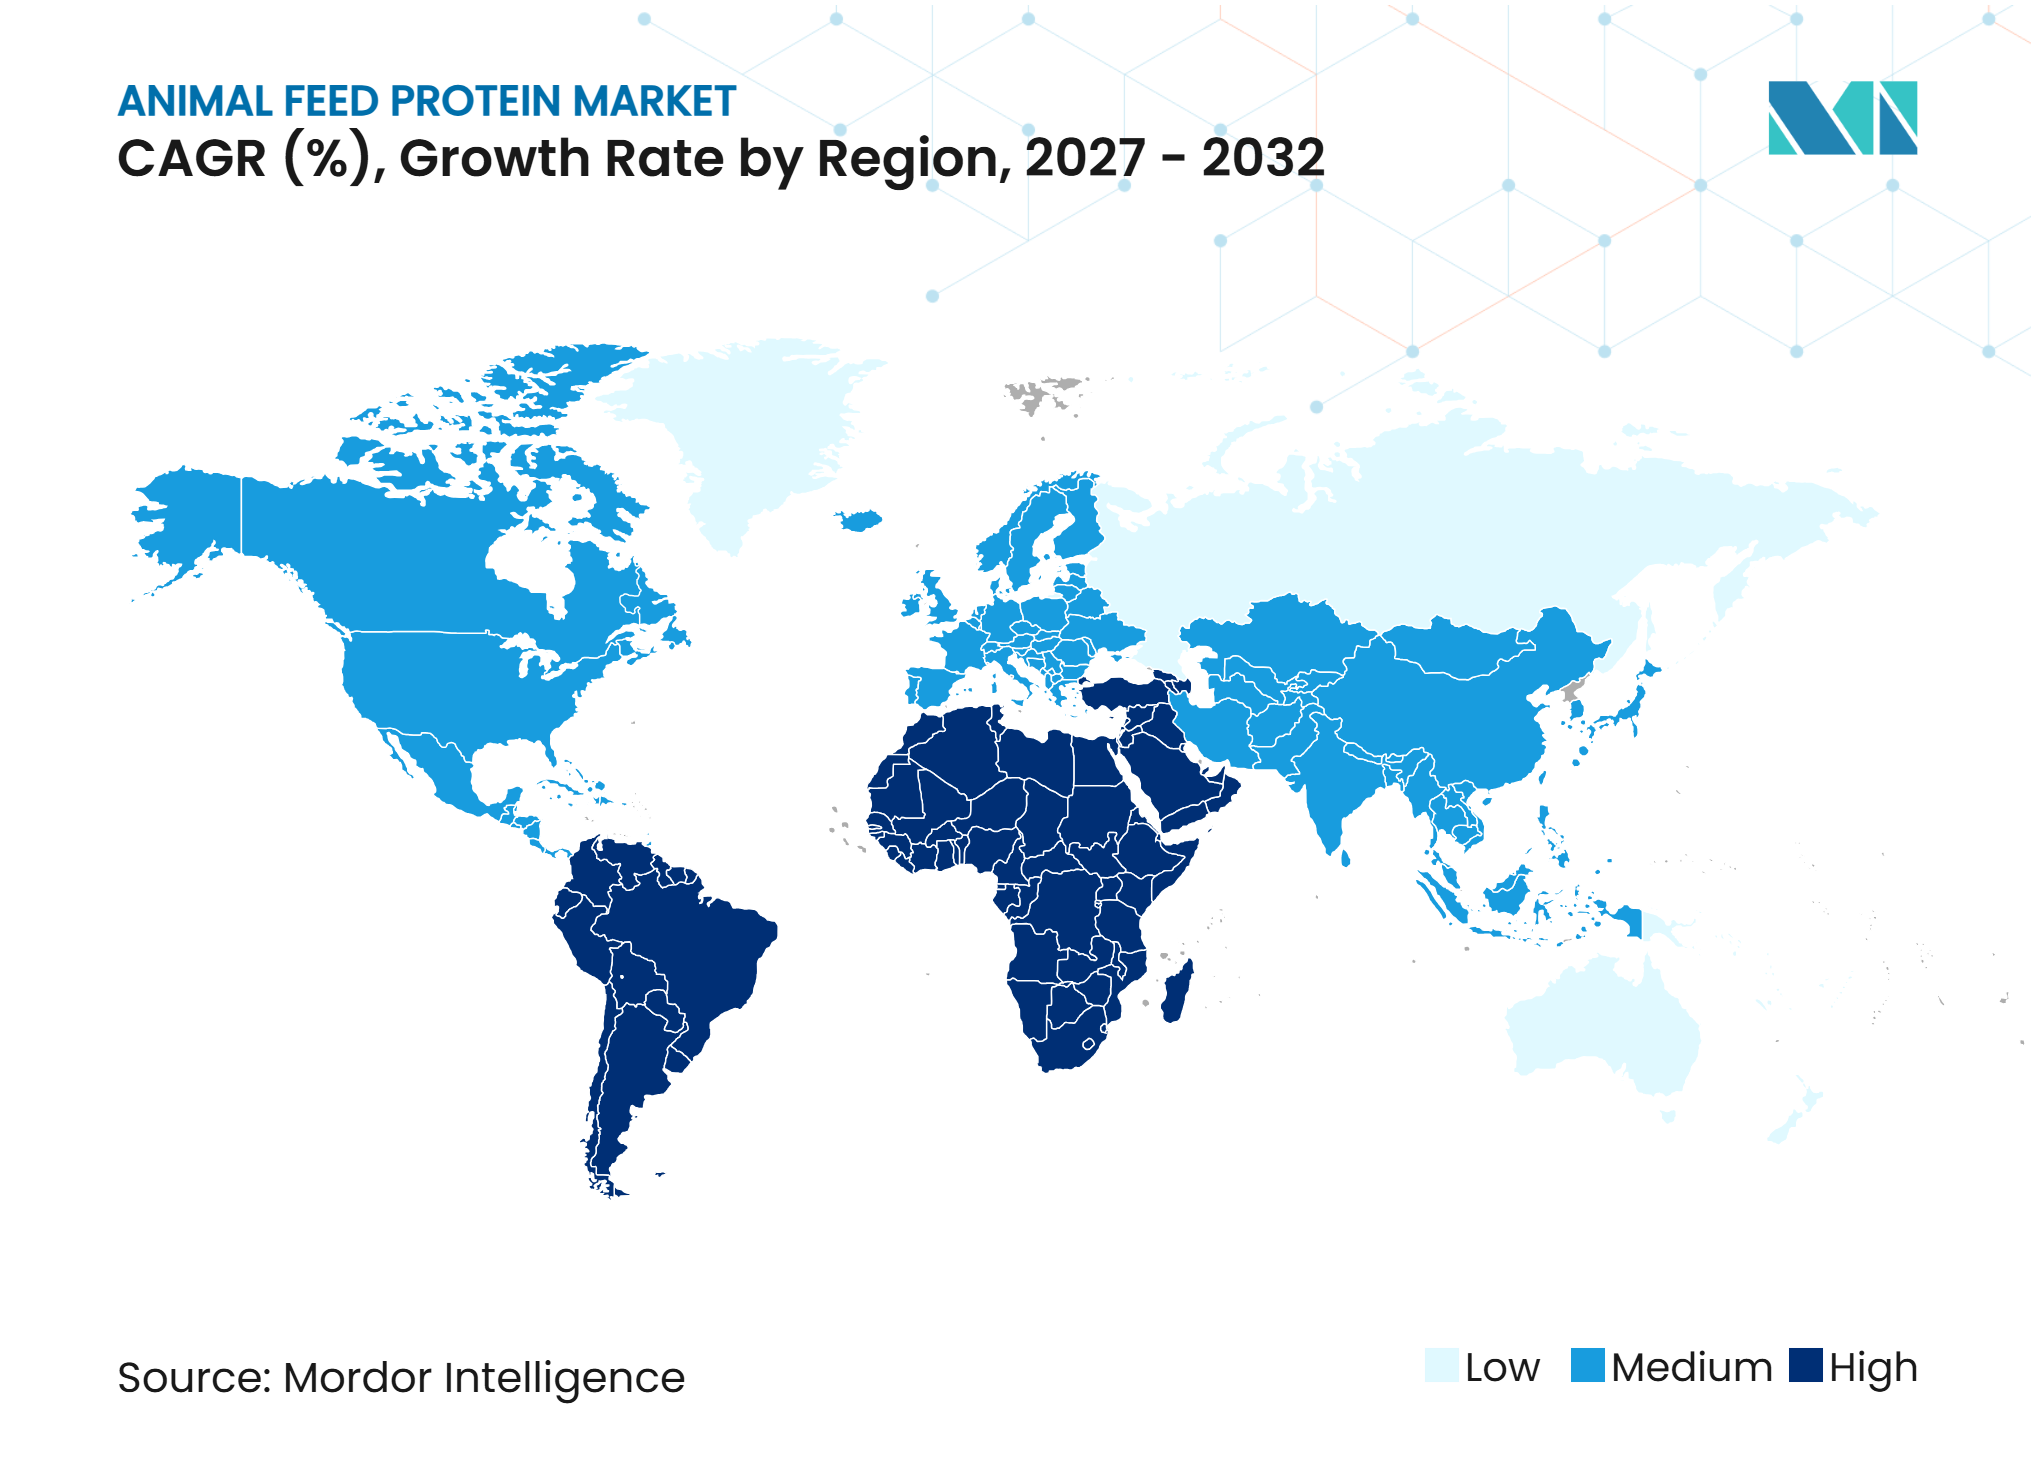
- Par géographie, l'Asie-Pacifique représentait 45,5 % de la part de marché en 2026, tandis que l'Afrique devrait croître à un CAGR de 6,3 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production commerciale d'aliments pour l'élevage et l'aquaculture | +1.5% | Mondial, avec la plus forte intensité en Asie-Pacifique, en Amérique du Sud et en Afrique | Court terme (≤ 2 ans) |
| Diversification des protéines pour l'aquaculture face aux contraintes d'approvisionnement marin | +0.8% | Asie-Pacifique, Amérique du Sud et Europe | Moyen terme (2-4 ans) |
| Premiumisation des aliments pour animaux de compagnie et demande de nutrition animale spécialisée | +0.6% | Amérique du Nord, Europe, Japon et Australie | Moyen terme (2-4 ans) |
| Adoption croissante de sources de protéines alternatives dans l'alimentation animale | +0.7% | Europe, Amérique du Nord et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Avancées dans le traitement des aliments et la nutrition de précision | +0.5% | Amérique du Nord, Europe, Chine et Japon | Moyen terme (2-4 ans) |
| Utilisation circulaire des sous-produits agricoles pour la production de protéines destinées à l'alimentation animale | +0.4% | Amérique du Nord, Europe, Brésil et Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production commerciale d'aliments pour l'élevage et l'aquaculture
Le marché des protéines pour aliments pour animaux bénéficie du passage progressif des rations mélangées à la ferme vers les aliments fabriqués commercialement dans les opérations d'élevage et d'aquaculture. La production mondiale d'aliments pour animaux a atteint 1 440 millions de tonnes métriques en 2025, soit une augmentation de 2,9 % par rapport à 2024. La volaille et l'aquaculture ont représenté les plus importantes contributions à la production d'aliments au cours de l'année. La production mondiale d'aliments pour l'aquaculture a augmenté de 4,7 % pour atteindre 55,47 millions de tonnes métriques en 2025, soutenue par la reprise des marchés de la crevette et du saumon ainsi que par l'expansion des systèmes commerciaux d'aquaculture continentale. En Chine et en Afrique subsaharienne, l'adoption d'aliments commerciaux crée une demande récurrente en ingrédients protéiques, les fabricants d'aliments formulant des régimes alimentaires pour répondre à des spécifications nutritionnelles cohérentes. Ce changement favorise l'utilisation de sources de protéines standardisées et renforce la demande en ingrédients protéiques formulés dans les systèmes de production d'élevage et d'aquaculture.
Diversification des protéines pour l'aquaculture face aux contraintes d'approvisionnement marin
Le marché des protéines pour aliments pour animaux bénéficie de la recherche par les fabricants d'aliments pour l'aquaculture d'alternatives aux ingrédients d'origine marine, face aux contraintes d'approvisionnement et à la hausse des prix de la farine de poisson. Les prix de la farine de poisson ont augmenté de 1 625,76 USD par tonne métrique en novembre 2025 à 2 010,01 USD par tonne métrique en février 2026, reflétant la hausse des coûts des ingrédients protéiques d'origine marine [1]. La hausse des coûts d'approvisionnement encourage l'utilisation de sources de protéines alternatives, notamment les concentrés de protéines de soja, les protéines microbiennes, les farines d'insectes et les protéines hydrolysées, lorsqu'elles répondent aux besoins nutritionnels spécifiques à chaque espèce. L'Organisation de coopération et de développement économiques (OCDE) et l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) prévoient que l'aquaculture représentera 56 % de la production mondiale des pêches et de l'aquaculture d'ici 2034, contre 52 % au cours de la période de référence 2022–2024 [2]. Cependant, l'adoption d'ingrédients alternatifs dépend de plus que la compétitivité des prix, car les formulateurs d'aliments évaluent l'équilibre en acides aminés, la digestibilité et la palatabilité. Les fournisseurs qui démontrent des performances nutritionnelles constantes à travers des essais d'alimentation validés sont mieux positionnés pour obtenir une inclusion répétée dans les formulations d'aliments pour poissons et crevettes.
Premiumisation des aliments pour animaux de compagnie et demande de nutrition animale spécialisée
Le marché des protéines pour l'alimentation animale bénéficie de la demande croissante d'aliments premium pour animaux de compagnie et de produits de nutrition animale spécialisée. Les formulations de produits mettent de plus en plus l'accent sur la qualité nutritionnelle, la traçabilité des ingrédients, la digestibilité, les propriétés hypoallergéniques et les bénéfices fonctionnels, encourageant les fabricants à s'approvisionner en ingrédients protéiques présentant des profils nutritionnels cohérents et une qualité documentée. Les fabricants d'aliments pour animaux de compagnie doivent également équilibrer les cots des ingrédients avec les exigences de qualité des produits, créant des opportunités pour les fournisseurs qui offrent des performances nutritionnelles fiables et un approvisionnement traçable. La demande de régimes spécialisés adaptés aux besoins spécifiques des animaux soutient davantage l'utilisation d'ingrédients protéiques différenciés dans les formulations d'aliments pour animaux de compagnie et de nutrition animale spécialisée.
Adoption croissante de sources de protéines alternatives dans l'alimentation animale
Le marché des protéines pour aliments pour animaux bénéficie d'opportunités liées à l'adoption de sources de protéines alternatives, notamment les protéines issues des insectes, des micro-organismes, des champignons, des algues et de la fermentation. Les réglementations de l'Union européenne autorisent l'utilisation de protéines animales transformées dérivées d'insectes d'élevage dans les aliments pour l'aquaculture, la volaille et les porcins dans des conditions spécifiées. Le règlement (UE) 2017/893 a autorisé leur utilisation dans les aliments pour l'aquaculture, tandis que le règlement (UE) 2021/1372 a étendu cette autorisation aux aliments pour la volaille et les porcins [3]. Ces dispositions établissent une voie réglementaire pour les fournisseurs de protéines à base d'insectes dans l'industrie des aliments pour animaux de l'Union européenne. Ces dispositions réglementaires offrent une voie définie permettant aux fournisseurs de protéines alternatives d'accéder aux marchés d'aliments réglementés. La consolidation du secteur et les investissements dans les capacités de production mettent également davantage l'accent sur la production à l'échelle commerciale et les accords clients sécurisés. Les ingrédients issus de la fermentation gagnent du terrain dans les formulations d'aliments conventionnels, tandis que les protéines d'insectes sont utilisées dans les aliments pour l'aquaculture et les aliments pour animaux de compagnie. Ces développements élargissent la gamme d'ingrédients protéiques disponibles pour les fabricants d'aliments et soutiennent la diversification au-delà des sources végétales et animales conventionnelles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et de l'approvisionnement en ingrédients protéiques | -1.2% | Mondial, avec l'effet le plus fort en Amérique du Sud, en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Coûts de conformité réglementaire, de traçabilité et de durabilité | -0.9% | Union européenne, Amérique du Nord, Brésil et Australie | Moyen terme (2-4 ans) |
| Contamination par les mycotoxines et risques pour la sécurité des aliments | -0.6% | Asie-Pacifique, Afrique, Amérique du Sud et Amérique du Nord | Moyen terme (2-4 ans) |
| Limites d'inclusion spécifiques aux espèces pour les nouvelles sources de protéines | -0.5% | Union européenne, États-Unis, Chine, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et de l'approvisionnement en ingrédients protéiques
Le marché des protéines pour l'alimentation animale reste exposé aux fluctuations de la disponibilité des matières premières et des coûts d'approvisionnement. Les événements météorologiques, les politiques en matière de biocarburants, les conditions des pêcheries, les coûts de fret et les perturbations commerciales peuvent affecter l'approvisionnement et la tarification des ingrédients protéiques. L'augmentation du broyage du soja liée aux mandats sur les biocarburants de 2025 a influencé la disponibilité de la farine de soja et la tarification en aval. Les variations des prix de la farine de soja peuvent également affecter la compétitivité des ingrédients protéiques d'origine animale, notamment la farine de viande et d'os, par substitution dans la formulation des aliments. Les producteurs d'aliments en Amérique du Sud sont davantage exposés aux fluctuations monétaires en Argentine et aux changements dans les politiques d'exportation brésiliennes. Bien que les stratégies d'approvisionnement multi-origines puissent réduire la dépendance à l'égard de fournisseurs ou de régions individuels, elles augmentent la complexité de l'approvisionnement et de la logistique, ce qui peut peser sur les marges opérationnelles des fabricants.
Coûts de conformité réglementaire, de traçabilité et de durabilité
Le marché des protéines pour l'alimentation animale fait face à des coûts de conformité croissants, car les fabricants d'aliments et les acheteurs accordent une plus grande importance à la traçabilité des ingrédients, à l'approvisionnement sans déforestation et aux normes de durabilité. Le règlement de l'Union européenne sur la déforestation (EUDR), dont l'application est prévue à partir du 30 décembre 2026 pour les grands et moyens opérateurs et à partir du 30 juin 2027 pour la plupart des micro et petits opérateurs, exigera une diligence raisonnable pour les produits de base concernés, notamment le soja. Ces exigences accroîtront le besoin de documentation, de surveillance et de vérification de la chaîne d'approvisionnement dans la chaîne d'approvisionnement en farine de soja. De telles obligations peuvent créer des défis de conformité supplémentaires pour les petits fournisseurs sud-américains et leurs partenaires commerciaux. Les évaluations réglementaires de sécurité et les procédures d'autorisation des aliments prolongent également les délais de commercialisation des protéines à base d'insectes et des protéines unicellulaires. En outre, les exigences de divulgation environnementale imposées par les investisseurs influencent de plus en plus la qualification des fournisseurs, étendant les obligations de conformité au-delà des normes conventionnelles de sécurité des aliments. Ces exigences accroissent le besoin de systèmes de traçabilité fiables et de capacités de documentation, ce qui peut augmenter les coûts opérationnels des fournisseurs d'ingrédients protéiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source de protéines :
les protéines d'origine végétale en tête tandis que les protéines alternatives se développentLes protéines d'origine végétale représentaient 71,2 % de la part de marché en 2026. Le segment s'appuie sur des chaînes d'approvisionnement établies pour la farine de soja, la farine de colza et la farine de tournesol. Les grands systèmes de trituration des oléagineux aux États-Unis, au Brésil et en Argentine relient la production de matières premières aux usines d'aliments dans les principales catégories d'élevage. Cette infrastructure assure une disponibilité constante des volumes de protéines végétales et fait de la protéine végétale la base standard de nombreux régimes d'aliments composés. Les grands transformateurs associent la capacité de trituration au négoce de matières premières, à la logistique et à une large couverture géographique.
Les protéines alternatives devraient croître à un CAGR de 8,0 % de 2027 à 2032, le taux de croissance le plus élevé parmi les segments. Les ingrédients alternatifs peuvent offrir des avantages en termes de digestibilité et d'acides aminés lorsqu'ils sont utilisés à des niveaux d'inclusion contrôlés dans les aliments pour l'aquaculture et la nutrition des animaux de compagnie. Louis Dreyfus Company a inauguré une ligne de production de protéines alimentaires spécialisées à Tianjin, en Chine, en novembre 2025, avec une capacité annuelle de 60 000 tonnes métriques de farine de soja fermentée. Cet investissement illustre l'expansion des grands transformateurs de matières premières vers la production de protéines alimentaires à valeur ajoutée et spécialisées.



Par type d'élevage :
la volaille en tête tandis que les équins connaissent la croissance la plus rapideLa volaille représentait 34 % de la part de marché en 2026. La production mondiale d'aliments pour poulets de chair a augmenté de 3,7 % pour atteindre 400,379 millions de tonnes métriques en 2025, reflétant la croissance de la demande d'aliments pour volaille dans les principales régions. Les cycles de production courts, l'efficacité alimentaire et les chaînes d'approvisionnement intégrées font de la volaille un grand utilisateur de farines protéiques et de suppléments en acides aminés. Les porcins sont un autre consommateur important de farine de soja et de produits en acides aminés. L'aquaculture et les aliments pour animaux de compagnie connaissent une croissance plus rapide que la moyenne globale en raison de la substitution de la farine de poisson et de la demande accrue de nutrition différenciée.
Les équins devraient croître à un CAGR de 7,7 % de 2027 à 2032, menant la croissance de l'élevage sur le marché des protéines pour l'alimentation animale. Cette demande est liée à un passage vers des régimes scientifiquement formulés pour les animaux de performance et de compagnie. Les sources de protéines à haute digestibilité jouent un rôle plus important dans les régimes spécialisés où les propriétaires et gestionnaires d'animaux privilégient la qualité nutritionnelle. Les régimes pour bovins et ruminants restent importants en termes de volume, mais les exigences d'alimentation spécifiques aux espèces influencent les choix d'ingrédients. Les fournisseurs capables de démontrer l'adéquation aux espèces et des profils nutritionnels stables sont mieux positionnés pour répondre aux diverses exigences des différentes catégories animales.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 45,5 % de la part de marché en 2026. La Chine, l'Inde, le Vietnam, l'Indonésie et la Thaïlande offrent à la région une vaste capacité de fabrication d'aliments, et les aliments commerciaux utilisent des ingrédients de meilleure qualité et à teneur en protéines garantie par rapport aux rations informelles. Le secteur commercial de l'aquaculture en Chine, l'expansion de la volaille et des produits laitiers en Inde, ainsi que la production de crevettes et de porcins en Asie du Sud-Est sont les principaux moteurs de la demande. L'Organisation de coopération et de développement économiques (OCDE) et l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) prévoient que l'Asie représentera 75 % de la croissance mondiale de la consommation d'aliments aquatiques entre 2025 et 2034. Les fournisseurs régionaux renforcent leurs capacités de trituration des oléagineux, de valorisation et d'alimentation pour l'aquaculture, tandis que les cadres de sécurité et de qualité des aliments influencent les achats dans les usines d'aliments à plus grande échelle.
Afrique
L'Afrique devrait croître à un CAGR de 6,3 % de 2027 à 2032. La production totale d'aliments en Afrique a atteint 64,246 millions de tonnes métriques en 2025, en hausse de 11,5 % par rapport à 2024. La production d'aliments pour l'aquaculture a augmenté de 27,5 %, tandis que l'Égypte a enregistré une augmentation de 36 % de la production d'aliments pour l'aquaculture. L'adoption d'aliments composés commerciaux s'est également renforcée, avec une production d'aliments pour poulets de chair en hausse de 12,7 % à 20,599 millions de tonnes métriques en 2025. Ces tendances créent une ouverture pour les fournisseurs qui proposent des ingrédients abordables, un soutien technique et des systèmes protéiques adaptés aux conditions de production locales.
Amérique du Nord, Europe, Amérique du Sud et Moyen-Orient
L'Amérique du Nord bénéficie d'une grande base de trituration des oléagineux. En août 2025, Cargill, Incorporated a ouvert une nouvelle installation de vente au détail d'aliments à Granger, dans l'État de Washington, avec une capacité annuelle de production et d'emballage de 120 000 tonnes d'aliments pour animaux. L'Europe adopte le soja sans déforestation et évalue les protéines alternatives dans le cadre d'un cadre réglementaire défini. L'Amérique du Sud fournit de la farine de soja commercialisée et accroît son activité d'élevage et d'aquaculture nationale, tandis que les politiques d'exportation et les conditions monétaires restent des facteurs importants. Le Moyen-Orient développe ses capacités de fabrication d'aliments pour la volaille, les produits laitiers et l'aquaculture, les farines protéiques importées restant des intrants essentiels. En octobre 2025, Royal De Heus a signé un accord pour acquérir 100 % des opérations de CJ Feed & Care dans cinq pays asiatiques, couvrant 17 usines d'aliments. L'acquisition a été finalisée en mars 2026.
Paysage concurrentiel
Concentration du Marché
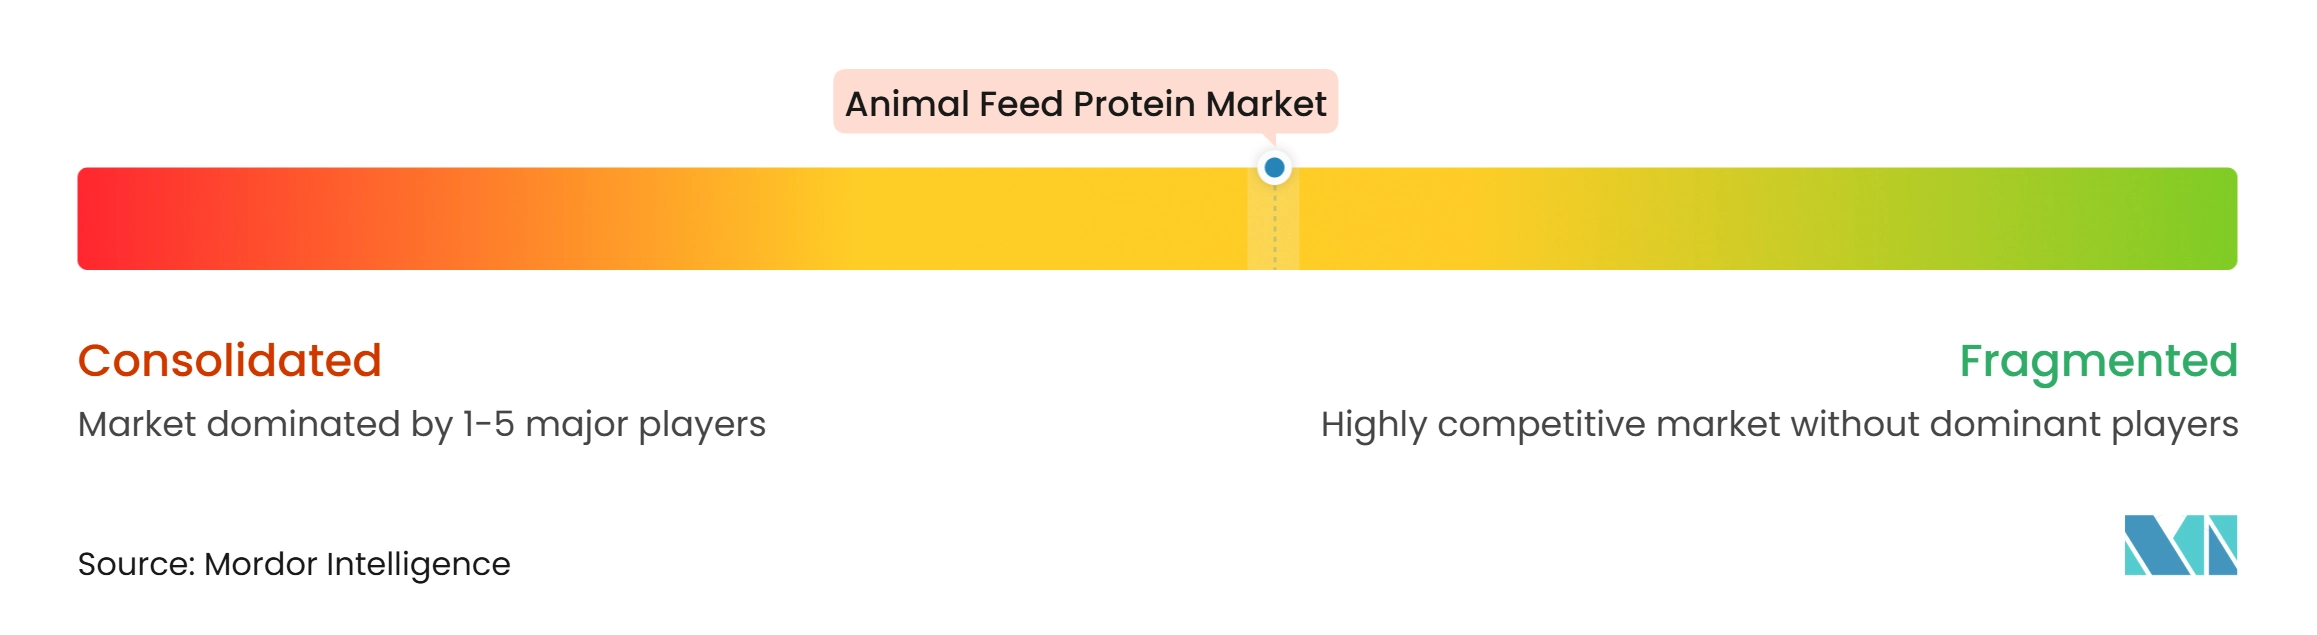
Le marché des protéines pour l'alimentation animale était modérément concentré en 2026, avec une concurrence portée par les grandes entreprises agroalimentaires et les fournisseurs spécialisés d'ingrédients protéiques. Cargill, Incorporated, Archer-Daniels-Midland Company, Bunge Global SA, Wilmar International Limited et Darling Ingredients Inc. détiennent des avantages d'échelle en matière de trituration, d'approvisionnement en matières premières, de négoce et de logistique. Des entreprises spécialisées telles que Hamlet Protein A/S, Calysta, Inc., Innovafeed SAS, Protix B.V. et APC, Inc. se démarquent par des formulations protéiques spécialisées, des technologies de protéines alternatives, des solutions nutritionnelles spécifiques aux espèces et une expertise technique.
Archer-Daniels-Midland Company et CJ CheilJedang ont annoncé une coentreprise proposée en octobre 2026 pour fabriquer et commercialiser des acides aminés de qualité alimentaire dérivés de la fermentation en Amérique du Nord et du Sud, sous réserve des approbations réglementaires. Cette initiative étend la présence des deux entreprises dans la nutrition de précision et les chaînes d'approvisionnement basées sur la fermentation. Cargill, Incorporated a augmenté de 50 % sa capacité de production de micronutrition à son installation d'Engerwitzdorf en Autriche, portant celle-ci à 30 000 tonnes métriques par an en novembre 2025. Ces développements reflètent une tendance plus large à combiner l'approvisionnement en ingrédients à grande échelle avec des capacités nutritionnelles à plus haute valeur ajoutée.
Les systèmes de protéines abordables pour l'aquaculture font encore défaut dans certaines parties de l'Afrique et de l'Asie du Sud-Est, où la farine de poisson importée peut être coûteuse et les alternatives limitées. Les fournisseurs de protéines d'insectes disposant d'installations opérationnelles et de relations clients établies occupent une position de marché plus solide que ceux qui n'ont pas d'accords d'achat sécurisés. Les plateformes de formulation numérique étendent la concurrence au-delà des ingrédients vers le soutien à la formulation et à la rentabilité. Le marché des protéines pour l'alimentation animale favorise les entreprises qui combinent la cohérence des ingrédients, l'expertise par espèce, la conformité documentée et un approvisionnement fiable.
Leaders du secteur des protéines pour l'alimentation animale
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Bunge Global SA
-
Wilmar International Limited
-
Darling Ingredients Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Protéines pour Aliments pour Animaux Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Bunge Global SA
- Wilmar International Limited
- BIOCEVAL GmbH
- Darling Ingredients Inc.
- Calysta, Inc.
- Loopworm Private Limited
- Louis Dreyfus Company B.V.
- Hamlet Protein A/S
- CHS Inc.
- Innovafeed SAS
- Protix B.V.
- Entobel Holding Pte. Ltd.
- APC, Inc.
Développements industriels récents dans Marché des Protéines pour Aliments pour Animaux
- Octobre 2026 : CJ CheilJedang et Archer-Daniels-Midland Company ont convenu de former une coentreprise proposée pour fabriquer et commercialiser des acides aminés de qualité alimentaire dérivés de la fermentation en Amérique du Nord et du Sud. La coentreprise combinera des installations aux États-Unis et au Brésil, CJ CheilJedang détenant une participation majoritaire, sous réserve des approbations réglementaires.
- Juin 2026 : Innovafeed SAS a obtenu 51 millions EUR de financement de la part d'actionnaires existants, notamment Creadev, Qatar Investment Authority, Temasek et ADM, pour soutenir le développement commercial de ses gammes de produits protéiques et huileux à base d'insectes, développer les capacités industrielles et optimiser la capacité de production de son installation de Nesle en France, pleinement opérationnelle, avec un accent sur les marchés de l'aquaculture et des aliments pour animaux de compagnie.
- Novembre 2025 : Louis Dreyfus Company a inauguré une ligne de production de protéines alimentaires spécialisées à Tianjin, en Chine, avec une capacité annuelle de 60 000 tonnes métriques, initialement axée sur la farine de soja fermentée. L'installation utilise la technologie de fermentation pour améliorer la teneur en protéines, la palatabilité et la digestibilité de la farine de soja.
Périmètre du rapport mondial sur le marché des protéines pour l'alimentation animale
Le marché des protéines pour aliments pour animaux comprend des ingrédients riches en protéines dérivés de sources végétales, animales et alternatives, incorporés dans des formulations d'aliments pour animaux afin de répondre aux besoins en protéines alimentaires. Ces ingrédients fournissent des acides aminés essentiels qui soutiennent la croissance, le développement et les performances de production des animaux. Le rapport sur le marché des protéines pour aliments pour animaux est segmenté par source de protéines (protéines végétales, protéines animales et protéines alternatives), par type d'élevage (volaille, porcins, bovins et ruminants, aquaculture, aliments pour animaux de compagnie et équins), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| Protéines d'origine végétale |
| Protéines d'origine animale |
| Protéines alternatives |
| Volaille |
| Porcins |
| Bovins et ruminants |
| Aquaculture |
| Alimentation des animaux de compagnie |
| Équins |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par source de protéines | Protéines d'origine végétale | |
| Protéines d'origine animale | ||
| Protéines alternatives | ||
| Par type d'élevage | Volaille | |
| Porcins | ||
| Bovins et ruminants | ||
| Aquaculture | ||
| Alimentation des animaux de compagnie | ||
| Équins | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des protéines pour l'alimentation animale d'ici 2032 ?
Le marché des protéines pour l'alimentation animale devrait atteindre 461,50 milliards USD d'ici 2032, avec un CAGR de 5,80 % de 2027 à 2032.
Quelle source de protéines représente la plus grande part de marché ?
Les protéines d'origine végétale représentaient 71,2 % du chiffre d'affaires du marché des protéines pour l'alimentation animale en 2026, soutenues par la trituration des oléagineux et les chaînes d'approvisionnement établies.
Quel segment d'élevage devrait connaître la croissance la plus rapide ?
L'alimentation équine devrait croître à un CAGR de 7,7 % de 2027 à 2032, portée par la demande de nutrition spécialisée formulée.
Quelle région représente la plus grande part de marché ?
L'Asie-Pacifique représentait 45,5 % du chiffre d'affaires du marché des protéines pour l'alimentation animale en 2026, soutenue par la fabrication d'aliments, l'aquaculture, la volaille et la production laitière.
Quel est le principal frein affectant le marché des protéines pour l'alimentation animale ?
La volatilité des prix des matières premières et de l'approvisionnement reste un frein majeur, car les fluctuations de la disponibilité des matières premières, des coûts d'approvisionnement et des conditions commerciales peuvent affecter l'approvisionnement en ingrédients protéiques et les marges opérationnelles des fabricants.