
Tamanho e Participação do Mercado de Derivados de Anilina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Derivados de Anilina por Mordor Intelligence
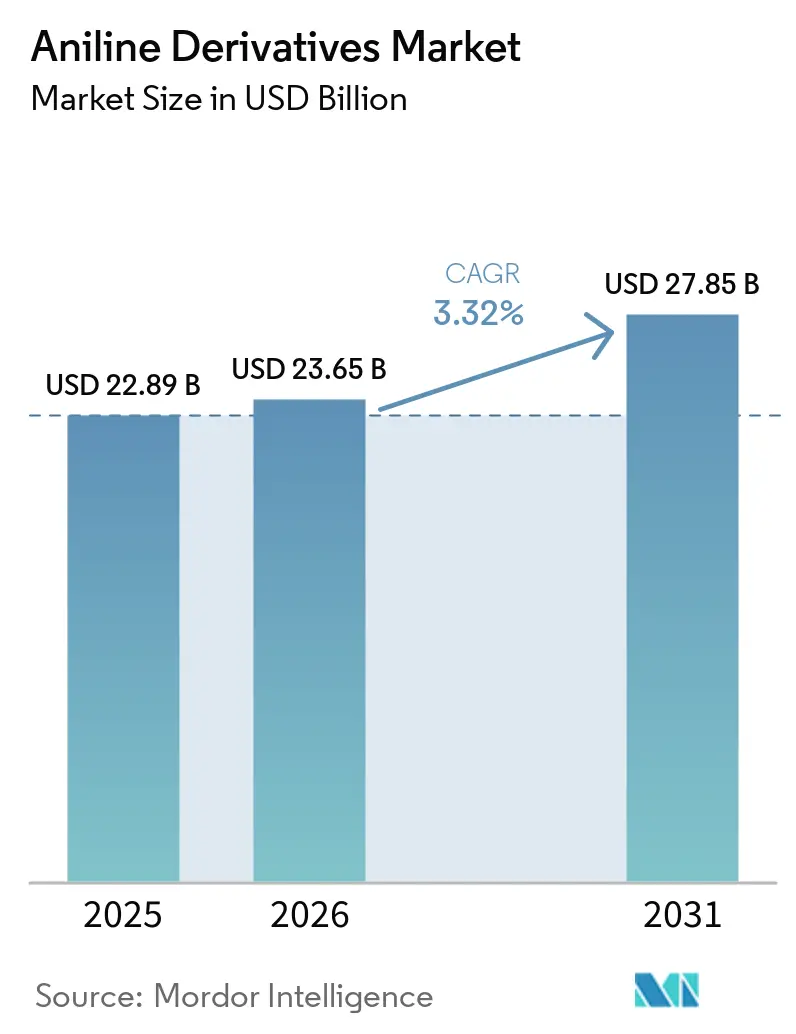
O tamanho do Mercado de Derivados de Anilina foi avaliado em 22,89 bilhões de USD em 2025 e estima-se que cresça de 23,65 bilhões de USD em 2026 para atingir 27,85 bilhões de USD até 2031, a um CAGR de 3,32% durante o período de previsão (2026-2031). O mercado de derivados de anilina é ancorado pelo diisocianato de difenilmetileno (MDI), que absorveu mais de 71% da produção global de anilina para usos em isolamento, eletrodomésticos e automotivos. Requisitos mais rígidos de eficiência energética em edificações e a eletrificação de veículos sustentam a demanda por poliuretano, enquanto MDI de maior pureza é necessário para adesivos de conjuntos de baterias e outros usos automotivos. A produção de veículos na China sustenta a demanda por materiais de poliuretano utilizados em interiores de veículos, peças estruturais e invólucros de baterias. O mercado de derivados de anilina também enfrenta pressão dos custos do benzeno, controles toxicológicos e interrupções no fornecimento em grandes instalações de MDI, o que pode restringir a disponibilidade regional mesmo quando o fornecimento global permanece adequado. Adições de capacidade, planos de produção local e programas de anilina de base biológica mostram que os produtores estão equilibrando o controle de custos com o acesso a aplicações regulamentadas e de menor teor de carbono.
Principais Conclusões do Relatório
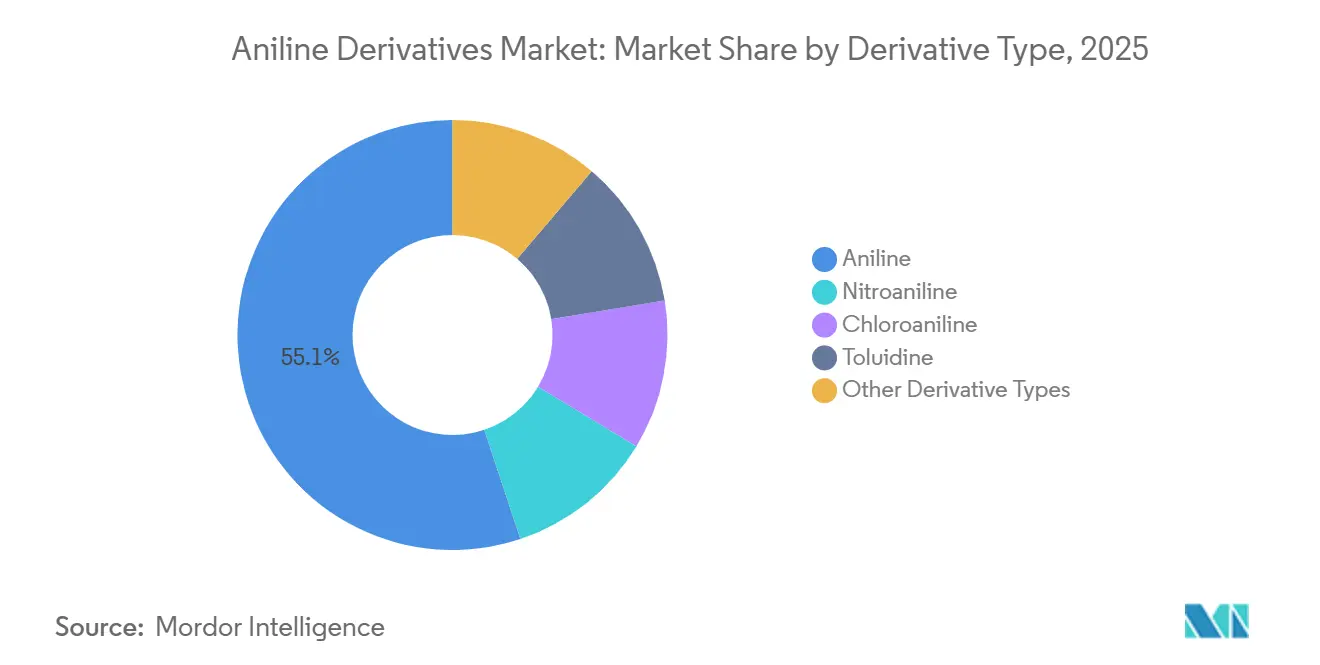
- Por tipo de derivado, a anilina deteve 55,13% da participação do mercado de derivados de anilina em 2025 e está projetada para avançar a um CAGR de 3,77% até 2031.
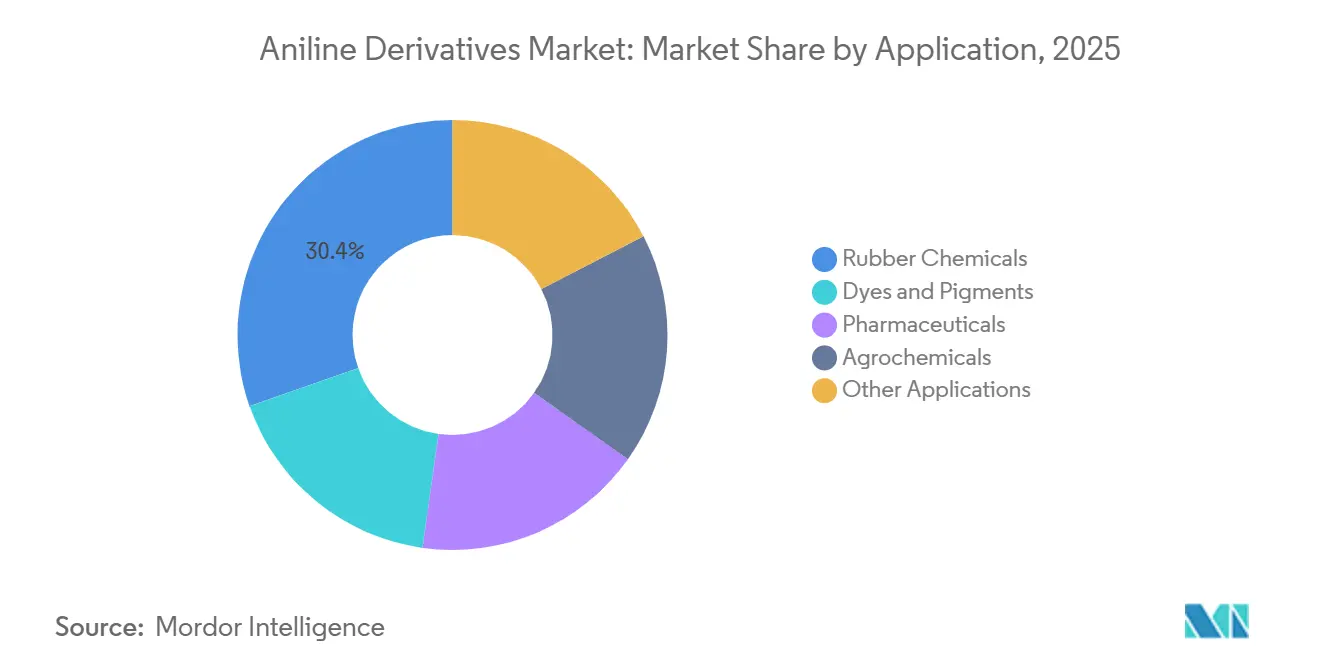
- Por aplicação, os produtos químicos para borracha detiveram 30,37% da participação do mercado de derivados de anilina em 2025 e estão projetados para avançar a um CAGR de 4,14% até 2031.
- Por geografia, a Ásia-Pacífico deteve 43,48% da participação do mercado de derivados de anilina em 2025 e está projetada para avançar a um CAGR de 4,01% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Derivados de Anilina
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda por MDI e Poliuretano na Construção, Eletrodomésticos e Automotivo | +1.1% | Global, com demanda central na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Demanda de Processamento de Borracha de Pneus e Borracha Industrial | +0.8% | Global, concentrada na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Expansão da Fabricação de Corantes, Pigmentos e Têxteis | +0.5% | Núcleo na APAC, com expansão para o Sul da Ásia e MEA | Médio prazo (2-4 anos) |
| Demanda por Intermediários Farmacêuticos e Agroquímicos | +0.4% | Global, com forte tração na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Comercialização de Processos de Anilina de Baixa Emissão e Base Biológica | +0.2% | Europa e América do Norte, com projetos-piloto na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por MDI e Poliuretano na Construção, Eletrodomésticos e Automotivo
A anilina de grau MDI permaneceu como o fator de demanda mais consistente para o mercado de derivados de anilina, pois mais de 71% da produção global de anilina foi direcionada para a síntese de isocianatos. A espuma rígida de poliuretano apoia o gerenciamento térmico em edificações residenciais e comerciais, tornando a demanda responsiva aos requisitos de eficiência energética das construções. A União Europeia revisou sua Diretiva de Desempenho Energético dos Edifícios, e os padrões de eficiência energética em edificações dos EUA também reforçaram o uso de materiais de isolamento eficientes. A demanda por eletrodomésticos adicionou outra fonte de consumo, pois a espuma rígida soprada com ciclopentano é utilizada em refrigeradores e equipamentos comerciais de cadeia de frio. A BASF avançou em seu estudo de viabilidade para um complexo de MDI em Dahej, Gujarat, após garantir terreno industrial por meio da BASF India Polyurethanes Private Limited, enquanto sua expansão em Geismar, Louisiana, atingiu o comissionamento final[1]BASF, "BASF Avalia Investimento em MDI na Índia," BASF, basf.com. A Covestro AG planejou uma linha de MDI de 660 quilotoneladas por ano em seu site integrado de Xangai, utilizando tecnologia AdiP projetada para emissões líquidas zero de gases de efeito estufa de Escopo 1 e 2.
Demanda de Processamento de Borracha de Pneus e Borracha Industrial
Os produtos químicos para borracha sustentam o crescimento no mercado de derivados de anilina por meio de antidegradantes, aceleradores e antiozonantes utilizados em pneus e borracha industrial. Os materiais de N-fenil-p-fenilenodiamina permaneceram importantes, mas a revisão dos produtos de oxidação da N-(1,3-dimetilbutil)-N'-fenil-p-fenilenodiamina (6PPD) nos Estados Unidos incentivou o desenvolvimento de formulações alternativas. A LANXESS introduziu o Vulkanox 4060 (N-Ciclo-hexil-N'-fenil-p-fenilenodiamina, CCPD) e iniciou o registro no âmbito do Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) da Europa para volumes acima de 1.000 toneladas métricas por ano. Essa mudança apoia intermediários de cloroanilina e nitroanilina de maior pureza utilizados em novas químicas de antidegradantes. A LANXESS expandiu seu site em Qingdao para 30.000 toneladas métricas por ano em 2025 e começou a produzir promotores de processamento de borracha em Bushy Park, Carolina do Sul, para melhorar a segurança do fornecimento para fabricantes de pneus. Os pneus de veículos elétricos necessitam de classificações de carga mais elevadas, menor resistência ao rolamento e maior resistência ao desgaste, o que pode aumentar a carga química por pneu.
Expansão da Fabricação de Corantes, Pigmentos e Têxteis
O mercado de derivados de anilina se beneficia da produção de corantes, pigmentos e têxteis, especialmente à medida que a fabricação de corantes se desloca pela Ásia. A Índia está assumindo um papel maior na fabricação de intermediários de corantes, à medida que os fornecedores chineses enfrentam requisitos de conformidade ambiental e pressão sobre as margens. A Shree Pushkar Chemicals & Fertilisers comissionou sua planta de corantes Unidade-5 em Ratnagiri, Maharashtra, em setembro de 2026, adicionando 6.000 toneladas métricas por ano de capacidade de corantes. A expansão foi apoiada pelas certificações Zero Discharge of Hazardous Chemicals (ZDHC) e bluesign, que ajudam os fornecedores a alcançar compradores têxteis auditados em sustentabilidade. A Sudarshan Chemical Industries concordou em adquirir a planta de corantes e produtos químicos de alumínio da Clariant em Muttenz, Suíça, o que adicionou uma posição de fabricação europeia para aplicações de colorantes premium. Os limites do Padrão OEKO-TEX 100 e as restrições do REACH sobre determinados corantes azo aumentam a necessidade de intermediários de anilina conformes.
Demanda por Intermediários Farmacêuticos e Agroquímicos
Os usos farmacêuticos e agroquímicos fornecem ao mercado de derivados de anilina demanda por intermediários de maior pureza. A anilina é utilizada na síntese de antibióticos sulfonamídicos, intermediários de paracetamol, herbicidas, fungicidas e produtos de proteção de culturas da classe diuron. A retirada do metil paration no âmbito dos marcos de gestão de pesticidas da Organização das Nações Unidas para Alimentação e Agricultura e da Organização Mundial da Saúde redirecionou a atenção para químicas de herbicidas e fungicidas mais complexas[2]Organização das Nações Unidas para Alimentação e Agricultura, "Kit de Ferramentas para Registro de Pesticidas," Organização das Nações Unidas para Alimentação e Agricultura, fao.org . Essas químicas podem exigir maior teor de anilina e controle mais rigoroso de pureza. A Índia permanece importante para a demanda de anilina de grau farmacêutico, pois os incentivos vinculados à produção para fármacos a granel e ingredientes farmacêuticos ativos incentivam o investimento em processamento local. As expectativas do Arquivo Mestre de Medicamentos da Administração de Alimentos e Medicamentos dos EUA e os requisitos da Organização Central de Controle de Padrões de Medicamentos favorecem fornecedores com documentação sólida e sistemas de qualidade estabelecidos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Toxicidade, Controles de Exposição e Custos de Conformidade | -0.7% | Global, mais rigoroso na Europa e América do Norte | Médio prazo (2-4 anos) |
| Volatilidade do Preço do Benzeno e das Matérias-Primas Petroquímicas | -0.6% | Global, com maior exposição na Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Risco de Substituição por Base Biológica em Aplicações Sensíveis à Sustentabilidade | -0.3% | Europa e América do Norte, com sinais emergentes na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidade, Controles de Exposição e Custos de Conformidade
A toxicidade, os controles de exposição e os custos de conformidade limitam os participantes menores no mercado de derivados de anilina. A União Europeia classificou a anilina como Carc. 2, Muta. 2 e Tox. Aguda 3 ao abrigo do Regulamento de Classificação, Rotulagem e Embalagem (CLP). O Regulamento Delegado da Comissão (UE) 2025/1222 atualizou as entradas de classificação harmonizada do CLP em junho de 2025, e o Regulamento da Comissão (UE) 2025/1731 adicionou 16 novas substâncias cancerígenas, mutagênicas ou reprotóxicas ao Anexo XVII do REACH em agosto de 2025. Essas mudanças aumentaram a necessidade de sistemas de transferência fechados, ventilação, monitoramento de exposição e controles operacionais. Os custos são mais difíceis de absorver para processadores de derivados menores, pois a infraestrutura necessária não escala facilmente para baixo. A LANXESS reformulou suas linhas Rhenogran e Rhenoslab para produtos sem talco após a Agência Internacional de Pesquisa sobre o Câncer classificar o talco como provavelmente cancerígeno, mostrando como as mudanças regulatórias podem adicionar custos de reformulação em toda a cadeia de produtos químicos para borracha.
Volatilidade do Preço do Benzeno e das Matérias-Primas Petroquímicas
A volatilidade do preço do benzeno e das matérias-primas petroquímicas permanece uma restrição direta, pois a anilina é produzida pela nitração do benzeno para nitrobenzeno, seguida de hidrogenação catalítica. No primeiro semestre de 2026, a perturbação no Oriente Médio e as restrições de navegação no Estreito de Ormuz elevaram os preços do nafta CFR (Custo e Frete) Japão em 77% nas 3 semanas encerradas em 20 de março. O spread benzeno-nafta caiu de 120 USD por tonelada métrica no final de fevereiro para menos 88 USD por tonelada métrica em 20 de março. Os preços asiáticos do benzeno FOB (Franco a Bordo) Coreia posteriormente se recuperaram para 1.000 USD por tonelada métrica no final de julho de 2026. Os movimentos comprimiram as margens mesmo enquanto a demanda downstream por MDI estava se recuperando. Os produtores integrados com acesso a matérias-primas de alcatrão de carvão e nafta na China e na Coreia do Sul estavam mais protegidos do que os compradores que dependem de benzeno comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Derivado: Anilina Detém a Maior Posição
A anilina deteve 55,13% do tamanho do mercado de derivados de anilina em 2025, pois é o precursor direto do MDI e uma matéria-prima para antidegradantes e intermediários de corantes. Sua posição é reforçada pelo grande volume de MDI utilizado em isolamento, eletrodomésticos, componentes automotivos e adesivos. A capacidade integrada de MDI na China requer volumes correspondentes de anilina upstream à medida que novas plantas entram em operação. A Wanhua concluiu a expansão da base de MDI de Fujian em 2026, adicionando 700.000 toneladas métricas por ano e elevando sua capacidade global de MDI para acima de 4,5 milhões de toneladas métricas por ano. A escala desses projetos mantém o composto original central para o mercado de derivados de anilina.
A nitroanilina e a cloroanilina desempenham papéis mais especializados em intermediários farmacêuticos, branqueadores ópticos e antidegradantes de borracha de próxima geração. Esses derivados podem alcançar preços mais elevados onde os requisitos de pureza e os padrões de documentação são altos. A revisão regulatória dos produtos de oxidação do 6PPD pode sustentar a demanda por antidegradantes alternativos que utilizam intermediários de cloroanilina e nitroanilina. A toluidina é utilizada como precursor intermediário de corantes e matéria-prima de aceleradores de borracha, com demanda vinculada às exportações de colorantes da Índia. Os derivados especiais são menos dependentes dos volumes de MDI, embora sua escala seja menor. Os produtores com controles de pureza estabelecidos e histórico de conformidade podem preservar as margens em contas de clientes especializados.


Por Aplicação: Produtos Químicos para Borracha Combinam Escala e Crescimento
Os produtos químicos para borracha detiveram 30,37% do tamanho do mercado de derivados de anilina em 2025 e estão projetados para avançar a um CAGR de 4,14% até 2031. Essa aplicação combina grande demanda de pneus com requisitos crescentes de desempenho de antidegradantes e aceleradores. Os pneus de veículos elétricos requerem classificações de carga mais elevadas, menor resistência ao rolamento e maior vida útil de desgaste em designs de perfil mais baixo. Essas especificações podem aumentar a carga química por pneu mesmo onde os volumes de produção de pneus não mudam. A expansão de capacidade da LANXESS em Qingdao e a nova produção de promotores de processamento de borracha nos EUA demonstraram a importância do fornecimento local para os fabricantes de pneus.
Os corantes e pigmentos permanecem uma aplicação importante, pois os derivados de anilina são utilizados em corantes reativos, corantes azo e intermediários de pigmentos. O setor indiano de intermediários de corantes orientado para exportação e as operações de corantes de alta capacidade da China sustentam essa base de demanda. Os produtos farmacêuticos e agroquímicos fornecem demanda menos cíclica para graus de anilina de pureza premium. Seus preços estão menos diretamente conectados aos ciclos de commodities do benzeno do que as aplicações de commodities. Os requisitos de certificação e conformidade no uso de colorantes têxteis apoiam fornecedores que podem atender aos limites de aminas aromáticas e restrições de corantes azo.
Análise Geográfica
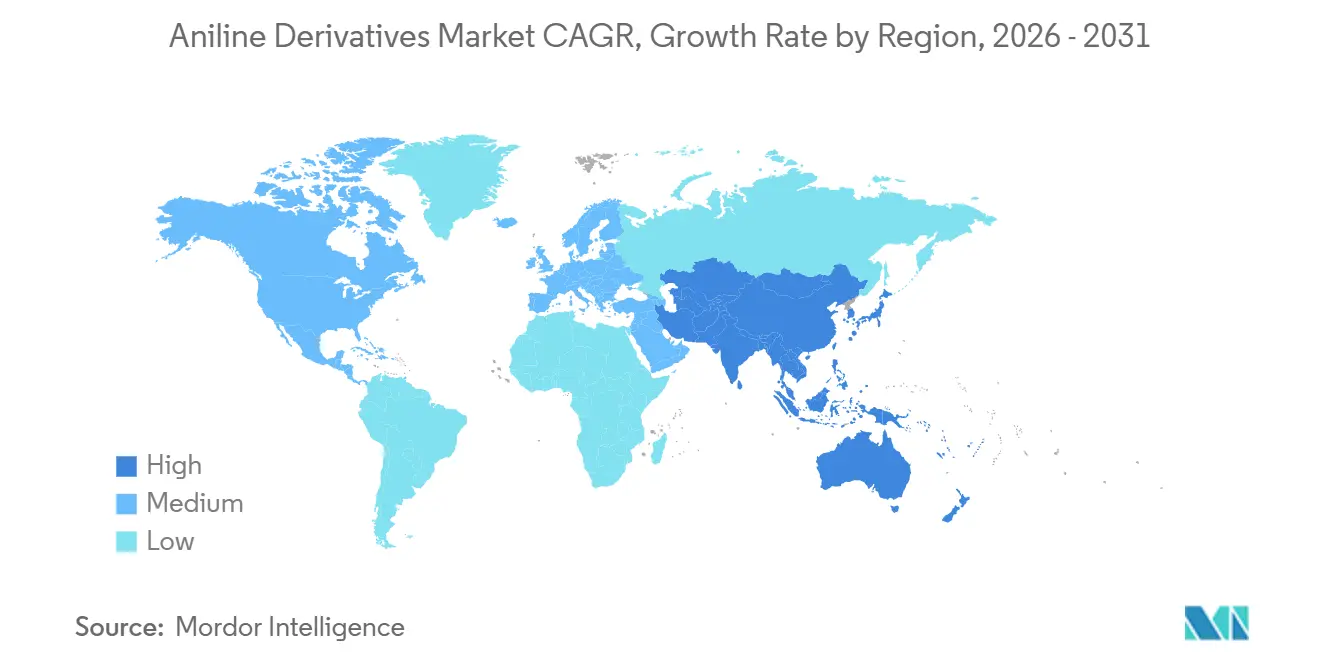
A Ásia-Pacífico deteve 43,48% do tamanho do mercado de derivados de anilina em 2025 e está projetada para avançar a um CAGR de 4,01% até 2031. A China é a base central de produção e consumo, sustentada por grande capacidade de MDI, automotiva, de pneus e de produtos químicos downstream. A China Risun Group Limited colocou a capacidade total de anilina de 300.000 toneladas métricas por ano do Jilin Connell Group em plena operação em 2024, 1 mês antes do prazo. A Índia é um importante mercado de demanda por importações, pois a produção doméstica de anilina cobre cerca de metade do consumo nacional. Essa lacuna deixa os processadores de derivados dependentes do fornecimento comercial da China e da Coreia do Sul.
A fabricação farmacêutica, o investimento em infraestrutura e a produção de corantes da Índia podem expandir a demanda por derivados onde o fornecimento local de matérias-primas é restrito. O Japão e a Coreia do Sul contribuem para a produção intensiva em tecnologia para eletrônicos, produtos farmacêuticos e aplicações de polímeros de alto desempenho. Os países da Associação das Nações do Sudeste Asiático (ASEAN) estão se desenvolvendo como centros secundários de consumo por meio de investimentos em montagem automotiva e fabricação de pneus. A América do Norte é madura, mas a revisão ambiental dos produtos de oxidação do 6PPD está mudando a demanda para formulações alternativas de produtos químicos para borracha. Na Europa, as especificações de sustentabilidade e os controles ocupacionais criam demanda por insumos de alta pureza e menor teor de carbono.
A América do Sul e o Oriente Médio e África têm bases de consumo menores, mas suas necessidades downstream estão gradualmente se ampliando. A atividade agrícola do Brasil sustenta a demanda por intermediários agroquímicos. A Covestro AG iniciou um estudo de viabilidade para uma instalação de MDI de 660 quilotoneladas por ano na Cidade Industrial de Al Ruwais, nos Emirados Árabes Unidos, apoiada pela XRG e pelo polo químico TA'ZIZ. Se aprovado, o projeto deslocaria parte da demanda regional por derivados das importações para a produção local de MDI. A Arábia Saudita está desenvolvendo clusters de produtos químicos especiais por meio dos programas de capital da Visão 2030, enquanto a África do Sul permanece um hub de distribuição para os mercados da África Subsaariana.

Cenário Competitivo
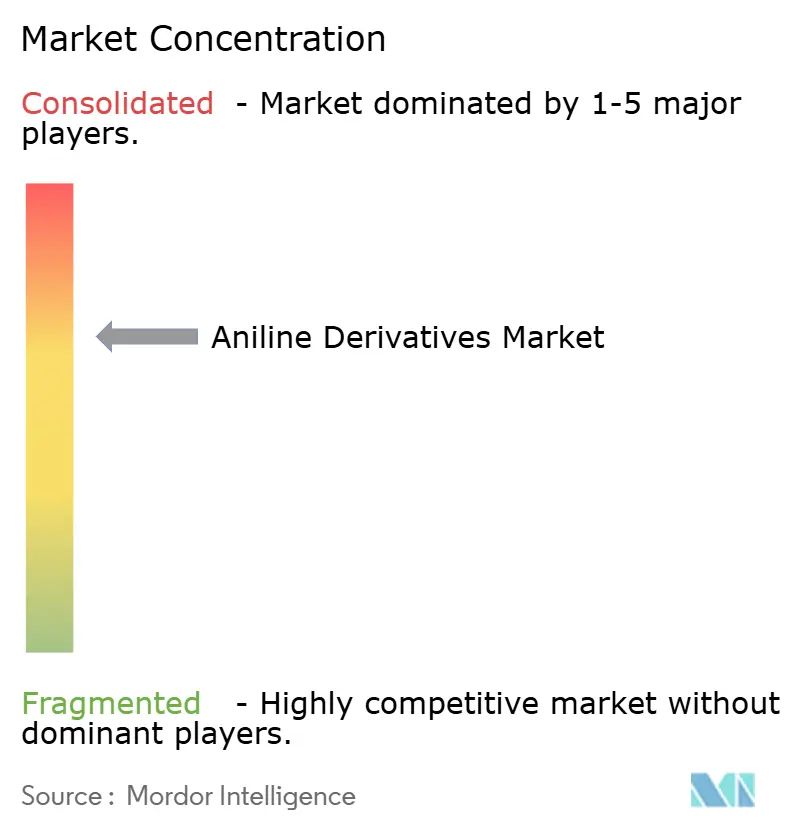
O mercado de derivados de anilina é moderadamente concentrado, com os cinco principais participantes incluindo BASF, Covestro AG, Wanhua, Huntsman International LLC e Sumitomo Chemical Co., Ltd. A expansão de Fujian da Wanhua adicionou 700.000 toneladas métricas por ano de capacidade de MDI e elevou a capacidade global para acima de 4,5 milhões de toneladas métricas por ano. As grandes empresas integradas podem gerenciar os custos voláteis do benzeno de forma mais eficaz do que os processadores de derivados independentes.
A Covestro AG combinou o investimento em capacidade convencional com o desenvolvimento de processos de menor teor de carbono por meio do Bio4PURConti. O projeto envolveu 10 parceiros e visou demonstrar a produção de anilina de base biológica por fermentação contínua utilizando açúcares de origem vegetal provenientes de biomassa de madeira de folha larga. A Covestro AG também planejou sua nova linha de MDI em Xangai e iniciou o estudo de viabilidade nos Emirados Árabes Unidos, vinculando os planos de crescimento aos principais centros de demanda. O comissionamento de MDI nos EUA pela BASF e a avaliação de viabilidade na Índia seguiram uma abordagem semelhante de localizar o fornecimento próximo à demanda de construção e automotiva. Esses movimentos aumentaram o valor da produção regional integrada e dos relacionamentos de longo prazo com clientes.
A LANXESS e a Mitsubishi Chemical Corporation permanecem importantes em aditivos especializados para borracha e intermediários de corantes. O registro REACH da LANXESS para o Vulkanox 4060 em volumes acima de 1.000 toneladas métricas por ano ilustra o investimento em conformidade necessário para abastecer aplicações regulamentadas de pneus. A China Risun Group Limited e a Shandong Jinling Chemical Co., Ltd. estão expandindo a capacidade de anilina de grau commodity, mas os usos farmacêuticos e especiais requerem credenciais mais sólidas de pureza e regulatórias. A cloroanilina e a nitroanilina de alta pureza permanecem áreas onde a infraestrutura de documentação e conformidade pode limitar a entrada. A atividade de patentes relacionada à redução de energia na fosgenação e à otimização da separação de MDI também pode restringir o acesso à tecnologia para novos entrantes. O mercado de derivados de anilina continua a favorecer a escala em MDI, enquanto deixa oportunidades focadas em intermediários especiais regulamentados.
Líderes do Setor de Derivados de Anilina
-
BASF
-
Covestro AG
-
Wanhua
-
Huntsman International LLC
-
Sumitomo Chemical Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A BASF iniciou a avaliação de um novo complexo de produção de MDI em Dahej, Gujarat. O potencial investimento poderia fortalecer a demanda regional por intermediários de poliuretano derivados de anilina utilizados em isolamento, refrigeração, componentes automotivos, móveis e bens de consumo.
- Junho de 2026: A Covestro AG lançou o projeto Bio4PURConti, financiado pela UE, para desenvolver um processo de produção contínua de anilina de base biológica utilizando biomassa de origem vegetal. O projeto apoia o desenvolvimento de derivados de anilina de menor teor de carbono para poliuretano, produtos químicos para borracha, corantes e outras aplicações downstream.


Escopo do Relatório Global do Mercado de Derivados de Anilina
Os derivados de anilina são compostos de aminas aromáticas derivados da anilina por meio de modificação química de sua estrutura molecular. Eles servem como intermediários químicos versáteis com propriedades que apoiam a produção de produtos especiais e industriais.
O Mercado de Derivados de Anilina é segmentado por tipo de derivado, aplicação e geografia. Por tipo de derivado, o mercado é segmentado em anilina, nitroanilina, cloroanilina, toluidina e outros tipos de derivados. Por aplicação, o mercado é segmentado em produtos químicos para borracha, corantes e pigmentos, produtos farmacêuticos, agroquímicos e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para derivados de anilina em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Anilina |
| Nitroanilina |
| Cloroanilina |
| Toluidina |
| Outros Tipos de Derivados |
| Produtos Químicos para Borracha |
| Corantes e Pigmentos |
| Produtos Farmacêuticos |
| Agroquímicos |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Derivado | Anilina | |
| Nitroanilina | ||
| Cloroanilina | ||
| Toluidina | ||
| Outros Tipos de Derivados | ||
| Por Aplicação | Produtos Químicos para Borracha | |
| Corantes e Pigmentos | ||
| Produtos Farmacêuticos | ||
| Agroquímicos | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de derivados de anilina?
O mercado de derivados de anilina está em 23,65 bilhões de USD em 2026 e está projetado para atingir 27,85 bilhões de USD até 2031.
O que está impulsionando a demanda por derivados de anilina?
A demanda por MDI para isolamento de poliuretano, eletrodomésticos e componentes automotivos é o principal fator de demanda.
Qual tipo de derivado deteve a maior participação em 2025?
A anilina deteve 55,13% da participação de mercado em 2025, pois é o precursor direto do MDI e uma matéria-prima para produtos químicos de borracha e intermediários de corantes.
Qual aplicação está projetada para crescer mais rapidamente até 2031?
Os produtos químicos para borracha estão projetados para avançar a um CAGR de 4,14% até 2031, sustentados pela produção de pneus e pelas especificações mais exigentes de pneus para veículos elétricos.
Página atualizada pela última vez em:



