
Marktgröße und Marktanteil für Anilinderivate
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 23.65 Milliarden US-Dollar |
| Marktgröße (2031) | 27.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.32 % |
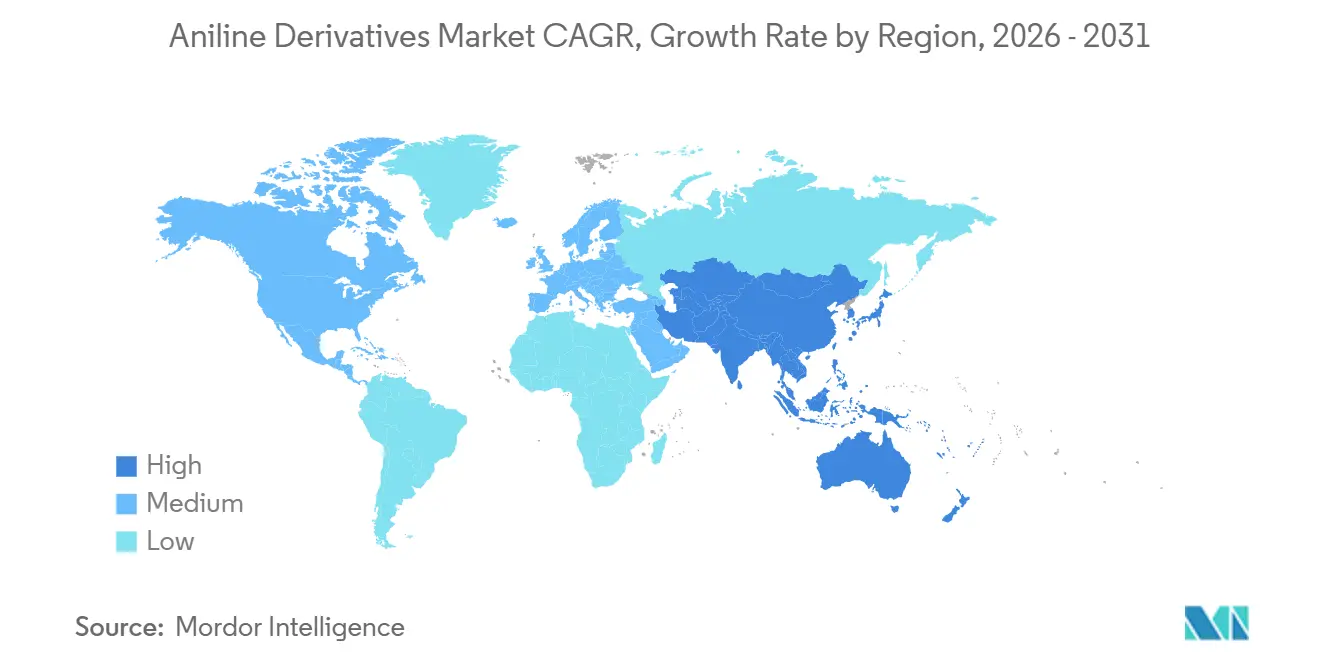
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
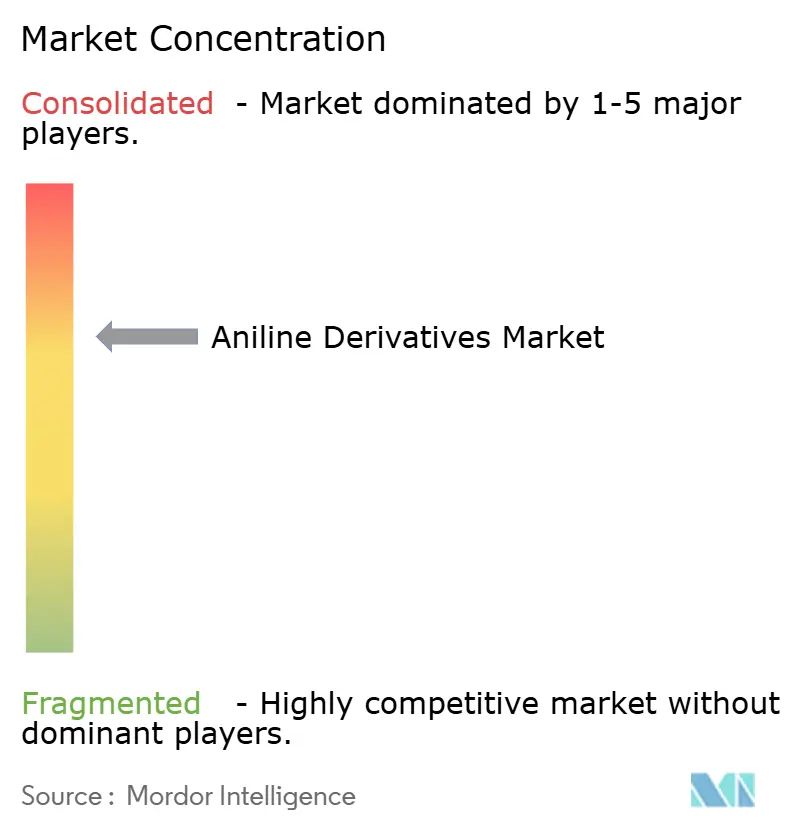
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Anilinderivate von Mordor Intelligence
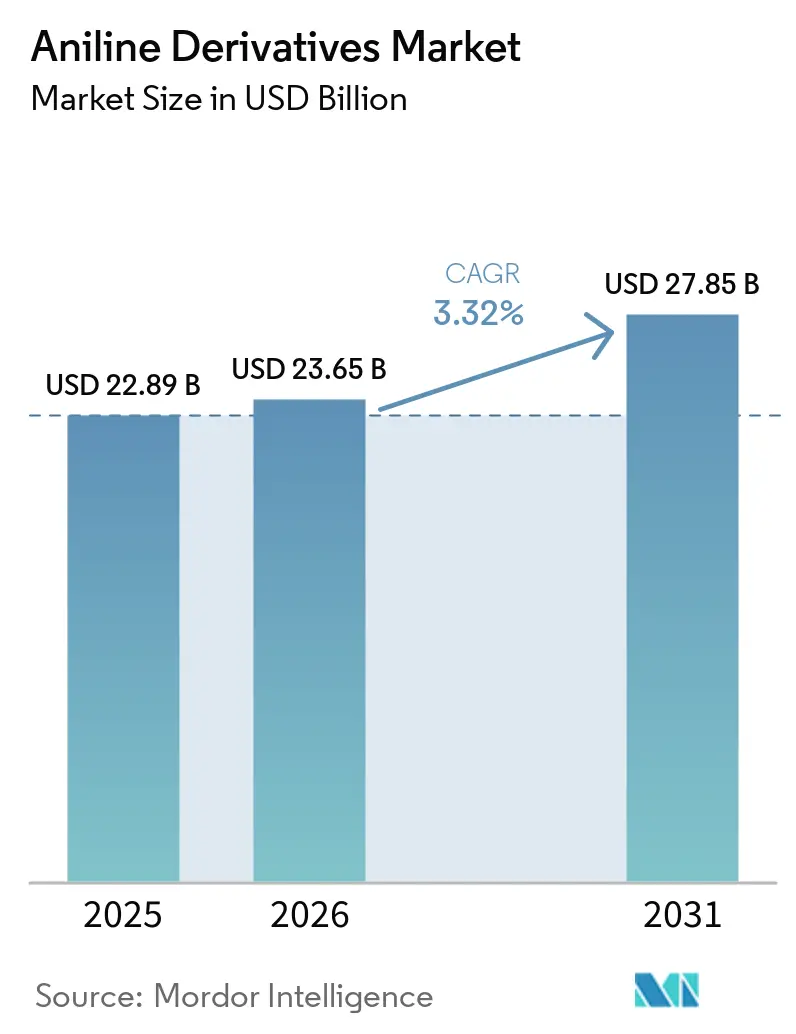
Die Marktgröße für Anilinderivate wurde im Jahr 2025 auf 22,89 Milliarden USD geschätzt und soll von 23,65 Milliarden USD im Jahr 2026 auf 27,85 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,32 % während des Prognosezeitraums (2026–2031). Der Markt für Anilinderivate wird von Methylendiphenyldiisocyanat (MDI) dominiert, das mehr als 71 % der weltweiten Anilinproduktion für Isolierungs-, Haushaltsgeräte- und Automobilanwendungen absorbierte. Strengere Anforderungen an die Gebäudeenergieeffizienz und die Elektrifizierung von Fahrzeugen stützen die Nachfrage nach Polyurethan, während hochreines MDI für Batteriepack-Klebstoffe und andere Automobilanwendungen benötigt wird. Chinas Fahrzeugproduktion stützt die Nachfrage nach Polyurethanmaterialien, die in Fahrzeuginnenräumen, Strukturteilen und Batteriegehäusen verwendet werden. Der Markt für Anilinderivate steht auch unter Druck durch Benzolkosten, toxikologische Kontrollen und Versorgungsunterbrechungen bei großen MDI-Anlagen, die die regionale Verfügbarkeit einschränken können, selbst wenn das globale Angebot ausreichend ist. Kapazitätserweiterungen, lokale Produktionspläne und biobasierte Anilinprogramme zeigen, dass die Hersteller Kostenkontrolle mit dem Zugang zu regulierten und kohlenstoffärmeren Anwendungen in Einklang bringen.
Wichtigste Erkenntnisse des Berichts
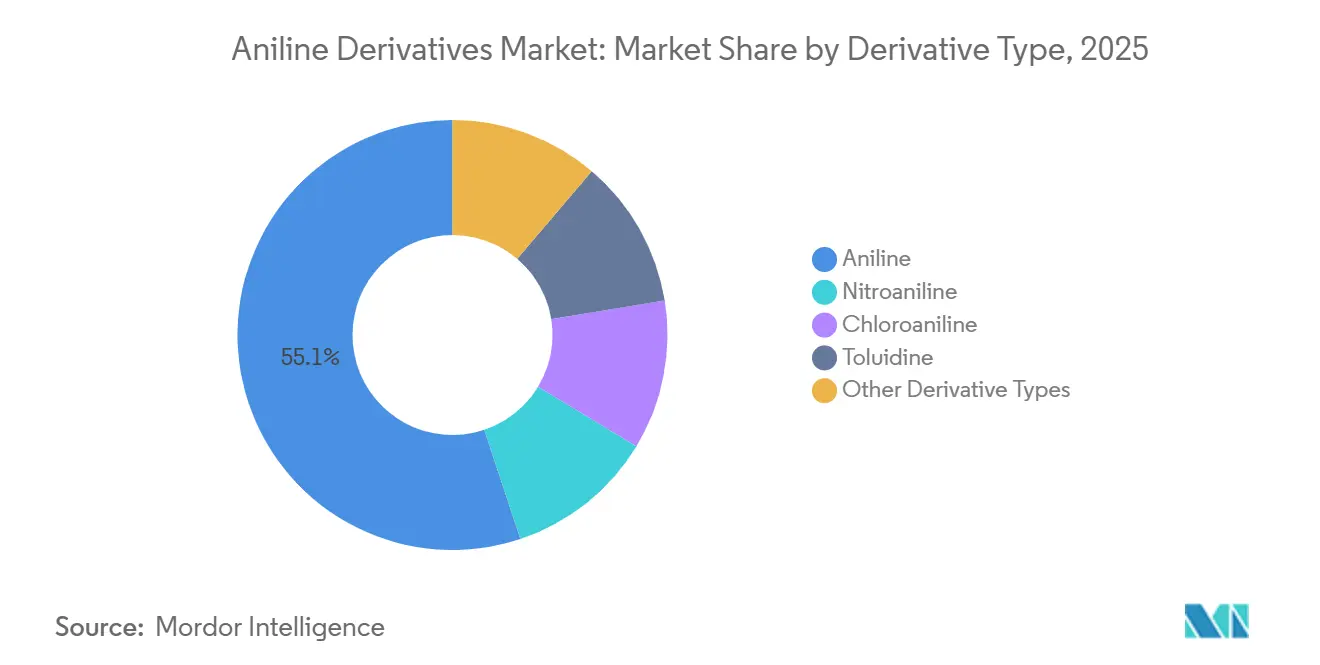
- Nach Derivattyp hielt Anilin im Jahr 2025 einen Marktanteil von 55,13 % am Markt für Anilinderivate und soll bis 2031 mit einer CAGR von 3,77 % wachsen.
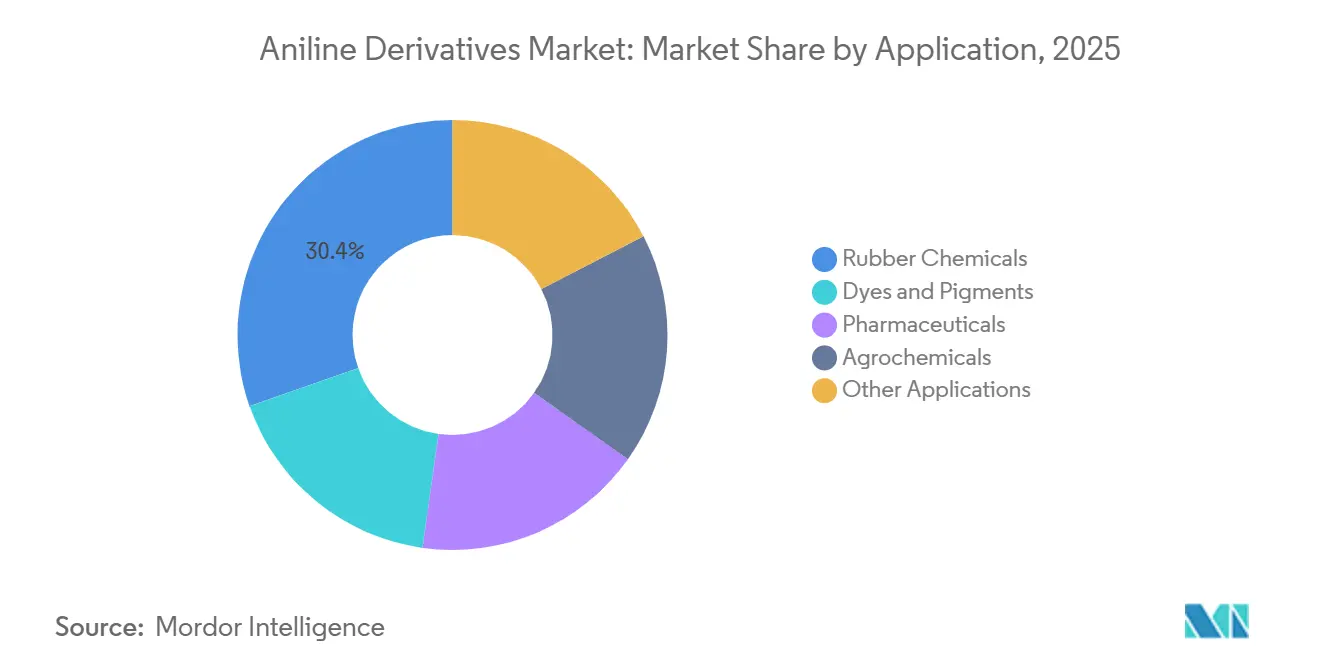
- Nach Anwendung hielten Gummichemikalien im Jahr 2025 einen Marktanteil von 30,37 % am Markt für Anilinderivate und sollen bis 2031 mit einer CAGR von 4,14 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 43,48 % am Markt für Anilinderivate und soll bis 2031 mit einer CAGR von 4,01 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Anilinderivate
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| MDI- und Polyurethan-Nachfrage in Bauwesen, Haushaltsgeräten und Automobil | +1.1% | Global, mit Kernnachfrage in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Gummiverarbeitung aus Reifen und Industriegummi | +0.8% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion der Farb-, Pigment- und Textilherstellung | +0.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Südasien und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach pharmazeutischen und agrochemischen Zwischenprodukten | +0.4% | Global, mit starker Dynamik in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung emissionsarmer und biobasierter Anilinprozesse | +0.2% | Europa und Nordamerika, mit Pilotprojekten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
MDI- und Polyurethan-Nachfrage in Bauwesen, Haushaltsgeräten und Automobil
MDI-Qualitätsanilin blieb der beständigste Nachfragetreiber für den Markt für Anilinderivate, da mehr als 71 % der weltweiten Anilinproduktion auf die Isocyanatsynthese entfielen. Starrer Polyurethanschaum unterstützt das Wärmemanagement in Wohn- und Gewerbegebäuden, was die Nachfrage auf Anforderungen an die Gebäudeenergieeffizienz reagieren lässt. Die Europäische Union überarbeitete ihre Richtlinie über die Gesamtenergieeffizienz von Gebäuden, und die US-amerikanischen Gebäudeenergiestandards stärkten ebenfalls den Einsatz effizienter Dämmstoffe. Die Nachfrage nach Haushaltsgeräten lieferte eine weitere Verbrauchsquelle, da Cyclopentan-geblasener Hartschaum in Kühlschränken und gewerblichen Kühlkettengeräten verwendet wird. BASF führte seine Machbarkeitsstudie für einen MDI-Komplex in Dahej, Gujarat, fort, nachdem es über BASF India Polyurethanes Private Limited Industrieland gesichert hatte, während die Erweiterung in Geismar, Louisiana, die abschließende Inbetriebnahme erreichte[1]BASF, "BASF prüft MDI-Investition in Indien," BASF, basf.com. Covestro AG plante eine MDI-Anlage mit 660 Kilotonnen pro Jahr an seinem integrierten Standort in Shanghai unter Verwendung der AdiP-Technologie, die für netto-null Scope-1- und Scope-2-Treibhausgasemissionen ausgelegt ist.
Nachfrage nach Gummiverarbeitung aus Reifen und Industriegummi
Gummichemikalien unterstützen das Wachstum im Markt für Anilinderivate durch Antidegradantien, Beschleuniger und Antiozonantien, die in Reifen und Industriegummi eingesetzt werden. N-Phenyl-p-phenylendiamin-Materialien blieben wichtig, aber die Überprüfung der Oxidationsprodukte von N-(1,3-Dimethylbutyl)-N'-phenyl-p-phenylendiamin (6PPD) in den Vereinigten Staaten förderte die Arbeit an alternativen Formulierungen. LANXESS führte Vulkanox 4060 (N-Cyclohexyl-N'-phenyl-p-phenylendiamin, CCPD) ein und begann mit der europäischen Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) für Mengen über 1.000 Tonnen pro Jahr. Diese Verschiebung unterstützt hochreinere Chloranilin- und Nitroanilin-Zwischenprodukte, die in neueren Antidegradantien-Chemien verwendet werden. LANXESS erweiterte seinen Standort in Qingdao im Jahr 2025 auf 30.000 Tonnen pro Jahr und begann mit der Produktion von Gummiverarbeitungsförderern in Bushy Park, South Carolina, um die Versorgungssicherheit für Reifenhersteller zu verbessern. Elektrofahrzeugreifen benötigen höhere Tragfähigkeiten, geringeren Rollwiderstand und stärkere Verschleißfestigkeit, was den chemischen Einsatz pro Reifen erhöhen kann.
Expansion der Farb-, Pigment- und Textilherstellung
Der Markt für Anilinderivate profitiert von der Farb-, Pigment- und Textilproduktion, insbesondere da sich die Farbstoffherstellung in ganz Asien verlagert. Indien übernimmt eine größere Rolle bei der Herstellung von Farbstoffzwischenprodukten, da chinesische Lieferanten mit Anforderungen an die Umweltkonformität und Margendruck konfrontiert sind. Shree Pushkar Chemicals & Fertilisers nahm im September 2026 seine Farbstoffanlage Unit-5 in Ratnagiri, Maharashtra, in Betrieb und fügte 6.000 Tonnen pro Jahr an Farbstoffkapazität hinzu. Die Erweiterung wurde durch Zero Discharge of Hazardous Chemicals (ZDHC)- und bluesign-Zertifizierungen unterstützt, die Lieferanten helfen, nachhaltigkeitsgeprüfte Textilkäufer zu erreichen. Sudarshan Chemical Industries stimmte der Übernahme der Aluminium-Farb- und Chemikalienanlage von Clariant in Muttenz, Schweiz, zu, was eine europäische Fertigungsposition für Premium-Farbstoffanwendungen hinzufügte. OEKO-TEX Standard 100-Grenzwerte und REACH-Beschränkungen für bestimmte Azofarbstoffe erhöhen den Bedarf an konformen Anilinzwischenprodukten.
Nachfrage nach pharmazeutischen und agrochemischen Zwischenprodukten
Pharmazeutische und agrochemische Anwendungen versorgen den Markt für Anilinderivate mit Nachfrage nach hochreinen Zwischenprodukten. Anilin wird bei der Synthese von Sulfonamid-Antibiotika, Paracetamol-Zwischenprodukten, Herbiziden, Fungiziden und Diuron-Klasse-Pflanzenschutzmitteln verwendet. Der Rückzug von Methylparathion im Rahmen der Pestizidmanagement-Rahmenwerke der Ernährungs- und Landwirtschaftsorganisation und der Weltgesundheitsorganisation lenkte die Aufmerksamkeit auf komplexere Herbizid- und Fungizidchemien[2]Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, "Pestizidregistrierungs-Toolkit," Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, fao.org . Diese Chemien können einen höheren Anilingehalt und eine strengere Reinheitskontrolle erfordern. Indien bleibt wichtig für die Nachfrage nach pharmazeutischem Anilin, da produktionsbezogene Anreize für Bulkarzneimittel und aktive pharmazeutische Wirkstoffe lokale Verarbeitungsinvestitionen fördern. Die Anforderungen der US-amerikanischen Arzneimittelbehörde (Food and Drug Administration) an Drug Master Files und die Anforderungen der Central Drugs Standard Control Organisation bevorzugen Lieferanten mit starker Dokumentation und etablierten Qualitätssystemen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Toxizität, Expositionskontrollen und Compliance-Kosten | -0.7% | Global, am strengsten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Benzolpreis und Volatilität petrochemischer Rohstoffe | -0.6% | Global, mit höchster Exposition in Asien-Pazifik und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Risiko biobasierter Substitution in nachhaltigkeitssensiblen Anwendungen | -0.3% | Europa und Nordamerika, aufkommende Signale in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxizität, Expositionskontrollen und Compliance-Kosten
Toxizität, Expositionskontrollen und Compliance-Kosten schränken kleinere Teilnehmer im Markt für Anilinderivate ein. Die Europäische Union klassifizierte Anilin als Karz. 2, Muta. 2 und Akut Tox. 3 gemäß der Verordnung über Einstufung, Kennzeichnung und Verpackung (CLP). Die Delegierte Verordnung (EU) 2025/1222 der Kommission aktualisierte die harmonisierten CLP-Einstufungseinträge im Juni 2025, und die Verordnung (EU) 2025/1731 der Kommission fügte im August 2025 16 neue karzinogene, mutagene oder reproduktionstoxische Stoffe in Anhang XVII der REACH-Verordnung ein. Diese Änderungen erhöhten den Bedarf an geschlossenen Transfersystemen, Belüftung, Expositionsüberwachung und Betriebskontrollen. Die Kosten sind für kleinere Derivatverarbeiter schwerer zu absorbieren, da die erforderliche Infrastruktur nicht einfach skalierbar ist. LANXESS reformulierte seine Rhenogran- und Rhenoslab-Sortimente zu talkfreien Produkten, nachdem die Internationale Agentur für Krebsforschung Talk als wahrscheinlich karzinogen eingestuft hatte, was zeigt, wie regulatorische Änderungen Reformulierungskosten in der gesamten Gummichemikalienbranche verursachen können.
Benzolpreis und Volatilität petrochemischer Rohstoffe
Benzolpreis und Volatilität petrochemischer Rohstoffe bleiben eine direkte Einschränkung, da Anilin durch Benzolnitrierung zu Nitrobenzol und anschließende katalytische Hydrierung hergestellt wird. In der ersten Hälfte des Jahres 2026 erhöhten Störungen im Nahen Osten und Schifffahrtsbeschränkungen in der Straße von Hormus die Kosten- und Frachtpreise (CFR) für japanisches Naphtha in den 3 Wochen bis zum 20. März um 77 %. Die Benzol-zu-Naphtha-Spanne fiel von 120 USD pro Tonne Ende Februar auf minus 88 USD pro Tonne am 20. März. Die asiatischen Benzol-Frei-an-Bord-Preise (FOB) Korea erholten sich später auf 1.000 USD pro Tonne Ende Juli 2026. Die Bewegungen komprimierten die Margen, selbst während sich die nachgelagerte MDI-Nachfrage erholte. Integrierte Produzenten mit Zugang zu Kohlenteer- und Naphtha-Rohstoffen in China und Südkorea waren besser geschützt als Käufer, die auf Handelsbenzol angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Derivattyp: Anilin hält die größte Position
Anilin hielt im Jahr 2025 55,13 % der Marktgröße für Anilinderivate, da es der direkte Vorläufer für MDI und ein Rohstoff für Antidegradantien und Farbstoffzwischenprodukte ist. Seine Position wird durch das große Volumen an MDI gestärkt, das in Isolierung, Haushaltsgeräten, Automobilkomponenten und Klebstoffen verwendet wird. Die integrierte MDI-Kapazität in China erfordert entsprechende vorgelagerte Anilinmengen, wenn neue Anlagen in Betrieb gehen. Wanhua schloss die Erweiterung der MDI-Basis in Fujian im Jahr 2026 ab und fügte 700.000 Tonnen pro Jahr hinzu, wodurch die globale MDI-Kapazität auf über 4,5 Millionen Tonnen pro Jahr stieg. Der Umfang dieser Projekte hält die Mutterverbindung im Mittelpunkt des Marktes für Anilinderivate.
Nitroanilin und Chloranilin dienen spezialisierteren Rollen bei pharmazeutischen Zwischenprodukten, optischen Aufhellern und Gummi-Antidegradantien der nächsten Generation. Diese Derivate können stärkere Preise erzielen, wo Reinheitsanforderungen und Dokumentationsstandards hoch sind. Die regulatorische Überprüfung von 6PPD-Oxidationsprodukten kann die Nachfrage nach alternativen Antidegradantien unter Verwendung von Chloranilin- und Nitroanilin-Zwischenprodukten unterstützen. Toluidin wird als Farbstoffzwischenprodukt-Vorläufer und Gummibeschleuniger-Rohstoff verwendet, wobei die Nachfrage mit Indiens Farbstoffexporten verknüpft ist. Spezialderivate sind weniger von MDI-Volumina abhängig, obwohl ihr Umfang kleiner ist. Hersteller mit etablierten Reinheitskontrollen und Compliance-Nachweisen können Margen in Spezialkundenkonten erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Gummichemikalien verbinden Größe und Wachstum
Gummichemikalien hielten im Jahr 2025 30,37 % der Marktgröße für Anilinderivate und sollen bis 2031 mit einer CAGR von 4,14 % wachsen. Diese Anwendung verbindet eine große Reifennachfrage mit steigenden Anforderungen an die Leistung von Antidegradantien und Beschleunigern. Elektrofahrzeugreifen erfordern höhere Tragfähigkeiten, geringeren Rollwiderstand und längere Verschleißlebensdauer bei Niederquerschnittsdesigns. Diese Spezifikationen können den chemischen Einsatz pro Reifen erhöhen, selbst wenn sich die Reifenproduktionsvolumina nicht ändern. Die Kapazitätserweiterung von LANXESS in Qingdao und die neue US-amerikanische Produktion von Gummiverarbeitungsförderern zeigten die Bedeutung der lokalen Versorgung für Reifenhersteller.
Farb- und Pigmentstoffe bleiben eine wichtige Anwendung, da Anilinderivate in Reaktivfarbstoffen, Azofarbstoffen und Pigmentzwischenprodukten verwendet werden. Indiens exportorientierter Farbstoffzwischenproduktsektor und Chinas hochkapazitive Farbstoffoperationen stützen diese Nachfragebasis. Pharmazeutika und Agrochemikalien bieten weniger zyklische Nachfrage nach Premium-Anilinqualitäten. Ihre Preisgestaltung ist weniger direkt mit Benzol-Rohstoffzyklen verbunden als Rohstoffanwendungen. Zertifizierungs- und Compliance-Anforderungen bei der Verwendung von Textilfarbstoffen unterstützen Lieferanten, die aromatische Amin-Grenzwerte und Azofarbstoff-Beschränkungen einhalten können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 43,48 % der Marktgröße für Anilinderivate und soll bis 2031 mit einer CAGR von 4,01 % wachsen. China ist die zentrale Produktions- und Verbrauchsbasis, gestützt durch große MDI-, Automobil-, Reifen- und nachgelagerte Chemiekapazitäten. China Risun Group Limited nahm die gesamte Anilinkapazität von Jilin Connell Group mit 300.000 Tonnen pro Jahr im Jahr 2024 einen Monat vor dem Zeitplan in Vollbetrieb. Indien ist ein wichtiger Importnachfragemarkt, da die inländische Anilinproduktion knapp die Hälfte des nationalen Verbrauchs deckt. Diese Lücke macht Derivatverarbeiter auf Handelsbezüge aus China und Südkorea angewiesen.
Indiens pharmazeutische Fertigung, Infrastrukturinvestitionen und Farbstoffproduktion können die Derivatnachfrage ausweiten, wo die lokale Rohstoffversorgung eingeschränkt ist. Japan und Südkorea tragen zur technologieintensiven Produktion für Elektronik-, Pharma- und Hochleistungspolymeranwendungen bei. Die Länder des Verbands Südostasiatischer Nationen (ASEAN) entwickeln sich durch Automobilmontage- und Reifenherstellungsinvestitionen zu sekundären Verbrauchszentren. Nordamerika ist reif, aber die Umweltüberprüfung von 6PPD-Oxidationsprodukten verändert die Nachfrage hin zu alternativen Gummichemikalienformulierungen. In Europa schaffen Nachhaltigkeitsspezifikationen und Arbeitsschutzkontrollen Nachfrage nach hochreinen und kohlenstoffärmeren Inputs.
Südamerika sowie der Nahe Osten und Afrika haben kleinere Verbrauchsbasen, aber ihre nachgelagerten Bedürfnisse weiten sich allmählich aus. Brasiliens landwirtschaftliche Aktivität stützt die Nachfrage nach agrochemischen Zwischenprodukten. Covestro AG begann eine Machbarkeitsstudie für eine MDI-Anlage mit 660 Kilotonnen pro Jahr in der Al Ruwais Industrial City in den Vereinigten Arabischen Emiraten, unterstützt von XRG und dem TA'ZIZ-Chemiezentrum. Wenn das Projekt genehmigt wird, würde es einen Teil der regionalen Derivatnachfrage von Importen auf lokale MDI-Produktion verlagern. Saudi-Arabien entwickelt Spezialchemie-Cluster durch Kapitalinvestitionen im Rahmen von Vision 2030, während Südafrika ein Vertriebszentrum für Märkte südlich der Sahara bleibt.

Wettbewerbslandschaft
Der Markt für Anilinderivate ist mäßig konzentriert, wobei die fünf größten Akteure BASF, Covestro AG, Wanhua, Huntsman International LLC und Sumitomo Chemical Co., Ltd. umfassen. Wanhuas Fujian-Erweiterung fügte 700.000 Tonnen pro Jahr MDI-Kapazität hinzu und hob die globale Kapazität auf über 4,5 Millionen Tonnen pro Jahr. Große integrierte Unternehmen können volatile Benzolkosten effektiver managen als eigenständige Derivatverarbeiter.
Covestro AG kombinierte konventionelle Kapazitätsinvestitionen mit der Entwicklung kohlenstoffärmerer Prozesse durch Bio4PURConti. Das Projekt umfasste 10 Partner und zielte darauf ab, einen kontinuierlichen Fermentationsprozess für biobasiertes Anilin unter Verwendung pflanzlicher Zucker aus Laubholzbiomasse zu demonstrieren. Covestro AG plante auch seine neue MDI-Anlage in Shanghai und begann die Machbarkeitsstudie für die Vereinigten Arabischen Emirate, wobei Wachstumspläne mit wichtigen Nachfragezentren verknüpft wurden. BASFs US-amerikanische MDI-Inbetriebnahme und die Machbarkeitsbewertung für Indien folgten einem ähnlichen Ansatz, die Versorgung in der Nähe von Bau- und Automobilnachfrage anzusiedeln. Diese Schritte erhhten den Wert integrierter regionaler Produktion und langfristiger Kundenbeziehungen.
LANXESS und Mitsubishi Chemical Corporation bleiben wichtig bei spezialisierten Gummiadditiven und Farbstoffzwischenprodukten. Die REACH-Registrierung von LANXESS für Vulkanox 4060 bei Mengen über 1.000 Tonnen pro Jahr veranschaulicht die Compliance-Investitionen, die für die Belieferung regulierter Reifenapplikationen erforderlich sind. China Risun Group Limited und Shandong Jinling Chemical Co., Ltd. erweitern die Anilinkapazität für Standardqualitäten, aber pharmazeutische und Spezialanwendungen erfordern stärkere Reinheits- und Regulierungsnachweise. Hochreines Chloranilin und Nitroanilin bleiben Bereiche, in denen Dokumentations- und Compliance-Infrastruktur den Markteintritt einschränken kann. Patentaktivitäten im Zusammenhang mit Energiereduzierung bei der Phosgenierung und MDI-Spaltungsoptimierung können auch den Technologiezugang für neue Marktteilnehmer einschränken. Der Markt für Anilinderivate begünstigt weiterhin Größe bei MDI, während er fokussierte Möglichkeiten in regulierten Spezialzwischenprodukten lässt.
Marktführer der Anilinderivate-Branche
-
BASF
-
Covestro AG
-
Wanhua
-
Huntsman International LLC
-
Sumitomo Chemical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: BASF begann mit der Bewertung eines neuen MDI-Produktionskomplexes in Dahej, Gujarat. Die potenzielle Investition könnte die regionale Nachfrage nach anilinbasierten Polyurethan-Zwischenprodukten stärken, die in Isolierung, Kühlung, Automobilkomponenten, Möbeln und Konsumgütern verwendet werden.
- Juni 2026: Covestro AG startete das EU-geförderte Bio4PURConti-Projekt zur Entwicklung eines kontinuierlichen Produktionsprozesses für biobasiertes Anilin unter Verwendung pflanzlicher Biomasse. Das Projekt unterstützt die Entwicklung kohlenstoffärmerer Anilinderivate für Polyurethan, Gummichemikalien, Farbstoffe und andere nachgelagerte Anwendungen.


Berichtsumfang des globalen Marktes für Anilinderivate
Anilinderivate sind aromatische Aminverbindungen, die aus Anilin durch chemische Modifikation seiner Molekülstruktur gewonnen werden. Sie dienen als vielseitige chemische Zwischenprodukte mit Eigenschaften, die die Herstellung von Spezial- und Industrieprodukten unterstützen.
Der Markt für Anilinderivate ist nach Derivattyp, Anwendung und Geografie segmentiert. Nach Derivattyp ist der Markt in Anilin, Nitroanilin, Chloranilin, Toluidin und andere Derivattypen segmentiert. Nach Anwendung ist der Markt in Gummichemikalien, Farb- und Pigmentstoffe, Pharmazeutika, Agrochemikalien und andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Anilinderivate in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Anilin |
| Nitroanilin |
| Chloranilin |
| Toluidin |
| Andere Derivattypen |
| Gummichemikalien |
| Farb- und Pigmentstoffe |
| Pharmazeutika |
| Agrochemikalien |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Derivattyp | Anilin | |
| Nitroanilin | ||
| Chloranilin | ||
| Toluidin | ||
| Andere Derivattypen | ||
| Nach Anwendung | Gummichemikalien | |
| Farb- und Pigmentstoffe | ||
| Pharmazeutika | ||
| Agrochemikalien | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Anilinderivate?
Der Markt für Anilinderivate hat im Jahr 2026 einen Wert von 23,65 Milliarden USD und soll bis 2031 einen Wert von 27,85 Milliarden USD erreichen.
Was treibt die Nachfrage nach Anilinderivaten an?
Die MDI-Nachfrage für Polyurethan-Isolierung, Haushaltsgeräte und Automobilkomponenten ist der führende Nachfragefaktor.
Welcher Derivattyp hielt im Jahr 2025 den größten Anteil?
Anilin hielt im Jahr 2025 einen Marktanteil von 55,13 %, da es der direkte Vorläufer für MDI und ein Rohstoff für Gummichemikalien und Farbstoffzwischenprodukte ist.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Gummichemikalien sollen bis 2031 mit einer CAGR von 4,14 % wachsen, unterstützt durch die Reifenproduktion und anspruchsvollere Spezifikationen für Elektrofahrzeugreifen.
Seite zuletzt aktualisiert am:



