
Taille et part du marché des dérivés de l'aniline
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.65 Milliards de dollars |
| Taille du Marché (2031) | 27.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.32 % |
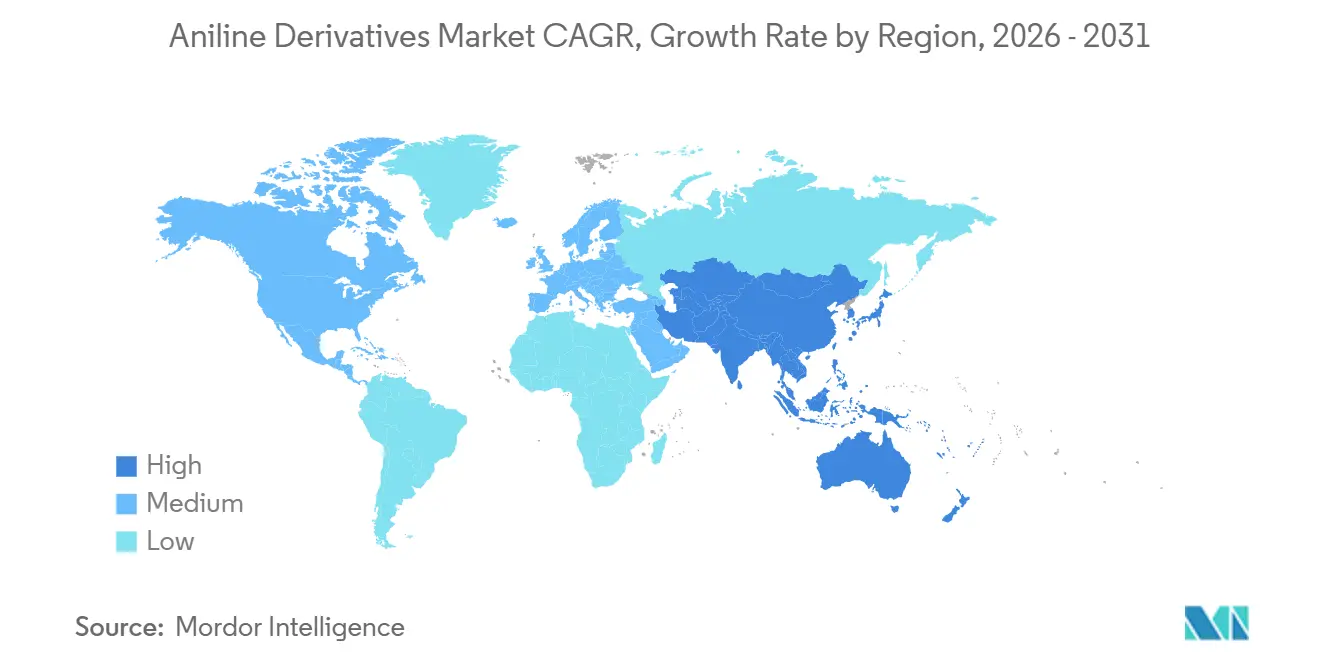
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
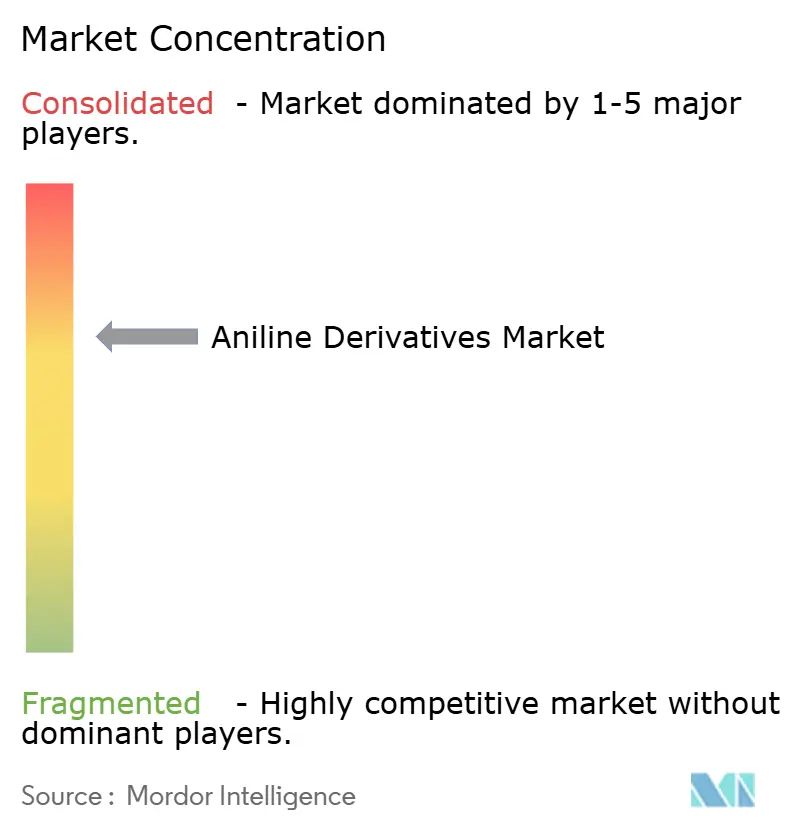
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dérivés de l'aniline par Mordor Intelligence
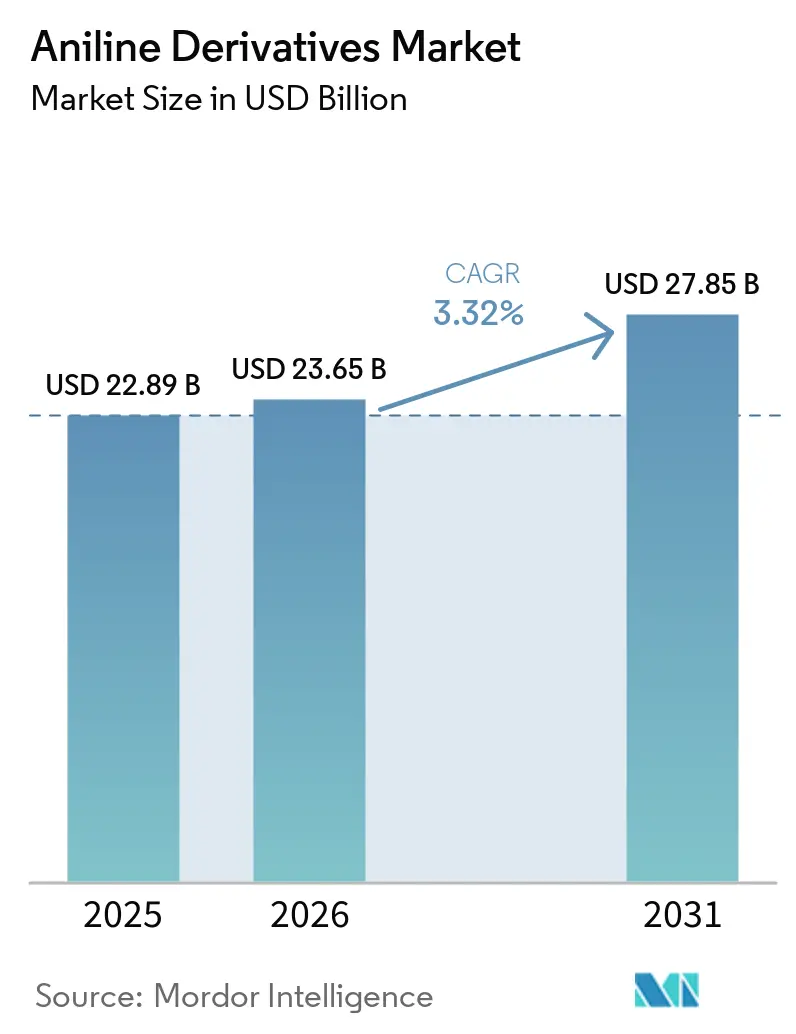
La taille du marché des dérivés de l'aniline était évaluée à 22,89 milliards USD en 2025 et devrait croître de 23,65 milliards USD en 2026 pour atteindre 27,85 milliards USD d'ici 2031, à un CAGR de 3,32 % au cours de la période de prévision (2026-2031). Le marché des dérivés de l'aniline est ancré par le diisocyanate de méthylène diphényle (MDI), qui a absorbé plus de 71 % de la production mondiale d'aniline pour des usages dans l'isolation, l'électroménager et l'automobile. Des exigences plus strictes en matière de performance énergétique des bâtiments et l'électrification des véhicules soutiennent la demande de polyuréthane, tandis qu'un MDI de plus haute pureté est nécessaire pour les adhésifs de blocs-batteries et d'autres applications automobiles. La production automobile en Chine soutient la demande de matériaux en polyuréthane utilisés dans les intérieurs de véhicules, les pièces structurelles et les boîtiers de batteries. Le marché des dérivés de l'aniline est également soumis à des pressions liées aux coûts du benzène, aux contrôles toxicologiques et aux interruptions d'approvisionnement dans les grandes installations MDI, ce qui peut restreindre la disponibilité régionale même lorsque l'offre mondiale reste adéquate. Les ajouts de capacité, les plans de production locale et les programmes d'aniline biosourcée montrent que les producteurs équilibrent la maîtrise des coûts avec l'accès aux applications réglementées et à faible empreinte carbone.
Principaux enseignements du rapport
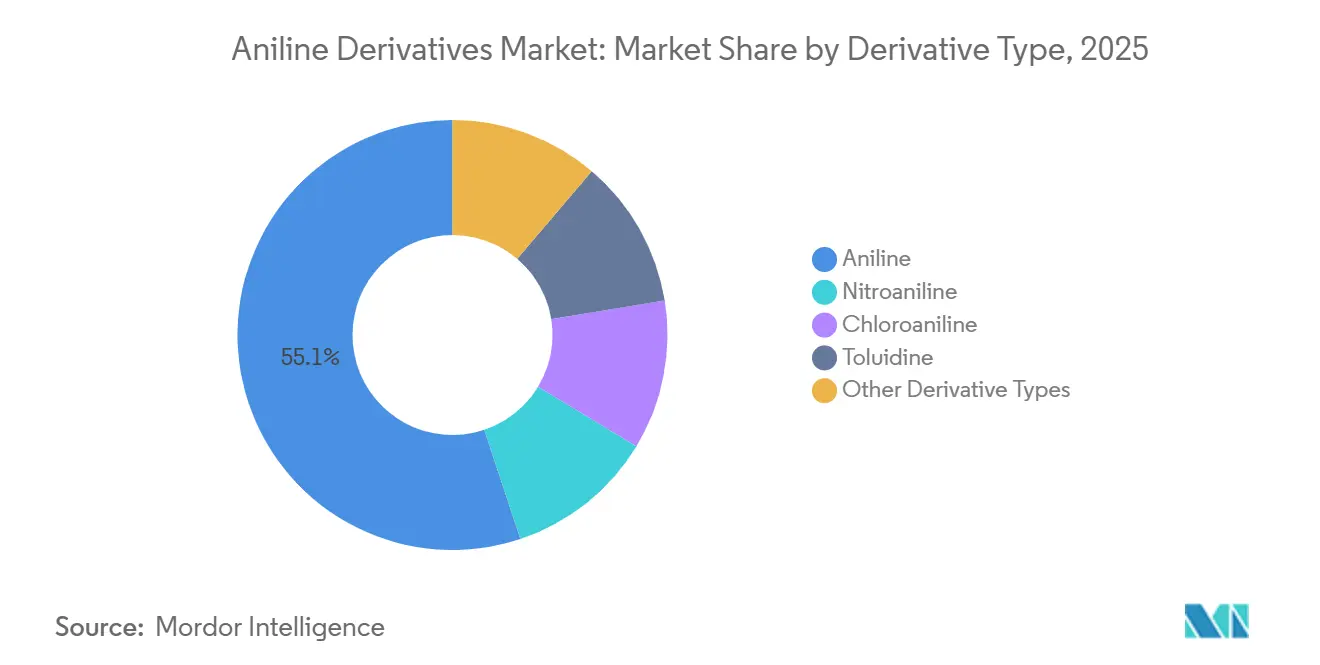
- Par type de dérivé, l'aniline détenait 55,13 % de la part du marché des dérivés de l'aniline en 2025 et devrait progresser à un CAGR de 3,77 % jusqu'en 2031.
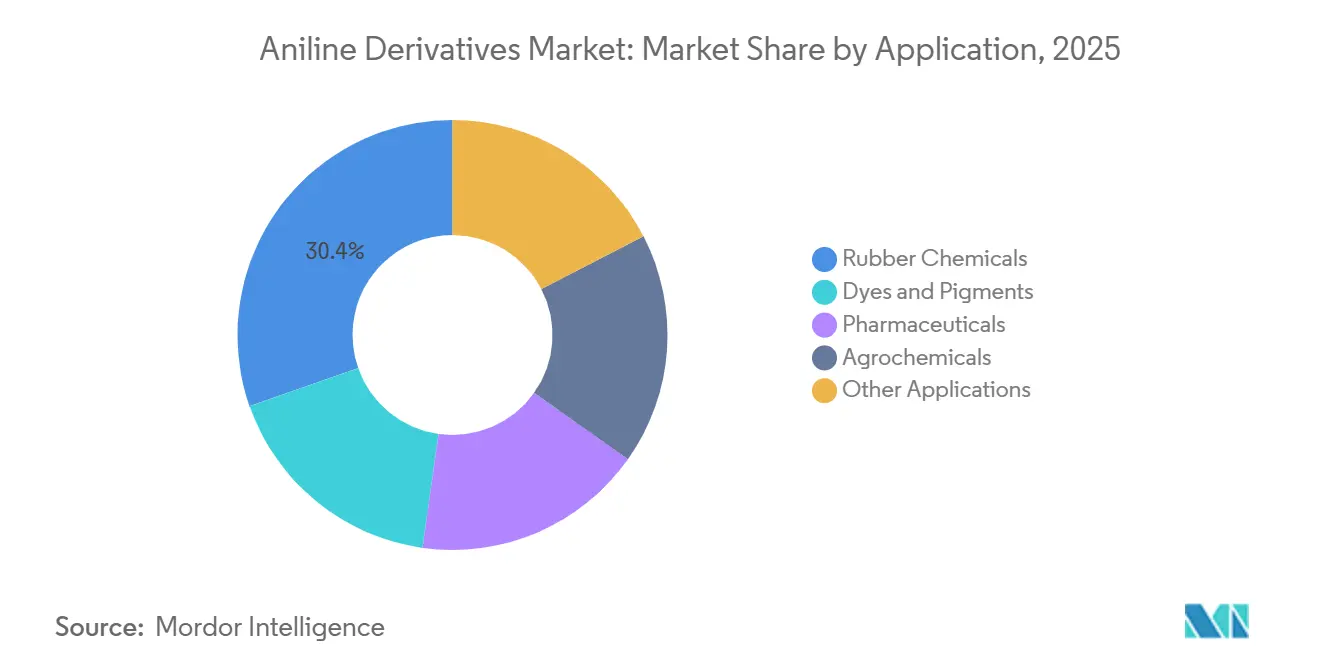
- Par application, les produits chimiques pour le caoutchouc détenaient 30,37 % de la part du marché des dérivés de l'aniline en 2025 et devraient progresser à un CAGR de 4,14 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 43,48 % de la part du marché des dérivés de l'aniline en 2025 et devrait progresser à un CAGR de 4,01 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des dérivés de l'aniline
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de MDI et de polyuréthane dans la construction, l'électroménager et l'automobile | +1.1% | Mondiale, avec une demande centrale en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Demande de traitement du caoutchouc pour les pneumatiques et le caoutchouc industriel | +0.8% | Mondiale, concentrée en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion de la fabrication de colorants, pigments et textiles | +0.5% | Cœur APAC, débordement vers l'Asie du Sud et la MEA | Moyen terme (2-4 ans) |
| Demande d'intermédiaires pharmaceutiques et agrochimiques | +0.4% | Mondiale, avec une forte traction en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Commercialisation de procédés d'aniline à faibles émissions et biosourcés | +0.2% | Europe et Amérique du Nord, avec des projets pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de MDI et de polyuréthane dans la construction, l'électroménager et l'automobile
L'aniline de qualité MDI est restée le moteur de demande le plus constant pour le marché des dérivés de l'aniline, car plus de 71 % de la production mondiale d'aniline était destinée à la synthèse d'isocyanates. La mousse de polyuréthane rigide soutient la gestion thermique dans les bâtiments résidentiels et commerciaux, ce qui rend la demande sensible aux exigences de performance énergétique des bâtiments. L'Union européenne a révisé sa directive sur la performance énergétique des bâtiments, et les normes américaines de performance énergétique des bâtiments ont également renforcé l'utilisation de matériaux d'isolation efficaces. La demande en électroménager a constitué une autre source de consommation, car la mousse rigide soufflée au cyclopentane est utilisée dans les réfrigérateurs et les équipements de chaîne du froid commerciale. BASF a avancé son étude de faisabilité pour un complexe MDI à Dahej, Gujarat, après avoir obtenu des terrains industriels par l'intermédiaire de BASF India Polyurethanes Private Limited, tandis que son expansion à Geismar, Louisiane, a atteint la mise en service finale[1]BASF, "BASF évalue un investissement MDI en Inde," BASF, basf.com. Covestro AG a planifié un train MDI de 660 kilotonnes par an sur son site intégré de Shanghai, utilisant la technologie AdiP conçue pour des émissions de gaz à effet de serre nettes nulles de portée 1 et 2.
Demande de traitement du caoutchouc pour les pneumatiques et le caoutchouc industriel
Les produits chimiques pour le caoutchouc soutiennent la croissance du marché des dérivés de l'aniline grâce aux antidégradants, accélérateurs et antiozonants utilisés dans les pneumatiques et le caoutchouc industriel. Les matériaux N-phényl-p-phénylènediamine sont restés importants, mais l'examen des produits d'oxydation du N-(1,3-diméthylbutyl)-N'-phényl-p-phénylènediamine (6PPD) aux États-Unis a encouragé des travaux sur des formulations alternatives. LANXESS a introduit le Vulkanox 4060 (N-Cyclohexyl-N'-phényl-p-phénylènediamine, CCPD) et a entamé l'enregistrement au titre du règlement européen sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) pour des volumes supérieurs à 1 000 tonnes métriques par an. Ce changement favorise des intermédiaires de chloroaniline et de nitroaniline de plus haute pureté utilisés dans les nouvelles chimies antidégradantes. LANXESS a étendu son site de Qingdao à 30 000 tonnes métriques par an en 2025 et a commencé à produire des promoteurs de traitement du caoutchouc à Bushy Park, Caroline du Sud, afin d'améliorer la sécurité d'approvisionnement pour les fabricants de pneumatiques. Les pneumatiques pour véhicules électriques nécessitent des indices de charge plus élevés, une résistance au roulement plus faible et une résistance à l'usure plus élevée, ce qui peut augmenter la charge chimique par pneumatique.
Expansion de la fabrication de colorants, pigments et textiles
Le marché des dérivés de l'aniline bénéficie de la production de colorants, de pigments et de textiles, notamment à mesure que la fabrication de colorants se déplace à travers l'Asie. L'Inde joue un rôle croissant dans la fabrication d'intermédiaires de colorants, tandis que les fournisseurs chinois font face à des exigences de conformité environnementale et à des pressions sur les marges. Shree Pushkar Chemicals & Fertilisers a mis en service son usine de colorants Unité-5 à Ratnagiri, Maharashtra, en septembre 2026, ajoutant 6 000 tonnes métriques par an de capacité de colorants. L'expansion a été soutenue par les certifications Zero Discharge of Hazardous Chemicals (ZDHC) et bluesign, qui aident les fournisseurs à atteindre les acheteurs de textiles soumis à des audits de durabilité. Sudarshan Chemical Industries a accepté d'acquérir l'usine de colorants et produits chimiques à base d'aluminium de Clariant à Muttenz, en Suisse, ce qui a ajouté une position de fabrication européenne pour les applications de colorants haut de gamme. Les limites de la norme OEKO-TEX Standard 100 et les restrictions REACH sur certains colorants azoïques augmentent le besoin d'intermédiaires d'aniline conformes.
Demande d'intermédiaires pharmaceutiques et agrochimiques
Les usages pharmaceutiques et agrochimiques fournissent au marché des dérivés de l'aniline une demande d'intermédiaires de plus haute pureté. L'aniline est utilisée dans la synthèse d'antibiotiques sulfonamidés, d'intermédiaires du paracétamol, d'herbicides, de fongicides et de produits de protection des cultures de la classe du diuron. Le retrait du méthyl parathion dans le cadre des cadres de gestion des pesticides de l'Organisation des Nations Unies pour l'alimentation et l'agriculture et de l'Organisation mondiale de la santé a redirigé l'attention vers des chimies d'herbicides et de fongicides plus complexes[2]Organisation des Nations Unies pour l'alimentation et l'agriculture, "Boîte à outils pour l'homologation des pesticides," Organisation des Nations Unies pour l'alimentation et l'agriculture, fao.org . Ces chimies peuvent nécessiter une teneur en aniline plus élevée et un contrôle de pureté plus strict. L'Inde reste importante pour la demande d'aniline de qualité pharmaceutique, car les incitations liées à la production pour les médicaments en vrac et les principes actifs pharmaceutiques encouragent l'investissement dans la transformation locale. Les attentes du Drug Master File de la Food and Drug Administration américaine et les exigences de la Central Drugs Standard Control Organisation favorisent les fournisseurs disposant d'une documentation solide et de systèmes qualité établis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Toxicité, contrôles d'exposition et coûts de conformité | -0.7% | Mondiale, la plus stricte en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Volatilité du prix du benzène et des matières premières pétrochimiques | -0.6% | Mondiale, avec la plus forte exposition en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Risque de substitution biosourcée dans les applications sensibles à la durabilité | -0.3% | Europe et Amérique du Nord, signaux émergents en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité, contrôles d'exposition et coûts de conformité
La toxicité, les contrôles d'exposition et les coûts de conformité limitent les acteurs de plus petite taille sur le marché des dérivés de l'aniline. L'Union européenne a classé l'aniline comme Carc. 2, Muta. 2 et Tox. aiguë 3 au titre du règlement sur la classification, l'étiquetage et l'emballage (CLP). Le règlement délégué de la Commission (UE) 2025/1222 a mis à jour les entrées de classification harmonisée CLP en juin 2025, et le règlement de la Commission (UE) 2025/1731 a ajouté 16 nouvelles substances cancérogènes, mutagènes ou reprotoxiques à l'annexe XVII du règlement REACH en août 2025. Ces changements ont accru la nécessité de systèmes de transfert fermés, de ventilation, de surveillance de l'exposition et de contrôles opérationnels. Les coûts sont plus difficiles à absorber pour les transformateurs de dérivés de plus petite taille, car l'infrastructure requise ne se réduit pas facilement à l'échelle. LANXESS a reformulé ses gammes Rhenogran et Rhenoslab en produits sans talc après que le Centre international de recherche sur le cancer a classé le talc comme probablement cancérogène, montrant comment les changements réglementaires peuvent ajouter des coûts de reformulation dans les produits chimiques pour le caoutchouc.
Volatilité du prix du benzène et des matières premières pétrochimiques
La volatilité du prix du benzène et des matières premières pétrochimiques reste un frein direct, car l'aniline est produite par nitration du benzène en nitrobenzène, suivie d'une hydrogénation catalytique. Au premier semestre 2026, les perturbations au Moyen-Orient et les contraintes de navigation dans le détroit d'Ormuz ont fait augmenter les prix du naphta CFR (coût et fret) Japon de 77 % au cours des 3 semaines se terminant le 20 mars. L'écart benzène-naphta est passé de 120 USD par tonne métrique fin février à moins 88 USD par tonne métrique le 20 mars. Les prix asiatiques du benzène FOB (franco à bord) Corée ont ensuite rebondi à 1 000 USD par tonne métrique fin juillet 2026. Ces mouvements ont comprimé les marges même alors que la demande aval de MDI se redressait. Les producteurs intégrés ayant accès à la fois aux matières premières issues du goudron de houille et du naphta en Chine et en Corée du Sud étaient mieux protégés que les acheteurs qui dépendent du benzène marchand.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dérivé : l'aniline occupe la position la plus importante
L'aniline détenait 55,13 % de la taille du marché des dérivés de l'aniline en 2025, car elle est le précurseur direct du MDI et une matière première pour les antidégradants et les intermédiaires de colorants. Sa position est renforcée par le volume important de MDI utilisé dans l'isolation, l'électroménager, les composants automobiles et les adhésifs. La capacité MDI intégrée en Chine nécessite des volumes d'aniline en amont correspondants à mesure que de nouvelles usines entrent en service. Wanhua a achevé l'expansion de la base MDI du Fujian en 2026, ajoutant 700 000 tonnes métriques par an et portant sa capacité MDI mondiale au-dessus de 4,5 millions de tonnes métriques par an. L'ampleur de ces projets maintient le composé parent au cœur du marché des dérivés de l'aniline.
La nitroaniline et la chloroaniline jouent des rôles plus spécialisés dans les intermédiaires pharmaceutiques, les azurants optiques et les antidégradants de caoutchouc de nouvelle génération. Ces dérivés peuvent bénéficier de prix plus élevés lorsque les exigences de pureté et les normes de documentation sont élevées. L'examen réglementaire des produits d'oxydation du 6PPD peut soutenir la demande d'antidégradants alternatifs utilisant des intermédiaires de chloroaniline et de nitroaniline. La toluidine est utilisée comme précurseur d'intermédiaire de colorant et matière première d'accélérateur de caoutchouc, avec une demande liée aux exportations de colorants de l'Inde. Les dérivés de spécialité sont moins dépendants des volumes de MDI, bien que leur échelle soit plus réduite. Les producteurs disposant de contrôles de pureté établis et d'antécédents de conformité peuvent préserver leurs marges dans les comptes clients de spécialité.


Par application : les produits chimiques pour le caoutchouc combinent échelle et croissance
Les produits chimiques pour le caoutchouc détenaient 30,37 % de la taille du marché des dérivés de l'aniline en 2025 et devraient progresser à un CAGR de 4,14 % jusqu'en 2031. Cette application combine une forte demande de pneumatiques avec des exigences croissantes en matière de performance des antidégradants et des accélérateurs. Les pneumatiques pour véhicules électriques nécessitent des indices de charge plus élevés, une résistance au roulement plus faible et une durée de vie à l'usure plus longue dans des profils plus bas. Ces spécifications peuvent augmenter la charge chimique par pneumatique même lorsque les volumes de production de pneumatiques ne changent pas. L'expansion de capacité de LANXESS à Qingdao et la nouvelle production américaine de promoteurs de traitement du caoutchouc ont montré l'importance de l'approvisionnement local pour les fabricants de pneumatiques.
Les colorants et pigments restent une application importante, car les dérivés de l'aniline sont utilisés dans les colorants réactifs, les colorants azoïques et les intermédiaires de pigments. Le secteur indien des intermédiaires de colorants orienté vers l'exportation et les opérations chinoises de colorants à haute capacité soutiennent cette base de demande. Les produits pharmaceutiques et agrochimiques fournissent une demande moins cyclique pour les qualités d'aniline à haute pureté. Leur tarification est moins directement liée aux cycles des matières premières du benzène que les applications de commodité. Les exigences de certification et de conformité dans l'utilisation des colorants textiles soutiennent les fournisseurs capables de respecter les limites d'amines aromatiques et les restrictions sur les colorants azoïques.
Analyse géographique
L'Asie-Pacifique détenait 43,48 % de la taille du marché des dérivés de l'aniline en 2025 et devrait progresser à un CAGR de 4,01 % jusqu'en 2031. La Chine est la base centrale de production et de consommation, soutenue par une grande capacité MDI, automobile, pneumatique et chimique en aval. China Risun Group Limited a mis en pleine exploitation la capacité totale d'aniline de 300 000 tonnes métriques par an du groupe Jilin Connell en 2024, un mois avant le calendrier prévu. L'Inde est un marché important de demande à l'importation, car la production nationale d'aniline couvre environ la moitié de la consommation nationale. Cet écart laisse les transformateurs de dérivés dépendants de l'approvisionnement marchand en provenance de Chine et de Corée du Sud.
La fabrication pharmaceutique indienne, l'investissement dans les infrastructures et la production de colorants peuvent élargir la demande de dérivés là où l'approvisionnement local en matières premières est limité. Le Japon et la Corée du Sud contribuent à une production à forte intensité technologique pour les applications électroniques, pharmaceutiques et de polymères de performance. Les pays de l'Association des nations de l'Asie du Sud-Est (ANASE) se développent en tant que centres de consommation secondaires grâce à l'assemblage automobile et à l'investissement dans la fabrication de pneumatiques. L'Amérique du Nord est mature, mais l'examen environnemental des produits d'oxydation du 6PPD modifie la demande vers des formulations alternatives de produits chimiques pour le caoutchouc. En Europe, les spécifications de durabilité et les contrôles professionnels créent une demande pour des intrants à haute pureté et à faible empreinte carbone.
L'Amérique du Sud et le Moyen-Orient et l'Afrique ont des bases de consommation plus réduites, mais leurs besoins en aval s'élargissent progressivement. L'activité agricole du Brésil soutient la demande d'intermédiaires agrochimiques. Covestro AG a entamé une étude de faisabilité pour une installation MDI de 660 kilotonnes par an dans la ville industrielle d'Al Ruwais aux Émirats arabes unis, soutenue par XRG et le pôle chimique TA'ZIZ. Si le projet est approuvé, il déplacerait une partie de la demande régionale de dérivés des importations vers la production locale de MDI. L'Arabie saoudite développe des pôles de chimie de spécialité dans le cadre des programmes d'investissement Vision 2030, tandis que l'Afrique du Sud reste un centre de distribution pour les marchés d'Afrique subsaharienne.

Paysage concurrentiel
Le marché des dérivés de l'aniline est modérément concentré, les cinq premiers acteurs étant BASF, Covestro AG, Wanhua, Huntsman International LLC et Sumitomo Chemical Co., Ltd. L'expansion de Wanhua au Fujian a ajouté 700 000 tonnes métriques par an de capacité MDI et a porté la capacité mondiale au-dessus de 4,5 millions de tonnes métriques par an. Les grandes entreprises intégrées peuvent gérer les coûts volatils du benzène plus efficacement que les transformateurs de dérivés indépendants.
Covestro AG a associé l'investissement en capacité conventionnelle au développement de procédés à faible empreinte carbone via Bio4PURConti. Le projet impliquait 10 partenaires et visait à démontrer la production d'aniline biosourcée par fermentation continue à partir de sucres d'origine végétale issus de la biomasse de bois feuillu. Covestro AG a également planifié son nouveau train MDI à Shanghai et entamé l'étude de faisabilité aux Émirats arabes unis, reliant ses plans de croissance aux principaux centres de demande. La mise en service MDI américaine de BASF et l'évaluation de faisabilité en Inde ont suivi une approche similaire consistant à localiser l'approvisionnement à proximité de la demande dans la construction et l'automobile. Ces mouvements ont accru la valeur de la production régionale intégrée et des relations clients à long terme.
LANXESS et Mitsubishi Chemical Corporation restent importants dans les additifs spécialisés pour le caoutchouc et les intermédiaires de colorants. L'enregistrement REACH de LANXESS pour le Vulkanox 4060 à des volumes supérieurs à 1 000 tonnes métriques par an illustre l'investissement en conformité nécessaire pour approvisionner les applications de pneumatiques réglementées. China Risun Group Limited et Shandong Jinling Chemical Co., Ltd. développent leur capacité d'aniline de qualité commodité, mais les usages pharmaceutiques et de spécialité nécessitent des références de pureté et réglementaires plus solides. La chloroaniline et la nitroaniline à haute pureté restent des domaines où l'infrastructure de documentation et de conformité peut limiter l'entrée. L'activité de brevets liée à la réduction d'énergie dans la phosgénation et l'optimisation du fractionnement du MDI peut également restreindre l'accès technologique pour les nouveaux entrants. Le marché des dérivés de l'aniline continue de favoriser l'échelle dans le MDI tout en laissant des opportunités ciblées dans les intermédiaires de spécialité réglementés.
Leaders du secteur des dérivés de l'aniline
BASF
Covestro AG
Wanhua
Huntsman International LLC
Sumitomo Chemical Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : BASF a entamé l'évaluation d'un nouveau complexe de production MDI à Dahej, Gujarat. L'investissement potentiel pourrait renforcer la demande régionale d'intermédiaires polyuréthane dérivés de l'aniline utilisés dans l'isolation, la réfrigération, les composants automobiles, le mobilier et les biens de consommation.
- Juin 2026 : Covestro AG a lancé le projet Bio4PURConti financé par l'UE pour développer un procédé de production en continu d'aniline biosourcée à partir de biomasse végétale. Le projet soutient le développement de dérivés de l'aniline à faible empreinte carbone pour le polyuréthane, les produits chimiques pour le caoutchouc, les colorants et d'autres applications en aval.


Portée du rapport mondial sur le marché des dérivés de l'aniline
Les dérivés de l'aniline sont des composés aminés aromatiques dérivés de l'aniline par modification chimique de sa structure moléculaire. Ils servent d'intermédiaires chimiques polyvalents dont les propriétés soutiennent la production de produits spécialisés et industriels.
Le marché des dérivés de l'aniline est segmenté par type de dérivé, application et géographie. Par type de dérivé, le marché est segmenté en aniline, nitroaniline, chloroaniline, toluidine et autres types de dérivés. Par application, le marché est segmenté en produits chimiques pour le caoutchouc, colorants et pigments, produits pharmaceutiques, produits agrochimiques et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les dérivés de l'aniline dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Aniline |
| Nitroaniline |
| Chloroaniline |
| Toluidine |
| Autres types de dérivés |
| Produits chimiques pour le caoutchouc |
| Colorants et pigments |
| Produits pharmaceutiques |
| Produits agrochimiques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ANASE | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de dérivé | Aniline | |
| Nitroaniline | ||
| Chloroaniline | ||
| Toluidine | ||
| Autres types de dérivés | ||
| Par application | Produits chimiques pour le caoutchouc | |
| Colorants et pigments | ||
| Produits pharmaceutiques | ||
| Produits agrochimiques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ANASE | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des dérivés de l'aniline ?
Le marché des dérivés de l'aniline s'élève à 23,65 milliards USD en 2026 et devrait atteindre 27,85 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de dérivés de l'aniline ?
La demande de MDI pour l'isolation en polyuréthane, l'électroménager et les composants automobiles est le principal facteur de demande.
Quel type de dérivé détenait la plus grande part en 2025 ?
L'aniline détenait 55,13 % de la part de marché en 2025, car elle est le précurseur direct du MDI et une matière première pour les produits chimiques du caoutchouc et les intermédiaires de colorants.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les produits chimiques pour le caoutchouc devraient progresser à un CAGR de 4,14 % jusqu'en 2031, soutenus par la production de pneumatiques et des spécifications de pneumatiques pour véhicules électriques plus exigeantes.
Dernière mise à jour de la page le:



