
Tamaño y Participación del Mercado de Derivados de Anilina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
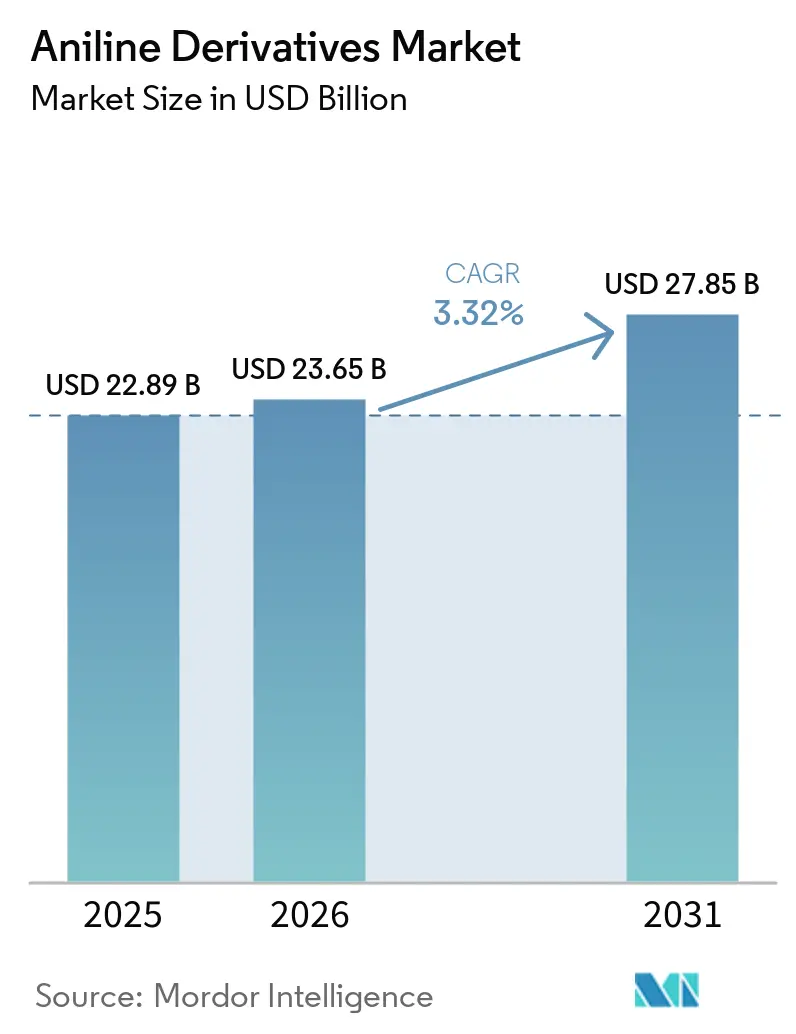
| Tamaño del Mercado (2026) | 23.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Derivados de Anilina por Mordor Intelligence
El tamaño del Mercado de Derivados de Anilina se valoró en 22,89 mil millones de USD en 2025 y se estima que crecerá desde 23,65 mil millones de USD en 2026 hasta alcanzar los 27,85 mil millones de USD en 2031, a una CAGR del 3,32% durante el período de pronóstico (2026-2031). El mercado de derivados de anilina está anclado por el diisocianato de difenilmetileno (MDI), que absorbió más del 71% de la producción mundial de anilina para usos en aislamiento, electrodomésticos y automoción. Los requisitos más estrictos de eficiencia energética en edificios y la electrificación de vehículos respaldan la demanda de poliuretano, mientras que se necesita MDI de mayor pureza para adhesivos de paquetes de baterías y otros usos automotrices. La producción de vehículos en China respalda la demanda de materiales de poliuretano utilizados en interiores de vehículos, piezas estructurales y carcasas de baterías. El mercado de derivados de anilina también enfrenta presión por los costos del benceno, los controles toxicológicos y las interrupciones del suministro en grandes instalaciones de MDI, que pueden restringir la disponibilidad regional incluso cuando el suministro global sigue siendo adecuado. Las adiciones de capacidad, los planes de producción local y los programas de anilina de base biológica muestran que los productores están equilibrando el control de costos con el acceso a aplicaciones reguladas y de menor contenido de carbono.
Conclusiones Clave del Informe
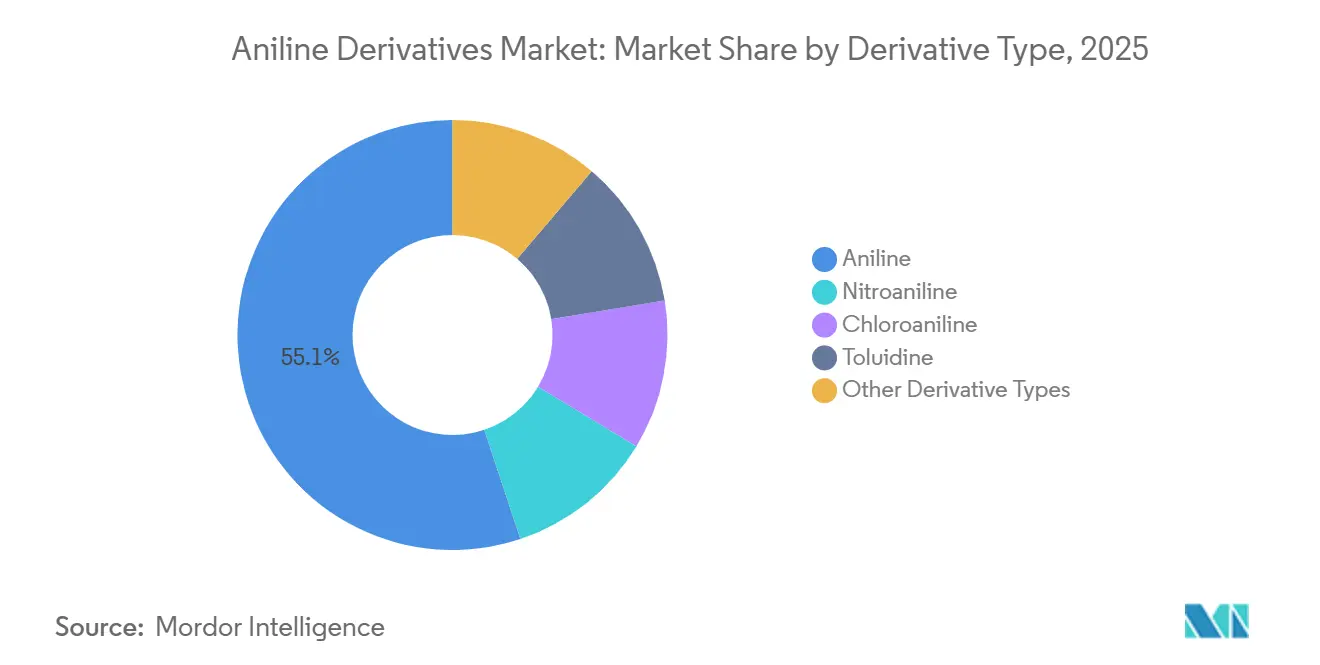
- Por tipo de derivado, la anilina representó el 55,13% de la participación del mercado de derivados de anilina en 2025 y se proyecta que avance a una CAGR del 3,77% hasta 2031.
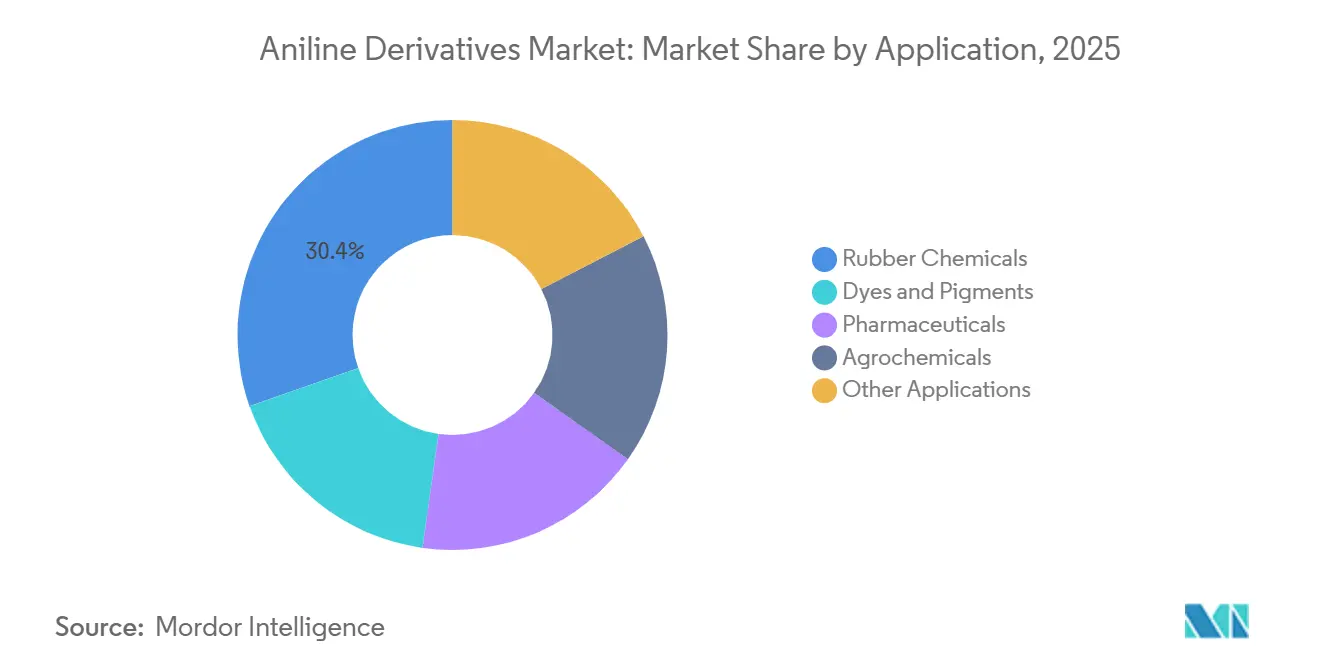
- Por aplicación, los productos químicos para el caucho representaron el 30,37% de la participación del mercado de derivados de anilina en 2025 y se proyecta que avancen a una CAGR del 4,14% hasta 2031.
- Por geografía, Asia-Pacífico representó el 43,48% de la participación del mercado de derivados de anilina en 2025 y se proyecta que avance a una CAGR del 4,01% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Derivados de Anilina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de MDI y Poliuretano en Construcción, Electrodomésticos y Automoción | +1.1% | Global, con demanda central en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Demanda de Procesamiento de Caucho para Neumáticos y Caucho Industrial | +0.8% | Global, concentrada en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación de Tintes, Pigmentos y Textiles | +0.5% | Núcleo en Asia-Pacífico, con extensión hacia el Sur de Asia y Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Intermedios Farmacéuticos y Agroquímicos | +0.4% | Global, con fuerte tracción en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Comercialización de Procesos de Anilina de Bajas Emisiones y Base Biológica | +0.2% | Europa y América del Norte, con proyectos piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de MDI y Poliuretano en Construcción, Electrodomésticos y Automoción
La anilina de grado MDI se mantuvo como el impulsor de demanda más consistente para el mercado de derivados de anilina, dado que más del 71% de la producción mundial de anilina se destinó a la síntesis de isocianatos. La espuma rígida de poliuretano respalda la gestión térmica en edificios residenciales y comerciales, lo que hace que la demanda sea sensible a los requisitos de eficiencia energética en edificios. La Unión Europea revisó su Directiva sobre el Rendimiento Energético de los Edificios, y las normas de eficiencia energética en edificios de Estados Unidos también reforzaron el uso de materiales de aislamiento eficientes. La demanda de electrodomésticos añadió otra fuente de consumo, ya que la espuma rígida soplada con ciclopentano se utiliza en refrigeradores y equipos de cadena de frío comercial. BASF avanzó en su estudio de viabilidad para un complejo de MDI en Dahej, Gujarat, tras asegurar terreno industrial a través de BASF India Polyurethanes Private Limited, mientras que su expansión en Geismar, Luisiana, alcanzó la puesta en marcha final[1]BASF, "BASF Evalúa una Inversión en MDI en India," BASF, basf.com. Covestro AG planificó un tren de MDI de 660 kilotoneladas por año en su sitio integrado de Shanghái utilizando tecnología AdiP diseñada para emisiones netas cero de gases de efecto invernadero de Alcance 1 y 2.
Demanda de Procesamiento de Caucho para Neumáticos y Caucho Industrial
Los productos químicos para el caucho respaldan el crecimiento en el mercado de derivados de anilina a través de antidegradantes, aceleradores y antiozonantes utilizados en neumáticos y caucho industrial. Los materiales de N-fenil-p-fenilendiamina se mantuvieron importantes, pero la revisión de los productos de oxidación de N-(1,3-dimetilbutil)-N'-fenil-p-fenilendiamina (6PPD) en los Estados Unidos impulsó el trabajo en formulaciones alternativas. LANXESS introdujo Vulkanox 4060 (N-Ciclohexil-N'-fenil-p-fenilendiamina, CCPD) e inició el registro en el marco del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de Europa para volúmenes superiores a 1.000 toneladas métricas por año. Este cambio respalda intermedios de cloroanilina y nitroanilina de mayor pureza utilizados en nuevas químicas antidegradantes. LANXESS amplió su sitio de Qingdao a 30.000 toneladas métricas por año en 2025 y comenzó a producir promotores de procesamiento de caucho en Bushy Park, Carolina del Sur, para mejorar la seguridad del suministro para los fabricantes de neumáticos. Los neumáticos de vehículos eléctricos necesitan clasificaciones de carga más altas, menor resistencia a la rodadura y mayor resistencia al desgaste, lo que puede aumentar la carga química por neumático.
Expansión de la Fabricación de Tintes, Pigmentos y Textiles
El mercado de derivados de anilina se beneficia de la producción de tintes, pigmentos y textiles, especialmente a medida que la fabricación de colorantes se desplaza por toda Asia. India está asumiendo un papel más importante en la fabricación de intermedios de tintes a medida que los proveedores chinos enfrentan requisitos de cumplimiento ambiental y presión sobre los márgenes. Shree Pushkar Chemicals & Fertilisers puso en marcha su planta de tintes Unidad-5 en Ratnagiri, Maharashtra, en septiembre de 2026, añadiendo 6.000 toneladas métricas por año de capacidad de tintes. La expansión fue respaldada por las certificaciones Zero Discharge of Hazardous Chemicals (ZDHC) y bluesign, que ayudan a los proveedores a llegar a compradores de textiles auditados en sostenibilidad. Sudarshan Chemical Industries acordó adquirir la planta de tintes y productos químicos de aluminio de Clariant en Muttenz, Suiza, lo que añadió una posición de fabricación europea para aplicaciones de colorantes premium. Los límites de la Norma OEKO-TEX 100 y las restricciones REACH sobre ciertos colorantes azo aumentan la necesidad de intermedios de anilina conformes.
Demanda de Intermedios Farmacéuticos y Agroquímicos
Los usos farmacéuticos y agroquímicos proporcionan al mercado de derivados de anilina demanda de intermedios de mayor pureza. La anilina se utiliza en la síntesis de antibióticos sulfonamídicos, intermedios de paracetamol, herbicidas, fungicidas y productos de protección de cultivos de la clase diurón. La retirada del metil paratión en el marco de los programas de gestión de plaguicidas de la Organización de las Naciones Unidas para la Alimentación y la Agricultura y la Organización Mundial de la Salud redirigió la atención hacia químicas de herbicidas y fungicidas más complejas[2]Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Kit de herramientas para el registro de plaguicidas," Organización de las Naciones Unidas para la Alimentación y la Agricultura, fao.org . Estas químicas pueden requerir mayor contenido de anilina y un control de pureza más estricto. India sigue siendo importante para la demanda de anilina de grado farmacéutico porque los incentivos vinculados a la producción para medicamentos a granel e ingredientes farmacéuticos activos fomentan la inversión en procesamiento local. Las expectativas del Archivo Maestro de Medicamentos de la Administración de Alimentos y Medicamentos de los Estados Unidos y los requisitos de la Organización Central de Control de Normas de Medicamentos favorecen a los proveedores con documentación sólida y sistemas de calidad establecidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Toxicidad, Controles de Exposición y Costos de Cumplimiento | -0.7% | Global, más estricto en Europa y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Benceno y de las Materias Primas Petroquímicas | -0.6% | Global, con mayor exposición en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Riesgo de Sustitución por Productos de Base Biológica en Aplicaciones Sensibles a la Sostenibilidad | -0.3% | Europa y América del Norte, con señales emergentes en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad, Controles de Exposición y Costos de Cumplimiento
La toxicidad, los controles de exposición y los costos de cumplimiento limitan a los participantes más pequeños en el mercado de derivados de anilina. La Unión Europea clasificó la anilina como Carc. 2, Muta. 2 y Tox. Aguda 3 en virtud del Reglamento sobre Clasificación, Etiquetado y Envasado (CLP). El Reglamento Delegado de la Comisión (UE) 2025/1222 actualizó las entradas de clasificación armonizada del CLP en junio de 2025, y el Reglamento de la Comisión (UE) 2025/1731 añadió 16 nuevas sustancias carcinógenas, mutágenas o reprotóxicas al Anexo XVII del REACH en agosto de 2025. Estos cambios aumentaron la necesidad de sistemas de transferencia cerrados, ventilación, monitoreo de la exposición y controles operativos. Los costos son más difíciles de absorber para los procesadores de derivados más pequeños porque la infraestructura requerida no se reduce fácilmente. LANXESS reformuló sus gamas Rhenogran y Rhenoslab a productos sin talco después de que la Agencia Internacional para la Investigación del Cáncer clasificara el talco como probablemente carcinógeno, lo que muestra cómo los cambios regulatorios pueden añadir costos de reformulación en los productos químicos para el caucho.
Volatilidad del Precio del Benceno y de las Materias Primas Petroquímicas
La volatilidad del precio del benceno y de las materias primas petroquímicas sigue siendo una restricción directa porque la anilina se produce mediante la nitración del benceno a nitrobenceno, seguida de hidrogenación catalítica. En el primer semestre de 2026, la perturbación en Oriente Medio y las restricciones al transporte marítimo en el Estrecho de Ormuz elevaron los precios del nafta Costo y Flete (CFR) Japón en un 77% en las 3 semanas que finalizaron el 20 de marzo. El diferencial benceno-nafta cayó de 120 USD por tonelada métrica a finales de febrero a menos 88 USD por tonelada métrica el 20 de marzo. Los precios asiáticos del benceno Libre a Bordo (FOB) Corea se recuperaron posteriormente hasta los 1.000 USD por tonelada métrica a finales de julio de 2026. Los movimientos comprimieron los márgenes incluso mientras la demanda de MDI aguas abajo se estaba recuperando. Los productores integrados con acceso tanto a materias primas de alquitrán de hulla como de nafta en China y Corea del Sur estuvieron mejor protegidos que los compradores que dependen del benceno comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Derivado: La Anilina Ocupa la Posición más Grande
La anilina representó el 55,13% del tamaño del mercado de derivados de anilina en 2025 porque es el precursor directo del MDI y una materia prima para antidegradantes e intermedios de tintes. Su posición se ve reforzada por el gran volumen de MDI utilizado en aislamiento, electrodomésticos, componentes automotrices y adhesivos. La capacidad integrada de MDI en China requiere los correspondientes volúmenes de anilina aguas arriba a medida que nuevas plantas comienzan a operar. Wanhua completó la expansión de la base de MDI de Fujian en 2026, añadiendo 700.000 toneladas métricas por año y llevando su capacidad global de MDI por encima de 4,5 millones de toneladas métricas por año. La escala de estos proyectos mantiene al compuesto original en el centro del mercado de derivados de anilina.
La nitroanilina y la cloroanilina desempeñan roles más especializados en intermedios farmacéuticos, blanqueadores ópticos y antidegradantes de caucho de nueva generación. Estos derivados pueden alcanzar precios más sólidos donde los requisitos de pureza y los estándares de documentación son elevados. La revisión regulatoria de los productos de oxidación del 6PPD puede respaldar la demanda de antidegradantes alternativos que utilizan intermedios de cloroanilina y nitroanilina. La toluidina se utiliza como precursor de intermedios de tintes y materia prima para aceleradores de caucho, con una demanda vinculada a las exportaciones de colorantes de India. Los derivados especiales son menos dependientes de los volúmenes de MDI, aunque su escala es menor. Los productores con controles de pureza establecidos y registros de cumplimiento pueden preservar los márgenes en cuentas de clientes especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Productos Químicos para el Caucho Combinan Escala y Crecimiento
Los productos químicos para el caucho representaron el 30,37% del tamaño del mercado de derivados de anilina en 2025 y se proyecta que avancen a una CAGR del 4,14% hasta 2031. Esta aplicación combina una gran demanda de neumáticos con requisitos crecientes de rendimiento de antidegradantes y aceleradores. Los neumáticos de vehículos eléctricos requieren clasificaciones de carga más altas, menor resistencia a la rodadura y mayor vida útil de desgaste en diseños de perfil más bajo. Estas especificaciones pueden aumentar la carga química por neumático incluso cuando los volúmenes de producción de neumáticos no cambian. La expansión de capacidad de LANXESS en Qingdao y la nueva producción estadounidense de promotores de procesamiento de caucho mostraron la importancia del suministro local para los fabricantes de neumáticos.
Los tintes y pigmentos siguen siendo una aplicación importante porque los derivados de anilina se utilizan en tintes reactivos, tintes azo e intermedios de pigmentos. El sector de intermedios de tintes orientado a la exportación de India y las operaciones de tintes de alta capacidad de China respaldan esta base de demanda. Los productos farmacéuticos y agroquímicos proporcionan una demanda menos cíclica para grados de anilina de pureza premium. Su precio está menos directamente vinculado a los ciclos de materias primas del benceno que las aplicaciones de productos básicos. Los requisitos de certificación y cumplimiento en el uso de colorantes textiles respaldan a los proveedores que pueden cumplir con los límites de aminas aromáticas y las restricciones de tintes azo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
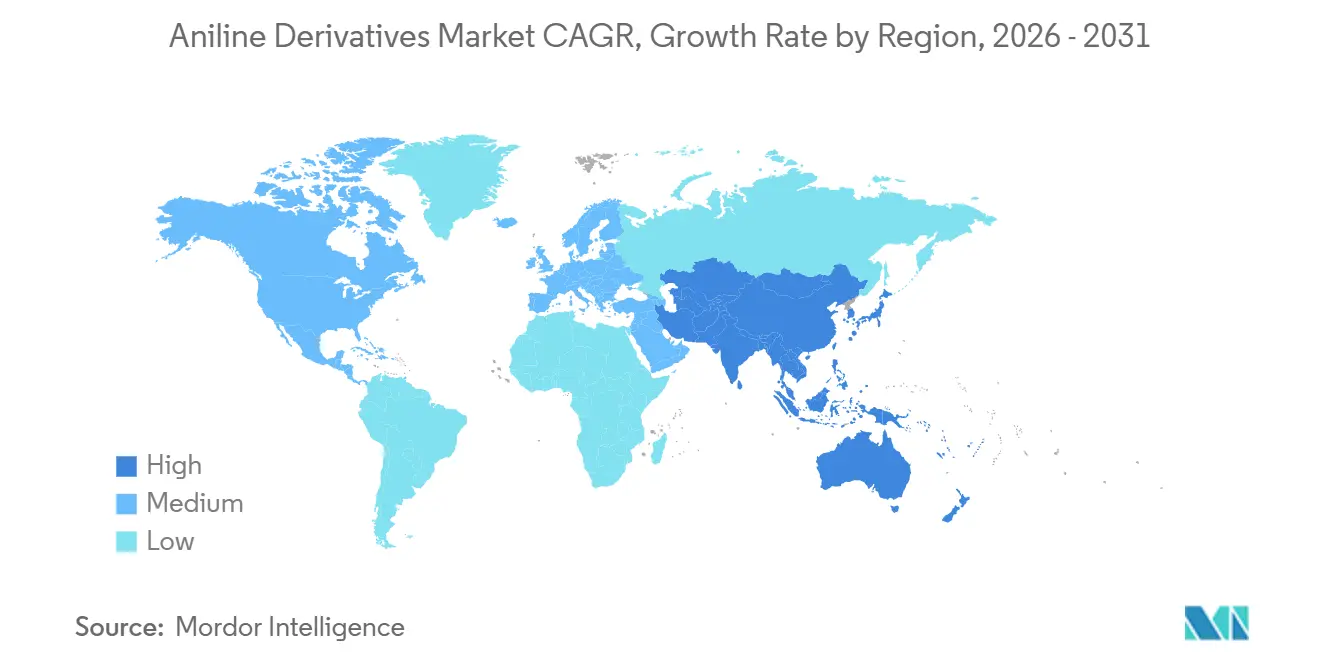
Asia-Pacífico representó el 43,48% del tamaño del mercado de derivados de anilina en 2025 y se proyecta que avance a una CAGR del 4,01% hasta 2031. China es la base central de producción y consumo, respaldada por una gran capacidad de MDI, automoción, neumáticos y productos químicos aguas abajo. China Risun Group Limited puso en plena operación la capacidad total de anilina de 300.000 toneladas métricas por año del Grupo Jilin Connell en 2024, un mes antes de lo previsto. India es un importante mercado de demanda de importaciones porque la producción doméstica de anilina cubre cerca de la mitad del consumo nacional. Esta brecha deja a los procesadores de derivados dependientes del suministro comercial de China y Corea del Sur.
La fabricación farmacéutica de India, la inversión en infraestructura y la producción de tintes pueden ampliar la demanda de derivados donde el suministro local de materias primas es limitado. Japón y Corea del Sur contribuyen a la producción intensiva en tecnología para aplicaciones de electrónica, productos farmacéuticos y polímeros de alto rendimiento. Los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) se están desarrollando como centros de consumo secundarios a través de la inversión en ensamblaje automotriz y fabricación de neumáticos. América del Norte es un mercado maduro, pero la revisión ambiental de los productos de oxidación del 6PPD está cambiando la demanda hacia formulaciones alternativas de productos químicos para el caucho. En Europa, las especificaciones de sostenibilidad y los controles laborales crean demanda de insumos de alta pureza y menor contenido de carbono.
América del Sur y Oriente Medio y África tienen bases de consumo más pequeñas, pero sus necesidades aguas abajo se están ampliando gradualmente. La actividad agrícola de Brasil respalda la demanda de intermedios agroquímicos. Covestro AG inició un estudio de viabilidad para una instalación de MDI de 660 kilotoneladas por año en la Ciudad Industrial de Al Ruwais en los Emiratos Árabes Unidos, respaldado por XRG y el centro de productos químicos TA'ZIZ. Si se aprueba, el proyecto desplazaría parte de la demanda regional de derivados de las importaciones hacia la producción local de MDI. Arabia Saudita está desarrollando clústeres de productos químicos especiales a través de los programas de capital de Visión 2030, mientras que Sudáfrica sigue siendo un centro de distribución para los mercados del África subsahariana.

Panorama Competitivo
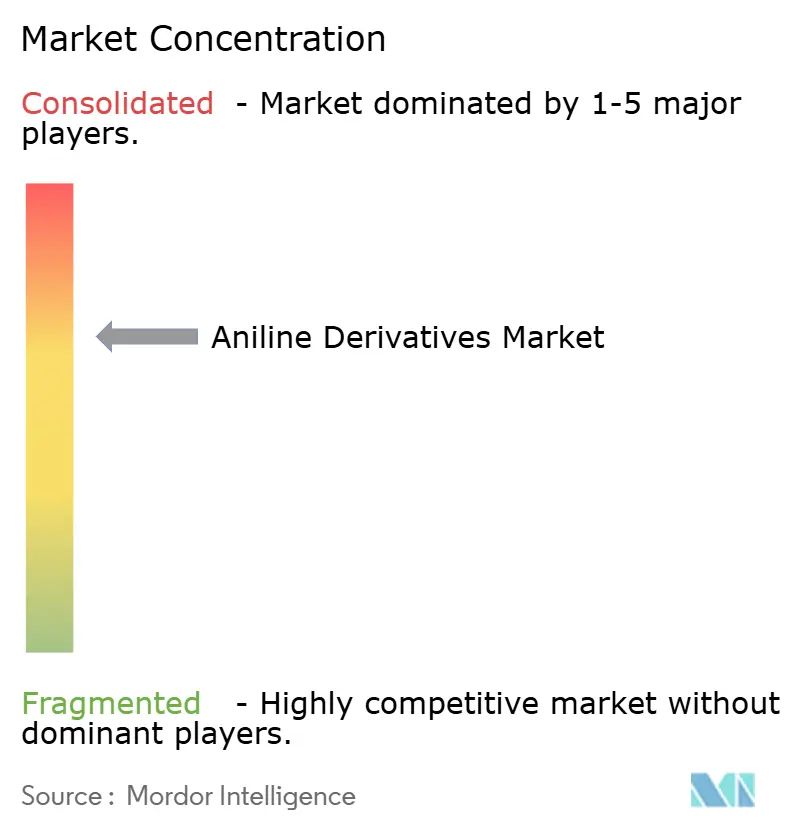
El mercado de derivados de anilina está moderadamente concentrado, con los cinco principales actores que incluyen BASF, Covestro AG, Wanhua, Huntsman International LLC y Sumitomo Chemical Co., Ltd. La expansión de Fujian de Wanhua añadió 700.000 toneladas métricas por año de capacidad de MDI y llevó la capacidad global por encima de 4,5 millones de toneladas métricas por año. Las grandes empresas integradas pueden gestionar los costos volátiles del benceno de manera más efectiva que los procesadores de derivados independientes.
Covestro AG combinó la inversión en capacidad convencional con el desarrollo de procesos de menor contenido de carbono a través de Bio4PURConti. El proyecto involucró a 10 socios y tuvo como objetivo demostrar la producción de anilina de base biológica mediante fermentación continua utilizando azúcares de origen vegetal de biomasa de madera dura. Covestro AG también planificó su nuevo tren de MDI en Shanghái e inició el estudio de viabilidad en los Emiratos Árabes Unidos, vinculando los planes de crecimiento a los principales centros de demanda. La puesta en marcha de MDI en Estados Unidos de BASF y la evaluación de viabilidad en India siguieron un enfoque similar de ubicar el suministro cerca de la demanda de construcción y automoción. Estos movimientos aumentaron el valor de la producción regional integrada y las relaciones a largo plazo con los clientes.
LANXESS y Mitsubishi Chemical Corporation siguen siendo importantes en aditivos especializados para el caucho e intermedios de tintes. El registro REACH de LANXESS para Vulkanox 4060 en volúmenes superiores a 1.000 toneladas métricas por año ilustra la inversión en cumplimiento necesaria para abastecer aplicaciones reguladas de neumáticos. China Risun Group Limited y Shandong Jinling Chemical Co., Ltd. están ampliando la capacidad de anilina de grado básico, pero los usos farmacéuticos y especiales requieren credenciales de pureza y regulatorias más sólidas. La cloroanilina y la nitroanilina de alta pureza siguen siendo áreas donde la infraestructura de documentación y cumplimiento puede limitar la entrada. La actividad de patentes relacionada con la reducción de energía en la fosgenación y la optimización de la separación de MDI también puede restringir el acceso a la tecnología para los nuevos participantes. El mercado de derivados de anilina continúa favoreciendo la escala en MDI mientras deja oportunidades enfocadas en intermedios especiales regulados.
Líderes de la Industria de Derivados de Anilina
-
BASF
-
Covestro AG
-
Wanhua
-
Huntsman International LLC
-
Sumitomo Chemical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: BASF inició la evaluación de un nuevo complejo de producción de MDI en Dahej, Gujarat. La posible inversión podría fortalecer la demanda regional de intermedios de poliuretano derivados de anilina utilizados en aislamiento, refrigeración, componentes automotrices, muebles y bienes de consumo.
- Junio de 2026: Covestro AG lanzó el proyecto Bio4PURConti financiado por la Unión Europea para desarrollar un proceso de producción continua de anilina de base biológica utilizando biomasa de origen vegetal. El proyecto respalda el desarrollo de derivados de anilina de menor contenido de carbono para poliuretano, productos químicos para el caucho, tintes y otras aplicaciones aguas abajo.


Alcance del Informe Global del Mercado de Derivados de Anilina
Los derivados de anilina son compuestos de aminas aromáticas derivados de la anilina mediante modificación química de su estructura molecular. Sirven como intermedios químicos versátiles con propiedades que respaldan la producción de productos especiales e industriales.
El Mercado de Derivados de Anilina está segmentado por tipo de derivado, aplicación y geografía. Por tipo de derivado, el mercado está segmentado en anilina, nitroanilina, cloroanilina, toluidina y otros tipos de derivados. Por aplicación, el mercado está segmentado en productos químicos para el caucho, tintes y pigmentos, productos farmacéuticos, agroquímicos y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los derivados de anilina en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Anilina |
| Nitroanilina |
| Cloroanilina |
| Toluidina |
| Otros Tipos de Derivados |
| Productos Químicos para el Caucho |
| Tintes y Pigmentos |
| Productos Farmacéuticos |
| Agroquímicos |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Derivado | Anilina | |
| Nitroanilina | ||
| Cloroanilina | ||
| Toluidina | ||
| Otros Tipos de Derivados | ||
| Por Aplicación | Productos Químicos para el Caucho | |
| Tintes y Pigmentos | ||
| Productos Farmacéuticos | ||
| Agroquímicos | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de derivados de anilina?
El mercado de derivados de anilina se sitúa en 23,65 mil millones de USD en 2026 y se proyecta que alcance los 27,85 mil millones de USD en 2031.
¿Qué está impulsando la demanda de derivados de anilina?
La demanda de MDI para aislamiento de poliuretano, electrodomésticos y componentes automotrices es el principal factor de demanda.
¿Qué tipo de derivado tuvo la mayor participación en 2025?
La anilina representó el 55,13% de la participación del mercado en 2025 porque es el precursor directo del MDI y una materia prima para productos químicos del caucho e intermedios de tintes.
¿Qué aplicación se proyecta que crezca más rápido hasta 2031?
Se proyecta que los productos químicos para el caucho avancen a una CAGR del 4,14% hasta 2031, respaldados por la producción de neumáticos y las especificaciones más exigentes de neumáticos para vehículos eléctricos.
Última actualización de la página el:



