
アニリン誘導体市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 23.65 十億米ドル |
| 市場規模 (2031) | 27.85 十億米ドル |
| 成長率 (2026 - 2031) | 3.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアニリン誘導体市場分析
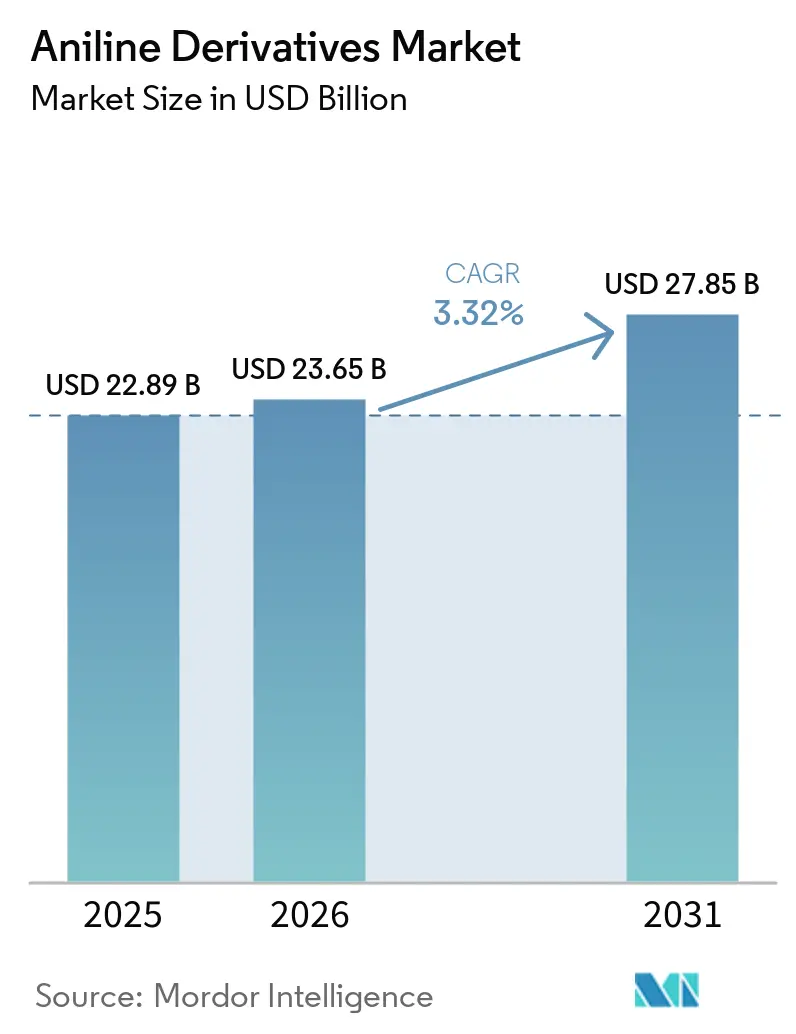
アニリン誘導体市場規模は2025年に22.89 ビリオン 米ドルと評価され、2026年の23.65 ビリオン 米ドルから2031年には27.85 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは3.32%です。アニリン誘導体市場は、断熱材・家電・自動車用途においてアニリン世界生産量の71%超を吸収するメチレンジフェニルジイソシアネート(MDI)を中心に成り立っています。建築物のエネルギー規制の強化と車両の電動化がポリウレタン需要を支える一方、バッテリーパック用接着剤やその他の自動車用途には高純度MDIが必要とされています。中国の自動車生産は、車両内装・構造部品・バッテリーエンクロージャーに使用されるポリウレタン材料の需要を支えています。アニリン誘導体市場はまた、ベンゼンコスト、毒性管理、大型MDI設備における供給途絶からの圧力にもさらされており、世界的な供給が十分であっても地域的な供給逼迫を招く可能性があります。設備増強、地域生産計画、バイオベースアニリンプログラムは、生産者がコスト管理と規制対応・低炭素用途へのアクセスのバランスを取っていることを示しています。
レポートの主要ポイント
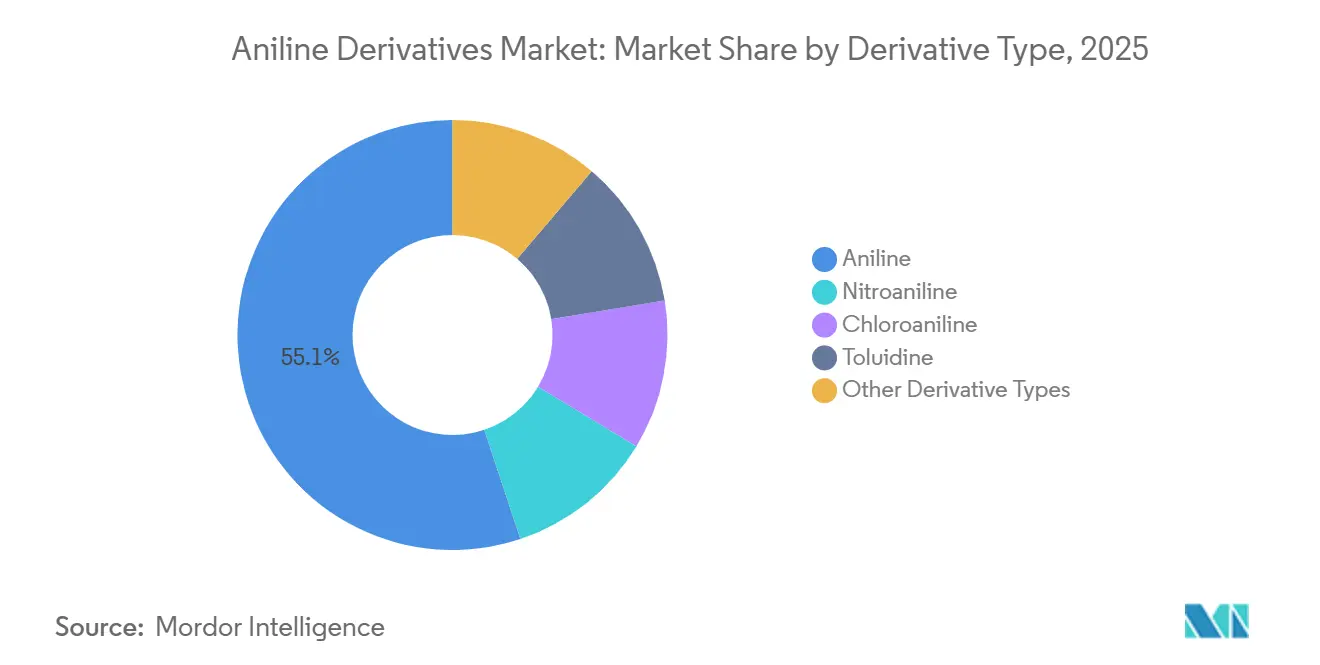
- 誘導体タイプ別では、アニリンが2025年のアニリン誘導体市場シェアの55.13%を占め、2031年にかけてCAGR 3.77%で成長する見込みです。
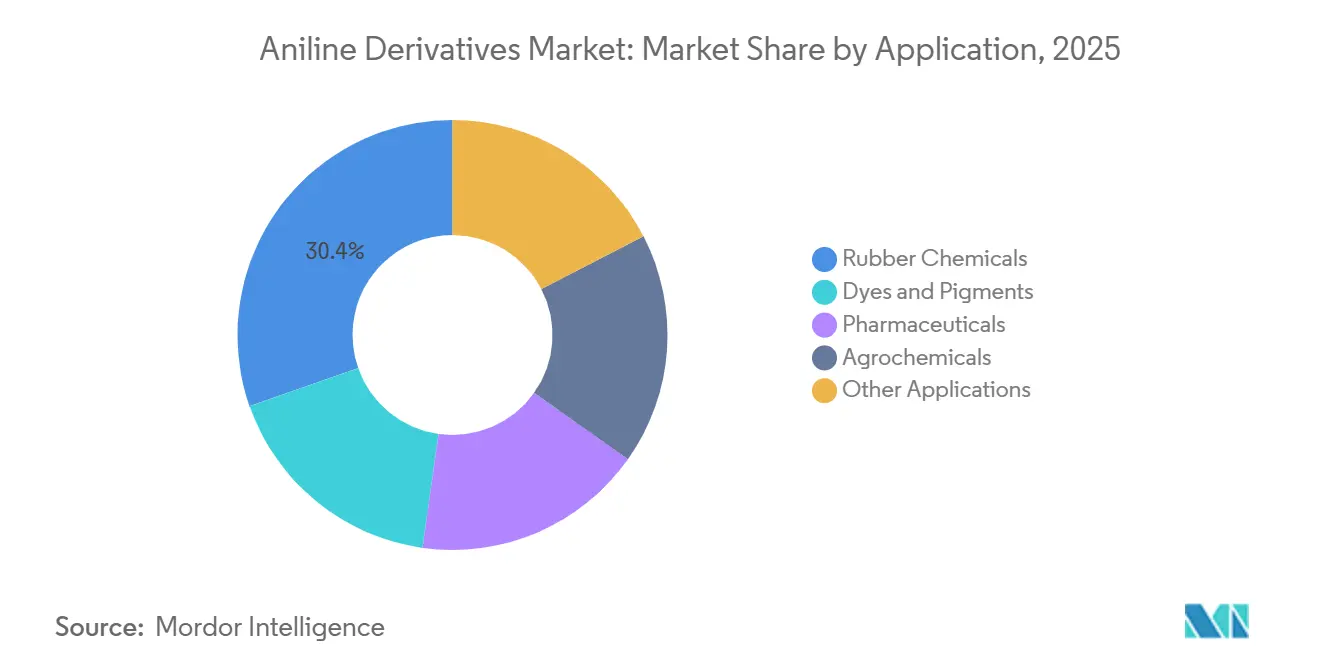
- 用途別では、ゴム薬品が2025年のアニリン誘導体市場シェアの30.37%を占め、2031年にかけてCAGR 4.14%で成長する見込みです。
- 地域別は、アジア太平洋が2025年のアニリン誘導体市場シェアの43.48%を占め、2031年にかけてCAGR 4.01%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のアニリン誘導体市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設・家電・自動車分野におけるMDIおよびポリウレタン需要 | +1.1% | アジア太平洋・欧州を中心とした世界規模 | 中期(2〜4年) |
| タイヤおよび工業用ゴムからのゴム加工需要 | +0.8% | アジア太平洋・北米に集中した世界規模 | 短期(2年以内) |
| 染料・顔料・繊維製造の拡大 | +0.5% | APACが中心、南アジアおよびMEAへの波及 | 中期(2〜4年) |
| 医薬品および農薬中間体需要 | +0.4% | アジア太平洋・欧州で強い牽引力を持つ世界規模 | 長期(4年以上) |
| 低排出・バイオベースアニリンプロセスの商業化 | +0.2% | 欧州・北米、アジア太平洋でのパイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設・家電・自動車分野におけるMDIおよびポリウレタン需要
MDIグレードのアニリンは、アニリン誘導体市場において最も安定した需要促進要因であり続けました。これはアニリン世界生産量の71%超がイソシアネート合成に向けられているためです。硬質ポリウレタンフォームは住宅・商業建築物の熱管理を支えており、建築物のエネルギー規制に対して需要が敏感に反応します。欧州連合は建築物エネルギー性能指令を改定し、米国の建築エネルギー基準も効率的な断熱材の使用を強化しました。家電需要はシクロペンタン発泡硬質フォームが冷蔵庫や商業用コールドチェーン機器に使用されることで、さらなる消費源となっています。BASFはBASF India Polyurethanes Private Limitedを通じて工業用地を確保した後、グジャラート州ダヘジにおけるMDI複合施設の実現可能性調査を進め、ルイジアナ州ガイスマーの拡張は最終試運転に達しました[1]BASF、「BASFがインドにおけるMDI投資を検討」、BASF、basf.com。Covestro AGは上海の統合サイトにおいて、スコープ1および2の温室効果ガスのネットゼロを目指すAdiP技術を採用した年産66万トンのMDIトレインを計画しました。
タイヤおよび工業用ゴムからのゴム加工需要
ゴム薬品は、タイヤおよび工業用ゴムに使用される老化防止剤、加硫促進剤、オゾン劣化防止剤を通じてアニリン誘導体市場の成長を支えています。N-フェニル-p-フェニレンジアミン系材料は引き続き重要でしたが、米国におけるN-(1,3-ジメチルブチル)-N'-フェニル-p-フェニレンジアミン(6PPD)酸化生成物の見直しにより、代替処方の開発が促進されました。LANXESSはVulkanox 4060(N-シクロヘキシル-N'-フェニル-p-フェニレンジアミン、CCPD)を導入し、年間1,000メトリックトン超の数量について欧州化学品の登録・評価・認可・制限(REACH)登録を開始しました。この転換は、新世代の老化防止剤化学に使用される高純度クロロアニリンおよびニトロアニリン中間体の需要を支えています。LANXESSは2025年に青島サイトを年産3万メトリックトンに拡張し、サウスカロライナ州ブッシーパークでゴム加工促進剤の生産を開始してタイヤメーカーへの供給安全性を向上させました。電気自動車用タイヤは高い荷重定格、低転がり抵抗、強化された耐摩耗性を必要とし、タイヤ1本あたりの化学品使用量が増加する可能性があります。
染・顔料・繊維製造の拡大
アニリン誘導体市場は、特にアジア全域で着色剤製造がシフトする中、染料・顔料・繊維生産から恩恵を受けています。中国のサプライヤーが環境コンプライアンス要件とマージン圧力に直面する中、インドは染料中間体製造においてより大きな役割を担っています。Shree Pushkar Chemicals & Fertilisersは2026年9月にマハラシュトラ州ラトナギリのUnit-5染料工場を稼働させ、年産6,000メトリックトンの染料生産能力を追加しました。この拡張は、サステナビリティ監査済みの繊維バイヤーへのアクセスを支援するZero Discharge of Hazardous Chemicals(ZDHC)およびbluesign認証によって支えられました。Sudarshan Chemical Industriesはスイス・ムッテンツにあるClariantのアルミニウム染料・化学品工場の買収に合意し、プレミアム着色剤用途における欧州製造拠点を獲得しました。OEKO-TEX Standard 100の制限およびREACHによる特定アゾ染料の規制は、コンプライアンスに適合したアニリン中間体の必要性を高めています。
医薬品および農薬中間体需要
医薬品および農薬用途は、アニリン誘導体市場に高純度中間体の需要をもたらしています。アニリンはスルホンアミド系抗生物質、パラセタモール中間体、除草剤、殺菌剤、ジウロン系作物保護製品の合成に使用されます。国連食糧農業機関および世界保健機関の農薬管理フレームワークの下でのメチルパラチオンの廃止により、より複雑な除草剤・殺菌剤化学への注目が高まりました[2]国連食糧農業機関、「農薬登録ツールキット」、国連食糧農業機関、fao.org。これらの化学品はより高いアニリン含有量と厳格な純度管理を必要とする場合があります。インドは医薬品グレードのアニリン需要において引き続き重要であり、原薬および活性医薬品成分に対する生産連動型インセンティブが地域内加工投資を促進しています。米国食品医薬品局の医薬品マスターファイル要件および中央医薬品標準管理機構の要件は、強固な文書管理と確立された品質システムを持つサプライヤーを優遇しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 毒性・暴露管理・コンプライアンスコスト | -0.7% | 欧州・北米で最も厳格な世界規模 | 中期(2〜4年) |
| ベンゼン価格および石油化学原料の変動 | -0.6% | アジア太平洋・中東で最も高いエクスポージャーを持つ世界規模 | 短期(2年以内) |
| サステナビリティ重視用途におけるバイオベース代替リスク | -0.3% | 欧州・北米、アジア太平洋での新興シグナル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
毒性・暴露管理・コンプライアンスコスト
毒性・暴露管理・コンプライアンスコストは、アニリン誘導体市場における小規模参加者を制限しています。欧州連合は分類・表示・包装(CLP)規則の下でアニリンをCarc. 2、Muta. 2、Acute Tox. 3に分類しました。欧州委員会委任規則(EU)2025/1222は2025年6月にCLP調和分類エントリーを更新し、欧州委員会規則(EU)2025/1731は2025年8月にREACH附属書XVIIに16の新たな発がん性・変異原性・生殖毒性物質を追加しました。これらの変更により、密閉移送システム、換気、暴露モニタリング、操業管理の必要性が高まりました。必要なインフラがスケールダウンしにくいため、小規模な誘導体加工業者にとっコスト吸収は困難です。LANXESSは国際がん研究機関がタルクをおそらく発がん性があると分類した後、RhenogranおよびRhenoslab製品をタルクフリー製品に再処方しており、規制変更がゴム薬品全体に再処方コストを追加する可能性を示しています。
ベンゼン価格および石油化学原料の変動
ベンゼン価格および石油化学原料の変動は、アニリンがベンゼンの硝化によるニトロベンゼン生成と、それに続く接触水素化によって製造されるため、直接的な阻害要因であり続けています。2026年上半期、中東の混乱とホルムズ海峡の海上輸送制約により、3月20日終了の3週間で日本向けナフサのコスト・アンド・フレート(CFR)価格が77%上昇しました。ベンゼン対ナフサのスプレッドは2月下旬の1メトリックトンあたり120米ドルから3月20日にはマイナス88米ドルに低下しました。アジアのベンゼン本船渡し(FOB)韓国価格はその後、2026年7月下旬に1メトリックトンあたり1,000米ドルに回復しました。この動きは、下流のMDI需要が回復しつつある中でもマージンを圧迫しました。中国と韓国でコールタールとナフサの両原料にアクセスできる統合生産者は、マーチャントベンゼンに依存する購入者よりも保護されていました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘導体タイプ別:アニリンが最大シェアを保持
アニリンは2025年のアニリン誘導体市場規模の55.13%を占めました。これはMDIの直接前駆体であり、老化防止剤および染料中間体の原料であるためです。その地位は、断熱材・家電・自動車部品・接着剤に使用される大量のMDIによって強化されています。中国における統合MDI設備は、新工場の稼働に伴い対応する上流アニリン量を必要とします。Wanhuaは2026年に福建MDI基地の拡張を完了し、年産70万メトリックトンを追加して世界MDI生産能力を450万メトリックトン超に引き上げました。これらのプロジェクトの規模は、親化合物をアニリン誘導体市場の中心に位置づけ続けています。
ニトロアニリンとクロロアニリンは、医薬品中間体・光学増白剤・次世代ゴム老化防止剤においてより専門的な役割を果たしています。これらの誘導体は、純度要件と文書化基準が高い場合に強い価格競争力を持つことができます。6PPD酸化生成物の規制審査は、クロロアニリンおよびニトロアニリン中間体を使用する代替老化防止剤の需要を支える可能性があります。トルイジンは染料中間体前駆体およびゴム加硫促進剤原料として使用され、需要はインドの着色剤輸出と連動しています。特殊誘導体はMDI量への依存度が低いものの、その規模は小さいです。確立された純度管理とコンプライアンス実績を持つ生産者は、特殊顧客アカウントでマージンを維持できます。


用途別:ゴム薬品が規模と成長を兼備
ゴム薬品は2025年のアニリン誘導体市場規模の30.37%を占め、2031年にかけてCAGR 4.14%で成長する見込みです。この用途は大規模なタイヤ需要と老化防止剤・加硫促進剤能への高まる要求を組み合わせています。電気自動車用タイヤは、低プロファイル設計において高い荷重定格、低転がり抵抗、長い耐摩耗寿命を必要とします。これらの仕様は、タイヤ生産量が変わらない場合でもタイヤ1本あたりの化学品使用量を増加させる可能性があります。LANXESSの青島における設備拡張と米国でのゴム加工促進剤の新規生産は、タイヤメーカーにとっての地域供給の重要性を示しました。
染料・顔料は、アニリン誘導体が反応性染料・アゾ染料・顔料中間体に使用されるため、引き続き重要な用途です。インドの輸出志向型染料中間体セクターと中国の大容量染料事業がこの需要基盤を支えています。医薬品および農薬は、プレミアム純度アニリングレードに対してより景気循環の影響を受けにくい需要を提供しています。その価格設定はコモディティ用途ほどベンゼンのコモディティサイクルと直接連動していません。繊維着色剤使用における認証・コンプライアンス要件は、芳香族アミン制限およびアゾ染料規制を満たすことができるサプライヤーを支援しています。
地域分析
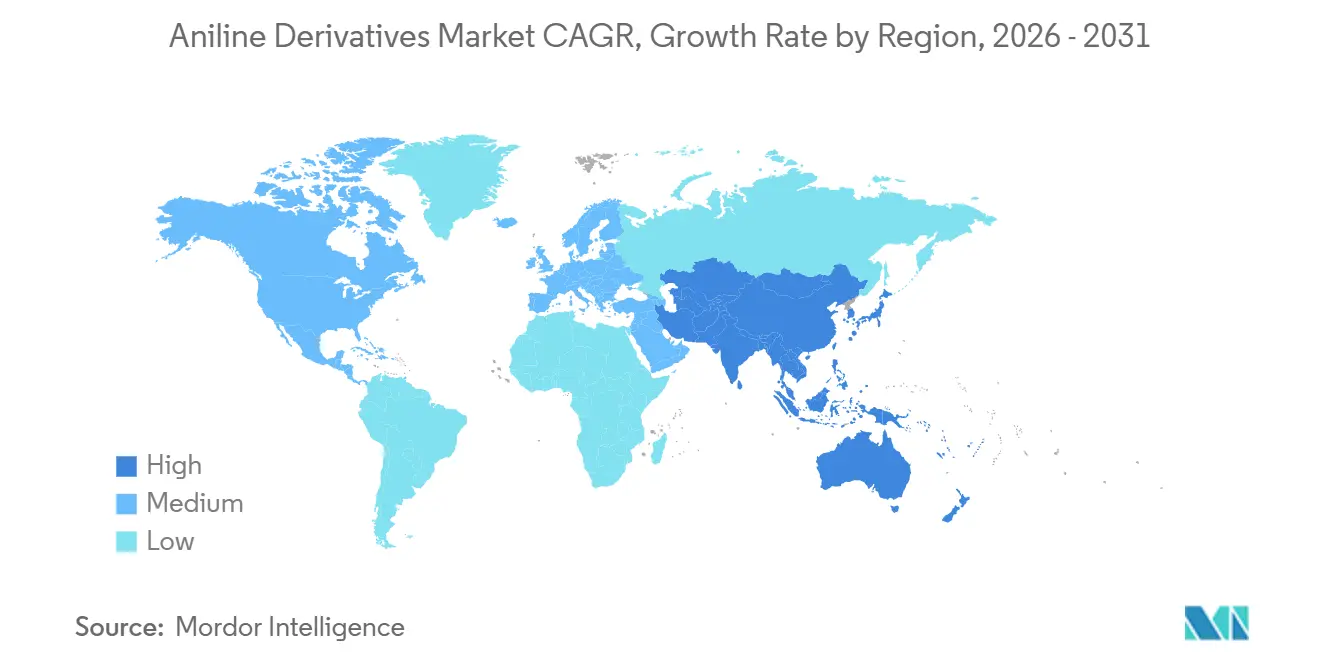
アジア太平洋は2025年のアニリン誘導体市場規模の43.48%を占め、2031年にかけてCAGR 4.01%で成長する見込みです。中国は大規模なMDI・自動車・タイヤ・下流化学品設備に支えられた中心的な生産・消費拠点です。China Risun Group Limitedは2024年に吉林コネル集団の年産30万メトリックトンのアニリン設備を予定より1ヶ月早く全面稼働させました。インドは国内アニリン生産が国内消費の約半分しかカバーしていないため、重要な輸入需要市場となっています。このギャップにより、誘導体加工業者は中国と韓国からのマーチャント供給に依存しています。
インドの医薬品製造、インフラ投資、染料生産は、地域原料供給が制約されている場合でも誘導体需要を拡大できます。日本と韓国は、電子機器・医薬品・高性能ポリマー用途における技術集約型生産に貢献しています。東南アジア諸国連合(ASEAN)諸国は、自動車組立とタイヤ製造投資を通じて二次消費センターとして発展しています。北米は成熟市場ですが、6PPD酸化生成物の環境審査により代替ゴム化学処方への需要が変化しています。欧州では、サステナビリティ仕様と職業上の管理が高純度・低炭素投入物への需要を生み出しています。
南米と中東・アフリカは消費基盤が小さいものの、下流ニーズは徐々に拡大しています。ブラジルの農業活動は農薬中間体の需要を支えています。Covestro AGはアラブ首長国連邦のアル・ルワイス工業都市において、XRGおよびTA'ZIZ化学品ハブの支援を受けた年産66万メトリックトンのMDI施設の実現可能性調査を開始しました。承認された場合、このプロジェクトは地域の誘導体需要の一部を輸入から地域MDI生産へとシフトさせることになります。サウジアラビアはビジョン2030の資本プログラムを通じて特殊化学品クラスターを開発しており、南アフリカはサブサハラ市場の流通ハブとして機能し続けています。

競合環境
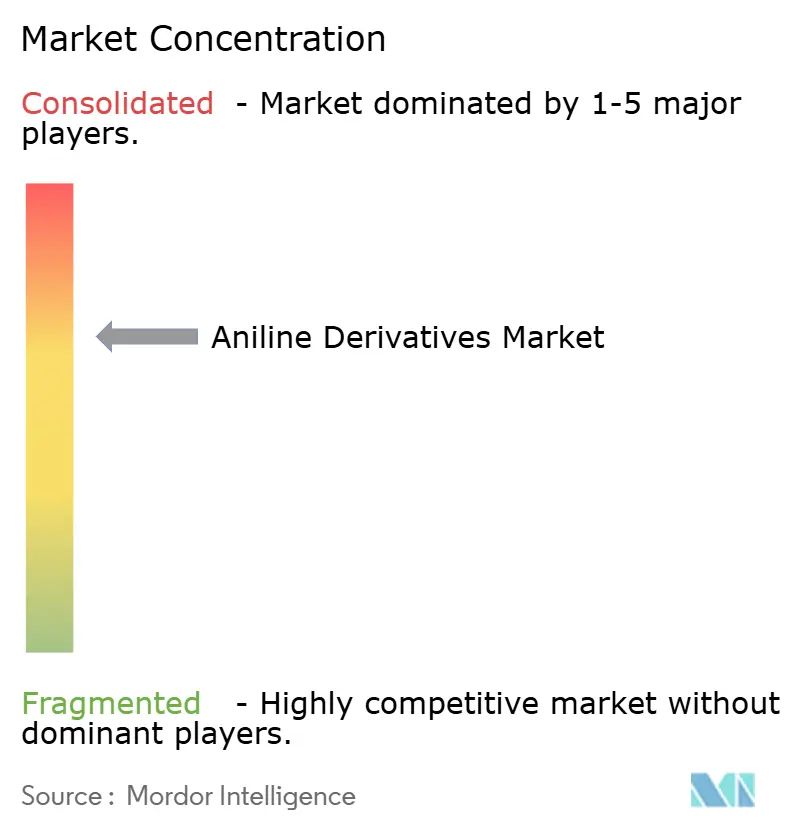
アニリン誘導体市場は中程度の集中度を示しており、上位5社はBASF、Covestro AG、Wanhua、Huntsman International LLC、Sumitomo Chemical Co., Ltd.です。WanhuaのFujian拡張により年産70万メトリックトンのMDI設備が追加され、世界設備能力が450万メトリックトン超となりました。大規模な統合企業は、単独の誘導体加工業者よりも変動するベンゼンコストをより効果的に管理できます。
Covestro AGは、Bio4PURContiを通じた低炭素プロセス開発と従来の設備投資を組み合わせました。このプロジェクトは10のパートナーが参加し、硬木バイオマス由来の植物性糖を使用した連続発酵によるバイオベースアニリンの実証を目指しました。Covestro AGはまた、上海の新MDIトレインを計画し、アラブ首長国連邦の実現可能性調査を開始して、成長計画を主要需要センターと結びつけました。BASFの米国MDI試運転とインドの実現可能性評価は、建設・自動車需要の近くに供給を配置するという同様のアプローチに従いました。これらの動きは、統合された地域生産と長期的な顧客関係の価値を高めました。
LANXESSとMitsubishi Chemical Corporationは、特殊ゴム添加剤と染料中間体において引き続き重要な役割を果たしています。LANXESSの年間1,000メトリックトン超の数量に対するVulkanox 4060のREACH登録は、規制対応タイヤ用途への供給に必要なコンプライアンス投資を示しています。China Risun Group LimitedとShandong Jinling Chemical Co., Ltd.はコモディティグレードのアニリン設備を拡張していますが、医薬品・特殊用途にはより高い純度と規制上の信頼性が必要です。高純度クロロアニリンとニトロアニリンは、文書管理とコンプライアンスインフラが参入を制限できる分野であり続けています。ホスゲン化のエネルギー削減とMDI分割最適化に関連する特許活動も、新規参入者の技術アクセスを制限する可能性があります。アニリン誘導体市場はMDIにおける規模を引き続き優遇しつつ、規制対応の特殊中間体において集中的な機会を残しています。
アニリン誘導体産業リーダー
BASF
Covestro AG
Wanhua
Huntsman International LLC
Sumitomo Chemical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:BASFはグジャラート州ダヘジにおける新MDI生産複合施設の評価を開始しました。この潜在的な投資は、断熱材・冷凍・自動車部品・家具・消費財に使用されるアニリン由来ポリウレタン中間体の地域需要を強化する可能性があります。
- 2026年6月:Covestro AGは、植物性バイオマスを使用したバイオベースアニリンの連続生産プロセスを開発するEU資金援助によるBio4PURContiプロジェクトを立ち上げました。このプロジェクトは、ポリウレタン・ゴム薬品・染料・その他の下流用途向けの低炭素アニリン誘導体の開発を支援します。


世界のアニリン誘導体市場レポートの調査範囲
アニリン誘導体は、アニリンの分子構造を化学的に修飾することによってアニリンから誘導される芳香族アミン化合物です。これらは特殊・工業製品の製造を支える特性を持つ多用途の化学中間体として機能します。
アニリン誘導体市場は、誘導体タイプ、用途、地域別にセグメント化されています。誘導体タイプ別では、市場はアニリン、ニトロアニリン、クロロアニリン、トルイジン、その他の誘導体タイプにセグメント化されています。用途別では、市場はゴム薬品、染料・顔料、医薬品、農薬、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるアニリン誘導体の市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
| アニリン |
| ニトロアニリン |
| クロロアニリン |
| トルイジン |
| その他の誘導体タイプ |
| ゴム薬品 |
| 染料・顔料 |
| 医薬品 |
| 農薬 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 誘導体タイプ別 | アニリン | |
| ニトロアニリン | ||
| クロロアニリン | ||
| トルイジン | ||
| その他の誘導体タイプ | ||
| 用途別 | ゴム薬品 | |
| 染料・顔料 | ||
| 医薬品 | ||
| 農薬 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
アニリン誘導体市場の規模はどのくらいですか?
アニリン誘導体市場は2026年に23.65 ビリオン 米ドルであり、2031年までに27.85 ビリオン 米ドルに達すると予測されています。
アニリン誘導体の需要を牽引しているものは何ですか?
ポリウレタン断熱材・家電・自動車部品向けのMDI需要が主要な需要要因です。
2025年に最大シェアを保持した誘導体タイプはどれですか?
アニリンはMDIの直接前駆体であり、ゴム薬品および染料中間体の原料であるため、2025年に市場シェアの55.13%を占めました。
2031年にかけて最も速く成長すると予測される用途はどれですか?
ゴム薬品はタイヤ生産とより要求の厳しい電気自動用タイヤ仕様に支えられ、2031年にかけてCAGR 4.14%で成長すると予測されています。
最終更新日:



