
Tamanho e Participação do Mercado de Sistemas de Imagem para Angiografia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
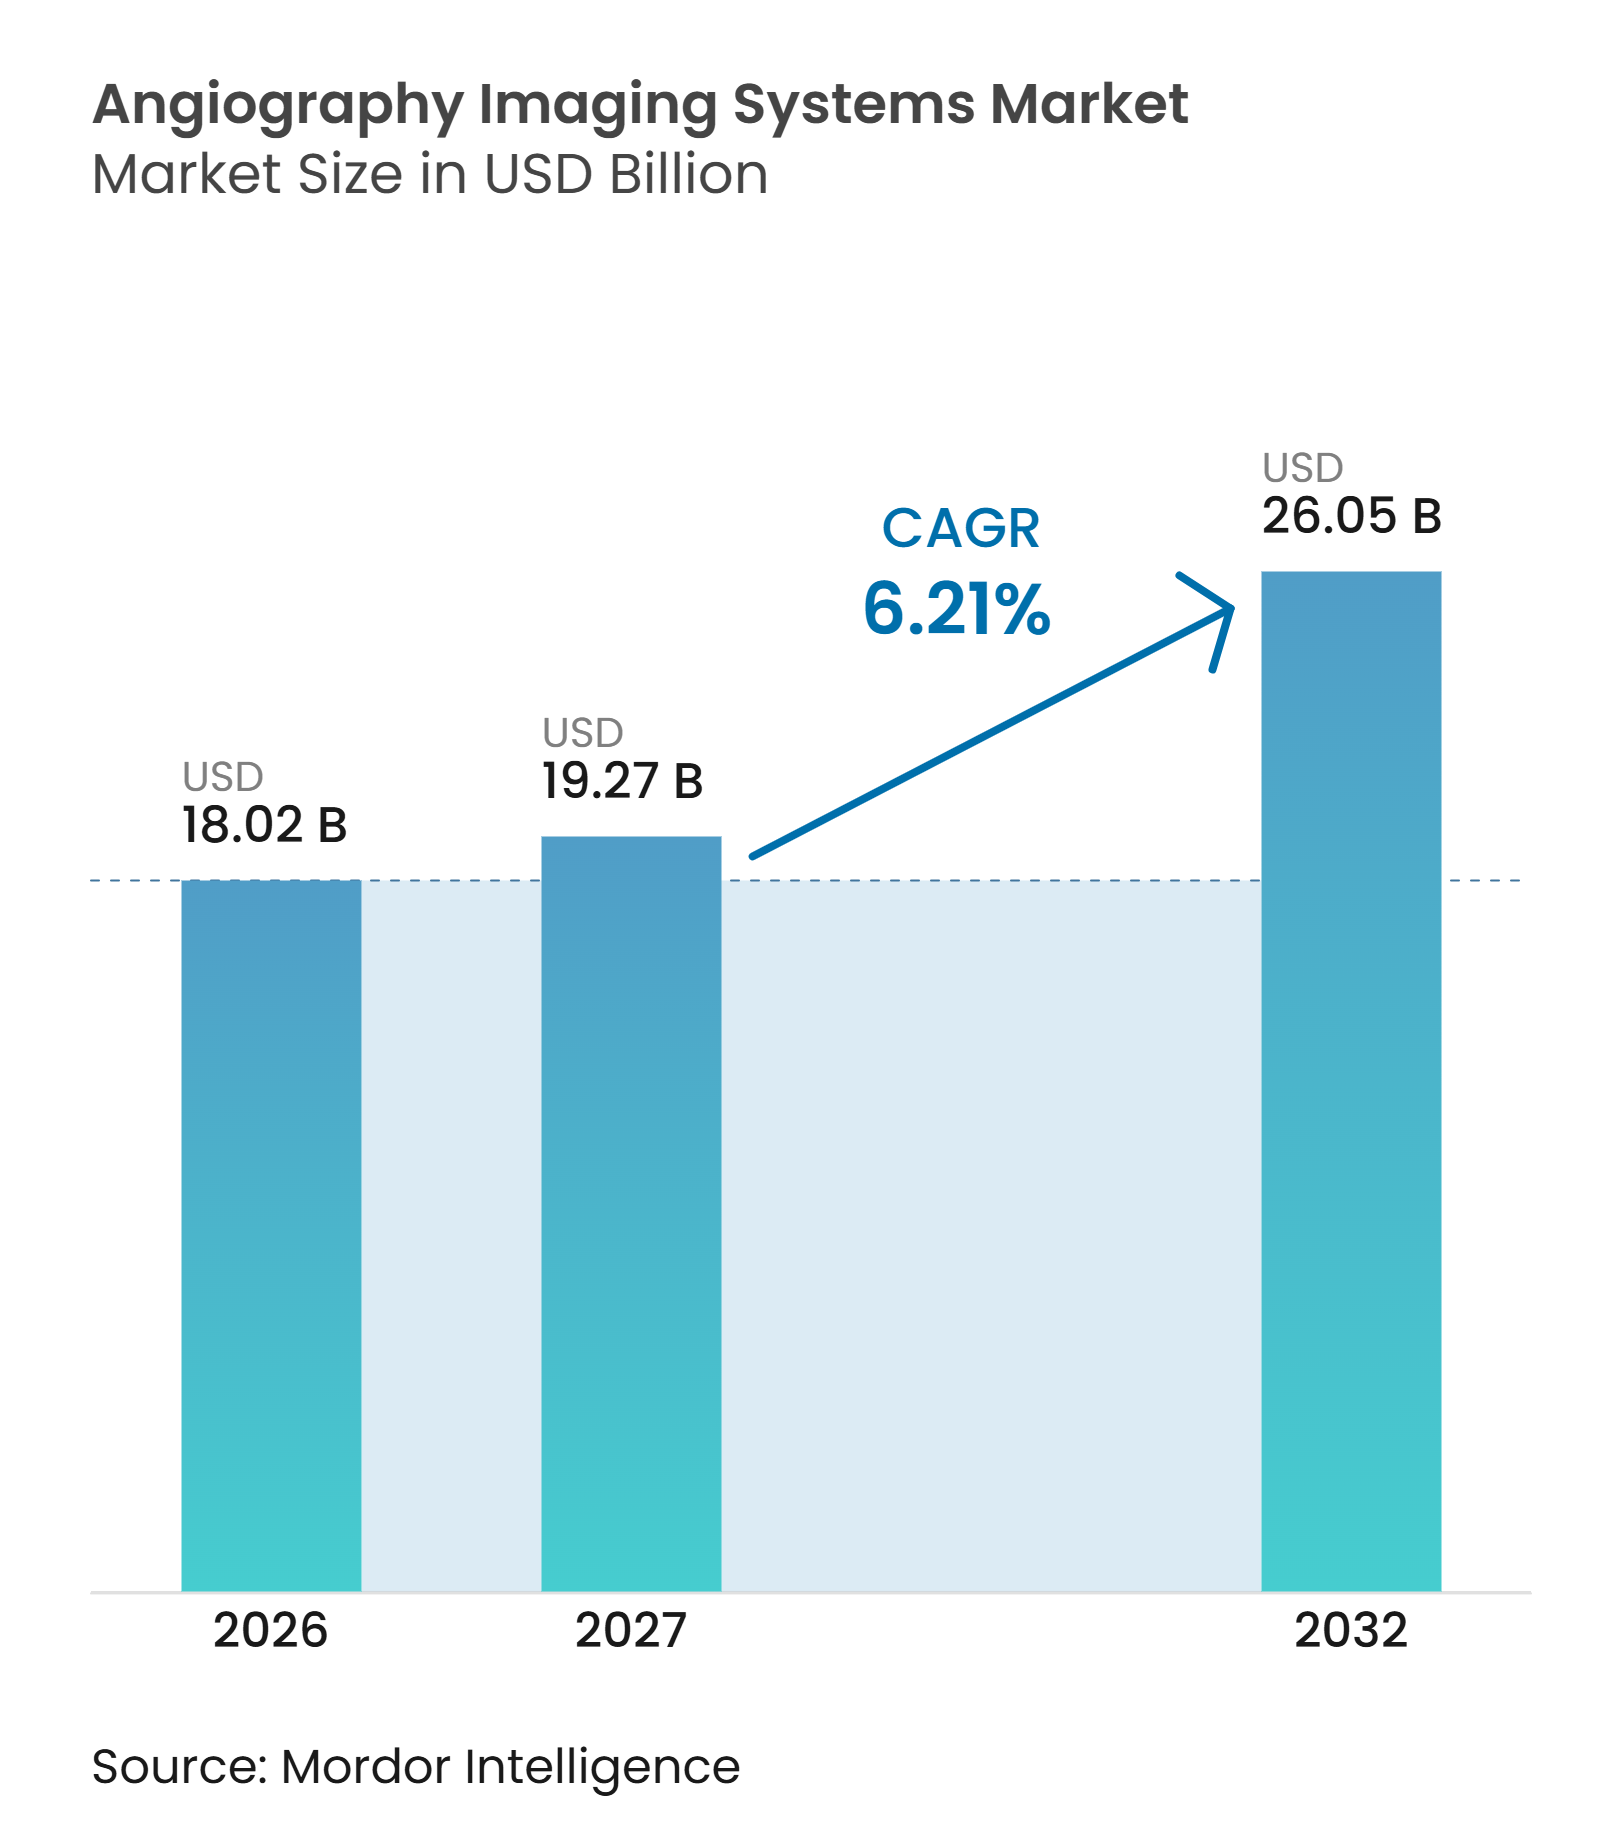
| Tamanho do Mercado (2027) | 19.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 26.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.21 % |
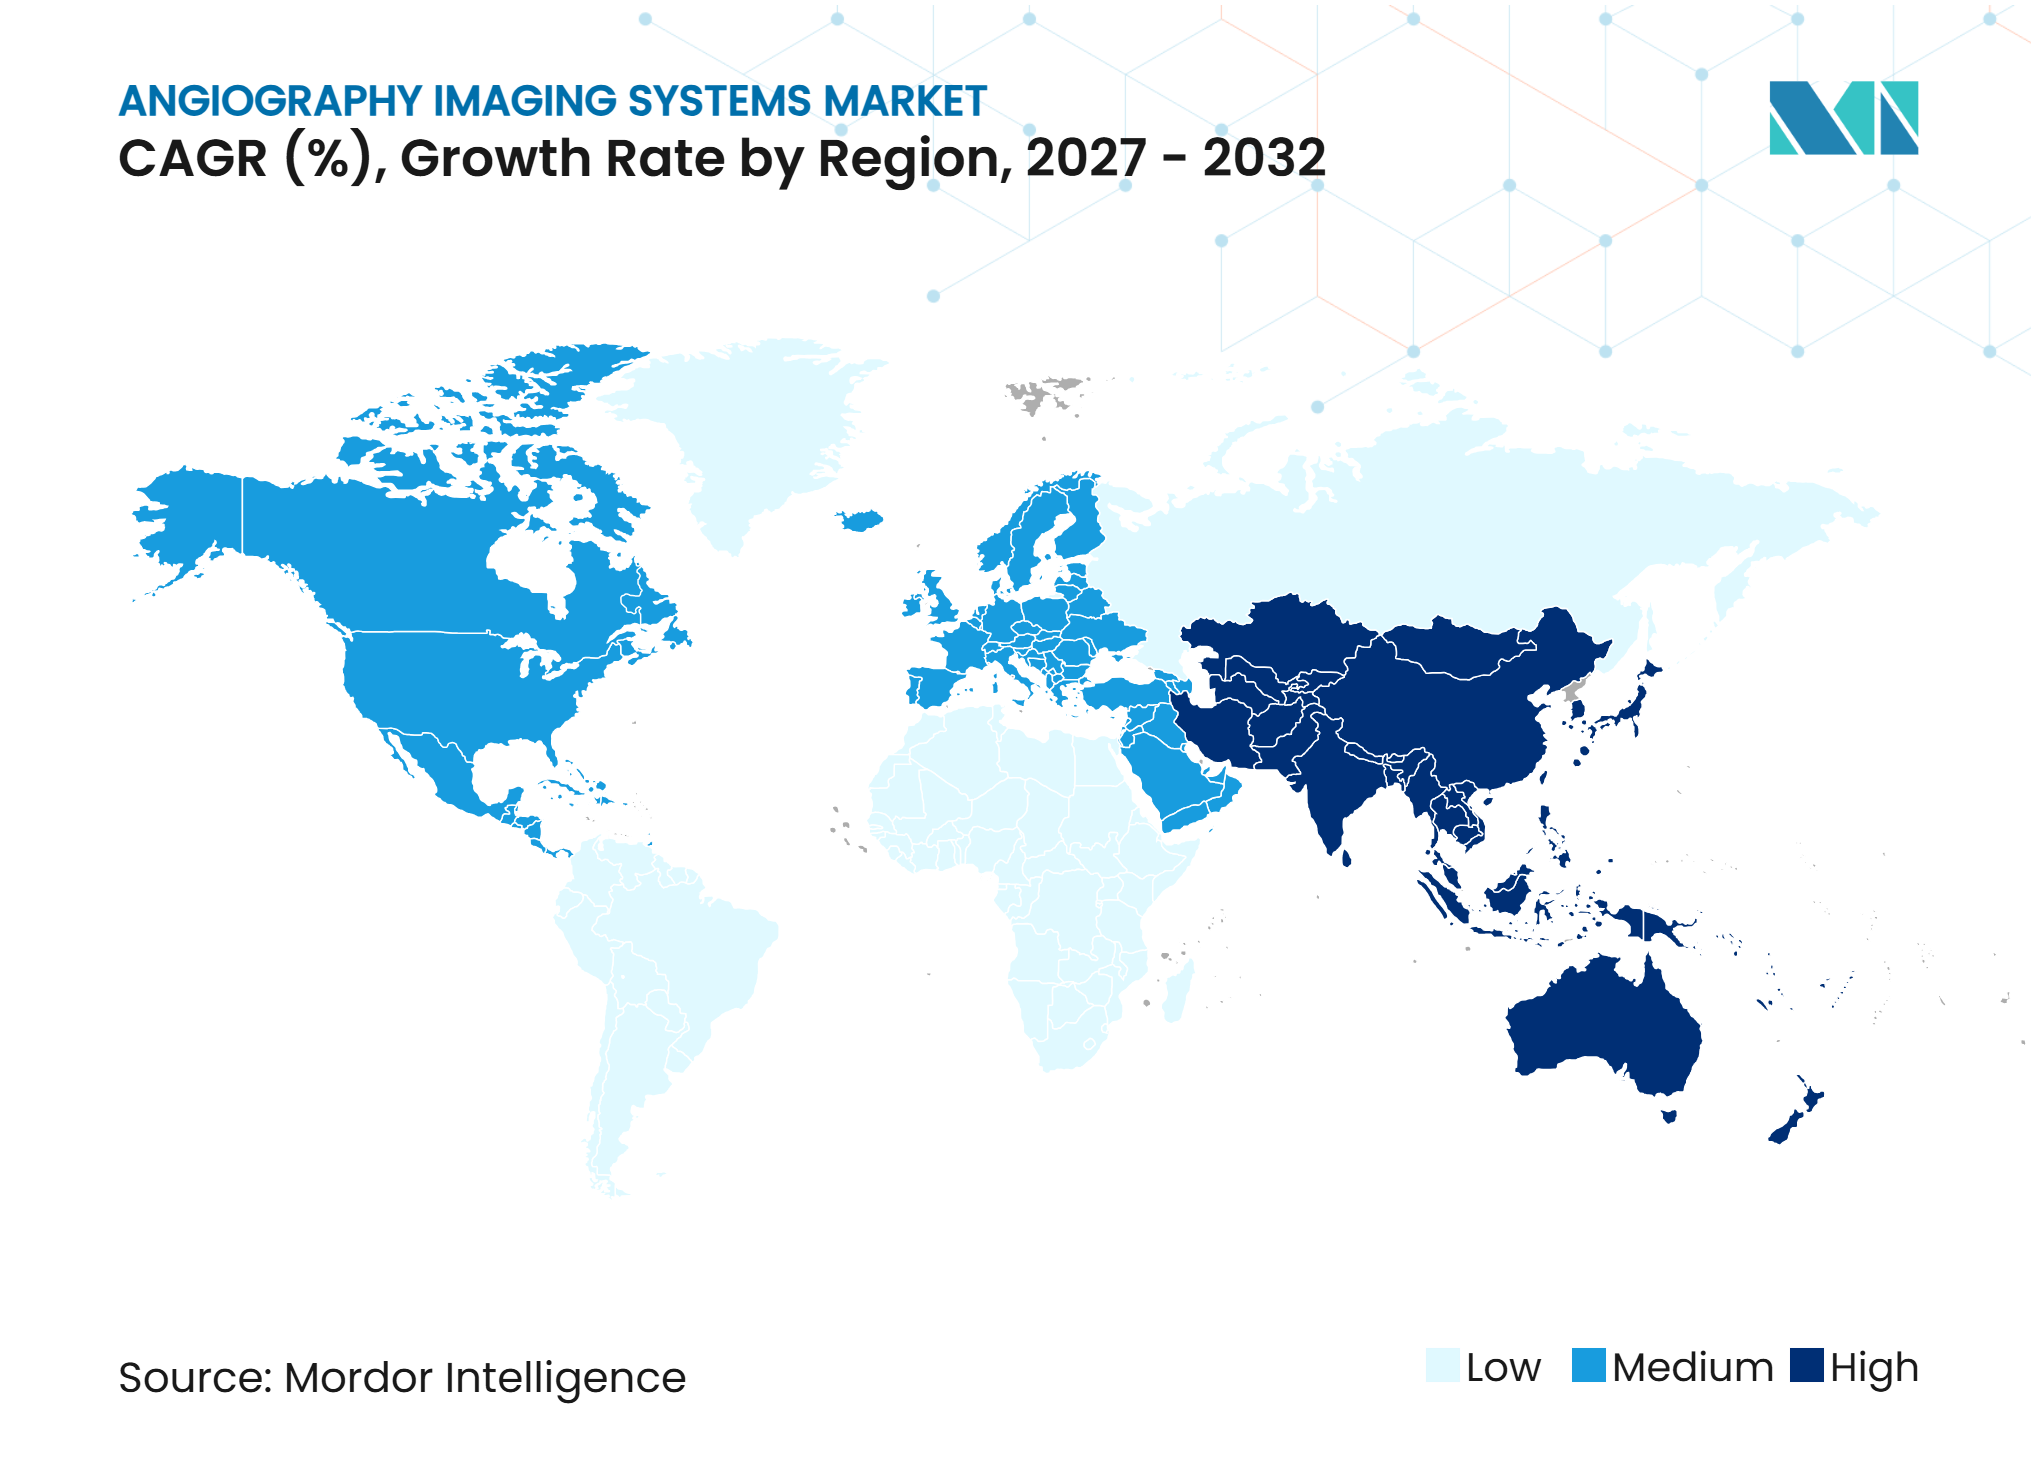
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Imagem para Angiografia por Mordor Intelligence
O tamanho do Mercado de Sistemas de Imagem para Angiografia tem projeção de expansão de 18,02 bilhões de USD em 2026 e 19,27 bilhões de USD em 2027 para 26,05 bilhões de USD até 2032, registrando um CAGR de 6,21% entre 2027 e 2032.
O mercado de sistemas de imagem para angiografia é sustentado por uma maior carga de trabalho em cuidados cardiovasculares e pela demanda contínua por imagem vascular durante o diagnóstico e o tratamento. A Associação Americana do Coração reportou uma taxa de mortalidade por doenças cardiovasculares ajustada por idade de 233,3 por 100.000 em 2024, em comparação com 224,4 por 100.000 anteriormente, o que aponta para uma pressão sustentada sobre a capacidade de realização de procedimentos. Os gastos de capital no mercado de sistemas de imagem para angiografia também estão se direcionando para salas híbridas, laboratórios de cateterização avançados e suítes de imagem conectadas que atendem a diversas especialidades. Os fornecedores estão respondendo combinando hardware de imagem, software de gerenciamento de dose e suporte de serviço plurianual. Essa abordagem torna o mercado de sistemas de imagem para angiografia cada vez mais dependente da capacidade do software, do momento da substituição e da capacidade dos hospitais de financiar a conversão de salas.
Principais Conclusões do Relatório
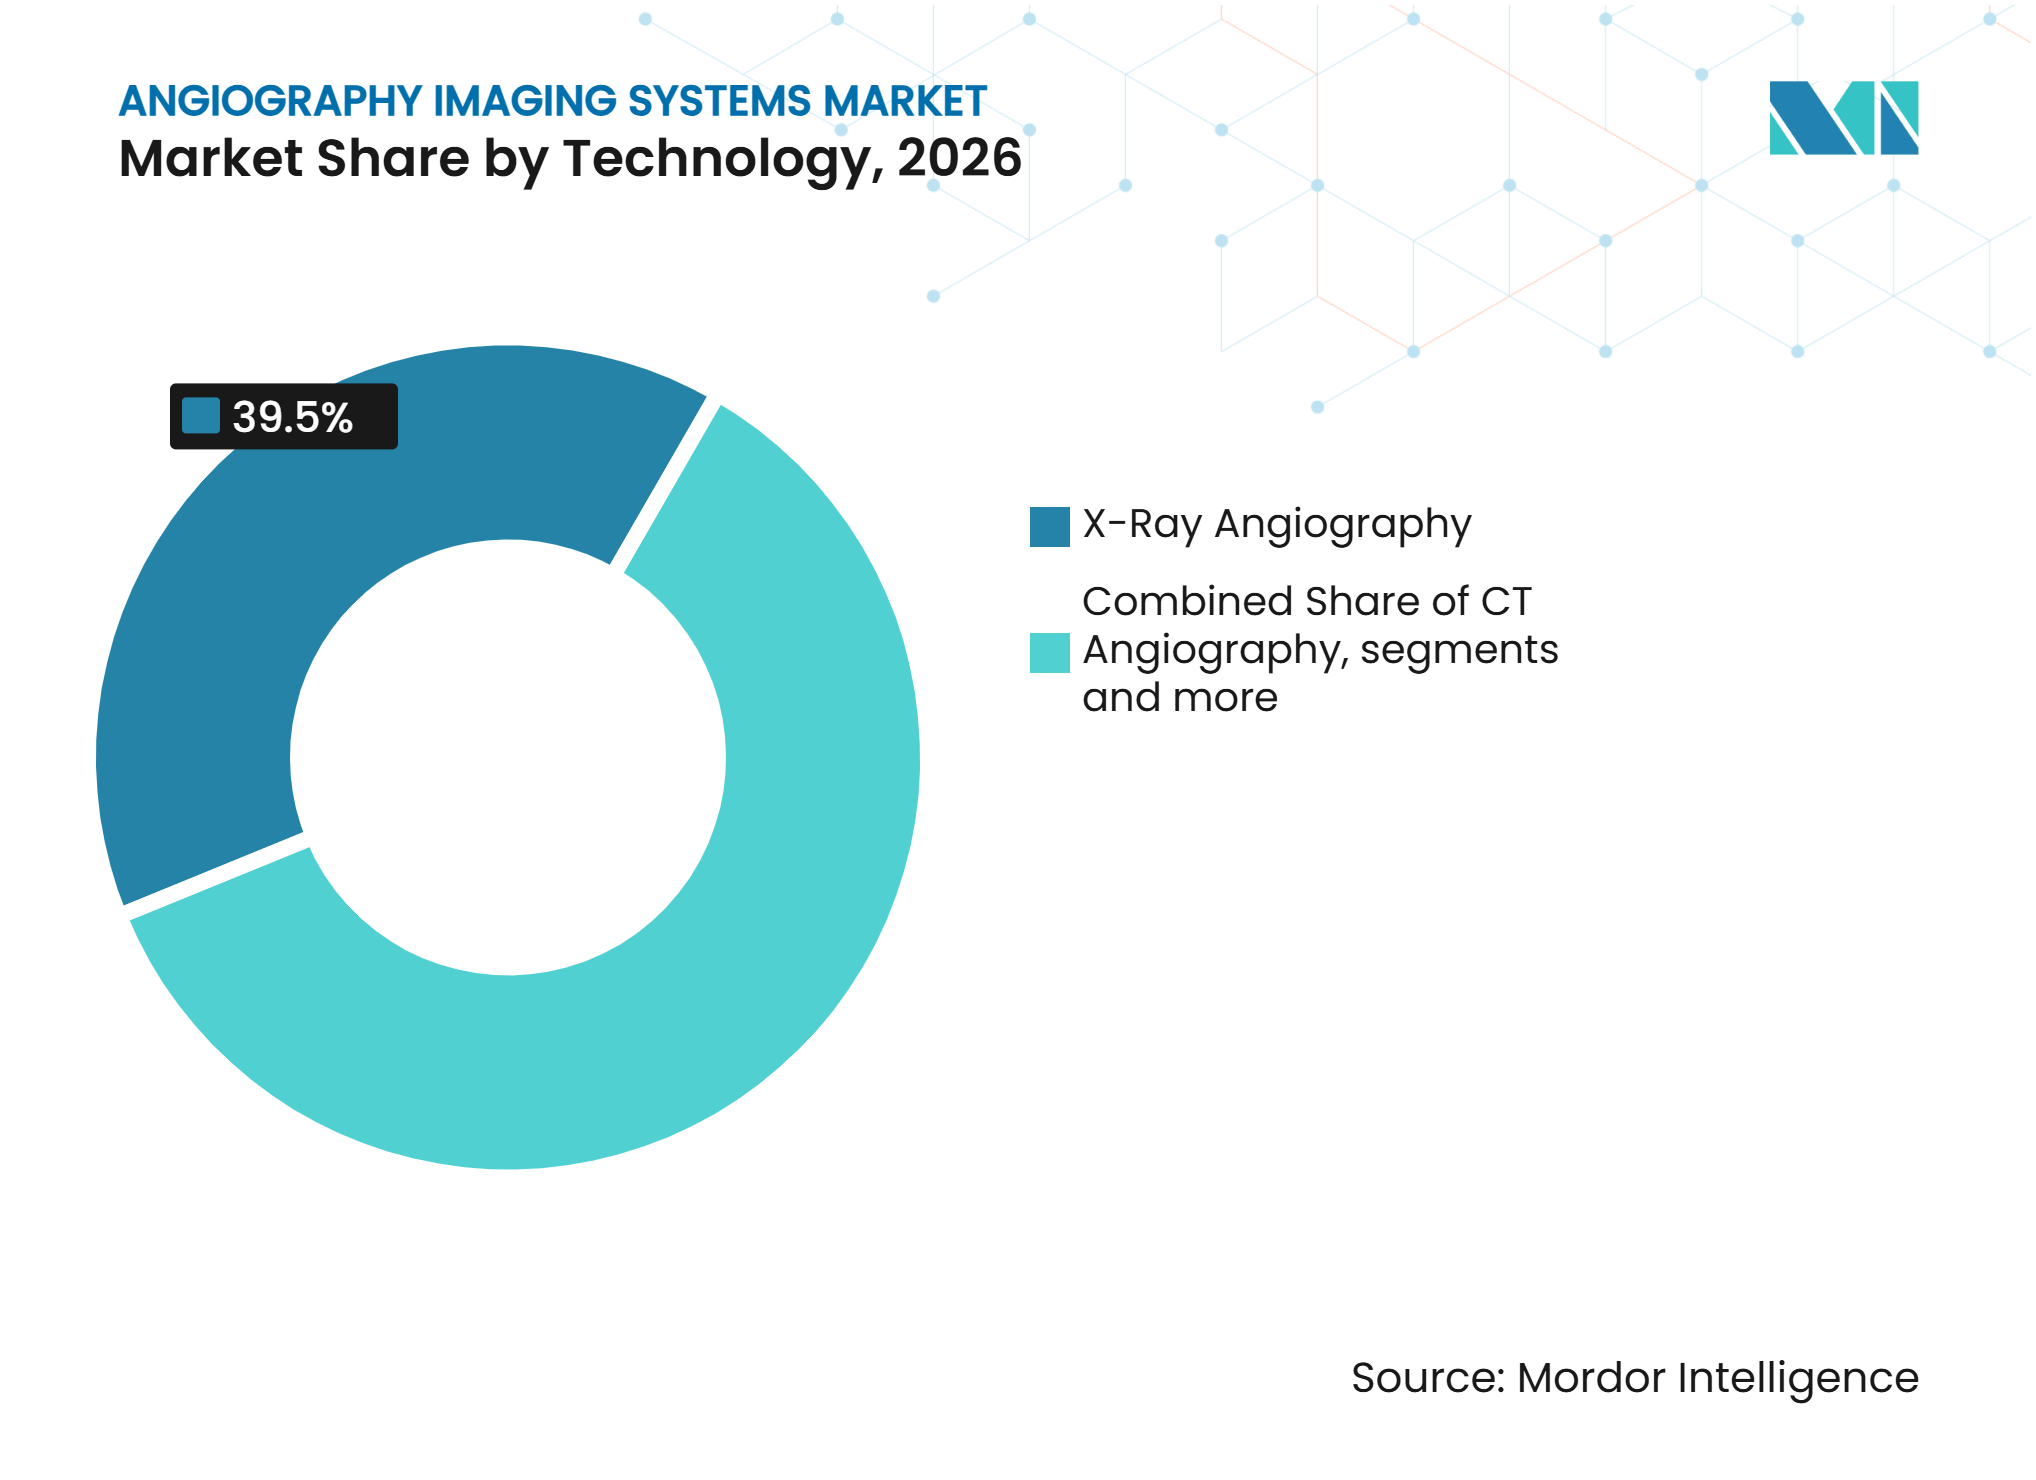
- Por tecnologia, a angiografia por raios-X detinha 39,5% da participação do mercado de sistemas de imagem para angiografia em 2026, enquanto a angiografia por RM tem previsão de crescer a um CAGR de 7,26% até 2032.
- Por aplicação, a oncologia representou 40,3% do mercado de sistemas de imagem para angiografia em 2026, enquanto a cardiologia tem projeção de avançar a um CAGR de 7,82% até 2032.
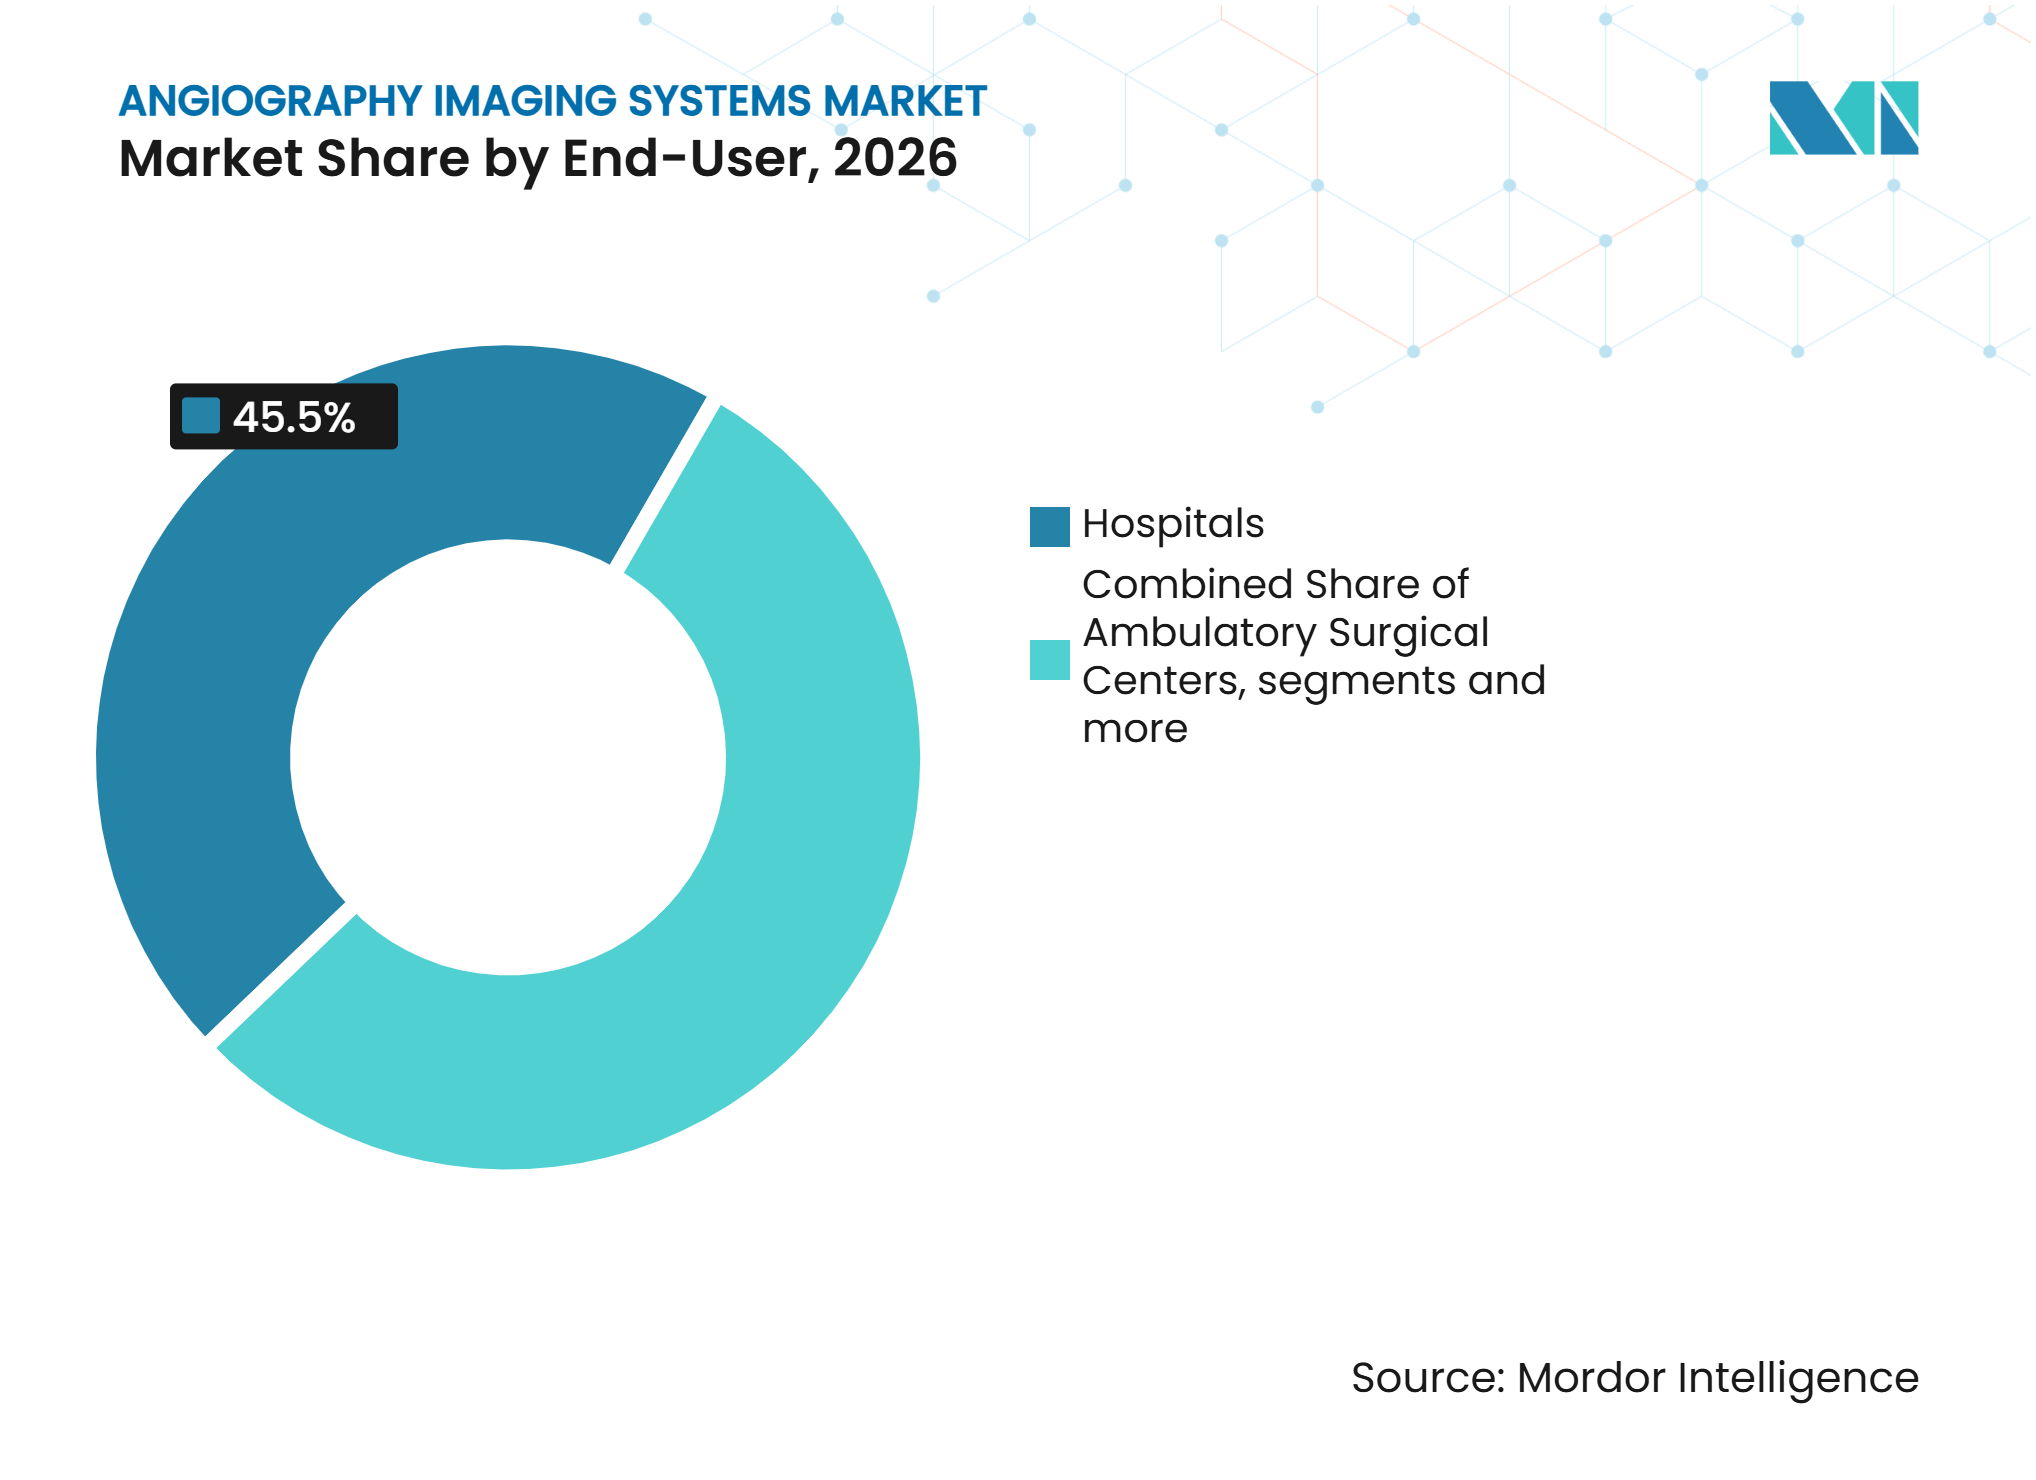
- Por usuário final, os hospitais detinham uma participação de receita de 45,51% em 2026, enquanto os centros de diagnóstico têm previsão de expansão a um CAGR de 6,76% até 2032.
- Por geografia, a América do Norte detinha uma participação de receita de 46,12% em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 8,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Doenças Cardiovasculares e Cerebrovasculares | +1.8% | Global, concentrado na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Migração para Procedimentos Minimamente Invasivos Guiados por Imagem | +1.4% | Global, maior adoção na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de Salas Cirúrgicas Híbridas e Laboratórios de Cateterização Avançados | +0.9% | América do Norte, Europa, GCC e centros urbanos da APAC | Médio prazo (2-4 anos) |
| Reconstrução de Imagem e Otimização de Dose Habilitadas por IA | +0.8% | Global, com maiores ganhos na América do Norte, Europa e China | Médio prazo (2-4 anos) |
| Substituição de Plataformas de Angiografia Legadas Impulsionada pela Interoperabilidade | +0.7% | América do Norte e Europa, com atividade de substituição na APAC de 2026 a 2030 | Curto prazo (≤ 2 anos) |
| Implantação de Laboratórios de Cateterização de Nível 2 e Rural em Mercados Emergentes | +0.6% | APAC, MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Cardiovasculares e Cerebrovasculares
As doenças cardiovasculares continuam a ampliar a base clínica que requer diagnóstico e intervenção vascular. A Organização Mundial da Saúde afirma que as doenças cardiovasculares causaram 32% das mortes globalmente, o que mantém os cuidados coronários e vasculares como centrais no planejamento hospitalar.[1] O mercado de sistemas de imagem para angiografia, portanto, se beneficia de necessidades recorrentes de imagem em doenças coronárias, acidente vascular cerebral e cuidados com aneurismas. As crescentes necessidades de cuidados cerebrovasculares na APAC podem aumentar a demanda por suítes de neurorradiologia biplanar, que suportam procedimentos neurológicos complexos. Esses sistemas têm um preço médio de venda mais elevado do que as instalações cardíacas de plano único. A combinação de casos coronários e neurológicos também aumenta a importância da qualidade da imagem, da velocidade do fluxo de trabalho e do acesso confiável a pessoal especializado.
Migração para Procedimentos Minimamente Invasivos Guiados por Imagem
O tratamento baseado em cateter está reduzindo a necessidade de procedimentos abertos em cardiologia, oncologia e neurologia. Essa mudança amplia a base de casos para o mercado de sistemas de imagem para angiografia para orientação angiográfica em tempo real e suporta a utilização dos sistemas instalados. A TACE e a SIRT requerem orientação angiográfica e permanecem relevantes para o tratamento do câncer direcionado ao fígado. A ampliação das janelas de elegibilidade para trombectomia pode aumentar o número de procedimentos realizados por centros certificados para acidente vascular cerebral. Procedimentos cardíacos estruturais, incluindo a substituição transcateter da válvula aórtica e o fechamento WATCHMAN, requerem capacidade de TC de feixe cônico e software de mapeamento 3D. Esses requisitos podem encurtar os ciclos de substituição porque plataformas de painel plano mais antigas podem não suportar procedimentos complexos e de maior valor.
Reconstrução de Imagem e Otimização de Dose Habilitadas por IA
A redução de dose no mercado de sistemas de imagem para angiografia está se tornando um critério de compra mais importante para centros de imagem de alto volume. Um estudo multicêntrico relatou que o modelo SAVE-Net produziu sequências de DSA clinicamente aceitáveis a 1/7 da dose de radiação padrão, com um índice de similaridade estrutural de 0,951 e processamento de 0,04 segundos por quadro.[2] O resultado apoia o uso de ferramentas de IA quando os prestadores precisam de menor exposição à dose sem perda material de qualidade de imagem. A Philips introduziu o SmartIQ para os sistemas Azurion em maio de 2026 e declarou que reduziu a dose de radiação em mais de 50% em relação à linha de base ClarityIQ.[3] O mercado de sistemas de imagem para angiografia enfrenta uma divisão entre plataformas que podem receber atualizações de IA e sistemas sem capacidade de computação integrada suficiente. Essa lacuna pode antecipar as decisões de substituição em relação ao ciclo de vida tradicional do hardware.
Expansão de Salas Cirúrgicas Híbridas e Laboratórios de Cateterização Avançados
O investimento em salas híbridas e laboratórios de cateterização avançados suporta o mercado de sistemas de imagem para angiografia e permanece um indicador útil da demanda futura por imagem em laboratórios de cateterização. O Allegheny General Hospital concluiu uma expansão de 19 milhões de USD em cateterização cardíaca e laboratórios de eletrofisiologia em junho de 2026, adicionando 3 laboratórios de cateterização, 3 laboratórios de eletrofisiologia e uma suíte cirúrgica híbrida. Esses projetos suportam o mercado de sistemas de imagem para angiografia porque criam espaço físico para imagem e intervenção avançadas. A conversão de salas, o blindamento e os equipamentos montados no teto podem estender os prazos de implantação em 18 a 24 meses. Sistemas compactos podem ser mais adequados para instalações onde equipamentos montados no teto são difíceis de instalar.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital, Serviço e Conversão de Salas | -1.5% | Global, mais agudo no MEA, América do Sul e APAC de nível 2 | Longo prazo (≥ 4 anos) |
| Exposição à Radiação e Riscos Clínicos Relacionados ao Contraste | -0.8% | Global | Médio prazo (2-4 anos) |
| Escassez de Pessoal Intervencionista Treinado | -0.6% | MEA, Sul da Ásia e América Latina | Longo prazo (≥ 4 anos) |
| Restrições de Interoperabilidade, Cibersegurança e Ciclo de Vida de Dados | -0.5% | Global, mais pronunciado em ambientes de TI de saúde fragmentados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital, Serviço e Conversão de Salas
A estrutura de custos do mercado de sistemas de imagem para angiografia vai além do preço de compra do equipamento. Blindamento, trabalhos de HVAC, integração de RIS e PACS, e comissionamento podem adicionar de 30% a 50% aos custos de aquisição. Esse ônus é mais difícil para hospitais públicos no MEA e na América Latina com orçamentos de capital restritos. Os contratos de serviço também são necessários para sistemas dependentes de software e adicionam custos recorrentes que algumas estruturas de aquisição não conseguem absorver. As plataformas com maior capacidade de IA podem ter as maiores obrigações de serviço, restringindo o acesso a redes privadas e centros médicos acadêmicos. A conformidade com a IEC 60601-1 e as normas nacionais de proteção contra radiação pode adicionar requisitos adicionais de comissionamento antes que um sistema seja utilizado.
Exposição à Radiação e Riscos Clínicos Relacionados ao Contraste
A exposição à radiação para a equipe e as complicações relacionadas ao contraste permanecem limites relevantes para o crescimento de procedimentos no mercado de sistemas de imagem para angiografia. Intervenções cardíacas estruturais longas e periféricas podem expor a equipe à radiação de dispersão cumulativa. Essa exposição pode afetar as escolhas de carreira onde a infraestrutura de monitoramento de dose é limitada. A nefropatia induzida por contraste afetou de 2% a 7% dos pacientes submetidos à angiografia coronária, com taxas mais altas entre pacientes com diabetes ou comprometimento renal. Protocolos de RM sem contraste podem, portanto, ser preferidos para algumas imagens de vigilância. A reconstrução por aprendizado profundo oferece uma opção de mitigação, embora os sistemas capazes de utilizá-la exijam investimento de capital adicional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Raios-X Lidera, Enquanto a Angiografia por RM Expande a Imagem Não InvasivaA angiografia por raios-X detinha 39,52% da participação do mercado de sistemas de imagem para angiografia em 2026. Sua posição reflete seu uso estabelecido em cateterização cardíaca, orientação de ICP e visualização fluoroscópica em tempo real da anatomia coronária. A angiografia por subtração digital mantém forte resolução temporal para esses procedimentos. A angiografia por TC permanece importante para avaliação vascular de emergência, incluindo dissecção aórtica, embolia pulmonar e escoamento periférico. Sistemas multidetectores podem completar levantamentos aortoilíacos em menos de 10 segundos. O mercado de sistemas de imagem para angiografia continua a depender de sistemas de raios-X, onde uma intervenção deve ser guiada em tempo real.
A angiografia por RM tem previsão de crescer a um CAGR de 7,26% até 2032. A angiografia por RM sem contraste está ganhando uso em neurologia, avaliação da artéria renal e imagem vascular pediátrica. Essas aplicações priorizam a evitação de radiação ionizante. A técnica também pode reduzir a dependência de agentes de contraste à base de gadolínio. Pode ampliar a avaliação vascular para pacientes com insuficiência renal que podem não ser adequados para estudos com contraste. A Angiografia por RM-TC permanece o menor grupo tecnológico.



Por Aplicação:
Oncologia Detém a Maior Base de Receita Enquanto a Cardiologia Cresce Mais RapidamenteA oncologia representou 40,33% do mercado de sistemas de imagem para angiografia em 2026. A participação reflete o papel da orientação angiográfica em terapias direcionadas ao fígado, embolização de fibroma uterino e embolização da artéria prostática. A TACE e a SIRT são procedimentos relevantes dentro da oncologia intervencionista. Fatores de risco metabólico, diabetes, obesidade e hepatite viral contribuem para os grupos de pacientes discutidos nessa pesquisa. Os procedimentos oncológicos requerem imagem que possa orientar o acesso vascular seletivo e a entrega do tratamento. Isso fornece uma base de receita substancial para o mercado de sistemas de imagem para angiografia.
A cardiologia tem expectativa de crescer a um CAGR de 7,82% até 2032. O crescimento está vinculado a programas cardíacos estruturais, cuidados com doenças coronárias e a extensão da substituição transcateter de válvulas para pacientes de menor risco. A neurologia também se beneficia da expansão da trombectomia nos cuidados com acidente vascular cerebral. A intervenção periférica e vascular ganha suporte da atividade de triagem de DAP. Outras aplicações incluem angiografia pediátrica e ambientes de pesquisa, que permanecem menores, mas suportam o uso inicial de novas plataformas.
Por Usuário Final:
Hospitais Detêm Volumes Centrais de Procedimentos Enquanto Centros de Diagnóstico Ganham Trabalho AmbulatorialOs hospitais detinham 45,51% da participação do mercado de sistemas de imagem para angiografia em 2026. Eles permanecem o principal ambiente para procedimentos de alta complexidade que requerem infraestrutura avançada e suporte cirúrgico imediato. Esses incluem neurorradiologia biplanar, intervenções cardíacas estruturais e embolização oncológica. Os sistemas hospitalares também mantêm ciclos de substituição à medida que os equipamentos envelhecem além das janelas de suporte de software. A capacidade de procedimentos complexos também suporta o uso de salas híbridas nos principais hospitais. O setor de sistemas de imagem para angiografia continua a depender desse ambiente para seus casos de maior complexidade.
Os centros de diagnóstico têm previsão de crescer a um CAGR de 6,76% até 2032. Estudos de angiografia por TC de menor complexidade estão migrando dos laboratórios de cateterização hospitalar para ambientes de imagem ambulatorial. A pesquisa identificou a ATC de carótida, estudos de escoamento periférico e ATC pulmonar para avaliação de embolia pulmonar como exemplos. Os centros cirúrgicos ambulatoriais estão adicionando capacidade de cardiologia intervencionista à medida que os programas de ICP de 1 dia se expandem sob modelos de reembolso baseados em valor.

Análise Geográfica
América do Norte
A América do Norte detinha 46,12% da participação do mercado de sistemas de imagem para angiografia em 2026. A região se beneficia de uma densa rede de laboratórios de cateterização, alta atividade de ICP per capita e estruturas de reembolso que suportam investimento em imagem avançada. A GE HealthCare recebeu autorização FDA 510(k) e Marca CE para o Allia Moveo em fevereiro de 2026. A Canon Medical também recebeu autorização FDA 510(k) para o Alphenix 4D CT em novembro de 2025. Essas autorizações suportam a modernização de curto prazo em centros cardiovasculares. O Canadá tem atividade de atualização de laboratórios de cateterização para populações envelhecidas, enquanto a expansão de hospitais privados suporta a demanda inicial no México. Os Estados Unidos também fornecem locais de referência para modelos de salas cirúrgicas híbridas.
Europa
A Europa é o segundo maior segmento regional para o mercado de sistemas de imagem para angiografia. Alemanha, Reino Unido e França representaram 61% da demanda regional por imagem intervencionista nessa pesquisa. O dado sobre procedimentos anuais e a taxa de adoção reportada de 2024 a 2025 foram excluídos porque a fonte citada não era elegível. A Europa tem requisitos de aquisição sob o Regulamento de Dispositivos Médicos da UE e as normas de segurança IEC 60601. O Hospital Acadêmico Ponderas da Romênia investiu 1,7 milhões de EUR (1,9 milhões de USD) em uma suíte de angiografia híbrida em 2026. Esses projetos indicam demanda tanto em sistemas de saúde europeus estabelecidos quanto de nível intermediário.
Ásia-Pacífico, Oriente Médio e África, e América do Sul
A Ásia-Pacífico no mercado de sistemas de imagem para angiografia tem projeção de crescer a um CAGR de 8,11% até 2032, a taxa regional mais rápida. China, Japão e Índia permanecem centrais para a atividade de substituição e primeira instalação da região. As estimativas para a base instalada regional de DSA, taxa anual de substituição, meta da indústria de dispositivos chinesa e taxa de crescimento de colocação da Índia foram removidas porque dependiam de fontes de pesquisa inelegíveis. A China está investindo em infraestrutura de gestão de doenças cardiovasculares em hospitais provinciais e municipais. O esquema de seguro PM-JAY da Índia suporta a instalação de laboratórios de cateterização de cuidados terciários, e o AIIMS de Nova Délhi emitiu uma solicitação de aquisição para um sistema angiográfico biplanar em agosto de 2025. O Oriente Médio e a África permanecem mercados em estágio inicial, enquanto o GCC está posicionado como uma área de adoção antecipada de tecnologia. A aquisição sul-americana está concentrada em redes de hospitais privados em São Paulo, Buenos Aires e Bogotá.
Cenário Competitivo
Concentração do Mercado
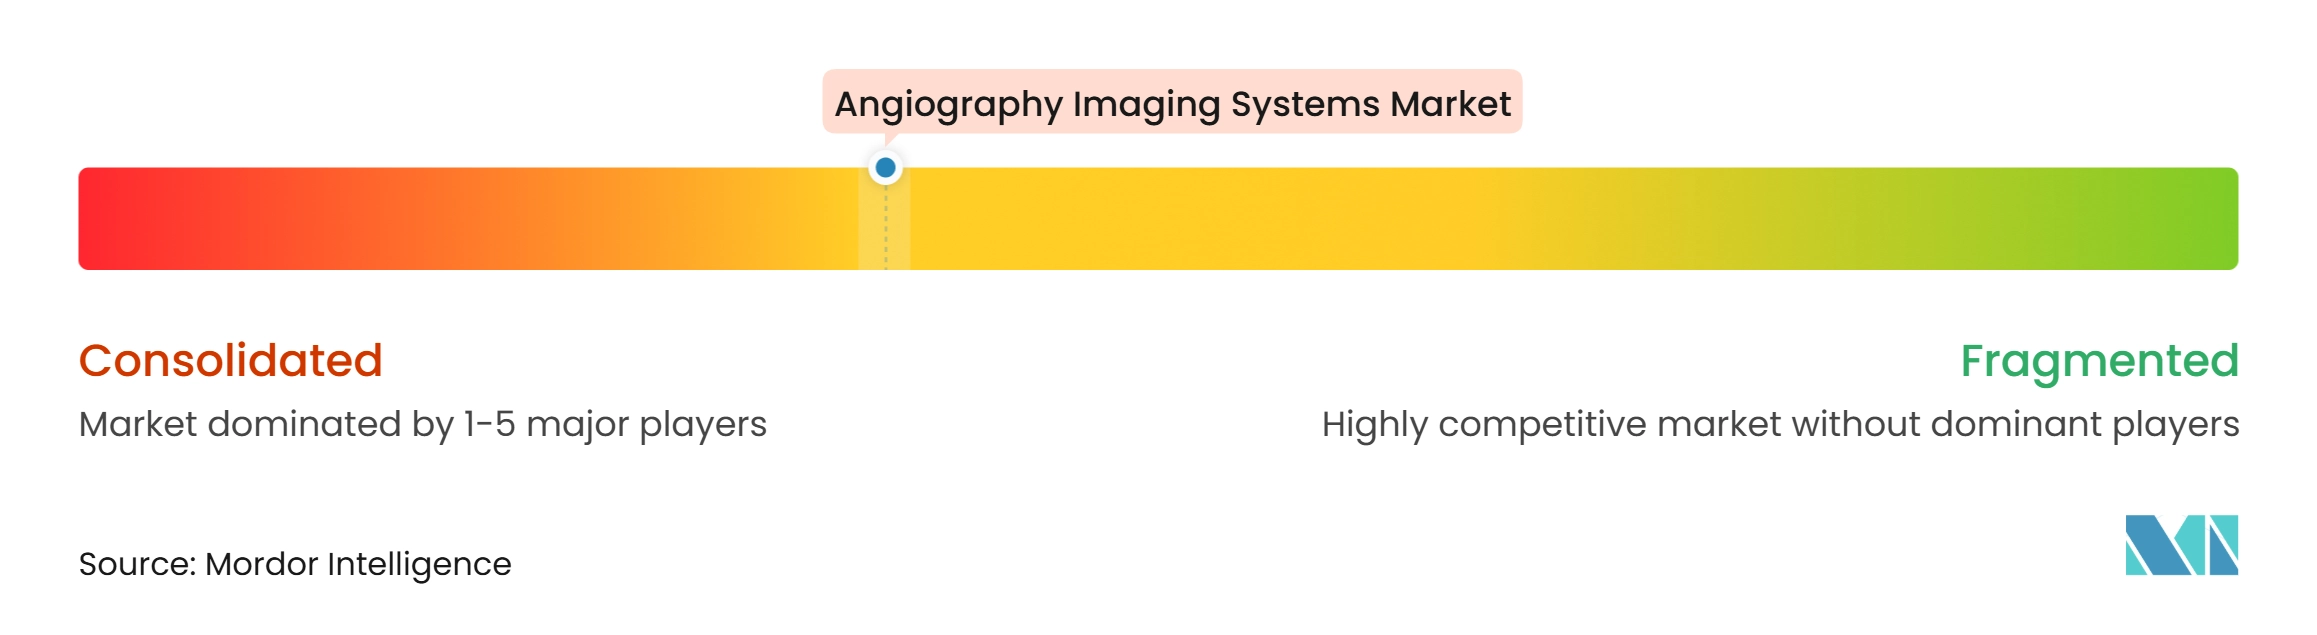
O mercado de sistemas de imagem para angiografia é moderadamente consolidado entre fabricantes multinacionais de imagem. GE HealthCare, Koninklijke Philips, Siemens Healthineers e Canon Medical têm posições importantes na América do Norte e na Europa. MicroPort Scientific, Mindray Medical, Neusoft Medical e SHIMADZU têm papéis relevantes na Ásia-Pacífico. Detectores de painel plano e angiografia rotacional são áreas onde as especificações líderes convergiram. A concorrência é, portanto, cada vez mais baseada em capacidade de software, integração de IA, cobertura de serviço e integração em suítes híbridas. As atualizações remotas de software podem transformar uma venda única de sistema em receita recorrente de software. Essas atualizações também podem aumentar os custos de troca para os hospitais ao longo de um ciclo de vida do sistema de 10 a 12 anos.
A Siemens Healthineers utilizou o EuroPCR 2026 para apresentar seu fluxo de trabalho de ICP guiado por TC, combinando o Syngo.CT Coronary Cockpit e o Syngo PCI Connect com os sistemas Artis. O Allia Moveo da GE HealthCare é um sistema compacto e sem cabos que pode ser adequado para instalações com restrições de renovação. A Medtronic anunciou sua intenção de adquirir a CathWorks por até 585 milhões de USD em fevereiro de 2026, adicionando capacidade de FFR derivada de angiografia ao seu portfólio coronário. Esses movimentos mostram que o campo competitivo agora inclui tanto fabricantes de imagem quanto empresas de dispositivos de cardiologia. Eles também tornam a atribuição futura de participação de mercado mais difícil entre as categorias de hardware e software.
Os sistemas premium de angio-TC híbrida no mercado de sistemas de imagem para angiografia permanecem menos amplamente instalados do que as plataformas convencionais. O Alphenix 4D CT da Canon é um exemplo de sistema destinado a combinar TC diagnóstica e angiografia intervencionista em 1 configuração. A implantação de menor custo é outra área de concorrência em mercados de nível 2 e rurais. Os fabricantes chineses são potenciais fornecedores de sistemas com preço abaixo de 500.000 USD. As ferramentas de FFR baseadas em IA podem reduzir o papel dos testes fisiológicos baseados em fio em alguns casos. Os novos entrantes também devem atender aos requisitos do ciclo de vida de software IEC 62304.
Líderes do Setor de Sistemas de Imagem para Angiografia
-
Siemens Healthineers AG
-
GE HealthCare
-
Koninklijke Philips N.V.
-
SHIMADZU CORPORATION
-
Terumo Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Imagem para Angiografia Empresas cobertas neste relatório
- Abbott Laboratories
- AngioDynamics
- B. Braun
- Boston Scientific
- Canon
- Cardinal Health
- Cordis
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- MicroPort
- Mindray
- Neusoft
- SHIMADZU CORPORATION
- Terumo
- Ziehm Imaging
- Siemens Healthineers
Desenvolvimentos industriais recentes em Mercado de Sistemas de Imagem para Angiografia
- Junho de 2026: A Medtronic concluiu a aquisição de 550 milhões de USD da Scientia Vascular, adicionando um portfólio de fios-guia neurovasculares, microcateteres e cateteres de aspiração à sua suíte neurovascular, fortalecendo a cobertura de procedimentos para intervenções cerebrovasculares complexas guiadas por sistemas de angiografia.
- Junho de 2026: O Allegheny General Hospital concluiu uma expansão de 19 milhões de USD de laboratórios de cateterização cardíaca e eletrofisiologia, adicionando uma suíte cirúrgica híbrida e triplicando sua área de laboratórios de cateterização.
- Maio de 2026: A GE HealthCare recebeu simultaneamente a autorização FDA 510(k) e a Marca CE para o Allia Moveo, um sistema de imagem intervencionista de arco em C compacto e sem cabos com reconstrução de imagem CleaRecon DL.
Escopo do Relatório Global do Mercado de Sistemas de Imagem para Angiografia
De acordo com o escopo do relatório, o mercado de sistemas de imagem para angiografia abrange dispositivos médicos avançados projetados para visualizar vasos sanguíneos e o fluxo sanguíneo em tempo real. Ao injetar corante de contraste e usar modalidades de imagem como fluoroscopia por raios-X, angiografia por TC e angiografia por RM, esses sistemas permitem que os clínicos detectem bloqueios, aneurismas e malformações e orientem procedimentos intervencionistas.
O mercado de sistemas de imagem para angiografia é segmentado em tecnologia, aplicação, usuário final e geografia. Por tecnologia, o mercado é segmentado em angiografia por raios-X, angiografia por TC, angiografia por RM e angiografia por RM-TC. Por aplicação, o mercado é segmentado em cardiologia, oncologia, neurologia, intervenção periférica e vascular e outras aplicações. Por usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais, centros de diagnóstico e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também cobre os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Angiografia por Raios-X |
| Angiografia por TC |
| Angiografia por RM |
| Angiografia por RM-TC |
| Cardiologia |
| Oncologia |
| Neurologia |
| Intervenção Periférica e Vascular |
| Outras Aplicações |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Centros de Diagnóstico |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tecnologia | Angiografia por Raios-X | |
| Angiografia por TC | ||
| Angiografia por RM | ||
| Angiografia por RM-TC | ||
| Por Aplicação | Cardiologia | |
| Oncologia | ||
| Neurologia | ||
| Intervenção Periférica e Vascular | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Centros de Diagnóstico | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de sistemas de imagem para angiografia até 2032?
O mercado de sistemas de imagem para angiografia tem previsão de atingir 26,05 bilhões de USD até 2032, partindo de 18,02 bilhões de USD em 2026 e 19,27 bilhões de USD em 2027, a um CAGR de 6,21%.
Qual tecnologia lidera a demanda por sistemas de imagem para angiografia?
A angiografia por raios-X liderou com 39,52% de participação em 2026 porque suporta cateterização cardíaca em tempo real e orientação de ICP.
Qual aplicação está crescendo mais rapidamente para sistemas de imagem para angiografia?
A cardiologia tem expectativa de crescer a um CAGR de 7,82% até 2032, suportada por procedimentos cardíacos estruturais e cuidados com doenças coronárias.
Qual região está crescendo mais rapidamente em sistemas de imagem para angiografia?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 8,11% até 2032, suportada pela infraestrutura hospitalar e pela atividade de laboratórios de cateterização.