
Taille et part du marché des systèmes d'imagerie angiographique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.27 Milliards de dollars |
| Taille du Marché (2032) | 26.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.21 % |
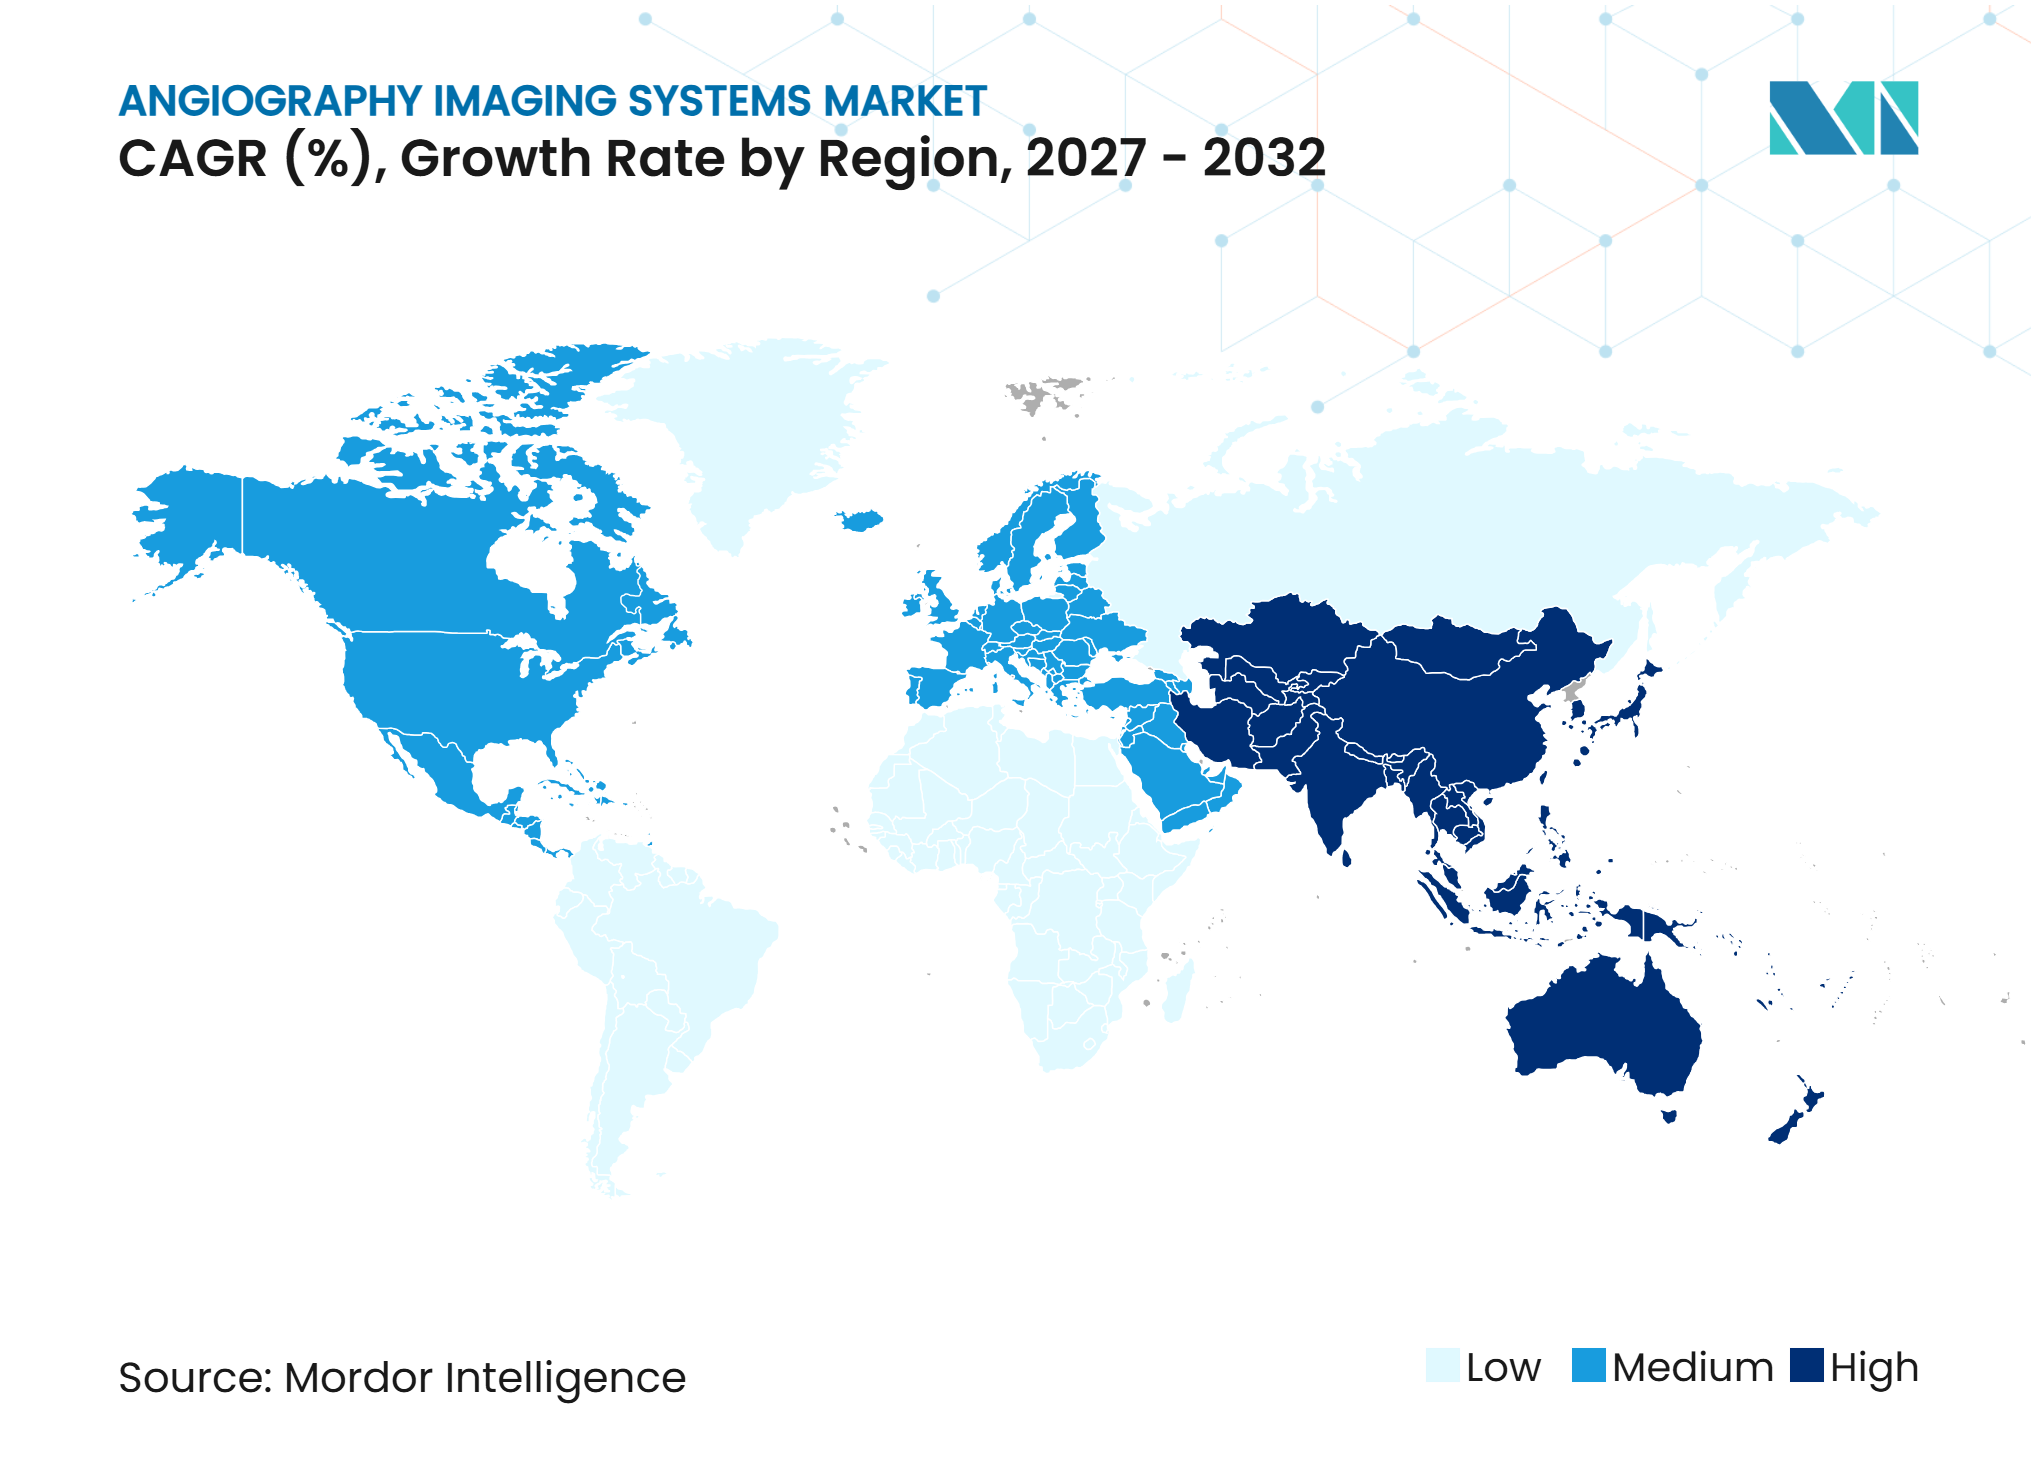
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie angiographique par Mordor Intelligence
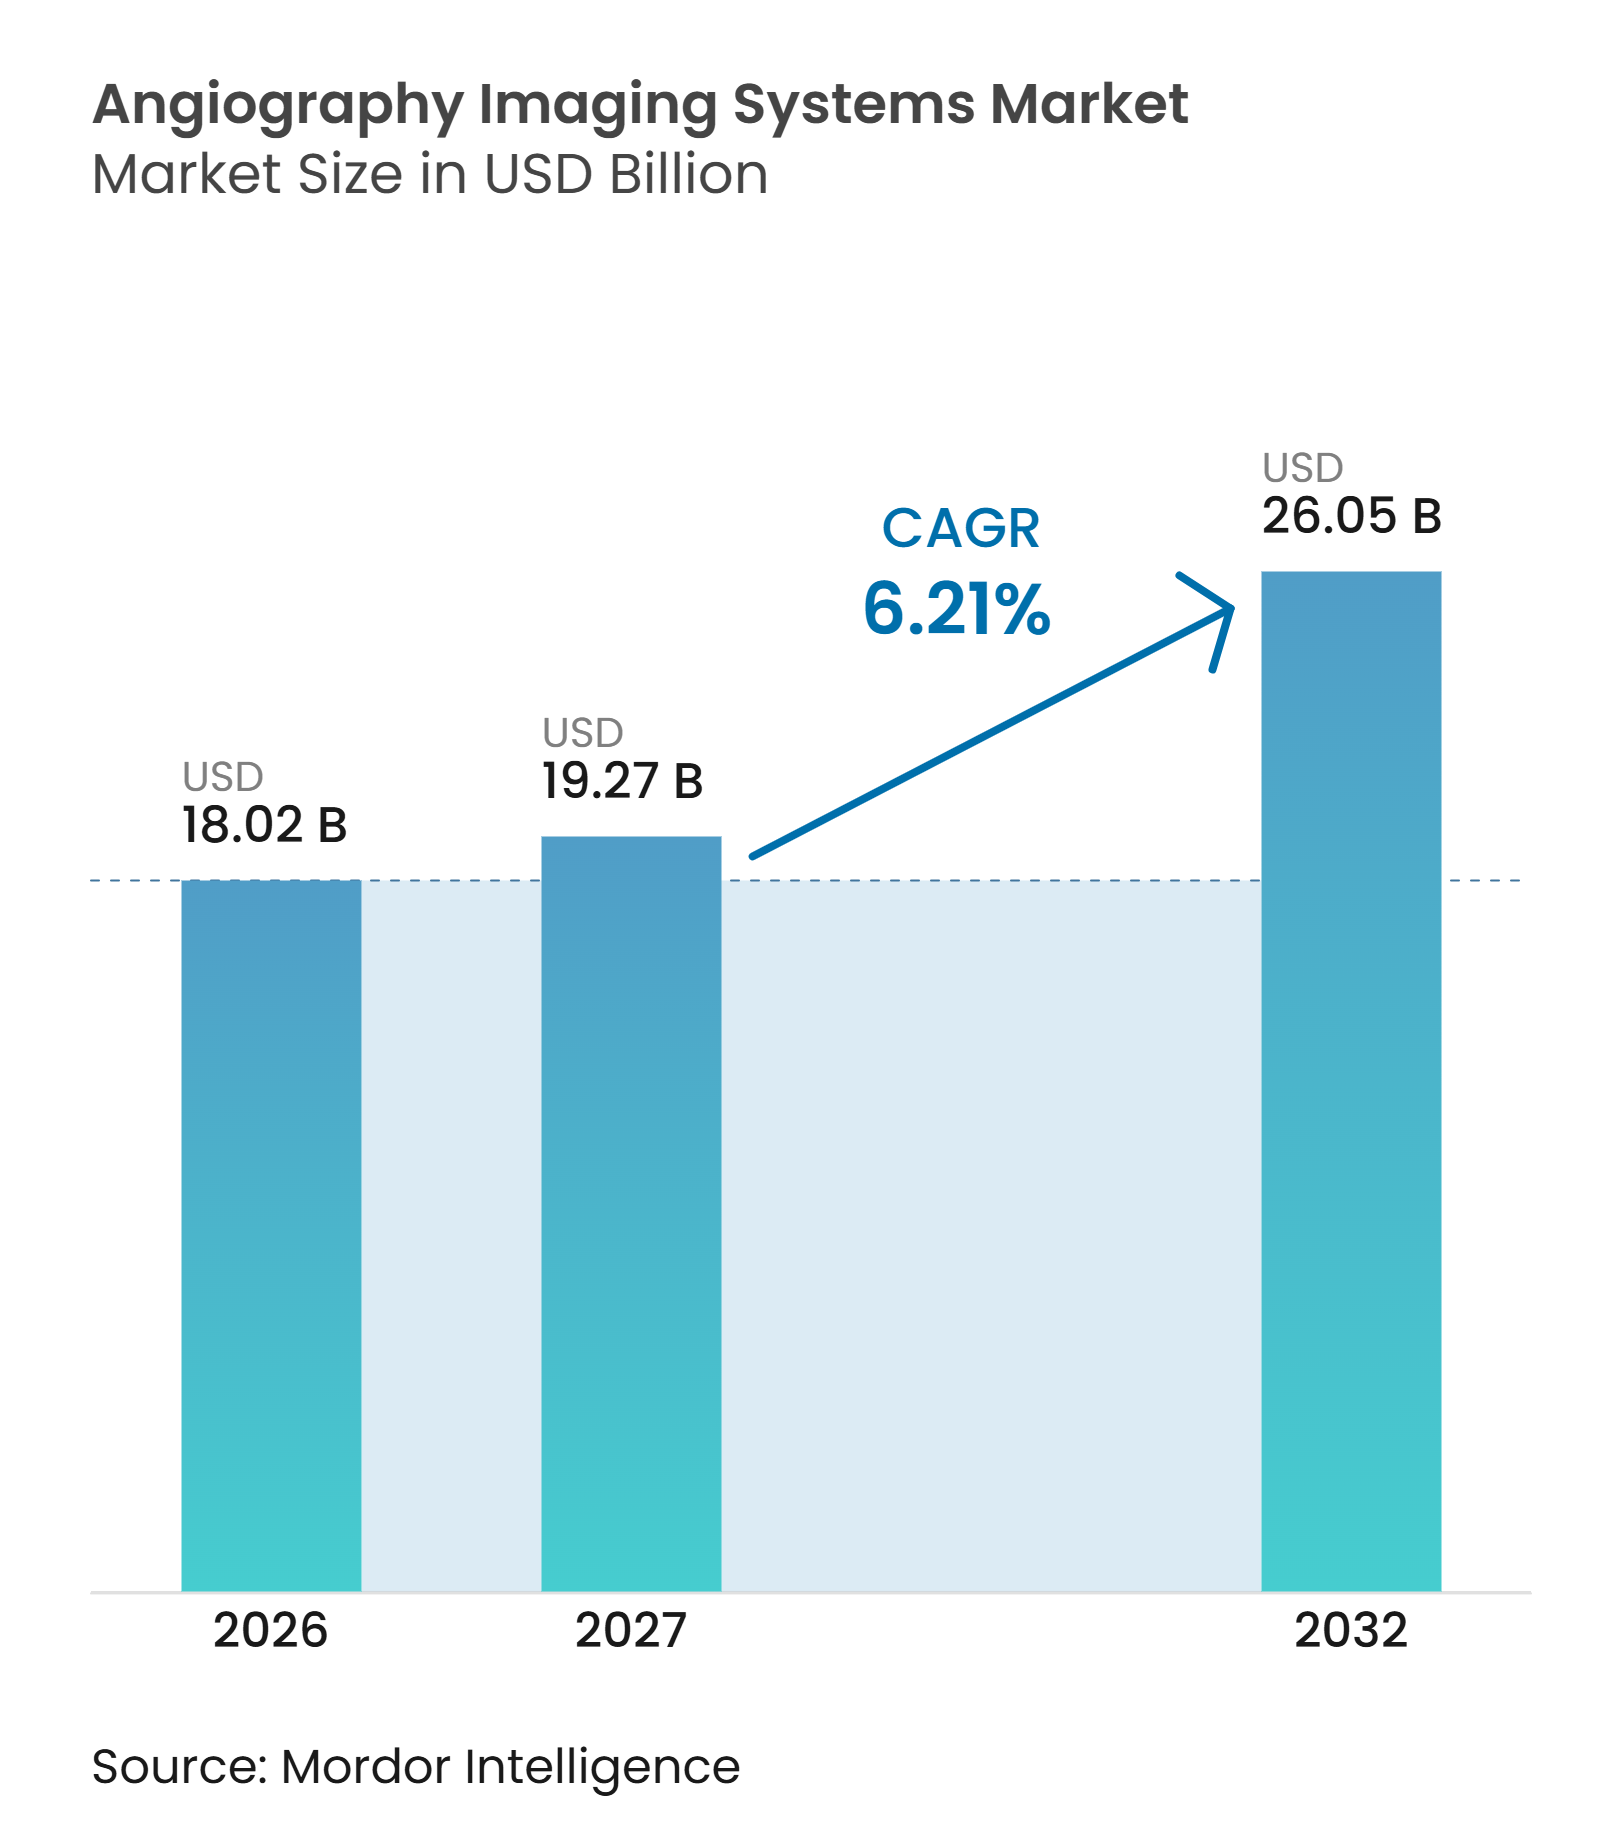
La taille du marché des systèmes d'imagerie angiographique devrait s'étendre de 18,02 milliards USD en 2026 et 19,27 milliards USD en 2027 à 26,05 milliards USD d'ici 2032, enregistrant un CAGR de 6,21 % entre 2027 et 2032.
Le marché des systèmes d'imagerie angiographique est soutenu par une charge de travail plus importante en matière de soins cardiovasculaires et par une demande continue d'imagerie vasculaire lors du diagnostic et du traitement. L'Association américaine du cœur a signalé un taux de mortalité par maladie cardiovasculaire ajusté selon l'âge de 233,3 pour 100 000 en 2024, contre 224,4 pour 100 000 précédemment, ce qui indique une pression soutenue sur la capacité procédurale. Les dépenses d'investissement sur le marché des systèmes d'imagerie angiographique s'orientent également vers les salles hybrides, les laboratoires de cathétérisme avancés et les suites d'imagerie connectées qui prennent en charge plusieurs spécialités. Les fournisseurs répondent en combinant le matériel d'imagerie, les logiciels de gestion des doses et le support de service pluriannuel. Cette approche rend le marché des systèmes d'imagerie angiographique de plus en plus dépendant des capacités logicielles, du calendrier de remplacement et de la capacité des hôpitaux à financer la conversion des salles.
Points clés du rapport
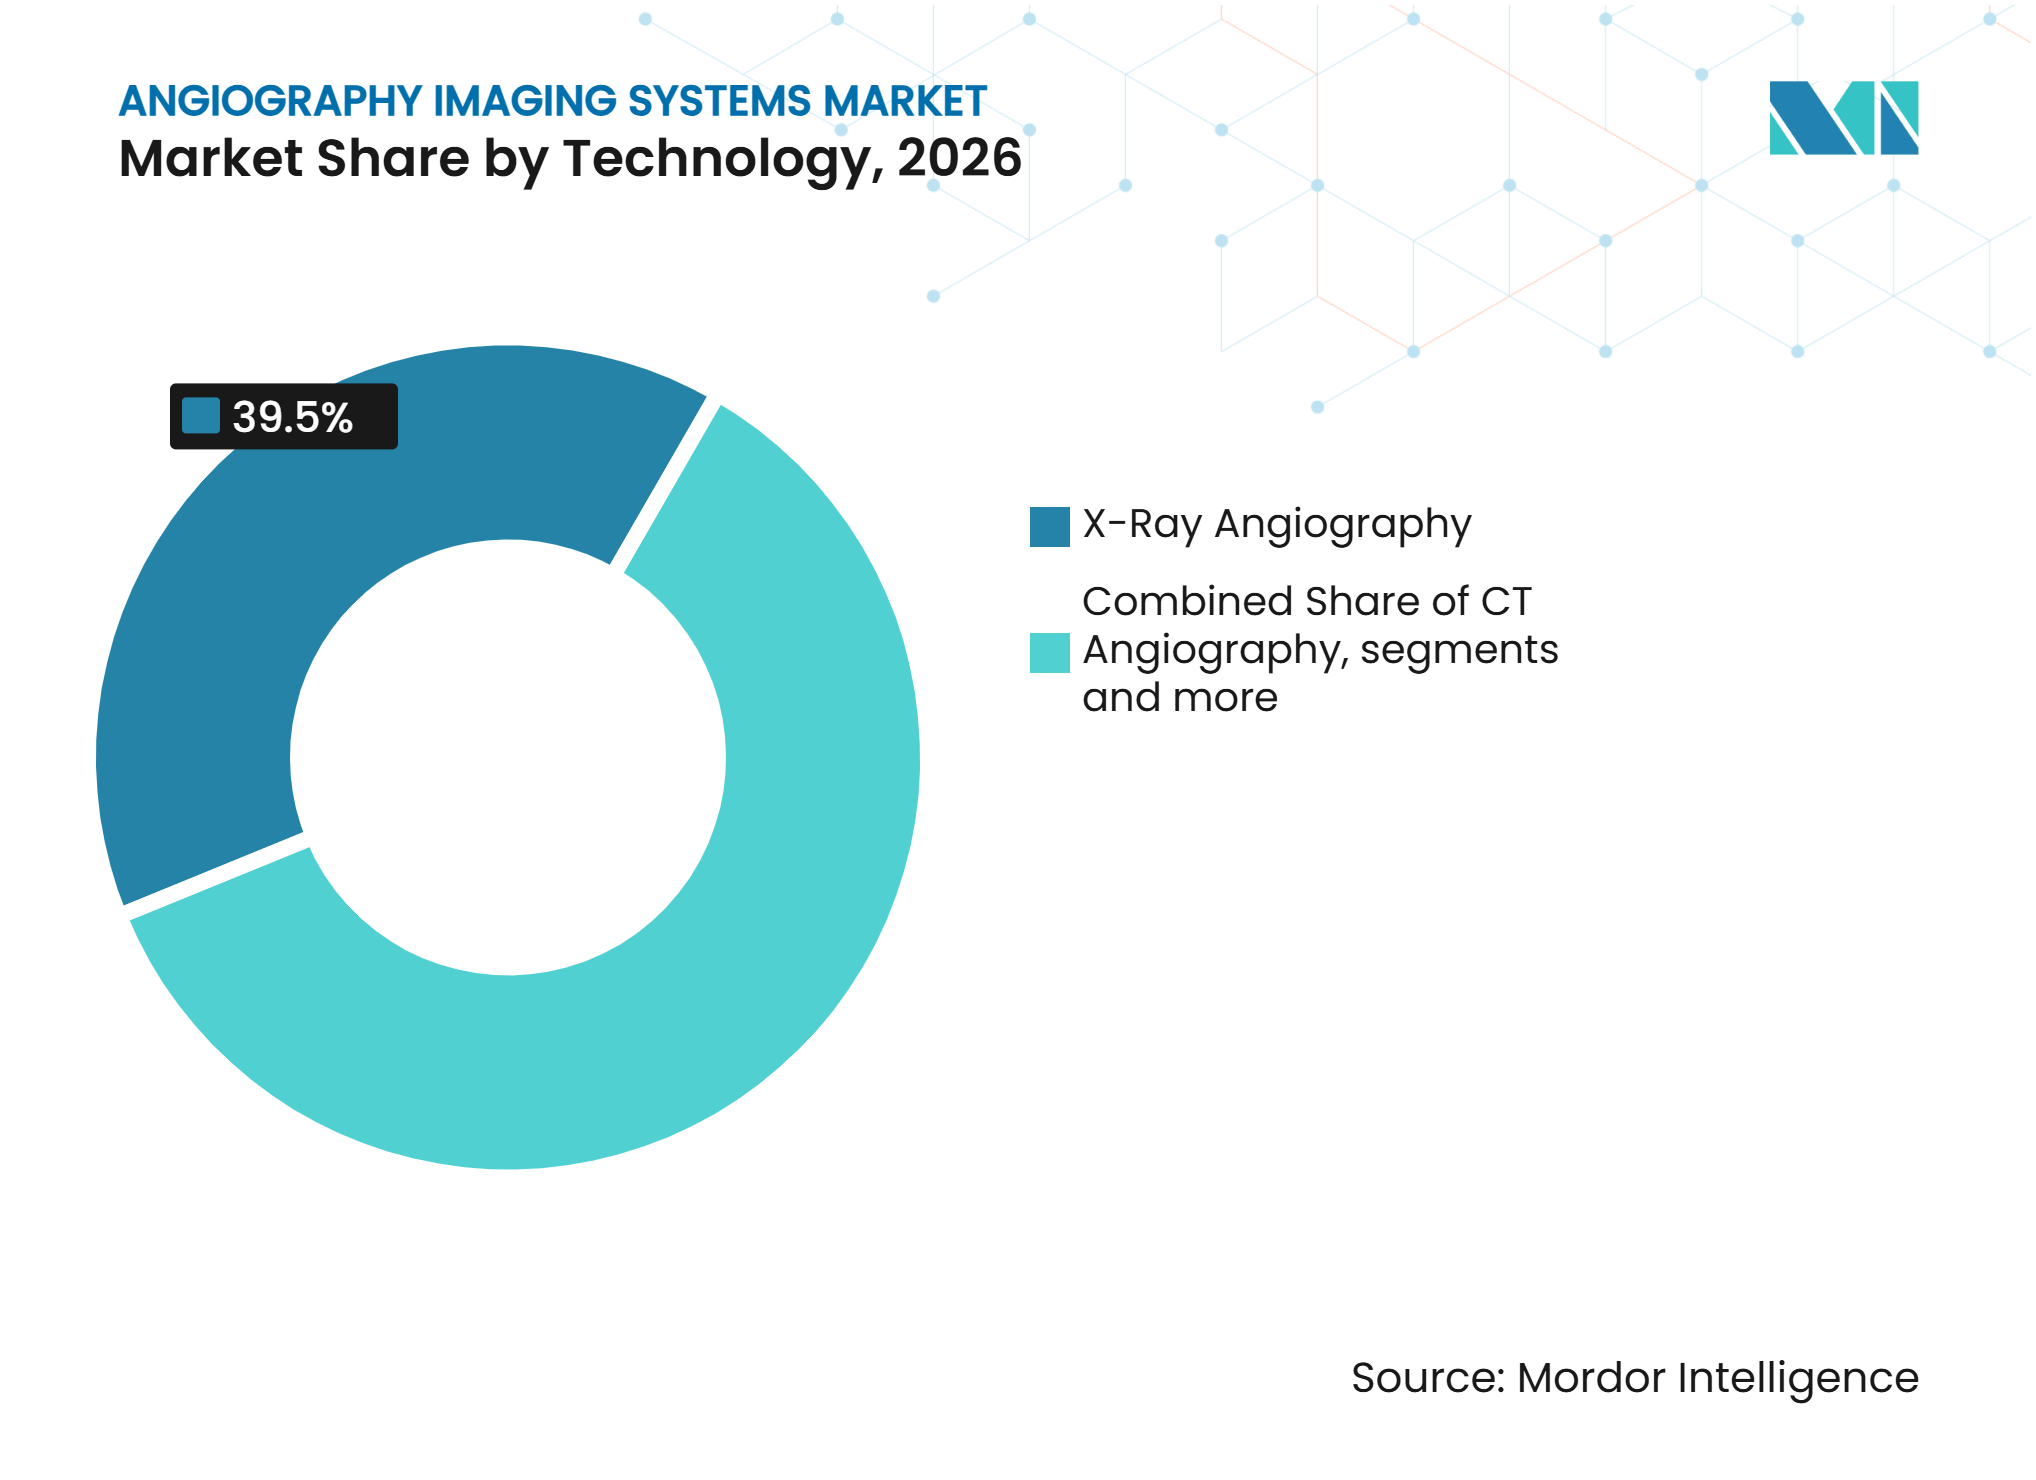
- Par technologie, l'angiographie par rayons X détenait 39,5 % de la part du marché des systèmes d'imagerie angiographique en 2026, tandis que l'angiographie par IRM devrait croître à un CAGR de 7,26 % jusqu'en 2032.
- Par application, l'oncologie représentait 40,3 % du marché des systèmes d'imagerie angiographique en 2026, tandis que la cardiologie devrait progresser à un CAGR de 7,82 % jusqu'en 2032.
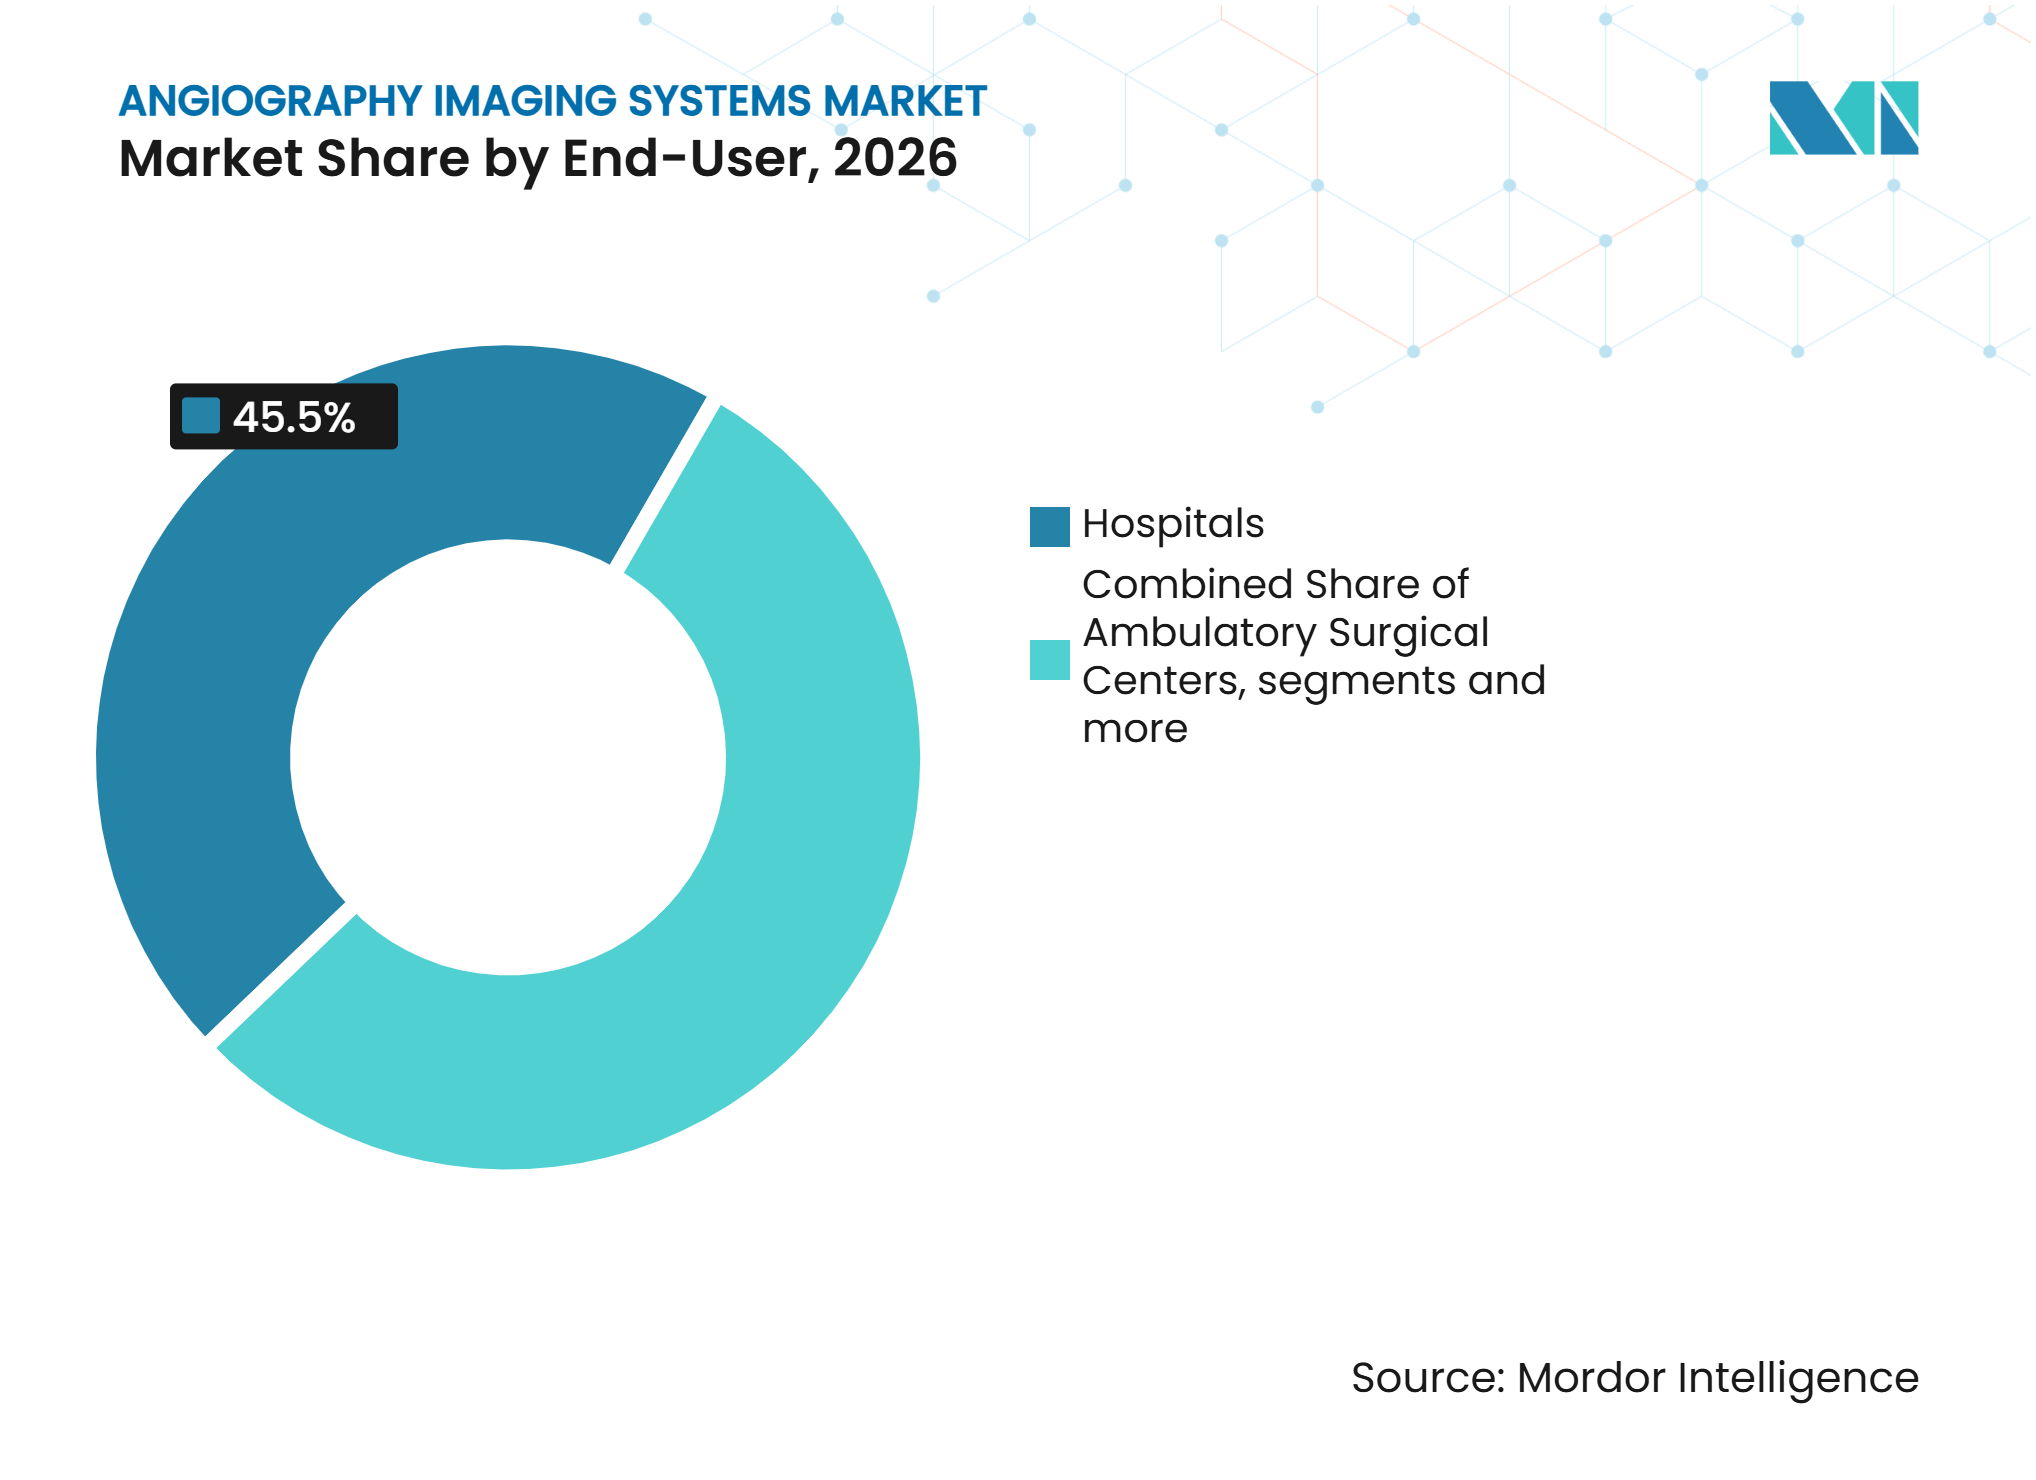
- Par utilisateur final, les hôpitaux détenaient une part de revenus de 45,51 % en 2026, tandis que les centres de diagnostic devraient se développer à un CAGR de 6,76 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 46,12 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de la charge des maladies cardiovasculaires et cérébrovasculaires | +1.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Migration vers des procédures guidées par l'image peu invasives | +1.4% | Mondial, adoption la plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des salles d'opération hybrides et des laboratoires de cathétérisme avancés | +0.9% | Amérique du Nord, Europe, GCC et centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Reconstruction d'images et optimisation des doses par intelligence artificielle | +0.8% | Mondial, avec des gains de premier plan en Amérique du Nord, en Europe et en Chine | Moyen terme (2-4 ans) |
| Remplacement des plateformes d'angiographie héritées sous l'impulsion de l'interopérabilité | +0.7% | Amérique du Nord et Europe, avec une activité de remplacement en Asie-Pacifique de 2026 à 2030 | Court terme (≤ 2 ans) |
| Déploiement de laboratoires de cathétérisme de niveau 2 et ruraux dans les marchés émergents | +0.6% | Asie-Pacifique, MEA et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la charge des maladies cardiovasculaires et cérébrovasculaires
Les maladies cardiovasculaires continuent d'élargir la base clinique nécessitant un diagnostic et une intervention vasculaires. L'Organisation mondiale de la santé indique que les maladies cardiovasculaires ont causé 32 % des décès dans le monde, ce qui maintient les soins coronariens et vasculaires au cœur de la planification hospitalière.[1] Le marché des systèmes d'imagerie angiographique bénéficie donc de besoins d'imagerie récurrents dans le cadre des maladies coronariennes, des accidents vasculaires cérébraux et des soins liés aux anévrismes. La croissance des besoins en soins cérébrovasculaires en Asie-Pacifique peut accroître la demande de suites de neuroradiologie biplan, qui prennent en charge des procédures neurologiques complexes. Ces systèmes affichent un prix de vente moyen plus élevé que les installations cardiaques monoplans. La combinaison de cas coronariens et neurologiques renforce également l'importance de la qualité d'imagerie, de la rapidité des flux de travail et de l'accès fiable à un personnel spécialisé.
Migration vers des procédures guidées par l'image peu invasives
Le traitement par cathéter réduit le recours aux procédures ouvertes en cardiologie, oncologie et neurologie. Ce changement élargit la base de cas pour le marché des systèmes d'imagerie angiographique en matière de guidage angiographique en temps réel et soutient l'utilisation des systèmes installés. La chimioembolisation transartérielle (TACE) et la radioembolisation sélective interne (SIRT) nécessitent un guidage angiographique et restent pertinentes pour le traitement des cancers hépatiques. L'élargissement des fenêtres d'éligibilité à la thrombectomie peut augmenter le nombre de procédures prises en charge par les centres certifiés pour les accidents vasculaires cérébraux. Les procédures cardiaques structurelles, notamment le remplacement valvulaire aortique par cathéter et la fermeture WATCHMAN, nécessitent une capacité de scanner à faisceau conique et un logiciel de cartographie 3D. Ces exigences peuvent raccourcir les cycles de remplacement, car les anciennes plateformes à panneau plat peuvent ne pas prendre en charge des procédures complexes et à plus haute valeur ajoutée.
Reconstruction d'images et optimisation des doses par intelligence artificielle
La réduction des doses dans le marché des systèmes d'imagerie angiographique devient un critère d'achat de plus en plus important pour les centres d'imagerie à fort volume. Une étude multicentrique a rapporté que le modèle SAVE-Net produisait des séquences d'angiographie par soustraction numérique (DSA) cliniquement acceptables à 1/7 de la dose de rayonnement standard, avec un indice de similarité structurelle de 0,951 et un traitement de 0,04 seconde par image.[2] Ce résultat soutient l'utilisation d'outils d'intelligence artificielle lorsque les prestataires ont besoin d'une exposition aux doses plus faible sans perte significative de qualité d'image. Philips a introduit SmartIQ pour les systèmes Azurion en mai 2026 et a déclaré qu'il réduisait la dose de rayonnement de plus de 50 % par rapport à la référence ClarityIQ.[3] Le marché des systèmes d'imagerie angiographique est confronté à une division entre les plateformes pouvant recevoir des mises à niveau d'intelligence artificielle et les systèmes ne disposant pas d'une capacité de calcul embarquée suffisante. Cet écart peut rendre les décisions de remplacement plus précoces que le cycle de vie matériel traditionnel.
Expansion des salles d'opération hybrides et des laboratoires de cathétérisme avancés
L'investissement dans les salles hybrides et les laboratoires de cathétérisme avancés soutient le marché des systèmes d'imagerie angiographique et reste un indicateur utile de la demande future d'imagerie. L'hôpital général d'Allegheny a achevé une expansion de 19 millions USD de ses laboratoires de cathétérisme cardiaque et d'électrophysiologie en juin 2026, ajoutant 3 laboratoires de cathétérisme, 3 laboratoires d'électrophysiologie et une suite chirurgicale hybride. De tels projets soutiennent le marché des systèmes d'imagerie angiographique car ils créent un espace physique pour l'imagerie avancée et l'intervention. La conversion des salles, le blindage et les équipements montés au plafond peuvent prolonger les délais de déploiement de 18 à 24 mois. Les systèmes compacts peuvent être plus adaptés aux établissements où l'installation d'équipements montés au plafond est difficile.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'investissement, de service et de conversion des salles | -1.5% | Mondial, plus aigu au Moyen-Orient et en Afrique, en Amérique du Sud et dans les zones d'Asie-Pacifique de niveau 2 | Long terme (≥ 4 ans) |
| Exposition aux rayonnements et risques cliniques liés aux produits de contraste | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de personnel interventionnel qualifié | -0.6% | Moyen-Orient et Afrique, Asie du Sud et Amérique latine | Long terme (≥ 4 ans) |
| Contraintes d'interopérabilité, de cybersécurité et de cycle de vie des données | -0.5% | Mondial, plus prononcé dans les environnements informatiques de santé fragmentés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement, de service et de conversion des salles
La structure de coûts du marché des systèmes d'imagerie angiographique s'étend au-delà du prix d'achat de l'équipement. Le blindage, les travaux de climatisation, l'intégration des systèmes d'information radiologique (RIS) et des systèmes d'archivage et de communication des images (PACS), ainsi que la mise en service peuvent ajouter 30 % à 50 % aux coûts d'acquisition. Cette charge est la plus difficile à supporter pour les hôpitaux publics du Moyen-Orient et d'Afrique et d'Amrique latine disposant de budgets d'investissement limités. Les contrats de service sont également nécessaires pour les systèmes dépendants des logiciels et ajoutent des coûts récurrents que certaines structures d'approvisionnement ne peuvent pas absorber. Les plateformes les plus capables en matière d'intelligence artificielle peuvent comporter les obligations de service les plus importantes, limitant l'accès aux chaînes privées et aux centres médicaux universitaires. La conformité aux normes IEC 60601-1 et aux réglementations nationales sur la protection contre les rayonnements peut ajouter des exigences de mise en service supplémentaires avant qu'un système soit utilisé.
Exposition aux rayonnements et risques cliniques liés aux produits de contraste
L'exposition aux rayonnements pour le personnel et les complications liées aux produits de contraste restent des limites pertinentes pour le marché des systèmes d'imagerie angiographique. Les complications pour les patients peuvent limiter la croissance des procédures. Les interventions cardiaques structurelles longues et les interventions périphériques peuvent exposer le personnel à des rayonnements diffusés cumulatifs. Cette exposition peut influencer les choix de carrière là où l'infrastructure de surveillance des doses est limitée. La néphropathie induite par les produits de contraste a affecté 2 % à 7 % des patients subissant une coronarographie, avec des taux plus élevés chez les patients diabétiques ou présentant une insuffisance rénale. Les protocoles IRM sans contraste peuvent donc être préférés pour certaines imageries de surveillance. La reconstruction par apprentissage profond offre une option d'atténuation, bien que les systèmes capables de l'utiliser nécessitent un investissement en capital supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les rayons X sont en tête, tandis que l'angiographie par IRM développe l'imagerie non invasiveL'angiographie par rayons X détenait 39,52 % de la part du marché des systèmes d'imagerie angiographique en 2026. Sa position reflète son utilisation établie dans le cathétérisme cardiaque, le guidage des interventions coronariennes percutanées (PCI) et la visualisation fluoroscopique en temps réel de l'anatomie coronarienne. L'angiographie par soustraction numérique conserve une forte résolution temporelle pour ces procédures. L'angiographie par scanner reste importante pour l'évaluation vasculaire d'urgence, notamment la dissection aortique, l'embolie pulmonaire et le bilan artériel périphérique. Les systèmes multi-détecteurs peuvent réaliser des examens aorto-iliaques en moins de 10 secondes. Le marché des systèmes d'imagerie angiographique continue de s'appuyer sur les systèmes à rayons X, lorsqu'une intervention doit être guidée en temps réel.
L'angiographie par IRM devrait croître à un CAGR de 7,26 % jusqu'en 2032. L'angiographie par résonance magnétique sans contraste gagne du terrain en neurologie, dans l'évaluation des artères rénales et dans l'imagerie vasculaire pédiatrique. Ces applications privilégient l'évitement des rayonnements ionisants. La technique peut également réduire la dépendance aux agents de contraste à base de gadolinium. Elle peut élargir l'évaluation vasculaire pour les patients souffrant d'insuffisance rénale qui peuvent ne pas être adaptés aux études avec rehaussement de contraste. L'angiographie IRM-scanner reste le groupe technologique le plus restreint.



Par application :
l'oncologie détient la plus grande base de revenus tandis que la cardiologie croît plus rapidementL'oncologie représentait 40,33 % du marché des systèmes d'imagerie angiographique en 2026. Cette part reflète le rôle du guidage angiographique dans les thérapies hépatiques dirigées, l'embolisation des fibromes utérins et l'embolisation de l'artère prostatique. La chimioembolisation transartérielle (TACE) et la radioembolisation sélective interne (SIRT) sont des procédures pertinentes dans le cadre de l'oncologie interventionnelle. Les facteurs de risque métaboliques, le diabète, l'obésité et l'hépatite virale contribuent aux pools de patients évoqués dans cette recherche. Les procédures oncologiques nécessitent une imagerie capable de guider l'accès vasculaire sélectif et l'administration du traitement. Cela constitue une base de revenus substantielle pour le marché des systèmes d'imagerie angiographique.
La cardiologie devrait croître à un CAGR de 7,82 % jusqu'en 2032. Cette croissance est liée aux programmes cardiaques structurels, aux soins des maladies coronariennes et à l'extension du remplacement valvulaire par cathéter aux patients à risque plus faible. La neurologie bénéficie également de l'expansion de la thrombectomie dans les soins des accidents vasculaires cérébraux. L'intervention périphérique et vasculaire bénéficie du soutien de l'activité de dépistage de l'artériopathie oblitérante des membres inférieurs (AOMI). Les autres applications comprennent l'angiographie pédiatrique et les contextes de recherche, qui restent plus restreints mais soutiennent l'utilisation précoce de nouvelles plateformes.
Par utilisateur final :
les hôpitaux maintiennent les volumes de procédures de base tandis que les centres de diagnostic gagnent des activités ambulatoiresLes hôpitaux détenaient 45,51 % de la part du marché des systèmes d'imagerie angiographique en 2026. Ils restent le principal cadre pour les procédures à haute acuité nécessitant une infrastructure avancée et un soutien chirurgical immédiat. Celles-ci comprennent la neuroradiologie biplan, les interventions cardiaques structurelles et l'embolisation en oncologie. Les systèmes hospitaliers maintiennent également des cycles de remplacement à mesure que les équipements vieillissent au-delà des fenêtres de support logiciel. La capacité procédurale complexe soutient également l'utilisation de salles hybrides au sein des grands hôpitaux. Le secteur des systèmes d'imagerie angiographique continue de dépendre de ce cadre pour ses cas les plus complexes.
Les centres de diagnostic devraient croître à un CAGR de 6,76 % jusqu'en 2032. Les études d'angiographie par scanner de moindre complexité migrent des laboratoires de cathétérisme hospitaliers vers les établissements d'imagerie ambulatoire. La recherche a identifié l'angiographie par scanner des carotides, les études de bilan artériel périphérique et l'angiographie pulmonaire par scanner pour l'évaluation de l'embolie pulmonaire comme exemples. Les centres chirurgicaux ambulatoires ajoutent des capacités de cardiologie interventionnelle à mesure que les programmes d'intervention coronarienne percutanée (PCI) d'un jour se développent dans le cadre de modèles de remboursement basés sur la valeur.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 46,12 % de la part du marché des systèmes d'imagerie angiographique en 2026. La région bénéficie d'un réseau dense de laboratoires de cathétérisme, d'une activité élevée d'intervention coronarienne percutanée (PCI) par habitant et de structures de remboursement qui soutiennent l'investissement dans l'imagerie avancée. GE HealthCare a reçu l'autorisation FDA 510(k) et le marquage CE pour Allia Moveo en février 2026. Canon Medical a également reçu l'autorisation FDA 510(k) pour Alphenix 4D CT en novembre 2025. Ces autorisations soutiennent la modernisation à court terme des centres cardiovasculaires. Le Canada dispose d'une activité de mise à niveau des laboratoires de cathétérisme pour les populations vieillissantes, tandis que l'expansion des hôpitaux privés soutient la demande précoce au Mexique. Les États-Unis fournissent également des sites de référence pour les modèles de salles d'opération hybrides.
Europe
L'Europe est le deuxième segment régional en importance pour le marché des systèmes d'imagerie angiographique. L'Allemagne, le Royaume-Uni et la France représentaient 61 % de la demande régionale en imagerie interventionnelle dans cette recherche. Les données sur les procédures annuelles et le taux d'adoption 2024-2025 rapporté ont été exclues car leur source citée n'était pas éligible. L'Europe dispose d'exigences d'approvisionnement au titre du règlement européen sur les dispositifs médicaux et des normes de sécurité IEC 60601. L'hôpital académique Ponderas de Roumanie a investi 1,7 million EUR (1,9 million USD) dans une suite d'angiographie hybride en 2026. Ces projets indiquent une demande à la fois dans les systèmes de santé européens établis et de niveau intermédiaire.
Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique sur le marché des systèmes d'imagerie angiographique devrait croître à un CAGR de 8,11 % jusqu'en 2032, le taux régional le plus rapide. La Chine, le Japon et l'Inde restent au cœur de l'activité de remplacement et de première installation de la région. Les estimations de la base installée régionale de DSA, du taux de remplacement annuel, de l'objectif de l'industrie des dispositifs médicaux chinoise et du taux de croissance des installations en Inde ont été supprimées car elles reposaient sur des sources de recherche non éligibles. La Chine investit dans l'infrastructure de gestion des maladies cardiovasculaires dans les hôpitaux provinciaux et de comté. Le régime d'assurance PM-JAY de l'Inde soutient l'installation de laboratoires de cathétérisme en soins tertiaires, et l'AIIMS de New Delhi a émis une demande d'approvisionnement pour un système angiographique biplan en août 2025. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, tandis que le GCC est positionné comme une zone d'adoption précoce des technologies. L'approvisionnement en Amérique du Sud est concentré dans les réseaux d'hôpitaux privés à São Paulo, Buenos Aires et Bogotá.
Paysage concurrentiel
Concentration du Marché
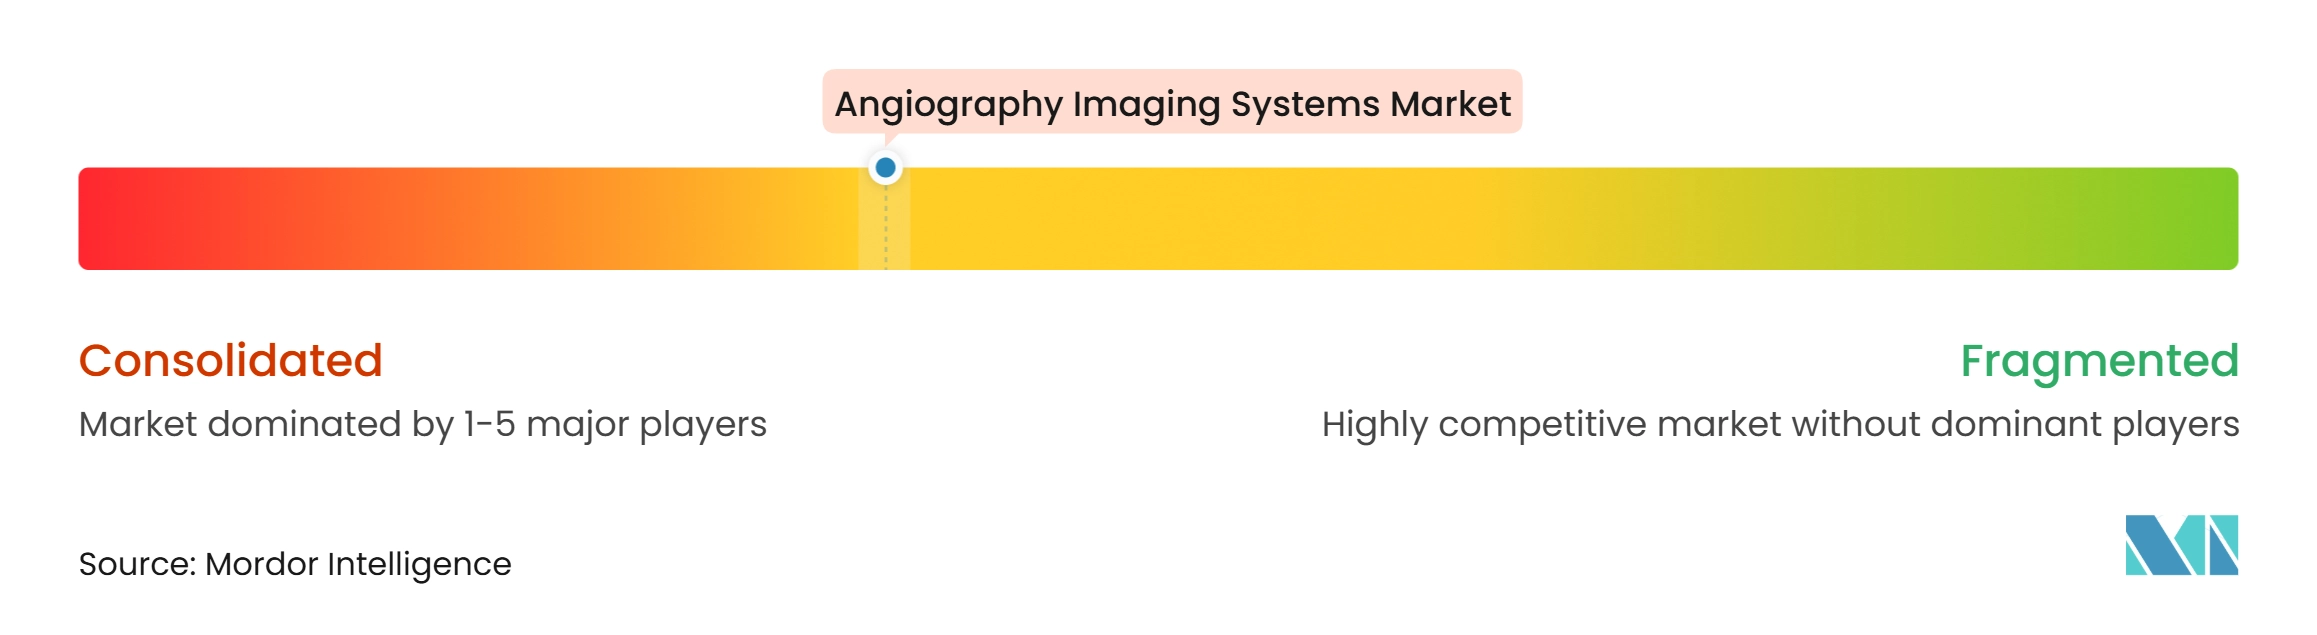
Le marché des systèmes d'imagerie angiographique est modérément consolidé parmi les fabricants d'imagerie médicale multinationale. GE HealthCare, Koninklijke Philips, Siemens Healthineers et Canon Medical occupent des positions importantes en Amérique du Nord et en Europe. MicroPort Scientific, Mindray Medical, Neusoft Medical et SHIMADZU jouent un rôle significatif en Asie-Pacifique. Les détecteurs à panneau plat et l'angiographie rotationnelle sont des domaines où les spécifications de pointe ont convergé. La concurrence repose donc de plus en plus sur les capacités logicielles, l'intégration de l'intelligence artificielle, la couverture des services et l'intégration dans les suites hybrides. Les mises à niveau logicielles à distance peuvent transformer une vente de système ponctuelle en revenus logiciels récurrents. Ces mises à niveau peuvent également augmenter les coûts de changement pour les hôpitaux sur un cycle de vie de système de 10 à 12 ans.
Siemens Healthineers a utilisé EuroPCR 2026 pour présenter son flux de travail d'intervention coronarienne percutanée guidée par scanner, combinant Syngo.CT Coronary Cockpit et Syngo PCI Connect avec les systèmes Artis. L'Allia Moveo de GE HealthCare est un système compact sans câble pouvant convenir aux établissements contraints par des rénovations. Medtronic a annoncé son intention d'acquérir CathWorks pour un montant pouvant atteindre 585 millions USD en février 2026, ajoutant une capacité de FFR dérivée de l'angiographie à son portefeuille coronarien. Ces mouvements montrent que le champ concurrentiel inclut désormais à la fois les fabricants d'imagerie et les entreprises de dispositifs de cardiologie. Ils rendent également l'attribution future des parts de marché plus difficile entre les catégories matérielles et logicielles.
Les systèmes hybrides angio-scanner premium sur le marché des systèmes d'imagerie angiographique restent moins largement installés que les plateformes conventionnelles. L'Alphenix 4D CT de Canon est un exemple de système conçu pour combiner le scanner diagnostique et l'angiographie interventionnelle en une seule configuration. Le déploiement à moindre coût est un autre domaine de concurrence dans les marchés de niveau 2 et ruraux. Les fabricants chinois sont des fournisseurs potentiels pour les systèmes dont le prix est inférieur à 500 000 USD. Les outils de FFR basés sur l'intelligence artificielle peuvent réduire le rôle des tests physiologiques par fil dans certains cas. Les nouveaux entrants doivent également répondre aux exigences du cycle de vie des logiciels de la norme IEC 62304.
Leaders du secteur des systèmes d'imagerie angiographique
-
Siemens Healthineers AG
-
GE HealthCare
-
Koninklijke Philips N.V.
-
SHIMADZU CORPORATION
-
Terumo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'imagerie angiographique Entreprises couvertes dans ce rapport
- Abbott Laboratories
- AngioDynamics
- B. Braun
- Boston Scientific
- Canon
- Cardinal Health
- Cordis
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- MicroPort
- Mindray
- Neusoft
- SHIMADZU CORPORATION
- Terumo
- Ziehm Imaging
- Siemens Healthineers
Développements industriels récents dans Marché des systèmes d'imagerie angiographique
- Juin 2026 : Medtronic a finalisé l'acquisition de Scientia Vascular pour 550 millions USD, ajoutant un portefeuille de guides neurovasculaires, de microcathéters et de cathéters d'aspiration à sa suite neurovasculaire, renforçant ainsi la couverture procédurale pour les interventions cérébrovasculaires complexes guidées par les systèmes d'angiographie.
- Juin 2026 : L'hôpital général d'Allegheny a achevé une expansion de 19 millions USD de ses laboratoires de cathétérisme cardiaque et d'électrophysiologie, ajoutant une suite chirurgicale hybride et triplant son parc de laboratoires de cathétérisme.
- Mai 2026 : GE HealthCare a reçu simultanément l'autorisation FDA 510(k) et le marquage CE pour Allia Moveo, un système d'imagerie interventionnelle à arceau compact sans câble intégrant la reconstruction d'images CleaRecon DL.
Portée du rapport mondial sur le marché des systèmes d'imagerie angiographique
Selon la portée du rapport, le marché des systèmes d'imagerie angiographique englobe les dispositifs médicaux avancés conçus pour visualiser les vaisseaux sanguins et le flux sanguin en temps réel. En injectant un colorant de contraste et en utilisant des modalités d'imagerie telles que la fluoroscopie par rayons X, l'angiographie par scanner et l'angiographie par IRM, ces systèmes permettent aux cliniciens de détecter les occlusions, les anévrismes et les malformations, et de guider les procédures interventionnelles.
Le marché des systèmes d'imagerie angiographique est segmenté par technologie, application, utilisateur final et géographie. Par technologie, le marché est segmenté en angiographie par rayons X, angiographie par scanner, angiographie par IRM et angiographie IRM-scanner. Par application, le marché est segmenté en cardiologie, oncologie, neurologie, intervention périphérique et vasculaire, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires, centres de diagnostic et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Angiographie par rayons X |
| Angiographie par scanner |
| Angiographie par IRM |
| Angiographie IRM-scanner |
| Cardiologie |
| Oncologie |
| Neurologie |
| Intervention périphérique et vasculaire |
| Autres applications |
| Hôpitaux |
| Centres chirurgicaux ambulatoires |
| Centres de diagnostic |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par technologie | Angiographie par rayons X | |
| Angiographie par scanner | ||
| Angiographie par IRM | ||
| Angiographie IRM-scanner | ||
| Par application | Cardiologie | |
| Oncologie | ||
| Neurologie | ||
| Intervention périphérique et vasculaire | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Centres chirurgicaux ambulatoires | ||
| Centres de diagnostic | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des systèmes d'imagerie angiographique d'ici 2032 ?
Le marché des systèmes d'imagerie angiographique devrait atteindre 26,05 milliards USD d'ici 2032, contre 18,02 milliards USD en 2026 et 19,27 milliards USD en 2027, à un CAGR de 6,21 %.
Quelle technologie est en tête de la demande pour les systèmes d'imagerie angiographique ?
L'angiographie par rayons X était en tête avec une part de 39,52 % en 2026, car elle prend en charge le cathétérisme cardiaque en temps réel et le guidage des interventions coronariennes percutanées (PCI).
Quelle application connaît la croissance la plus rapide pour les systèmes d'imagerie angiographique ?
La cardiologie devrait croître à un CAGR de 7,82 % jusqu'en 2032, soutenue par les procédures cardiaques structurelles et les soins des maladies coronariennes.
Quelle région connaît la croissance la plus rapide dans les systèmes d'imagerie angiographique ?
L'Asie-Pacifique devrait croître à un CAGR de 8,11 % jusqu'en 2032, soutenue par l'infrastructure hospitalière et l'activité des laboratoires de cathétérisme.