
Marktgröße und Marktanteil für Angiographie-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
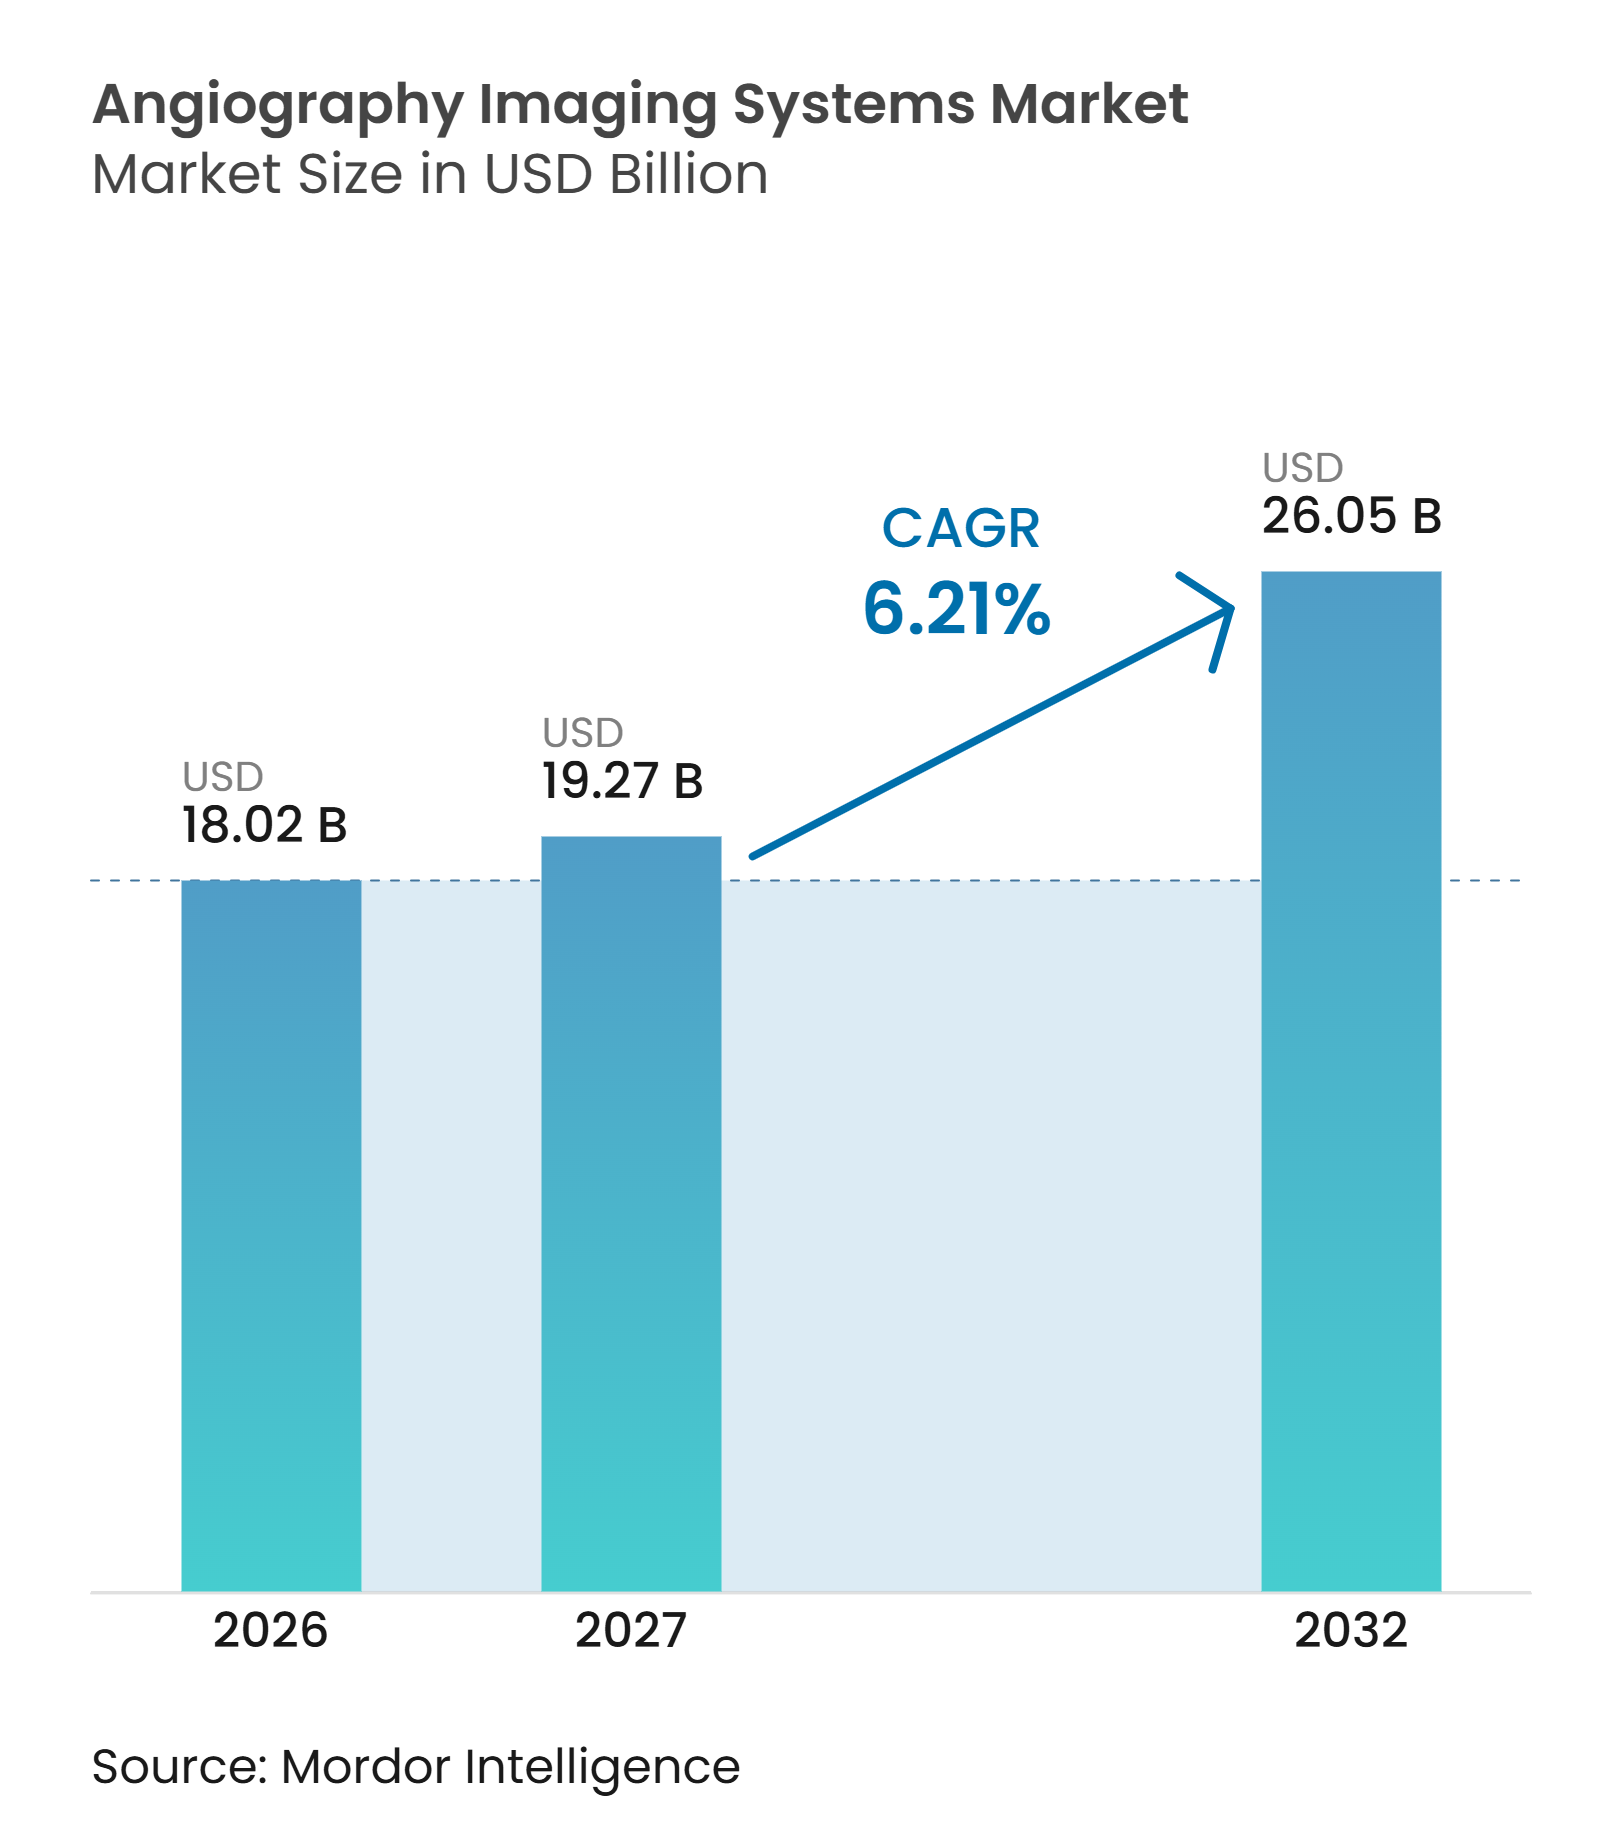
| Marktgröße (2027) | 19.27 Milliarden US-Dollar |
| Marktgröße (2032) | 26.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.21 % |
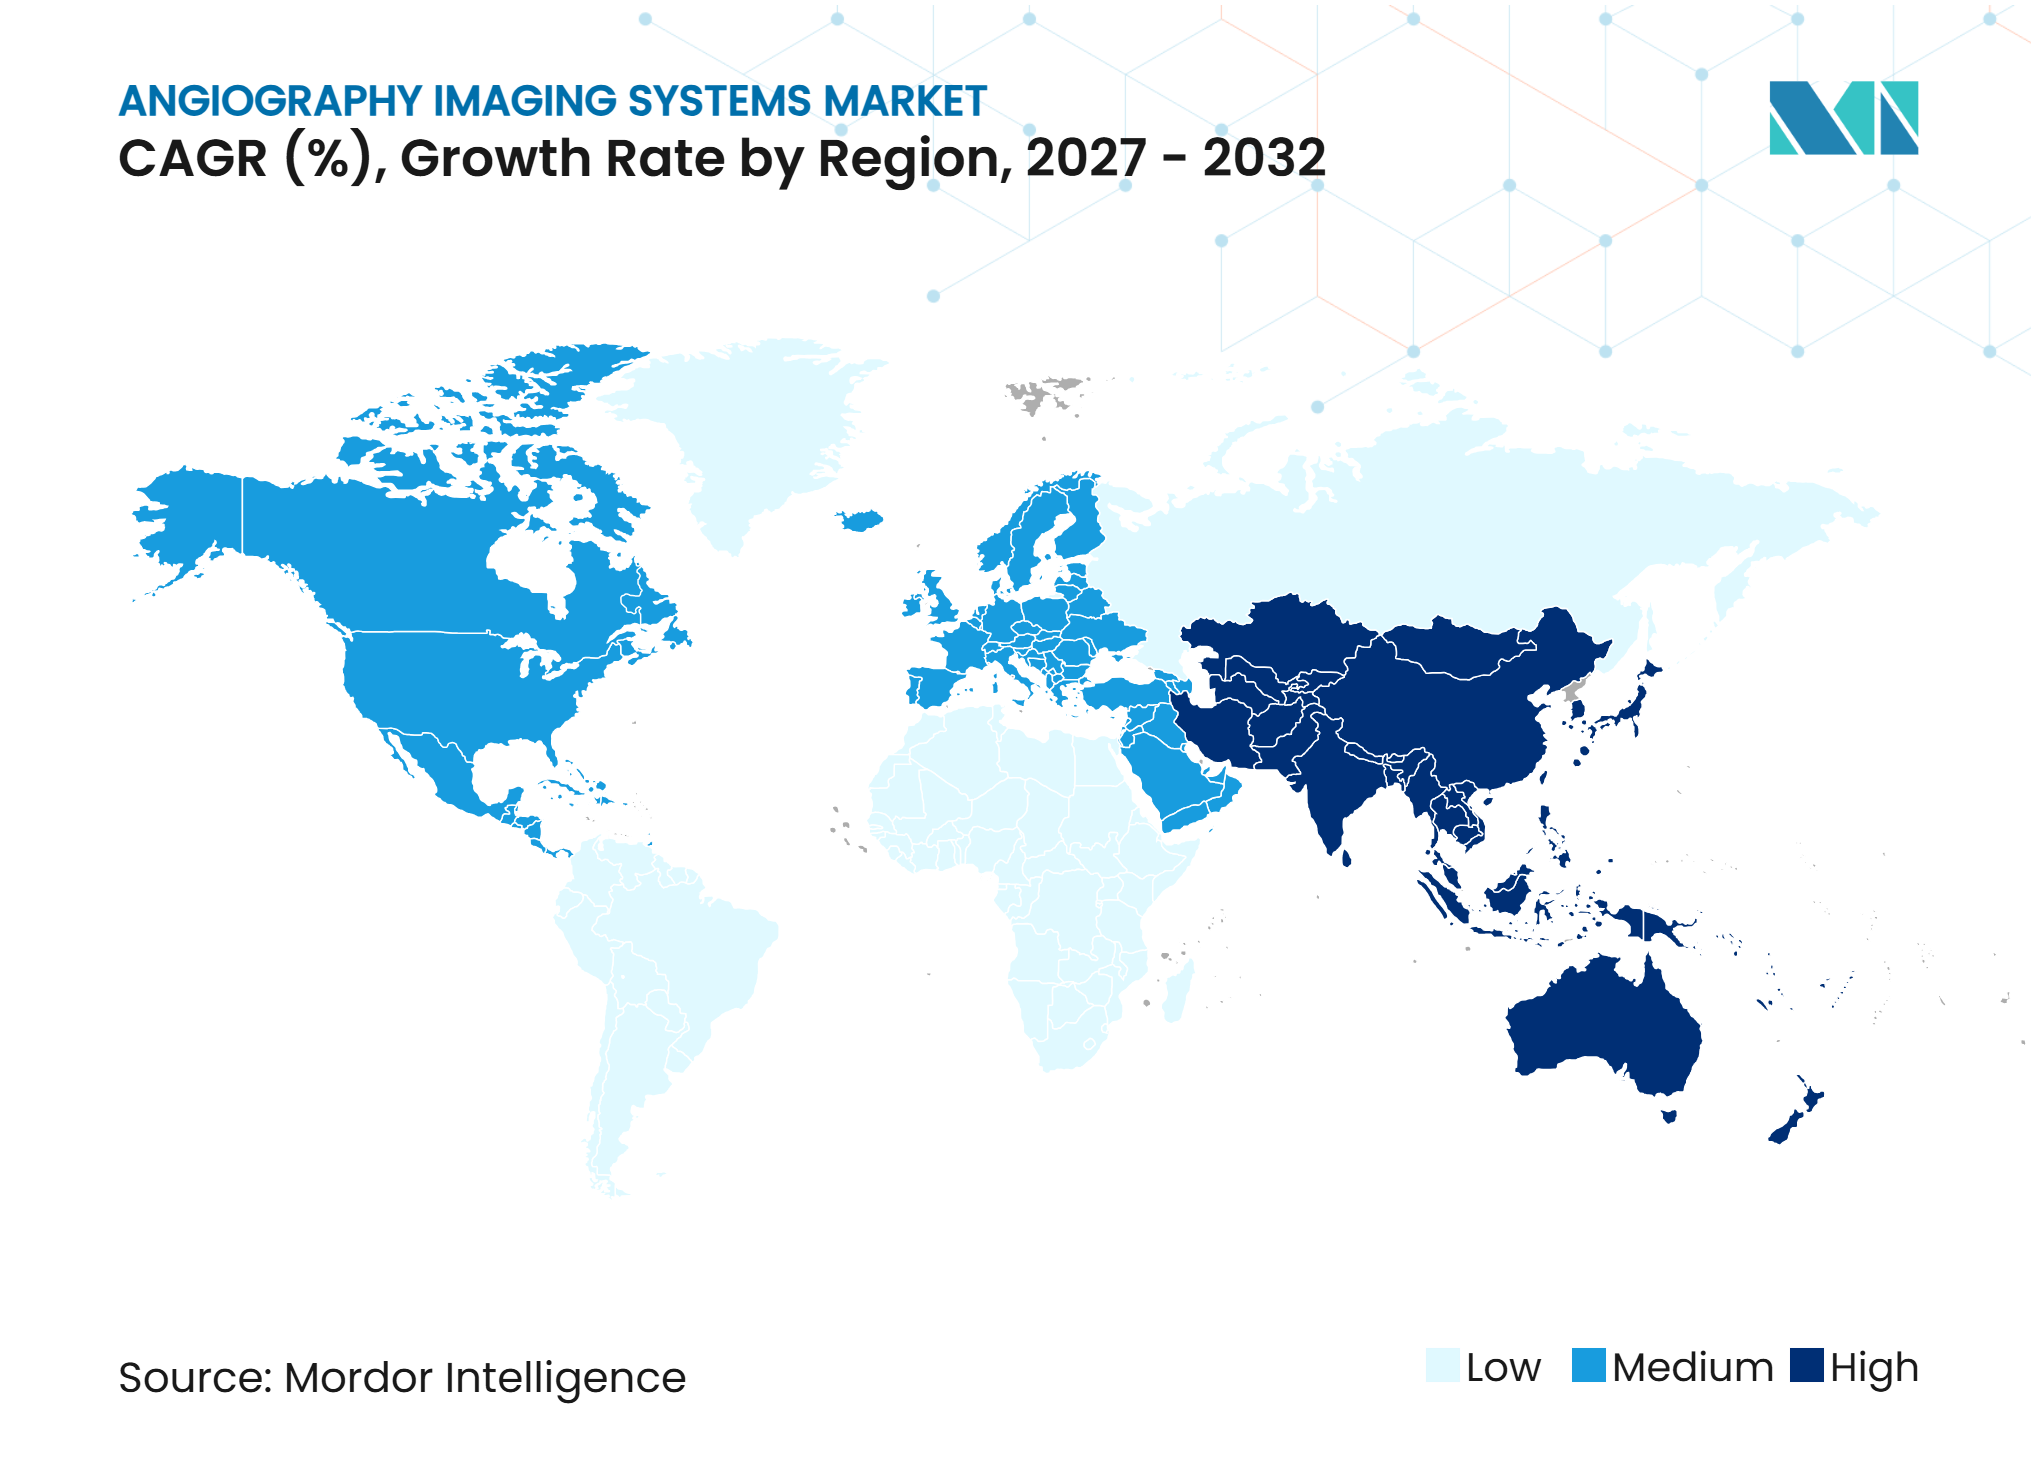
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Angiographie-Bildgebungssysteme von Mordor Intelligence
Die Marktgröße für Angiographie-Bildgebungssysteme wird voraussichtlich von 18,02 Milliarden USD im Jahr 2026 und 19,27 Milliarden USD im Jahr 2027 auf 26,05 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,21 % verzeichnen.
Der Markt für Angiographie-Bildgebungssysteme wird durch eine wachsende kardiovaskuläre Versorgungslast und eine anhaltende Nachfrage nach vaskulärer Bildgebung bei Diagnose und Behandlung gestützt. Die Amerikanische Herzgesellschaft meldete für 2024 eine altersadjustierte Sterblichkeitsrate durch Herz-Kreislauf-Erkrankungen von 233,3 pro 100.000 Einwohner, gegenüber zuvor 224,4 pro 100.000, was auf einen anhaltenden Druck auf die Verfahrenskapazitäten hinweist. Die Kapitalausgaben im Markt für Angiographie-Bildgebungssysteme verlagern sich zudem in Richtung Hybridräume, fortschrittliche Herzkatheterlabore und vernetzte Bildgebungseinheiten, die mehrere Fachrichtungen unterstützen. Die Anbieter reagieren darauf, indem sie Bildgebungshardware, Dosismanagementsoftware und mehrjährige Serviceunterstützung kombinieren. Dieser Ansatz macht den Markt für Angiographie-Bildgebungssysteme zunehmend abhängig von Softwarekompetenz, Ersatzzeitpunkten und der Fähigkeit der Krankenhäuser, Raumumbauten zu finanzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt die Röntgenangiographie im Jahr 2026 einen Marktanteil von 39,5 % am Markt für Angiographie-Bildgebungssysteme, während die MRT-Angiographie bis 2032 voraussichtlich mit einem CAGR von 7,26 % wachsen wird.
- Nach Anwendung entfiel auf die Onkologie im Jahr 2026 ein Anteil von 40,3 % am Markt für Angiographie-Bildgebungssysteme, während die Kardiologie bis 2032 voraussichtlich mit einem CAGR von 7,82 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 45,51 %, während Diagnosezentren bis 2032 voraussichtlich mit einem CAGR von 6,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 46,12 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch kardiovaskuläre und zerebrovaskuläre Erkrankungen | +1.8% | Global, konzentriert in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Migration hin zu minimal-invasiven bildgeführten Eingriffen | +1.4% | Global, höchste Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau von Hybridoperationssälen und fortschrittlichen Herzkatheterlaboren | +0.9% | Nordamerika, Europa, GCC und städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bildrekonstruktion und Dosisoptimierung | +0.8% | Global, mit führenden Zuwächsen in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsgetriebener Austausch veralteter Angiographieplattformen | +0.7% | Nordamerika und Europa, mit Austauschaktivitäten im Asien-Pazifik-Raum von 2026 bis 2030 | Kurzfristig (≤ 2 Jahre) |
| Einführung von Herzkatheterlaboren der Stufe 2 und in ländlichen Gebieten in Schwellenmärkten | +0.6% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch kardiovaskuläre und zerebrovaskuläre Erkrankungen
Herz-Kreislauf-Erkrankungen weiten die klinische Basis, die vaskuläre Diagnose und Intervention erfordert, kontinuierlich aus. Die Weltgesundheitsorganisation gibt an, dass Herz-Kreislauf-Erkrankungen 32 % der weltweiten Todesfälle verursachen, was die koronare und vaskuläre Versorgung im Mittelpunkt der Krankenhausplanung hält.[1] Der Markt für Angiographie-Bildgebungssysteme profitiert daher von wiederkehrenden Bildgebungsbedarfen bei koronaren Erkrankungen, Schlaganfall und Aneurysmaversorgung. Der wachsende Bedarf an zerebrovaskulärer Versorgung im Asien-Pazifik-Raum kann die Nachfrage nach biplanaren Neuroradiologieeinheiten steigern, die komplexe neurologische Eingriffe unterstützen. Diese Systeme weisen einen höheren durchschnittlichen Verkaufspreis auf als einplanare kardiale Installationen. Die Kombination aus koronaren und neurologischen Fällen erhöht zudem die Bedeutung von Bildqualität, Workflow-Geschwindigkeit und zuverlässigem Zugang zu Fachpersonal.
Migration hin zu minimal-invasiven bildgeführten Eingriffen
Katheterbasierte Behandlungen reduzieren den Bedarf an offenen Eingriffen in der Kardiologie, Onkologie und Neurologie. Diese Verlagerung verbreitert die Fallbasis für den Markt für Angiographie-Bildgebungssysteme für die angiographische Echtzeit-Führung und unterstützt die Auslastung installierter Systeme. TACE und SIRT erfordern angiographische Führung und bleiben für die lebergerichtete Krebsbehandlung relevant. Erweiterte Thrombektomie-Zulassungsfenster können die Anzahl der Eingriffe in schlaganfallzertifizierten Zentren erhöhen. Strukturelle Herzeingriffe, einschließlich des transkatheter-Aortenklappenersatzes und des WATCHMAN-Verschlusses, erfordern Cone-Beam-CT-Fähigkeit und 3D-Roadmapping-Software. Diese Anforderungen können Ersatzzyklen verkürzen, da ältere Flachpanel-Plattformen möglicherweise keine komplexen und höherwertigen Eingriffe unterstützen.
KI-gestützte Bildrekonstruktion und Dosisoptimierung
Die Dosisreduzierung im Markt für Angiographie-Bildgebungssysteme wird zu einem immer wichtigeren Kaufkriterium für Hochvolumen-Bildgebungszentren. Eine multizentrische Studie berichtete, dass das SAVE-Net-Modell klinisch akzeptable DSA-Sequenzen bei 1/7 der Standardstrahlendosis erzeugte, mit einem strukturellen Ähnlichkeitsindex von 0,951 und einer Verarbeitungszeit von 0,04 Sekunden pro Bild.[2] Das Ergebnis unterstützt den Einsatz von KI-Tools, wenn Anbieter eine geringere Strahlenbelastung ohne wesentlichen Verlust an Bildqualität benötigen. Philips führte SmartIQ für Azurion-Systeme im Mai 2026 ein und erklärte, dass es die Strahlendosis gegenüber dem ClarityIQ-Ausgangswert um mehr als 50 % reduzierte.[3] Der Markt für Angiographie-Bildgebungssysteme steht vor einer Spaltung zwischen Plattformen, die KI-Upgrades empfangen können, und Systemen ohne ausreichende integrierte Rechenkapazität. Diese Lücke kann Ersatzentscheidungen früher als im traditionellen Hardware-Lebenszyklus herbeiführen.
Ausbau von Hybridoperationssälen und fortschrittlichen Herzkatheterlaboren
Investitionen in Hybridräume und fortschrittliche Herzkatheterlabore stützen den Markt für Angiographie-Bildgebungssysteme und bleiben ein nützlicher Indikator für die künftige Bildgebungsnachfrage in Herzkatheterlaboren. Das Allegheny General Hospital schloss im Juni 2026 eine Erweiterung der Herzkatheterlabore und Elektrophysiologielabore im Wert von 19 Millionen USD ab und fügte 3 Herzkatheterlabore, 3 Elektrophysiologielabore und einen hybriden chirurgischen Saal hinzu. Solche Projekte stützen den Markt für Angiographie-Bildgebungssysteme, da sie physischen Raum für fortschrittliche Bildgebung und Intervention schaffen. Raumumbau, Abschirmung und deckenmontierte Geräte können die Bereitstellungsvorlaufzeiten um 18 bis 24 Monate verlängern. Kompakte Systeme können für Einrichtungen geeigneter sein, in denen deckenmontierte Geräte schwer zu installieren sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Service- und Raumumbaukosten | -1.5% | Global, am stärksten ausgeprägt in Naher Osten und Afrika, Südamerika und Asien-Pazifik der Stufe 2 | Langfristig (≥ 4 Jahre) |
| Strahlenbelastung und kontrastmittelbedingte klinische Risiken | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildetem interventionellem Personal | -0.6% | Naher Osten und Afrika, Südasien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Interoperabilität, Cybersicherheit und Einschränkungen im Datenlebenszyklus | -0.5% | Global, am stärksten ausgeprägt in fragmentierten Gesundheits-IT-Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Service- und Raumumbaukosten
Die Kostenstruktur des Marktes für Angiographie-Bildgebungssysteme geht über den Gerätekaufpreis hinaus. Abschirmung, HLK-Arbeiten, RIS- und PACS-Integration sowie Inbetriebnahme können die Anschaffungskosten um 30 % bis 50 % erhöhen. Diese Belastung ist für öffentliche Krankenhäuser in Naher Osten und Afrika sowie Lateinamerika mit eingeschränkten Kapitalbudgets am schwierigsten zu bewältigen. Serviceverträge sind auch für softwareabhängige Systeme notwendig und verursachen wiederkehrende Kosten, die einige Beschaffungsstrukturen nicht absorbieren können. Die KI-fähigsten Plattformen können die größten Serviceverpflichtungen mit sich bringen und den Zugang auf private Klinikketten und akademische medizinische Zentren beschränken. Die Einhaltung von IEC 60601-1 und nationalen Strahlenschutzvorschriften kann weitere Inbetriebnahmeanforderungen hinzufügen, bevor ein System in Betrieb genommen wird.
Strahlenbelastung und kontrastmittelbedingte klinische Risiken
Die Strahlenbelastung für das Personal und kontrastmittelbedingte Komplikationen bleiben relevante Einschränkungen für den Markt für Angiographie-Bildgebungssysteme, da Komplikationen für Patienten das Verfahrenswachstum begrenzen können. Lange strukturelle Herz- und periphere Eingriffe können das Personal kumulativer Streustrahlung aussetzen. Diese Belastung kann die Berufswahl beeinflussen, wo die Dosisüberwachungsinfrastruktur begrenzt ist. Kontrastmittelinduzierte Nephropathie betraf 2 % bis 7 % der Patienten, die sich einer Koronarangiographie unterzogen, mit höheren Raten bei Patienten mit Diabetes oder Niereninsuffizienz. MRT-basierte kontrastmittelfreie Protokolle können daher für einige Überwachungsbildgebungen bevorzugt werden. Deep-Learning-Rekonstruktion bietet eine Abhilfeoption, obwohl die Systeme, die sie nutzen können, zusätzliche Kapitalinvestitionen erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
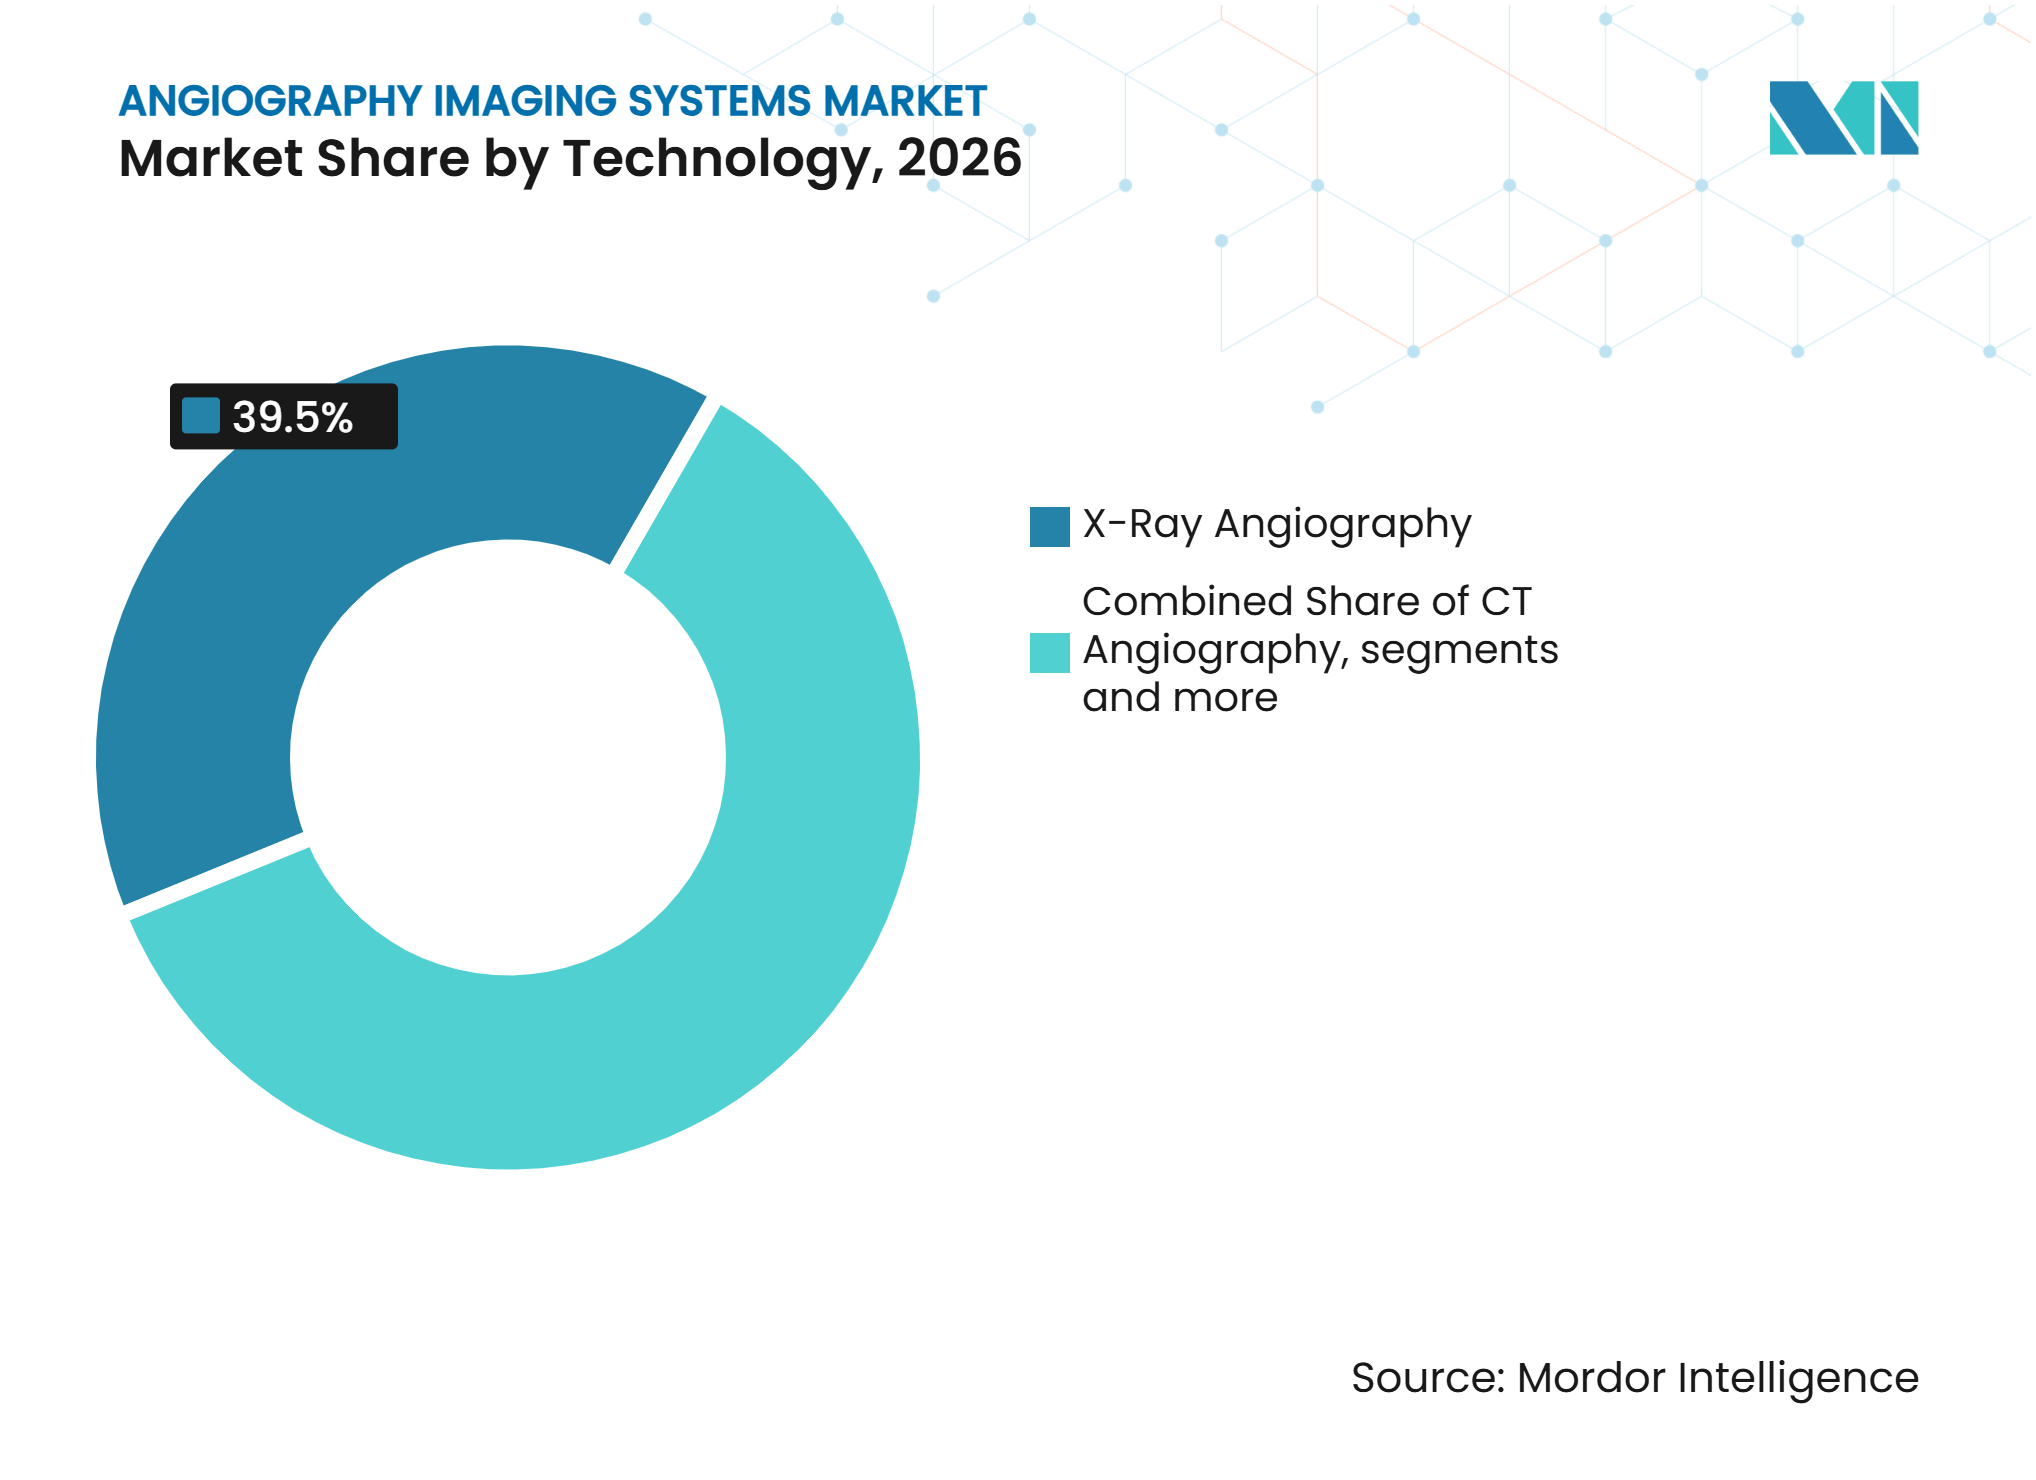
Röntgen führt, während die MRT-Angiographie die nicht-invasive Bildgebung ausbautDie Röntgenangiographie hielt im Jahr 2026 einen Marktanteil von 39,52 % am Markt für Angiographie-Bildgebungssysteme. Ihre Position spiegelt ihren etablierten Einsatz bei der Herzkatheterlabor-Untersuchung, der PCI-Führung und der Echtzeit-Fluoroskopie-Visualisierung der Koronaranatomie wider. Die digitale Subtraktionsangiographie behält eine starke zeitliche Auflösung für diese Verfahren. Die CT-Angiographie bleibt wichtig für die notfallmäßige vaskuläre Beurteilung, einschließlich Aortendissektion, Lungenembolie und peripherem Abstrom. Mehrdetektorsysteme können aortoiliakale Untersuchungen in weniger als 10 Sekunden abschließen. Der Markt für Angiographie-Bildgebungssysteme verlässt sich weiterhin auf Röntgensysteme, wenn ein Eingriff in Echtzeit geführt werden muss.
Die MRT-Angiographie wird voraussichtlich bis 2032 mit einem CAGR von 7,26 % wachsen. Die nicht-kontrastmittelgestützte MRA gewinnt in der Neurologie, der Nierenarterienbewertung und der pädiatrischen vaskulären Bildgebung an Bedeutung. Diese Anwendungen priorisieren die Vermeidung ionisierender Strahlung. Die Technik kann auch die Abhängigkeit von gadoliniumbasierten Kontrastmitteln reduzieren. Sie kann die vaskuläre Beurteilung für Patienten mit Niereninsuffizienz erweitern, die möglicherweise nicht für kontrastmittelgestützte Untersuchungen geeignet sind. Die MR-CT-Angiographie bleibt die kleinste Technologiegruppe.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Onkologie hält die größte Umsatzbasis, während die Kardiologie schneller wächstDie Onkologie entfiel im Jahr 2026 auf 40,33 % des Marktes für Angiographie-Bildgebungssysteme. Der Anteil spiegelt die Rolle der angiographischen Führung bei lebergerichteten Therapien, der Embolisation von Uterusmyomen und der Embolisation der Prostataarterie wider. TACE und SIRT sind relevante Verfahren innerhalb der interventionellen Onkologie. Metabolische Risikofaktoren, Diabetes, Adipositas und virale Hepatitis tragen zu den in dieser Forschung diskutierten Patientenpools bei. Onkologische Eingriffe erfordern Bildgebung, die den selektiven vaskulären Zugang und die Behandlungsabgabe führen kann. Dies bietet eine substanzielle Umsatzbasis für den Markt für Angiographie-Bildgebungssysteme.
Die Kardiologie wird voraussichtlich bis 2032 mit einem CAGR von 7,82 % wachsen. Das Wachstum ist mit strukturellen Herzprogrammen, der Versorgung koronarer Erkrankungen und der Ausweitung des transkatheter-Klappenersatzes auf Patienten mit geringerem Risiko verbunden. Die Neurologie profitiert ebenfalls von der Ausweitung der Thrombektomie in der Schlaganfallversorgung. Periphere und vaskuläre Interventionen erhalten Unterstützung durch PAD-Screening-Aktivitäten. Weitere Anwendungen umfassen die pädiatrische Angiographie und Forschungsumgebungen, die kleiner bleiben, aber die frühe Nutzung neuer Plattformen unterstützen.
Nach Endnutzer:
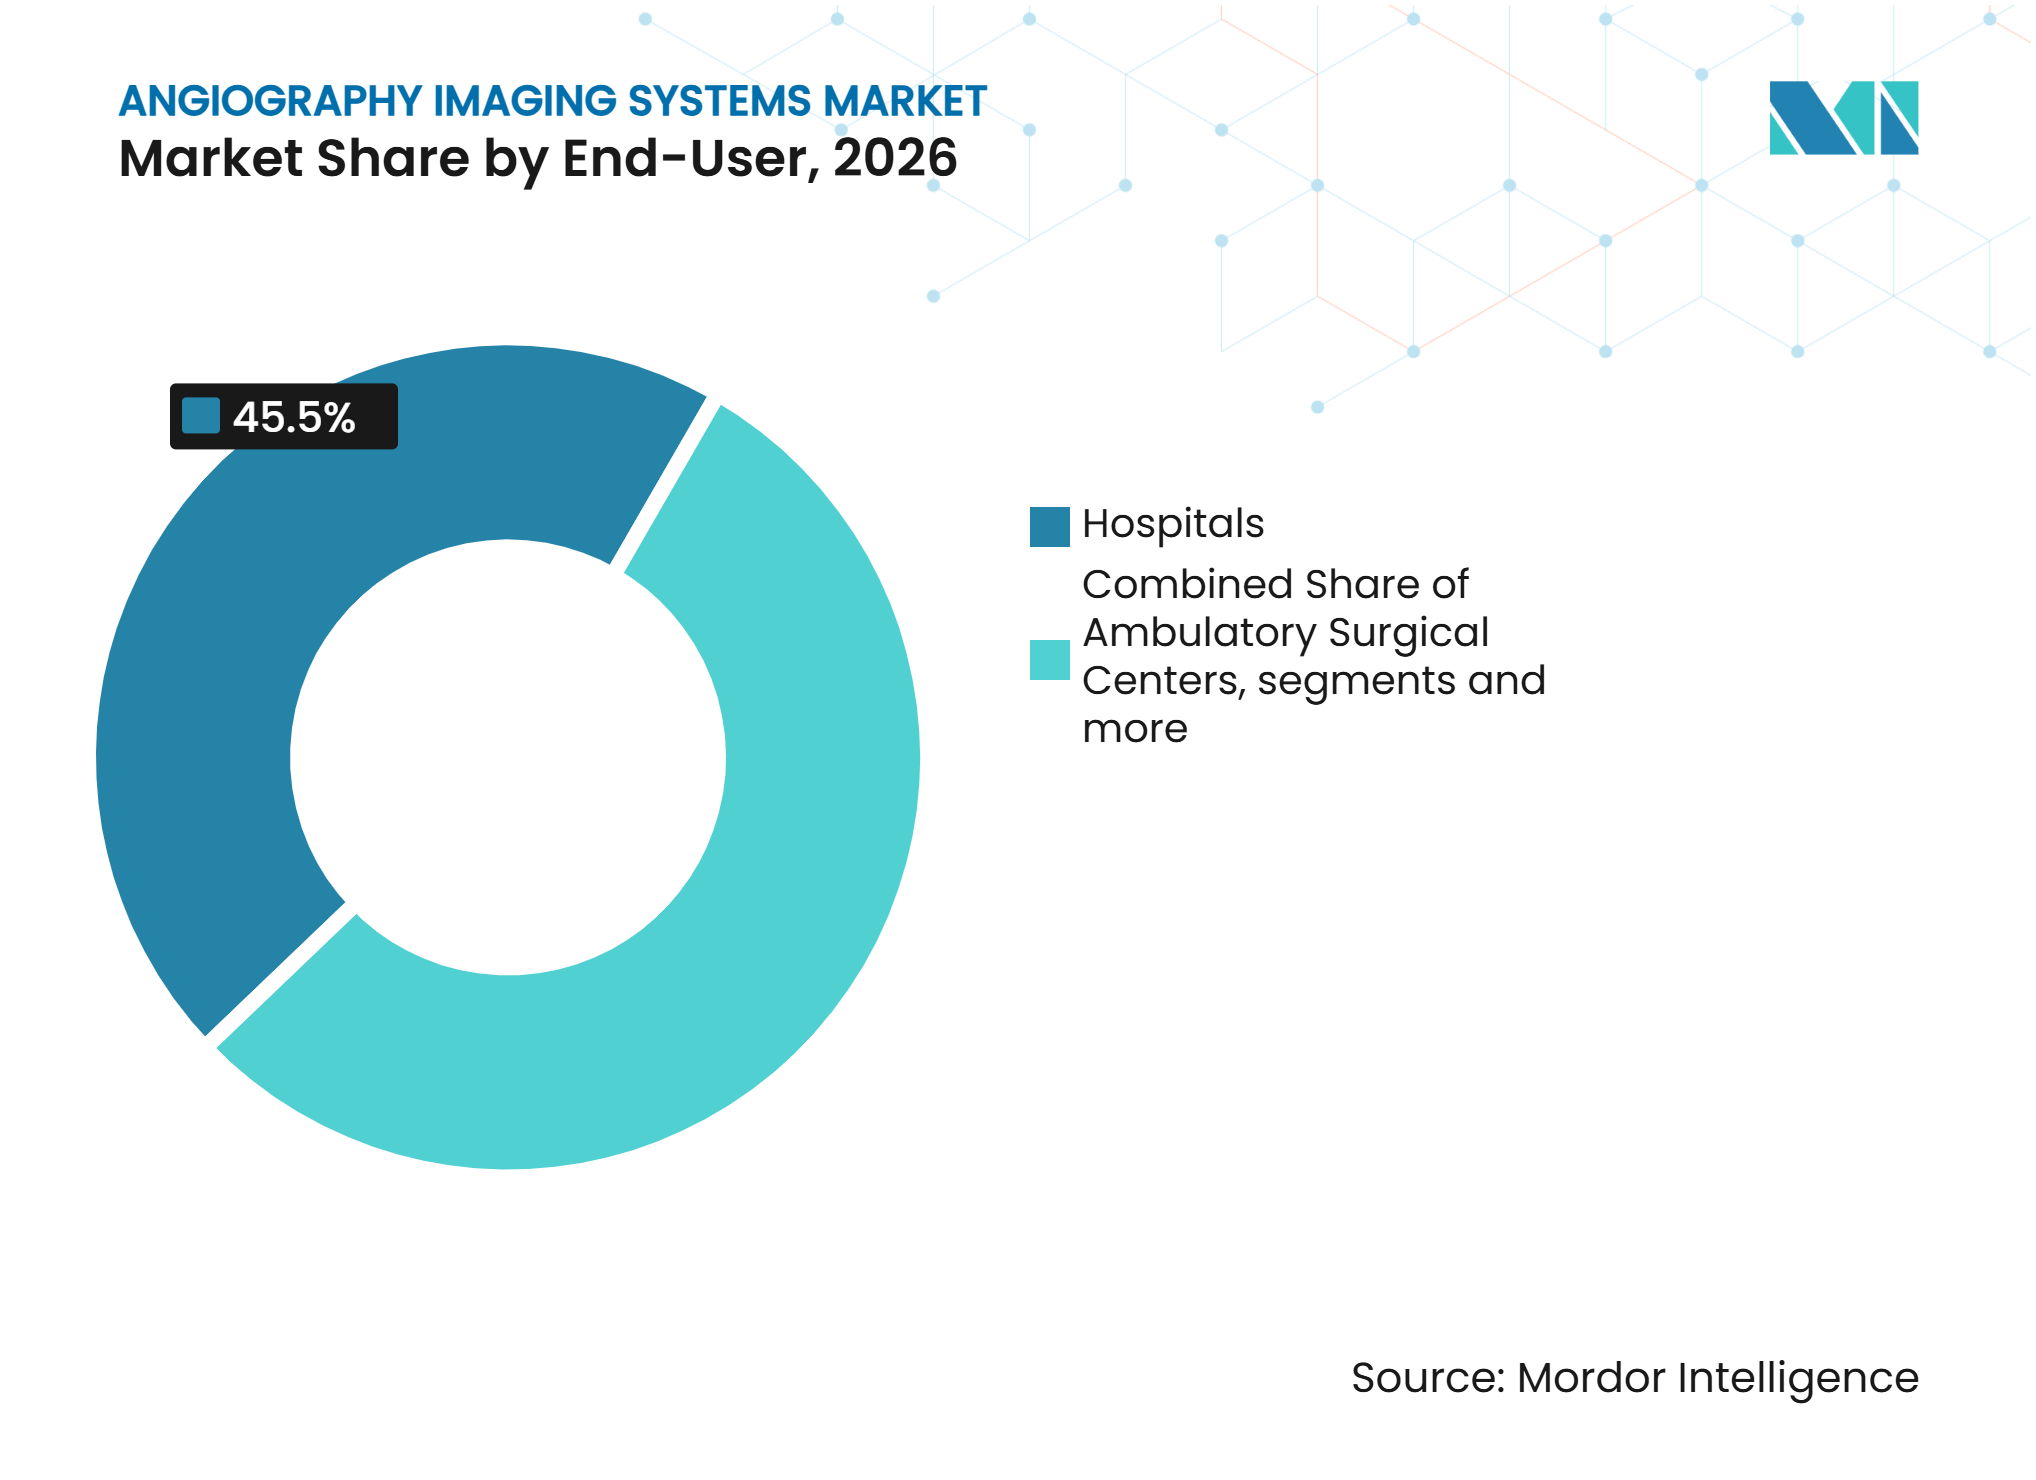
Krankenhäuser halten das Kernverfahrensvolumen, während Diagnosezentren ambulante Arbeit gewinnenKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 45,51 % am Markt für Angiographie-Bildgebungssysteme. Sie bleiben der Hauptschauplatz für hochakute Eingriffe, die fortschrittliche Infrastruktur und sofortige chirurgische Unterstützung erfordern. Dazu gehören biplanare Neuroradiologie, strukturelle Herzinterventionen und onkologische Embolisation. Krankenhaussysteme pflegen auch Ersatzzyklen, wenn Geräte über die Software-Supportfenster hinaus altern. Komplexe Verfahrenskapazitäten unterstützen auch den Einsatz von Hybridräumen in großen Krankenhäusern. Die Branche der Angiographie-Bildgebungssysteme ist weiterhin auf dieses Umfeld für ihre komplexesten Fälle angewiesen.
Diagnosezentren werden voraussichtlich bis 2032 mit einem CAGR von 6,76 % wachsen. CT-Angiographie-Studien mit geringerer Komplexität verlagern sich von Krankenhaus-Herzkatheterlaboren in ambulante Bildgebungseinrichtungen. Die Forschung identifizierte Karotis-CTA, periphere Abstromstudien und pulmonale CTA zur Bewertung von Lungenembolien als Beispiele. Ambulante Operationszentren bauen interventionelle Kardiologiekapazitäten aus, da 1-Tages-PCI-Programme unter wertbasierten Vergütungsmodellen expandieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 46,12 % am Markt für Angiographie-Bildgebungssysteme. Die Region profitiert von einem dichten Netzwerk an Herzkatheterlaboren, hoher Pro-Kopf-PCI-Aktivität und Vergütungsstrukturen, die fortschrittliche Bildgebungsinvestitionen unterstützen. GE HealthCare erhielt im Februar 2026 die FDA 510(k)-Zulassung und das CE-Kennzeichen für Allia Moveo. Canon Medical erhielt im November 2025 ebenfalls die FDA 510(k)-Zulassung für Alphenix 4D CT. Diese Zulassungen unterstützen die kurzfristige Modernisierung in kardiovaskulären Zentren. Kanada verzeichnet Herzkatheterlabor-Upgrade-Aktivitäten für alternde Bevölkerungen, während die Expansion privater Krankenhäuser die frühe Nachfrage in Mexiko unterstützt. Die Vereinigten Staaten bieten auch Referenzstandorte für hybride Operationssaalmodelle.
Europa
Europa ist das zweitgrößte regionale Segment für den Markt für Angiographie-Bildgebungssysteme. Deutschland, das Vereinigte Königreich und Frankreich entfielen auf 61 % der regionalen Nachfrage nach interventioneller Bildgebung in dieser Forschung. Die Angabe zu jährlichen Verfahren und die gemeldete Adoptionsrate für 2024 bis 2025 wurden ausgeschlossen, da die zitierte Quelle nicht zulässig war. Europa hat Beschaffungsanforderungen gemäß der EU-Medizinprodukteverordnung und den IEC 60601-Sicherheitsstandards. Das Ponderas Academic Hospital in Rumänien investierte im Jahr 2026 1,7 Millionen EUR (1,9 Millionen USD) in eine hybride Angiographieeinheit. Diese Projekte zeigen die Nachfrage sowohl in etablierten als auch in mittelgroßen europäischen Gesundheitssystemen.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik im Markt für Angiographie-Bildgebungssysteme wird voraussichtlich bis 2032 mit einem CAGR von 8,11 % wachsen, der schnellsten regionalen Rate. China, Japan und Indien bleiben zentral für die Ersatz- und Erstinstallationsaktivitäten der Region. Die Schätzungen für die regionale DSA-Installationsbasis, die jährliche Ersatzrate, das chinesische Geräteindustrieziel und Indiens Wachstumsrate bei der Aufstellung wurden entfernt, da sie auf unzulässigen Forschungsquellen beruhten. China investiert in die Infrastruktur für das Management von Herz-Kreislauf-Erkrankungen in Provinz- und Kreiskrankenhäusern. Indiens PM-JAY-Versicherungsprogramm unterstützt die Installation von Herzkatheterlaboren der Tertiärversorgung, und AIIMS Neu-Delhi stellte im August 2025 eine Beschaffungsanfrage für ein biplanares angiographisches System. Der Nahe Osten und Afrika bleiben Frühphasenmärkte, während der GCC als frühes Technologieadoptionsgebiet positioniert ist. Die südamerikanische Beschaffung konzentriert sich auf private Krankenhausnetzwerke in São Paulo, Buenos Aires und Bogotá.
Wettbewerbslandschaft
Marktkonzentration
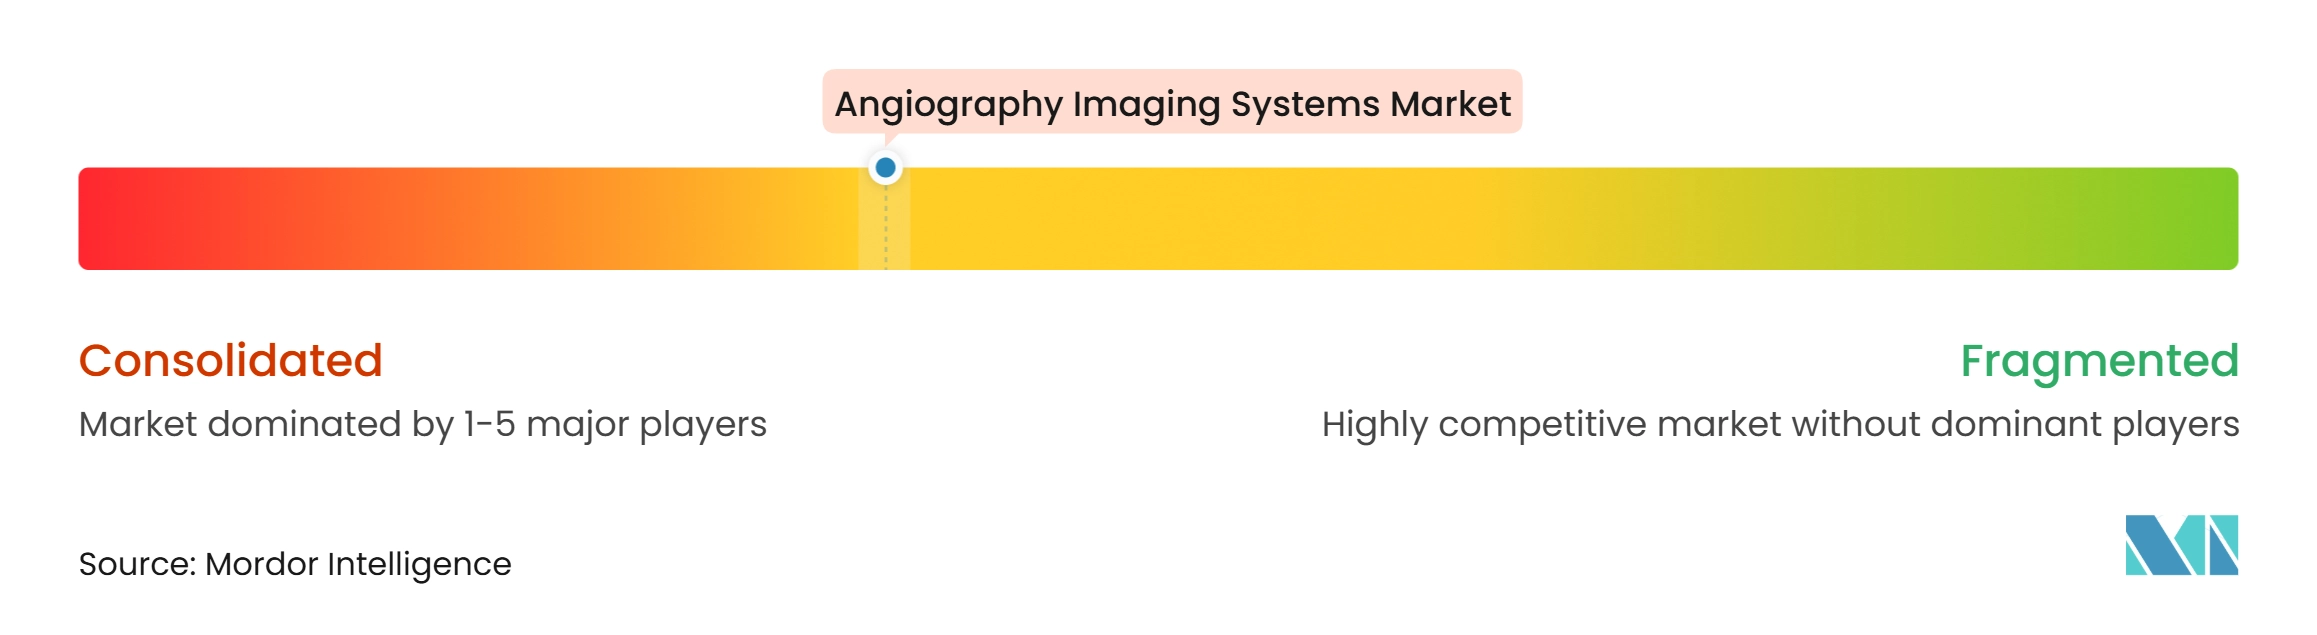
Der Markt für Angiographie-Bildgebungssysteme ist mäßig unter multinationalen Bildgebungsherstellern konsolidiert. GE HealthCare, Koninklijke Philips, Siemens Healthineers und Canon Medical haben bedeutende Positionen in Nordamerika und Europa. MicroPort Scientific, Mindray Medical, Neusoft Medical und SHIMADZU haben bedeutende Rollen im Asien-Pazifik-Raum. Flachpanel-Detektoren und Rotationsangiographie sind Bereiche, in denen führende Spezifikationen konvergiert sind. Der Wettbewerb basiert daher zunehmend auf Softwarekompetenz, KI-Integration, Serviceabdeckung und Hybrideinheiten-Integration. Remote-Software-Upgrades können einen einmaligen Systemverkauf in wiederkehrende Softwareeinnahmen umwandeln. Diese Upgrades können auch die Wechselkosten für Krankenhäuser über einen Systemlebenszyklus von 10 bis 12 Jahren erhöhen.
Siemens Healthineers nutzte den EuroPCR 2026, um seinen CT-geführten PCI-Workflow vorzustellen, der Syngo.CT Coronary Cockpit und Syngo PCI Connect mit Artis-Systemen kombiniert. GE HealthCares Allia Moveo ist ein kompaktes, kabelfreies System, das für renovierungsbeschränkte Einrichtungen geeignet sein kann. Medtronic kündigte im Februar 2026 seine Absicht an, CathWorks für bis zu 585 Millionen USD zu erwerben, und fügte seinem Koronarportfolio angiographiebasierte FFR-Fähigkeit hinzu. Diese Schritte zeigen, dass das Wettbewerbsfeld nun sowohl Bildgebungshersteller als auch Kardiologiegeräteunternehmen umfasst. Sie erschweren auch die künftige Marktanteilszuordnung ber Hardware- und Softwarekategorien hinweg.
Premium-Hybrid-Angio-CT-Systeme im Markt für Angiographie-Bildgebungssysteme sind weniger weit verbreitet als konventionelle Plattformen. Canons Alphenix 4D CT ist ein Beispiel für ein System, das diagnostische CT und interventionelle Angiographie in einer Konfiguration kombinieren soll. Kostengünstigere Bereitstellung ist ein weiterer Wettbewerbsbereich in Märkten der Stufe 2 und in ländlichen Gebieten. Chinesische Hersteller sind potenzielle Lieferanten für Systeme mit einem Preis unter 500.000 USD. KI-basierte FFR-Tools können in einigen Fällen die Rolle der drahtbasierten physiologischen Testung reduzieren. Neue Marktteilnehmer müssen auch die Anforderungen des IEC 62304-Softwarelebenszyklus erfüllen.
Marktführer der Branche für Angiographie-Bildgebungssysteme
-
Siemens Healthineers AG
-
GE HealthCare
-
Koninklijke Philips N.V.
-
SHIMADZU CORPORATION
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Angiographie-Bildgebungssysteme Unternehmen in diesem Bericht
- Abbott Laboratories
- AngioDynamics
- B. Braun
- Boston Scientific
- Canon
- Cardinal Health
- Cordis
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- MicroPort
- Mindray
- Neusoft
- SHIMADZU CORPORATION
- Terumo
- Ziehm Imaging
- Siemens Healthineers
Neueste Industrielle Entwicklungen in Markt für Angiographie-Bildgebungssysteme
- Juni 2026: Medtronic schloss die Übernahme von Scientia Vascular für 550 Millionen USD ab und ergänzte sein neurovaskuläres Portfolio um Neurovaskulär-Führungsdrähte, Mikrokatheter und Aspirationskatheter, was die Verfahrensabdeckung für komplexe zerebrovaskuläre Interventionen unter angiographischer Führung stärkt.
- Juni 2026: Das Allegheny General Hospital schloss eine Erweiterung der Herzkatheterlabore und Elektrophysiologielabore im Wert von 19 Millionen USD ab und fügte einen hybriden chirurgischen Saal hinzu sowie eine Verdreifachung der Herzkatheterlaborfläche.
- Mai 2026: GE HealthCare erhielt gleichzeitig die FDA 510(k)-Zulassung und das CE-Kennzeichen für Allia Moveo, ein kompaktes, kabelfreies C-Bogen-Interventionsbildgebungssystem mit CleaRecon DL-Bildrekonstruktion.
Globaler Berichtsumfang für den Markt für Angiographie-Bildgebungssysteme
Gemäß dem Berichtsumfang umfasst der Markt für Angiographie-Bildgebungssysteme fortschrittliche Medizinprodukte, die zur Echtzeit-Visualisierung von Blutgefäßen und Blutfluss entwickelt wurden. Durch die Injektion von Kontrastmittel und den Einsatz von Bildgebungsmodalitäten wie Röntgenfluoroskopie, CT-Angiographie und MRT-Angiographie ermöglichen diese Systeme Klinikern, Blockaden, Aneurysmen und Fehlbildungen zu erkennen und interventionelle Eingriffe zu führen.
Der Markt für Angiographie-Bildgebungssysteme ist nach Technologie, Anwendung, Endnutzer und Geografie segmentiert. Nach Technologie ist der Markt in Röntgenangiographie, CT-Angiographie, MRT-Angiographie und MR-CT-Angiographie segmentiert. Nach Anwendung ist der Markt in Kardiologie, Onkologie, Neurologie, periphere und vaskuläre Intervention sowie weitere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, Diagnosezentren und weitere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Röntgenangiographie |
| CT-Angiographie |
| MRT-Angiographie |
| MR-CT-Angiographie |
| Kardiologie |
| Onkologie |
| Neurologie |
| Periphere und vaskuläre Intervention |
| Weitere Anwendungen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Diagnosezentren |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technologie | Röntgenangiographie | |
| CT-Angiographie | ||
| MRT-Angiographie | ||
| MR-CT-Angiographie | ||
| Nach Anwendung | Kardiologie | |
| Onkologie | ||
| Neurologie | ||
| Periphere und vaskuläre Intervention | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Diagnosezentren | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Angiographie-Bildgebungssysteme bis 2032 erreichen?
Der Markt für Angiographie-Bildgebungssysteme wird voraussichtlich bis 2032 einen Wert von 26,05 Milliarden USD erreichen, ausgehend von 18,02 Milliarden USD im Jahr 2026 und 19,27 Milliarden USD im Jahr 2027, bei einem CAGR von 6,21 %.
Welche Technologie führt die Nachfrage nach Angiographie-Bildgebungssystemen an?
Die Röntgenangiographie führte im Jahr 2026 mit einem Anteil von 39,52 %, da sie die Echtzeit-Herzkatheterlabor-Untersuchung und PCI-Führung unterstützt.
Welche Anwendung wächst am schnellsten bei Angiographie-Bildgebungssystemen?
Die Kardiologie wird voraussichtlich bis 2032 mit einem CAGR von 7,82 % wachsen, unterstützt durch strukturelle Herzeingriffe und die Versorgung koronarer Erkrankungen.
Welche Region wächst am schnellsten im Bereich Angiographie-Bildgebungssysteme?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 8,11 % wachsen, unterstützt durch Krankenhausinfrastruktur und Herzkatheterlabor-Aktivitäten.