
血管造影イメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 19.27 十億米ドル |
| 市場規模 (2032) | 26.05 十億米ドル |
| 成長率 (2027 - 2032) | 6.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血管造影イメージングシステム市場分析
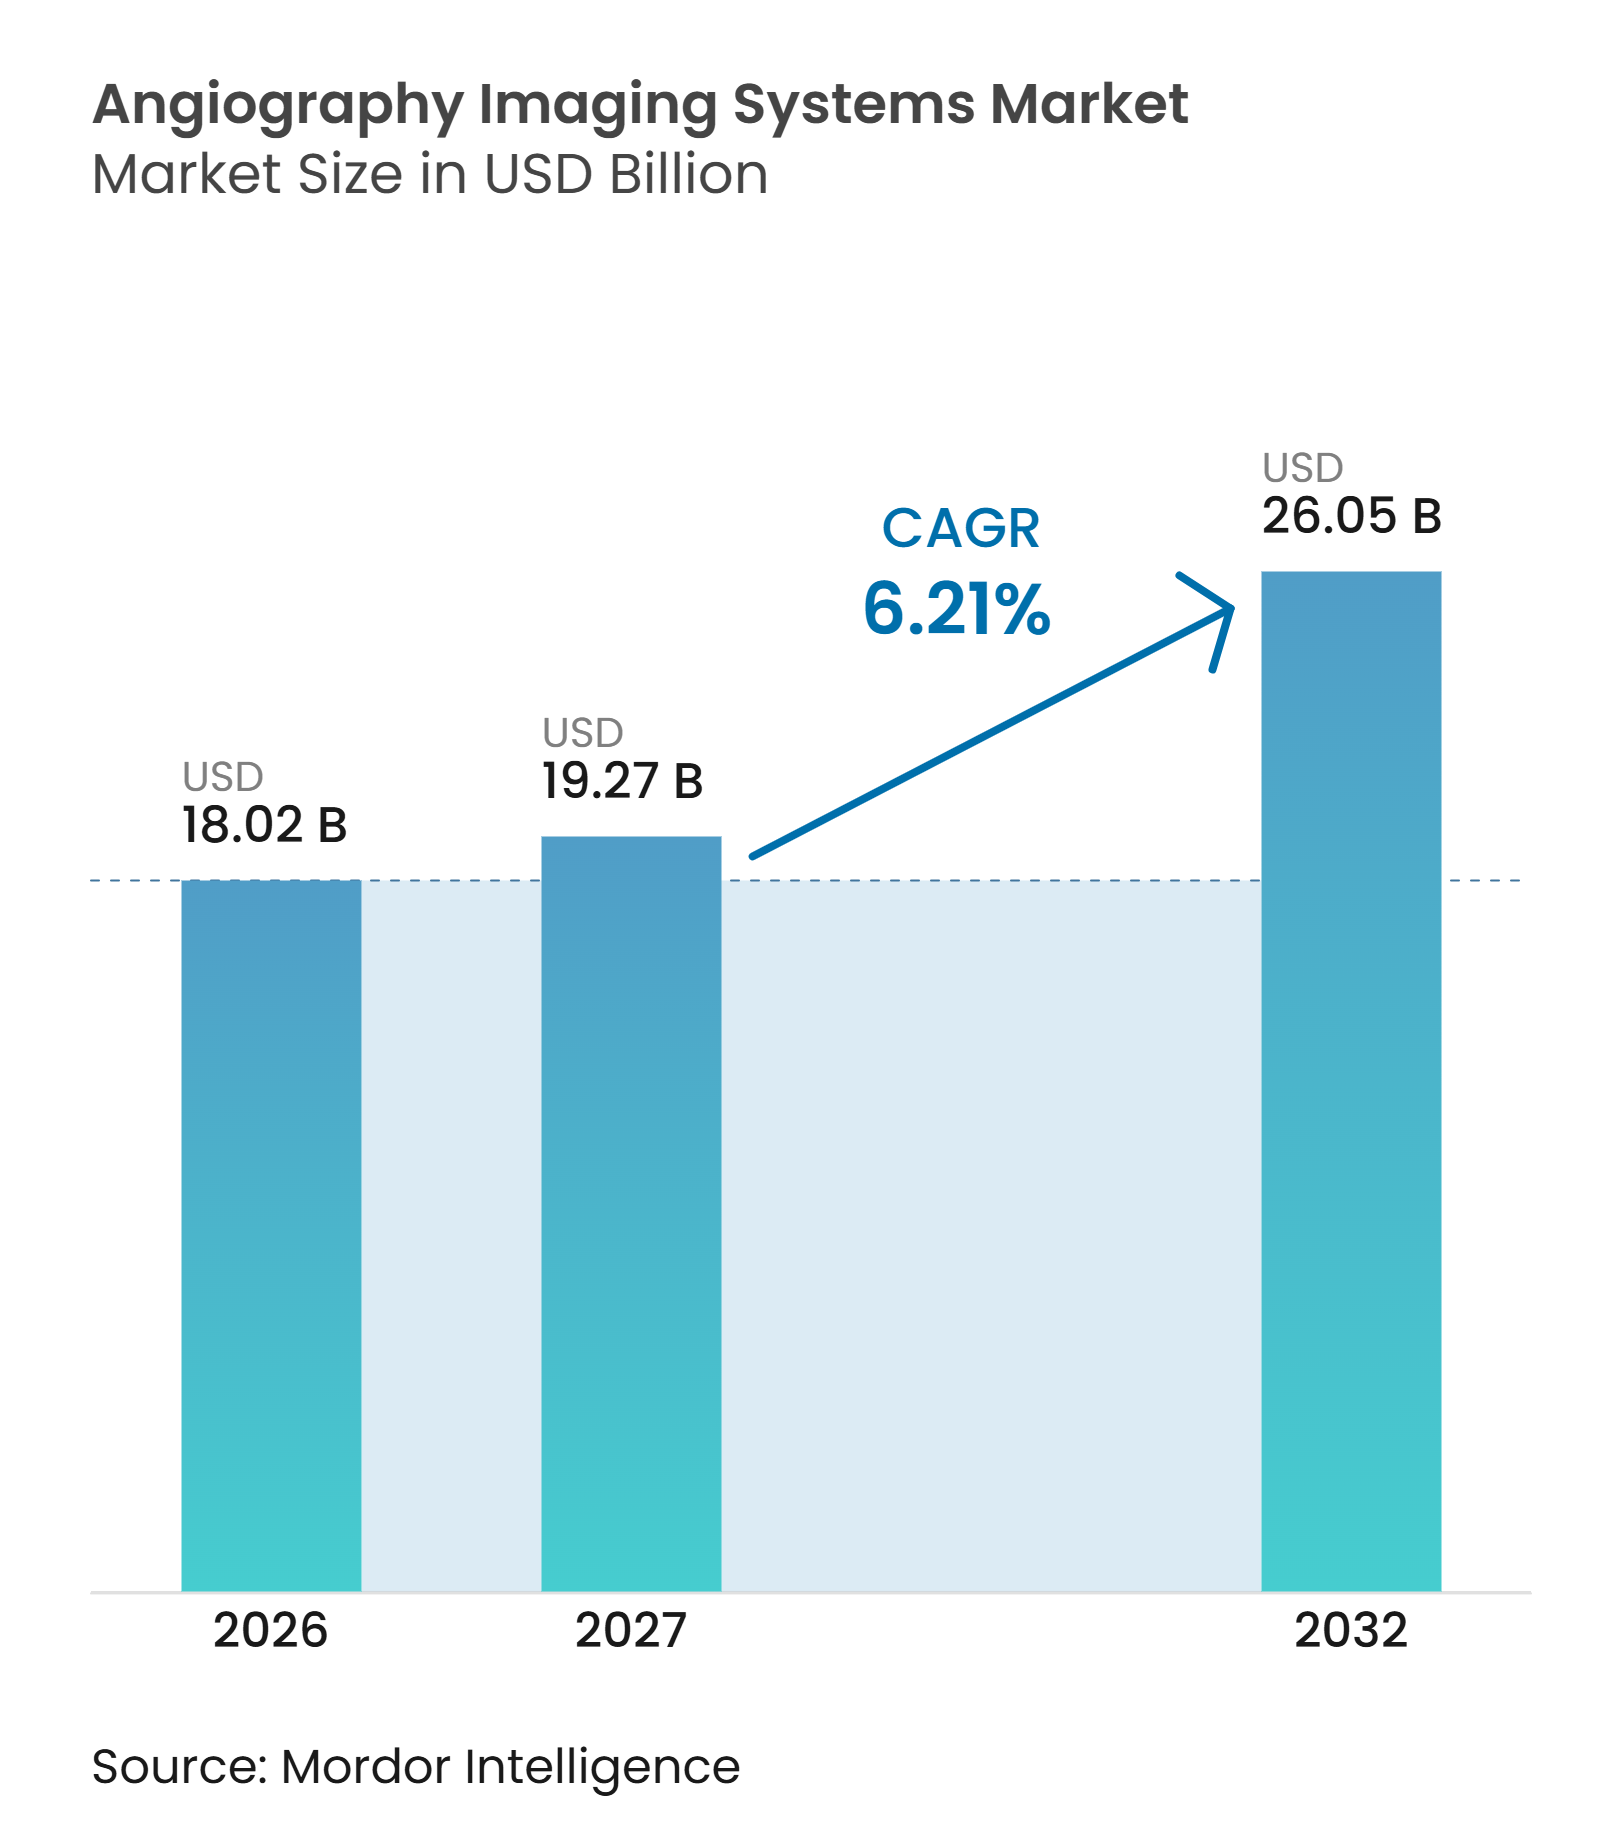
血管造影イメージングシステム市場規模は、2026年の18.02 ビリオン 米ドル、2027年の19.27 ビリオン 米ドルから2032年には26.05 ビリオン 米ドルへと拡大し、2027年から2032年の間に6.21%のCAGRを記録すると予測されています。
血管造影イメージングシステム市場は、心血管ケアの作業負荷の増大と、診断・治療における血管イメージングへの継続的な需要によって支えられています。アメリカ心臓協会は、2024年の年齢調整済み心血管疾患死亡率が10万人当たり233.3件と報告しており、これは以前の10万人当たり224.4件と比較して増加しており、手技能力への持続的な圧力を示しています。血管造影イメージングシステム市場における設備投資も、複数の専門分野を支援するハイブリッドルーム、高度なカテーテル検査室、および接続型イメージングスイートへと移行しています。ベンダーはイメージングハードウェア、線量管理ソフトウェア、および複数年にわたるサービスサポートを組み合わせることで対応しています。このアプローチにより、血管造影イメージングシステム市場はソフトウェア能力、更新タイミング、および病院の部屋改修資金調達能力にますます依存するようになっています。
主要レポートのポイント
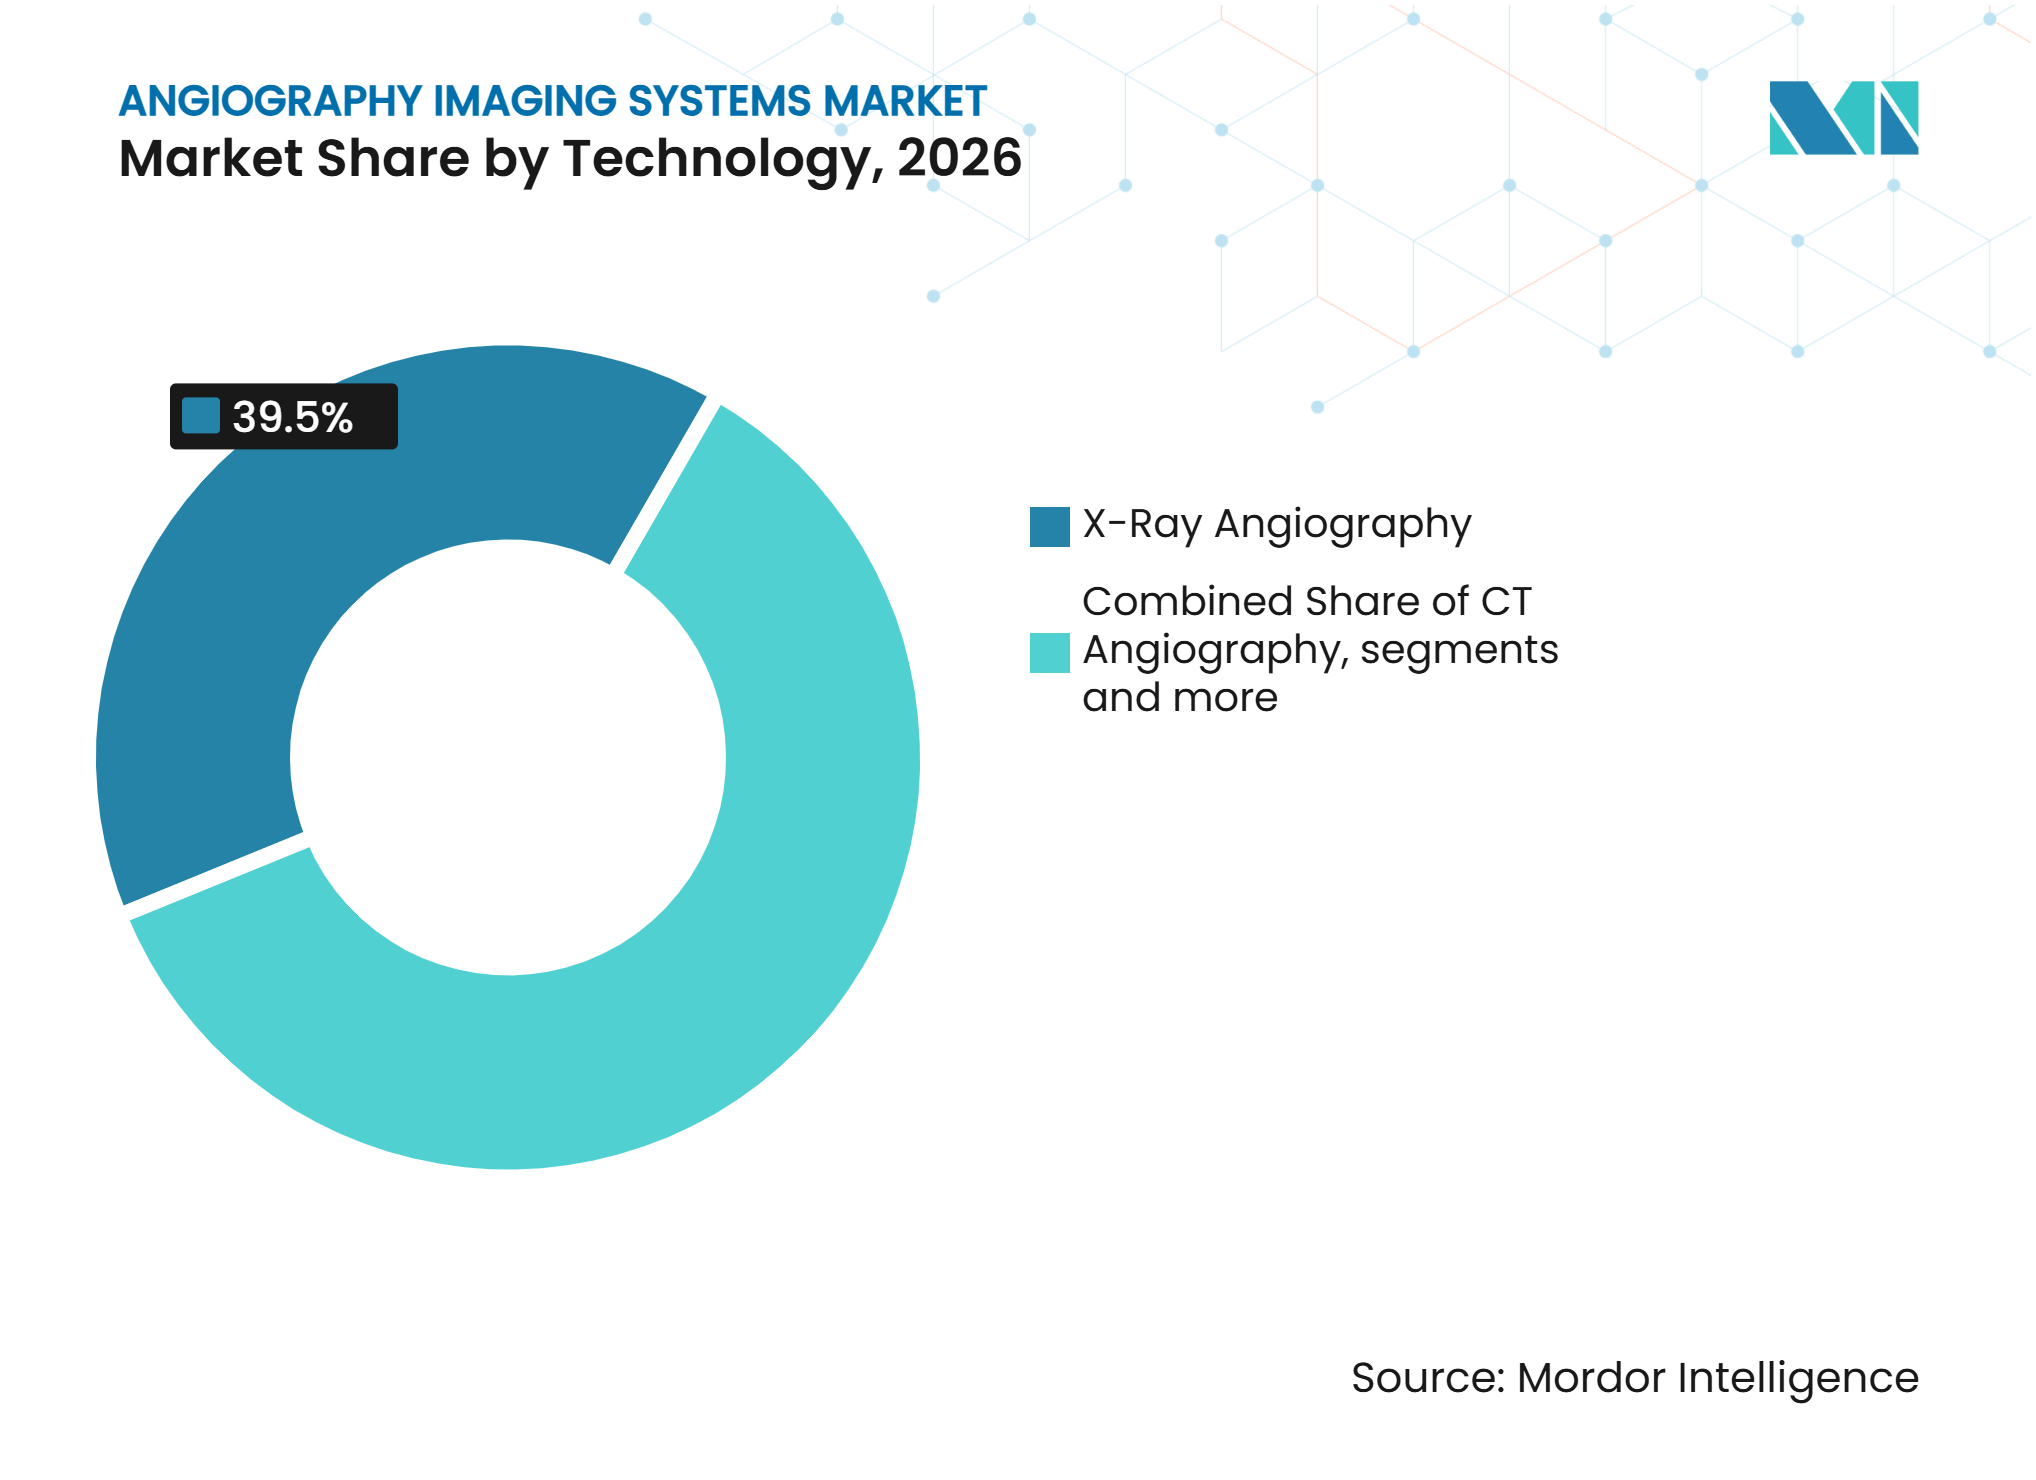
- 技術別では、X線血管造影が2026年の血管造影イメージングシステム市場シェアの39.5%を占め、MRI血管造影は2032年までに7.26%のCAGRで成長すると予測されています。
- 用途別では、腫瘍学が2026年の血管造影イメージングシステム市場の40.3%を占め、心臓病学は2032年までに7.82%のCAGRで成長すると予測されています。
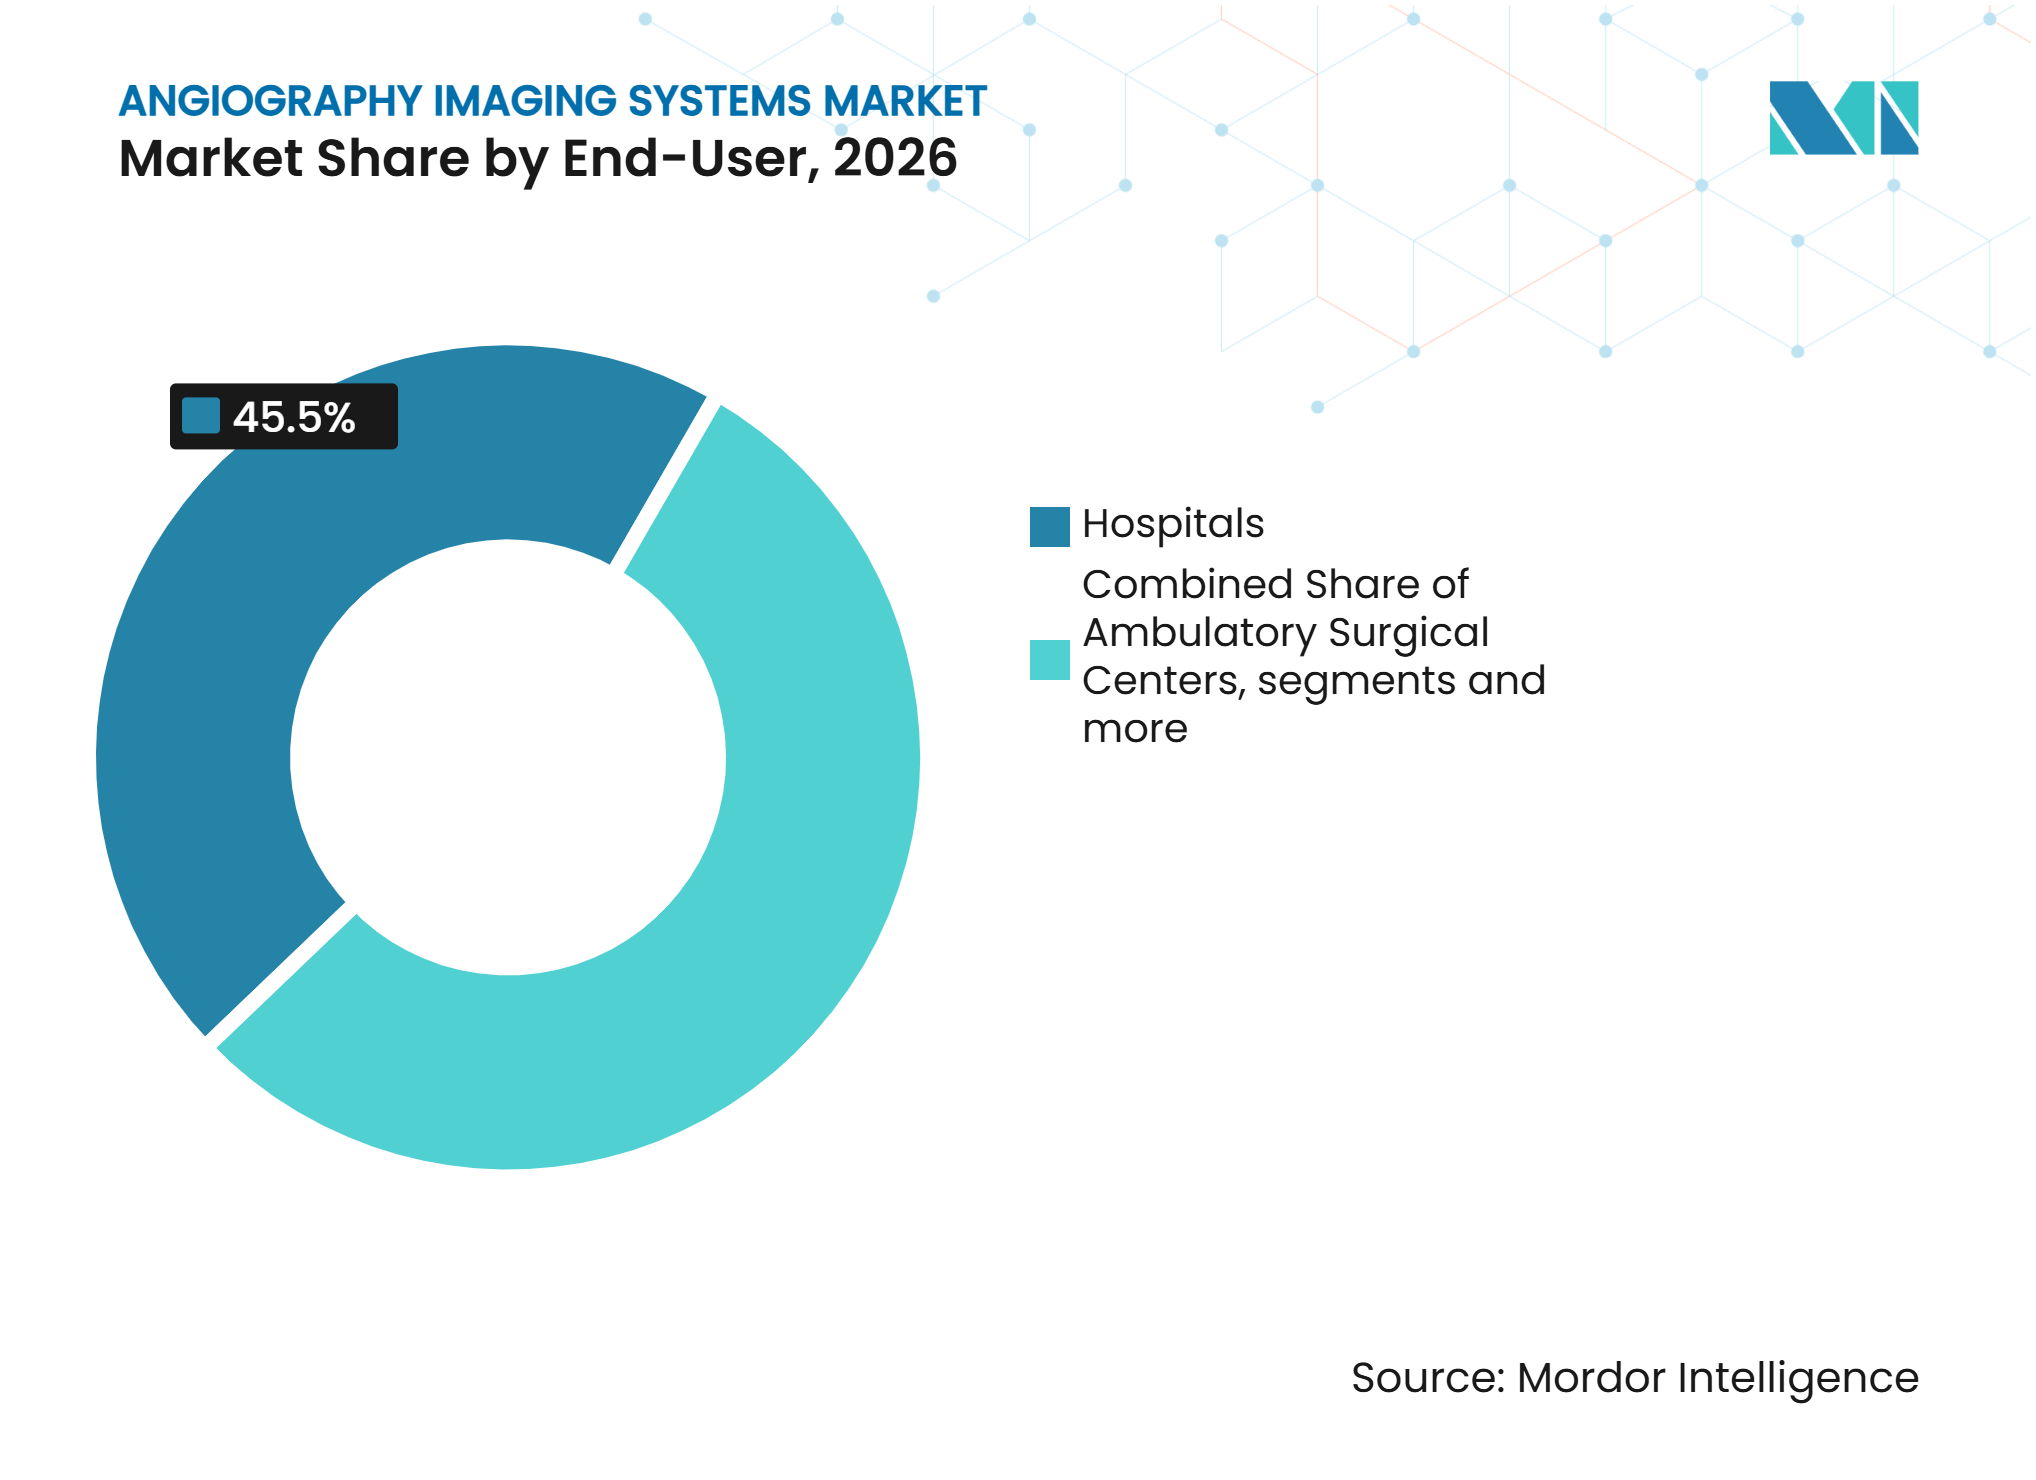
- エンドユーザー別では、病院が2026年に45.51%の収益シェアを占め、診断センターは2032年までに6.76%のCAGRで拡大すると予測されています。
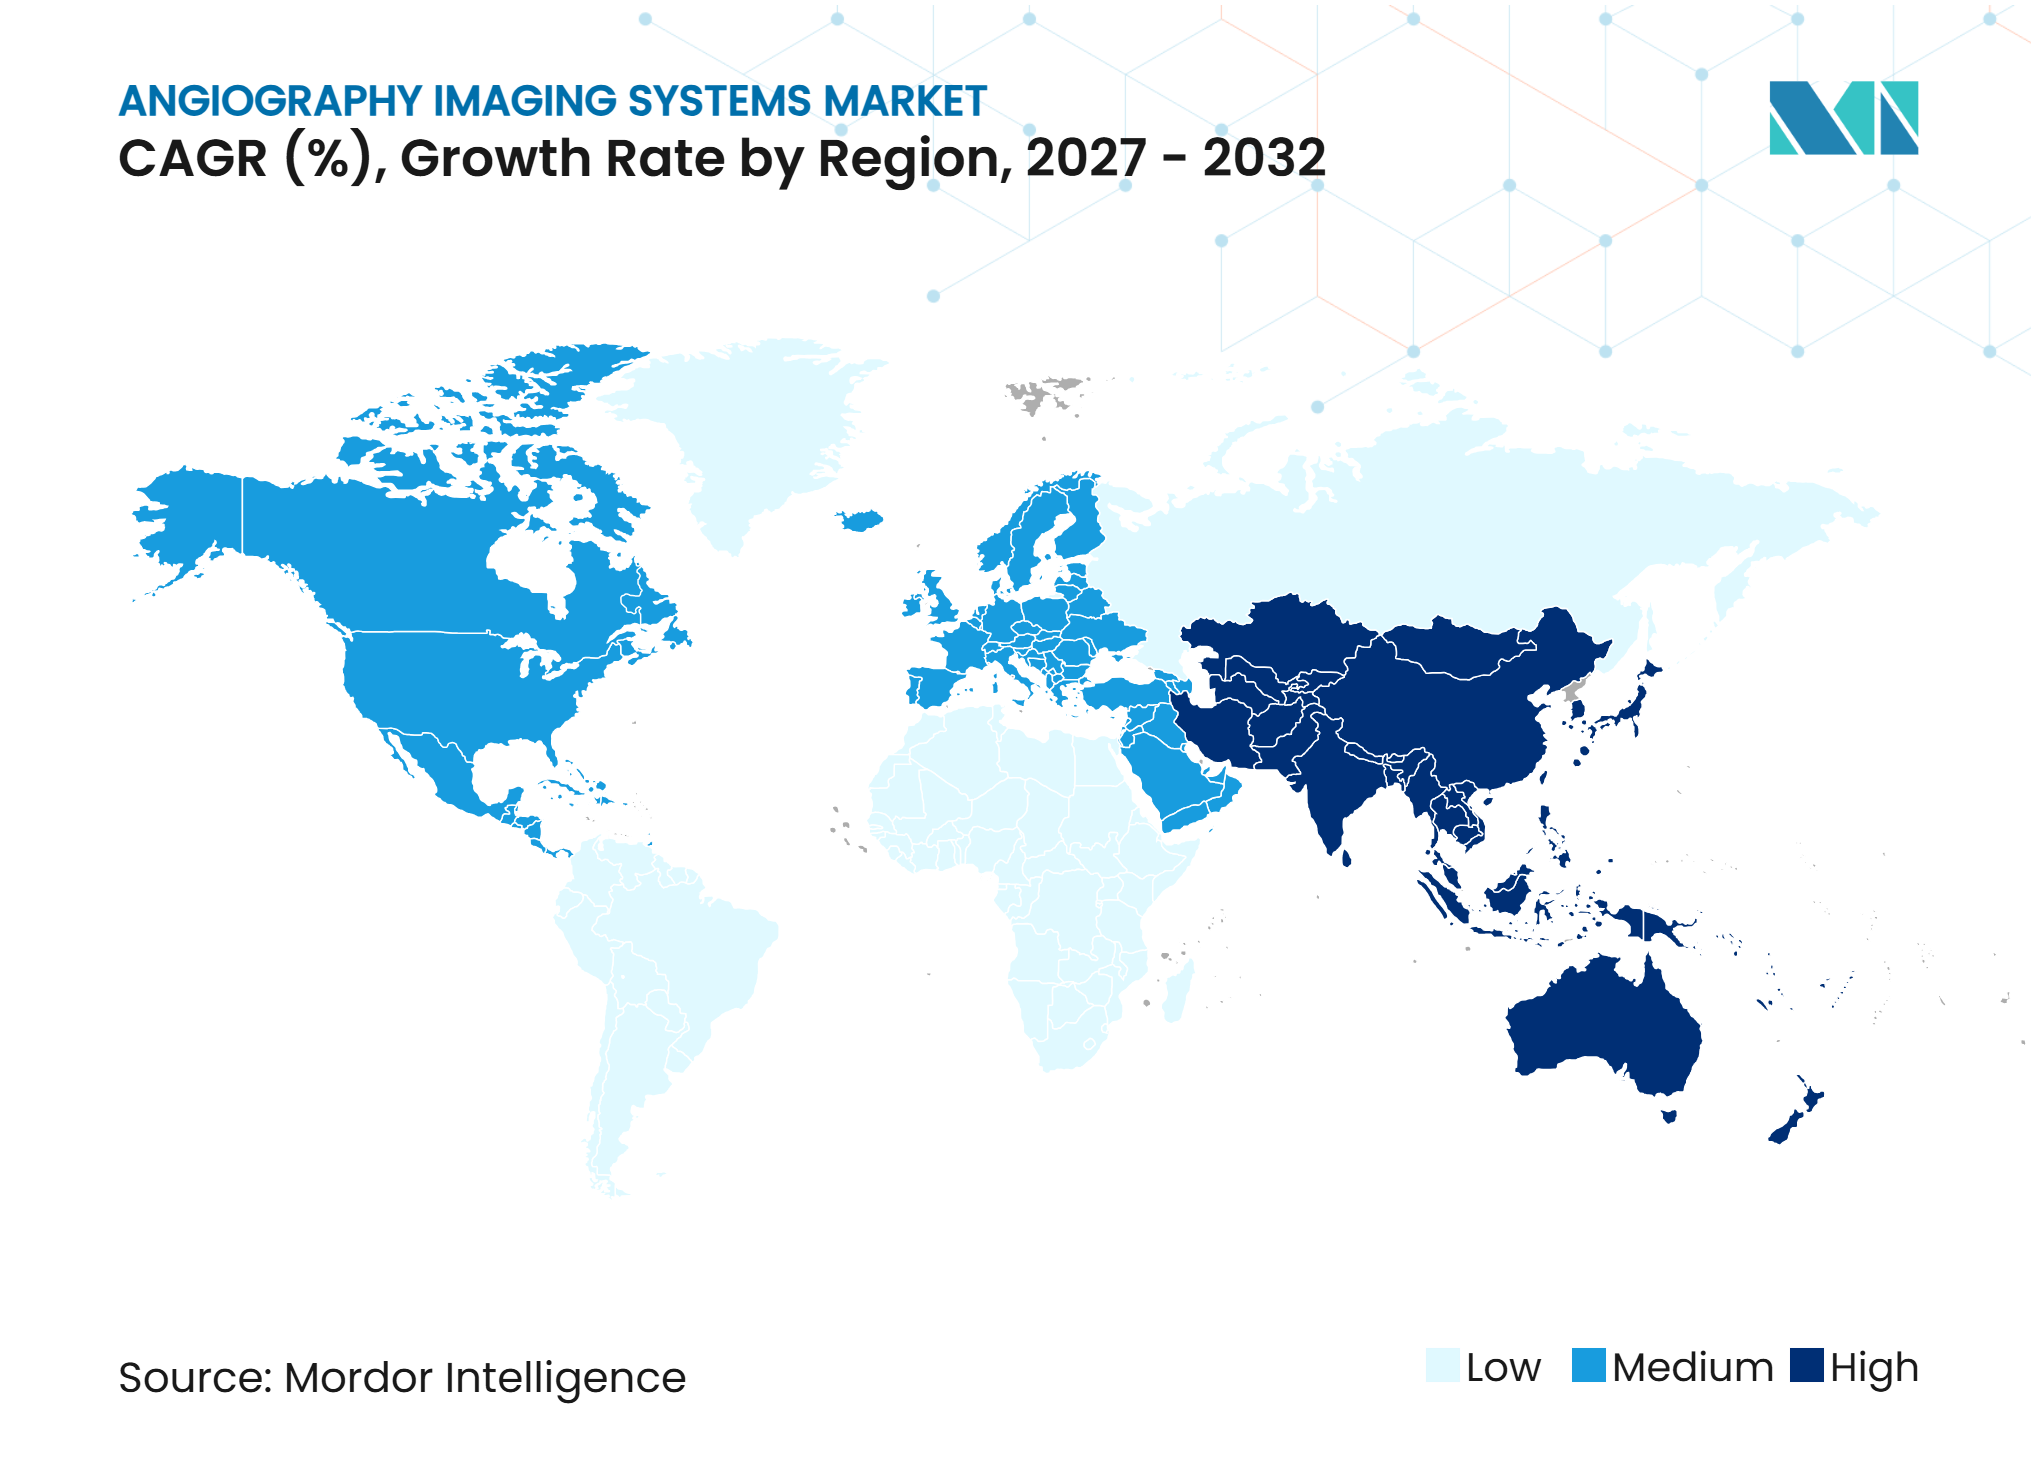
- 地域別では、北米が2026年に46.12%の収益シェアを占め、アジア太平洋は2032年までに8.11%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 心血管・脳血管疾患 負担の増大 | +1.8% | 北米、欧州、東アジアに集中した グローバル | 長期 (4年以上) |
| 低侵襲画像ガイド下 手技への移行 | +1.4% | 北米と欧州で最も高い採用率の グローバル | 中期 (2〜4年) |
| ハイブリッド手術室および 高度なカテーテル検査室の拡大 | +0.9% | 北米、欧州、GCC、 APACの都市部 | 中期 (2〜4年) |
| AI対応画像再構成 および線量最適化 | +0.8% | 北米、欧州、中国で先行する グローバル | 中期 (2〜4年) |
| 相互運用性主導による レガシー血管造影プラットフォームの更新 | +0.7% | 北米と欧州、2026年から2030年にかけてAPACの更新活動 | 短期 (2年以下) |
| 新興市場における ティア2および農村部のカテーテル検査室展開 | +0.6% | APAC、MEA、 南米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
心血管・脳血管疾患負担の増大
心血管疾患は、血管診断と介入を必要とする臨床基盤を拡大し続けています。世界保健機関は、心血管疾患が世界の死亡原因の32%を占めると述べており、冠動脈・血管ケアが病院計画の中心であり続けています。[1] したがって、血管造影イメージングシステム市場は、冠動脈疾患、脳卒中、および動脈瘤ケアにわたる繰り返しのイメージングニーズから恩恵を受けています。APACにおける脳血管ケアニーズの増大は、複雑な神経学的手技を支援するバイプレーン神経放射線科スイートへの需要を高める可能性があります。これらのシステムは、単一平面の心臓インストールよりも平均販売価格が高くなっています。冠動脈と神経学的症例の組み合わせも、イメージング品質、ワークフロー速度、および専門スタッフへの確実なアクセスの重要性を高めています。
低侵襲画像ガイド下手技への移行
カテーテルベースの治療は、心臓病学、腫瘍学、神経学にわたる開放手術の必要性を低減しています。この転換は、リアルタイムの血管造影ガイダンスのための血管造影イメージングシステム市場の症例基盤を広げ、設置済みシステムの活用を支援しています。TACEおよびSIRTは血管造影ガイダンスを必要とし、肝臓指向がん治療に引き続き関連しています。血栓摘除術の適格性ウィンドウの拡大により、脳卒中認定センターが対応する手技数が増加する可能性があります。経カテーテル大動脈弁置換術やWATCHMAN閉鎖術を含む構造的心臓手技には、コーンビームCT能力と3Dロードマッピングソフトウェアが必要です。これらの要件は、古いフラットパネルプラットフォームが複雑で高価値な手技をサポートできない場合があるため、更新サイクルを短縮する可能性があります。
AI対応画像再構成および線量最適化
血管造影イメージングシステム市場における線量低減は、高容量イメージングセンターにとってより重要な購入基準となっています。多施設研究では、SAVE-Netモデルが標準放射線量の1/7で臨床的に許容可能なDSAシーケンスを生成し、構造的類似性指数0.951、フレームあたり0.04秒の処理速度を達成したと報告されています。[2] この結果は、プロバイダーが画像品質を大幅に損なうことなく低線量被曝を必要とする場合のAIツールの使用を支持しています。Koninklijke Philipsは2026年5月にAzurionシステム向けSmartIQを導入し、ClarityIQベースラインに対して放射線量を50%以上削減したと述べています。[3] 血管造影イメージングシステム市場は、AIアップグレードを受けられるプラットフォームと、十分なオンボードコンピューティング能力を持たないシステムとの間で分断に直面しています。このギャップにより、従来のハードウェアライフサイクルよりも早い更新決定が行われる可能性があります。
ハイブリッド手術室および高度なカテーテル検査室の拡大
ハイブリッドルームおよび高度なカテーテル検査室への投資は、血管造影イメージングシステム市場を支援し、将来のイメージング需要の有用な指標であり続けています。Allegheny General Hospitalは2026年6月に1,900万 ミリオン 米ドルの心臓カテーテル検査・電気生理学拡張を完了し、3つのカテーテル検査室、3つの電気生理学検査室、およびハイブリッド手術スイートを追加しました。このようなプロジェクトは、高度なイメージングと介入のための物理的スペースを創出するため、血管造影イメージングシステム市場を支援しています。部屋の改修、遮蔽、および天井取り付け機器は、展開リードタイムを18〜24ヶ月延長する可能性があります。コンパクトなシステムは、天井取り付け機器の設置が困難な施設により適している場合があります。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い設備投資、 サービス、および部屋改修コスト | -1.5% | MEA、南米、ティア2 APACで最も深刻な グローバル | 長期 (4年以上) |
| 放射線被曝および 造影剤関連の臨床リスク | -0.8% | グローバル | 中期 (2〜4年) |
| 訓練を受けたインターベンション 人材の不足 | -0.6% | MEA、南アジア、 ラテンアメリカ | 長期 (4年以上) |
| 相互運用性、 サイバーセキュリティ、およびデータライフサイクルの制約 | -0.5% | 断片化した医療IT環境で最も顕著な グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資、サービス、および部屋改修コスト
血管造影イメージングシステム市場のコスト構造は、機器の購入価格を超えて広がっています。遮蔽、HVAC工事、RISおよびPACS統合、ならびに試運転により、取得コストに30%〜50%が追加される可能性があります。この負担は、資本予算が制約されているMEAおよびラテンアメリカの公立病院にとって最も困難です。サービス契約もソフトウェア依存システムに必要であり、一部の調達構造では吸収できない継続的なコストを追加します。最もAI能力の高いプラットフォームは最大のサービス義務を負う可能性があり、民間チェーンおよびアカデミック医療センターへのアクセスを制限します。IEC 60601-1および国内放射線防護規則への準拠により、システムが使用される前にさらなる試運転要件が追加される場合があります。
放射線被曝および造影剤関連の臨床リスク
スタッフへの放射線被曝と患者への造影剤関連合併症は、血管造影イメージングシステム市場における手技成長の関連する制限として残っています。長時間の構造的心臓および末梢インターベンションは、スタッフを累積散乱放射線にさらす可能性があります。この被曝は、線量モニタリングインフラが限られている場所でのキャリア選択に影響を与える可能性があります。造影剤誘発性腎症は冠動脈造影を受けた患者の2%〜7%に影響し、糖尿病または腎機能障害を持つ患者ではより高い割合となっています。したがって、MRIベースの非造影プロトコルは、一部の監視イメージングで好まれる場合があります。深層学習再構成は緩和オプションを提供しますが、それを使用できるシステムには追加の設備投資が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
X線が主導し、MRI血管造が非侵襲的イメージングを拡大X線血管造影は2026年の血管造影イメージングシステム市場シェアの39.52%を占めました。その地位は、心臓カテーテル検査、PCI(経皮的冠動脈インターベンション)ガイダンス、および冠動脈解剖のリアルタイム透視可視化における確立された使用を反映しています。デジタルサブトラクション血管造影は、これらの手技において強力な時間分解能を維持しています。CT血管造影は、大動脈解離、肺塞栓症、および末梢流出を含む緊急血管評価において引き続き重要です。マルチディテクターシステムは10秒未満で大動脈腸骨調査を完了できます。血管造影イメージングシステム市場は、介入をリアルタイムでガイドする必要がある場合にX線システムへの依存を続けています。
MRI血管造影は2032年までに7.26%のCAGRで成長すると予測されています。非造影MRAは神経学、腎動脈評価、および小児血管イメージングでの使用が増加しています。これらの用途は電離放射線の回避を優先します。この技術はガドリニウムベースの造影剤への依存を低減することもできます。造影剤増強検査に適さない可能性がある腎不全患者の血管評価を広げることができます。MR-CT血管造影は最も小さい技術グループのままです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
腫瘍学が最大の収益基盤を保持し、心臓病学がより速く成長腫瘍学は2026年の血管造影イメージングシステム市場の40.33%を占めました。このシェアは、肝臓指向療法、子宮筋腫塞栓術、および前立腺動脈塞栓術における血管造影ガイダンスの役割を反映しています。TACEおよびSIRTはインターベンショナル腫瘍学における関連手技です。代謝リスク因子、糖尿病、肥満、およびウイルス性肝炎がその研究で議論された患者プールに寄与しています。腫瘍学手技は選択的血管アクセスと治療デリバリーをガイドできるイメージングを必要とします。これにより、血管造影イメージングシステム市場に実質的な収益基盤が提供されます。
心臓病学は2032年までに7.82%のCAGRで成長すると予測されています。この成長は、構造的心臓プログラム、冠動脈疾患ケア、および低リスク患者への経カテーテル弁置換術の拡大に関連しています。神経学も脳卒中ケアにおける血栓摘除術の拡大から恩恵を受けています。末梢・血管インターベンションはPADスクリーニング活動からの支援を得ています。その他の用途には小児血管造影と研究環境が含まれ、規模は小さいものの新しいプラットフォームの早期使用を支援しています。
エンドユーザー別:
病院がコア手技量を保持し、診断センターが外来業務を獲得病院は2026年の血管造影イメージングシステム市場シェアの45.51%を占めました。病院は、高度なインフラと即時の外科的バックアップを必要とする高度急性期手技の主要な場として残っています。これらにはバイプレーン神経放射線科、構造的心臓インターベンション、および腫瘍学塞栓術が含まます。病院システムはまた、機器がソフトウェアサポートウィンドウを超えて老朽化するにつれて更新サイクルを維持しています。複雑な手技能力も主要病院内のハイブリッドルームの使用を支援しています。血管造影イメージングシステム産業は、最も複雑な症例においてこの環境への依存を続けています。
診断センターは2032年までに6.76%のCAGRで成長すると予測されています。低複雑度のCT血管造影検査は、病院のカテーテル検査室から外来イメージング環境へと移行しています。研究では、頸動脈CTA、末梢流出検査、および肺塞栓症評価のための肺CTAが例として特定されています。外来手術センターは、価値ベースの償還モデルの下で1日PCI(経皮的冠動脈インターベンション)プログラムが拡大するにつれて、インターベンショナル心臓病学能力を追加しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の血管造影イメージングシステム市場シェアの46.12%を占めました。この地域は、カテーテル検査室の密なネットワーク、高い一人当たりPCI活動、および高度なイメージング投資を支援する償還構造から恩恵を受けています。GE HealthCareは2026年2月にAllia MoveoのFDA 510(k)認可とCEマークを取得しました。Canon Medicalも2025年11月にAlphenix 4D CTのFDA 510(k)認可を取得しました。これらの認可は、心血管センターでの近期近代化を支援しています。カナダでは高齢化人口向けのカテーテル検査室アップグレード活動があり、民間病院の拡大がメキシコでの早期需要を支援しています。米国はまた、ハイブリッド手術室モデルの参照サイトを提供しています。
欧州
欧州は血管造影イメージングシステム市場において2番目に大きい地域セグメントです。ドイツ、英国、フランスはその研究において地域のインターベンショナルイメージング需要の61%を占めました。年間手技数および報告された2024年から2025年の採用率に関する数値は、引用されたソースが適格でなかったため除外されました。欧州にはEU医療機器規制およびIEC 60601安全基準に基づく調達要件があります。ルーマニアのPonderas Academic Hospitalは2026年に170万 ミリオン ユーロ(190万 ミリオン 米ドル)をハイブリッド血管造影スイートに投資しました。これらのプロジェクトは、確立された医療システムと中堅欧州医療システムの両方にわたる需要を示しています。
アジア太平洋、中東・アフリカ、および南米
血管造影イメージングシステム市場におけるアジア太平洋は、2032年までに8.11%のCAGRで成長すると予測されており、最も速い地域成長率です。中国、日本、インドは地域の更新および初回設置活動の中心であり続けてます。地域のDSA設置基盤、年間更新率、中国の機器産業目標、およびインドの設置成長率の推定値は、不適格な調査ソースに依存していたため削除されました。中国は省・郡病院における心血管疾患管理インフラへの投資を行っています。インドのPM-JAY保険制度は三次医療カテーテル検査室の設置を支援しており、AIIMS(全インド医科大学院)ニューデリーは2025年8月にバイプレーン血管造影システムの調達要請を発行しました。中東・アフリカは初期段階の市場であり続けており、GCCは早期技術採用エリアとして位置付けられています。南米の調達はサンパウロ、ブエノスアイレス、ボゴタの民間病院ネットワークに集中しています。
競合ランドスケープ
市場集中度
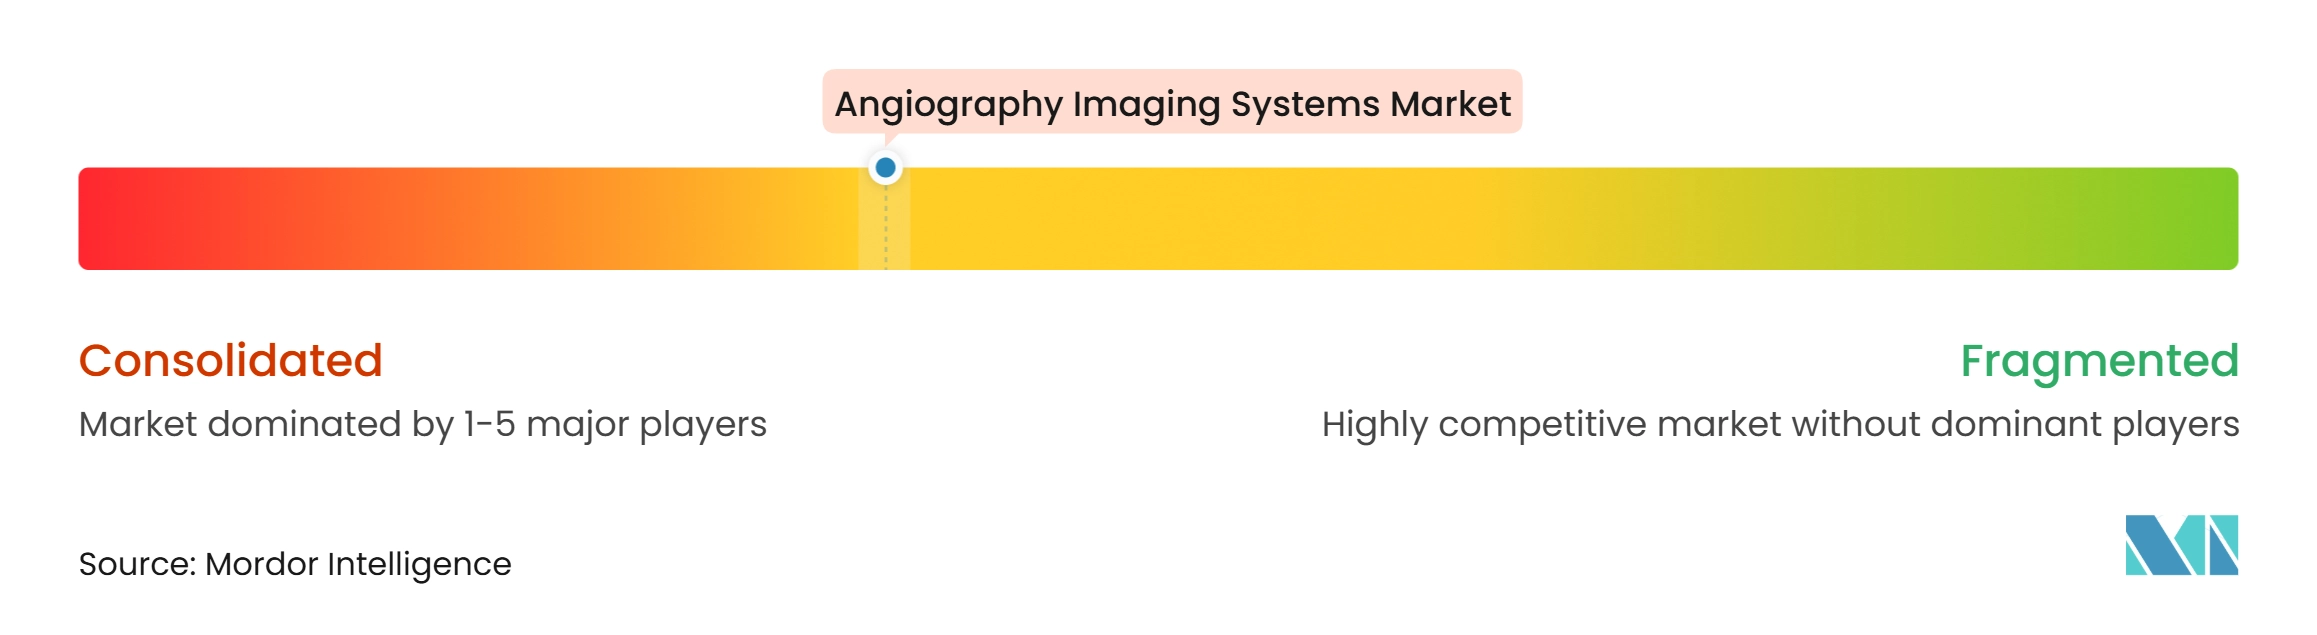
血管造影イメージングシステム市場は、多国籍イメージングメーカーの間で適度に集約されています。GE HealthCare、Koninklijke Philips、Siemens Healthineers、およびCanon Medicalは北米と欧州で主要なポジションを持っています。MicroPort Scientific、Mindray Medical、Neusoft Medical、およびSHIMADZUはアジア太平洋で重要な役割を担っています。フラットパネルディテクターと回転血管造影は、主要仕様が収束した分野です。したがって、競争はソフトウェア能力、AI統合、サービスカバレッジ、およびハイブリッドスイート統合にますます基づくようになっています。リモートソフトウェアアップグレードにより、一回限りのシステム販売が継続的なソフトウェア収益に転換できます。これらのアップグレードはまた、10〜12年のシステムライフサイクルにわたって病院の切り替えコストを増加させる可能性があります。
Siemens HealthineersはEuroPCR 2026を利用して、ArtisシステムとSyngo.CT Coronary CockpitおよびSyngo PCI Connectを組み合わせたCTガイドPCIワークフローを発表しました。GE HealthCareのAllia Moveoは、改修制約のある施設に適したコンパクトなケーブルフリーシステムです。Medtronicは2026年2月にCathWorksを最大585 ミリオン 米ドルで買収する意向を発表し、冠動脈ポートフォリオに血管造影由来FFR能力を追加しました。これらの動きは、競争分野がイメージングメーカーと心臓病デバイス企業の両方を含むようになったことを示しています。また、ハードウェアとソフトウェアカテゴリにわたる将来の市場シェア帰属をより困難にしています。
血管造影イメージングシステム市場のプレミアムハイブリッド血管造影CTシステムは、従来のプラットフォームほど広く設置されていません。CanonのAlphenix 4D CTは、診断CTとインターベンショナル血管造影を1つの構成で組み合わせることを意図したシステムの例です。低コスト展開は、ティア2および農村市場における競争のもう一つの分野です。中国メーカーは50万 ミリオン 米ドル未満の価格のシステムの潜在的なサプライヤーです。AIベースのFFRツールは、一部のケースでワイヤーベースの生理学的検査の役割を低減する可能性があります。新規参入者はまた、IEC 62304ソフトウェアライフサイクル要件に対応する必要があります。
血管造影イメージングシステム産業リーダー
-
Siemens Healthineers AG
-
GE HealthCare
-
Koninklijke Philips N.V.
-
SHIMADZU CORPORATION
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
血管造影イメージングシステム市場 このレポートでカバーされる企業
- Abbott Laboratories
- AngioDynamics
- B. Braun
- Boston Scientific
- Canon
- Cardinal Health
- Cordis
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- MicroPort
- Mindray
- Neusoft
- SHIMADZU CORPORATION
- Terumo
- Ziehm Imaging
- Siemens Healthineers
最近の産業開発事情 血管造影イメージングシステム市場
- 2026年6月:MedtronicはScientia Vascularの550 ミリオン 米ドルでの買収を完了し、神経血管ガイドワイヤー、マイクロカテーテル、および吸引カテーテルのポートフォリオを神経血管スイートに追加し、血管造影システムによってガイドされる複雑な脳血管インターベンションの手技カバレッジを強化しました。
- 2026年6月:Allegheny General Hospitalは心臓カテーテル検査・電気生理学検査室の1,900万 ミリオン 米ドルの拡張を完了し、ハイブリッド手術スイートを追加し、カテーテル検査室のフットプリントを3倍にしました。
- 2026年5月:GE HealthCareはAllia Moveoに対してFDA 510(k)認可とCEマークを同時に取得しました。Allia MoveoはCleaRecon DL画像再構成を特徴とするコンパクトなケーブルフリーCアームインターベンショナルイメージングシステムです。
世界の血管造影イメージングシステム市場レポートスコープ
レポートのスコープによると、血管造影イメージングシステム市場は、血管と血流をリアルタイムで可視化するために設計された高度な医療機器を包含しています。造影剤を注入し、X線透視、CT血管造影、MRI血管造影などのイメージングモダリティを使用することで、これらのシステムにより臨床医は閉塞、動脈瘤、および奇形を検出し、インターベンショナル手技をガイドすることができます。
血管造影イメージングシステム市場は、技術、用途、エンドユーザー、および地域にセグメント化されています。技術別では、市場はX線血管造影、CT血管造影、MRI血管造影、およびMR-CT血管造影にセグメント化されています。用途別では、市場は心臓病学、腫瘍学、神経学、末梢・血管インターベンション、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、診断センター、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| X線血管造影 |
| CT血管造影 |
| MRI血管造影 |
| MR-CT血管造影 |
| 心臓病学 |
| 腫瘍学 |
| 神経学 |
| 末梢・血管インターベンション |
| その他の用途 |
| 病院 |
| 外来手術センター |
| 診断センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 技術別 | X線血管造影 | |
| CT血管造影 | ||
| MRI血管造影 | ||
| MR-CT血管造影 | ||
| 用途別 | 心臓病学 | |
| 腫瘍学 | ||
| 神経学 | ||
| 末梢・血管インターベンション | ||
| その他の用途 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 診断センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの血管造影イメージングシステム市場の予測値は?
血管造影イメージングシステム市場は、2026年の18.02 ビリオン 米ドルから2027年の19.27 ビリオン 米ドルを経て、6.21%のCAGRで2032年までに26.05 ビリオン 米ドルに達すると予測されています。
血管造影イメージングシステムの需要をリードする技術は何ですか?
X線血管造影は、リアルタイムの心臓カテーテル検査とPCIガイダンスを支援するため、2026年に39.52%のシェアでリードしました。
血管造影イメージングシステムで最も速く成長している用途は何ですか?
心臓病学は、構造的心臓手技と冠動脈疾患ケアに支援され、2032年までに7.82%のCAGRで成長すると予測されています。
血管造影イメージングシステムで最も速く成長している地域はどこですか?
アジア太平洋は、病院インフラとカテーテル検査室活動に支援され、2032年までに8.11%のCAGRで成長すると予測されています。