
Tamaño y Participación del Mercado de Sistemas de Imagen para Angiografía
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imagen para Angiografía por Mordor Intelligence
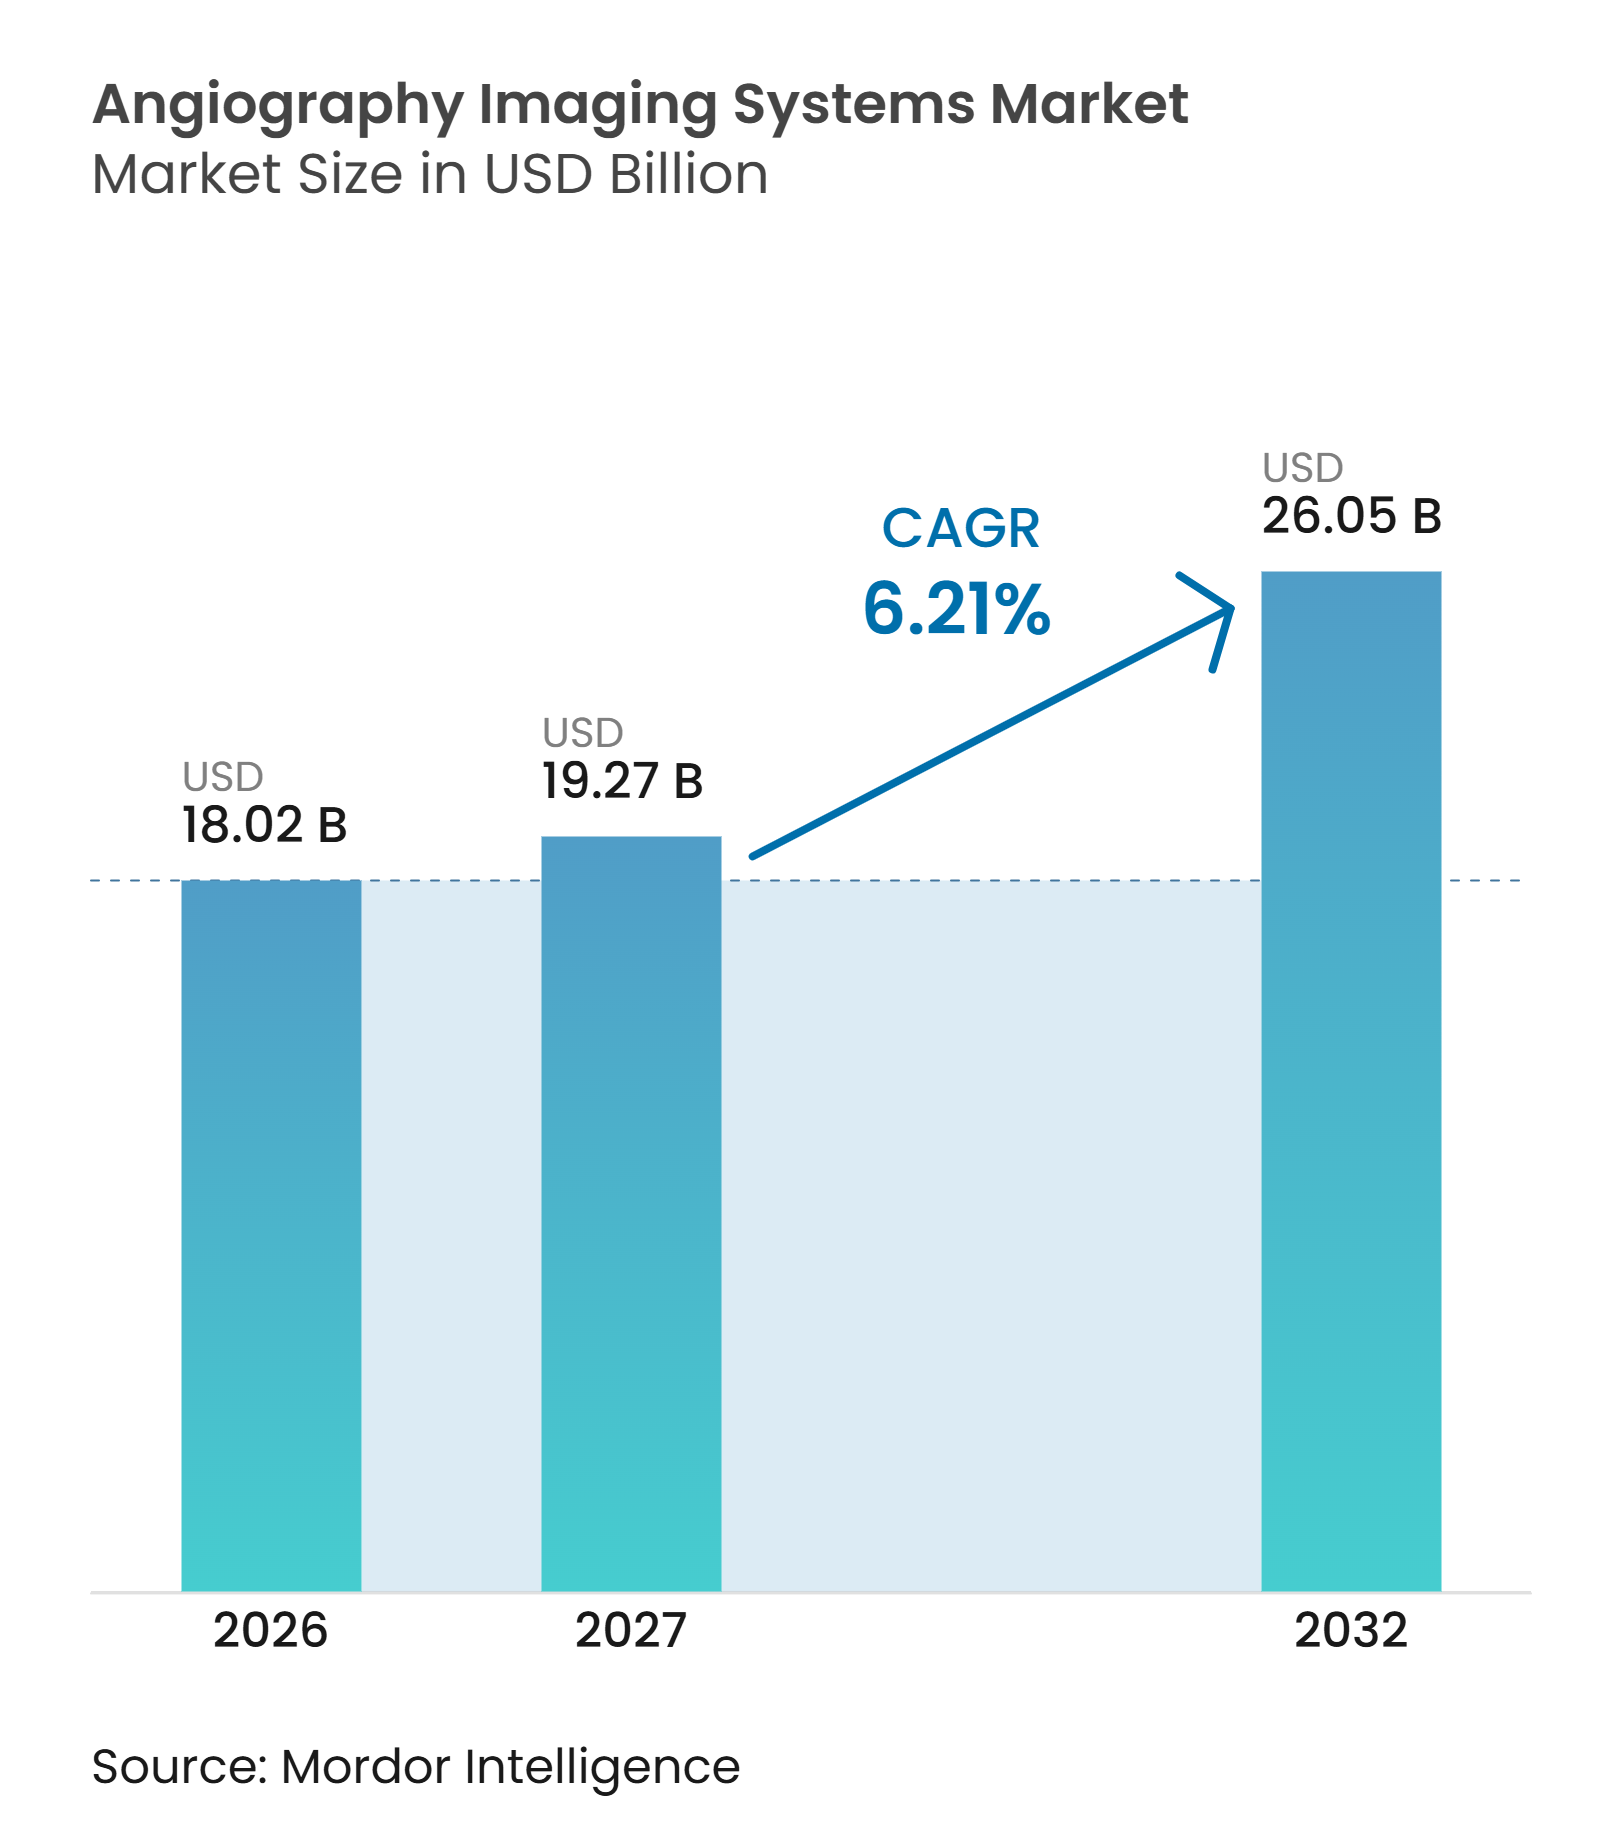
Se proyecta que el tamaño del Mercado de Sistemas de Imagen para Angiografía se expanda desde 18,02 mil millones de USD en 2026 y 19,27 mil millones de USD en 2027 hasta 26,05 mil millones de USD para 2032, registrando una CAGR del 6,21% entre 2027 y 2032.
El mercado de sistemas de imagen para angiografía está respaldado por una mayor carga de trabajo en atención cardiovascular y una demanda continua de imagen vascular durante el diagnóstico y el tratamiento. La Asociación Americana del Corazón reportó una tasa de mortalidad por enfermedades cardiovasculares ajustada por edad de 233,3 por 100.000 en 2024, en comparación con 224,4 por 100.000 anteriormente, lo que señala una presión sostenida sobre la capacidad de procedimientos. El gasto de capital en el mercado de sistemas de imagen para angiografía también se está orientando hacia salas híbridas, laboratorios de cateterización avanzados y suites de imagen conectadas que dan soporte a varias especialidades. Los proveedores están respondiendo combinando hardware de imagen, software de gestión de dosis y soporte de servicio plurianual. Este enfoque hace que el mercado de sistemas de imagen para angiografía dependa cada vez más de la capacidad del software, el momento de la sustitución y la capacidad de los hospitales para financiar la conversión de salas.
Conclusiones Clave del Informe
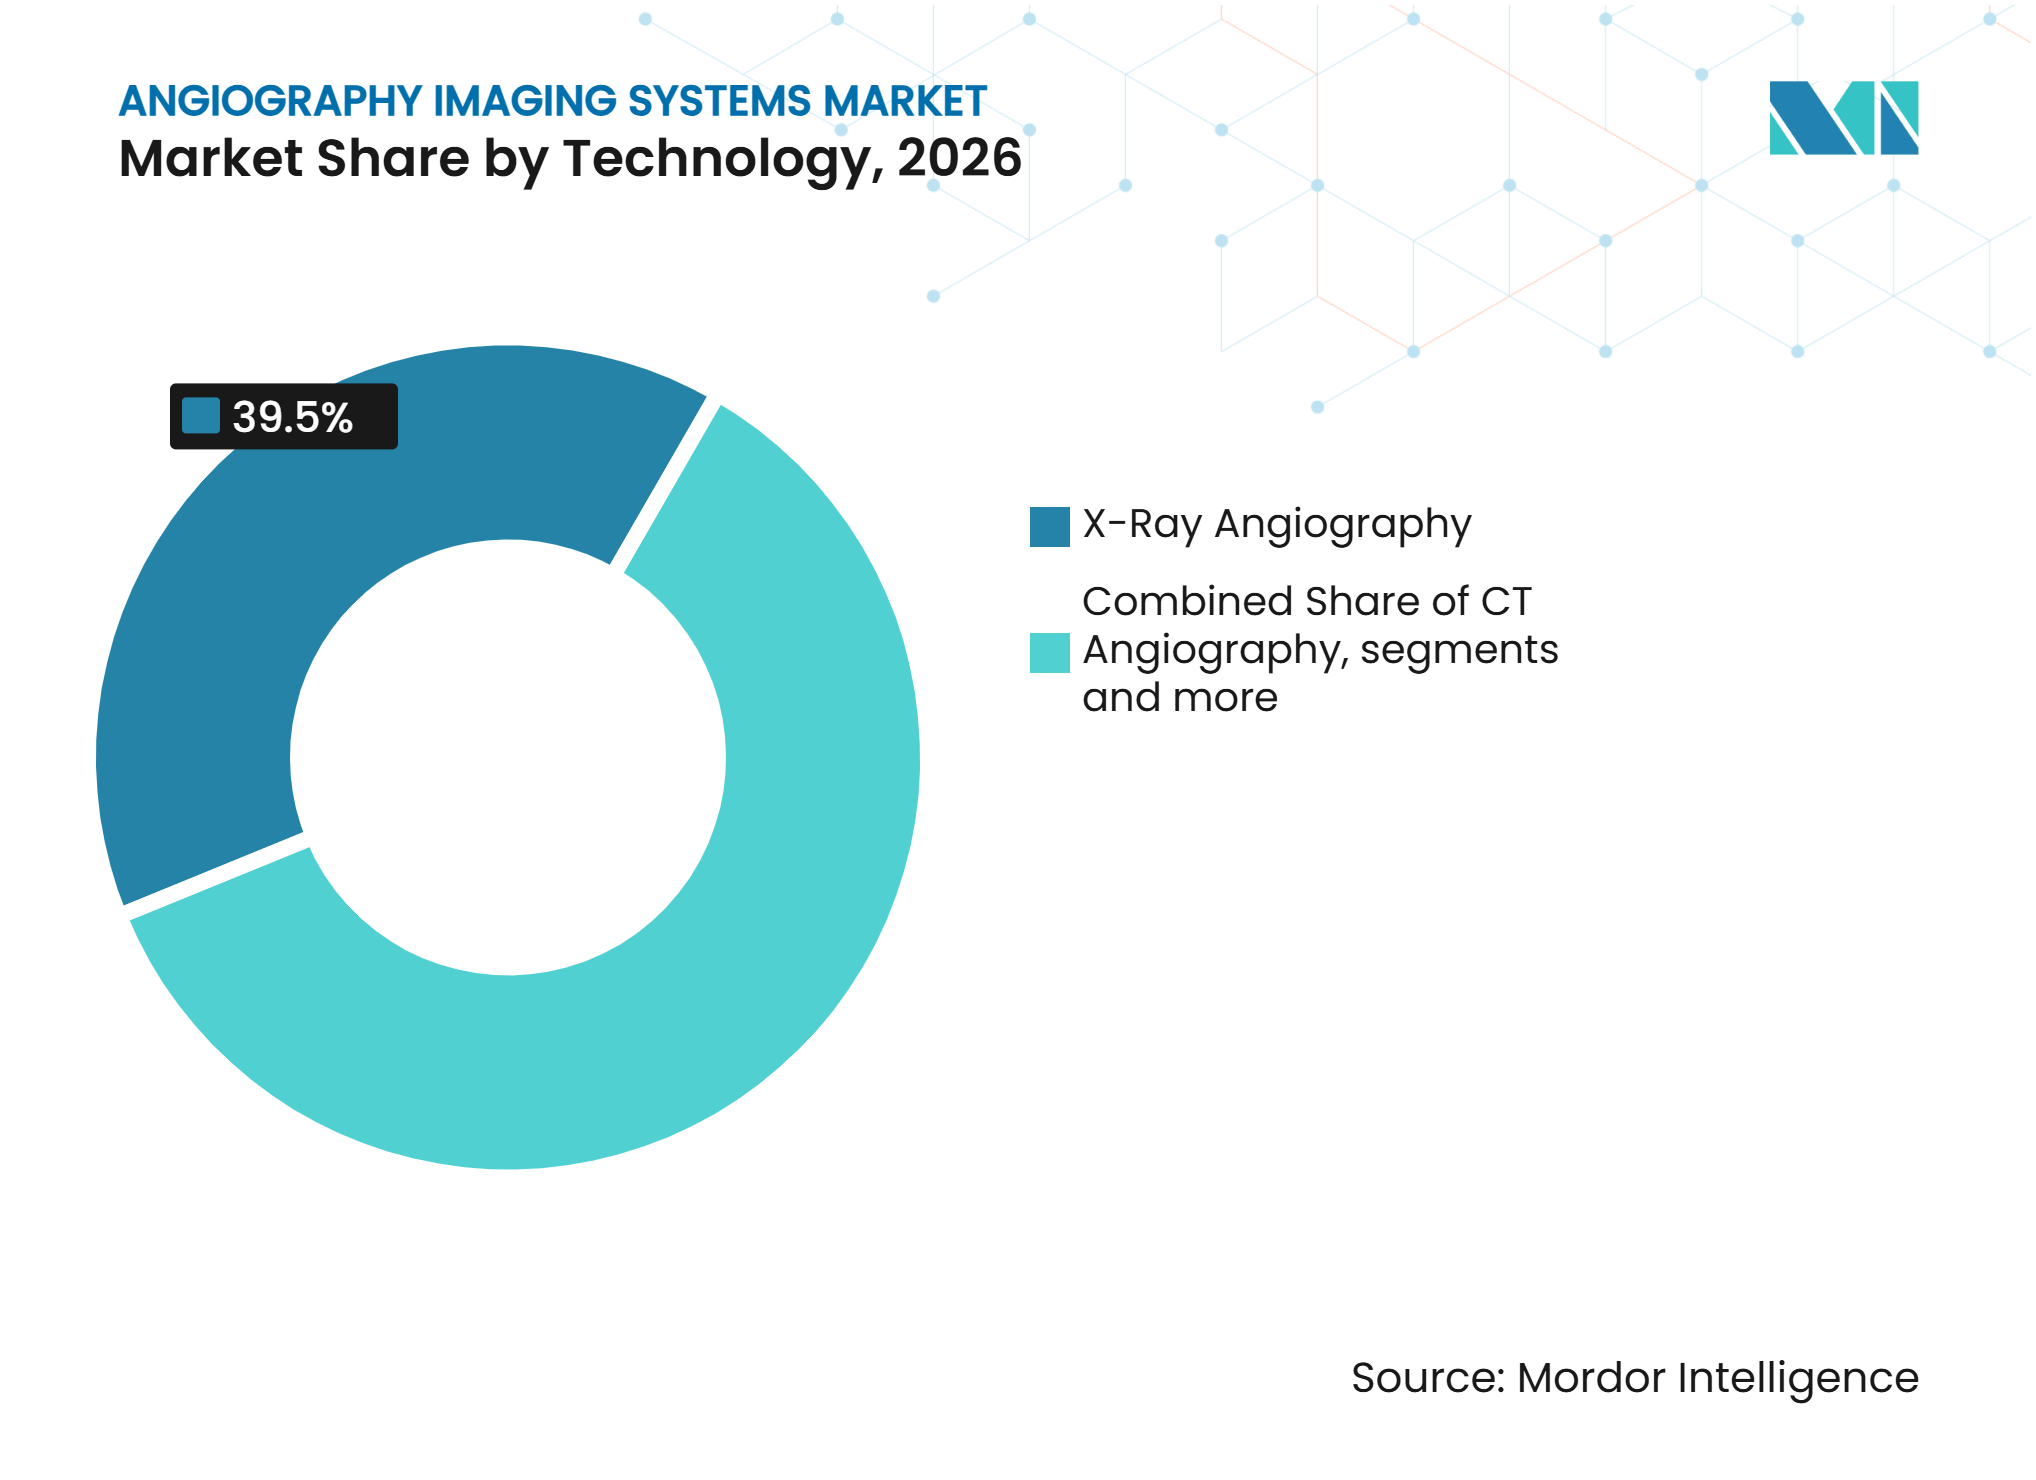
- Por tecnología, la angiografía por rayos X representó el 39,5% de la participación del mercado de sistemas de imagen para angiografía en 2026, mientras que se prevé que la angiografía por RM crezca a una CAGR del 7,26% hasta 2032.
- Por aplicación, la oncología representó el 40,3% del mercado de sistemas de imagen para angiografía en 2026, mientras que se proyecta que la cardiología avance a una CAGR del 7,82% hasta 2032.
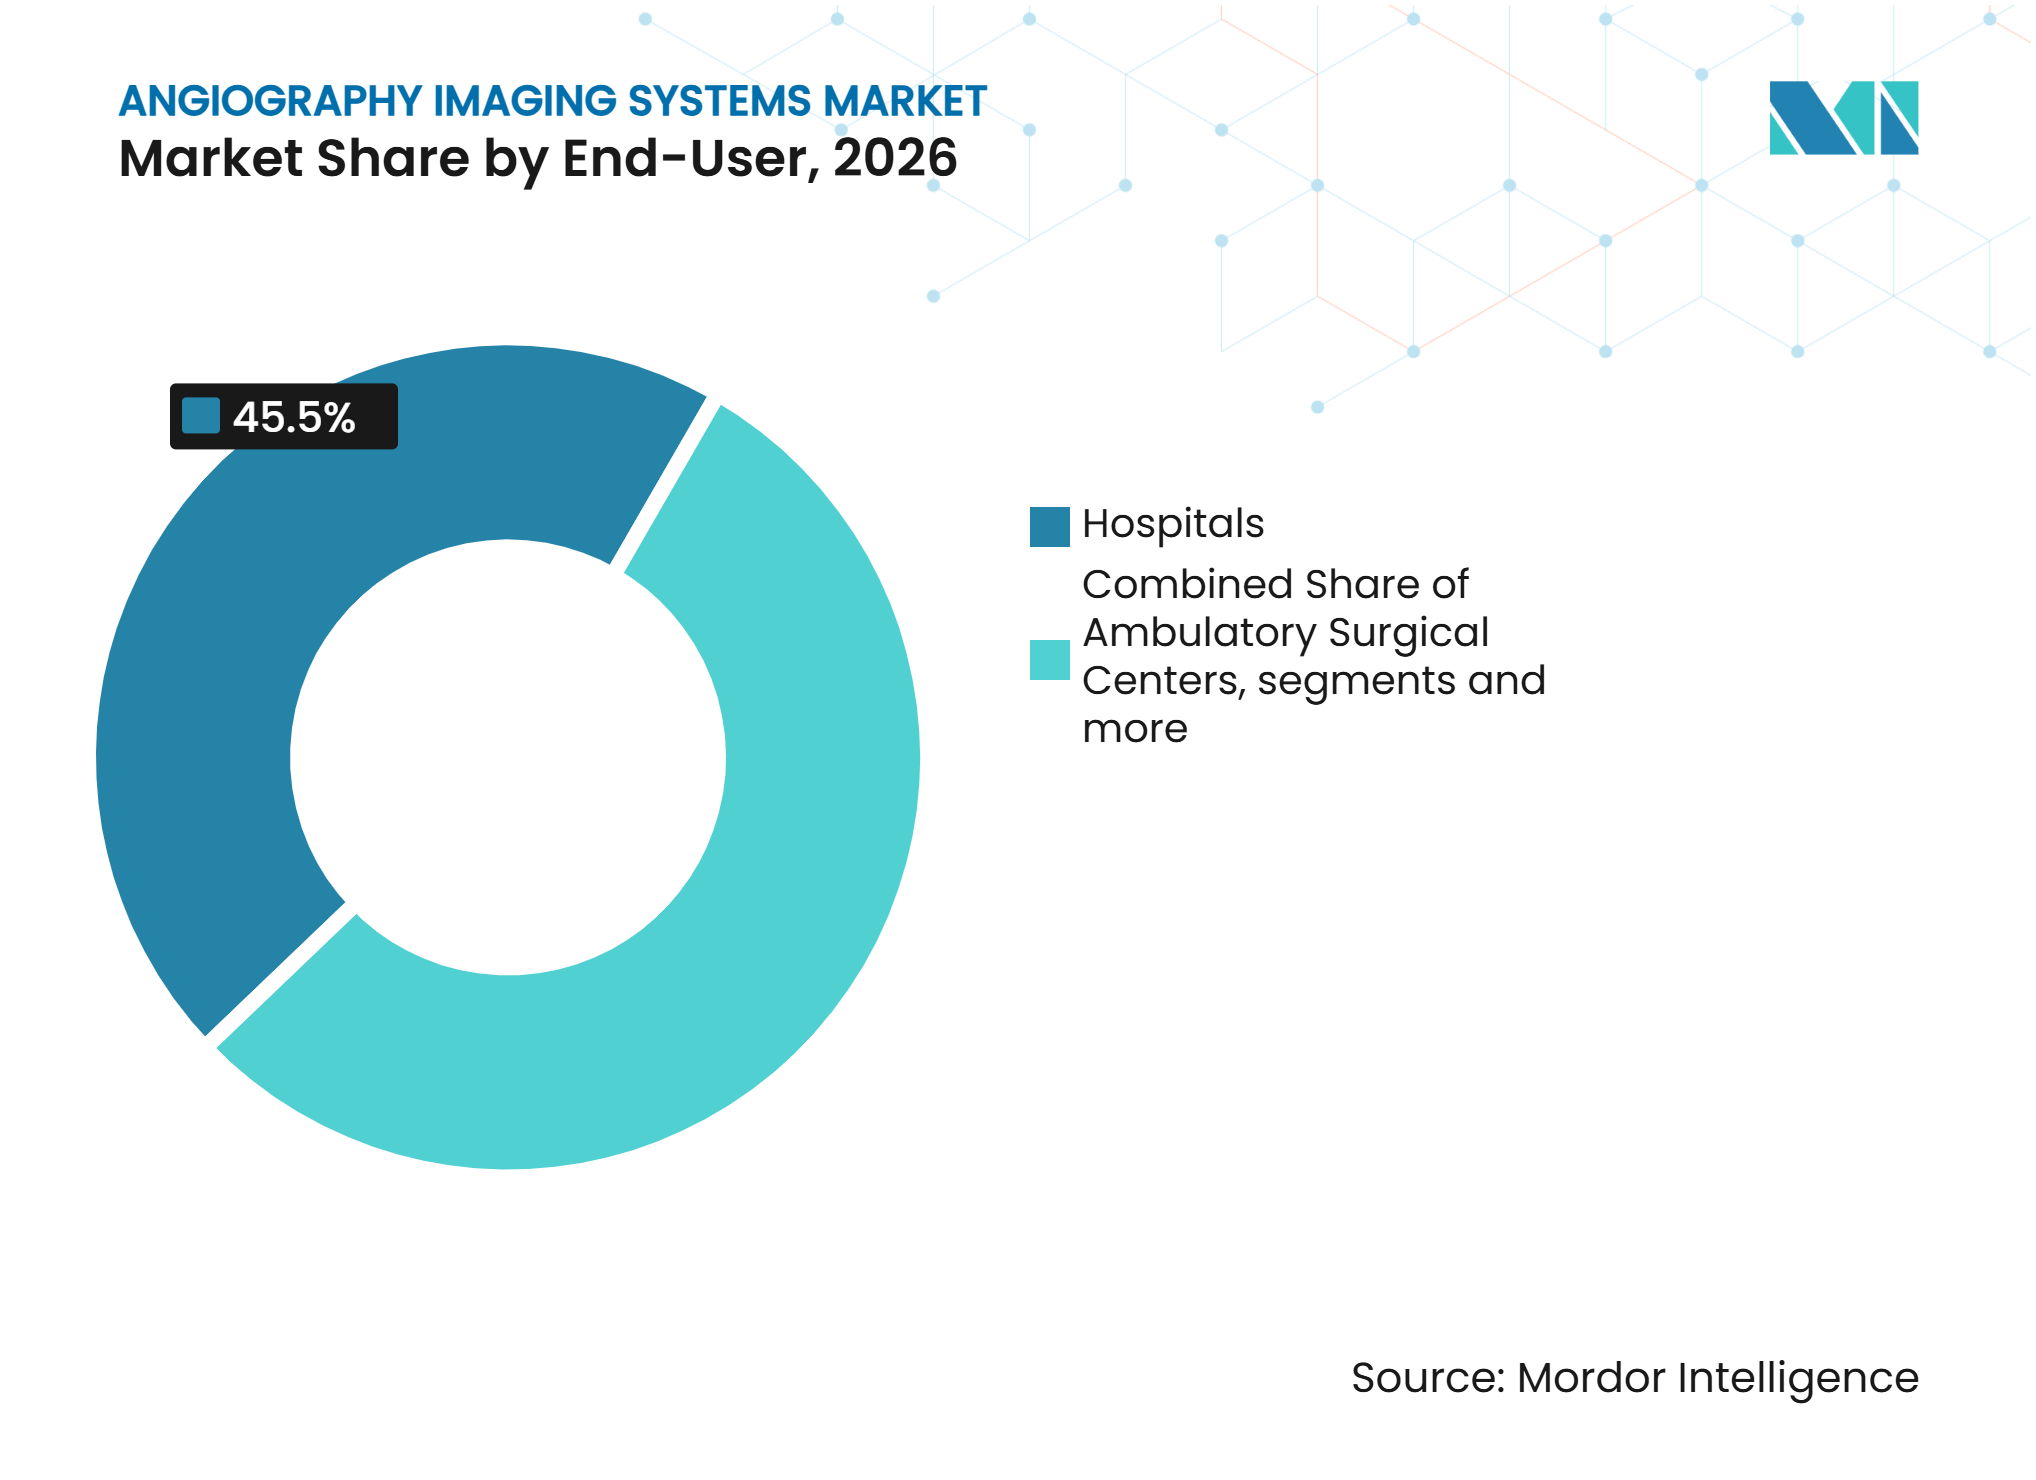
- Por usuario final, los hospitales mantuvieron una participación en los ingresos del 45,51% en 2026, mientras que se prevé que los centros de diagnóstico se expandan a una CAGR del 6,76% hasta 2032.
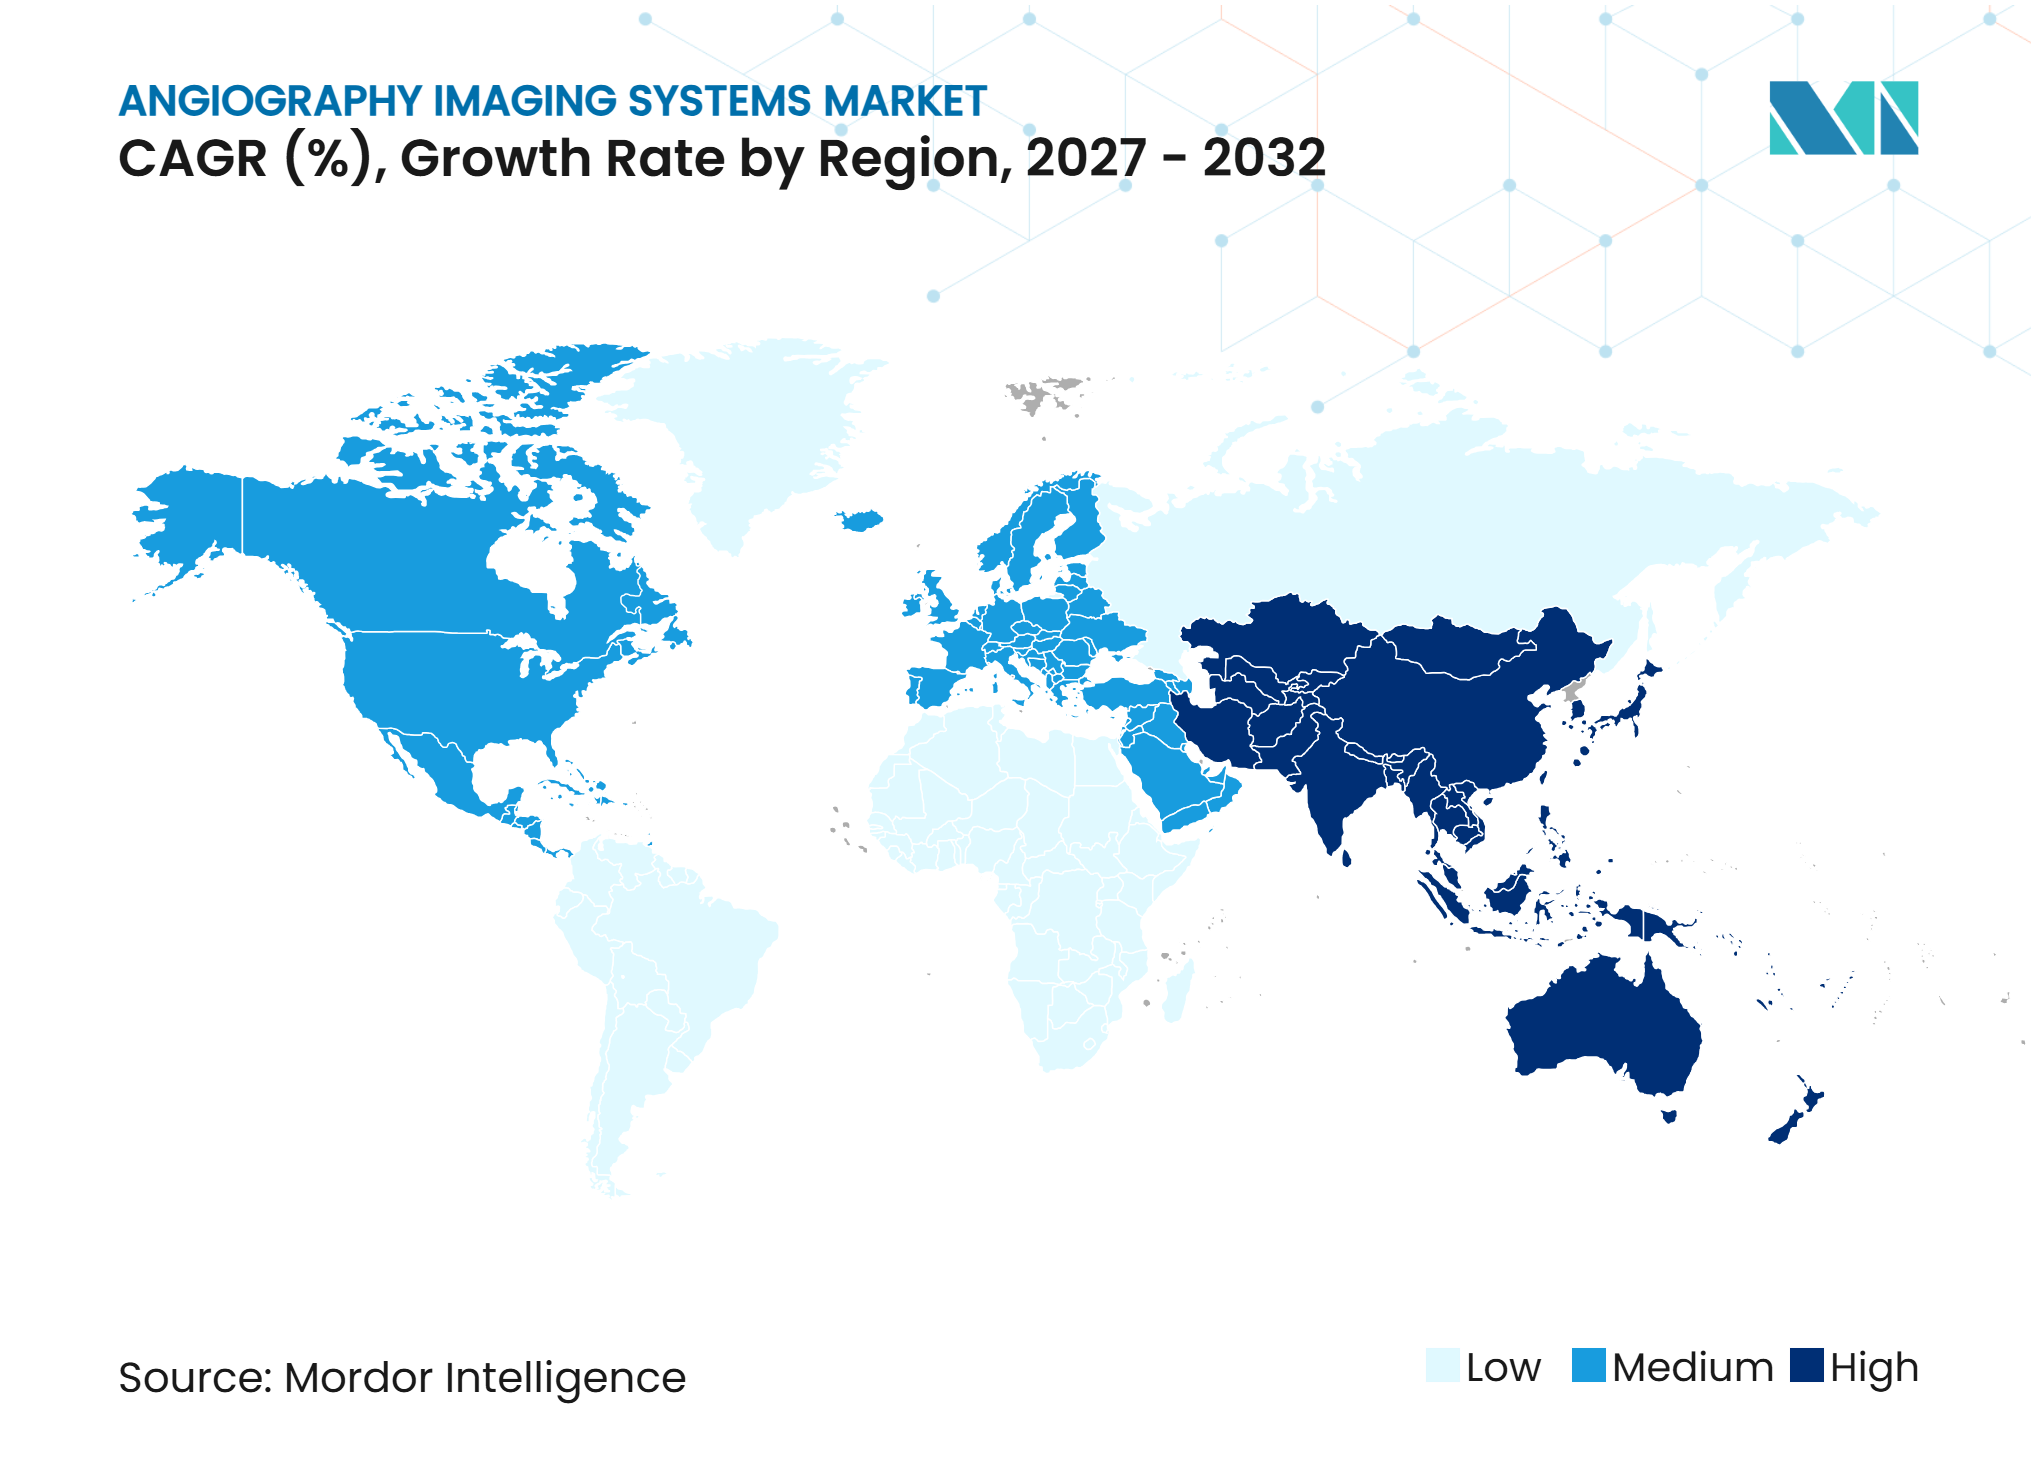
- Por geografía, América del Norte mantuvo una participación en los ingresos del 46,12% en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 8,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Carga de Enfermedades Cardiovasculares y Cerebrovasculares | +1.8% | Global, concentrado en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Migración Hacia Procedimientos Guiados por Imagen Mínimamente Invasivos | +1.4% | Global, mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Quirófanos Híbridos y Laboratorios de Cateterización Avanzados | +0.9% | América del Norte, Europa, GCC y centros urbanos de APAC | Mediano plazo (2-4 años) |
| Reconstrucción de Imagen y Optimización de Dosis Habilitadas por IA | +0.8% | Global, con mayores avances en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Sustitución de Plataformas de Angiografía Heredadas Impulsada por la Interoperabilidad | +0.7% | América del Norte y Europa, con actividad de sustitución en APAC de 2026 a 2030 | Corto plazo (≤ 2 años) |
| Despliegue de Laboratorios de Cateterización de Nivel 2 y Rurales en Mercados Emergentes | +0.6% | APAC, MEA y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Carga de Enfermedades Cardiovasculares y Cerebrovasculares
Las enfermedades cardiovasculares continúan ampliando la base clínica que requiere diagnóstico e intervención vascular. La Organización Mundial de la Salud señala que las enfermedades cardiovasculares causaron el 32% de las muertes a nivel mundial, lo que mantiene la atención coronaria y vascular en el centro de la planificación hospitalaria.[1] El mercado de sistemas de imagen para angiografía se beneficia, por tanto, de las necesidades recurrentes de imagen en enfermedades coronarias, accidentes cerebrovasculares y atención de aneurismas. El crecimiento de las necesidades de atención cerebrovascular en APAC puede aumentar la demanda de suites de neurorradiología biplano, que dan soporte a procedimientos neurológicos complejos. Estos sistemas tienen un precio de venta promedio más alto que las instalaciones cardíacas de un solo plano. La combinación de casos coronarios y neurológicos también aumenta la importancia de la calidad de imagen, la velocidad del flujo de trabajo y el acceso confiable a personal especializado.
Migración Hacia Procedimientos Guiados por Imagen Mínimamente Invasivos
El tratamiento basado en catéter está reduciendo la necesidad de procedimientos abiertos en cardiología, oncología y neurología. Este cambio amplía la base de casos para el mercado de sistemas de imagen para angiografía en cuanto a guía angiográfica en tiempo real y respalda la utilización de los sistemas instalados. La TACE y la SIRT requieren guía angiográfica y siguen siendo relevantes para el tratamiento del cáncer dirigido al hígado. La ampliación de las ventanas de elegibilidad para trombectomía puede aumentar el número de procedimientos gestionados por centros certificados en accidentes cerebrovasculares. Los procedimientos cardíacos estructurales, incluidos el reemplazo de válvula aórtica transcatéter y el cierre WATCHMAN, requieren capacidad de TC de haz cónico y software de mapeo 3D. Estos requisitos pueden acortar los ciclos de sustitución porque las plataformas de panel plano más antiguas pueden no ser compatibles con procedimientos complejos y de mayor valor.
Reconstrucción de Imagen y Optimización de Dosis Habilitadas por IA
La reducción de dosis en el mercado de sistemas de imagen para angiografía se está convirtiendo en un criterio de compra cada vez más importante para los centros de imagen de alto volumen. Un estudio multicéntrico informó que el modelo SAVE-Net produjo secuencias de DSA clínicamente aceptables a 1/7 de la dosis de radiación estándar, con un índice de similitud estructural de 0,951 y un procesamiento de 0,04 segundos por fotograma.[2] El resultado respalda el uso de herramientas de IA cuando los proveedores necesitan una menor exposición a la dosis sin una pérdida material de calidad de imagen. Philips introdujo SmartIQ para los sistemas Azurion en mayo de 2026 y declaró que redujo la dosis de radiación en más del 50% respecto a la línea base de ClarityIQ.[3] El mercado de sistemas de imagen para angiografía enfrenta una división entre plataformas que pueden recibir actualizaciones de IA y sistemas sin capacidad de cómputo integrada suficiente. Esa brecha puede adelantar las decisiones de sustitución respecto al ciclo de vida tradicional del hardware.
Expansión de Quirófanos Híbridos y Laboratorios de Cateterización Avanzados
La inversión en salas híbridas y laboratorios de cateterización avanzados respalda el mercado de sistemas de imagen para angiografía y sigue siendo un indicador útil de la demanda futura de imagen en laboratorios de cateterización. El Hospital General Allegheny completó una expansión de cateterización cardíaca y electrofisiología de 19 millones de USD en junio de 2026, añadiendo 3 laboratorios de cateterización, 3 laboratorios de electrofisiología y una suite quirúrgica híbrida. Estos proyectos respaldan el mercado de sistemas de imagen para angiografía porque crean espacio físico para imagen e intervención avanzadas. La conversión de salas, el blindaje y el equipamiento montado en techo pueden extender los plazos de despliegue entre 18 y 24 meses. Los sistemas compactos pueden ser más adecuados para instalaciones donde el equipamiento montado en techo es difícil de instalar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Capital, Servicio y Conversión de Salas | -1.5% | Global, más agudo en MEA, América del Sur y APAC de nivel 2 | Largo plazo (≥ 4 años) |
| Exposición a Radiación y Riesgos Clínicos Relacionados con el Contraste | -0.8% | Global | Mediano plazo (2-4 años) |
| Escasez de Personal Intervencionista Capacitado | -0.6% | MEA, Asia Meridional y América Latina | Largo plazo (≥ 4 años) |
| Restricciones de Interoperabilidad, Ciberseguridad y Ciclo de Vida de Datos | -0.5% | Global, más pronunciado en entornos de TI sanitaria fragmentados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Servicio y Conversión de Salas
La estructura de costos del mercado de sistemas de imagen para angiografía se extiende más allá del precio de compra del equipo. El blindaje, las obras de climatización, la integración de RIS y PACS, y la puesta en marcha pueden añadir entre un 30% y un 50% a los costos de adquisición. Esta carga es más difícil de asumir para los hospitales públicos de MEA y América Latina con presupuestos de capital limitados. Los contratos de servicio también son necesarios para los sistemas dependientes de software y añaden costos recurrentes que algunas estructuras de adquisición no pueden absorber. Las plataformas con mayor capacidad de IA pueden conllevar las mayores obligaciones de servicio, restringiendo el acceso a cadenas privadas y centros médicos académicos. El cumplimiento de la norma IEC 60601-1 y las normas nacionales de protección radiológica puede añadir requisitos adicionales de puesta en marcha antes de que un sistema sea utilizado.
Exposición a Radiación y Riesgos Clínicos Relacionados con el Contraste
La exposición a la radiación del personal y las complicaciones relacionadas con el contraste siguen siendo límites relevantes para el mercado de sistemas de imagen para angiografía; las complicaciones en los pacientes pueden limitar el crecimiento de los procedimientos. Las intervenciones cardíacas estructurales largas y las periféricas pueden exponer al personal a radiación de dispersión acumulada. Esta exposición puede afectar las decisiones profesionales donde la infraestructura de monitoreo de dosis es limitada. La nefropatía inducida por contraste afectó entre el 2% y el 7% de los pacientes sometidos a angiografía coronaria, con tasas más altas entre pacientes con diabetes o insuficiencia renal. Los protocolos de RM sin contraste pueden, por tanto, ser preferidos para algunas imágenes de vigilancia. La reconstrucción mediante aprendizaje profundo ofrece una opción de mitigación, aunque los sistemas capaces de utilizarla requieren una inversión de capital adicional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Los Rayos X Lideran, Mientras que la Angiografía por RM Expande la Imagen No InvasivaLa angiografía por rayos X representó el 39,52% de la participación del mercado de sistemas de imagen para angiografía en 2026. Su posición refleja su uso establecido en cateterización cardíaca, guía de ICP y visualización fluoroscópica en tiempo real de la anatomía coronaria. La angiografía por sustracción digital mantiene una sólida resolución temporal para estos procedimientos. La angiografía por TC sigue siendo importante para la evaluación vascular de urgencia, incluida la disección aórtica, la embolia pulmonar y el flujo periférico. Los sistemas multidetector pueden completar estudios aortoilíacos en menos de 10 segundos. El mercado de sistemas de imagen para angiografía continúa dependiendo de los sistemas de rayos X cuando una intervención debe guiarse en tiempo real.
Se prevé que la angiografía por RM crezca a una CAGR del 7,26% hasta 2032. La angiografía por RM sin contraste está ganando uso en neurología, evaluación de arterias renales e imagen vascular pediátrica. Estas aplicaciones priorizan la evitación de la radiación ionizante. La técnica también puede reducir la dependencia de agentes de contraste basados en gadolinio. Puede ampliar la evaluación vascular para pacientes con insuficiencia renal que pueden no ser aptos para estudios con contraste. La Angiografía por RM-TC sigue siendo el grupo tecnológico más pequeño.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Oncología Mantiene la Mayor Base de Ingresos Mientras que Cardiología Crece Más RápidoLa oncología representó el 40,33% del mercado de sistemas de imagen para angiografía en 2026. La participación refleja el papel de la guía angiográfica en las terapias dirigidas al hígado, la embolización de fibromas uterinos y la embolización de la arteria prostática. La TACE y la SIRT son procedimientos relevantes dentro de la oncología intervencionista. Los factores de riesgo metabólico, la diabetes, la obesidad y la hepatitis viral contribuyen a los grupos de pacientes analizados en esa investigación. Los procedimientos oncológicos requieren imagen que pueda guiar el acceso vascular selectivo y la administración del tratamiento. Esto proporciona una base de ingresos sustancial para el mercado de sistemas de imagen para angiografía.
Se espera que la cardiología crezca a una CAGR del 7,82% hasta 2032. El crecimiento está vinculado a los programas de corazón estructural, la atención de enfermedades coronarias y la extensión del reemplazo de válvula transcatéter a pacientes de menor riesgo. La neurología también se beneficia de la expansión de la trombectomía en la atención del accidente cerebrovascular. La intervención periférica y vascular gana apoyo de la actividad de detección de EAP. Otras aplicaciones incluyen la angiografía pediátrica y los entornos de investigación, que siguen siendo más pequeños pero respaldan el uso temprano de nuevas plataformas.
Por Usuario Final:
Los Hospitales Mantienen los Volúmenes de Procedimientos Principales Mientras que los Centros de Diagnóstico Ganan Trabajo AmbulatorioLos hospitales mantuvieron el 45,51% de la participación del mercado de sistemas de imagen para angiografía en 2026. Siguen siendo el principal entorno para procedimientos de alta complejidad que requieren infraestructura avanzada y respaldo quirúrgico inmediato. Estos incluyen neurorradiología biplano, intervenciones cardíacas estructurales y embolización oncológica. Los sistemas hospitalarios también mantienen ciclos de sustitución a medida que el equipo envejece más allá de las ventanas de soporte de software. La capacidad de procedimientos complejos también respalda el uso de salas híbridas dentro de los principales hospitales. La industria de sistemas de imagen para angiografía continúa dependiendo de este entorno para sus casos de mayor complejidad.
Se prevé que los centros de diagnóstico crezcan a una CAGR del 6,76% hasta 2032. Los estudios de angiografía por TC de menor complejidad están migrando de los laboratorios de cateterización hospitalarios a entornos de imagen ambulatoria. La investigación identificó la angiografía por TC carotídea, los estudios de flujo periférico y la angiografía por TC pulmonar para la evaluación de embolia pulmonar como ejemplos. Los centros quirúrgicos ambulatorios están añadiendo capacidad de cardiología intervencionista a medida que los programas de ICP de 1 día se expanden bajo modelos de reembolso basados en valor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte mantuvo el 46,12% de la participación del mercado de sistemas de imagen para angiografía en 2026. La región se beneficia de una densa red de laboratorios de cateterización, alta actividad de ICP per cápita y estructuras de reembolso que respaldan la inversión en imagen avanzada. GE HealthCare recibió la autorización FDA 510(k) y el marcado CE para Allia Moveo en febrero de 2026. Canon Medical también recibió la autorización FDA 510(k) para Alphenix 4D CT en noviembre de 2025. Estas autorizaciones respaldan la modernización a corto plazo en los centros cardiovasculares. Canadá tiene actividad de actualización de laboratorios de cateterización para poblaciones envejecidas, mientras que la expansión de hospitales privados respalda la demanda temprana en México. Los Estados Unidos también proporcionan sitios de referencia para modelos de quirófanos híbridos.
Europa
Europa es el segundo segmento regional más grande para el mercado de sistemas de imagen para angiografía. Alemania, el Reino Unido y Francia representaron el 61% de la demanda regional de imagen intervencionista en esa investigación. La cifra sobre procedimientos anuales y la tasa de adopción reportada para 2024 a 2025 fueron excluidas porque su fuente citada no era elegible. Europa tiene requisitos de adquisición bajo el Reglamento de Dispositivos Médicos de la UE y las normas de seguridad IEC 60601. El Hospital Académico Ponderas de Rumanía invirtió 1,7 millones de EUR (1,9 millones de USD) en una suite de angiografía híbrida en 2026. Estos proyectos indican demanda tanto en los sistemas de salud europeos establecidos como en los de nivel medio.
Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico en el mercado de sistemas de imagen para angiografía crezca a una CAGR del 8,11% hasta 2032, la tasa regional más rápida. China, Japón e India siguen siendo centrales para la actividad de sustitución y primera instalación de la región. Las estimaciones para la base instalada regional de DSA, la tasa de sustitución anual, el objetivo de la industria de dispositivos china y la tasa de crecimiento de colocación de India fueron eliminadas porque se basaban en fuentes de investigación no elegibles. China está invirtiendo en infraestructura de gestión de enfermedades cardiovasculares en hospitales provinciales y de condado. El esquema de seguro PM-JAY de India respalda la instalación de laboratorios de cateterización de atención terciaria, y el AIIMS de Nueva Delhi emitió una solicitud de adquisición para un sistema angiográfico biplano en agosto de 2025. Oriente Medio y África siguen siendo mercados en etapa temprana, mientras que el GCC está posicionado como un área de adopción temprana de tecnología. La adquisición en América del Sur se concentra en redes de hospitales privados en São Paulo, Buenos Aires y Bogotá.
Panorama Competitivo
Concentración del Mercado
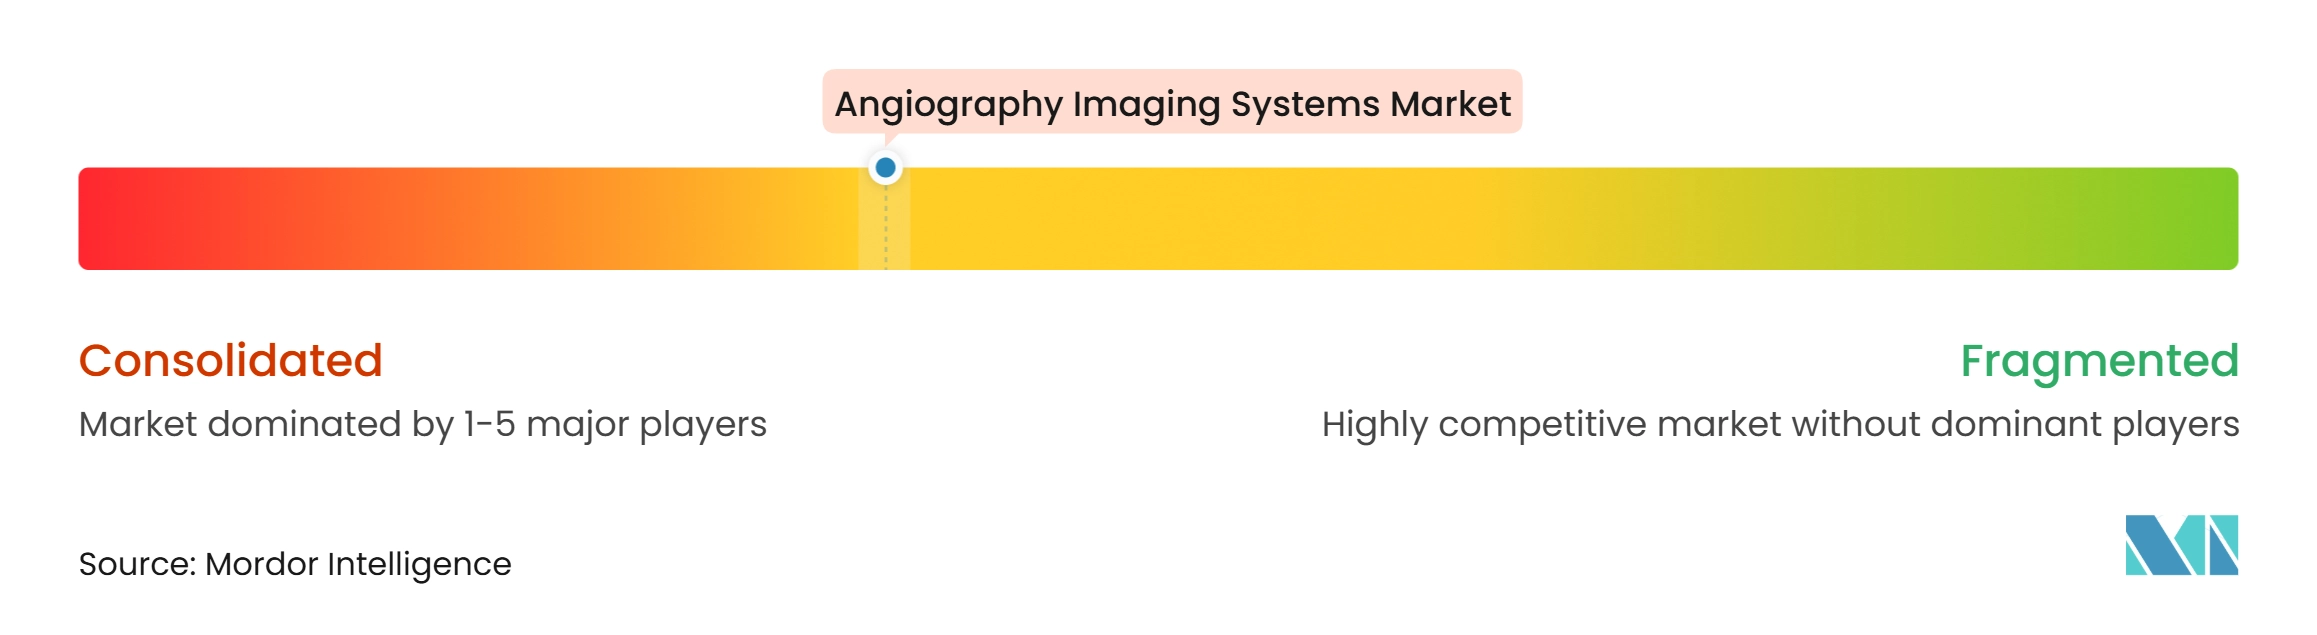
El mercado de sistemas de imagen para angiografía está moderadamente consolidado entre los fabricantes multinacionales de imagen. GE HealthCare, Koninklijke Philips, Siemens Healthineers y Canon Medical tienen posiciones importantes en América del Norte y Europa. MicroPort Scientific, Mindray Medical, Neusoft Medical y SHIMADZU tienen roles relevantes en Asia-Pacífico. Los detectores de panel plano y la angiografía rotacional son áreas donde las especificaciones líderes han convergido. La competencia se basa, por tanto, cada vez más en la capacidad del software, la integración de IA, la cobertura de servicio y la integración en suites híbridas. Las actualizaciones de software remotas pueden convertir una venta de sistema única en ingresos recurrentes por software. Estas actualizaciones también pueden aumentar los costos de cambio para los hospitales a lo largo de un ciclo de vida del sistema de 10 a 12 años.
Siemens Healthineers utilizó EuroPCR 2026 para presentar su flujo de trabajo de ICP guiado por TC, combinando Syngo.CT Coronary Cockpit y Syngo PCI Connect con los sistemas Artis. El Allia Moveo de GE HealthCare es un sistema compacto y sin cables que puede adaptarse a instalaciones con restricciones de renovación. Medtronic anunció su intención de adquirir CathWorks por hasta 585 millones de USD en febrero de 2026, añadiendo capacidad de FFR derivada de angiografía a su cartera coronaria. Estos movimientos muestran que el campo competitivo ahora incluye tanto fabricantes de imagen como empresas de dispositivos de cardiología. También hacen que la atribución futura de cuota de mercado sea más difícil entre las categorías de hardware y software.
Los sistemas premium de angio-TC híbridos en el mercado de sistemas de imagen para angiografía siguen estando menos ampliamente instalados que las plataformas convencionales. El Alphenix 4D CT de Canon es un ejemplo de un sistema destinado a combinar TC diagnóstica y angiografía intervencionista en 1 configuración. El despliegue de menor costo es otra área de competencia en los mercados de nivel 2 y rurales. Los fabricantes chinos son proveedores potenciales para sistemas con precios por debajo de 500.000 USD. Las herramientas de FFR basadas en IA pueden reducir el papel de las pruebas fisiológicas basadas en guía en algunos casos. Los nuevos participantes también deben abordar los requisitos del ciclo de vida del software IEC 62304.
Líderes de la Industria de Sistemas de Imagen para Angiografía
-
Siemens Healthineers AG
-
GE HealthCare
-
Koninklijke Philips N.V.
-
SHIMADZU CORPORATION
-
Terumo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Imagen para Angiografía Empresas cubiertas en este informe
- Abbott Laboratories
- AngioDynamics
- B. Braun
- Boston Scientific
- Canon
- Cardinal Health
- Cordis
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- MicroPort
- Mindray
- Neusoft
- SHIMADZU CORPORATION
- Terumo
- Ziehm Imaging
- Siemens Healthineers
Desarrollos recientes de la industria en Mercado de Sistemas de Imagen para Angiografía
- Junio de 2026: Medtronic completó la adquisición de Scientia Vascular por 550 millones de USD, añadiendo una cartera de guías neurovasculares, microcatéteres y catéteres de aspiración a su suite neurovascular, fortaleciendo la cobertura de procedimientos para intervenciones cerebrovasculares complejas guiadas por sistemas de angiografía.
- Junio de 2026: El Hospital General Allegheny completó una expansión de 19 millones de USD de los laboratorios de cateterización cardíaca y electrofisiología, añadiendo una suite quirúrgica híbrida y triplicando su capacidad de laboratorios de cateterización.
- Mayo de 2026: GE HealthCare recibió simultáneamente la autorización FDA 510(k) y el marcado CE para Allia Moveo, un sistema de imagen intervencionista de arco en C compacto y sin cables que incorpora reconstrucción de imagen CleaRecon DL.
Alcance del Informe Global del Mercado de Sistemas de Imagen para Angiografía
Según el alcance del informe, el mercado de sistemas de imagen para angiografía abarca dispositivos médicos avanzados diseñados para visualizar vasos sanguíneos y el flujo sanguíneo en tiempo real. Al inyectar tinte de contraste y utilizar modalidades de imagen como fluoroscopia por rayos X, angiografía por TC y angiografía por RM, estos sistemas permiten a los médicos detectar obstrucciones, aneurismas y malformaciones y guiar procedimientos intervencionistas.
El mercado de sistemas de imagen para angiografía está segmentado por tecnología, aplicación, usuario final y geografía. Por tecnología, el mercado está segmentado en angiografía por rayos X, angiografía por TC, angiografía por RM y angiografía por RM-TC. Por aplicación, el mercado está segmentado en cardiología, oncología, neurología, intervención periférica y vascular, y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios, centros de diagnóstico y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Angiografía por Rayos X |
| Angiografía por TC |
| Angiografía por RM |
| Angiografía por RM-TC |
| Cardiología |
| Oncología |
| Neurología |
| Intervención Periférica y Vascular |
| Otras Aplicaciones |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Centros de Diagnóstico |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tecnología | Angiografía por Rayos X | |
| Angiografía por TC | ||
| Angiografía por RM | ||
| Angiografía por RM-TC | ||
| Por Aplicación | Cardiología | |
| Oncología | ||
| Neurología | ||
| Intervención Periférica y Vascular | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Centros de Diagnóstico | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de imagen para angiografía para 2032?
Se prevé que el mercado de sistemas de imagen para angiografía alcance los 26,05 mil millones de USD para 2032, desde 18,02 mil millones de USD en 2026 hasta 19,27 mil millones de USD en 2027, a una CAGR del 6,21%.
¿Qué tecnología lidera la demanda de sistemas de imagen para angiografía?
La angiografía por rayos X lideró con una participación del 39,52% en 2026 porque respalda la cateterización cardíaca en tiempo real y la guía de ICP.
¿Qué aplicación está creciendo más rápido para los sistemas de imagen para angiografía?
Se espera que la cardiología crezca a una CAGR del 7,82% hasta 2032, respaldada por procedimientos de corazón estructural y atención de enfermedades coronarias.
¿Qué región está creciendo más rápido en sistemas de imagen para angiografía?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,11% hasta 2032, respaldada por la infraestructura hospitalaria y la actividad de laboratorios de cateterización.