
Tamanho e Participação do Mercado de Fundição em Coquilha por Gravidade de Peças de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundição em Coquilha por Gravidade de Peças de Alumínio pela Mordor Intelligence
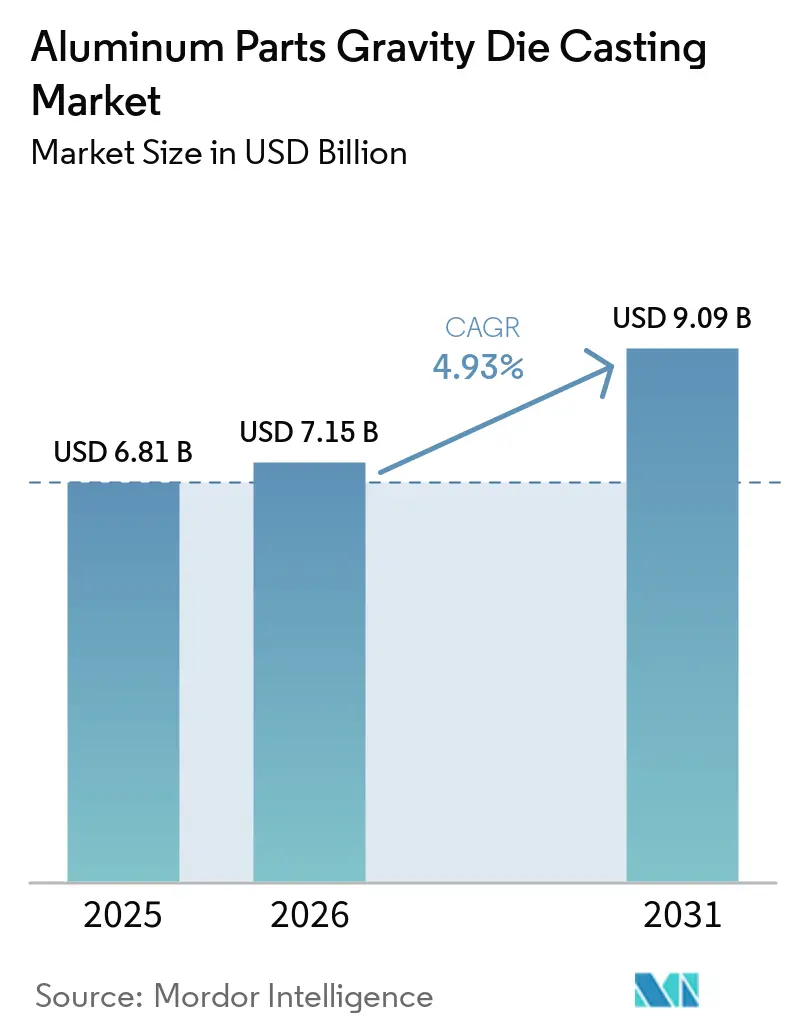
O tamanho do Mercado de Fundição em Coquilha por Gravidade de Peças de Alumínio foi avaliado em 6,81 bilhões de USD em 2025, com expectativa de atingir 7,15 bilhões de USD em 2026, e projeção de alcançar 9,09 bilhões de USD até 2031, a um CAGR de 4,93% durante o período de previsão (2026-2031). As fundições de trem de força ICE tradicionais estão sendo substituídas por carcaças de baterias para veículos elétricos, elementos estruturais de chassi e carcaças de gestão térmica. Esses novos componentes, com suas tolerâncias de porosidade mais rigorosas, favorecem a fundição em coquilha por gravidade em detrimento da fundição em areia e outros métodos de molde permanente. Mandatos de eficiência mais rigorosos, como aqueles que exigem melhorias significativas na eficiência de consumo de combustível da frota em poucos anos, estão incentivando os fabricantes de automóveis a reduzir o peso dos veículos sempre que possível. Esse impulso confere aos componentes de alumínio, como braços de controle, pinças de freio e articulações, uma vantagem distinta de custo-benefício em relação ao aço. A próxima regulamentação europeia para limitar as emissões de partículas de freio está impulsionando a demanda por sistemas de freio de alumínio, conhecidos por produzir menos resíduos de desgaste. No front tecnológico, a fundição em coquilha por gravidade assistida a vácuo, combinada com o monitoramento de saúde do molde orientado por IA, não apenas está reduzindo as taxas de refugo, mas também abrindo caminho para aplicações críticas de segurança. Esse avanço permite que os fornecedores de nível 1 cumpram padrões de segurança rigorosos sem a necessidade de impregnação. No entanto, as flutuações nos custos de matérias-primas na Bolsa de Metais de Londres, combinadas com a escassez de mão de obra qualificada, estão comprimindo as margens de lucro em uma porcentagem notável. Apesar desses desafios, as fundições integradas que incorporam reciclagem no local e usinagem próxima estão expandindo com sucesso sua capacidade.
Principais Conclusões do Relatório
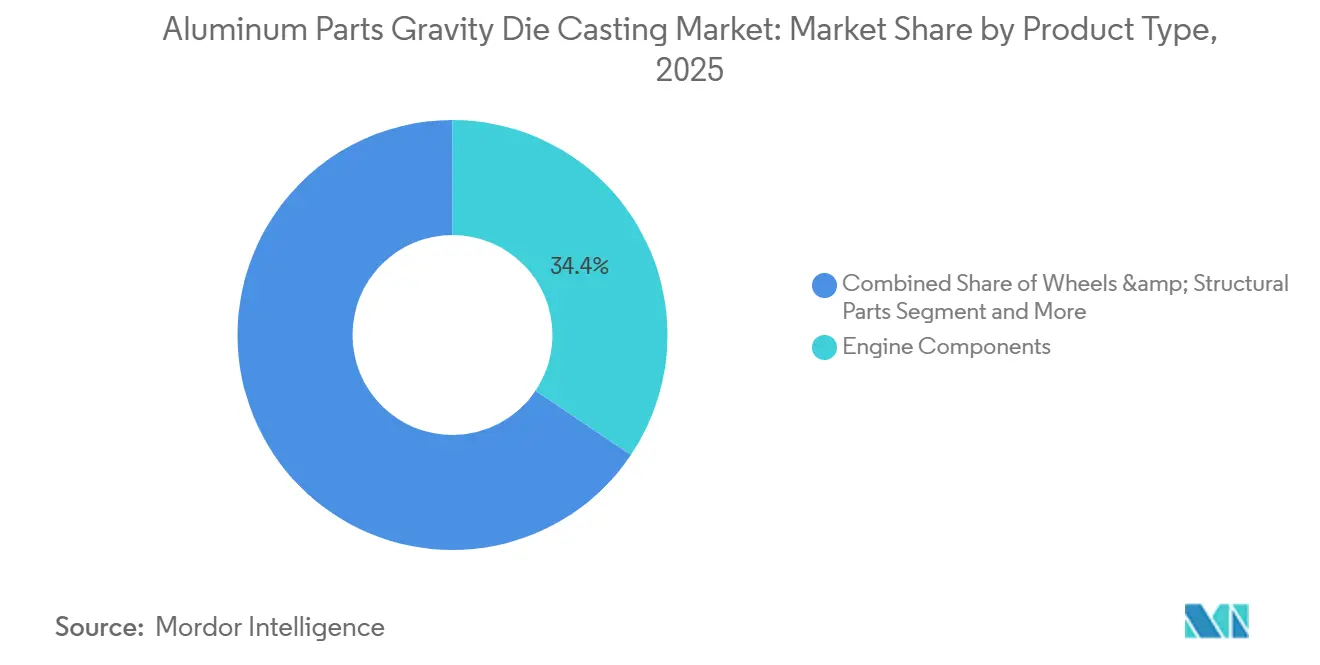
- Por tipo de produto, os componentes de motor lideraram com 34,36% de participação na receita em 2025; rodas e peças estruturais têm projeção de expansão a um CAGR de 5,95% até 2031.
- Por tipo de liga, as ligas Al-Si capturaram 63,21% da receita de 2025, enquanto as ligas Al-Cu têm previsão de avançar a um CAGR de 5,01% até 2031.
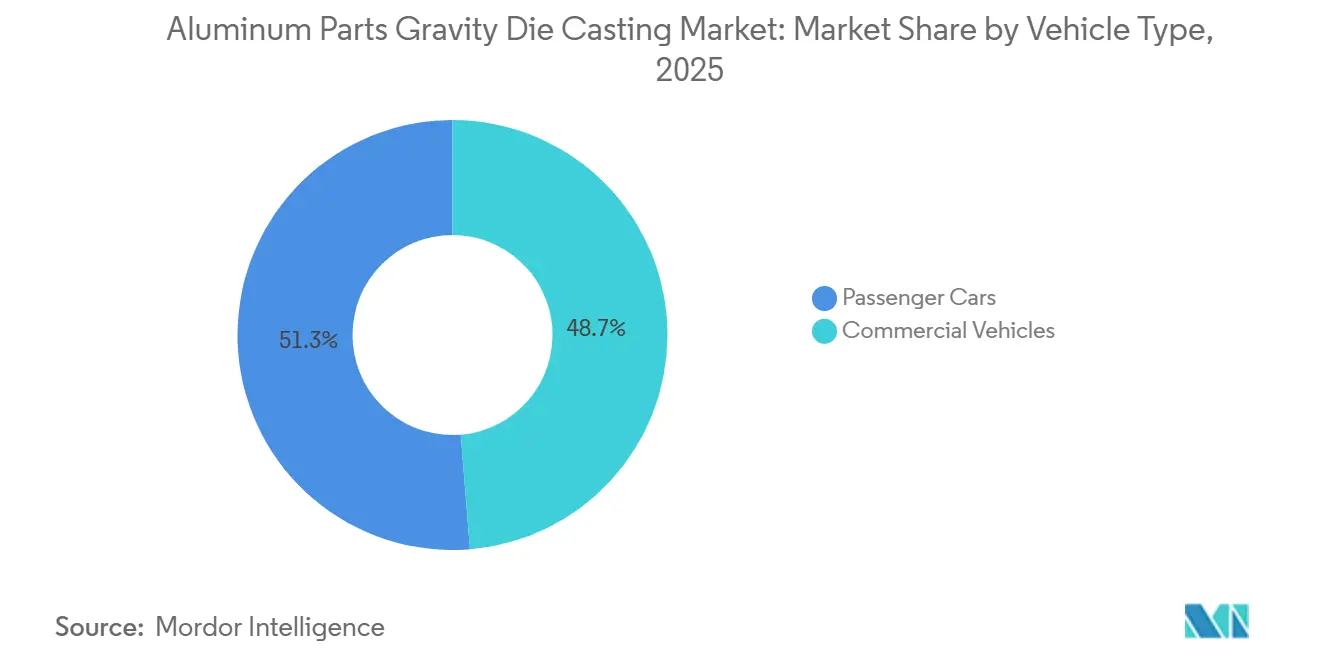
- Por tipo de veículo, os automóveis de passeio responderam por 51,28% do volume de 2025 e devem crescer a um CAGR de 5,04% até 2031.
- Por utilizador final, os OEMs detiveram 73,37% da receita de 2025, e este segmento deve crescer a um CAGR de 6,97% até 2031.
- Por geografia, a Ásia-Pacífico comandou 38,73% da receita de 2025 e está progredindo a um CAGR de 6,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Demanda por Carcaças de Baterias para Veículos Elétricos | +1.5% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Mandatos de Redução de Peso em Veículos Leves | +1.2% | Global, com maior intensidade na UE e na China | Médio prazo (2-4 anos) |
| Retrofits de Fábricas de ICE para Veículos Elétricos | +0.8% | América do Norte e UE | Médio prazo (2-4 anos) |
| Nearshoring Regional Após Mudanças Tarifárias | +0.7% | América do Norte, com ganhos secundários no México | Curto prazo (≤ 2 anos) |
| Fundição em Coquilha por Gravidade Assistida a Vácuo Reduzindo a Porosidade | +0.5% | Global, liderado por OEMs premium na Alemanha e no Japão | Longo prazo (≥ 4 anos) |
| Monitoramento de Saúde do Molde Orientado por IA | +0.4% | Global, adoção antecipada na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Carcaças de Baterias para Veículos Elétricos
Com peso significativo, um pacote de baterias de 75 kWh necessita de uma carcaça de alumínio estanque. A fundição em coquilha por gravidade, com sua capacidade de alcançar um fluxo de metal laminar, limita a porosidade a um nível mínimo. Essa precisão é um referencial que a fundição sob pressão de alta pressão (HPDC) tem dificuldade em atingir sem o auxílio de evacuação a vácuo. O Renault Captur E-Tech, em uma tentativa de simplificar a produção, consolidou inúmeras peças estampadas em sua carcaça de bateria. Essa medida reduziu significativamente o tempo de montagem. No entanto, teve um custo: um aumento no uso de liga Al-Si-Mg por veículo. Tal aumento pode comprimir as margens das fundições, especialmente sem a garantia de volumes de produção de longo prazo [1]. Enquanto isso, a Tesla, enfrentando uma taxa de refugo considerável, está se afastando de suas carrocerias inferiores de peça única em gigafundição. Essa mudança levou a um redirecionamento parcial de pedidos para designs modulares de fundição em coquilha por gravidade, que prometem custos de reparo de colisão reduzidos.
Mandatos de Redução de Peso em Veículos Leves
Os padrões legislados de economia de combustível e de partículas de freio estabeleceram uma nova linha de base, aumentando significativamente o teor de alumínio por veículo leve. Esses padrões estão orientando os OEMs a priorizar o alumínio fundido para braços de controle, pinças e articulações. Nos EUA, limites mais rigorosos de eficiência de combustível incentivam melhorias no consumo de combustível por meio da redução de peso, levando a uma mudança notável de peças de ferro e aço [2]. Enquanto isso, na Europa, o não cumprimento dos rigorosos limites de CO₂ resulta em penalidades financeiras substanciais, fortalecendo o argumento para a adoção de subquadros de alumínio em molde permanente. As ambiciosas metas de eficiência de combustível da China, juntamente com sua iniciativa de duplo crédito para veículos de nova energia (NEV), estão impulsionando a transição para caixas de transmissão de alumínio em trens de força híbridos. Enquanto as marcas premium estão aproveitando a fundição em coquilha por gravidade assistida a vácuo para cumprir rigorosos padrões de fadiga, os programas de mercado de massa estão optando pela fundição em coquilha por gravidade convencional com impregnação para manter os custos sob controle.
Retrofits de Fábricas de ICE para Veículos Elétricos Gerando Novos Pedidos de Ferramental
As plantas de blocos de motor tradicionais estão cada vez mais fazendo a transição para a produção de bandejas de bateria e carcaças de motor à medida que os fabricantes de automóveis expandem suas capacidades de fabricação de veículos elétricos. A Ford fez investimentos substanciais em um complexo de baterias em Michigan, instalando grandes máquinas de fundição em coquilha por gravidade para fabricar carcaças de unidades de tração. A General Motors e a Stellantis também estão buscando transições semelhantes, adaptando as instalações de fabricação existentes para suportar a produção de componentes para veículos elétricos. No entanto, as ligas de alto teor de silício usadas em carcaças de veículos elétricos reduzem significativamente a vida útil do molde em comparação com os materiais convencionais. Essa vida útil mais curta do molde aumenta os requisitos de substituição de ferramental e eleva os custos de ferramental amortizados para os fabricantes.
Nearshoring Regional Após Mudanças Tarifárias
Os Estados Unidos reinstauraram as tarifas de importação de alumínio, levando as fundições a expandir as operações nos Estados Unidos e no México. A Georg Fischer iniciou a construção de uma grande instalação em Augusta, Geórgia, que deve fornecer à BMW um volume substancial e consistente de carcaças de baterias a cada ano, apoiando a crescente demanda por componentes de veículos elétricos. Enquanto isso, a expansão da Ryobi em Irapuato adicionou várias linhas de fundição sob pressão de alta pressão e criou novas oportunidades de emprego, fortalecendo as capacidades de fornecimento local da General Motors e a resiliência da cadeia de suprimentos regional. Embora o aumento dos preços do gás na Europa tenha incentivado iniciativas seletivas de reshoring, as importações de menor custo continuam a suplantar os produtores da UE e a limitar a competitividade da produção doméstica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Lingote de Alumínio | -0.9% | Global, com exposição aguda em fundições dependentes do mercado spot | Curto prazo (≤ 2 anos) |
| Concorrência da HPDC de Gigafundição | -0.7% | Ásia-Pacífico e América do Norte, lideradas por OEMs nativos de veículos elétricos | Médio prazo (2-4 anos) |
| Alto Investimento de Capital para Células de Inclinação de Grande Tonelagem | -0.6% | América do Norte e UE, onde os custos de mão de obra justificam a automação | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada | -0.5% | América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Lingote de Alumínio
As fundições sem mecanismos frequentes de indexação de preços experimentaram aumentos significativos nos custos de fundição, resultando em um declínio considerável no EBITDA até que os termos contratuais pudessem ser renegociados. A aquisição da Aludyne pela Linamar fortaleceu suas capacidades de reciclagem interna, que agora respondem por uma parcela substancial de seu fornecimento de metal fundido e proporcionam maior proteção contra a volatilidade dos custos de insumos e a pressão sobre as margens. Em contraste, plantas menores com volumes de produção limitados e flexibilidade financeira frequentemente têm dificuldade em financiar medidas de hedge semelhantes ou investir em capacidades de reciclagem, deixando-as mais expostas às flutuações nos custos de materiais.
Concorrência da HPDC de Gigafundição para Mega-Estruturais
A Giga Press da Tesla demonstra a eficiência de fundir toda uma estrutura traseira da carroceria e ajuda a reduzir a complexidade dos componentes e os requisitos de montagem. No entanto, enfrenta desafios, incluindo elevadas taxas de refugo, vida útil limitada do molde e maiores custos de reparo de colisão, pois danos a uma grande fundição integrada podem exigir reparos extensos ou substituição. Enquanto a Dongfeng e a BYD estão testando prensas maiores com maior capacidade de fixação para suportar estruturas de veículos mais integradas, OEMs como a Renault e a Hyundai continuam a adotar arquiteturas modulares. Esses fabricantes dependem da fundição em coquilha por gravidade para estruturas de impacto substituíveis, o que pode melhorar a capacidade de reparo e apoiar uma manutenção de veículos mais econômica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Componentes de Motor Cedem à Mudança EstruturalOs componentes de motor retiveram 34,36% da receita de 2025, mas o mercado de fundição em coquilha por gravidade de peças de alumínio vê essa participação diminuindo à medida que os fabricantes de automóveis eliminam os blocos V8 em favor dos pacotes de baterias. Rodas e peças estruturais — aros formados por fluxo, bandejas de bateria e torres de amortecedor — estão registrando um CAGR de 5,95% até 2031, superando a trajetória geral do mercado de fundição em coquilha por gravidade de peças de alumínio. As carcaças de transmissão estão migrando de unidades de motor de combustão interna (ICE) de múltiplas velocidades para redutores de veículos elétricos (EV) de velocidade única, reduzindo significativamente o teor de alumínio por veículo. Em resposta aos limites Euro 7 sobre poeira de freio, o setor está testemunhando um aumento nas pinças de alumínio, que agora atingem benchmarks de durabilidade sem as penalidades de peso associadas ao ferro fundido. Os dados de seguros revelam que os subquadros traseiros modulares fundidos em coquilha por gravidade incorrem em custos de reparo consideravelmente menores após um impacto moderado em comparação com as carrocerias inferiores de peça única em gigafundição. Essa disparidade de custos solidifica a posição das peças estruturais no domínio da fundição em coquilha por gravidade dos programas convencionais.
As rodas formadas por fluxo alcançam uma redução substancial na espessura da parede, levando à diminuição da inércia rotacional e a uma melhoria na autonomia dos veículos elétricos. As articulações de suspensão e os braços de controle, fabricados por fundição em coquilha por gravidade assistida a vácuo, beneficiam-se de uma massa não suspensa reduzida, cumprindo os padrões ISO 26262. Embora a gigafundição HPDC esteja ganhando destaque na mídia, o mercado de fundição em coquilha por gravidade de peças de alumínio continua a dominar nichos críticos de segurança essenciais. Essas são áreas onde os processos de alta pressão enfrentam desafios, frequentemente exigindo etapas adicionais de vácuo e tratamento térmico para competir.

Por Tipo de Liga:
Al-Cu Avança com as Demandas TérmicasAs ligas Al-Si detinham 63,21% do volume de 2025 e continuam a dominar as fundições de paredes finas devido à sua fluidez eutética. Ainda assim, os graus Al-Cu estão avançando a um CAGR de 5,01% porque as bandejas de bateria para veículos elétricos e as carcaças de motor de 800 V necessitam de melhor dissipação de calor. Os OEMs premium estão dispostos a pagar um prêmio nas matérias-primas para alcançar uma redução de peso significativa por veículo, mesmo que a participação de mercado do Al-Cu na fundição em coquilha por gravidade de peças de alumínio permaneça modesta.
A velocidade de adoção está condicionada à navegação pelas regulamentações de fim de vida útil da UE, que impõem limites rigorosos ao teor de chumbo. Essa restrição impulsiona o setor a substituir o chumbo por elementos alternativos como bismuto ou estanho em ligas de corte livre. Embora as etapas de tratamento térmico, como o revenimento T6, possam melhorar significativamente o desempenho estrutural, muitos programas de mercado de massa optam por pular esse ciclo adicional de forno. Devido à fundição em coquilha por gravidade assistida a vácuo, as fundições A356 Al-Si-Mg podem atingir alta resistência à tração sem a necessidade de prensagem isostática a quente, solidificando a dominância do Al-Si na arena da fundição em coquilha por gravidade de peças de alumínio.
Por Tipo de Veículo:
Automóveis de Passeio Lideram, Veículos Comerciais se EletrificamOs automóveis de passeio comandaram 51,28% da receita de 2025 e estão crescendo a um CAGR de 5,04% impulsionados pela demanda por utilitários esportivos e crossovers. Os modelos elétricos a bateria têm em média 220–250 kg de alumínio, em comparação com 180–200 quilogramas das versões ICE comparáveis. Os caminhões Classe 8 requerem carcaças de bateria pesando até 2 t. No entanto, as bandejas, reforços de dobradiças e placas de resfriamento fundidos em coquilha por gravidade reduzem o custo unitário de ferramental em dois quintos em relação à HPDC, tornando-os atrativos para frotas de entrega baseadas em depósitos.
As vans comerciais leves, como a Ford Transit e a Mercedes Sprinter, empregam blocos de dobradiças e módulos de portas fundidos em coquilha por gravidade para recuperar a carga útil perdida devido a pacotes de baterias de 300 kg. À medida que os ciclos de trabalho se deslocam para rotas urbanas, o crescimento do segmento comercial no mercado de fundição em coquilha por gravidade de peças de alumínio pode em breve superar o dos automóveis de passeio, mesmo que estes atualmente comandem uma maior participação na receita.
Por Utilizador Final:
Dominância dos OEMs, Lacunas de Qualidade no Pós-VendaOs contratos com OEMs representaram 73,37% da receita de 2025. Além disso, registraram um CAGR robusto de 6,97% até 2031, com fornecedores de nível 0,5 co-projetando fundições no início dos ciclos de arquitetura de veículos para garantir compromissos de volume de sete anos que justificam um conjunto de moldes massivo. As fundições para o mercado de pós-venda apresentam taxas elevadas de falhas dimensionais em auditorias de laboratórios independentes, destacando uma divisão de qualidade persistente.
Pinças de freio e articulações de suspensão falsificadas constituem uma parcela significativa do volume de reposição global — especialmente em mercados emergentes de rápido crescimento — representando riscos de segurança e responsabilidade. A consolidação se intensificou com a conclusão pela Nemak da aquisição da unidade de fundição automotiva da Georg Fischer em fevereiro de 2026 e a absorção pela Linamar das operações norte-americanas da Aludyne, inclinando ainda mais o poder de barganha em favor dos fornecedores integrados de OEMs no setor de fundição em coquilha por gravidade de peças de alumínio.
Análise Geográfica
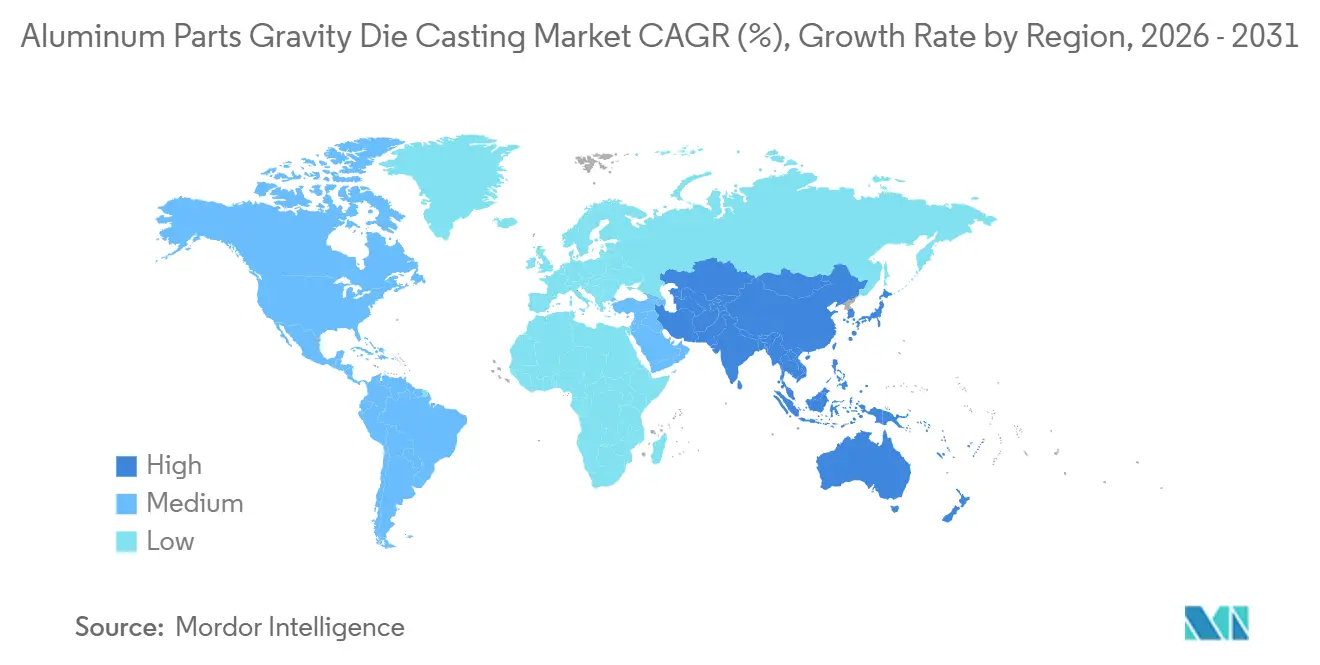
Mercado de Fundição por Gravidade em Molde Permanente de Peças de Alumínio na APAC
A Ásia-Pacífico, com 38,73% da receita de 2025, deverá registar um crescimento robusto de 6,98% até 2031, integrando de forma harmoniosa a gigafundição e a fundição por gravidade modular. No extenso complexo da Dongfeng Motor em Wuhan, a integração de prensas HPDC de alta capacidade com células de fundição por gravidade em molde permanente resultou numa redução significativa da logística interna. Num movimento importante para o panorama automóvel da Índia, tanto a Uno Minda como a Jaya Hind realizaram investimentos substanciais na instalação da primeira máquina HPDC de grande escala do subcontinente, alinhando-se com as ambições da Maruti Suzuki no domínio dos veículos elétricos. O Japão apresenta uma abordagem dividida: a Ryobi está a canalizar recursos consideráveis para as gigaprensas, enquanto a Ahresty pivota dos blocos de motores de combustão interna para se concentrar nas carcaças de motores elétricos. Entretanto, na Coreia do Sul, a Hyundai Mobis atingiu um marco importante, fornecendo agora internamente a maioria das peças de alumínio para a Hyundai-Kia, sublinhando as vantagens da integração vertical no setor de fundição por gravidade em molde permanente de peças de alumínio.
Mercado de Fundição por Gravidade em Molde Permanente de Peças de Alumínio na América do Norte
A América do Norte, representando uma parcela significativa da receita global, beneficia de iniciativas de relocalização impulsionadas por tarifas. Em prova do crescimento da região, a Georg Fischer está prestes a inaugurar a sua fábrica em Augusta, Geórgia, num futuro próximo, criando centenas de postos de trabalho. Simultaneamente, a Ryobi está a reforçar a sua presença no México, adicionando múltiplas linhas HPDC especificamente para atender à GM. A importância do alumínio é sublinhada pelas regulamentações CAFE, especialmente para pickups e SUVs, onde a redução de peso se traduz em economias de combustível notáveis. Destacando o crescimento regional, o cluster de Ontário no Canadá, impulsionado pelo centro de gigafundição Welland da Linamar, registou um aumento notável de atividade em 2024.
Mercado de Fundição por Gravidade em Molde Permanente de Peças de Alumínio na EMEA e América do Sul
A Europa, detendo uma parcela significativa, enfrenta pressões sobre as margens. A Linamar sofreu um revés, registando uma depreciação substancial de goodwill no final de 2024, na sequência do adiamento dos lançamentos de veículos elétricos por parte dos fabricantes de equipamento original alemães devido a desafios relacionados com a recarga. No entanto, em meio a esses desafios, os limites de poeira de travões da norma Euro 7 colocaram os calipers de alumínio em destaque como uma oportunidade lucrativa. Adicionalmente, a venda das instalações de Leipzig da GF à Nemak sublinha as tendências de consolidação em curso na região. Entretanto, a América do Sul e as regiões combinadas do Mdio Oriente & África, representando uma parcela menor, encontram liderança no movimentado corredor de São Paulo no Brasil e nas fundições da Turquia, cada vez mais orientadas para as exportações.
Cenário Competitivo
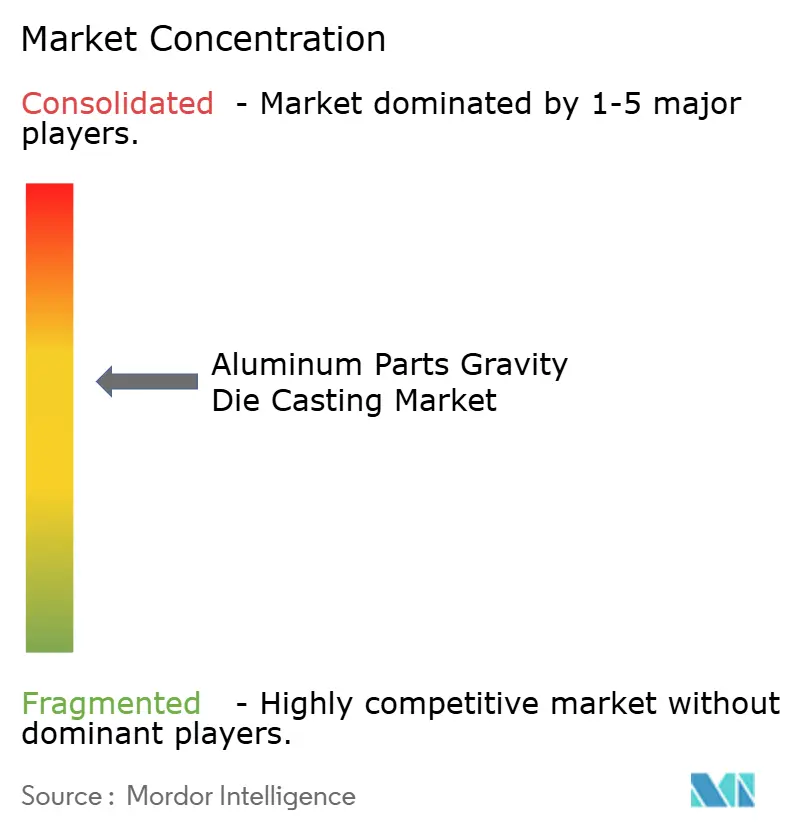
No mercado de fundição em coquilha por gravidade de peças de alumínio, é evidente uma fragmentação moderada. Os cinco principais players comandam uma participação significativa do mercado. Em um movimento estratégico, a Nemak adquiriu a unidade de fundição automotiva da Georg Fischer, obtendo o controle de inúmeras fábricas e garantindo um fornecimento com alta porcentagem de conteúdo reciclado [3].
A Linamar fortaleceu sua posição como parceira de Nível 0,5 para os gigantes automotivos Ford e GM por meio de sua aquisição da Aludyne, expandindo significativamente sua capacidade de produção. Enquanto isso, os diferenciadores tecnológicos, como a fundição assistida a vácuo e o monitoramento de moldes orientado por IA, requerem investimentos substanciais, criando barreiras para lojas de pós-venda menores.
No mercado atual, as credenciais de sustentabilidade têm peso significativo. As certificações da Iniciativa de Gestão do Alumínio e os compromissos com a reciclagem em circuito fechado estão se tornando pré-requisitos para contratos com OEMs, particularmente para OEMs que buscam reduzir as emissões de Escopo 3. Além disso, players disruptivos da Índia e do Sudeste Asiático estão aproveitando vantagens como custos de entrega mais baixos e modelos de entrega just-in-time para reduzir significativamente o estoque da cadeia de suprimentos.
Líderes do Setor de Fundição em Coquilha por Gravidade de Peças de Alumínio
-
Endurance Technologies
-
Minda Corporation Limited
-
Sundaram Clayton Limited
-
Rockman Industries
-
CIE Automotive
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fundição por Gravidade em Molde Permanente de Peças de Alumínio Empresas cobertas neste relatório
- Nemak
- Georg Fischer Casting Solutions
- Ryobi Die Casting
- Endurance Technologies
- Dynacast (Form Technologies)
- Linamar
- Rheinmetall AG
- Pace Industries
- Bocar Group
- Rockman Industries
- Shiloh Industries
- Sundaram Clayton Limited
- CIE Automotive
- Minda Corporation Limited
- Gibbs Die Casting
- Wencan Group
- IKD Co.
- Hongtu Technology
- Xusheng Group
- Ahresty Corporation
- Martinrea Honsel
Desenvolvimentos industriais recentes em Mercado de Fundição por Gravidade em Molde Permanente de Peças de Alumínio
- Julho de 2026: A Thrust Capital Partners adquiriu a Alphacasting, fabricante especializada em fundições complexas de alumínio e titânio, em um movimento significativo de consolidação. A aquisição visa a demanda por fundições de alta integridade em coquilha por gravidade e de precisão nos setores aeroespacial e de sistemas de transporte especializados.
- Março de 2026: A Form Technologies, empresa controladora da Dynacast, anunciou oficialmente a aquisição da Platinadora Baja, sediada em Tijuana. A aquisição expande a presença norte-americana da Dynacast, adicionando capacidades de fundição sob pressão de alumínio e zinco e serviços especializados de acabamento a jusante.
- Fevereiro de 2026: A Nemak finalizou sua aquisição do negócio automotivo da GF Casting Solutions, divisão do grupo industrial suíço Georg Fischer, por um valor empresarial de 336 milhões de USD. A aquisição adicionou nove instalações de produção e um centro de P&D, fortalecendo as capacidades da Nemak em componentes estruturais e de veículos elétricos.
Escopo do Relatório Global do Mercado de Fundição em Coquilha por Gravidade de Peças de Alumínio
O escopo do relatório inclui Tipo de Produto (Componentes de Motor e Outros), Tipo de Liga (Ligas Al-Si e Outras), Tipo de Veículo (Automóveis de Passeio e Veículos Comerciais), Utilizador Final (OEMs e Fornecedores de Pós-Venda) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Componentes de Motor |
| Peças de Transmissão |
| Componentes de Freio |
| Peças de Suspensão |
| Rodas e Peças Estruturais |
| Ligas Al-Si |
| Ligas Al-Cu |
| Outras Ligas Especializadas |
| Automóveis de Passeio |
| Veículos Comerciais |
| OEMs |
| Fornecedores de Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Componentes de Motor | |
| Peças de Transmissão | ||
| Componentes de Freio | ||
| Peças de Suspensão | ||
| Rodas e Peças Estruturais | ||
| Por Tipo de Liga | Ligas Al-Si | |
| Ligas Al-Cu | ||
| Outras Ligas Especializadas | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Utilizador Final | OEMs | |
| Fornecedores de Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual era o valor do mercado de fundição em coquilha por gravidade de peças de alumínio em 2025?
O tamanho do mercado de fundição em coquilha por gravidade de peças de alumínio é de 6,81 bilhões de USD em 2025 e tem projeção de atingir 9,09 bilhões de USD até 2031.
Qual grupo de produtos está se expandindo mais rapidamente na fundição em coquilha por gravidade?
Rodas e peças estruturais apresentam o maior crescimento, avançando a um CAGR de 5,95% até 2031.
Qual é a participação da Ásia-Pacífico nas peças de alumínio fundidas em coquilha por gravidade globais?
A Ásia-Pacífico responde por 38,73% da receita global e está crescendo a um CAGR de 6,98%.
Qual liga está ganhando participação nas bandejas de bateria para veículos elétricos?
As ligas Al-Cu estão crescendo mais rapidamente a um CAGR de 5,01% devido à sua superior condutividade térmica.
Por que as células assistidas a vácuo estão ganhando preferência entre os OEMs premium?
Os moldes evacuados reduzem a porosidade em até 80%, permitindo peças de segurança em conformidade com a ISO 26262 sem impregnação e reduzindo as taxas de refugo.
Qual fator mais ameaça a lucratividade das fundições nos próximos dois anos?
A volatilidade do preço do lingote de alumínio, com oscilações de 12,5% na Bolsa de Metais de Londres, pode comprimir o EBITDA em até 300 pontos-base para fundições dependentes do mercado spot.