
Taille et parts du marché de la coulée en coquille par gravité de pièces en aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.15 Milliards de dollars |
| Taille du Marché (2031) | 9.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.93 % |
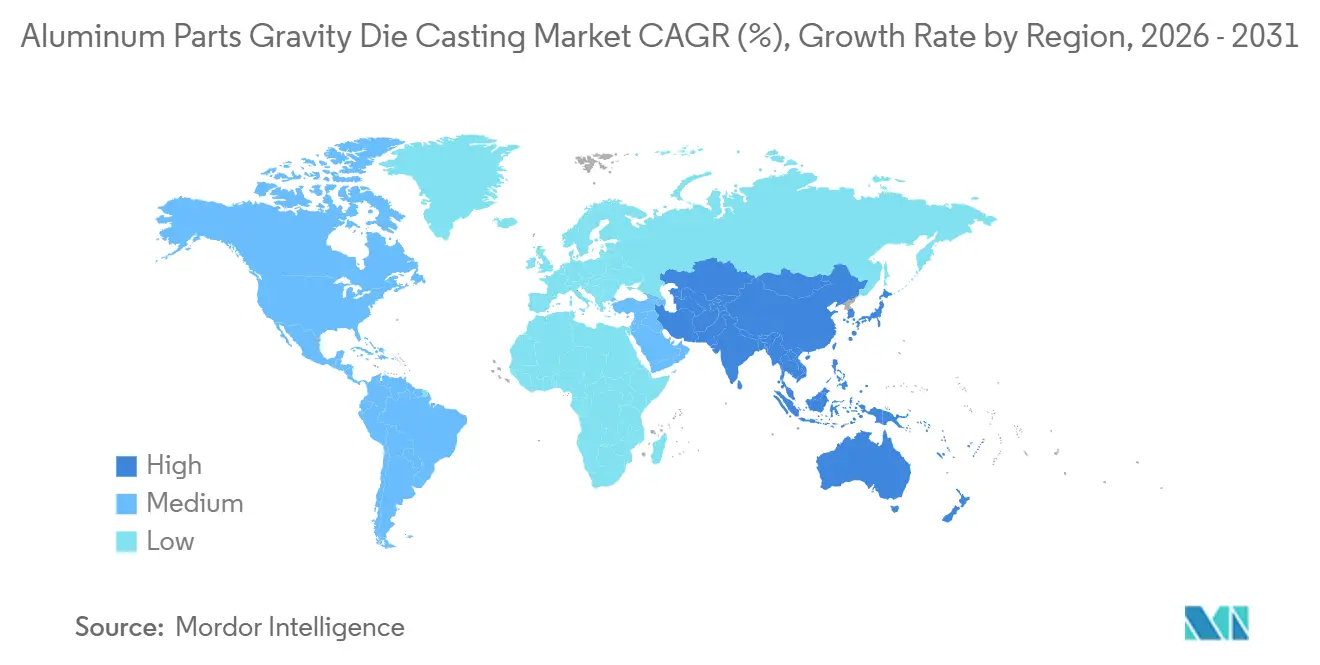
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
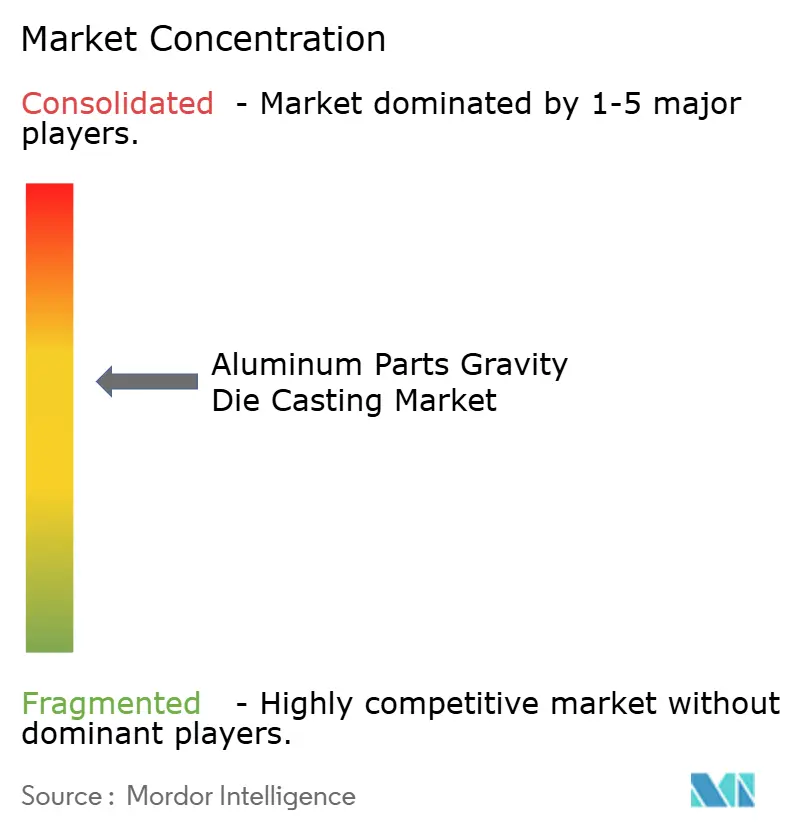
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la coulée en coquille par gravité de pièces en aluminium par Mordor Intelligence
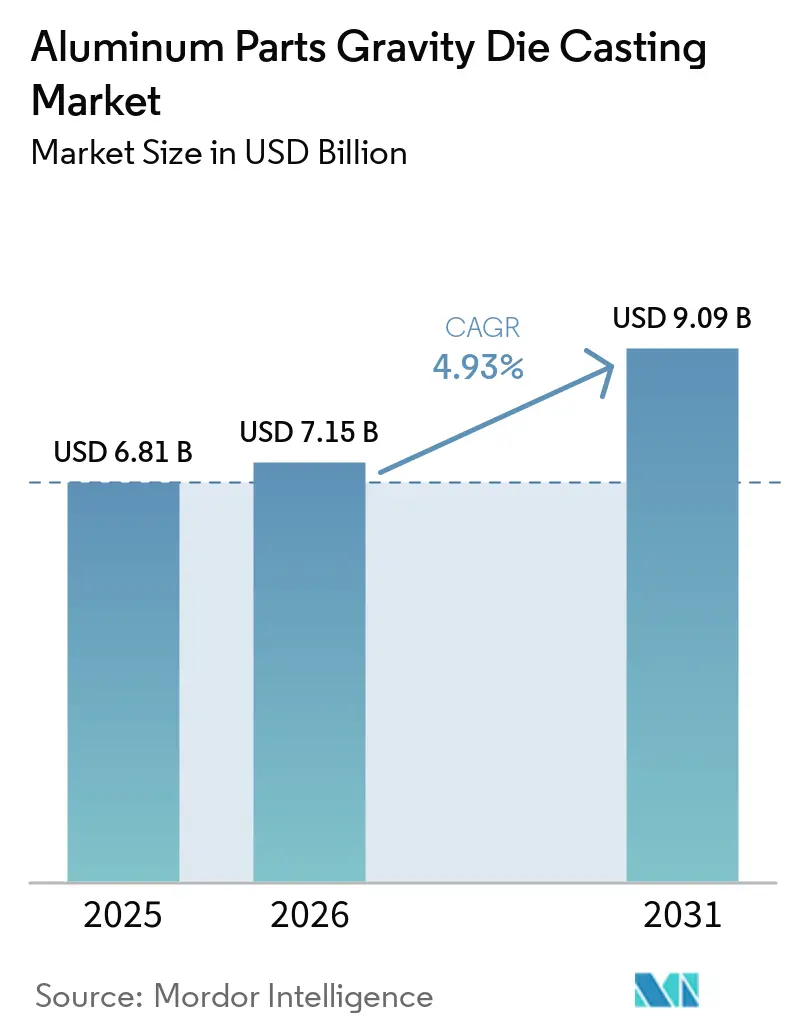
La taille du marché de la coulée en coquille par gravité de pièces en aluminium était évaluée à 6,81 milliards USD en 2025, devrait atteindre 7,15 milliards USD en 2026, et est projetée à 9,09 milliards USD d'ici 2031, à un CAGR de 4,93 % durant la période de prévision (2026-2031). Les pièces moulées pour groupes motopropulseurs à combustion interne traditionnels sont remplacées par des boîtiers de batteries pour véhicules électriques, des éléments structurels de châssis et des boîtiers de gestion thermique. Ces nouveaux composants, avec leurs tolérances de porosité plus strictes, favorisent la coulée en coquille par gravité par rapport à la coulée en sable et aux autres méthodes à moule permanent. Des mandats d'efficacité plus stricts, tels que ceux exigeant des améliorations significatives de l'efficacité énergétique des flottes en quelques années, incitent les constructeurs automobiles à réduire le poids des véhicules autant que possible. Cette pression confère aux composants en aluminium, tels que les bras de suspension, les étriers de frein et les fusées d'essieu, un avantage coût-bénéfice distinct par rapport à l'acier. La prochaine réglementation européenne visant à limiter les émissions de particules de freinage stimule la demande de systèmes de freinage en aluminium, reconnus pour produire moins de débris d'usure. Sur le plan technologique, la coulée en coquille par gravité assistée par le vide, associée à la surveillance de l'état des moules pilotée par l'intelligence artificielle, réduit non seulement les taux de rebut, mais ouvre également la voie aux applications critiques pour la sécurité. Cette avancée permet aux fournisseurs de rang 1 de respecter des normes de sécurité strictes sans recourir à l'imprégnation. Cependant, les fluctuations des coûts des matières premières sur le London Metal Exchange, combinées à une pénurie de main-d'œuvre qualifiée, compriment les marges bénéficiaires d'un pourcentage notable. Malgré ces défis, les fonderies intégrées qui intègrent le recyclage sur site et l'usinage de proximité parviennent à étendre leur capacité avec succès.
Principaux enseignements du rapport
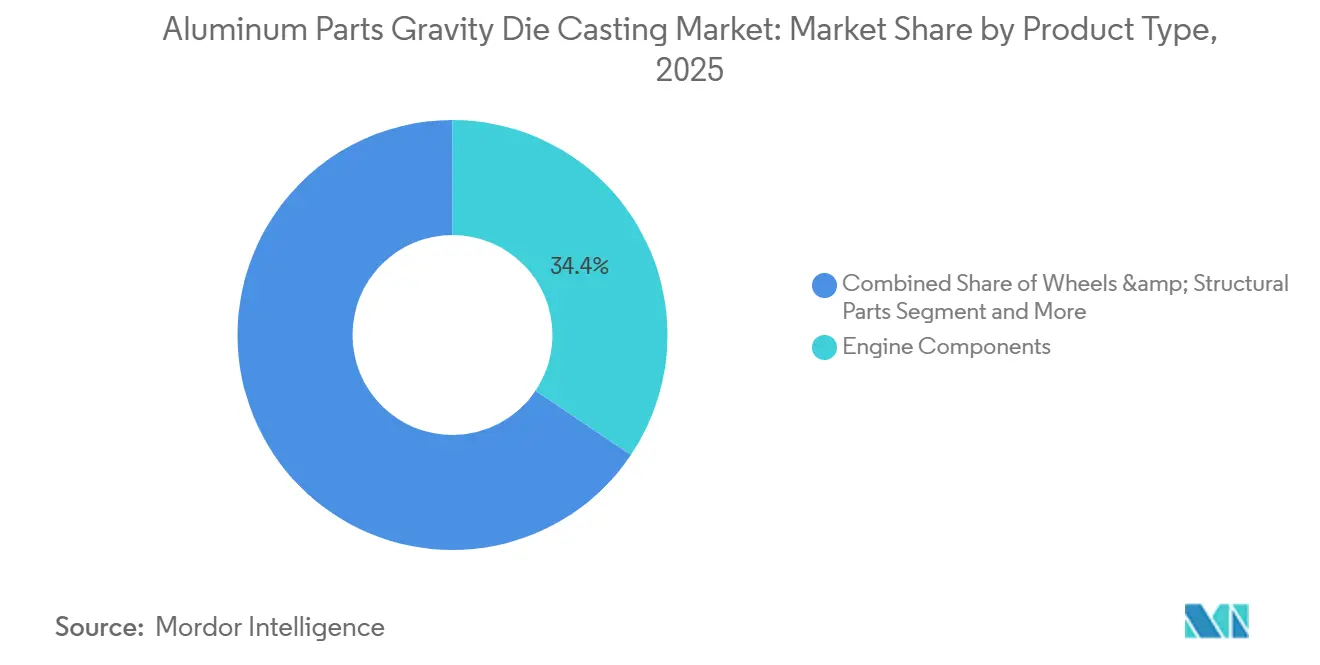
- Par type de produit, les composants moteur ont dominé avec une part de revenus de 34,36 % en 2025 ; les roues et pièces structurelles devraient progresser à un CAGR de 5,95 % jusqu'en 2031.
- Par type d'alliage, les alliages Al-Si ont capté 63,21 % des revenus de 2025, tandis que les alliages Al-Cu devraient progresser à un CAGR de 5,01 % jusqu'en 2031.
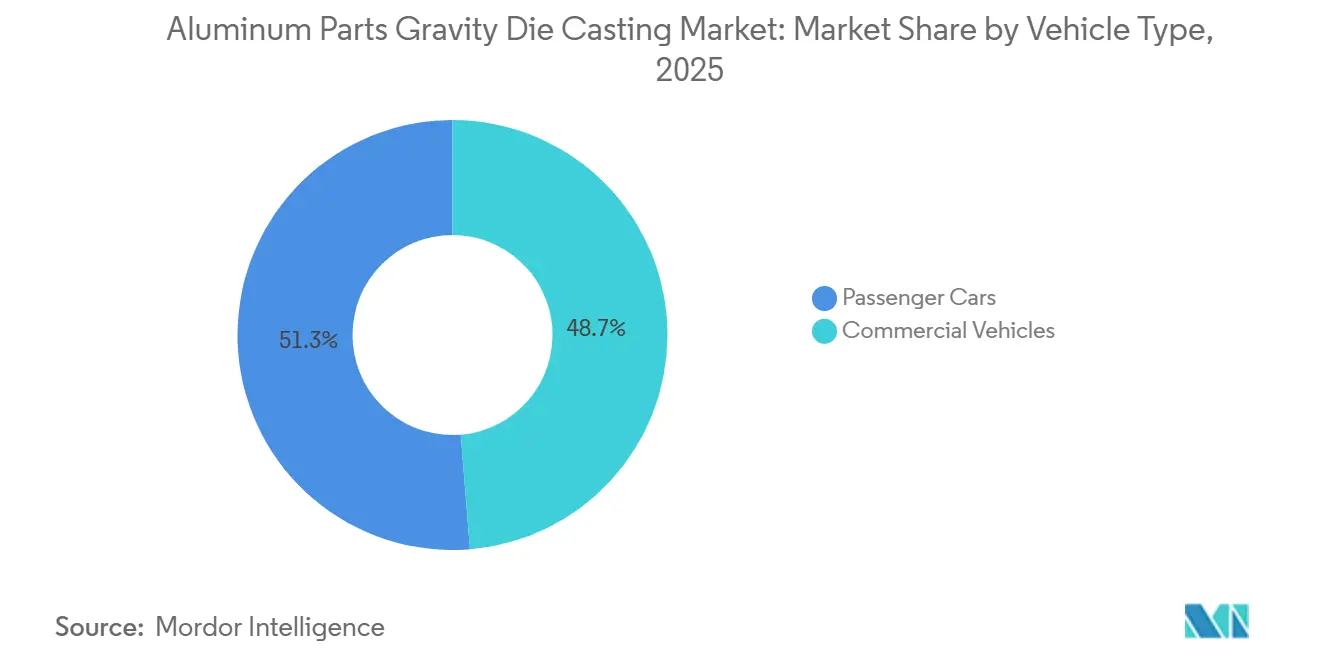
- Par type de véhicule, les voitures particulières représentaient 51,28 % du volume de 2025 et devraient croître à un CAGR de 5,04 % jusqu'en 2031.
- Par utilisateur final, les équipementiers détenaient 73,37 % des revenus de 2025, et ce segment devrait progresser à un CAGR de 6,97 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 38,73 % des revenus de 2025 et progresse à un CAGR de 6,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la demande de boîtiers de batteries pour véhicules électriques | +1.5% | Asie-Pacifique en cœur, avec des retombées en Amérique du Nord | Court terme (≤ 2 ans) |
| Mandats d'allègement des véhicules légers | +1.2% | Mondial, avec une intensité maximale dans l'UE et en Chine | Moyen terme (2-4 ans) |
| Reconversions d'usines de moteurs à combustion interne vers les véhicules électriques | +0.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Relocalisation régionale après les changements tarifaires | +0.7% | Amérique du Nord, avec des gains secondaires au Mexique | Court terme (≤ 2 ans) |
| Coulée en coquille par gravité assistée par le vide réduisant la porosité | +0.5% | Mondial, porté par les équipementiers premium en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Surveillance de l'état des moules pilotée par l'intelligence artificielle | +0.4% | Mondial, adoption précoce en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de la demande de boîtiers de batteries pour véhicules électriques
Pesant considérablement, un bloc-batterie de 75 kWh nécessite un boîtier en aluminium étanche. La coulée en coquille par gravité, grâce à sa capacité à obtenir un écoulement laminaire du métal, limite la porosité à un niveau minimal. Cette précision constitue un référentiel que la coulée sous pression haute pression (HPDC) peine à atteindre sans l'aide d'une évacuation sous vide. La Renault Captur E-Tech, dans le but de rationaliser la production, a consolidé de nombreuses pièces embouties dans son boîtier de batterie. Cette décision a considérablement réduit le temps d'assemblage. Cependant, elle a eu un coût : une augmentation de l'utilisation d'alliage Al-Si-Mg par véhicule. Une telle augmentation pourrait comprimer les marges des fonderies, surtout sans garantir des volumes de production à long terme [1]. Pendant ce temps, Tesla, confrontée à un taux de rebut considérable, se détourne de ses soubassements monoblocs gigacast. Ce changement a conduit à une réorientation partielle des commandes vers des conceptions modulaires coulées en coquille par gravité, qui promettent une réduction des coûts de réparation après collision.
Mandats d'allègement des véhicules légers
Les normes légales d'économie de carburant et de particules de freinage ont établi un nouveau référentiel, augmentant significativement la teneur en aluminium par véhicule léger. Ces normes orientent les équipementiers vers la priorité accordée à l'aluminium moulé pour les bras de suspension, les étriers et les fusées d'essieu. Aux États-Unis, des seuils d'efficacité énergétique plus stricts incitent à améliorer la consommation de carburant par la réduction du poids, entraînant un glissement notable des pièces en fonte et en acier [2]. Pendant ce temps, en Europe, le non-respect des limites strictes de CO₂ entraîne des pénalités financières substantielles, renforçant l'argument en faveur de l'adoption de faux-châssis en aluminium à moule permanent. Les ambitieux objectifs d'efficacité énergétique de la Chine, associés à son initiative de double crédit pour les véhicules à nouvelles énergies, favorisent le passage aux carters de boîte de vitesses en aluminium dans les groupes motopropulseurs hybrides. Tandis que les marques premium s'appuient sur la coulée en coquille par gravité assistée par le vide pour respecter des normes de fatigue rigoureuses, les programmes grand public optent pour la coulée en coquille par gravité conventionnelle avec imprégnation afin de maîtriser les coûts.
Les reconversions d'usines de moteurs à combustion interne vers les véhicules électriques génèrent de nouvelles commandes d'outillage
Les usines de blocs moteurs traditionnels se convertissent de plus en plus à la production de bacs à batteries et de boîtiers de moteurs à mesure que les constructeurs automobiles développent leurs capacités de fabrication de véhicules électriques. Ford a réalisé des investissements substantiels dans un complexe de batteries au Michigan, en installant de grandes machines de coulée en coquille par gravité pour fabriquer des boîtiers d'unités d'entraînement. General Motors et Stellantis poursuivent également des transitions similaires en adaptant leurs installations de fabrication existantes pour soutenir la production de composants pour véhicules électriques. Cependant, les alliages à haute teneur en silicium utilisés dans les boîtiers de véhicules électriques réduisent considérablement la durée de vie des moules par rapport aux matériaux conventionnels. Cette durée de vie plus courte des moules augmente les besoins de remplacement d'outillage et accroît les coûts d'outillage amortis pour les fabricants.
Relocalisation régionale après les changements tarifaires
Les États-Unis ont rétabli les droits de douane sur les importations d'aluminium, incitant les fonderies à étendre leurs opérations aux États-Unis et au Mexique. Georg Fischer a commencé la construction d'une installation majeure à Augusta, en Géorgie, qui devrait approvisionner BMW en un volume substantiel et régulier de boîtiers de batteries chaque année, soutenant la demande croissante de composants pour véhicules électriques. Pendant ce temps, l'expansion de Ryobi à Irapuato a ajouté plusieurs lignes de coulée sous pression haute pression et créé de nouvelles opportunités d'emploi, renforçant les capacités d'approvisionnement local de General Motors et la résilience de la chaîne d'approvisionnement régionale. Bien que la hausse des prix du gaz en Europe ait encouragé des initiatives sélectives de relocalisation, les importations à moindre coût continuent de concurrencer les producteurs européens et de limiter la compétitivité de la production nationale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix des lingots d'aluminium | -0.9% | Mondial, avec une exposition aiguë dans les fonderies dépendantes du marché au comptant | Court terme (≤ 2 ans) |
| Concurrence de la coulée sous pression haute pression gigacast | -0.7% | Asie-Pacifique et Amérique du Nord, portées par les équipementiers natifs du véhicule électrique | Moyen terme (2-4 ans) |
| Investissements en capital élevés pour les cellules de coulée par basculement à grande tonnage | -0.6% | Amérique du Nord et UE, où les coûts de main-d'œuvre justifient l'automatisation | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée | -0.5% | Amérique du Nord et Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix des lingots d'aluminium
Les fonderies sans mécanismes fréquents d'indexation des prix ont connu des augmentations significatives des coûts de moulage, entraînant une baisse considérable de l'EBITDA jusqu'à ce que les conditions contractuelles puissent être renégociées. L'acquisition d'Aludyne par Linamar a renforcé ses capacités de recyclage internes, qui représentent désormais une part substantielle de son approvisionnement en métal fondu et offrent une meilleure protection contre la volatilité des coûts des intrants et la pression sur les marges. En revanche, les petites usines avec des volumes de production limités et une flexibilité financière restreinte peinent souvent à financer des mesures de couverture similaires ou à investir dans des capacités de recyclage, les laissant plus exposées aux fluctuations des coûts des matériaux.
Concurrence de la coulée sous pression haute pression gigacast pour les méga-structures
La Giga Press de Tesla démontre l'efficacité du moulage d'une structure arrière de carrosserie entière et contribue à réduire la complexité des composants et les besoins d'assemblage. Cependant, elle fait face à des défis, notamment des taux de rebut élevés, une durée de vie limitée des moules et des coûts de réparation après collision plus élevés, car les dommages causés à une grande pièce moulée intégrée peuvent nécessiter des réparations ou un remplacement importants. Tandis que Dongfeng et BYD testent des presses plus grandes avec une capacité de serrage accrue pour soutenir des structures de véhicules plus intégrées, des équipementiers tels que Renault et Hyundai continuent d'adopter des architectures modulaires. Ces fabricants s'appuient sur la coulée en coquille par gravité pour des structures d'absorption de chocs remplaçables, ce qui peut améliorer la réparabilité et soutenir une maintenance des véhicules plus rentable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les composants moteur cèdent la place à un glissement structurelLes composants moteur ont conservé 34,36 % des revenus de 2025, mais le marché de la coulée en coquille par gravité de pièces en aluminium voit cette part s'éroder à mesure que les constructeurs automobiles suppriment les blocs V8 au profit des blocs-batteries. Les roues et pièces structurelles — jantes formées par fluotournage, bacs à batteries et tours d'amortisseurs — affichent un CAGR de 5,95 % jusqu'en 2031, dépassant la trajectoire globale du marché de la coulée en coquille par gravité de pièces en aluminium. Les boîtiers de boîte de vitesses passent des unités à combustion interne (ICE) multi-rapports aux réducteurs monorapport pour véhicules électriques (VE), réduisant considérablement la teneur en aluminium par véhicule. En réponse aux limites Euro 7 sur les poussières de freinage, le secteur assiste à une montée en puissance des étriers en aluminium, qui atteignent désormais des références de durabilité sans les pénalités de poids associées à la fonte. Les données des assureurs révèlent que les faux-châssis arrière modulaires coulés en coquille par gravité engendrent des coûts de réparation considérablement inférieurs après un impact modéré par rapport aux soubassements monoblocs gigacast. Cette disparité de coûts consolide la position des pièces structurelles dans le domaine de la coulée en coquille par gravité des programmes grand public.
Les jantes formées par fluotournage atteignent une réduction substantielle de l'épaisseur de paroi, entraînant une diminution de l'inertie rotationnelle et une amélioration de l'autonomie des véhicules électriques. Les fusées d'essieu et les bras de suspension, fabriqués par coulée en coquille par gravité assistée par le vide, bénéficient d'une masse non suspendue réduite tout en respectant les normes ISO 26262. Bien que la gigacast par coulée sous pression haute pression fasse beaucoup parler d'elle dans les médias, le marché de la coulée en coquille par gravité de pièces en aluminium continue de dominer les niches critiques pour la sécurité. Ce sont des domaines où les procédés haute pression font face à des défis, nécessitant souvent des étapes supplémentaires de mise sous vide et de traitement thermique pour être compétitifs.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par type d'alliage :
les alliages Al-Cu progressent sous l'effet des exigences thermiquesLes alliages Al-Si détenaient 63,21 % du volume de 2025 et continuent de dominer les pièces moulées à paroi mince grâce à leur fluidité eutectique. Néanmoins, les nuances Al-Cu progressent à un CAGR de 5,01 % car les bacs à batteries pour véhicules électriques et les boîtiers de moteurs 800 V nécessitent une meilleure dissipation thermique. Les équipementiers premium sont prêts à payer une prime sur les matières premières pour obtenir une réduction de poids significative par véhicule, même si la part de marché des alliages Al-Cu dans la coulée en coquille par gravité de pièces en aluminium reste modeste.
La vitesse d'adoption dépend de la navigation dans les réglementations européennes sur la fin de vie, qui imposent des limites strictes sur la teneur en plomb. Cette contrainte pousse le secteur à remplacer le plomb par des éléments alternatifs comme le bismuth ou l'étain dans les alliages de décolletage. Bien que les étapes de traitement thermique comme le revenu T6 puissent améliorer considérablement les performances structurelles, de nombreux programmes grand public choisissent de sauter ce cycle de four supplémentaire. Grâce à la coulée en coquille par gravité assistée par le vide, les pièces moulées en A356 Al-Si-Mg peuvent atteindre une résistance à la traction élevée sans recourir au pressage isostatique à chaud, consolidant la domination des alliages Al-Si dans le domaine de la coulée en coquille par gravité de pièces en aluminium.
Par type de véhicule :
les voitures particulières en tête, les véhicules commerciaux s'électrifientLes voitures particulières représentaient 51,28 % des revenus de 2025 et progressent à un CAGR de 5,04 % portées par la demande de véhicules utilitaires sport et de crossovers. Les modèles électriques à batterie contiennent en moyenne 220 à 250 kg d'aluminium, contre 180 à 200 kilogrammes pour les versions à combustion interne comparables. Les camions de classe 8 nécessitent des boîtiers de batteries pesant jusqu'à 2 t. Pourtant, les bacs, renforts de charnières et plaques de refroidissement coulés en coquille par gravité réduisent le coût unitaire d'outillage de deux cinquièmes par rapport à la coulée sous pression haute pression, les rendant attractifs pour les flottes de livraison basées en dépôt.
Les fourgonnettes commerciales légères, telles que le Ford Transit et le Mercedes Sprinter, utilisent des blocs de charnières et des modules de portes coulés en coquille par gravité pour compenser la charge utile perdue en raison des blocs-batteries de 300 kg. À mesure que les cycles d'utilisation évoluent vers les trajets urbains, la croissance du segment commercial dans le marché de la coulée en coquille par gravité de pièces en aluminium pourrait bientôt dépasser celle des voitures particulières, même si ces dernières commandent actuellement une part de revenus plus importante.
Par utilisateur final :
domination des équipementiers, lacunes de qualité sur le marché de la rechangeLes contrats avec les équipementiers représentaient 73,37 % des revenus de 2025. Ils ont également enregistré un CAGR robuste de 6,97 % jusqu'en 2031, les fournisseurs de rang 0,5 co-concevant les pièces moulées dès les premières phases des cycles d'architecture des véhicules pour sécuriser des engagements de volume sur sept ans justifiant un jeu de moules massif. Les pièces moulées pour le marché de la rechange présentent des taux d'échec dimensionnel élevés lors des audits de laboratoires indépendants, mettant en évidence un fossé de qualité persistant.
Les étriers de frein et les fusées d'essieu contrefaits représentent une part significative du volume mondial de remplacement — en particulier dans les marchés émergents à forte croissance — posant des risques en matière de sécurité et de responsabilité. La consolidation s'est intensifiée avec la finalisation par Nemak de l'acquisition de l'unité de moulage automobile de Georg Fischer en février 2026 et l'absorption par Linamar des opérations nord-américaines d'Aludyne, faisant pencher davantage le pouvoir de négociation vers les fournisseurs intégrés des équipementiers dans le secteur de la coulée en coquille par gravité de pièces en aluminium.
Analyse géographique
Marché APAC de la coulée par gravité en coquille de pièces en aluminium
L'Asie-Pacifique, représentant 38,73 % des revenus de 2025, devrait afficher une croissance robuste de 6,98 % d'ici 2031, en combinant harmonieusement la gigacoulée et la coulée par gravité modulaire. Dans le vaste complexe de Dongfeng Motor à Wuhan, l'intégration de presses HPDC à haute capacité avec des cellules de coulée par gravité en coquille a permis une réduction significative de la logistique interne. Dans une démarche importante pour le paysage automobile indien, Uno Minda et Jaya Hind ont tous deux réalisé des investissements substantiels dans l'installation de la première grande machine HPDC du sous-continent, s'alignant sur les ambitions de Maruti Suzuki en matière de véhicules électriques. Le Japon adopte une approche partagée : Ryobi consacre des ressources considérables aux gigapresses, tandis qu'Ahresty se détourne des blocs moteurs à combustion interne pour se concentrer sur les carters de moteurs électriques. Pendant ce temps, en Corée du Sud, Hyundai Mobis a franchi une étape décisive en approvisionnant désormais la majorité des pièces en aluminium en interne pour Hyundai-Kia, soulignant les avantages de l'intégration verticale dans le domaine de la coulée par gravité en coquille de pièces en aluminium.
Marché nord-américain de la coulée par gravité en coquille de pièces en aluminium
L'Amérique du Nord, représentant une part significative des revenus mondiaux, bénéficie d'initiatives de relocalisation régionale portées par les droits de douane. En témoignage de la croissance de la région, Georg Fischer s'apprête à inaugurer prochainement son usine d'Augusta, en Géorgie, créant ainsi des centaines d'emplois. Parallèlement, Ryobi renforce sa présence au Mexique en ajoutant plusieurs lignes HPDC spécifiquement destinées à répondre aux besoins de GM. L'importance de l'aluminium est soulignée par les réglementations CAFE, notamment pour les pickups et les SUV, où la réduction du poids se traduit par des économies de carburant notables. Illustrant la croissance régionale, le pôle ontarien au Canada, soutenu par le centre de gigacoulée Welland de Linamar, a enregistré une augmentation notable de son activité en 2024.
Marché EMEA et Amérique du Sud de la coulée par gravité en coquille de pièces en aluminium
L'Europe, détenant une part significative, est confrontée à des pressions sur les marges. Linamar a subi un revers, enregistrant une dépréciation substantielle du goodwill fin 2024, à la suite de reports de lancements de véhicules électriques par des constructeurs automobiles allemands en raison de difficultés liées à la recharge. Pourtant, au milieu de ces défis, les limites Euro 7 sur les poussières de freinage ont mis en lumière les étriers en aluminium comme une opportunité lucrative. Par ailleurs, la cession par GF de son site de Leipzig à Nemak souligne les tendances de consolidation en cours dans la région. Pendant ce temps, l'Amérique du Sud et les régions combinées du Moyen-Orient & Afrique, représentant une part plus modeste, trouvent leur leadership dans le dynamique corridor de São Paulo au Brésil et dans les fonderies turques, de plus en plus orientées vers l'exportation.
Paysage concurrentiel
Dans le marché de la coulée en coquille par gravité de pièces en aluminium, une fragmentation modérée est évidente. Les cinq premiers acteurs détiennent une part significative du marché. Dans une décision stratégique, Nemak a acquis l'unité de moulage automobile de Georg Fischer, prenant le contrôle de nombreuses usines et sécurisant un approvisionnement avec un pourcentage élevé de contenu recyclé [3].
Linamar a renforcé sa position de partenaire de rang 0,5 pour les géants automobiles Ford et GM grâce à son acquisition d'Aludyne, étendant considérablement sa capacité de production. Pendant ce temps, les différenciateurs technologiques, tels que la coulée assistée par le vide et la surveillance des moules pilotée par l'intelligence artificielle, nécessitent des investissements substantiels, créant des barrières pour les ateliers de rechange plus petits.
Dans le marché actuel, les références en matière de durabilité ont un poids considérable. Les certifications de l'Initiative pour la gestion responsable de l'aluminium et les engagements en faveur du recyclage en boucle fermée deviennent des prérequis pour les contrats avec les équipementiers, en particulier pour ceux cherchant à réduire leurs émissions de portée 3. De plus, des acteurs disruptifs d'Inde et d'Asie du Sud-Est tirent parti d'avantages tels que des coûts à destination plus faibles et des modèles de livraison juste-à-temps pour réduire considérablement les stocks de la chaîne d'approvisionnement.
Leaders du secteur de la coulée en coquille par gravité de pièces en aluminium
-
Endurance Technologies
-
Minda Corporation Limited
-
Sundaram Clayton Limited
-
Rockman Industries
-
CIE Automotive
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la coulée par gravité en coquille de pièces en aluminium Entreprises couvertes dans ce rapport
- Nemak
- Georg Fischer Casting Solutions
- Ryobi Die Casting
- Endurance Technologies
- Dynacast (Form Technologies)
- Linamar
- Rheinmetall AG
- Pace Industries
- Bocar Group
- Rockman Industries
- Shiloh Industries
- Sundaram Clayton Limited
- CIE Automotive
- Minda Corporation Limited
- Gibbs Die Casting
- Wencan Group
- IKD Co.
- Hongtu Technology
- Xusheng Group
- Ahresty Corporation
- Martinrea Honsel
Lire l’analyse des entreprises de coulée par gravité en coquille de pièces en aluminium
Développements industriels récents dans Marché de la coulée par gravité en coquille de pièces en aluminium
- Juillet 2026 : Thrust Capital Partners a acquis Alphacasting, un fabricant spécialisé dans les pièces moulées complexes en aluminium et en titane, dans le cadre d'une importante opération de consolidation. L'acquisition cible la demande de pièces moulées de haute intégrité par gravité et de précision dans les secteurs de l'aérospatiale et des systèmes de transport spécialisés.
- Mars 2026 : Form Technologies, société mère de Dynacast, a officiellement annoncé l'acquisition de Platinadora Baja, basée à Tijuana. L'acquisition étend l'empreinte nord-américaine de Dynacast en ajoutant des capacités de moulage sous pression en aluminium et en zinc ainsi que des services de finition en aval spécialisés.
- Février 2026 : Nemak a finalisé l'acquisition de l'activité automobile de GF Casting Solutions, une division du groupe industriel suisse Georg Fischer, pour une valeur d'entreprise de 336 millions USD. L'acquisition a ajouté neuf installations de production et un centre de recherche et développement, renforçant les capacités de Nemak dans les composants structurels et pour véhicules électriques.
Portée du rapport mondial sur le marché de la coulée en coquille par gravité de pièces en aluminium
La portée du rapport comprend le type de produit (composants moteur et autres), le type d'alliage (alliages Al-Si et autres), le type de véhicule (voitures particulières et véhicules commerciaux), l'utilisateur final (équipementiers et fournisseurs de pièces de rechange) et la géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Composants moteur |
| Pièces de transmission |
| Composants de freinage |
| Pièces de suspension |
| Roues et pièces structurelles |
| Alliages Al-Si |
| Alliages Al-Cu |
| Autres alliages spécialisés |
| Voitures particulières |
| Véhicules commerciaux |
| Équipementiers |
| Fournisseurs de pièces de rechange |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Composants moteur | |
| Pièces de transmission | ||
| Composants de freinage | ||
| Pièces de suspension | ||
| Roues et pièces structurelles | ||
| Par type d'alliage | Alliages Al-Si | |
| Alliages Al-Cu | ||
| Autres alliages spécialisés | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par utilisateur final | Équipementiers | |
| Fournisseurs de pièces de rechange | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle était la valeur du marché de la coulée en coquille par gravité de pièces en aluminium en 2025 ?
La taille du marché de la coulée en coquille par gravité de pièces en aluminium s'établit à 6,81 milliards USD en 2025 et devrait atteindre 9,09 milliards USD d'ici 2031.
Quel groupe de produits connaît la croissance la plus rapide dans la coulée en coquille par gravité ?
Les roues et pièces structurelles affichent la croissance la plus élevée, progressant à un CAGR de 5,95 % jusqu'en 2031.
Quelle est la part de l'Asie-Pacifique dans les pièces en aluminium coulées en coquille par gravité au niveau mondial ?
L'Asie-Pacifique représente 38,73 % des revenus mondiaux et croît à un CAGR de 6,98 %.
Quel alliage gagne des parts dans les bacs à batteries pour véhicules électriques ?
Les alliages Al-Cu progressent le plus rapidement à un CAGR de 5,01 % en raison de leur conductivité thermique supérieure.
Pourquoi les cellules assistées par le vide gagnent-elles la faveur des équipementiers premium ?
Les moules sous vide réduisent la porosité jusqu'à 80 %, permettant des pièces de sécurité conformes à la norme ISO 26262 sans imprégnation et réduisant les taux de rebut.
Quel facteur menace le plus la rentabilité des fonderies au cours des deux prochaines années ?
La volatilité du prix des lingots d'aluminium, avec des fluctuations de 12,5 % sur le London Metal Exchange, peut comprimer l'EBITDA jusqu'à 300 points de base pour les fonderies dépendantes du marché au comptant.