
Marktgröße und Marktanteil für Aluminiumteile-Schwerkraftdruckguss
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 7.15 Milliarden US-Dollar |
| Marktgröße (2031) | 9.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aluminiumteile-Schwerkraftdruckguss von Mordor Intelligence
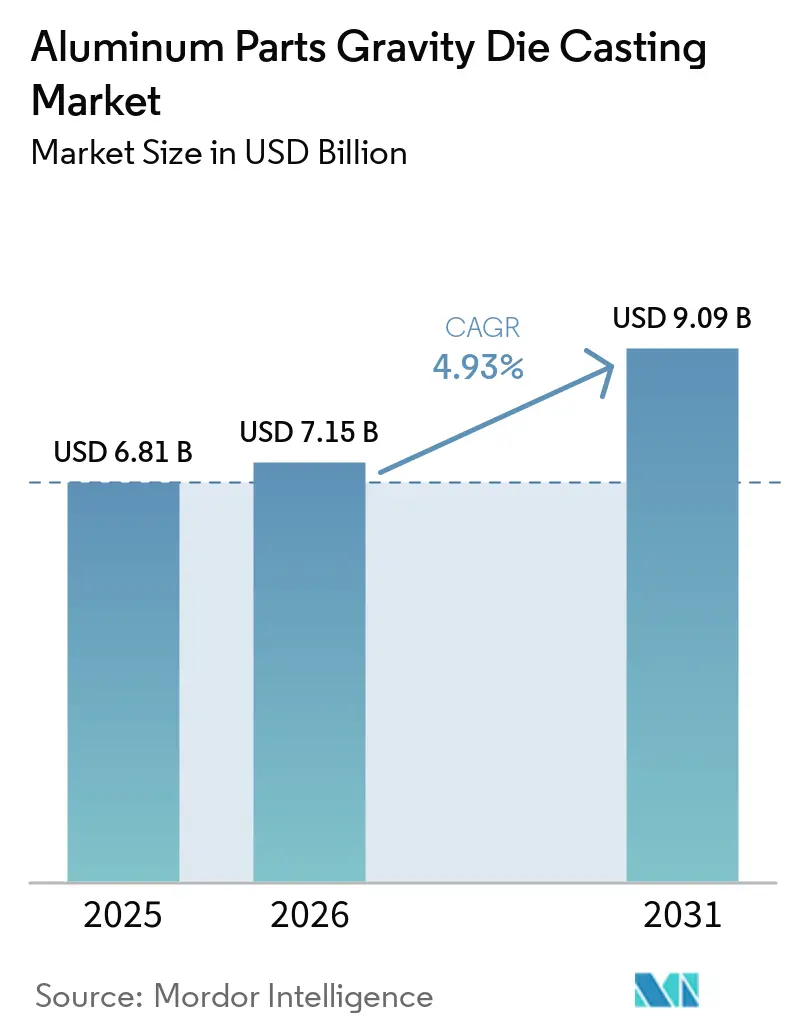
Die Marktgröße für Aluminiumteile-Schwerkraftdruckguss wurde im Jahr 2025 auf 6,81 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2026 7,15 Milliarden USD erreichen sowie bis 2031 auf 9,09 Milliarden USD anwachsen, bei einer CAGR von 4,93 % während des Prognosezeitraums (2026–2031). Herkömmliche Verbrennungsmotor-Antriebsstrangteile werden durch EV-Batteriegehäuse, strukturelle Fahrwerkelemente und Gehäuse für das Wärmemanagement ersetzt. Diese neuen Komponenten mit ihren engeren Porositätstoleranzen bevorzugen den Schwerkraftdruckguss gegenüber dem Sandguss und anderen Dauerformverfahren. Strengere Effizienzvorschriften, wie etwa solche, die innerhalb weniger Jahre erhebliche Verbesserungen der Flotteneffizienz beim Kraftstoffverbrauch vorschreiben, drängen Automobilhersteller dazu, das Fahrzeuggewicht wo immer möglich zu reduzieren. Dieser Druck verschafft Aluminiumkomponenten wie Querlenker, Bremssättel und Achsschenkel einen deutlichen Kosten-Nutzen-Vorteil gegenüber Stahl. Die bevorstehende europäische Verordnung zur Begrenzung von Bremspartikelemissionen treibt die Nachfrage nach Aluminiumbremssystemen an, die für eine geringere Abriebentwicklung bekannt sind. Auf der Technologieseite reduziert vakuumunterstützter Schwerkraftdruckguss in Kombination mit KI-gesteuerter Werkzeugzustandsüberwachung nicht nur die Ausschussraten, sondern ebnet auch den Weg für sicherheitskritische Anwendungen. Dieser Fortschritt ermöglicht es Tier-1-Lieferanten, strenge Sicherheitsstandards einzuhalten, ohne auf Imprägnierung angewiesen zu sein. Schwankungen bei den Rohstoffkosten an der London Metal Exchange in Verbindung mit einem Mangel an Fachkräften drücken jedoch die Gewinnmargen um einen spürbaren Prozentsatz. Trotz dieser Herausforderungen gelingt es integrierten Gießereien, die werkseigenes Recycling und Near-Shore-Bearbeitung einbeziehen, ihre Kapazitäten erfolgreich auszubauen.
Wichtigste Erkenntnisse des Berichts
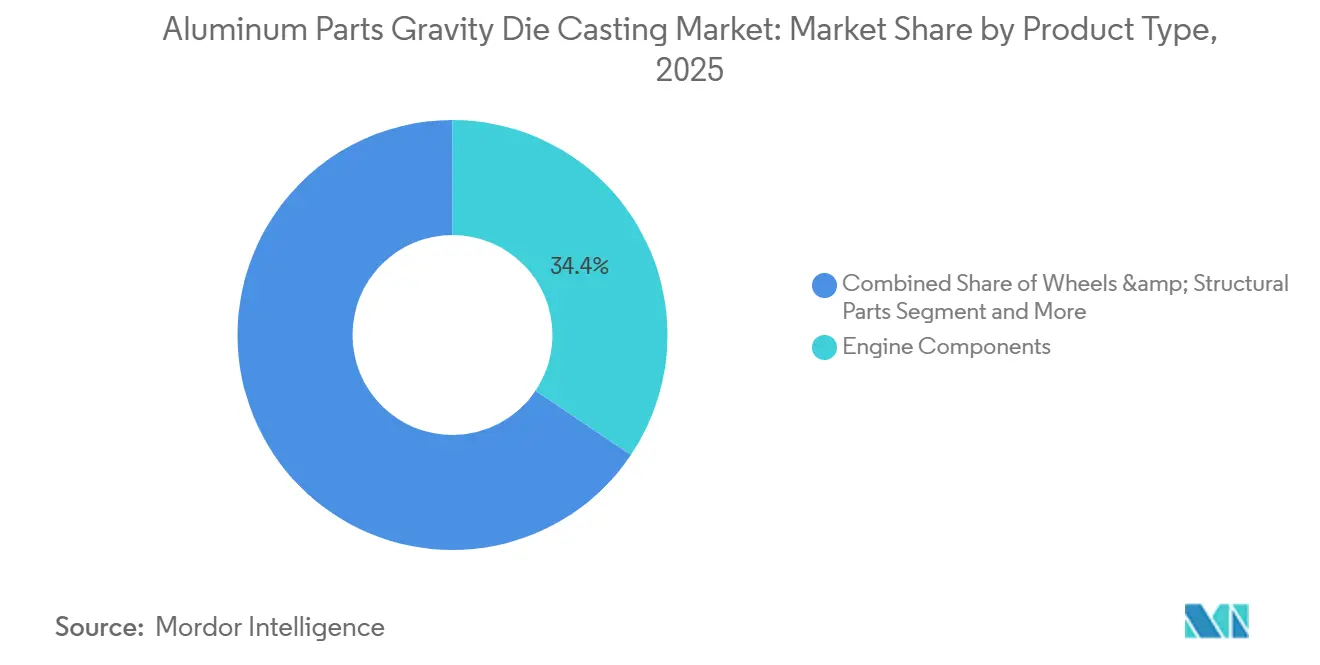
- Nach Produkttyp führten Motorkomponenten im Jahr 2025 mit einem Umsatzanteil von 34,36 %; Räder & Strukturteile werden voraussichtlich bis 2031 mit einer CAGR von 5,95 % wachsen.
- Nach Legierungstyp entfielen Al-Si-Legierungen auf 63,21 % des Umsatzes im Jahr 2025, während Al-Cu-Legierungen bis 2031 voraussichtlich mit einer CAGR von 5,01 % zulegen werden.
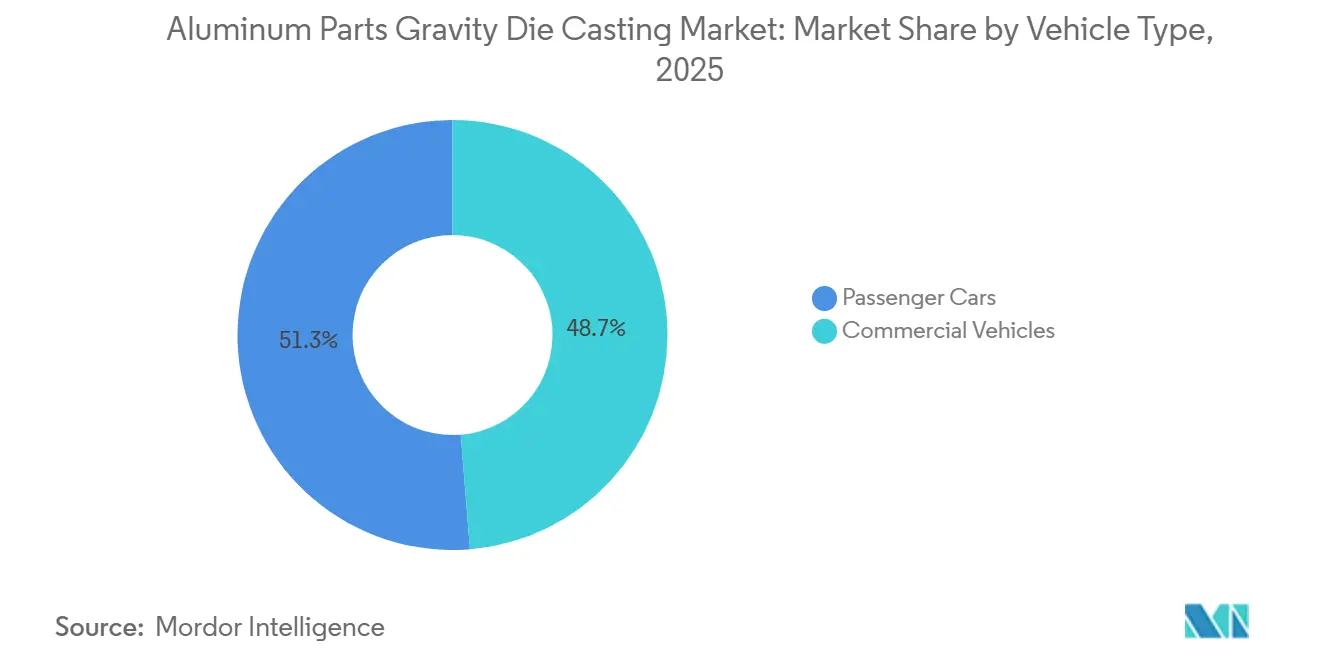
- Nach Fahrzeugtyp entfielen Personenkraftwagen im Jahr 2025 auf 51,28 % des Volumens und werden voraussichtlich bis 2031 mit einer CAGR von 5,04 % wachsen.
- Nach Endverbraucher hielten OEMs im Jahr 2025 einen Anteil von 73,37 % am Umsatz, und dieses Segment wird voraussichtlich bis 2031 mit einer CAGR von 6,97 % wachsen.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit 38,73 % des Umsatzes im Jahr 2025 und wächst bis 2031 mit einer CAGR von 6,98 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrageschub nach EV-Batteriegehäusen | +1.5% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Leichtbauvorschriften für Leichtfahrzeuge | +1.2% | Global, mit höchster Intensität in der EU und China | Mittelfristig (2–4 Jahre) |
| Umrüstung von Verbrennungsmotor- auf EV-Werke | +0.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Regionales Near-Shoring nach Zollverschiebungen | +0.7% | Nordamerika, mit sekundären Gewinnen in Mexiko | Kurzfristig (≤ 2 Jahre) |
| Vakuumunterstützter Schwerkraftdruckguss zur Reduzierung der Porosität | +0.5% | Global, angeführt von Premium-OEMs in Deutschland und Japan | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Werkzeugzustandsüberwachung | +0.4% | Global, frühe Einführung im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub nach EV-Batteriegehäusen
Ein 75-kWh-Akkupack erfordert ein leckdichtes Aluminiumgehäuse. Der Schwerkraftdruckguss mit seiner Fähigkeit, einen laminaren Metallfluss zu erzielen, begrenzt die Porosität auf ein Minimum. Diese Präzision ist ein Maßstab, den Hochdruckdruckguss (HPDC) ohne den Einsatz von Vakuumevakuierung nur schwer erreichen kann. Renaults Captur E-Tech fasste im Zuge der Produktionsvereinfachung zahlreiche gestanzte Teile in seinem Batteriegehäuse zusammen. Dieser Schritt reduzierte die Montagezeit erheblich. Er hatte jedoch seinen Preis: einen erhöhten Einsatz von Al-Si-Mg-Legierung pro Fahrzeug. Eine solche Steigerung könnte die Gießereimargen belasten, insbesondere ohne die Sicherung langfristiger Produktionsvolumina [1]. Unterdessen schwenkt Tesla angesichts einer erheblichen Ausschussrate von seinen einteiligen Gigacast-Unterböden ab. Dieser Wandel hat zu einer teilweisen Umlenkung von Aufträgen hin zu modularen Schwerkraftdruckguss-Designs geführt, die geringere Kollisionsreparaturkosten versprechen.
Leichtbauvorschriften für Leichtfahrzeuge
Gesetzlich vorgeschriebene Kraftstoffverbrauchs- und Bremspartikelstandards haben eine neue Ausgangslage geschaffen und den Aluminiumgehalt pro Leichtfahrzeug deutlich erhöht. Diese Standards lenken OEMs dazu, gegossenes Aluminium für Querlenker, Bremssättel und Achsschenkel zu priorisieren. In den USA schaffen strengere Kraftstoffeffizienzschwellen Anreize zur Verbesserung des Kraftstoffverbrauchs durch Gewichtsreduzierung, was zu einer deutlichen Verlagerung weg von Eisen- und Stahlteilen führt [2]. In Europa hingegen führt die Nichteinhaltung strenger CO₂-Grenzwerte zu erheblichen finanziellen Strafen, was ein stärkeres Argument für die Einführung von Aluminiumteilrahmen in Dauerformen darstellt. Chinas ehrgeizige Kraftstoffeffizienzziele in Verbindung mit seiner Dual-Credit-NEV-Initiative treiben den Wandel hin zu Aluminiumgetriebegehäusen in Hybrid-Antriebssträngen voran. Während Premium-Marken vakuumunterstützten Schwerkraftdruckguss nutzen, um strenge Ermüdungsstandards einzuhalten, setzen Massenmarktprogramme auf konventionellen Schwerkraftdruckguss mit Imprägnierung, um die Kosten im Rahmen zu halten.
Umrüstung von Verbrennungsmotor- auf EV-Werke erzeugt neue Werkzeugaufträge
Herkömmliche Motorblockwerke stellen zunehmend auf die Produktion von Batteriewannen und Motorgehäusen um, da Automobilhersteller ihre Fertigungskapazitäten für Elektrofahrzeuge ausbauen. Ford hat erhebliche Investitionen in einen Batteriekomplex in Michigan getätigt und große Schwerkraftdruckgussmaschinen zur Herstellung von Antriebseinheitsgehäusen installiert. General Motors und Stellantis verfolgen ähnliche Übergänge, indem sie bestehende Fertigungsanlagen für die EV-Komponentenproduktion anpassen. Die in EV-Gehäusen verwendeten hochsiliziumhaltigen Legierungen reduzieren jedoch die Werkzeugstandzeit im Vergleich zu herkömmlichen Materialien erheblich. Diese kürzere Werkzeugstandzeit erhöht den Werkzeugersatzbedarf und steigert die amortisierten Werkzeugkosten für die Hersteller.
Regionales Near-Shoring nach Zollverschiebungen
Die Vereinigten Staaten haben Aluminiumeinfuhrzölle wieder eingeführt, was Gießereien dazu veranlasst, ihre Aktivitäten in den USA und Mexiko auszuweiten. Georg Fischer begann mit dem Bau einer großen Anlage in Augusta, Georgia, die BMW voraussichtlich jährlich mit einem erheblichen und konstanten Volumen an Batteriegehäusen beliefern soll, um die wachsende Nachfrage nach Elektrofahrzeugkomponenten zu unterstützen. Unterdessen schuf Ryobis Expansion in Irapuato mehrere Hochdruckdruckgusslinien und neue Beschäftigungsmöglichkeiten, was die lokalen Beschaffungskapazitäten von General Motors und die regionale Lieferkettenresilienz stärkte. Obwohl steigende Gaspreise in Europa selektive Reshoring-Initiativen gefördert haben, unterbieten kostengünstigere Importe weiterhin EU-Produzenten und begrenzen die Wettbewerbsfähigkeit der heimischen Produktion.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Aluminiumbarrenpreise | -0.9% | Global, mit akuter Exposition in spotmarktabhängigen Gießereien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Gigacasting-HPDC | -0.7% | Asiatisch-pazifischer Raum und Nordamerika, angeführt von EV-nativen OEMs | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten für großtonnagige Kippgusszellen | -0.6% | Nordamerika und EU, wo Arbeitskosten die Automatisierung rechtfertigen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel | -0.5% | Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Aluminiumbarrenpreise
Gießereien ohne häufige Preisindexierungsmechanismen verzeichneten erhebliche Anstiege der Gusskosten, was zu einem beträchtlichen Rückgang des EBITDA führte, bis die Vertragsbedingungen neu verhandelt werden konnten. Linamars Übernahme von Aludyne stärkte seine internen Recyclingkapazitäten, die nun einen erheblichen Anteil seiner Schmelzversorgung ausmachen und einen besseren Schutz vor Inputkostenvolatilität und Margendruck bieten. Im Gegensatz dazu haben kleinere Werke mit begrenzten Produktionsvolumina und finanzieller Flexibilität oft Schwierigkeiten, ähnliche Absicherungsmaßnahmen zu finanzieren oder in Recyclingkapazitäten zu investieren, was sie stärker Schwankungen bei den Materialkosten aussetzt.
Wettbewerb durch Gigacasting-HPDC für Megastrukturen
Teslas Giga Press demonstriert die Effizienz des Gusses einer gesamten hinteren Karosseriestruktur und trägt dazu bei, die Komponentenkomplexität und den Montagebedarf zu reduzieren. Sie steht jedoch vor Herausforderungen, darunter erhöhte Ausschussraten, begrenzte Werkzeugstandzeit und höhere Kollisionsreparaturkosten, da Schäden an einem großen integrierten Gussteil umfangreiche Reparaturen oder Ersatz erfordern können. Während Dongfeng und BYD größere Pressen mit höherer Schließkraft testen, um stärker integrierte Fahrzeugstrukturen zu unterstützen, setzen OEMs wie Renault und Hyundai weiterhin auf modulare Architekturen. Diese Hersteller verlassen sich auf den Schwerkraftdruckguss für austauschbare Crashstrukturen, die die Reparierbarkeit verbessern und eine kostengünstigere Fahrzeugwartung unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motorkomponenten weichen dem strukturellen WandelMotorkomponenten behielten 34,36 % des Umsatzes im Jahr 2025, doch der Markt für Aluminiumteile-Schwerkraftdruckguss sieht diesen Anteil schwinden, da Automobilhersteller V8-Blöcke zugunsten von Akkupacks aufgeben. Räder & Strukturteile – fließgepresste Felgen, Batteriewannen und Federbeindomstreben – verzeichnen bis 2031 eine CAGR von 5,95 % und übertreffen damit die Gesamtentwicklung des Marktes für Aluminiumteile-Schwerkraftdruckguss. Getriebegehäuse wechseln von mehrstufigen Verbrennungsmotor-Einheiten zu einstufigen Elektrofahrzeug-Untersetzungsgetrieben, was den Aluminiumgehalt pro Fahrzeug erheblich reduziert. Als Reaktion auf die Euro-7-Grenzwerte für Bremsstaub erlebt die Branche einen Anstieg bei Aluminiumbremssätteln, die nun Haltbarkeitsmaßstäbe ohne die Gewichtsnachteile von Grauguss erreichen. Versicherungsdaten zeigen, dass modulare schwerkraftgegossene Hinterachsträger nach einem mittelschweren Aufprall erheblich geringere Reparaturkosten verursachen als einteilige Gigacast-Unterböden. Diese Kostendifferenz festigt die Position der Strukturteile im Schwerkraftgussbereich von Massenmarktprogrammen.
Fließgepresste Räder erzielen eine erhebliche Reduzierung der Wandstärke, was zu verringerter Rotationsträgheit und einer Verbesserung der EV-Reichweite führt. Achsschenkel und Querlenker, die durch vakuumunterstützten Schwerkraftdruckguss hergestellt werden, profitieren von einer reduzierten ungefederten Masse bei gleichzeitiger Einhaltung der ISO-26262-Normen. Während HPDC-Gigacasting in den Medien für Aufsehen sorgt, dominiert der Markt für Aluminiumteile-Schwerkraftdruckguss weiterhin wesentliche sicherheitskritische Nischen. Dies sind Bereiche, in denen Hochdruckverfahren vor Herausforderungen stehen und häufig zusätzliche Vakuum- und Wärmebehandlungsschritte benötigen, um konkurrenzfähig zu sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Legierungstyp:
Al-Cu gewinnt durch thermische AnforderungenAl-Si-Legierungen hielten 63,21 % des Volumens im Jahr 2025 und dominieren weiterhin Dünnwandgussteile aufgrund ihrer eutektischen Fließfähigkeit. Dennoch legen Al-Cu-Güten mit einer CAGR von 5,01 % zu, da EV-Batteriewannen und 800-V-Motorgehäuse eine bessere Wärmeableitung benötigen. Premium-OEMs sind bereit, einen Aufpreis für Rohmaterialien zu zahlen, um eine erhebliche Gewichtsreduzierung pro Fahrzeug zu erzielen, auch wenn der Marktanteil von Al-Cu im Bereich Aluminiumteile-Schwerkraftdruckguss bescheiden bleibt.
Die Adoptionsgeschwindigkeit hängt davon ab, die EU-Altfahrzeugvorschriften zu navigieren, die strenge Grenzwerte für den Bleigehalt vorschreiben. Diese Einschränkung drängt die Branche dazu, Blei durch alternative Elemente wie Bismut oder Zinn in Automatenstählen zu ersetzen. Während Wärmebehandlungsschritte wie die T6-Vergütung die strukturelle Leistung erheblich verbessern können, verzichten viele Massenmarktprogramme auf diesen zusätzlichen Ofenzyklus. Dank vakuumunterstütztem Schwerkraftdruckguss können A356-Al-Si-Mg-Gussteile eine hohe Zugfestigkeit ohne heißisostatisches Pressen erreichen, was die Dominanz von Al-Si im Bereich Aluminiumteile-Schwerkraftdruckguss festigt.
Nach Fahrzeugtyp:
Personenkraftwagen führen, Nutzfahrzeuge elektrifizieren sichPersonenkraftwagen dominierten mit 51,28 % des Umsatzes im Jahr 2025 und wachsen aufgrund der Nachfrage nach Sport Utility Vehicles und Crossovern mit einer CAGR von 5,04 %. Batterieelektrische Modelle weisen durchschnittlich 220–250 kg Aluminium auf, verglichen mit 180–200 Kilogramm bei vergleichbaren Verbrennungsmotor-Versionen. Klasse-8-Lastkraftwagen benötigen Batteriegehäuse mit einem Gewicht von bis zu 2 t. Dennoch senken schwerkraftgegossene Wannen, Scharnierverstärkungen und Kühlplatten die Stückwerkzeugkosten um zwei Fünftel gegenüber HPDC, was sie für depotbasierte Lieferflotten attraktiv macht.
Leichte Nutzfahrzeuge wie der Ford Transit und der Mercedes Sprinter verwenden schwerkraftgegossene Scharnierblöcke und Türmodule, um die durch 300-kg-Akkupacks verlorene Nutzlast zurückzugewinnen. Da sich die Einsatzzyklen in Richtung städtischer Routen verschieben, könnte das Wachstum des Nutzfahrzeugsegments im Markt für Aluminiumteile-Schwerkraftdruckguss bald das der Personenkraftwagen übertreffen, obwohl letztere derzeit einen größeren Umsatzanteil aufweisen.
Nach Endverbraucher:
OEM-Dominanz, Qualitätslücken im AftermarketOEM-Verträge repräsentierten 73,37 % des Umsatzes im Jahr 2025. Zudem verzeichneten sie bis 2031 eine robuste CAGR von 6,97 %, wobei Tier-0,5-Lieferanten Gussteile frühzeitig in Fahrzeugarchitekturzyklen mitentwickeln, um Sieben-Jahres-Volumenverpflichtungen zu sichern, die einen massiven Werkzeugsatz rechtfertigen. Aftermarket-Gussteile weisen in unabhängigen Laborprüfungen erhöhte Maßfehlerquoten auf, was auf eine anhaltende Qualitätskluft hinweist.
Gefälschte Bremssättel und Achsschenkel machen einen erheblichen Anteil des globalen Ersatzvolumens aus – insbesondere in schnell wachsenden Schwellenmärkten – und stellen Sicherheits- und Haftungsrisiken dar. Die Konsolidierung verstärkte sich, als Nemak im Februar 2026 die Übernahme von Georg Fischers Automobilgusseinheit abschloss und Linamar die nordamerikanischen Aktivitäten von Aludyne übernahm, was die Verhandlungsmacht weiter zugunsten integrierter OEM-Lieferanten in der Branche für Aluminiumteile-Schwerkraftdruckguss verschob.
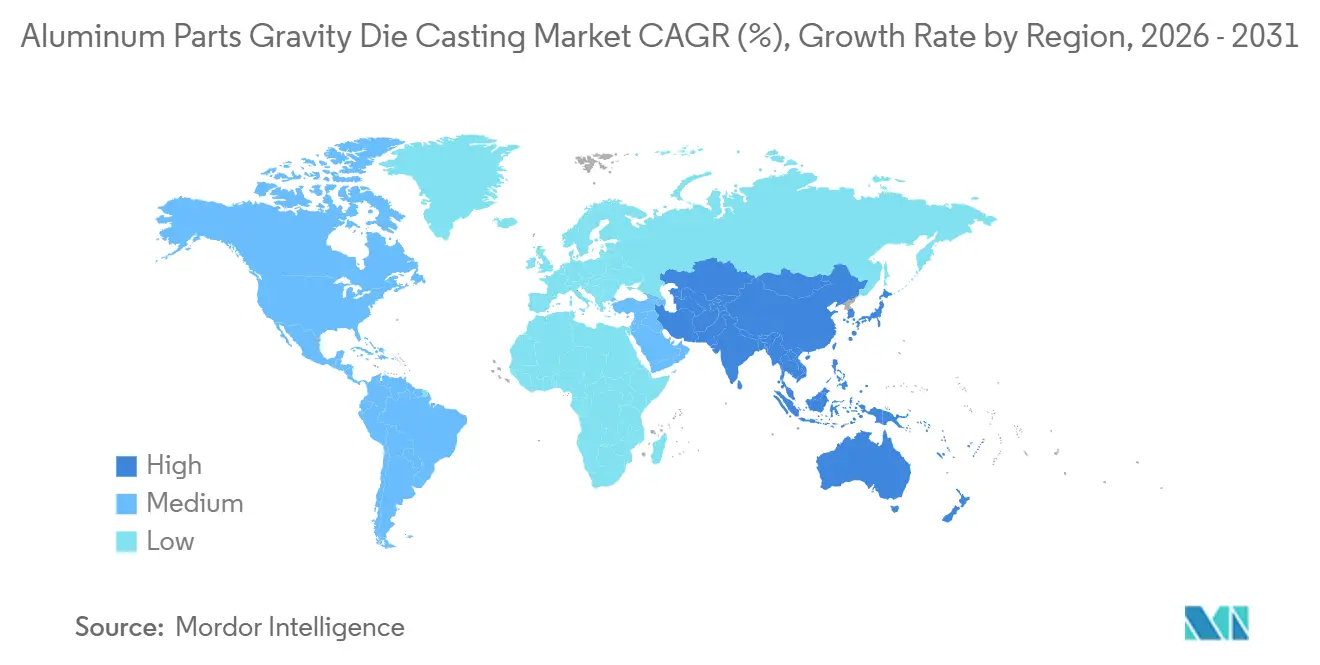
Geografische Analyse
APAC-Markt für Aluminiumteile im Schwerkraft-Kokillenguss
Der asiatisch-pazifische Raum, der 2025 einen Anteil von 38,73 % am Umsatz hält, wird bis 2031 voraussichtlich ein robustes Wachstum von 6,98 % verzeichnen und dabei Gigacasting und modularen Schwerkraft-Kokillenguss nahtlos miteinander verbinden. Im weitläufigen Komplex von Dongfeng Motor in Wuhan hat die Integration von Hochkapazitäts-HPDC-Pressen mit Schwerkraft-Kokillenguss-Zellen zu einer erheblichen Reduzierung der internen Logistik geführt. In einem bedeutenden Schritt für Indiens Automobillandschaft haben sowohl Uno Minda als auch Jaya Hind erhebliche Investitionen in die Installation der ersten großtechnischen HPDC-Maschine des Subkontinents getätigt, im Einklang mit den Ambitionen von Maruti Suzuki im Bereich Elektrofahrzeuge. Japan zeigt einen zweigleisigen Ansatz: Ryobi lenkt beträchtliche Ressourcen in Gigapressen, während Ahresty von Verbrennungsmotor-Blöcken abrückt und sich auf Motorgehäuse konzentriert. In Südkorea hat Hyundai Mobis unterdessen einen Meilenstein erreicht und liefert nun den Großteil der Aluminiumteile intern an Hyundai-Kia, was die Vorteile der vertikalen Integration im Bereich des Schwerkraft-Kokillengusses von Aluminiumteilen unterstreicht.
Nordamerikanischer Markt für Aluminiumteile im Schwerkraft-Kokillenguss
Nordamerika, das einen bedeutenden Anteil am globalen Umsatz ausmacht, profitiert von zollgetriebenen Near-Shoring-Initiativen. Als Beleg für das Wachstum der Region wird Georg Fischer in naher Zukunft sein Werk in Augusta, Georgia, einweihen und dabei Hunderte von Arbeitsplätzen schaffen. Gleichzeitig stärkt Ryobi seine Präsenz in Mexiko und fügt mehrere HPDC-Linien speziell für GM hinzu. Die Bedeutung von Aluminium wird durch die CAFE-Vorschriften unterstrichen, insbesondere für Pickups und SUVs, bei denen Gewichtsreduzierung zu spürbaren Kraftstoffeinsparungen führt. Das regionale Wachstum wird durch den Cluster in Ontario, Kanada, hervorgehoben, der durch Linamars Giga-Casting-Zentrum in Welland gestützt wird und 2024 einen bemerkenswerten Aktivitätsanstieg verzeichnete.
EMEA- und südamerikanischer Markt für Aluminiumteile im Schwerkraft-Kokillenguss
Europa, das einen bedeutenden Marktanteil hält, kämpft mit Margendruck. Linamar erlitt einen Rückschlag und verzeichnete Ende 2024 eine erhebliche Wertminderung des Geschäfts- oder Firmenwerts, nachdem deutsche OEMs die Einführung von Elektrofahrzeugen aufgrund von Ladeinfrastrukturproblemen verschoben hatten. Dennoch haben die Euro-7-Grenzwerte für Bremsstaub Aluminiumsattel als lukrative Chance in den Fokus gerückt. Darüber hinaus unterstreicht der Verkauf der Leipziger Anlage von GF an Nemak die anhaltenden Konsolidierungstendenzen in der Region. Südamerika sowie die kombinierten Regionen Naher Osten & Afrika, die einen kleineren Anteil ausmachen, finden ihre Führungsrolle im geschäftigen São-Paulo-Korridor Brasiliens und in den türkischen Gießereien, die zunehmend auf den Export ausgerichtet sind.
Wettbewerbslandschaft
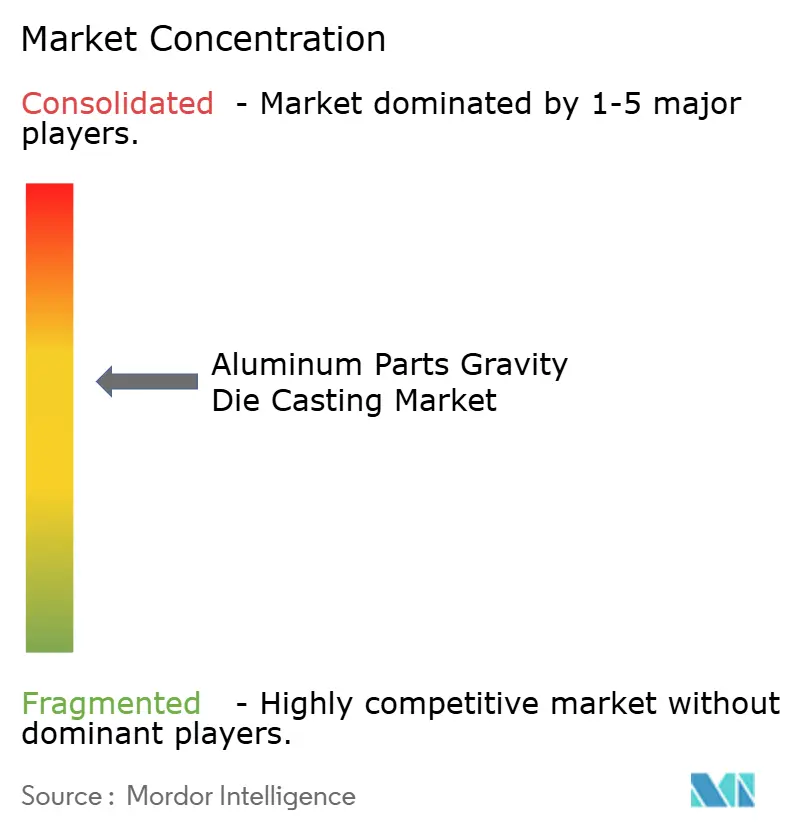
Im Markt für Aluminiumteile-Schwerkraftdruckguss ist eine moderate Fragmentierung erkennbar. Die fünf größten Akteure halten einen erheblichen Marktanteil. In einem strategischen Schritt übernahm Nemak die Automobilgusseinheit von Georg Fischer und erlangte damit die Kontrolle über zahlreiche Werke und sicherte sich eine Versorgung mit einem hohen Anteil an Recyclingmaterial [3].
Linamar stärkte seine Position als Tier-0,5-Partner für die Automobilriesen Ford und GM durch die Übernahme von Aludyne und erweiterte damit seine Produktionskapazität erheblich. Unterdessen erfordern technologische Differenzierungsmerkmale wie vakuumunterstützter Guss und KI-gesteuerte Werkzeugüberwachung erhebliche Investitionen, was Eintrittsbarrieren für kleinere Aftermarket-Betriebe schafft.
Im aktuellen Markt haben Nachhaltigkeitsnachweise erhebliches Gewicht. Zertifizierungen der Aluminum Stewardship Initiative und Verpflichtungen zum geschlossenen Recyclingkreislauf werden zu Voraussetzungen für OEM-Verträge, insbesondere für OEMs, die ihre Scope-3-Emissionen reduzieren möchten. Darüber hinaus nutzen disruptive Akteure aus Indien und Südostasien Vorteile wie niedrigere Gesamtkosten und Just-in-Time-Liefermodelle, um die Lagerbestände in der Lieferkette erheblich zu reduzieren.
Marktführer in der Branche für Aluminiumteile-Schwerkraftdruckguss
-
Endurance Technologies
-
Minda Corporation Limited
-
Sundaram Clayton Limited
-
Rockman Industries
-
CIE Automotive
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aluminiumteile im Schwerkraft-Kokillenguss Unternehmen in diesem Bericht
- Nemak
- Georg Fischer Casting Solutions
- Ryobi Die Casting
- Endurance Technologies
- Dynacast (Form Technologies)
- Linamar
- Rheinmetall AG
- Pace Industries
- Bocar Group
- Rockman Industries
- Shiloh Industries
- Sundaram Clayton Limited
- CIE Automotive
- Minda Corporation Limited
- Gibbs Die Casting
- Wencan Group
- IKD Co.
- Hongtu Technology
- Xusheng Group
- Ahresty Corporation
- Martinrea Honsel
Lesen Sie die Analyse der Aluminiumteile im Schwerkraft-Kokillenguss-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Aluminiumteile im Schwerkraft-Kokillenguss
- Juli 2026: Thrust Capital Partners übernahm Alphacasting, einen spezialisierten Hersteller komplexer Aluminium- und Titangussteile, in einem bedeutenden Konsolidierungsschritt. Die Übernahme zielt auf die Nachfrage nach hochintegren Schwerkraft- und Präzisionsgussteilen in den Bereichen Luft- und Raumfahrt sowie spezialisierte Transportsysteme ab.
- März 2026: Form Technologies, die Muttergesellschaft von Dynacast, gab offiziell die Übernahme des in Tijuana ansässigen Unternehmens Platinadora Baja bekannt. Die Übernahme erweitert Dynacasts nordamerikanischen Fußabdruck durch die Hinzufügung von Aluminium- und Zinkdruckgusskapazitäten sowie spezialisierter nachgelagerter Veredelungsdienstleistungen.
- Februar 2026: Nemak schloss die Übernahme des Automobilgeschäfts von GF Casting Solutions, einer Division der Schweizer Industriegruppe Georg Fischer, zu einem Unternehmenswert von 336 Millionen USD ab. Die Übernahme fügte neun Produktionsstätten und ein Forschungs- und Entwicklungszentrum hinzu und stärkte Nemaks Kompetenzen bei Struktur- und Elektrofahrzeugkomponenten.
Berichtsumfang des globalen Marktes für Aluminiumteile-Schwerkraftdruckguss
Der Berichtsumfang umfasst Produkttyp (Motorkomponenten und weitere), Legierungstyp (Al-Si-Legierungen und weitere), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge), Endverbraucher (OEMs und Aftermarket-Lieferanten) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Motorkomponenten |
| Getriebeteile |
| Bremskomponenten |
| Fahrwerksteile |
| Räder & Strukturteile |
| Al-Si-Legierungen |
| Al-Cu-Legierungen |
| Sonstige Speziallegierungen |
| Personenkraftwagen |
| Nutzfahrzeuge |
| OEMs |
| Aftermarket-Lieferanten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Motorkomponenten | |
| Getriebeteile | ||
| Bremskomponenten | ||
| Fahrwerksteile | ||
| Räder & Strukturteile | ||
| Nach Legierungstyp | Al-Si-Legierungen | |
| Al-Cu-Legierungen | ||
| Sonstige Speziallegierungen | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Endverbraucher | OEMs | |
| Aftermarket-Lieferanten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie viel war der Markt für Aluminiumteile-Schwerkraftdruckguss im Jahr 2025 wert?
Die Marktgröße für Aluminiumteile-Schwerkraftdruckguss beläuft sich im Jahr 2025 auf 6,81 Milliarden USD und wird voraussichtlich bis 2031 9,09 Milliarden USD erreichen.
Welche Produktgruppe wächst im Schwerkraftdruckguss am schnellsten?
Räder & Strukturteile verzeichnen das höchste Wachstum mit einer CAGR von 5,95 % bis 2031.
Wie groß ist der Anteil des asiatisch-pazifischen Raums an den globalen schwerkraftgegossenen Aluminiumteilen?
Der asiatisch-pazifische Raum macht 38,73 % des globalen Umsatzes aus und wächst mit einer CAGR von 6,98 %.
Welche Legierung gewinnt Marktanteile bei EV-Batteriewannen?
Al-Cu-Legierungen wachsen am schnellsten mit einer CAGR von 5,01 % aufgrund ihrer überlegenen Wärmeleitfähigkeit.
Warum gewinnen vakuumunterstützte Zellen bei Premium-OEMs an Beliebtheit?
Evakuierte Werkzeuge reduzieren die Porosität um bis zu 80 % und ermöglichen ISO-26262-konforme Sicherheitsteile ohne Imprägnierung bei gleichzeitiger Reduzierung der Ausschussraten.
Welcher Faktor bedroht die Rentabilität von Gießereien in den nächsten zwei Jahren am stärksten?
Die Volatilität der Aluminiumbarrenpreise mit Schwankungen von 12,5 % an der London Metal Exchange kann das EBITDA spotmarktabhängiger Gießereien um bis zu 300 Basispunkte komprimieren.