
Tamaño y Participación del Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.93 % |
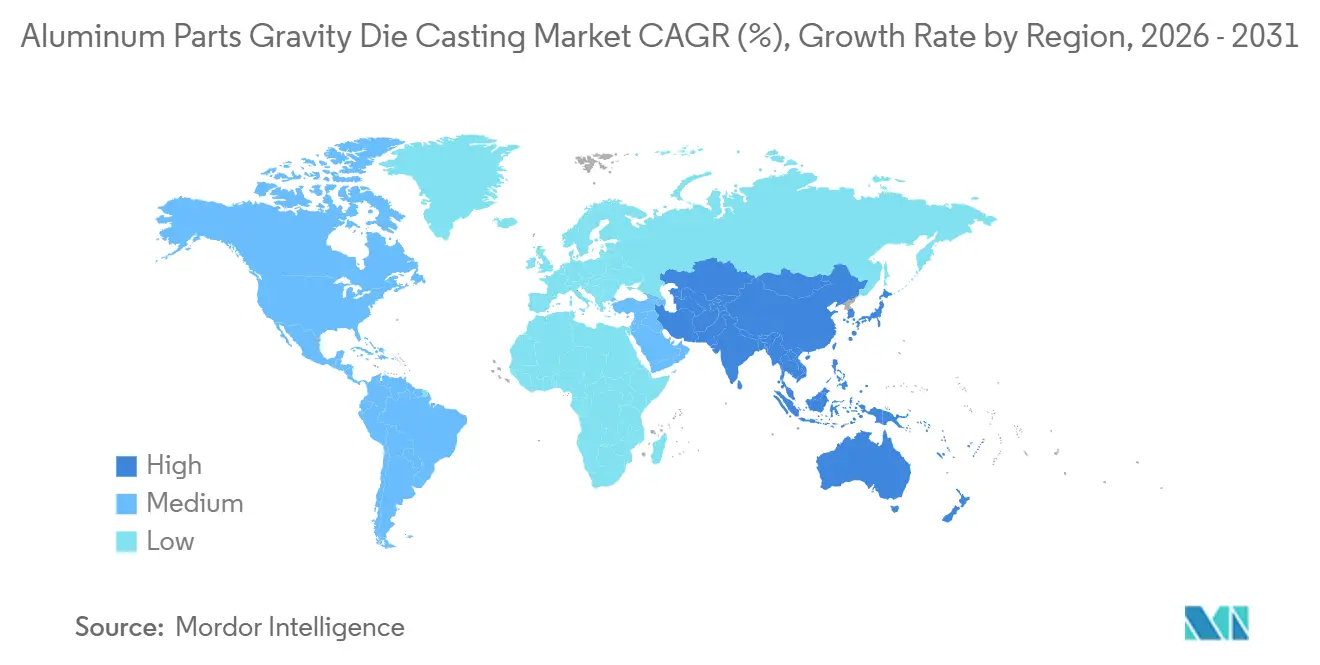
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
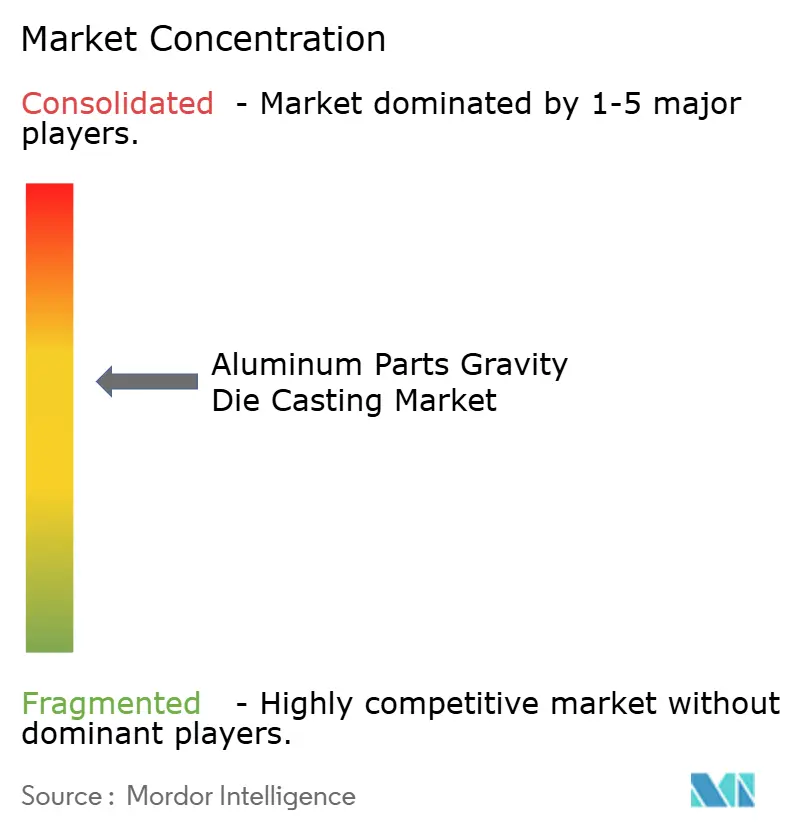
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio por Mordor Intelligence
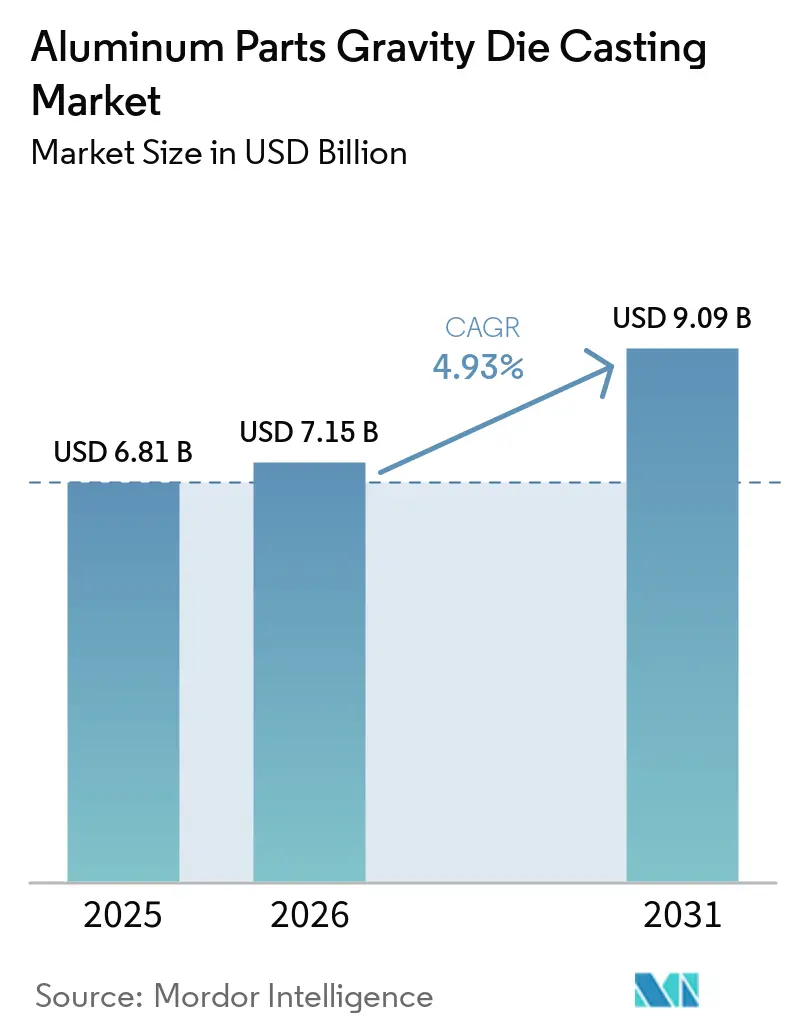
El tamaño del Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio fue valorado en 6,81 mil millones de USD en 2025, y se espera que alcance 7,15 mil millones de USD en 2026, y se proyecta que llegue a 9,09 mil millones de USD en 2031, a una CAGR del 4,93% durante el período de pronóstico (2026-2031). Las fundiciones de trenes de potencia ICE heredados están siendo reemplazadas por carcasas de baterías para vehículos eléctricos, elementos estructurales de chasis y carcasas de gestión térmica. Estos nuevos componentes, con sus tolerancias de porosidad más estrictas, favorecen la fundición en coquilla por gravedad frente a la fundición en arena y otros métodos de molde permanente. Los mandatos de eficiencia más estrictos, como los que exigen mejoras significativas en la eficiencia de combustible de la flota en pocos años, instan a los fabricantes de automóviles a reducir el peso del vehículo en la medida de lo posible. Este impulso otorga a los componentes de aluminio, como brazos de control, pinzas de freno y nudillos de dirección, una clara ventaja en términos de costo-beneficio frente al acero. La próxima regulación europea para limitar las emisiones de partículas de frenos está impulsando la demanda de sistemas de frenos de aluminio, conocidos por producir menos residuos de desgaste. En el frente tecnológico, la fundición en coquilla por gravedad asistida por vacío, combinada con el monitoreo del estado del molde impulsado por inteligencia artificial, no solo está reduciendo las tasas de desperdicio, sino que también está allanando el camino para aplicaciones críticas de seguridad. Este avance permite a los proveedores de nivel 1 cumplir con estrictos estándares de seguridad sin necesidad de impregnación. Sin embargo, las fluctuaciones en los costos de materias primas en la Bolsa de Metales de Londres, combinadas con la escasez de mano de obra calificada, están comprimiendo los márgenes de beneficio en un porcentaje notable. A pesar de estos desafíos, las fundiciones integradas que incorporan reciclaje en sitio y mecanizado de proximidad están expandiendo con éxito su capacidad.
Conclusiones Clave del Informe
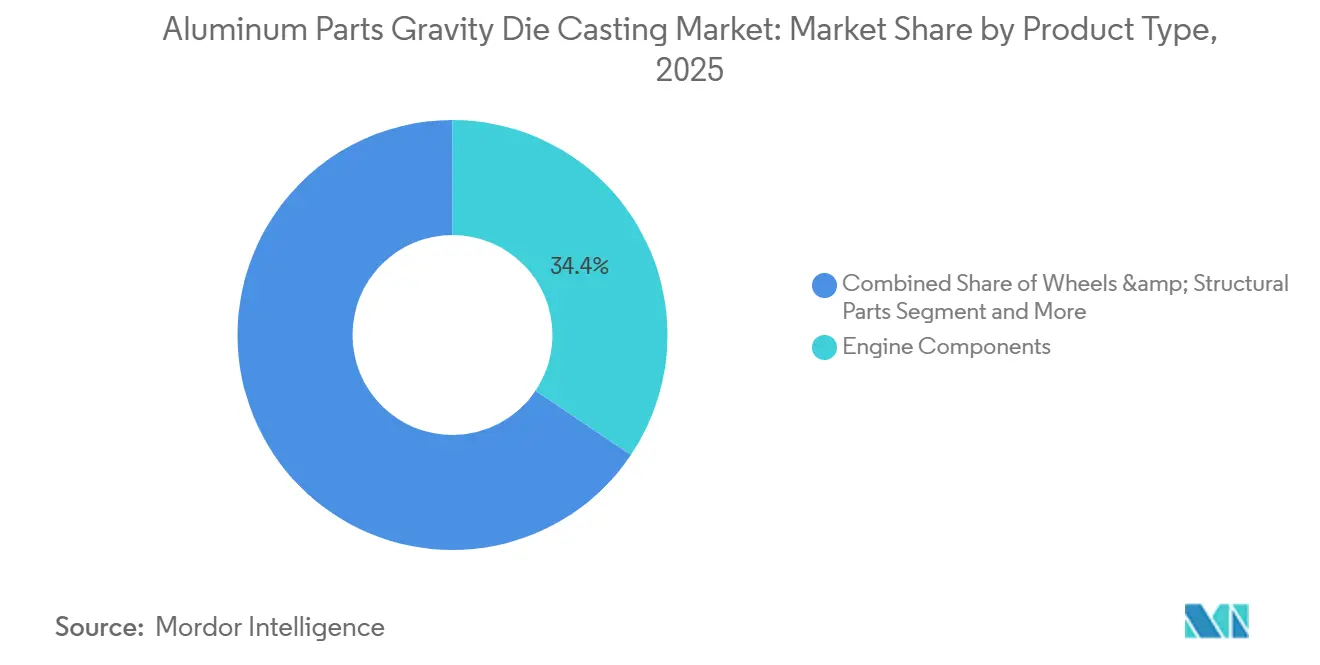
- Por tipo de producto, los componentes de motor lideraron con una participación de ingresos del 34,36% en 2025; se proyecta que las ruedas y piezas estructurales se expandan a una CAGR del 5,95% hasta 2031.
- Por tipo de aleación, las aleaciones Al-Si capturaron el 63,21% de los ingresos de 2025, mientras que se prevé que las aleaciones Al-Cu avancen a una CAGR del 5,01% hasta 2031.
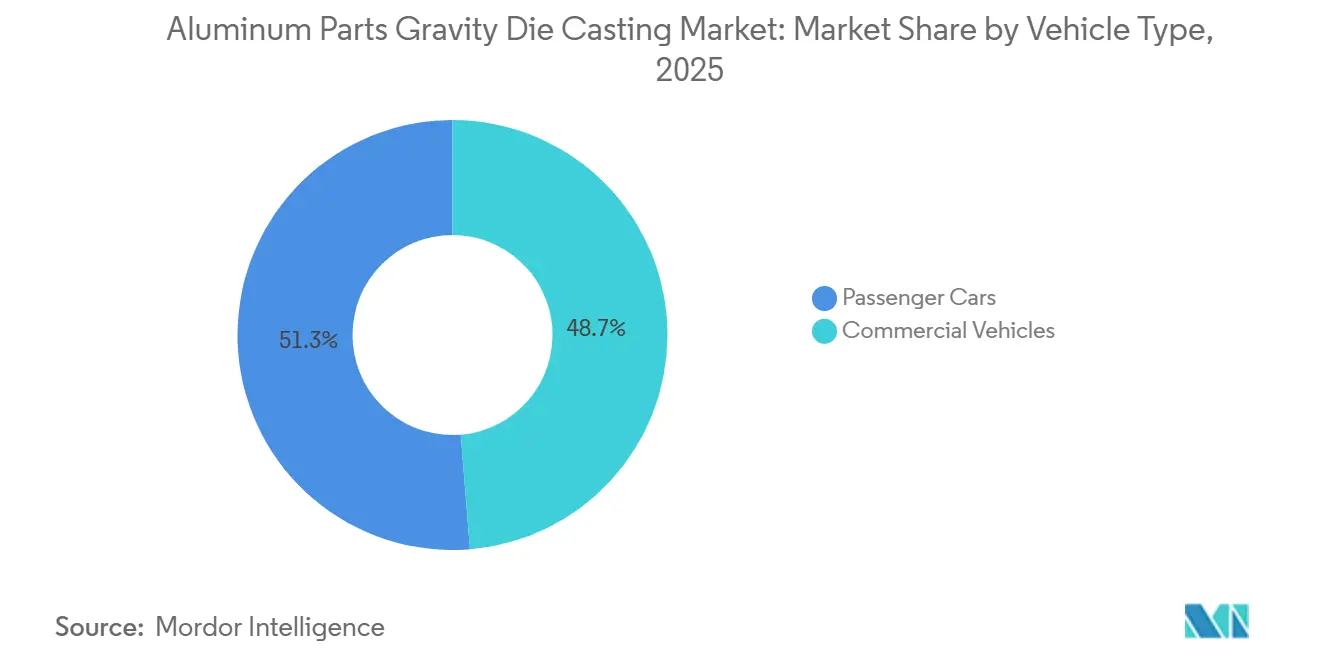
- Por tipo de vehículo, los automóviles de pasajeros representaron el 51,28% del volumen de 2025 y están proyectados para crecer a una CAGR del 5,04% hasta 2031.
- Por usuario final, los OEMs mantuvieron el 73,37% de los ingresos de 2025, y se espera que este segmento crezca a una CAGR del 6,97% hasta 2031.
- Por geografía, Asia Pacífico concentró el 38,73% de los ingresos de 2025 y avanza a una CAGR del 6,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Carcasas de Baterías para Vehículos Eléctricos | +1.5% | Núcleo en Asia Pacífico, con expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Mandatos de Reducción de Peso en Vehículos Ligeros | +1.2% | Global, con mayor intensidad en la UE y China | Mediano plazo (2-4 años) |
| Reconversión de Fábricas de ICE a Vehículos Eléctricos | +0.8% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Relocalización Regional tras Cambios Arancelarios | +0.7% | América del Norte, con ganancias secundarias en México | Corto plazo (≤ 2 años) |
| Fundición en Coquilla por Gravedad Asistida por Vacío para Reducir la Porosidad | +0.5% | Global, liderado por OEMs premium en Alemania y Japón | Largo plazo (≥ 4 años) |
| Monitoreo del Estado del Molde Impulsado por Inteligencia Artificial | +0.4% | Global, adopción temprana en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Carcasas de Baterías para Vehículos Eléctricos
Con un peso considerable, un paquete de baterías de 75 kWh requiere una carcasa de aluminio hermética. La fundición en coquilla por gravedad, con su capacidad para lograr un flujo laminar del metal, limita la porosidad a un nivel mínimo. Esta precisión es un estándar de referencia que la fundición a alta presión (HPDC) encuentra difícil de alcanzar sin la ayuda de la evacuación por vacío. El Renault Captur E-Tech, en un intento por simplificar la producción, consolidó numerosas piezas estampadas en su carcasa de batería. Este movimiento redujo significativamente el tiempo de ensamblaje. Sin embargo, tuvo un costo: un aumento en el uso de aleación Al-Si-Mg por vehículo. Dicho aumento podría comprimir los márgenes de las fundiciones, especialmente sin asegurar volúmenes de producción a largo plazo [1]. Mientras tanto, Tesla, que enfrenta una tasa de desperdicio considerable, está pivotando desde sus carrocerías inferiores de una sola pieza fabricadas mediante gigafundición. Este cambio ha llevado a una redirección parcial de pedidos hacia diseños modulares de fundición en coquilla por gravedad, que prometen menores costos de reparación en caso de colisión.
Mandatos de Reducción de Peso en Vehículos Ligeros
Los estándares legislados de economía de combustible y de partículas de frenos han establecido una nueva línea de base, aumentando significativamente el contenido de aluminio por vehículo ligero. Estos estándares están orientando a los OEMs hacia la priorización del aluminio fundido para brazos de control, pinzas y nudillos de dirección. En los Estados Unidos, umbrales más estrictos de eficiencia de combustible incentivan mejoras en el consumo de combustible mediante la reducción de peso, lo que lleva a un cambio notable desde piezas de hierro y acero [2]. Mientras tanto, en Europa, el incumplimiento de los estrictos límites de CO₂ conlleva sanciones financieras sustanciales, lo que refuerza el argumento a favor de adoptar subchasis de aluminio de molde permanente. Los ambiciosos objetivos de eficiencia de combustible de China, junto con su iniciativa de doble crédito para vehículos de nueva energía, están impulsando el cambio hacia cajas de transmisión de aluminio en trenes de potencia híbridos. Mientras que las marcas premium aprovechan la fundición en coquilla por gravedad asistida por vacío para cumplir con rigurosos estándares de fatiga, los programas de mercado masivo optan por la fundición en coquilla por gravedad convencional con impregnación para mantener los costos bajo control.
Reconversión de Fábricas de ICE a Vehículos Eléctricos que Genera Nuevos Pedidos de Utillaje
Las plantas de bloques de motor heredadas están transitando cada vez más hacia la producción de bandejas de baterías y carcasas de motores eléctricos a medida que los fabricantes de automóviles amplían sus capacidades de fabricación de vehículos eléctricos. Ford ha realizado inversiones sustanciales en un complejo de baterías en Míchigan, instalando grandes máquinas de fundición en coquilla por gravedad para fabricar carcasas de unidades de tracción. General Motors y Stellantis también están llevando a cabo transiciones similares adaptando instalaciones de fabricación existentes para apoyar la producción de componentes para vehículos eléctricos. Sin embargo, las aleaciones de alto contenido de silicio utilizadas en las carcasas de vehículos eléctricos reducen significativamente la vida útil del molde en comparación con los materiales convencionales. Esta menor vida útil del molde aumenta los requisitos de reemplazo de utillaje y eleva los costos de utillaje amortizados para los fabricantes.
Relocalización Regional tras Cambios Arancelarios
Los Estados Unidos reinstauraron los aranceles a las importaciones de aluminio, lo que llevó a las fundiciones a expandir sus operaciones en los Estados Unidos y México. Georg Fischer comenzó la construcción de una importante instalación en Augusta, Georgia, que se espera suministre a BMW un volumen sustancial y constante de carcasas de baterías cada año, apoyando la creciente demanda de componentes para vehículos eléctricos. Mientras tanto, la expansión de Ryobi en Irapuato añadió varias líneas de fundición a alta presión y creó nuevas oportunidades de empleo, fortaleciendo las capacidades de abastecimiento local de General Motors y la resiliencia de la cadena de suministro regional. Aunque el aumento de los precios del gas en Europa ha fomentado iniciativas selectivas de relocalización, las importaciones de menor costo continúan socavando a los productores de la UE y limitando la competitividad de la producción nacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Lingote de Aluminio | -0.9% | Global, con exposición aguda en fundiciones dependientes del mercado spot | Corto plazo (≤ 2 años) |
| Competencia de la HPDC de Gigafundición | -0.7% | Asia Pacífico y América del Norte, liderado por OEMs nativos de vehículos eléctricos | Mediano plazo (2-4 años) |
| Alto Gasto de Capital para Celdas de Vertido Inclinado de Gran Tonelaje | -0.6% | América del Norte y la UE, donde los costos laborales justifican la automatización | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada | -0.5% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Lingote de Aluminio
Las fundiciones sin mecanismos frecuentes de indexación de precios experimentaron aumentos significativos en los costos de fundición, lo que resultó en una caída considerable del EBITDA hasta que los términos contractuales pudieron renegociarse. La adquisición de Aludyne por parte de Linamar fortaleció sus capacidades de reciclaje interno, que ahora representan una parte sustancial de su suministro de metal fundido y proporcionan mayor protección frente a la volatilidad de los costos de insumos y la presión sobre los márgenes. En contraste, las plantas más pequeñas con volúmenes de producción limitados y flexibilidad financiera reducida a menudo tienen dificultades para financiar medidas de cobertura similares o invertir en capacidades de reciclaje, lo que las deja más expuestas a las fluctuaciones en los costos de materiales.
Competencia de la HPDC de Gigafundición para Megaestructuras
La Giga Press de Tesla demuestra la eficiencia de fundir toda una estructura trasera de carrocería y ayuda a reducir la complejidad de los componentes y los requisitos de ensamblaje. Sin embargo, enfrenta desafíos, incluidas tasas de desperdicio elevadas, vida útil limitada del molde y mayores costos de reparación en caso de colisión, ya que el daño a una fundición integrada de gran tamaño puede requerir reparaciones extensas o su reemplazo. Mientras que Dongfeng y BYD están probando prensas más grandes con mayor capacidad de cierre para soportar estructuras vehiculares más integradas, OEMs como Renault y Hyundai continúan adoptando arquitecturas modulares. Estos fabricantes confían en la fundición en coquilla por gravedad para estructuras de impacto reemplazables, lo que puede mejorar la reparabilidad y apoyar un mantenimiento vehicular más rentable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Componentes de Motor Ceden Terreno ante el Cambio EstructuralLos componentes de motor retuvieron el 34,36% de los ingresos de 2025, pero el mercado de fundición en coquilla por gravedad de piezas de aluminio observa cómo esa participación se erosiona a medida que los fabricantes de automóviles eliminan los bloques V8 en favor de paquetes de baterías. Las ruedas y piezas estructurales —llantas conformadas por flujo, bandejas de baterías y torres de amortiguadores— registran una CAGR del 5,95% hasta 2031, superando la trayectoria general del mercado de fundición en coquilla por gravedad de piezas de aluminio. Las cajas de transmisión están pasando de unidades de combustión interna de múltiples velocidades a reductores de una sola velocidad para vehículos eléctricos, lo que reduce significativamente el contenido de aluminio por vehículo. En respuesta a los límites Euro 7 sobre el polvo de frenos, la industria está siendo testigo de un aumento en las pinzas de aluminio, que ahora alcanzan parámetros de durabilidad sin las penalizaciones de peso asociadas al hierro fundido. Los datos de seguros revelan que los subchasis traseros modulares de fundición en coquilla por gravedad incurren en costos de reparación considerablemente menores tras un impacto moderado en comparación con las carrocerías inferiores de una sola pieza fabricadas mediante gigafundición. Esta disparidad de costos consolida la posición de las piezas estructurales dentro del dominio de la fundición en coquilla por gravedad en los programas de mercado masivo.
Las llantas conformadas por flujo logran una reducción sustancial en el espesor de pared, lo que conduce a una disminución de la inercia rotacional y una mejora en la autonomía de los vehículos eléctricos. Los nudillos de suspensión y los brazos de control, fabricados mediante fundición en coquilla por gravedad asistida por vacío, se benefician de una masa no suspendida reducida al tiempo que cumplen con los estándares ISO 26262. Si bien la gigafundición HPDC está generando gran atención mediática, el mercado de fundición en coquilla por gravedad de piezas de aluminio continúa dominando nichos críticos de seguridad esenciales. Estas son áreas donde los procesos de alta presión enfrentan desafíos, a menudo requiriendo pasos adicionales de vacío y tratamiento térmico para competir.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aleación:
Las Aleaciones Al-Cu Ganan Terreno ante las Demandas TérmicasLas aleaciones Al-Si representaron el 63,21% del volumen de 2025 y continúan dominando las fundiciones de paredes delgadas gracias a su fluidez eutéctica. No obstante, los grados Al-Cu avanzan a una CAGR del 5,01% porque las bandejas de baterías para vehículos eléctricos y las carcasas de motores de 800 V requieren una mejor disipación del calor. Los OEMs premium están dispuestos a pagar una prima en materias primas para lograr una reducción de peso significativa por vehículo, incluso cuando la participación de mercado de las aleaciones Al-Cu en la fundición en coquilla por gravedad de piezas de aluminio sigue siendo modesta.
La velocidad de adopción está condicionada a la navegación de las regulaciones europeas de fin de vida útil, que imponen límites estrictos al contenido de plomo. Esta restricción impulsa a la industria a reemplazar el plomo con elementos alternativos como el bismuto o el estaño en las aleaciones de mecanizado libre. Si bien los pasos de tratamiento térmico como el temple T6 pueden mejorar significativamente el rendimiento estructural, muchos programas de mercado masivo optan por omitir este ciclo adicional de horno. Gracias a la fundición en coquilla por gravedad asistida por vacío, las fundiciones de Al-Si-Mg A356 pueden alcanzar alta resistencia a la tracción sin necesidad de prensado isostático en caliente, consolidando el dominio de las aleaciones Al-Si en el ámbito de la fundición en coquilla por gravedad de piezas de aluminio.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran, los Vehículos Comerciales se ElectrificanLos automóviles de pasajeros concentraron el 51,28% de los ingresos de 2025 y crecen a una CAGR del 5,04% impulsados por la demanda de vehículos utilitarios deportivos y crossovers. Los modelos eléctricos de batería promedian entre 220 y 250 kg de aluminio, en comparación con los 180-200 kilogramos de versiones ICE comparables. Los camiones de Clase 8 requieren carcasas de baterías que pesan hasta 2 toneladas. Sin embargo, las bandejas, refuerzos de bisagras y placas de refrigeración fabricados mediante fundición en coquilla por gravedad reducen el costo unitario de utillaje en dos quintas partes en comparación con la HPDC, lo que los hace atractivos para las flotas de reparto con base en depósitos.
Las furgonetas comerciales ligeras, como la Ford Transit y la Mercedes Sprinter, emplean bloques de bisagras y módulos de puertas fabricados mediante fundición en coquilla por gravedad para recuperar la carga útil perdida debido a paquetes de baterías de 300 kg. A medida que los ciclos de trabajo se desplazan hacia rutas urbanas, el crecimiento del segmento comercial en el mercado de fundición en coquilla por gravedad de piezas de aluminio podría pronto superar al de los automóviles de pasajeros, aunque estos últimos actualmente concentran una mayor participación de ingresos.
Por Usuario Final:
Dominio de los OEMs, Brechas de Calidad en el Mercado de RepuestosLos contratos con OEMs representaron el 73,37% de los ingresos de 2025. Además, registraron una sólida CAGR del 6,97% hasta 2031, con proveedores de nivel 0,5 que codiseñan fundiciones en etapas tempranas de los ciclos de arquitectura vehicular para asegurar compromisos de volumen a siete años que justifican un conjunto de moldes de gran envergadura. Las fundiciones del mercado de repuestos muestran tasas elevadas de fallas dimensionales en auditorías de laboratorios independientes, lo que pone de manifiesto una brecha de calidad persistente.
Las pinzas de freno y los nudillos de suspensión falsificados representan una parte significativa del volumen de reemplazo global —especialmente en mercados emergentes de rápido crecimiento— lo que plantea riesgos de seguridad y responsabilidad. La consolidación se intensificó cuando Nemak completó su adquisición de la unidad de fundición automotriz de Georg Fischer en febrero de 2026 y Linamar absorbió las operaciones norteamericanas de Aludyne, inclinando aún más el poder de negociación hacia los proveedores integrados de OEMs en la industria de fundición en coquilla por gravedad de piezas de aluminio.
Análisis Geográfico
Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio en Asia-Pacífico
Asia Pacífico, con el 38,73% de los ingresos de 2025, tiene previsto registrar un sólido crecimiento del 6,98% para 2031, integrando de manera fluida la gigafundición y la fundición en coquilla por gravedad modular. En el extenso complejo de Dongfeng Motor en Wuhan, la integración de prensas HPDC de alta capacidad con células de fundición en coquilla por gravedad ha dado lugar a una reducción significativa de la logística interna. En un movimiento relevante para el panorama automotriz de India, tanto Uno Minda como Jaya Hind han realizado inversiones sustanciales en la instalación de la primera máquina HPDC a gran escala del subcontinente, alineándose con las ambiciones de Maruti Suzuki en materia de vehículos eléctricos. Japón muestra un enfoque dual: Ryobi está canalizando recursos considerables hacia las gigaprensas, mientras que Ahresty pivota desde los bloques de motores de combustión interna para concentrarse en las carcasas de motores eléctricos. Mientras tanto, en Corea del Sur, Hyundai Mobis ha alcanzado un hito al suministrar internamente la mayoría de las piezas de aluminio a Hyundai-Kia, lo que subraya las ventajas de la integración vertical en el ámbito de la fundición en coquilla por gravedad de piezas de aluminio.
Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio en América del Norte
América del Norte, que representa una porción significativa de los ingresos globales, se beneficia de iniciativas de relocalización impulsadas por aranceles. Como muestra del crecimiento de la región, Georg Fischer tiene previsto inaugurar en un futuro próximo su planta en Augusta, Georgia, generando cientos de empleos. Al mismo tiempo, Ryobi está reforzando su presencia en México, añadiendo múltiples líneas HPDC específicamente para atender a GM. La importancia del aluminio queda subrayada por las regulaciones CAFE, especialmente para camionetas y SUV, donde la reducción de peso se traduce en ahorros de combustible notables. En cuanto al crecimiento regional, el clúster de Ontario en Canadá, impulsado por el centro de gigafundición Welland de Linamar, registró un aumento notable de actividad en 2024.
Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio en EMEA y América del Sur
Europa, que ostenta una participación significativa, se enfrenta a presiones sobre los márgenes. Linamar sufrió un revés al registrar un deterioro sustancial del fondo de comercio a finales de 2024, tras los aplazamientos de los lanzamientos de vehículos eléctricos por parte de los fabricantes de equipos originales alemanes debido a problemas de carga. Sin embargo, en medio de estos desafíos, los límites de polvo de frenos de la norma Euro 7 han puesto de relieve las pinzas de aluminio como una oportunidad lucrativa. Además, la venta por parte de GF de su instalación en Leipzig a Nemak subraya las tendencias de consolidación en curso en la región. Por su parte, América del Sur y las regiones combinadas de Oriente Medio y África, que representan una participación menor, encuentran su liderazgo en el dinámico corredor de São Paulo en Brasil y en las fundiciones de Turquía, cada vez más orientadas hacia las exportaciones.
Panorama Competitivo
En el mercado de fundición en coquilla por gravedad de piezas de aluminio, se evidencia una fragmentación moderada. Los cinco principales actores concentran una participación significativa del mercado. En un movimiento estratégico, Nemak adquirió la unidad de fundición automotriz de Georg Fischer, obteniendo el control de numerosas fábricas y asegurando un suministro con un alto porcentaje de contenido reciclado [3].
Linamar fortaleció su posición como socio de Nivel 0,5 para los gigantes automotrices Ford y GM a través de su adquisición de Aludyne, expandiendo significativamente su capacidad de producción. Mientras tanto, los diferenciadores tecnológicos, como la fundición asistida por vacío y el monitoreo del molde impulsado por inteligencia artificial, requieren inversiones sustanciales, creando barreras para los talleres más pequeños del mercado de repuestos.
En el mercado actual, las credenciales de sostenibilidad tienen un peso significativo. Las certificaciones de la Iniciativa de Administración del Aluminio y los compromisos con el reciclaje de circuito cerrado se están convirtiendo en requisitos previos para los contratos con OEMs, particularmente para aquellos que buscan reducir las emisiones de Alcance 3. Además, los actores disruptivos de India y el Sudeste Asiático están aprovechando ventajas como menores costos de entrega y modelos de entrega justo a tiempo para reducir significativamente el inventario de la cadena de suministro.
Líderes de la Industria de Fundición en Coquilla por Gravedad de Piezas de Aluminio
-
Endurance Technologies
-
Minda Corporation Limited
-
Sundaram Clayton Limited
-
Rockman Industries
-
CIE Automotive
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio Empresas cubiertas en este informe
- Nemak
- Georg Fischer Casting Solutions
- Ryobi Die Casting
- Endurance Technologies
- Dynacast (Form Technologies)
- Linamar
- Rheinmetall AG
- Pace Industries
- Bocar Group
- Rockman Industries
- Shiloh Industries
- Sundaram Clayton Limited
- CIE Automotive
- Minda Corporation Limited
- Gibbs Die Casting
- Wencan Group
- IKD Co.
- Hongtu Technology
- Xusheng Group
- Ahresty Corporation
- Martinrea Honsel
Lea el análisis de las empresas de fundición en coquilla por gravedad de piezas de aluminio
Desarrollos recientes de la industria en Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio
- Julio de 2026: Thrust Capital Partners adquirió Alphacasting, un fabricante especializado en fundiciones complejas de aluminio y titanio, en un importante movimiento de consolidación. La adquisición apunta a la demanda de fundiciones de alta integridad por gravedad y de precisión en los sectores aeroespacial y de sistemas de transporte especializados.
- Marzo de 2026: Form Technologies, empresa matriz de Dynacast, anunció oficialmente la adquisición de Platinadora Baja, con sede en Tijuana. La adquisición amplía la presencia de Dynacast en América del Norte al añadir capacidades de fundición a presión de aluminio y zinc, así como servicios especializados de acabado posterior al proceso.
- Febrero de 2026: Nemak finalizó su adquisición del negocio automotriz de GF Casting Solutions, una división del grupo industrial suizo Georg Fischer, por un valor empresarial de 336 millones de USD. La adquisición añadió nueve instalaciones de producción y un centro de I+D, fortaleciendo las capacidades de Nemak en componentes estructurales y para vehículos eléctricos.
Alcance del Informe Global del Mercado de Fundición en Coquilla por Gravedad de Piezas de Aluminio
El alcance del informe incluye Tipo de Producto (Componentes de Motor y Más), Tipo de Aleación (Aleaciones Al-Si y Más), Tipo de Vehículo (Automóviles de Pasajeros y Vehículos Comerciales), Usuario Final (OEMs y Proveedores del Mercado de Repuestos) y Geografía. Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Componentes de Motor |
| Piezas de Transmisión |
| Componentes de Frenos |
| Piezas de Suspensión |
| Ruedas y Piezas Estructurales |
| Aleaciones Al-Si |
| Aleaciones Al-Cu |
| Otras Aleaciones Especializadas |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| OEMs |
| Proveedores del Mercado de Repuestos |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Componentes de Motor | |
| Piezas de Transmisión | ||
| Componentes de Frenos | ||
| Piezas de Suspensión | ||
| Ruedas y Piezas Estructurales | ||
| Por Tipo de Aleación | Aleaciones Al-Si | |
| Aleaciones Al-Cu | ||
| Otras Aleaciones Especializadas | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Usuario Final | OEMs | |
| Proveedores del Mercado de Repuestos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuánto valía el mercado de fundición en coquilla por gravedad de piezas de aluminio en 2025?
El tamaño del mercado de fundición en coquilla por gravedad de piezas de aluminio se sitúa en 6,81 mil millones de USD en 2025 y se proyecta que alcance 9,09 mil millones de USD en 2031.
¿Qué grupo de productos se expande más rápidamente en la fundición en coquilla por gravedad?
Las ruedas y piezas estructurales muestran el mayor crecimiento, avanzando a una CAGR del 5,95% hasta 2031.
¿Qué tan grande es la participación de Asia Pacífico en las piezas de aluminio fundidas en coquilla por gravedad a nivel global?
Asia Pacífico representa el 38,73% de los ingresos globales y crece a una CAGR del 6,98%.
¿Qué aleación está ganando participación en las bandejas de baterías para vehículos eléctricos?
Las aleaciones Al-Cu crecen más rápidamente a una CAGR del 5,01% debido a su superior conductividad térmica.
¿Por qué las celdas asistidas por vacío están ganando preferencia entre los OEMs premium?
Los moldes evacuados reducen la porosidad hasta en un 80%, lo que permite fabricar piezas de seguridad conformes con ISO 26262 sin impregnación y reduce las tasas de desperdicio.
¿Qué factor amenaza más la rentabilidad de las fundiciones en los próximos dos años?
La volatilidad del precio del lingote de aluminio, con oscilaciones del 12,5% en la Bolsa de Metales de Londres, puede comprimir el EBITDA hasta en 300 puntos básicos para las fundiciones dependientes del mercado spot.