
Tamanho e Participação do Mercado de Pó de Metal de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pó de Metal de Alumínio por Mordor Intelligence
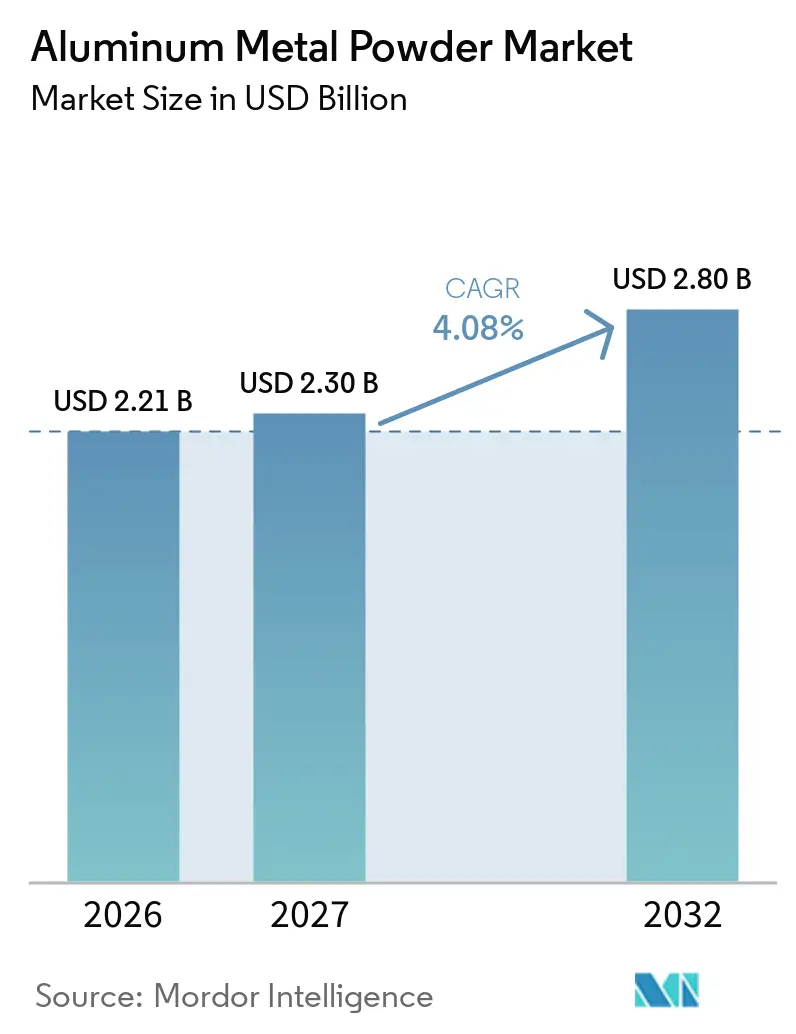
O tamanho do mercado de pó de metal de alumínio foi avaliado em 2,21 bilhões de USD em 2026 e estima-se que cresça de 2,30 bilhões de USD em 2027 para 2,80 bilhões de USD até 2032, a um CAGR de 4,08% durante o período de previsão (2027-2032). O mercado de pó de metal de alumínio atende aplicações em construção, revestimentos, pirotecnia, metalurgia do pó e manufatura aditiva. A atividade de construção no Sul da Ásia, Sudeste Asiático e Oriente Médio sustenta a demanda recorrente por pó de alumínio, que é o agente gerador de gás utilizado em blocos de concreto aerado. A manufatura aditiva e os sistemas de gerenciamento térmico de veículos elétricos estão impulsionando a demanda por graus com especificações mais precisas, favorecendo fornecedores capazes de gerenciar o design de ligas, o controle de partículas e os requisitos de qualificação. As cadeias de suprimentos regionais também estão se tornando mais importantes à medida que os produtores avaliam a capacidade doméstica, a segurança de matérias-primas e o efeito da tarifa de alumínio de 25% dos EUA reinstituída em 2025. Os custos de energia permanecem uma restrição central, pois os custos de energia elétrica afetam a produção primária de alumínio e podem ser repassados aos preços do pó atomizado.
Principais Conclusões do Relatório
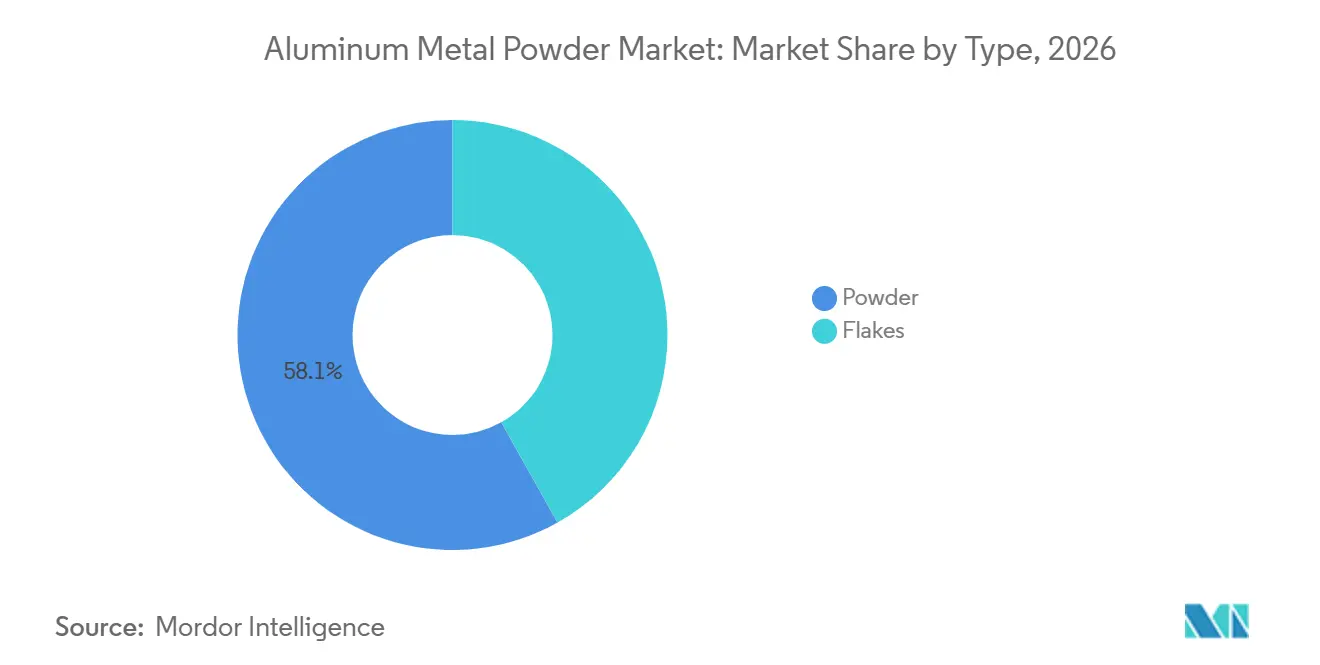
- Por tipo, o pó deteve 58,12% da participação do mercado de pó de metal de alumínio em 2026, enquanto os flocos têm previsão de crescer a um CAGR de 4,67% até 2032.
- Por processo, a atomização respondeu por 61,45% da participação do mercado de pó de metal de alumínio em 2026, enquanto a cominuição tem previsão de crescer a um CAGR de 4,91% até 2032.
- Por pureza, os graus acima de 99% detiveram uma participação de mercado de 43,78% em 2026, enquanto a faixa de 98% a 99% tem previsão de crescer a um CAGR de 4,84% até 2032.
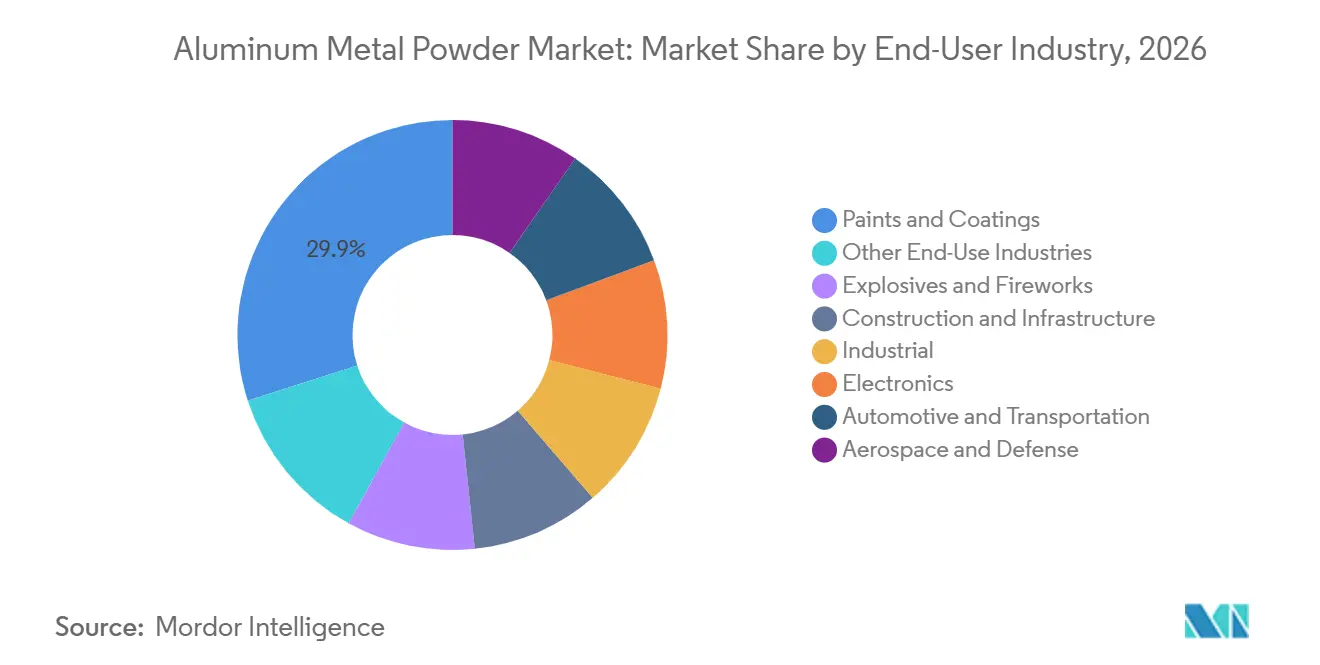
- Por indústria de usuário final, tintas e revestimentos detiveram uma participação de mercado de 29,94% em 2026, enquanto aeroespacial e defesa têm previsão de crescer a um CAGR de 5,14% até 2032.
- Por geografia, a Ásia-Pacífico deteve uma participação de mercado de 48,69% em 2026 e tem previsão de crescer a um CAGR de 5,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Pó de Metal de Alumínio
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Construção e Infraestrutura por Blocos de Concreto Aerado Autoclavado (AAC) | +1.0% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África (OMA) e América do Sul | Curto prazo (≤ 2 anos) |
| Redução de Peso e Gerenciamento Térmico em Veículos Elétricos | +0.8% | Global, com maior intensidade na China, Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Adoção de Manufatura Aditiva e Metalurgia do Pó | +0.9% | América do Norte e Europa, com crescimento na China e Japão | Longo prazo (≥ 4 anos) |
| Pigmentos Metálicos para Revestimentos Protetores e Decorativos | +0.7% | Global, concentrado na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Qualificação de Liga Personalizada para Produção em Série | +0.5% | América do Norte, Europa, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Construção e Infraestrutura por Blocos AAC
O pó de alumínio serve como agente gerador de gás na produção de blocos de concreto aerado autoclavado (AAC). Essa função vincula o mercado de pó de metal de alumínio à atividade de construção em economias em rápida urbanização na Ásia do Sul, Sudeste Asiático e Oriente Médio, onde a entrega de habitações e obras de infraestrutura requerem grandes quantidades de produtos de alvenaria leve. Um estudo de 2025 constatou que o pó de alumínio também pode aerar concreto não autoclavado à base de geopolímero, ampliando seu uso além da via convencional de cura a vapor[1]. Essa aplicação é relevante onde os produtores não dispõem de infraestrutura de autoclavagem, mas ainda precisam de materiais de concreto leve, pois oferece uma via que não depende da produção convencional de cura a vapor e pode ampliar os locais onde a aeração com pó de alumínio é tecnicamente aplicável. Programas habitacionais na Índia, projetos sauditas incluindo NEOM e o Projeto Mar Vermelho, e a relocalização da capital da Indonésia sustentam o cenário de construção. Na China, a pasta prateada de alumínio pré-dispersa é cada vez mais utilizada em linhas AAC de alta especificação, exigindo que os produtores mantenham ofertas tanto de pó quanto de pasta, em vez de depender de um único formato.
Redução de Peso e Gerenciamento Térmico em Veículos Elétricos
Os fabricantes de veculos elétricos precisam de estruturas mais leves e gerenciamento térmico mais eficaz, o que aumenta o interesse em pós de alumínio fabricados conforme requisitos técnicos definidos. A Equispheres e a Martinrea International demonstraram carcaças de motor elétrico produzidas por Fusão em Leito de Pó a Laser (LPBF) com resfriamento passivo de duas fases, eliminando a necessidade de conjuntos externos de tubos de calor e melhorando a eficiência de queda de pressão do fluido refrigerante. Esse exemplo ilustra o valor da fusão em leito de pó quando um componente requer formas internas que não podem ser produzidas por rotas de fabricação convencionais, como canais de resfriamento integrados ao componente em vez de montados como peças separadas. Em outubro de 2025, o Fraunhofer IWU apresentou uma carcaça de bateria em sanduíche de espuma de alumínio com material de mudança de fase integrado ao núcleo de espuma. O design absorve cargas térmicas substanciais sem hardware de resfriamento separado, demonstrando o valor prático de integrar a função térmica ao próprio componente em vez de construir uma montagem externa ao redor dele. Essas aplicações tornam a consistência do material, a seleção de ligas e o desempenho estável do pó mais importantes do que em aplicações convencionais a granel, pois a peça impressa deve atender à sua função térmica por meio de processos de fabricação repetíveis, sem depender de hardware de resfriamento adicional.
Adoção de Manufatura Aditiva e Metalurgia do Pó
A transição da manufatura aditiva de metais da prototipagem para a produção em série é um fator-chave para o mercado de pó de metal de alumínio. As remessas de pó para moldagem por injeção de metal e manufatura aditiva na América do Norte recuaram em 2024 à medida que os estoques se normalizaram, e os produtores consultados pela Metal Powder Industries Federation esperavam recuperação até 2026. Esse padrão indicou um ajuste temporário nas compras, e não uma retirada da demanda de uso final, pois os produtores antecipavam recuperação enquanto os níveis de estoque se aproximavam dos requisitos operacionais normais e os clientes retomavam os pedidos em linha com as necessidades de produção esperadas. O trabalho de qualificação permanece importante porque os compradores aeroespaciais e de defesa exigem evidências de que lotes individuais de liga e pó apresentam desempenho consistente. Um estudo revisado por pares de 2025 demonstrou a conversão de sucata de alumínio de pacotes de baterias de veículos elétricos em pó AlSi7 atomizado a gás para fusão seletiva a laser. Se adotada em escala, essa rota poderia reduzir o prêmio sobre a matéria-prima virgem e alterar a base de custo de material utilizada em projetos de manufatura aditiva, particularmente onde os compradores avaliam os custos do pó juntamente com o uso de material recuperado.
Pigmentos Metálicos para Revestimentos Protetores e Decorativos
Os pigmentos de flocos de alumínio proporcionam aparência metálica, reflexão ultravioleta e desempenho de substituição de cromo em vários sistemas de revestimento. Isso torna os revestimentos uma fonte consistente de demanda mesmo quando as condições industriais mais amplas são irregulares, pois superfícies protetoras, automotivas e arquitetônicas requerem uma aparência definida e resistência prática ao seu ambiente de serviço. A atualização de 2025 da Standards Australia para revestimentos em pó termofixos em alumínio arquitetônico reflete a necessidade de sistemas de revestimento compatíveis com ciclos de cura a 180°C-200°C. Na Europa e em aplicações de primer relacionadas à aeroespacial, a substituição de sistemas de cromato apoia o uso de flocos de alumínio passivados para proteção contra corrosão. Os pós de pigmento não flutuantes se beneficiam do encapsulamento com sílica, que limita a evolução de gás durante a pulverização eletrostática. Esses requisitos deslocam a concorrência para fornecedores que podem controlar a forma das partículas e o tratamento de superfície, não apenas a produção total, pois os formuladores de revestimentos precisam de comportamento previsível durante a aplicação e a cura, bem como de uma aparência metálica que permaneça consistente entre os lotes de produção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Ignição, Explosão e Segurança no Trabalho | -0.5% | Global, com o maior custo de conformidade na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade do Preço da Matéria-Prima de Alumínio e da Energia | -0.6% | Global, com impacto acentuado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Custos de Qualificação e Ciclos de Requalificação para Graus de Manufatura Aditiva (MA) | -0.4% | América do Norte, Europa e APAC avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço da Matéria-Prima de Alumínio e da Energia
A eletricidade representa uma parcela significativa dos custos de produção primária de alumínio, tornando os preços do pó sensíveis às variações do mercado de energia. A eletricidade responde por 40% desses custos, o que significa que as variações nos preços de energia afetam a economia do metal antes que ele chegue à etapa de atomização ou moagem. Uma diferença persistente no custo de energia entre as fundições dos EUA e do Canadá também pode influenciar as escolhas de matéria-prima para os produtores de pó norte-americanos. Os preços da alumina permaneceram elevados até o final de 2024 e início de 2025, adicionando pressão às margens de atomização a jusante. O Banco Mundial projetou uma queda anual em seu índice de preços de energia para 2025, enquanto a incerteza comercial e geopolítica continuou a afetar os preços do alumínio. Os acordos de compra nem sempre capturam movimentos repentinos de preços, deixando fornecedores e compradores expostos quando os arranjos trimestrais são redefinidos e impedindo que a mudança total de custo seja absorvida pelos mecanismos normais de contrato.
Requisitos de Ignição, Explosão e Segurança no Trabalho
O pó fino de alumínio representa um risco de poeira combustível que requer projeto adequado de instalações, controles operacionais e revisões formais de segurança. O limite inferior de explosividade para partículas menores que 63 µm é de 15 g/m³. A Associação Nacional de Proteção contra Incêndios (NFPA) 660, introduzida em 2024, consolidou os requisitos anteriores de incêndio e explosão de poeira, incluindo regras relevantes para metais combustíveis. Um estudo de 2025 sobre instalações de pó e pasta de alumínio constatou que os requisitos atuais de mitigação de explosão podem exigir modernização de equipamentos em vez de retrofits de rotina[2]. O quadro ATEX (Atmosphères Explosibles) da UE também exige avaliação de conformidade para equipamentos utilizados em atmosferas potencialmente explosivas. Essas obrigações impõem um ônus relativamente maior sobre os produtores menores e podem atrasar novas adições de capacidade. Os custos de qualificação e requalificação apresentam uma barreira adicional para graus avançados de manufatura aditiva, que devem demonstrar repetidamente manuseio controlado e desempenho repetível a clientes e órgãos de aprovação relevantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O Pó Sustenta a Demanda Central Enquanto os Flocos Atendem Revestimentos Especiais
O pó respondeu por 58,12% do mercado de pó de metal de alumínio em 2026. Sua posição reflete seu uso como agente aerante em blocos AAC, onde a morfologia de flocos não pode criar a estrutura uniforme de poros de hidrogênio exigida pelo processo. O pó também serve como redutor metalúrgico, produto químico industrial e composição pirotécnica. Essas aplicações criam alta demanda em vários usos finais e reduzem a dependência de um único grupo de clientes. A atividade de construção no Sul da Ásia, Oriente Médio e África fornece uma base recorrente para produtos em pó, sustentando a demanda mesmo quando as aplicações especiais mudam mais rapidamente. Um estudo de 2025 sobre alumínio reciclado de pacotes de baterias mostrou que a atomização a gás pode produzir pó AlSi7 para fusão seletiva a laser, identificando uma potencial rota de matéria-prima circular para pós de manufatura aditiva. No entanto, uma escala comercial ainda não foi estabelecida. O mercado de pó de alumínio deve, portanto, equilibrar a demanda estabelecida de construção com os requisitos emergentes de matérias-primas recicladas e qualificadas, mantendo as características de partículas exigidas por cada uso final.
Os flocos têm previsão de crescer a um CAGR de 4,67% de 2027 a 2032. Seu crescimento mais rápido reflete a demanda de revestimentos de substituição de cromo, acabamentos metálicos automotivos de película fina e aplicações decorativas arquitetônicas. A geometria de plaquetas confere aos flocos os efeitos de camadas e reflexão necessários nessas aplicações, distinguindo-os dos pós esféricos projetados para fluidez na manufatura aditiva. A pasta prateada de alumínio pré-dispersa está gradualmente substituindo o pó seco em algumas linhas AAC chinesas de alta especificação, reduzindo a participação endereçável de pó seco nessas linhas. Os produtores podem responder mantendo portfólios paralelos de pasta e pó. O controle aprimorado de moagem e os acabamentos de encapsulamento com sílica também estão reduzindo a diferença de desempenho entre flocos moídos em esferas e pigmentos metalizados a vácuo, permitindo que os produtores de flocos busquem aplicações de acabamento cromado premium que anteriormente dependiam de deposição a vapor. Isso cria um caminho de produto diferenciado em vez de concorrência direta com a categoria maior de pó, pois o desempenho óptico, a orientação no filme de revestimento e o tratamento de superfície definem os requisitos dos clientes para flocos.

Por Processo: A Atomização Mantém a Liderança de Produção Enquanto a Cominuição Atende Pigmentos
A atomização respondeu por 61,45% do mercado de pó de metal de alumínio em 2026. O processo produz distribuições granulométricas controladas, alta esfericidade e fluidez confiável, características importantes para a fusão em leito de pó a laser, moldagem por injeção de metal e sinterização de pasta para eletrônicos. Uma única etapa de atomização pode fornecer atributos que outras rotas não conseguem igualar com a mesma consistência, o que explica por que a atomização mantém a liderança tanto em aplicações técnicas de alto valor quanto no fornecimento mais amplo de pó. Os usuários podem especificar as características das partículas com mais precisão quando um processo fornece material esférico consistente. Um estudo de 2025 da Scientific Reports constatou que o ajuste das configurações de atomização ultrassônica melhorou o fator de adequação para manufatura aditiva em 21% em relação aos benchmarks de pó comercial, com parâmetros incluindo amplitude de vibração, ângulo de arco e intensidade de corrente. Isso apoia a otimização de processos como fonte de diferenciação técnica, pois os produtores podem melhorar a adequação do pó por meio de mudanças controladas nas configurações dos equipamentos, em vez de depender exclusivamente de mudanças na composição da liga. A eletrólise mantém um papel separado na produção de materiais de pureza ultraelevada para energéticos de defesa e aplicações de semicondutores, mas sua posição não desloca a atomização em termos de produção, pois as aplicações que requerem pureza excepcionalmente alta permanecem mais restritas do que as necessidades combinadas de clientes de manufatura aditiva, moldagem e sinterização.
A cominuição tem previsão de crescer a um CAGR de 4,91% de 2027 a 2032. Essa rota é eficiente para produzir formas de plaquetas usadas em pigmentos metálicos, uma morfologia que a atomização a gás não pode alcançar sem uma etapa secundária de moagem. O investimento em classificação em atmosfera inerte de circuito fechado está expandindo as opções de granulometria enquanto limita a oxidação. Essas capacidades são relevantes onde o acabamento suave, o comportamento de orientação e a refletividade controlada determinam o desempenho do produto. A cominuição, portanto, atende a uma necessidade técnica diferente da atomização: os pós atomizados são direcionados para aplicações de partículas esféricas, como manufatura aditiva e moldagem por injeção, enquanto os produtos cominuídos atendem aplicações de pigmentos e decorativas que dependem da forma de plaqueta. Como seus principais grupos de demanda são estruturalmente distintos, os dois processos podem se expandir simultaneamente sem que adições de capacidade em um criem pressão de substituição direta no outro.
Por Pureza: Graus Acima de 99% Lideram a Receita, Enquanto os Graus de 98% a 99% Crescem Mais Rapidamente
Os graus acima de 99% responderam por 43,78% da receita em 2026, refletindo requisitos rigorosos na fusão em leito de pó a laser aeroespacial, sinterização de eletrônicos e propelentes de alto desempenho. Nessas aplicações, impurezas residuais podem afetar a espessura da camada de óxido, o comportamento de fluxo e as características de liberação de energia, levando os compradores a pagar por material que atende a especificações de qualidade restritas. Isso torna a faixa de maior pureza importante para o valor geral, mesmo quando sua produção é menor do que a do material de construção de grau inferior. Requisitos de desempenho rigorosos podem levar os compradores a priorizar a consistência em detrimento dos custos iniciais mais baixos do material e a depender de comportamento previsível durante o armazenamento, manuseio, impressão, sinterização ou uso energético, elevando assim a importância do controle documentado de lotes, mesmo quando as quantidades totais de compra são limitadas. A faixa de 92%-98% sustenta a produção de AAC, revestimentos refratários e metalurgia industrial, onde as aplicações são principalmente governadas pelo custo por tonelada em vez de controle extensivo de química de traços. Uma atualização Nadcap de 2025 reforçou o foco no manuseio de pó sensível à umidade e na pureza do gás inerte na manufatura aditiva aeroespacial, apoiando as elevadas expectativas de qualidade associadas a pós avançados. O mercado de pó de metal de alumínio deve, portanto, acomodar tanto especificações premium quanto necessidades de material em grande quantidade, pois a economia dos insumos de construção difere substancialmente daquela dos materiais aeroespaciais, eletrônicos e de propelentes.
A faixa de 98%-99% tem previsão de crescer a um CAGR de 4,84% de 2027 a 2032. Ela ocupa uma posição prática entre os requisitos de desempenho da manufatura aditiva e a necessidade de gerenciar o custo do material. O teste de uma formulação de menor custo com propriedades térmicas comparáveis às ligas convencionais para componentes de manufatura aditiva não estruturais apoia o caso comercial para material de pureza intermediária otimizada, onde uma peça não requer a especificação mais alta disponível. Os fornecedores que oferecem graus acima de 99% e de 98%-99% a partir de uma linha de produção comum podem atender a mais de um perfil de comprador, atendendo compradores aeroespaciais com requisitos restritos, bem como escritórios de serviços que priorizam o equilíbrio custo-desempenho. Um fornecedor de grau único tem menos flexibilidade quando os clientes transitam entre faixas de pureza. A flexibilidade de produção pode, portanto, influenciar a retenção de clientes, pois um fornecedor com múltiplas opções de pureza pode responder quando um comprador revisa um projeto de peça, meta de desempenho ou limite de custo de material sem exigir que o comprador localize e qualifique uma fonte diferente. O crescimento neste segmento depende de os compradores definirem requisitos para cada aplicação em vez de optar pelo grau de maior pureza disponível.
Por Indústria de Usuário Final: Revestimentos Lideram a Receita Enquanto Aeroespacial e Defesa Crescem Mais Rapidamente
Tintas e revestimentos responderam por 29,94% da receita no mercado de pó de metal de alumínio em 2026. Os flocos de alumínio são usados em acabamentos de substituição de cromo, recondicionamento automotivo e revestimentos industriais anticorrosão. Essas aplicações combinam aparência com proteção funcional de superfície, o que significa que um cliente de revestimentos pode selecionar um pigmento de alumínio por múltiplas razões de desempenho, em vez de tratá-lo apenas como uma adição decorativa. A demanda por revestimentos abrange ambientes arquitetônicos e de transporte, ampliando a base de clientes. Os padrões para revestimentos em pó de maior desempenho reforçam a necessidade de materiais de pigmento que permaneçam estáveis durante ciclos de cura elevados. As aplicações eletrônicas usam pasta de alumínio para metalização de células fotovoltaicas, e a expansão contínua da capacidade de fabricação de módulos sustenta esse uso. Construção, fogos de artifício e aplicações industriais permanecem saídas adicionais. Em conjunto, esses usos finais fornecem uma ampla base de utilização para os fornecedores de pó de metal de alumínio, de modo que uma mudança em um fluxo de demanda não determina a utilização em toda a linha de produção, e os produtores podem continuar atendendo aplicações com diferentes requisitos de pureza, forma e desempenho.
Aeroespacial e defesa tem previsão de crescer a um CAGR de 5,14% de 2027 a 2032. O segmento usa manufatura aditiva para componentes estruturais e térmicos onde características controladas do pó são importantes. A validação do AM 7075 C da Valimet sob MIL-DTL-32495A(2) ilustra como os fornecedores estão qualificando produtos antes dos contratos de produção. A qualificação pode tornar as relações de fornecimento mais duráveis porque a substituição de material requer trabalho de teste adicional. A demanda automotiva e de transporte também está mudando à medida que as interfaces térmicas de fusão em leito de pó a laser para veículos elétricos começam a compensar algumas aplicações convencionais relacionadas a motores. A categoria industrial usa composições de termita, agentes de união de metais e tratamentos com revestimento em pó, fornecendo uma saída para material de pureza intermediária e não esférico que fica fora das especificações para manufatura aditiva ou pigmentos. Isso ajuda os produtores a usar uma parcela maior de sua produção, reduzindo a necessidade de direcionar cada tipo de partícula para o pequeno número de aplicações que requerem as propriedades mais rigorosamente controladas. O mix de usuários finais, portanto, combina aplicações a granel estáveis com usos técnicos qualificados de crescimento mais rápido, dando aos produtores razão para manter graus padrão enquanto desenvolvem portfólios de pó avançado para clientes mais exigentes.
Análise Geográfica
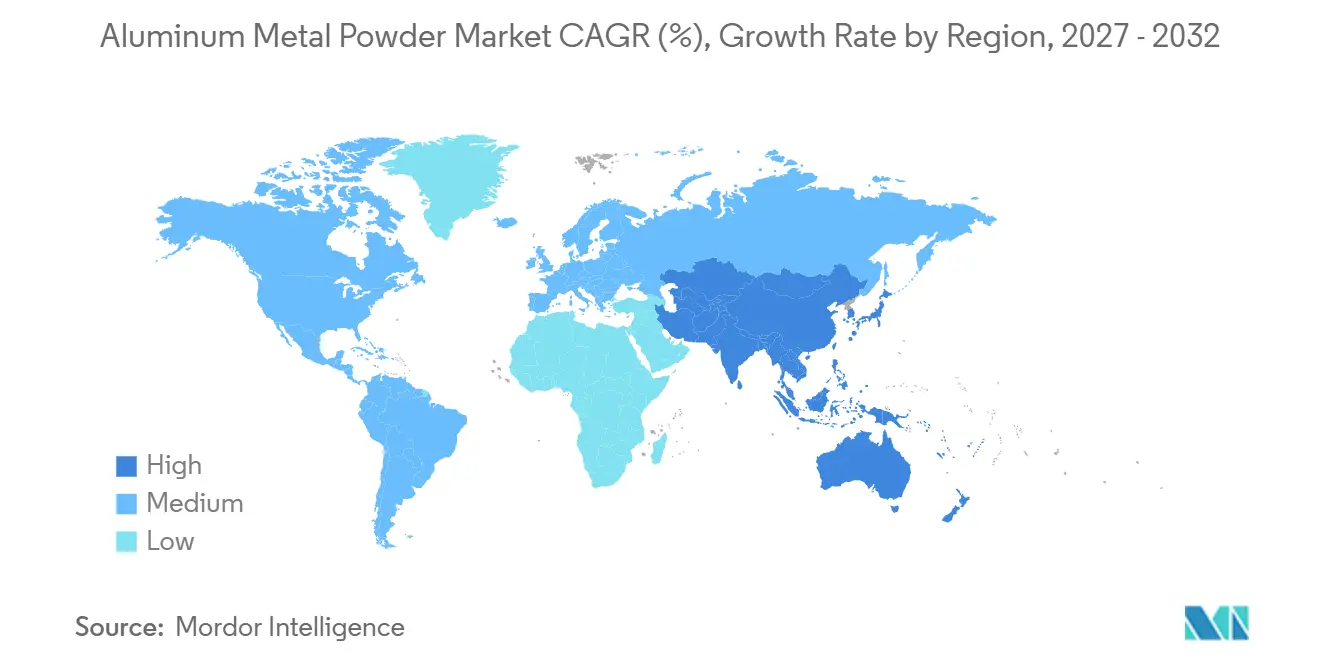
A Ásia-Pacífico deteve 48,69% da receita em 2026 e tem previsão de crescer a um CAGR de 5,03% até 2032. A região integra mineração de bauxita, fundição, atomização a gás e consumo a jusante em cadeias de suprimentos estreitamente conectadas. Essa estrutura oferece vantagens de custo e logística que são menos disponíveis em regiões com produção mais fragmentada, pois o material pode percorrer mineração, fundição, processamento de pó e uso final com menos transferências transfronteiriças. A China lidera o consumo regional, sustentada por aplicações em metalurgia do pó e pastas fotovoltaicas. O consumo de metalurgia do pó chinesa é estimado em 124.000 toneladas métricas em 2025. A demanda por pasta fotovoltaica está aumentando mais de 14% ao ano à medida que a produção de módulos solares se expande. A Índia contribui para a demanda por meio da produção de veículos elétricos, que superou 290.000 unidades em 2025. O Japão e a Coreia do Sul continuam a demandar pastas para embalagem de semicondutores e materiais de eletrodos de Capacitores Cerâmicos Multicamadas (MLCC). As economias da ASEAN estão emergindo como um corredor de consumo secundário à medida que a fabricação de eletrônicos e construção se desloca da China costeira.
A América do Norte é um mercado de alto valor para pó de alumínio, impulsionado pela demanda de aplicações aeroespaciais, de defesa e de manufatura aditiva. A Metal Powder Industries Federation relatou que as remessas de pó de alumínio norte-americanas cresceram 22,6% em 2024 para 26.303 toneladas métricas. Esse aumento precedeu os investimentos atuais em capacidade doméstica, indicando que a demanda por pós técnicos já havia se fortalecido antes que os produtores respondessem adicionando capacidade de produção local. Os compradores na região priorizam fornecimento confiável, desempenho documentado e compatibilidade com requisitos de produção exigentes, o que favorece fornecedores que podem fornecer registros técnicos juntamente com a disponibilidade física do pó. Os produtores dos EUA enfrentam uma desvantagem de custo de energia em relação às fundições canadenses, reforçando a importância dos pipelines de matéria-prima canadenses para alguns fornecedores de pó norte-americanos, particularmente onde a economia de fundição local limita a dependência do metal primário produzido nos EUA. A Europa enfrenta demanda industrial mais lenta e custos mais elevados de insumos de alumínio secundário. Esse ambiente incentiva os produtores a investir em produtos de manufatura aditiva e pigmentos em vez de produção de commodities de menor valor, onde requisitos técnicos definidos podem sustentar o valor mesmo quando a demanda industrial mais ampla é fraca.
A América do Sul, o Oriente Médio e a África são áreas de crescimento em estágio inicial onde a demanda por blocos de Concreto Aerado Autoclavado (AAC) fornece o principal ponto de entrada para o mercado de pó de metal de alumínio. Os projetos da Visão 2030 da Arábia Saudita, incluindo NEOM, o Projeto Mar Vermelho e Diriyah Gate, sustentam a demanda por insumos de concreto leve. Esses projetos dependem substancialmente de importações de pó de alumínio da Ásia, tornando o planejamento logístico e a continuidade dos canais de comércio regional considerações importantes para projetos que requerem insumos de concreto aerado. A expansão da construção no Brasil e a recuperação industrial da Argentina sustentam crescimento moderado da demanda na América do Sul. A dependência de importações e as flutuações cambiais podem criar risco de compra em contratos plurianuais, particularmente onde os cronogramas de projetos requerem disponibilidade de material ao longo de períodos de construção prolongados, e os compradores têm opções de fornecimento próximas limitadas. A RUSAL está expandindo a capacidade de pó e pasta de alumínio em Shelekhov de 1.200 para 2.400 toneladas anuais, com a capacidade combinada de Shelekhov e Volgograd esperada para atingir 4.800 toneladas anuais. Esse fornecimento adicional tem implicações para as regiões onde a RUSAL já mantém relações comerciais, pois o aumento da disponibilidade de pasta e pó pode influenciar as opções de fornecimento para clientes de construção e revestimento que dependem de materiais importados.
Cenário Competitivo
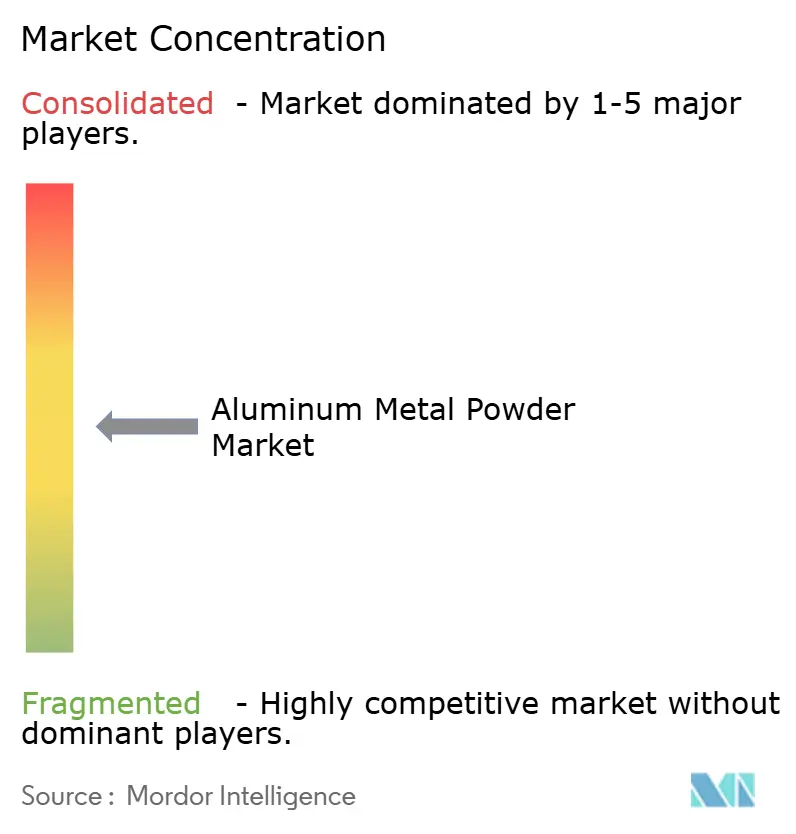
O mercado de pó de alumínio é moderadamente fragmentado, com uma combinação de produtores de metal integrados, especialistas em pigmentos e fornecedores de pó qualificados atendendo a requisitos de aplicação distintos. Os produtores integrados têm vantagens de matéria-prima, enquanto os fornecedores especializados competem por meio de portfólios de qualificação, desenvolvimento de ligas e engenharia específica para aplicações. A Alcoa usa a integração de bauxita a pó para controlar a qualidade da matéria-prima em suas operações norte-americanas. A Kymera International combina pigmentos decorativos, graus pirotécnicos e ligas qualificadas para LPBF em seu portfólio. O cenário competitivo é moldado pela capacidade regional, desenvolvimento proprietário de ligas e tecnologia de passivação de superfície para flocos de revestimento, permitindo que os concorrentes ocupem posições diferentes dependendo de seu acesso a montante e das aplicações que atendem. A capacidade regional é relevante quando tarifas e segurança de fornecimento incentivam os compradores a encurtar as cadeias de suprimentos, particularmente para materiais usados em aeroespacial, defesa ou aplicações onde a substituição pode exigir testes novos extensivos. O desenvolvimento de ligas é importante porque a qualificação antecipada pode reduzir a probabilidade de substituição posterior do material, pois os compradores geralmente evitam repetir validações caras uma vez que um material foi aceito para um uso de produção exigente. O tratamento de superfície importa onde o comportamento do pigmento e a resistência à corrosão determinam o desempenho. O mercado de pó de alumínio compreende, consequentemente, tanto grandes produtores integrados quanto especialistas com expertise técnica mais restrita.
A Valimet ilustra o modelo de qualificação especializada por meio de seu pó AM 7075 C validado sob MIL-DTL-32495A(2). Essa abordagem pode criar relações de fornecimento menos expostas à concorrência padrão de preços de commodities porque o comprador já investiu tempo e recursos na validação do material para um uso específico. A Equispheres usa atomização a plasma para produzir pó de grau para Fusão em Leito de Pó a Laser (LPBF) e posiciona uniformidade e eficiência energética como seus diferenciais técnicos. A Amaero está localizando pó de liga de alumínio de alta resistência para cadeias de suprimentos aeroespaciais ocidentais. Essas empresas competem abordando o desempenho do material e a garantia de fornecimento em vez de apenas a produção, pois os clientes em aplicações de alta especificação exigem prova de que o pó pode ter desempenho consistente em rodadas de produção repetidas. O pó de alumínio reciclado de material de bateria de veículos elétricos permanece um espaço competitivo potencial. Um estudo de 2025 validou o conceito em escala de pesquisa, mas os principais participantes estabelecidos não o comercializaram em escala. Isso deixa uma abertura para fornecedores que podem atender tanto aos requisitos de circularidade quanto de qualificação, combinando uma proposta de matria-prima recuperada com o controle de processo necessário para características confiáveis de partículas e desempenho de peças. Isso também sublinha a importância do desenvolvimento de processos comerciais além da validação laboratorial.
A RUSAL inaugurou uma instalação piloto para óxido de escândio em fevereiro de 2025 para apoiar a produção de matéria-prima de liga alumínio-escândio para aplicações de impressão 3D. Esse movimento mostra como um produtor primário pode buscar valor em materiais especiais em vez de focar exclusivamente na produção de metal primário, combinando sua posição de metal a montante com uma rota para matéria-prima de liga avançada. A APWorks e a Equispheres anunciaram uma colaboração em abril de 2025 para estabelecer capacidade de produção de Scalmalloy na América do Norte usando predominantemente matérias-primas de origem local. Isso aborda a necessidade de um fornecimento regional de material alumínio-magnésio-escândio de alta resistência, reduz a dependência de locais de produção estabelecidos e apoia a aquisição aeroespacial local onde o acesso a materiais avançados qualificados é uma consideração. A atividade competitiva está, portanto, se movendo em direção à disponibilidade de ligas especiais, evidências de qualificação e capacidade de fabricação local, enquanto os produtores integrados continuam a se beneficiar do controle sobre o fornecimento de metal a montante e a qualidade da matéria-prima.
Líderes da Indústria de Pó de Metal de Alumínio
-
TOYO ALUMINIUM K.K.
-
Höganäs AB
-
Kymera International
-
Valimet, Inc.
-
MMP Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Julho de 2025: A AMPAL, Inc., subsidiária da United States Metal Powders, Inc., inaugurou uma nova linha de produção de pó de metal de alumínio nodular e esférico em sua instalação em Palmerton, Pensilvânia, visando à demanda de fornecedores de manufatura aditiva (MA) qualificados para defesa. O investimento respondeu à tarifa de alumínio de 25% dos EUA e à preferência da base industrial de defesa por pó de metal de alumínio de grau MA compatível com NADCAP e de origem doméstica.
- Abril de 2025: A APWORKS GmbH, subsidiária da Airbus, e a Equispheres anunciaram uma colaboração para estabelecer capacidade de produção de pó de metal de alumínio na América do Norte para Scalmalloy, uma liga de alumínio-magnésio-escândio de alta resistência, usando predominantemente matérias-primas de origem local. Essa colaboração estabeleceu uma cadeia de suprimentos norte-americana para um material anteriormente produzido apenas na Europa e na Ásia.
Escopo do Relatório Global do Mercado de Pó de Metal de Alumínio
O pó de metal de alumínio é o elemento alumínio (Al) processado em uma forma granular ou escamosa fina de cor cinza-prateada, em vez de um bloco ou chapa sólida. É produzido por meio de vários processos de fabricação, incluindo atomização, moagem e redução química, cada um produzindo pós com tamanhos de partículas, formas e níveis de pureza distintos.
O mercado de pó de metal de alumínio é segmentado por tipo, processo, pureza, indústria de usuário final e geografia. Por tipo, o mercado é segmentado em pó e flocos. Por processo, o mercado é segmentado em atomização, cominuição e eletrólise. Por pureza, o mercado é segmentado em 92%-98%, 98%-99% e acima de 99%. Por indústria de usuário final, o mercado é segmentado em tintas e revestimentos, explosivos e fogos de artifício, construção e infraestrutura, industrial, eletrônicos, automotivo e transporte, aeroespacial e defesa, e outras indústrias de uso final. O relatório também abrange tamanhos de mercado e previsões para o pó de metal de alumínio em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
| Pó |
| Flocos |
| Atomização |
| Cominuição |
| Eletrólise |
| 92%-98% |
| 98%-99% |
| Acima de 99% |
| Tintas e Revestimentos |
| Explosivos e Fogos de Artifício |
| Construção e Infraestrutura |
| Industrial |
| Eletrônicos |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Pó | |
| Flocos | ||
| Por Processo | Atomização | |
| Cominuição | ||
| Eletrólise | ||
| Por Pureza | 92%-98% | |
| 98%-99% | ||
| Acima de 99% | ||
| Por Indústria de Usuário Final | Tintas e Revestimentos | |
| Explosivos e Fogos de Artifício | ||
| Construção e Infraestrutura | ||
| Industrial | ||
| Eletrônicos | ||
| Automotivo e Transporte | ||
| Aeroespacial e Defesa | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Pó de Metal de Alumínio?
O tamanho do mercado de pó de metal de alumínio foi avaliado em 2,21 bilhões de USD em 2026 e estima-se que cresça de 2,30 bilhões de USD em 2027 para 2,80 bilhões de USD até 2032, a um CAGR de 4,08% durante o período de previsão (2027-2032).
Qual processo é mais importante para os pós de manufatura aditiva?
A receita do processo liderado por atomização respondeu por 61,45% em 2026 porque produz pó esférico e fluido com uma distribuição granulométrica controlada.
Qual segmento de usuário final deve crescer mais rapidamente?
Aeroespacial e defesa tem previsão de registrar o maior crescimento a um CAGR de 5,14% até 2032, sustentado por aplicações qualificadas de manufatura aditiva.
Qual região lidera a demanda por pó de metal de alumínio?
A Ásia-Pacífico liderou com 48,69% de participação de receita em 2026 e tem previsão de crescer a um CAGR de 5,03% até 2032.