
Taille et part du marché de la poudre de métal d'aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.30 Milliards de dollars |
| Taille du Marché (2032) | 2.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la poudre de métal d'aluminium par Mordor Intelligence
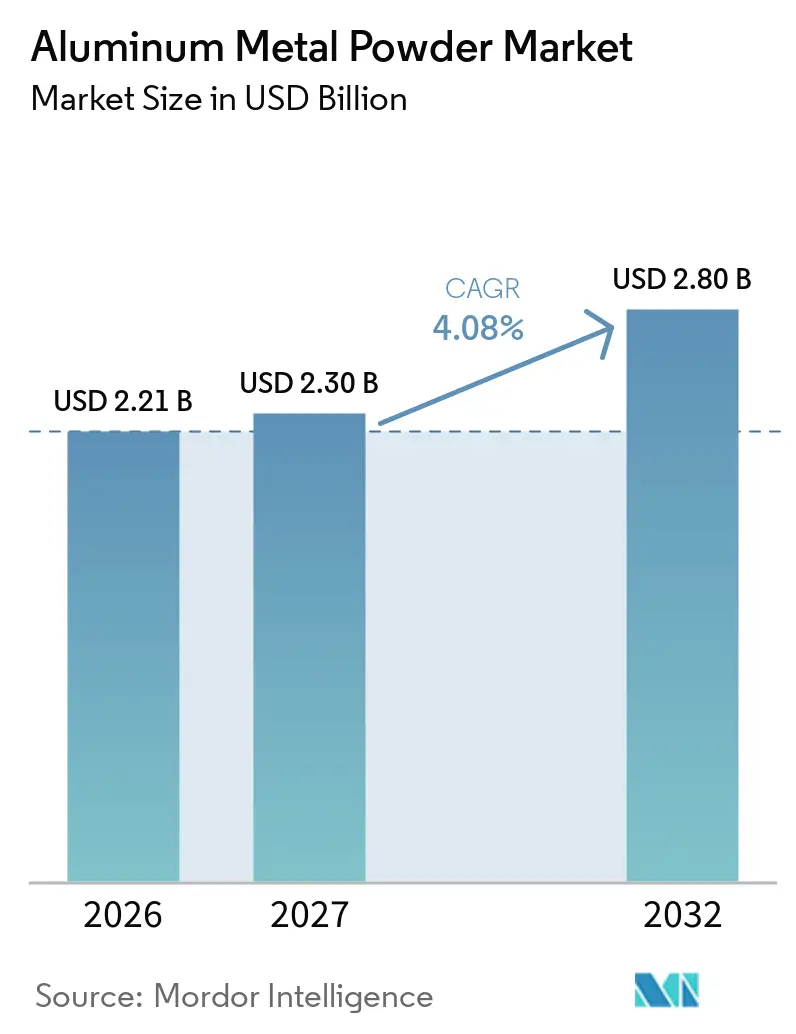
La taille du marché de la poudre de métal d'aluminium était évaluée à 2,21 milliards USD en 2026 et devrait croître de 2,30 milliards USD en 2027 à 2,80 milliards USD d'ici 2032, à un CAGR de 4,08 % durant la période de prévision (2027-2032). Le marché de la poudre de métal d'aluminium dessert des applications dans la construction, les revêtements, la pyrotechnie, la métallurgie des poudres et la fabrication additive. L'activité de construction en Asie du Sud, en Asie du Sud-Est et au Moyen-Orient soutient une demande récurrente de poudre d'aluminium, qui est l'agent générateur de gaz utilisé dans les blocs de béton cellulaire autoclavé. La fabrication additive et les systèmes de gestion thermique des véhicules électriques stimulent la demande de grades plus précisément spécifiés, favorisant les fournisseurs capables de gérer la conception des alliages, le contrôle des particules et les exigences de qualification. Les chaînes d'approvisionnement régionales gagnent également en importance à mesure que les producteurs évaluent la capacité nationale, la sécurité des matières premières et l'effet du tarif douanier américain de 25 % sur l'aluminium rétabli en 2025. Les coûts énergétiques demeurent une contrainte centrale, car les coûts de l'électricité affectent la production d'aluminium primaire et peuvent être répercutés sur les prix de la poudre atomisée.
Principaux enseignements du rapport
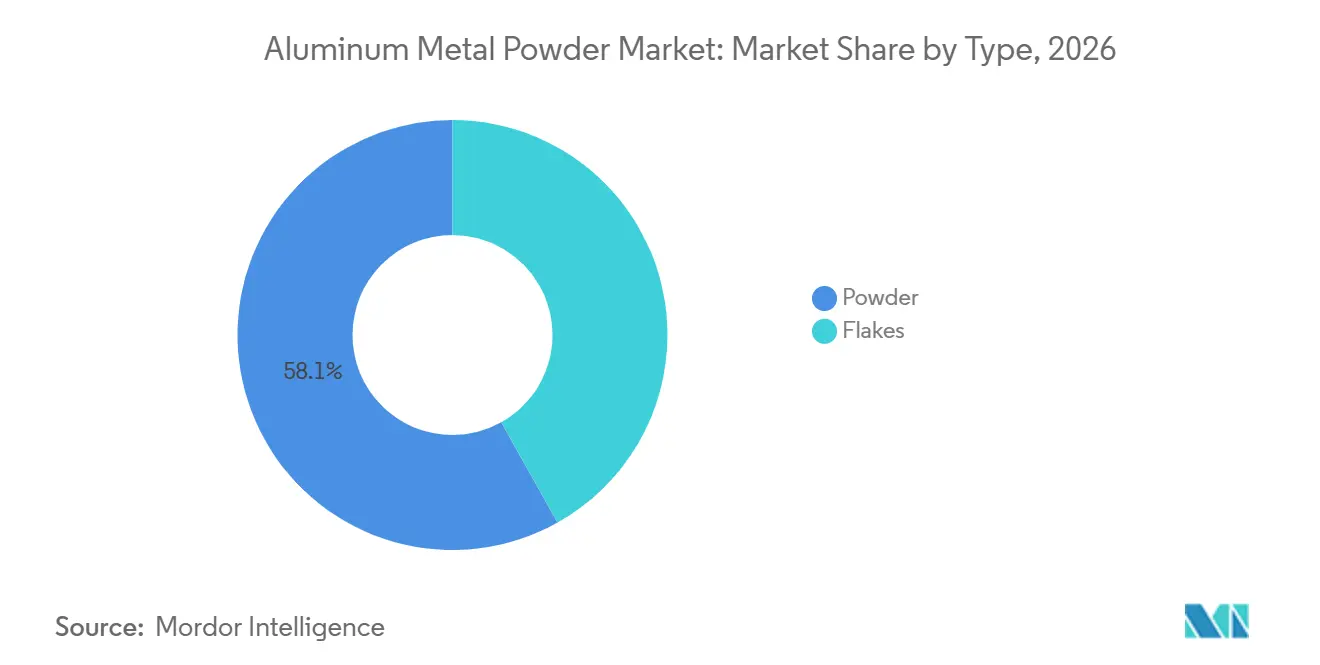
- Par type, la poudre détenait 58,12 % de la part du marché de la poudre de métal d'aluminium en 2026, tandis que les flocons devraient croître à un CAGR de 4,67 % jusqu'en 2032.
- Par procédé, l'atomisation représentait 61,45 % de la part du marché de la poudre de métal d'aluminium en 2026, tandis que la comminution devrait croître à un CAGR de 4,91 % jusqu'en 2032.
- Par pureté, les grades supérieurs à 99 % détenaient une part de marché de 43,78 % en 2026, tandis que la tranche 98 % à 99 % devrait croître à un CAGR de 4,84 % jusqu'en 2032.
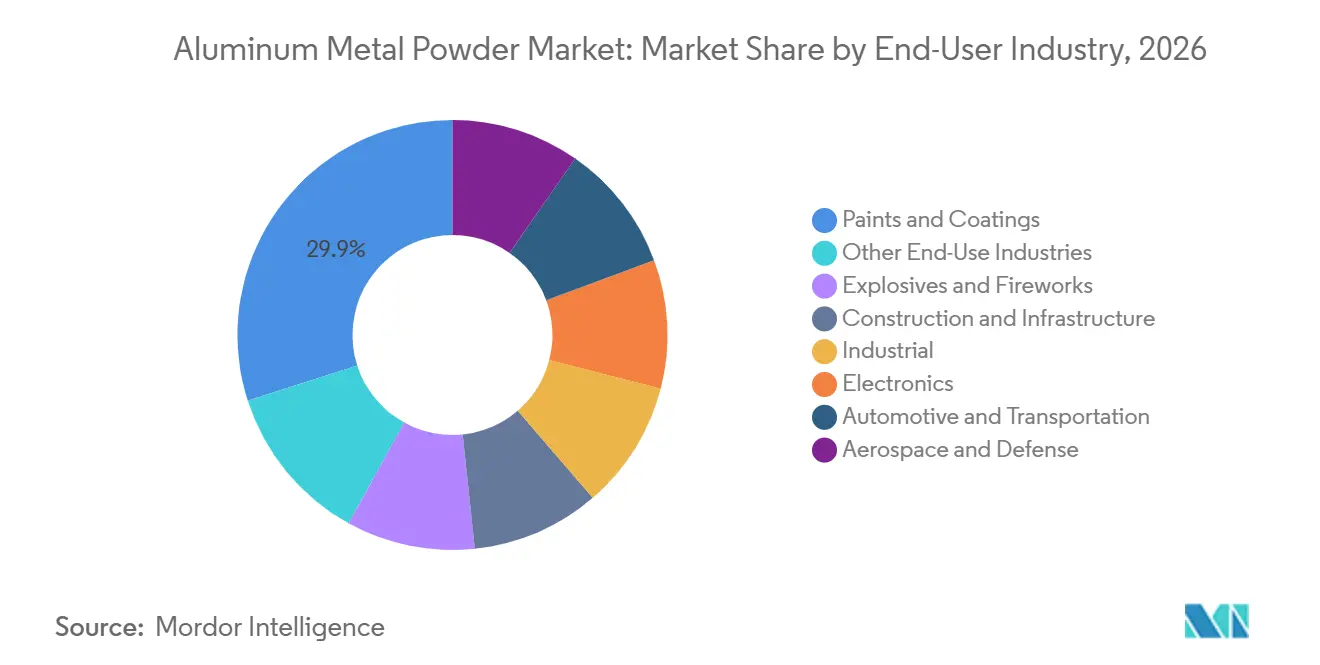
- Par secteur d'utilisation finale, les peintures et revêtements détenaient une part de marché de 29,94 % en 2026, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 5,14 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de marché de 48,69 % en 2026 et devrait croître à un CAGR de 5,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché de la poudre de métal d'aluminium
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de la construction et des infrastructures pour les blocs de béton cellulaire autoclavé (BCA) | +1.0% | Cœur Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique (MEA) et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Allègement et gestion thermique dans les véhicules électriques | +0.8% | Mondial, avec la plus forte intensité en Chine, en Allemagne et aux États-Unis | Moyen terme (2-4 ans) |
| Adoption de la fabrication additive et de la métallurgie des poudres | +0.9% | Amérique du Nord et Europe, avec une croissance en Chine et au Japon | Long terme (≥ 4 ans) |
| Pigments métalliques pour revêtements protecteurs et décoratifs | +0.7% | Mondial, concentré en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Qualification d'alliages sur mesure pour la production en série | +0.5% | Amérique du Nord, Europe, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de la construction et des infrastructures pour les blocs BCA
La poudre d'aluminium sert d'agent générateur de gaz dans la production de blocs de béton cellulaire autoclavé (BCA). Ce rôle lie le marché de la poudre de métal d'aluminium à l'activité de construction dans les économies en urbanisation rapide d'Asie du Sud, d'Asie du Sud-Est et du Moyen-Orient, où la livraison de logements et les travaux d'infrastructure nécessitent de grandes quantités de produits de maçonnerie légère. Une étude de 2025 a montré que la poudre d'aluminium peut également aérer le béton non autoclavé à base de géopolymère, étendant son utilisation au-delà de la voie établie de cure à la vapeur[1]. Cette application est pertinente là où les producteurs ne disposent pas d'infrastructures d'autoclavage mais ont tout de même besoin de matériaux en béton léger, car elle offre une voie qui ne dépend pas de la production conventionnelle par cure à la vapeur et peut élargir les zones où l'aération par poudre d'aluminium est techniquement applicable. Les programmes de logement en Inde, les projets saoudiens incluant NEOM et le Projet de la mer Rouge, ainsi que la relocalisation de la capitale de l'Indonésie soutiennent le contexte de construction. En Chine, la pâte d'argent d'aluminium pré-dispersée est de plus en plus utilisée dans les lignes BCA à haute spécification, obligeant les producteurs à maintenir des offres en poudre et en pâte plutôt que de dépendre d'un seul format.
Allègement et gestion thermique dans les véhicules électriques
Les fabricants de véhicules électriques ont besoin de structures plus légères et d'une gestion thermique plus efficace, ce qui accroît l'intérêt pour les poudres d'aluminium fabriquées selon des exigences techniques définies. Equispheres et Martinrea International ont démontré des carters de moteur électrique en aluminium produits par fusion laser sur lit de poudre (LPBF) avec un refroidissement passif à deux phases qui élimine le besoin d'assemblages externes de caloduc et améliore l'efficacité de la chute de pression du liquide de refroidissement. Cet exemple illustre la valeur de la fusion sur lit de poudre lorsqu'un composant nécessite des formes internes qui ne peuvent pas être produites par des voies de fabrication conventionnelles, telles que des canaux de refroidissement intégrés dans le composant plutôt qu'assemblés en pièces séparées. En octobre 2025, le Fraunhofer IWU a présenté un boîtier de batterie en sandwich de mousse d'aluminium avec un matériau à changement de phase intégré dans le cœur en mousse. La conception absorbe des charges thermiques substantielles sans matériel de refroidissement séparé, démontrant la valeur pratique de l'intégration de la fonction thermique dans le composant lui-même plutôt que de construire un assemblage externe autour de celui-ci. Ces applications rendent la cohérence des matériaux, la sélection des alliages et la performance stable de la poudre plus importantes que dans les applications en vrac conventionnelles, car la pièce imprimée doit remplir sa fonction thermique grâce à des processus de fabrication reproductibles sans recourir à du matériel de refroidissement supplémentaire.
Adoption de la fabrication additive et de la métallurgie des poudres
Le passage de la fabrication additive métallique du prototypage à la production en série est un moteur clé du marché de la poudre de métal d'aluminium. Les expéditions de poudres pour le moulage par injection de métal et la fabrication additive en Amérique du Nord ont diminué en 2024 à mesure que les stocks se normalisaient, et les producteurs interrogés par la Metal Powder Industries Federation prévoyaient une reprise d'ici 2026. Ce schéma indiquait un ajustement temporaire des achats plutôt qu'un retrait de la demande finale, car les producteurs anticipaient une reprise tandis que les niveaux de stocks se rapprochaient des besoins opérationnels normaux et que les clients reprenaient leurs commandes en ligne avec les besoins de production attendus. Les travaux de qualification restent importants car les acheteurs du secteur aérospatial et de la défense exigent la preuve que les lots individuels d'alliages et de poudres sont performants de manière cohérente. Une étude évaluée par des pairs en 2025 a démontré la conversion de déchets d'aluminium provenant de batteries de véhicules électriques en poudre AlSi7 atomisée au gaz pour la fusion sélective par laser. Si elle est adoptée à grande échelle, cette voie pourrait réduire la prime sur les matières premières vierges et modifier la base des coûts matériaux utilisée pour les projets de fabrication additive, en particulier là où les acheteurs évaluent les coûts de poudre parallèlement à l'utilisation de matériaux récupérés.
Pigments métalliques pour revêtements protecteurs et décoratifs
Les pigments en flocons d'aluminium offrent un aspect métallique, une réflexion ultraviolette et des performances de remplacement du chrome dans plusieurs systèmes de revêtement. Cela fait des revêtements une source de demande constante même lorsque les conditions industrielles générales sont inégales, car les surfaces protectrices, automobiles et architecturales nécessitent un aspect défini et une résistance pratique à leur environnement de service. La mise à jour 2025 de Standards Australia pour les revêtements en poudre thermodurcissables sur l'aluminium architectural reflète le besoin de systèmes de revêtement compatibles avec des cycles de cuisson à 180 °C-200 °C. En Europe et dans les applications d'apprêt liées à l'aérospatiale, le remplacement des systèmes au chromate soutient l'utilisation de flocons d'aluminium passivés pour la protection contre la corrosion. Les poudres de pigments non flottants bénéficient d'une encapsulation à la silice, qui limite le dégagement de gaz lors de la pulvérisation électrostatique. Ces exigences déplacent la concurrence vers les fournisseurs capables de contrôler la forme des particules et le traitement de surface, et pas seulement la production totale, car les formulateurs de revêtements ont besoin d'un comportement prévisible lors de l'application et de la cuisson, ainsi que d'un aspect métallique qui reste cohérent d'un lot de production à l'autre.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences en matière d'inflammation, d'explosion et de sécurité au travail | -0.5% | Mondial, avec le coût de conformité le plus élevé dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières d'aluminium et de l'énergie | -0.6% | Mondial, avec un impact marqué en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Coûts de qualification et cycles de requalification pour les grades de fabrication additive (FA) | -0.4% | Amérique du Nord, Europe et APAC avancée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières d'aluminium et de l'énergie
L'électricité représente une part significative des coûts de production d'aluminium primaire, rendant les prix de la poudre sensibles aux fluctuations du marché de l'énergie. L'électricité représente 40 % de ces coûts, ce qui signifie que les variations des prix de l'énergie affectent l'économie du métal avant qu'il n'atteigne le stade de l'atomisation ou du broyage. Un écart persistant de coût énergétique entre les fonderies américaines et canadiennes peut également influencer les choix de matières premières pour les producteurs de poudre nord-américains. Les prix de l'alumine sont restés élevés jusqu'à fin 2024 et début 2025, ajoutant une pression sur les marges d'atomisation en aval. La Banque mondiale a projeté une baisse annuelle de son indice des prix de l'énergie pour 2025, tandis que l'incertitude commerciale et géopolitique a continué d'affecter les prix de l'aluminium. Les accords d'approvisionnement ne capturent pas toujours les mouvements de prix soudains, laissant les fournisseurs et les acheteurs exposés lorsque les arrangements trimestriels sont réinitialisés et empêchant l'absorption complète du changement de coût par les mécanismes contractuels normaux.
Exigences en matière d'inflammation, d'explosion et de sécurité au travail
La poudre d'aluminium fine présente un risque de poussière combustible qui nécessite une conception appropriée des installations, des contrôles opérationnels et des examens formels de sécurité. La limite inférieure d'explosivité pour les particules inférieures à 63 µm est de 15 g/m³. La norme NFPA 660 de la National Fire Protection Association, introduite en 2024, a consolidé les exigences antérieures en matière d'incendie et d'explosion de poussières, y compris les règles relatives aux métaux combustibles. Une étude de 2025 sur les installations de production de poudre et de pâte d'aluminium a conclu que les exigences actuelles d'atténuation des explosions peuvent nécessiter une modernisation des équipements plutôt que de simples rénovations de routine[2]. Le cadre ATEX (Atmosphères Explosibles) de l'UE exige également une évaluation de la conformité pour les équipements utilisés dans des atmosphères potentiellement explosives. Ces obligations imposent une charge relativement plus lourde aux petits producteurs et peuvent retarder les nouvelles additions de capacité. Les coûts de qualification et de requalification constituent un obstacle supplémentaire pour les grades avancés de fabrication additive, qui doivent démontrer à plusieurs reprises une manipulation contrôlée et des performances reproductibles aux clients et aux organismes d'approbation compétents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la poudre soutient la demande de base tandis que les flocons servent les revêtements de spécialité
La poudre représentait 58,12 % du marché de la poudre de métal d'aluminium en 2026. Sa position reflète son utilisation comme agent d'aération dans les blocs BCA, où la morphologie en flocons ne peut pas créer la structure de pores d'hydrogène uniforme requise par le procédé. La poudre sert également de réducteur métallurgique, de produit chimique industriel et de composition pyrotechnique. Ces applications créent une forte demande dans plusieurs utilisations finales et réduisent la dépendance à un seul groupe de clients. L'activité de construction en Asie du Sud, au Moyen-Orient et en Afrique fournit une base récurrente pour les produits en poudre, soutenant la demande même lorsque les applications de spécialité évoluent plus rapidement. Une étude de 2025 sur l'aluminium recyclé de batteries a montré que l'atomisation au gaz peut produire de la poudre AlSi7 pour la fusion sélective par laser, identifiant une voie potentielle d'alimentation circulaire pour les poudres de fabrication additive. Cependant, une échelle commerciale n'a pas encore été établie. Le marché de la poudre d'aluminium doit donc équilibrer la demande de construction établie avec les exigences émergentes en matière de matières premières recyclées et qualifiées, tout en maintenant les caractéristiques de particules requises par chaque utilisation finale.
Les flocons devraient croître à un CAGR de 4,67 % de 2027 à 2032. Leur croissance plus rapide reflète la demande de revêtements de remplacement du chrome, de finitions métalliques automobiles en couche mince et d'applications architecturales décoratives. La géométrie en plaquettes confère aux flocons les effets de superposition et de réflexion nécessaires dans ces applications, les distinguant des poudres sphériques conçues pour la fluidité en fabrication additive. La pâte d'argent d'aluminium pré-dispersée remplace progressivement la poudre sèche dans certaines lignes BCA chinoises à haute spécification, réduisant la part de poudre sèche adressable sur ces lignes. Les producteurs peuvent répondre en maintenant des portefeuilles parallèles de pâte et de poudre. Un meilleur contrôle du broyage et des finitions d'encapsulation à la silice réduisent également l'écart de performance entre les flocons broyés à billes et les pigments métallisés sous vide, permettant aux producteurs de flocons de viser des applications de finition chrome haut de gamme qui dépendaient auparavant du dépôt en phase vapeur. Cela crée une voie de produit différenciée plutôt qu'une concurrence directe avec la catégorie de poudre plus large, car la performance optique, l'orientation dans le film de revêtement et le traitement de surface définissent les exigences des clients pour les flocons.

Par procédé : l'atomisation détient le leadership en production tandis que la comminution sert les pigments
L'atomisation représentait 61,45 % du marché de la poudre de métal d'aluminium en 2026. Le procédé produit des distributions granulométriques contrôlées, une sphéricité élevée et une fluidité fiable, des caractéristiques importantes pour la fusion laser sur lit de poudre, le moulage par injection de métal et le frittage de pâtes pour l'électronique. Une seule étape d'atomisation peut fournir des attributs que d'autres voies ne peuvent pas égaler aussi régulièrement, ce qui explique pourquoi l'atomisation conserve son leadership tant dans les applications techniques à haute valeur ajoutée que dans l'approvisionnement en poudre plus large. Les utilisateurs peuvent spécifier les caractéristiques des particules plus précisément lorsqu'un procédé fournit un matériau sphérique cohérent. Une étude de 2025 publiée dans Scientific Reports a montré que l'ajustement des paramètres d'atomisation ultrasonique a amélioré le facteur d'aptitude à la fabrication additive de 21 % par rapport aux références de poudres commerciales, avec des paramètres incluant l'amplitude de vibration, l'angle d'arc et l'intensité du courant. Cela soutient l'optimisation des procédés comme source de différenciation technique, car les producteurs peuvent améliorer l'aptitude de la poudre grâce à des modifications contrôlées des paramètres d'équipement plutôt que de s'appuyer uniquement sur des modifications de la composition des alliages. L'électrolyse conserve un rôle distinct dans la production de matériaux d'ultra-haute pureté pour les énergétiques de défense et les applications semi-conductrices, mais sa position ne déplace pas l'atomisation en termes de production, car les applications nécessitant une pureté exceptionnellement élevée restent plus étroites que les besoins combinés des clients en fabrication additive, moulage et frittage.
La comminution devrait croître à un CAGR de 4,91 % de 2027 à 2032. Cette voie est efficace pour produire des formes en plaquettes utilisées dans les pigments métalliques, une morphologie que l'atomisation au gaz ne peut pas atteindre sans une étape de broyage secondaire. L'investissement dans la classification en atmosphère inerte en circuit fermé élargit les options granulométriques tout en limitant l'oxydation. Ces capacités sont pertinentes là où la finition lisse, le comportement d'orientation et la réflectivité contrôlée déterminent la performance du produit. La comminution répond donc à un besoin technique différent de celui de l'atomisation : les poudres atomisées sont destinées aux applications à particules sphériques telles que la fabrication additive et le moulage par injection, tandis que les produits comminués servent les applications de pigments et décoratives qui dépendent de la forme en plaquettes. Comme leurs principaux bassins de demande sont structurellement distincts, les deux procédés peuvent se développer simultanément sans que les ajouts de capacité dans l'un ne créent une pression de substitution directe dans l'autre.
Par pureté : les grades supérieurs à 99 % dominent les revenus, tandis que les grades 98 % à 99 % croissent plus rapidement
Les grades supérieurs à 99 % représentaient 43,78 % des revenus en 2026, reflétant des exigences strictes dans la fusion laser sur lit de poudre aérospatiale, le frittage électronique et les propergols haute performance. Dans ces applications, les impuretés traces peuvent affecter l'épaisseur de la couche d'oxyde, le comportement d'écoulement et les caractéristiques de libération d'énergie, incitant les acheteurs à payer pour un matériau répondant à des spécifications de qualité étroites. Cela rend la tranche de pureté la plus élevée importante pour la valeur globale même lorsque sa production est inférieure à celle des matériaux de construction de grade inférieur. Des exigences de performance strictes peuvent amener les acheteurs à privilégier la cohérence par rapport aux coûts initiaux de matériaux plus bas et à s'appuyer sur un comportement prévisible tout au long du stockage, de la manipulation, de l'impression, du frittage ou de l'utilisation énergétique, augmentant ainsi l'importance du contrôle documenté des lots même lorsque les quantités d'achat globales sont limitées. La plage 92 %-98 % soutient la production de BCA, les revêtements réfractaires et la métallurgie industrielle, où les applications sont principalement régies par le coût par tonne plutôt que par un contrôle étendu de la chimie des traces. Une mise à jour Nadcap de 2025 a renforcé l'accent sur la manipulation des poudres sensibles à l'humidité et la pureté du gaz inerte dans la fabrication additive aérospatiale, soutenant les attentes de qualité élevées associées aux poudres avancées. Le marché de la poudre de métal d'aluminium doit donc accommoder à la fois les spécifications premium et les besoins en matériaux en grande quantité, car l'économie des intrants de construction diffère substantiellement de celle des matériaux aérospatiaux, électroniques et de propergols.
La tranche 98 %-99 % devrait croître à un CAGR de 4,84 % de 2027 à 2032. Elle occupe une position pratique entre les exigences de performance de la fabrication additive et la nécessité de gérer le coût des matériaux. Les tests d'une formulation à moindre coût avec des propriétés thermiques comparables aux alliages conventionnels pour les composants de fabrication additive non structurels soutiennent l'argument commercial en faveur d'un matériau de pureté intermédiaire optimisé, là où une pièce ne nécessite pas la spécification la plus élevée disponible. Les fournisseurs proposant des grades supérieurs à 99 % et 98 %-99 % à partir d'une ligne de production commune peuvent servir plus d'un profil d'acheteur, répondant aux acheteurs aérospatiaux aux exigences étroites ainsi qu'aux bureaux de services qui privilégient l'équilibre coût-performance. Un fournisseur à grade unique a moins de flexibilité lorsque les clients passent d'une tranche de pureté à l'autre. La flexibilité de production peut donc influencer la fidélisation des clients, car un fournisseur disposant de plusieurs options de pureté peut répondre lorsqu'un acheteur révise la conception d'une pièce, l'objectif de performance ou la limite de coût des matériaux sans obliger l'acheteur à localiser et qualifier une source différente. La croissance de ce segment dépend des acheteurs qui définissent les exigences pour chaque application plutôt que de se rabattre par défaut sur le grade de pureté le plus élevé disponible.
Par secteur d'utilisation finale : les revêtements dominent les revenus tandis que l'aérospatiale et la défense connaissent la croissance la plus rapide
Les peintures et revêtements représentaient 29,94 % des revenus du marché de la poudre de métal d'aluminium en 2026. Les flocons d'aluminium sont utilisés dans les finitions de remplacement du chrome, le refinissage automobile et les revêtements industriels anticorrosion. Ces applications combinent l'aspect et la protection fonctionnelle de la surface, ce qui signifie qu'un client dans les revêtements peut sélectionner un pigment d'aluminium pour plusieurs raisons de performance plutôt que de le traiter uniquement comme un ajout décoratif. La demande de revêtements couvre à la fois les secteurs architectural et des transports, élargissant la base de clients. Les normes pour les revêtements en poudre plus performants renforcent le besoin de matériaux pigmentaires qui restent stables lors de cycles de cuisson élevés. Les applications électroniques utilisent la pâte d'aluminium pour la métallisation des cellules photovoltaïques, et l'expansion continue de la capacité de fabrication de modules soutient cette utilisation. La construction, les feux d'artifice et les applications industrielles restent des débouchés supplémentaires. Ensemble, ces utilisations finales fournissent une large base d'utilisation pour les fournisseurs de poudre de métal d'aluminium, de sorte qu'un changement dans un flux de demande ne détermine pas l'utilisation sur l'ensemble de la ligne de production, et les producteurs peuvent continuer à servir des applications avec des exigences différentes en matière de pureté, de forme et de performance.
L'aérospatiale et la défense devraient croître à un CAGR de 5,14 % de 2027 à 2032. Le segment utilise la fabrication additive pour les composants structurels et thermiques où des caractéristiques de poudre contrôlées sont importantes. La validation AM 7075 C de Valimet selon la norme MIL-DTL-32495A(2) illustre comment les fournisseurs qualifient leurs produits avant les attributions de production. La qualification peut rendre les relations d'approvisionnement plus durables car le remplacement de matériaux nécessite des travaux de test supplémentaires. La demande automobile et des transports évolue également à mesure que les interfaces thermiques de fusion laser sur lit de poudre pour les véhicules électriques commencent à compenser certaines applications liées aux moteurs conventionnels. La catégorie industrielle utilise des compositions thermite, des agents d'assemblage métallique et des traitements par revêtement en poudre, offrant un débouché pour les matériaux de pureté intermédiaire et non sphériques qui ne répondent pas aux spécifications de la fabrication additive ou des pigments. Cela aide les producteurs à utiliser une plus grande part de leur production, réduisant la nécessité de diriger chaque type de particule vers le petit nombre d'applications qui nécessitent les propriétés les plus étroitement contrôlées. Le mix d'utilisateurs finaux combine donc des applications en vrac stables avec des utilisations techniques qualifiées à croissance plus rapide, donnant aux producteurs une raison de maintenir des grades standard tout en développant des portefeuilles de poudres avancées pour des clients plus exigeants.
Analyse géographique
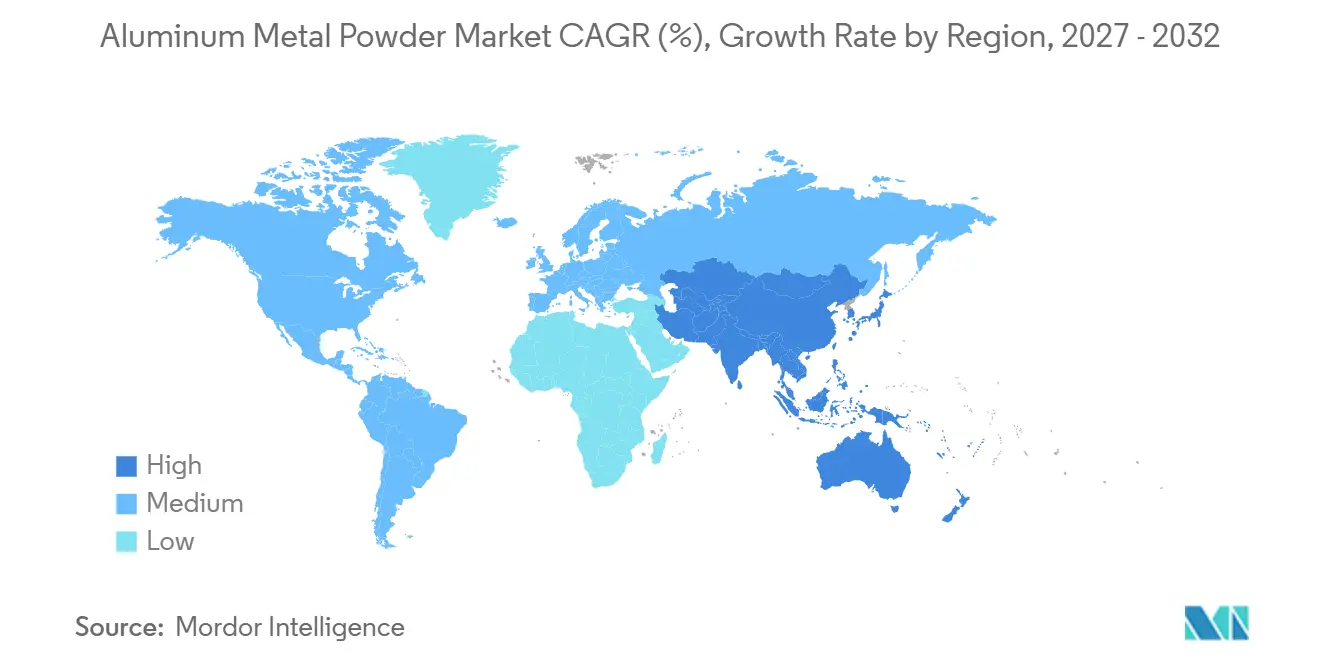
L'Asie-Pacifique détenait 48,69 % des revenus en 2026 et devrait croître à un CAGR de 5,03 % jusqu'en 2032. La région intègre l'extraction de bauxite, la fusion, l'atomisation au gaz et la consommation en aval au sein de chaînes d'approvisionnement étroitement connectées. Cette structure offre des avantages en termes de coûts et de logistique qui sont moins disponibles dans les régions à production plus fragmentée, car les matériaux peuvent transiter par l'extraction minière, la fusion, le traitement des poudres et l'utilisation finale avec moins de transferts transfrontaliers. La Chine est en tête de la consommation régionale, soutenue par des applications dans la métallurgie des poudres et les pâtes photovoltaïques. La consommation chinoise de métallurgie des poudres est estimée à 124 000 tonnes métriques en 2025. La demande de pâte photovoltaïque augmente de plus de 14 % par an à mesure que la production de modules solaires se développe. L'Inde contribue à la demande grâce à la production de véhicules électriques, qui a dépassé 290 000 unités en 2025. Le Japon et la Corée du Sud continuent de demander des pâtes d'encapsulation pour semi-conducteurs et des matériaux d'électrodes pour condensateurs céramiques multicouches (MLCC). Les économies de l'ASEAN émergent comme un corridor de consommation secondaire à mesure que la fabrication électronique et de construction se déplace de la Chine côtière.
L'Amérique du Nord est un marché à haute valeur ajoutée pour la poudre d'aluminium, porté par la demande des applications aérospatiales, de défense et de fabrication additive. La Metal Powder Industries Federation a rapporté que les expéditions de poudre d'aluminium en Amérique du Nord ont augmenté de 22,6 % en 2024 pour atteindre 26 303 tonnes métriques. Cette augmentation a précédé les investissements actuels dans la capacité nationale, indiquant que la demande de poudres techniques s'était déjà renforcée avant que les producteurs ne répondent en ajoutant de la capacité de production locale. Les acheteurs de la région privilégient un approvisionnement fiable, des performances documentées et la compatibilité avec des exigences de production exigeantes, ce qui favorise les fournisseurs capables de fournir des dossiers techniques en plus de la disponibilité physique de la poudre. Les producteurs américains font face à un désavantage de coût énergétique par rapport aux fonderies canadiennes, renforçant l'importance des pipelines d'approvisionnement en matières premières canadiennes pour certains fournisseurs de poudre nord-américains, en particulier là où l'économie de la fusion locale limite la dépendance au métal primaire produit aux États-Unis. L'Europe fait face à une demande industrielle plus lente et à des coûts d'intrants en aluminium secondaire plus élevés. Cet environnement encourage les producteurs à investir dans la fabrication additive et les produits de pigments plutôt que dans une production de produits de base à faible valeur ajoutée, où des exigences techniques définies peuvent soutenir la valeur même lorsque la demande industrielle générale est faible.
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des zones de croissance à un stade plus précoce où la demande de blocs de béton cellulaire autoclavé (BCA) constitue le principal point d'entrée pour le marché de la poudre de métal d'aluminium. Les projets Vision 2030 de l'Arabie saoudite, notamment NEOM, le Projet de la mer Rouge et Diriyah Gate, soutiennent la demande d'intrants en béton léger. Ces projets dépendent substantiellement des importations de poudre d'aluminium en provenance d'Asie, faisant de la planification logistique et de la continuité des canaux commerciaux régionaux des considérations importantes pour les projets nécessitant des intrants en béton cellulaire. L'expansion de la construction au Brésil et la reprise industrielle en Argentine soutiennent une croissance modérée de la demande en Amérique du Sud. La dépendance aux importations et les fluctuations des taux de change peuvent créer un risque d'achat dans le cadre de contrats pluriannuels, en particulier lorsque les calendriers de projet nécessitent la disponibilité des matériaux sur des périodes de construction prolongées, et que les acheteurs disposent d'options d'approvisionnement local limitées. RUSAL étend sa capacité de production de poudre et de pâte d'aluminium à Chelekhov de 1 200 à 2 400 tonnes par an, la capacité combinée de Chelekhov et Volgograd devant atteindre 4 800 tonnes par an. Cette offre supplémentaire a des implications pour les régions où RUSAL maintient déjà des relations commerciales, car une disponibilité accrue de pâte et de poudre peut influencer les options d'approvisionnement pour les clients de la construction et des revêtements qui dépendent des matériaux importés.
Paysage concurrentiel
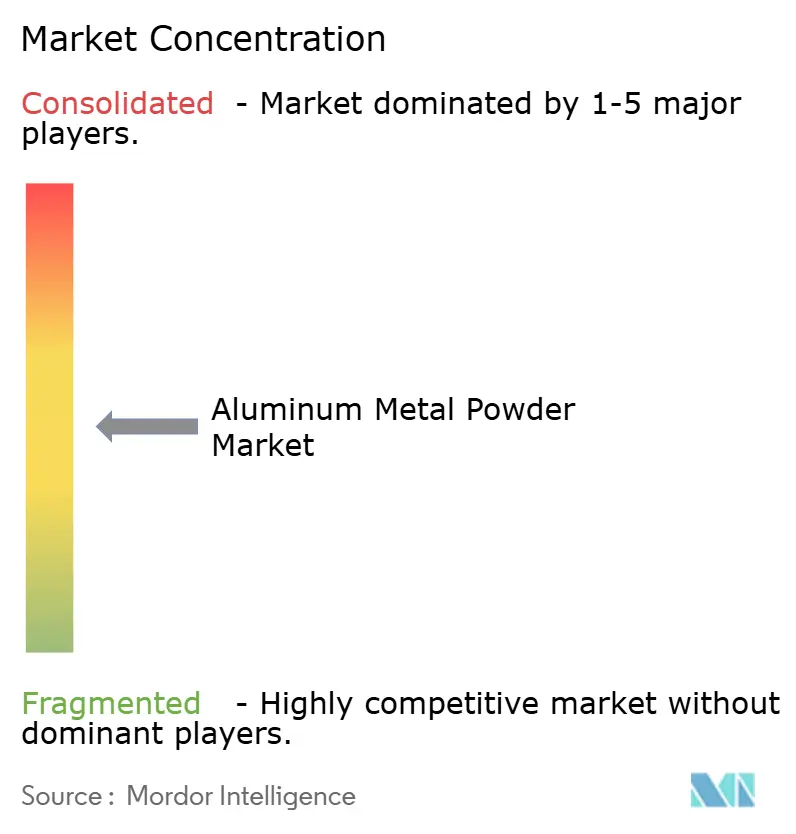
Le marché de la poudre d'aluminium est modérément fragmenté, avec un mélange de producteurs de métaux intégrés, de spécialistes des pigments et de fournisseurs de poudres qualifiés répondant à des exigences d'application distinctes. Les producteurs intégrés bénéficient d'avantages en matière de matières premières, tandis que les fournisseurs spécialisés se démarquent par leurs portefeuilles de qualification, le développement d'alliages et l'ingénierie spécifique aux applications. Alcoa utilise l'intégration de la bauxite à la poudre pour contrôler la qualité des matières premières dans ses opérations nord-américaines. Kymera International combine des pigments décoratifs, des grades pyrotechniques et des alliages qualifiés LPBF dans son portefeuille. Le paysage concurrentiel est façonné par la capacité régionale, le développement d'alliages propriétaires et la technologie de passivation de surface pour les flocons de revêtement, permettant aux concurrents de détenir des positions différentes selon leur accès en amont et les applications qu'ils servent. La capacité régionale est pertinente lorsque les tarifs douaniers et la sécurité de l'approvisionnement incitent les acheteurs à raccourcir les chaînes d'approvisionnement, en particulier pour les matériaux utilisés dans l'aérospatiale, la défense ou les applications où le remplacement peut nécessiter des tests approfondis. Le développement d'alliages est important car une qualification précoce peut réduire la probabilité d'un remplacement ultérieur du matériau, car les acheteurs évitent généralement de répéter une validation coûteuse une fois qu'un matériau a été accepté pour une utilisation de production exigeante. Le traitement de surface est important là où le comportement des pigments et la résistance à la corrosion déterminent la performance. Le marché de la poudre d'aluminium comprend donc à la fois de grands producteurs intégrés et des spécialistes à expertise technique plus étroite.
Valimet illustre le modèle de qualification spécialisée à travers sa poudre AM 7075 C validée selon la norme MIL-DTL-32495A(2). Cette approche peut créer des relations d'approvisionnement moins exposées à la concurrence standard sur les prix des produits de base car l'acheteur a déjà investi du temps et des ressources dans la validation du matériau pour une utilisation spécifique. Equispheres utilise l'atomisation par plasma pour produire de la poudre de grade LPBF et positionne l'uniformité et l'efficacité énergétique comme ses différenciateurs techniques. Amaero localise la poudre d'alliage d'aluminium haute résistance pour les chaînes d'approvisionnement aérospatiales occidentales. Ces entreprises se démarquent en répondant aux exigences de performance des matériaux et d'assurance de l'approvisionnement plutôt qu'à la seule production, car les clients dans les applications à haute spécification exigent la preuve que la poudre peut fonctionner de manière cohérente sur des séries de production répétées. La poudre d'aluminium recyclée à partir de matériaux de batteries de véhicules électriques reste un espace concurrentiel potentiel. Une étude de 2025 a validé le concept à l'échelle de la recherche, mais les grands acteurs établis ne l'ont pas commercialisé à grande échelle. Cela laisse une ouverture pour les fournisseurs capables de répondre à la fois aux exigences de circularité et de qualification en combinant une proposition de matière première récupérée avec le contrôle de processus nécessaire pour des caractéristiques de particules fiables et des performances de pièces. Cela souligne également l'importance du développement de processus commerciaux au-delà de la validation en laboratoire.
RUSAL a mis en service une installation pilote pour l'oxyde de scandium en février 2025 afin de soutenir la production de matière première en alliage aluminium-scandium pour les applications d'impression 3D. Cette démarche montre comment un producteur primaire peut poursuivre la valeur dans les matériaux de spécialité plutôt que de se concentrer uniquement sur la production de métal primaire, combinant sa position en métal en amont avec une voie vers la matière première en alliage avancé. APWorks et Equispheres ont annoncé une collaboration en avril 2025 pour établir une capacité de production nord-américaine de Scalmalloy en utilisant principalement des matières premières d'origine locale. Cela répond au besoin d'un approvisionnement régional en matériau aluminium-magnésium-scandium haute résistance, réduit la dépendance aux sites de production établis et soutient les achats aérospatiaux locaux où l'accès à des matériaux avancés qualifiés est une considération. L'activité concurrentielle évolue donc vers la disponibilité d'alliages de spécialité, les preuves de qualification et les capacités de fabrication locale, tandis que les producteurs intégrés continuent de bénéficier du contrôle de l'approvisionnement en métal en amont et de la qualité des matières premières.
Leaders du secteur de la poudre de métal d'aluminium
-
TOYO ALUMINIUM K.K.
-
Höganäs AB
-
Kymera International
-
Valimet, Inc.
-
MMP Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2025 : AMPAL, Inc., filiale de United States Metal Powders, Inc., a inauguré une nouvelle ligne de production de poudre de métal d'aluminium nodulaire et sphérique dans son installation de Palmerton, Pennsylvanie, ciblant la demande de fournisseurs de fabrication additive (FA) qualifiés pour la défense. L'investissement a répondu au tarif douanier américain de 25 % sur l'aluminium et à la préférence de la base industrielle de défense pour la poudre de métal d'aluminium de grade FA d'origine nationale, compatible NADCAP.
- Avril 2025 : APWORKS GmbH, filiale d'Airbus, et Equispheres ont annoncé une collaboration pour établir une capacité de production de poudre de métal d'aluminium en Amérique du Nord pour le Scalmalloy, un alliage aluminium-magnésium-scandium haute résistance, en utilisant principalement des matières premières d'origine locale. Cette collaboration a établi une chaîne d'approvisionnement nord-américaine pour un matériau précédemment produit uniquement en Europe et en Asie.
Périmètre du rapport mondial sur le marché de la poudre de métal d'aluminium
La poudre de métal d'aluminium est l'élément aluminium (Al) transformé en une forme granulaire ou en flocons fins de couleur gris argenté, plutôt qu'en bloc solide ou en feuille. Elle est produite par divers procédés de fabrication, notamment l'atomisation, le broyage et la réduction chimique, chacun produisant des poudres avec des granulométries, des formes et des niveaux de pureté distincts.
Le marché de la poudre de métal d'aluminium est segmenté par type, procédé, pureté, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en poudre et flocons. Par procédé, le marché est segmenté en atomisation, comminution et électrolyse. Par pureté, le marché est segmenté en 92 %-98 %, 98 %-99 % et supérieure à 99 %. Par secteur d'utilisation finale, le marché est segmenté en peintures et revêtements, explosifs et feux d'artifice, construction et infrastructures, industrie, électronique, automobile et transport, aérospatiale et défense, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour la poudre de métal d'aluminium dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
| Poudre |
| Flocons |
| Atomisation |
| Comminution |
| Électrolyse |
| 92 %-98 % |
| 98 %-99 % |
| Supérieure à 99 % |
| Peintures et revêtements |
| Explosifs et feux d'artifice |
| Construction et infrastructures |
| Industrie |
| Électronique |
| Automobile et transport |
| Aérospatiale et défense |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Poudre | |
| Flocons | ||
| Par procédé | Atomisation | |
| Comminution | ||
| Électrolyse | ||
| Par pureté | 92 %-98 % | |
| 98 %-99 % | ||
| Supérieure à 99 % | ||
| Par secteur d'utilisation finale | Peintures et revêtements | |
| Explosifs et feux d'artifice | ||
| Construction et infrastructures | ||
| Industrie | ||
| Électronique | ||
| Automobile et transport | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la poudre de métal d'aluminium ?
La taille du marché de la poudre de métal d'aluminium était évaluée à 2,21 milliards USD en 2026 et devrait croître de 2,30 milliards USD en 2027 à 2,80 milliards USD d'ici 2032, à un CAGR de 4,08 % durant la période de prévision (2027-2032).
Quel procédé est le plus important pour les poudres de fabrication additive ?
Les revenus du procédé par atomisation représentaient 61,45 % en 2026 car il produit une poudre sphérique et fluide avec une distribution granulométrique contrôlée.
Quel segment d'utilisation finale devrait connaître la croissance la plus rapide ?
L'aérospatiale et la défense devraient enregistrer la croissance la plus élevée à un CAGR de 5,14 % jusqu'en 2032, soutenues par des applications de fabrication additive qualifiées.
Quelle région est en tête de la demande de poudre de métal d'aluminium ?
L'Asie-Pacifique était en tête avec une part de revenus de 48,69 % en 2026 et devrait croître à un CAGR de 5,03 % jusqu'en 2032.