
Marktgröße und Marktanteil für Aluminium-Metallpulver
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.30 Milliarden US-Dollar |
| Marktgröße (2032) | 2.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aluminium-Metallpulver von Mordor Intelligence
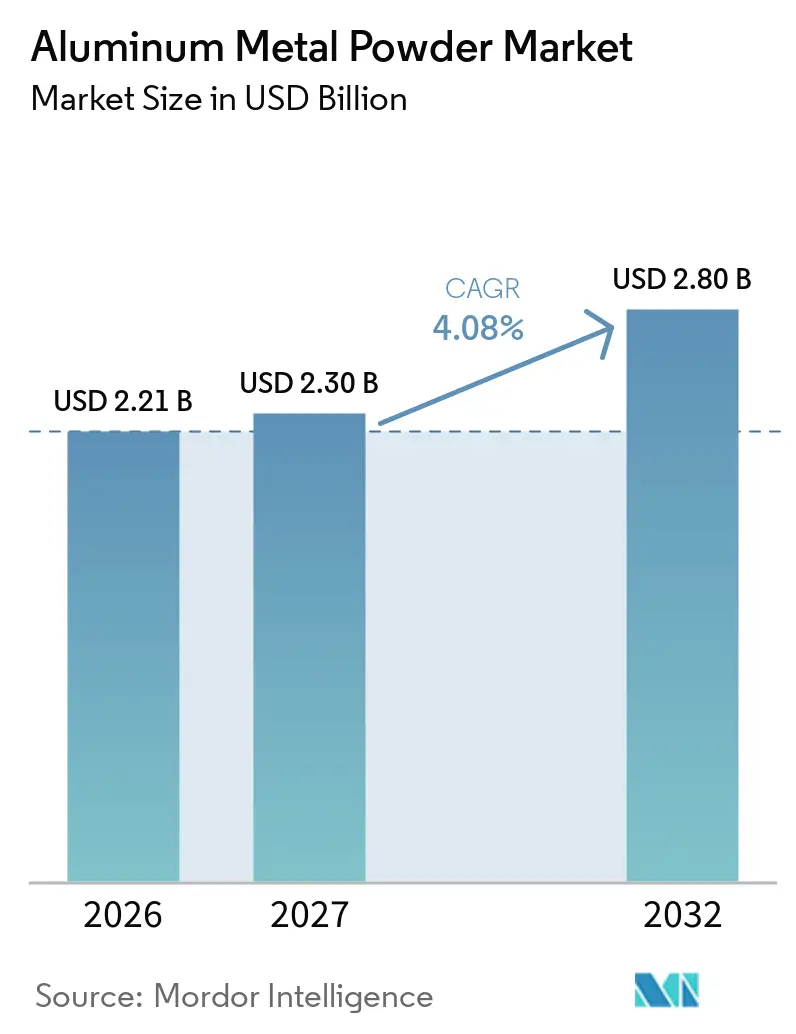
Die Marktgröße für Aluminium-Metallpulver wurde im Jahr 2026 auf 2,21 Milliarden USD geschätzt und soll von 2,30 Milliarden USD im Jahr 2027 auf 2,80 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,08 % während des Prognosezeitraums (2027–2032). Der Markt für Aluminium-Metallpulver bedient Anwendungen in den Bereichen Bauwesen, Beschichtungen, Pyrotechnik, Pulvermetallurgie und additive Fertigung. Bautätigkeit in Südasien, Südostasien und dem Nahen Osten stützt die wiederkehrende Nachfrage nach Aluminiumpulver, das als gasgenerierendes Mittel in Porenbeton-Blöcken eingesetzt wird. Additive Fertigung und thermische Managementsysteme für Elektrofahrzeuge treiben die Nachfrage nach präziser spezifizierten Qualitäten an und begünstigen Lieferanten, die Legierungsdesign, Partikelkontrolle und Qualifizierungsanforderungen beherrschen. Regionale Lieferketten gewinnen ebenfalls an Bedeutung, da Produzenten die inländische Kapazität, die Versorgungssicherheit mit Rohstoffen und die Auswirkungen des im Jahr 2025 wieder eingeführten US-Aluminiumzolls von 25 % bewerten. Energiekosten bleiben eine zentrale Einschränkung, da Stromkosten die Primäraluminiumproduktion beeinflussen und auf die Preise für atomisiertes Pulver weitergegeben werden können.
Wichtigste Erkenntnisse des Berichts
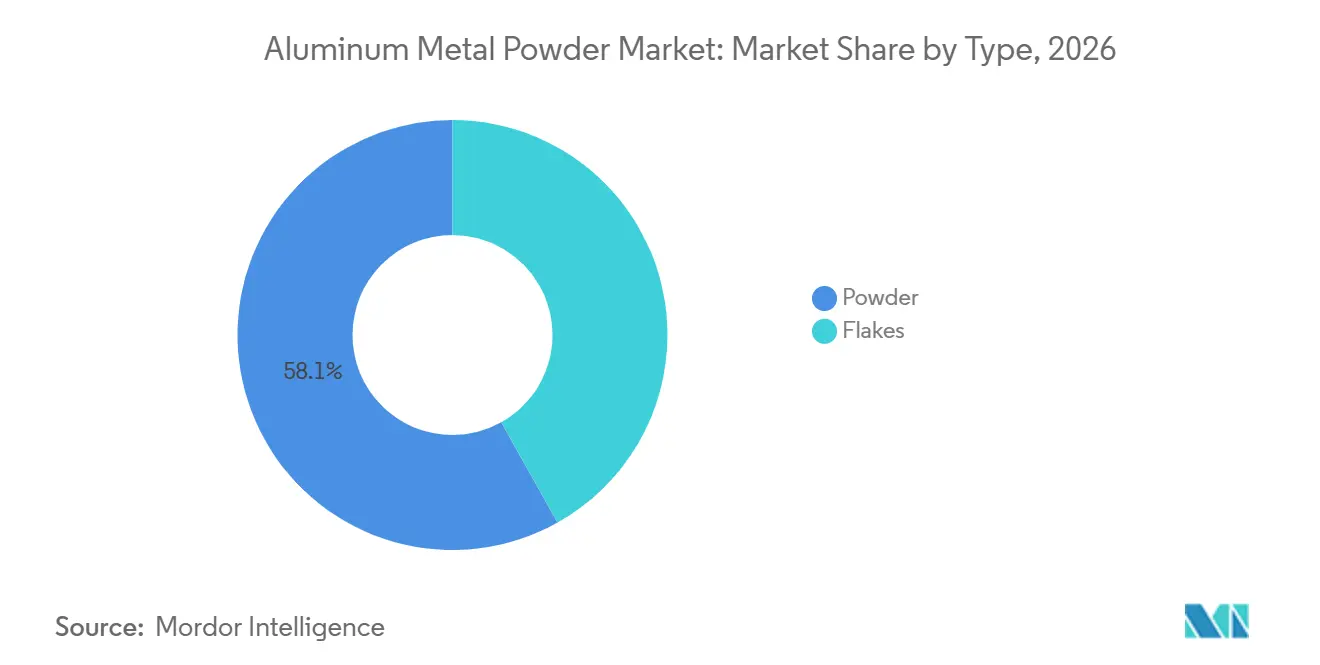
- Nach Typ hielt Pulver im Jahr 2026 einen Marktanteil von 58,12 % am Markt für Aluminium-Metallpulver, während Flocken bis 2032 mit einem CAGR von 4,67 % wachsen sollen.
- Nach Prozess entfiel auf die Atomisierung im Jahr 2026 ein Marktanteil von 61,45 % am Markt für Aluminium-Metallpulver, während die Zerkleinerung bis 2032 mit einem CAGR von 4,91 % wachsen soll.
- Nach Reinheit hielten Qualitäten über 99 % im Jahr 2026 einen Marktanteil von 43,78 %, während das Segment 98 % bis 99 % bis 2032 mit einem CAGR von 4,84 % wachsen soll.
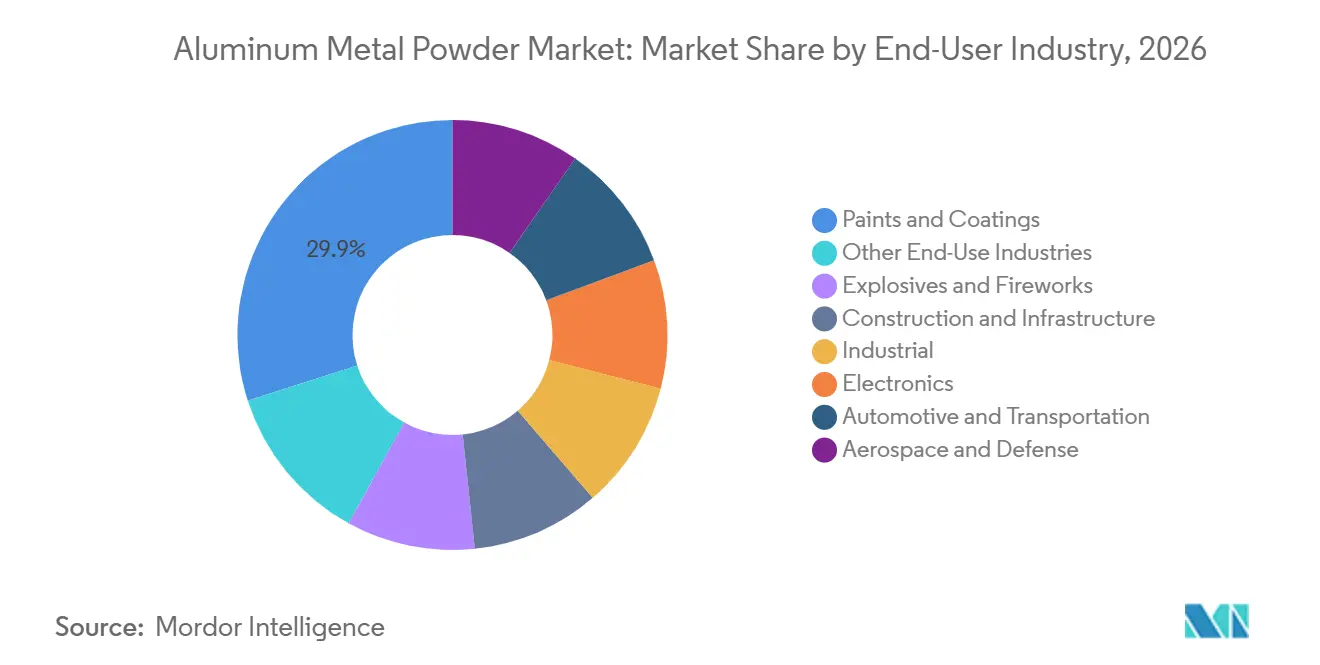
- Nach Endverbraucherbranche hielten Farben und Beschichtungen im Jahr 2026 einen Marktanteil von 29,94 %, während Luft- und Raumfahrt sowie Verteidigung bis 2032 mit einem CAGR von 5,14 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 48,69 % und soll bis 2032 mit einem CAGR von 5,03 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Aluminium-Metallpulver
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bau- und Infrastrukturnachfrage nach Porenbeton-Blöcken (AAC) | +1.0% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten und Afrika (MEA) sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Gewichtsreduzierung und thermisches Management in Elektrofahrzeugen | +0.8% | Global, mit der größten Intensität in China, Deutschland und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Einführung additiver Fertigung und Pulvermetallurgie | +0.9% | Nordamerika und Europa, mit Wachstum in China und Japan | Langfristig (≥ 4 Jahre) |
| Metallische Pigmente für Schutz- und Dekorativbeschichtungen | +0.7% | Global, konzentriert in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Qualifizierung kundenspezifischer Legierungen für die Serienproduktion | +0.5% | Nordamerika, Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bau- und Infrastrukturnachfrage nach Porenbeton-Blöcken (AAC)
Aluminiumpulver dient als gasgenerierendes Mittel bei der Herstellung von Porenbeton-Blöcken (Autoclaved Aerated Concrete, AAC). Diese Funktion verknüpft den Markt für Aluminium-Metallpulver mit der Bautätigkeit in schnell urbanisierenden Volkswirtschaften in Südasien, Südostasien und dem Nahen Osten, wo die Wohnraumversorgung und Infrastrukturprojekte große Mengen an leichten Mauerwerkserzeugnissen erfordern. Eine Studie aus dem Jahr 2025 ergab, dass Aluminiumpulver auch geopolymerbasierte, nicht autoklavierte Betone belüften kann, was seinen Einsatz über den etablierten dampfgehärteten Weg hinaus erweitert[1]. Diese Anwendung ist dort relevant, wo Produzenten keine Autoklavierungsinfrastruktur besitzen, aber dennoch leichte Betonmaterialien benötigen, da sie einen Weg bietet, der nicht von der konventionellen dampfgehärteten Produktion abhängt und die Standorte erweitern kann, an denen die Aluminiumpulver-Belüftung technisch anwendbar ist. Wohnungsbauprogramme in Indien, saudi-arabische Projekte wie NEOM und das Red Sea Project sowie Indonesiens Hauptstadtverlagerung stützen den Baubedarf. In China wird vorgemischte Aluminium-Silber-Paste zunehmend in hochwertigen AAC-Linien eingesetzt, was Produzenten dazu zwingt, sowohl Pulver- als auch Pastenangebote aufrechtzuerhalten, anstatt sich auf ein einziges Format zu verlassen.
Gewichtsreduzierung und thermisches Management in Elektrofahrzeugen
Hersteller von Elektrofahrzeugen benötigen leichtere Strukturen und ein effektiveres Wärmemanagement, was das Interesse an Aluminiumpulvern mit definierten technischen Anforderungen steigert. Equispheres und Martinrea International demonstrierten mittels Laser-Pulverbettfusion (LPBF) hergestellte Aluminium-E-Motor-Gehäuse mit zweiphasiger passiver Kühlung, die den Bedarf an externen Wärmerohr-Baugruppen eliminieren und die Effizienz des Kühlmitteldruckabfalls verbessern. Dieses Beispiel veranschaulicht den Wert der Pulverbettfusion, wenn ein Bauteil interne Formen erfordert, die durch konventionelle Fertigungsverfahren nicht hergestellt werden können, wie etwa in das Bauteil integrierte Kühlkanäle anstelle von separat montierten Teilen. Im Oktober 2025 präsentierte das Fraunhofer IWU ein Aluminium-Schaumstoff-Sandwich-Batteriegehäuse mit in den Schaumkern integriertem Phasenwechselmaterial. Das Design absorbiert erhebliche thermische Lasten ohne separate Kühlhardware und demonstriert den praktischen Wert der Integration der Wärmefunktion in das Bauteil selbst, anstatt eine externe Baugruppe darum herum zu errichten. Diese Anwendungen machen Materialkonsistenz, Legierungsauswahl und stabile Pulverleistung wichtiger als bei konventionellen Massenanwendungen, da das gedruckte Bauteil seine Wärmefunktion durch wiederholbare Fertigungsprozesse erfüllen muss, ohne auf zusätzliche Kühlhardware angewiesen zu sein.
Einführung additiver Fertigung und Pulvermetallurgie
Der Übergang der metallischen additiven Fertigung vom Prototyping zur Serienproduktion ist ein wesentlicher Treiber für den Markt für Aluminium-Metallpulver. Die Lieferungen von Pulvern für Metallspritzguss und additive Fertigung in Nordamerika gingen im Jahr 2024 zurück, als sich die Lagerbestände normalisierten, und von der Metal Powder Industries Federation befragte Produzenten erwarteten eine Erholung bis 2026. Dieses Muster deutete auf eine vorübergehende Anpassung beim Einkauf hin und nicht auf einen Rückzug der Endnachfrage, da Produzenten eine Erholung erwarteten, während sich die Lagerbestände den normalen Betriebsanforderungen annäherten und Kunden die Bestellungen entsprechend dem erwarteten Produktionsbedarf wieder aufnahmen. Qualifizierungsarbeiten bleiben wichtig, da Käufer aus der Luft- und Raumfahrt sowie der Verteidigung Nachweise benötigen, dass einzelne Legierungs- und Pulverchargen konsistent performen. Eine im Jahr 2025 veröffentlichte, begutachtete Studie demonstrierte die Umwandlung von Aluminiumschrott aus Elektrofahrzeug-Batteriepaketen in gasatomisiertes AlSi7-Pulver für das selektive Lasersintern. Wenn dieser Weg im großen Maßstab eingeführt wird, könnte er den Aufpreis auf Jungmaterial reduzieren und die Materialkostenbasis für additive Fertigungsprojekte verändern, insbesondere dort, wo Käufer Pulverkosten neben der Verwendung von Recyclingmaterial bewerten.
Metallische Pigmente für Schutz- und Dekorativbeschichtungen
Aluminiumflocken-Pigmente bieten metallisches Erscheinungsbild, UV-Reflexion und Chromersatzleistung in verschiedenen Beschichtungssystemen. Dies macht Beschichtungen zu einer beständigen Nachfragequelle, selbst wenn die allgemeinen Industriebedingungen uneinheitlich sind, da Schutz-, Automobil- und Architekturflächen ein definiertes Erscheinungsbild und praktischen Widerstand gegenüber ihrer Betriebsumgebung erfordern. Standards Australia aktualisierte 2025 die Normen für duroplastische Pulverbeschichtungen auf Architekturaluminium und spiegelt damit den Bedarf an Beschichtungssystemen wider, die mit Aushärtezyklen bei 180 °C–200 °C kompatibel sind. In Europa und bei luft- und raumfahrtbezogenen Grundierungsanwendungen unterstützt der Ersatz von Chromatsystemen den Einsatz passivierter Aluminiumflocken für den Korrosionsschutz. Nicht schwimmende Pigmentpulver profitieren von einer Siliziumdioxid-Einkapselung, die die Gasentwicklung beim elektrostatischen Sprühen begrenzt. Diese Anforderungen verlagern den Wettbewerb hin zu Lieferanten, die Partikelform und Oberflächenbehandlung kontrollieren können und nicht nur den Gesamtausstoß, da Beschichtungsformulierungen ein vorhersehbares Verhalten während der Applikation und Aushärtung sowie ein metallisches Erscheinungsbild benötigen, das über Produktionschargen hinweg konsistent bleibt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Zündschutz, Explosionsschutz und Arbeitssicherheit | -0.5% | Global, mit den höchsten Compliance-Kosten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Aluminium-Rohstoffen und Energiepreisen | -0.6% | Global, mit starken Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungskosten und Wiederholungsqualifizierungszyklen für Qualitäten der additiven Fertigung (AM) | -0.4% | Nordamerika, Europa und fortgeschrittene APAC-Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Aluminium-Rohstoffen und Energiepreisen
Strom macht einen erheblichen Anteil der Produktionskosten für Primäraluminium aus, was Pulverpreise empfindlich gegenüber Bewegungen am Strommarkt macht. Strom macht 40 % dieser Kosten aus, was bedeutet, dass Verschiebungen bei den Strompreisen die Wirtschaftlichkeit des Metalls beeinflussen, bevor es die Atomisierungs- oder Mahlanlagen erreicht. Ein anhaltender Energiekostenvorteil zwischen US-amerikanischen und kanadischen Schmelzern kann auch die Rohstoffwahl für nordamerikanische Pulverproduzenten beeinflussen. Die Aluminiumoxidpreise blieben bis Ende 2024 und Anfang 2025 erhöht und erhöhten den Druck auf die nachgelagerten Atomisierungsmargen. Die Weltbank prognostizierte für 2025 einen Rückgang ihres Energiepreisindex im Jahresvergleich, während Handels- und geopolitische Unsicherheiten weiterhin die Aluminiumpreise beeinflussten. Beschaffungsvereinbarungen erfassen nicht immer plötzliche Preisbewegungen, was Lieferanten und Käufer exponiert, wenn vierteljährliche Vereinbarungen zurückgesetzt werden und verhindert, dass die vollständige Kostenänderung durch normale Vertragsmechanismen absorbiert wird.
Anforderungen an Zündschutz, Explosionsschutz und Arbeitssicherheit
Feines Aluminiumpulver stellt ein brennbares Staubrisiko dar, das eine geeignete Anlagengestaltung, Betriebskontrollen und formelle Sicherheitsüberprüfungen erfordert. Die untere Explosionsgrenze für Partikel kleiner als 63 µm beträgt 15 g/m³. Die National Fire Protection Association (NFPA) 660, eingeführt im Jahr 2024, konsolidierte frühere Anforderungen an Brand- und Staubexplosionen, einschließlich Regeln für brennbare Metalle. Eine Studie aus dem Jahr 2025 über Aluminiumpulver- und Pastenanlagen ergab, dass aktuelle Anforderungen zur Explosionsminderung möglicherweise eine Modernisierung der Ausrüstung erfordern und nicht nur routinemäßige Nachrüstungen[2]. Der EU-ATEX-Rahmen (Atmosphères Explosibles) erfordert ebenfalls eine Konformitätsbewertung für Geräte, die in potenziell explosionsgefährdeten Atmosphären eingesetzt werden. Diese Verpflichtungen stellen eine verhältnismäßig höhere Belastung für kleinere Produzenten dar und können neue Kapazitätserweiterungen verzögern. Qualifizierungs- und Wiederholungsqualifizierungskosten stellen eine zusätzliche Hürde für fortgeschrittene Qualitäten der additiven Fertigung dar, die wiederholt kontrollierte Handhabung und wiederholbare Leistung gegenüber Kunden und relevanten Genehmigungsbehörden nachweisen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Pulver stützt die Kernnachfrage, während Flocken Spezialbeschichtungen bedienen
Pulver machte im Jahr 2026 58,12 % des Marktes für Aluminium-Metallpulver aus. Seine Position spiegelt seinen Einsatz als Belüftungsmittel in AAC-Blöcken wider, wo die Flocken-Morphologie nicht die gleichmäßige Wasserstoff-Porenstruktur erzeugen kann, die der Prozess erfordert. Pulver dient auch als metallurgisches Reduktionsmittel, industrielle Chemikalie und pyrotechnische Zusammensetzung. Diese Anwendungen erzeugen eine hohe Nachfrage in mehreren Endverwendungen und reduzieren die Abhängigkeit von einer einzelnen Kundengruppe. Bautätigkeit in Südasien, dem Nahen Osten und Afrika bietet eine wiederkehrende Basis für Pulverprodukte und stützt die Nachfrage, selbst wenn sich Spezialanwendungen schneller verschieben. Eine Studie aus dem Jahr 2025 über recyceltes Aluminium aus Batteriepaketen zeigte, dass Gasatomisierung AlSi7-Pulver für das selektive Lasersintern produzieren kann und damit einen potenziellen Kreislauf-Rohstoffweg für Pulver der additiven Fertigung identifiziert. Ein kommerzieller Maßstab wurde jedoch noch nicht etabliert. Der Aluminiumpulvermarkt muss daher die etablierte Baunachfrage mit aufkommenden Anforderungen an recycelte und qualifizierte Rohstoffe in Einklang bringen und dabei die Partikeleigenschaften aufrechterhalten, die jede Endverwendung erfordert.
Flocken sollen von 2027 bis 2032 mit einem CAGR von 4,67 % wachsen. Ihr schnelleres Wachstum spiegelt die Nachfrage aus Chromersatzbeschichtungen, dünnen metallischen Automobillackierungen und dekorativen Architekturanwendungen wider. Die Plättchengeometrie verleiht Flocken die Schichtungs- und Reflexionseffekte, die in diesen Anwendungen benötigt werden, und unterscheidet sie von sphärischen Pulvern, die für Fließfähigkeit in der additiven Fertigung ausgelegt sind. Vorgemischte Aluminium-Silber-Paste ersetzt nach und nach trockenes Pulver in einigen hochwertigen chinesischen AAC-Linien, was den adressierbaren Trockenstaub-Anteil in diesen Linien reduziert. Produzenten können reagieren, indem sie parallele Paste- und Pulverportfolios aufrechterhalten. Verbesserte Mahlkontrolle und Siliziumdioxid-Einkapselungsverfahren verringern auch die Leistungslücke zwischen kugelgemahlenen Flocken und vakuummetallisierten Pigmenten, was Flockenproduzenten ermöglicht, Premium-Chromlack-Anwendungen zu verfolgen, die zuvor auf Gasphasenabscheidung angewiesen waren. Dies schafft einen differenzierten Produktweg anstelle eines direkten Wettbewerbs mit der größeren Pulverkategorie, da optische Leistung, Orientierung im Beschichtungsfilm und Oberflächenbehandlung die Kundenanforderungen für Flocken definieren.

Nach Prozess: Atomisierung hält die Produktionsführerschaft, während Zerkleinerung Pigmente bedient
Atomisierung machte im Jahr 2026 61,45 % des Marktes für Aluminium-Metallpulver aus. Das Verfahren erzeugt kontrollierte Partikelgrößenverteilungen, hohe Sphärizität und zuverlässige Fließfähigkeit – Eigenschaften, die für Laser-Pulverbettfusion, Metallspritzguss und Elektronikpasten-Sinterung wichtig sind. Eine einzige Atomisierungsstufe kann Eigenschaften liefern, die andere Verfahren nicht so konsistent erreichen können, was erklärt, warum die Atomisierung sowohl in hochwertigen technischen Anwendungen als auch in der breiteren Pulverversorgung führend bleibt. Anwender können Partikeleigenschaften präziser spezifizieren, wenn ein Prozess konsistentes sphärisches Material liefert. Eine Studie aus dem Jahr 2025 in Scientific Reports ergab, dass die Anpassung der Ultraschall-Atomisierungseinstellungen den Eignungsfaktor für die additive Fertigung um 21 % gegenüber kommerziellen Pulver-Benchmarks verbesserte, mit Parametern wie Schwingungsamplitude, Bogenwinkel und Stromstärke. Dies unterstützt die Prozessoptimierung als Quelle technischer Differenzierung, da Produzenten die Pulvereignung durch kontrollierte Änderungen der Geräteeinstellungen verbessern können, anstatt sich ausschließlich auf Änderungen der Legierungszusammensetzung zu verlassen. Die Elektrolyse behält eine separate Rolle bei der Herstellung von Materialien mit extrem hoher Reinheit für Verteidigungsenergiestoffe und Halbleiteranwendungen, aber ihre Position verdrängt die Atomisierung nicht in Bezug auf den Ausstoß, da Anwendungen, die außergewöhnlich hohe Reinheit erfordern, enger gefasst sind als der kombinierte Bedarf von Kunden der additiven Fertigung, des Spritzgusses und der Sinterung.
Zerkleinerung soll von 2027 bis 2032 mit einem CAGR von 4,91 % wachsen. Dieses Verfahren ist effizient für die Herstellung von Plättchenformen, die in metallischen Pigmenten verwendet werden – eine Morphologie, die die Gasatomisierung ohne eine sekundäre Mahlstufe nicht erreichen kann. Investitionen in die Klassifizierung in geschlossener Inertgasatmosphäre erweitern die Partikelgrößenoptionen und begrenzen gleichzeitig die Oxidation. Diese Fähigkeiten sind dort relevant, wo glatte Oberfläche, Orientierungsverhalten und kontrollierte Reflexionsfähigkeit die Produktleistung bestimmen. Zerkleinerung adressiert daher einen anderen technischen Bedarf als Atomisierung: Atomisierte Pulver sind auf sphärische Partikelanwendungen wie additive Fertigung und Spritzguss ausgerichtet, während zerkleinerte Produkte Pigment- und Dekorationsanwendungen bedienen, die von der Plättchenform abhängen. Da ihre primären Nachfragepools strukturell unterschiedlich sind, können beide Verfahren gleichzeitig expandieren, ohne dass Kapazitätserweiterungen in einem Bereich direkten Substitutionsdruck im anderen erzeugen.
Nach Reinheit: Qualitäten über 99 % führen beim Umsatz, während Qualitäten von 98 % bis 99 % schneller wachsen
Qualitäten über 99 % machten im Jahr 2026 43,78 % des Umsatzes aus und spiegeln strenge Anforderungen in der Laser-Pulverbettfusion für die Luft- und Raumfahrt, der Elektronik-Sinterung und hochwertigen Treibstoffen wider. In diesen Anwendungen können Spurenverunreinigungen die Oxidschichtdicke, das Fließverhalten und die Energiefreisetzungseigenschaften beeinflussen, was Käufer dazu veranlasst, für Material zu zahlen, das enge Qualitätsspezifikationen erfüllt. Dies macht das höchste Reinheitsband für den Gesamtwert wichtig, selbst wenn sein Ausstoß kleiner ist als der von Baumaterial niedrigerer Qualität. Strenge Leistungsanforderungen können Käufer dazu veranlassen, Konsistenz gegenüber niedrigeren anfänglichen Materialkosten zu priorisieren und sich auf vorhersehbares Verhalten während Lagerung, Handhabung, Druck, Sinterung oder energetischer Verwendung zu verlassen, was die Bedeutung einer dokumentierten Chargensteuerung erhöht, selbst wenn die Gesamtkaufmengen begrenzt sind. Der Bereich 92 %–98 % unterstützt die AAC-Produktion, feuerfeste Beschichtungen und industrielle Metallurgie, wo Anwendungen primär durch Kosten pro Tonne und nicht durch umfangreiche Spurenchemie-Kontrolle bestimmt werden. Eine Nadcap-Aktualisierung aus dem Jahr 2025 stärkte den Fokus auf feuchtigkeitsempfindliche Pulverhandhabung und Inertgasreinheit in der additiven Fertigung für die Luft- und Raumfahrt und unterstützt die erhöhten Qualitätserwartungen im Zusammenhang mit fortgeschrittenen Pulvern. Der Markt für Aluminium-Metallpulver muss daher sowohl Premium-Spezifikationen als auch Großmengenanforderungen berücksichtigen, da sich die Wirtschaftlichkeit von Baueingangsmaterialien erheblich von denen der Luft- und Raumfahrt, Elektronik und Treibstoffmaterialien unterscheidet.
Das Segment 98 %–99 % soll von 2027 bis 2032 mit einem CAGR von 4,84 % wachsen. Es nimmt eine praktische Position zwischen den Leistungsanforderungen der additiven Fertigung und der Notwendigkeit ein, Materialkosten zu managen. Tests einer kostengünstigeren Formulierung mit thermischen Eigenschaften, die mit konventionellen Legierungen für nicht-strukturelle Bauteile der additiven Fertigung vergleichbar sind, unterstützen den kommerziellen Fall für optimiertes mittleres Reinheitsmaterial, wo ein Bauteil nicht die höchste verfügbare Spezifikation erfordert. Lieferanten, die Qualitäten über 99 % und 98 %–99 % von einer gemeinsamen Produktionslinie anbieten, können mehr als ein Käuferprofil bedienen und sowohl Luft- und Raumfahrtkäufer mit engen Anforderungen als auch Servicebüros ansprechen, die das Kosten-Leistungs-Verhältnis priorisieren. Ein Einzel-Qualitäts-Lieferant hat weniger Flexibilität, wenn Kunden zwischen Reinheitsbändern wechseln. Produktionsflexibilität kann daher die Kundenbindung beeinflussen, da ein Lieferant mit mehreren Reinheitsoptionen reagieren kann, wenn ein Käufer ein Bauteildesign, ein Leistungsziel oder ein Materialkostenlimit überarbeitet, ohne dass der Käufer eine andere Quelle suchen und qualifizieren muss. Das Wachstum in diesem Segment hängt davon ab, dass Käufer die Anforderungen für jede Anwendung definieren, anstatt standardmäßig auf die höchste verfügbare Reinheitsqualität zurückzugreifen.
Nach Endverbraucherbranche: Beschichtungen führen beim Umsatz, während Luft- und Raumfahrt sowie Verteidigung am schnellsten wachsen
Farben und Beschichtungen machten im Jahr 2026 29,94 % des Umsatzes im Markt für Aluminium-Metallpulver aus. Aluminiumflocken werden in Chromersatzlackierungen, der Automobillackierung und antikorrosiven Industriebeschichtungen eingesetzt. Diese Anwendungen verbinden Erscheinungsbild mit funktionalem Oberflächenschutz, was bedeutet, dass ein Beschichtungskunde ein Aluminiumpigment aus mehreren Leistungsgründen auswählen kann, anstatt es ausschließlich als dekorativen Zusatz zu behandeln. Die Beschichtungsnachfrage erstreckt sich sowohl auf Architektur- als auch auf Transportbereiche und verbreitert die Kundenbasis. Standards für leistungsfähigere Pulverbeschichtungen verstärken den Bedarf an Pigmentmaterialien, die während erhöhter Aushärtezyklen stabil bleiben. Elektronikanwendungen verwenden Aluminiumpaste für die Metallisierung von Photovoltaikzellen, und die anhaltende Expansion der Modulfertigungskapazität unterstützt diese Verwendung. Bauwesen, Feuerwerkskörper und industrielle Anwendungen bleiben weitere Absatzmärkte. Zusammen bieten diese Endverwendungen eine breite Nutzungsbasis für Lieferanten von Aluminium-Metallpulver, sodass eine Änderung in einem Nachfragestrom nicht die Auslastung über die gesamte Produktionslinie bestimmt und Produzenten weiterhin Anwendungen mit unterschiedlichen Reinheits-, Form- und Leistungsanforderungen bedienen können.
Luft- und Raumfahrt sowie Verteidigung sollen von 2027 bis 2032 mit einem CAGR von 5,14 % wachsen. Das Segment nutzt additive Fertigung für strukturelle und thermische Bauteile, bei denen kontrollierte Pulvereigenschaften wichtig sind. Valimets AM 7075 C-Validierung gemäß MIL-DTL-32495A(2) veranschaulicht, wie Lieferanten Produkte vor Produktionsaufträgen qualifizieren. Qualifizierung kann Lieferbeziehungen dauerhafter machen, da der Materialaustausch zusätzliche Testarbeiten erfordert. Die Automobil- und Transportnachfrage verschiebt sich ebenfalls, da thermische Grenzflächen aus Laser-Pulverbettfusion für Elektrofahrzeuge beginnen, einige konventionelle motorenbezogene Anwendungen zu ersetzen. Die Industriekategorie verwendet Thermit-Zusammensetzungen, Metallverbindungsmittel und pulverbeschichtete Behandlungen und bietet einen Absatzmarkt für mittlere Reinheit und nicht-sphärisches Material, das außerhalb der Spezifikationen für additive Fertigung oder Pigmente liegt. Dies hilft Produzenten, einen größeren Anteil ihres Ausstoßes zu nutzen und reduziert die Notwendigkeit, jeden Partikeltyp auf die kleine Anzahl von Anwendungen auszurichten, die die am engsten kontrollierten Eigenschaften erfordern. Die Endverbrauchermischung kombiniert daher stabile Massenanwendungen mit schneller wachsenden, qualifizierten technischen Verwendungen und gibt Produzenten einen Grund, Standardqualitäten beizubehalten und gleichzeitig fortgeschrittene Pulverportfolios für anspruchsvollere Kunden zu entwickeln.
Geografische Analyse
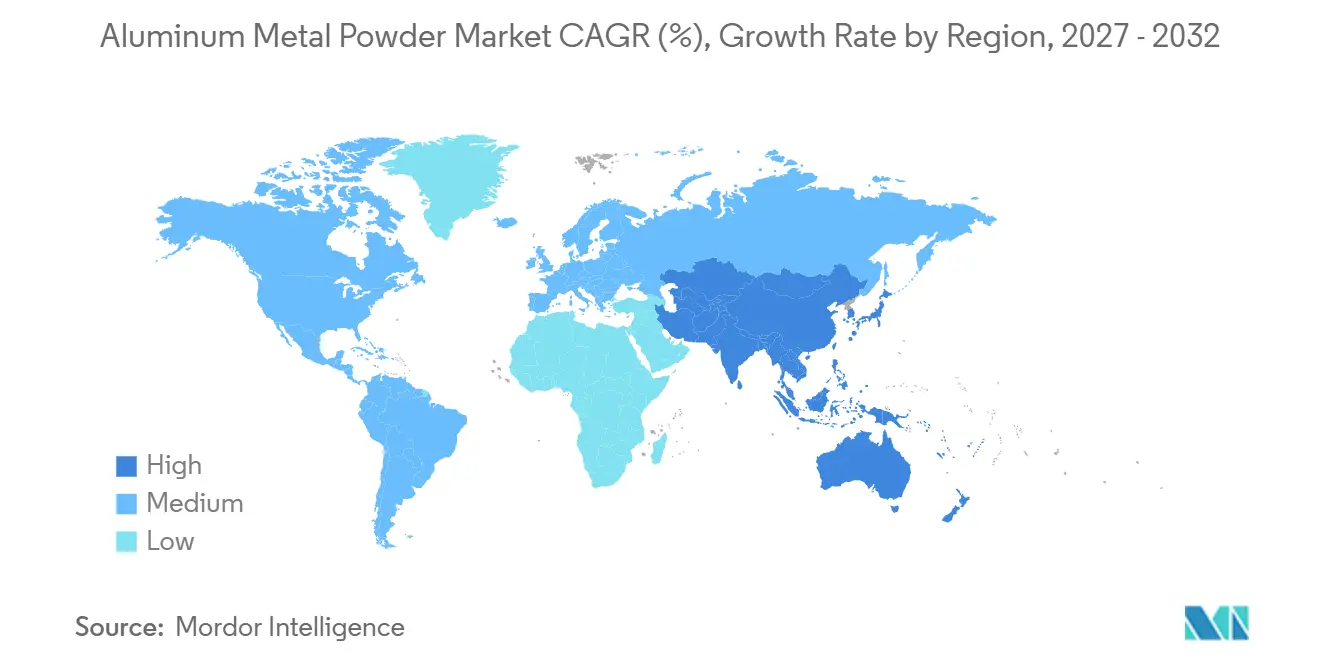
Asien-Pazifik hielt im Jahr 2026 48,69 % des Umsatzes und soll bis 2032 mit einem CAGR von 5,03 % wachsen. Die Region integriert Bauxitabbau, Schmelzen, Gasatomisierung und nachgelagerten Verbrauch innerhalb eng vernetzter Lieferketten. Diese Struktur bietet Kosten- und Logistikvorteile, die in Regionen mit fragmentierterer Produktion weniger verfügbar sind, da Material mit weniger grenzüberschreitenden Übergaben durch Bergbau, Schmelzen, Pulververarbeitung und Endverbrauch fließen kann. China führt den regionalen Verbrauch an, unterstützt durch Anwendungen in der Pulvermetallurgie und Photovoltaik-Pasten. Der chinesische Pulvermetallurgie-Verbrauch wird für 2025 auf 124.000 Tonnen geschätzt. Die Nachfrage nach Photovoltaik-Paste steigt um mehr als 14 % jährlich, da die Solarmodulproduktion expandiert. Indien trägt zur Nachfrage durch die Elektrofahrzeugproduktion bei, die im Jahr 2025 290.000 Einheiten überstieg. Japan und Südkorea fragen weiterhin Halbleiterverpackungspasten und Elektrodenmaterialien für Mehrschicht-Keramikkondensatoren (MLCC) nach. ASEAN-Volkswirtschaften entwickeln sich zu einem sekundären Verbrauchskorridor, da sich die Elektronik- und Bauproduktion von der chinesischen Küste verlagert.
Nordamerika ist ein hochwertiger Markt für Aluminiumpulver, angetrieben durch Nachfrage aus der Luft- und Raumfahrt, Verteidigung und additiven Fertigungsanwendungen. Die Metal Powder Industries Federation berichtete, dass die nordamerikanischen Aluminiumpulverlieferungen im Jahr 2024 um 22,6 % auf 26.303 Tonnen stiegen. Dieser Anstieg ging aktuellen Investitionen in inländische Kapazitäten voraus und zeigt, dass die Nachfrage nach technischen Pulvern bereits gestärkt hatte, bevor Produzenten mit dem Aufbau lokaler Produktionskapazitäten reagierten. Käufer in der Region priorisieren zuverlässige Versorgung, dokumentierte Leistung und Kompatibilität mit anspruchsvollen Produktionsanforderungen, was Lieferanten begünstigt, die technische Unterlagen neben physischer Pulververfügbarkeit bereitstellen können. US-amerikanische Produzenten haben einen Energiekostennachteil gegenüber kanadischen Schmelzern, was die Bedeutung kanadischer Rohstoffpipelines für einige nordamerikanische Pulverproduzenten unterstreicht, insbesondere dort, wo die lokale Schmelzwirtschaft die Abhängigkeit von US-amerikanischem Primärmetall begrenzt. Europa sieht sich mit einer langsameren Industrienachfrage und höheren Sekundäraluminium-Einstandskosten konfrontiert. Dieses Umfeld ermutigt Produzenten, in additive Fertigungs- und Pigmentprodukte zu investieren anstatt in Massenware mit geringerem Wert, wo definierte technische Anforderungen den Wert stützen können, selbst wenn die breitere Industrienachfrage schwach ist.
Südamerika, der Nahe Osten und Afrika sind Wachstumsregionen in einem früheren Stadium, wo die Nachfrage nach Porenbeton-Blöcken (AAC) den Haupteinstiegspunkt für den Markt für Aluminium-Metallpulver bietet. Saudi-Arabiens Vision-2030-Projekte, darunter NEOM, das Red Sea Project und Diriyah Gate, stützen die Nachfrage nach leichten Betoneingangsmaterialien. Diese Projekte sind erheblich auf Importe von Aluminiumpulver aus Asien angewiesen, was Logistikplanung und die Kontinuität regionaler Handelskanäle zu wichtigen Überlegungen für Projekte macht, die Porenbeton-Eingangsmaterialien benötigen. Brasiliens Bauexpansion und Argentiniens industrielle Erholung stützen moderates Nachfragewachstum in Südamerika. Importabhängigkeit und Wechselkursschwankungen können Beschaffungsrisiken bei mehrjährigen Verträgen schaffen, insbesondere dort, wo Projektzeitpläne die Materialverfügbarkeit über längere Bauperioden erfordern und Käufer begrenzte nahegelegene Versorgungsoptionen haben. RUSAL erweitert die Aluminiumpulver- und Pastekapazität in Schelochow von 1.200 auf 2.400 Tonnen jährlich, wobei die kombinierte Kapazität von Schelochow und Wolgograd voraussichtlich 4.800 Tonnen jährlich erreichen wird. Dieses zusätzliche Angebot hat Auswirkungen auf Regionen, in denen RUSAL bereits Handelsbeziehungen unterhält, da eine erhöhte Verfügbarkeit von Paste und Pulver die Beschaffungsoptionen für Bau- und Beschichtungskunden beeinflussen kann, die auf importierte Materialien angewiesen sind.
Wettbewerbslandschaft
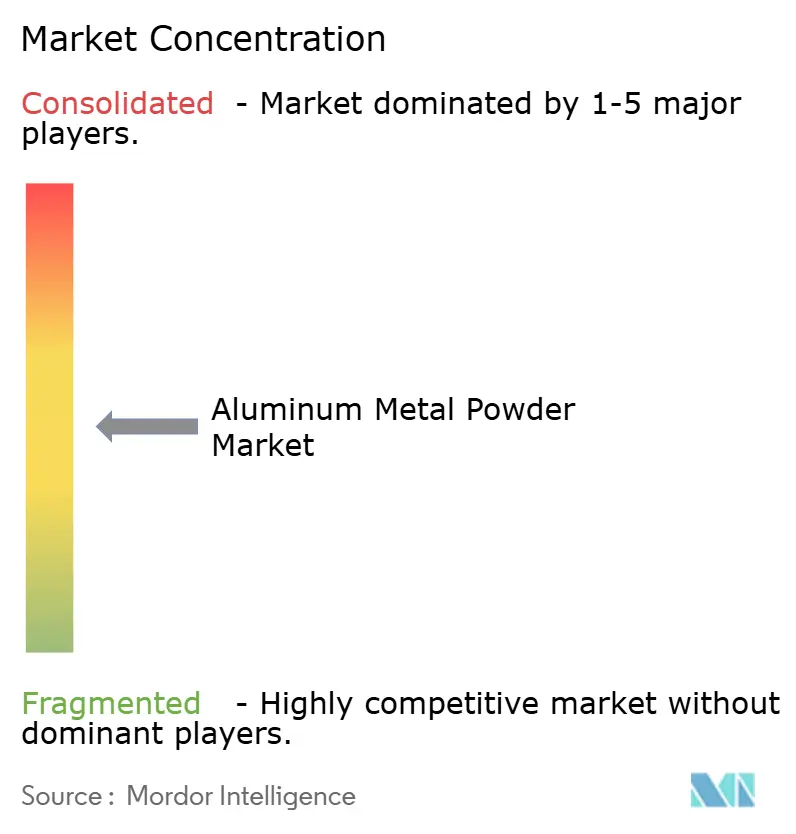
Der Aluminiumpulvermarkt ist mäßig fragmentiert, mit einer Mischung aus integrierten Metallproduzenten, Pigmentspezialisten und qualifizierten Pulverlieferanten, die unterschiedliche Anwendungsanforderungen bedienen. Integrierte Produzenten haben Rohstoffvorteile, während Speziallieferanten durch Qualifizierungsportfolios, Legierungsentwicklung und anwendungsspezifisches Engineering konkurrieren. Alcoa nutzt die Integration von Bauxit bis Pulver, um die Rohstoffqualität in seinen nordamerikanischen Betrieben zu kontrollieren. Kymera International kombiniert dekorative Pigmente, pyrotechnische Qualitäten und LPBF-qualifizierte Legierungen in seinem Portfolio. Die Wettbewerbslandschaft wird durch regionale Kapazität, proprietäre Legierungsentwicklung und Oberflächenpassivierungstechnologie für Beschichtungsflocken geprägt, was Wettbewerbern ermöglicht, je nach ihrem vorgelagerten Zugang und den von ihnen bedienten Anwendungen unterschiedliche Positionen einzunehmen. Regionale Kapazität ist relevant, wenn Zölle und Versorgungssicherheit Käufer dazu veranlassen, Lieferketten zu verkürzen, insbesondere für Materialien, die in der Luft- und Raumfahrt, Verteidigung oder Anwendungen eingesetzt werden, bei denen ein Austausch umfangreiche neue Tests erfordern kann. Legierungsentwicklung ist wichtig, weil eine frühe Qualifizierung die Wahrscheinlichkeit eines späteren Materialaustauschs verringern kann, da Käufer im Allgemeinen vermeiden, teure Validierungen zu wiederholen, sobald ein Material für eine anspruchsvolle Produktionsanwendung akzeptiert wurde. Oberflächenbehandlung ist dort wichtig, wo Pigmentverhalten und Korrosionsbeständigkeit die Leistung bestimmen. Der Aluminiumpulvermarkt umfasst daher sowohl große integrierte Produzenten als auch Spezialisten mit engerer technischer Expertise.
Valimet veranschaulicht das Spezialisten-Qualifizierungsmodell durch sein gemäß MIL-DTL-32495A(2) validiertes AM 7075 C-Pulver. Dieser Ansatz kann Lieferbeziehungen schaffen, die weniger dem standardmäßigen Rohstoffpreiswettbewerb ausgesetzt sind, weil der Käufer bereits Zeit und Ressourcen in die Validierung des Materials für eine bestimmte Verwendung investiert hat. Equispheres nutzt Plasma-Atomisierung zur Herstellung von Pulver der Laser-Pulverbettfusion (LPBF)-Qualität und positioniert Gleichmäßigkeit und Energieeffizienz als technische Differenzierungsmerkmale. Amaero lokalisiert hochfestes Aluminium-Legierungspulver für westliche Luft- und Raumfahrt-Lieferketten. Diese Unternehmen konkurrieren, indem sie Materialleistung und Versorgungssicherheit ansprechen und nicht nur den Ausstoß, da Kunden in hochwertigen Anwendungen den Nachweis benötigen, dass das Pulver über wiederholte Produktionsläufe hinweg konsistent performen kann. Recyceltes Aluminiumpulver aus Elektrofahrzeug-Batteriematerial bleibt ein potenzieller Wettbewerbsbereich. Eine Studie aus dem Jahr 2025 validierte das Konzept im Forschungsmaßstab, aber große etablierte Unternehmen haben es noch nicht im großen Maßstab kommerzialisiert. Dies lässt eine Öffnung für Lieferanten, die sowohl Kreislaufwirtschafts- als auch Qualifizierungsanforderungen erfüllen können, indem sie eine Proposition auf Basis von Recycling-Rohstoffen mit der Prozesskontrolle kombinieren, die für zuverlässige Partikeleigenschaften und Bauteilleistung erforderlich ist. Es unterstreicht auch die Bedeutung der kommerziellen Prozessentwicklung über die Laborvalidierung hinaus.
RUSAL nahm im Februar 2025 eine Pilotanlage für Scandiumoxid in Betrieb, um die Produktion von Aluminium-Scandium-Legierungs-Rohstoffen für 3D-Druckanwendungen zu unterstützen. Dieser Schritt zeigt, wie ein Primärproduzent Wert in Spezialmaterialien verfolgen kann, anstatt sich ausschließlich auf den Primärmetallausstoß zu konzentrieren, indem er seine vorgelagerte Metallposition mit einem Weg in fortgeschrittene Legierungs-Rohstoffe kombiniert. APWorks und Equispheres kündigten im April 2025 eine Zusammenarbeit an, um nordamerikanische Produktionskapazitäten für Scalmalloy unter Verwendung überwiegend lokal beschaffter Rohstoffe aufzubauen. Dies adressiert den Bedarf an einer regionalen Versorgung mit hochfestem Aluminium-Magnesium-Scandium-Material, reduziert die Abhängigkeit von etablierten Produktionsstandorten und unterstützt die lokale Luft- und Raumfahrtbeschaffung, wo der Zugang zu qualifizierten fortgeschrittenen Materialien eine Überlegung ist. Die Wettbewerbsaktivität bewegt sich daher in Richtung Verfügbarkeit von Speziallegierungen, Qualifizierungsnachweisen und lokaler Fertigungskompetenz, während integrierte Produzenten weiterhin von der Kontrolle über die vorgelagerte Metallversorgung und Rohstoffqualität profitieren.
Marktführer in der Aluminium-Metallpulver-Branche
-
TOYO ALUMINIUM K.K.
-
Höganäs AB
-
Kymera International
-
Valimet, Inc.
-
MMP Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2025: AMPAL, Inc., eine Tochtergesellschaft von United States Metal Powders, Inc., eröffnete eine neue Produktionslinie für noduläres und sphärisches Aluminium-Metallpulver in seiner Anlage in Palmerton, Pennsylvania, mit dem Ziel, die Nachfrage von verteidigungsqualifizierten Lieferanten für additive Fertigung (AM) zu bedienen. Die Investition reagierte auf den US-Aluminiumzoll von 25 % und die Präferenz der Verteidigungsindustriebasis für inländisch beschafftes, NADCAP-kompatibles AM-Qualitäts-Aluminium-Metallpulver.
- April 2025: APWORKS GmbH, eine Airbus-Tochtergesellschaft, und Equispheres kündigten eine Zusammenarbeit an, um Produktionskapazitäten für Aluminium-Metallpulver in Nordamerika für Scalmalloy, eine hochfeste Aluminium-Magnesium-Scandium-Legierung, unter Verwendung überwiegend lokal beschaffter Rohstoffe aufzubauen. Diese Zusammenarbeit etablierte eine nordamerikanische Lieferkette für ein Material, das zuvor nur in Europa und Asien produziert wurde.
Berichtsumfang des globalen Marktes für Aluminium-Metallpulver
Aluminium-Metallpulver ist das Element Aluminium (Al), das zu einer feinen, silbergrauen körnigen oder flockigen Pulverform verarbeitet wird, anstatt als fester Block oder Blech. Es wird durch verschiedene Herstellungsverfahren produziert, darunter Atomisierung, Mahlen und chemische Reduktion, wobei jedes Pulver mit unterschiedlichen Partikelgrößen, Formen und Reinheitsgraden erzeugt.
Der Markt für Aluminium-Metallpulver ist nach Typ, Prozess, Reinheit, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Pulver und Flocken segmentiert. Nach Prozess ist der Markt in Atomisierung, Zerkleinerung und Elektrolyse segmentiert. Nach Reinheit ist der Markt in 92 %–98 %, 98 %–99 % und über 99 % segmentiert. Nach Endverbraucherbranche ist der Markt in Farben und Beschichtungen, Sprengstoffe und Feuerwerkskörper, Bauwesen und Infrastruktur, Industrie, Elektronik, Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Aluminium-Metallpulver in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Pulver |
| Flocken |
| Atomisierung |
| Zerkleinerung |
| Elektrolyse |
| 92 %–98 % |
| 98 %–99 % |
| Über 99 % |
| Farben und Beschichtungen |
| Sprengstoffe und Feuerwerkskörper |
| Bauwesen und Infrastruktur |
| Industrie |
| Elektronik |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Pulver | |
| Flocken | ||
| Nach Prozess | Atomisierung | |
| Zerkleinerung | ||
| Elektrolyse | ||
| Nach Reinheit | 92 %–98 % | |
| 98 %–99 % | ||
| Über 99 % | ||
| Nach Endverbraucherbranche | Farben und Beschichtungen | |
| Sprengstoffe und Feuerwerkskörper | ||
| Bauwesen und Infrastruktur | ||
| Industrie | ||
| Elektronik | ||
| Automobil und Transport | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Aluminium-Metallpulver?
Die Marktgröße für Aluminium-Metallpulver wurde im Jahr 2026 auf 2,21 Milliarden USD geschätzt und soll von 2,30 Milliarden USD im Jahr 2027 auf 2,80 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,08 % während des Prognosezeitraums (2027–2032).
Welches Verfahren ist für Pulver der additiven Fertigung am wichtigsten?
Der Umsatzanteil des Atomisierungsverfahrens betrug im Jahr 2026 61,45 %, da es sphärisches, fließfähiges Pulver mit einer kontrollierten Partikelgrößenverteilung produziert.
Welches Endverbrauchersegment soll am schnellsten wachsen?
Luft- und Raumfahrt sowie Verteidigung sollen bis 2032 das höchste Wachstum mit einem CAGR von 5,14 % verzeichnen, unterstützt durch qualifizierte Anwendungen der additiven Fertigung.
Welche Region führt die Nachfrage nach Aluminium-Metallpulver an?
Asien-Pazifik führte im Jahr 2026 mit einem Umsatzanteil von 48,69 % und soll bis 2032 mit einem CAGR von 5,03 % wachsen.