
アルミニウム金属粉末市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
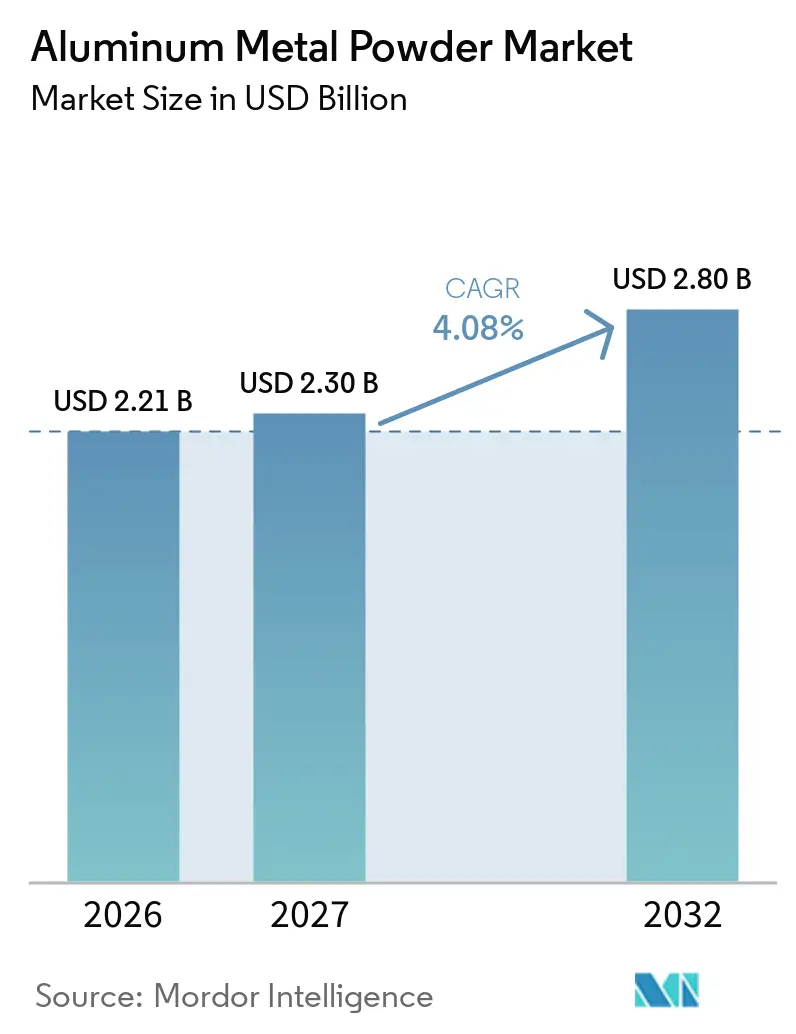
| 市場規模 (2027) | 2.30 十億米ドル |
| 市場規模 (2032) | 2.80 十億米ドル |
| 成長率 (2027 - 2032) | 4.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
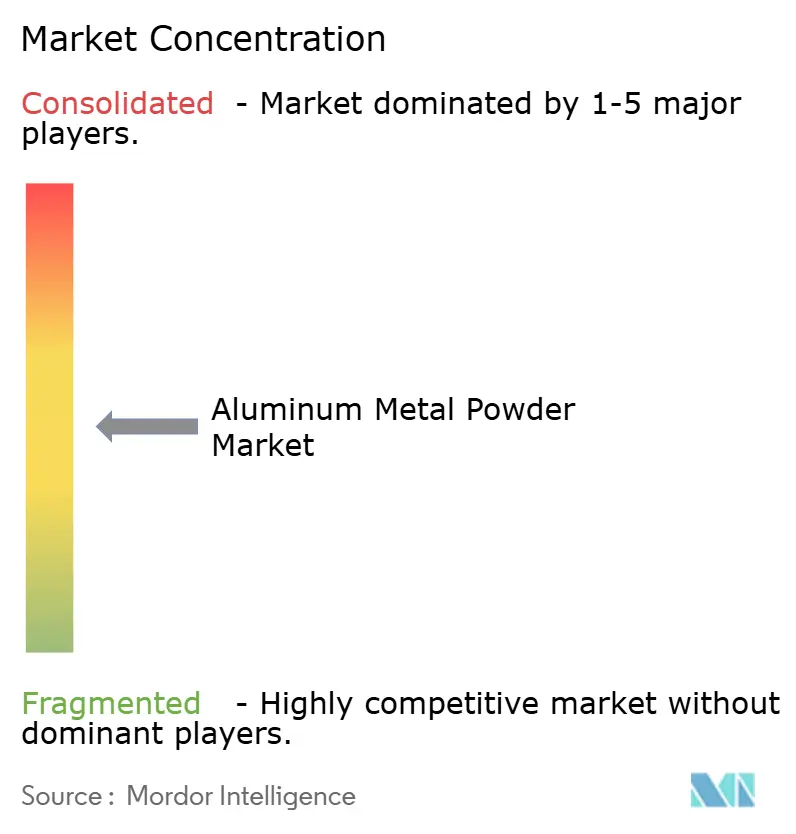
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウム金属粉末市場分析
アルミニウム金属粉末市場の規模は2026年に2.21 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 4.08%で、2027年の2.30 ビリオン 米ドルから2032年には2.80 ビリオン 米ドルへと成長すると推定されています。アルミニウム金属粉末市場は、建設、コーティング、火工品、粉末冶金、および積層造形の用途に対応しています。南アジア、東南アジア、および中東における建設活動は、気泡コンクリートブロックに使用されるガス発生剤であるアルミニウム粉末への継続的な需要を支えています。積層造形および電気自動車の熱管理システムは、より精密に規定されたグレードへの需要を牽引しており、合金設計、粒子制御、および認定要件を管理できるサプライヤーが優位に立っています。生産者が国内生産能力、原料の安全保障、および2025年に再導入された25%の米国アルミニム関税の影響を評価するにつれ、地域サプライチェーンの重要性も高まっています。エネルギーコストは依然として中心的な制約要因であり、電力コストは一次アルミニウム生産に影響を与え、アトマイズ粉末価格に転嫁される可能性があります。
レポートの主要ポイント
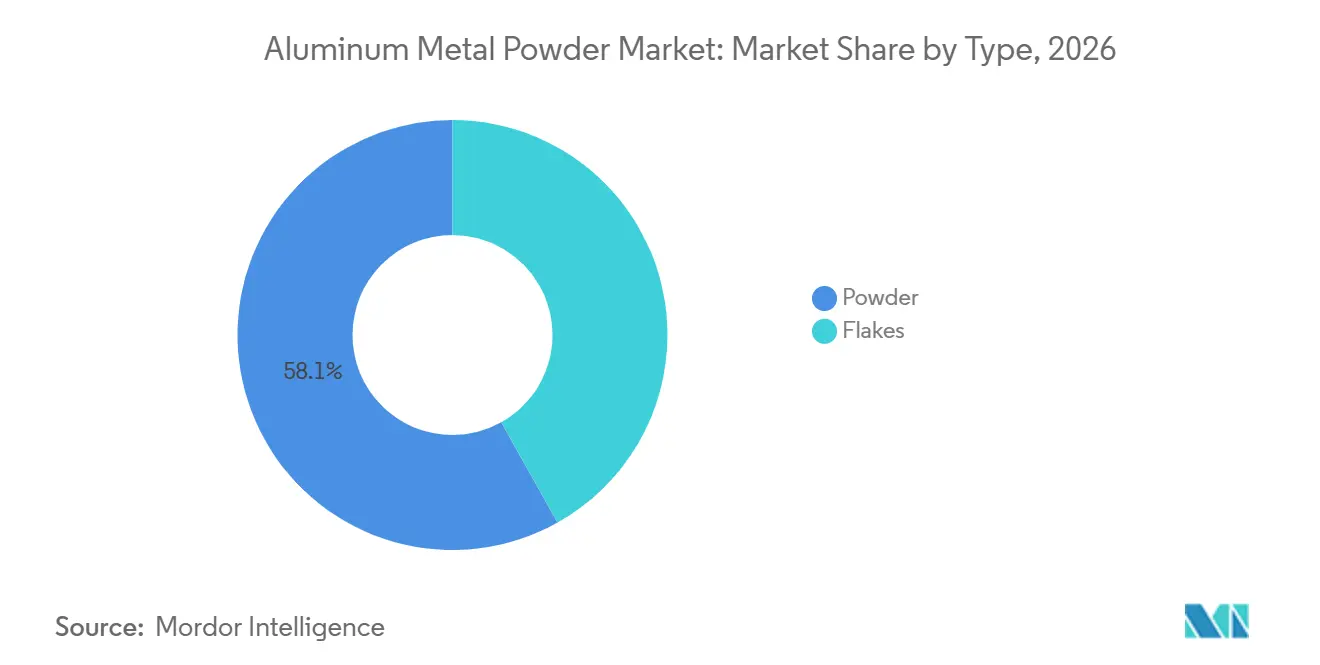
- タイプ別では、粉末が2026年のアルミニウム金属粉末市場シェアの58.12%を占め、フレークは2032年にかけてCAGR 4.67%で成長すると予測されています。
- プロセス別では、アトマイゼーションが2026年のアルミニウム金属粉末市場シェアの61.45%を占め、粉砕は2032年にかけてCAGR 4.91%で成長すると予測されています。
- 純度別では、99%超グレードが2026年に43.78%の市場シェアを占め、98%~99%の区分は2032年にかけてCAGR 4.84%で成長すると予測されています。
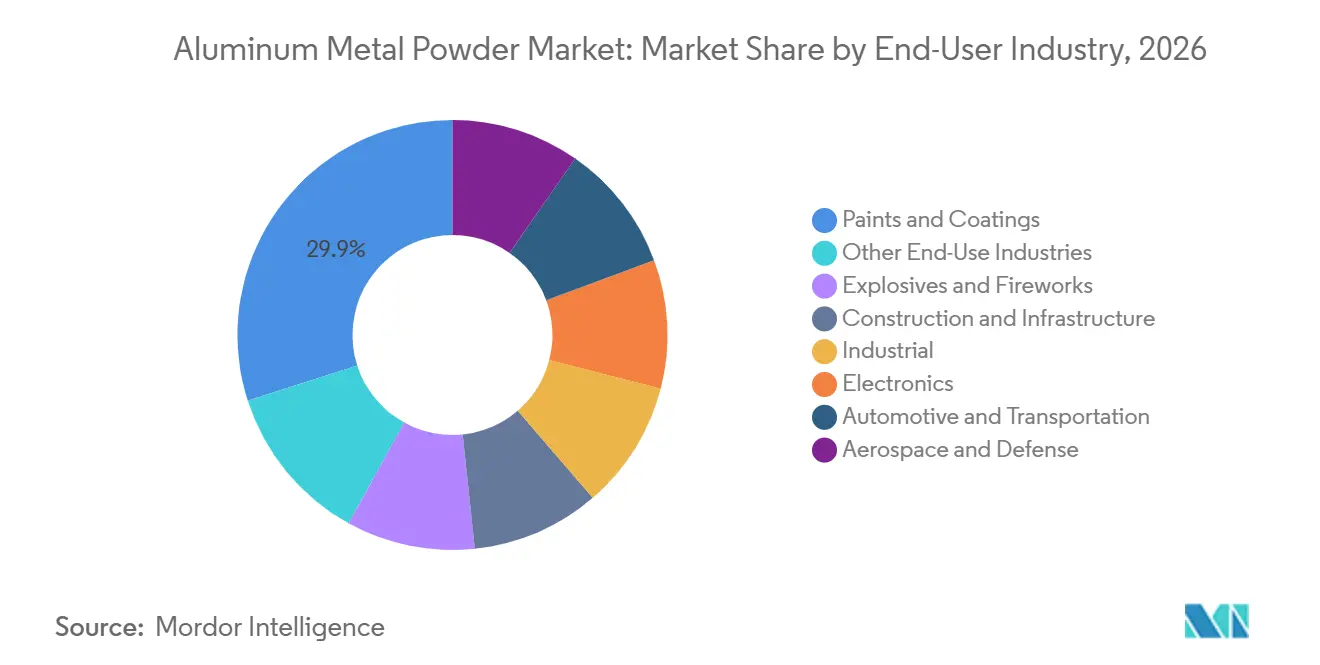
- エンドユーザー産業別では、塗料・コーティングが2026年に29.94%の市場シェアを占め、航空宇宙・防衛は2032年にかけてCAGR 5.14%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に48.69%の市場シェアを占め、2032年にかけてCAGR 5.03%で成長すと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のアルミニウム金属粉末市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オートクレーブ処理気泡コンクリート(AAC)ブロックに対する建設・インフラ需要 | +1.0% | アジア太平洋が中心で、中東・アフリカ(MEA)および南米に波及 | 短期(2年以内) |
| 電気自動車における軽量化と熱管理 | +0.8% | 世界規模で、中国、ドイツ、および米国において最も高い強度 | 中期(2年~4年) |
| 積層造形および粉末冶金の採用 | +0.9% | 北米および欧州で、中国および日本においても成長 | 長期(4年以上) |
| 保護・装飾コーティング向けメタリック顔料 | +0.7% | 世界規模で、欧州および北米に集中 | 短期(2年以内) |
| 量産向けカスタム合金認定 | +0.5% | 北米、欧州、日本、および韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AACブロックに対する建設・インフラ需要
アルミニウム粉末は、オートクレーブ処理気泡コンクリート(AAC)ブロックの製造においてガス発生剤として機能します。この役割により、アルミニウム金属粉末市場は、住宅供給とインフラ整備に大量の軽量組積造製品を必要とする南アジア、東南アジア、および中東の急速に都市化が進む経済圏における建設活動と連動しています。2025年の研究では、アルミニウム粉末がジオポリマーベースの非オートクレーブ処理コンクリートを気泡化できることも示されており、確立された蒸気養生経路を超えた用途への拡大が期待されています[1]。この用途は、オートクレーブ設備を持たないが軽量コンクリート材料を必要とする生産者にとって有効であり、従来の蒸気養生生産に依存しない経路を提供し、アルミニウム粉末による気泡化が技術的に適用可能な場所を広げることができます。インドの住宅プログラム、NEOMや紅海プロジェクトを含むサウジアラビアのプロジェクト、およびインドネシアの首都移転が建設の背景を支えています。中国では、事前分散されたアルミニウムシルバーペーストが高仕様のAACラインで使用されるケースが増えており、生産者は単一フォーマットに依存するのではなく、粉末とペーストの両方の製品を維持することが求められています。
電気自動車における軽量化と熱管理
電気自動車メーカーは、より軽量な構造とより効果的な熱管理を必要としており、これにより定義された技術要件を満たすアルミニウム粉末への関心が高まっています。EquispheresとMartinrea Internationalは、外部ヒートパイプアセンブリを不要にし、冷却剤の圧力降下効率を改善する二相受動冷却を備えた、レーザー粉末床溶融結合(LPBF)製造のアルミニウム電動モーターハウジングを実証しました。この例は、冷却チャンネルを別部品として組み立てるのではなく部品に統合するなど、従来の製造方法では製造できない内部形状を必要とするコンポーネントに対して、粉末床溶融結合が価値を発揮することを示しています。2025年10月、フラウンホーファーIWUは、フォームコアに相変化材料を統合したアルミニウムフォームサンドイッチバッテリーハウジングを発表しました。この設計は、別途冷却ハードウェアを必要とせずに大幅な熱負荷を吸収するものであり、外部アセンブリを周囲に構築するのではなく、熱機能をコンポーネント自体に統合することの実用的な価値を示しています。これらの用途では、印刷された部品が追加の冷却ハードウェアに依存することなく繰り返し可能な製造プロセスを通じてその熱機能を満たす必要があるため、従来のバルク用途よりも材料の一貫性、合金選択、および安定した粉末性能がより重要になります。
積層造形および粉末冶金の採用
金属積層造形がプロトタイピングから量産へと移行していることは、アルミニウム金属粉末市場の主要な促進要因です。北米の金属射出成形および積層造形粉末の出荷量は、在庫が正常化した2024年に減少しましたが、金属粉末産業連盟が調査した生産者は2026年までの回復を見込んでいました。このパターンは、最終需要の撤退ではなく購買における一時的な調整を示しており、生産者は在庫水準が通常の操業要件に近づき、顧客が予想される生産ニーズに沿って発注を再開する中で回復を見込んでいました。航空宇宙・防衛の購買者は個々の合金および粉末ロットが一貫して性能を発揮するという証拠を要求するため、認定作業は依然として重要です。2025年の査読済み研究では、電気自動車バッテリーパックのアルミニウムスクラップを選択的レーザー溶融用のガスアトマイズAlSi7粉末に変換することが実証されました。大規模に採用された場合、この経路はバージン原料のプレミアムを低減し、特に購買者が回収材料の使用とともに粉末コストを評価する積層造形プロジェクトに使用される材料コスト基準を変える可能性があります。
保護・装飾コーティング向けメタリック顔料
アルミニウムフレーク顔料は、いくつかのコーティングシステムにおいてメタリック外観、紫外線反射、およびクロム代替性能を提供します。これにより、保護、自動車、および建築用表面が定義された外観とその使用環境に対する実用的な耐性を必要とするため、より広範な産業状況が不均一な場合でも、コーティングは一貫した需要源となります。Standards Australiaの建築用アルミニウムに対する熱硬化性粉体塗料に関する2025年の更新は、180℃~200℃の硬化サイクルに適合するコーティングシステムの必要性を反映しています。欧州および航空宇宙関連のプライマー用途では、クロメートシステムの代替が腐食保護のための不動態化アルミニウムフレークの使用を支持しています。ノンフローティング顔料粉末はシリカカプセル化の恩恵を受け、静電スプレー中のガス発生を制限します。これらの要件は、コーティング配合者がアプリケーションおよび硬化中の予測可能な挙動と、生産バッチ全体で一貫したメタリック外観を必要とするため、総生産量だけでなく粒子形状と表面処理を制御できるサプライヤーへの競争をシフトさせます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発火、爆発、および職場安全要件 | -0.5% | 世界規模で、EUおよび北米においてコンプライアンスコストが最も高い | 短期(2年以内) |
| アルミニウム原料およびエネルギー価格の変動 | -0.6% | 世界規模で、北米および欧州において急激な影響 | 短期(2年以内) |
| 積層造形(AM)グレードの認定コストおよび再認定サイクル | -0.4% | 北米、欧州、および先進的なアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミニウム原料およびエネルギー価格の変動
電力は一次アルミニウム生産コストの大きな割合を占めており、粉末価格を電力市場の動向に対して敏感にしています。電力はこれらのコストの40%を占めており、電力価格の変動はアトマイゼーションまたは粉砕段階に達する前に金属の経済性に影響を与えます。米国とカナダの製錬所間の持続的なエネルギーコスト格差は、北米の粉末生産者の原料選択にも影響を与える可能性があります。アルミナ価格は2024年後半から2025年初頭にかけて高止まりし、下流のアトマイゼーションマージンに圧力を加えました。世界銀行は2025年のエネルギー価格指数の前年比低下を予測しましたが、貿易および地政学的不確実性はアルミニウム価格に影響を与え続けました。調達契約は突然の価格変動を常に捉えるわけではなく、四半期ごとの取り決めがリセットされる際にサプライヤーと購買者が露出し、通常の契約メカニズムを通じてコスト変動全体を吸収することを妨げます。
発火、爆発、および職場安全要件
微細なアルミニウム粉末は可燃性粉塵リスクをもたらし、適切な施設設計、操業管理、および正式な安全審査が必要です。63µm未満の粒子の爆発下限界は15 g/m³です。2024年に導入された全米防火協会(NFPA)660は、可燃性金属に関連する規則を含む、以前の火災および粉塵爆発要件を統合しました。2025年のアルミニウム粉末およびペースト施設に関する研究では、現在の爆発緩和要件が日常的な改修ではなく設備の近代化を必要とする可能性があることが判明しました[2]。EU ATEX(爆発性雰囲気)フレームワークも、爆発性雰囲気で使用される機器の適合性評価を要求しています。これらの義務は小規模生産者に比較的重い負担を課し、新規設備増設を遅らせる可能性があります。認定および再認定コストは、高度な積層造形グレードにとって追加的な障壁となり、顧客および関連承認機関に対して管理された取り扱いと繰り返し可能な性能を繰り返し実証しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:粉末がコア需要を支え、フレークは特殊コーティングに対応
粉末は2026年のアルミニウム金属粉末市場の58.12%を占めました。その地位は、フレーク形態がプロセスに必要な均一な水素気孔構造を生成できないAACブロックにおける気泡化剤としての用途を反映しています。粉末はまた、冶金還元剤、工業用化学品、および火工品組成物としても機能します。これらの用途は複数のエンドユースにわたって高い需要を生み出し、単一の顧客グループへの依存を低減します。南アジア、中東、およびアフリカにおける建設活動は粉末製品の継続的な基盤を提供し、特殊用途がより急速に変化する場合でも需要を支えます。2025年のリサイクルバッテリーパックアルミニウムに関する研究では、ガスアトマイゼーションが選択的レーザー溶融用のAlSi7粉末を製造できることが示され、積層造形粉末の潜在的な循環原料経路が特定されました。だし、商業規模はまだ確立されていません。したがって、アルミニウム粉末市場は、各エンドユースに必要な粒子特性を維持しながら、確立された建設需要とリサイクルおよび認定原料への新たな要件のバランスを取る必要があります。
フレークは2027年から2032年にかけてCAGR 4.67%で成長すると予測されています。その急速な成長は、クロム代替コーティング、薄膜自動車用メタリック仕上げ、および装飾建築用途からの需要を反映しています。板状ジオメトリにより、フレークはこれらの用途に必要な積層効果と反射効果を実現し、積層造形における流動性のために設計された球状粉末と区別されます。事前分散されたアルミニウムシルバーペーストは、一部の高仕様中国AACラインで乾燥粉末に徐々に取って代わりつつあり、それらのラインでの対応可能な乾燥粉末シェアを縮小しています。生産者はペーストと粉末の並行ポートフォリオを維持することで対応できます。改善された粉砕制御とシリカカプセル化仕上げも、ボールミル粉砕フレークと真空蒸着顔料の性能差を縮小しており、フレーク生産者が以前は蒸着に依存していたプレミアムクロム仕上げ用途を追求できるようにしています。これにより、光学性能、コーティングフィルム内での配向、および表面処理がフレークの顧客要件を定義するため、より大きな粉末カテゴリーとの直接競争ではなく、差別化された製品経路が生まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プロセス別:アトマイゼーションが生産量リーダーシップを維持し、粉砕は顔料に対応
アトマイゼーションは2026年のアルミニウム金属粉末市場の61.45%を占めました。このプロセスは、レーザー粉末床溶融結合、金属射出成形、および電子機器ペースト焼結にとって重要な特性である、制御された粒度分布、高い球形度、および信頼性の高い流動性を生み出します。単一のアトマイゼーション段階は、他の経路が一貫して達成できない属性を提供できるため、アトマイゼーションが高価値技術用途と広範な粉末供給の両方においてリーダーシップを維持している理由を説明しています。プロセスが一貫した球状材料を提供する場合、ユーザーはより正確に粒子特性を指定できます。2025年のScientific Reports誌の研究では、超音波アトマイゼーション設定を調整することで、振動振幅、アーク角度、および電流強度などのパラメータを含む商業粉末ベンチマークと比較して積層造形適合性係数が21%向上したことが示されました。これはプロセス最適化を技術的差別化の源泉として支持しており、生産者は合金組成の変更だけに頼るのではなく、機器設定の制御された変更を通じて粉末適合性を向上させることができます。電解は防衛エネルギー材料および半導体用途向けの超高純度材料の製造において独自の役割を維持していますが、その地位は生産量の面でアトマイゼーションを置き換えるものではありません。これは、例外的に高い純度を必要とする用途が、積層造形、成形、および焼結顧客の複合ニーズよりも狭いためです。
粉砕は2027年から2032年にかけてCAGR 4.91%で成長すると予測されています。この経路は、ガスアトマイゼーションが二次粉砕段階なしには達成できない形態であるメタリック顔料に使用される板状形態の製造に効率的です。閉ループ不活性雰囲気分級への投資は、酸化を制限しながら粒度オプションを拡大しています。これらの能力は、滑らかな仕上げ、配向挙動、および制御された反射率が製品性能を決定する場合に関連します。したがって、粉砕はアトマイゼーションとは異なる技術的ニーズに対応します。アトマイズ粉末は積層造形や射出成形などの球状粒子用途に向けられ、粉砕製品は板状形状に依存する顔料および装飾用途に対応します。それぞれの主要需要プールが構造的に異なるため、一方の設備増設が他方に直接的な代替圧力を生み出すことなく、両プロセスが同時に拡大できます。
純度別:99%超グレードが収益をリード、98%~99%グレードがより速く成長
99%超グレードは2026年の収益の43.78%を占め、航空宇宙レーザー粉末床溶融結合、電子機器焼結、および高性能推進剤における厳格な要件を反映しています。これらの用途では、微量不純物が酸化層の厚さ、流動挙動、およびエネルギー放出特性に影響を与える可能性があり、購買者は狭い品質仕様を満たす材料に対して対価を支払います。これにより、最高純度帯は、その生産量が低グレードの建設材料よりも少ない場合でも、全体的な価値にとって重要となります。厳格な性能要件により、購買者は初期材料コストよりも一貫性を優先し、保管、取り扱い、印刷、焼結、またはエネルギー使用全体にわたる予測可能な挙動に依存するようになり、全体的な購入量が限られている場合でも文書化されたロット管理の重要性が高まります。92%~98%の範囲は、用途が主にトン当たりコストによって支配され、広範な微量化学制御ではないAAC生産、耐火コーティング、および産業冶金を支援します。2025年のNadcap更新は、航空宇宙積層造形における湿度感受性粉末取り扱いおよび不活性ガス純度への焦点を強化し、先進粉末に関連する高い品質期待を支持しました。したがって、アルミニウム金属粉末市場は、建設資材の経済性が航空宇宙、電子機器、および推進剤材料のそれとは大幅に異なるため、プレミアム仕様と大量材料ニーズの両方に対応する必要があります。
98%~99%の区分は2027年から2032年にかけてCAGR 4.84%で成長すると予測されています。この区分は、積層造形の性能要件と材料コスト管理の必要性の間の実用的な位置を占めています。非構造的積層造形コンポーネントに対して従来の合金に匹敵する熱特性を持つ低コスト配合のテストは、部品が利用可能な最高仕様を必要としない場合の最適化された中純度材料の商業的根拠を支持します。共通の生産ラインから99%超および98%~99%のグレードを提供するサプライヤーは、複数の購買者プロファイルに対応でき、狭い要件を持つ航空宇宙購買者とコストパフォーマンスのバランスを優先するサービスビューローの両方に対応します。単一グレードのサプライヤーは、顧客が純度帯を移行する際の柔軟性が低くなります。したがって、生産の柔軟性は顧客維持に影響を与える可能性があります。複数の純度オプションを持つサプライヤーは、購買者が部品設計、性能目標、または材料コスト上限を修正する際に、購買者が別のソースを見つけて認定する必要なく対応できます。このセグメントの成長は、利用可能な最高純度グレードをデフォルトとするのではなく、購買者が各用途の要件を定義することに依存します。
エンドユーザー産業別:コーティングが収益をリード、航空宇宙・防衛が最速成長
塗料・コーティングは2026年のアルミニウム金属粉末市場の収益の29.94%を占めました。アルミニウムフレークは、クロム代替仕上げ、自動車補修塗装、および防腐食産業用コーティングに使用されます。これらの用途は外観と機能的な表面保護を組み合わせており、コーティング顧客はアルミニウム顔料を単に装飾的な追加として扱うのではなく、複数の性能上の理由から選択する可能性があります。コーティング需要は建築および輸送の両方の設定にわたり、顧客基盤を広げています。より高性能な粉体塗料の基準は、高温硬化サイクル中に安定した顔料材料の必要性を強化します。電子機器用途では、太陽電池の金属化にアルミニウムペーストが使用されており、モジュール製造能力の継続的な拡大がこの用途を支えています。建設、花火、および産業用途は追加的な販路として残っています。これらのエンドユースを合わせると、アルミニウム金属粉末サプライヤーにとって広範な利用基盤が提供され、一つの需要流の変化が生産ライン全体の稼働率を決定するわけではなく、生産者は異なる純度、形状、および性能要件を持つ用途に引き続き対応できます。
航空宇宙・防衛は2027年から2032年にかけてCAGR 5.14%で成長すると予測されています。このセグメントは、制御された粉末特性が重要な構造的および熱的コンポーネントに積層造形を使用します。MIL-DTL-32495A(2)に基づくValimetのAM 7075 Cの検証は、サプライヤーが生産受注に先立って製品を認定している方法を示しています。材料の交換には追加のテスト作業が必要なため、認定はサプライ関係をより耐久性のあるものにする可能性があります。電気自動車向けのレーザー粉末床溶融結合熱インターフェースが一部の従来のエンジン関連用途を相殺し始めるにつれ、自動車および輸送需要もシフトしています。産業カテゴリーはテルミット組成物、金属接合剤、および粉体塗装処理を使用し、積層造形や顔料の仕様外の中純度および非球状材料の販路を提供します。これにより、生産者はより多くの生産量を使用でき、最も厳密に制御された特性を必要とする少数の用途にすべての粒子タイプを向ける必要性が低減します。したがって、エンドユーザーミックスは、安定したバルク用途とより速く成長する認定技術用途を組み合わせており、生産者が標準グレードを維持しながら、より要求の高い顧客向けの先進粉末ポートフォリオを開発する理由を提供します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
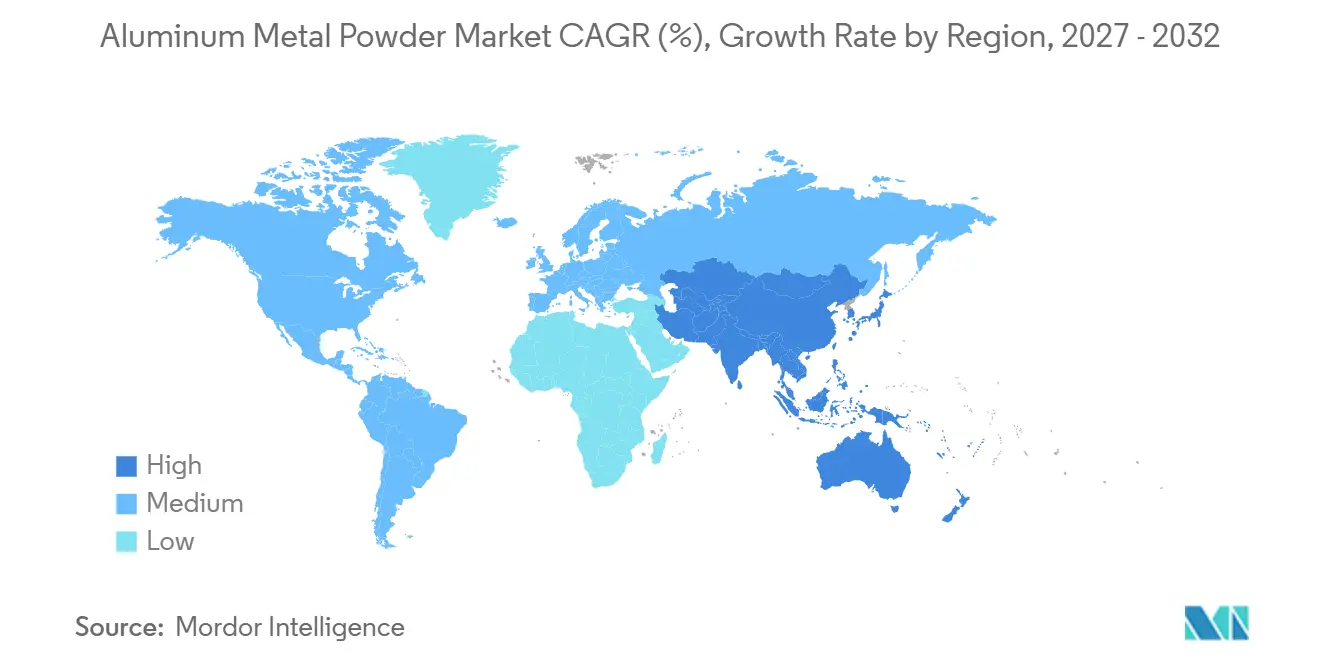
アジア太平洋は2026年の収益の48.69%を占め、2032年にかけてCAGR 5.03%で成長すると予測されてます。この地域は、ボーキサイト採掘、製錬、ガスアトマイゼーション、および下流消費を緊密に連携したサプライチェーン内に統合しています。この構造は、材料が採掘、製錬、粉末加工、およびエンドユースを通じてより少ない国境をまたいで移動できるため、生産がより分散した地域では得られないコストおよびロジスティクス上の優位性を提供します。中国は粉末冶金および太陽電池ペーストの用途に支えられ、地域消費をリードしています。中国の粉末冶金消費量は2025年に124,000メトリックトンと推定されています。太陽電池ペーストの需要は、太陽電池モジュール生産が拡大するにつれて年間14%以上増加しています。インドは2025年に290,000台を超えた電気自動車生産を通じて需要に貢献しています。日本と韓国は半導体パッケージングペーストおよび積層セラミックコンデンサ(MLCC)電極材料への需要を継続しています。ASEAN経済圏は、電子機器および建設製造が中国沿岸部からシフトするにつれて、二次的な消費回廊として台頭しています。
北米は、航空宇宙、防衛、および積層造形用途からの需要に牽引された、アルミニウム粉末の高価値市場です。金属粉末産業連盟は、北米のアルミニウム粉末出荷量が2024年に22.6%増加し26,303メトリックトンに達したと報告しました。この増加は国内生産能力への現在の投資に先行しており、生産者が地元生産能力を追加することで対応する前に、技術粉末への需要がすでに強まっていたことを示しています。この地域の購買者は、信頼性の高い供給、文書化された性能、および要求の高い生産要件との適合性を優先しており、物理的な粉末の可用性とともに技術記録を提供できるサプライヤーが有利です。米国の生産者はカナダの製錬所に対してエネルギーコスト上の不利を抱えており、特に地元の製錬経済が米国産一次金属への依存を制限する場合、一部の北米粉末サプライヤーにとってカナダの原料パイプラインの重要性を強化しています。欧州は産業需要の低迷と二次アルミニウム投入コストの上昇に直面しています。この環境は、定義された技術要件が広範な産業需要が弱い場合でも価値を支えることができる積層造形および顔料製品への投資を生産者に促します。
南米、中東、およびアフリカは、オートクレーブ処理気泡コンクリート(AAC)ブロックへの需要がアルミニウム金属粉末市場への主要な参入点を提供する初期段階の成長地域です。NEOMや紅海プロジェクト、ディリヤー・ゲートを含むサウジアラビアのビジョン2030プロジェクトは、軽量コンクリート資材への需要を支えています。これらのプロジェクトはアジアからのアルミニウム粉末の輸入に大きく依存しており、気泡コンクリート資材を必要とするプロジェクトにとって、ロジスティクス計画と地域貿易チャンネルの継続性が重要な考慮事項となっています。ブラジルの建設拡大とアルゼンチンの産業回復は、南米における緩やかな需要成長を支えています。輸入依存と為替レートの変動は、特にプロジェクトスケジュールが長期建設期間にわたる材料の可用性を必要とし、購買者が近隣の供給オプションを限られている場合、複数年契約における購買リスクを生み出す可能性があります。RUSALはシェレホフでのアルミニウム粉末およびペースト生産能力を年間1,200トンから2,400トンに拡大しており、シェレホフとボルゴグラードの合計能力は年間4,800トンに達する見込みです。この追加供給は、RUSALがすでに取引関係を維持している地域に影響を与えます。ペーストと粉末の可用性の増加は、輸入材料に依存する建設およびコーティング顧客の調達オプションに影響を与える可能性があります。
競合ランドスケープ
アルミニウム粉末市場は中程度に分散しており、統合金属生産者、顔料専門企業、および認定粉末サプライヤーが異なる用途要件に対応しています。統合生産者は原料上の優位性を持ち、専門サプライヤーは認定ポートフォリオ、合金開発、および用途固有のエンジニアリングを通じて競争しています。Alcoa Corporationは北米事業においてボーキサイトから粉末までの統合を活用して原料品質を管理しています。Kymera Internationalは装飾顔料、火工品グレード、およびLPBF認定合金をポートフォリオ内に組み合わせています。競合ランドスケープは、地域生産能力、独自合金開発、およびコーティングフレーク向け表面不動態化技術によって形成されており、競合他社は上流アクセスと対応する用途に応じて異なるポジションを保持できます。地域生産能力は、関税と供給安全保障が購買者にサプライチェーンを短縮させる場合、特に航空宇宙、防衛、または材料交換に広範な新規テストが必要な用途に使用される材料において関連します。合金開発は、早期認定が後の材料交換の可能性を低減できるため重要であり、購買者は要求の高い生産用途に材料が受け入れられた後、一般的に高価な検証を繰り返すことを避けます。表面処理は、顔料挙動と耐腐食性が性能を決定する場合に重要です。したがって、アルミニウム粉末市場は、大規模な統合生産者と、より狭い技術的専門知識を持つ専門企業の両方で構成されています。
ValimetはMIL-DTL-32495A(2)検証済みのAM 7075 C粉末を通じて専門認定モデルを示しています。このアプローチは、購買者がすでに特定の用途に向けて材料を検証するために時間とリソースを投資しているため、標準的なコモディティ価格競争にさらされにくいサプライ関係を生み出す可能性があります。Equispheresはプラズマアトマイゼーションを使用してレーザー粉末床溶融結合(LPBF)グレード粉末を製造し、均一性とエネルギー効率を技術的差別化要因として位置付けています。Amaeroは西側の航空宇宙サプライチェーン向けに高強度アルミニウム合金粉末を地域化しています。これらの企業は、高仕様用途の顧客が粉末が繰り返しの生産実行全体で一貫して性能を発揮できるという証拠を必要とするため、生産量だけでなく材料性能と供給保証に対応することで競争しています。電気自動車バッテリー材料からのリサイクルアルミニウム粉末は潜在的な競争スペースとして残っています。2025年の研究では研究規模でコンセプトが検証されましたが、主要な既存企業はそれを大規模に商業化していません。これにより、回収原料の提案と信頼性の高い粒子特性および部品性能に必要なプロセス制御を組み合わせることで、循環性と認定要件の両方を満たすことができるサプライヤーに機会が残されています。また、実験室の検証を超えた商業的プロセス開発の重要性も強調されています。
RUSALは2025年2月に3Dプリンティング用途向けのアルミニウム-スカンジウム合金原料の生産を支援するためのスカンジウム酸化物のパイロット施設を稼働させました。この動きは、一次金属生産者が一次金属生産量だけに焦点を当てるのではなく、上流の金属ポジションを先進合金原料への経路と組み合わせて特殊材料における価値を追求できることを示しています。APWorksとEquispheresは2025年4月に、主に地元調達の原材料を使用してScalmalloy向けの北米生産能力を確立するための協力を発表しました。これにより、以前は欧州とアジアのみで生産されていた材料の地域サプライチェーンが確立され、確立された生産拠点への依存が低減され、認定先進材料へのアクセスが考慮事項となる地域の航空宇宙調達が支援されます。したがって、競争活動は特殊合金の可用性、認定証拠、および地域製造能力に向かって移行しており、統合生産者は上流の金属供給と原料品質の管理から引き続き恩恵を受けています。
アルミニウム金属粉末産業のリーダー企業
-
TOYO ALUMINIUM K.K.
-
Höganäs AB
-
Kymera International
-
Valimet, Inc.
-
MMP Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年7月:United States Metal Powders, Inc.の子会社であるAMPAL, Inc.は、ペンシルベニア州パーマートンの施設において、防衛認定積層造形(AM)サプライヤー需要を対象とした新しい節状および球状アルミニウム金属粉末生産ラインを開設しました。この投資は、25%の米国アルミニウム関税と、国内調達されたNADCAP適合AMグレードアルミニウム金属粉末に対する防衛産業基盤の選好に対応したものです。
- 2025年4月:エアバスの子会社であるAPWORKS GmbHとEquispheresは、主に地元調達の原材料を使用して、高強度アルミニウム-マグネシウム-スカンジウム合金であるScalmalloy向けの北米でのアルミニウム金属粉末生産能力を確立するための協力を発表しました。この協力により、以前は欧州とアジアのみで生産されていた材の北米サプライチェーンが確立されました。
世界のアルミニウム金属粉末市場レポートの調査範囲
アルミニウム金属粉末は、固体ブロックやシートではなく、元素アルミニウム(Al)を微細な銀灰色の粒状または薄片状の粉末形態に加工したものです。アトマイゼーション、粉砕、および化学還元を含むさまざまな製造プロセスによって製造され、それぞれが異なる粒子サイズ、形状、および純度レベルの粉末を生み出します。
アルミニウム金属粉末市場は、タイプ、プロセス、純度、エンドユーザー産業、および地域によってセグメント化されています。タイプ別では、市場は粉末とフレークにセグメント化されています。プロセス別では、市場はアトマイゼーション、粉砕、および電解にセグメント化されています。純度別では、市場は92%~98%、98%~99%、および99%超にセグメント化されています。エンドユーザー産業別では、市場は塗料・コーティング、爆発物・花火、建設・インフラ、産業、電子機器、自動車・輸送、航空宇宙・防衛、およびその他のエンドユース産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるアルミニウム金属粉末の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 粉末 |
| フレーク |
| アトマイゼーション |
| 粉砕 |
| 電解 |
| 92%~98% |
| 98%~99% |
| 99%超 |
| 塗料・コーティング |
| 爆発物・花火 |
| 建設・インフラ |
| 産業 |
| 電子機器 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| その他のエンドユース産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 粉末 | |
| フレーク | ||
| プロセス別 | アトマイゼーション | |
| 粉砕 | ||
| 電解 | ||
| 純度別 | 92%~98% | |
| 98%~99% | ||
| 99%超 | ||
| エンドユーザー産業別 | 塗料・コーティング | |
| 爆発物・花火 | ||
| 建設・インフラ | ||
| 産業 | ||
| 電子機器 | ||
| 自動車・輸送 | ||
| 航空宇宙・防衛 | ||
| その他のエンドユース産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アルミニウム金属粉末市場の現在の市場規模は?
アルミニウム金属粉末市場の規模は2026年に2.21 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 4.08%で、2027年の2.30 ビリオン 米ドルから2032年には2.80 ビリオン 米ドルへと成長すると推定されています。
積層造形粉末にとって最も重要なプロセスはどれですか?
アトマイゼーション主導のプロセス収益は2026年に61.45%を占めました。これは、制御された粒度分布を持つ球状で流動性の高い粉末を製造するためです。
最も速く成長すると予想されるエンドユーザーセグメントはどれですか?
航空宇宙・防衛は、認定積層造形用途に支えられ、2032年にかけてCAGR 5.14%で最高成長を記録すると予測されています。
アルミニウム金属粉末需要をリードする地域はどこですか?
アジア太平洋が2026年に48.69%の収益シェアでリードし、2032年にかけてCAGR 5.03%で成長すると予測されています。