
Tamaño y Participación del Mercado de Polvo de Metal de Aluminio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.08 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polvo de Metal de Aluminio por Mordor Intelligence
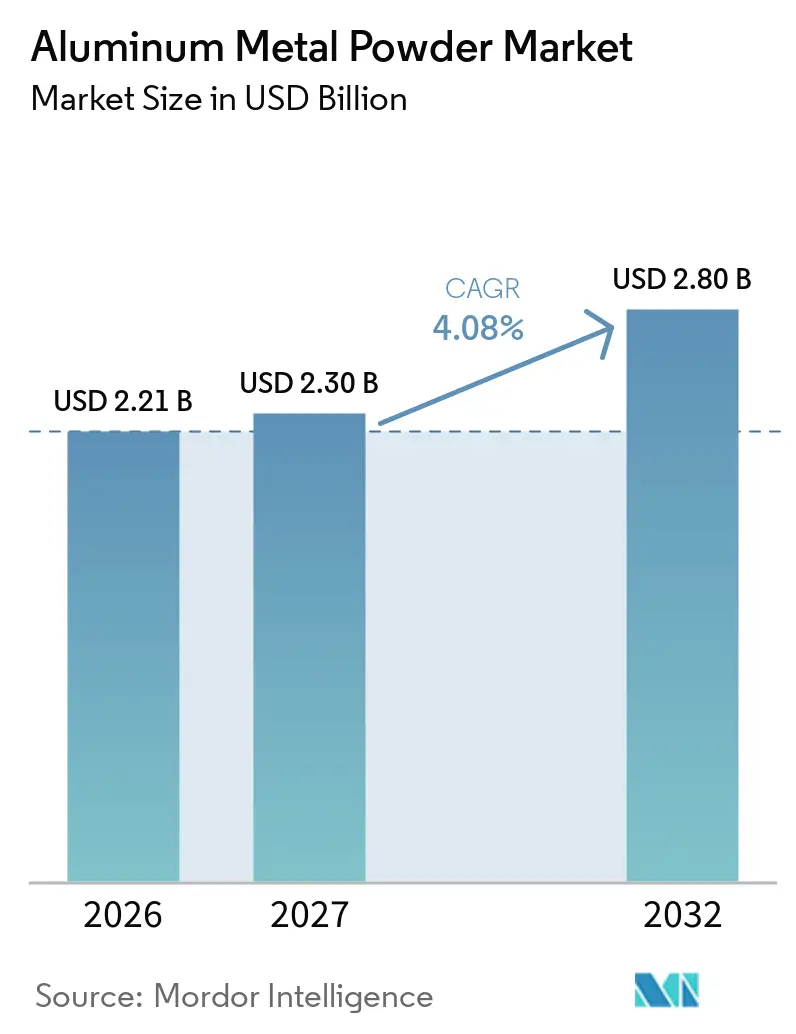
El tamaño del mercado de polvo de metal de aluminio fue valorado en 2,21 mil millones de USD en 2026 y se estima que crecerá desde 2,30 mil millones de USD en 2027 hasta 2,80 mil millones de USD en 2032, a una CAGR del 4,08% durante el período de pronóstico (2027-2032). El mercado de polvo de metal de aluminio sirve a aplicaciones de construcción, recubrimientos, pirotecnia, metalurgia de polvos y fabricación aditiva. La actividad constructiva en el sur de Asia, el sudeste asiático y Oriente Medio sostiene una demanda recurrente de polvo de aluminio, que es el agente generador de gas utilizado en bloques de hormigón aireado. La fabricación aditiva y los sistemas térmicos de vehículos eléctricos están impulsando la demanda de grados con especificaciones más precisas, favoreciendo a los proveedores capaces de gestionar el diseño de aleaciones, el control de partículas y los requisitos de calificación. Las cadenas de suministro regionales también están adquiriendo mayor importancia a medida que los productores evalúan la capacidad nacional, la seguridad de las materias primas y el efecto del arancel del 25% sobre el aluminio de EE. UU. reinstaurado en 2025. Los costos de energía siguen siendo una restricción central, ya que los costos de electricidad afectan la producción primaria de aluminio y pueden trasladarse a los precios del polvo atomizado.
Conclusiones Clave del Informe
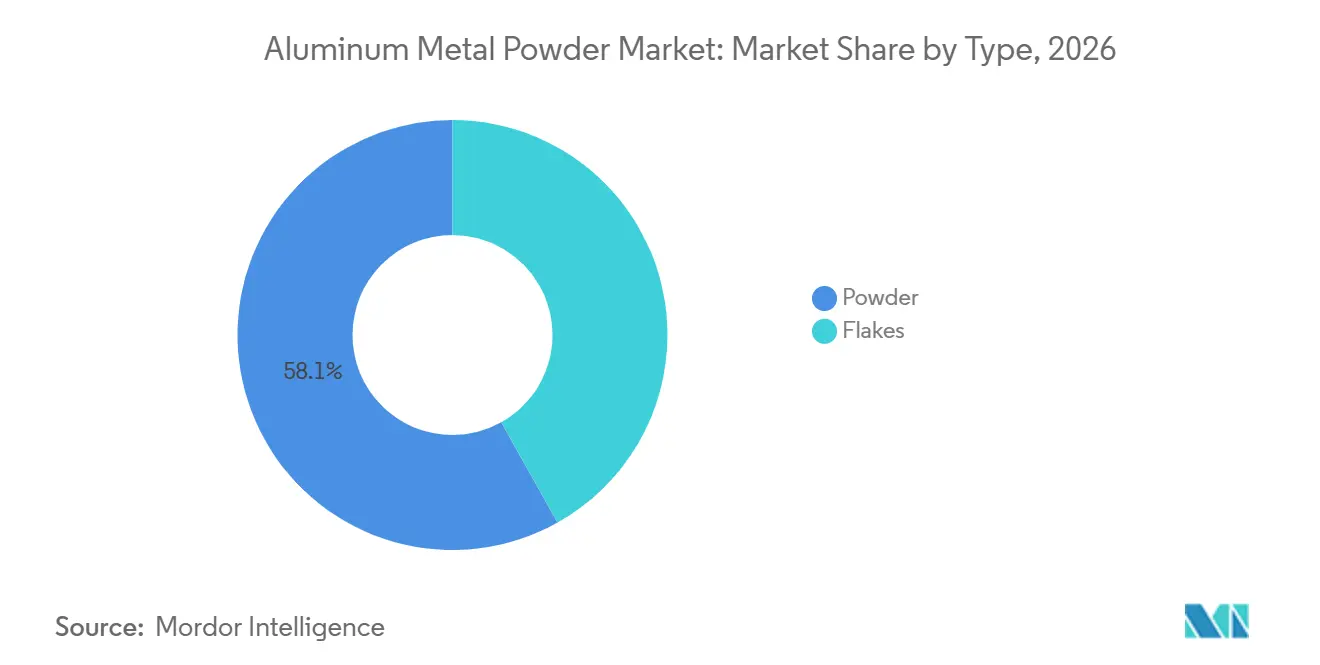
- Por tipo, el polvo representó el 58,12% de la participación del mercado de polvo de metal de aluminio en 2026, mientras que se pronostica que las escamas crecerán a una CAGR del 4,67% hasta 2032.
- Por proceso, la atomización representó el 61,45% de la participación del mercado de polvo de metal de aluminio en 2026, mientras que se pronostica que la conminución crecerá a una CAGR del 4,91% hasta 2032.
- Por pureza, los grados superiores al 99% tuvieron una participación de mercado del 43,78% en 2026, mientras que se pronostica que el rango del 98% al 99% crecerá a una CAGR del 4,84% hasta 2032.
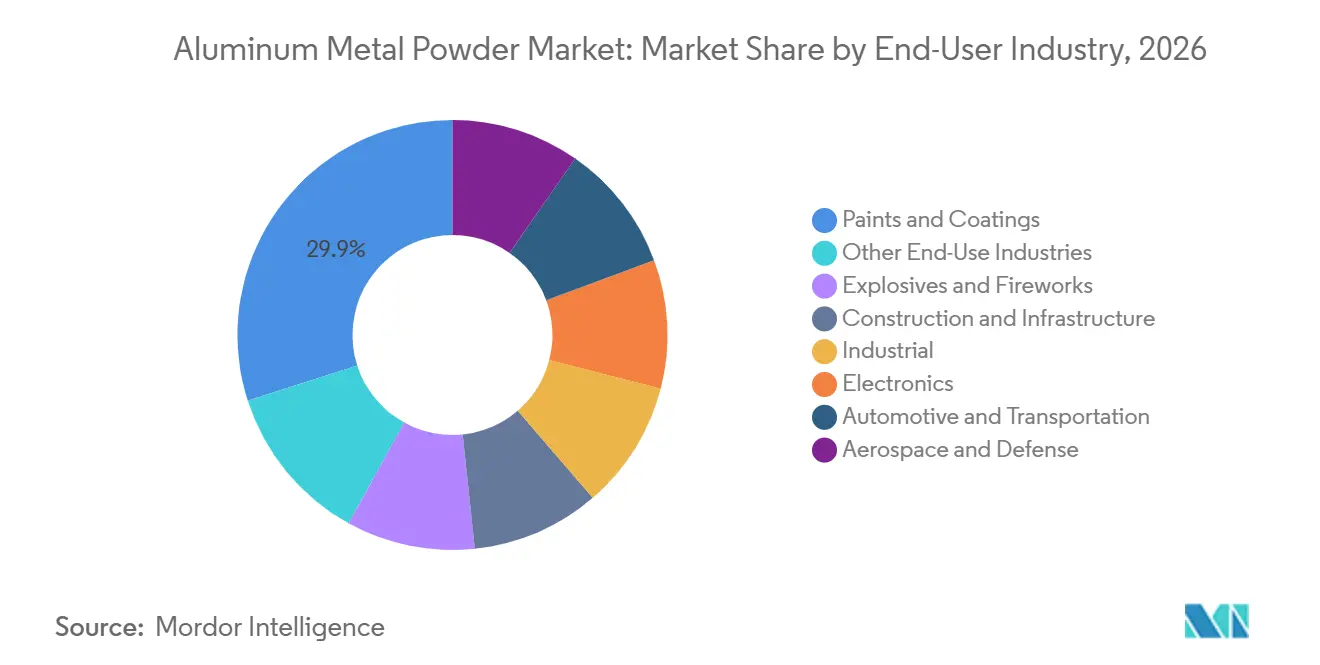
- Por industria de usuario final, pinturas y recubrimientos tuvieron una participación de mercado del 29,94% en 2026, mientras que se pronostica que aeroespacial y defensa crecerán a una CAGR del 5,14% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación de mercado del 48,69% en 2026 y se pronostica que crecerá a una CAGR del 5,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Polvo de Metal de Aluminio
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Construcción e Infraestructura para Bloques de Hormigón Celular Autoclavado (AAC) | +1.0% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África (MEA) y América del Sur | Corto plazo (≤ 2 años) |
| Reducción de Peso y Gestión Térmica en Vehículos Eléctricos | +0.8% | Global, con mayor intensidad en China, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Adopción de Fabricación Aditiva y Metalurgia de Polvos | +0.9% | América del Norte y Europa, con crecimiento en China y Japón | Largo plazo (≥ 4 años) |
| Pigmentos Metálicos para Recubrimientos Protectores y Decorativos | +0.7% | Global, concentrado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Calificación de Aleaciones Personalizadas para Producción en Serie | +0.5% | América del Norte, Europa, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Construcción e Infraestructura para Bloques AAC
El polvo de aluminio actúa como agente generador de gas en la producción de bloques de hormigón celular autoclavado (AAC). Esta función vincula el mercado de polvo de metal de aluminio con la actividad constructiva en economías en rápida urbanización de Asia del Sur, el sudeste asiático y Oriente Medio, donde la entrega de viviendas y las obras de infraestructura requieren grandes cantidades de productos de mampostería ligera. Un estudio de 2025 encontró que el polvo de aluminio también puede airear el hormigón no autoclavado a base de geopolímeros, extendiendo su uso más allá de la vía convencional de curado al vapor[1]. Esta aplicación es relevante donde los productores carecen de infraestructura de autoclavado pero aún necesitan materiales de hormigón ligero, ya que proporciona una vía que no depende de la producción convencional de curado al vapor y puede ampliar las ubicaciones donde la aireación con polvo de aluminio es técnicamente aplicable. Los programas de vivienda en India, los proyectos saudíes que incluyen NEOM y el Proyecto del Mar Rojo, y la reubicación de la capital de Indonesia respaldan el contexto constructivo. En China, la pasta de plata de aluminio predispersada se utiliza cada vez más en líneas AAC de alta especificación, lo que requiere que los productores mantengan tanto ofertas de polvo como de pasta en lugar de depender de un único formato.
Reducción de Peso y Gestión Térmica en Vehículos Eléctricos
Los fabricantes de vehículos eléctricos necesitan estructuras más ligeras y una gestión térmica más eficaz, lo que aumenta el interés en polvos de aluminio fabricados según requisitos técnicos definidos. Equispheres y Martinrea International demostraron carcasas de motor eléctrico producidas mediante Fusión en Lecho de Polvo por Láser (LPBF) con enfriamiento pasivo de dos fases que eliminan la necesidad de conjuntos externos de tubos de calor y mejoran la eficiencia de la caída de presión del refrigerante. Este ejemplo ilustra el valor de la fusión en lecho de polvo cuando un componente requiere formas internas que no pueden producirse mediante rutas de fabricación convencionales, como canales de enfriamiento integrados en el componente en lugar de ensamblados como piezas separadas. En octubre de 2025, el Fraunhofer IWU presentó una carcasa de batería de sándwich de espuma de aluminio con material de cambio de fase integrado en el núcleo de espuma. El diseño absorbe cargas térmicas sustanciales sin hardware de enfriamiento separado, demostrando el valor práctico de integrar la función térmica en el propio componente en lugar de construir un conjunto externo a su alrededor. Estas aplicaciones hacen que la consistencia del material, la selección de aleaciones y el rendimiento estable del polvo sean más importantes que en las aplicaciones convencionales a granel, ya que la pieza impresa debe cumplir su función térmica mediante procesos de fabricación repetibles sin depender de hardware de enfriamiento adicional.
Adopción de Fabricación Aditiva y Metalurgia de Polvos
El desplazamiento de la fabricación aditiva de metales desde la creación de prototipos hacia la producción en serie es un impulsor clave del mercado de polvo de metal de aluminio. Los envíos de polvo para moldeo por inyección de metales y fabricación aditiva en América del Norte disminuyeron en 2024 a medida que los inventarios se normalizaron, y los productores encuestados por la Metal Powder Industries Federation esperaban una recuperación para 2026. Este patrón indicó un ajuste temporal en las compras más que una retirada de la demanda de uso final, ya que los productores anticipaban la recuperación mientras los niveles de inventario se acercaban a los requisitos operativos normales y los clientes reanudaban los pedidos en línea con las necesidades de producción esperadas. El trabajo de calificación sigue siendo importante porque los compradores aeroespaciales y de defensa requieren evidencia de que los lotes individuales de aleación y polvo funcionan de manera consistente. Un estudio revisado por pares de 2025 demostró la conversión de chatarra de aluminio de paquetes de baterías de vehículos eléctricos en polvo AlSi7 atomizado por gas para fusión selectiva por láser. Si se adopta a escala, esta vía podría reducir la prima sobre la materia prima virgen y cambiar la base de costos de material utilizada para proyectos de fabricación aditiva, particularmente donde los compradores evalúan los costos del polvo junto con el uso de material recuperado.
Pigmentos Metálicos para Recubrimientos Protectores y Decorativos
Los pigmentos de escamas de aluminio proporcionan apariencia metálica, reflexión ultravioleta y rendimiento de sustitución de cromo en varios sistemas de recubrimiento. Esto convierte a los recubrimientos en una fuente constante de demanda incluso cuando las condiciones industriales más amplias son irregulares, ya que las superficies protectoras, automotrices y arquitectónicas requieren una apariencia definida y una resistencia práctica a su entorno de servicio. La actualización de 2025 de Standards Australia para recubrimientos en polvo termoendurecibles sobre aluminio arquitectónico refleja la necesidad de sistemas de recubrimiento compatibles con ciclos de curado de 180°C-200°C. En Europa y en aplicaciones de imprimación relacionadas con la aeronáutica, la sustitución de sistemas de cromato respalda el uso de escamas de aluminio pasivadas para la protección contra la corrosión. Los polvos de pigmento no flotantes se benefician de la encapsulación de sílice, que limita la evolución de gas durante la pulverización electrostática. Estos requisitos desplazan la competencia hacia proveedores que pueden controlar la forma de las partículas y el tratamiento superficial, no solo la producción total, ya que los formuladores de recubrimientos necesitan un comportamiento predecible durante la aplicación y el curado, así como una apariencia metálica que permanezca consistente en todos los lotes de producción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Ignición, Explosión y Seguridad en el Lugar de Trabajo | -0.5% | Global, con el mayor costo de cumplimiento en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad del Precio de la Materia Prima de Aluminio y la Energía | -0.6% | Global, con un impacto agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Costos de Calificación y Ciclos de Recalificación para Grados de Fabricación Aditiva (FA) | -0.4% | América del Norte, Europa y Asia-Pacífico avanzado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Materia Prima de Aluminio y la Energía
La electricidad representa una parte significativa de los costos de producción primaria de aluminio, lo que hace que los precios del polvo sean sensibles a los movimientos del mercado eléctrico. La electricidad representa el 40% de estos costos, lo que significa que los cambios en los precios de la energía afectan la economía del metal antes de que llegue a la etapa de atomización o molienda. Una brecha persistente en los costos de energía entre las fundiciones de EE. UU. y Canadá también puede influir en las opciones de materia prima para los productores de polvo de América del Norte. Los precios de la alúmina se mantuvieron elevados hasta finales de 2024 y principios de 2025, añadiendo presión a los márgenes de atomización aguas abajo. El Banco Mundial proyectó una disminución interanual en su índice de precios de energía para 2025, mientras que la incertidumbre comercial y geopolítica continuó afectando los precios del aluminio. Los acuerdos de adquisición no siempre capturan movimientos de precios repentinos, dejando a proveedores y compradores expuestos cuando se restablecen los acuerdos trimestrales e impidiendo que el cambio total de costos sea absorbido a través de los mecanismos contractuales normales.
Requisitos de Ignición, Explosión y Seguridad en el Lugar de Trabajo
El polvo fino de aluminio presenta un riesgo de polvo combustible que requiere un diseño adecuado de las instalaciones, controles operativos y revisiones formales de seguridad. El límite explosivo inferior para partículas menores de 63 µm es de 15 g/m³. La Asociación Nacional de Protección contra Incendios (NFPA) 660, introducida en 2024, consolidó los requisitos previos de incendio y explosión de polvo, incluidas las normas relevantes para metales combustibles. Un estudio de 2025 sobre instalaciones de polvo y pasta de aluminio encontró que los requisitos actuales de mitigación de explosiones pueden requerir modernización de equipos en lugar de retrofits de rutina[2]. El marco ATEX (Atmósferas Explosivas) de la UE también requiere evaluación de conformidad para equipos utilizados en atmósferas potencialmente explosivas. Estas obligaciones imponen una carga relativamente mayor a los productores más pequeños y pueden retrasar las nuevas adiciones de capacidad. Los costos de calificación y recalificación presentan una barrera adicional para los grados avanzados de fabricación aditiva, que deben demostrar repetidamente un manejo controlado y un rendimiento repetible a los clientes y los organismos de aprobación pertinentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Polvo Sostiene la Demanda Central Mientras las Escamas Sirven a Recubrimientos Especializados
El polvo representó el 58,12% del mercado de polvo de metal de aluminio en 2026. Su posición refleja su uso como agente aireante en bloques AAC, donde la morfología de escamas no puede crear la estructura uniforme de poros de hidrógeno requerida por el proceso. El polvo también sirve como reductor metalúrgico, producto químico industrial y composición pirotécnica. Estas aplicaciones crean una alta demanda en varios usos finales y reducen la dependencia de un único grupo de clientes. La actividad constructiva en Asia del Sur, Oriente Medio y África proporciona una base recurrente para los productos en polvo, sosteniendo la demanda incluso cuando las aplicaciones especializadas cambian más rápidamente. Un estudio de 2025 sobre aluminio reciclado de paquetes de baterías mostró que la atomización por gas puede producir polvo AlSi7 para fusión selectiva por láser, identificando una posible vía de materia prima circular para polvos de fabricación aditiva. Sin embargo, aún no se ha establecido una escala comercial. El mercado de polvo de aluminio debe, por tanto, equilibrar la demanda establecida de construcción con los requisitos emergentes de materias primas recicladas y calificadas, manteniendo al mismo tiempo las características de partículas requeridas por cada uso final.
Se pronostica que las escamas crecerán a una CAGR del 4,67% de 2027 a 2032. Su crecimiento más rápido refleja la demanda de recubrimientos de sustitución de cromo, acabados metálicos automotrices de película delgada y aplicaciones arquitectónicas decorativas. La geometría de plaquetas otorga a las escamas los efectos de capas y reflexión necesarios en estas aplicaciones, diferenciándolas de los polvos esféricos diseñados para la fluidez en la fabricación aditiva. La pasta de plata de aluminio predispersada está reemplazando gradualmente al polvo seco en algunas líneas AAC chinas de alta especificación, reduciendo la participación de polvo seco direccionable en esas líneas. Los productores pueden responder manteniendo carteras paralelas de pasta y polvo. El control de molienda mejorado y los acabados de encapsulación de sílice también están reduciendo la brecha de rendimiento entre las escamas molidas en bola y los pigmentos metalizados al vacío, permitiendo a los productores de escamas acceder a aplicaciones de acabado cromado premium que anteriormente dependían de la deposición en fase vapor. Esto crea una vía de producto diferenciada en lugar de competencia directa con la categoría de polvo más grande, ya que el rendimiento óptico, la orientación en la película de recubrimiento y el tratamiento superficial definen los requisitos del cliente para las escamas.

Por Proceso: La Atomización Mantiene el Liderazgo en Producción Mientras la Conminución Sirve a los Pigmentos
La atomización representó el 61,45% del mercado de polvo de metal de aluminio en 2026. El proceso produce distribuciones de tamaño de partícula controladas, alta esfericidad y fluidez confiable, características importantes para la fusión en lecho de polvo por láser, el moldeo por inyección de metales y la sinterización de pastas para electrónica. Una sola etapa de atomización puede ofrecer atributos que otras vías no pueden igualar de manera tan consistente, lo que explica por qué la atomización mantiene el liderazgo tanto en aplicaciones técnicas de alto valor como en el suministro más amplio de polvo. Los usuarios pueden especificar las características de las partículas con mayor precisión cuando un proceso entrega material esférico consistente. Un estudio de 2025 en Scientific Reports encontró que ajustar los parámetros de atomización ultrasónica mejoró el factor de idoneidad para fabricación aditiva en un 21% en relación con los puntos de referencia de polvo comercial, con parámetros que incluyen amplitud de vibración, ángulo de arco e intensidad de corriente. Esto respalda la optimización del proceso como fuente de diferenciación técnica, ya que los productores pueden mejorar la idoneidad del polvo mediante cambios controlados en los parámetros del equipo en lugar de depender únicamente de cambios en la composición de la aleación. La electrólisis conserva un papel separado en la producción de materiales de pureza ultraalta para energéticos de defensa y aplicaciones de semiconductores, pero su posición no desplaza a la atomización en términos de producción, ya que las aplicaciones que requieren una pureza excepcionalmente alta siguen siendo más reducidas que las necesidades combinadas de los clientes de fabricación aditiva, moldeo y sinterización.
Se pronostica que la conminución crecerá a una CAGR del 4,91% de 2027 a 2032. Esta vía es eficiente para producir formas de plaquetas utilizadas en pigmentos metálicos, una morfología que la atomización por gas no puede lograr sin una etapa de molienda secundaria. La inversión en clasificación de atmósfera inerte de circuito cerrado está ampliando las opciones de tamaño de partícula al tiempo que limita la oxidación. Estas capacidades son relevantes donde el acabado suave, el comportamiento de orientación y la reflectividad controlada determinan el rendimiento del producto. La conminución aborda, por tanto, una necesidad técnica diferente a la de la atomización: los polvos atomizados se dirigen hacia aplicaciones de partículas esféricas como la fabricación aditiva y el moldeo por inyección, mientras que los productos conminuidos sirven a aplicaciones de pigmentos y decorativas que dependen de la forma de plaqueta. Dado que sus principales grupos de demanda son estructuralmente distintos, los dos procesos pueden expandirse simultáneamente sin que las adiciones de capacidad en uno creen presión de sustitución directa en el otro.
Por Pureza: Los Grados Superiores al 99% Lideran los Ingresos, Mientras los Grados del 98% al 99% Crecen Más Rápido
Los grados superiores al 99% representaron el 43,78% de los ingresos en 2026, reflejando requisitos estrictos en la fusión en lecho de polvo por láser aeroespacial, la sinterización de electrónica y los propelentes de alto rendimiento. En estas aplicaciones, las impurezas traza pueden afectar el grosor de la capa de óxido, el comportamiento de flujo y las características de liberación de energía, lo que lleva a los compradores a pagar por material que cumple especificaciones de calidad estrechas. Esto hace que la banda de mayor pureza sea importante para el valor general incluso cuando su producción es menor que la del material de construcción de menor grado. Los requisitos de rendimiento estrictos pueden llevar a los compradores a priorizar la consistencia sobre los costos iniciales más bajos del material y a depender de un comportamiento predecible durante el almacenamiento, manejo, impresión, sinterización o uso energético, elevando así la importancia del control documentado de lotes incluso cuando las cantidades totales de compra son limitadas. El rango del 92%-98% respalda la producción de AAC, recubrimientos refractarios y metalurgia industrial, donde las aplicaciones se rigen principalmente por el costo por tonelada en lugar de un control extenso de la química de trazas. Una actualización de Nadcap de 2025 reforzó el enfoque en el manejo de polvo sensible a la humedad y la pureza del gas inerte en la fabricación aditiva aeroespacial, respaldando las elevadas expectativas de calidad asociadas con los polvos avanzados. El mercado de polvo de metal de aluminio debe, por tanto, acomodar tanto las especificaciones premium como las necesidades de material en grandes cantidades, ya que la economía de los insumos de construcción difiere sustancialmente de la de los materiales aeroespaciales, electrónicos y de propelentes.
Se pronostica que el rango del 98%-99% crecerá a una CAGR del 4,84% de 2027 a 2032. Ocupa una posición práctica entre los requisitos de rendimiento de la fabricación aditiva y la necesidad de gestionar el costo del material. Las pruebas de una formulación de menor costo con propiedades térmicas comparables a las aleaciones convencionales para componentes de fabricación aditiva no estructurales respaldan el caso comercial del material de pureza media optimizada, donde una pieza no requiere la especificación más alta disponible. Los proveedores que ofrecen grados superiores al 99% y del 98%-99% desde una línea de producción común pueden atender a más de un perfil de comprador, dirigiéndose tanto a compradores aeroespaciales con requisitos estrechos como a oficinas de servicios que priorizan el equilibrio costo-rendimiento. Un proveedor de un solo grado tiene menos flexibilidad cuando los clientes se mueven entre bandas de pureza. La flexibilidad de producción puede, por tanto, influir en la retención de clientes, ya que un proveedor con múltiples opciones de pureza puede responder cuando un comprador revisa el diseño de una pieza, el objetivo de rendimiento o el límite de costo del material sin requerir que el comprador localice y califique una fuente diferente. El crecimiento en este segmento depende de que los compradores definan los requisitos para cada aplicación en lugar de optar por defecto por el grado de mayor pureza disponible.
Por Industria de Usuario Final: Los Recubrimientos Lideran los Ingresos Mientras Aeroespacial y Defensa Crecen Más Rápido
Pinturas y recubrimientos representaron el 29,94% de los ingresos en el mercado de polvo de metal de aluminio en 2026. Las escamas de aluminio se utilizan en acabados de sustitución de cromo, refinición automotriz y recubrimientos industriales anticorrosión. Estas aplicaciones combinan apariencia con protección funcional de la superficie, lo que significa que un cliente de recubrimientos puede seleccionar un pigmento de aluminio por múltiples razones de rendimiento en lugar de tratarlo únicamente como una adición decorativa. La demanda de recubrimientos abarca tanto entornos arquitectónicos como de transporte, ampliando la base de clientes. Los estándares para recubrimientos en polvo de mayor rendimiento refuerzan la necesidad de materiales de pigmento que permanezcan estables durante los ciclos de curado elevados. Las aplicaciones electrónicas utilizan pasta de aluminio para la metalización de células fotovoltaicas, y la continua expansión de la capacidad de fabricación de módulos respalda este uso. La construcción, los fuegos artificiales y las aplicaciones industriales siguen siendo salidas adicionales. En conjunto, estos usos finales proporcionan una amplia base de utilización para los proveedores de polvo de metal de aluminio, de modo que un cambio en una corriente de demanda no determina la utilización en toda la línea de producción, y los productores pueden continuar sirviendo a aplicaciones con diferentes requisitos de pureza, forma y rendimiento.
Se pronostica que aeroespacial y defensa crecerán a una CAGR del 5,14% de 2027 a 2032. El segmento utiliza la fabricación aditiva para componentes estructurales y térmicos donde las características controladas del polvo son importantes. La validación del AM 7075 C de Valimet bajo MIL-DTL-32495A(2) ilustra cómo los proveedores están calificando productos antes de los contratos de producción. La calificación puede hacer que las relaciones de suministro sean más duraderas porque el reemplazo de material requiere trabajo de prueba adicional. La demanda automotriz y de transporte también está cambiando a medida que las interfaces térmicas de fusión en lecho de polvo por láser para vehículos eléctricos comienzan a compensar algunas aplicaciones convencionales relacionadas con motores de combustión. La categoría industrial utiliza composiciones de termita, agentes de unión de metales y tratamientos de recubrimiento en polvo, proporcionando una salida para material de pureza media y no esférico que queda fuera de las especificaciones para fabricación aditiva o pigmentos. Esto ayuda a los productores a utilizar una mayor parte de su producción, reduciendo la necesidad de dirigir cada tipo de partícula hacia el pequeño número de aplicaciones que requieren las propiedades más estrictamente controladas. La combinación de usuarios finales, por tanto, combina aplicaciones a granel estables con usos técnicos calificados de crecimiento más rápido, dando a los productores una razón para mantener grados estándar mientras desarrollan carteras de polvo avanzado para clientes más exigentes.
Análisis Geográfico
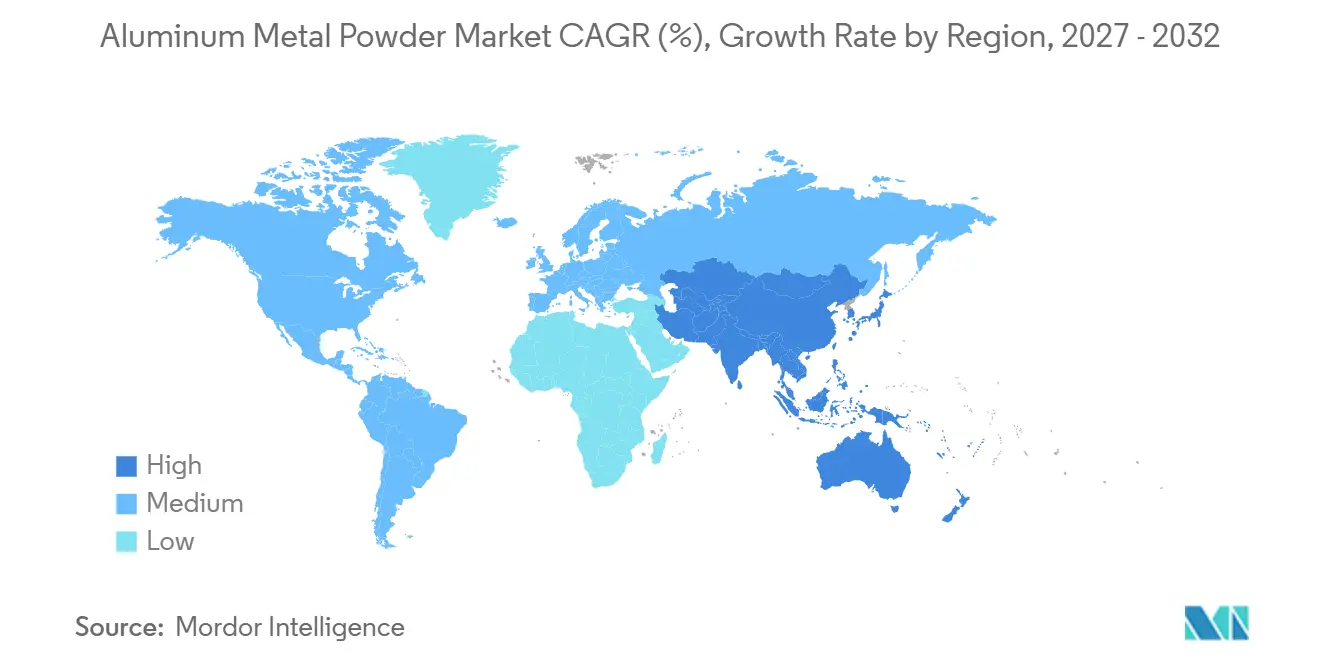
Asia-Pacífico representó el 48,69% de los ingresos en 2026 y se pronostica que crecerá a una CAGR del 5,03% hasta 2032. La región integra la minería de bauxita, la fundición, la atomización por gas y el consumo aguas abajo dentro de cadenas de suministro estrechamente conectadas. Esta estructura proporciona ventajas de costo y logística que son menos accesibles en regiones con producción más fragmentada, ya que el material puede moverse a través de la minería, la fundición, el procesamiento de polvo y el uso final con menos transferencias transfronterizas. China lidera el consumo regional, respaldado por aplicaciones en metalurgia de polvos y pastas fotovoltaicas. El consumo de metalurgia de polvos en China se estima en 124.000 toneladas métricas en 2025. La demanda de pasta fotovoltaica está aumentando más del 14% anualmente a medida que se expande la producción de módulos solares. India contribuye a la demanda a través de la producción de vehículos eléctricos, que superó las 290.000 unidades en 2025. Japón y Corea del Sur continúan demandando pastas para empaquetado de semiconductores y materiales de electrodos para Condensadores Cerámicos Multicapa (MLCC). Las economías de la ASEAN están emergiendo como un corredor de consumo secundario a medida que la fabricación de electrónica y construcción se desplaza desde la costa de China.
América del Norte es un mercado de alto valor para el polvo de aluminio, impulsado por la demanda de aplicaciones aeroespaciales, de defensa y de fabricación aditiva. La Metal Powder Industries Federation informó que los envíos de polvo de aluminio en América del Norte aumentaron un 22,6% en 2024 hasta 26.303 toneladas métricas. Este aumento precedió a las inversiones actuales en capacidad nacional, lo que indica que la demanda de polvos técnicos ya se había fortalecido antes de que los productores respondieran añadiendo capacidad de producción local. Los compradores en la región priorizan el suministro confiable, el rendimiento documentado y la compatibilidad con exigentes requisitos de producción, lo que favorece a los proveedores que pueden proporcionar registros técnicos junto con la disponibilidad física del polvo. Los productores estadounidenses enfrentan una desventaja en costos de energía en relación con las fundiciones canadienses, reforzando la importancia de las cadenas de suministro de materia prima canadiense para algunos proveedores de polvo de América del Norte, particularmente donde la economía de la fundición local limita la dependencia del metal primario producido en EE. UU. Europa enfrenta una demanda industrial más lenta y mayores costos de insumos de aluminio secundario. Este entorno alienta a los productores a invertir en productos de fabricación aditiva y pigmentos en lugar de producción de productos básicos de menor valor, donde los requisitos técnicos definidos pueden sostener el valor incluso cuando la demanda industrial más amplia es débil.
América del Sur, Oriente Medio y África son áreas de crecimiento en etapas más tempranas donde la demanda de bloques de Hormigón Celular Autoclavado (AAC) proporciona el principal punto de entrada para el mercado de polvo de metal de aluminio. Los proyectos de la Visión 2030 de Arabia Saudita, incluidos NEOM, el Proyecto del Mar Rojo y Diriyah Gate, respaldan la demanda de insumos de hormigón ligero. Estos proyectos dependen sustancialmente de las importaciones de polvo de aluminio de Asia, lo que hace que la planificación logística y la continuidad de los canales comerciales regionales sean consideraciones importantes para los proyectos que requieren insumos de hormigón aireado. La expansión de la construcción en Brasil y la recuperación industrial de Argentina respaldan un crecimiento moderado de la demanda en América del Sur. La dependencia de las importaciones y las fluctuaciones del tipo de cambio pueden crear riesgo de adquisición en contratos plurianuales, particularmente donde los cronogramas de los proyectos requieren disponibilidad de material durante períodos de construcción prolongados y los compradores tienen opciones de suministro cercanas limitadas. RUSAL está expandiendo la capacidad de polvo y pasta de aluminio en Shelekhov de 1.200 a 2.400 toneladas anuales, con la capacidad combinada de Shelekhov y Volgogrado que se espera alcance las 4.800 toneladas anuales. Este suministro adicional tiene implicaciones para las regiones donde RUSAL ya mantiene relaciones comerciales, ya que una mayor disponibilidad de pasta y polvo puede influir en las opciones de abastecimiento para los clientes de construcción y recubrimientos que dependen de materiales importados.
Panorama Competitivo
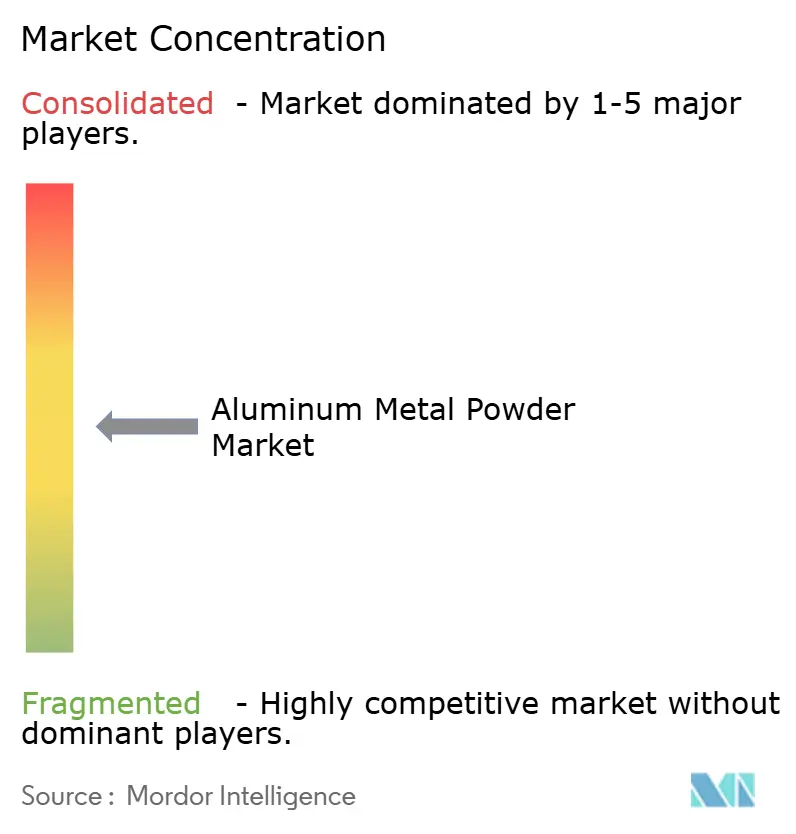
El mercado de polvo de aluminio está moderadamente fragmentado, con una combinación de productores de metales integrados, especialistas en pigmentos y proveedores de polvo calificados que atienden requisitos de aplicación distintos. Los productores integrados tienen ventajas en materia prima, mientras que los proveedores especializados compiten a través de carteras de calificación, desarrollo de aleaciones e ingeniería específica para cada aplicación. Alcoa utiliza la integración de bauxita a polvo para controlar la calidad de la materia prima en sus operaciones de América del Norte. Kymera International combina pigmentos decorativos, grados pirotécnicos y aleaciones calificadas para LPBF dentro de su cartera. El panorama competitivo está moldeado por la capacidad regional, el desarrollo de aleaciones propietarias y la tecnología de pasivación superficial para escamas de recubrimiento, lo que permite a los competidores mantener diferentes posiciones dependiendo de su acceso aguas arriba y las aplicaciones que sirven. La capacidad regional es relevante cuando los aranceles y la seguridad del suministro alientan a los compradores a acortar las cadenas de suministro, particularmente para materiales utilizados en aeroespacial, defensa o aplicaciones donde el reemplazo puede requerir pruebas nuevas extensas. El desarrollo de aleaciones es importante porque la calificación temprana puede reducir la probabilidad de reemplazo posterior del material, ya que los compradores generalmente evitan repetir una validación costosa una vez que un material ha sido aceptado para un uso de producción exigente. El tratamiento superficial importa donde el comportamiento del pigmento y la resistencia a la corrosión determinan el rendimiento. El mercado de polvo de aluminio comprende, por tanto, tanto grandes productores integrados como especialistas con experiencia técnica más estrecha.
Valimet ilustra el modelo de calificación especializada a través de su polvo AM 7075 C validado bajo MIL-DTL-32495A(2). Este enfoque puede crear relaciones de suministro menos expuestas a la competencia estándar de precios de productos básicos porque el comprador ya ha invertido tiempo y recursos en validar el material para un uso específico. Equispheres utiliza la atomización por plasma para producir polvo de grado para Fusión en Lecho de Polvo por Láser (LPBF) y posiciona la uniformidad y la eficiencia energética como sus diferenciadores técnicos. Amaero está localizando polvo de aleación de aluminio de alta resistencia para las cadenas de suministro aeroespaciales occidentales. Estas empresas compiten abordando el rendimiento del material y la garantía de suministro en lugar de solo la producción, ya que los clientes en aplicaciones de alta especificación requieren pruebas de que el polvo puede funcionar de manera consistente en repetidas ejecuciones de producción. El polvo de aluminio reciclado de material de baterías de vehículos eléctricos sigue siendo un espacio competitivo potencial. Un estudio de 2025 validó el concepto a escala de investigación, pero los principales actores establecidos no lo han comercializado a escala. Esto deja una apertura para los proveedores que pueden cumplir tanto los requisitos de circularidad como de calificación combinando una propuesta de materia prima recuperada con el control de proceso necesario para características de partículas confiables y rendimiento de piezas. También subraya la importancia del desarrollo de procesos comerciales más allá de la validación en laboratorio.
RUSAL puso en marcha una instalación piloto para óxido de escandio en febrero de 2025 para apoyar la producción de materia prima de aleación aluminio-escandio para aplicaciones de impresión 3D. Este movimiento muestra cómo un productor primario puede buscar valor en materiales especializados en lugar de centrarse únicamente en la producción de metal primario, combinando su posición de metal aguas arriba con una vía hacia la materia prima de aleación avanzada. APWorks y Equispheres anunciaron una colaboración en abril de 2025 para establecer capacidad de producción de polvo de metal de aluminio en América del Norte para Scalmalloy, una aleación de aluminio-magnesio-escandio de alta resistencia, utilizando principalmente materias primas de origen local. Esto aborda la necesidad de un suministro regional de material de aluminio-magnesio-escandio de alta resistencia, reduce la dependencia de las ubicaciones de producción establecidas y respalda la adquisición aeroespacial local donde el acceso a materiales avanzados calificados es una consideración. La actividad competitiva se está moviendo, por tanto, hacia la disponibilidad de aleaciones especializadas, la evidencia de calificación y la capacidad de fabricación local, mientras que los productores integrados continúan beneficiándose del control sobre el suministro de metal aguas arriba y la calidad de la materia prima.
Líderes de la Industria de Polvo de Metal de Aluminio
-
TOYO ALUMINIUM K.K.
-
Höganäs AB
-
Kymera International
-
Valimet, Inc.
-
MMP Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2025: AMPAL, Inc., una subsidiaria de United States Metal Powders, Inc., inauguró una nueva línea de producción de polvo de metal de aluminio nodular y esférico en su instalación de Palmerton, Pensilvania, dirigida a la demanda de proveedores de fabricación aditiva (FA) calificados para defensa. La inversión respondió al arancel del 25% sobre el aluminio de EE. UU. y a la preferencia de la base industrial de defensa por polvo de metal de aluminio de grado FA de origen nacional compatible con NADCAP.
- Abril de 2025: APWORKS GmbH, una subsidiaria de Airbus, y Equispheres anunciaron una colaboración para establecer capacidad de producción de polvo de metal de aluminio en América del Norte para Scalmalloy, una aleación de aluminio-magnesio-escandio de alta resistencia, utilizando principalmente materias primas de origen local. Esta colaboración estableció una cadena de suministro en América del Norte para un material producido anteriormente solo en Europa y Asia.
Alcance del Informe Global del Mercado de Polvo de Metal de Aluminio
El polvo de metal de aluminio es el elemento aluminio (Al) procesado en una forma granular o escamosa fina de color gris plateado, en lugar de un bloque sólido o una lámina. Se produce mediante diversos procesos de fabricación, incluidos la atomización, la molienda y la reducción química, cada uno de los cuales produce polvos con tamaños de partícula, formas y niveles de pureza distintos.
El mercado de polvo de metal de aluminio está segmentado por tipo, proceso, pureza, industria de usuario final y geografía. Por tipo, el mercado está segmentado en polvo y escamas. Por proceso, el mercado está segmentado en atomización, conminución y electrólisis. Por pureza, el mercado está segmentado en 92%-98%, 98%-99% y superior al 99%. Por industria de usuario final, el mercado está segmentado en pinturas y recubrimientos, explosivos y fuegos artificiales, construcción e infraestructura, industrial, electrónica, automotriz y transporte, aeroespacial y defensa, y otras industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para el polvo de metal de aluminio en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
| Polvo |
| Escamas |
| Atomización |
| Conminución |
| Electrólisis |
| 92%-98% |
| 98%-99% |
| Superior al 99% |
| Pinturas y Recubrimientos |
| Explosivos y Fuegos Artificiales |
| Construcción e Infraestructura |
| Industrial |
| Electrónica |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Polvo | |
| Escamas | ||
| Por Proceso | Atomización | |
| Conminución | ||
| Electrólisis | ||
| Por Pureza | 92%-98% | |
| 98%-99% | ||
| Superior al 99% | ||
| Por Industria de Usuario Final | Pinturas y Recubrimientos | |
| Explosivos y Fuegos Artificiales | ||
| Construcción e Infraestructura | ||
| Industrial | ||
| Electrónica | ||
| Automotriz y Transporte | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Polvo de Metal de Aluminio?
El tamaño del mercado de polvo de metal de aluminio fue valorado en 2,21 mil millones de USD en 2026 y se estima que crecerá desde 2,30 mil millones de USD en 2027 hasta 2,80 mil millones de USD en 2032, a una CAGR del 4,08% durante el período de pronóstico (2027-2032).
¿Qué proceso es más importante para los polvos de fabricación aditiva?
Los ingresos del proceso liderado por atomización representaron el 61,45% en 2026 porque produce polvo esférico y fluido con una distribución de tamaño de partícula controlada.
¿Qué segmento de usuario final se espera que crezca más rápido?
Se pronostica que aeroespacial y defensa registrará el mayor crecimiento a una CAGR del 5,14% hasta 2032, respaldado por aplicaciones de fabricación aditiva calificadas.
¿Qué región lidera la demanda de polvo de metal de aluminio?
Asia-Pacífico lideró con una participación de ingresos del 48,69% en 2026 y se pronostica que crecerá a una CAGR del 5,03% hasta 2032.