
Tamanho e Participação do Mercado de Espuma de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 57.30 Milhões de dólares |
| Tamanho do Mercado (2032) | 76.36 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.91 % |
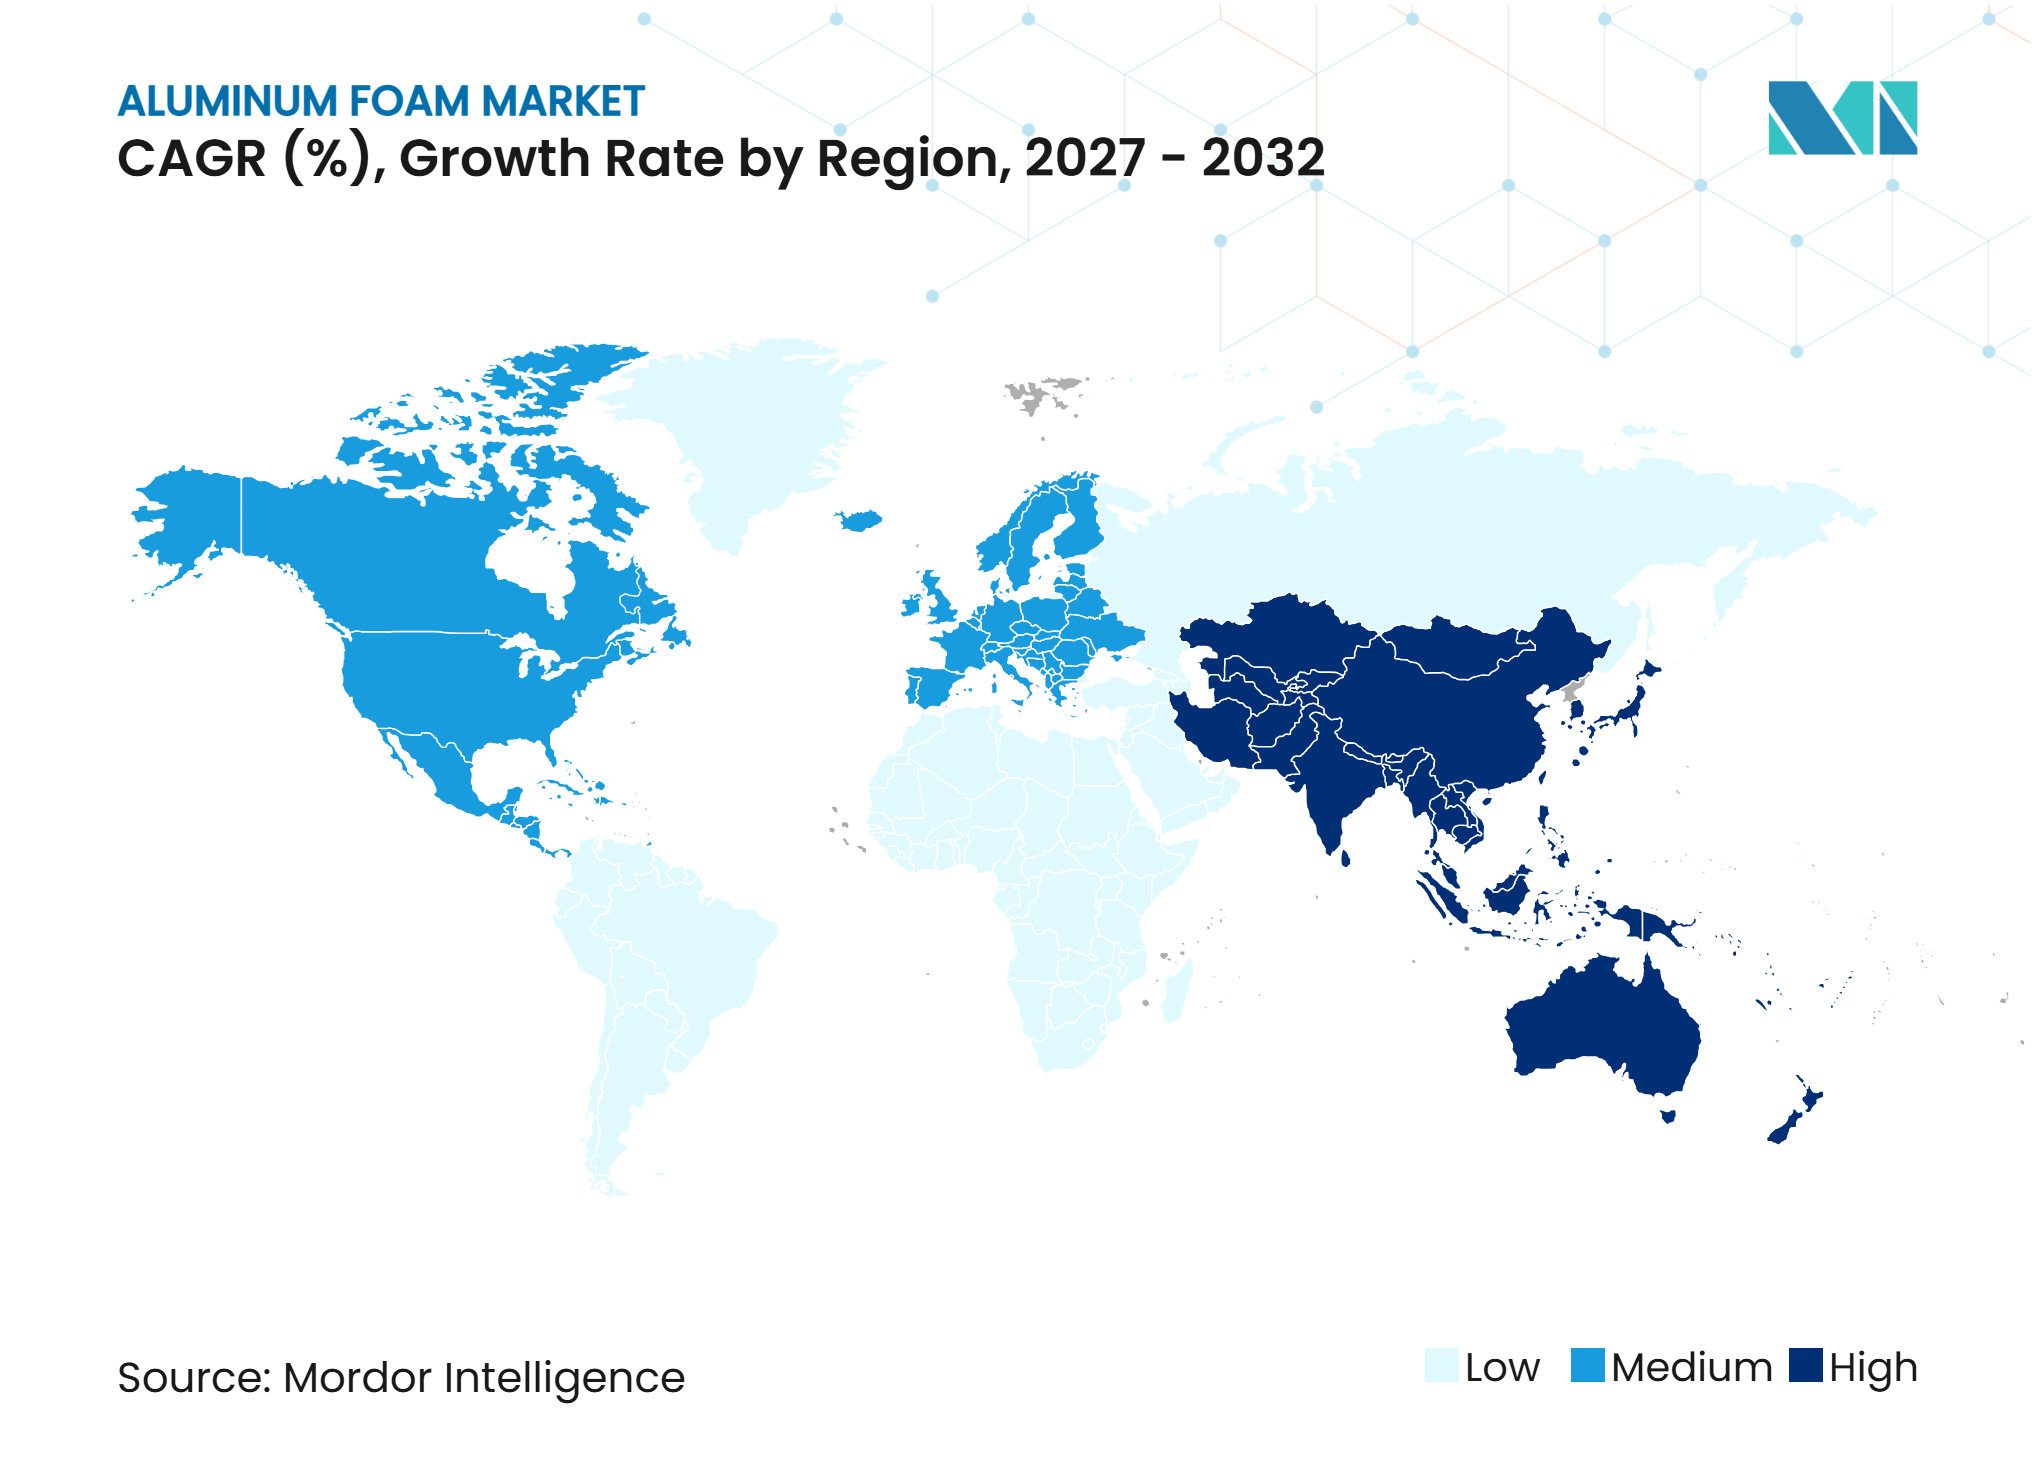
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espuma de Alumínio por Mordor Intelligence
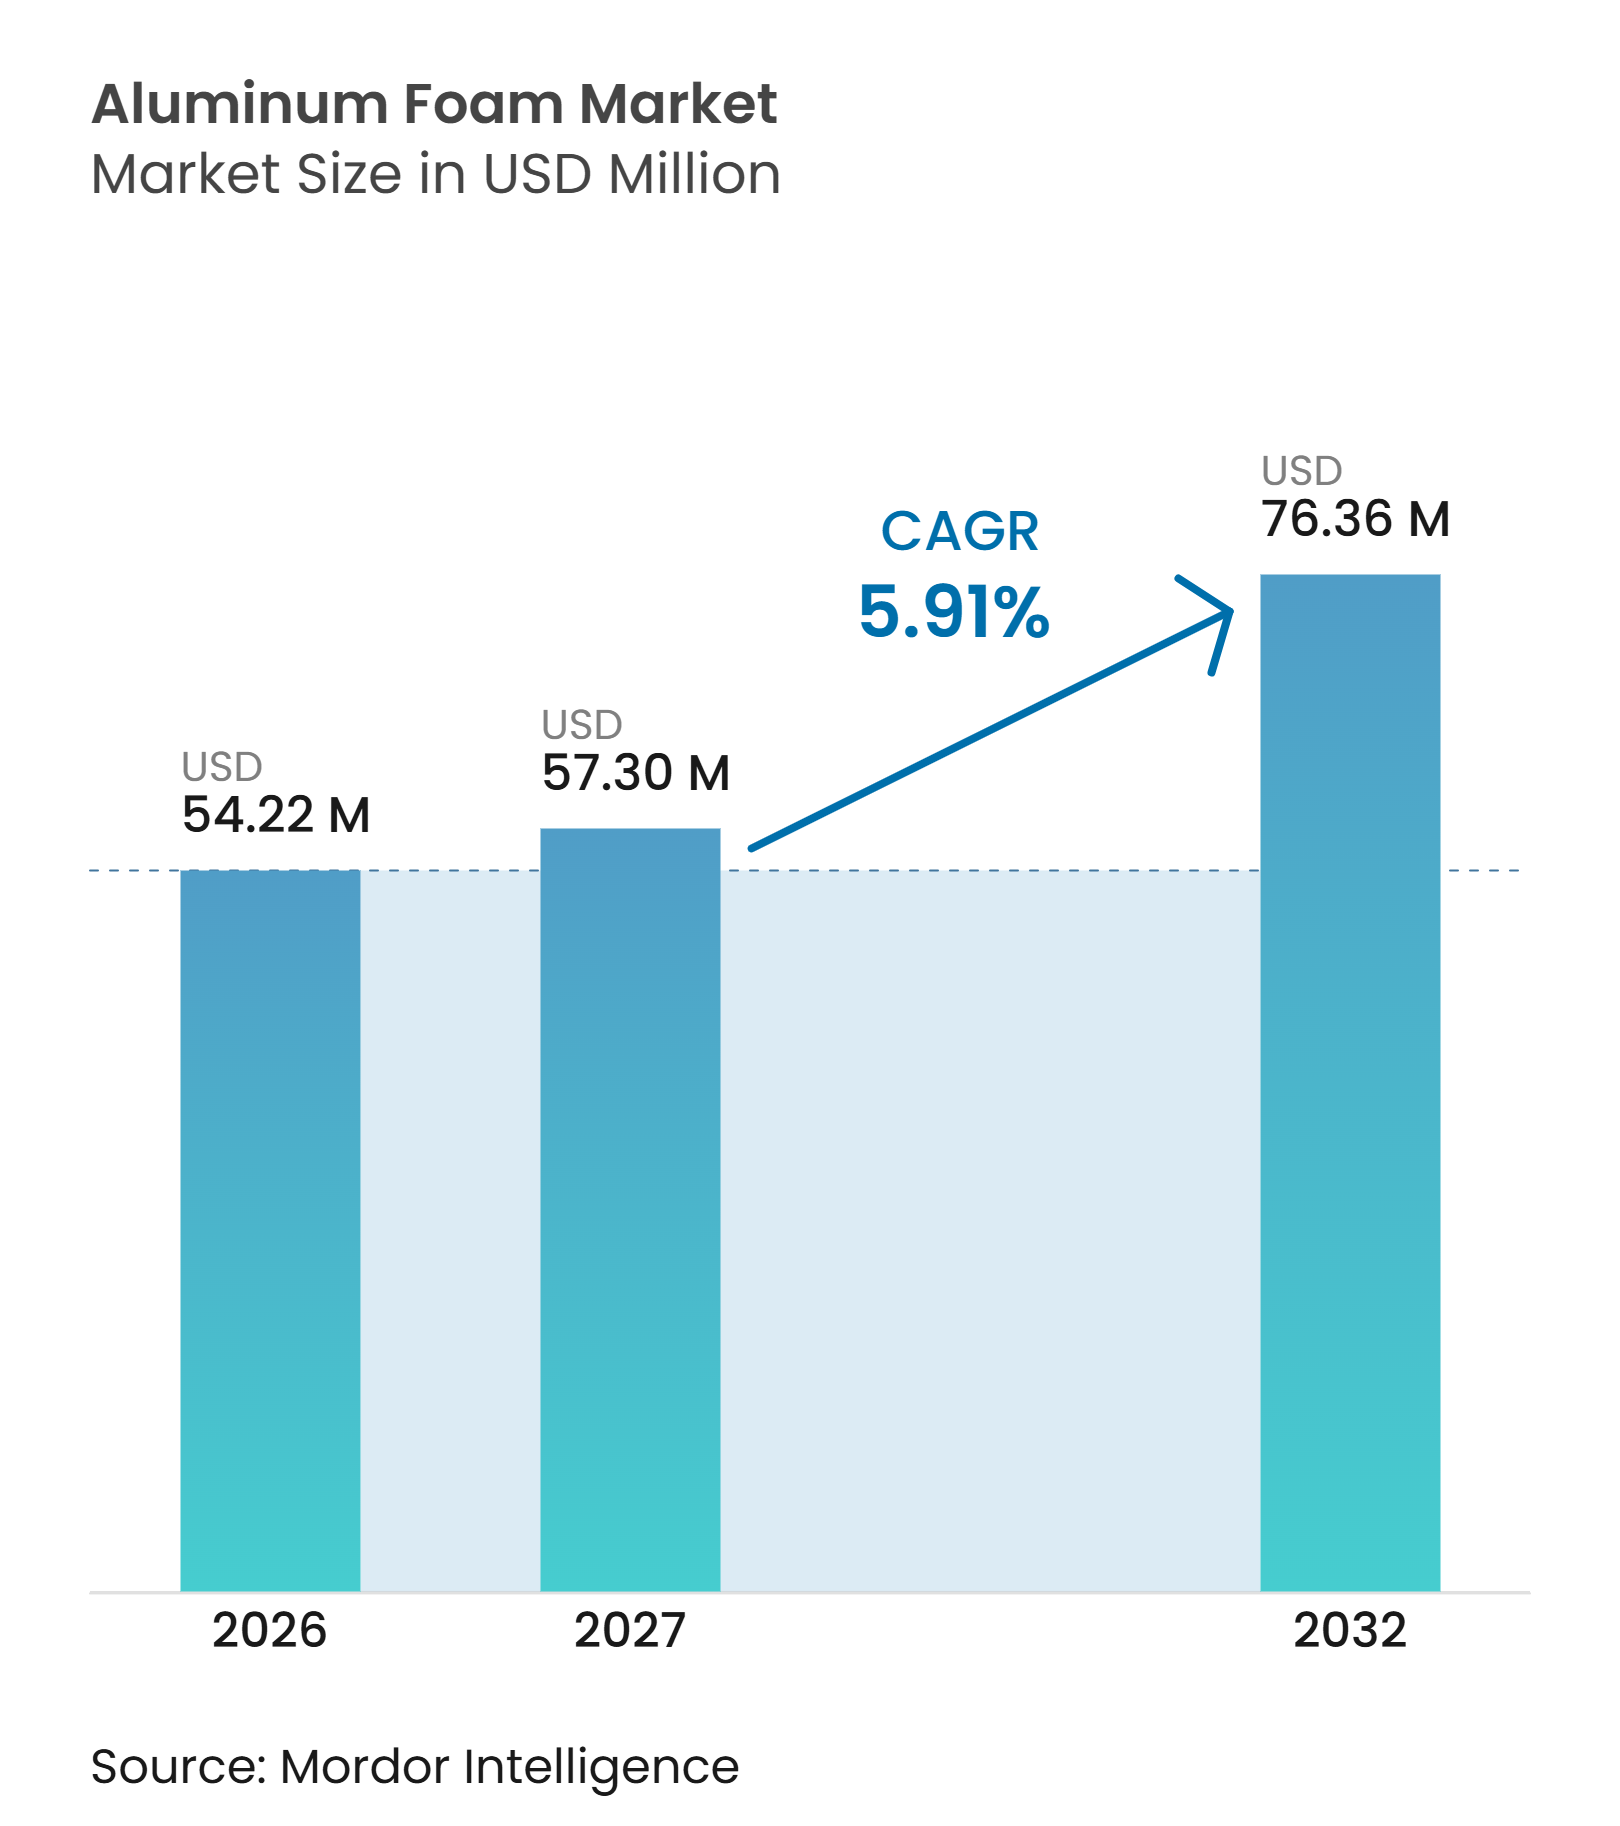
O tamanho do Mercado de Espuma de Alumínio foi avaliado em 54,22 milhões de USD em 2026 e estima-se que cresça de 57,30 milhões de USD em 2027 para atingir 76,36 milhões de USD até 2032, a um CAGR de 5,91% durante o período de previsão (2027-2032). A demanda provém da eletrificação de veículos, das aquisições de defesa e de projetos de construção sustentável, que possuem ciclos de compra distintos e reduzem a dependência de um único grupo de clientes. Materiais que combinam menor peso com absorção controlada de energia estão ganhando atenção à medida que fabricantes de automóveis e fornecedores de defesa avaliam requisitos de segurança, autonomia e capacidade de carga. Os produtores também estão migrando para matéria-prima de alumínio reciclado, pois isso pode reduzir os impactos ambientais enquanto preserva o desempenho mecânico. Os requisitos de qualificação em programas aeroespaciais, de defesa e automotivos retardam a entrada de novos fornecedores, o que beneficia os produtores estabelecidos com dados de desempenho validados. A pressão de custos proveniente do alumínio primário e a ausência de normas de projeto completas continuam a limitar a adoção em aplicações de alto volume.
Principais Conclusões do Relatório
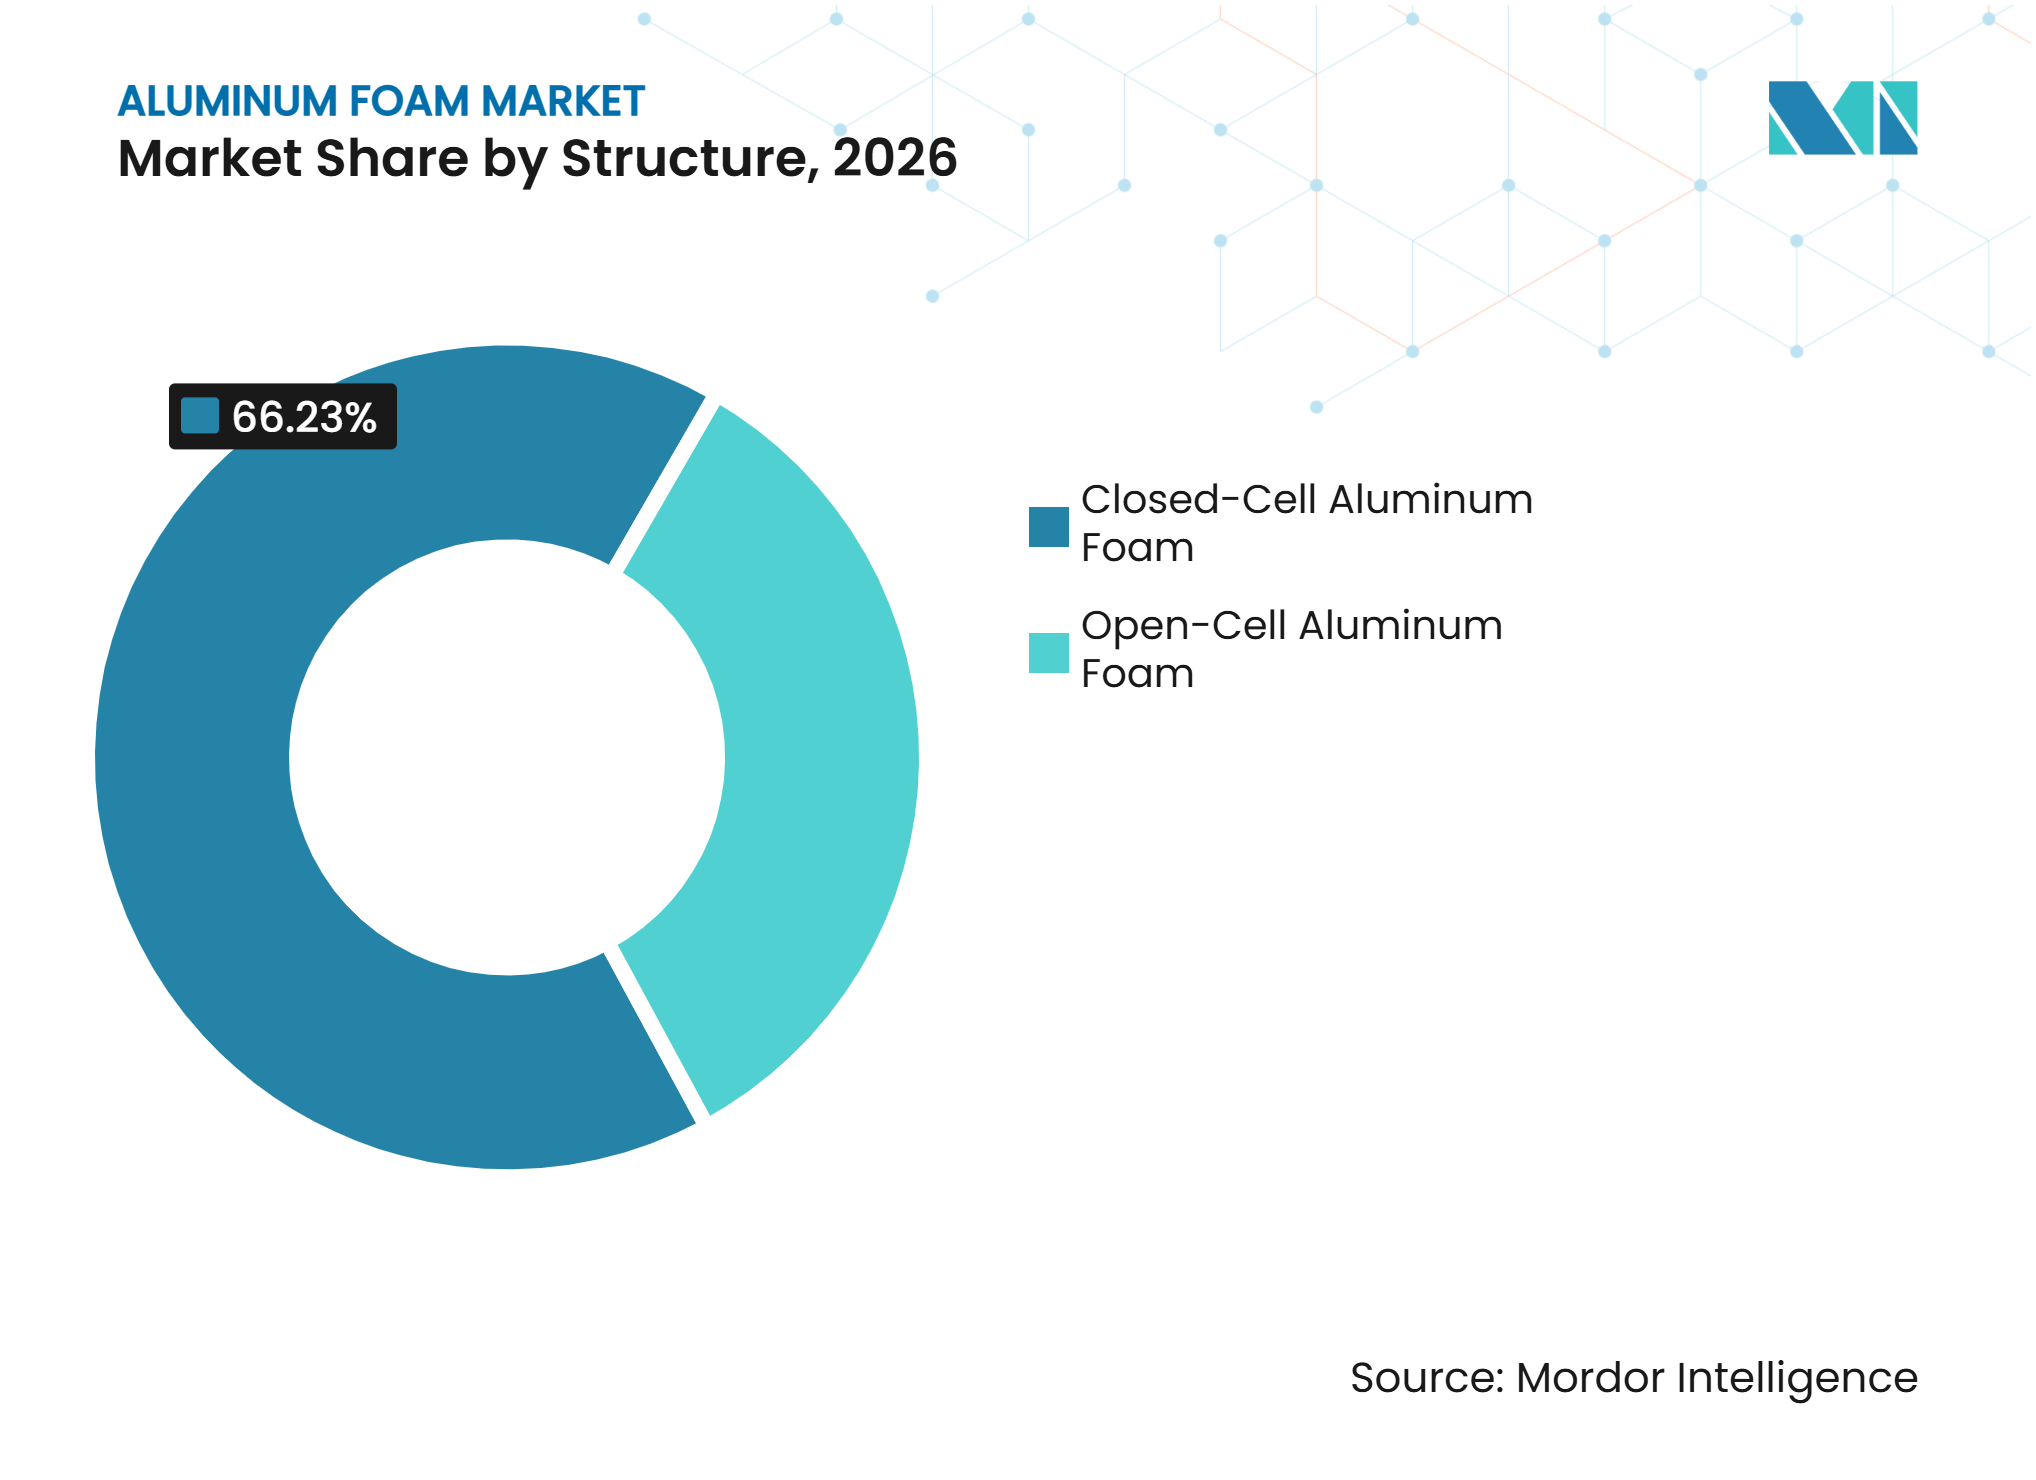
- Por estrutura, a espuma de alumínio de células fechadas detinha 66,23% da participação do mercado de espuma de alumínio em 2026, enquanto a espuma de alumínio de células abertas tem projeção de avançar a um CAGR de 6,67% até 2032.
- Por aplicação, os absorvedores de energia detinham 34,51% da participação do mercado de espuma de alumínio em 2026, enquanto os trocadores de calor têm projeção de avançar a um CAGR de 6,83% até 2032.
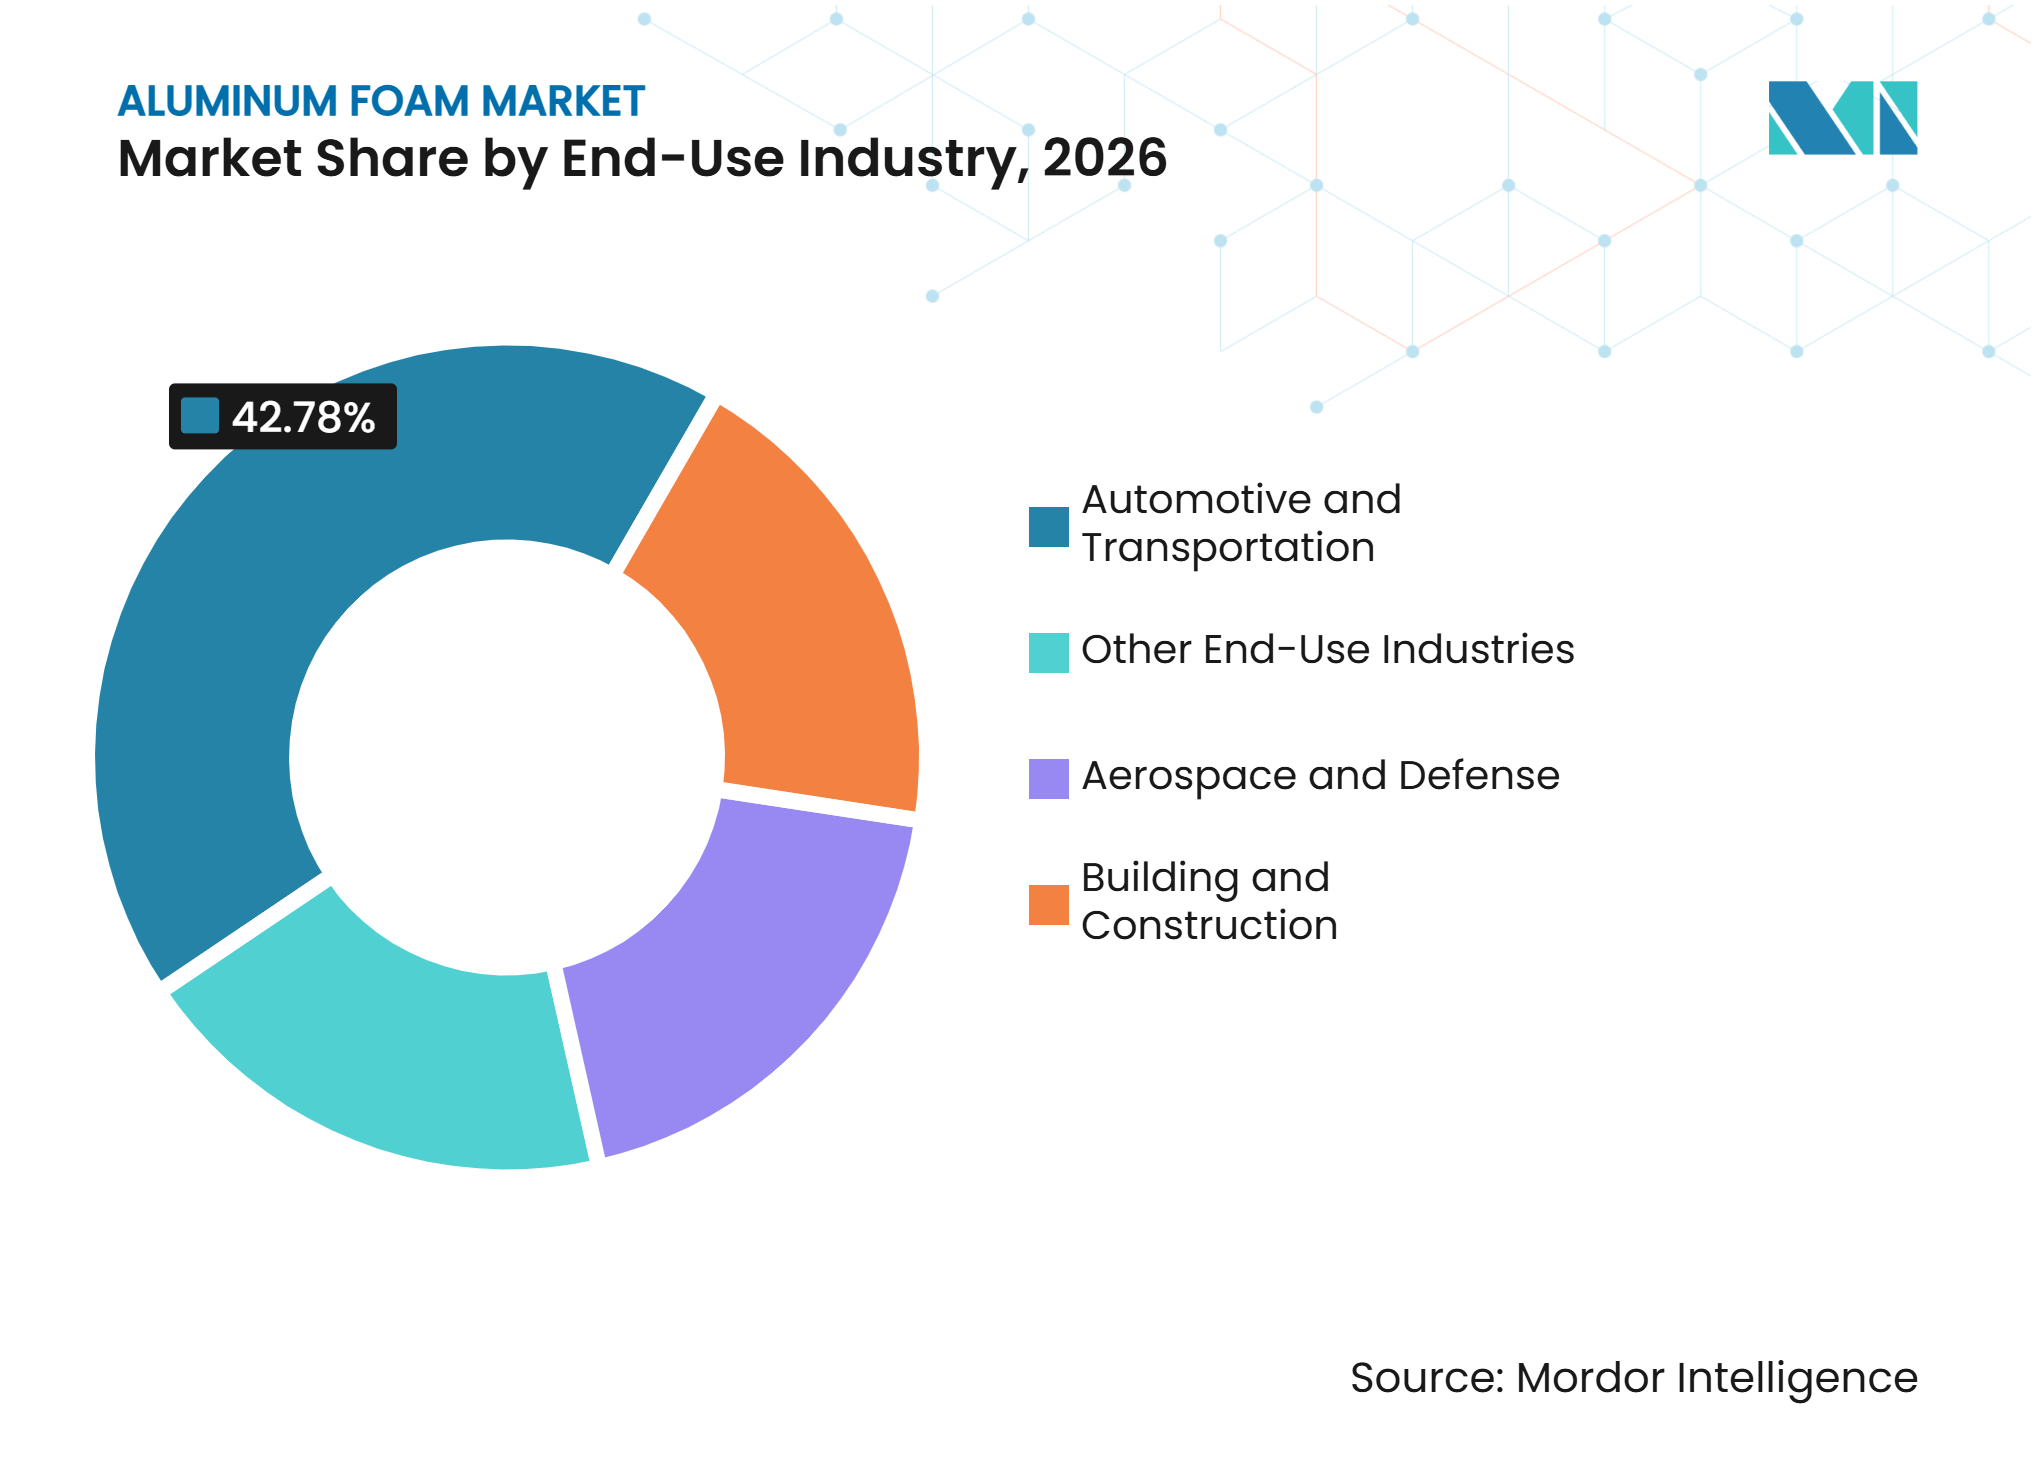
- Por indústria de uso final, o setor automotivo e de transporte detinha 42,78% da participação do mercado de espuma de alumínio em 2026, enquanto o setor aeroespacial e de defesa tem projeção de avançar a um CAGR de 7,23% até 2032.
- Por geografia, a América do Norte detinha 34,62% da participação do mercado de espuma de alumínio em 2026, enquanto a Ásia-Pacífico tem projeção de avançar a um CAGR de 7,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso em Veículos Automotivos e Extensão de Autonomia de Veículos Elétricos | +1.5% | Global; maior intensidade na China, Alemanha e Estados Unidos | Curto prazo (≤ 2 anos) |
| Multifuncionalidade dos Invólucros de Baterias de Veículos Elétricos | +1.3% | Global; maior intensidade na China, Coreia do Sul e Alemanha | Curto prazo (≤ 2 anos) |
| Gestão Térmica Aeroespacial e Absorção de Energia | +1.1% | América do Norte e Europa como centros de qualificação; Ásia-Pacífico como fronteira de crescimento | Médio prazo (2-4 anos) |
| Requisitos de Proteção contra Explosões para Defesa e Forças Militares | +0.9% | América do Norte, Europa (membros da OTAN), países com gastos em defesa na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda da Construção Civil por Painéis Leves e Resistentes ao Fogo | +0.7% | Ásia-Pacífico como núcleo, expansão para o Oriente Médio e África; emergente na União Europeia sob novos códigos de segurança contra incêndio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso em Veículos Automotivos e Extensão de Autonomia de Veículos Elétricos
A eletrificação de veículos torna a massa do veículo um fator direto na autonomia de condução e no consumo de energia. A Alumobility relatou em 2025 que a conversão de sistemas selecionados de veículos elétricos a bateria do tipo crossover de aço para alumínio pode reduzir o peso total do veículo em 20% a um custo de fabricação equivalente ou inferior. O mercado de espuma de alumínio se beneficia onde um componente deve gerenciar cargas de impacto ao mesmo tempo em que contribui para a redução da massa do veículo. Isso cria oportunidades em soleiras laterais, painéis de portas e vigas de para-choque, onde a deformação previsível é importante. A Administração Nacional de Segurança no Tráfego Rodoviário propôs metas de economia de combustível para toda a frota próximas a 34,5 milhas por galão para o ano-modelo 2031, o que mantém o argumento regulatório em favor de materiais leves em veículos elétricos e convencionais[1]. O trabalho de política da Associação Europeia de Fabricantes de Automóveis sobre alumínio de baixo carbono também aumenta o valor dos dados documentados de conteúdo reciclado e de ciclo de vida nas cadeias de fornecimento de veículos.
Multifuncionalidade dos Invólucros de Baterias de Veículos Elétricos
A espuma de alumínio pode combinar gestão térmica, absorção de energia em colisões e suporte estrutural dentro do invólucro da bateria, o que pode reduzir a contagem de componentes e a massa em comparação com sistemas separados de resfriamento e proteção. O mercado de espuma de alumínio se beneficia de projetos que utilizam um sistema de material reciclável para múltiplas funções do veículo. O Ministério Federal de Assuntos Econômicos e Ação Climática da Alemanha relatou que o projeto COOLBat utilizou espuma de alumínio em uma placa de fundo do invólucro de bateria de veículo elétrico para suportar a gestão térmica e a proteção em colisões, com uma redução-alvo de 15% nas emissões de dióxido de carbono ao longo do ciclo de vida. O Instituto Fraunhofer de Ferramentas de Máquinas e Tecnologia de Conformação apresentou um demonstrador de invólucro de bateria em 2025 que integrou material de mudança de fase em painéis sanduíche de espuma de alumínio. O Regulamento (UE) 2023/1542 introduz requisitos de sustentabilidade e reciclagem para baterias colocadas no mercado europeu, apoiando o interesse em sistemas de materiais recicláveis. A Norma Federal de Segurança de Veículos Motorizados n.º 305a exige documentação mais robusta sobre a integridade do sistema de propulsão elétrica, o que favorece projetos de invólucros respaldados por evidências validadas de colisão.
Gestão Térmica Aeroespacial e Absorção de Energia
A espuma de alumínio de células abertas possui uma estrutura de poros interconectados que proporciona alta área superficial para transferência de calor e suporta trocadores de calor leves para sistemas de controle ambiental de aeronaves e espaçonaves. O mercado de espuma de alumínio também se beneficia de programas aeroespaciais que requerem controle térmico leve. A ERG Aerospace exibiu trocadores de calor baseados em espuma, absorvedores de energia estruturais, purificadores de dióxido de carbono e supressores de chama para usos espaciais e aeroespaciais em 2025 e 2026. O processo de qualificação frequentemente dura de 3 a 5 anos, o que vincula os pedidos atuais a atividades de engenharia iniciadas em anos anteriores. Os requisitos da Administração Federal de Aviação, da Agência Europeia para a Segurança da Aviação e da Norma Aeroespacial 9100 podem preservar a posição de um fornecedor ao longo da vida de produção de um programa de aeronave qualificado.
Requisitos de Proteção contra Explosões para Defesa e Forças Militares
O colapso celular controlado permite que a espuma de alumínio absorva energia de explosão sem a penalidade de massa do aço de blindagem convencional, apoiando o uso em proteção de parte inferior e casco onde a carga útil e o consumo de combustível permanecem preocupações operacionais. O mercado de espuma de alumínio tem um caminho para maior demanda de defesa à medida que mais plataformas passam dos testes para a aquisição em série. Os clientes de defesa valorizam o desempenho de esmagamento validado porque esses componentes devem atender a requisitos definidos de proteção de veículos. O trabalho de qualificação e integração pode dificultar a substituição de um fornecedor depois que um componente entra em produção. O aumento das aquisições de defesa nos países da Organização do Tratado do Atlântico Norte e na Ásia-Pacífico pode ampliar a demanda entre fornecedores que devem atender às especificações de proteção contra explosões. Essa demanda permanece vinculada a ciclos de aquisição que diferem dos programas de veículos comerciais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Matéria-Prima e Energia | -0.5% | Global; maior pressão de custos na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Desafios de Expansão da Produção e Consistência de Qualidade | -0.4% | Global; mais agudo para produtores menores na China e em mercados emergentes | Médio prazo (2-4 anos) |
| Padronização Limitada de Projetos e Conscientização dos Clientes | -0.3% | Global; mais limitante nos mercados de uso final de construção civil e industrial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Matéria-Prima e Energia
A produção de alumínio primário é intensiva em energia, e o processamento convencional de espuma de alumínio acima de 680 °C acrescenta custos de fabricação. As variações nos preços do alumínio na Bolsa de Metais de Londres podem repercutir diretamente nos custos variáveis dos produtores de espuma, pois o alumínio é um insumo principal. O Instituto Fraunhofer Zukunftsfabrik constatou que a substituição do alumínio primário por alumínio reciclado em componentes sanduíche de espuma reduziu os impactos ambientais médios em 20,9% e as emissões de dióxido de carbono em 13%, mantendo desempenho mecânico equivalente. A CYMAT Technologies Ltd. celebrou um acordo comercial com a Rio Tinto Alcan Inc. em julho de 2026 para atender os clientes de seu negócio de compósitos de matriz metálica de alumínio, com o objetivo declarado de melhorar a economia de insumos e ingressar em aplicações de maior volume. O mercado de espuma de alumínio, portanto, oferece aos fornecedores que podem utilizar matéria-prima reciclada uma vantagem tanto no controle de custos quanto nos relatórios de ciclo de vida. Os produtores que dependem exclusivamente de metal primário enfrentam pressão simultânea de custos e sustentabilidade.
Desafios de Expansão da Produção e Consistência de Qualidade
A geometria consistente dos poros e a uniformidade celular continuam difíceis de alcançar em volumes de produção maiores. A espumação convencional em alta temperatura pode produzir distribuições de tamanho de célula de ±0,3 mm, o que pode limitar o uso em peças estruturais automotivas que requerem simulações precisas de colisão. A Organização Internacional de Normalização (ISO) 13314 define métodos para testes mecânicos de metais porosos, mas não prescreve tolerâncias de fabricação. Os fabricantes de automóveis devem, portanto, conduzir seus próprios programas de qualificação, o que acrescenta tempo de desenvolvimento e custo de engenharia. A Havel metal foam GmbH oferece parcerias de desenvolvimento desde a produção de precursores até o componente espumado, ajudando os clientes a alinhar o desenvolvimento de materiais com a qualificação de componentes. O mercado de espuma de alumínio permanece restrito onde os fornecedores não conseguem fornecer dados de material repetíveis e os fornecedores de nível inferior têm familiaridade limitada com o material.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura:
Espuma de Alumínio de Células Fechadas Lidera, Enquanto Espuma de Alumínio de Células Abertas se ExpandeA espuma de alumínio de células fechadas detinha 66,23% da participação do mercado de espuma de alumínio em 2026, pois seus poros selados proporcionam resistência à compressão e deformação controlada. Seu papel estabelecido em componentes de gestão de colisões automotivas e estruturas de defesa sustenta essa posição. Uma revisão científica de 2025 constatou que a espuma de células fechadas com 84% de porosidade e 50% de deformação absorveu mais de 2,5 MJ/m³ de energia. Esse desempenho é relevante em aplicações críticas de segurança onde o peso estrutural deve ser minimizado. Os compradores nesses campos valorizam o comportamento de esmagamento repetível e os dados de teste tanto quanto a baixa densidade do material.
A espuma de alumínio de células abertas tem projeção de avançar a um CAGR de 6,67% até 2032, impulsionada por requisitos de trocadores de calor e filtração. Seus poros conectados proporcionam o fluxo de fluido e a área superficial que esses usos requerem. A ERG Aerospace fornece espuma de células abertas para separação ar-óleo, gestão térmica, absorção de energia e outras aplicações aeroespaciais. A espuma de alumínio de células abertas também tem potencial em aplicações arquitetônicas onde a transmissão de luz e o desempenho acústico são importantes. A indústria de espuma de alumínio ganha demanda de aplicações funcionais, e o mercado de espuma de alumínio pode ganhar resiliência porque essa base de aplicações mais ampla reduz a dependência de uma única categoria de componentes.


Por Aplicação:
Absorvedores de Energia Lideram, Trocadores de Calor AceleramOs absorvedores de energia representaram 34,51% do tamanho do mercado de espuma de alumínio em 2026. Os sistemas de gestão de colisões automotivas e as aplicações de proteção contra explosões militares sustentam a demanda, tornando o desempenho de absorção de energia uma base central para a seleção de componentes no mercado de espuma de alumínio. As estruturas de espuma são úteis quando os projetistas precisam de um material que se deforme de forma previsível durante um impacto. As barras antintrusão utilizam comportamento semelhante em aplicações de portas e montantes B, onde a construção em sanduíche de espuma pode oferecer uma seção mais fina do que o aço com absorção de energia comparável por unidade de peso. Os usos ferroviários, industriais e de construção também suportam absorvedores de som, que se beneficiam do perfil não combustível do material e de sua conformidade com a norma E84 da Sociedade Americana para Testes e Materiais (ASTM) e com a norma 285 da Associação Nacional de Proteção contra Incêndio (NFPA).
Os trocadores de calor têm projeção de avançar a um CAGR de 6,83% até 2032. Os programas de gestão térmica aeroespacial e o resfriamento de baterias de veículos elétricos sustentam essa demanda de diferentes grupos de clientes. Esses usos compartilham uma plataforma de material poroso, mas seguem ciclos de compra e requisitos de conformidade separados, o que pode reduzir o efeito de fraqueza em um mercado de uso final. Filtração, blindagem eletromagnética, estruturas de suporte de catalisadores, sistemas de hidrogênio e resfriamento de centros de dados acrescentam fluxos de demanda emergentes menores. O mercado de espuma de alumínio pode se beneficiar à medida que os sistemas de resfriamento e gestão de energia requerem materiais leves com maior área superficial.
Por Indústria de Uso Final:
Automotivo e Transporte Lidera, Enquanto Aeroespacial e Defesa Define o RitmoO setor automotivo e de transporte detinha 42,78% da participação do mercado de espuma de alumínio em 2026, refletindo o uso estabelecido em gestão de colisões em diversas plataformas de veículos. O mercado de espuma de alumínio depende da demanda automotiva porque os programas de veículos continuam sendo sua maior base de uso final. Os clientes automotivos valorizam a capacidade do material de combinar absorção de energia com menor peso dos componentes, enquanto os invólucros de baterias acrescentam demanda tanto por proteção quanto por gestão térmica. O Instituto Fraunhofer de Ferramentas de Máquinas e Tecnologia de Conformação demonstrou 4 configurações de sanduíche de espuma de alumínio para invólucros de baterias de veículos elétricos em 2025, mostrando que o desempenho térmico pode se tornar tão importante quanto a segurança passiva para a adoção automotiva. O uso de alumínio reciclado pode ainda apoiar os requisitos de aquisição vinculados a dados de carbono do ciclo de vida.
O setor aeroespacial e de defesa tem projeção de avançar a um CAGR de 7,23% até 2032. O mercado de espuma de alumínio pode se beneficiar de programas aeroespaciais que utilizam o material em funções estruturais, de gestão térmica e de absorção de energia. A substituição de componentes de alumínio sólido usinado pode reduzir o peso operacional sem depender de chapas de menor espessura em todas as aplicações. Os processos de qualificação criam longos ciclos de vendas, mas podem sustentar pedidos recorrentes uma vez que um componente atinge a produção em série. A construção civil oferece um canal separado por meio de fachadas, painéis acústicos e revestimentos resistentes ao fogo, enquanto outras indústrias de uso final incluem maquinário industrial, ferroviário e equipamentos de energia.


Análise Geográfica
América do Norte
A América do Norte detinha 34,62% da participação do mercado de espuma de alumínio em 2026. A infraestrutura de qualificação aeroespacial e de defesa sustenta a região, onde o mercado de espuma de alumínio se beneficia de clientes que valorizam dados de desempenho validados. A CYMAT Technologies Ltd. e a ERG Aerospace atendem aplicações de proteção contra explosões e gestão térmica, enquanto a CYMAT Technologies Ltd. assinou um acordo em julho de 2026 com a Rio Tinto Alcan Inc. que deve acrescentar entre 7,5 milhões e 10 milhões de USD em receita anual quando a produção for comissionada. As práticas de aquisição do Departamento de Defesa dos Estados Unidos e os requisitos de materiais da Administração Federal de Aviação podem tornar o desempenho validado de materiais mais valioso do que o preço isoladamente. A Regra de Veículos Mais Seguros, Acessíveis e Eficientes em Combustível (SAFE) III também apoia o trabalho de redução de peso em todos os tipos de veículos até o ano-modelo 2031.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de avançar a um CAGR de 7,11% até 2032, impulsionada pela produção de veículos elétricos da China, pela engenharia de materiais no Japão e na Coreia do Sul e pela base de fabricação aeroespacial em desenvolvimento da Índia. O mercado de espuma de alumínio tem uma forte oportunidade regional em componentes de veículos, barreiras acústicas e painéis compostos. O projeto de novos materiais de espuma de alumínio de Xinyu iniciou a construção na Província de Liaoning em março de 2025 com investimento planejado de 5,15 bilhões de CNY (710 milhões de USD), 8 linhas de produção contínua automatizadas e 50 linhas de produção de espuma metálica por impressão tridimensional para componentes de veículos de nova energia, barreiras acústicas de transporte e painéis compostos de espuma de alumínio. As normas de Economia Média de Combustível Corporativa Fase 3 da Índia incorporam limites de dióxido de carbono baseados em peso, fortalecendo o apoio regulatório a materiais leves[2].
Europa, América do Sul, Oriente Médio e África
A Europa permanece importante devido à base de engenharia automotiva da Alemanha e a produtores especializados como Havel metal foam GmbH, pohltec metalfoam GmbH e hollomet GmbH, que se concentram em estruturas personalizadas para usos automotivos, ferroviários, de maquinário e industriais. O mercado de espuma de alumínio na Europa favorece fornecedores que combinam materiais com engenharia de componentes. Os fatores de conformidade incluem o regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) da União Europeia e o Regulamento de Ecodesign para Produtos Sustentáveis, que conferem maior atenção à documentação de materiais e à reciclabilidade. A América do Sul tem potencial em estágio inicial para painéis de construção leves e resistentes ao fogo, enquanto o Oriente Médio e a África oferecem um ponto de entrada para produtos de fachada, mas têm capacidade de produção local limitada. Essas regiões mistas podem recompensar produtores que combinam engenharia de aplicações com suporte local a projetos.
Cenário Competitivo
Concentração do Mercado
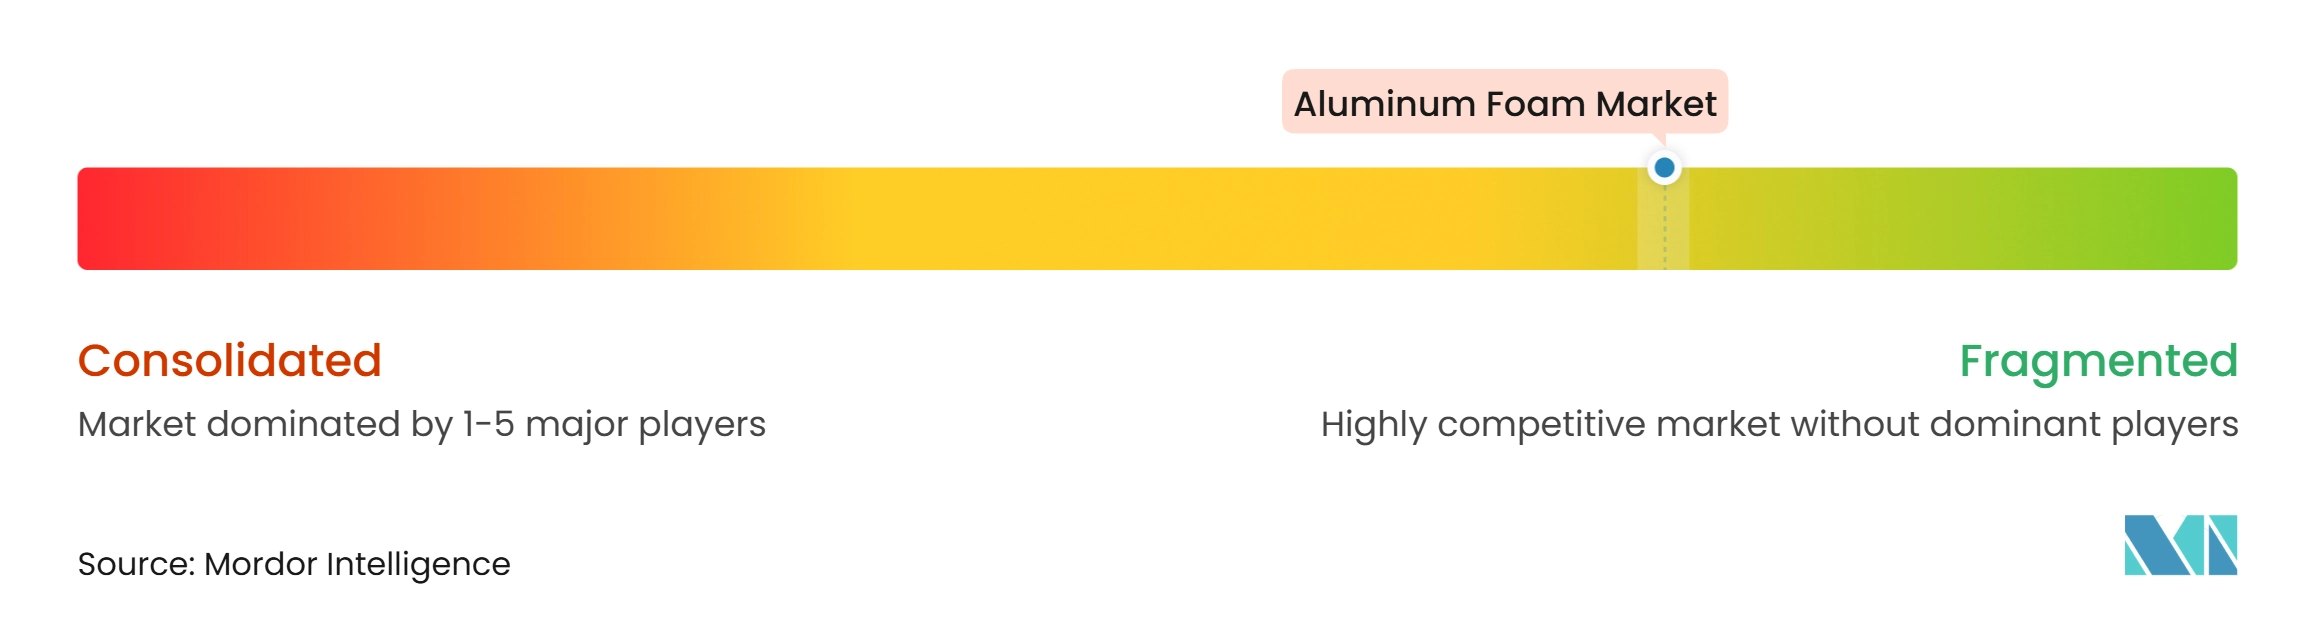
O mercado de espuma de alumínio é altamente fragmentado, com os principais participantes incluindo ERG Aerospace, CYMAT Technologies Ltd., Havel metal foam GmbH, pohltec metalfoam GmbH e Aluinvent. A CYMAT Technologies Ltd. e a ERG Aerospace detêm posições estabelecidas na América do Norte, e a ERG Aerospace recebeu a Patente dos Estados Unidos 12.280.420 B2 em abril de 2025 por um método de fabricação de uma estrutura de espuma reticulada inorgânica. Suas exposições aeroespaciais de 2025 e 2026 apresentaram produtos de gestão térmica e absorção de energia a clientes dos setores espacial, de defesa e industrial. Essas posições são reforçadas por processos de qualificação de clientes que podem levar anos.
Os fornecedores europeus tendem a competir por meio de componentes de engenharia em vez de fornecimento em volume. O mercado de espuma de alumínio permite que esses fornecedores compitam no design de componentes, não apenas no preço do material. A Havel metal foam GmbH oferece fabricação desde o material precursor até a produção em série, o que apoia o desenvolvimento conjunto de componentes com fabricantes de equipamentos originais. A hollomet GmbH obteve a Patente dos Estados Unidos 12.617.733 B2 em 2026 com a Fraunhofer-Gesellschaft por um método de produção de componentes metálicos ou cerâmicos porosos.
O acordo de julho de 2026 da CYMAT Technologies Ltd. com a Rio Tinto Alcan Inc. combina acesso a clientes com uma oportunidade de produção estabelecida em compósitos de matriz metálica de alumínio. A concorrência em aplicações de construção civil, transporte público e automotivo comercial frequentemente se concentra na velocidade de conformação, no preço e na capacidade de atender às especificações do projeto. O resfriamento de centros de dados é outra área em desenvolvimento onde estruturas porosas podem suportar a transferência de calor, e os fornecedores que reduzem os custos de matéria-prima enquanto fornecem dados de engenharia estão em melhor posição para converter testes em especificações de longo prazo.
Líderes da Indústria de Espuma de Alumínio
-
ERG Aerospace
-
CYMAT Technologies Ltd.
-
Havel metal foam GmbH
-
pohltec metalfoam GmbH
-
Aluinvent
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Espuma de Alumínio Empresas cobertas neste relatório
- Alantum
- Aluinvent
- Aluminum Foam Technologies LLC
- Aluminum King Co., Ltd.
- Beihai Composite Materials Co., Ltd.
- Beijing Zhongjin Aluminum Foam Technology Co., Ltd.
- CYMAT Technologies Ltd.
- ERG Aerospace
- Exxentis
- Havel metal foam GmbH
- hollomet GmbH
- Liaoning Rontec Advanced Material Technology Co., Ltd.
- pohltec metalfoam GmbH
- Shanghai Winfay New Material Co., Ltd.
- Shanxi Putai Aluminum Foam Manufacturing Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Espuma de Alumínio
- Agosto de 2026: O Instituto Fraunhofer de Ferramentas de Máquinas e Tecnologia de Conformação (Fraunhofer IWU) desenvolveu uma abordagem de reciclagem para fabricar espuma de alumínio utilizando cavacos de alumínio processados, sucata de produção e componentes de espuma de alumínio em fim de vida, em vez de depender inteiramente de pó de liga de alumínio virgem. A pesquisa apoiou o mercado de espuma de alumínio por meio de menor consumo de matéria-prima, redução de custos de produção e processos de fabricação mais circulares.
- Dezembro de 2025: A CYMAT Technologies Ltd. garantiu um pedido no valor de aproximadamente 1,8 milhões de USD para fornecer kits de proteção de parte inferior de veículo em espuma de alumínio estabilizada (SAF) para um fabricante asiático de veículos militares. O contrato apoia o mercado de espuma de alumínio ao demonstrar a adoção da espuma de alumínio em mitigação de explosões, proteção de veículos e aplicações de defesa.
Escopo do Relatório Global do Mercado de Espuma de Alumínio
A espuma de alumínio é um material celular leve produzido pela introdução de bolhas de gás em alumínio fundido ou ligas de alumínio, criando uma estrutura porosa com alta relação resistência-peso. Ela oferece propriedades como absorção de energia, isolamento acústico, gestão térmica e resistência a impactos. Essas características tornam a espuma de alumínio adequada para aplicações que requerem componentes estruturais leves, redução de ruído e maior segurança.
O Mercado de Espuma de Alumínio é segmentado por estrutura, aplicação, indústria de uso final e geografia. Por estrutura, o mercado é segmentado em espuma de alumínio de células fechadas e espuma de alumínio de células abertas. Por aplicação, o mercado é segmentado em absorvedores de energia, barras antintrusão, trocadores de calor, absorvedores de som e outras aplicações. Por indústria de uso final, o mercado é segmentado em automotivo e transporte, aeroespacial e defesa, construção civil e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para espuma de alumínio em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Espuma de Alumínio de Células Fechadas |
| Espuma de Alumínio de Células Abertas |
| Absorvedores de Energia |
| Barras Antintrusão |
| Trocadores de Calor |
| Absorvedores de Som |
| Outras Aplicações |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Construção Civil |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Estrutura | Espuma de Alumínio de Células Fechadas | |
| Espuma de Alumínio de Células Abertas | ||
| Por Aplicação | Absorvedores de Energia | |
| Barras Antintrusão | ||
| Trocadores de Calor | ||
| Absorvedores de Som | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Automotivo e Transporte | |
| Aeroespacial e Defesa | ||
| Construção Civil | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de espuma de alumínio?
O tamanho do mercado de espuma de alumínio foi avaliado em 54,22 milhões de USD em 2026 e estima-se que cresça de 57,30 milhões de USD em 2027 para atingir 76,36 milhões de USD até 2032, a um CAGR de 5,91% durante o período de previsão (2027-2032).
Qual estrutura detinha a maior participação em 2026?
A espuma de alumínio de células fechadas detinha 66,23% da participação de mercado em 2026, pois é amplamente utilizada em componentes de gestão de colisões e de defesa.
Qual aplicação deve crescer mais rapidamente até 2032?
Os trocadores de calor têm projeção de avançar a um CAGR de 6,83% até 2032, impulsionados pela gestão térmica aeroespacial e pelo resfriamento de baterias de veículos elétricos.
O que está impulsionando a demanda por espuma de alumínio em veículos elétricos?
A redução de peso, a proteção em colisões, a gestão térmica e a integração de invólucros de baterias estão sustentando a demanda automotiva.