
アルミニウムフォーム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 57.30 百万米ドル |
| 市場規模 (2032) | 76.36 百万米ドル |
| 成長率 (2027 - 2032) | 5.91 % |
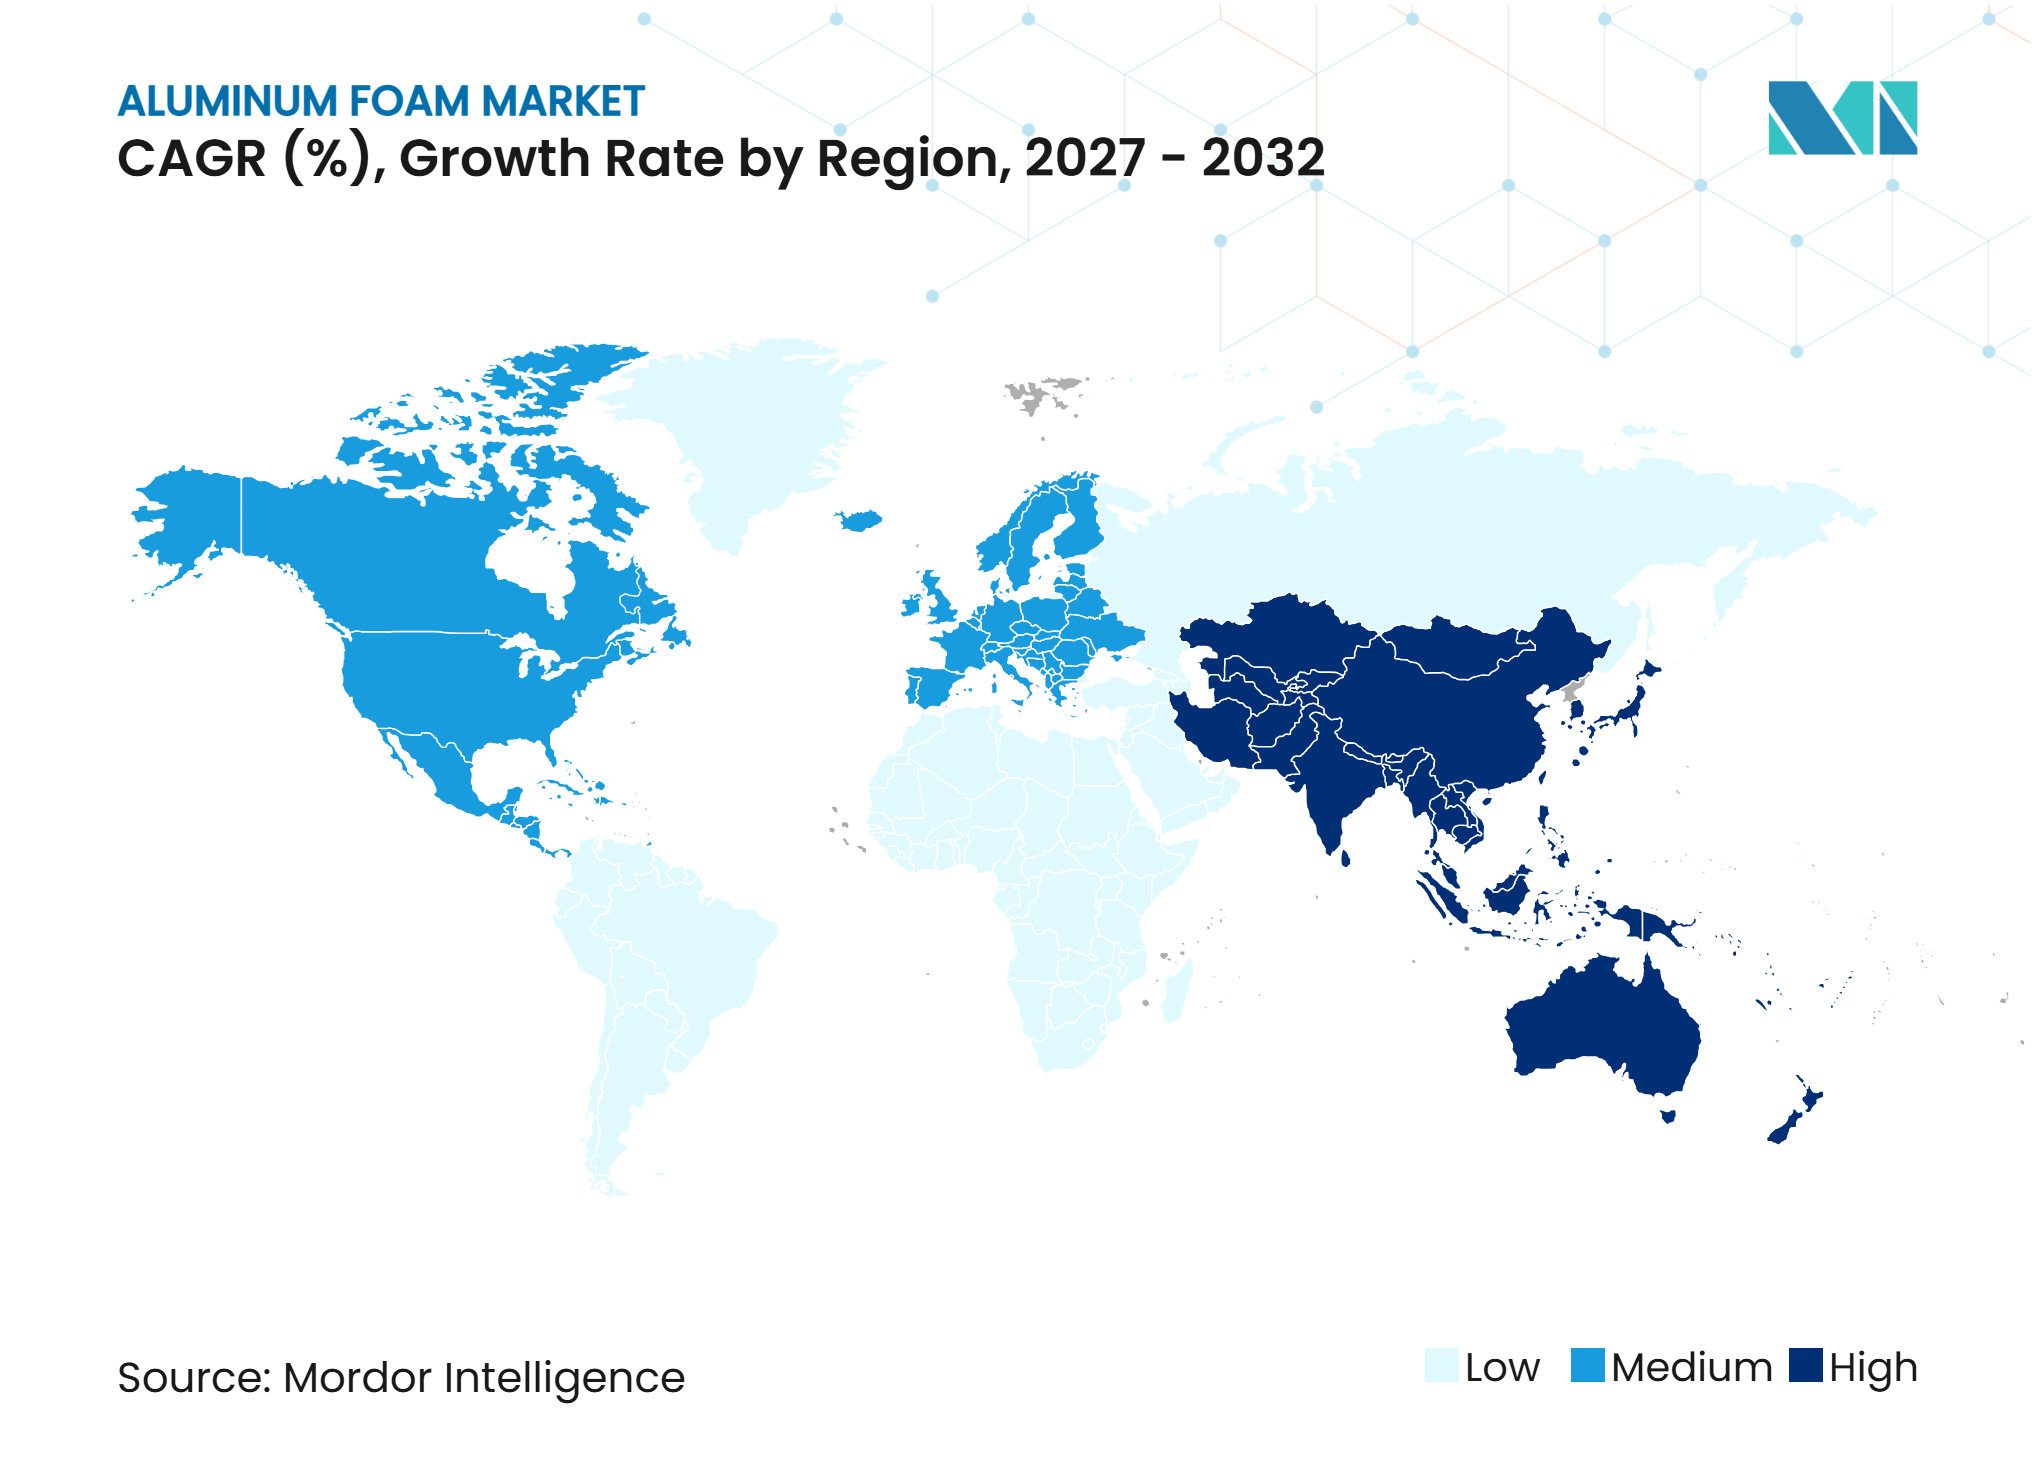
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウムフォーム市場分析
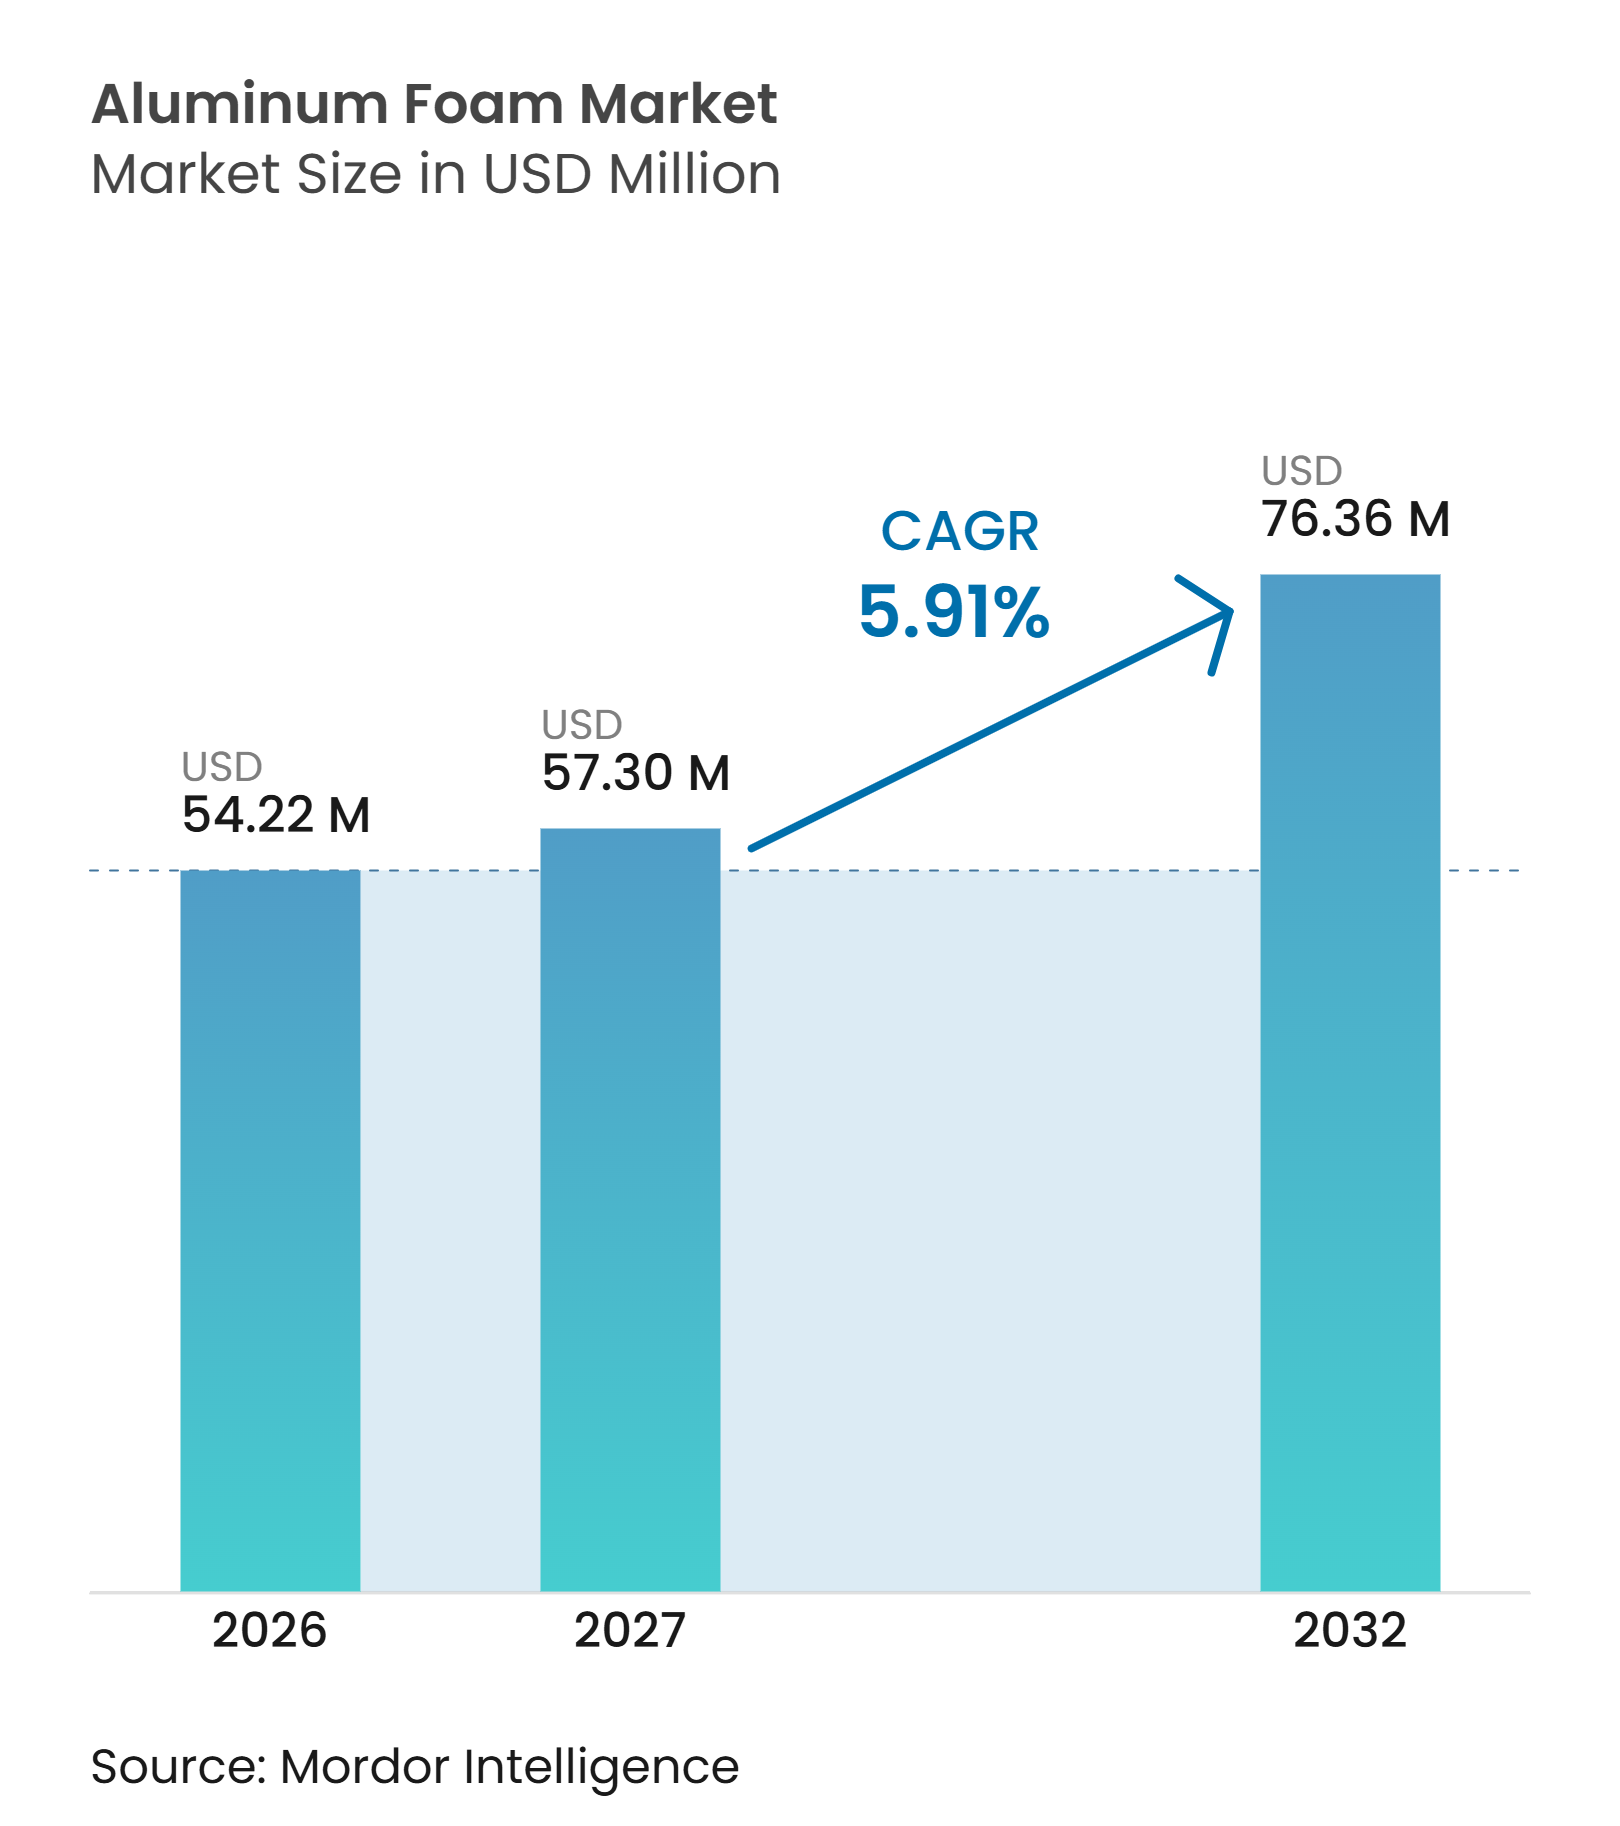
アルミニウムフォーム市場規模は2026年に5,422万米ドルと評価され、2027年の5,730万米ドルから2032年には7,636万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.91%となっています。需要は車両電動化、防衛調達、グリーン建築プロジェクトから生じており、これらは購買サイクルが異なるため、単一顧客グループへの依存を低減します。軽量化と制御されたエネルギー吸収を組み合わせた材料は、自動車メーカーおよび防衛サプライヤーが安全性、航続距離、ペイロード要件を評価する中で注目を集めています。生産者はまた、機械的性能を維持しながら環境負荷を低減できるリサイクルアルミニウム原料への移行を進めています。航空宇宙、防衛、自動車プログラムにおける認定要件は新規サプライヤーの参入を遅らせ、検証済み性能データを持つ既存生産者の地位を支えています。一次アルミニウムのコスト圧力と不完全な設計標準は、大量生産用途における採用を引き続き制限しています。
主要レポートのポイント
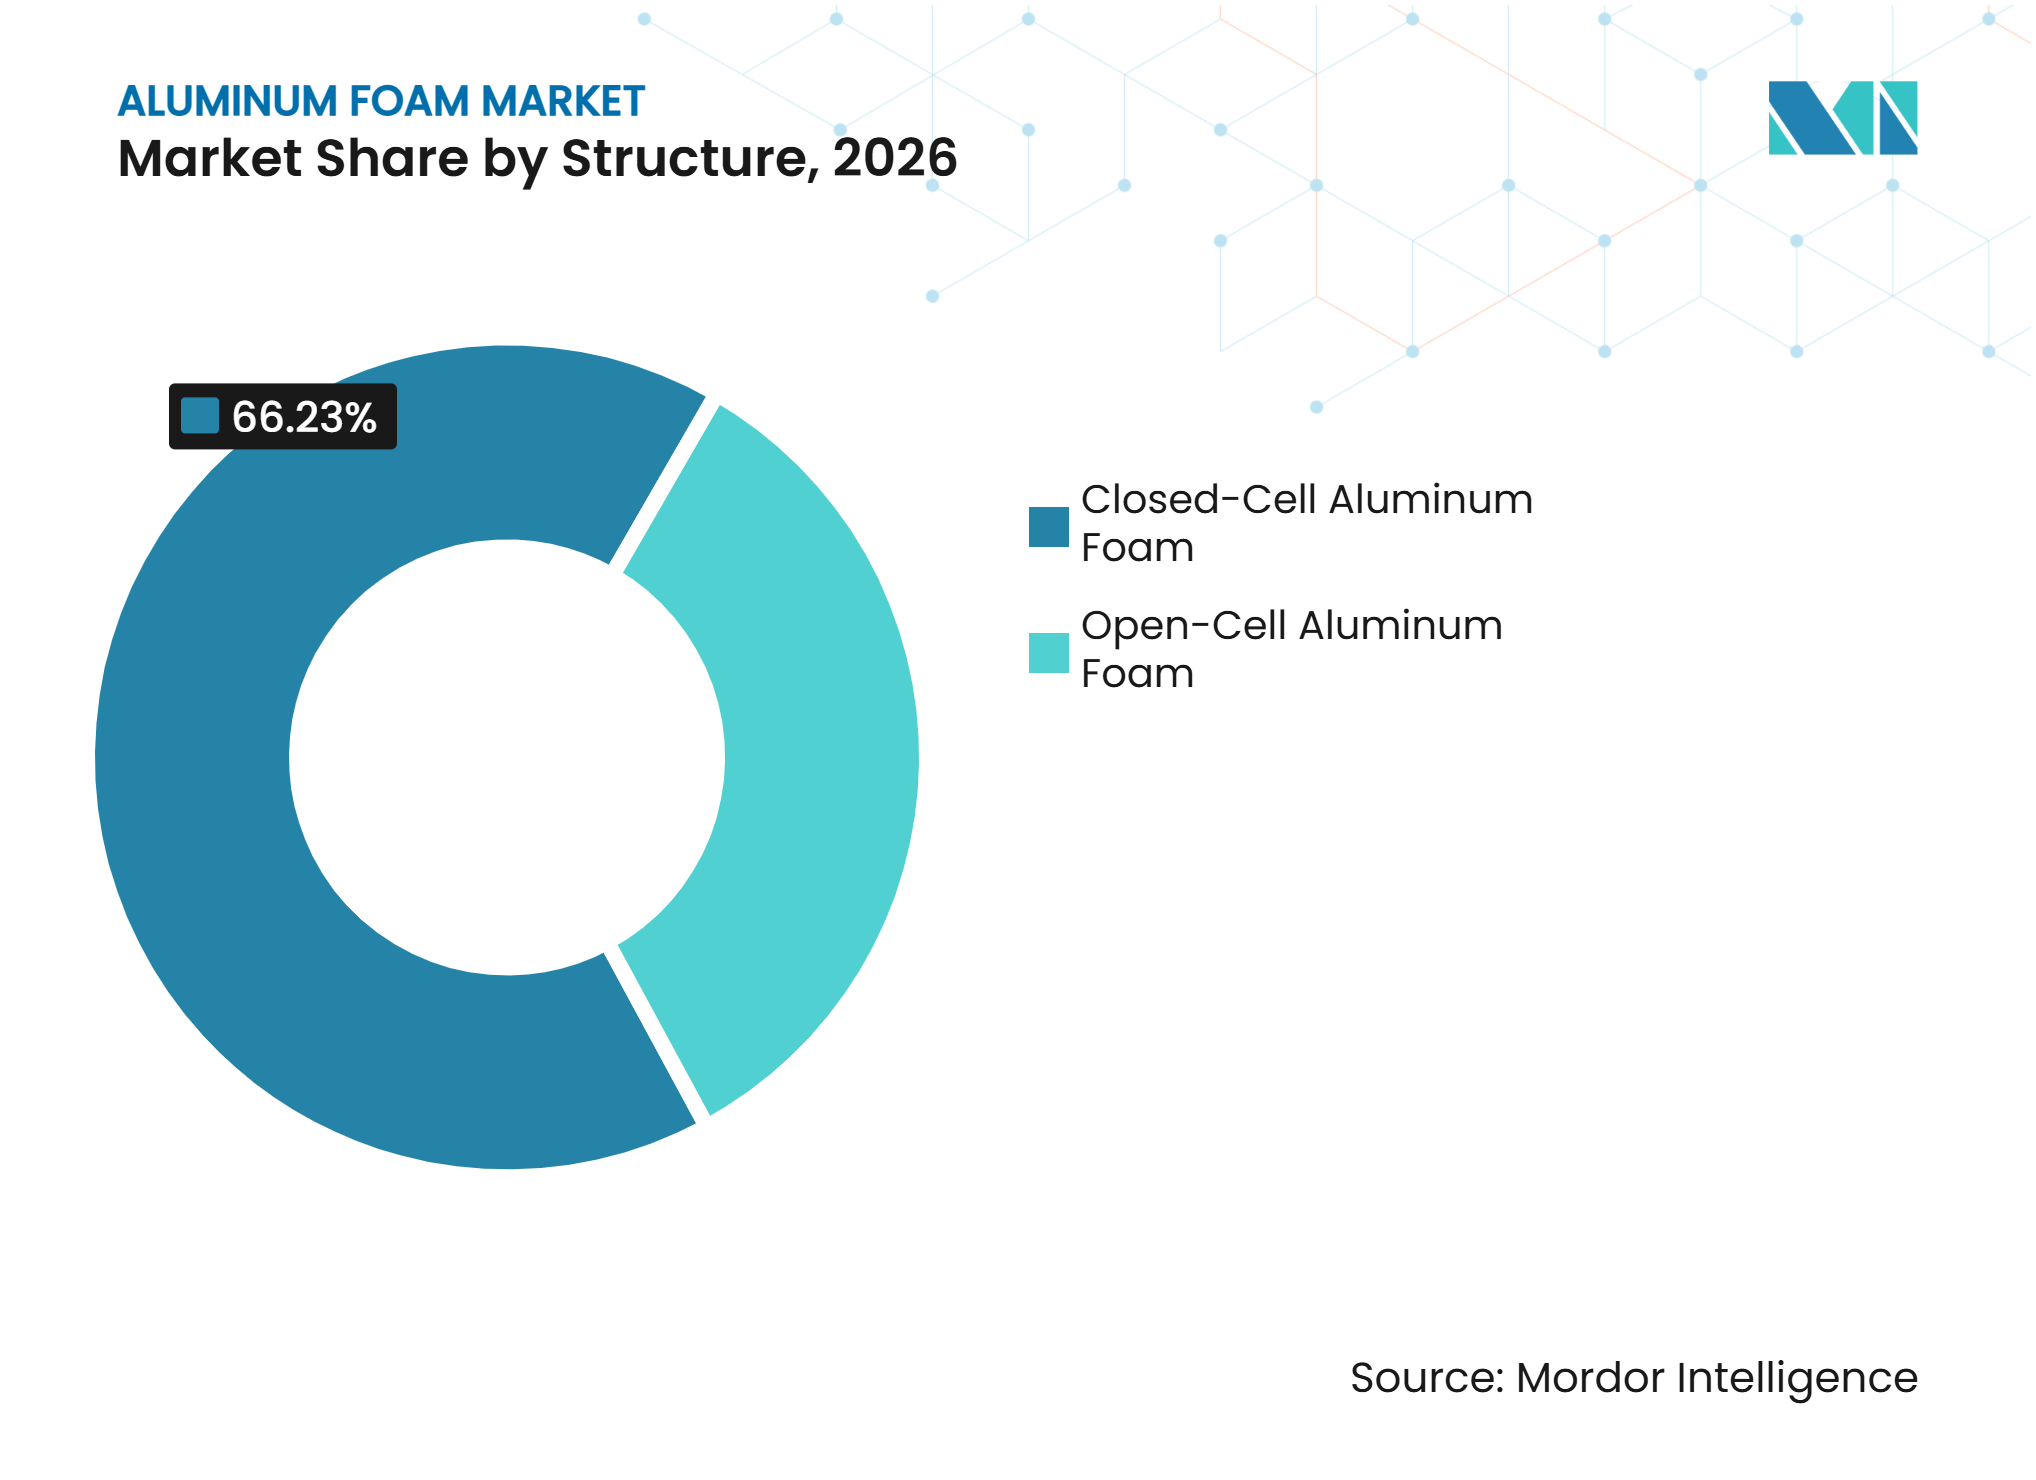
- 構造別では、独立気泡型アルミニウムフォームが2026年のアルミニウムフォーム市場シェアの66.23%を占め、連続気泡型アルミニウムフォームは2032年までに6.67%のCAGRで成長すると予測されています。
- 用途別では、エネルギーアブソーバーが2026年のアルミニウムフォーム市場シェアの34.51%を占め、熱交換器は2032年までに6.83%のCAGRで成長すると予測されています。
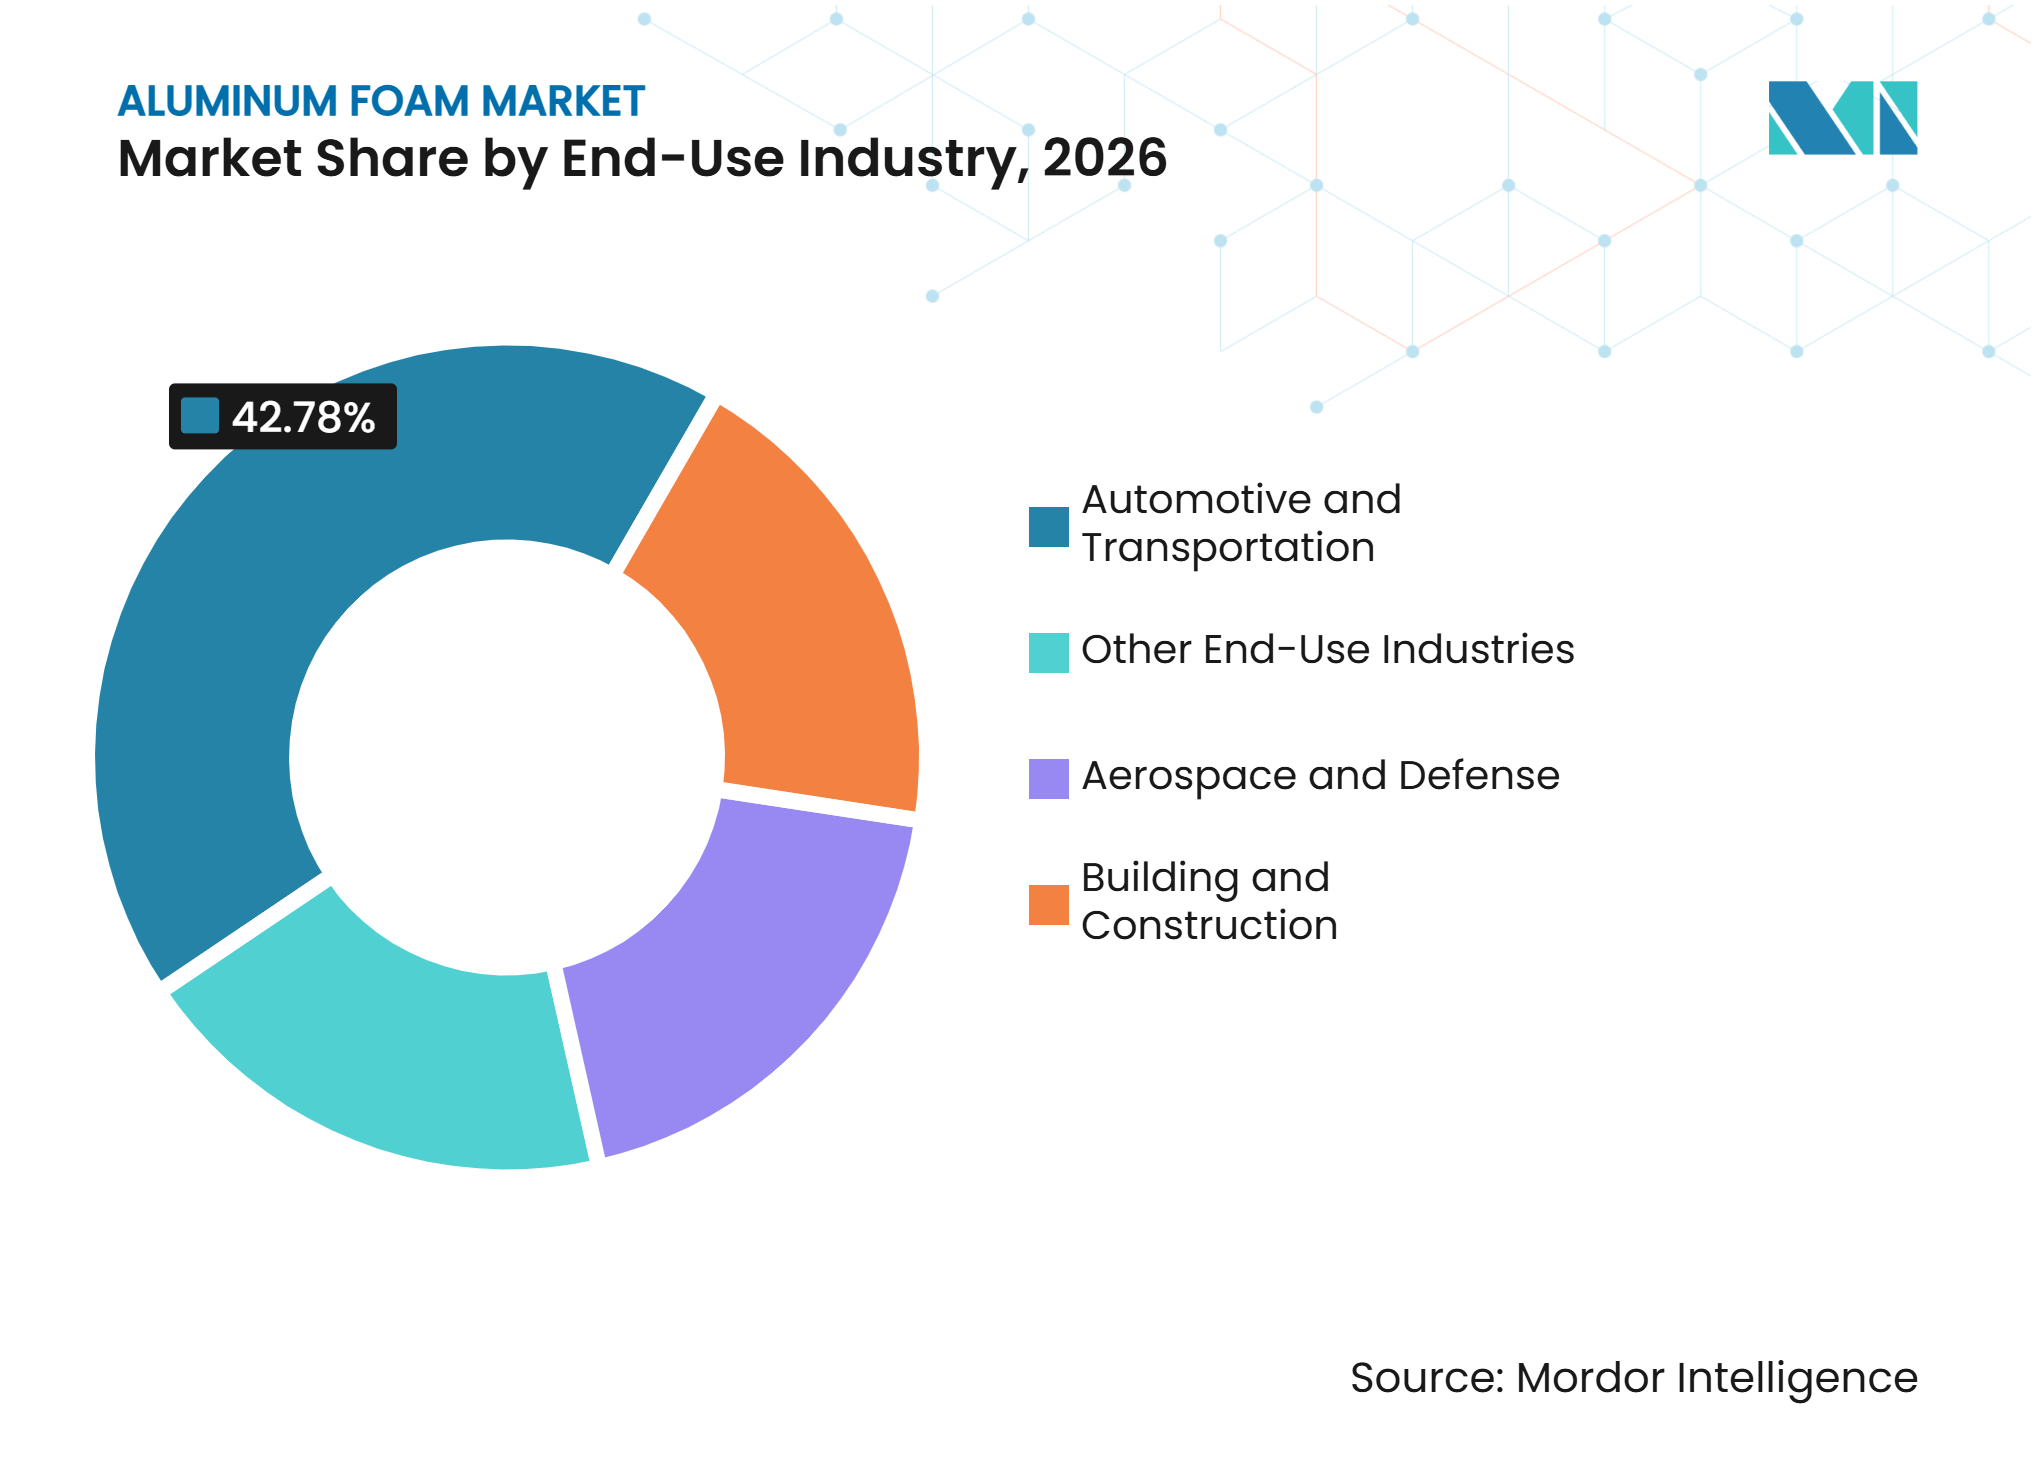
- 最終用途産業別では、自動車・輸送が2026年のアルミニウムフォーム市場シェアの42.78%を占め、航空宇宙・防衛は2032年まで7.23%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のアルミニウムフォーム市場シェアの34.62%を占め、アジア太平洋は2032年までに7.11%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車軽量化とEV航続距離延長 | +1.5% | 世界全体;中国、ドイツ、米国で最も高い強度 | 短期(2年以内) |
| EVバッテリーエンクロージャーの多機能性 | +1.3% | 世界全体;中国、韓国、ドイツで最も高い強度 | 短期(2年以内) |
| 航空宇宙の熱管理とエネルギー吸収 | +1.1% | 北米と欧州が認定ハブ;アジア太平洋が成長フロンティア | 中期(2〜4年) |
| 防衛・軍事の爆風防護要件 | +0.9% | 北米、欧州(NATO加盟国)、アジア太平洋の防衛支出国 | 短期(2年以内) |
| 軽量・耐火パネルに対する建設需要 | +0.7% | アジア太平洋がコア、中東・アフリカへの波及;改訂防火規制下のEUで新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車軽量化とEV航続距離延長
車両電動化により、車両質量は航続距離とエネルギー使用量に直接影響する要因となっています。Alumobilityは2025年に、選定されたクロスオーバーバッテリー電気自動車システムをスチールからアルミニウムに転換することで、同等またはそれ以下の製造コストで車両総重量を20%削減できると報告しました。アルミニウムフォーム市場は、コンポーネントが衝撃荷重を管理しながら車両質量の低減にも貢献する必要がある場面で恩恵を受けます。これにより、予測可能な変形が重要なサイドシル、ドアパネル、バンパービームに機会が生まれます。米国道路交通安全局は2031年モデルイヤーに向けて車隊全体の燃費目標をガロン当たり約34.5マイルと提案しており、電気自動車および従来型車両における軽量材料の政策的根拠が継続しています[1]。欧州自動車工業会の低炭素アルミニウムに関する政策活動も、車両サプライチェーンにおける文書化されたリサイクル含有量とライフサイクルデータの価値を高めています。
EVバッテリーエンクロージャーの多機能性
アルミニウムフォームは、バッテリーエンクロージャー内で熱管理、衝突エネルギー吸収、構造支持を組み合わせることができ、冷却と保護のための個別システムと比較してコンポーネント数と質量を削減できます。アルミニウムフォーム市場は、複数の車両機能に対して1つのリサイクル可能な材料システムを使用する設計から恩恵を受けます。ドイツ連邦経済・気候変動省は、COOLBatプロジェクトが電気自動車のバッテリーハウジング底板にアルミニウムフォームを使用して熱管理と衝突保護を支援し、ライフサイクルの二酸化炭素排出量を15%削減することを目標としたと報告しました。フラウンホーファー工作機械・成形技術研究所は2025年に、アルミニウムフォームサンドイッチパネルに相変化材料を統合したバッテリーハウジンデモンストレーターを発表しました。規則(EU)2023/1542は欧州市場に投入される電池に対してサステナビリティとリサイクル要件を導入し、リサイクル可能な材料システムへの関心を支えています。連邦自動車安全基準第305a号は電動パワートレインの完全性に関するより強固な文書化を要求しており、検証済みの衝突証拠に裏付けられたエンクロージャー設計を優遇しています。
航空宇宙の熱管理とエネルギー吸収
連続気泡型アルミニウムフォームは相互接続された気孔構造を持ち、熱伝達のための高い表面積を提供し、航空機および宇宙船の環境制御システム向けの軽量熱交換器を支援します。アルミニウムフォーム市場は、軽量熱制御を必要とする航空宇宙プログラムからも恩恵を受けます。ERG Aerospaceは2025年および2026年に、宇宙・航空宇宙用途向けのフォームベース熱交換器、構造エネルギーアブソーバー、二酸化炭素スクラバー、および防炎装置を展示しました。認定プロセスは通常3〜5年を要し、現在の受注を過去数年に開始されたエンジニアリング活動と結びつけています。米国連邦航空局、欧州連合航空安全機関、および航空宇宙規格9100の要件は、認定された航空機プログラムの生産ライフを通じてサプライヤーの地位を維持することができます。
防衛・軍事の爆風防護要件
制御された気泡崩壊により、アルミニウムフォームは従来の装甲鋼の質量ペナルティなしに爆風エネルギーを吸収でき、ペイロードと燃料使用が引き続き運用上の懸念事項となる車体下部および船体保護への使用を支援します。アルミニウムフォーム市場は、より多くのプラットフォームが試験から量産調達に移行するにつれて、さらなる防衛需要への経路を持っています。防衛顧客は、これらのコンポーネントが定義された車両保護要件を満たさなければならないため、検証済みの圧壊性能を重視します。認定と統合作業により、コンポーネントが生産に入った後はサプライヤーの代替が困難になる場合があります。北大西洋条約機構加盟国およびアジア太平洋全体での防衛調達の増加は、爆風防護仕様を満たさなければならないサプライヤー間の需要を拡大する可能性があります。この需要は商用車プログラムとは異なる調達サイクルに結びついています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料・エネルギーコストの高騰 | -0.5% | 世界全体;欧州と北米でコスト圧力が最も高い | 短期(2年以内) |
| 生産規模拡大と品質一貫性の課題 | -0.4% | 世界全体;中国および新興市場の小規模生産者で最も深刻 | 中期(2〜4年) |
| 設計標準化と顧客認知の限界 | -0.3% | 世界全体;建設・産業向け最終市場で最も制限的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料・エネルギーコストの高騰
一次アルミニウム生産はエネルギー集約的であり、680℃以上での従来のアルミニウムフォーム加工は製造コストを増加させます。ロンドン金属取引所のアルミニウム価格の変動は、アルミニウムが主要な投入物であるため、フォーム生産者の変動費に直接転嫁される可能性があります。フラウンホーファー未来工場は、フォームサンドイッチコンポーネントにおいて一次アルミニウムをリサイクルアルミニウムに置き換えることで、同等の機械的性能を維持しながら平均環境負荷を20.9%、二酸化炭素排出量を13%削減できることを発見しまし。CYMAT Technologies Ltd.は2026年7月にRio Tinto Alcan Inc.との商業契約を締結し、アルミニウム金属マトリックス複合材料事業の顧客にサービスを提供し、投入コストの改善と大量生産用途への参入を目的としています。アルミニウムフォーム市場は、リサイクル原料を使用できるサプライヤーにコスト管理とライフサイクル報告の両面で優位性を与えます。一次金属のみに依存する生産者は、コストとサステナビリティの両面で同時に圧力を受けます。
生産規模拡大と品質一貫性の課題
一貫した気孔形状と気泡均一性は、より大きな生産量では達成が困難なままです。従来の高温発泡は±0.3mmのセルサイズ分布を生じさせる可能性があり、精密な衝突シミュレーションを必要とする自動車構造部品への使用を制限する場合があります。国際標準化機構(ISO)13314は多孔質金属の機械試験方法を定義していますが、製造公差を規定していません。そのため自動車メーカーは独自の認定プログラムを実施する必要があり、開発時間とエンジニアリングコストが増加します。Havel metal foam GmbHは前駆体生産から発泡コンポーネントまでの開発パートナーシップを提供し、顧客が材料開発とコンポーネント認定を整合させるのを支援しています。アルミニウムフォーム市場は、サプライヤーが再現性のある材料データを提供できず、下位層サプライヤーが材料に対する知識が限られている場合に制約を受け続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
構造別:
独立気泡型アルミニウムフォームがリード、連続気泡型アルミニウムフォームが拡大独立気泡型アルミニウムフォームは、密封された気孔が圧縮強度と制御された変形を提供するため、2026年のアルミニウムフォーム市場シェアの66.23%を占めました。自動車の衝突管理コンポーネントおよび防衛構造における確立された役割がこの地位を支えています。2025年の科学的レビューでは、84%の気孔率と50%の変形における独立気泡型フォームが2.5 MJ/m³以上のエネルギーを吸収することが判明しました。この性能は、構造重量を最小化しなければならない安全性重視の用途に関連しています。これらの分野のバイヤーは、材料の低密度と同様に、再現性のある圧壊挙動と試験データを重視します。
連続気泡型アルミニウムフォームは、熱交換器およびろ過要件に支えられ、2032年までに6.67%のCAGRで成長すると予測されています。その連結気孔は、これらの用途が必要とする流体流れと表面積を提供します。ERG Aerospaceは、空気・油分離、熱管理、エネルギー吸収、その他の航空宇宙用途向けに連続気泡型フォームを供給しています。連続気泡型アルミニウムフォームは、光透過性と音響性能が重要な建築用途にも可能性があります。アルミニウムフォーム産業は機能的用途から需要を獲得し、この広範な用途基盤が単一コンポーネントカテゴリーへの依存を低減するため、アルミニウムフォーム市場はレジリエンスを高めることができます。


用途別:
エネルギーアブソーバーがリード、熱交換器が加速エネルギーアブソバーは2026年のアルミニウムフォーム市場規模の34.51%を占めました。自動車の衝突管理システムおよび軍事爆風防護用途が需要を支え、エネルギー吸収性能がアルミニウムフォーム市場におけるコンポーネント選定の中核的根拠となっています。フォーム構造は、設計者が衝撃時に予測可能に変形する材料を必要とする場合に有用です。アンチイントルージョンバーは、ドアおよびBピラー用途において同様の挙動を利用し、フォームサンドイッチ構造は単位重量当たりの同等のエネルギー吸収においてスチールよりも薄い断面を提供できます。鉄道、産業、建築用途も音響アブソーバーを支援しており、材料の不燃性プロファイルおよび米国材料試験協会(ASTM)E84および全米防火協会(NFPA)285との適合性から恩恵を受けています。
熱交換器は2032年までに6.83%のCAGRで成長すると予測されています。航空宇宙の熱管理プログラムと電気自動車バッテリー冷却が、異なる顧客グループからこの需要を支えています。これらの用途は多孔質材料プラットフォームを共有しますが、個別の購買サイクルとコンプライアンス要件に従っており、一つの最終市場における弱さの影響を低減できます。ろ過、電磁シールド、触媒支持構造、水素システム、データセンター冷却が小規模な新興需要流を加えています。冷却およびエネルギー管理システムが大きな表面積を持つ軽量材料を必要とするにつれて、アルミニウムフォーム市場は恩恵を受けることができます。
最終用途産業別:
自動車・輸送がリード、航空宇宙・防衛がペースを設定自動車・輸送は2026年のアルミニウムフォーム市場シェアの42.78%を占め、車両プラットフォーム全体での確立された衝突管理用途を反映しています。アルミニウムフォーム市場は、車両プログラムが最大の最終用途基盤であるため、自動車需要に依存しています。自動車顧客は、エネルギー吸収とコンポーネント重量低減を組み合わせる材料の能力を重視し、バッテリーエンクロージャーは保護と熱管理の両方に対する需要を加えています。フラウンホーファー工作機械・成形技術研究所は2025年に電気自動車バッテリーハウジング向けに4つのアルミニウムフォームサンドイッチ構成を実証し、熱性能が自動車採用における受動安全と同様に重要になる可能性を示しました。リサイクルアルミニウムの使用は、ライフサイクル炭素データに関連する調達要件をさらに支援できます。
航空宇宙・防衛は2032年までに7.23%のCAGRで成長すると予測されています。アルミニウムフォーム市場は、構造、熱管理、エネルギー吸収の役割で材料を使用する航空宇宙プログラムから恩恵を受けることができます。機械加工された中実アルミニウムコンポーネントを置き換えることで、すべての用途で薄ゲージシートに依存することなく運用重量を低減できます。認定プロセスは長い販売サイクルを生み出しますが、コンポーネントが量産に達した後は繰り返し受注を支援できます。建築・建設は、ファサード、音響パネル、耐火クラッディングを通じて別の出口を提供し、その他の最終用途産業には産業機械、鉄道、エネルギー機器が含まれます。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米
北米は2026年のアルミニウムフォーム市場シェアの34.62%を占めました。航空宇宙・防衛の認定インフラが地域を支援しており、アルミニウムフォーム市場は検証済み性能データを重視する顧客から恩恵を受けています。CYMAT Technologies Ltd.とERG Aerospaceは爆風防護および熱管理用途にサービスを提供し、CYMAT Technologies Ltd.は2026年7月にRio Tinto Alcan Inc.との契約を締結し、生産が開始された際に年間750万米ドルから1,000万米ドルの収益増加が見込まれています。米国国防総省の調達慣行と連邦航空局の材料要件は、検証済みの材料性能を価格だけよりも価値あるものにする可能性があります。より安全で手頃な燃費効率の高い(SAFE)車両規則IIIも、2031年モデルイヤーまで車両タイプ全体の軽量化作業を支援しています。
アジア太平洋
アジア太平洋は、中国の電気自動車生産、日本と韓国の材料工学、インドの発展する航空宇宙製造基盤に支えられ、2032年までに7.11%のCAGRで成長すると予測されています。アルミニウムフォーム市場は、車両コンポーネント、防音壁、複合パネルにおいて強力な地域機会を持っています。新宇フォームアルミニウム新材料プロジェクトは2025年3月に遼寧省で建設を開始し、515億人民元(7億1,000万米ドル)の計画投資、8本の自動化連続生産ライン、新エネルギー車コンポーネント、輸送防音壁、フォームアルミニウム複合パネル向けの50本の三次元印刷金属フォーム生産ラインを予定しています。インドの企業平均燃費フェーズ3規範は重量ベースの二酸化炭素閾値を組み込み、軽量材料に対する政策支援を強化しています[2]。
欧州、南米、中東・アフリカ
欧州は、ドイツの自動車工学基盤と、自動車、鉄道、機械、産業用途向けのカスタマイズ構造に特化したHavel metal foam GmbH、pohltec metalfoam GmbH、hollomet GmbHなどの専門生産者により引き続き重要な地位を占めています。欧州のアルミニウムフォーム市場は、材料とコンポーネントエンジニアリングを組み合わせるサプライヤーを優遇します。コンプライアンス要因には、欧州連合の化学物質の登録・評価・認可・制限(REACH)フレームワークおよびサステナブル製品のエコデザイン規則が含まれ、材料文書化とリサイクル可能性への注目が高まっています。南米は軽量耐火建設パネルの初期段階の可能性を持ち、中東・アフリカはファサード製品の参入点を提供しますが、現地生産能力は限られています。これらの混合地域は、用途エンジニアリングと現地プロジェクト支援を組み合わせる生産者に報いることができます。
競合ランドスケープ
市場集中度
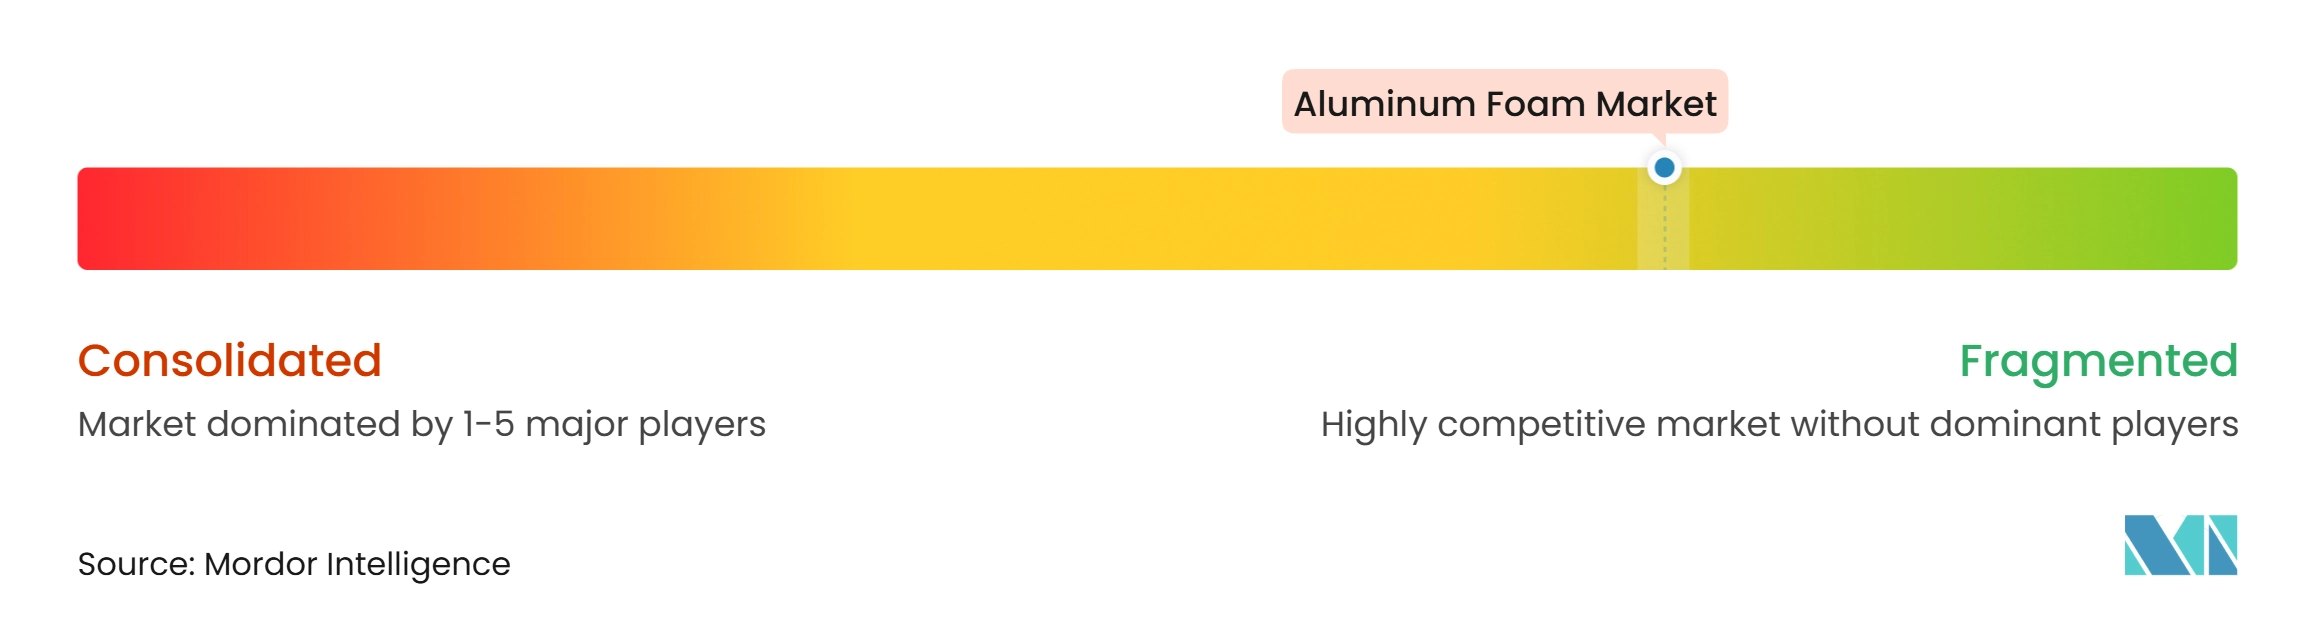
アルミニウムフォーム市場は高度に断片化されており、主要プレイヤーにはERG Aerospace、CYMAT Technologies Ltd.、Havel metal foam GmbH、pohltec metalfoam GmbH、Aluinventが含まれます。CYMAT Technologies Ltd.とERG Aerospaceは北米で確立された地位を持ち、ERG Aerospaceは2025年4月に無機網状フォーム構造の製造方法について米国特許第12,280,420 B2号を取得しました。2025年および2026年の航空宇宙展示会では、熱管理およびエネルギー吸収製品を宇宙、防衛、産業顧客に提示しました。これらの地位は、数年を要する可能性がある顧客認定プロセスによって強化されています。
欧州のサプライヤーは、量産供給よりもエンジニアリングコンポーネントを通じて競争する傾向があります。アルミニウムフォーム市場は、これらのサプライヤーが材料価格だけでなくコンポーネント設計で競争することを可能にします。Havel metal foam GmbHは前駆体材料から量産まで製造を提供し、完成品メーカーとの共同コンポーネント開発を支援しています。hollomet GmbHは2026年にフラウンホーファー協会と共同で多孔質金属またはセラミックコンポーネントの製造方法について米国特許第12,617,733 B2号を取得しました。
CYMAT Technologies Ltd.の2026年7月のRio Tinto Alcan Inc.との契約は、顧客アクセスとアルミニウム金属マトリックス複合材料における確立された生産機会を組み合わせています。建設、輸送、商用自動車用途における競争は、成形速度、価格、プロジェクト仕様を満たす能力を中心に展開することが多いです。データセンター冷却は、多孔質構造が熱伝達を支援できる別の発展分野であり、エンジニアリングデータを提供しながら原料コストを削減するサプライヤーは、試験を長期仕様に転換するのに有利な立場にあります。
アルミニウムフォーム産業リーダー
-
ERG Aerospace
-
CYMAT Technologies Ltd.
-
Havel metal foam GmbH
-
pohltec metalfoam GmbH
-
Aluinvent
- 注:主要企業の掲載順は順位を示すものではありません。
アルミニウムフォーム市場 このレポートでカバーされる企業
- Alantum
- Aluinvent
- Aluminum Foam Technologies LLC
- Aluminum King Co., Ltd.
- Beihai Composite Materials Co., Ltd.
- Beijing Zhongjin Aluminum Foam Technology Co., Ltd.
- CYMAT Technologies Ltd.
- ERG Aerospace
- Exxentis
- Havel metal foam GmbH
- hollomet GmbH
- Liaoning Rontec Advanced Material Technology Co., Ltd.
- pohltec metalfoam GmbH
- Shanghai Winfay New Material Co., Ltd.
- Shanxi Putai Aluminum Foam Manufacturing Co., Ltd.
最近の産業開発事情 アルミニウムフォーム市場
- 2026年8月:フラウンホーファー工作機械・成形技術研究所(フラウンホーファーIWU)は、バージンアルミニウム合金粉末に完全に依存する代わりに、加工されたアルミニウムチップ、生産スクラップ、使用済みアルミニウムフォームコンポーネントを使用してアルミニウムフォームを製造するリサイクルアプローチを開発しました。この研究は、原料消費の削減、生産コストの低減、より循環型の製造プロセスを通じてアルミニウムフォーム市場を支援しました。
- 2025年12月:CYMAT Technologies Ltd.は、アジアの軍用車両メーカー向けに安定化アルミニウムフォーム(SAF)車体下部保護キットを供給するために約180万米ドル相当の受注を確保しました。この契約は、爆風緩和、車両保護、防衛用途におけるアルミニウムフォームの採用を実証することでアルミニウムフォーム市場を支援しています。
世界のアルミニウムフォーム市場レポートの範囲
アルミニウムフォームは、溶融アルミニウムまたはアルミニウム合金にガス気泡を導入することで製造される軽量多孔質材料であり、高い強度対重量比を持つ多孔質構造を形成します。エネルギー吸収、遮音、熱管理、耐衝撃性などの特性を提供します。これらの特性により、アルミニウムフォームは軽量構造コンポーネント、騒音低減、安全性向上を必要とする用途に適しています。
アルミニウムフォーム市場は、構造、用途、最終用途産業、地域別にセグメント化されています。構造別では、市場は独立気泡型アルミニウムフォームと連続気泡型アルミニウムフォームにセグメント化されています。用途別では、市場はエネルギーアブソーバー、アンチイントルージョンバー、熱交換器、音響アブソーバー、その他の用途にセグメント化されています。最終用途産業別では、市場は自動車・輸送、航空宇宙・防衛、建築・建設、その他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるアルミニウムフォームの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 独立気泡型アルミニウムフォーム |
| 連続気泡型アルミニウムフォーム |
| エネルギーアブソーバー |
| アンチイントルージョンバー |
| 熱交換器 |
| 音響アブソーバー |
| その他の用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 建築・建設 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 構造別 | 独立気泡型アルミニウムフォーム | |
| 連続気泡型アルミニウムフォーム | ||
| 用途別 | エネルギーアブソーバー | |
| アンチイントルージョンバー | ||
| 熱交換器 | ||
| 音響アブソーバー | ||
| その他の用途 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 建築・建設 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アルミニウムフォーム市場の規模はどのくらいですか?
アルミニウムフォーム市場規模は2026年に5,422万米ドルと評価され、2027年の5,730万米ドルから2032年には7,636万米ドルに達すると推定され、予測期間(2027年〜2032年)中のCAGRは5.91%となっています。
2026年に最大のシェアを占めた構造はどれですか?
独立気泡型アルミニウムフォームは、衝突管理および防衛コンポーネントに広く使用されているため、2026年の市場シェアの66.23%を占めました。
2032年までに最も速く成長すると予想される用途はどれですか?
熱交換器は、航空宇宙の熱管理と電気自動車バッテリー冷却に支えられ、2032年までに6.83%のCAGRで成長すると予測されています。
電気自動車におけるアルミニウムフォームの需要を牽引しているものは何ですか?
軽量化、衝突保護、熱管理、バッテリーエンクロージャー統合が自動車需要を支えています。