
Taille et part du marché de la mousse d'aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 57.30 Millions de dollars américains |
| Taille du Marché (2032) | 76.36 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.91 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mousse d'aluminium par Mordor Intelligence
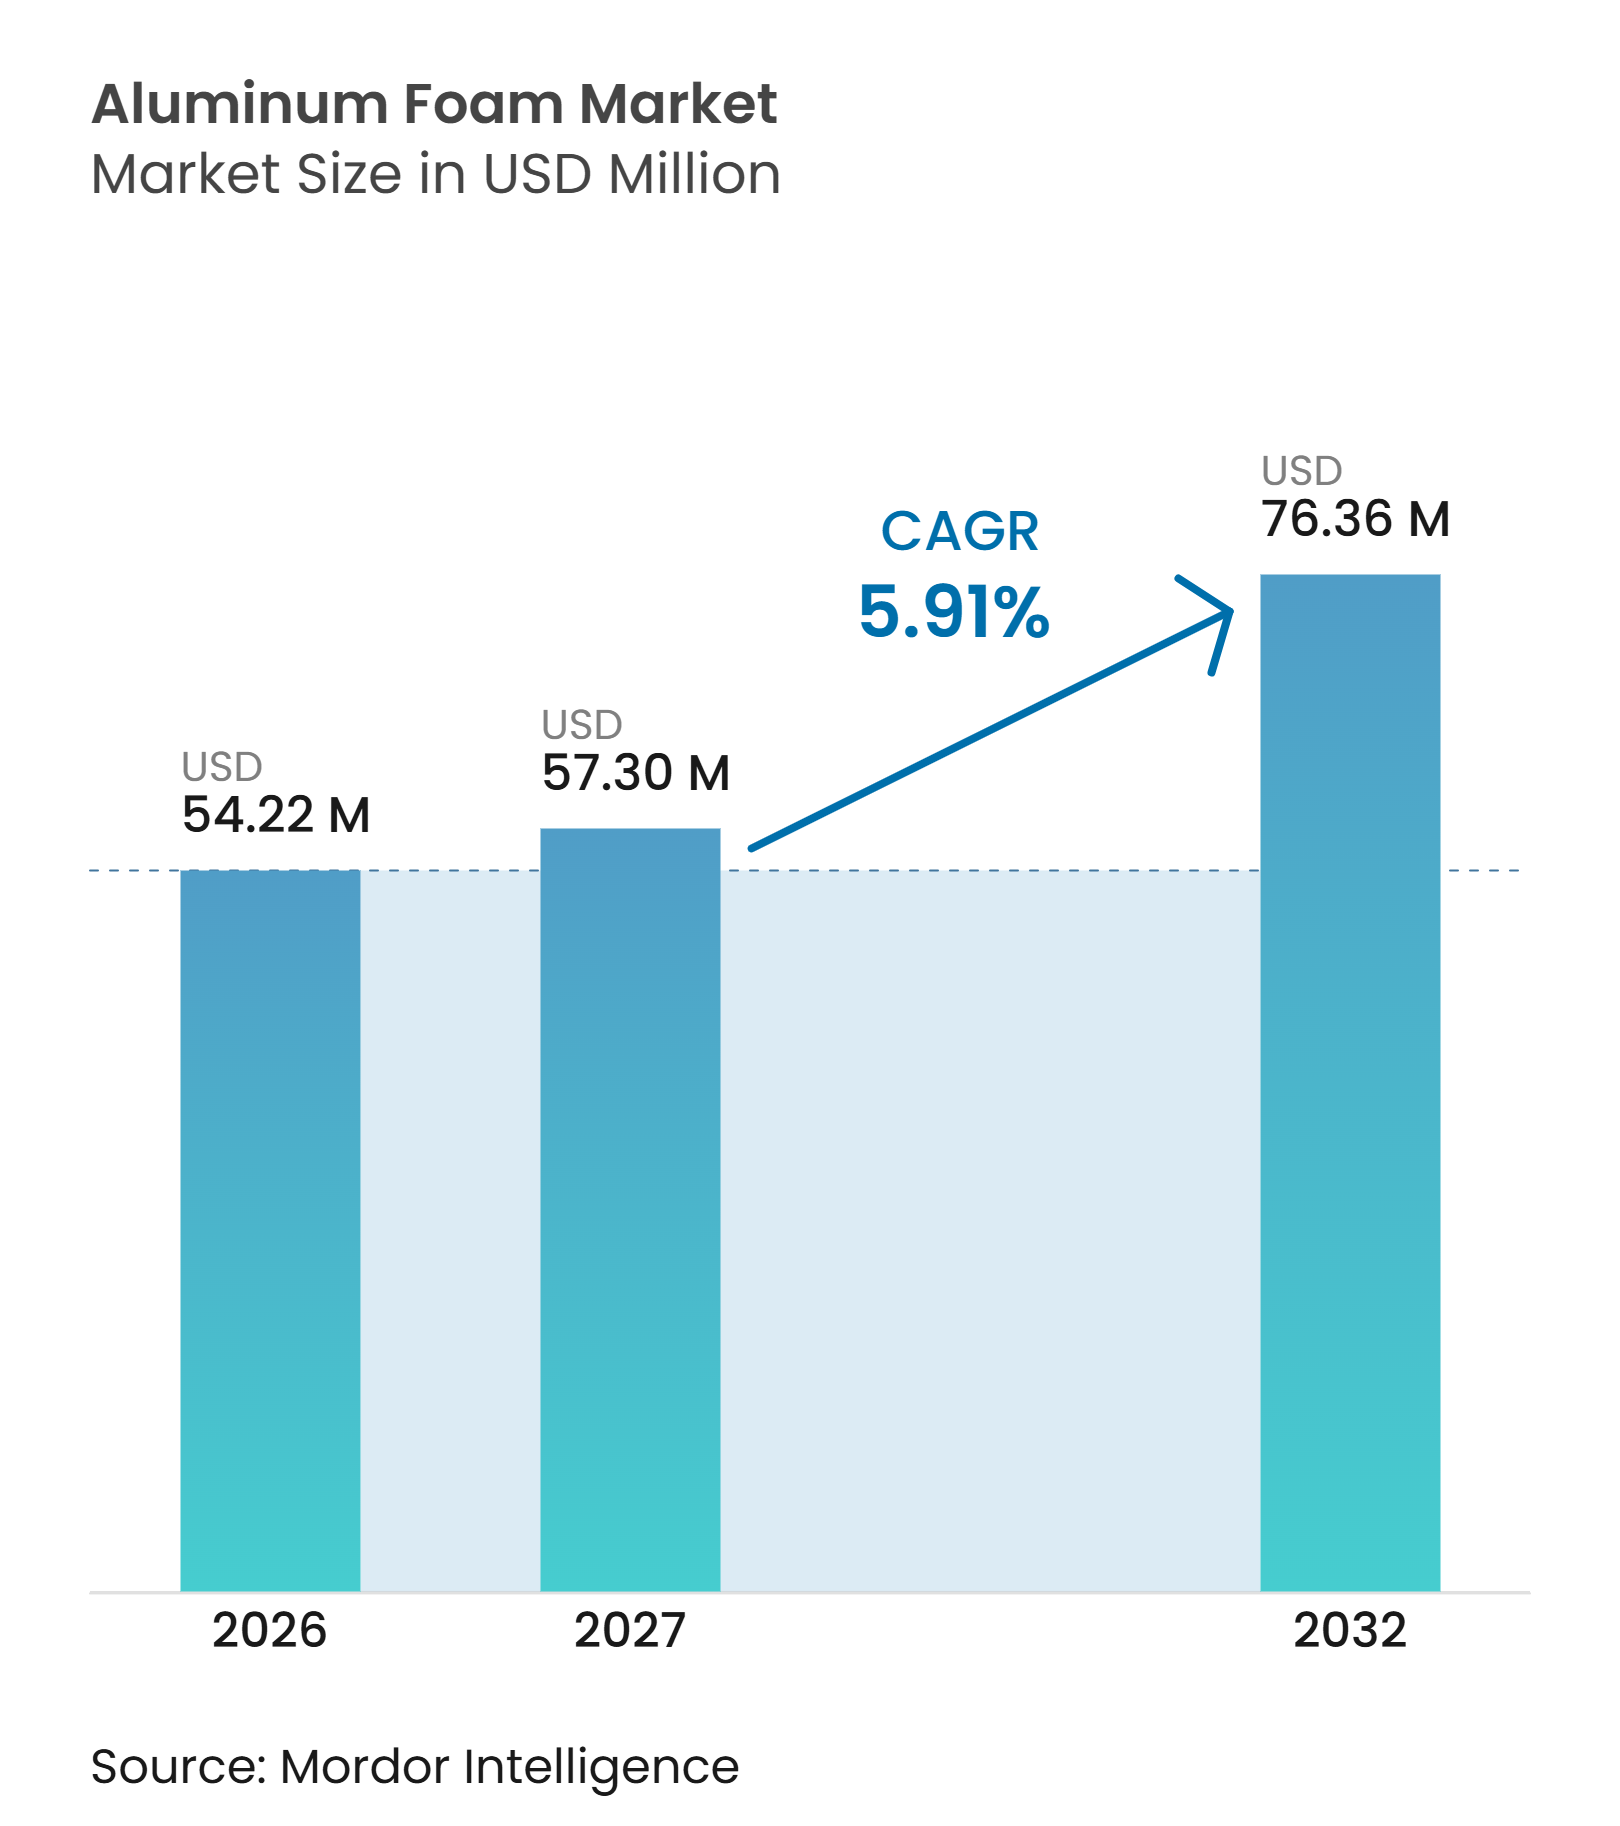
La taille du marché de la mousse d'aluminium était évaluée à 54,22 millions USD en 2026 et devrait croître de 57,30 millions USD en 2027 pour atteindre 76,36 millions USD d'ici 2032, à un CAGR de 5,91 % durant la période de prévision (2027-2032). La demande provient de l'électrification des véhicules, des achats de défense et des projets de construction verte, qui ont des cycles d'achat différents et réduisent la dépendance à un seul groupe de clients. Les matériaux combinant légèreté et absorption d'énergie contrôlée retiennent l'attention des constructeurs automobiles et des fournisseurs de défense qui évaluent les exigences en matière de sécurité, d'autonomie et de charge utile. Les producteurs s'orientent également vers des matières premières en aluminium recyclé, car cela peut réduire les impacts environnementaux tout en préservant les performances mécaniques. Les exigences de qualification dans les programmes aérospatiaux, de défense et automobiles ralentissent l'entrée de nouveaux fournisseurs, ce qui soutient les producteurs établis disposant de données de performance validées. La pression sur les coûts liée à l'aluminium primaire et l'absence de normes de conception complètes continuent de limiter l'adoption dans les applications à grand volume.
Points clés du rapport
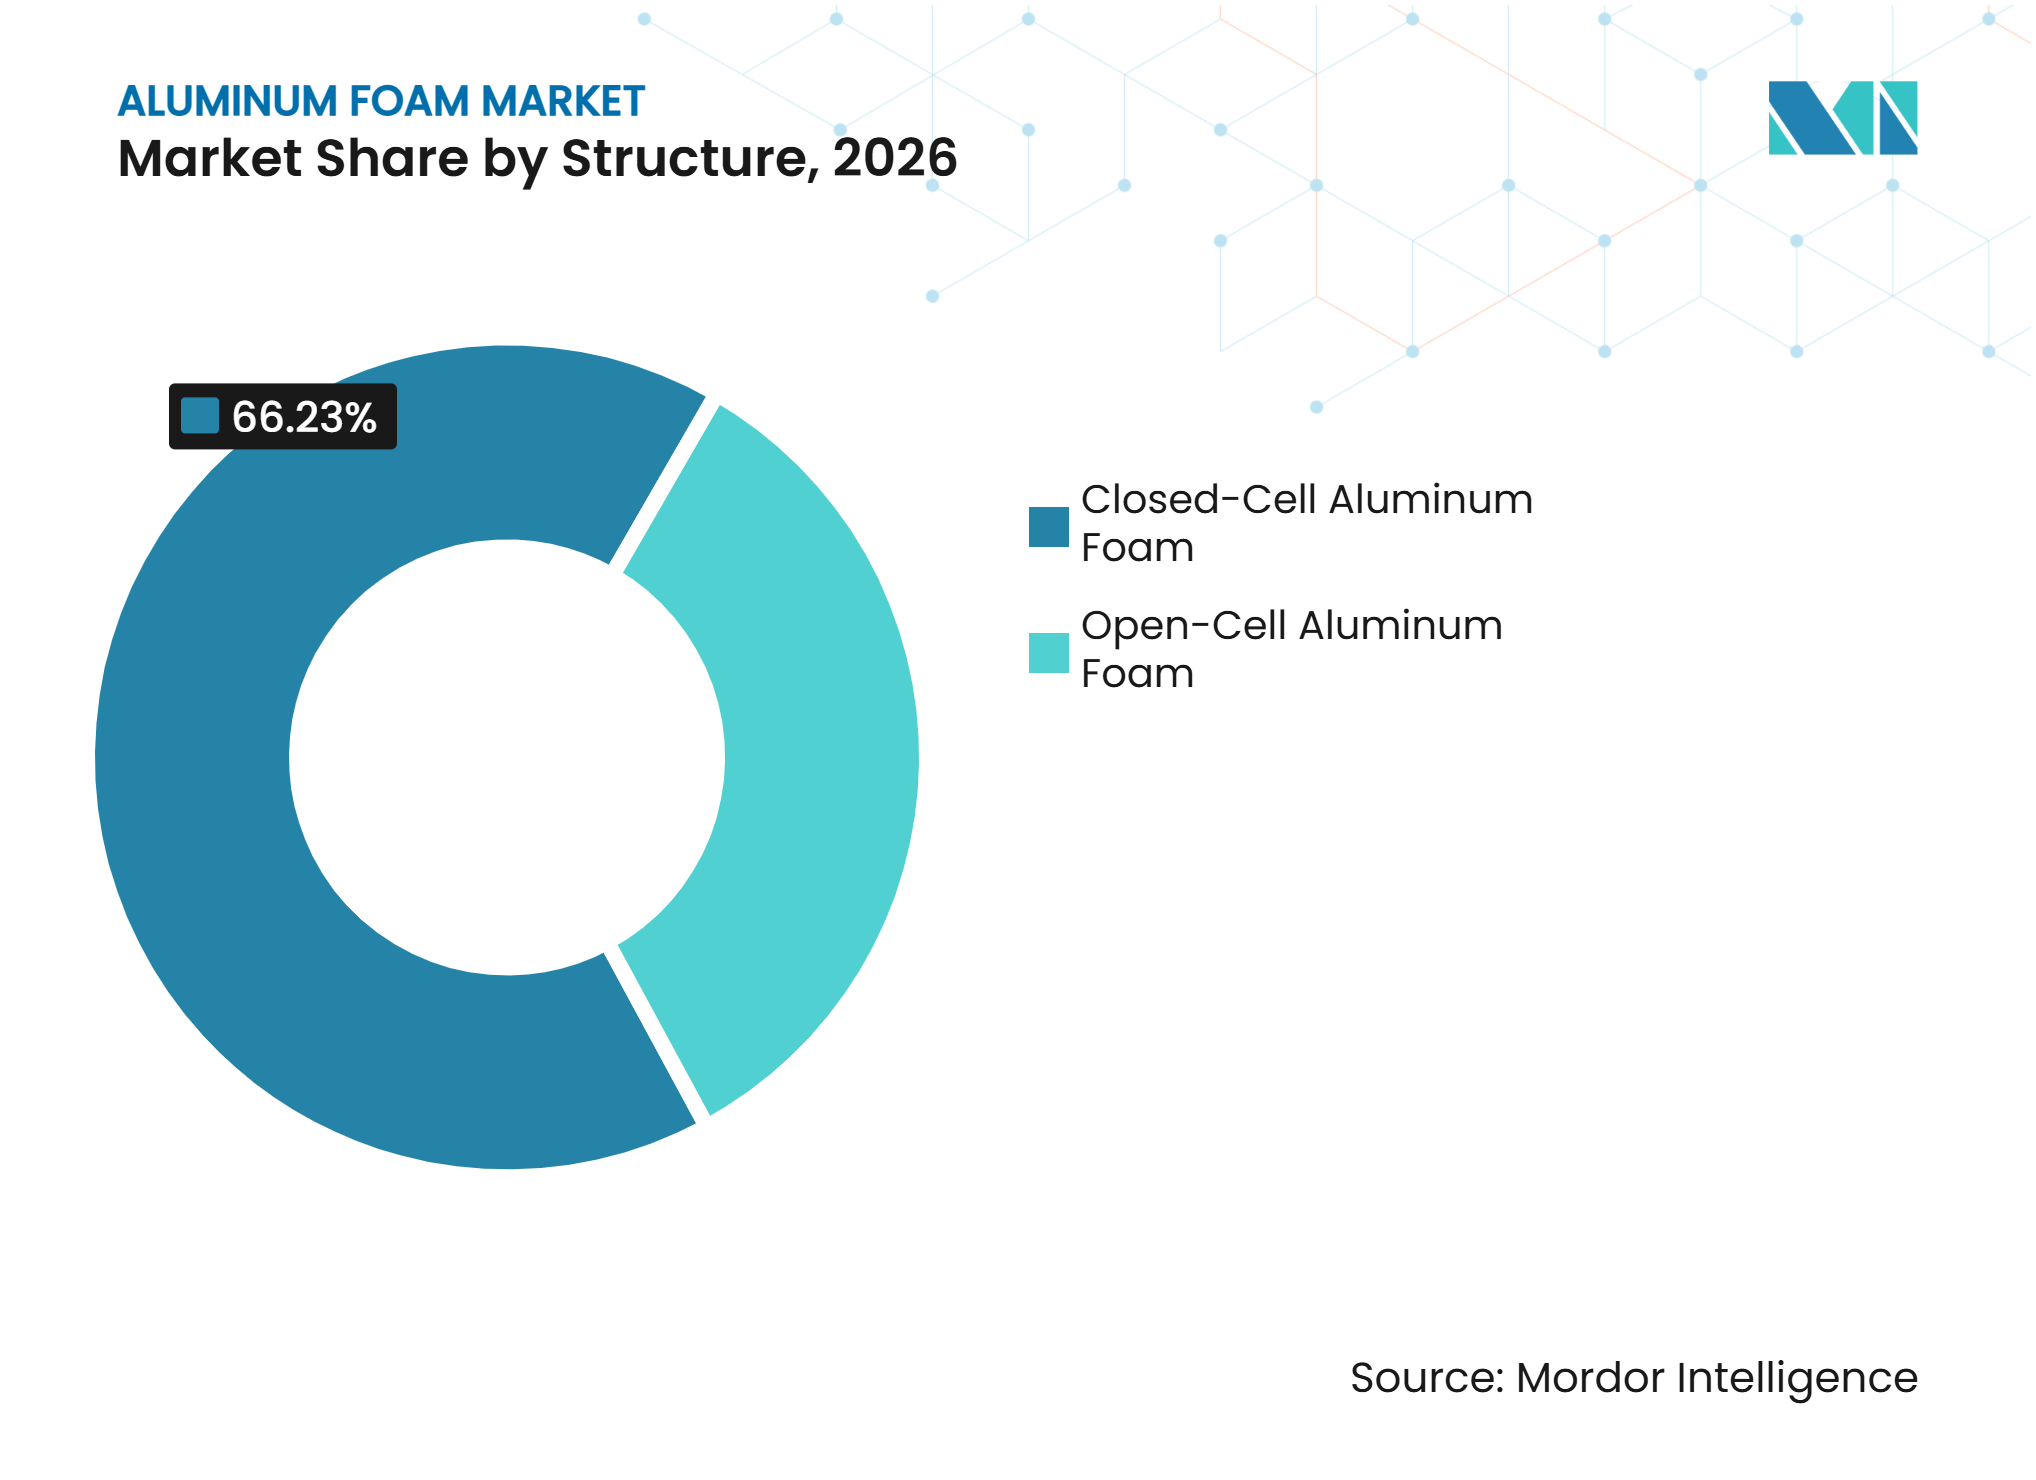
- Par structure, la mousse d'aluminium à cellules fermées détenait 66,23 % de la part du marché de la mousse d'aluminium en 2026, tandis que la mousse d'aluminium à cellules ouvertes devrait progresser à un CAGR de 6,67 % jusqu'en 2032.
- Par application, les absorbeurs d'énergie détenaient 34,51 % de la part du marché de la mousse d'aluminium en 2026, tandis que les échangeurs de chaleur devraient progresser à un CAGR de 6,83 % jusqu'en 2032.
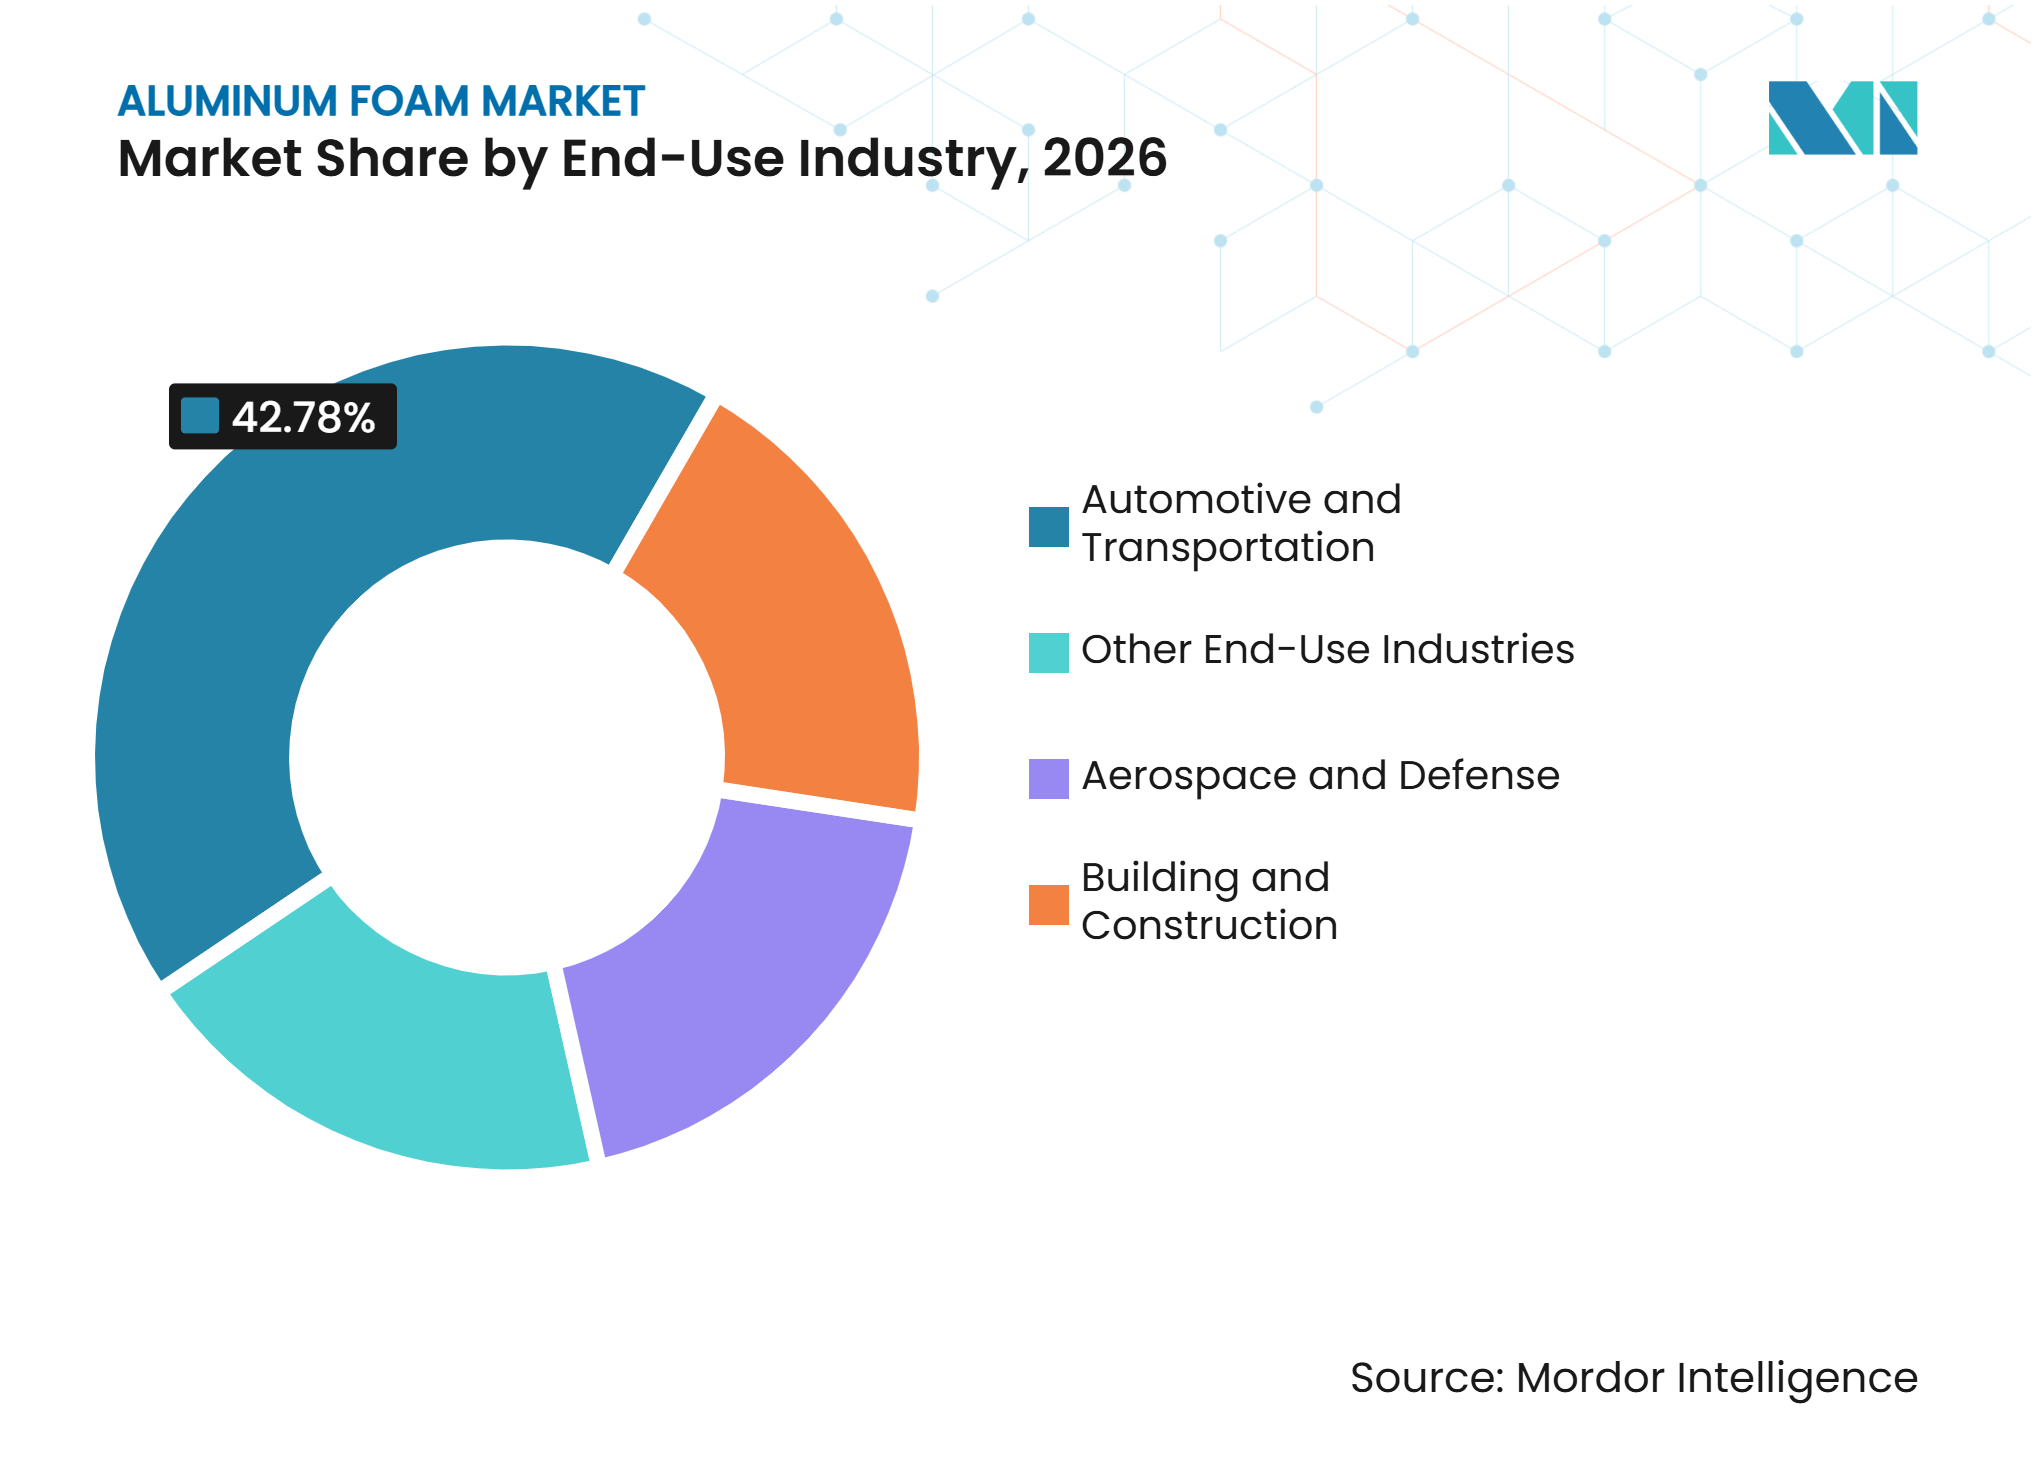
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 42,78 % de la part du marché de la mousse d'aluminium en 2026, tandis que l'aérospatiale et la défense devraient progresser à un CAGR de 7,23 % jusqu'en 2032.
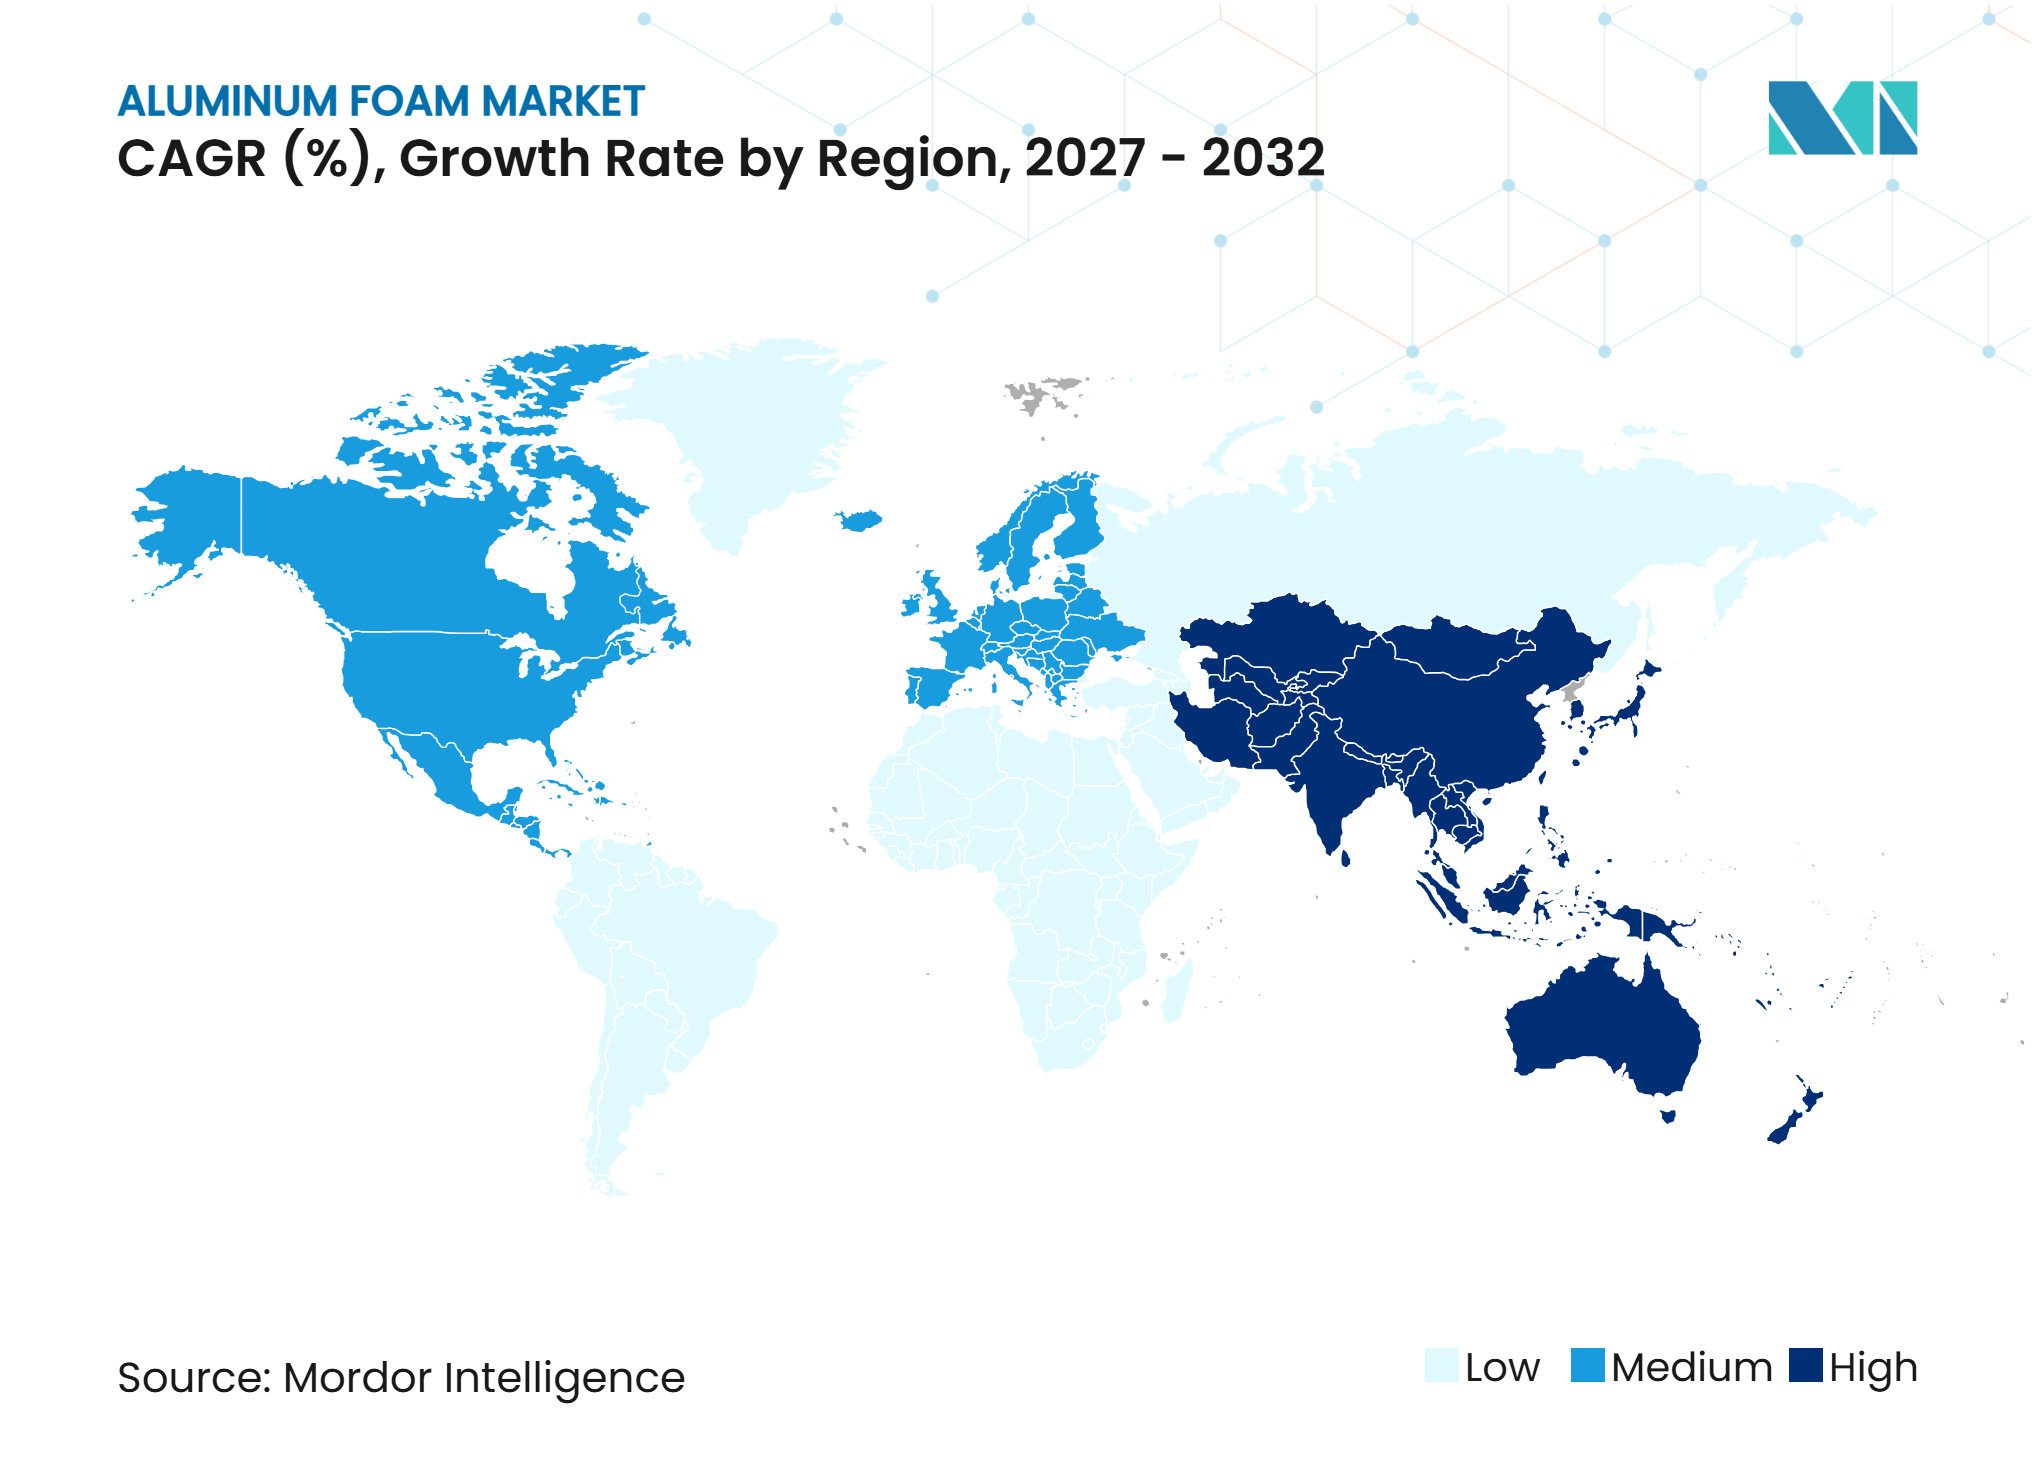
- Par géographie, l'Amérique du Nord détenait 34,62 % de la part du marché de la mousse d'aluminium en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules automobiles et extension de l'autonomie des véhicules électriques | +1.5% | Mondial ; intensité la plus élevée en Chine, en Allemagne et aux États-Unis | Court terme (≤ 2 ans) |
| Multifonctionnalité des boîtiers de batteries pour véhicules électriques | +1.3% | Mondial ; intensité la plus élevée en Chine, en Corée du Sud et en Allemagne | Court terme (≤ 2 ans) |
| Gestion thermique aérospatiale et absorption d'énergie | +1.1% | Amérique du Nord et Europe en tant que pôles de qualification ; Asie-Pacifique en tant que frontière de croissance | Moyen terme (2-4 ans) |
| Exigences de protection contre les explosions dans la défense et l'armée | +0.9% | Amérique du Nord, Europe (membres de l'OTAN), dépensiers de défense en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de panneaux légers et résistants au feu dans la construction | +0.7% | Asie-Pacifique en cœur, débordement vers le Moyen-Orient et l'Afrique ; émergent dans l'UE sous les codes de sécurité incendie révisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules automobiles et extension de l'autonomie des véhicules électriques
L'électrification des véhicules fait de la masse du véhicule un facteur direct de l'autonomie de conduite et de la consommation d'énergie. Alumobility a rapporté en 2025 que la conversion de certains systèmes de véhicules électriques à batterie de type crossover de l'acier vers l'aluminium peut réduire le poids total du véhicule de 20 % à un coût de fabrication équivalent ou inférieur. Le marché de la mousse d'aluminium bénéficie des cas où un composant doit gérer des charges d'impact tout en contribuant à réduire la masse du véhicule. Cela crée des opportunités dans les seuils de porte, les panneaux de porte et les poutres de pare-chocs, où une déformation prévisible est importante. La National Highway Traffic Safety Administration a proposé des objectifs d'économie de carburant à l'échelle de la flotte proches de 34,5 miles par gallon pour l'année modèle 2031, ce qui maintient l'argument politique en faveur des matériaux légers dans les véhicules électriques et conventionnels[1]. Les travaux de politique de l'Association des constructeurs européens d'automobiles sur l'aluminium à faible teneur en carbone augmentent également la valeur des données documentées sur le contenu recyclé et le cycle de vie dans les chaînes d'approvisionnement automobiles.
Multifonctionnalité des boîtiers de batteries pour véhicules électriques
La mousse d'aluminium peut combiner la gestion thermique, l'absorption d'énergie en cas de choc et le support structurel au sein du boîtier de batterie, ce qui peut réduire le nombre de composants et la masse par rapport à des systèmes séparés de refroidissement et de protection. Le marché de la mousse d'aluminium bénéficie des conceptions qui utilisent un seul système de matériau recyclable pour plusieurs fonctions du véhicule. Le ministère fédéral allemand des Affaires économiques et de l'Action pour le climat a rapporté que le projet COOLBat a utilisé de la mousse d'aluminium dans une plaque de fond de boîtier de batterie pour véhicule électrique afin de soutenir la gestion thermique et la protection en cas de choc, avec une réduction ciblée de 15 % des émissions de dioxyde de carbone sur le cycle de vie. L'Institut Fraunhofer pour les machines-outils et la technologie de formage a présenté en 2025 un démonstrateur de boîtier de batterie intégrant un matériau à changement de phase dans des panneaux sandwich en mousse d'aluminium. Le règlement (UE) 2023/1542 introduit des exigences en matière de durabilité et de recyclage pour les batteries mises sur le marché européen, soutenant l'intérêt pour les systèmes de matériaux recyclables. La norme fédérale de sécurité des véhicules à moteur n° 305a exige une documentation plus solide sur l'intégrité du groupe motopropulseur électrique, ce qui favorise les conceptions de boîtiers étayées par des preuves de choc validées.
Gestion thermique aérospatiale et absorption d'énergie
La mousse d'aluminium à cellules ouvertes possède une structure de pores interconnectés qui offre une grande surface d'échange thermique et supporte des échangeurs de chaleur légers pour les systèmes de contrôle environnemental des aéronefs et des engins spatiaux. Le marché de la mousse d'aluminium bénéficie également des programmes aérospatiaux qui nécessitent un contrôle thermique léger. ERG Aerospace a présenté des échangeurs de chaleur à base de mousse, des absorbeurs d'énergie structurels, des épurateurs de dioxyde de carbone et des coupe-flammes pour des usages spatiaux et aérospatiaux en 2025 et 2026. Le processus de qualification dure souvent de 3 à 5 ans, ce qui lie les commandes actuelles à des activités d'ingénierie entamées les années précdentes. Les exigences de la Federal Aviation Administration, de l'Agence de la sécurité aérienne de l'Union européenne et de la norme aérospatiale 9100 peuvent préserver la position d'un fournisseur tout au long de la durée de vie de production d'un programme d'aéronef qualifié.
Exigences de protection contre les explosions dans la défense et l'armée
L'effondrement cellulaire contrôlé permet à la mousse d'aluminium d'absorber l'énergie des explosions sans la pénalité de masse de l'acier blindé conventionnel, favorisant son utilisation dans la protection du dessous de caisse et de la coque, où la charge utile et la consommation de carburant restent des préoccupations opérationnelles. Le marché de la mousse d'aluminium dispose d'une voie vers une demande de défense accrue à mesure que davantage de plateformes passent des essais à l'approvisionnement en série. Les clients de la défense accordent de la valeur aux performances d'écrasement validées, car ces composants doivent satisfaire à des exigences définies de protection des véhicules. Les travaux de qualification et d'intégration peuvent rendre difficile le remplacement d'un fournisseur une fois qu'un composant entre en production. La hausse des achats de défense dans les pays de l'Organisation du Traité de l'Atlantique Nord et en Asie-Pacifique peut élargir la demande parmi les fournisseurs qui doivent satisfaire aux spécifications de protection contre les explosions. Cette demande reste liée à des cycles d'approvisionnement qui diffèrent des programmes de véhicules commerciaux.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des matières premières et de l'énergie | -0.5% | Mondial ; pression sur les coûts la plus élevée en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Défis liés à la montée en puissance de la production et à la cohérence de la qualité | -0.4% | Mondial ; plus aigu pour les petits producteurs en Chine et dans les marchés émergents | Moyen terme (2-4 ans) |
| Normalisation de la conception limitée et faible sensibilisation des clients | -0.3% | Mondial ; plus limitant dans les marchés finaux de la construction et de l'industrie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des matières premières et de l'énergie
La production d'aluminium primaire est énergivore, et le traitement conventionnel de la mousse d'aluminium au-dessus de 680 °C s'ajoute aux coûts de fabrication. Les variations des prix de l'aluminium sur le London Metal Exchange peuvent se répercuter directement sur les coûts variables des producteurs de mousse, car l'aluminium est un intrant majeur. Fraunhofer Zukunftsfabrik a constaté que le remplacement de l'aluminium primaire par de l'aluminium recyclé dans les composants sandwich en mousse d'aluminium réduisait les impacts environnementaux moyens de 20,9 % et les émissions de dioxyde de carbone de 13 %, tout en maintenant des performances mécaniques équivalentes. CYMAT Technologies Ltd. a conclu un accord commercial avec Rio Tinto Alcan Inc. en juillet 2026 pour servir les clients de son activité de composites à matrice métallique en aluminium, avec l'objectif déclaré d'améliorer l'économie des intrants et d'accéder à des applications à plus grand volume. Le marché de la mousse d'aluminium offre donc aux fournisseurs capables d'utiliser des matières premières recyclées un avantage tant en matière de maîtrise des coûts que de reporting sur le cycle de vie. Les producteurs qui s'appuient uniquement sur le métal primaire font face simultanément à des pressions sur les coûts et sur la durabilité.
Défis liés à la montée en puissance de la production et à la cohérence de la qualité
La géométrie uniforme des pores et l'homogénéité cellulaire restent difficiles à obtenir à des volumes de production plus importants. Le moussage conventionnel à haute température peut produire des distributions de taille de cellules de ±0,3 mm, ce qui peut limiter l'utilisation dans les pièces structurelles automobiles nécessitant des simulations de choc précises. La norme ISO 13314 de l'Organisation internationale de normalisation définit des méthodes pour les essais mécaniques des métaux poreux, mais elle ne prescrit pas de tolérances de fabrication. Les constructeurs automobiles doivent donc mener leurs propres programmes de qualification, ce qui allonge les délais de développement et augmente les coûts d'ingénierie. Havel metal foam GmbH propose des partenariats de développement depuis la production du précurseur jusqu'au composant moussé, aidant les clients à aligner le développement des matériaux avec la qualification des composants. Le marché de la mousse d'aluminium reste contraint là où les fournisseurs ne peuvent pas fournir des données matérielles reproductibles et où les fournisseurs de rang inférieur ont une connaissance limitée du matériau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure :
la mousse d'aluminium à cellules fermées est en tête, tandis que la mousse d'aluminium à cellules ouvertes se développeLa mousse d'aluminium à cellules fermées détenait 66,23 % de la part du marché de la mousse d'aluminium en 2026, car ses pores scellés offrent une résistance à la compression et une déformation contrôlée. Son rôle établi dans les composants de gestion des chocs automobiles et les structures de défense soutient cette position. Une revue scientifique de 2025 a révélé que la mousse à cellules fermées à 84 % de porosité et 50 % de déformation absorbait plus de 2,5 MJ/m³ d'énergie. Cette performance est pertinente dans les applications critiques pour la sécurité où le poids structurel doit être minimisé. Les acheteurs dans ces domaines accordent autant de valeur au comportement d'écrasement reproductible et aux données d'essai qu'à la faible densité du matériau.
La mousse d'aluminium à cellules ouvertes devrait progresser à un CAGR de 6,67 % jusqu'en 2032, soutenue par les exigences des échangeurs de chaleur et de la filtration. Ses pores connectés fournissent le flux de fluide et la surface que ces usages requièrent. ERG Aerospace fournit de la mousse à cellules ouvertes pour la séparation air-huile, la gestion thermique, l'absorption d'énergie et d'autres applications aérospatiales. La mousse d'aluminium à cellules ouvertes a également un potentiel dans les applications architecturales où la transmission de la lumière et les performances acoustiques sont importantes. Le secteur de la mousse d'aluminium gagne en demande grâce aux applications fonctionnelles, et le marché de la mousse d'aluminium peut gagner en résilience car cette base d'applications plus large réduit la dépendance à une seule catégorie de composants.


Par application :
les absorbeurs d'énergie sont en tête, les échangeurs de chaleur s'accélèrentLes absorbeurs d'énergie représentaient 34,51 % de la taille du marché de la mousse d'aluminium en 2026. Les systèmes de gestion des chocs automobiles et les applications de protection contre les explosions militaires sous-tendent la demande, faisant de la performance d'absorption d'énergie un critère fondamental de sélection des composants sur le marché de la mousse d'aluminium. Les structures en mousse sont utiles lorsque les concepteurs ont besoin d'un matériau qui se déforme de manière prévisible lors d'un impact. Les barres anti-intrusion utilisent un comportement similaire dans les applications de porte et de montant B, où la construction sandwich en mousse peut offrir une section plus mince que l'acier à une absorption d'énergie comparable par unité de poids. Les usages ferroviaires, industriels et dans le bâtiment soutiennent également les absorbeurs acoustiques, qui bénéficient du profil ininflammable du matériau et de sa conformité avec les normes ASTM E84 de l'American Society for Testing and Materials et NFPA 285 de la National Fire Protection Association.
Les échangeurs de chaleur devraient progresser à un CAGR de 6,83 % jusqu'en 2032. Les programmes de gestion thermique aérospatiale et le refroidissement des batteries de véhicules électriques soutiennent cette demande de différents groupes de clients. Ces usages partagent une plateforme de matériau poreux mais suivent des cycles d'achat et des exigences de conformité distincts, ce qui peut réduire l'effet d'une faiblesse dans un marché final. La filtration, le blindage électromagnétique, les structures de support de catalyseur, les systèmes à hydrogène et le refroidissement des centres de données ajoutent de plus petits flux de demande émergents. Le marché de la mousse d'aluminium peut bénéficier de l'exigence croissante des systèmes de refroidissement et de gestion de l'énergie en matériaux légers à plus grande surface.
Par secteur d'utilisation finale :
l'automobile et le transport sont en tête, tandis que l'aérospatiale et la défense donnent le rythmeL'automobile et le transport détenaient 42,78 % de la part du marché de la mousse d'aluminium en 2026, reflétant l'utilisation établie dans la gestion des chocs sur les plateformes de véhicules. Le marché de la mousse d'aluminium dépend de la demande automobile, car les programmes de véhicules restent sa plus grande base d'utilisation finale. Les clients automobiles apprécient la capacité du matériau à combiner l'absorption d'énergie avec un poids de composant réduit, tandis que les boîtiers de batteries ajoutent une demande à la fois pour la protection et la gestion thermique. L'Institut Fraunhofer pour les machines-outils et la technologie de formage a démontré en 2025 4 configurations de sandwich en mousse d'aluminium pour les boîtiers de batteries de véhicules électriques, montrant que les performances thermiques pourraient devenir aussi importantes que la sécurité passive pour l'adoption automobile. L'utilisation d'aluminium recyclé peut également soutenir les exigences d'approvisionnement liées aux données sur le carbone du cycle de vie.
L'aérospatiale et la défense devraient progresser à un CAGR de 7,23 % jusqu'en 2032. Le marché de la mousse d'aluminium peut bénéficier des programmes aérospatiaux qui utilisent le matériau dans des rôles structurels, de gestion thermique et d'absorption d'énergie. Le remplacement de composants en aluminium massif usiné peut réduire le poids opérationnel sans recourir à des tôles de jauge plus mince dans chaque application. Les processus de qualification créent de longs cycles de vente, mais peuvent soutenir les commandes répétées une fois qu'un composant atteint la production en série. Le bâtiment et la construction offrent un débouché distinct à travers les façades, les panneaux acoustiques et les revêtements résistants au feu, tandis que les autres secteurs d'utilisation finale comprennent les machines industrielles, le ferroviaire et les équipements énergétiques.


Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 34,62 % de la part du marché de la mousse d'aluminium en 2026. L'infrastructure de qualification aérospatiale et de défense soutient la région, où le marché de la mousse d'aluminium bénéficie de clients qui accordent de la valeur aux données de performance validées. CYMAT Technologies Ltd. et ERG Aerospace servent des applications de protection contre les explosions et de gestion thermique, tandis que CYMAT Technologies Ltd. a signé en juillet 2026 un accord avec Rio Tinto Alcan Inc. qui devrait ajouter entre 7,5 millions et 10 millions USD de chiffre d'affaires annuel une fois la production mise en service. Les pratiques d'approvisionnement du Département de la défense des États-Unis et les exigences en matière de matériaux de la Federal Aviation Administration peuvent rendre les performances de matériaux validées plus précieuses que le seul prix. La règle SAFE (Safer Affordable Fuel-Efficient) Vehicles Rule III soutient également les travaux d'allègement sur tous les types de véhicules jusqu'à l'année modèle 2031.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 7,11 % jusqu'en 2032, soutenue par la production de véhicules électriques en Chine, l'ingénierie des matériaux au Japon et en Corée du Sud, et la base de fabrication aérospatiale en développement en Inde. Le marché de la mousse d'aluminium dispose d'une forte opportunité régionale dans les composants de véhicules, les barrières acoustiques et les panneaux composites. Le projet de nouveaux matériaux en mousse d'aluminium de Xinyu a débuté sa construction dans la province du Liaoning en mars 2025 avec un investissement prévu de 5,15 milliards CNY (710 millions USD), 8 lignes de production continues automatisées et 50 lignes de production de mousse métallique par impression tridimensionnelle pour les composants de véhicules à nouvelle énergie, les barrières acoustiques de transport et les panneaux composites en mousse d'aluminium. Les normes Corporate Average Fuel Economy Phase 3 de l'Inde intègrent des seuils de dioxyde de carbone basés sur le poids, renforçant le soutien politique aux matériaux légers[2].
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe reste importante en raison de la base d'ingénierie automobile allemande et de producteurs spécialisés tels que Havel metal foam GmbH, pohltec metalfoam GmbH et hollomet GmbH, qui se concentrent sur des structures personnalisées pour les usages automobiles, ferroviaires, mécaniques et industriels. Le marché de la mousse d'aluminium en Europe favorise les fournisseurs qui associent les matériaux à l'ingénierie des composants. Les facteurs de conformité comprennent le cadre REACH (enregistrement, évaluation, autorisation et restriction des substances chimiques) de l'Union européenne et le règlement sur l'écoconception pour des produits durables, qui accordent davantage d'attention à la documentation des matériaux et à la recyclabilité. L'Amérique du Sud présente un potentiel en phase initiale pour les panneaux de construction légers et résistants au feu, tandis que le Moyen-Orient et l'Afrique offrent un point d'entrée pour les produits de façade mais disposent d'une capacité de production locale limitée. Ces régions mixtes peuvent récompenser les producteurs qui combinent l'ingénierie des applications avec un soutien de projet local.
Paysage concurrentiel
Concentration du Marché
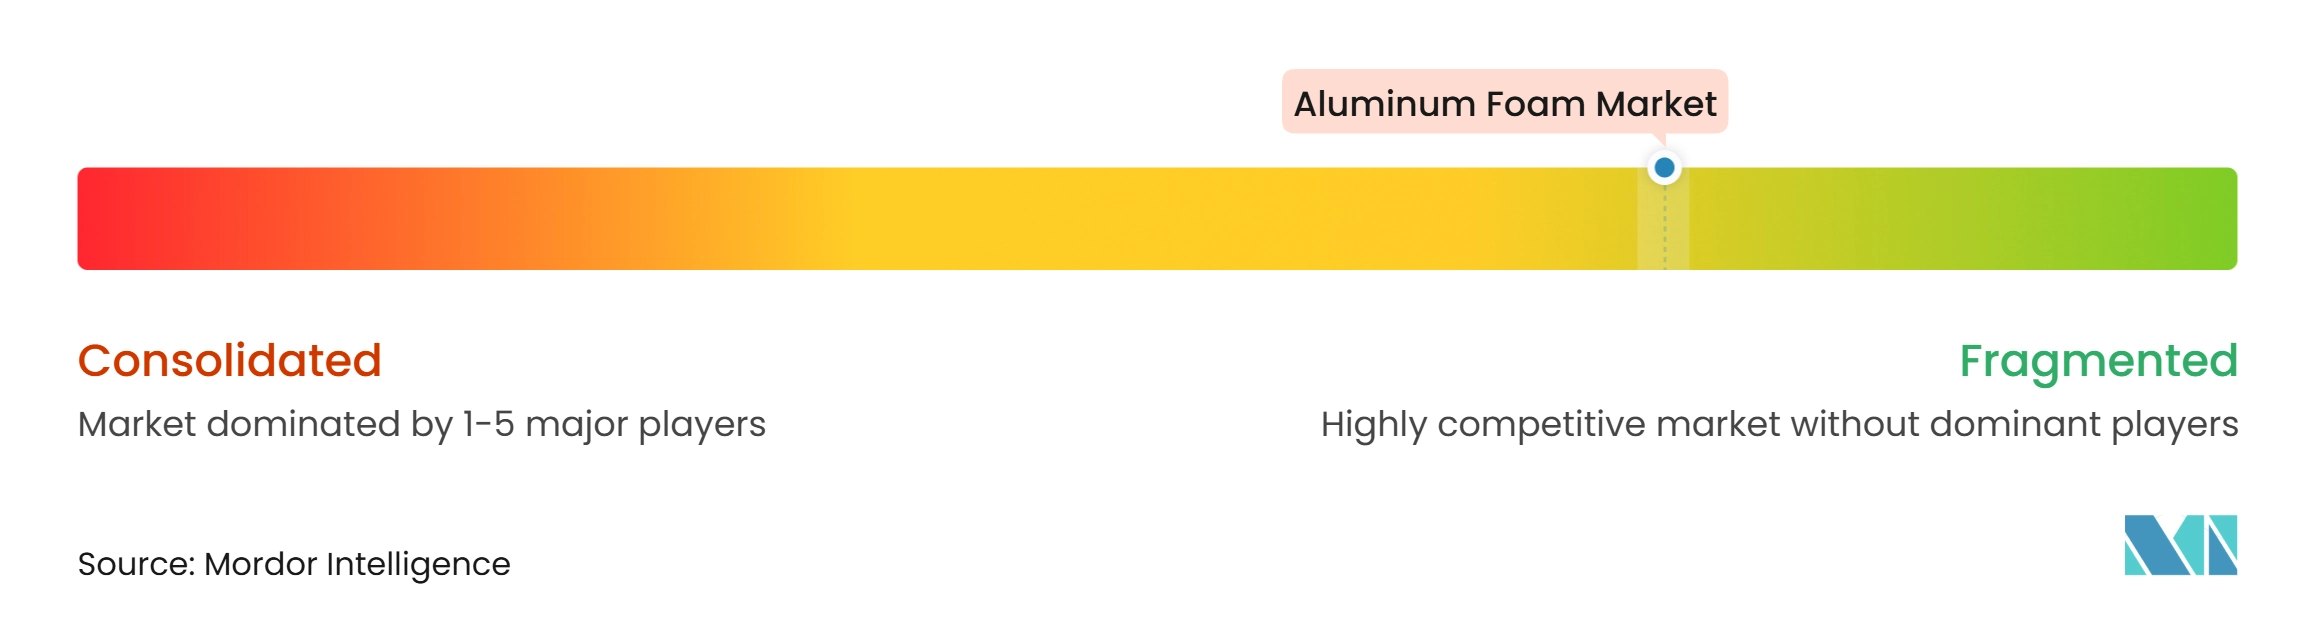
Le marché de la mousse d'aluminium est très fragmenté, avec des acteurs de premier plan notamment ERG Aerospace, CYMAT Technologies Ltd., Havel metal foam GmbH, pohltec metalfoam GmbH et Aluinvent. CYMAT Technologies Ltd. et ERG Aerospace occupent des positions établies en Amérique du Nord, et ERG Aerospace a reçu le brevet américain 12 280 420 B2 en avril 2025 pour une méthode de fabrication d'une structure de mousse réticulée inorganique. Ses expositions aérospatiales de 2025 et 2026 ont présenté des produits de gestion thermique et d'absorption d'énergie à des clients des secteurs spatial, de la défense et industriel. Ces positions sont renforcées par les processus de qualification des clients qui peuvent prendre des années.
Les fournisseurs européens ont tendance à se concurrencer par le biais de composants conçus plutôt que par l'approvisionnement en volume. Le marché de la mousse d'aluminium permet à ces fournisseurs de se concurrencer sur la conception des composants, et pas seulement sur le prix des matériaux. Havel metal foam GmbH propose une fabrication depuis le matériau précurseur jusqu'à la production en série, ce qui soutient le développement conjoint de composants avec les équipementiers. hollomet GmbH a obtenu le brevet américain 12 617 733 B2 en 2026 avec la Fraunhofer-Gesellschaft pour une méthode de production de composants métalliques ou céramiques poreux.
L'accord de juillet 2026 de CYMAT Technologies Ltd. avec Rio Tinto Alcan Inc. combine l'accès aux clients avec une opportunité de production établie dans les composites à matrice métallique en aluminium. La concurrence dans les applications de construction, de transport en commun et d'automobile commerciale se concentre souvent sur la vitesse de formage, le prix et la capacité à satisfaire les spécifications de projet. Le refroidissement des centres de données est un autre domaine en développement où les structures poreuses peuvent soutenir le transfert de chaleur, et les fournisseurs qui réduisent les coûts des matières premières tout en fournissant des données d'ingénierie sont mieux placés pour convertir les essais en spécifications à long terme.
Leaders du secteur de la mousse d'aluminium
-
ERG Aerospace
-
CYMAT Technologies Ltd.
-
Havel metal foam GmbH
-
pohltec metalfoam GmbH
-
Aluinvent
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la mousse d'aluminium Entreprises couvertes dans ce rapport
- Alantum
- Aluinvent
- Aluminum Foam Technologies LLC
- Aluminum King Co., Ltd.
- Beihai Composite Materials Co., Ltd.
- Beijing Zhongjin Aluminum Foam Technology Co., Ltd.
- CYMAT Technologies Ltd.
- ERG Aerospace
- Exxentis
- Havel metal foam GmbH
- hollomet GmbH
- Liaoning Rontec Advanced Material Technology Co., Ltd.
- pohltec metalfoam GmbH
- Shanghai Winfay New Material Co., Ltd.
- Shanxi Putai Aluminum Foam Manufacturing Co., Ltd.
Développements industriels récents dans Marché de la mousse d'aluminium
- Août 2026 : L'Institut Fraunhofer pour les machines-outils et la technologie de formage (Fraunhofer IWU) a développé une approche de recyclage pour fabriquer de la mousse d'aluminium à partir de copeaux d'aluminium traités, de déchets de production et de composants de mousse d'aluminium en fin de vie, au lieu de s'appuyer entièrement sur de la poudre d'alliage d'aluminium vierge. La recherche a soutenu le marché de la mousse d'aluminium grâce à une consommation réduite de matières premières, des coûts de production réduits et des processus de fabrication plus circulaires.
- Décembre 2025 : CYMAT Technologies Ltd. a obtenu une commande d'une valeur d'environ 1,8 million USD pour fournir des kits de protection du dessous de caisse en mousse d'aluminium stabilisée (SAF) à un fabricant asiatique de véhicules militaires. Le contrat soutient le marché de la mousse d'aluminium en démontrant l'adoption de la mousse d'aluminium dans les applications d'atténuation des explosions, de protection des véhicules et de défense.
Périmètre du rapport mondial sur le marché de la mousse d'aluminium
La mousse d'aluminium est un matériau cellulaire léger produit en introduisant des bulles de gaz dans de l'aluminium fondu ou des alliages d'aluminium, créant une structure poreuse avec un rapport résistance/poids élevé. Elle offre des propriétés telles que l'absorption d'énergie, l'isolation acoustique, la gestion thermique et la résistance aux chocs. Ces caractéristiques rendent la mousse d'aluminium adaptée aux applications nécessitant des composants structurels légers, une réduction du bruit et une sécurité renforcée.
Le marché de la mousse d'aluminium est segmenté par structure, application, secteur d'utilisation finale et géographie. Par structure, le marché est segmenté en mousse d'aluminium à cellules fermées et mousse d'aluminium à cellules ouvertes. Par application, le marché est segmenté en absorbeurs d'énergie, barres anti-intrusion, échangeurs de chaleur, absorbeurs acoustiques et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile et transport, aérospatiale et défense, bâtiment et construction, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour la mousse d'aluminium dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Mousse d'aluminium à cellules fermées |
| Mousse d'aluminium à cellules ouvertes |
| Absorbeurs d'énergie |
| Barres anti-intrusion |
| Échangeurs de chaleur |
| Absorbeurs acoustiques |
| Autres applications |
| Automobile et transport |
| Aérospatiale et défense |
| Bâtiment et construction |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par structure | Mousse d'aluminium à cellules fermées | |
| Mousse d'aluminium à cellules ouvertes | ||
| Par application | Absorbeurs d'énergie | |
| Barres anti-intrusion | ||
| Échangeurs de chaleur | ||
| Absorbeurs acoustiques | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile et transport | |
| Aérospatiale et défense | ||
| Bâtiment et construction | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la mousse d'aluminium ?
La taille du marché de la mousse d'aluminium était évaluée à 54,22 millions USD en 2026 et devrait croître de 57,30 millions USD en 2027 pour atteindre 76,36 millions USD d'ici 2032, à un CAGR de 5,91 % durant la période de prévision (2027-2032).
Quelle structure détenait la plus grande part en 2026 ?
La mousse d'aluminium à cellules fermées détenait 66,23 % de la part de marché en 2026, car elle est largement utilisée dans les composants de gestion des chocs et de défense.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les échangeurs de chaleur devraient progresser à un CAGR de 6,83 % jusqu'en 2032, soutenus par la gestion thermique aérospatiale et le refroidissement des batteries de véhicules électriques.
Qu'est-ce qui stimule la demande de mousse d'aluminium dans les véhicules électriques ?
L'allègement, la protection contre les chocs, la gestion thermique et l'intégration du boîtier de batterie soutiennent la demande automobile.