
Aluminium-Schaum-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 57.30 Millionen US-Dollar |
| Marktgröße (2032) | 76.36 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.91 % |
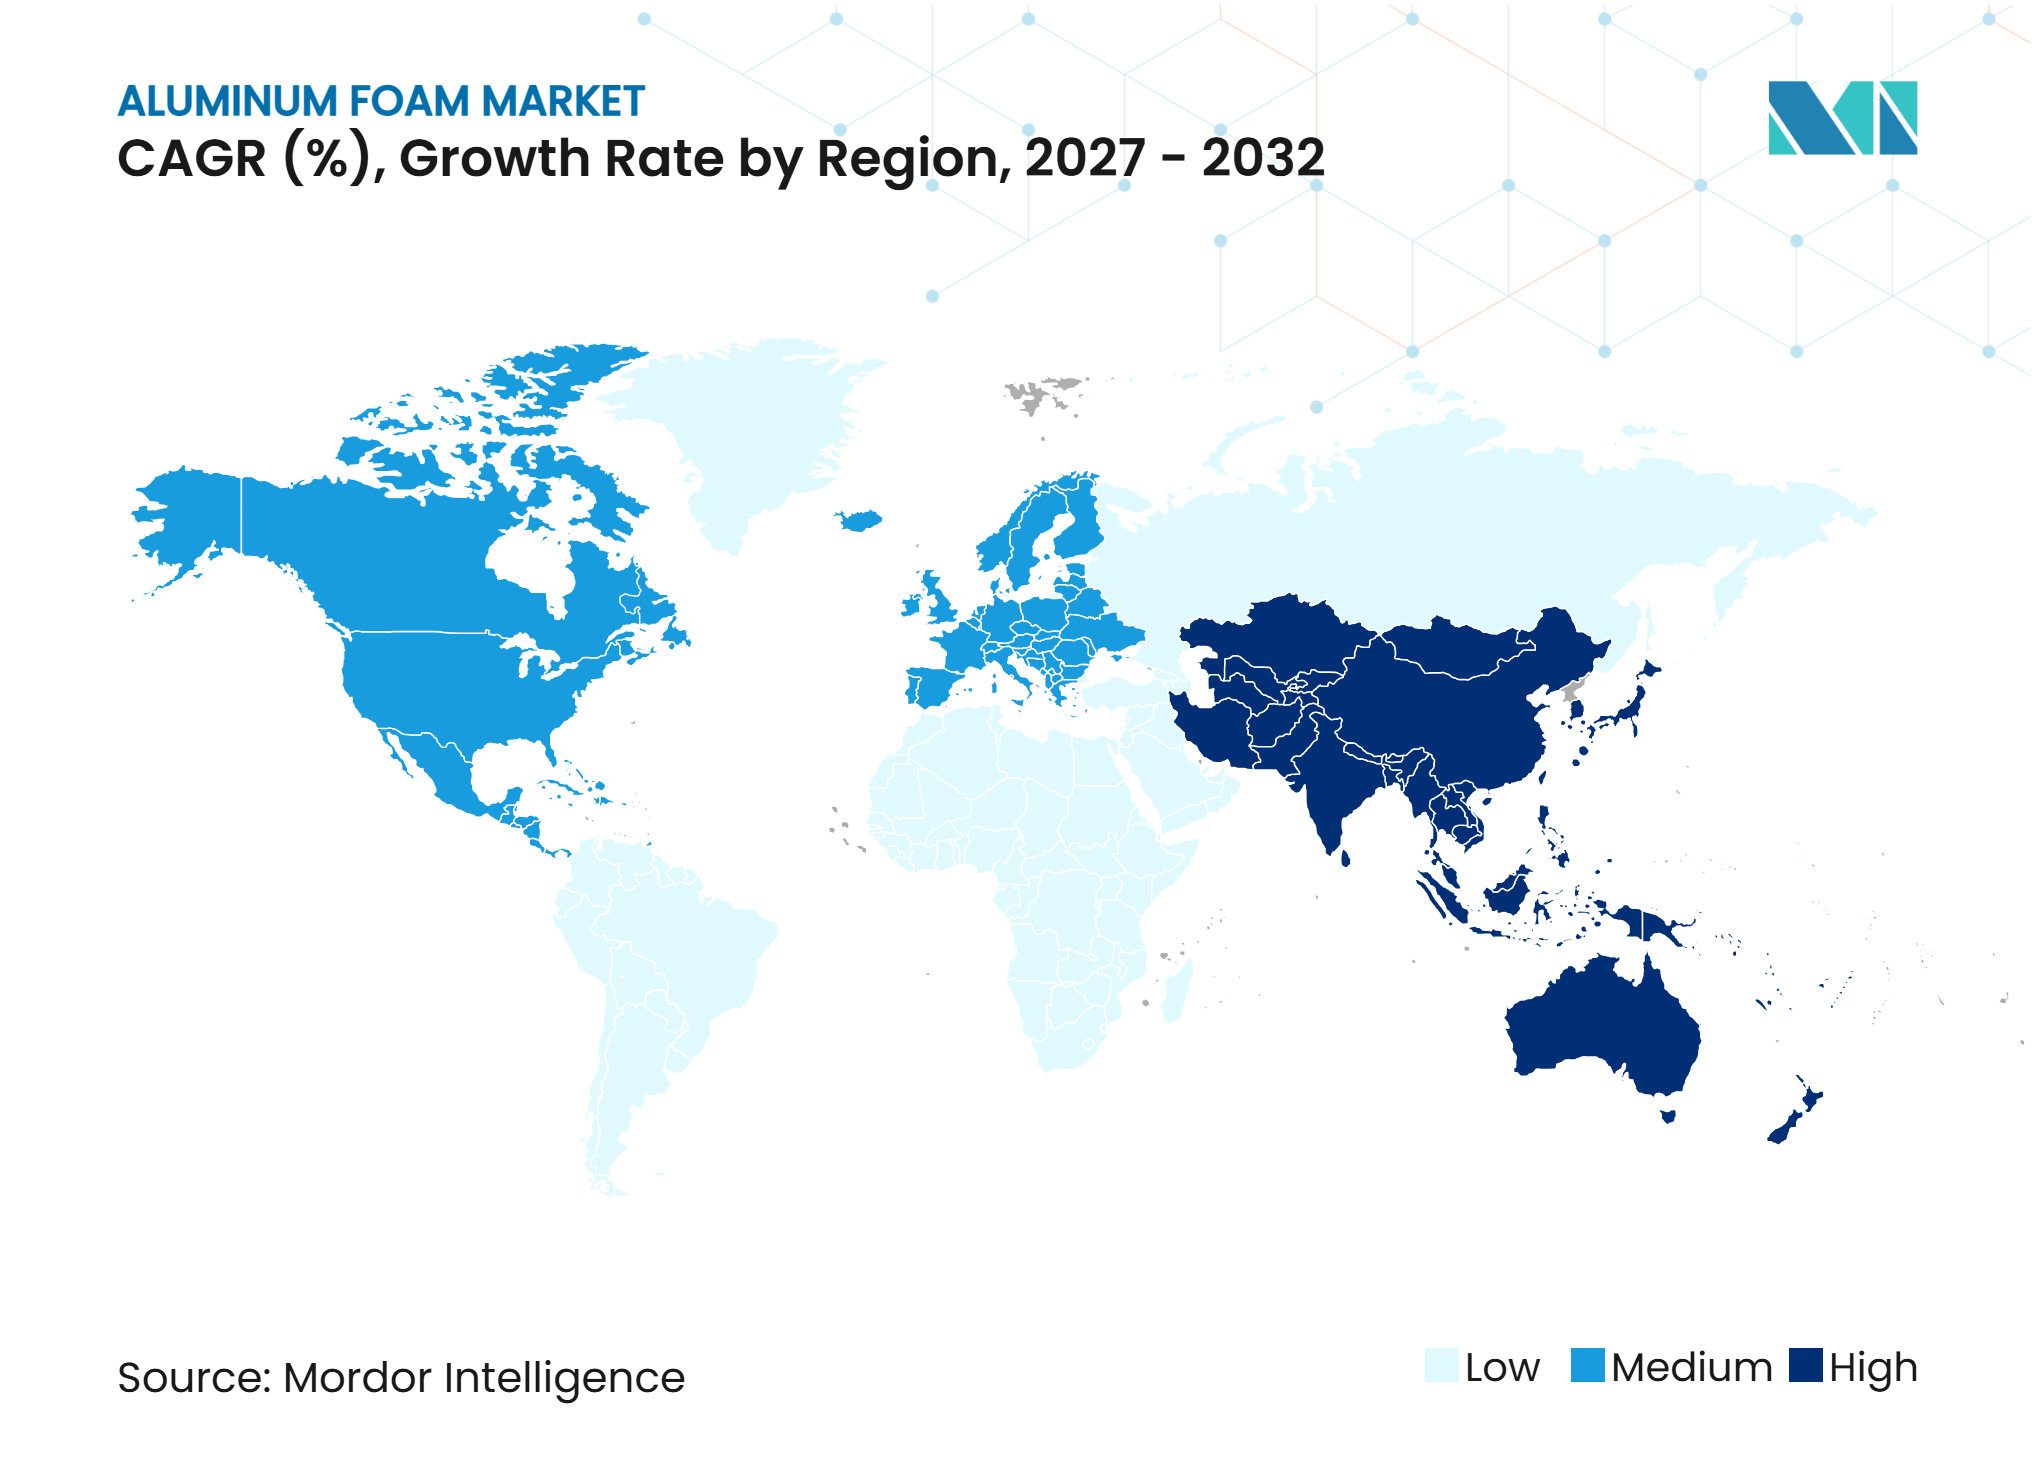
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aluminium-Schaum-Marktanalyse von Mordor Intelligence
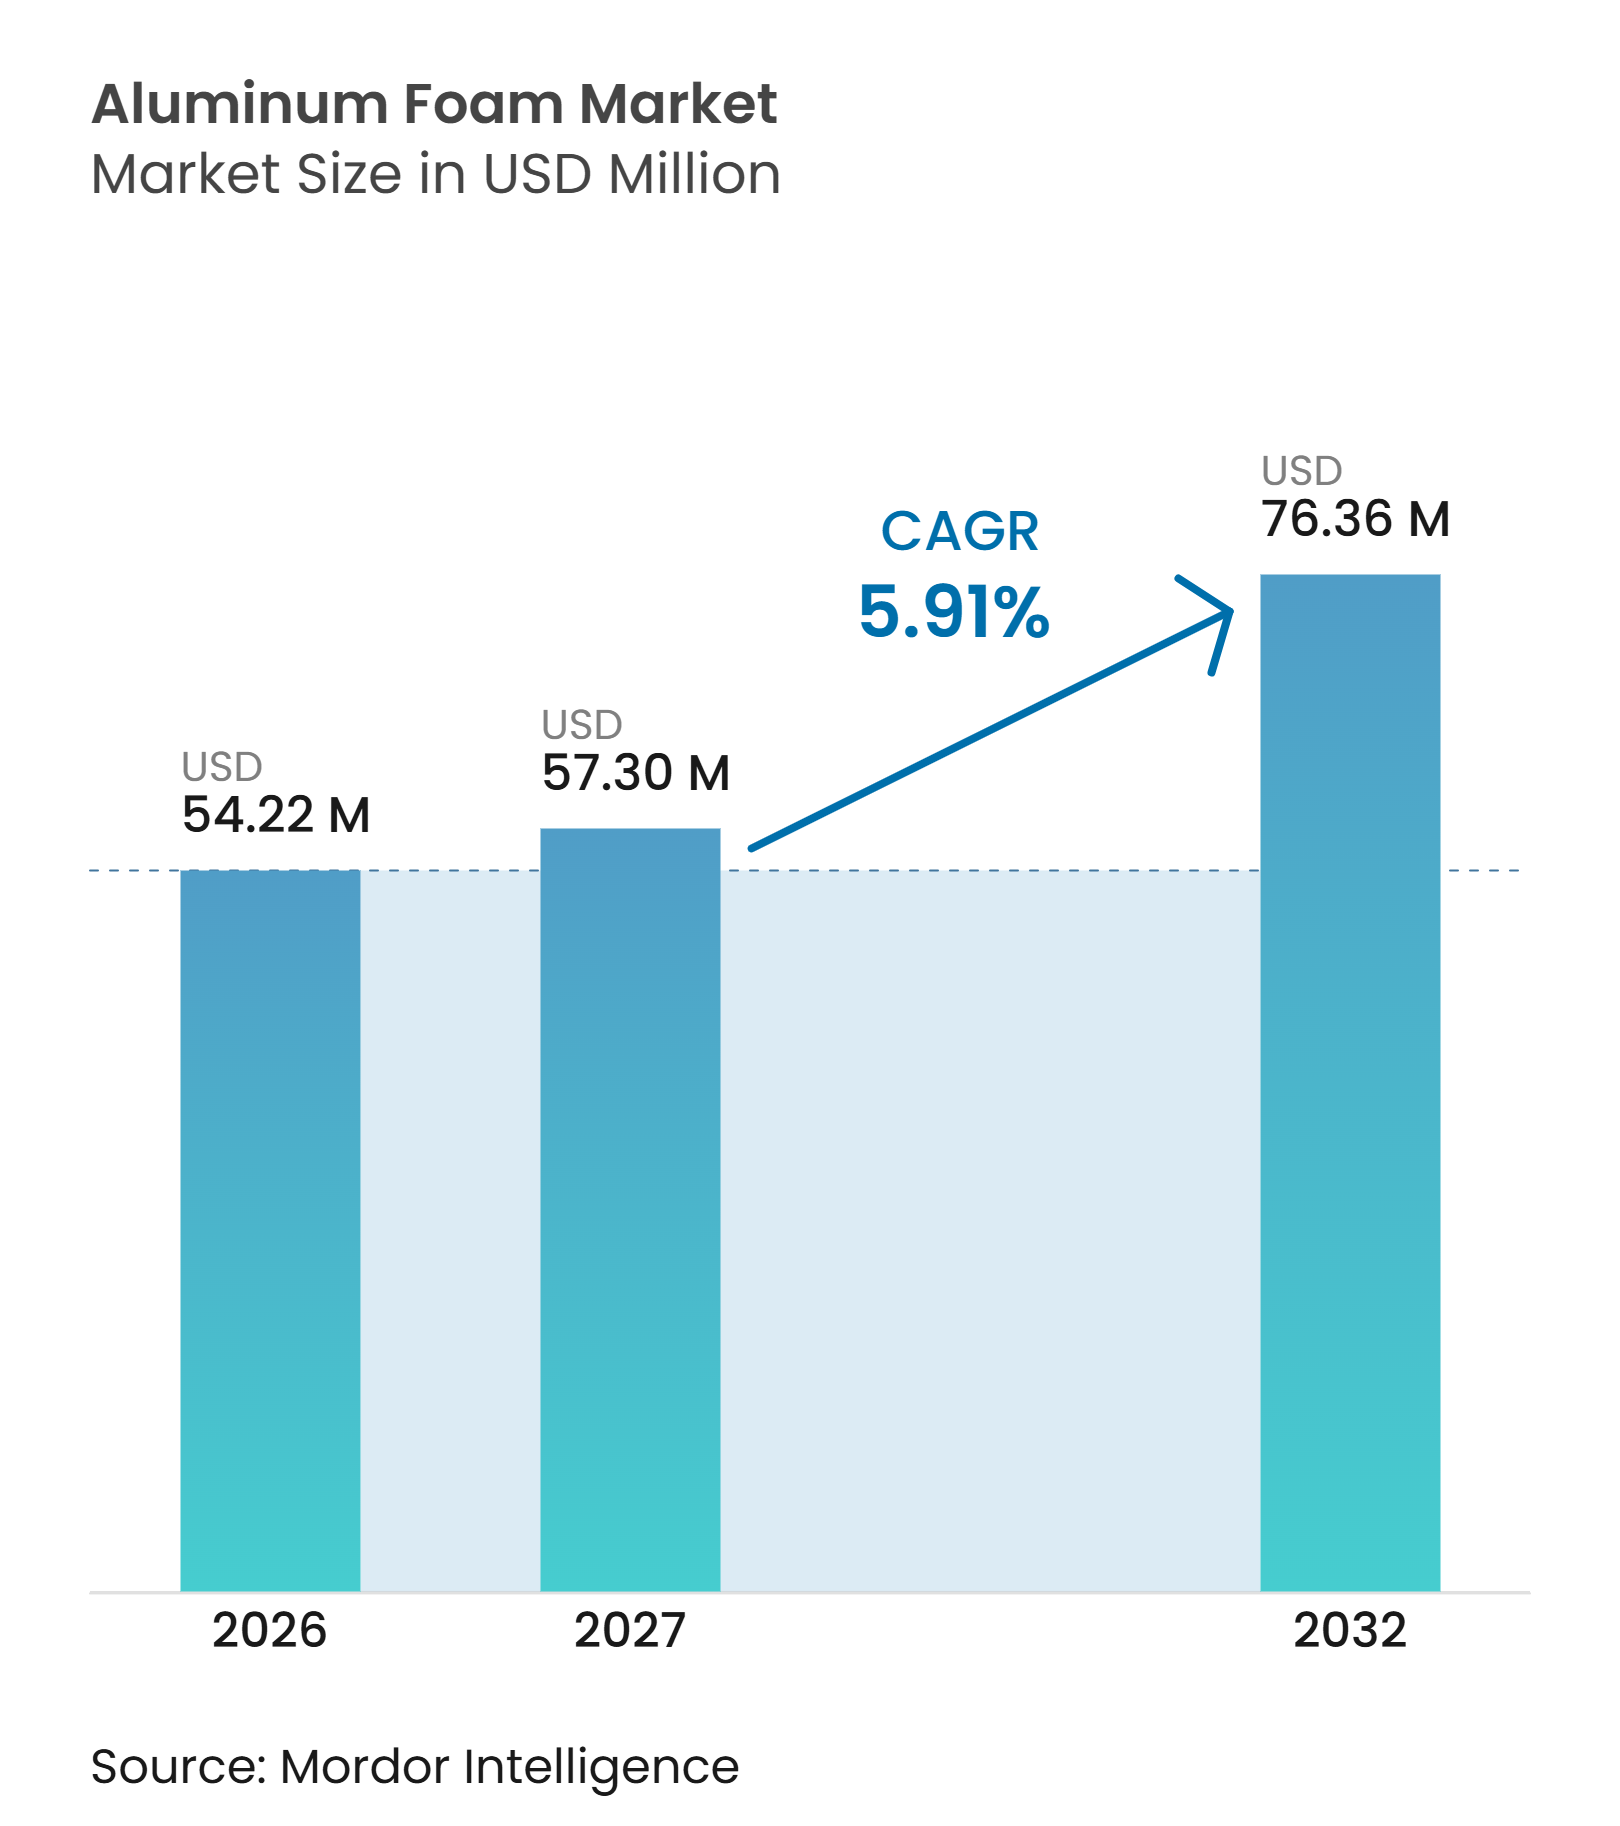
Die Aluminium-Schaum-Marktgröße wurde im Jahr 2026 auf 54,22 Millionen USD geschätzt und soll von 57,30 Millionen USD im Jahr 2027 auf 76,36 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,91% während des Prognosezeitraums (2027–2032). Die Nachfrage kommt aus der Fahrzeugelektrifizierung, der Verteidigungsbeschaffung und grünen Bauprojekten, die unterschiedliche Beschaffungszyklen aufweisen und die Abhängigkeit von einer einzelnen Kundengruppe verringern. Materialien, die geringeres Gewicht mit kontrollierter Energieabsorption verbinden, gewinnen an Aufmerksamkeit, da Automobilhersteller und Verteidigungslieferanten Sicherheits-, Reichweiten- und Nutzlastanforderungen bewerten. Hersteller gehen auch zunehmend auf recyceltes Aluminium als Ausgangsmaterial über, da dies die Umweltauswirkungen verringern kann, während die mechanische Leistung erhalten bleibt. Qualifizierungsanforderungen in der Luft- und Raumfahrt, Verteidigung und Automobilprogrammen verlangsamen den Markteintritt neuer Lieferanten, was etablierte Hersteller mit validierten Leistungsdaten begünstigt. Kostendruck durch primäres Aluminium und unvollständige Designstandards schränken die Einführung in Hochvolumenanwendungen weiterhin ein.
Wichtigste Erkenntnisse des Berichts
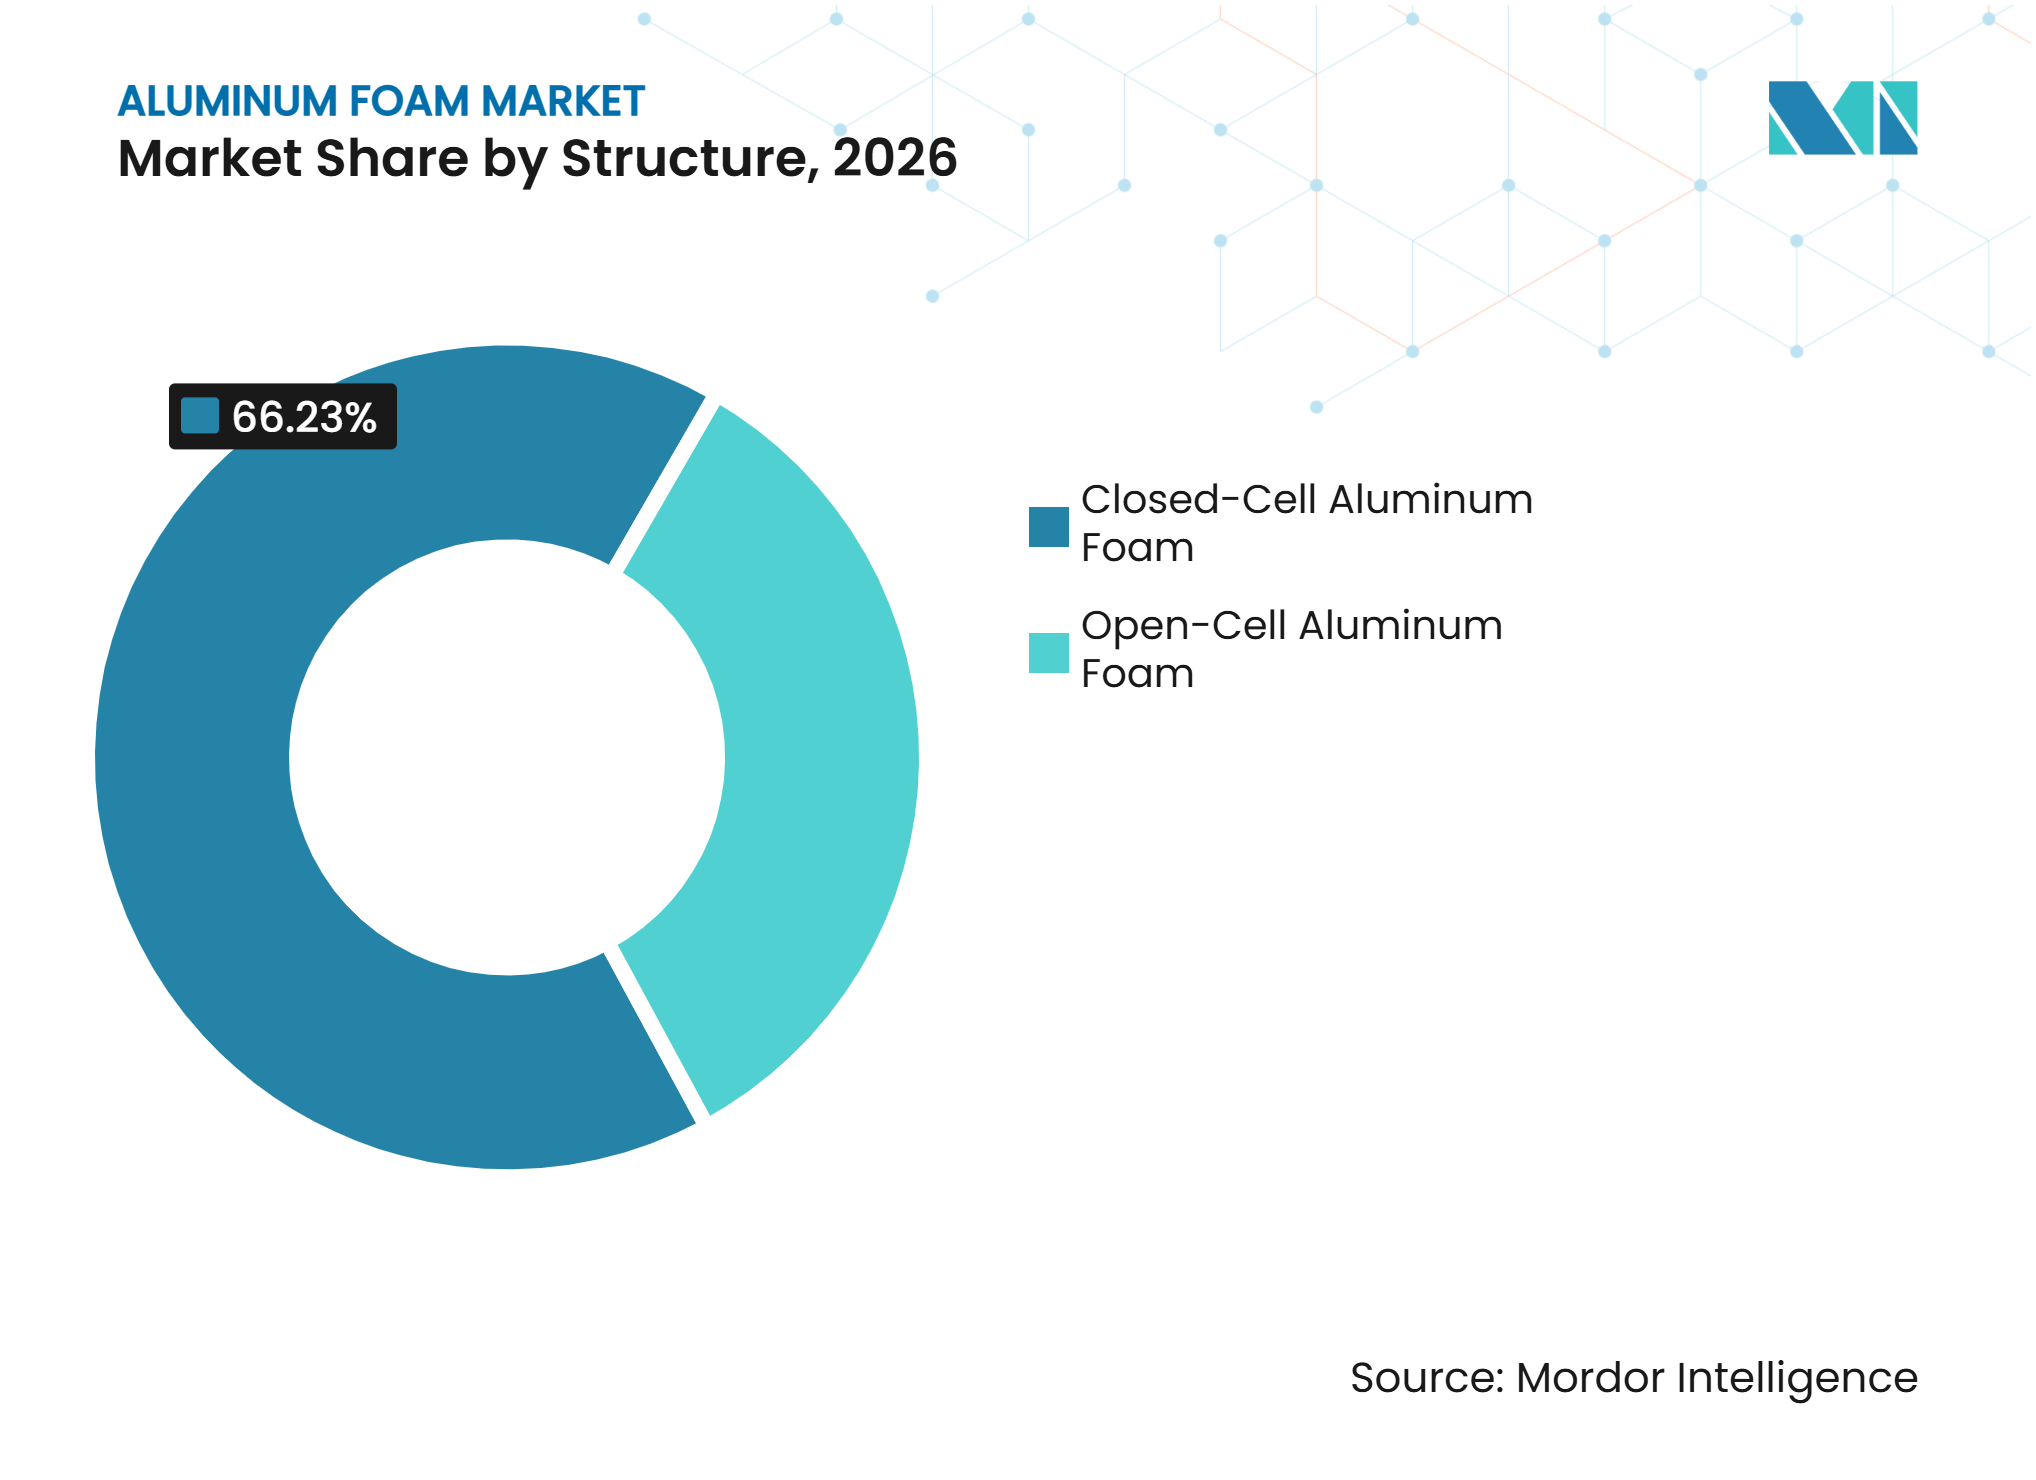
- Nach Struktur hielt geschlossenzelliger Aluminium-Schaum im Jahr 2026 einen Marktanteil von 66,23% am Aluminium-Schaum-Markt, während offenzelliger Aluminium-Schaum bis 2032 voraussichtlich mit einer CAGR von 6,67% wachsen wird.
- Nach Anwendung hielten Energieabsorber im Jahr 2026 einen Marktanteil von 34,51% am Aluminium-Schaum-Markt, während Wärmetauscher bis 2032 voraussichtlich mit einer CAGR von 6,83% wachsen werden.
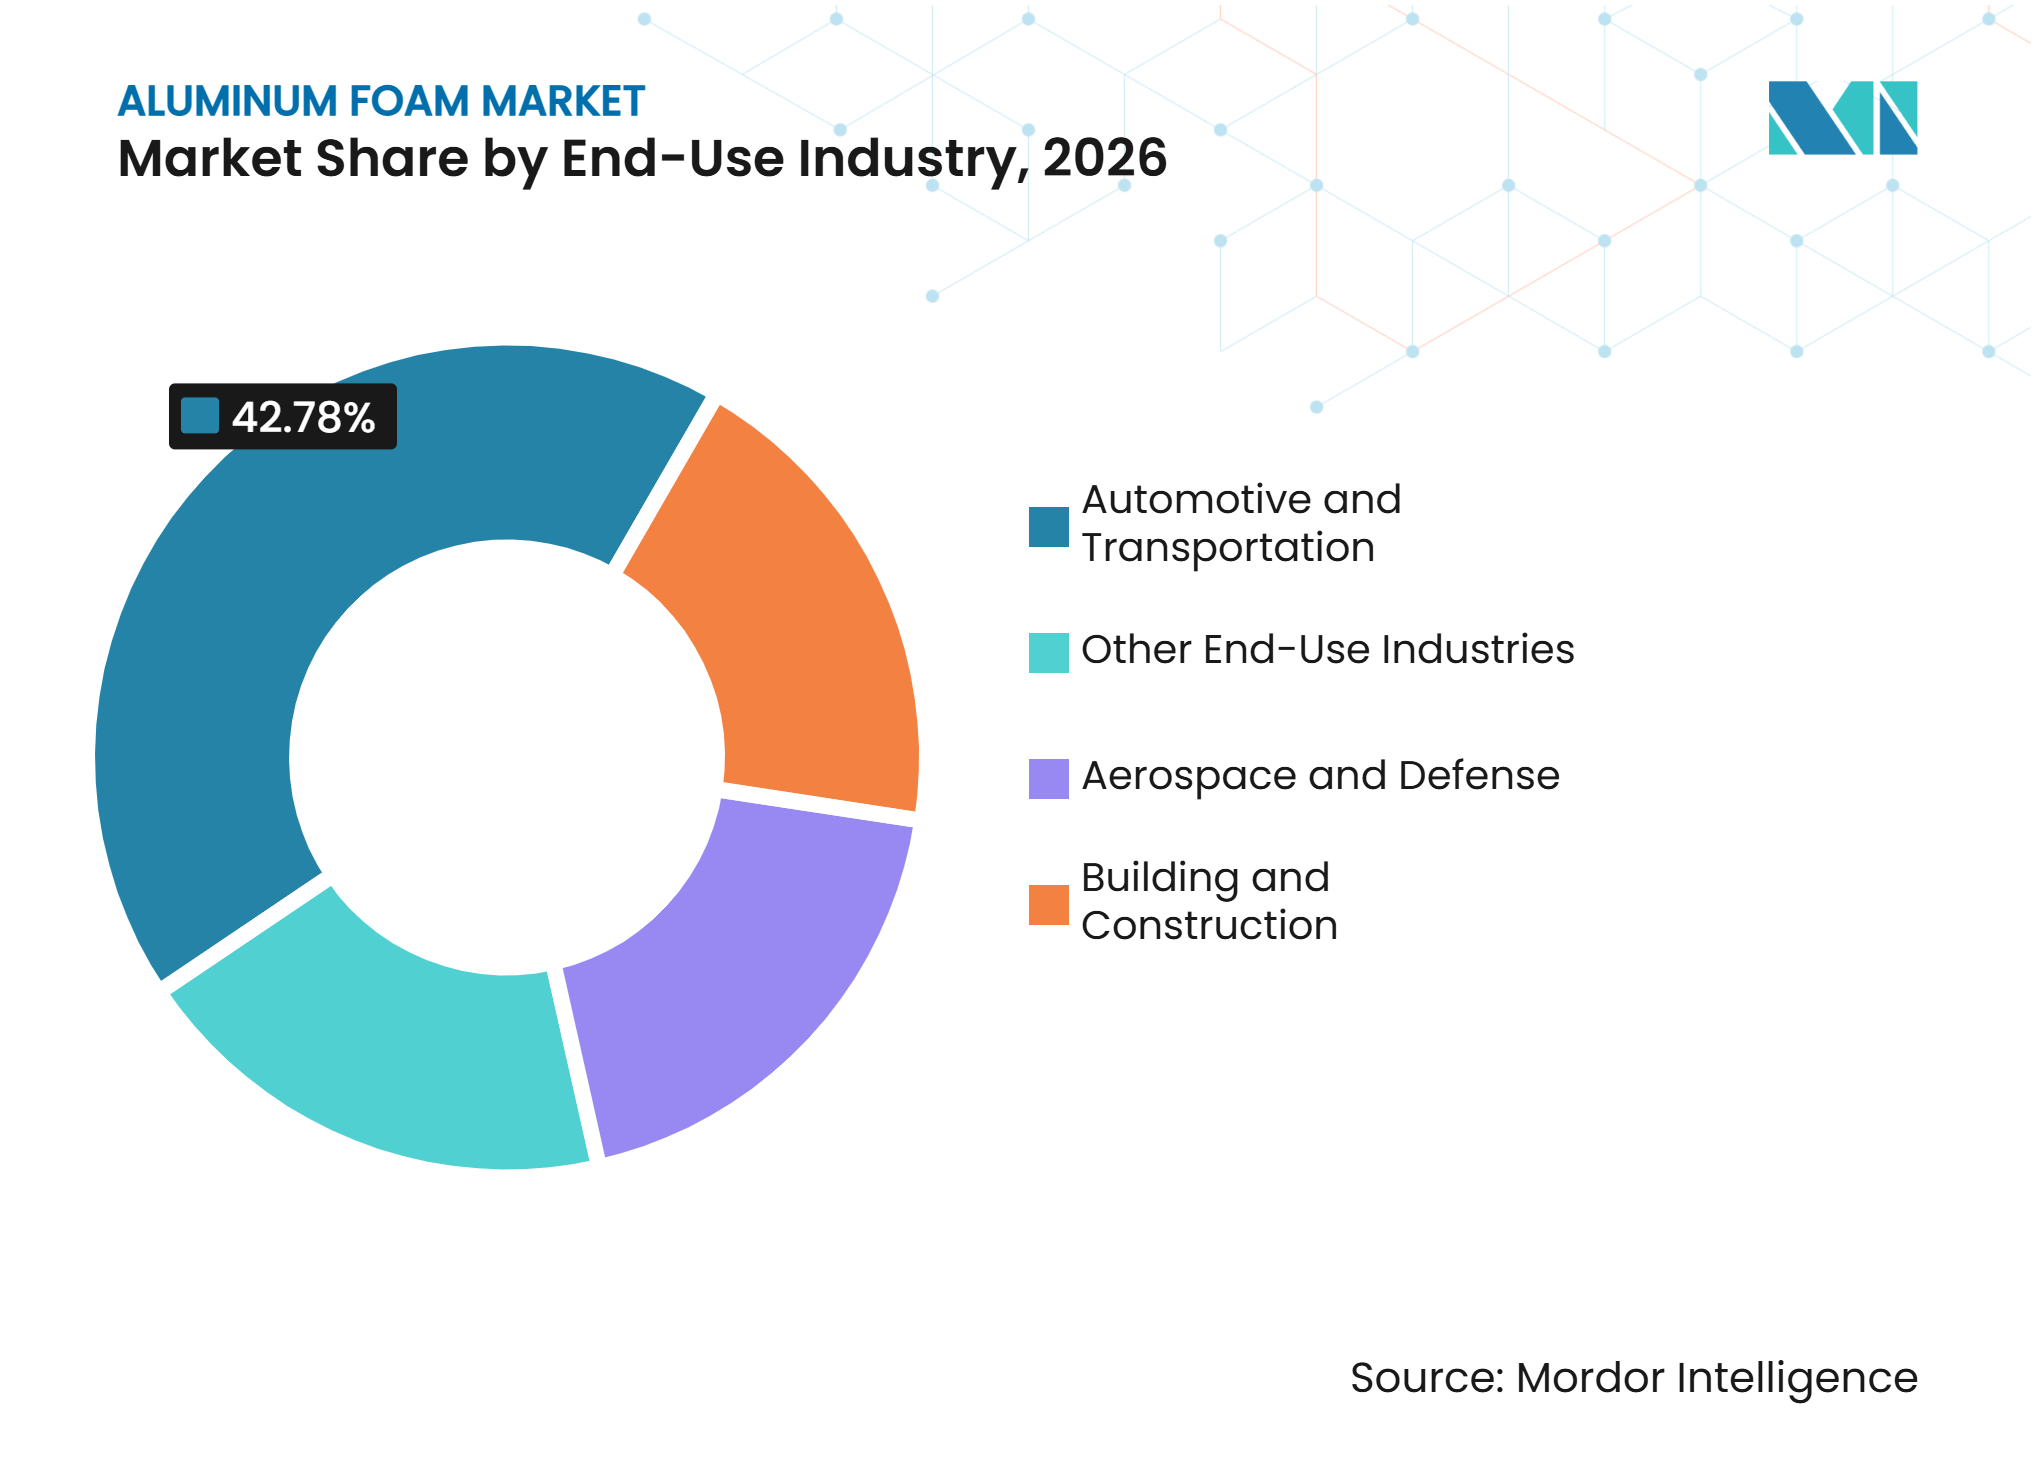
- Nach Endverbrauchsbranche hielt Automobil und Transport im Jahr 2026 einen Marktanteil von 42,78% am Aluminium-Schaum-Markt, während Luft- und Raumfahrt sowie Verteidigung bis 2032 voraussichtlich mit einer CAGR von 7,23% wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,62% am Aluminium-Schaum-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,11% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau in der Automobilindustrie und Reichweitenverlängerung bei Elektrofahrzeugen | +1.5% | Global; höchste Intensität in China, Deutschland, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Multifunktionalität von EV-Batteriegehäusen | +1.3% | Global; höchste Intensität in China, Südkorea, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Thermisches Management und Energieabsorption in der Luft- und Raumfahrt | +1.1% | Nordamerika und Europa als Qualifizierungszentren; Asien-Pazifik als Wachstumsgrenze | Mittelfristig (2–4 Jahre) |
| Anforderungen an Sprengschutz für Verteidigung und Militär | +0.9% | Nordamerika, Europa (NATO-Mitglieder), Verteidigungsausgaben in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage im Bauwesen nach leichten, feuerfesten Paneelen | +0.7% | Asien-Pazifik als Kernmarkt, Ausweitung auf Naher Osten und Afrika; aufkommend in der EU unter überarbeiteten Brandschutzvorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau in der Automobilindustrie und Reichweitenverlängerung bei Elektrofahrzeugen
Die Fahrzeugelektrifizierung macht die Fahrzeugmasse zu einem direkten Faktor für Reichweite und Energieverbrauch. Alumobility berichtete im Jahr 2025, dass die Umstellung ausgewählter Crossover-Batterieelektrofahrzeugsysteme von Stahl auf Aluminium das Gesamtfahrzeuggewicht um 20% bei gleichwertigen oder niedrigeren Herstellungskosten reduzieren kann. Der Aluminium-Schaum-Markt profitiert dort, wo eine Komponente Aufpralllasten bewältigen und gleichzeitig zur Reduzierung der Fahrzeugmasse beitragen muss. Dies schafft Möglichkeiten in Seitenschwellern, Türpaneelen und Stoßfängerträgern, wo eine vorhersehbare Verformung wichtig ist. Die National Highway Traffic Safety Administration schlug flottenweit Kraftstoffeffizienzziele von etwa 34,5 Meilen pro Gallone für das Modelljahr 2031 vor, was den politischen Rahmen für Leichtbaumaterialien in Elektro- und konventionellen Fahrzeugen weiter stärkt[1]. Die politische Arbeit des Verbandes der Europäischen Automobilhersteller zu kohlenstoffarmem Aluminium erhöht auch den Wert dokumentierter Recyclinganteile und Lebenszyklusdaten in Fahrzeuglieferketten.
Multifunktionalität von EV-Batteriegehäusen
Aluminium-Schaum kann thermisches Management, Aufprallenergie-Absorption und strukturelle Unterstützung innerhalb des Batteriegehäuses kombinieren, was die Komponentenanzahl und Masse im Vergleich zu separaten Systemen für Kühlung und Schutz reduzieren kann. Der Aluminium-Schaum-Markt profitiert von Designs, die ein recycelbares Materialsystem für mehrere Fahrzeugfunktionen nutzen. Das Bundesministerium für Wirtschaft und Klimaschutz berichtete, dass das COOLBat-Projekt Aluminium-Schaum in einer Bodenplatte eines Elektrofahrzeug-Batteriegehäuses zur Unterstützung des thermischen Managements und des Aufprallschutzes einsetzte, mit einem angestrebten 15%igen Rückgang der Kohlendioxidemissionen über den Lebenszyklus. Das Fraunhofer-Institut für Werkzeugmaschinen und Umformtechnik präsentierte 2025 einen Batteriegehäuse-Demonstrator, der Phasenwechselmaterial in Aluminium-Schaum-Sandwichpaneele integrierte. Die Verordnung (EU) 2023/1542 führt Nachhaltigkeits- und Recyclinganforderungen für Batterien ein, die auf dem europäischen Markt in Verkehr gebracht werden, und unterstützt das Interesse an recycelbaren Materialsystemen. Der Federal Motor Vehicle Safety Standard Nr. 305a verlangt eine stärkere Dokumentation der Integrität des elektrischen Antriebsstrangs, was Gehäusedesigns begünstigt, die durch validierte Aufpralldaten gestützt werden.
Thermisches Management und Energieabsorption in der Luft- und Raumfahrt
Offenzelliger Aluminium-Schaum verfügt über eine miteinander verbundene Porenstruktur, die eine hohe Oberfläche für den Wärmeübergang bietet und leichte Wärmetauscher für Umgebungskontrollsysteme in Flugzeugen und Raumfahrzeugen unterstützt. Der Aluminium-Schaum-Markt profitiert auch von Luft- und Raumfahrtprogrammen, die eine leichte Wärmeregelung erfordern. ERG Aerospace präsentierte 2025 und 2026 schaumbasierte Wärmetauscher, strukturelle Energieabsorber, Kohlendioxidwäscher und Flammensperren für Raumfahrt- und Luftfahrtanwendungen. Der Qualifizierungsprozess dauert häufig 3 bis 5 Jahre, was aktuelle Aufträge mit Ingenieuraktivitäten aus früheren Jahren verknüpft. Die Anforderungen der Federal Aviation Administration, der Europäischen Agentur für Flugsicherheit und des Aerospace Standard 9100 können die Position eines Lieferanten über die gesamte Produktionslebensdauer eines qualifizierten Luftfahrtprogramms sichern.
Anforderungen an Sprengschutz für Verteidigung und Militär
Der kontrollierte zelluläre Kollaps ermöglicht es Aluminium-Schaum, Sprengenergie zu absorbieren, ohne den Massenachteil von konventionellem Panzerstahl, was den Einsatz im Unterboden- und Rumpfschutz unterstützt, wo Nutzlast und Kraftstoffverbrauch operative Belange bleiben. Der Aluminium-Schaum-Markt hat einen Weg zu weiterer Verteidigungsnachfrage, da mehr Plattformen von der Erprobung in die Serienbeschaffung übergehen. Verteidigungskunden legen Wert auf validierte Druckleistung, da diese Komponenten definierte Fahrzeugschutzanforderungen erfüllen müssen. Qualifizierungs- und Integrationsarbeiten können es schwierig machen, einen Lieferanten zu ersetzen, sobald eine Komponente in die Produktion eingetreten ist. Steigende Verteidigungsbeschaffung in den Ländern der Nordatlantikpakt-Organisation und in Asien-Pazifik kann die Nachfrage bei Lieferanten ausweiten, die Sprengschutzspezifikationen erfüllen müssen. Diese Nachfrage bleibt an Beschaffungszyklen gebunden, die sich von kommerziellen Fahrzeugprogrammen unterscheiden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Rohstoff- und Energiekosten | -0.5% | Global; höchster Kostendruck in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Produktionsskalierung und Qualitätskonsistenz | -0.4% | Global; am stärksten ausgeprägt bei kleineren Herstellern in China und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Designstandardisierung und Kundenbewusstsein | -0.3% | Global; am stärksten einschränkend in Bau- und Industrieendmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoff- und Energiekosten
Die Primäraluminiumproduktion ist energieintensiv, und die konventionelle Aluminium-Schaum-Verarbeitung über 680 °C erhöht die Herstellungskosten. Änderungen der Aluminiumpreise an der London Metal Exchange können sich direkt auf die variablen Kosten der Schaumhersteller auswirken, da Aluminium ein wesentlicher Einsatzstoff ist. Die Fraunhofer Zukunftsfabrik stellte fest, dass der Ersatz von Primäraluminium durch Recyclingaluminium in Schaum-Sandwichkomponenten die durchschnittlichen Umweltauswirkungen um 20,9% und die Kohlendioxidemissionen um 13% reduzierte, während eine gleichwertige mechanische Leistung erhalten blieb. CYMAT Technologies Ltd. schloss im Juli 2026 eine kommerzielle Vereinbarung mit Rio Tinto Alcan Inc., um die Kunden seines Aluminium-Metallmatrixverbundwerkstoff-Geschäfts zu bedienen, mit dem erklärten Ziel, die Einsatzstoffökonomie zu verbessern und in Hochvolumenanwendungen einzutreten. Der Aluminium-Schaum-Markt begünstigt daher Lieferanten, die Recycling-Ausgangsmaterial verwenden können, sowohl bei der Kostenkontrolle als auch bei der Lebenszyklusberichterstattung. Hersteller, die ausschließlich auf Primärmetall angewiesen sind, stehen gleichzeitig unter Kosten- und Nachhaltigkeitsdruck.
Herausforderungen bei der Produktionsskalierung und Qualitätskonsistenz
Konsistente Porengeometrie und zelluläre Gleichmäßigkeit bleiben bei größeren Produktionsvolumina schwer zu erreichen. Konventionelles Hochtemperaturschäumen kann Zellgrößenverteilungen von ±0,3 mm erzeugen, was den Einsatz in strukturellen Automobilteilen einschränken kann, die präzise Aufprallsimulationen erfordern. Die Internationale Organisation für Normung (ISO) 13314 definiert Methoden zur mechanischen Prüfung poröser Metalle, schreibt jedoch keine Fertigungstoleranzen vor. Automobilhersteller müssen daher eigene Qualifizierungsprogramme durchführen, was Entwicklungszeit und Ingenieurkosten erhöht. Havel metal foam GmbH bietet Entwicklungspartnerschaften von der Vorläuferproduktion bis zur geschäumten Komponente an und hilft Kunden, die Materialentwicklung mit der Komponentenqualifizierung abzustimmen. Der Aluminium-Schaum-Markt bleibt dort eingeschränkt, wo Lieferanten keine wiederholbaren Materialdaten liefern können und Lieferanten der unteren Ebene nur begrenzte Vertrautheit mit dem Material haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Struktur:
Geschlossenzelliger Aluminium-Schaum führt, während offenzelliger Aluminium-Schaum expandiertGeschlossenzelliger Aluminium-Schaum hielt im Jahr 2026 einen Marktanteil von 66,23% am Aluminium-Schaum-Markt, da seine versiegelten Poren Druckfestigkeit und kontrollierte Verformung bieten. Seine etablierte Rolle in Aufprallmanagementkomponenten für Automobile und Verteidigungsstrukturen stützt diese Position. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 ergab, dass geschlossenzelliger Schaum bei 84% Porosität und 50% Verformung mehr als 2,5 MJ/m³ Energie absorbierte. Diese Leistung ist in sicherheitskritischen Anwendungen relevant, wo das strukturelle Gewicht minimiert werden muss. Käufer in diesen Bereichen schätzen wiederholbares Druckverhalten und Testdaten ebenso wie die geringe Dichte des Materials.
Offenzelliger Aluminium-Schaum soll bis 2032 mit einer CAGR von 6,67% wachsen, unterstützt durch Anforderungen an Wärmetauscher und Filtration. Seine verbundenen Poren bieten den Flüssigkeitsdurchfluss und die Oberfläche, die diese Anwendungen erfordern. ERG Aerospace liefert offenzelligen Schaum für Luft-Öl-Trennung, thermisches Management, Energieabsorption und andere Luft- und Raumfahrtanwendungen. Offenzelliger Aluminium-Schaum hat auch Potenzial in architektonischen Anwendungen, bei denen Lichtdurchlässigkeit und akustische Leistung wichtig sind. Die Aluminium-Schaum-Branche gewinnt Nachfrage aus funktionalen Anwendungen, und der Aluminium-Schaum-Markt kann Resilienz gewinnen, da diese breitere Anwendungsbasis die Abhängigkeit von einer einzelnen Komponentenkategorie verringert.


Nach Anwendung:
Energieabsorber führen, Wärmetauscher beschleunigenEnergieabsorber machten im Jahr 2026 34,51% der Aluminium-Schaum-Marktgröße aus. Aufprallmanagementsysteme für Automobile und militärische Sprengschutzanwendungen stützen die Nachfrage und machen die Energieabsorptionsleistung zu einem zentralen Auswahlkriterium für Komponenten im Aluminium-Schaum-Markt. Schaumstrukturen sind nützlich, wenn Designer ein Material benötigen, das sich bei einem Aufprall vorhersehbar verformt. Einbruchschutzstäbe nutzen ähnliches Verhalten in Tür- und B-Säulenanwendungen, wo Schaum-Sandwichkonstruktionen einen dünneren Querschnitt als Stahl bei vergleichbarer Energieabsorption pro Gewichtseinheit bieten können. Bahn-, Industrie- und Bauanwendungen unterstützen auch Schallabsorber, die vom nicht brennbaren Profil des Materials und seiner Eignung für die American Society for Testing and Materials (ASTM) E84 und die National Fire Protection Association (NFPA) 285 profitieren.
Wärmetauscher sollen bis 2032 mit einer CAGR von 6,83% wachsen. Thermische Managementprogramme in der Luft- und Raumfahrt und die Batteriekühlung von Elektrofahrzeugen stützen diese Nachfrage aus verschiedenen Kundengruppen. Diese Anwendungen teilen eine poröse Materialplattform, folgen aber separaten Beschaffungszyklen und Compliance-Anforderungen, was den Effekt von Schwäche in einem Endmarkt reduzieren kann. Filtration, elektromagnetische Abschirmung, Katalysatorträgerstrukturen, Wasserstoffsysteme und Rechenzentrumskühlung fügen kleinere aufkommende Nachfrageströme hinzu. Der Aluminium-Schaum-Markt kann profitieren, da Kühl- und Energiemanagementsysteme leichte Materialien mit größerer Oberfläche erfordern.
Nach Endverbrauchsbranche:
Automobil und Transport führen, während Luft- und Raumfahrt sowie Verteidigung das Tempo vorgebenAutomobil und Transport hielten im Jahr 2026 einen Marktanteil von 42,78% am Aluminium-Schaum-Markt, was den etablierten Einsatz im Aufprallmanagement über Fahrzeugplattformen hinweg widerspiegelt. Der Aluminium-Schaum-Markt ist von der Automobilnachfrage abhängig, da Fahrzeugprogramme seine größte Endverbrauchsbasis bleiben. Automobilkunden schätzen die Fähigkeit des Materials, Energieabsorption mit geringerem Komponentengewicht zu verbinden, während Batteriegehäuse die Nachfrage nach Schutz und thermischem Management erhöhen. Das Fraunhofer-Institut für Werkzeugmaschinen und Umformtechnik demonstrierte 2025 vier Aluminium-Schaum-Sandwichkonfigurationen für Elektrofahrzeug-Batteriegehäuse und zeigte, dass die thermische Leistung für die Automobiladoption ebenso wichtig werden kann wie die passive Sicherheit. Der Einsatz von Recyclingaluminium kann Beschaffungsanforderungen im Zusammenhang mit Lebenszykluskohlenstoffdaten weiter unterstützen.
Luft- und Raumfahrt sowie Verteidigung sollen bis 2032 mit einer CAGR von 7,23% wachsen. Der Aluminium-Schaum-Markt kann von Luft- und Raumfahrtprogrammen profitieren, die das Material in strukturellen, thermischen Management- und Energieabsorptionsrollen einsetzen. Der Ersatz bearbeiteter massiver Aluminiumkomponenten kann das Betriebsgewicht senken, ohne in jeder Anwendung auf dünneres Blech angewiesen zu sein. Qualifizierungsprozesse schaffen lange Verkaufszyklen, können aber Folgeaufträge unterstützen, sobald eine Komponente die Serienproduktion erreicht. Bau und Konstruktion bieten einen separaten Absatzkanal durch Fassaden, Akustikpaneele und feuerfeste Verkleidungen, während andere Endverbrauchsbranchen Industriemaschinen, Bahn und Energieanlagen umfassen.


Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,62% am Aluminium-Schaum-Markt. Die Qualifizierungsinfrastruktur für Luft- und Raumfahrt sowie Verteidigung unterstützt die Region, wo der Aluminium-Schaum-Markt von Kunden profitiert, die validierte Leistungsdaten schätzen. CYMAT Technologies Ltd. und ERG Aerospace bedienen Sprengschutz- und thermische Managementanwendungen, während CYMAT Technologies Ltd. im Juli 2026 eine Vereinbarung mit Rio Tinto Alcan Inc. unterzeichnete, die voraussichtlich 7,5 Millionen bis 10 Millionen USD jährlichen Umsatz hinzufügen wird, sobald die Produktion in Betrieb genommen wird. Die Beschaffungspraktiken des Verteidigungsministeriums der Vereinigten Staaten und die Materialanforderungen der Federal Aviation Administration können validierte Materialleistung wertvoller machen als den Preis allein. Die Safer Affordable Fuel-Efficient (SAFE) Vehicles Rule III unterstützt auch Leichtbauarbeiten über Fahrzeugtypen hinweg bis zum Modelljahr 2031.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,11% wachsen, unterstützt durch Chinas Elektrofahrzeugproduktion, Materialentwicklung in Japan und Südkorea sowie Indiens sich entwickelnde Luft- und Raumfahrtfertigungsbasis. Der Aluminium-Schaum-Markt hat eine starke regionale Chance in Fahrzeugkomponenten, Schallschutzwänden und Verbundpaneelen. Das Xinyu-Schaumaluminium-Neumaterienprojekt begann im März 2025 in der Provinz Liaoning mit dem Bau, mit einer geplanten Investition von 5,15 Milliarden CNY (710 Millionen USD), 8 automatisierten Endlos-Produktionslinien und 50 dreidimensionalen Druckmetallschaum-Produktionslinien für Komponenten von Fahrzeugen mit neuer Energie, Transportschallschutzwände und Schaumaluminium-Verbundpaneele. Indiens Corporate Average Fuel Economy Phase 3-Normen beinhalten gewichtsbasierte Kohlendioxidschwellenwerte, was die politische Unterstützung für Leichtbaumaterialien stärkt[2].
Europa, Südamerika, Naher Osten und Afrika
Europa bleibt wichtig aufgrund von Deutschlands Automobilingenieursbasis und Spezialherstellern wie Havel metal foam GmbH, pohltec metalfoam GmbH und hollomet GmbH, die sich auf maßgeschneiderte Strukturen für Automobil-, Bahn-, Maschinen- und Industrieanwendungen konzentrieren. Der Aluminium-Schaum-Markt in Europa begünstigt Lieferanten, die Materialien mit Komponentenentwicklung verbinden. Zu den Compliance-Faktoren gehören der Rahmen der Europäischen Union zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und die Ökodesign-Verordnung für nachhaltige Produkte, die mehr Aufmerksamkeit auf Materialdokumentation und Recyclingfähigkeit legen. Südamerika hat frühphasiges Potenzial für leichte feuerfeste Baupaneele, während der Nahe Osten und Afrika einen Einstiegspunkt für Fassadenprodukte bieten, aber über begrenzte lokale Produktionskapazitäten verfügen. Diese gemischten Regionen können Hersteller belohnen, die Anwendungsentwicklung mit lokalem Projektunterstützung verbinden.
Wettbewerbslandschaft
Marktkonzentration
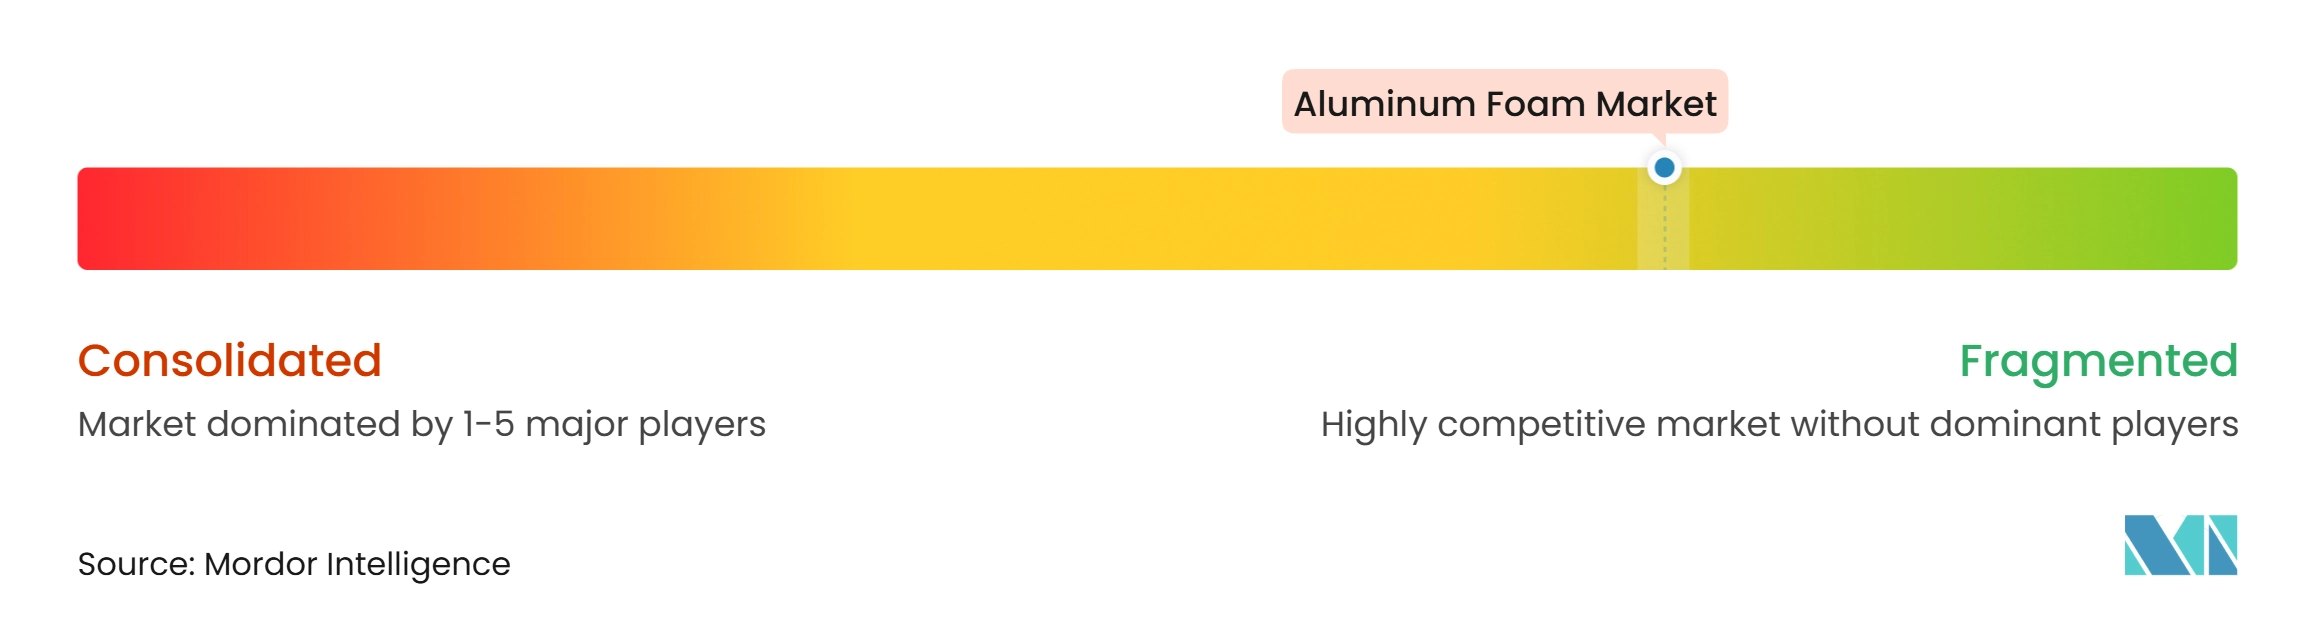
Der Aluminium-Schaum-Markt ist stark fragmentiert, mit führenden Akteuren wie ERG Aerospace, CYMAT Technologies Ltd., Havel metal foam GmbH, pohltec metalfoam GmbH und Aluinvent. CYMAT Technologies Ltd. und ERG Aerospace halten etablierte Positionen in Nordamerika, und ERG Aerospace erhielt im April 2025 das US-Patent 12.280.420 B2 für ein Verfahren zur Herstellung einer anorganischen retikulierten Schaumstruktur. Seine Luft- und Raumfahrtausstellungen 2025 und 2026 präsentierten Produkte für thermisches Management und Energieabsorption vor Kunden aus Raumfahrt, Verteidigung und Industrie. Diese Positionen werden durch Kundenqualifizierungsprozesse gestärkt, die Jahre dauern können.
Europäische Lieferanten tendieren dazu, durch entwickelte Komponenten statt durch Mengenlieferung zu konkurrieren. Der Aluminium-Schaum-Markt ermöglicht es diesen Lieferanten, beim Komponentendesign zu konkurrieren, nicht nur beim Materialpreis. Havel metal foam GmbH bietet Fertigung vom Vorläufermaterial bis zur Serienproduktion an, was die gemeinsame Komponentenentwicklung mit Originalausrüstungsherstellern unterstützt. hollomet GmbH erhielt 2026 zusammen mit der Fraunhofer-Gesellschaft das US-Patent 12.617.733 B2 für ein Verfahren zur Herstellung poröser metallischer oder keramischer Komponenten.
Die Vereinbarung von CYMAT Technologies Ltd. vom Juli 2026 mit Rio Tinto Alcan Inc. verbindet Kundenzugang mit einer etablierten Produktionsmöglichkeit in Aluminium-Metallmatrixverbundwerkstoffen. Der Wettbewerb in Bau-, Transit- und kommerziellen Automobilanwendungen konzentriert sich häufig auf Formgeschwindigkeit, Preis und die Fähigkeit, Projektspezifikationen zu erfüllen. Rechenzentrumskühlung ist ein weiterer sich entwickelnder Bereich, in dem poröse Strukturen den Wärmeübergang unterstützen können, und Lieferanten, die Rohstoffkosten senken und gleichzeitig Entwicklungsdaten bereitstellen, sind besser positioniert, um Versuche in langfristige Spezifikationen umzuwandeln.
Führende Unternehmen der Aluminium-Schaum-Branche
-
ERG Aerospace
-
CYMAT Technologies Ltd.
-
Havel metal foam GmbH
-
pohltec metalfoam GmbH
-
Aluinvent
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aluminium-Schaum-Markt Unternehmen in diesem Bericht
- Alantum
- Aluinvent
- Aluminum Foam Technologies LLC
- Aluminum King Co., Ltd.
- Beihai Composite Materials Co., Ltd.
- Beijing Zhongjin Aluminum Foam Technology Co., Ltd.
- CYMAT Technologies Ltd.
- ERG Aerospace
- Exxentis
- Havel metal foam GmbH
- hollomet GmbH
- Liaoning Rontec Advanced Material Technology Co., Ltd.
- pohltec metalfoam GmbH
- Shanghai Winfay New Material Co., Ltd.
- Shanxi Putai Aluminum Foam Manufacturing Co., Ltd.
Neueste Industrielle Entwicklungen in Aluminium-Schaum-Markt
- August 2026: Das Fraunhofer-Institut für Werkzeugmaschinen und Umformtechnik (Fraunhofer IWU) entwickelte einen Recyclingansatz zur Herstellung von Aluminium-Schaum unter Verwendung von verarbeiteten Aluminiumspänen, Produktionsschrott und Aluminium-Schaum-Komponenten am Ende ihrer Lebensdauer, anstatt vollständig auf jungfräuliches Aluminiumlegierungspulver angewiesen zu sein. Die Forschung unterstützte den Aluminium-Schaum-Markt durch geringeren Rohstoffverbrauch, reduzierte Produktionskosten und kreisförmigere Fertigungsprozesse.
- Dezember 2025: CYMAT Technologies Ltd. sicherte sich einen Auftrag im Wert von etwa 1,8 Millionen USD zur Lieferung von stabilisierten Aluminium-Schaum (SAF) Unterbodenprotektionskits für einen asiatischen Militärfahrzeughersteller. Der Vertrag unterstützt den Aluminium-Schaum-Markt, indem er die Einführung von Aluminium-Schaum in Sprengschutz-, Fahrzeugschutz- und Verteidigungsanwendungen demonstriert.
Globaler Aluminium-Schaum-Marktberichtsumfang
Aluminium-Schaum ist ein leichtes zelluläres Material, das durch Einbringen von Gasblasen in geschmolzenes Aluminium oder Aluminiumlegierungen hergestellt wird und eine poröse Struktur mit einem hohen Festigkeit-Gewicht-Verhältnis erzeugt. Es bietet Eigenschaften wie Energieabsorption, Schalldämmung, thermisches Management und Aufprallbeständigkeit. Diese Eigenschaften machen Aluminium-Schaum geeignet für Anwendungen, die leichte Strukturkomponenten, Lärmreduzierung und erhöhte Sicherheit erfordern.
Der Aluminium-Schaum-Markt ist nach Struktur, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Struktur ist der Markt in geschlossenzelligen Aluminium-Schaum und offenzelligen Aluminium-Schaum segmentiert. Nach Anwendung ist der Markt in Energieabsorber, Einbruchschutzstäbe, Wärmetauscher, Schallabsorber und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung, Bau und Konstruktion und sonstige Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Aluminium-Schaum in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Geschlossenzelliger Aluminium-Schaum |
| Offenzelliger Aluminium-Schaum |
| Energieabsorber |
| Einbruchschutzstäbe |
| Wärmetauscher |
| Schallabsorber |
| Sonstige Anwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Bau und Konstruktion |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Struktur | Geschlossenzelliger Aluminium-Schaum | |
| Offenzelliger Aluminium-Schaum | ||
| Nach Anwendung | Energieabsorber | |
| Einbruchschutzstäbe | ||
| Wärmetauscher | ||
| Schallabsorber | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Bau und Konstruktion | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Aluminium-Schaum-Markt?
Die Aluminium-Schaum-Marktgröße wurde im Jahr 2026 auf 54,22 Millionen USD geschätzt und soll von 57,30 Millionen USD im Jahr 2027 auf 76,36 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,91% während des Prognosezeitraums (2027–2032).
Welche Struktur hatte im Jahr 2026 den größten Marktanteil?
Geschlossenzelliger Aluminium-Schaum hielt im Jahr 2026 einen Marktanteil von 66,23%, da er in Aufprallmanagement- und Verteidigungskomponenten weit verbreitet ist.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Wärmetauscher sollen bis 2032 mit einer CAGR von 6,83% wachsen, unterstützt durch thermisches Management in der Luft- und Raumfahrt und die Batteriekühlung von Elektrofahrzeugen.
Was treibt die Nachfrage nach Aluminium-Schaum in Elektrofahrzeugen an?
Leichtbau, Aufprallschutz, thermisches Management und die Integration von Batteriegehäusen unterstützen die Automobilnachfrage.