
Tamaño y Participación del Mercado de Espuma de Aluminio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 57.30 Millones de dólares |
| Tamaño del Mercado (2032) | 76.36 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.91 % |
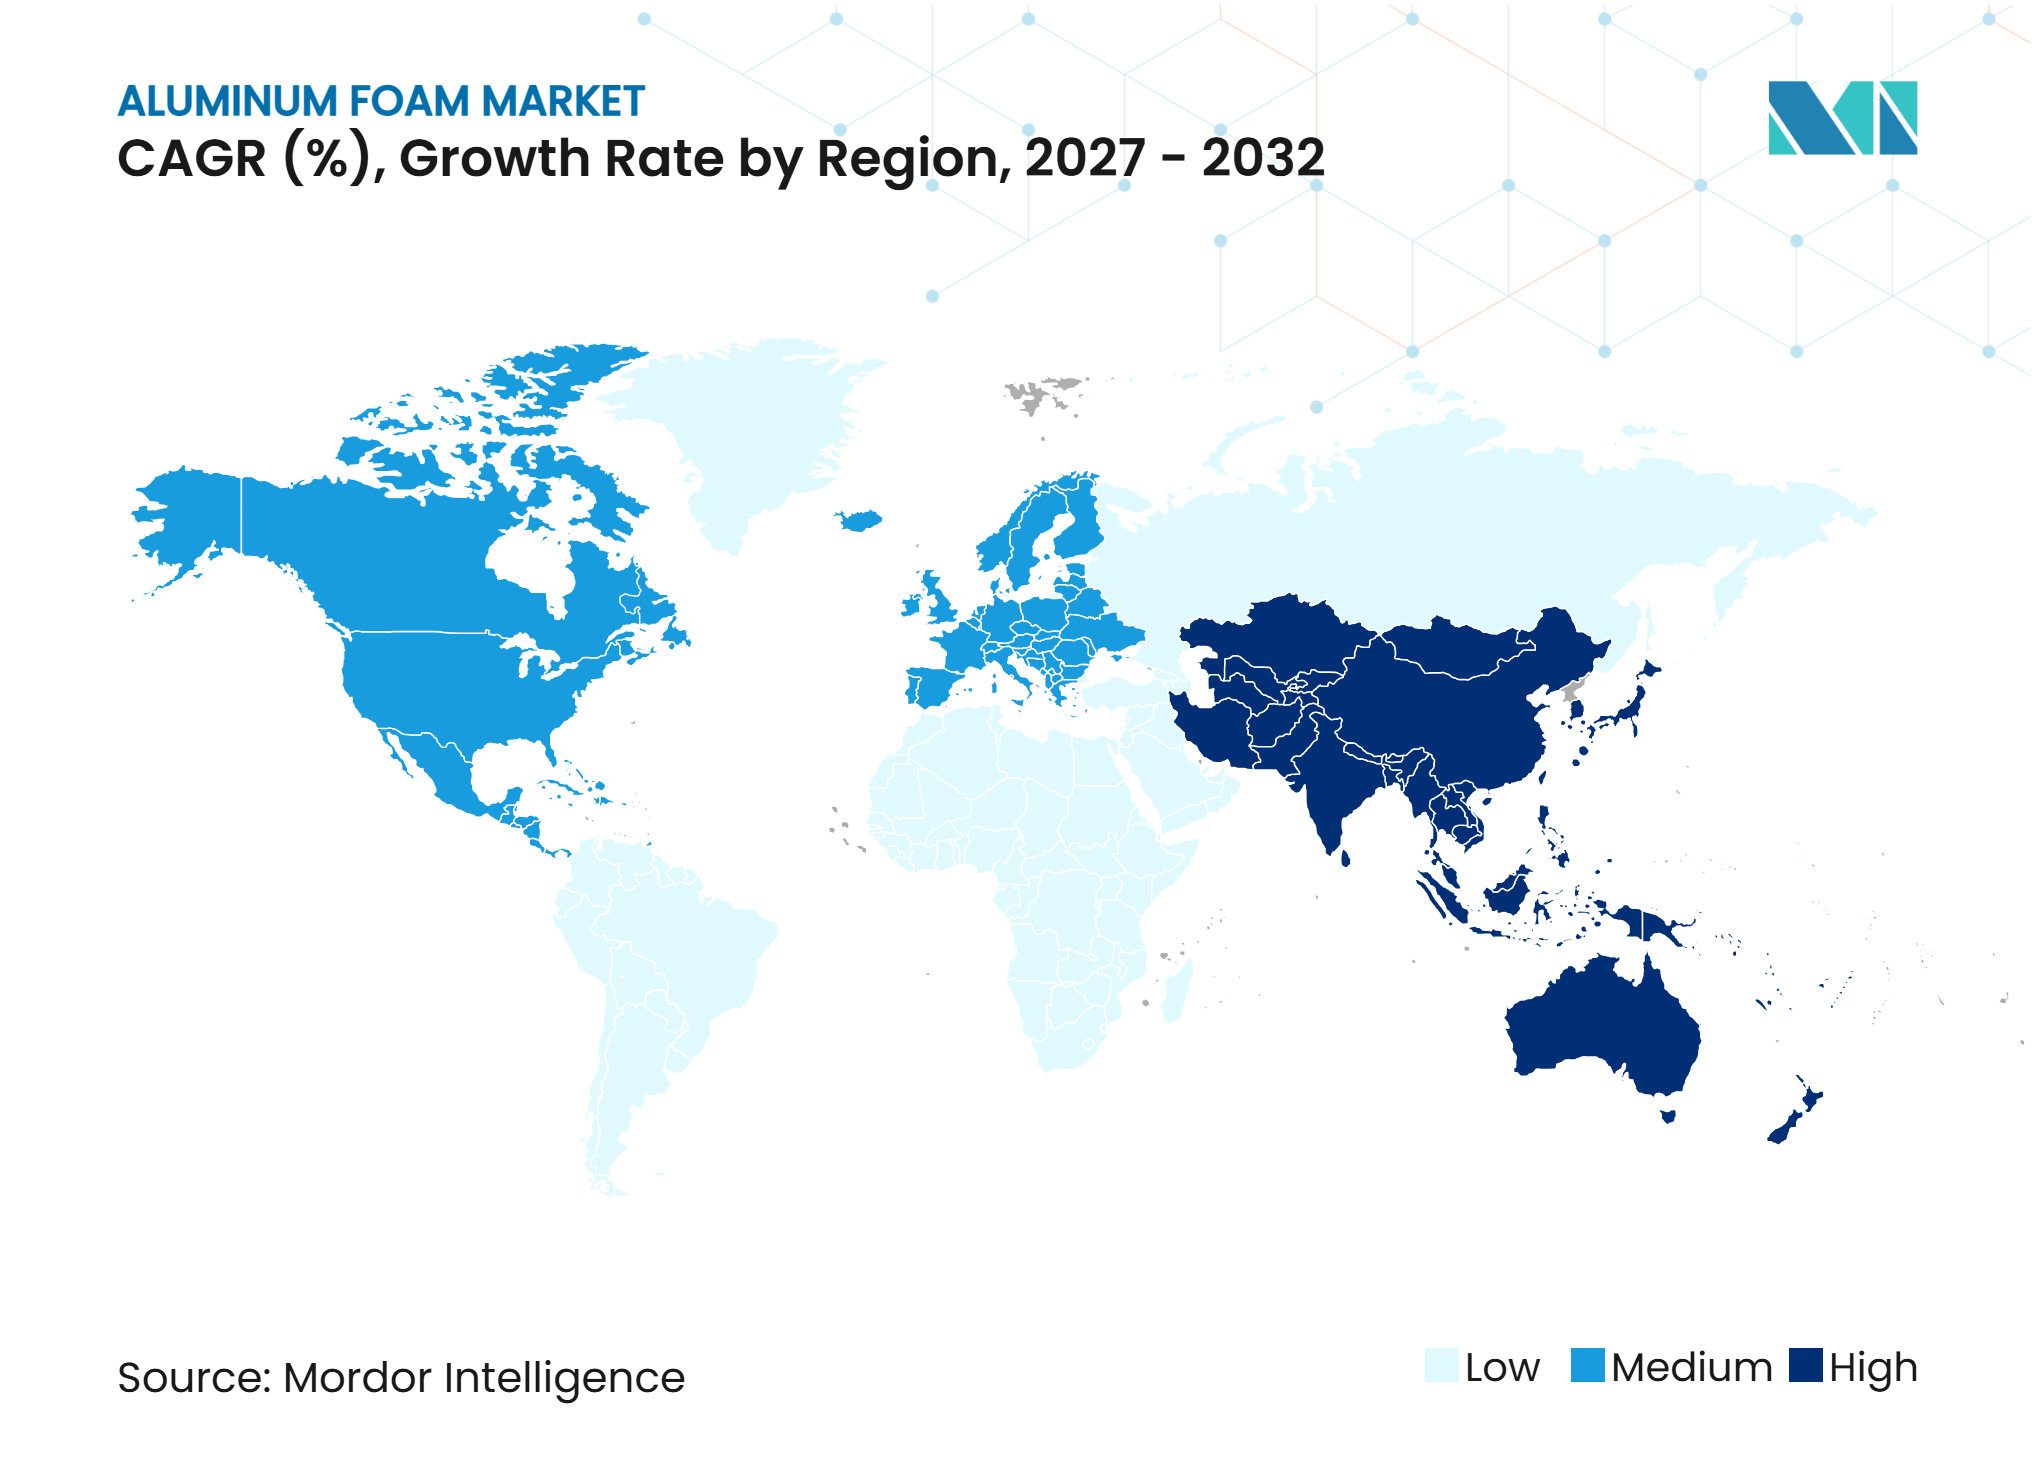
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Espuma de Aluminio por Mordor Intelligence
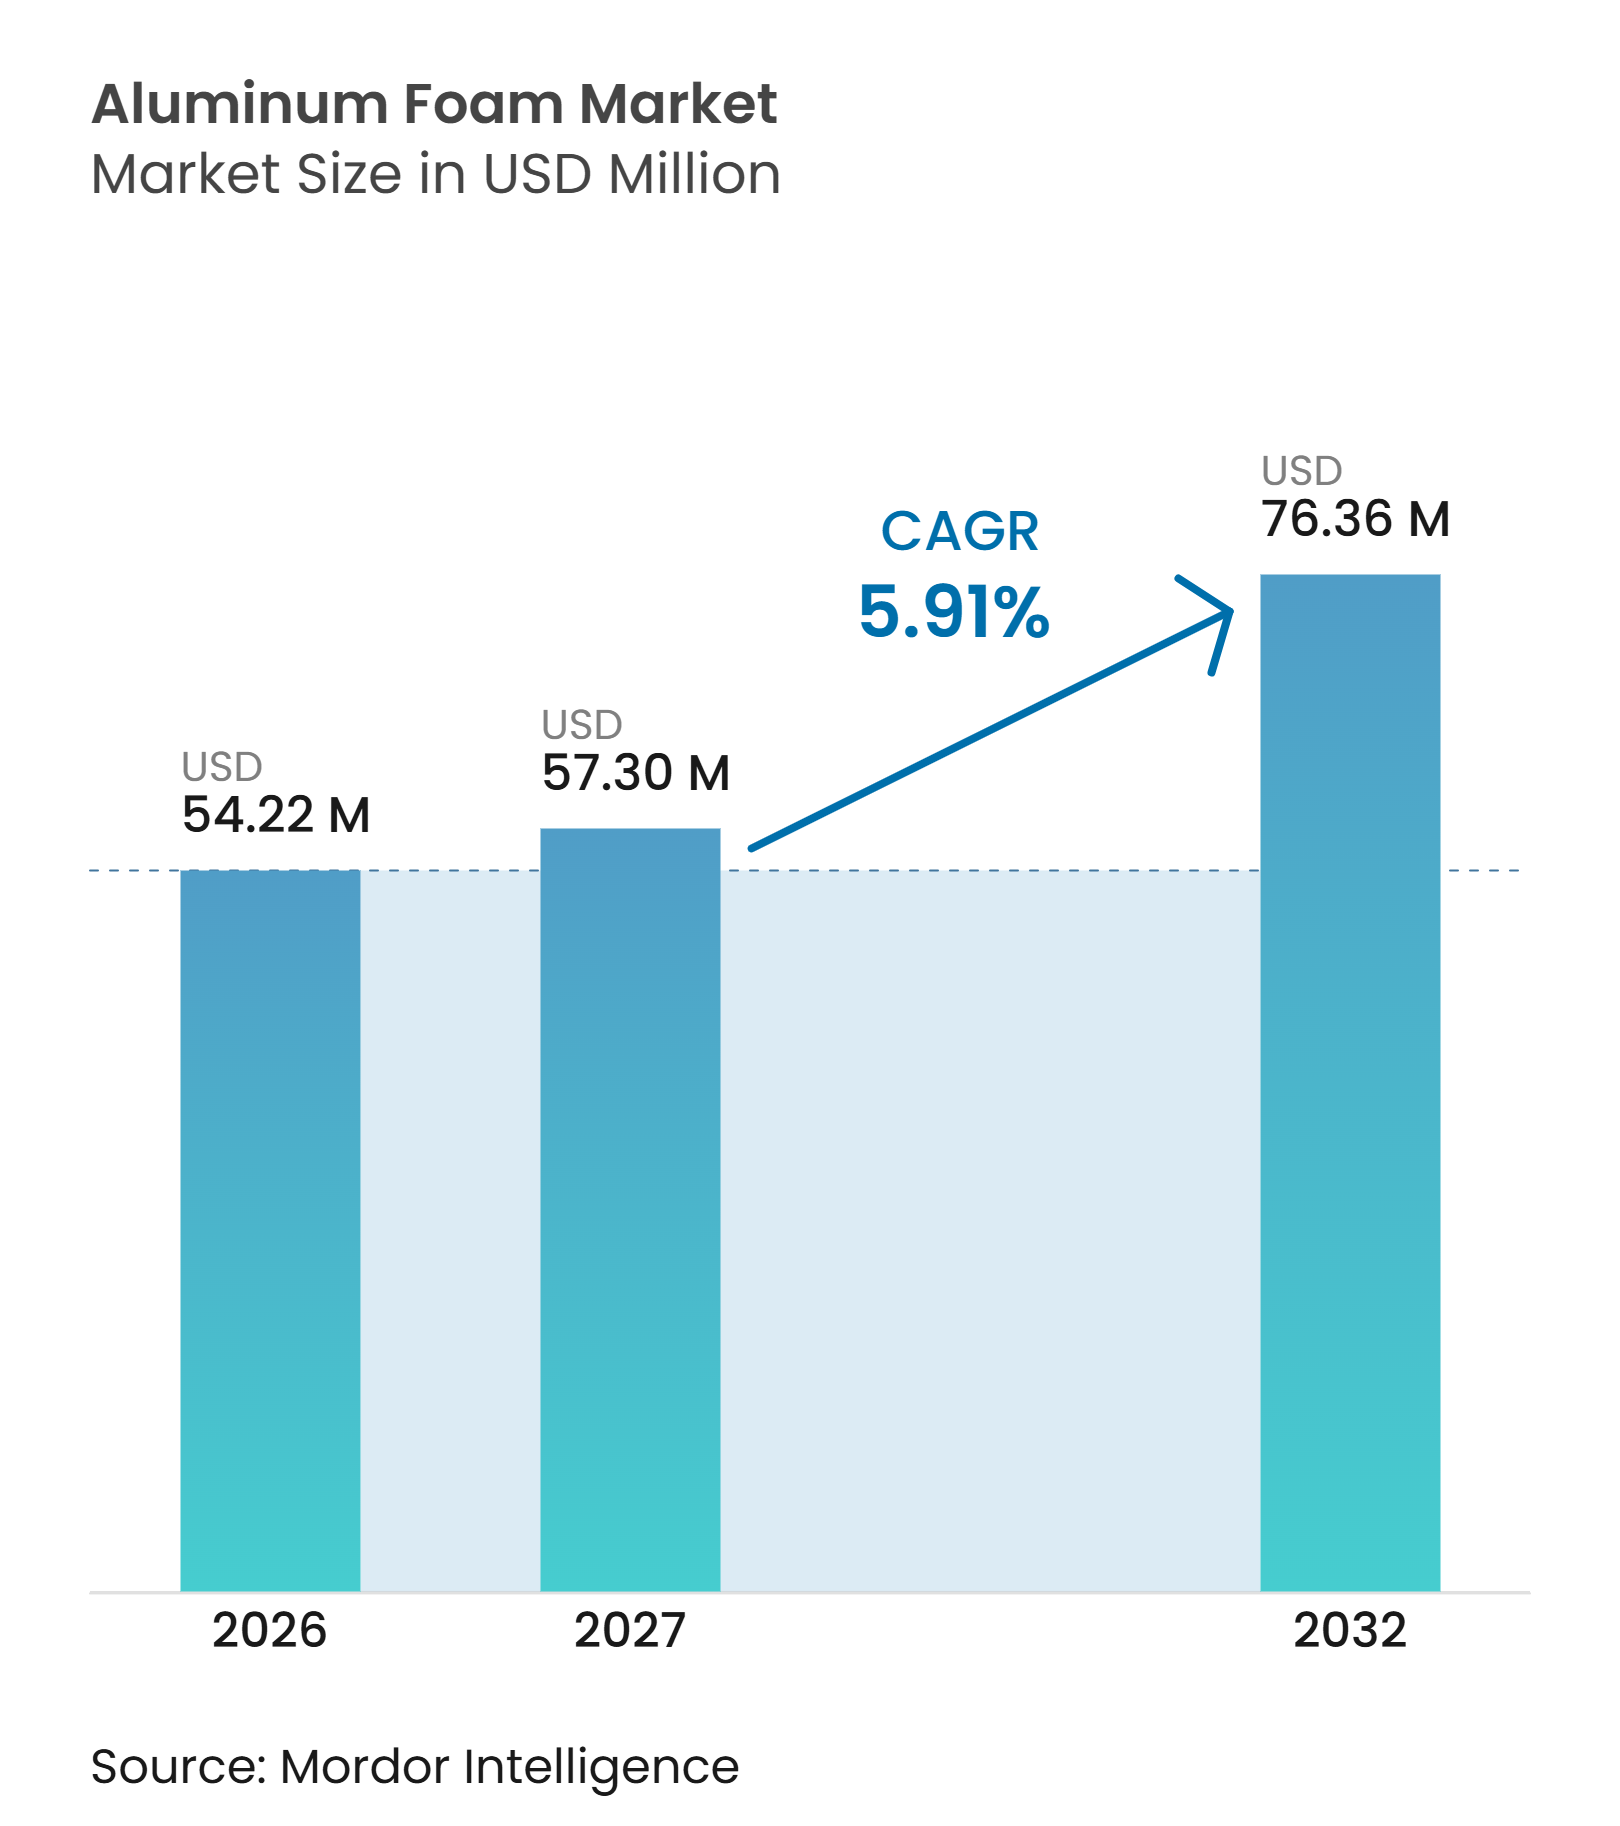
El tamaño del Mercado de Espuma de Aluminio fue valorado en 54,22 millones de USD en 2026 y se estima que crecerá desde 57,30 millones de USD en 2027 hasta alcanzar los 76,36 millones de USD para 2032, a una CAGR del 5,91% durante el período de pronóstico (2027-2032). La demanda proviene de la electrificación de vehículos, la adquisición de defensa y los proyectos de construcción sostenible, que tienen diferentes ciclos de compra y reducen la dependencia de un único grupo de clientes. Los materiales que combinan menor peso con absorción de energía controlada están ganando atención a medida que los fabricantes de automóviles y los proveedores de defensa evalúan los requisitos de seguridad, autonomía y carga útil. Los productores también están avanzando hacia el uso de aluminio reciclado como materia prima porque puede reducir los impactos ambientales mientras se preserva el rendimiento mecánico. Los requisitos de calificación en programas aeroespaciales, de defensa y automotrices ralentizan la entrada de nuevos proveedores, lo que favorece a los productores establecidos con datos de rendimiento validados. La presión de costos derivada del aluminio primario y la falta de estándares de diseño completos continúa limitando la adopción en aplicaciones de alto volumen.
Conclusiones Clave del Informe
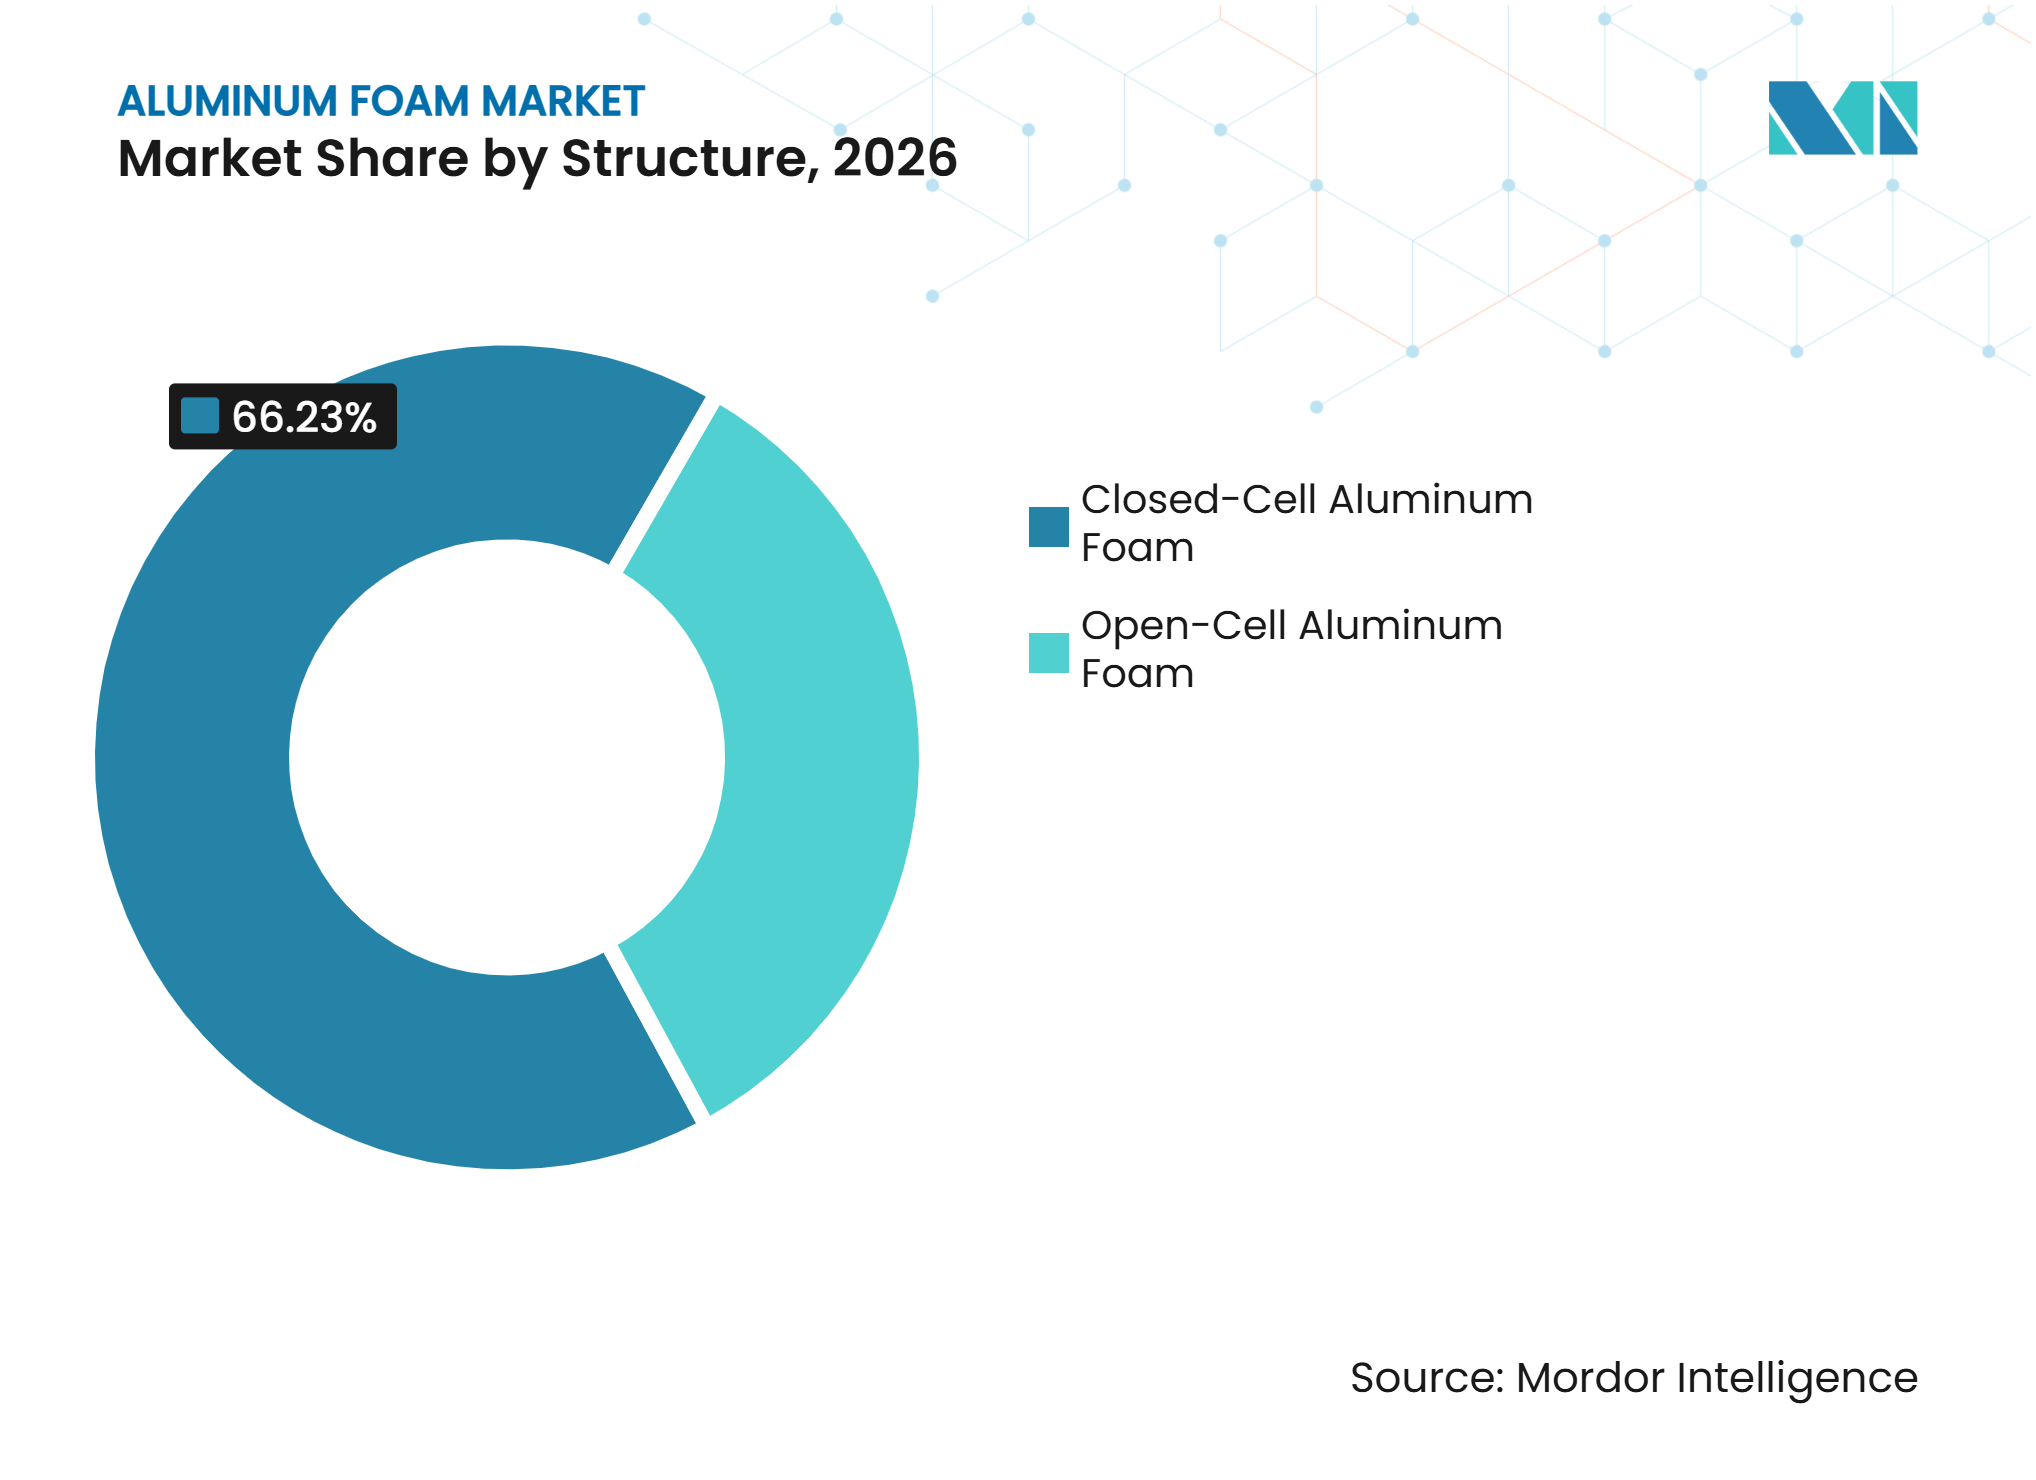
- Por estructura, la espuma de aluminio de celda cerrada representó el 66,23% de la participación del mercado de espuma de aluminio en 2026, mientras que se proyecta que la espuma de aluminio de celda abierta avance a una CAGR del 6,67% hasta 2032.
- Por aplicación, los absorbedores de energía representaron el 34,51% de la participación del mercado de espuma de aluminio en 2026, mientras que se proyecta que los intercambiadores de calor avancen a una CAGR del 6,83% hasta 2032.
- Por industria de uso final, el sector automotriz y de transporte representó el 42,78% de la participación del mercado de espuma de aluminio en 2026, mientras que se proyecta que el sector aeroespacial y de defensa avance a una CAGR del 7,23% hasta 2032.
- Por geografía, América del Norte representó el 34,62% de la participación del mercado de espuma de aluminio en 2026, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 7,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Automoción y Extensión de Autonomía de Vehículos Eléctricos | +1.5% | Global; mayor intensidad en China, Alemania y Estados Unidos | Corto plazo (≤ 2 años) |
| Multifuncionalidad del Recinto de Baterías para Vehículos Eléctricos | +1.3% | Global; mayor intensidad en China, Corea del Sur y Alemania | Corto plazo (≤ 2 años) |
| Gestión Térmica Aeroespacial y Absorción de Energía | +1.1% | América del Norte y Europa como centros de calificación; Asia-Pacífico como frontera de crecimiento | Mediano plazo (2-4 años) |
| Requisitos de Protección contra Explosiones en Defensa y Fuerzas Militares | +0.9% | América del Norte, Europa (miembros de la OTAN), países con gasto en defensa en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de la Construcción de Paneles Ligeros y Resistentes al Fuego | +0.7% | Asia-Pacífico como núcleo, expansión hacia Oriente Medio y África; emergente en la UE bajo códigos revisados de seguridad contra incendios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso en Automoción y Extensión de Autonomía de Vehículos Eléctricos
La electrificación de vehículos convierte la masa del vehículo en un factor directo en la autonomía de conducción y el consumo de energía. Alumobility informó en 2025 que convertir sistemas seleccionados de vehículos eléctricos de batería tipo crossover de acero a aluminio puede reducir el peso total del vehículo en un 20% a un costo de fabricación equivalente o inferior. El mercado de espuma de aluminio se beneficia cuando un componente debe gestionar cargas de impacto al mismo tiempo que contribuye a reducir la masa del vehículo. Esto crea oportunidades en umbrales laterales, paneles de puertas y vigas de parachoques, donde la deformación predecible es importante. La Administración Nacional de Seguridad del Tráfico en las Carreteras propuso objetivos de economía de combustible para toda la flota cercanos a 34,5 millas por galón para el año modelo 2031, lo que continúa respaldando el caso normativo de los materiales ligeros en vehículos eléctricos y convencionales[1]. El trabajo de política de la Asociación Europea de Fabricantes de Automóviles sobre aluminio bajo en carbono también aumenta el valor de los datos documentados de contenido reciclado y ciclo de vida en las cadenas de suministro de vehículos.
Multifuncionalidad del Recinto de Baterías para Vehículos Eléctricos
La espuma de aluminio puede combinar la gestión térmica, la absorción de energía en impactos y el soporte estructural dentro del recinto de la batería, lo que puede reducir el número de componentes y la masa en comparación con sistemas separados de refrigeración y protección. El mercado de espuma de aluminio se beneficia de diseños que utilizan un sistema de material reciclable para múltiples funciones del vehículo. El Ministerio Federal de Asuntos Económicos y Acción Climática de Alemania informó que el proyecto COOLBat utilizó espuma de aluminio en una placa inferior del alojamiento de la batería de un vehículo eléctrico para apoyar la gestión térmica y la protección ante impactos, con un objetivo de reducción del 15% en las emisiones de dióxido de carbono durante el ciclo de vida. El Instituto Fraunhofer de Máquinas Herramienta y Tecnología de Conformado presentó un demostrador de alojamiento de batería en 2025 que integró material de cambio de fase en paneles sándwich de espuma de aluminio. El Reglamento (UE) 2023/1542 introduce requisitos de sostenibilidad y reciclaje para las baterías comercializadas en el mercado europeo, lo que respalda el interés en sistemas de materiales reciclables. La Norma Federal de Seguridad de Vehículos de Motor N.º 305a exige una documentación más sólida sobre la integridad del tren motriz eléctrico, lo que favorece los diseños de recintos respaldados por evidencia de impacto validada.
Gestión Térmica Aeroespacial y Absorción de Energía
La espuma de aluminio de celda abierta tiene una estructura de poros interconectados que proporciona una gran superficie para la transferencia de calor y soporta intercambiadores de calor ligeros para sistemas de control ambiental de aeronaves y naves espaciales. El mercado de espuma de aluminio también se beneficia de los programas aeroespaciales que requieren control térmico ligero. ERG Aerospace exhibió intercambiadores de calor basados en espuma, absorbedores de energía estructurales, depuradores de dióxido de carbono y arrestadores de llama para usos espaciales y aeroespaciales en 2025 y 2026. El proceso de calificación suele durar de 3 a 5 años, lo que vincula los pedidos actuales con la actividad de ingeniería iniciada en años anteriores. Los requisitos de la Administración Federal de Aviación, la Agencia de Seguridad Aérea de la Unión Europea y la Norma Aeroespacial 9100 pueden preservar la posición de un proveedor durante la vida de producción de un programa de aeronave calificado.
Requisitos de Protección contra Explosiones en Defensa y Fuerzas Militares
El colapso celular controlado permite que la espuma de aluminio absorba la energía de las explosiones sin la penalización de masa del acero blindado convencional, lo que respalda su uso en la protección de la parte inferior del vehículo y del casco, donde el peso de la carga útil y el consumo de combustible siguen siendo preocupaciones operativas. El mercado de espuma de aluminio tiene una vía hacia una mayor demanda de defensa a medida que más plataformas pasan de las pruebas a la adquisición en serie. Los clientes de defensa valoran el rendimiento de aplastamiento validado porque estos componentes deben cumplir con los requisitos definidos de protección del vehículo. El trabajo de calificación e integración puede dificultar la sustitución de un proveedor una vez que un componente entra en producción. El aumento de la adquisición de defensa en los países de la Organización del Tratado del Atlántico Norte y Asia-Pacífico puede ampliar la demanda entre los proveedores que deben cumplir con las especificaciones de protección contra explosiones. Esta demanda sigue vinculada a ciclos de adquisición que difieren de los programas de vehículos comerciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Materia Prima y Energía | -0.5% | Global; mayor presión de costos en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Desafíos de Escalado de Producción y Consistencia de Calidad | -0.4% | Global; más agudo para los productores más pequeños en China y mercados emergentes | Mediano plazo (2-4 años) |
| Estandarización de Diseño Limitada y Escasa Conciencia del Cliente | -0.3% | Global; más limitante en los mercados de uso final de la construcción e industrial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Materia Prima y Energía
La producción de aluminio primario es intensiva en energía, y el procesamiento convencional de espuma de aluminio por encima de 680 °C añade costos de fabricación. Los cambios en los precios del aluminio en la Bolsa de Metales de Londres pueden trasladarse directamente a los costos variables de los productores de espuma, ya que el aluminio es un insumo principal. Fraunhofer Zukunftsfabrik encontró que reemplazar el aluminio primario por aluminio reciclado en componentes sándwich de espuma redujo los impactos ambientales promedio en un 20,9% y las emisiones de dióxido de carbono en un 13%, manteniendo un rendimiento mecánico equivalente. CYMAT Technologies Ltd. celebró un acuerdo comercial con Rio Tinto Alcan Inc. en julio de 2026 para atender a los clientes de su negocio de compuestos de matriz metálica de aluminio, con el objetivo declarado de mejorar la economía de los insumos y acceder a aplicaciones de mayor volumen. El mercado de espuma de aluminio, por tanto, otorga ventaja a los proveedores que pueden utilizar materia prima reciclada tanto en el control de costos como en los informes de ciclo de vida. Los productores que dependen únicamente del metal primario enfrentan simultáneamente presión de costos y de sostenibilidad.
Desafíos de Escalado de Producción y Consistencia de Calidad
La geometría de poros consistente y la uniformidad celular siguen siendo difíciles de lograr en volúmenes de producción mayores. El espumado convencional a alta temperatura puede producir distribuciones de tamaño de celda de ±0,3 mm, lo que puede limitar el uso en piezas estructurales automotrices que requieren simulaciones de impacto precisas. La Organización Internacional de Normalización (ISO) 13314 define métodos para las pruebas mecánicas de metales porosos, pero no prescribe tolerancias de fabricación. Los fabricantes de automóviles deben, por tanto, llevar a cabo sus propios programas de calificación, lo que añade tiempo de desarrollo y costos de ingeniería. Havel metal foam GmbH ofrece asociaciones de desarrollo desde la producción de precursores hasta el componente espumado, ayudando a los clientes a alinear el desarrollo del material con la calificación del componente. El mercado de espuma de aluminio sigue siendo limitado donde los proveedores no pueden proporcionar datos de material repetibles y los proveedores de nivel inferior tienen un conocimiento limitado del material.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura:
La Espuma de Aluminio de Celda Cerrada Lidera, Mientras que la Espuma de Aluminio de Celda Abierta se ExpandeLa espuma de aluminio de celda cerrada representó el 66,23% de la participación del mercado de espuma de aluminio en 2026 porque sus poros sellados proporcionan resistencia a la compresión y deformación controlada. Su papel establecido en los componentes de gestión de impactos automotrices y las estructuras de defensa respalda esta posición. Una revisión científica de 2025 encontró que la espuma de celda cerrada con un 84% de porosidad y un 50% de deformación absorbió más de 2,5 MJ/m³ de energía. Este rendimiento es relevante en aplicaciones críticas para la seguridad donde el peso estructural debe minimizarse. Los compradores en estos campos valoran el comportamiento de aplastamiento repetible y los datos de prueba tanto como la baja densidad del material.
Se proyecta que la espuma de aluminio de celda abierta avance a una CAGR del 6,67% hasta 2032, respaldada por los requisitos de intercambiadores de calor y filtración. Sus poros conectados proporcionan el flujo de fluido y la superficie que estas aplicaciones requieren. ERG Aerospace suministra espuma de celda abierta para separación aire-aceite, gestión térmica, absorción de energía y otras aplicaciones aeroespaciales. La espuma de aluminio de celda abierta también tiene potencial en aplicaciones arquitectónicas donde la transmisión de luz y el rendimiento acústico son importantes. La industria de espuma de aluminio gana demanda de aplicaciones funcionales, y el mercado de espuma de aluminio puede ganar resiliencia porque esta base de aplicaciones más amplia reduce la dependencia de una única categoría de componentes.


Por Aplicación:
Los Absorbedores de Energía Lideran, los Intercambiadores de Calor se AceleranLos absorbedores de energía representaron el 34,51% del tamaño del mercado de espuma de aluminio en 2026. Los sistemas de gestión de impactos automotrices y las aplicaciones de protección contra explosiones militares sustentan la demanda, convirtiendo el rendimiento de absorción de energía en una base fundamental para la selección de componentes en el mercado de espuma de aluminio. Las estructuras de espuma son útiles cuando los diseñadores necesitan un material que se deforme de manera predecible durante un impacto. Las barras anti-intrusión utilizan un comportamiento similar en aplicaciones de puertas y pilares B, donde la construcción sándwich de espuma puede ofrecer una sección más delgada que el acero con una absorción de energía comparable por unidad de peso. Los usos ferroviarios, industriales y de construcción también respaldan los absorbedores de sonido, que se benefician del perfil no combustible del material y su compatibilidad con la Norma E84 de la Sociedad Americana para Pruebas y Materiales (ASTM) y la Norma 285 de la Asociación Nacional de Protección contra Incendios (NFPA).
Se proyecta que los intercambiadores de calor avancen a una CAGR del 6,83% hasta 2032. Los programas de gestión térmica aeroespacial y la refrigeración de baterías de vehículos eléctricos respaldan esta demanda desde diferentes grupos de clientes. Estos usos comparten una plataforma de material poroso pero siguen ciclos de compra y requisitos de cumplimiento separados, lo que puede reducir el efecto de la debilidad en un mercado de uso final. La filtración, el blindaje electromagnético, las estructuras de soporte de catalizadores, los sistemas de hidrógeno y la refrigeración de centros de datos añaden flujos de demanda emergentes más pequeños. El mercado de espuma de aluminio puede beneficiarse a medida que los sistemas de refrigeración y gestión de energía requieren materiales ligeros con mayor superficie.
Por Industria de Uso Final:
Automotriz y Transporte Lidera, Mientras que Aeroespacial y Defensa Marca el RitmoEl sector automotriz y de transporte representó el 42,78% de la participación del mercado de espuma de aluminio en 2026, lo que refleja el uso establecido en la gestión de impactos en diversas plataformas de vehículos. El mercado de espuma de aluminio depende de la demanda automotriz porque los programas de vehículos siguen siendo su mayor base de uso final. Los clientes automotrices valoran la capacidad del material para combinar la absorción de energía con un menor peso del componente, mientras que los recintos de baterías añaden demanda tanto de protección como de gestión térmica. El Instituto Fraunhofer de Máquinas Herramienta y Tecnología de Conformado demostró 4 configuraciones de sándwich de espuma de aluminio para alojamientos de baterías de vehículos eléctricos en 2025, mostrando que el rendimiento térmico puede llegar a ser tan importante como la seguridad pasiva para la adopción automotriz. El uso de aluminio reciclado puede respaldar aún más los requisitos de adquisición vinculados a los datos de carbono del ciclo de vida.
Se proyecta que el sector aeroespacial y de defensa avance a una CAGR del 7,23% hasta 2032. El mercado de espuma de aluminio puede beneficiarse de los programas aeroespaciales que utilizan el material en roles estructurales, de gestión térmica y de absorción de energía. Reemplazar componentes de aluminio sólido mecanizado puede reducir el peso operativo sin depender de láminas de menor calibre en cada aplicación. Los procesos de calificación crean ciclos de ventas largos, pero pueden respaldar pedidos repetidos una vez que un componente alcanza la producción en serie. La construcción y la edificación ofrecen una salida separada a través de fachadas, paneles acústicos y revestimientos resistentes al fuego, mientras que otras industrias de uso final incluyen maquinaria industrial, ferroviaria y equipos de energía.

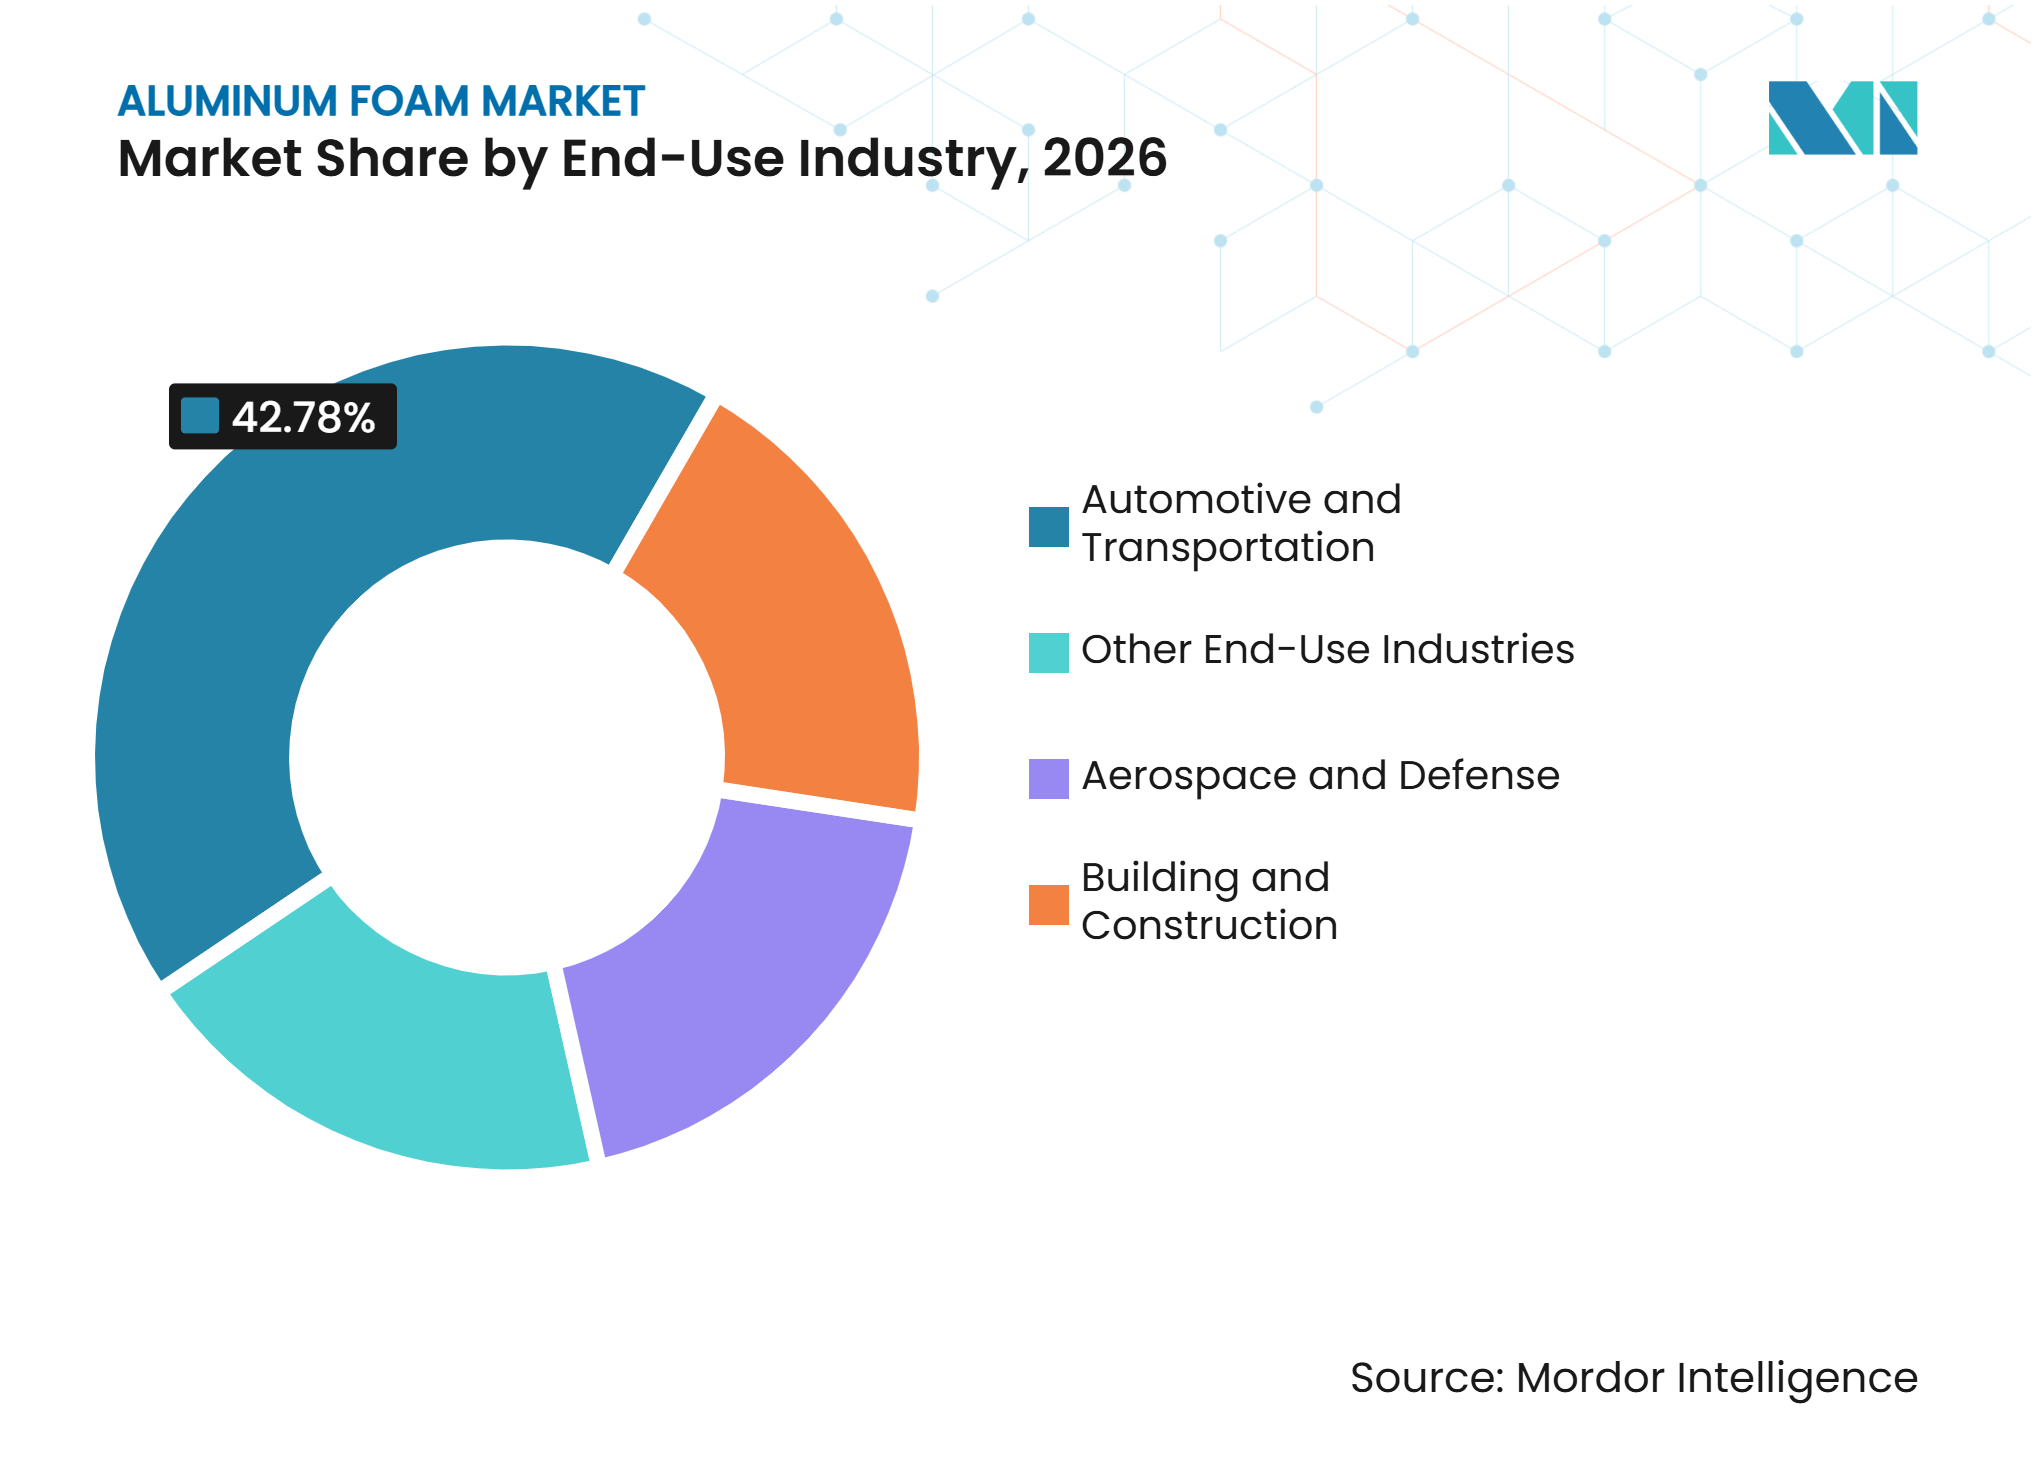
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 34,62% de la participación del mercado de espuma de aluminio en 2026. La infraestructura de calificación aeroespacial y de defensa respalda a la región, donde el mercado de espuma de aluminio se beneficia de clientes que valoran los datos de rendimiento validados. CYMAT Technologies Ltd. y ERG Aerospace atienden aplicaciones de protección contra explosiones y gestión térmica, mientras que CYMAT Technologies Ltd. firmó un acuerdo en julio de 2026 con Rio Tinto Alcan Inc. que se espera añada entre 7,5 millones y 10 millones de USD en ingresos anuales cuando la producción sea puesta en marcha. Las prácticas de adquisición del Departamento de Defensa de los Estados Unidos y los requisitos de materiales de la Administración Federal de Aviación pueden hacer que el rendimiento de material validado sea más valioso que el precio por sí solo. La Norma de Vehículos Más Seguros, Asequibles y Eficientes en Combustible (SAFE) III también respalda el trabajo de reducción de peso en todos los tipos de vehículos hasta el año modelo 2031.
Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 7,11% hasta 2032, respaldado por la producción de vehículos eléctricos de China, la ingeniería de materiales en Japón y Corea del Sur, y la base de fabricación aeroespacial en desarrollo de India. El mercado de espuma de aluminio tiene una sólida oportunidad regional en componentes de vehículos, barreras acústicas y paneles compuestos. El proyecto de nuevos materiales de espuma de aluminio de Xinyu comenzó su construcción en la Provincia de Liaoning en marzo de 2025 con una inversión planificada de 5,15 mil millones de CNY (710 millones de USD), 8 líneas de producción continua automatizadas y 50 líneas de producción de espuma metálica por impresión tridimensional para componentes de vehículos de nueva energía, barreras acústicas de transporte y paneles compuestos de espuma de aluminio. Las normas de Economía de Combustible Corporativa Promedio Fase 3 de India incorporan umbrales de dióxido de carbono basados en el peso, fortaleciendo el apoyo normativo a los materiales ligeros[2].
Europa, América del Sur, Oriente Medio y África
Europa sigue siendo importante debido a la base de ingeniería automotriz de Alemania y a productores especializados como Havel metal foam GmbH, pohltec metalfoam GmbH y hollomet GmbH, que se centran en estructuras personalizadas para usos automotrices, ferroviarios, de maquinaria e industriales. El mercado de espuma de aluminio en Europa favorece a los proveedores que combinan materiales con ingeniería de componentes. Los factores de cumplimiento incluyen el marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la Unión Europea y el Reglamento de Diseño Ecológico para Productos Sostenibles, que prestan mayor atención a la documentación de materiales y la reciclabilidad. América del Sur tiene un potencial en etapa temprana para paneles de construcción ligeros y resistentes al fuego, mientras que Oriente Medio y África ofrecen un punto de entrada para productos de fachada, pero tienen una capacidad de producción local limitada. Estas regiones mixtas pueden recompensar a los productores que combinen la ingeniería de aplicaciones con el apoyo local a proyectos.
Panorama Competitivo
Concentración del Mercado
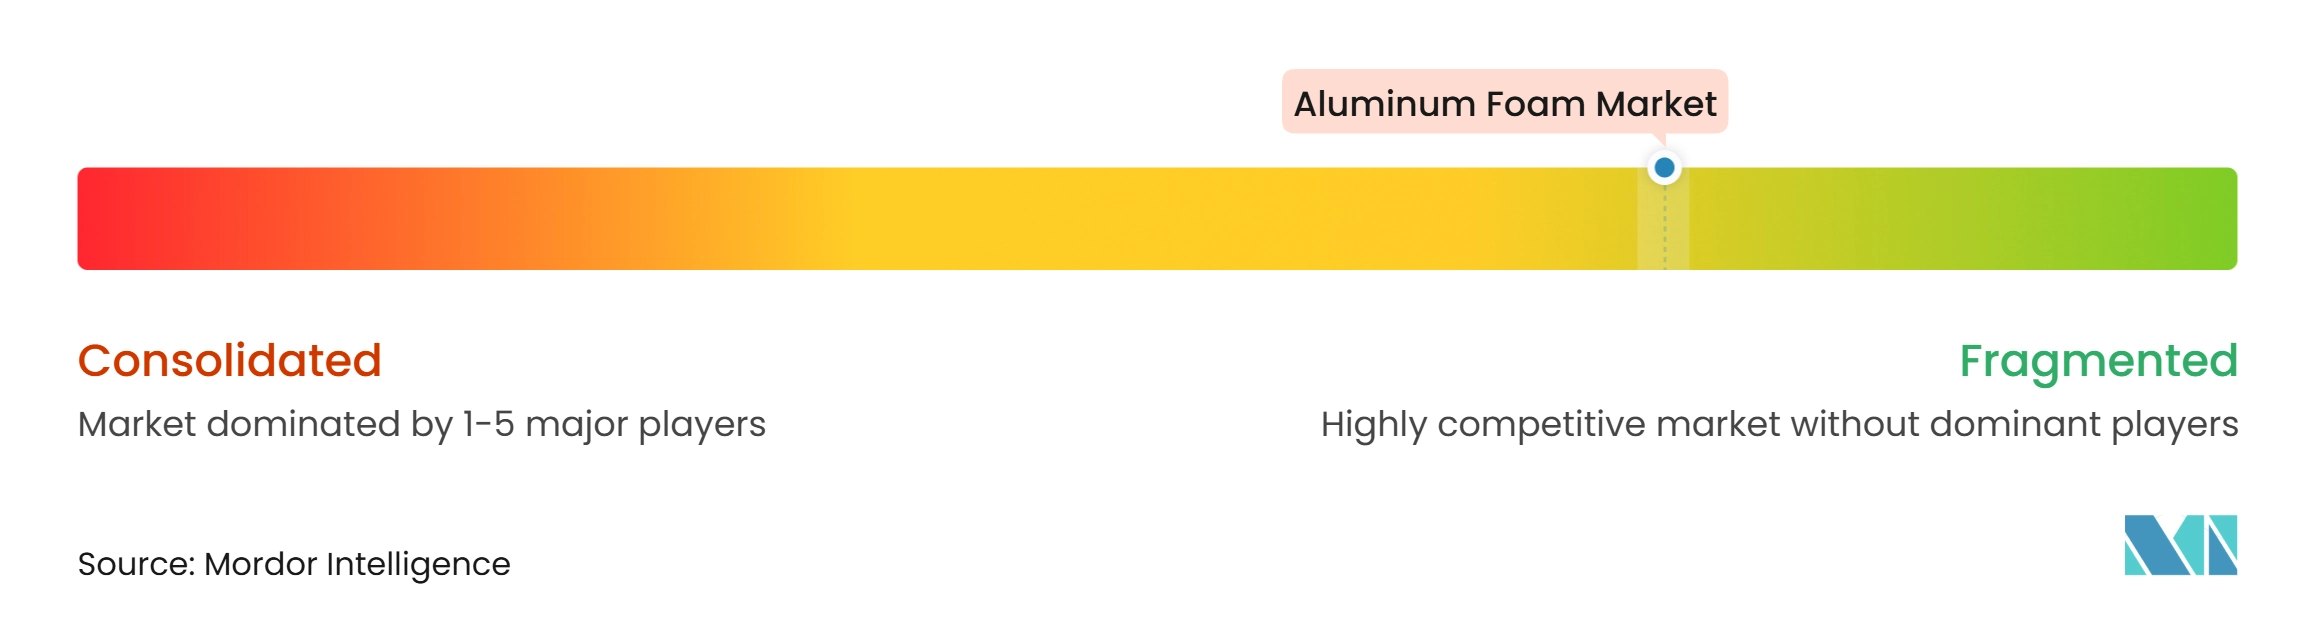
El mercado de espuma de aluminio está muy fragmentado, con los principales actores incluyendo ERG Aerospace, CYMAT Technologies Ltd., Havel metal foam GmbH, pohltec metalfoam GmbH y Aluinvent. CYMAT Technologies Ltd. y ERG Aerospace mantienen posiciones establecidas en América del Norte, y ERG Aerospace recibió la Patente de los Estados Unidos 12.280.420 B2 en abril de 2025 por un método para fabricar una estructura de espuma reticulada inorgánica. Sus exposiciones aeroespaciales de 2025 y 2026 presentaron productos de gestión térmica y absorción de energía ante clientes del sector espacial, de defensa e industrial. Estas posiciones se refuerzan mediante procesos de calificación de clientes que pueden llevar años.
Los proveedores europeos tienden a competir a través de componentes de ingeniería en lugar de suministro por volumen. El mercado de espuma de aluminio permite a estos proveedores competir en el diseño de componentes, no solo en el precio del material. Havel metal foam GmbH ofrece fabricación desde el material precursor hasta la producción en serie, lo que respalda el desarrollo conjunto de componentes con fabricantes de equipos originales. hollomet GmbH obtuvo la Patente de los Estados Unidos 12.617.733 B2 en 2026 junto con Fraunhofer-Gesellschaft por un método para producir componentes metálicos o cerámicos porosos.
El acuerdo de julio de 2026 de CYMAT Technologies Ltd. con Rio Tinto Alcan Inc. combina el acceso a clientes con una oportunidad de producción establecida en compuestos de matriz metálica de aluminio. La competencia en aplicaciones de construcción, tránsito y automoción comercial a menudo se centra en la velocidad de conformado, el precio y la capacidad de cumplir con las especificaciones del proyecto. La refrigeración de centros de datos es otra área en desarrollo donde las estructuras porosas pueden apoyar la transferencia de calor, y los proveedores que reducen los costos de materia prima mientras proporcionan datos de ingeniería están mejor posicionados para convertir las pruebas en especificaciones a largo plazo.
Líderes de la Industria de Espuma de Aluminio
-
ERG Aerospace
-
CYMAT Technologies Ltd.
-
Havel metal foam GmbH
-
pohltec metalfoam GmbH
-
Aluinvent
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Espuma de Aluminio Empresas cubiertas en este informe
- Alantum
- Aluinvent
- Aluminum Foam Technologies LLC
- Aluminum King Co., Ltd.
- Beihai Composite Materials Co., Ltd.
- Beijing Zhongjin Aluminum Foam Technology Co., Ltd.
- CYMAT Technologies Ltd.
- ERG Aerospace
- Exxentis
- Havel metal foam GmbH
- hollomet GmbH
- Liaoning Rontec Advanced Material Technology Co., Ltd.
- pohltec metalfoam GmbH
- Shanghai Winfay New Material Co., Ltd.
- Shanxi Putai Aluminum Foam Manufacturing Co., Ltd.
Desarrollos recientes de la industria en Mercado de Espuma de Aluminio
- Agosto de 2026: El Instituto Fraunhofer de Máquinas Herramienta y Tecnología de Conformado (Fraunhofer IWU) desarrolló un enfoque de reciclaje para fabricar espuma de aluminio utilizando virutas de aluminio procesadas, chatarra de producción y componentes de espuma de aluminio al final de su vida útil, en lugar de depender completamente del polvo de aleación de aluminio virgen. La investigación apoyó al mercado de espuma de aluminio mediante un menor consumo de materias primas, reducción de costos de producción y procesos de fabricación más circulares.
- Diciembre de 2025: CYMAT Technologies Ltd. aseguró un pedido por aproximadamente 1,8 millones de USD para suministrar kits de protección de la parte inferior del vehículo de espuma de aluminio estabilizada (SAF) para un fabricante asiático de vehículos militares. El contrato respalda al mercado de espuma de aluminio al demostrar la adopción de la espuma de aluminio en aplicaciones de mitigación de explosiones, protección de vehículos y defensa.
Alcance del Informe Global del Mercado de Espuma de Aluminio
La espuma de aluminio es un material celular ligero producido mediante la introducción de burbujas de gas en aluminio fundido o aleaciones de aluminio, creando una estructura porosa con una alta relación resistencia-peso. Ofrece propiedades como absorción de energía, aislamiento acústico, gestión térmica y resistencia al impacto. Estas características hacen que la espuma de aluminio sea adecuada para aplicaciones que requieren componentes estructurales ligeros, reducción de ruido y mayor seguridad.
El Mercado de Espuma de Aluminio está segmentado por estructura, aplicación, industria de uso final y geografía. Por estructura, el mercado está segmentado en espuma de aluminio de celda cerrada y espuma de aluminio de celda abierta. Por aplicación, el mercado está segmentado en absorbedores de energía, barras anti-intrusión, intercambiadores de calor, absorbedores de sonido y otras aplicaciones. Por industria de uso final, el mercado está segmentado en automotriz y transporte, aeroespacial y defensa, construcción y edificación, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para la espuma de aluminio en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Espuma de Aluminio de Celda Cerrada |
| Espuma de Aluminio de Celda Abierta |
| Absorbedores de Energía |
| Barras Anti-Intrusión |
| Intercambiadores de Calor |
| Absorbedores de Sonido |
| Otras Aplicaciones |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Construcción y Edificación |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Estructura | Espuma de Aluminio de Celda Cerrada | |
| Espuma de Aluminio de Celda Abierta | ||
| Por Aplicación | Absorbedores de Energía | |
| Barras Anti-Intrusión | ||
| Intercambiadores de Calor | ||
| Absorbedores de Sonido | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Automotriz y Transporte | |
| Aeroespacial y Defensa | ||
| Construcción y Edificación | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de espuma de aluminio?
El tamaño del mercado de espuma de aluminio fue valorado en 54,22 millones de USD en 2026 y se estima que crecerá desde 57,30 millones de USD en 2027 hasta alcanzar los 76,36 millones de USD para 2032, a una CAGR del 5,91% durante el período de pronóstico (2027-2032).
¿Qué estructura tuvo la mayor participación en 2026?
La espuma de aluminio de celda cerrada representó el 66,23% de la participación del mercado en 2026 porque se utiliza ampliamente en componentes de gestión de impactos y de defensa.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que los intercambiadores de calor avancen a una CAGR del 6,83% hasta 2032, respaldados por la gestión térmica aeroespacial y la refrigeración de baterías de vehículos eléctricos.
¿Qué está impulsando la demanda de espuma de aluminio en los vehículos eléctricos?
La reducción de peso, la protección ante impactos, la gestión térmica y la integración en el recinto de la batería están respaldando la demanda automotriz.