
Tamanho e Participação do Mercado de Fundição de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
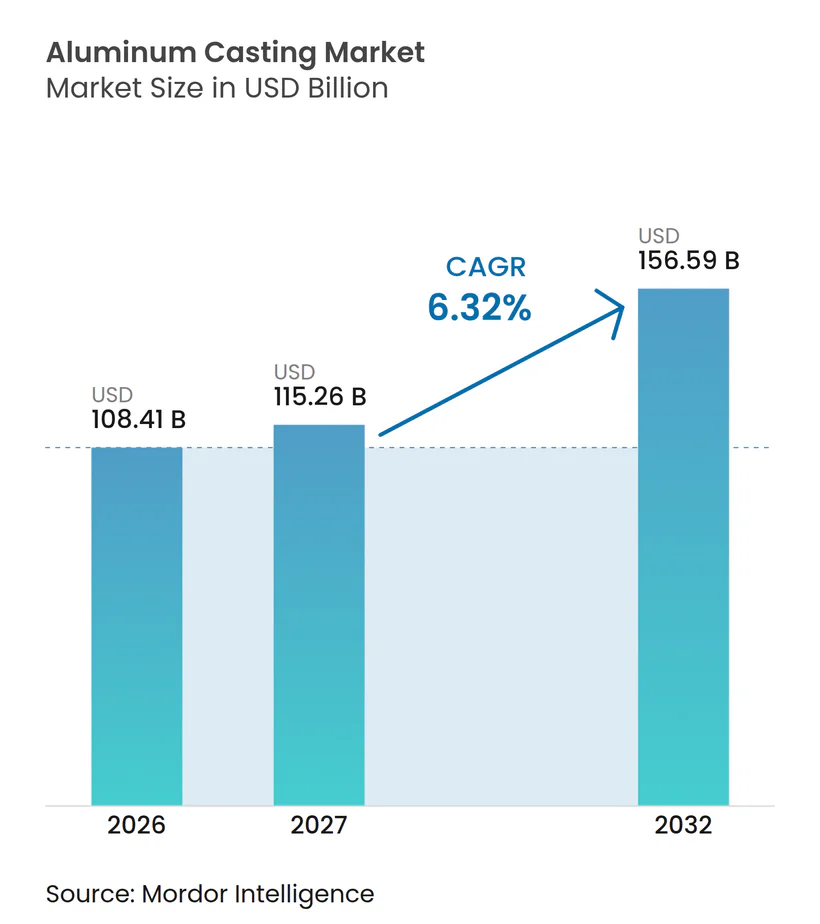
| Tamanho do Mercado (2027) | 115.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 156.59 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundição de Alumínio por Mordor Intelligence
O tamanho do mercado de fundição de alumínio foi avaliado em 108,41 bilhões de USD em 2026, com estimativa de atingir 115,26 bilhões de USD em 2027 e projeção de alcançar 156,59 bilhões de USD até 2032, a um CAGR de 6,32% durante o período de previsão (2027-2032). O mercado de fundição de alumínio está se afastando de muitas peças menores de trem de força em direção a componentes estruturais maiores para plataformas de veículos elétricos. O alumínio permanece bem adequado a essa mudança porque é leve, fundível e reciclável quando as tolerâncias de produção podem ser mantidas. As regras de emissões de veículos, as medidas de ajuste de carbono nas fronteiras e os requisitos de materiais circulares estão aproximando o investimento em fundições dos planos de eletrificação dos fabricantes de equipamentos originais. Isso oferece aos fornecedores com capacidade de fundição a vácuo, prensas de grande porte, engenharia de ligas e simulação uma oportunidade mais ampla no mercado de fundição de alumínio. A mesma transição restringe a participação porque fundições menores dependentes de trabalhos legados de trem de força podem não ter os equipamentos ou qualificações necessários para programas estruturais.
Principais Conclusões do Relatório
- Por processo, a fundição sob pressão deteve 61,27% da participação do mercado de fundição de alumínio em 2026, enquanto a fundição em areia tem previsão de expansão a um CAGR de 7,01% até 2032.
- Por liga, as ligas Al-Si detiveram uma participação de 68,72% em 2026, enquanto as ligas Al-Mg têm previsão de expansão a um CAGR de 7,15% até 2032.
- Por aplicação, o setor automotivo respondeu por 73,27% do tamanho do mercado de fundição de alumínio em 2026, enquanto o setor aeroespacial tem previsão de expansão a um CAGR de 7,06% até 2032.
- Por fonte, o alumínio primário deteve uma participação de 63,27% em 2026, enquanto o alumínio secundário e reciclado tem previsão de expansão a um CAGR de 7,34% até 2032.
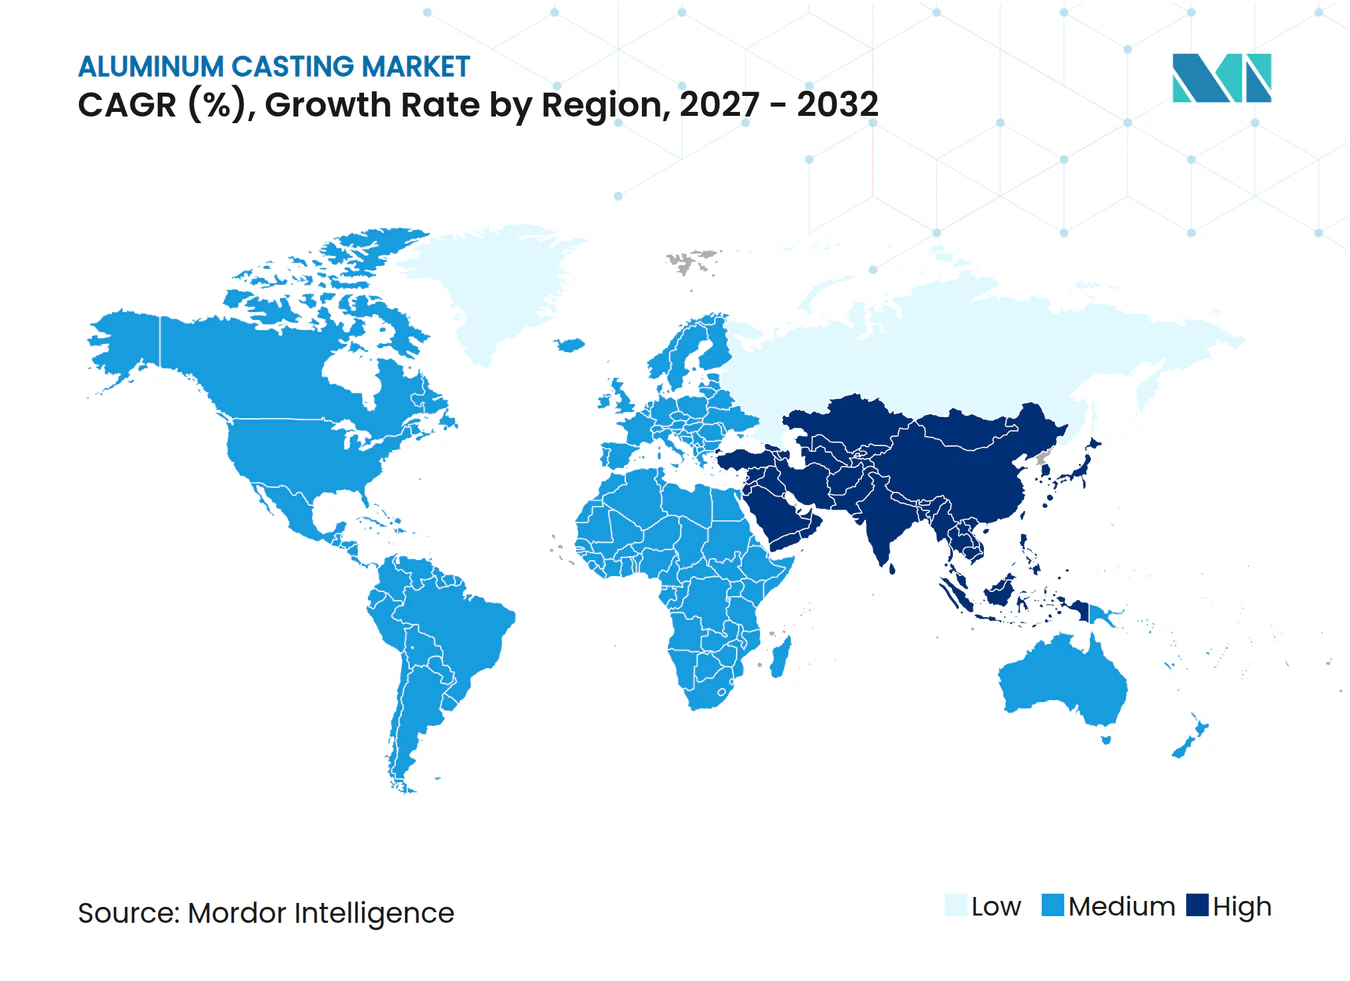
- Por geografia, a Ásia-Pacífico respondeu por 36,71% do tamanho do mercado de fundição de alumínio em 2026 e tem previsão de expansão a um CAGR de 7,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aliviamento de Peso em Veículos Elétricos e Compensação de Massa de Baterias | +2.0% | Global, concentrado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Integração Estrutural e Adoção de Gigafundição | +1.7% | Núcleo da Ásia-Pacífico (China), expansão para América do Norte e Europa | Médio prazo (2–4 anos) |
| Demanda por Alumínio Reciclado em Circuito Fechado para Componentes Fundidos | +1.0% | Global; pressão regulatória na Europa, investimento pelo lado da oferta na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Requisitos de Emissões de Veículos e Economia de Combustível | +0.9% | América do Norte e Europa; Índia via normas CAFE | Curto prazo (≤ 2 anos) |
| Aliviamento de Peso Aeroespacial e Renovação de Frota | +0.6% | América do Norte, Europa, Rússia, crescendo na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Digitalização de Fundições e Melhoria de Rendimento Assistida por IA | +0.6% | Global, com adoção avançada no Japão, Alemanha e China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aliviamento de Peso em Veículos Elétricos e Compensação de Massa de Baterias
Os pacotes de baterias aumentam o peso do veículo e levam os fabricantes de equipamentos originais a reduzir a massa em outras partes da estrutura da carroceria sem comprometer a rigidez, a segurança ou a eficiência de montagem. Isso favorece a fundição sob alta pressão no mercado de fundição de alumínio porque componentes integrados de grande porte podem substituir grupos de peças estampadas e soldadas, juntamente com muitos fixadores e etapas de união associados. Uma revisão de 2026 relatou que a integração da parte traseira inferior da carroceria do Tesla Model Y pode reduzir a massa em até 30% e o custo direto de fabricação em até 40% [1]. As bandejas de baterias também exigem designs herméticos e qualidade consistente de parede, o que favorece a fundição sob alta pressão assistida a vácuo em relação a processos com maior risco de porosidade. Pesquisas sobre eletrificação de veículos constataram que o aliviamento de peso, a integração estrutural e a integração funcional estão expandindo os usos de fundição em veículos elétricos [2]. O mercado de fundição de alumínio, portanto, ganha valor por componente estrutural mesmo quando o número total de peças fundidas por veículo diminui e os requisitos de engenharia se tornam mais exigentes.
Integração Estrutural e Adoção de Gigafundição
A gigafundição utiliza prensas de 6.000 toneladas ou mais para produzir peças estruturais muito grandes em uma única injeção, com cada célula de produção exigindo ferramental dedicado, controle de processo e manuseio de materiais. Ela permite que um fabricante de equipamentos originais consolide grandes conjuntos em menos fundidos e reduza operações de união, variação de montagem e requisitos de espaço no chão de fábrica. O mercado de fundição de alumínio se beneficia, pois os fornecedores podem fornecer a capacidade de prensa, sistemas de vácuo, ferramental e controles de processo necessários para essas peças com qualidade de produção repetível. A EUROGUSS relatou que veículos elétricos a bateria contêm 10 a 40 peças fundidas de alumínio, em comparação com 50 a 100 em veículos de combustão interna. A menor contagem de peças pode reduzir a demanda para fornecedores de componentes convencionais que dependem de portfólios maduros de trem de força e conjuntos fundidos menores. Também aumenta o valor de cada programa estrutural qualificado e favorece fornecedores com forte capacidade de engenharia, processos validados e capacidade de trabalhar em estreita colaboração com as equipes de design dos fabricantes de equipamentos originais.
Demanda por Alumínio Reciclado em Circuito Fechado para Componentes Fundidos
Os compromissos de Escopo 3 dos fabricantes de equipamentos originais e os requisitos de materiais circulares estão tornando o alumínio secundário um insumo estratégico, e não apenas uma alavanca de custo para a aquisição de fundições. Um estudo de 2025 constatou que componentes de AlSi10MnMg contendo até 89% de conteúdo reciclado poderiam alcançar propriedades mecânicas comparáveis às de componentes de liga primária. O tratamento térmico aumentou a ductilidade no material testado, embora também tenha elevado o consumo de energia e exigido controle cuidadoso do processo. O Oak Ridge National Laboratory introduziu o RidgeAlloy em 2025 para manter o desempenho estrutural com misturas recicladas contendo níveis mais elevados de ferro e silício [3]. O mercado de fundição de alumínio pode se beneficiar do conteúdo reciclado certificado à medida que a qualificação de ligas, a triagem de sucata e os sistemas de rastreabilidade melhoram. A certificação e a rastreabilidade determinarão quais fundições podem participar dos programas de fornecimento circular dos fabricantes de equipamentos originais e obter o benefício comercial associado ao material de baixo carbono verificado.
Digitalização de Fundições e Melhoria de Rendimento Assistida por IA
O rendimento de fundição é importante porque os custos de material e energia moldam a lucratividade das fundições, particularmente quando a sucata deve ser refundida ou substituída por metal adquirido. Uma revisão IEEE de 2025 de 16 estudos identificou usos de IA e IoT na detecção de defeitos, otimização do ciclo de solidificação e manutenção preditiva para fundição sob alta pressão. A revisão também identificou o custo de implementação, a qualidade dos dados e a dificuldade de escalar sistemas conectados como barreiras práticas. A American Foundry Society iniciou projetos da Iniciativa de Desempenho em Fundição de Alumínio em 2025, incluindo reconhecimento de imagem por aprendizado de máquina para diagnóstico de defeitos em fundição de alumínio em areia. Os controles de processo digitais podem ajudar os fornecedores a reduzir a sucata, encurtar os tempos de resposta e construir um registro mais claro da qualidade das peças para clientes exigentes. No mercado de fundição de alumínio, essa capacidade pode se tornar uma condição para a competitividade de custos, e não uma atualização discricionária para plantas avançadas selecionadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensidade Energética e Volatilidade dos Preços de Eletricidade | -1.5% | América do Norte e Europa; Japão; mercados da Ásia-Pacífico dependentes de importação de energia | Curto prazo (≤ 2 anos) |
| Altos Custos de Capital e Ferramental para Fundição de Grande Formato | -1.0% | Global; mais agudo para fundições não vinculadas a fabricantes de equipamentos originais na Europa e América do Norte | Médio prazo (2–4 anos) |
| Riscos de Impurezas e Porosidade em Fundidos Estruturais com Alto Conteúdo Reciclado | -0.7% | Global; restringe a penetração do alumínio secundário em segmentos críticos para a segurança | Longo prazo (≥ 4 anos) |
| Reparabilidade e Economia de Seguros de Fundidos Estruturais em Peça Única | -0.3% | Europa e América do Norte, onde o custo de reparo de colisão é uma variável de subscrição de seguros | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Intensidade Energética e Volatilidade dos Preços de Eletricidade
A fusão utiliza uma grande parcela de energia na fundição sob pressão de alumínio, de modo que as mudanças nos preços de eletricidade e gás natural podem afetar diretamente as margens dos fornecedores e o custo cotado de programas de longa duração. A Administração de Informações de Energia dos EUA projetou os custos de gás natural entregue a geradores de energia em 2025 em 3,37 USD por milhão de BTU, 24% mais alto do que em 2024. Os custos de energia europeus continuam sendo um desafio material para as fundições que competem com regiões de menor custo e operam sob contratos de clientes que podem limitar o repasse de preços. Um estudo de 2025 modelou 4.000 cenários de preços de energia e constatou que as configurações de alumínio descarbonizado superaram as linhas de base de combustíveis fósseis em apenas 50% dos cenários ao longo de um horizonte de 25 anos. Acordos de energia de longo prazo podem reduzir a exposição, mas são mais fáceis de garantir para grandes grupos integrados devido aos seus volumes de compra e solidez de crédito. O mercado de fundição de alumínio pode, portanto, ver uma vantagem de custo se deslocar para fornecedores com maior escala de compras, planejamento energético e acesso a fornecimento estável de eletricidade.
Altos Custos de Capital e Ferramental para Fundição de Grande Formato
A fundição de grande formato requer prensas dispendiosas, ferramental dedicado, sistemas auxiliares e instalações próximas às plantas de montagem de veículos, tornando o compromisso mais substancial do que uma expansão convencional de fundição sob pressão. O investimento está vinculado a programas específicos de veículos porque o transporte de fundidos muito grandes por longas distâncias é antieconômico e pode criar complexidade logística. Isso torna um programa de veículo elétrico atrasado ou cancelado difícil de absorver para uma fundição independente, especialmente quando o equipamento tem usos alternativos limitados. A EUROGUSS descreveu como as mudanças no cronograma dos programas de veículos podem remodelar as parcerias de fundição sob pressão à medida que a transição para veículos elétricos se desenvolve. As modificações de ferramental podem adicionar despesas adicionais quando o design de um veículo muda durante a produção ou quando as equipes de engenharia dos fabricantes de equipamentos originais ajustam os requisitos estruturais. Essas restrições concentram as oportunidades de fundição estrutural de grande porte entre as operações cativas dos fabricantes de equipamentos originais e os fornecedores de Nível 1 bem capitalizados com capacidade de balanço patrimonial para gerenciar a incerteza dos programas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo:
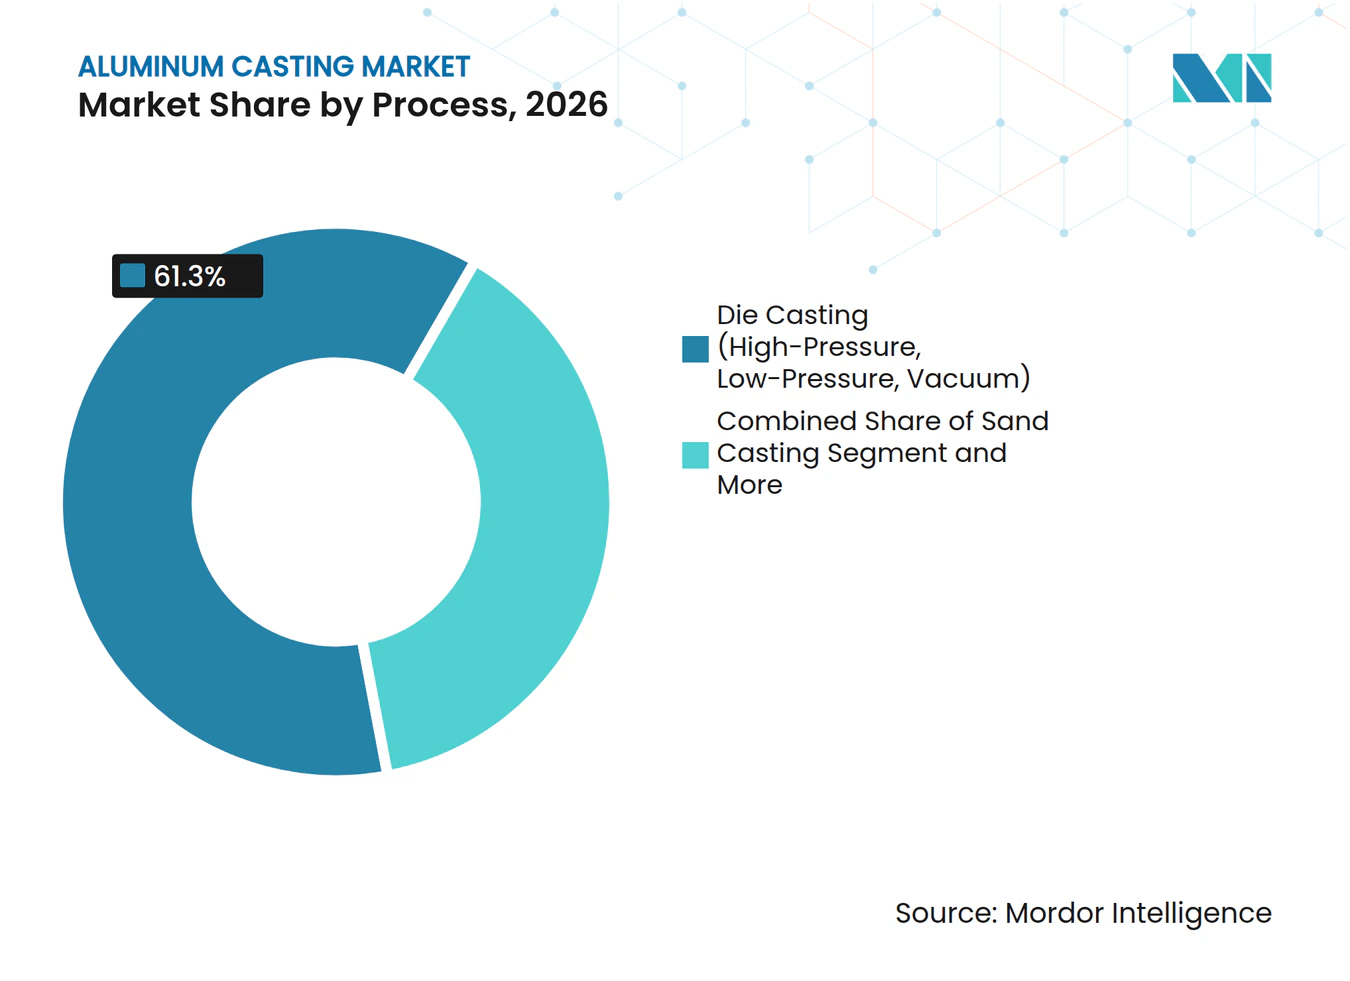
A Fundição sob Pressão se Consolida enquanto a Gigafundição Redefine a EscalaA fundição sob pressão deteve uma participação de 61,27% em 2026, apoiada por variantes de alta pressão, baixa pressão e vácuo que atendem a diferentes requisitos automotivos, eletrônicos e industriais. A fundição sob alta pressão pode atender a peças convencionais menores e fundidos estruturais de grande porte quando a tonelagem da prensa, o ferramental e o controle do processo são adequados ao programa. Isso oferece aos fundidores sob pressão estabelecidos uma rota prática para aplicações estruturais sem substituir sua disciplina básica de fabricação. A fundição em areia tem previsão de crescer a um CAGR de 7,01% até 2032 porque permanece útil para geometrias complexas de menor volume em maquinário aeroespacial e industrial. O trabalho da ACPI de 2025 da American Foundry Society sobre detecção de defeitos por aprendizado de máquina demonstra investimento contínuo em qualidade em fundidos de alumínio em areia.
A fundição por gravidade e em molde permanente mantém um papel em rodas e componentes automotivos estruturais onde a solidificação controlada suporta propriedades mecânicas. A fundição de precisão permanece relevante para peças aeroespaciais complexas produzidas em tiragens menores, e moldes cerâmicos fabricados por manufatura aditiva podem reduzir os limites de ferramental de padrão para designs selecionados. A fundição por compressão produz peças de forma quase líquida com porosidade limitada para usos críticos para a segurança. O setor de fundição de alumínio não está migrando para um único processo porque o tamanho do componente, as propriedades necessárias, o volume e a economia do ferramental ainda diferem por aplicação. Os volumes estão se concentrando em menos injeções de alta pressão de grande porte, enquanto a demanda aeroespacial e industrial continua a suportar uma ampla combinação de processos.



Por Liga:
Ligas Al-Si Dominantes, mas Al-Mg Avança na Fundição Estrutural sem Tratamento TérmicoAs ligas Al-Si detiveram uma participação de 68,72% em 2026, com graus como A380, A356 e ADC12 se beneficiando de infraestrutura de fundição bem estabelecida e uso automotivo. Sua tolerância a impurezas também suporta alimentação secundária em muitos fundidos convencionais. O ADC12 permanece amplamente utilizado para aplicações de trem de força e fundição sob pressão de uso geral nos mercados asiáticos. As ligas Al-Mg têm previsão de crescer a um CAGR de 7,15% até 2032 porque o processamento sem tratamento térmico pode reduzir o risco de distorção em componentes estruturais de parede fina. Isso as torna relevantes para fundidos integrados de grande porte onde a estabilidade dimensional importa após a fundição.
As ligas Al-Cu mantêm um papel mais restrito onde alta resistência e resistência ao calor importam mais do que o custo do material. A escolha importante é entre sistemas dominados por silício estabelecidos e sistemas sem tratamento térmico adequados a peças estruturais. O RidgeAlloy, introduzido pelo Oak Ridge National Laboratory em 2025, foi projetado para misturas recicladas com maior teor de ferro e silício, mantendo o desempenho estrutural. Os ciclos de qualificação automotiva permanecem importantes porque os fornecedores devem validar o desempenho do material antes da adoção ampla. O mercado de fundição de alumínio equilibrará o desempenho de novas ligas com fornecimento confiável, rastreabilidade de material e sistemas de qualidade estabelecidos.
Por Aplicação:
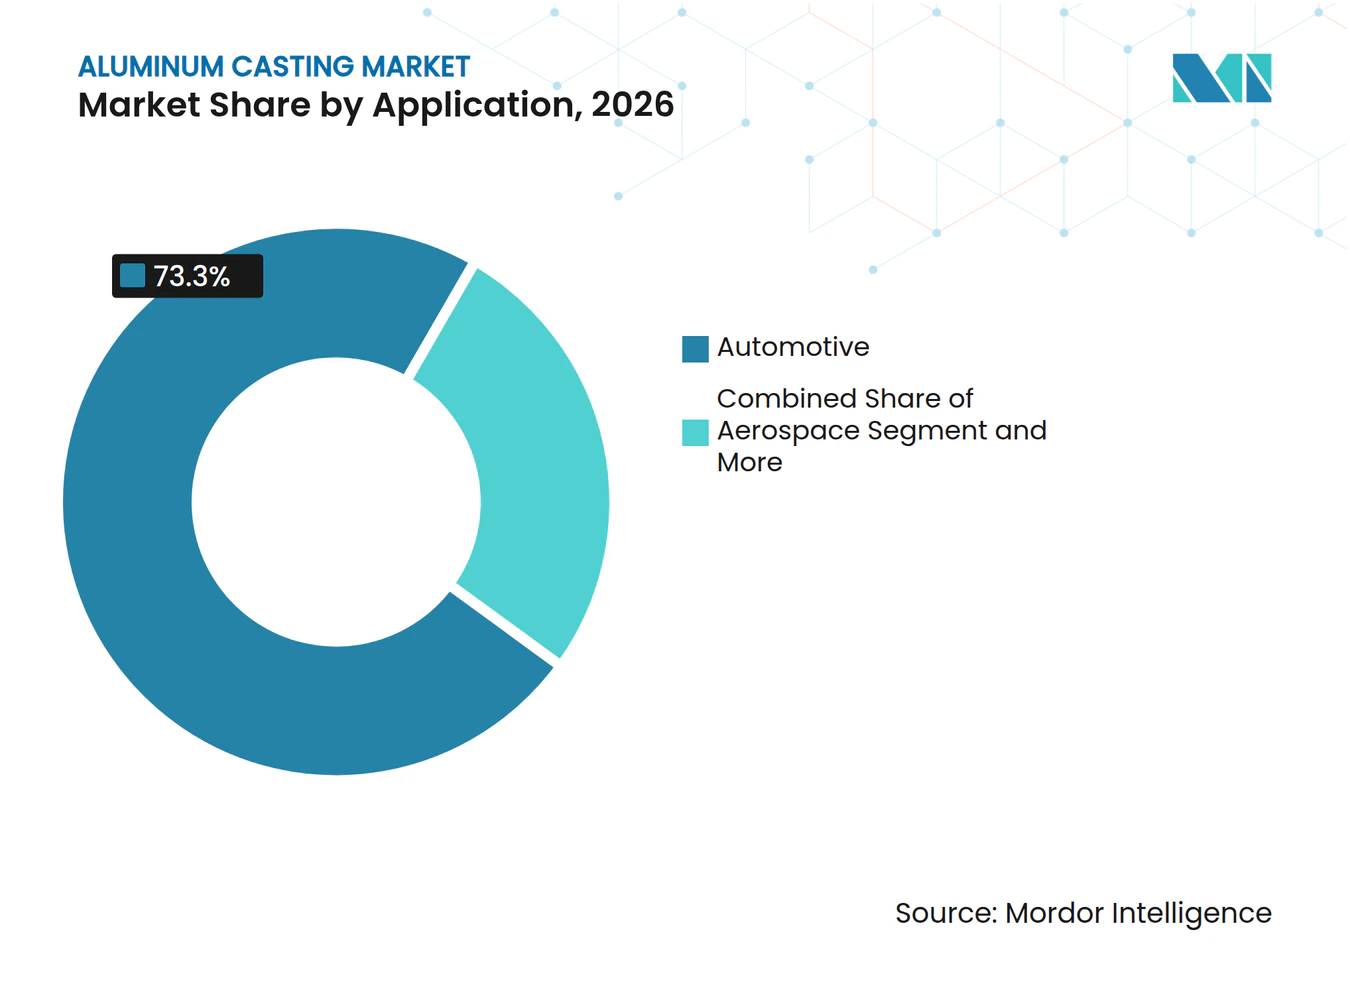
O Setor Automotivo Comanda a Participação enquanto o Aeroespacial AceleraO setor automotivo respondeu por 73,27% do tamanho do mercado de fundição de alumínio em 2026, abrangendo blocos de motor, carcaças de transmissão, fundidos estruturais, rodas, carcaças de baterias e carcaças de motores de acionamento elétrico. Os veículos elétricos mudam a composição da demanda automotiva em vez de eliminá-la, pois as carcaças de baterias e as carcaças de acionamento elétrico complementam os conjuntos de trem de força de múltiplos componentes em declínio. Maquinário industrial, construção e eletrônicos de consumo permanecem saídas de volume estáveis para fundidos de alumínio. As carcaças de eletrônicos de consumo e equipamentos de comunicações utilizam fundição sob pressão de precisão e podem fornecer diversidade de demanda para fornecedores expostos a ciclos automotivos. Essa ampla base de aplicações permanece importante para o setor de fundição de alumínio porque suporta a utilização em diferentes setores de clientes.
O setor aeroespacial tem previsão de crescer a um CAGR de 7,06% até 2032, apoiado por carteiras de pedidos de entrega de aeronaves e renovação de frota. A Airbus descreveu uma iniciativa de circularidade de 2025 focada na recuperação de titânio e alumínio de aeronaves aposentadas. A Constellium e a TARMAC Aerosave também relataram recuperação e refusão bem-sucedidas de alumínio de aeronaves descomissionadas para nova fabricação aeroespacial. Os padrões de qualificação aeroespacial, como o AS9100, dificultam a entrada, mas suportam programas de alto valor para fornecedores qualificados. O mercado de fundição de alumínio pode, portanto, se diversificar além dos ciclos automotivos, embora a demanda aeroespacial permanea vinculada às taxas de construção de aeronaves e às decisões de substituição de frota.

Por Fonte:
O Alumínio Secundário Reduz a Diferença em Relação ao PrimárioO alumínio primário deteve 63,27% da participação do mercado de fundição de alumínio por fonte em 2026 porque as aplicações estruturais exigem química consistente e alta ductilidade. O alumínio secundário e reciclado tem previsão de crescer a um CAGR de 7,34% até 2032 à medida que o design de ligas, a triagem de sucata e os controles de processo avançam. Um estudo de 2025 de AlSi10MnMg fundido sob alta pressão avaliou o conteúdo reciclado de 0% a 89% e encontrou fundibilidade e soldabilidade aceitáveis dentro das tolerâncias estruturais. Isso suporta o uso mais amplo de alimentação secundária em aplicações onde o processo pode gerenciar a variação no material de entrada. Também suporta os esforços dos fabricantes de equipamentos originais para reduzir as emissões relacionadas a materiais.
A reciclagem de alumínio pode economizar 95% da energia usada para a fundição primária, o que suporta objetivos de custo e ambientais. Os fundidos estruturais de grande porte ainda exigem química de elementos traço rigorosamente controlada, o que pode favorecer o metal primário em aplicações exigentes. Pesquisas sobre eletrificação observaram a tensão entre a demanda por ligas primárias de alta ductilidade e o impulso para aumentar o conteúdo reciclado. O material secundário pode progredir primeiro em carcaças não estruturais, invólucros, produtos de consumo e aplicações estruturais de menor tensão. O mercado de fundição de alumínio pode suportar crescimento paralelo em fontes primárias e secundárias à medida que a certificação de materiais e a qualificação de ligas amadurecem.
Análise Geográfica
Ásia-Pacífico: A Maior e de Crescimento Mais Rápido Região do Mercado
A Ásia-Pacífico deteve uma participação de 36,71% em 2026 e tem previsão de crescer a um CAGR de 7,27% até 2032. A China combina uma grande base automotiva com investimento rápido em fundição integrada sob pressão, criando demanda por componentes estruturais e produtos fundidos convencionais. O ecossistema de fornecedores regionais também se beneficia da produção de veículos elétricos, eletrônicos de consumo e uma grande base de fornecedores locais de equipamentos e materiais. O Roteiro Tecnológico de Veículos de Nova Energia da China suporta o aliviamento de peso e menores emissões de veículos, enquanto o Japão e a Índia adicionam capacidade avançada de fundição sob pressão e demanda da eletrificação automotiva. Os fornecedores em toda a região competem em escala, controle de custos, qualificação de materiais e relacionamentos próximos com os fabricantes de veículos.
Europa: Adoção Cautelosa pelos Fabricantes de Equipamentos Originais, Referência Comprovada de Gigafundição
A Europa permanece uma importante região de fundição, apoiada pela produção automotiva e uma ampla base de fornecedores estabelecidos. Os fabricantes de equipamentos originais alemães têm uma cadeia de suprimentos de estampagem e soldagem entrincheirada, o que pode tornar sua transição para fundidos integrados de grande porte mais gradual do que em alguns programas asiáticos. A exposição energética permanece uma questão operacional material para as fundições europeias. O Regulamento da UE sobre Veículos em Fim de Vida e o Mecanismo de Ajuste de Carbono nas Fronteiras criam fatores de conformidade que favorecem cadeias de suprimentos de baixo carbono e com conteúdo reciclado. A ISO 9001 e a IATF 16949 permanecem requisitos centrais de qualidade para fornecedores de fundição automotiva.
Regiões Menores Ganham Importância Estrutural
A América do Norte está passando da avaliação de gigafundição para a implantação inicial em próximos programas de veículos elétricos, enquanto o México se beneficia da proximidade com os locais de montagem dos fabricantes de equipamentos originais. A América do Sul é ancorada pela base automotiva do Brasil, e o Oriente Médio busca vincular a capacidade de fundição de alumínio à fabricação de componentes a jusante. A África, liderada pela África do Sul e Marrocos, permanece em estágio inicial, mas pode se beneficiar da aproximação geográfica dos fabricantes de equipamentos originais europeus. Essas regiões mistas ampliam o mapa de fornecimento do mercado de fundição de alumínio, embora suas capacidades de fundição estrutural permaneçam menos maduras do que as da Ásia-Pacífico e Europa.
Cenário Competitivo
Concentração do Mercado
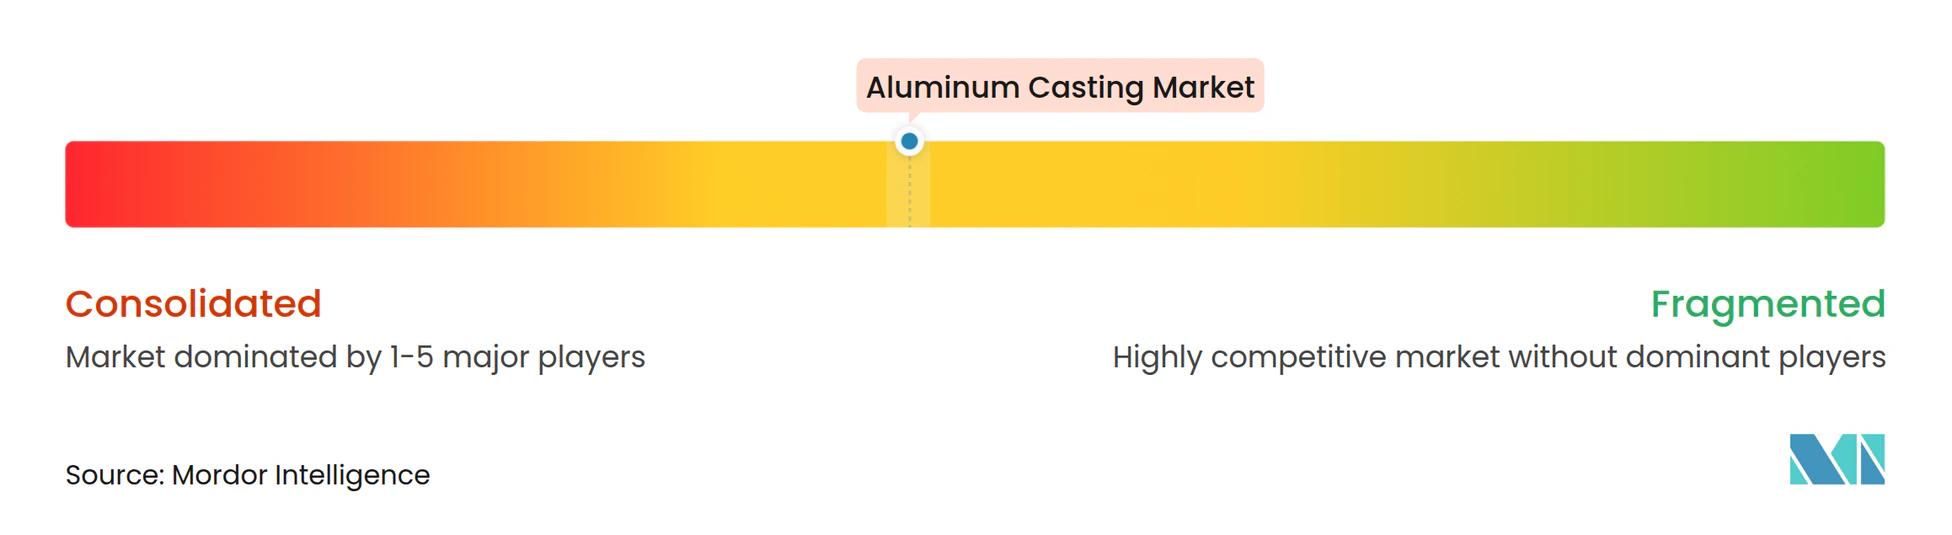
O mercado de fundição de alumínio é moderadamente concentrado entre os maiores fornecedores de fundição estrutural e fragmentado entre especialistas regionais. Prensas de alta tonelagem, sistemas de vácuo, capacidade de simulação, expertise em ferramental e aprovação dos fabricantes de equipamentos originais criam barreiras de entrada significativas em fundidos de grande porte. Esses requisitos favorecem fornecedores com fortes recursos de capital e relacionamentos estabelecidos com clientes. A Nemak concluiu a aquisição do negócio automotivo da GF Casting Solutions em fevereiro de 2026, adicionando 9 instalações de fabricação na Alemanha, Áustria, China, Romênia e Estados Unidos, além de um centro de P&D na Suíça. A transação reflete o valor de pegadas de produção mais amplas e capacidades técnicas para programas estruturais.
A diferenciação tecnológica está se tornando tão importante quanto a tonelagem da prensa. A liga EZCast C891F da Alcoa recebeu reconhecimento de inovação da NADCA em outubro de 2025 por um fundido de cabine dianteira do Xiaomi YU7 que substituiu mais de 20 estampagens de aço. As propriedades da liga influenciam o desempenho da peça, a reparabilidade e a qualificação pelos fabricantes de equipamentos originais. O Wencan Group colocou sua planta de gigafundição de Foshan em operação no final de 2025, com equipamentos de 2.200 a 12.000 toneladas. A capacidade atende à demanda chinesa de veículos elétricos por carcaças de motores, bandejas de baterias, fundidos de carroceria e componentes de parte inferior da carroceria.
Fundidores sob pressão de precisão menores permanecem relevantes em eletrônicos de consumo, dispositivos médicos e aplicações de duas rodas. Os fornecedores automotivos devem atender aos requisitos da ISO 9001 e da IATF 16949, enquanto os fornecedores aeroespaciais enfrentam os requisitos da AS9100 e de dados de materiais. O mercado de fundição de alumínio provavelmente manterá uma longa cauda de fornecedores regionais, mesmo que um grupo menor lidere o trabalho estrutural de maior valor. A pontuação de concentração do mercado é 6 de 10 porque estima-se que os 7 principais participantes detenham 63% da receita de fundição sob pressão de alumínio, enquanto uma grande base de fornecedores regionais permanece ativa.
Líderes do Setor de Fundição de Alumínio
-
Nemak, S.A.B. de C.V.
-
Ryobi Limited
-
Georg Fischer AG
-
Endurance Technologies Limited
-
Rheinmetall AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fundição de Alumínio Empresas cobertas neste relatório
- Nemak, S.A.B. de C.V.
- Ryobi Limited
- Georg Fischer AG
- Endurance Technologies Limited
- Rheinmetall AG
- Ahresty Corporation
- Form Technologies, Inc.
- Martinrea International Inc.
- Linamar Corporation
- Koch Enterprises, Inc.
- Pace Industries, LLC
- Shiloh Industries, Inc.
- TVS Holdings Limited
- Hero Motors Company
- Wencan Group Co., Ltd.
- Guangdong Hongtu Technology (Holdings) Co., Ltd.
- IKD Co., Ltd.
- Alcoa Corporation
- Consolidated Metco, Inc.
- Aisin Corporation
Desenvolvimentos industriais recentes em Mercado de Fundição de Alumínio
- Fevereiro de 2026: A gigante global de fundição Nemak concluiu a aquisição marcante de 336 milhões de USD da unidade de negócios de fundição automotiva da GF Casting Solutions. Essa aquisição fortalece as capacidades da Nemak na produção de grandes componentes estruturais para plataformas de veículos elétricos.
- Agosto de 2026: A Jaya Hind Industries Pvt. Ltd. (JHI), uma empresa totalmente integrada verticalmente e fornecedora global líder de componentes de fundição sob pressão de alumínio de precisão, anunciou um investimento faseado de INR 600 crore (62,95 milhões de USD) ao longo dos dois anos seguintes. O investimento visava fortalecer as capacidades e a capacidade de fabricação da empresa em fundição sob alta pressão (HPDC) e fundição por gravidade (GDC).
Escopo do Relatório Global do Mercado de Fundição de Alumínio
O Mercado de Fundição de Alumínio é segmentado por Processo, Liga, Aplicação, Fonte e Geografia. Por Processo, o mercado é segmentado em Fundição sob Pressão (Alta Pressão, Baixa Pressão, Vácuo), Fundição por Gravidade / Molde Permanente, Fundição em Areia, Fundição de Precisão, Fundição por Compressão e Outros Processos. Por Liga, o mercado é segmentado em Ligas Al-Si (A380, A356, ADC12), Ligas Al-Cu, Ligas Al-Mg e Outras Ligas. Por Posição, o mercado é segmentado em Para-brisa Dianteiro e Para-brisa Traseiro (Vigia). Por Aplicação, o mercado é segmentado em Automotivo (Blocos de Motor, Carcaças de Transmissão, Estrutural / Gigafundição, Rodas, Carcaças de Baterias), Aeroespacial, Maquinário Industrial, Construção Civil, Eletrônicos de Consumo e Telecomunicações e Outras Aplicações. Por Fonte, o mercado é segmentado em Alumínio Primário e Alumínio Secundário / Reciclado. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá, México e Restante da América do Norte), Europa (Alemanha, França, Itália, Reino Unido, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Coreia do Sul, Austrália, Indonésia, Tailândia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Colômbia, Chile e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, Türkiye, África do Sul, Marrocos e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Toneladas).
Visão geral da segmentação
| Fundição sob Pressão (Alta Pressão, Baixa Pressão, Vácuo) |
| Fundição por Gravidade / Molde Permanente |
| Fundição em Areia |
| Fundição de Precisão |
| Fundição por Compressão |
| Outros Processos |
| Ligas Al-Si (A380, A356, ADC12) |
| Ligas Al-Cu |
| Ligas Al-Mg |
| Outras Ligas |
| Automotivo (Blocos de Motor, Carcaças de Transmissão, Estrutural / Gigafundição, Rodas, Carcaças de Baterias) |
| Aeroespacial |
| Maquinário Industrial |
| Construção Civil |
| Eletrônicos de Consumo e Telecomunicações |
| Outras Aplicações |
| Alumínio Primário |
| Alumínio Secundário / Reciclado |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Itália | |
| Reino Unido | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Processo | Fundição sob Pressão (Alta Pressão, Baixa Pressão, Vácuo) | |
| Fundição por Gravidade / Molde Permanente | ||
| Fundição em Areia | ||
| Fundição de Precisão | ||
| Fundição por Compressão | ||
| Outros Processos | ||
| Por Liga | Ligas Al-Si (A380, A356, ADC12) | |
| Ligas Al-Cu | ||
| Ligas Al-Mg | ||
| Outras Ligas | ||
| Por Aplicação | Automotivo (Blocos de Motor, Carcaças de Transmissão, Estrutural / Gigafundição, Rodas, Carcaças de Baterias) | |
| Aeroespacial | ||
| Maquinário Industrial | ||
| Construção Civil | ||
| Eletrônicos de Consumo e Telecomunicações | ||
| Outras Aplicações | ||
| Por Fonte | Alumínio Primário | |
| Alumínio Secundário / Reciclado | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Reino Unido | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para a fundição de alumínio até 2032?
O setor tem previsão de crescer a um CAGR de 6,32% de 2027 a 2032, atingindo 156,59 bilhões de USD em 2032. A previsão reflete a crescente demanda por fundição estrutural e o uso mais amplo de alumínio na eletrificação de veículos.
Por que os veículos elétricos estão mudando a demanda por fundição de alumínio?
Os veículos elétricos exigem estruturas leves, carcaças de baterias e carcaças de motores de acionamento elétrico. Os fundidos integrados podem substituir muitas peças estampadas e soldadas, aumentando o valor dos componentes estruturais qualificados.
Qual processo de fundição de alumínio tem a maior participação?
A fundição sob pressão lidera com uma participação de 61,27% em 2026. Os processos de alta pressão e vácuo são importantes para aplicações automotivas, de baterias e estruturais que exigem controle dimensional consistente.
Qual aplicação está crescendo mais rapidamente na fundição de alumínio?
O setor aeroespacial tem previsão de crescer a um CAGR de 7,06% até 2032, apoiado por entregas de aeronaves e modernização de frota. O setor também suporta programas de componentes de maior valor e rigorosamente qualificados.
Por que o alumínio reciclado está se tornando mais importante para componentes fundidos?
Os compromissos de carbono dos fabricantes de equipamentos originais e o design aprimorado de ligas estão suportando a alimentação reciclada, que tem previsão de crescer a um CAGR de 7,34% até 2032. A certificação e a rastreabilidade permanecerão importantes para o uso estrutural.
Qual região lidera a demanda e o crescimento da fundição de alumínio?
A Ásia-Pacífico deteve uma participação de 36,71% em 2026 e tem previsão de crescer a um CAGR de 7,27% até 2032. China, Japão e Índia suportam a demanda regional por meio de diferentes forças automotivas e de fabricação em escala, com redes de fornecimento integradas, investimento contínuo em produção local e crescentes necessidades de componentes estruturais e convencionais qualificados em hubs de fabricação regionais ao longo do período de previsão.