
Marktgröße und Marktanteil Aluminiumguss
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 115.26 Milliarden US-Dollar |
| Marktgröße (2032) | 156.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.32 % |
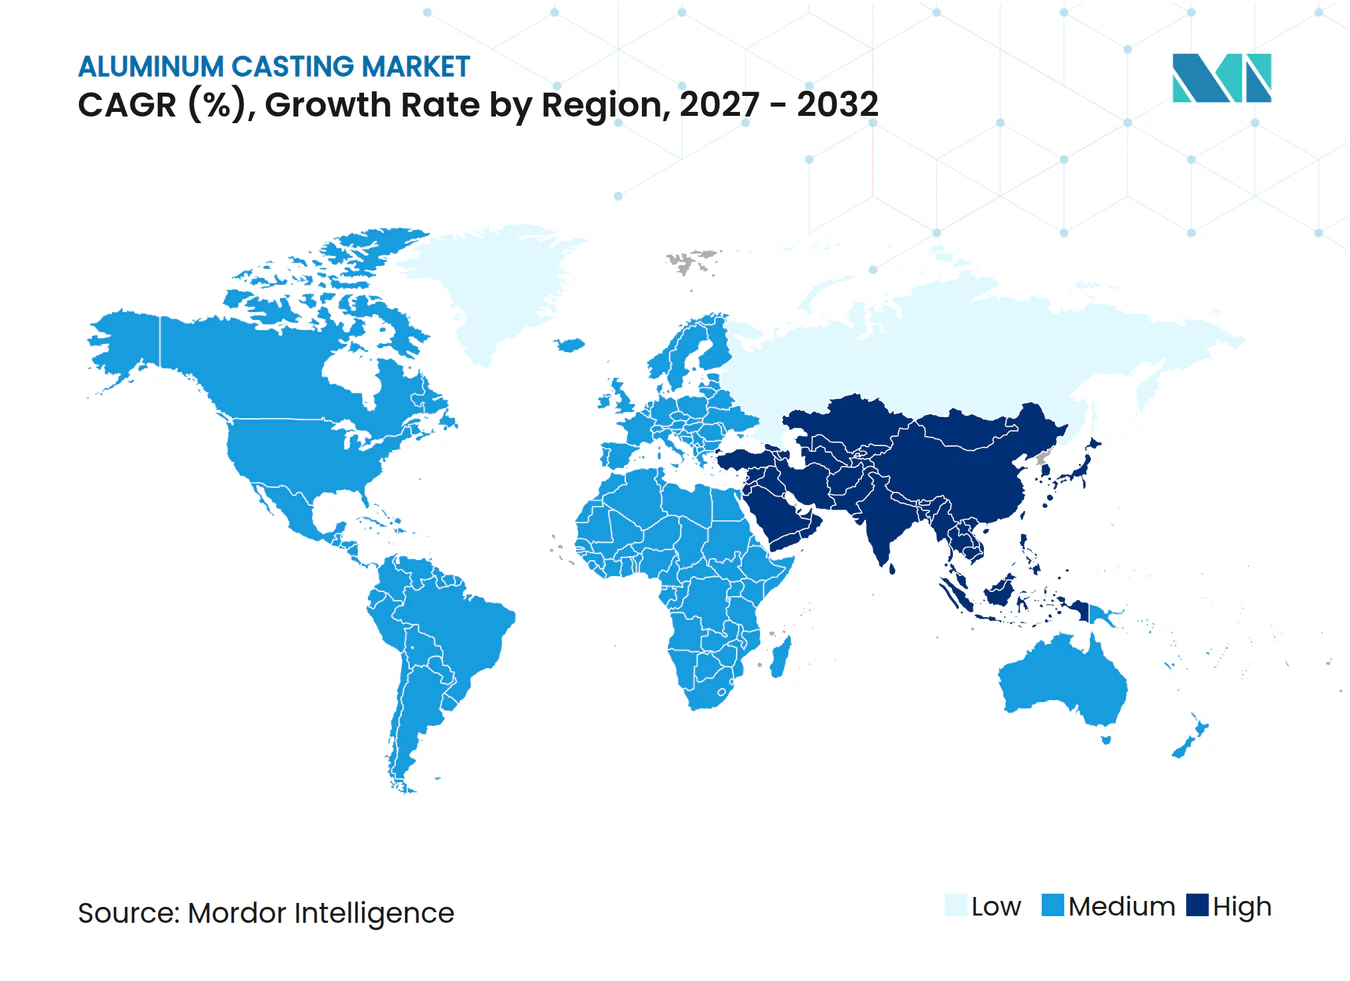
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aluminiumgussmarktanalyse von Mordor Intelligence
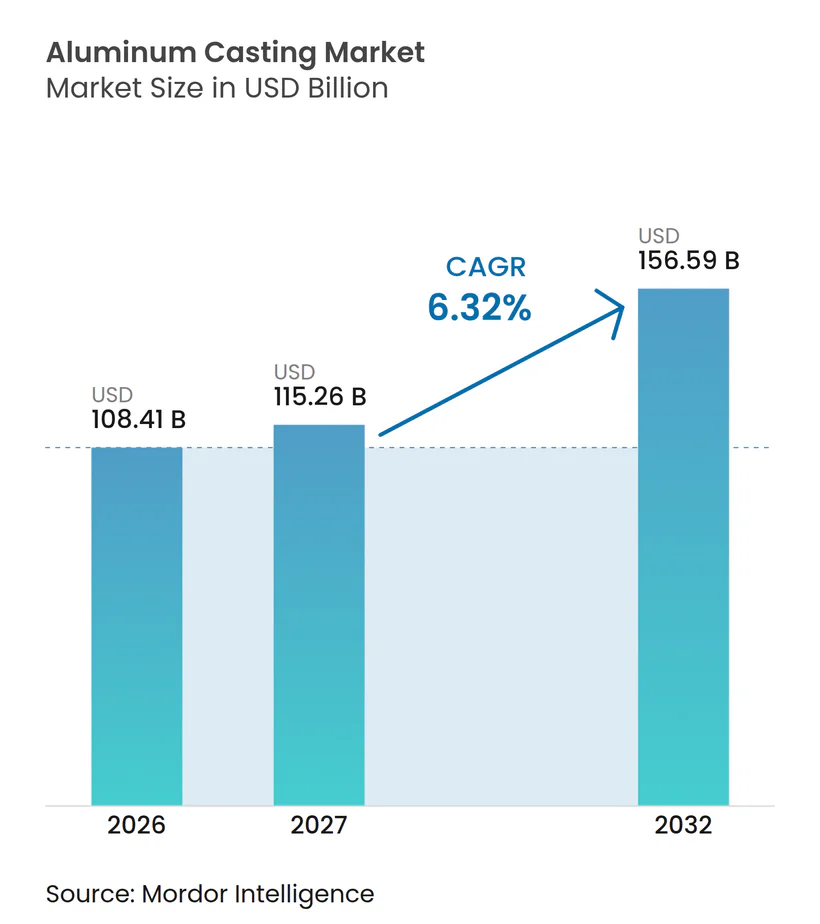
Die Marktgröße des Aluminiumgussmarktes wurde 2026 auf 108,41 Milliarden USD bewertet und wird für 2027 auf 115,26 Milliarden USD geschätzt; bis 2032 wird ein Wert von 156,59 Milliarden USD prognostiziert, bei einer CAGR von 6,32% während des Prognosezeitraums (2027–2032). Der Aluminiumgussmarkt entwickelt sich weg von vielen kleineren Antriebsstrangteilen hin zu größeren Strukturbauteilen für Elektrofahrzeugplattformen. Aluminium ist für diesen Wandel gut geeignet, da es leicht, gießbar und recycelbar ist, sofern die Produktionstoleranzen eingehalten werden können. Fahrzeugemissionsvorschriften, CO₂-Grenzausgleichsmaßnahmen und Anforderungen an Kreislaufmaterialien rücken Gießereiinvestitionen näher an die Elektrifizierungspläne der OEMs heran. Dies eröffnet Lieferanten mit Vakuumguss-, Großpressenkapazitäten, Legierungstechnik und Simulationskompetenz breitere Chancen im Aluminiumgussmarkt. Gleichzeitig schränkt dieser Wandel die Teilnahme ein, da kleinere Gießereien, die von veralteten Antriebsstrangaufträgen abhängig sind, möglicherweise nicht über die erforderliche Ausrüstung oder die notwendigen Qualifikationen für Strukturprogramme verfügen.
Wichtigste Erkenntnisse des Berichts
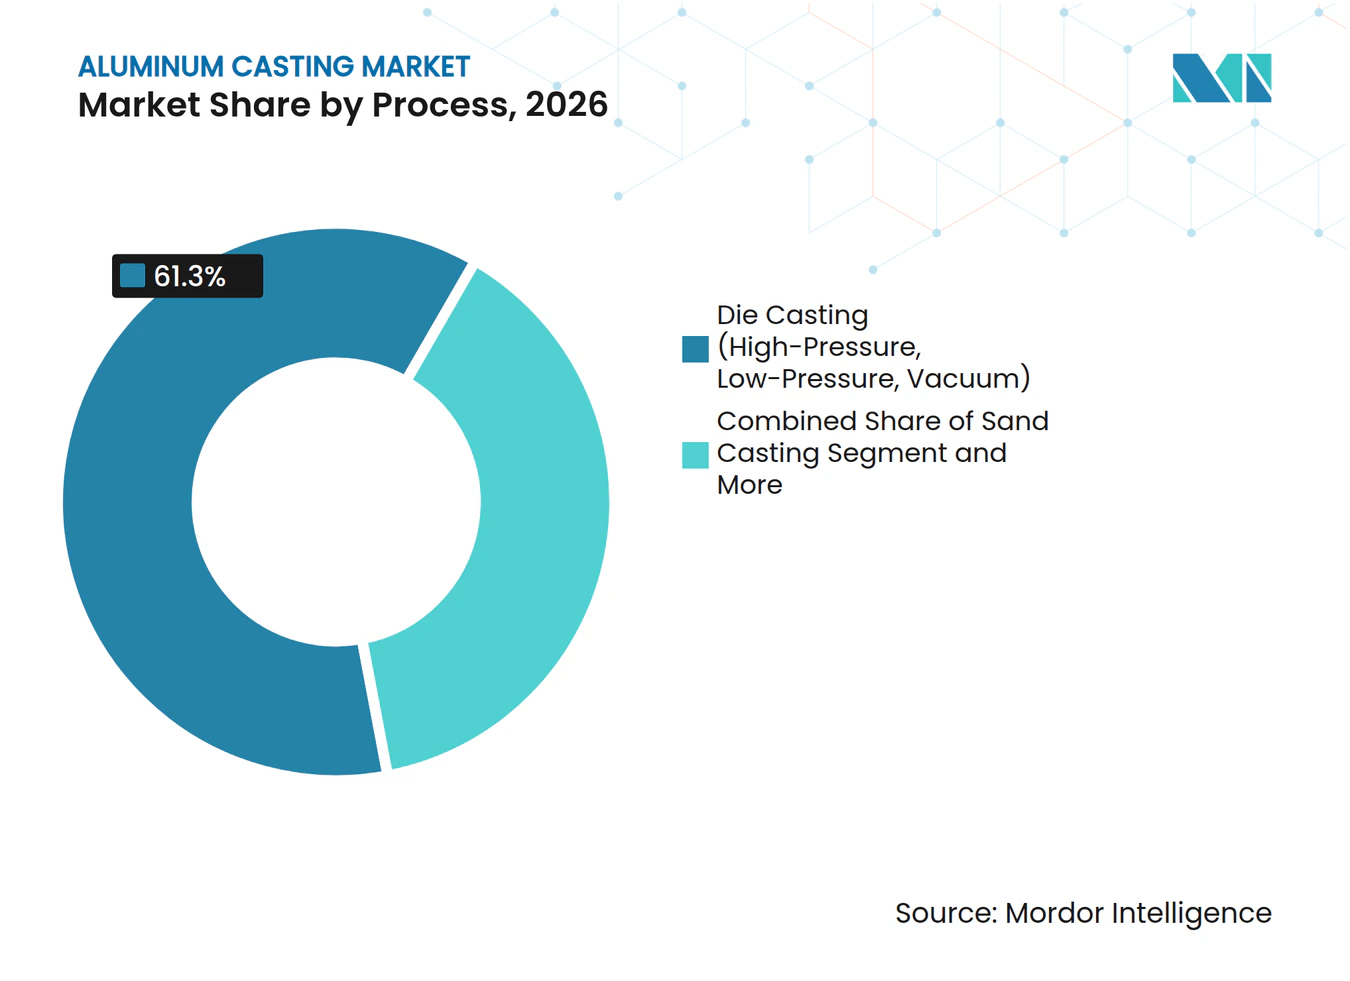
- Nach Verfahren hielt Druckguss im Jahr 2026 einen Marktanteil von 61,27% am Aluminiumgussmarkt, während Sandguss bis 2032 voraussichtlich mit einer CAGR von 7,01% wachsen wird.
- Nach Legierung hielten Al-Si-Legierungen im Jahr 2026 einen Anteil von 68,72%, während Al-Mg-Legierungen bis 2032 voraussichtlich mit einer CAGR von 7,15% wachsen werden.
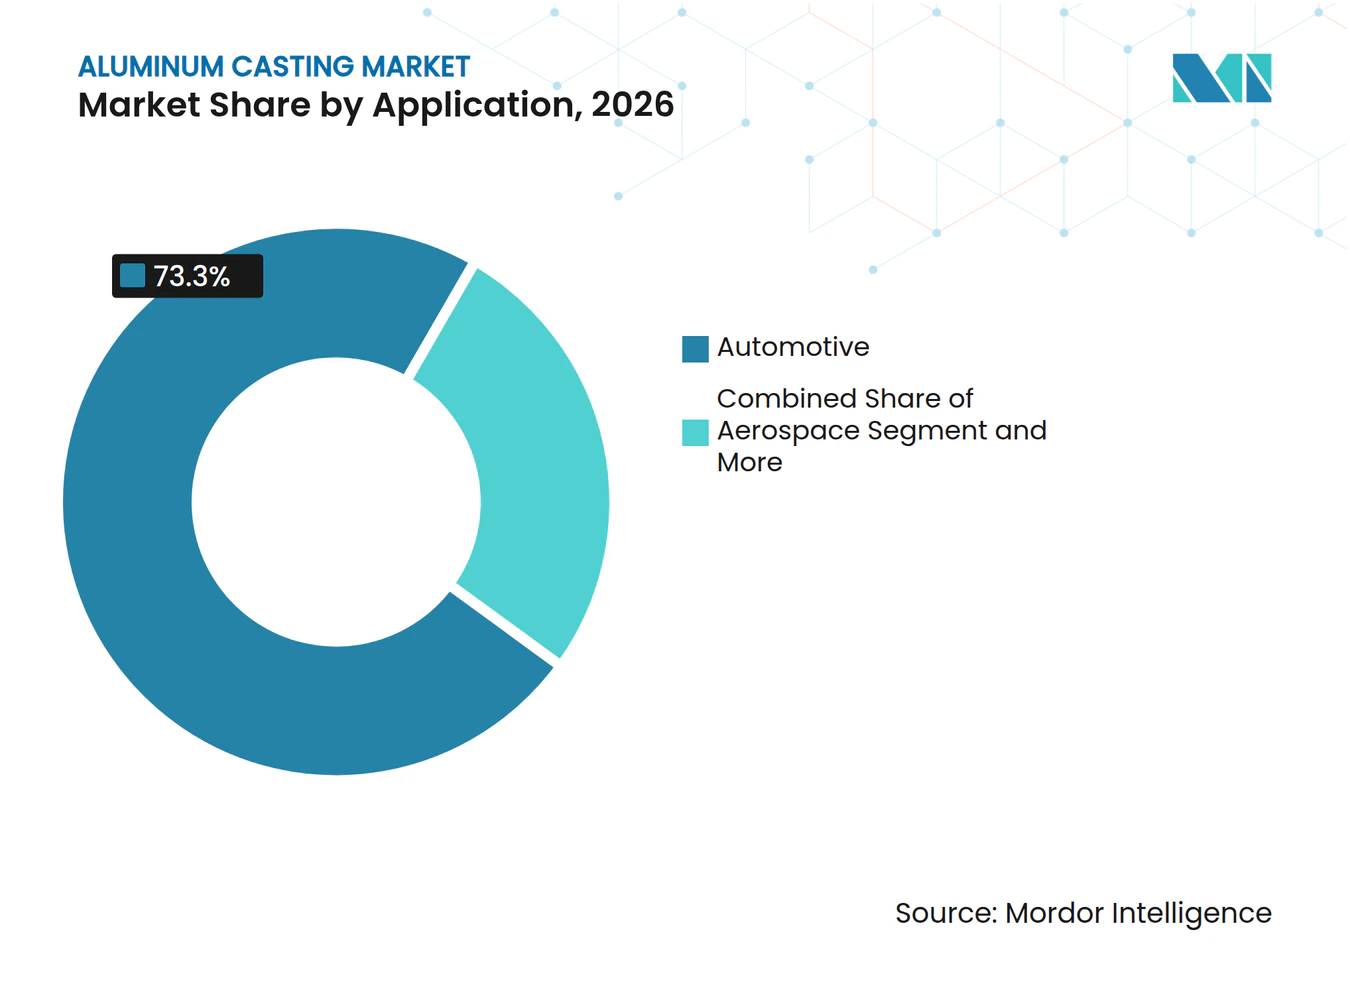
- Nach Anwendung entfiel auf den Automobilbereich im Jahr 2026 ein Anteil von 73,27% an der Marktgröße des Aluminiumgussmarktes, während die Luft- und Raumfahrt bis 2032 voraussichtlich mit einer CAGR von 7,06% wachsen wird.
- Nach Quelle hielt Primäraluminium im Jahr 2026 einen Anteil von 63,27%, während Sekundär- und Recyclingaluminium bis 2032 voraussichtlich mit einer CAGR von 7,34% wachsen wird.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Anteil von 36,71% an der Marktgröße des Aluminiumgussmarktes, und es wird prognostiziert, dass er bis 2032 mit einer CAGR von 7,27% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewichtsreduzierung bei Elektrofahrzeugen und Ausgleich der Batteriegewichte | +2.0% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Strukturelle Integration und Einführung von Gigacasting | +1.7% | Kernregion Asien-Pazifik (China), Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach geschlossenem Kreislauf aus Recyclingaluminium für Gussbauteile | +1.0% | Global; regulatorischer Zug aus Europa, angebotsseitige Investitionen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fahrzeugemissions- und Kraftstoffverbrauchsanforderungen | +0.9% | Nordamerika und Europa; Indien über CAFE-Normen | Kurzfristig (≤ 2 Jahre) |
| Gewichtsreduzierung in der Luft- und Raumfahrt und Flottenmodernisierung | +0.6% | Nordamerika, Europa, Russland, wachsend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Gießereien und KI-gestützte Ausbeuteverbesserung | +0.6% | Global, mit fortgeschrittener Einführung in Japan, Deutschland und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewichtsreduzierung bei Elektrofahrzeugen und Ausgleich der Batteriegewichte
Batteriesysteme erhöhen das Fahrzeuggewicht und veranlassen OEMs, die Masse anderswo in der Karosseriestruktur zu reduzieren, ohne Steifigkeit, Sicherheit oder Montageeffizienz zu beeinträchtigen. Dies unterstützt den Hochdruckdruckguss im Aluminiumgussmarkt, da große integrierte Bauteile Gruppen von gestanzten und geschweißten Teilen sowie viele zugehörige Befestigungselemente und Fügeschritte ersetzen können. Eine Überprüfung aus dem Jahr 2026 berichtete, dass die Integration des hinteren Unterbodens des Tesla Model Y die Masse um bis zu 30% und die direkten Herstellungskosten um bis zu 40% reduzieren kann [1]. Batteriewannen erfordern außerdem leckdichte Konstruktionen und gleichmäßige Wandqualität, was den vakuumunterstützten Hochdruckdruckguss gegenüber Verfahren mit höherem Porositätsrisiko begünstigt. Forschungen zur Fahrzeugelektrifizierung ergaben, dass Gewichtsreduzierung, strukturelle Integration und funktionale Integration die Gussanwendungen in Elektrofahrzeugen ausweiten [2]. Der Aluminiumgussmarkt gewinnt daher an Wert pro Strukturbauteil, selbst wenn die Gesamtzahl der Gussteile pro Fahrzeug sinkt und die technischen Anforderungen anspruchsvoller werden.
Strukturelle Integration und Einführung von Gigacasting
Gigacasting verwendet Pressen von 6.000 Tonnen oder mehr, um sehr große Strukturteile in einem einzigen Schuss herzustellen, wobei jede Produktionszelle dediziertes Werkzeug, Prozesssteuerung und Materialhandhabung erfordert. Es ermöglicht einem OEM, große Baugruppen in weniger Gussteile zu konsolidieren und Fügeoperationen, Montagevariationen und Flächenbedarf zu reduzieren. Der Aluminiumgussmarkt profitiert davon, da Lieferanten die Pressenkapazität, Vakuumsysteme, Werkzeuge und Prozesssteuerungen bereitstellen können, die für diese Teile in wiederholbarer Produktionsqualität erforderlich sind. EUROGUSS berichtete, dass batteriebetriebene Elektrofahrzeuge 10–40 Aluminiumgussteile enthalten, verglichen mit 50–100 bei Fahrzeugen mit Verbrennungsmotor. Die geringere Teileanzahl kann die Nachfrage bei konventionellen Komponentenlieferanten reduzieren, die auf ausgereifte Antriebsstrangportfolios und kleinere Gussbaugruppen angewiesen sind. Sie erhöht auch den Wert jedes qualifizierten Strukturprogramms und begünstigt Lieferanten mit starker Ingenieurskapazität, validierten Prozessen und der Fähigkeit, eng mit den OEM-Konstruktionsteams zusammenzuarbeiten.
Nachfrage nach geschlossenem Kreislauf aus Recyclingaluminium für Gussbauteile
OEM-Scope-3-Verpflichtungen und Anforderungen an Kreislaufmaterialien machen Sekundäraluminium zu einem strategischen Einsatzstoff und nicht nur zu einem Kostenhebel bei der Gussbeschaffung. Eine Studie aus dem Jahr 2025 ergab, dass AlSi10MnMg-Bauteile mit bis zu 89% Recyclinganteil mechanische Eigenschaften vergleichbar mit Bauteilen aus Primärlegierungen erzielen können. Eine Wärmebehandlung erhöhte die Duktilität des getesteten Materials, erhöhte jedoch auch den Energieverbrauch und erforderte eine sorgfältige Prozesssteuerung. Das Oak Ridge National Laboratory stellte 2025 RidgeAlloy vor, um die strukturelle Leistungsfähigkeit bei Recyclingmischungen mit höheren Eisen- und Siliziumgehalten aufrechtzuerhalten [3]. Der Aluminiumgussmarkt kann von zertifiziertem Recyclinganteil profitieren, wenn sich Legierungsqualifizierung, Schrottsortierung und Rückverfolgbarkeitssysteme verbessern. Zertifizierung und Rückverfolgbarkeit werden bestimmen, welche Gießereien an OEM-Kreislaufversorgungsprogrammen teilnehmen und den kommerziellen Nutzen aus verifizierten kohlenstoffarmen Materialien ziehen können.
Digitalisierung von Gießereien und KI-gestützte Ausbeuteverbesserung
Die Gussausbeute ist wichtig, da Material- und Energiekosten die Rentabilität von Gießereien prägen, insbesondere wenn Ausschuss erneut eingeschmolzen oder durch zugekauftes Metall ersetzt werden muss. Eine IEEE-Überprüfung aus dem Jahr 2025 von 16 Studien identifizierte KI- und IoT-Anwendungen in der Fehlererkennung, Erstarrungszyklusoptimierung und vorausschauenden Wartung für den Hochdruckdruckguss. Die Überprüfung identifizierte auch Implementierungskosten, Datenqualität und die Schwierigkeit der Skalierung vernetzter Systeme als praktische Hindernisse. Die American Foundry Society begann 2025 mit Projekten der Aluminum Casting Performance Initiative, einschließlich maschineller Lernbilderkennung zur Diagnose von Fehlern beim Aluminiumsandguss. Digitale Prozesssteuerungen können Lieferanten dabei helfen, Ausschuss zu reduzieren, Reaktionszeiten zu verkürzen und einen klareren Nachweis der Teilequalität für anspruchsvolle Kunden aufzubauen. Im Aluminiumgussmarkt kann diese Fähigkeit zu einer Voraussetzung für Kostenwettbewerbsfähigkeit werden und nicht nur zu einem optionalen Upgrade für ausgewählte fortschrittliche Werke.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensität und Volatilität der Strompreise | -1.5% | Nordamerika und Europa; Japan; energieimportabhängige Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapital- und Werkzeugkosten für Großformatguss | -1.0% | Global; am stärksten ausgeprägt bei Nicht-OEM-Gießereien in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verunreinigungs- und Porositätsrisiken bei Strukturgussteilen mit hohem Recyclinganteil | -0.7% | Global; hemmt die Durchdringung von Sekundäraluminium in sicherheitskritischen Segmenten | Langfristig (≥ 4 Jahre) |
| Reparierbarkeit und Versicherungsökonomie von einteiligen Strukturgussteilen | -0.3% | Europa und Nordamerika, wo Reparaturkosten nach Kollisionen eine versicherungstechnische Variable darstellen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensität und Volatilität der Strompreise
Das Schmelzen verbraucht einen großen Anteil der Energie beim Aluminiumdruckguss, sodass Änderungen bei Strom- und Erdgaspreisen die Lieferantenmarge und die kalkulierten Kosten langfristiger Programme direkt beeinflussen können. Die U.S. Energy Information Administration prognostizierte für 2025 Erdgaskosten für die Lieferung an Stromerzeugungsanlagen von 3,37 USD pro Million BTU, was 24% höher ist als im Jahr 2024. Die europäischen Stromkosten bleiben eine wesentliche betriebliche Herausforderung für Gießereien, die mit kostengünstigeren Regionen konkurrieren und unter Kundenverträgen operieren, die eine Preisüberwälzung möglicherweise begrenzen. Eine Studie aus dem Jahr 2025 modellierte 4.000 Energiepreisszenarien und stellte fest, dass dekarbonisierte Aluminiumkonfigurationen fossile Baselines nur in 50% der Szenarien über einen 25-Jahres-Horizont übertrafen. Langfristige Stromlieferverträge können das Risiko reduzieren, sind jedoch für große integrierte Konzerne aufgrund ihres Einkaufsvolumens und ihrer Kreditstärke leichter zu sichern. Der Aluminiumgussmarkt könnte daher einen Kostenvorteil zugunsten von Lieferanten mit stärkerem Einkaufsvolumen, Energieplanung und Zugang zu stabiler Stromversorgung verzeichnen.
Hohe Kapital- und Werkzeugkosten für Großformatguss
Großformatguss erfordert kostspielige Pressen, dediziertes Werkzeug, Hilfssysteme und Anlagen in der Nähe von Fahrzeugmontagewerken, was das Engagement substanzieller macht als eine konventionelle Druckgusserweiterung. Die Investition ist an spezifische Fahrzeugprogramme gebunden, da der Transport sehr großer Gussteile über weite Strecken unwirtschaftlich ist und logistische Komplexität erzeugen kann. Dies macht ein verzögertes oder storniertes Elektrofahrzeugprogramm für eine unabhängige Gießerei schwer zu verkraften, insbesondere wenn die Ausrüstung nur begrenzte alternative Verwendungsmöglichkeiten hat. EUROGUSS beschrieb, wie Änderungen im Timing von Fahrzeugprogrammen die Druckgusspartnerschaften im Zuge der Elektrifizierungstransition neu gestalten können. Werkzeugmodifikationen können weitere Kosten verursachen, wenn sich ein Fahrzeugdesign während der Produktion ändert oder wenn OEM-Konstruktionsteams strukturelle Anforderungen anpassen. Diese Einschränkungen konzentrieren große Strukturgussmöglichkeiten auf OEM-eigene Betriebe und gut kapitalisierte Tier-1-Lieferanten mit der Bilanzkraft, um Programmunsicherheiten zu managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verfahren:
Druckguss konsolidiert sich, während Gigacasting den Maßstab neu definiertDruckguss hielt 2026 einen Anteil von 61,27%, unterstützt durch Hochdruck-, Niederdruck- und Vakuumvarianten, die unterschiedliche Anforderungen in der Automobil-, Elektronik- und Industriebranche erfüllen. Hochdruckdruckguss kann kleinere konventionelle Teile und große Strukturgussteile bedienen, wenn Pressentonnage, Werkzeug und Prozesssteuerung auf das Programm abgestimmt sind. Dies bietet etablierten Druckgießern einen praktischen Einstieg in Strukturanwendungen, ohne ihre grundlegende Fertigungsdisziplin zu ersetzen. Sandguss wird bis 2032 voraussichtlich mit einer CAGR von 7,01% wachsen, da er für komplexe Geometrien mit geringerem Volumen in der Luft- und Raumfahrt sowie im Industriemaschinenbau weiterhin nützlich ist. Die ACPI-Arbeit der American Foundry Society aus dem Jahr 2025 zur maschinellen Lernfehlererkennung zeigt kontinuierliche Qualitätsinvestitionen bei Aluminiumsandgussteilen.
Schwerkraft- und Kokillenguss behalten eine Rolle bei Rädern und strukturellen Automobilbauteilen, bei denen eine kontrollierte Erstarrung die mechanischen Eigenschaften unterstützt. Feinguss bleibt für komplexe Luft- und Raumfahrtteile relevant, die in kleineren Serien produziert werden, und additiv gefertigte Keramikformen können die Musterwerkzeugbeschränkungen für ausgewählte Designs reduzieren. Squeeze-Casting produziert nahezu endkonturnahe Teile mit begrenzter Porosität für sicherheitskritische Anwendungen. Die Aluminiumgussbranche bewegt sich nicht zu einem einzigen Verfahren, da Bauteilgröße, erforderliche Eigenschaften, Volumen und Werkzeugökonomie je nach Anwendung weiterhin unterschiedlich sind. Die Volumina konzentrieren sich auf weniger große Hochdruckschüsse, während die Nachfrage aus Luft- und Raumfahrt und Industrie weiterhin eine breite Verfahrensmischung unterstützt.



Nach Legierung:
Al-Si-Legierungen dominieren, aber Al-Mg gewinnt beim wärmebehandlungsfreien StrukturgussAl-Si-Legierungen hielten 2026 einen Anteil von 68,72%, wobei Güten wie A380, A356 und ADC12 von einer gut etablierten Gießereiinfrastruktur und Automobilanwendungen profitieren. Ihre Toleranz gegenüber Verunreinigungen unterstützt auch Sekundäreinsatzstoffe bei vielen konventionellen Gussteilen. ADC12 bleibt in asiatischen Märkten weit verbreitet für Antriebsstrang- und Allzweck-Druckgussanwendungen. Al-Mg-Legierungen werden bis 2032 voraussichtlich mit einer CAGR von 7,15% wachsen, da die wärmebehandlungsfreie Verarbeitung das Verzugsrisiko bei dünnwandigen Strukturbauteilen reduzieren kann. Dies macht sie relevant für große integrierte Gussteile, bei denen die Maßhaltigkeit nach dem Guss wichtig ist.
Al-Cu-Legierungen behalten eine engere Rolle, wo hohe Festigkeit und Hitzebeständigkeit wichtiger sind als die Materialkosten. Die wichtige Wahl liegt zwischen etablierten siliziumdominierten Systemen und wärmebehandlungsfreien Systemen, die für Strukturteile geeignet sind. RidgeAlloy, 2025 vom Oak Ridge National Laboratory eingeführt, wurde für Recyclingmischungen mit höherem Eisen- und Siliziumgehalt bei gleichzeitiger Aufrechterhaltung der strukturellen Leistungsfähigkeit entwickelt. Automobilqualifizierungszyklen bleiben wichtig, da Lieferanten die Materialleistung vor einer breiten Einführung validieren müssen. Der Aluminiumgussmarkt wird die Leistung neuer Legierungen mit zuverlässiger Versorgung, Materialrückverfolgbarkeit und etablierten Qualitätssystemen in Einklang bringen.
Nach Anwendung:
Automobil dominiert den Marktanteil, während Luft- und Raumfahrt beschleunigtDer Automobilbereich entfiel 2026 auf 73,27% der Marktgröße des Aluminiumgussmarktes und umfasst Motorblöcke, Getriebegehäuse, Strukturgussteile, Räder, Batteriegehäuse und Gehäuse für elektrische Antriebe. Elektrofahrzeuge verändern die Zusammensetzung der Automobilnachfrage, anstatt sie zu eliminieren, da Batteriegehäuse und Gehäuse für elektrische Antriebe rückläufige Mehrkomponenten-Antriebsstrangbaugruppen ergänzen. Industriemaschinen, Bauwesen und Unterhaltungselektronik bleiben stabile Volumenabsatzmärkte für Aluminiumgussteile. Gehäuse für Unterhaltungselektronik und Kommunikationsgeräte nutzen Präzisionsdruckguss und können Nachfragevielfalt für Lieferanten bieten, die Automobilzyklen ausgesetzt sind. Diese breite Anwendungsbasis bleibt für die Aluminiumgussbranche wichtig, da sie die Auslastung über verschiedene Kundensektoren hinweg unterstützt.
Die Luft- und Raumfahrt wird bis 2032 voraussichtlich mit einer CAGR von 7,06% wachsen, unterstützt durch Auftragsrückstände bei Flugzeuglieferungen und Flottenmodernisierung. Airbus beschrieb 2025 eine Kreislaufwirtschaftsinitiative mit Schwerpunkt auf der Rückgewinnung von Titan und Aluminium aus ausgemusterten Flugzeugen. Constellium und TARMAC Aerosave berichteten ebenfalls über die erfolgreiche Rückgewinnung und das Wiedereinschmelzen von Aluminium aus stillgelegten Flugzeugen für neue Luft- und Raumfahrtfertigung. Luft- und Raumfahrtqualifizierungsstandards wie AS9100 erschweren den Markteintritt, unterstützen jedoch hochwertige Programme für qualifizierte Lieferanten. Der Aluminiumgussmarkt kann sich daher über Automobilzyklen hinaus diversifizieren, obwohl die Luft- und Raumfahrtnachfrage weiterhin an Flugzeugbauraten und Flottenersatzentscheidungen geknüpft bleibt.

Nach Quelle:
Sekundäraluminium holt gegenüber Primäraluminium aufPrimäraluminium hielt 2026 einen Anteil von 63,27% am Aluminiumgussmarkt nach Quelle, da Strukturanwendungen eine gleichmäßige Chemie und hohe Duktilität erfordern. Sekundär- und Recyclingaluminium wird bis 2032 voraussichtlich mit einer CAGR von 7,34% wachsen, da Legierungsdesign, Schrottsortierung und Prozesssteuerungen sich verbessern. Eine Studie aus dem Jahr 2025 über hochdruckgegossenes AlSi10MnMg bewertete Recyclinganteile von 0% bis 89% und stellte akzeptable Gießbarkeit und Schweißbarkeit innerhalb struktureller Toleranzen fest. Dies unterstützt eine breitere Verwendung von Sekundäreinsatzstoffen in Anwendungen, bei denen der Prozess Schwankungen im eingehenden Material bewältigen kann. Es unterstützt auch OEM-Bemühungen zur Reduzierung materialbezogener Emissionen.
Die Wiederverwertung von Aluminium kann 95% der für die Primärschmelze verwendeten Energie einsparen, was Kosten- und Umweltziele unterstützt. Große Strukturgussteile erfordern weiterhin eine eng kontrollierte Spurenelementchemie, was Primärmetall in anspruchsvollen Anwendungen begünstigen kann. Forschungen zur Elektrifizierung wiesen auf die Spannung zwischen der Nachfrage nach hochduktilen Primärlegierungen und dem Bestreben hin, den Recyclinganteil zu erhöhen. Sekundärmaterial kann zunächst in nichtstrukturellen Gehäusen, Verkleidungen, Konsumgütern und weniger beanspruchten Strukturanwendungen Fortschritte machen. Der Aluminiumgussmarkt kann paralleles Wachstum bei Primär- und Sekundärquellen unterstützen, wenn Materialzertifizierung und Legierungsqualifizierung reifen.
Geografische Analyse
Asien-Pazifik: Die größte und am schnellsten wachsende Region des Marktes
Asien-Pazifik hielt 2026 einen Anteil von 36,71% und wird bis 2032 voraussichtlich mit einer CAGR von 7,27% wachsen. China kombiniert eine große Automobilbasis mit rasanten Investitionen in integrierten Druckguss und schafft Nachfrage nach Strukturbauteilen und konventionellen Gussprodukten. Das regionale Lieferantenökosystem profitiert auch von der Elektrofahrzeugproduktion, der Unterhaltungselektronik und einer großen Basis lokaler Ausrüstungs- und Materiallieferanten. Chinas NEV-Technologie-Roadmap unterstützt Gewichtsreduzierung und niedrigere Fahrzeugemissionen, während Japan und Indien fortschrittliche Druckgusskapazitäten und Nachfrage aus der Automobilelektrifizierung hinzufügen. Lieferanten in der gesamten Region konkurrieren über Skalierung, Kostenkontrolle, Materialqualifizierung und enge Beziehungen zu Fahrzeugherstellern.
Europa: Vorsichtige OEM-Einführung, bewährter Gigacasting-Maßstab
Europa bleibt eine bedeutende Gussregion, unterstützt durch die Automobilproduktion und eine breite Basis etablierter Lieferanten. Deutsche OEMs verfügen über eine fest verankerte Stanz- und Schweißlieferkette, was ihren Wechsel zu großen integrierten Gussteilen gemessener machen kann als bei einigen asiatischen Programmen. Die Energieexposition bleibt eine wesentliche betriebliche Herausforderung für europäische Gießereien. Die EU-Altfahrzeugverordnung und der CO₂-Grenzausgleichsmechanismus schaffen Compliance-Faktoren, die kohlenstoffarme und recyclinghaltige Lieferketten begünstigen. ISO 9001 und IATF 16949 bleiben zentrale Qualitätsanforderungen für Automobilgusslieferanten.
Kleinere Regionen gewinnen an struktureller Bedeutung
Nordamerika bewegt sich von der Gigacasting-Evaluierung hin zur frühen Einführung in kommenden Elektrofahrzeugprogrammen, während Mexiko von der Nähe zu OEM-Montagestandorten profitiert. Südamerika ist durch Brasiliens Automobilbasis verankert, und der Nahe Osten versucht, Aluminiumschmelzkapazitäten mit der nachgelagerten Komponentenfertigung zu verknüpfen. Afrika, angeführt von Südafrika und Marokko, befindet sich noch in einem frühen Stadium, kann jedoch von der Nearshoring-Strategie europäischer OEMs profitieren. Diese gemischten Regionen erweitern die Lieferkarte des Aluminiumgussmarktes, auch wenn ihre Strukturgusskapazitäten weniger ausgereift sind als die in Asien-Pazifik und Europa.
Wettbewerbslandschaft
Marktkonzentration
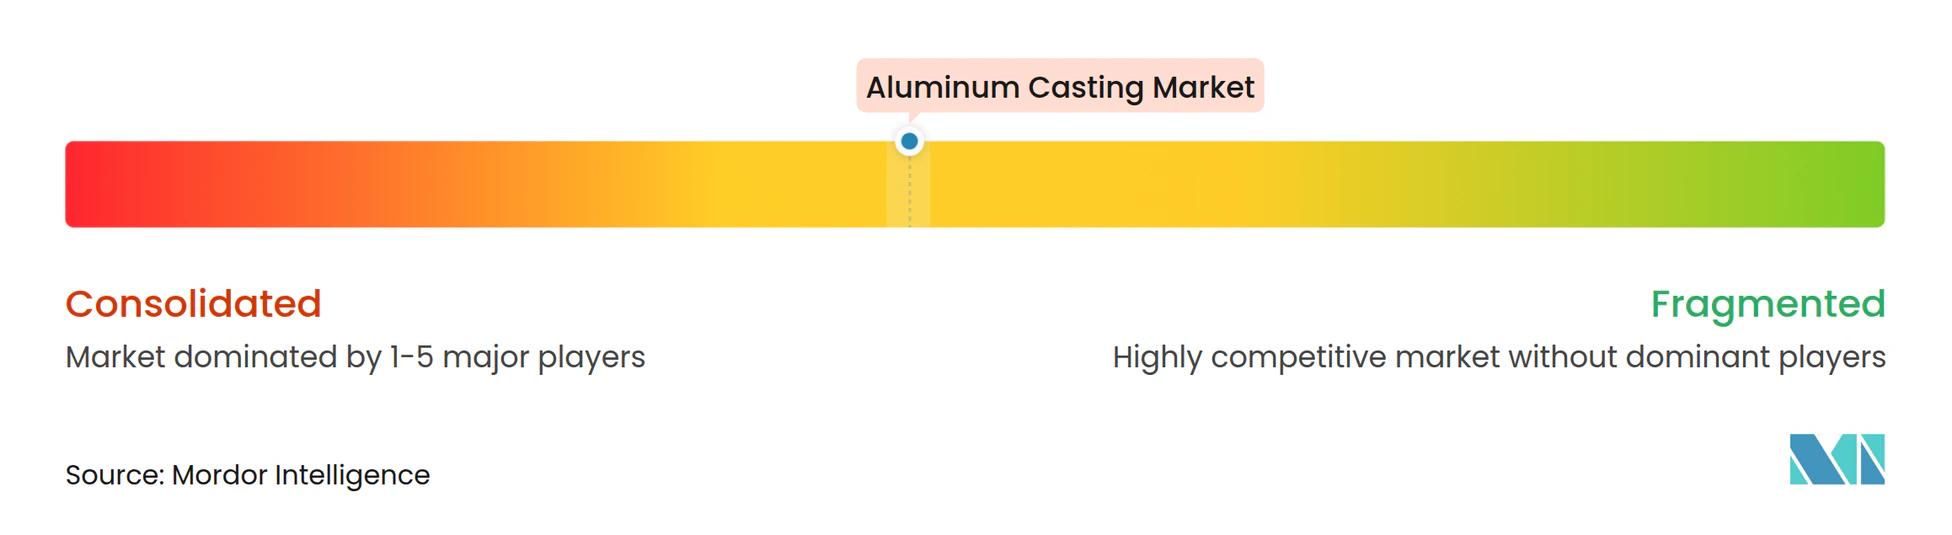
Der Aluminiumgussmarkt ist unter den größten Strukturgusslieferanten mäßig konzentriert und unter regionalen Spezialisten fragmentiert. Hochtonnagenpressen, Vakuumsysteme, Simulationskompetenz, Werkzeugexpertise und OEM-Zulassung schaffen bedeutende Markteintrittsbarrieren bei großen Gussteilen. Diese Anforderungen begünstigen Lieferanten mit starken Kapitalressourcen und etablierten Kundenbeziehungen. Nemak schloss im Februar 2026 die Übernahme des Automobilgeschäfts von GF Casting Solutions ab und fügte 9 Fertigungsstandorte in Deutschland, Österreich, China, Rumänien und den Vereinigten Staaten sowie ein F&E-Zentrum in der Schweiz hinzu. Die Transaktion spiegelt den Wert breiterer Produktionsnetzwerke und technischer Fähigkeiten für Strukturprogramme wider.
Technologische Differenzierung wird ebenso wichtig wie die Pressentonnage. Alcoas EZCast-C891F-Legierung erhielt im Oktober 2025 die NADCA-Innovationsanerkennung für ein Xiaomi-YU7-Vorderwagen-Gussteil, das mehr als 20 Stahlstanzteile ersetzte. Legierungseigenschaften beeinflussen die Teileperformance, Reparierbarkeit und OEM-Qualifizierung. Die Wencan Group nahm ihr Gigacasting-Werk in Foshan Ende 2025 in Betrieb, mit Ausrüstung von 2.200 bis 12.000 Tonnen. Die Kapazität bedient die chinesische Elektrofahrzeugnachfrage nach Motorgehäusen, Batteriewannen, Karosseriegussteilen und Unterbodenkomponenten.
Kleinere Präzisionsdruckgießer bleiben in der Unterhaltungselektronik, bei Medizingeräten und Zweiradanwendungen relevant. Automobillieferanten müssen die Anforderungen von ISO 9001 und IATF 16949 erfüllen, während Luft- und Raumfahrtlieferanten AS9100- und Materialdatenanforderungen gegenüberstehen. Der Aluminiumgussmarkt wird wahrscheinlich eine lange Reihe regionaler Lieferanten behalten, auch wenn eine kleinere Gruppe die hochwertigsten Strukturarbeiten anführt. Der Marktkonzentrationsindex beträgt 6 von 10, da die 7 führenden Akteure schätzungsweise 63% des Aluminiumdruckgussumsatzes halten, während eine große regionale Lieferantenbasis aktiv bleibt.
Marktführer im Aluminiumguss
-
Nemak, S.A.B. de C.V.
-
Ryobi Limited
-
Georg Fischer AG
-
Endurance Technologies Limited
-
Rheinmetall AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aluminiumgussmarkt Unternehmen in diesem Bericht
- Nemak, S.A.B. de C.V.
- Ryobi Limited
- Georg Fischer AG
- Endurance Technologies Limited
- Rheinmetall AG
- Ahresty Corporation
- Form Technologies, Inc.
- Martinrea International Inc.
- Linamar Corporation
- Koch Enterprises, Inc.
- Pace Industries, LLC
- Shiloh Industries, Inc.
- TVS Holdings Limited
- Hero Motors Company
- Wencan Group Co., Ltd.
- Guangdong Hongtu Technology (Holdings) Co., Ltd.
- IKD Co., Ltd.
- Alcoa Corporation
- Consolidated Metco, Inc.
- Aisin Corporation
Neueste Industrielle Entwicklungen in Aluminiumgussmarkt
- Februar 2026: Der globale Gussriese Nemak schloss die wegweisende Übernahme des Automobilgussgeschäftsbereichs von GF Casting Solutions für 336 Millionen USD ab. Diese Übernahme stärkt Nemaks Fähigkeiten bei der Herstellung großer Strukturbauteile für Elektrofahrzeugplattformen.
- August 2026: Jaya Hind Industries Pvt. Ltd. (JHI), ein vollständig vertikal integriertes Unternehmen und führender globaler Lieferant von Präzisions-Aluminiumdruckgussbauteilen, kündigte eine stufenweise Investition von 600 Crore INR (62,95 Millionen USD) über die folgenden zwei Jahre an. Die Investition zielte darauf ab, die Fertigungskapazitäten und -kapazitäten des Unternehmens im Hochdruckdruckguss (HPDC) und Schwerkraftdruckguss (GDC) zu stärken.
Berichtsumfang des globalen Aluminiumgussmarktes
Der Aluminiumgussmarkt ist segmentiert nach Verfahren, Legierung, Anwendung, Quelle und Geografie. Nach Verfahren ist der Markt segmentiert in Druckguss (Hochdruck, Niederdruck, Vakuum), Schwerkraft-/Kokillenguss, Sandguss, Feinguss, Squeeze-Casting und sonstige Verfahren. Nach Legierung ist der Markt segmentiert in Al-Si-Legierungen (A380, A356, ADC12), Al-Cu-Legierungen, Al-Mg-Legierungen und sonstige Legierungen. Nach Position ist der Markt segmentiert in Frontscheibe und Heckscheibe (Heckfenster). Nach Anwendung ist der Markt segmentiert in Automobil (Motorblöcke, Getriebegehäuse, Strukturguss/Gigacasting, Räder, Batteriegehäuse), Luft- und Raumfahrt, Industriemaschinen, Bauwesen und Konstruktion, Unterhaltungselektronik und Telekommunikation sowie sonstige Anwendungen. Nach Quelle ist der Markt segmentiert in Primäraluminium und Sekundär-/Recyclingaluminium. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada, Mexiko und übriges Nordamerika), Europa (Deutschland, Frankreich, Italien, Vereinigtes Königreich, Spanien, Russland und übriges Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Australien, Indonesien, Thailand und übriges Asien-Pazifik), Südamerika (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Südafrika, Marokko und übriger Naher Osten und Afrika). Marktprognosen werden in Wert (USD) und Volumen (Tonnen) bereitgestellt.
Segmentierungsübersicht
| Druckguss (Hochdruck, Niederdruck, Vakuum) |
| Schwerkraft-/Kokillenguss |
| Sandguss |
| Feinguss |
| Squeeze-Casting |
| Sonstige Verfahren |
| Al-Si-Legierungen (A380, A356, ADC12) |
| Al-Cu-Legierungen |
| Al-Mg-Legierungen |
| Sonstige Legierungen |
| Automobil (Motorblöcke, Getriebegehäuse, Strukturguss/Gigacasting, Räder, Batteriegehäuse) |
| Luft- und Raumfahrt |
| Industriemaschinen |
| Bauwesen und Konstruktion |
| Unterhaltungselektronik und Telekommunikation |
| Sonstige Anwendungen |
| Primäraluminium |
| Sekundär-/Recyclingaluminium |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Verfahren | Druckguss (Hochdruck, Niederdruck, Vakuum) | |
| Schwerkraft-/Kokillenguss | ||
| Sandguss | ||
| Feinguss | ||
| Squeeze-Casting | ||
| Sonstige Verfahren | ||
| Nach Legierung | Al-Si-Legierungen (A380, A356, ADC12) | |
| Al-Cu-Legierungen | ||
| Al-Mg-Legierungen | ||
| Sonstige Legierungen | ||
| Nach Anwendung | Automobil (Motorblöcke, Getriebegehäuse, Strukturguss/Gigacasting, Räder, Batteriegehäuse) | |
| Luft- und Raumfahrt | ||
| Industriemaschinen | ||
| Bauwesen und Konstruktion | ||
| Unterhaltungselektronik und Telekommunikation | ||
| Sonstige Anwendungen | ||
| Nach Quelle | Primäraluminium | |
| Sekundär-/Recyclingaluminium | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Aluminiumguss bis 2032?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,32% wachsen und 2032 einen Wert von 156,59 Milliarden USD erreichen. Die Prognose spiegelt die wachsende Nachfrage nach Strukturguss und den breiteren Einsatz von Aluminium bei der Fahrzeugelektrifizierung wider.
Warum verändern Elektrofahrzeuge die Nachfrage nach Aluminiumguss?
Elektrofahrzeuge benötigen leichte Strukturen, Batteriegehäuse und Gehäuse für elektrische Antriebe. Integrierte Gussteile können viele gestanzte und geschweißte Teile ersetzen und den Wert qualifizierter Strukturbauteile erhöhen.
Welches Aluminiumgussverfahren hat den größten Marktanteil?
Druckguss führt mit einem Anteil von 61,27% im Jahr 2026. Hochdruck- und Vakuumverfahren sind wichtig für Automobil-, Batterie- und Strukturanwendungen, die eine gleichmäßige Maßkontrolle erfordern.
Welche Anwendung wächst im Aluminiumguss am schnellsten?
Die Luft- und Raumfahrt wird bis 2032 voraussichtlich mit einer CAGR von 7,06% wachsen, unterstützt durch Flugzeuglieferungen und Flottenmodernisierung. Der Sektor unterstützt auch hochwertige, eng qualifizierte Komponentenprogramme.
Warum wird Recyclingaluminium für Gussbauteile immer wichtiger?
OEM-Kohlenstoffverpflichtungen und verbessertes Legierungsdesign unterstützen Recyclingeinsatzstoffe, die bis 2032 voraussichtlich mit einer CAGR von 7,34% wachsen werden. Zertifizierung und Rückverfolgbarkeit bleiben für die strukturelle Verwendung wichtig.
Welche Region führt bei der Nachfrage und dem Wachstum im Aluminiumguss?
Asien-Pazifik hielt 2026 einen Anteil von 36,71% und wird bis 2032 voraussichtlich mit einer CAGR von 7,27% wachsen. China, Japan und Indien unterstützen die regionale Nachfrage durch unterschiedliche Automobil- und Fertigungsstärken im großen Maßstab, mit integrierten Versorgungsnetzwerken, kontinuierlichen lokalen Produktionsinvestitionen und wachsendem Bedarf an qualifizierten Struktur- und konventionellen Bauteilen in regionalen Fertigungszentren über den Prognosezeitraum.