
Tamaño y Participación del Mercado de Fundición de Aluminio
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 115.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 156.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fundición de Aluminio por Mordor Intelligence
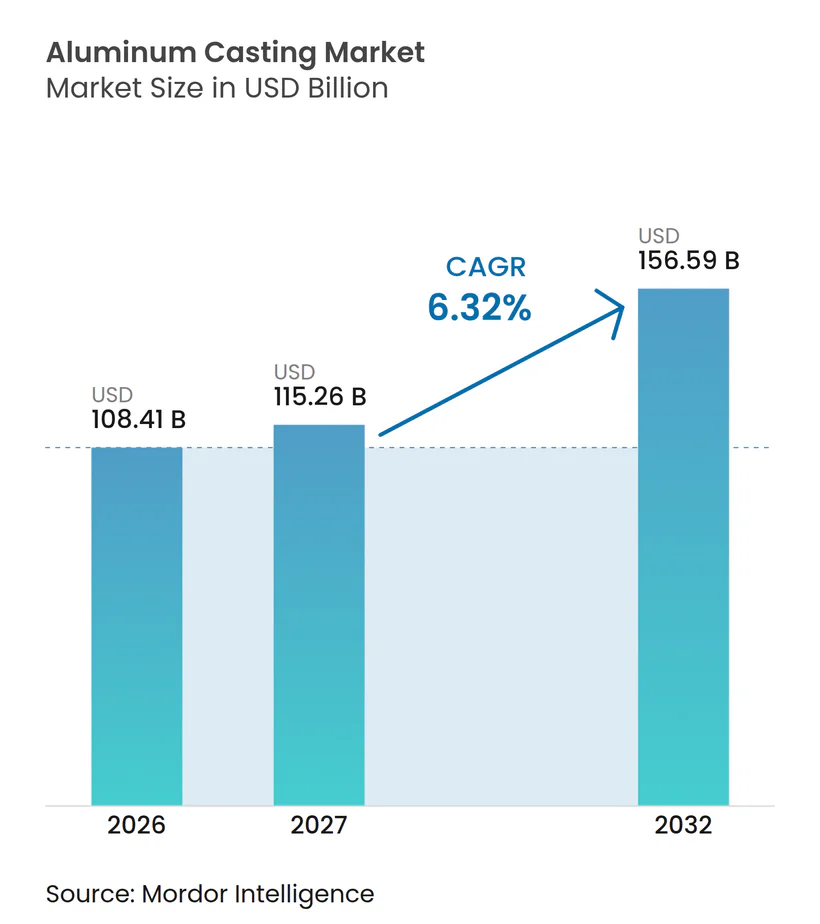
El tamaño del mercado de fundición de aluminio fue valorado en 108,41 mil millones de USD en 2026, se estima que alcanzará 115,26 mil millones de USD en 2027 y se proyecta que llegará a 156,59 mil millones de USD para 2032, a una CAGR del 6,32% durante el período de pronóstico (2027-2032). El mercado de fundición de aluminio está alejándose de muchas piezas más pequeñas de tren motriz hacia componentes estructurales más grandes para plataformas de vehículos eléctricos. El aluminio sigue siendo adecuado para este cambio porque es ligero, fundible y reciclable cuando se pueden mantener las tolerancias de producción. Las normas de emisiones vehiculares, las medidas de ajuste en frontera de carbono y los requisitos de materiales circulares están acercando la inversión en fundición a los planes de electrificación de los fabricantes de equipos originales. Esto ofrece a los proveedores con capacidad de fundición al vacío, prensas de gran tamaño, ingeniería de aleaciones y simulación una oportunidad más amplia en el mercado de fundición de aluminio. La misma transición reduce la participación porque las fundiciones más pequeñas dependientes del trabajo heredado de tren motriz pueden no contar con el equipo o las calificaciones requeridas para los programas estructurales.
Conclusiones Clave del Informe
- Por proceso, la fundición a presión representó el 61,27% de la participación del mercado de fundición de aluminio en 2026, mientras que se prevé que la fundición en arena se expanda a una CAGR del 7,01% hasta 2032.
- Por aleación, las aleaciones Al-Si representaron una participación del 68,72% en 2026, mientras que se prevé que las aleaciones Al-Mg se expandan a una CAGR del 7,15% hasta 2032.
- Por aplicación, el sector automotriz representó el 73,27% del tamaño del mercado de fundición de aluminio en 2026, mientras que se prevé que el sector aeroespacial se expanda a una CAGR del 7,06% hasta 2032.
- Por fuente, el aluminio primario representó una participación del 63,27% en 2026, mientras que se prevé que el aluminio secundario y reciclado se expanda a una CAGR del 7,34% hasta 2032.
- Por geografía, Asia-Pacífico representó el 36,71% del tamaño del mercado de fundición de aluminio en 2026 y se prevé que se expanda a una CAGR del 7,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aligeramiento de Vehículos Eléctricos y Compensación de Masa de Baterías | +2.0% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Integración Estructural y Adopción de Gigafundición | +1.7% | Núcleo de Asia-Pacífico (China), expansión hacia América del Norte y Europa | Mediano plazo (2–4 años) |
| Demanda de Aluminio Reciclado de Circuito Cerrado para Componentes Fundidos | +1.0% | Global; impulso regulatorio en Europa, inversión del lado de la oferta en Asia-Pacífico | Mediano plazo (2–4 años) |
| Requisitos de Emisiones Vehiculares y Eficiencia de Combustible | +0.9% | América del Norte y Europa; India a través de las normas CAFE | Corto plazo (≤ 2 años) |
| Aligeramiento Aeroespacial y Renovación de Flota | +0.6% | América del Norte, Europa, Rusia, creciente en Asia-Pacífico | Mediano plazo (2–4 años) |
| Digitalización de Fundiciones y Mejora de Rendimiento Asistida por Inteligencia Artificial | +0.6% | Global, con adopción avanzada en Japón, Alemania y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aligeramiento de Vehículos Eléctricos y Compensación de Masa de Baterías
Los paquetes de baterías añaden peso al vehículo y llevan a los fabricantes de equipos originales a reducir la masa en otras partes de la estructura de la carrocería sin comprometer la rigidez, la seguridad ni la eficiencia del ensamblaje. Esto favorece la fundición a alta presión en el mercado de fundición de aluminio, ya que los grandes componentes integrados pueden reemplazar grupos de piezas estampadas y soldadas, junto con muchos sujetadores y pasos de unión asociados. Una revisión de 2026 informó que la integración de la parte trasera inferior del Tesla Model Y puede reducir la masa hasta en un 30% y el costo de fabricación directo hasta en un 40% [1]. Las bandejas de baterías también requieren diseños herméticos y calidad de pared consistente, lo que favorece la fundición a alta presión asistida por vacío sobre procesos con mayor riesgo de porosidad. La investigación sobre la electrificación vehicular encontró que el aligeramiento, la integración estructural y la integración funcional están ampliando los usos de la fundición en los vehículos eléctricos [2]. El mercado de fundición de aluminio gana valor por componente estructural incluso cuando el número total de piezas fundidas por vehículo disminuye y los requisitos de ingeniería se vuelven más exigentes.
Integración Estructural y Adopción de Gigafundición
La gigafundición utiliza prensas de 6.000 toneladas o más para producir piezas estructurales muy grandes en una sola inyección, y cada celda de producción requiere utillaje dedicado, control de procesos y manejo de materiales. Permite a un fabricante de equipos originales consolidar grandes ensamblajes en menos fundiciones y reducir las operaciones de unión, la variación en el ensamblaje y los requisitos de espacio en planta. El mercado de fundición de aluminio se beneficia, ya que los proveedores pueden proporcionar la capacidad de prensa, los sistemas de vacío, el utillaje y los controles de proceso necesarios para estas piezas con calidad de producción repetible. EUROGUSS informó que los vehículos eléctricos de batería contienen entre 10 y 40 piezas fundidas de aluminio, en comparación con 50 a 100 en los vehículos de combustión interna. El menor número de piezas puede reducir la demanda de proveedores de componentes convencionales que dependen de carteras maduras de tren motriz y ensamblajes fundidos más pequeños. También aumenta el valor de cada programa estructural calificado y favorece a los proveedores con sólida capacidad de ingeniería, procesos validados y la capacidad de trabajar estrechamente con los equipos de diseño de los fabricantes de equipos originales.
Demanda de Aluminio Reciclado de Circuito Cerrado para Componentes Fundidos
Los compromisos de Alcance 3 de los fabricantes de equipos originales y los requisitos de materiales circulares están convirtiendo al aluminio secundario en un insumo estratégico en lugar de solo una palanca de costos para la adquisición de fundiciones. Un estudio de 2025 encontró que los componentes de AlSi10MnMg con hasta un 89% de contenido reciclado podían lograr propiedades mecánicas comparables a los componentes de aleación primaria. El tratamiento térmico aumentó la ductilidad en el material ensayado, aunque también incrementó el uso de energía y requirió un control cuidadoso del proceso. El Laboratorio Nacional Oak Ridge introdujo RidgeAlloy en 2025 para mantener el rendimiento estructural con mezclas recicladas que contienen niveles más altos de hierro y silicio [3]. El mercado de fundición de aluminio puede beneficiarse del contenido reciclado certificado a medida que mejoran la calificación de aleaciones, la clasificación de chatarra y los sistemas de trazabilidad. La certificación y la trazabilidad determinarán qué fundiciones pueden participar en los programas de suministro circular de los fabricantes de equipos originales y obtener el beneficio comercial asociado al material de bajo carbono verificado.
Digitalización de Fundiciones y Mejora de Rendimiento Asistida por Inteligencia Artificial
El rendimiento de la fundición es importante porque los costos de material y energía determinan la rentabilidad de la fundición, particularmente cuando la chatarra debe refundirse o reemplazarse con metal comprado. Una revisión de la IEEE de 2025 de 16 estudios identificó usos de inteligencia artificial e IoT en la detección de defectos, la optimización del ciclo de solidificación y el mantenimiento predictivo para la fundición a alta presión. La revisión también identificó el costo de implementación, la calidad de los datos y la dificultad de escalar sistemas conectados como barreras prácticas. La Sociedad Americana de Fundición inició proyectos de la Iniciativa de Rendimiento de Fundición de Aluminio en 2025, incluyendo el reconocimiento de imágenes mediante aprendizaje automático para diagnosticar defectos en fundiciones de aluminio en arena. Los controles de proceso digitales pueden ayudar a los proveedores a reducir la chatarra, acortar los tiempos de respuesta y construir un registro más claro de la calidad de las piezas para clientes exigentes. En el mercado de fundición de aluminio, esta capacidad puede convertirse en una condición para la competitividad en costos en lugar de una mejora discrecional para plantas avanzadas seleccionadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensidad Energética y Volatilidad del Precio de la Electricidad | -1.5% | América del Norte y Europa; Japón; mercados de Asia-Pacífico dependientes de importaciones de energía | Corto plazo (≤ 2 años) |
| Altos Costos de Capital y Utillaje para Fundición de Gran Formato | -1.0% | Global; más agudo para fundiciones no pertenecientes a fabricantes de equipos originales en Europa y América del Norte | Mediano plazo (2–4 años) |
| Riesgos de Impurezas y Porosidad en Fundiciones Estructurales con Alto Contenido Reciclado | -0.7% | Global; restringe la penetración del aluminio secundario en segmentos críticos para la seguridad | Largo plazo (≥ 4 años) |
| Reparabilidad y Economía de Seguros de Fundiciones Estructurales de Una Sola Pieza | -0.3% | Europa y América del Norte, donde el costo de reparación de colisiones es una variable de suscripción de seguros | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Intensidad Energética y Volatilidad del Precio de la Electricidad
La fusión utiliza una gran parte de la energía en la fundición a presión de aluminio, por lo que los cambios en los precios de la electricidad y el gas natural pueden afectar directamente los márgenes de los proveedores y el costo cotizado de los programas de larga duración. La Administración de Información Energética de los Estados Unidos proyectó los costos del gas natural entregado a los generadores de energía en 2025 en 3,37 USD por millón de BTU, un 24% más que en 2024. Los costos de energía europeos siguen siendo un desafío material para las fundiciones que compiten con regiones de menor costo y operan bajo contratos con clientes que pueden limitar el traslado de precios. Un estudio de 2025 modeló 4.000 escenarios de precios de energía y encontró que las configuraciones de aluminio descarbonizado superaron a las líneas de base de combustibles fósiles en solo el 50% de los escenarios a lo largo de un horizonte de 25 años. Los acuerdos de energía a largo plazo pueden reducir la exposición, pero son más fáciles de asegurar para los grandes grupos integrados debido a sus volúmenes de compra y solidez crediticia. El mercado de fundición de aluminio puede, por lo tanto, ver un desplazamiento de la ventaja de costos hacia los proveedores con mayor escala de compra, planificación energética y acceso a un suministro eléctrico estable.
Altos Costos de Capital y Utillaje para Fundición de Gran Formato
La fundición de gran formato requiere prensas costosas, utillaje dedicado, sistemas auxiliares e instalaciones cercanas a las plantas de ensamblaje de vehículos, lo que hace que el compromiso sea más sustancial que una expansión convencional de fundición a presión. La inversión está vinculada a programas de vehículos específicos porque el transporte de fundiciones muy grandes a largas distancias no es económico y puede crear complejidad logística. Esto hace que un programa de vehículos eléctricos retrasado o cancelado sea difícil de absorber para una fundición independiente, especialmente cuando el equipo tiene usos alternativos limitados. EUROGUSS describió cómo los cambios en el calendario de los programas de vehículos pueden remodelar las asociaciones de fundición a presión a medida que se desarrolla la transición hacia los vehículos eléctricos. Las modificaciones de utillaje pueden añadir gastos adicionales cuando el diseño de un vehículo cambia durante la producción o cuando los equipos de ingeniería de los fabricantes de equipos originales ajustan los requisitos estructurales. Estas restricciones concentran las oportunidades de fundición estructural de gran tamaño entre las operaciones cautivas de los fabricantes de equipos originales y los proveedores de Nivel 1 bien capitalizados con la capacidad de balance para gestionar la incertidumbre del programa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso:
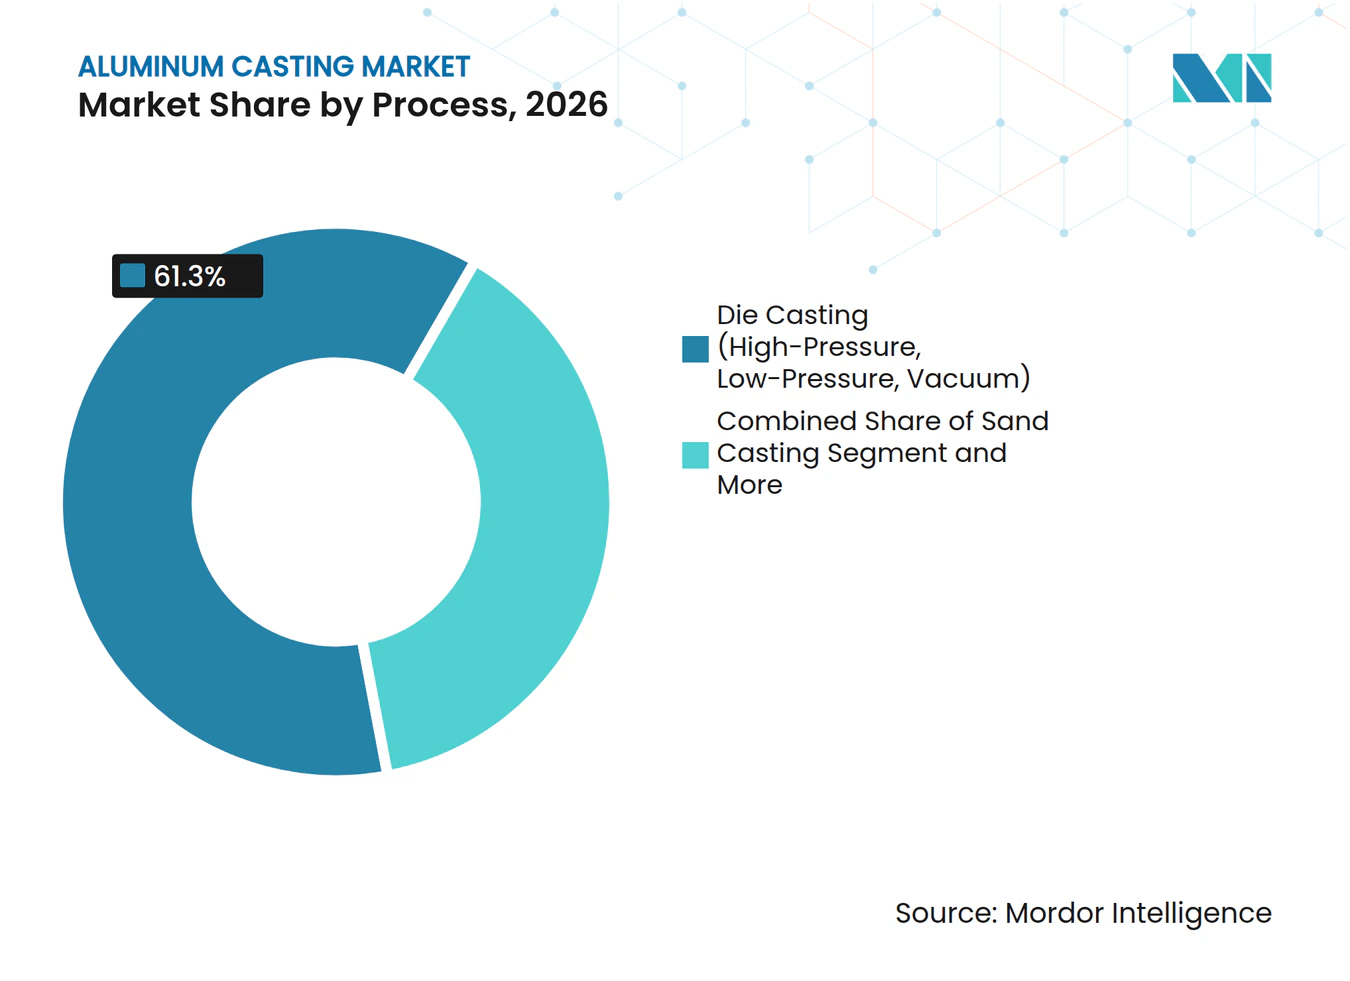
La Fundición a Presión se Consolida mientras la Gigafundición Redefine la EscalaLa fundición a presión representó una participación del 61,27% en 2026, respaldada por variantes de alta presión, baja presión y vacío que satisfacen diferentes requisitos automotrices, electrónicos e industriales. La fundición a alta presión puede atender piezas convencionales más pequeñas y grandes fundiciones estructurales cuando el tonelaje de la prensa, el utillaje y el control del proceso se adaptan al programa. Esto ofrece a los fundidores a presión establecidos una ruta práctica hacia las aplicaciones estructurales sin reemplazar su disciplina de fabricación básica. Se prevé que la fundición en arena crezca a una CAGR del 7,01% hasta 2032 porque sigue siendo útil para geometrías complejas de menor volumen en maquinaria aeroespacial e industrial. El trabajo de la Sociedad Americana de Fundición en 2025 sobre detección de defectos mediante aprendizaje automático en el marco de la ACPI muestra una inversión continua en calidad en las fundiciones de aluminio en arena.
La fundición por gravedad y en molde permanente conserva un papel en ruedas y componentes automotrices estructurales donde la solidificación controlada favorece las propiedades mecánicas. La fundición a la cera perdida sigue siendo relevante para piezas aeroespaciales complejas producidas en tiradas más pequeñas, y los moldes cerámicos fabricados de forma aditiva pueden reducir los límites del utillaje de patrones para diseños seleccionados. La fundición por compresión produce piezas de forma casi neta con porosidad limitada para usos críticos para la seguridad. La industria de fundición de aluminio no está migrando hacia un único proceso porque el tamaño del componente, las propiedades requeridas, el volumen y la economía del utillaje aún difieren según la aplicación. Los volúmenes se están concentrando en menos inyecciones grandes de alta presión, mientras que la demanda aeroespacial e industrial continúa apoyando una amplia combinación de procesos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aleación:
Las Aleaciones Al-Si Dominan pero las Al-Mg Ganan Terreno en Fundición Estructural sin Tratamiento TérmicoLas aleaciones Al-Si representaron una participación del 68,72% en 2026, con grados como A380, A356 y ADC12 que se benefician de una infraestructura de fundición bien establecida y uso automotriz. Su tolerancia a las impurezas también favorece la alimentación secundaria en muchas fundiciones convencionales. El ADC12 sigue siendo ampliamente utilizado para aplicaciones de tren motriz y fundición a presión de uso general en los mercados asiáticos. Se prevé que las aleaciones Al-Mg crezcan a una CAGR del 7,15% hasta 2032 porque el procesamiento sin tratamiento térmico puede reducir el riesgo de distorsión en componentes estructurales de pared delgada. Esto las hace relevantes para grandes fundiciones integradas donde la estabilidad dimensional importa después de la fundición.
Las aleaciones Al-Cu conservan un papel más limitado donde la alta resistencia y la resistencia al calor importan más que el costo del material. La elección importante es entre los sistemas dominados por silicio establecidos y los sistemas sin tratamiento térmico adecuados para piezas estructurales. RidgeAlloy, introducida por el Laboratorio Nacional Oak Ridge en 2025, fue diseñada para mezclas recicladas con mayor contenido de hierro y silicio mientras mantiene el rendimiento estructural. Los ciclos de calificación automotriz siguen siendo importantes porque los proveedores deben validar el rendimiento del material antes de una adopción amplia. El mercado de fundición de aluminio equilibrará el rendimiento de las nuevas aleaciones con el suministro confiable, la trazabilidad del material y los sistemas de calidad establecidos.
Por Aplicación:
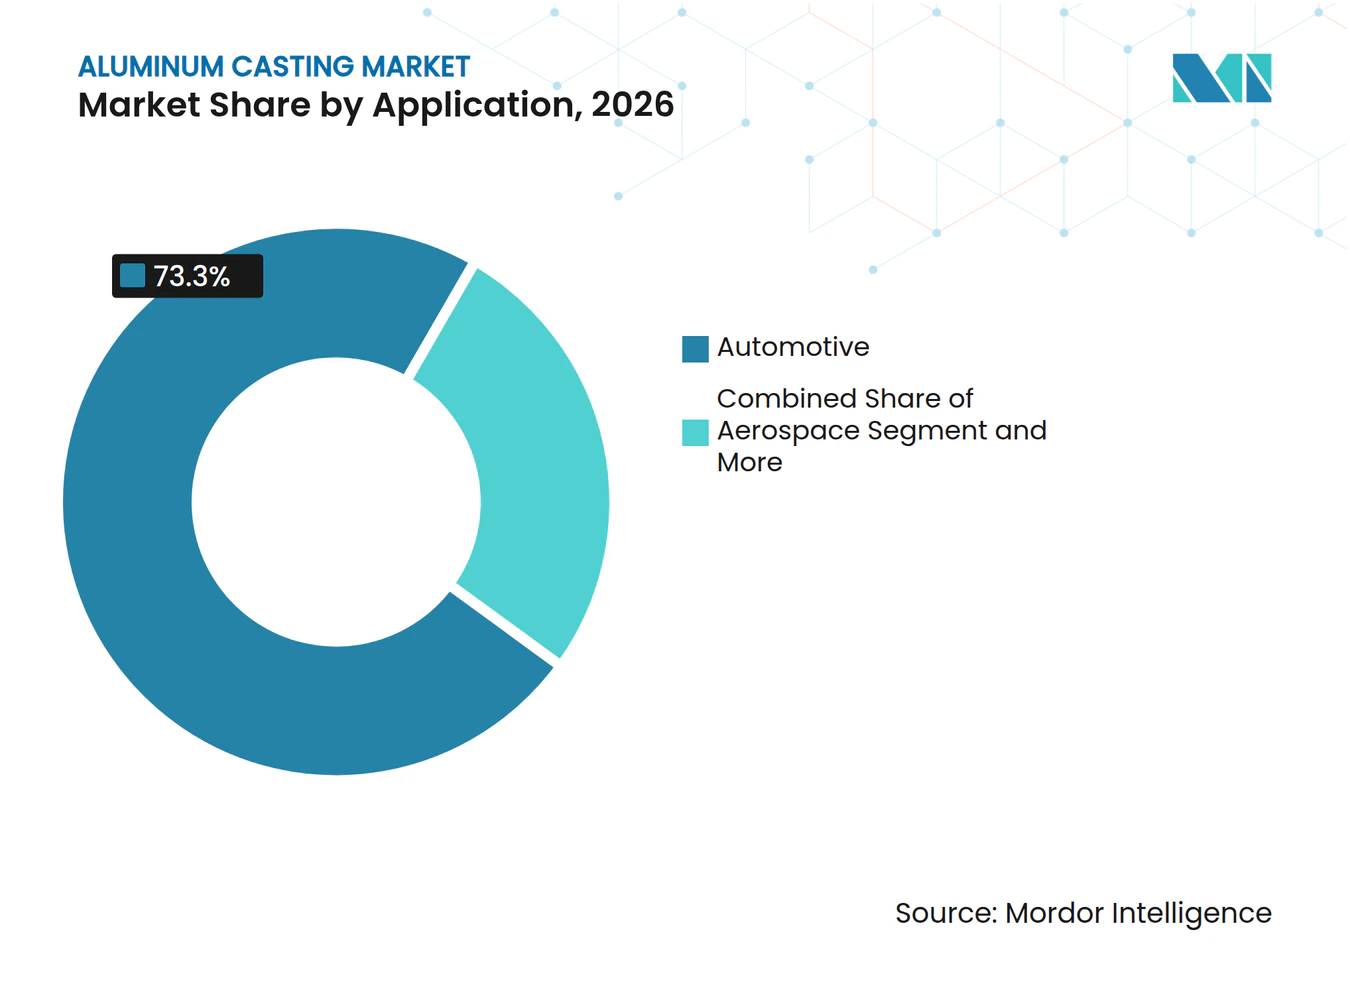
El Sector Automotriz Domina la Participación mientras el Aeroespacial AceleraEl sector automotriz representó el 73,27% del tamaño del mercado de fundición de aluminio en 2026, abarcando bloques de motor, carcasas de transmisión, fundiciones estructurales, ruedas, carcasas de baterías y carcasas de motores de tracción eléctrica. Los vehículos eléctricos cambian la combinación de la demanda automotriz en lugar de eliminarla, ya que las carcasas de baterías y las carcasas de tracción eléctrica complementan los ensamblajes de tren motriz multicomponente en declive. La maquinaria industrial, la construcción y la electrónica de consumo siguen siendo salidas de volumen estables para las fundiciones de aluminio. Las carcasas de electrónica de consumo y los equipos de comunicaciones utilizan fundición a presión de precisión y pueden proporcionar diversidad de demanda para los proveedores expuestos a los ciclos automotrices. Esta amplia base de aplicaciones sigue siendo importante para la industria de fundición de aluminio porque apoya la utilización en diferentes sectores de clientes.
Se prevé que el sector aeroespacial crezca a una CAGR del 7,06% hasta 2032, respaldado por los pedidos pendientes de entrega de aeronaves y la renovación de flotas. Airbus describió una iniciativa de circularidad de 2025 centrada en la recuperación de titanio y aluminio de aeronaves retiradas. Constellium y TARMAC Aerosave también informaron sobre la recuperación y refusión exitosas de aluminio de aeronaves descomisionadas para la nueva fabricación aeroespacial. Los estándares de calificación aeroespacial como AS9100 dificultan la entrada, pero apoyan programas de alto valor para proveedores calificados. El mercado de fundición de aluminio puede, por lo tanto, diversificarse más allá de los ciclos automotrices, aunque la demanda aeroespacial sigue vinculada a las tasas de construcción de aeronaves y las decisiones de reemplazo de flotas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente:
El Aluminio Secundario Cierra la Brecha con el PrimarioEl aluminio primario representó el 63,27% de la participación del mercado de fundición de aluminio por fuente en 2026 porque las aplicaciones estructurales requieren química consistente y alta ductilidad. Se prevé que el aluminio secundario y reciclado crezca a una CAGR del 7,34% hasta 2032 a medida que avanzan el diseño de aleaciones, la clasificación de chatarra y los controles de proceso. Un estudio de 2025 sobre AlSi10MnMg fundido a alta presión evaluó el contenido reciclado del 0% al 89% y encontró fundibilidad y soldabilidad aceptables dentro de las tolerancias estructurales. Esto apoya un uso más amplio de la alimentación secundaria en aplicaciones donde el proceso puede gestionar la variación en el material entrante. También apoya los esfuerzos de los fabricantes de equipos originales para reducir las emisiones relacionadas con los materiales.
El reciclaje de aluminio puede ahorrar el 95% de la energía utilizada para la fundición primaria, lo que apoya los objetivos de costo y medioambientales. Las grandes fundiciones estructurales aún requieren una química de elementos traza estrechamente controlada, lo que puede favorecer el metal primario en aplicaciones exigentes. La investigación sobre electrificación señaló la tensión entre la demanda de aleaciones primarias de alta ductilidad y el impulso para aumentar el contenido reciclado. El material secundario puede progresar primero en carcasas no estructurales, recintos, productos de consumo y aplicaciones estructurales de menor estrés. El mercado de fundición de aluminio puede apoyar el crecimiento paralelo en fuentes primarias y secundarias a medida que maduran la certificación de materiales y la calificación de aleaciones.
Análisis Geográfico
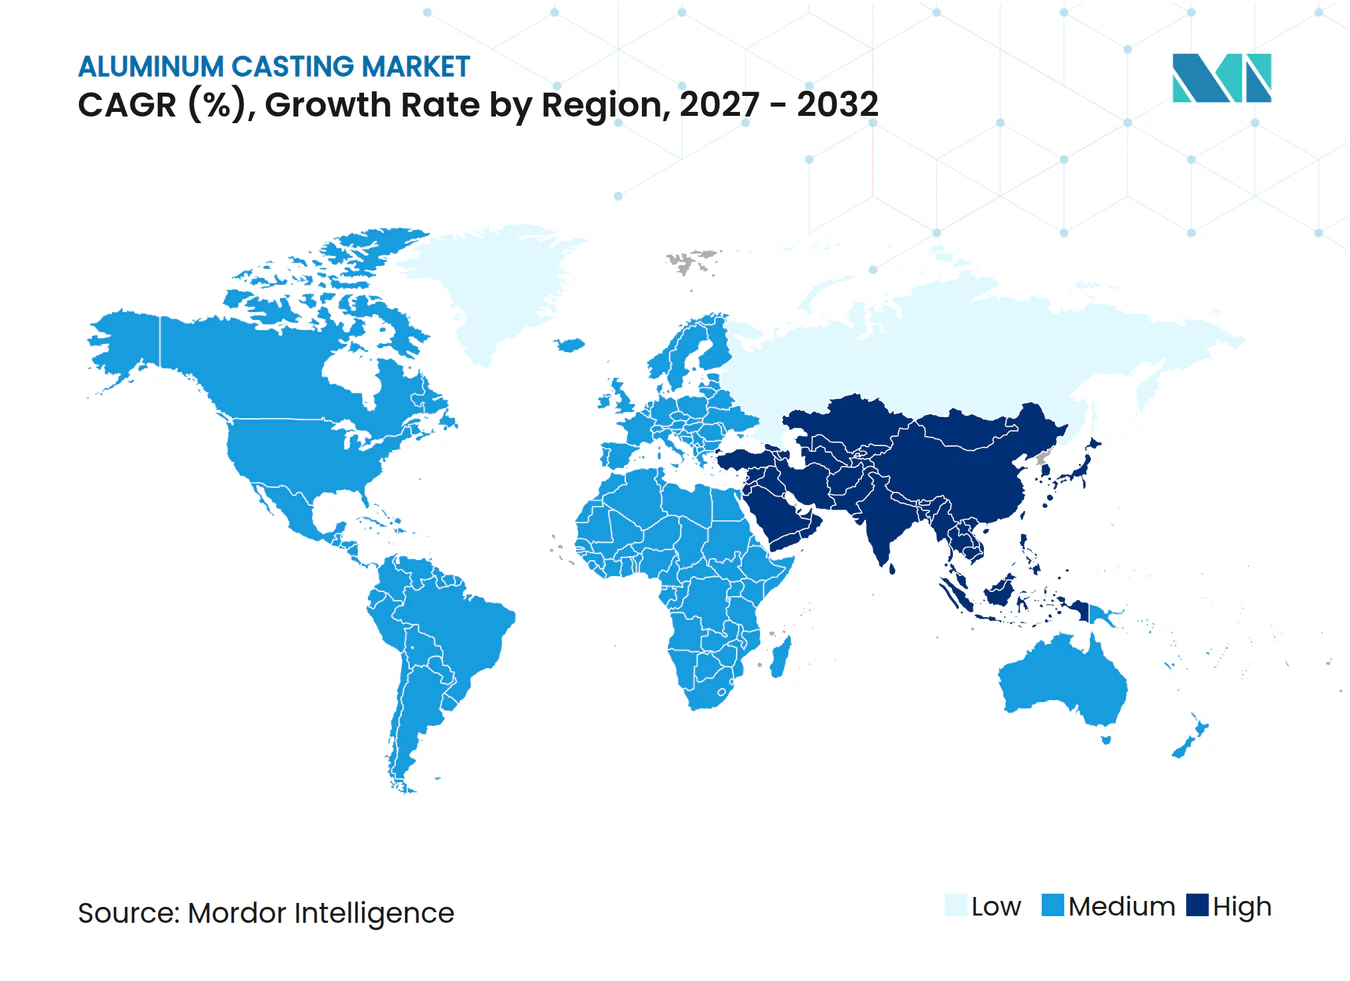
Asia-Pacífico: La Región Más Grande y de Mayor Crecimiento del Mercado
Asia-Pacífico representó una participación del 36,71% en 2026 y se prevé que crezca a una CAGR del 7,27% hasta 2032. China combina una gran base automotriz con una rápida inversión en fundición a presión integrada, creando demanda de componentes estructurales y productos fundidos convencionales. El ecosistema de proveedores regional también se beneficia de la producción de vehículos eléctricos, la electrónica de consumo y una gran base de proveedores locales de equipos y materiales. La Hoja de Ruta Tecnológica de Vehículos de Nueva Energía de China apoya el aligeramiento y las menores emisiones vehiculares, mientras que Japón e India añaden capacidad avanzada de fundición a presión y demanda derivada de la electrificación automotriz. Los proveedores de toda la región compiten en escala, control de costos, calificación de materiales y relaciones estrechas con los fabricantes de vehículos.
Europa: Adopción Cautelosa por Parte de los Fabricantes de Equipos Originales, Referente Probado de Gigafundición
Europa sigue siendo una importante región de fundición, respaldada por la producción automotriz y una amplia base de proveedores establecidos. Los fabricantes de equipos originales alemanes tienen una cadena de suministro de estampado y soldadura muy arraigada, lo que puede hacer que su transición hacia grandes fundiciones integradas sea más medida que en algunos programas asiáticos. La exposición energética sigue siendo un problema operativo material para las fundiciones europeas. El Reglamento de la UE sobre Vehículos al Final de su Vida Útil y el Mecanismo de Ajuste en Frontera de Carbono crean factores de cumplimiento que favorecen las cadenas de suministro de bajo carbono y con contenido reciclado. La ISO 9001 y la IATF 16949 siguen siendo requisitos de calidad centrales para los proveedores de fundición automotriz.
Las Regiones Más Pequeñas Ganan Importancia Estructural
América del Norte está pasando de la evaluación de la gigafundición hacia el despliegue temprano en los próximos programas de vehículos eléctricos, mientras que México se beneficia de la proximidad a las plantas de ensamblaje de los fabricantes de equipos originales. América del Sur está anclada por la base automotriz de Brasil, y Oriente Medio busca vincular la capacidad de fundición de aluminio con la fabricación de componentes aguas abajo. África, liderada por Sudáfrica y Marruecos, sigue siendo una etapa temprana pero puede beneficiarse del acercamiento de la producción por parte de los fabricantes de equipos originales europeos. Estas regiones mixtas amplían el mapa de suministro del mercado de fundición de aluminio, aunque sus capacidades de fundición estructural siguen siendo menos maduras que las de Asia-Pacífico y Europa.
Panorama Competitivo
Concentración del Mercado
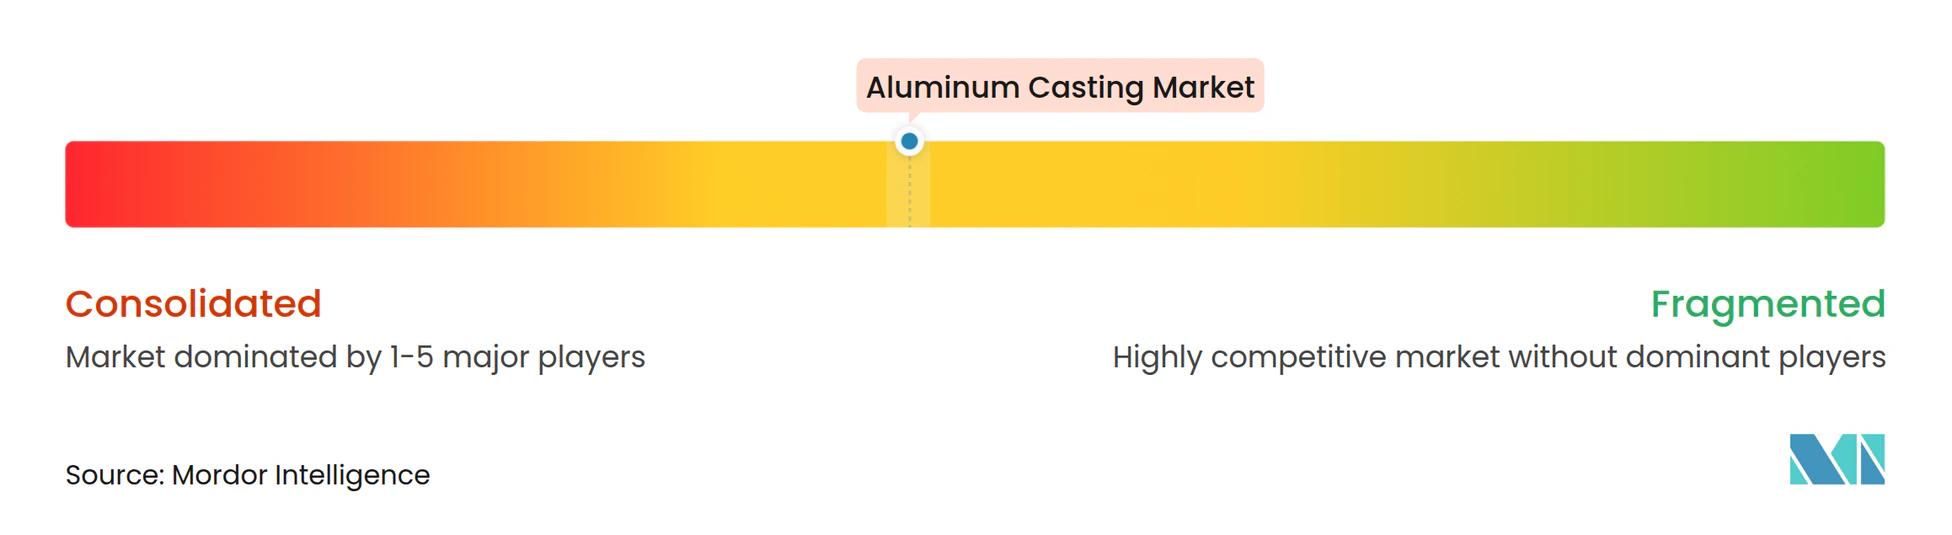
El mercado de fundición de aluminio está moderadamente concentrado entre los mayores proveedores de fundición estructural y fragmentado entre especialistas regionales. Las prensas de alto tonelaje, los sistemas de vacío, la capacidad de simulación, la experiencia en utillaje y la aprobación de los fabricantes de equipos originales crean barreras de entrada significativas en las grandes fundiciones. Estos requisitos favorecen a los proveedores con sólidos recursos de capital y relaciones establecidas con los clientes. Nemak completó la adquisición del negocio automotriz de GF Casting Solutions en febrero de 2026, añadiendo 9 instalaciones de fabricación en Alemania, Austria, China, Rumanía y los Estados Unidos, además de un centro de I+D en Suiza. La transacción refleja el valor de las huellas de producción más amplias y las capacidades técnicas para los programas estructurales.
La diferenciación tecnológica está volviéndose tan importante como el tonelaje de la prensa. La aleación EZCast C891F de Alcoa recibió el reconocimiento de innovación de la NADCA en octubre de 2025 por una fundición de cabina delantera del Xiaomi YU7 que reemplazó más de 20 estampaciones de acero. Las propiedades de la aleación influyen en el rendimiento de la pieza, la reparabilidad y la calificación por parte de los fabricantes de equipos originales. Wencan Group puso en operación su planta de gigafundición de Foshan a finales de 2025, con equipos de 2.200 a 12.000 toneladas. La capacidad atiende la demanda china de vehículos eléctricos para carcasas de motores, bandejas de baterías, fundiciones de carrocería y componentes de la parte inferior del vehículo.
Los fundidores a presión de precisión más pequeños siguen siendo relevantes en electrónica de consumo, dispositivos médicos y aplicaciones de vehículos de dos ruedas. Los proveedores automotrices deben cumplir con los requisitos de la ISO 9001 y la IATF 16949, mientras que los proveedores aeroespaciales se enfrentan a los requisitos de la AS9100 y de datos de materiales. Es probable que el mercado de fundición de aluminio conserve una larga cola de proveedores regionales incluso cuando un grupo más pequeño lidere el trabajo estructural de mayor valor. La puntuación de concentración del mercado es 6 sobre 10 porque se estima que los 7 principales actores poseen el 63% de los ingresos por fundición a presión de aluminio, mientras que una gran base de proveedores regionales sigue activa.
Líderes de la Industria de Fundición de Aluminio
-
Nemak, S.A.B. de C.V.
-
Ryobi Limited
-
Georg Fischer AG
-
Endurance Technologies Limited
-
Rheinmetall AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fundición de Aluminio Empresas cubiertas en este informe
- Nemak, S.A.B. de C.V.
- Ryobi Limited
- Georg Fischer AG
- Endurance Technologies Limited
- Rheinmetall AG
- Ahresty Corporation
- Form Technologies, Inc.
- Martinrea International Inc.
- Linamar Corporation
- Koch Enterprises, Inc.
- Pace Industries, LLC
- Shiloh Industries, Inc.
- TVS Holdings Limited
- Hero Motors Company
- Wencan Group Co., Ltd.
- Guangdong Hongtu Technology (Holdings) Co., Ltd.
- IKD Co., Ltd.
- Alcoa Corporation
- Consolidated Metco, Inc.
- Aisin Corporation
Desarrollos recientes de la industria en Mercado de Fundición de Aluminio
- Febrero de 2026: El gigante mundial de la fundición Nemak completó la histórica adquisición por 336 millones de USD de la unidad de negocio de fundición automotriz de GF Casting Solutions. Esta adquisición fortalece las capacidades de Nemak en la producción de grandes componentes estructurales para plataformas de vehículos eléctricos.
- Agosto de 2026: Jaya Hind Industries Pvt. Ltd. (JHI), una empresa totalmente integrada verticalmente y proveedor global líder de componentes de fundición a presión de aluminio de precisión, anunció una inversión por fases de 600 millones de INR (62,95 millones de USD) durante los dos años siguientes. La inversión tenía como objetivo fortalecer las capacidades y la capacidad de fabricación de la empresa en fundición a alta presión (HPDC) y fundición por gravedad (GDC).
Alcance del Informe Global del Mercado de Fundición de Aluminio
El Mercado de Fundición de Aluminio está segmentado por Proceso, Aleación, Aplicación, Fuente y Geografía. Por Proceso, el mercado está segmentado en Fundición a Presión (Alta Presión, Baja Presión, Vacío), Fundición por Gravedad / Molde Permanente, Fundición en Arena, Fundición a la Cera Perdida, Fundición por Compresión y Otros Procesos. Por Aleación, el mercado está segmentado en Aleaciones Al-Si (A380, A356, ADC12), Aleaciones Al-Cu, Aleaciones Al-Mg y Otras Aleaciones. Por Posición, el mercado está segmentado en Parabrisas Delantero y Parabrisas Trasero (Luneta). Por Aplicación, el mercado está segmentado en Automotriz (Bloques de Motor, Carcasas de Transmisión, Fundición Estructural / Gigafundición, Ruedas, Carcasas de Baterías), Aeroespacial, Maquinaria Industrial, Edificación y Construcción, Electrónica de Consumo y Telecomunicaciones, y Otras Aplicaciones. Por Fuente, el mercado está segmentado en Aluminio Primario y Aluminio Secundario / Reciclado. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá, México y Resto de América del Norte), Europa (Alemania, Francia, Italia, Reino Unido, España, Rusia y Resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, Australia, Indonesia, Tailandia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Türkiye, Sudáfrica, Marruecos y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Toneladas).
Resumen de la segmentación
| Fundición a Presión (Alta Presión, Baja Presión, Vacío) |
| Fundición por Gravedad / Molde Permanente |
| Fundición en Arena |
| Fundición a la Cera Perdida |
| Fundición por Compresión |
| Otros Procesos |
| Aleaciones Al-Si (A380, A356, ADC12) |
| Aleaciones Al-Cu |
| Aleaciones Al-Mg |
| Otras Aleaciones |
| Automotriz (Bloques de Motor, Carcasas de Transmisión, Fundición Estructural / Gigafundición, Ruedas, Carcasas de Baterías) |
| Aeroespacial |
| Maquinaria Industrial |
| Edificación y Construcción |
| Electrónica de Consumo y Telecomunicaciones |
| Otras Aplicaciones |
| Aluminio Primario |
| Aluminio Secundario / Reciclado |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Proceso | Fundición a Presión (Alta Presión, Baja Presión, Vacío) | |
| Fundición por Gravedad / Molde Permanente | ||
| Fundición en Arena | ||
| Fundición a la Cera Perdida | ||
| Fundición por Compresión | ||
| Otros Procesos | ||
| Por Aleación | Aleaciones Al-Si (A380, A356, ADC12) | |
| Aleaciones Al-Cu | ||
| Aleaciones Al-Mg | ||
| Otras Aleaciones | ||
| Por Aplicación | Automotriz (Bloques de Motor, Carcasas de Transmisión, Fundición Estructural / Gigafundición, Ruedas, Carcasas de Baterías) | |
| Aeroespacial | ||
| Maquinaria Industrial | ||
| Edificación y Construcción | ||
| Electrónica de Consumo y Telecomunicaciones | ||
| Otras Aplicaciones | ||
| Por Fuente | Aluminio Primario | |
| Aluminio Secundario / Reciclado | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la fundición de aluminio hasta 2032?
Se prevé que el sector crezca a una CAGR del 6,32% de 2027 a 2032, alcanzando 156,59 mil millones de USD en 2032. El pronóstico refleja la creciente demanda de fundición estructural y el uso más amplio del aluminio en la electrificación vehicular.
¿Por qué los vehículos eléctricos están cambiando la demanda de fundición de aluminio?
Los vehículos eléctricos requieren estructuras ligeras, carcasas de baterías y carcasas de motores de tracción eléctrica. Las fundiciones integradas pueden reemplazar muchas piezas estampadas y soldadas, aumentando el valor de los componentes estructurales calificados.
¿Qué proceso de fundición de aluminio tiene la mayor participación?
La fundición a presión lidera con una participación del 61,27% en 2026. Los procesos de alta presión y vacío son importantes para aplicaciones automotrices, de baterías y estructurales que requieren un control dimensional consistente.
¿Qué aplicación está creciendo más rápido en la fundición de aluminio?
Se prevé que el sector aeroespacial crezca a una CAGR del 7,06% hasta 2032, respaldado por las entregas de aeronaves y la modernización de flotas. El sector también apoya programas de componentes de mayor valor y estrictamente calificados.
¿Por qué el aluminio reciclado se está volviendo más importante para los componentes fundidos?
Los compromisos de carbono de los fabricantes de equipos originales y el diseño mejorado de aleaciones están apoyando la alimentación reciclada, que se prevé que crezca a una CAGR del 7,34% hasta 2032. La certificación y la trazabilidad seguirán siendo importantes para el uso estructural.
¿Qué región lidera la demanda y el crecimiento de la fundición de aluminio?
Asia-Pacífico representó una participación del 36,71% en 2026 y se prevé que crezca a una CAGR del 7,27% hasta 2032. China, Japón e India apoyan la demanda regional a través de diferentes fortalezas automotrices y de fabricación a escala, con redes de suministro integradas, inversión continua en producción local y crecientes necesidades de componentes estructurales y convencionales calificados en los centros de fabricación regionales durante el período de pronóstico.