
アルミニウム鋳造市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 115.26 十億米ドル |
| 市場規模 (2032) | 156.59 十億米ドル |
| 成長率 (2027 - 2032) | 6.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウム鋳造市場分析
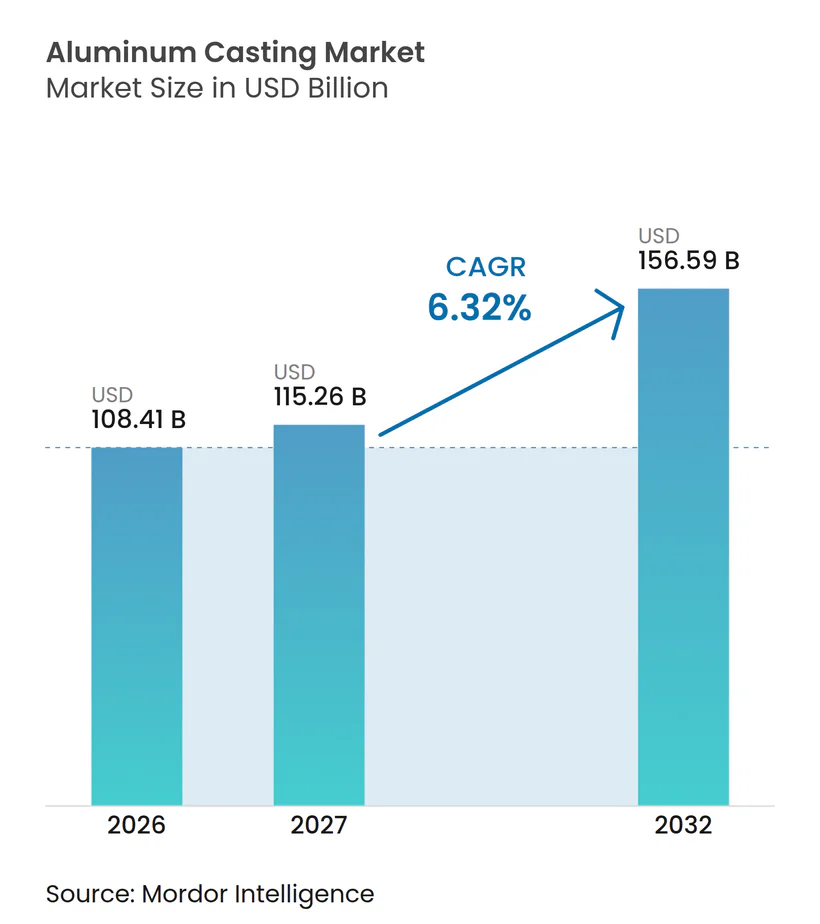
アルミニウム鋳造市場規模は2026年に108.41 ビリオン 米ドルと評価され、2027年には115.26 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に6.32%のCAGRで2032年までに156.59 ビリオン 米ドルに達すると予測されています。アルミニウム鋳造市場は、多数の小型パワートレイン部品から電気自動車プラットフォーム向けの大型構造部品へと移行しています。アルミニウムは軽量で鋳造可能であり、生産公差を維持できる場合にはリサイクル可能であるため、この移行に適しています。車両排出規制、炭素国境措置、および循環材料要件により、鋳造所への投資がOEMの電動化計画に近づいています。これにより、真空鋳造、大型プレス、合金エンジニアリング、およびシミュレーション能力を持つサプライヤーにとって、アルミニウム鋳造市場における機会が広がっています。同じ移行により、従来のパワートレイン事業に依存する小規模鋳造所は、構造プログラムに必要な設備や資格を持たない可能性があるため、参入が制限されます。
主要レポートのポイント
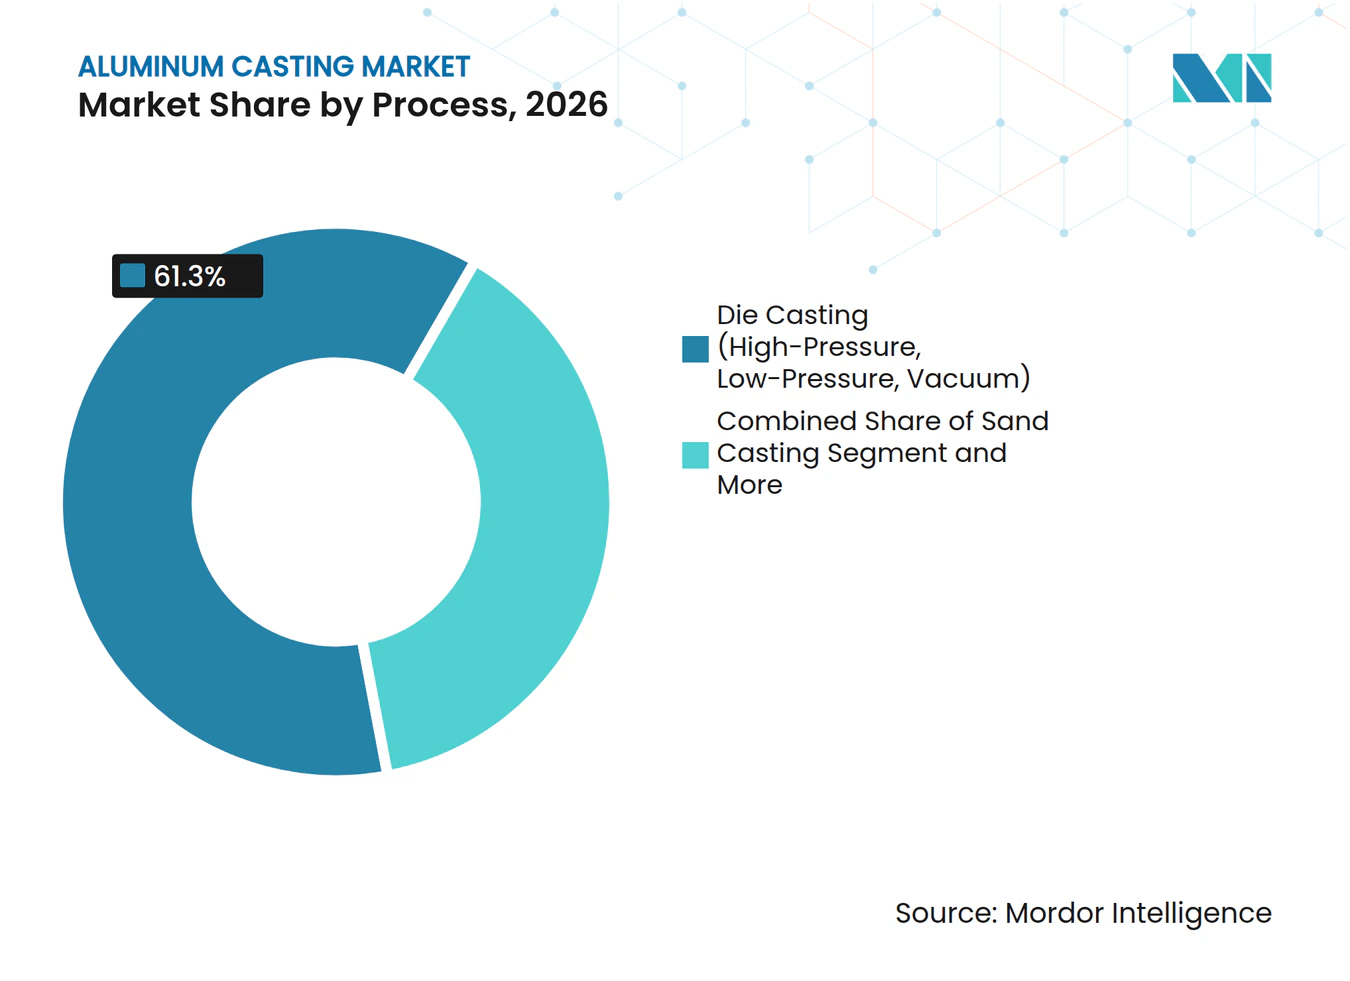
- プロセス別では、ダイカストが2026年のアルミニウム鋳造市場シェアの61.27%を占め、砂型鋳造は2032年までに7.01%のCAGRで拡大すると予測されています。
- 合金別では、Al-Si合金が2026年に68.72%のシェアを占め、Al-Mg合金は2032年までに7.15%のCAGRで拡大すると予測されています。
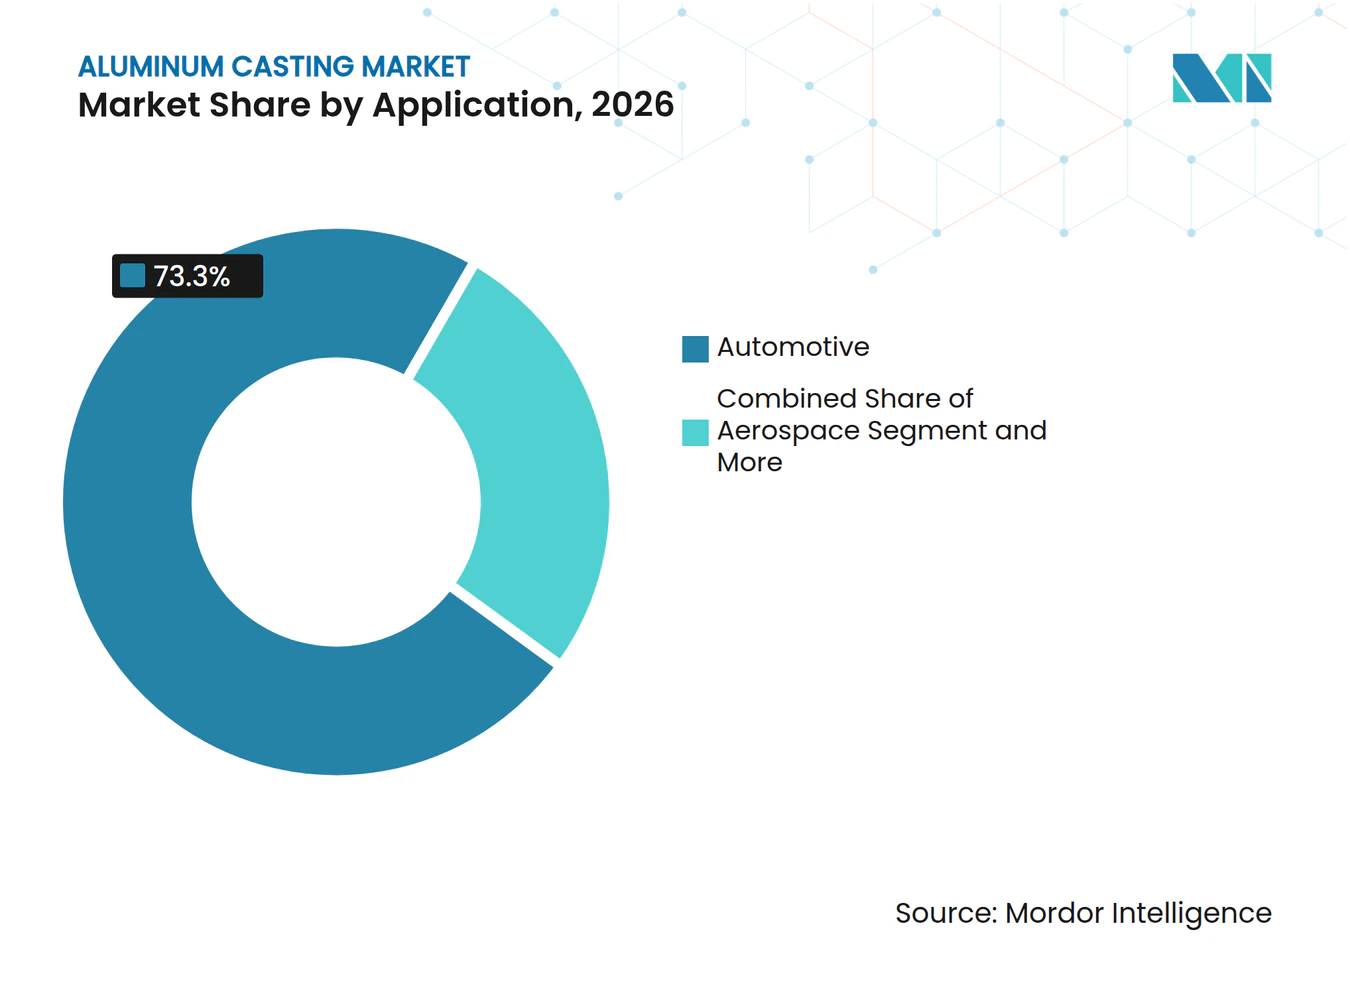
- 用途別では、自動車が2026年のアルミニウム鋳造市場規模の73.27%を占め、航空宇宙は2032年までに7.06%のCAGRで拡大すると予測されています。
- 原料別では、一次アルミニウムが2026年に63.27%のシェアを占め、二次・リサイクルアルミニウムは2032年までに7.34%のCAGRで拡大すると予測されています。
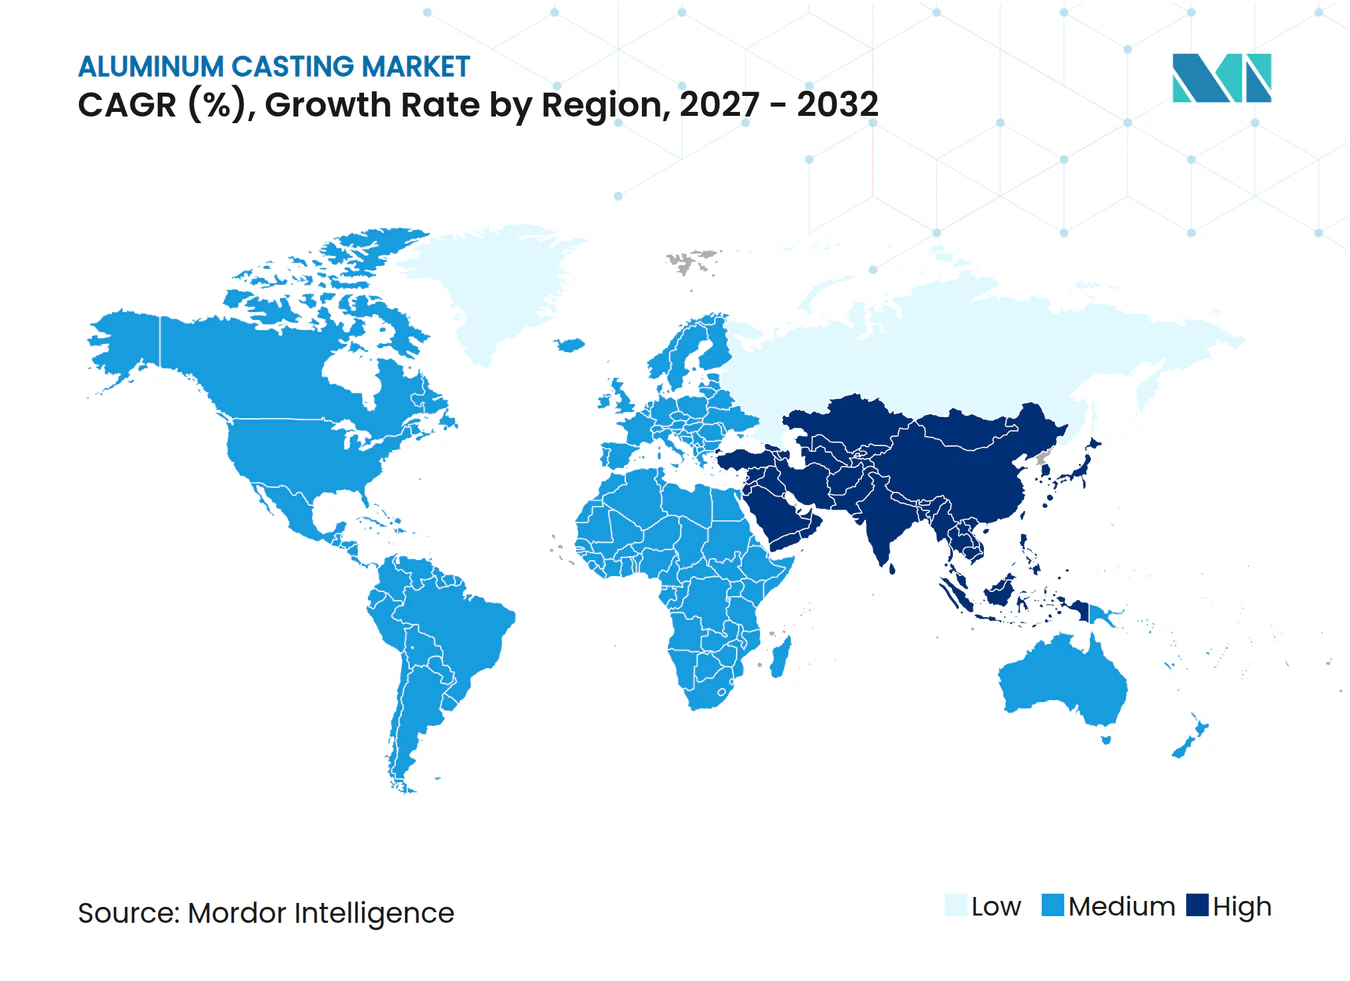
- 地域別では、アジア太平洋地域が2026年のアルミニウム鋳造市場規模の36.71%を占め、2032年までに7.27%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車の軽量化とバッテリー重量オフセット | +2.0% | 世界全体、アジア太平洋地域および北米に集中 | 短期(2年以内) |
| 構造統合とギガキャスティングの採用 | +1.7% | アジア太平洋地域中心(中国)、北米および欧州への波及 | 中期(2~4年) |
| 鋳造部品向けクローズドループ型リサイクルアルミニウム需要 | +1.0% | 世界全体;欧州の規制牽引、アジア太平洋地域のサプライサイド投資 | 中期(2~4年) |
| 車両排出・燃費要件 | +0.9% | 北米および欧州;インドはCAFE基準経由 | 短期(2年以内) |
| 航空宇宙の軽量化と機体更新 | +0.6% | 北米、欧州、ロシア、アジア太平洋地域で拡大中 | 中期(2~4年) |
| 鋳造所のデジタル化とAI支援による歩留まり改善 | +0.6% | 世界全体、日本・ドイツ・中国で先進的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車の軽量化とバッテリー重量オフセット
バッテリーパックは車両重量を増加させるため、OEMは剛性、安全性、組立効率を損なうことなく車体構造の他の部分で重量を削減する必要があります。これは、大型の一体型部品が多数のプレス・溶接部品および関連するファスナーや接合工程を置き換えられるため、アルミニウム鋳造市場における高圧ダイカストを支援します。2026年のレビューでは、テスラ モデルYのリアアンダーボディ統合により重量を最大30%、直接製造コストを最大40%削減できると報告されています [1]。バッテリートレイも気密設計と一貫した壁面品質を必要とするため、気孔リスクが高いプロセスよりも真空補助高圧ダイカストが有利です。車両電動化に関する研究では、軽量化、構造統合、機能統合が電気自動車における鋳造用途を拡大していることが明らかになっています [2]。したがって、アルミニウム鋳造市場は、車両あたりの鋳造部品総数が減少し、エンジニアリング要件がより厳しくなる場合でも、構造部品あたりの価値を高めます。
構造統合とギガキャスティングの採用
ギガキャスティングは6,000トン以上のプレスを使用して非常に大型の構造部品を一回の射出で製造するもので、各生産セルには専用の金型、プロセス制御、およびマテリアルハンドリングが必要です。これにより、OEMは大型アセンブリをより少ない鋳造品に統合し、接合工程、組立ばらつき、および床面積要件を削減できます。アルミニウム鋳造市場は、サプライヤーが繰り返し可能な生産品質でこれらの部品に必要なプレス能力、真空システム、金型、およびプロセス制御を提供できることで恩恵を受けます。EUROGUSSは、バッテリー電気自動車には10~40個のアルミニウム鋳造部品が含まれるのに対し、内燃機関車には50~100個含まれると報告しています。部品点数の減少は、成熟したパワートレインポートォリオと小型鋳造アセンブリに依存する従来の部品サプライヤーの需要を減少させる可能性があります。また、資格を取得した各構造プログラムの価値を高め、強力なエンジニアリング能力、検証済みプロセス、およびOEM設計チームと緊密に連携する能力を持つサプライヤーを優遇します。
鋳造部品向けクローズドループ型リサイクルアルミニウム需要
OEMのスコープ3コミットメントと循環材料要件により、二次アルミニウムは鋳造調達のコスト手段だけでなく、戦略的な投入材料となっています。2025年の研究では、リサイクル含有量が最大89%のAlSi10MnMg部品が一次合金部品に匹敵する機械的特性を達成できることが明らかになりました。熱処理により試験材料の延性が向上しましたが、エネルギー使用量も増加し、慎重なプロセス制御が必要でした。オークリッジ国立研究所は2025年にRidgeAlloyを導入し、より高い鉄およびシリコン含有量を含むリサイクルブレンドで構造性能を維持しました [3]。合金資格認定、スクラップ選別、およびトレーサビリティシステムが改善されるにつれて、アルミニウム鋳造市場は認証済みリサイクル含有量から恩恵を受けることができます。認証とトレーサビリティにより、どの鋳造所がOEMの循環サプライプログラムに参加し、検証済み低炭素材料に付随する商業的利益を得られるかが決まります。
鋳造所のデジタル化とAI支援による歩留まり改善
鋳造歩留まりは重要です。なぜなら、材料費とエネルギーコストが鋳造所の収益性を左右するからです。特にスクラップを再溶解するか、購入金属で補充しなければならない場合はなおさらです。2025年のIEEEによる16件の研究のレビューでは、高圧ダイカストにおける欠陥検出、凝固サイクル最適化、および予知保全へのAIとIoTの活用が特定されました。このレビューでは、実装コスト、データ品質、および接続システムのスケーリングの難しさも実際の障壁として特定されました。アメリカ鋳造協会は2025年にアルミニウム鋳造性能イニシアチブプロジェクトを開始し、アルミニウム砂型鋳造欠陥の診断のための機械学習画像認識を含む取り組みを行っています。デジタルプロセス制御は、サプライヤーがスクラップを削減し、応答時間を短縮し、要求の厳しい顧客向けに部品品質の明確な記録を構築するのに役立ちます。アルミニウム鋳造市場では、この能力は選択された先進工場のための任意のアップグレードではなく、コスト競争力の条件となる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約度と電力価格の変動性 | -1.5% | 北米および欧州;日本;エネルギー輸入依存のアジア太平洋市場 | 短期(2年以内) |
| 大型鋳造向けの高い設備・金型コスト | -1.0% | 世界全体;欧州および北米の非OEM鋳造所で最も深刻 | 中期(2~4年) |
| 高リサイクル含有量構造鋳造品における不純物・気孔リスク | -0.7% | 世界全体;安全重要セグメントにおける二次アルミニウム浸透を制約 | 長期(4年以上) |
| 一体型構造鋳造品の修理可能性と保険経済性 | -0.3% | 欧州および北米(衝突修理コストが保険引受変数となる地域) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エネルギー集約度と電力価格の変動性
アルミニウムダイカストでは溶解が大きなエネルギーシェアを占めるため、電力および天然ガス価格の変動はサプライヤーのマージンと長期プログラムの見積コストに直接影響します。米国エネルギー情報局は、2025年の発電事業者向け天然ガスコストを100万BTUあたり3.37米ドルと予測しており、2024年比で24%高くなっています。欧州の電力コストは、低コスト地域と競合し、価格転嫁を制限する可能性のある顧客契約の下で操業する鋳造所にとって、依然として重大な課題です。2025年の研究では4,000の電力価格シナリオをモデル化し、脱炭素化アルミニウム構成が25年間の期間にわたってシナリオの50%でのみ化石燃料ベースラインを上回ることが明らかになりました。長期電力契約はリスクを軽減できますが、購買量と信用力の観点から、大規模な統合グループの方が確保しやすい状況です。したがって、アルミニウム鋳造市場では、より強力な購買規模、エネルギー計画、および安定した電力供給へのアクセスを持つサプライヤーにコスト優位性がシフトする可能性があります。
大型鋳造向けの高い設備・金型コスト
大型鋳造には高価なプレス、専用金型、補助システム、および車両組立工場近くの施設が必要であり、従来のダイカスト拡張よりも大きなコミットメントとなります。非常に大型の鋳造品を長距離輸送することは非経済的で物流上の複雑さを生じさせるため、投資は特定の車両プログラムに結びついています。これにより、特に設備の代替用途が限られている場合、電気自動車プログラムの遅延やキャンセルは独立系鋳造所にとって吸収が困難です。EUROGUSSは、EV移行が進む中で車両プログラムのタイミングの変化がダイカストパートナーシップをどのように再形成するかを説明しています。生産中に車両設計が変更されたり、OEMエンジニアリングチームが構造要件を調整したりする場合、金型の変更によりさらなる費用が発生する可能性があります。これらの制約により、大型構造鋳造の機会はOEM内製事業とプログラムの不確実性を管理するバランスシート能力を持つ資本力のあるティア1サプライヤーに集中します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセス別:
ダイカストが統合を強化し、ギガキャスティングが規模を再定義ダイカストは2026年に61.27%のシェアを占め、自動車、電子機器、産業用途の異なる要件を満たす高圧、低圧、真空バリアントに支えられています。高圧ダイカストは、プレストン数、金型、プロセス制御がプログラムに合致している場合、小型の従来部品と大型構造鋳造品の両方に対応できます。これにより、確立されたダイカスト業者は基本的な製造規律を置き換えることなく、構造用途への実用的な参入経路を得られます。砂型鋳造は、航空宇宙および産業機械における複雑な低量生産形状に引き続き有用であるため、2032年までに7.01%のCAGRで成長すると予測されています。アメリカ鋳造協会の2025年ACPIによる機械学習欠陥検出の取り組みは、アルミニウム砂型鋳造における継続的な品質投資を示しています。
重力鋳造および永久鋳型鋳造は、制御された凝固が機械的特性を支援するホイールおよび自動車構造部品において役割を維持しています。ロストワックス鋳造は、少量生産される複雑な航空宇宙部品に引き続き関連性があり、積層造形セラミック鋳型は選択された設計のパターン金型の制限を軽減できます。スクイーズ鋳造は、安全重要用途向けに気孔が少ないニアネットシェイプ部品を製造します。部品サイズ、必要な特性、数量、および金型経済性は依然として用途によって異なるため、アルミニウム鋳造産業は単一のプロセスに移行しているわけではありません。数量はより少ない大型高圧ショットに集中しており、航空宇宙および産業需要は引き続き幅広いプロセスミックスを支援しています。



合金別:
Al-Si合金が優位を維持しつつ、Al-Mg合金が熱処理不要の構造鋳造で台頭Al-Si合金は2026年に68.72%のシェアを占め、A380、A356、ADC12などのグレードが確立された鋳造インフラと自動車用途から恩恵を受けています。不純物への耐性も多くの従来鋳造品における二次原料の使用を支援しています。ADC12はアジア市場のパワートレインおよび汎用ダイカスト用途に広く使用されています。Al-Mg合金は、熱処理不要のプロセスが薄肉構造部品の変形リスクを低減できるため、2032年までに7.15%のCAGRで成長すると予測されています。これにより、鋳造後の寸法安定性が重要な大型一体型鋳造品に関連性が高まります。
Al-Cu合金は、材料コストよりも高強度と耐熱性が重要な場合に限定的な役割を維持しています。重要な選択は、確立されたシリコン主体システムと構造部品に適した熱処理不要システムの間にあります。オークリッジ国立研究所が2025年に導入したRidgeAlloyは、構造性能を維持しながら、より高い鉄およびシリコン含有量を持つリサイクルブレンド向けに設計されました。サプライヤーは広範な採用前に材料性能を検証する必要があるため、自動車資格認定サイクルは引き続き重要です。アルミニウム鋳造市場は、材料認証と合金資格認定が成熟するにつれて、新合金の性能と信頼性の高い供給、材料トレーサビリティ、および確立された品質システムのバランスを取ります。
用途別:
自動車がシェアを維持し、航空宇宙が加速自動車は2026年のアルミニウム鋳造市場規模の73.27%を占め、エンジンブロック、トランスミッションハウジング、構造鋳造品、ホイール、バッテリーハウジング、およびeドライブモーターケーシングにわたっています。電気自動車は自動車需要を排除するのではなく、その構成を変化させます。バッテリーハウジングとeドライブケーシングが減少する多部品パワートレインアセンブリを補完します。産業機械、建設、および民生用電子機器は、アルミニウム鋳造品の安定した数量の出口として残ります。民生用電子機器ハウジングおよび通信機器は精密ダイカストを使用し、自動車サイクルにさらされているサプライヤーに需要の多様性を提供できます。この幅広い用途基盤は、異なる顧客セクター全体での稼働率を支援するため、アルミニウム鋳造産業にとって引き続き重要です。
航空宇宙は、航空機納入バックログと機体更新に支えられ、2032年まに7.06%のCAGRで成長すると予測されています。エアバスは2025年に退役航空機からチタンとアルミニウムを回収することに焦点を当てた循環性イニシアチブを説明しました。ConstelliumとTARMAC Aerosaveも、新しい航空宇宙製造のために退役航空機からアルミニウムを回収・再溶解することに成功したと報告しています。AS9100などの航空宇宙資格認定基準は参入を困難にしますが、資格を取得したサプライヤーにとって高付加価値プログラムを支援します。したがって、アルミニウム鋳造市場は自動車サイクルを超えて多様化できますが、航空宇宙需要は航空機製造レートと機体更新決定に引き続き連動しています。

原料別:
二次アルミニウムが一次アルミニウムとの差を縮小一次アルミニウムは、構造用途が一貫した化学組成と高い延性を必要とするため、2026年の原料別アルミニウム鋳造市場シェアの63.27%を占めました。二次・リサイクルアルミニウムは、合金設計、スクラップ選別、およびプロセス制御の進歩により、2032年までに7.34%のCAGRで成長すると予測されています。2025年の高圧ダイカストAlSi10MnMgの研究では、0%から89%のリサイクル含有量を評価し、構造公差内で許容可能な鋳造性と溶接性が確認されました。これにより、入荷材料のばらつきをプロセスで管理できる用途での二次原料の広範な使用が支援されます。また、材料関連排出量を削減するOEMの取り組みも支援します。
アルミニウムのリサイクルにより、一次製錬に使用されるエネルギーの95%を節約でき、コストと環境目標を支援します。大型構造鋳造品は依然として厳密に制御された微量元素化学組成を必要とするため、要求の厳しい用途では一次金属が有利な場合があります。電動化に関する研究では、高延性一次合金の需要とリサイクル含有量増加の推進力との間の緊張関係が指摘されています。二次材料は、非構造ケーシング、エンクロージャー、民生用製品、および低応力構造用途で最初に進展できます。アルミニウム鋳造市場は、材料認証と合金資格認定が成熟するにつれて、一次および二次原料の並行成長を支援できます。
地域分析
アジア太平洋地域:市場最大かつ最速成長地域
アジア太平洋地域は2026年に36.71%のシェアを占め、2032年までに7.27%のCAGRで成長すると予測されています。中国は大規模な自動車基盤と急速な一体型ダイカスト投資を組み合わせ、構造部品と従来の鋳造製品への需要を生み出しています。地域のサプライヤーエコシステムも、EV生産、民生用電子機器、および地元の設備・材料サプライヤーの大規模な基盤から恩恵を受けています。中国のNEV技術ロードマップは軽量化と車両排出量削減を支援し、日本とインドは先進的なダイカスト能力と自動車電動化からの需要を加えています。地域全体のサプライヤーは、規模、コスト管理、材料資格認定、および車両メーカーとの緊密な関係で競争しています。
欧州:慎重なOEM採用と実証済みギガキャスティングベンチマーク
欧州は、自動車生産と確立されたサプライヤーの広範な基盤に支えられ、主要な鋳造地域であり続けています。ドイツのOEMはプレス・溶接サプライチェーンに深く根ざしており、一部のアジアプログラムよりも大型一体型鋳造への移行がより慎重になる可能性があります。エネルギーリスクは欧州の鋳造所にとって重大な操業上の問題であり続けています。EUの廃車規制と炭素国境調整メカニズムは、低炭素・リサイクル含有量サプライチェーンを優遇するコンプライアンス要因を生み出しています。ISO 9001とIATF 16949は、自動車鋳造サプライヤーにとって引き続き中心的な品質要件です。
小規模地域が構造的重要性を高める
北米はギガキャスティングの評価から今後のEVプログラムへの早期展開へと移行しており、メキシコはOEM組立サイトへの近接性から恩恵を受けています。南米はブラジルの自動車基盤に支えられており、中東はアルミニウム製錬能力を下流の部品製造と結びつけることを目指しています。南アフリカとモロッコが主導するアフリカは依然として初期段階ですが、欧州OEMによるニアショアリングから恩恵を受ける可能性があります。これらの多様な地域はアルミニウム鋳造市場のサプライマップを広げていますが、その構造鋳造能力はアジア太平洋地域および欧州よりも成熟度が低い状態です。
競合環境
市場集中度
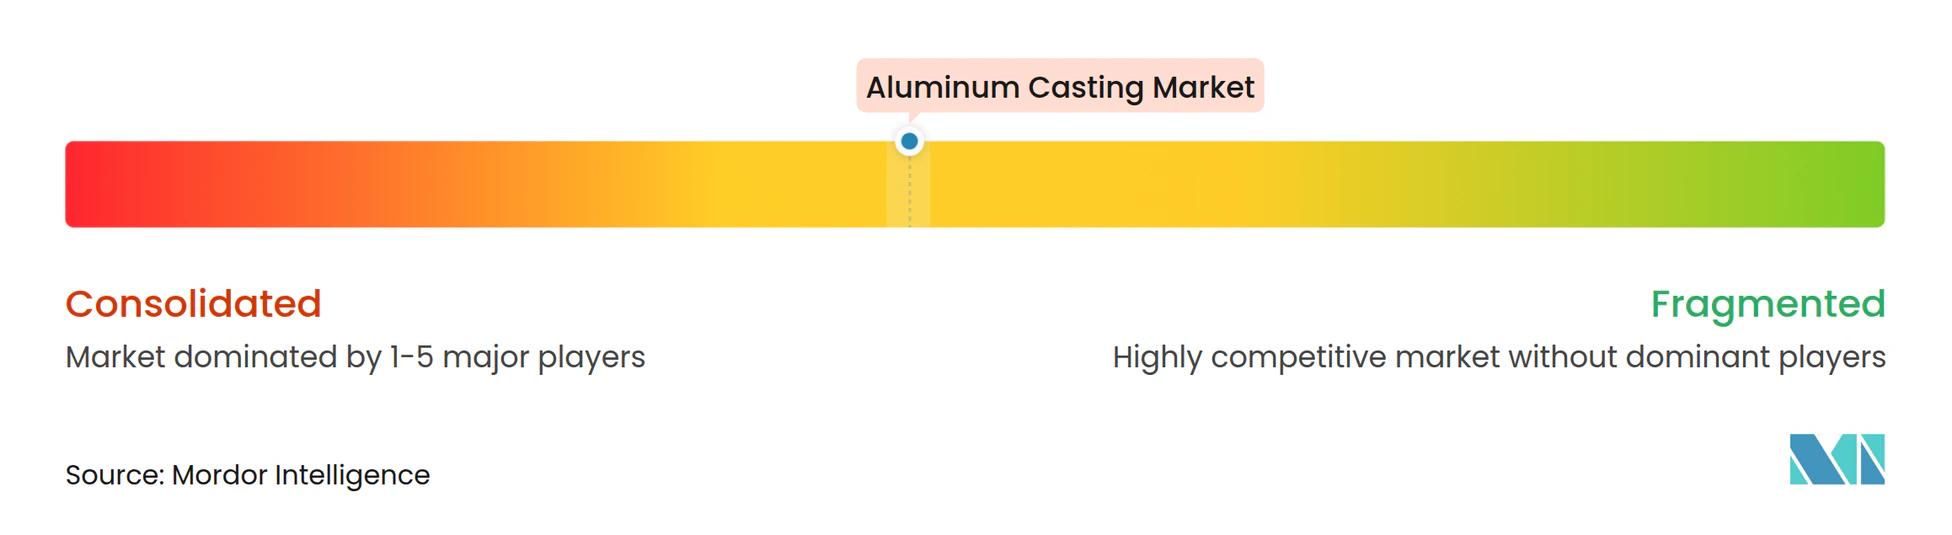
アルミニウム鋳造市場は、最大の構造鋳造サプライヤー間では適度に集中しており、地域専門業者間では分散しています。大型プレス、真空システム、シミュレーション能力、金型専門知識、およびOEM承認は、大型鋳造品において意味のある参入障壁を生み出しています。これらの要件は、強力な資本リソースと確立された顧客関係を持つサプライヤーを優遇します。Nemakは2026年2月にGF Casting Solutionsの自動車事業の買収を完了し、ドイツ、オーストリア、中国、ルーマニア、および米国の9つの製造施設とスイスの研究開発センターを追加しました。この取引は、構造プログラムにおける広範な生産フットプリントと技術能力の価値を反映しています。
技術的差別化はプレストン数と同様に重要になっています。AlcoaのEZCast C891F合金は、20枚以上のスチールスタンピングを置き換えた小米YU7フロントキャビン鋳造品でNADCAイノベーション認定を2025年10月に受けました。合金特性は部品性能、修理可能性、およびOEM資格認定に影響します。Wencan Groupは2025年後半に佛山ギガキャスティング工場を稼働させ、2,200トンから12,000トンの設備を備えています。この能力は、モーターハウジング、バッテリートレイ、ボディ鋳造品、およびアンダーボディ部品に対する中国のEV需要に対応しています。
小規模精密ダイカスト業者は、民生用電子機器、医療機器、および二輪車用途において引き続き関連性があります。自動車サプライヤーはISO 9001およびIATF 16949要件を満たす必要があり、航空宇宙サプライヤーはAS9100および材料データ要件に直面しています。アルミニウム鋳造市場は、より小規模なグループが最高付加価値の構造作業をリードする中でも、地域サプライヤーの長いテールを維持する可能性が高いです。市場集中スコアは10点中6点で、上位7社がアルミニウムダイカスト収益の63%を占めると推定される一方、大規模な地域サプライヤー基盤が引き続き活発に活動しています。
アルミニウム鋳造産業のリーダー企業
-
Nemak, S.A.B. de C.V.
-
Ryobi Limited
-
Georg Fischer AG
-
Endurance Technologies Limited
-
Rheinmetall AG
- 注:主要企業の掲載順は順位を示すものではありません。
アルミニウム鋳造市場 このレポートでカバーされる企業
- Nemak, S.A.B. de C.V.
- Ryobi Limited
- Georg Fischer AG
- Endurance Technologies Limited
- Rheinmetall AG
- Ahresty Corporation
- Form Technologies, Inc.
- Martinrea International Inc.
- Linamar Corporation
- Koch Enterprises, Inc.
- Pace Industries, LLC
- Shiloh Industries, Inc.
- TVS Holdings Limited
- Hero Motors Company
- Wencan Group Co., Ltd.
- Guangdong Hongtu Technology (Holdings) Co., Ltd.
- IKD Co., Ltd.
- Alcoa Corporation
- Consolidated Metco, Inc.
- Aisin Corporation
最近の産業開発事情 アルミニウム鋳造市場
- 2026年2月:世界的な鋳造大手Nemakは、GF Casting Solutionsの自動車鋳造事業部門の336 ミリオン 米ドルの買収を完了しました。この買収により、Nemakの電気自動車プラットフォーム向け大型構造部品製造能力が強化されます。
- 2026年8月:完全垂直統合企業であり、精密アルミニウムダイカスト部品の世界的な大手サプライヤーであるJaya Hind Industries Pvt. Ltd.(JHI)は、今後2年間にわたって600クロールピー(62.95 ミリオン 米ドル)の段階的投資を発表しました。この投資は、高圧ダイカスト(HPDC)および重力ダイカスト(GDC)における同社の製造能力と生産能力を強化することを目的としています。
世界のアルミニウム鋳造市場レポートの範囲
アルミニウム鋳造市場は、プロセス、合金、用途、原料、および地域別にセグメント化されています。プロセス別では、市場はダイカスト(高圧・低圧・真空)、重力鋳造/永久鋳型鋳造、砂型鋳造、ロストワックス鋳造、スクイーズ鋳造、およびその他プロセスにセグメント化されています。合金別では、市場はAl-Si合金(A380、A356、ADC12)、Al-Cu合金、Al-Mg合金、およびその他合金にセグメント化されています。ポジション別では、市場はフロントウィンドシールドとリアウィンドシールド(バックライト)にセグメント化されています。用途別では、市場は自動車(エンジンブロック、トランスミッションハウジング、構造鋳造品/ギガキャスティング、ホイール、バッテリーハウジング)、航空宇宙、産業機械、建設・建築、民生用電子機器・通信、およびその他用途にセグメント化されています。原料別では、市場は一次アルミニウムと二次/リサイクルアルミニウムにセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ、その他北米)、欧州(ドイツ、フランス、イタリア、英国、スペイン、ロシア、その他欧州)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、インドネシア、タイ、その他アジア太平洋)、南米(ブラジル、アルゼンチン、コロンビア、チリ、その他南米)、および中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、南アフリカ、モロッコ、その他中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(トン)で提供されます。
セグメンテーション概要
| ダイカスト(高圧・低圧・真空) |
| 重力鋳造/永久鋳型鋳造 |
| 砂型鋳造 |
| ロストワックス鋳造 |
| スクイーズ鋳造 |
| その他プロセス |
| Al-Si合金(A380、A356、ADC12) |
| Al-Cu合金 |
| Al-Mg合金 |
| その他合金 |
| 自動車(エンジンブロック、トランスミッションハウジング、構造鋳造品/ギガキャスティング、ホイール、バッテリーハウジング) |
| 航空宇宙 |
| 産業機械 |
| 建設・建築 |
| 民生用電子機器・通信 |
| その他用途 |
| 一次アルミニウム |
| 二次/リサイクルアルミニウム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他北米 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| スペイン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 南アフリカ | |
| モロッコ | |
| その他中東・アフリカ |
| プロセス別 | ダイカスト(高圧・低圧・真空) | |
| 重力鋳造/永久鋳型鋳造 | ||
| 砂型鋳造 | ||
| ロストワックス鋳造 | ||
| スクイーズ鋳造 | ||
| その他プロセス | ||
| 合金別 | Al-Si合金(A380、A356、ADC12) | |
| Al-Cu合金 | ||
| Al-Mg合金 | ||
| その他合金 | ||
| 用途別 | 自動車(エンジンブロック、トランスミッションハウジング、構造鋳造品/ギガキャスティング、ホイール、バッテリーハウジング) | |
| 航空宇宙 | ||
| 産業機械 | ||
| 建設・建築 | ||
| 民生用電子機器・通信 | ||
| その他用途 | ||
| 原料別 | 一次アルミニウム | |
| 二次/リサイクルアルミニウム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのアルミニウム鋳造の予測成長率は?
このセクターは2027年から2032年にかけて6.32%のCAGRで成長し、2032年には156.59 ビリオン 米ドルに達すると予測されています。この予測は、構造鋳造需要の増加と車両電動化におけるアルミニウムの広範な使用を反映しています。
電気自動車はなぜアルミニウム鋳造需要を変えているのか?
電気自動車は軽量構造、バッテリーハウジング、およびeドライブモーターケーシングを必要とします。一体型鋳造品は多数のプレス・溶接部品を置き換えることができ、資格を取得した構造部品の価値を高めます。
最大のシェアを持つアルミニウム鋳造プロセスはどれか?
ダイカストは2026年に61.27%のシェアでリードしています。高圧および真空プロセスは、一貫した寸法管理を必要とする自動車、バッテリー、および構造用途に重要です。
アルミニウム鋳造で最も速く成長している用途はどれか?
航空宇宙は、航空機納入と機体近代化に支えられ、2032年までに7.06%のCAGRで成長すると予測されています。このセクターは、より高付加価値で厳密に資格認定された部品プログラムも支援しています。
なぜリサイクルアルミニウムが鋳造部品においてより重要になっているのか?
OEMの炭素コミットメントと改善された合金設計がリサイクル原料を支援しており、2032年までに7.34%のCAGRで成長すると予測されています。構造用途には認証とトレーサビリティが引き続き重要です。
アルミニウム鋳造需要と成長をリードしている地域はどこか?
アジア太平洋地域は2026年に36.71%のシェアを占め、2032年までに7.27%のCAGRで成長すると予測されています。中国、日本、インドは、統合されたサプライネットワーク、継続的な地域生産投資、および予測期間を通じて地域の製造ハブ全体で資格を取得した構造部品と従来部品への需要の増加を通じて、異なる自動車・製造力で地域需要を支援しています。