
Taille et part du marché du moulage d'aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 115.26 Milliards de dollars |
| Taille du Marché (2032) | 156.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.32 % |
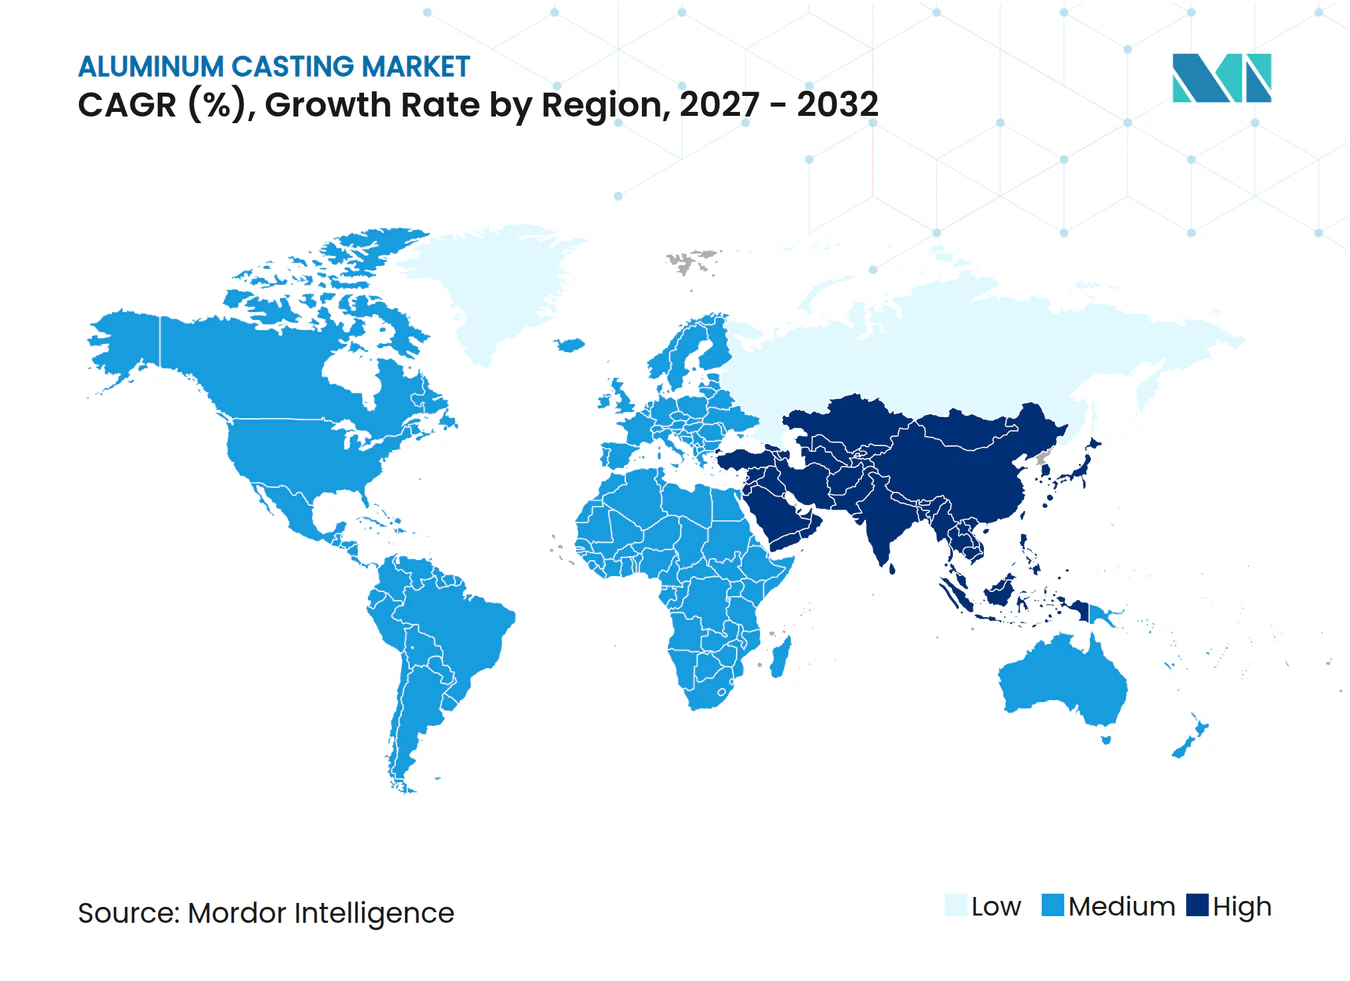
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du moulage d'aluminium par Mordor Intelligence
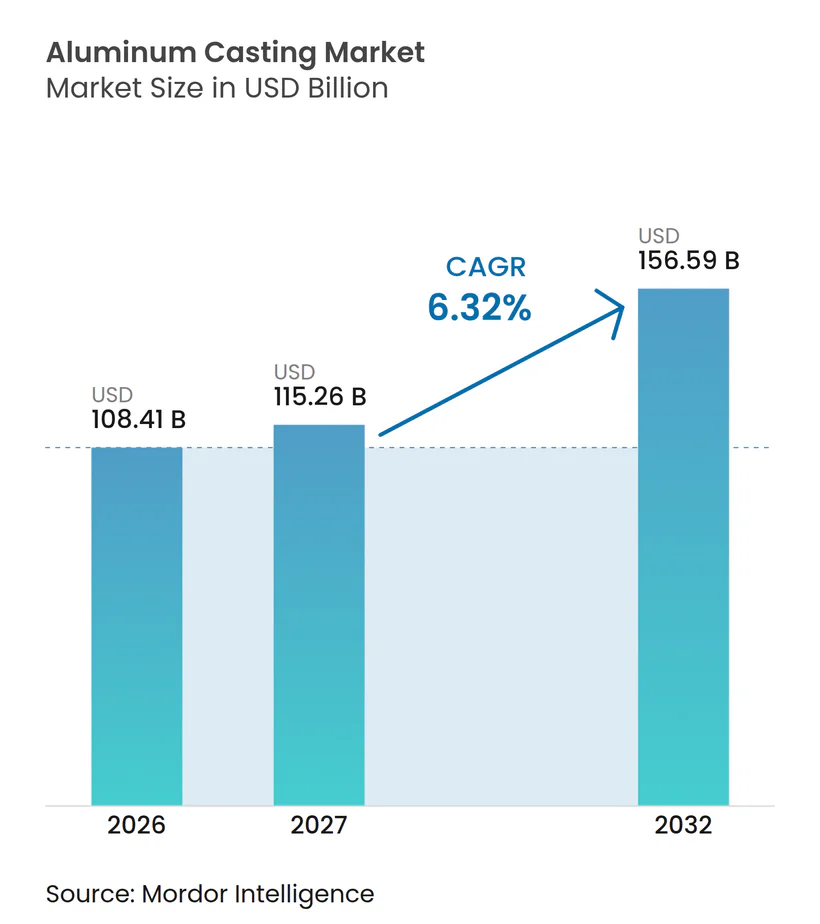
La taille du marché du moulage d'aluminium était évaluée à 108,41 milliards USD en 2026 et devrait atteindre 115,26 milliards USD en 2027, puis 156,59 milliards USD d'ici 2032, à un CAGR de 6,32 % au cours de la période de prévision (2027-2032). Le marché du moulage d'aluminium s'éloigne de nombreuses pièces de groupe motopropulseur plus petites pour se tourner vers des composants structurels plus grands destinés aux plateformes de véhicules électriques. L'aluminium reste bien adapté à cette évolution car il est léger, moulable et recyclable lorsque les tolérances de production peuvent être maintenues. Les réglementations sur les émissions des véhicules, les mesures d'ajustement carbone aux frontières et les exigences en matière de matériaux circulaires rapprochent les investissements dans les fonderies des plans d'électrification des équipementiers. Cela offre aux fournisseurs disposant de capacités de moulage sous vide, de grandes presses, d'ingénierie des alliages et de simulation une opportunité plus large sur le marché du moulage d'aluminium. Cette même transition réduit la participation, car les fonderies plus petites dépendantes des travaux de groupe motopropulseur traditionnels peuvent ne pas disposer de l'équipement ou des qualifications requis pour les programmes structurels.
Principaux enseignements du rapport
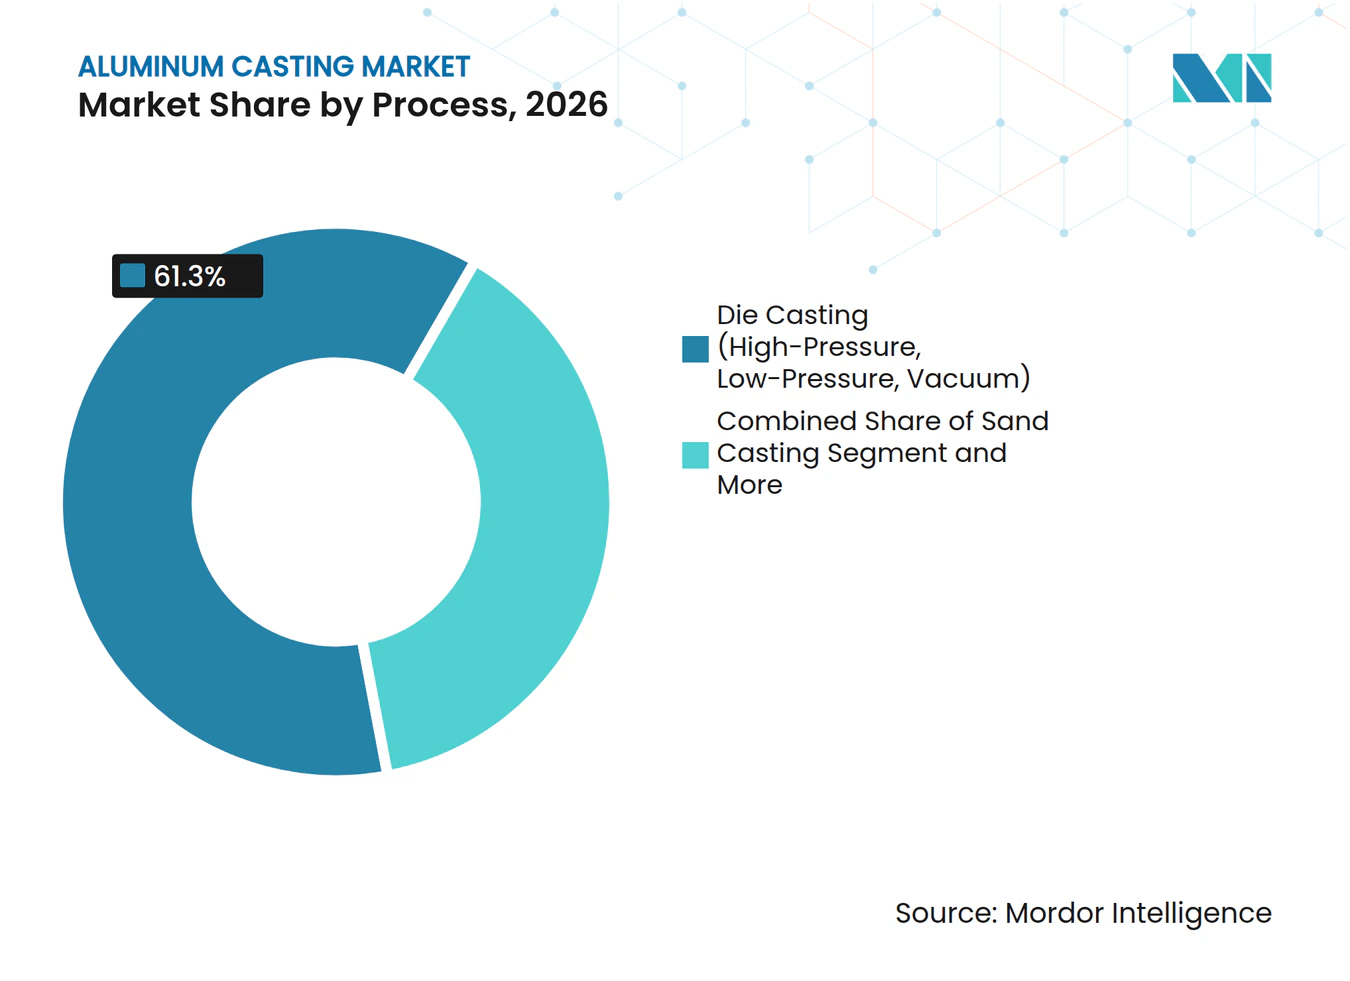
- Par procédé, le moulage sous pression détenait 61,27 % de la part du marché du moulage d'aluminium en 2026, tandis que le moulage en sable devrait se développer à un CAGR de 7,01 % jusqu'en 2032.
- Par alliage, les alliages Al-Si détenaient une part de 68,72 % en 2026, tandis que les alliages Al-Mg devraient se développer à un CAGR de 7,15 % jusqu'en 2032.
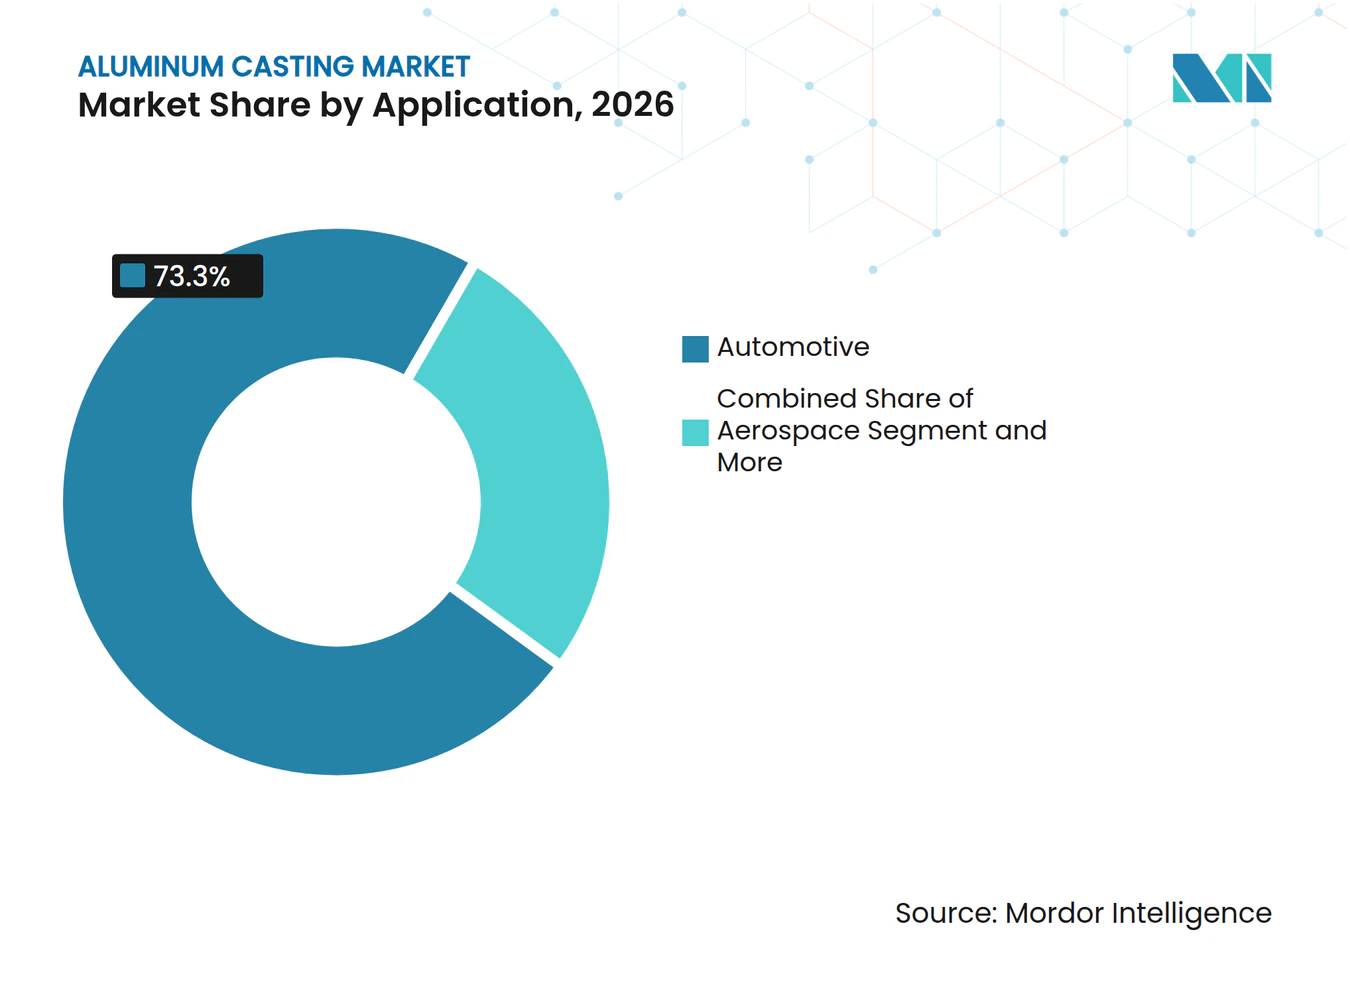
- Par application, l'automobile représentait 73,27 % de la taille du marché du moulage d'aluminium en 2026, tandis que l'aérospatiale devrait se développer à un CAGR de 7,06 % jusqu'en 2032.
- Par source, l'aluminium primaire détenait une part de 63,27 % en 2026, tandis que l'aluminium secondaire et recyclé devrait se développer à un CAGR de 7,34 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 36,71 % de la taille du marché du moulage d'aluminium en 2026 et devrait se développer à un CAGR de 7,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules électriques et compensation de la masse des batteries | +2.0% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Intégration structurelle et adoption du gigacasting | +1.7% | Cœur Asie-Pacifique (Chine), extension vers l'Amérique du Nord et l'Europe | Moyen terme (2–4 ans) |
| Demande d'aluminium recyclé en circuit fermé pour les composants moulés | +1.0% | Mondial ; attraction réglementaire en Europe, investissement côté offre en Asie-Pacifique | Moyen terme (2–4 ans) |
| Réglementations sur les émissions des véhicules et l'économie de carburant | +0.9% | Amérique du Nord et Europe ; Inde via les normes CAFE | Court terme (≤ 2 ans) |
| Allègement aérospatial et renouvellement de la flotte | +0.6% | Amérique du Nord, Europe, Russie, croissance en Asie-Pacifique | Moyen terme (2–4 ans) |
| Numérisation des fonderies et amélioration du rendement assistée par l'IA | +0.6% | Mondial, avec adoption avancée au Japon, en Allemagne et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules électriques et compensation de la masse des batteries
Les batteries ajoutent du poids aux véhicules et incitent les équipementiers à réduire la masse ailleurs dans la structure de la carrosserie sans compromettre la rigidité, la sécurité ou l'efficacité d'assemblage. Cela soutient le moulage sous haute pression sur le marché du moulage d'aluminium, car de grands composants intégrés peuvent remplacer des groupes de pièces embouties et soudées, ainsi que de nombreuses fixations et étapes d'assemblage associées. Une étude de 2026 a rapporté que l'intégration de la sous-carrosserie arrière du Tesla Model Y peut réduire la masse jusqu'à 30 % et le coût de fabrication direct jusqu'à 40 % [1]. Les plateaux de batteries nécessitent également des conceptions étanches et une qualité de paroi constante, ce qui favorise le moulage sous haute pression assisté par le vide par rapport aux procédés présentant un risque de porosité plus élevé. Des recherches sur l'électrification des véhicules ont révélé que l'allègement, l'intégration structurelle et l'intégration fonctionnelle élargissent les utilisations du moulage dans les véhicules électriques [2]. Le marché du moulage d'aluminium gagne donc en valeur par composant structurel, même lorsque le nombre total de pièces moulées par véhicule diminue et que les exigences d'ingénierie deviennent plus contraignantes.
Intégration structurelle et adoption du gigacasting
Le gigacasting utilise des presses de 6 000 tonnes ou plus pour produire de très grandes pièces structurelles en une seule injection, chaque cellule de production nécessitant des outillages, un contrôle de procédé et une manutention des matériaux dédiés. Il permet à un équipementier de consolider de grands assemblages en moins de pièces moulées et de réduire les opérations d'assemblage, les variations d'assemblage et les besoins en surface au sol. Le marché du moulage d'aluminium en bénéficie, car les fournisseurs peuvent fournir la capacité de presse, les systèmes de vide, les outillages et les contrôles de procédé nécessaires pour ces pièces à une qualité de production reproductible. EUROGUSS a rapporté que les véhicules électriques à batterie contiennent 10 à 40 pièces moulées en aluminium, contre 50 à 100 dans les véhicules à combustion interne. Le nombre réduit de pièces peut réduire la demande pour les fournisseurs de composants conventionnels qui s'appuient sur des portefeuilles de groupes motopropulseurs matures et des assemblages moulés plus petits. Cela augmente également la valeur de chaque programme structurel qualifié et favorise les fournisseurs dotés de solides capacités d'ingénierie, de processus validés et de la capacité à travailler en étroite collaboration avec les équipes de conception des équipementiers.
Demande d'aluminium recyclé en circuit fermé pour les composants moulés
Les engagements de portée 3 des équipementiers et les exigences en matière de matériaux circulaires font de l'aluminium secondaire un intrant stratégique plutôt qu'un simple levier de coût pour les achats de moulage. Une étude de 2025 a révélé que les composants AlSi10MnMg contenant jusqu'à 89 % de contenu recyclé pouvaient atteindre des propriétés mécaniques comparables à celles des composants en alliage primaire. Le traitement thermique a augmenté la ductilité du matériau testé, bien qu'il ait également augmenté la consommation d'énergie et nécessité un contrôle de procédé rigoureux. Le Oak Ridge National Laboratory a introduit RidgeAlloy en 2025 pour maintenir les performances structurelles avec des mélanges recyclés contenant des niveaux plus élevés de fer et de silicium [3]. Le marché du moulage d'aluminium peut bénéficier du contenu recyclé certifié à mesure que la qualification des alliages, le tri des ferrailles et les systèmes de traçabilité s'améliorent. La certification et la traçabilité détermineront quelles fonderies pourront participer aux programmes d'approvisionnement circulaire des équipementiers et obtenir l'avantage commercial attaché aux matériaux à faible teneur en carbone vérifiés.
Numérisation des fonderies et amélioration du rendement assistée par l'IA
Le rendement du moulage est important car les coûts des matériaux et de l'énergie déterminent la rentabilité des fonderies, en particulier lorsque les rebuts doivent être refondus ou remplacés par du métal acheté. Une revue IEEE de 2025 portant sur 16 études a identifié des utilisations de l'IA et de l'IoT dans la détection des défauts, l'optimisation du cycle de solidification et la maintenance prédictive pour le moulage sous haute pression. La revue a également identifié le coût de mise en œuvre, la qualité des données et la difficulté de mise à l'échelle des systèmes connectés comme des obstacles pratiques. L'American Foundry Society a lancé des projets dans le cadre de l'Aluminum Casting Performance Initiative en 2025, notamment la reconnaissance d'images par apprentissage automatique pour le diagnostic des défauts de moulage en sable d'aluminium. Les contrôles de procédé numériques peuvent aider les fournisseurs à réduire les rebuts, à raccourcir les délais de réponse et à constituer un dossier plus clair de la qualité des pièces pour les clients exigeants. Sur le marché du moulage d'aluminium, cette capacité peut devenir une condition de compétitivité en termes de coûts plutôt qu'une mise à niveau discrétionnaire pour certaines usines avancées sélectionnées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité énergétique et volatilité des prix de l'électricité | -1.5% | Amérique du Nord et Europe ; Japon ; marchés Asie-Pacifique dépendants des importations d'énergie | Court terme (≤ 2 ans) |
| Coûts élevés d'investissement et d'outillage pour le moulage grand format | -1.0% | Mondial ; plus aigu pour les fonderies non équipementières en Europe et en Amérique du Nord | Moyen terme (2–4 ans) |
| Risques d'impuretés et de porosité dans les pièces moulées structurelles à haute teneur en recyclé | -0.7% | Mondial ; freine la pénétration de l'aluminium secondaire dans les segments critiques pour la sécurité | Long terme (≥ 4 ans) |
| Réparabilité et économie d'assurance des pièces moulées structurelles monoblocs | -0.3% | Europe et Amérique du Nord, où le coût de réparation après collision est une variable de souscription d'assurance | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Intensité énergétique et volatilité des prix de l'électricité
La fusion représente une grande part de l'énergie dans le moulage sous pression de l'aluminium, de sorte que les variations des prix de l'électricité et du gaz naturel peuvent directement affecter les marges des fournisseurs et le coût devisé des programmes à long terme. L'Administration américaine d'information sur l'énergie a projeté les coûts du gaz naturel livré aux producteurs d'électricité en 2025 à 3,37 USD par million de BTU, soit 24 % de plus qu'en 2024. Les coûts de l'énergie en Europe restent un défi matériel pour les fonderies qui concurrencent des régions à moindre coût et opèrent dans le cadre de contrats clients pouvant limiter la répercussion des prix. Une étude de 2025 a modélisé 4 000 scénarios de prix de l'énergie et a constaté que les configurations d'aluminium décarbonées surpassaient les références aux combustibles fossiles dans seulement 50 % des scénarios sur un horizon de 25 ans. Les accords d'approvisionnement en énergie à long terme peuvent réduire l'exposition, mais ils sont plus faciles à obtenir pour les grands groupes intégrés en raison de leurs volumes d'achat et de leur solidité financière. Le marché du moulage d'aluminium pourrait donc voir un avantage en termes de coûts se déplacer vers les fournisseurs disposant d'une plus grande échelle d'achat, d'une planification énergétique et d'un accès à un approvisionnement électrique stable.
Coûts élevés d'investissement et d'outillage pour le moulage grand format
Le moulage grand format nécessite des presses coûteuses, des outillages dédiés, des systèmes auxiliaires et des installations à proximité des usines d'assemblage de véhicules, ce qui rend l'engagement plus substantiel qu'une expansion conventionnelle du moulage sous pression. L'investissement est lié à des programmes de véhicules spécifiques car le transport de très grandes pièces moulées sur de longues distances n'est pas économique et peut créer une complexité logistique. Cela rend difficile pour une fonderie indépendante d'absorber un programme de véhicule électrique retardé ou annulé, surtout lorsque l'équipement a des utilisations alternatives limitées. EUROGUSS a décrit comment les changements dans le calendrier des programmes de véhicules peuvent remodeler les partenariats de moulage sous pression à mesure que la transition vers les véhicules électriques se développe. Les modifications d'outillage peuvent entraîner des dépenses supplémentaires lorsqu'une conception de véhicule change pendant la production ou lorsque les équipes d'ingénierie des équipementiers ajustent les exigences structurelles. Ces contraintes concentrent les opportunités de moulage structurel grand format parmi les opérations captives des équipementiers et les fournisseurs de rang 1 bien capitalisés disposant de la capacité bilancielle pour gérer l'incertitude des programmes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé :
le moulage sous pression se consolide tandis que le gigacasting redéfinit l'échelleLe moulage sous pression détenait une part de 61,27 % en 2026, soutenu par des variantes haute pression, basse pression et sous vide qui répondent à différentes exigences automobiles, électroniques et industrielles. Le moulage sous haute pression peut servir des pièces conventionnelles plus petites et de grandes pièces moulées structurelles lorsque le tonnage de la presse, l'outillage et le contrôle du procédé sont adaptés au programme. Cela offre aux mouleurs sous pression établis une voie pratique vers les applications structurelles sans remplacer leur discipline de fabrication de base. Le moulage en sable devrait croître à un CAGR de 7,01 % jusqu'en 2032 car il reste utile pour les géométries complexes à plus faible volume dans l'aérospatiale et les machines industrielles. Les travaux de l'American Foundry Society en 2025 sur la détection des défauts par apprentissage automatique dans le cadre de l'ACPI témoignent d'un investissement continu dans la qualité des pièces moulées en sable d'aluminium.
Le moulage par gravité et en coquille permanente conserve un rôle dans les roues et les composants automobiles structurels où la solidification contrôlée soutient les propriétés mécaniques. Le moulage à la cire perdue reste pertinent pour les pièces aérospatiales complexes produites en petites séries, et les moules céramiques fabriqués par fabrication additive peuvent réduire les limites d'outillage de modèles pour certaines conceptions sélectionnées. Le moulage par compression produit des pièces quasi nettes avec une porosité limitée pour les utilisations critiques pour la sécurité. Le secteur du moulage d'aluminium ne se dirige pas vers un seul procédé car la taille des composants, les propriétés requises, le volume et l'économie d'outillage diffèrent encore selon l'application. Les volumes se concentrent dans moins de grandes injections haute pression, tandis que la demande aérospatiale et industrielle continue de soutenir un large éventail de procédés.



Par alliage :
les alliages Al-Si dominent mais les alliages Al-Mg progressent dans le moulage structurel sans traitement thermiqueLes alliages Al-Si détenaient une part de 68,72 % en 2026, avec des nuances telles que A380, A356 et ADC12 bénéficiant d'une infrastructure de fonderie bien établie et d'une utilisation automobile. Leur tolérance aux impuretés soutient également l'alimentation secondaire dans de nombreuses pièces moulées conventionnelles. L'ADC12 reste largement utilisé pour les applications de moulage sous pression à usage général et de groupe motopropulseur sur les marchés asiatiques. Les alliages Al-Mg devraient croître à un CAGR de 7,15 % jusqu'en 2032 car le traitement sans traitement thermique peut réduire le risque de distorsion dans les composants structurels à paroi mince. Cela les rend pertinents pour les grandes pièces moulées intégrées où la stabilité dimensionnelle est importante après le moulage.
Les alliages Al-Cu conservent un rôle plus restreint là où la haute résistance et la résistance à la chaleur importent plus que le coût des matériaux. Le choix important se situe entre les systèmes à dominante silicium établis et les systèmes sans traitement thermique adaptés aux pièces structurelles. RidgeAlloy, introduit par le Oak Ridge National Laboratory en 2025, a été conçu pour les mélanges recyclés à teneur plus élevée en fer et en silicium tout en maintenant les performances structurelles. Les cycles de qualification automobile restent importants car les fournisseurs doivent valider les performances des matériaux avant une adoption généralisée. Le marché du moulage d'aluminium devra équilibrer les performances des nouveaux alliages avec un approvisionnement fiable, la traçabilité des matériaux et des systèmes qualité établis.
Par application :
l'automobile domine la part tandis que l'aérospatiale accélèreL'automobile représentait 73,27 % de la taille du marché du moulage d'aluminium en 2026, couvrant les blocs moteurs, les carters de boîte de vitesses, les pièces moulées structurelles, les roues, les boîtiers de batteries et les carters de moteurs électriques. Les véhicules électriques modifient la composition de la demande automobile plutôt que de l'éliminer, car les boîtiers de batteries et les carters de moteurs électriques complètent le déclin des assemblages de groupes motopropulseurs multi-composants. Les machines industrielles, la construction et l'électronique grand public restent des débouchés stables en volume pour les pièces moulées en aluminium. Les boîtiers d'électronique grand public et les équipements de communication utilisent le moulage sous pression de précision et peuvent offrir une diversité de demande aux fournisseurs exposés aux cycles automobiles. Cette large base d'applications reste importante pour le secteur du moulage d'aluminium car elle soutient l'utilisation dans différents secteurs clients.
L'aérospatiale devrait croître à un CAGR de 7,06 % jusqu'en 2032, soutenue par les carnets de commandes de livraisons d'aéronefs et le renouvellement de la flotte. Airbus a décrit en 2025 une initiative de circularité axée sur la récupération du titane et de l'aluminium des aéronefs mis hors service. Constellium et TARMAC Aerosave ont également rapporté une récupération et une refonte réussies de l'aluminium provenant d'aéronefs déclassés pour la nouvelle fabrication aérospatiale. Les normes de qualification aérospatiale telles que l'AS9100 rendent l'entrée difficile mais soutiennent des programmes à haute valeur ajoutée pour les fournisseurs qualifiés. Le marché du moulage d'aluminium peut donc se diversifier au-delà des cycles automobiles, bien que la demande aérospatiale reste liée aux cadences de construction d'aéronefs et aux décisions de remplacement de la flotte.

Par source :
l'aluminium secondaire comble l'écart avec le primaireL'aluminium primaire détenait 63,27 % de la part du marché du moulage d'aluminium par source en 2026 car les applications structurelles nécessitent une chimie constante et une haute ductilité. L'aluminium secondaire et recyclé devrait croître à un CAGR de 7,34 % jusqu'en 2032 à mesure que la conception des alliages, le tri des ferrailles et les contrôles de procédé progressent. Une étude de 2025 sur le moulage sous haute pression d'AlSi10MnMg a évalué une teneur en recyclé de 0 % à 89 % et a trouvé une coulabilité et une soudabilité acceptables dans les tolérances structurelles. Cela soutient une utilisation plus large de l'alimentation secondaire dans les applications où le procédé peut gérer la variation du matériau entrant. Cela soutient également les efforts des équipementiers pour réduire les émissions liées aux matériaux.
Le recyclage de l'aluminium peut économiser 95 % de l'énergie utilisée pour la fusion primaire, ce qui soutient les objectifs de coût et environnementaux. Les grandes pièces moulées structurelles nécessitent encore une chimie des éléments traces étroitement contrôlée, ce qui peut favoriser le métal primaire dans les applications exigeantes. Des recherches sur l'électrification ont noté la tension entre la demande d'alliages primaires à haute ductilité et la volonté d'augmenter la teneur en recyclé. Le matériau secondaire peut progresser en premier dans les boîtiers non structurels, les enveloppes, les produits de consommation et les applications structurelles à moindre contrainte. Le marché du moulage d'aluminium peut soutenir une croissance parallèle des sources primaires et secondaires à mesure que la certification des matériaux et la qualification des alliages arrivent à maturité.
Analyse géographique
Asie-Pacifique : la région la plus grande et la plus dynamique du marché
L'Asie-Pacifique détenait une part de 36,71 % en 2026 et devrait croître à un CAGR de 7,27 % jusqu'en 2032. La Chine combine une large base automobile avec un investissement rapide dans le moulage sous pression intégré, créant une demande de composants structurels et de produits moulés conventionnels. L'écosystème de fournisseurs régionaux bénéficie également de la production de véhicules électriques, de l'électronique grand public et d'une large base de fournisseurs locaux d'équipements et de matériaux. La feuille de route technologique NEV de la Chine soutient l'allègement et la réduction des émissions des véhicules, tandis que le Japon et l'Inde ajoutent des capacités avancées de moulage sous pression et une demande liée à l'électrification automobile. Les fournisseurs de la région se concurrencent sur l'échelle, le contrôle des coûts, la qualification des matériaux et les relations étroites avec les constructeurs de véhicules.
Europe : adoption prudente par les équipementiers, référence éprouvée en gigacasting
L'Europe reste une région de moulage majeure, soutenue par la production automobile et une large base de fournisseurs établis. Les équipementiers allemands disposent d'une chaîne d'approvisionnement d'emboutissage et de soudage bien ancrée, ce qui peut rendre leur transition vers les grandes pièces moulées intégrées plus mesurée que dans certains programmes asiatiques. L'exposition énergétique reste un problème opérationnel matériel pour les fonderies européennes. Le règlement européen sur les véhicules en fin de vie et le mécanisme d'ajustement carbone aux frontières créent des facteurs de conformité qui favorisent les chaînes d'approvisionnement à faible teneur en carbone et à contenu recyclé. L'ISO 9001 et l'IATF 16949 restent des exigences qualité centrales pour les fournisseurs de pièces moulées automobiles.
Les régions plus petites gagnent en importance structurelle
L'Amérique du Nord passe de l'évaluation du gigacasting au déploiement précoce dans les prochains programmes de véhicules électriques, tandis que le Mexique bénéficie de sa proximité avec les sites d'assemblage des équipementiers. L'Amérique du Sud est ancrée par la base automobile du Brésil, et le Moyen-Orient cherche à relier la capacité de fusion de l'aluminium à la fabrication de composants en aval. L'Afrique, menée par l'Afrique du Sud et le Maroc, reste à un stade précoce mais peut bénéficier du rapprochement géographique des équipementiers européens. Ces régions mixtes élargissent la carte d'approvisionnement du marché du moulage d'aluminium, même si leurs capacités de moulage structurel restent moins matures que celles de l'Asie-Pacifique et de l'Europe.
Paysage concurrentiel
Concentration du Marché
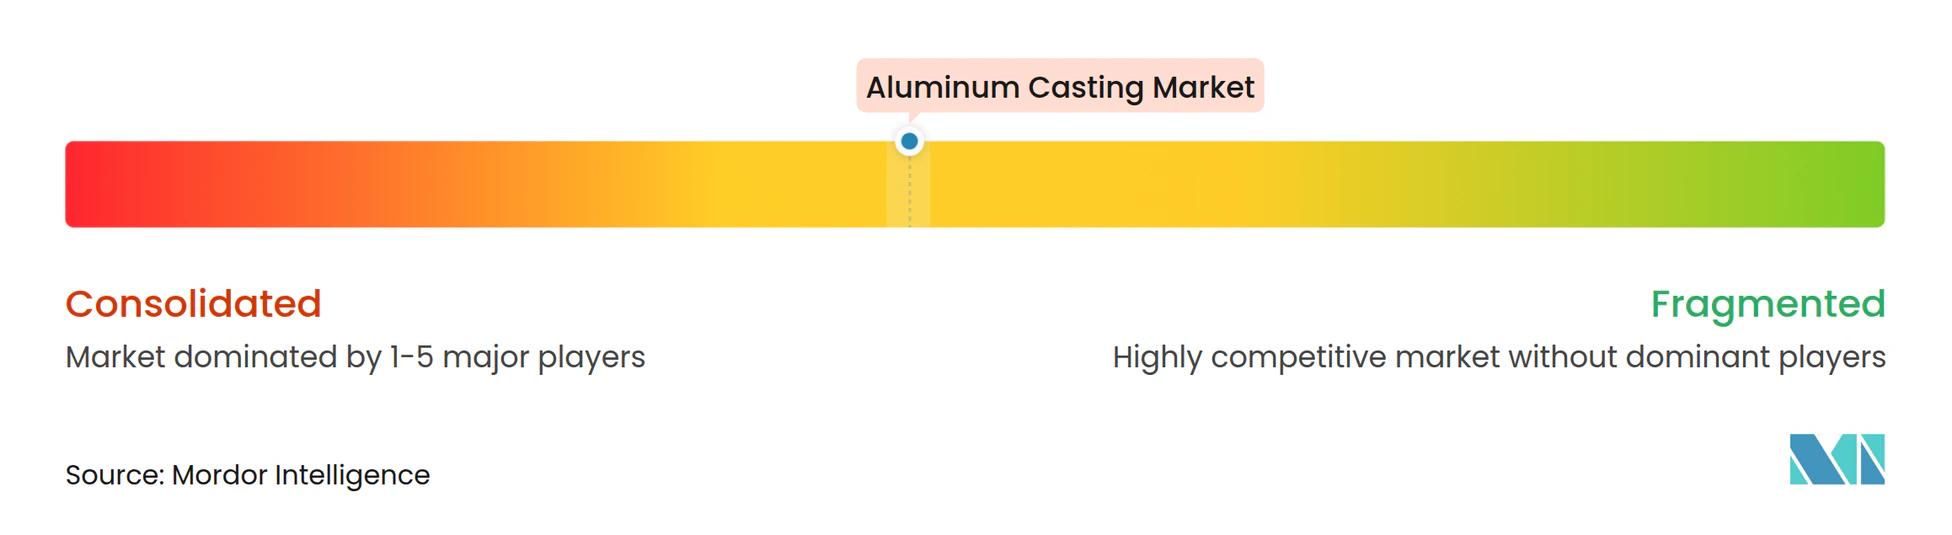
Le marché du moulage d'aluminium est modérément concentré parmi les plus grands fournisseurs de moulage structurel et fragmenté entre les spécialistes régionaux. Les presses à fort tonnage, les systèmes de vide, les capacités de simulation, l'expertise en outillage et l'approbation des équipementiers créent des barrières à l'entrée significatives dans les grandes pièces moulées. Ces exigences favorisent les fournisseurs disposant de solides ressources en capital et de relations clients établies. Nemak a finalisé l'acquisition de l'activité automobile de GF Casting Solutions en février 2026, ajoutant 9 sites de fabrication en Allemagne, en Autriche, en Chine, en Roumanie et aux États-Unis, ainsi qu'un centre de R&D en Suisse. La transaction reflète la valeur de larges empreintes de production et de capacités techniques pour les programmes structurels.
La différenciation technologique devient aussi importante que le tonnage des presses. L'alliage EZCast C891F d'Alcoa a reçu la reconnaissance d'innovation NADCA en octobre 2025 pour une pièce moulée de cabine avant du Xiaomi YU7 qui a remplacé plus de 20 emboutissages en acier. Les propriétés des alliages influencent les performances des pièces, la réparabilité et la qualification des équipementiers. Le groupe Wencan a mis en service son usine de gigacasting de Foshan fin 2025, avec des équipements allant de 2 200 à 12 000 tonnes. La capacité répond à la demande chinoise de véhicules électriques pour les carters de moteurs, les plateaux de batteries, les pièces moulées de carrosserie et les composants de sous-carrosserie.
Les mouleurs sous pression de précision plus petits restent pertinents dans l'électronique grand public, les dispositifs médicaux et les applications deux-roues. Les fournisseurs automobiles doivent satisfaire aux exigences ISO 9001 et IATF 16949, tandis que les fournisseurs aérospatiaux font face aux exigences AS9100 et de données matériaux. Le marché du moulage d'aluminium est susceptible de conserver une longue traîne de fournisseurs régionaux même si un groupe plus restreint mène les travaux structurels à plus haute valeur ajoutée. Le score de concentration du marché est de 6 sur 10 car les 7 principaux acteurs sont estimés détenir 63 % du chiffre d'affaires du moulage sous pression d'aluminium, tandis qu'une large base de fournisseurs régionaux reste active.
Leaders du secteur du moulage d'aluminium
-
Nemak, S.A.B. de C.V.
-
Ryobi Limited
-
Georg Fischer AG
-
Endurance Technologies Limited
-
Rheinmetall AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du moulage d'aluminium Entreprises couvertes dans ce rapport
- Nemak, S.A.B. de C.V.
- Ryobi Limited
- Georg Fischer AG
- Endurance Technologies Limited
- Rheinmetall AG
- Ahresty Corporation
- Form Technologies, Inc.
- Martinrea International Inc.
- Linamar Corporation
- Koch Enterprises, Inc.
- Pace Industries, LLC
- Shiloh Industries, Inc.
- TVS Holdings Limited
- Hero Motors Company
- Wencan Group Co., Ltd.
- Guangdong Hongtu Technology (Holdings) Co., Ltd.
- IKD Co., Ltd.
- Alcoa Corporation
- Consolidated Metco, Inc.
- Aisin Corporation
Développements industriels récents dans Marché du moulage d'aluminium
- Février 2026 : Le géant mondial du moulage Nemak a finalisé l'acquisition historique de l'unité commerciale de moulage automobile de GF Casting Solutions pour 336 millions USD. Cette acquisition renforce les capacités de Nemak dans la production de grands composants structurels pour les plateformes de véhicules électriques.
- Août 2026 : Jaya Hind Industries Pvt. Ltd. (JHI), une entreprise entièrement intégrée verticalement et fournisseur mondial de premier plan de composants moulés sous pression en aluminium de précision, a annoncé un investissement par phases de 600 crores INR (62,95 millions USD) sur les deux années suivantes. L'investissement visait à renforcer les capacités et la capacité de fabrication de l'entreprise dans le moulage sous haute pression (HPDC) et le moulage par gravité (GDC).
Périmètre du rapport mondial sur le marché du moulage d'aluminium
Le marché du moulage d'aluminium est segmenté par procédé, alliage, application, source et géographie. Par procédé, le marché est segmenté en moulage sous pression (haute pression, basse pression, sous vide), moulage par gravité / en coquille permanente, moulage en sable, moulage à la cire perdue, moulage par compression et autres procédés. Par alliage, le marché est segmenté en alliages Al-Si (A380, A356, ADC12), alliages Al-Cu, alliages Al-Mg et autres alliages. Par position, le marché est segmenté en pare-brise avant et pare-brise arrière (lunette arrière). Par application, le marché est segmenté en automobile (blocs moteurs, carters de boîte de vitesses, pièces moulées structurelles / gigacasting, roues, boîtiers de batteries), aérospatiale, machines industrielles, bâtiment et construction, électronique grand public et télécommunications, et autres applications. Par source, le marché est segmenté en aluminium primaire et aluminium secondaire / recyclé. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada, Mexique et reste de l'Amérique du Nord), Europe (Allemagne, France, Italie, Royaume-Uni, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, Australie, Indonésie, Thaïlande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Türkiye, Afrique du Sud, Maroc et reste du Moyen-Orient et de l'Afrique). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
| Moulage sous pression (haute pression, basse pression, sous vide) |
| Moulage par gravité / en coquille permanente |
| Moulage en sable |
| Moulage à la cire perdue |
| Moulage par compression |
| Autres procédés |
| Alliages Al-Si (A380, A356, ADC12) |
| Alliages Al-Cu |
| Alliages Al-Mg |
| Autres alliages |
| Automobile (blocs moteurs, carters de boîte de vitesses, pièces moulées structurelles / gigacasting, roues, boîtiers de batteries) |
| Aérospatiale |
| Machines industrielles |
| Bâtiment et construction |
| Électronique grand public et télécommunications |
| Autres applications |
| Aluminium primaire |
| Aluminium secondaire / recyclé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par procédé | Moulage sous pression (haute pression, basse pression, sous vide) | |
| Moulage par gravité / en coquille permanente | ||
| Moulage en sable | ||
| Moulage à la cire perdue | ||
| Moulage par compression | ||
| Autres procédés | ||
| Par alliage | Alliages Al-Si (A380, A356, ADC12) | |
| Alliages Al-Cu | ||
| Alliages Al-Mg | ||
| Autres alliages | ||
| Par application | Automobile (blocs moteurs, carters de boîte de vitesses, pièces moulées structurelles / gigacasting, roues, boîtiers de batteries) | |
| Aérospatiale | ||
| Machines industrielles | ||
| Bâtiment et construction | ||
| Électronique grand public et télécommunications | ||
| Autres applications | ||
| Par source | Aluminium primaire | |
| Aluminium secondaire / recyclé | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Royaume-Uni | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le moulage d'aluminium jusqu'en 2032 ?
Le secteur devrait croître à un CAGR de 6,32 % de 2027 à 2032, atteignant 156,59 milliards USD en 2032. Les prévisions reflètent la demande croissante de moulage structurel et l'utilisation plus large de l'aluminium dans l'électrification des véhicules.
Pourquoi les véhicules électriques modifient-ils la demande de moulage d'aluminium ?
Les véhicules électriques nécessitent des structures légères, des boîtiers de batteries et des carters de moteurs électriques. Les pièces moulées intégrées peuvent remplacer de nombreuses pièces embouties et soudées, augmentant la valeur des composants structurels qualifiés.
Quel procédé de moulage d'aluminium détient la plus grande part ?
Le moulage sous pression est en tête avec une part de 61,27 % en 2026. Les procédés haute pression et sous vide sont importants pour les applications automobiles, de batteries et structurelles qui nécessitent un contrôle dimensionnel constant.
Quelle application connaît la croissance la plus rapide dans le moulage d'aluminium ?
L'aérospatiale devrait croître à un CAGR de 7,06 % jusqu'en 2032, soutenue par les livraisons d'aéronefs et la modernisation de la flotte. Le secteur soutient également des programmes de composants à plus haute valeur ajoutée et étroitement qualifiés.
Pourquoi l'aluminium recyclé devient-il plus important pour les composants moulés ?
Les engagements carbone des équipementiers et l'amélioration de la conception des alliages soutiennent l'alimentation recyclée, dont la croissance est prévue à un CAGR de 7,34 % jusqu'en 2032. La certification et la traçabilité resteront importantes pour l'utilisation structurelle.
Quelle région est en tête de la demande et de la croissance du moulage d'aluminium ?
L'Asie-Pacifique détenait une part de 36,71 % en 2026 et devrait croître à un CAGR de 7,27 % jusqu'en 2032. La Chine, le Japon et l'Inde soutiennent la demande régionale grâce à différentes forces automobiles et manufacturières à grande échelle, avec des réseaux d'approvisionnement intégrés, des investissements continus dans la production locale et des besoins croissants en composants structurels et conventionnels qualifiés dans les pôles de fabrication régionaux tout au long de la période de prévision.