
Tamanho e Participação do Mercado de Empréstimos Alternativos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.8 Trilhões de dólares |
| Tamanho do Mercado (2032) | 2.70 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empréstimos Alternativos por Mordor Intelligence
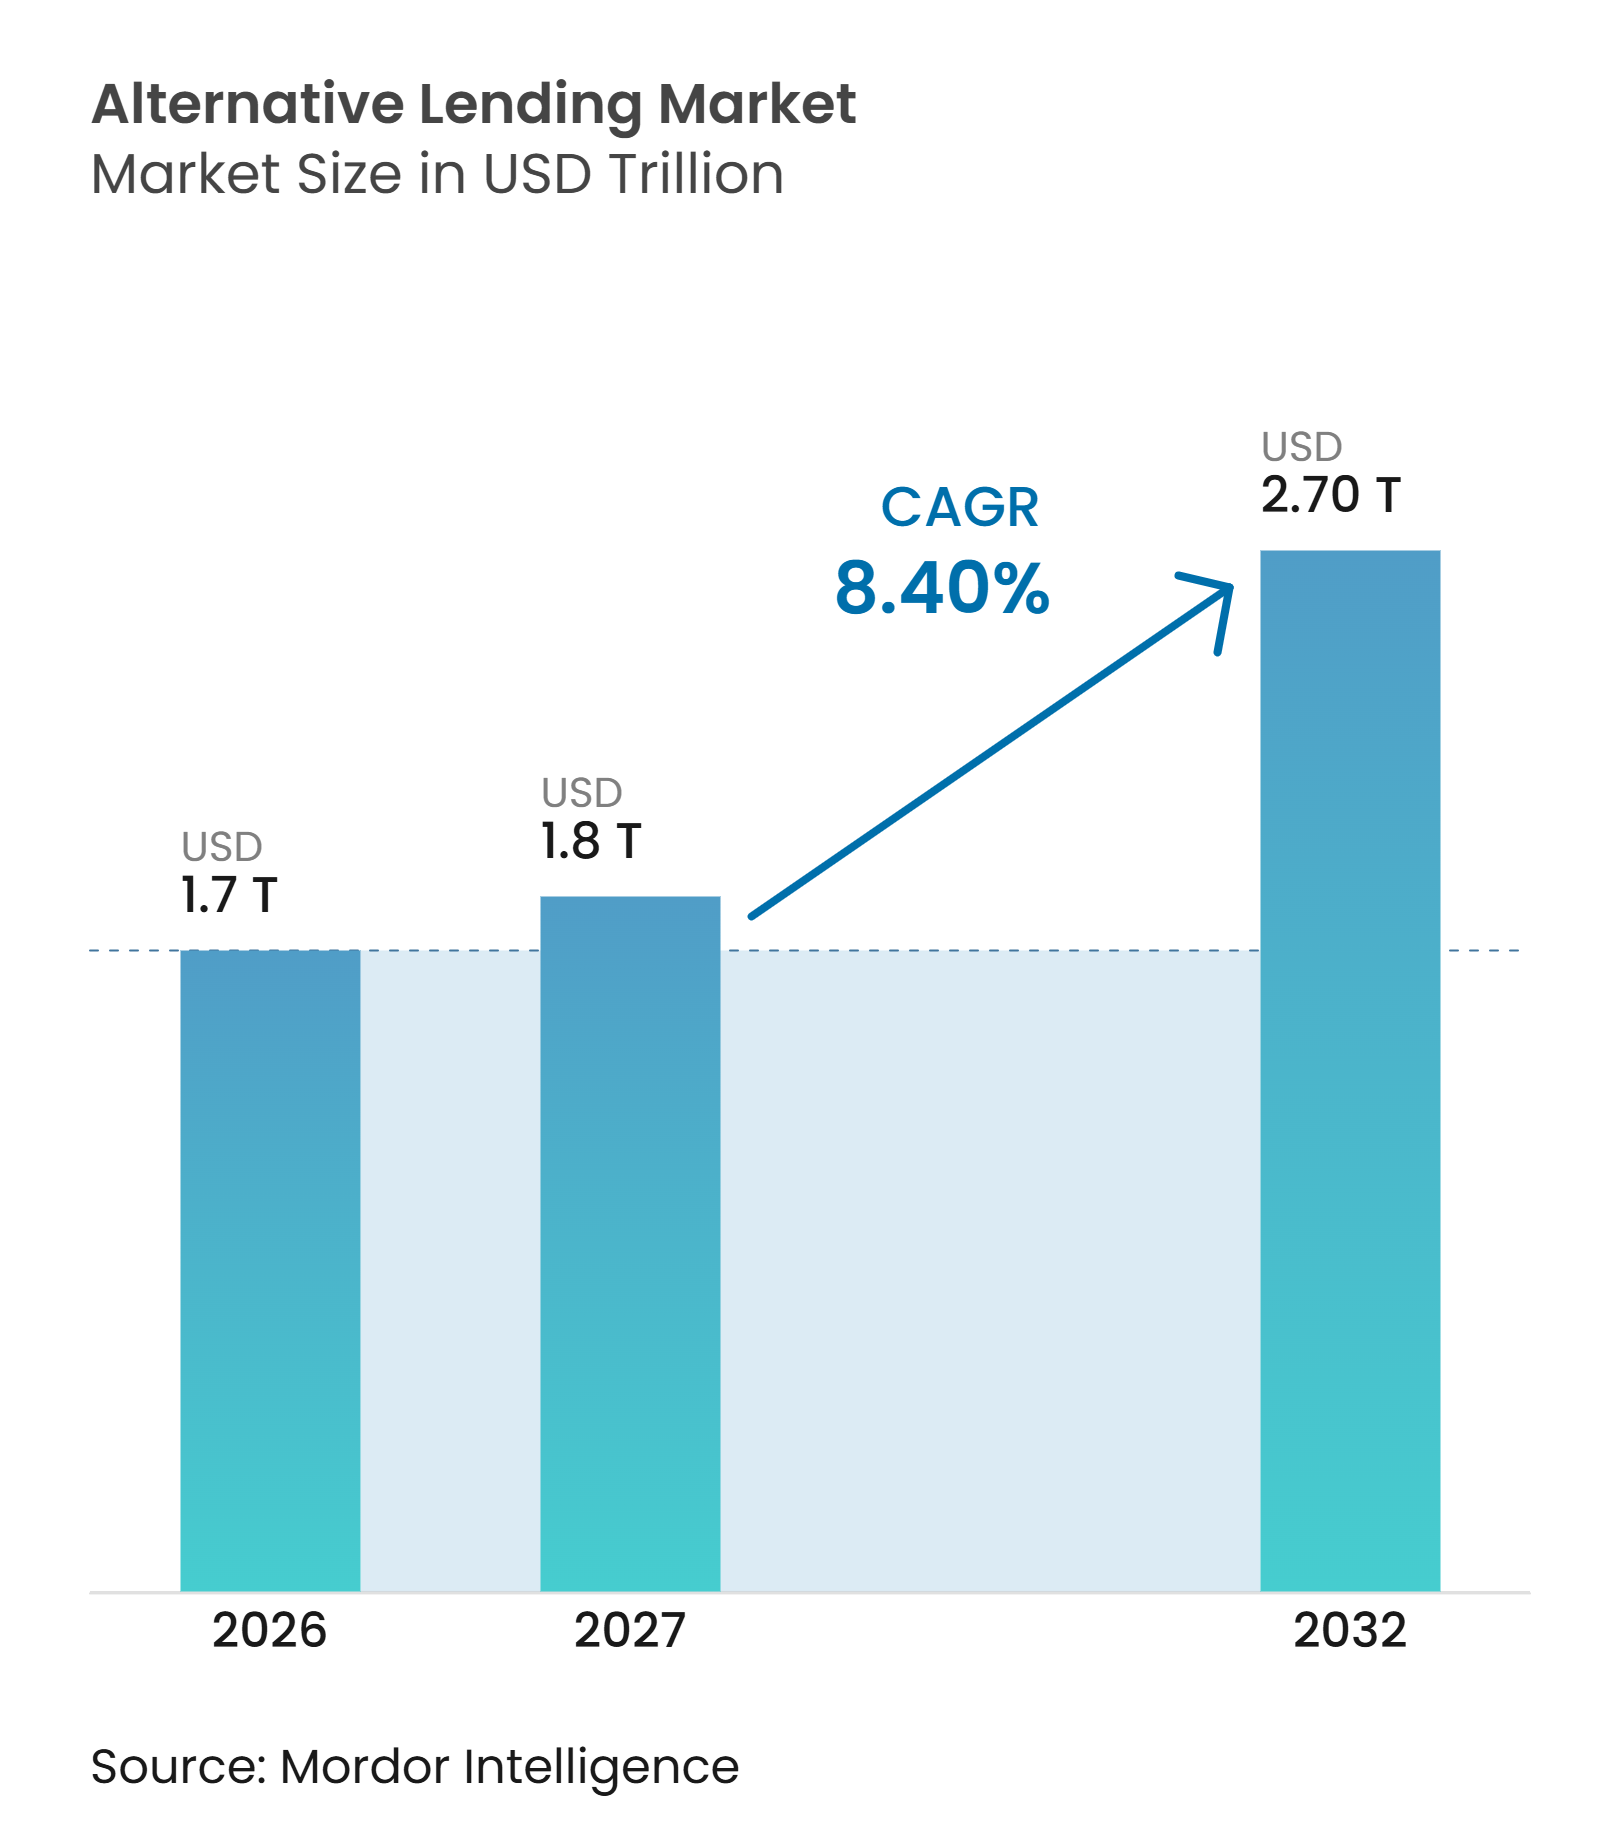
O tamanho do Mercado de Empréstimos Alternativos tem projeção de 1,7 trilhões de USD em 2026, 1,8 trilhões de USD em 2027, e de atingir 2,70 trilhões de USD até 2032, crescendo a um CAGR de 8,40% de 2027 a 2032.
O mercado de empréstimos alternativos é sustentado por lacunas persistentes de financiamento para empresas de menor porte, enquanto os bancos estabelecidos enfrentam vencimentos de crédito mais curtos e menor volume de empréstimos a PMEs em relação ao produto interno bruto em muitos países. O crédito privado também é uma base de financiamento importante, com 2,6 trilhões de USD em ativos globais sob gestão e 1,5 trilhões de USD em empréstimos em aberto para empresas dos Estados Unidos no quarto trimestre de 2025. Aprovações mais rápidas, ferramentas de empréstimo incorporado e avaliação baseada em fluxo de caixa estão mudando a forma como os tomadores acessam o crédito e como os credores encontram candidatos qualificados. Ao mesmo tempo, custos de financiamento mais elevados, risco crescente de inadimplência e requisitos de licenciamento mais exigentes estão moldando as estratégias dos credores em todo o mercado de empréstimos alternativos.
Principais Conclusões do Relatório
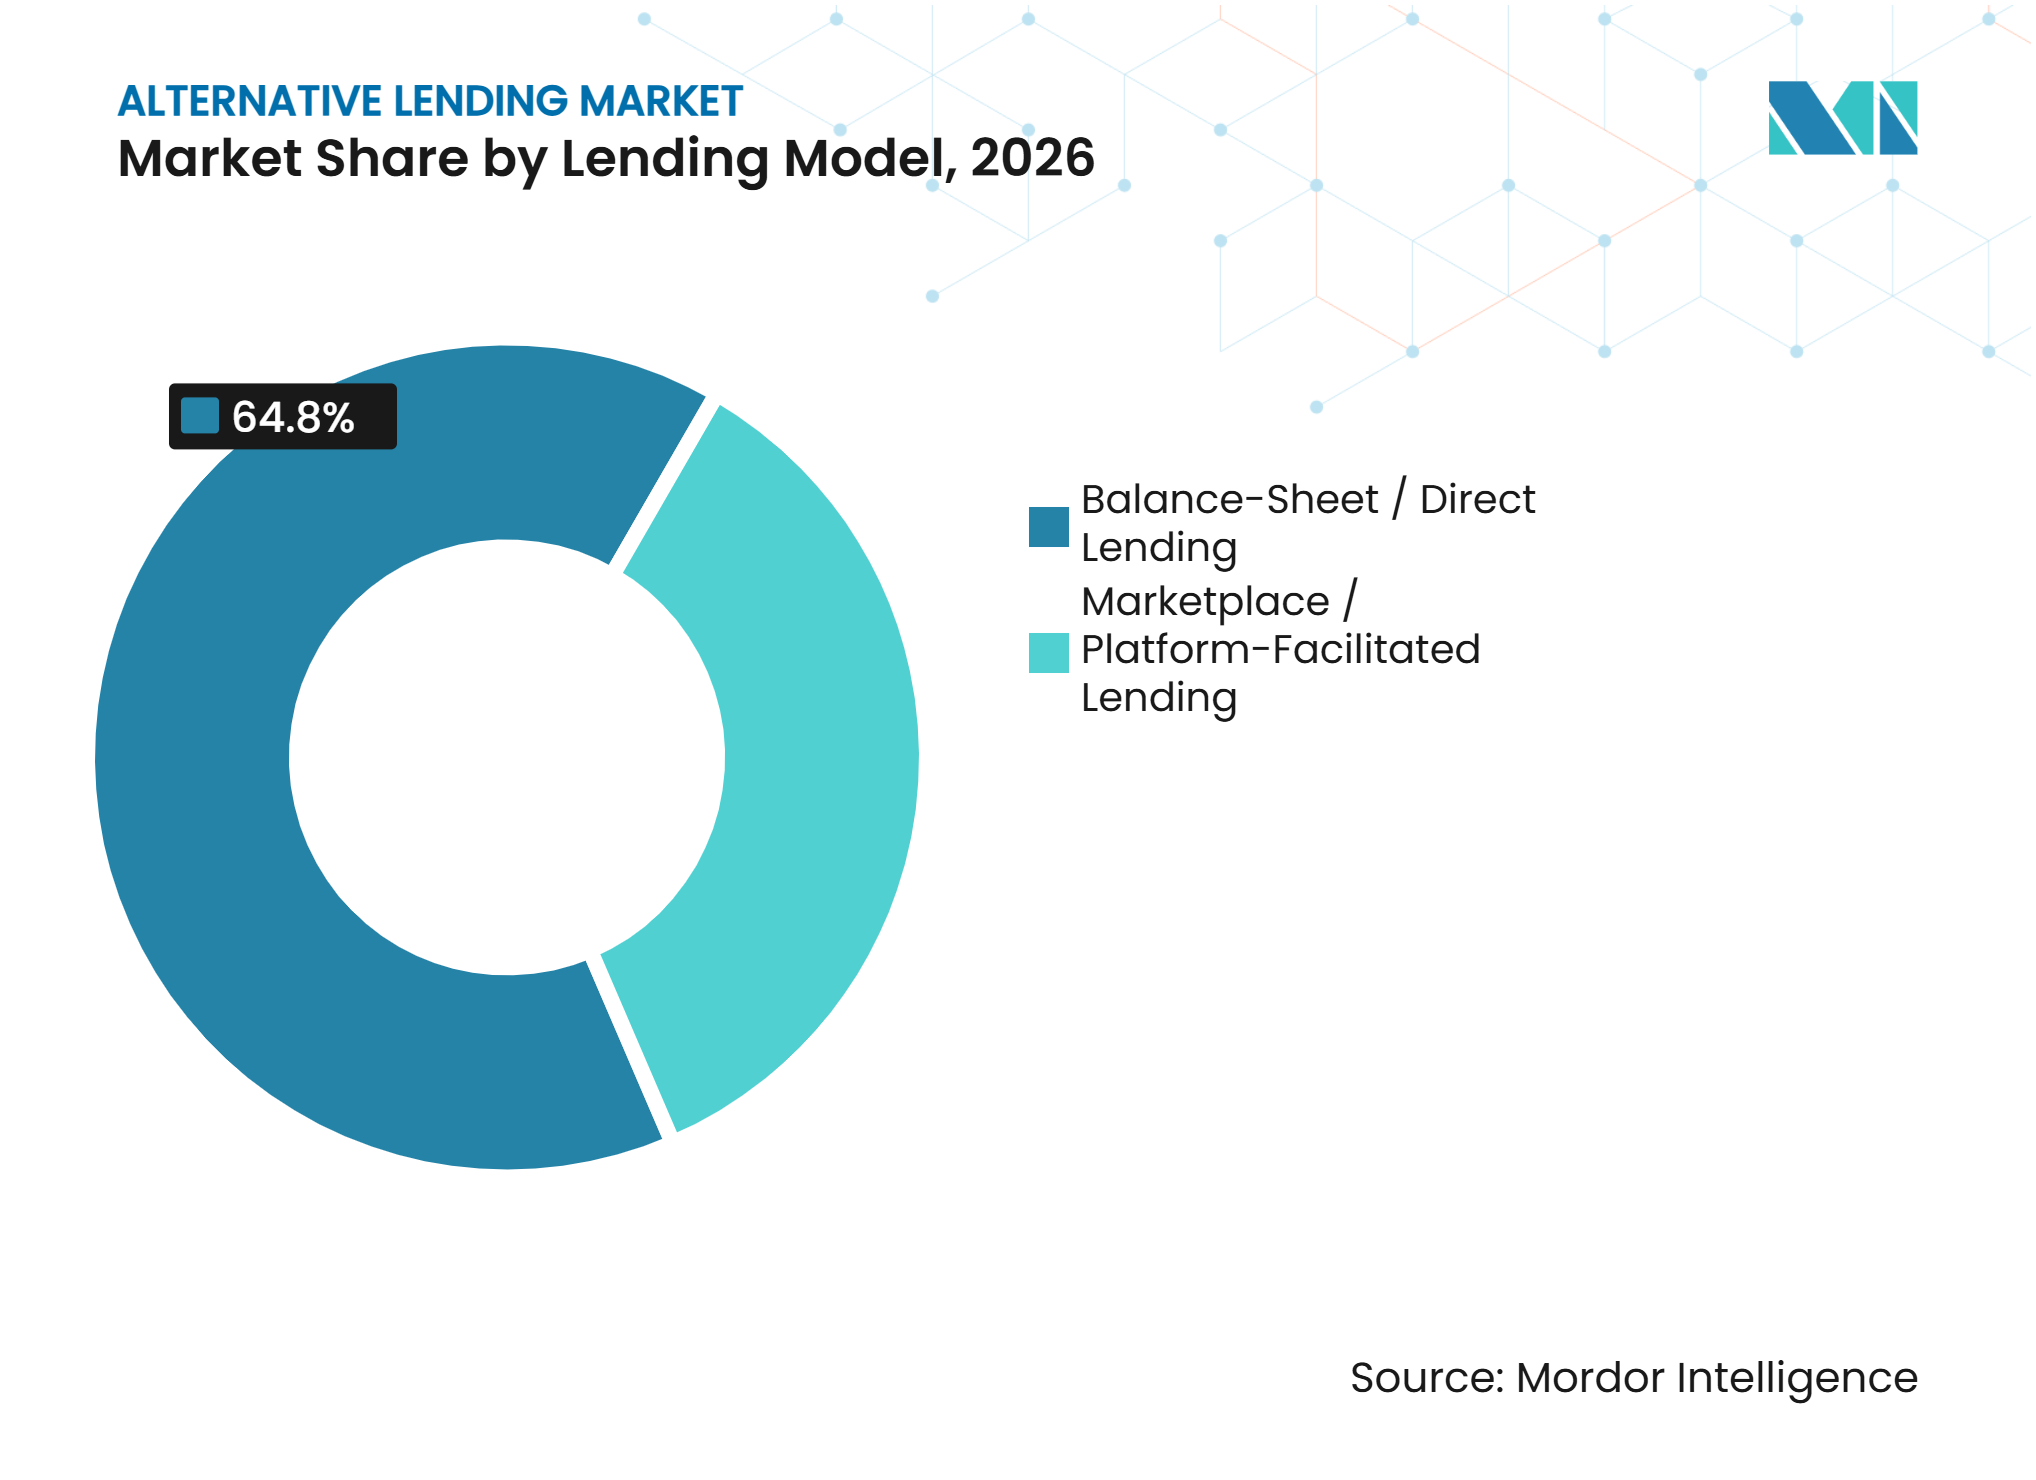
- Por modelo de empréstimo, o empréstimo direto/em balanço patrimonial capturou 64,8% da participação do mercado de empréstimos alternativos em 2026, enquanto o empréstimo facilitado por marketplace/plataforma tem projeção de crescimento a um CAGR de 11,5% até 2032.
- Por tipo de tomador, empresas de médio porte/mercado intermediário capturaram 30,4% da participação do mercado de empréstimos alternativos em 2026, enquanto micro e pequenas empresas têm projeção de crescimento a um CAGR de 11,8% até 2032.
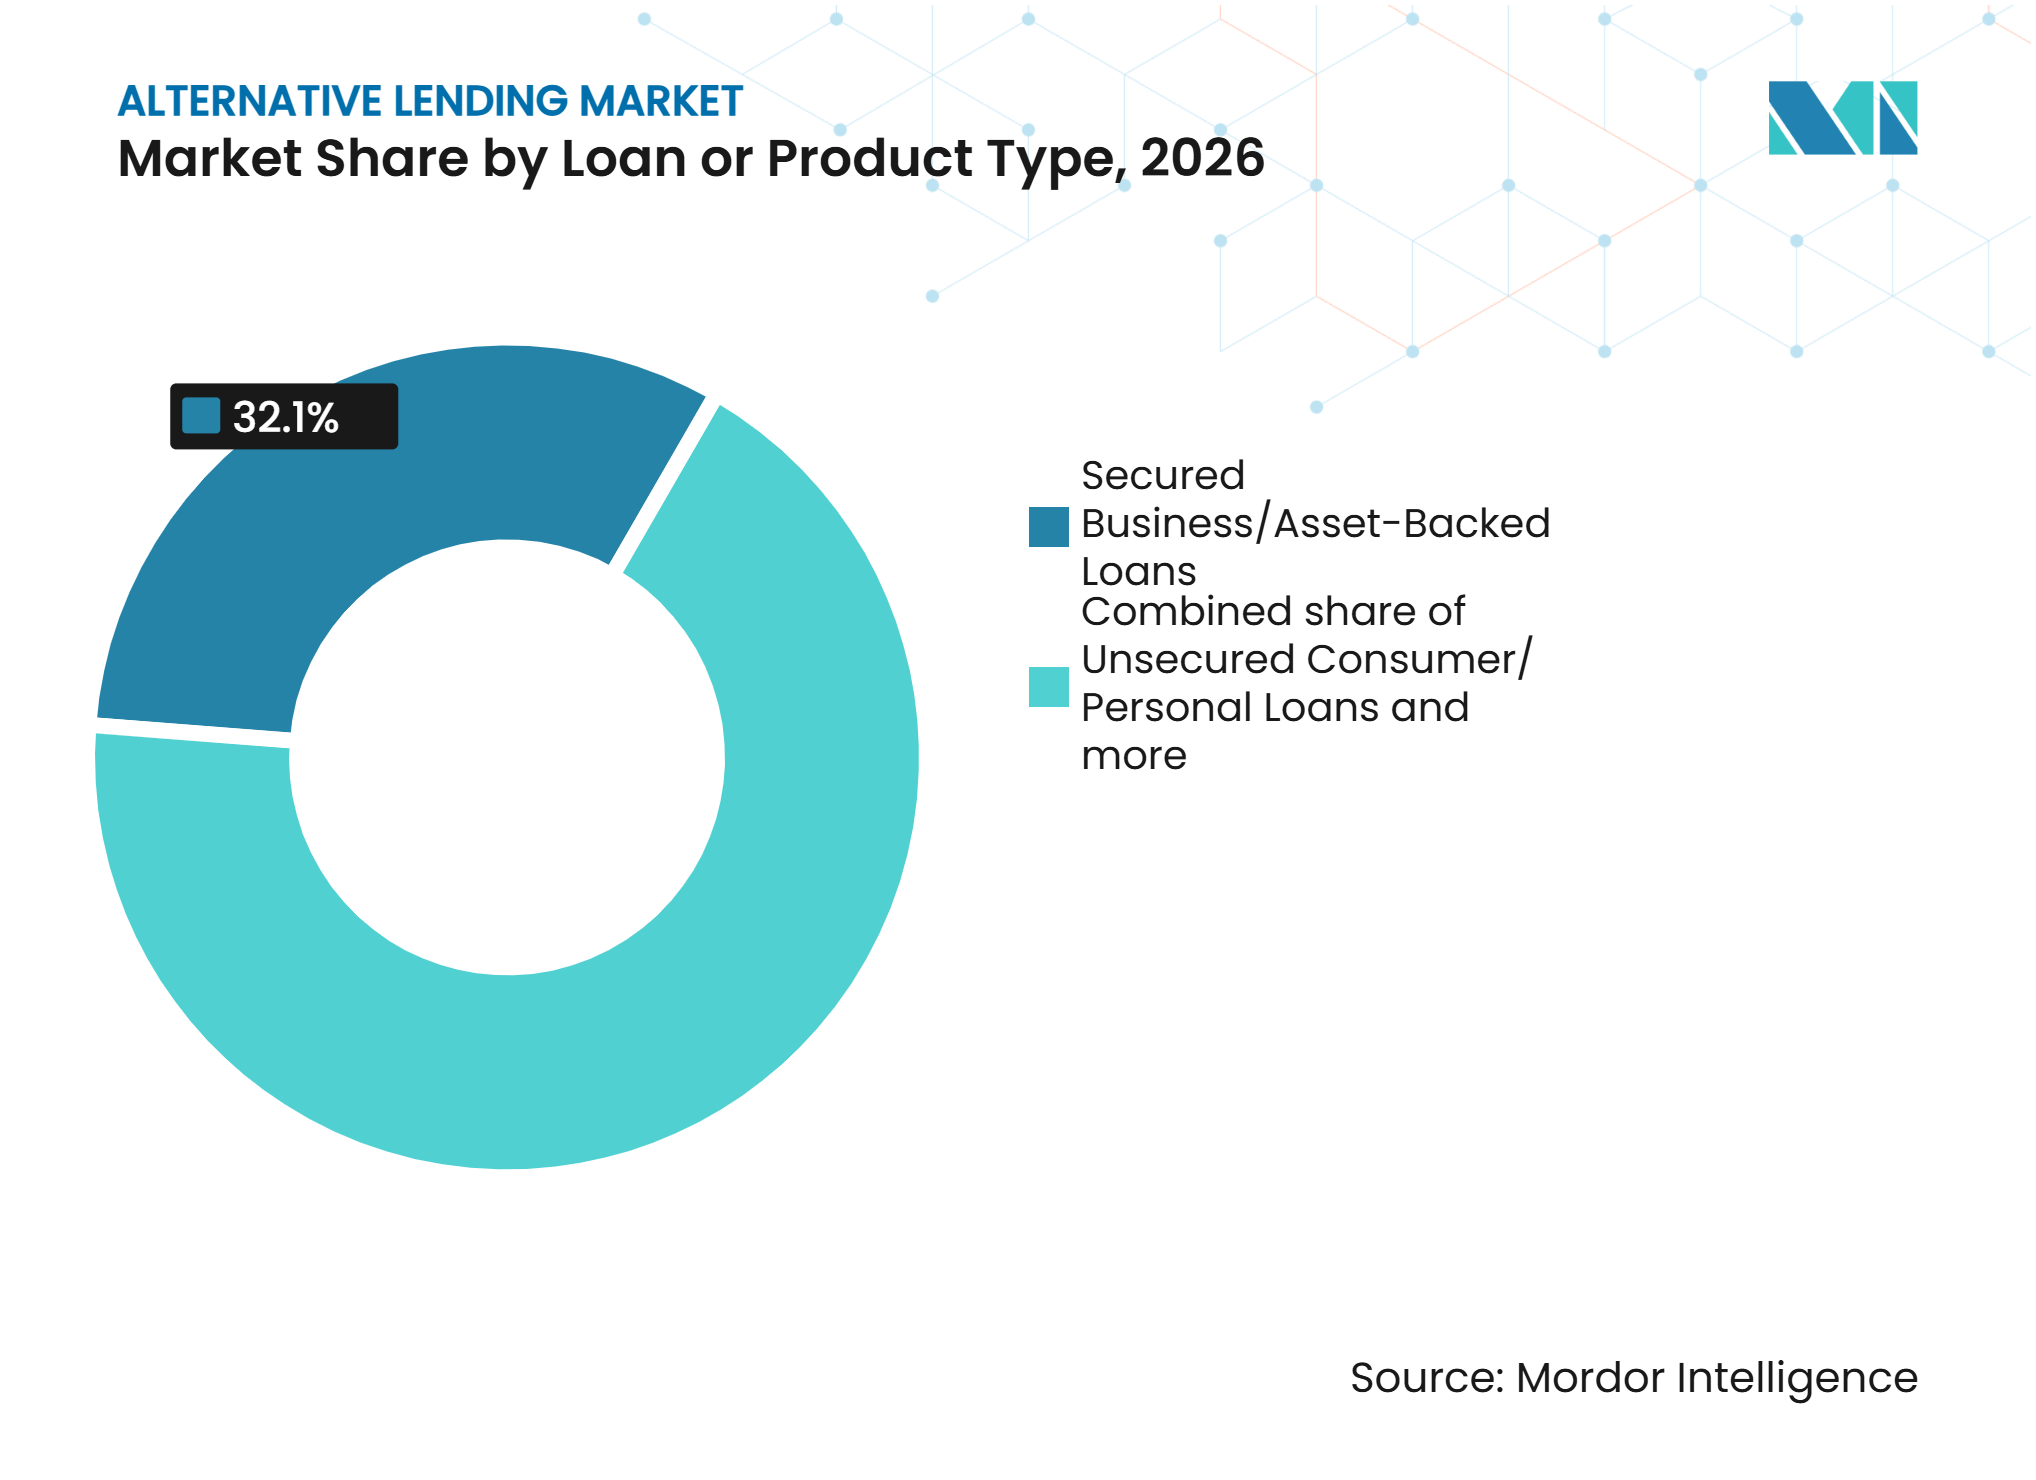
- Por tipo de empréstimo ou produto, empréstimos empresariais garantidos e lastreados em ativos capturaram 32,1% da participação do mercado de empréstimos alternativos em 2026, enquanto empréstimos ao consumidor e pessoais não garantidos, incluindo BNPL, têm projeção de crescimento a um CAGR de 12,1% até 2032.
- Por canal de distribuição, plataformas digitais diretas capturaram 29,6% da participação do mercado de empréstimos alternativos em 2026, enquanto plataformas de e-commerce e de comerciantes/incorporadas têm projeção de crescimento a um CAGR de 13,4% até 2032.
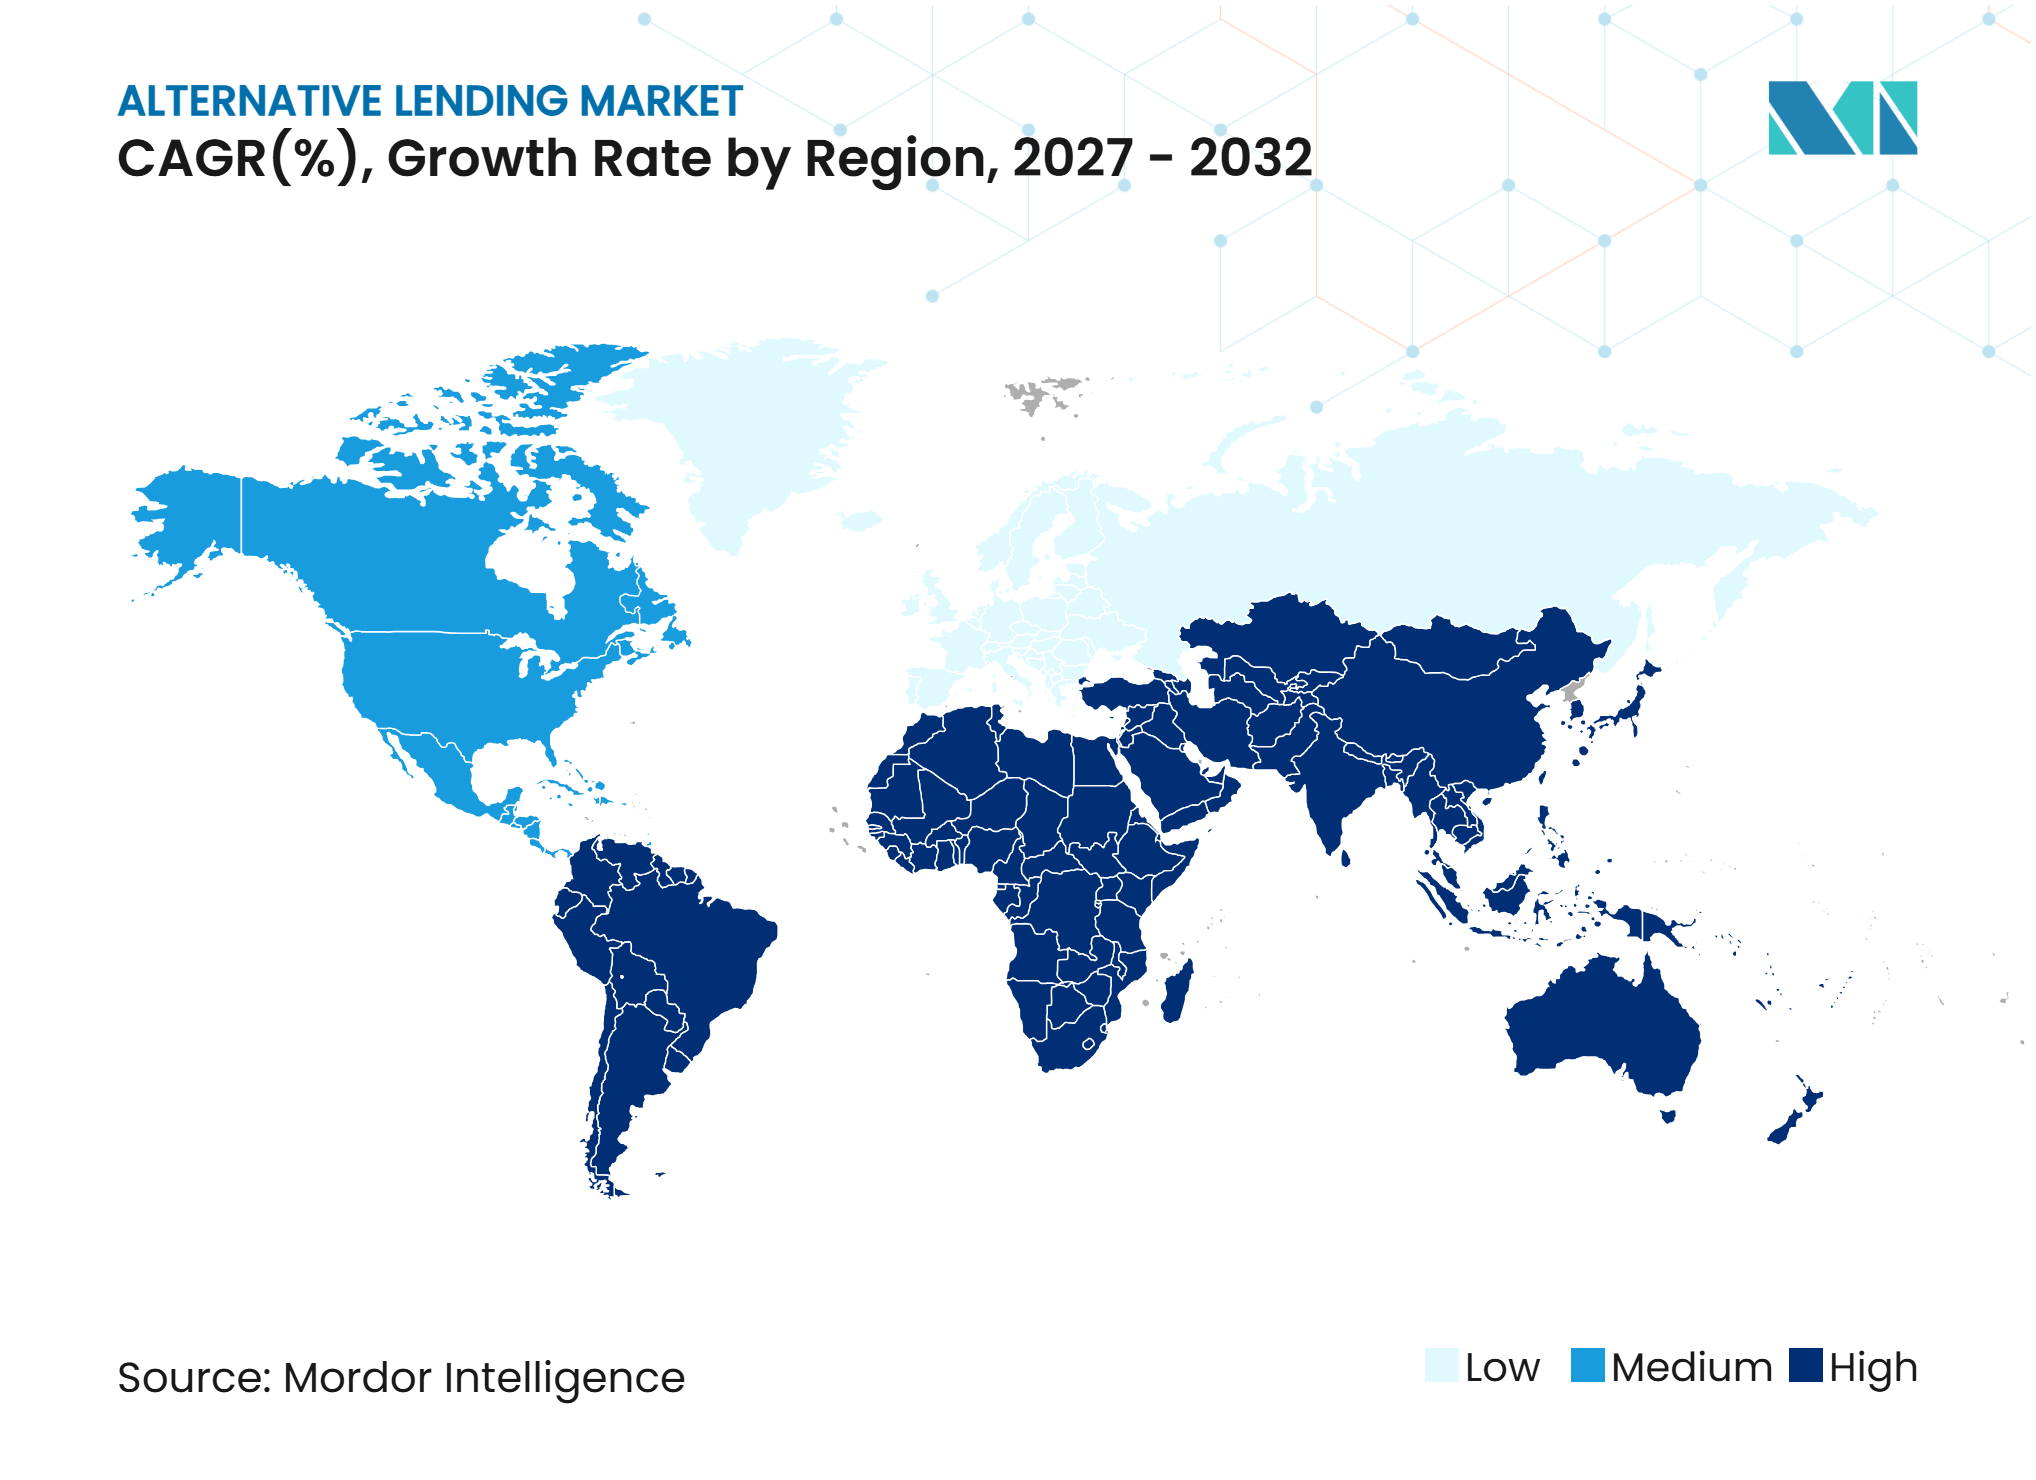
- Por geografia, a América do Norte capturou 36,3% da participação do mercado de empréstimos alternativos em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 12,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas Persistentes de Crédito para PMEs e Demanda por Financiamento de Capital de Giro Não Bancário | +2.0% | Global, concentrado na Ásia-Pacífico, Europa e América do Sul | Médio prazo (2-4 anos) |
| Empréstimo Incorporado por meio de Comércio e Software Empresarial | +1.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Subscrição com Dados Alternativos para Tomadores Desassistidos | +1.2% | Ásia-Pacífico, Oriente Médio e África, América do Sul e América do Norte | Médio prazo (2-4 anos) |
| Capital Institucional para Crédito Privado e Originações Não Bancárias | +1.5% | Global, com América do Norte e Europa como principais áreas de implantação | Longo prazo (≥ 4 anos) |
| Crédito ao Consumidor Mais Rápido e Financiamento no Ponto de Venda | +0.9% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Empréstimo Digital Transfronteiriço e Acesso à Plataforma | +0.7% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas Persistentes de Crédito para PMEs e Demanda por Financiamento de Capital de Giro Não Bancário
Os empréstimos de pequenas empresas junto a bancos permanecem limitados em muitas economias, o que sustenta a demanda em todo o mercado de empréstimos alternativos. Relatórios da OCDE mostram que as taxas de empréstimo permaneceram acima dos níveis pré-pandemia em 34 dos 39 países monitorados[1]. Esse ambiente aumenta o valor dos credores capazes de avaliar o fluxo de caixa rapidamente e estruturar o crédito em torno das necessidades empresariais. Produtos não bancários também podem ser adequados para empresas lucrativas que buscam decisões mais rápidas, em vez de tomadores que foram recusados pelos bancos. A mudança em direção a facilidades flexíveis de capital de giro, portanto, amplia a base endereçável para o mercado de empréstimos alternativos.
Empréstimo Incorporado por meio de Plataformas de E-Commerce, B2B e Software de Gestão Empresarial
O empréstimo incorporado insere o financiamento nas ferramentas digitais que os comerciantes já utilizam para vendas, pagamentos, estoque e contabilidade. O mercado de empréstimos alternativos se beneficia quando as plataformas utilizam atividade transacional, ciclos de estoque e padrões de retorno de compradores para embasar decisões de crédito. Essas informações podem reduzir o tempo necessário para avaliar um tomador em comparação com uma análise baseada principalmente em demonstrações financeiras. Também ajuda as plataformas a oferecer produtos de capital de giro quando um comerciante tem uma necessidade empresarial clara. No Reino Unido, a JTL e a YouLend lançaram financiamento dentro do ambiente ERP da JTL para comerciantes alemães de e-commerce em julho de 2026, com aprovações no mesmo dia e acesso para mais de 15.000 comerciantes[2].
Subscrição com Dados Alternativos para Consumidores com Histórico Limitado e PMEs Desassistidas
Registros de fluxo de caixa e transações podem embasar decisões de empréstimo para tomadores com histórico de crédito formal limitado. O mercado de empréstimos alternativos pode alcançar consumidores com histórico limitado e empresas menores quando os credores utilizam informações de vendas, despesas, pedidos e faturas em conjunto com registros convencionais. A Indonésia estabeleceu um marco para pontuação de crédito alternativa por meio do Regulamento OJK nº 29 de 2024, que abrange usos selecionados de informações de telecomunicações, mídias sociais e transações digitais[3]. A abordagem pode ajudar os credores a avaliar tomadores com pouca cobertura em bureaus de crédito, mas o consentimento e a transparência dos modelos permanecem requisitos importantes. Na Europa, as regras de inteligência artificial de alto risco para pontuação de crédito aumentam as necessidades de conformidade para plataformas que operam em várias jurisdições.
Implantação de Capital Institucional em Crédito Privado e Originação de Empréstimos Não Bancários
Investidores institucionais continuam a tratar o crédito privado como uma fonte alternativa de renda e diversificação. O mercado de empréstimos alternativos cresceu, com pools maiores de capital buscando oportunidades de empréstimo direto, financiamento lastreado em ativos e empréstimos especializados. O empréstimo de crédito privado para empresas de médio porte foi estimado entre 1,5 trilhões de USD e 2 trilhões de USD em maio de 2026[4]. Uma maior disponibilidade de capital pode melhorar a capacidade dos credores, embora também aumente a importância de subscrição diferenciada e acesso proprietário a tomadores. Plataformas que combinam controles de crédito sólidos com dados operacionais relevantes podem competir de forma mais eficaz por esse financiamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inadimplências Crescentes, Alavancagem Excessiva e Perdas de Crédito por Fraude | -0.8% | Mercado intermediário inferior da América do Norte e empréstimos ao consumidor na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Custos de Financiamento Mais Elevados, Restrições de Linhas de Warehouse e Risco de Refinanciamento | -0.7% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentação Fragmentada de Empréstimos, Licenciamento e Custos de Conformidade | -0.5% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacunas de Dados para Histórico Limitado, Restrições de Consentimento e Explicabilidade Limitada | -0.4% | Oriente Médio e África, América do Sul e mercados da Ásia-Pacífico desassistidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inadimplências Crescentes, Alavancagem Excessiva dos Tomadores e Perdas de Crédito por Fraude
O estresse de crédito pode limitar novas originações e reduzir o apetite dos investidores em todo o mercado de empréstimos alternativos. Os investimentos medianos em não acumulação de empresas de desenvolvimento de negócios atingiram 2,75% do total de investimentos ao custo no segundo trimestre de 2026, em comparação com 1,81% no primeiro trimestre de 2026. Tomadores com histórico de crédito limitado podem ser particularmente expostos quando a renda enfraquece ou quando identidades fraudulentas entram no processo de solicitação. Os credores, portanto, precisam de verificação robusta, monitoramento de portfólio e previsão de perdas ao atender grupos de maior risco. Esses controles podem aumentar o custo de extensão de crédito a clientes desassistidos.
Custos de Financiamento Mais Elevados, Restrições de Linhas de Warehouse e Risco de Refinanciamento
As facilidades de warehouse permanecem uma despesa de financiamento importante para credores sem financiamento por depósitos. Os custos efetivos de financiamento de warehouse atingiram 6,04% em julho de 2026, com um spread de 2,42% em relação à Taxa de Financiamento Overnight Garantida. Condições de financiamento mais apertadas podem reduzir as margens quando as taxas de empréstimo caem ou quando os empréstimos permanecem no balanço patrimonial de um credor por mais tempo. Plataformas financiadas por depósitos têm uma vantagem porque podem reduzir sua dependência de facilidades de warehouse. Essa lacuna de financiamento está incentivando mais credores alternativos a buscar licenças bancárias ou arranjos de financiamento institucional de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Empréstimo:
O Empréstimo em Balanço Patrimonial Mantém Escala enquanto as Plataformas se ExpandemO empréstimo direto/em balanço patrimonial deteve 64,8% da participação do mercado de empréstimos alternativos em 2026, refletindo a preferência dos investidores pela propriedade direta de empréstimos e o potencial de rendimento associado. O modelo confere aos credores controle sobre os padrões de subscrição, construção de portfólio, relacionamentos com tomadores, decisões de serviço e o momento das vendas de empréstimos. Também se alinha com a escala do crédito privado, que detinha 2,6 trilhões de USD em ativos globais sob gestão no quarto trimestre de 2025. Originadores maiores podem reter exposições a empréstimos sênior enquanto utilizam parcerias tecnológicas, empresas de financiamento especializado e relacionamentos de indicação para ampliar o acesso a tomadores. O mercado de empréstimos alternativos permanece dependente do empréstimo direto porque suporta estruturas personalizadas para empresas do mercado intermediário que requerem mais flexibilidade do que as facilidades bancárias padronizadas.
O empréstimo facilitado por marketplace/plataforma tem previsão de expansão a um CAGR de 11,5% até 2032. Essas plataformas podem conectar tomadores, investidores e parceiros de financiamento sem reter toda a exposição a empréstimos em seus próprios balanços patrimoniais. Seu crescimento depende de aquisição eficiente de tomadores, subscrição confiável, serviço transparente e acesso a capital institucional em diferentes condições de mercado. As estruturas de plataforma também podem ajudar os credores a entrar em novos locais ou categorias de produtos com menor intensidade de balanço patrimonial e compromissos de capital mais flexíveis. À medida que o mercado de empréstimos alternativos se desenvolve, credores diretos e plataformas provavelmente utilizarão arranjos de financiamento combinados que combinam empréstimos retidos, acordos de fluxo futuro, facilidades de warehouse e securitização.


Por Tipo de Tomador:
Empresas do Mercado Intermediário Lideram enquanto Micro e Pequenas Empresas AceleramEmpresas de médio porte/mercado intermediário responderam por 30,4% do tamanho do mercado de empréstimos alternativos em 2026. Esses tomadores frequentemente precisam de financiamento que é pequeno demais para as maiores transações de empréstimo direto e grande demais para muitas exposições de bancos comunitários. Suas necessidades podem incluir capital de giro, financiamento de aquisições, compra de equipamentos, refinanciamento, gestão de estoque e expansão para novos grupos de clientes. O segmento se beneficia de credores capazes de adaptar os termos do empréstimo ao fluxo de caixa do negócio, garantias, demanda sazonal e despesas de capital planejadas. Tomadores do mercado intermediário também fornecem uma base central para portfólios de empréstimo direto comercial porque frequentemente requerem suporte de crédito contínuo em vez de uma única facilidade de curto prazo.
Micro e pequenas empresas têm projeção de registrar um CAGR de 11,8% até 2032. O mercado de empréstimos alternativos está ampliando o acesso para essas empresas por meio de avaliação de fluxo de caixa, processos de solicitação digital e produtos projetados em torno das necessidades operacionais cotidianas. Decisões mais rápidas podem ser importantes para empresas que gerenciam estoque sazonal, pagamentos a fornecedores, cronograma de folha de pagamento, reparos de equipamentos ou atrasos de curto prazo nos pagamentos de clientes. Nos Estados Unidos, 16% dos adultos utilizaram serviços de compre agora, pague depois em 2025, o que também demonstra maior familiaridade com produtos de crédito digital. Consumidores individuais permanecem usuários importantes de crédito não garantido, enquanto grandes corporaões mantêm acesso direto a mercados de empréstimos sindicalizados e outras fontes estabelecidas de financiamento institucional.
Por Tipo de Empréstimo ou Produto:
O Empréstimo Lastreado em Ativos Lidera enquanto o Crédito ao Consumidor Não Garantido CresceEmpréstimos empresariais garantidos e lastreados em ativos capturaram 32,1% da participação do mercado de empréstimos alternativos em 2026. Essa categoria inclui financiamento de faturas e recebíveis, empréstimos para equipamentos, financiamento imobiliário comercial e outras facilidades garantidas por ativos identificáveis ou fluxos de caixa contratados. As garantias podem fornecer uma camada adicional de proteção para credores e parceiros de financiamento institucional durante períodos de desempenho mais fraco dos tomadores. O tipo de produto, portanto, é adequado para investidores que buscam maior segurança sobre ativos empresariais, recebíveis, propriedades ou fluxos de pagamento definidos. Sua escala também reflete a necessidade de estruturas de financiamento que suportem ativos operacionais e atividade comercial sem exigir que as empresas utilizem apenas crédito bancário tradicional.
Empréstimos ao consumidor e pessoais não garantidos, incluindo BNPL, têm previsão de crescimento a um CAGR de 12,1% até 2032. O mercado de empréstimos alternativos está utilizando interfaces digitais para oferecer crédito no checkout e por meio de canais diretos ao consumidor com solicitações simplificadas. Credores fintech originaram e administraram 50% da dívida de empréstimos pessoais não garantidos nos Estados Unidos durante 2025, enquanto os bancos responderam por 21%. A emissão de títulos lastreados em ativos de consumidores não garantidos atingiu 25,6 bilhões de USD em 2025, indicando demanda substancial de financiamento institucional por esses produtos. Esse segmento oferece amplo alcance e entrega mais rápida de produtos, embora os credores devam manter verificações adequadas de acessibilidade, controles de fraude, processos de cobrança e provisões para perdas.

Por Canal de Distribuição:
Plataformas Digitais Diretas Lideram enquanto Modelos Incorporados AvançamAs Plataformas Digitais Diretas responderam por 29,6% do tamanho do mercado de empréstimos alternativos em 2026. Esses canais utilizam capacidades estabelecidas de integração digital, subscrição, suporte ao cliente e serviço para alcançar tomadores diretamente em múltiplos tipos de empréstimo. Eles criaram infraestrutura durável para credores fintech e de marketplace que atendem consumidores, profissionais independentes e empresas com diferentes perfis de empréstimo. Plataformas diretas podem coletar informações relevantes sobre o tomador ao longo do ciclo de solicitação, desembolso, reembolso e renovação. Essa capacidade suporta venda cruzada, monitoramento oportuno de risco e empréstimos recorrentes em todo o mercado de empréstimos alternativos quando os credores utilizam as informações de forma responsável.
Plataformas de E-Commerce e de Comerciantes/Incorporadas têm projeção de expansão a um CAGR de 13,4% até 2032. Interfaces de empréstimo dentro de software de comércio e empresarial podem alcançar tomadores onde vendas, estoque, pagamentos a fornecedores e decisões operacionais já ocorrem. Dados integrados podem ajudar os credores a avaliar o momento e o tamanho de uma oferta de crédito usando sinais relacionados ao desempenho empresarial cotidiano. Marketplaces de empréstimos enfrentam pressão quando modelos incorporados eliminam a etapa de indicação separada e aproximam o financiamento de uma transação comercial. Corretores permanecem relevantes para empréstimos complexos do mercado intermediário, onde os tomadores podem precisar de assessoria personalizada, comparações de credores e suporte na documentação ou negociações.
Análise Geográfica
A América do Norte respondeu por 36,3% da participação do mercado de empréstimos alternativos em 2026. Possui o ecossistema de crédito privado mais profundo e mercados altamente desenvolvidos de títulos lastreados em ativos e obrigações de empréstimo colateralizadas. Os veículos de crédito privado dos Estados Unidos detinham 1,9 trilhões de USD em ativos sob gestão no quarto trimestre de 2025. Esses pools de capital suportam empréstimo direto a empresas, plataformas de financiamento ao consumidor, credores especializados e arranjos de financiamento estruturado para originadores fintech. A Affirm garantiu um acordo de compra de empréstimos de fluxo futuro de 750 milhões de USD com a New York Life em outubro de 2025, suportando 1,75 bilhões de USD em volume anual de empréstimos ao consumidor.
A Ásia-Pacífico tem projeção de registrar um CAGR de 12,4% até 2032, a maior taxa de crescimento regional no mercado de empréstimos alternativos. A região se beneficia da adoção de dispositivos móveis, grandes populações sem acesso a serviços bancários, uso crescente de finanças incorporadas e uma ampla gama de níveis de digitalização empresarial. A carteira de empréstimos de crédito digital do Sudeste Asiático cresceu para 90 bilhões de USD em 2025, ante 76 bilhões de USD em 2024. A Índia atraiu 2,0 bilhões de USD em investimentos em fintech em 101 negócios no primeiro semestre de 2026. O marco de pontuação de crédito alternativa da Indonésia e a atividade de bancos virtuais da Tailândia podem suportar ecossistemas de crédito digital mais formais e desenvolvimento de produtos mais consistente em partes da região.
A Europa é sustentada pelo maior interesse institucional em dívida privada e pelo desalavancamento bancário. O Reino Unido, a Alemanha, a França e os países nórdicos permanecem centrais para a atividade regional de negócios e implantação de credores. A Espanha registrou um aumento de 35% no número de negócios em relação ao ano anterior em 2025, enquanto a participação de financiamento não bancário da Itália em negócios de aquisição atingiu quase 50%. A América do Sul funciona como um mercado emergente com considerável potencial de crescimento, impulsionado pela crescente demanda por soluções de empréstimo baseadas em comerciantes e plataformas, particularmente em contextos onde métricas de desempenho operacional podem aprimorar metodologias de avaliação de crédito. O Oriente Médio e a África estão passando por uma modernização regulatória substancial; no entanto, a implementação inconsistente de marcos de open banking, a disponibilidade limitada de dados financeiros e as estruturas de custo elevadas para aquisição de capital permanecem impedimentos significativos para a expansão abrangente do mercado.
Cenário Competitivo
Concentração do Mercado
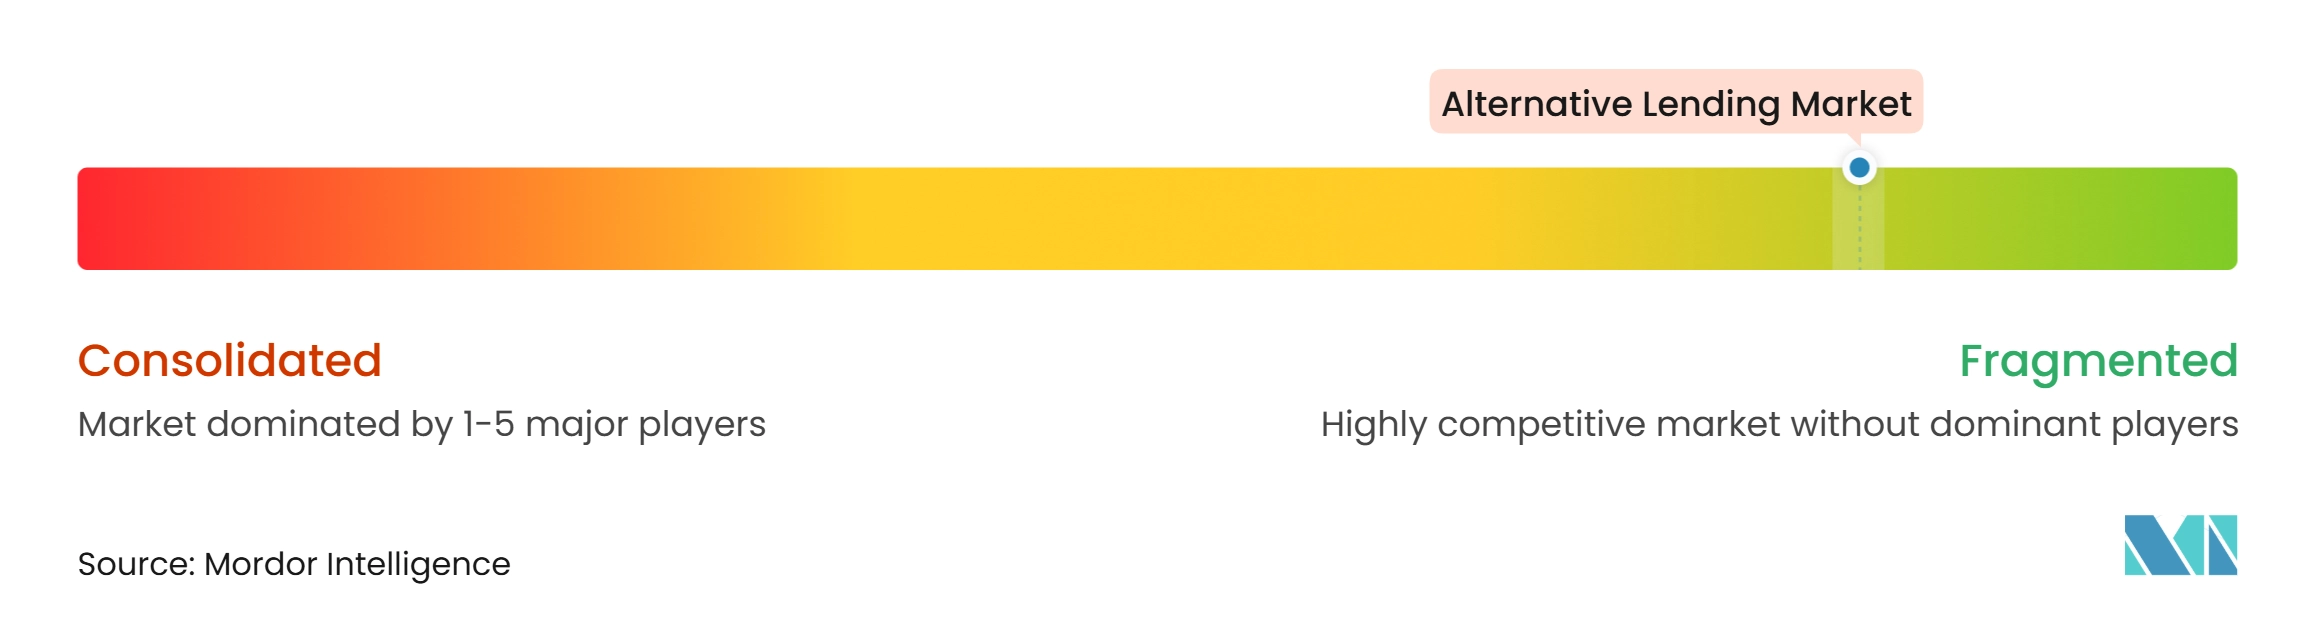
O mercado de empréstimos alternativos possui um segmento fragmentado de fintech para consumidores e PMEs. Grandes gestores de crédito privado se beneficiam de relacionamentos com investidores institucionais, equipes de subscrição estabelecidas, acesso proprietário a negócios e capacidade de estruturar transações complexas. Credores de consumidores e pequenas empresas competem mais diretamente em velocidade de aprovação, custo de financiamento, controles de risco, experiência do tomador e qualidade de suas solicitações digitais. Isso cria condições competitivas diferentes em empréstimo direto comercial, financiamento lastreado em ativos, crédito no ponto de venda e financiamento digital ao consumidor. Plataformas com tecnologia sólida e parcerias de financiamento duráveis estão melhor posicionadas para operar em ciclos de crédito variáveis e manter a qualidade do serviço à medida que escalam.
Em 2025 e 2026, vários credores buscaram capacidades bancárias para reduzir custos de financiamento e simplificar requisitos de licenciamento. A Affirm protocolou pedidos junto ao OCC e ao FDIC em janeiro de 2026 para constituir uma empresa de empréstimo industrial em Nevada. A Upstart recebeu aprovação condicional do OCC para estabelecer o Upstart Bank em julho de 2026, o que permitiria originações diretas sob uma única licença federal. A Klarna solicitou uma licença de banco industrial com estatuto de Utah nos Estados Unidos em julho de 2026 para internalizar operações de emissão de cartões e bancárias. Esses movimentos mostram como os credores alternativos estão buscando financiamento baseado em depósitos, um papel mais direto na distribuição de produtos e menor dependência de financiamento de warehouse.
As parcerias também permanecem uma forma central de garantir canais de originação e acesso a capital. A Affirm prorrogou seu acordo com a Amazon por cinco anos e fez parceria com a Worldpay para incorporar financiamento parcelado na infraestrutura de pagamentos para mais de 1.000 empresas de software como serviço. A SoFi expandiu seu Negócio de Plataforma de Empréstimos por meio de acordos de 3,2 bilhões de USD em abril de 2025. Essas parcerias mostram que credores de escala podem combinar tecnologia, capital externo e relacionamentos de distribuição para ampliar o acesso ao crédito sem depender de um único canal de financiamento. O segmento de fintech para consumidores e PMEs permanece fragmentado, mesmo à medida que as principais plataformas desenvolvem redes de financiamento maiores e gamas de produtos mais amplas.
Líderes do Setor de Empréstimos Alternativos
-
LendingClub Corporation
-
Funding Circle Holdings plc
-
Upstart Holdings, Inc.
-
SoFi Technologies, Inc.
-
Ant Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Empréstimos Alternativos Empresas cobertas neste relatório
- LendingClub Corporation
- Funding Circle Holdings plc
- Upstart Holdings, Inc.
- SoFi Technologies, Inc.
- Prosper Marketplace, Inc.
- OnDeck (Enova International, Inc.)
- Bluevine, Inc.
- American Express Company
- Avant, LLC
- Zopa Bank Limited
- Affirm Holdings, Inc.
- Klarna Bank AB
- Mercado Crédito (MercadoLibre, Inc.)
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- auxmoney GmbH
- Fundbox, Inc.
- Lendio, Inc.
- CAN Capital, Inc.
- Tala Mobile, Inc.
Desenvolvimentos industriais recentes em Mercado de Empréstimos Alternativos
- Maio de 2026: A Affirm pilotou o Affirm Edge, um produto BNPL de marca branca para aplicativos de bancos e cooperativas de crédito, com as primeiras transações com cartão habilitado pelo Edge esperadas em sua rede no primeiro semestre de 2027.
- Maio de 2026: A SoFi adquiriu a Peach Finance, uma empresa de infraestrutura de software de administração de empréstimos, e lançou Empréstimos para Pequenas Empresas com empréstimos fixos de até 250.000 USD, expandindo do crédito ao consumidor para o crédito comercial.
- Janeiro de 2026: A Affirm protocolou pedidos junto ao OCC e ao FDIC para constituir uma empresa de empréstimo industrial em Nevada, com o objetivo de reduzir custos de financiamento e diversificar além da securitização.
- Outubro de 2025: A Affirm garantiu um acordo de compra de empréstimos de fluxo futuro de 750 milhões de USD com a New York Life, fornecendo financiamento fora do balanço patrimonial para 1,75 bilhões de USD em volume anual de empréstimos ao consumidor, e expandiu sua parceria com a Wayfair para incluir checkout nas lojas físicas de todas as marcas Wayfair.
Escopo do Relatório Global do Mercado de Empréstimos Alternativos
Visão geral da segmentação
| Empréstimo Facilitado por Marketplace / Plataforma |
| Empréstimo Direto / em Balanço Patrimonial |
| Consumidores Individuais |
| Micro e Pequenas Empresas |
| Empresas de Médio Porte / Mercado Intermediário |
| Grandes Corporações |
| Empréstimos ao Consumidor / Pessoais Não Garantidos (incluindo BNPL e parcelamento) |
| Empréstimos ao Consumidor Garantidos / Imobiliários |
| Empréstimos Empresariais / de Capital de Giro Não Garantidos |
| Empréstimos Empresariais Garantidos / Lastreados em Ativos (incluindo financiamento de faturas e recebíveis, equipamentos e imóveis comerciais) |
| Plataformas Digitais Diretas |
| Marketplaces de Empréstimos |
| Plataformas de E-Commerce e de Comerciantes / Incorporadas |
| Software Empresarial e Plataformas Financeiras |
| Corretores e Intermediários |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Modelo de Empréstimo | Empréstimo Facilitado por Marketplace / Plataforma | |
| Empréstimo Direto / em Balanço Patrimonial | ||
| Por Tipo de Tomador | Consumidores Individuais | |
| Micro e Pequenas Empresas | ||
| Empresas de Médio Porte / Mercado Intermediário | ||
| Grandes Corporações | ||
| Por Tipo de Empréstimo / Produto | Empréstimos ao Consumidor / Pessoais Não Garantidos (incluindo BNPL e parcelamento) | |
| Empréstimos ao Consumidor Garantidos / Imobiliários | ||
| Empréstimos Empresariais / de Capital de Giro Não Garantidos | ||
| Empréstimos Empresariais Garantidos / Lastreados em Ativos (incluindo financiamento de faturas e recebíveis, equipamentos e imóveis comerciais) | ||
| Por Canal de Distribuição | Plataformas Digitais Diretas | |
| Marketplaces de Empréstimos | ||
| Plataformas de E-Commerce e de Comerciantes / Incorporadas | ||
| Software Empresarial e Plataformas Financeiras | ||
| Corretores e Intermediários | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de empréstimos alternativos?
O mercado de empréstimos alternativos tem projeção de expansão de 1,7 trilhões de USD em 2026 para 2,7 trilhões de USD até 2032, a um CAGR de 8,4%.
Qual modelo de empréstimo alternativo detém a maior participação?
O Empréstimo Direto/em Balanço Patrimonial detém a maior participação, com 64,8% em 2026.
Qual grupo de tomadores está crescendo mais rapidamente em empréstimos alternativos?
Micro e Pequenas Empresas têm previsão de crescimento a um CAGR de 11,8% até 2032.
Por que as plataformas de empréstimo incorporado estão crescendo?
Os modelos incorporados inserem o crédito dentro do comércio e do software empresarial, permitindo que os credores utilizem dados operacionais e ofereçam financiamento quando os tomadores precisam.
Qual região está crescendo mais rapidamente em empréstimos alternativos?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 12,4% até 2032, sustentada por finanças móveis, empréstimo incorporado e populações sem acesso a serviços bancários.
Quais são os principais riscos para os credores alternativos?
Os riscos importantes incluem custos de financiamento mais elevados, estresse dos tomadores, fraude, regulamentação fragmentada e restrições ao acesso a dados alternativos.