
Taille et part du marché du prêt alternatif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
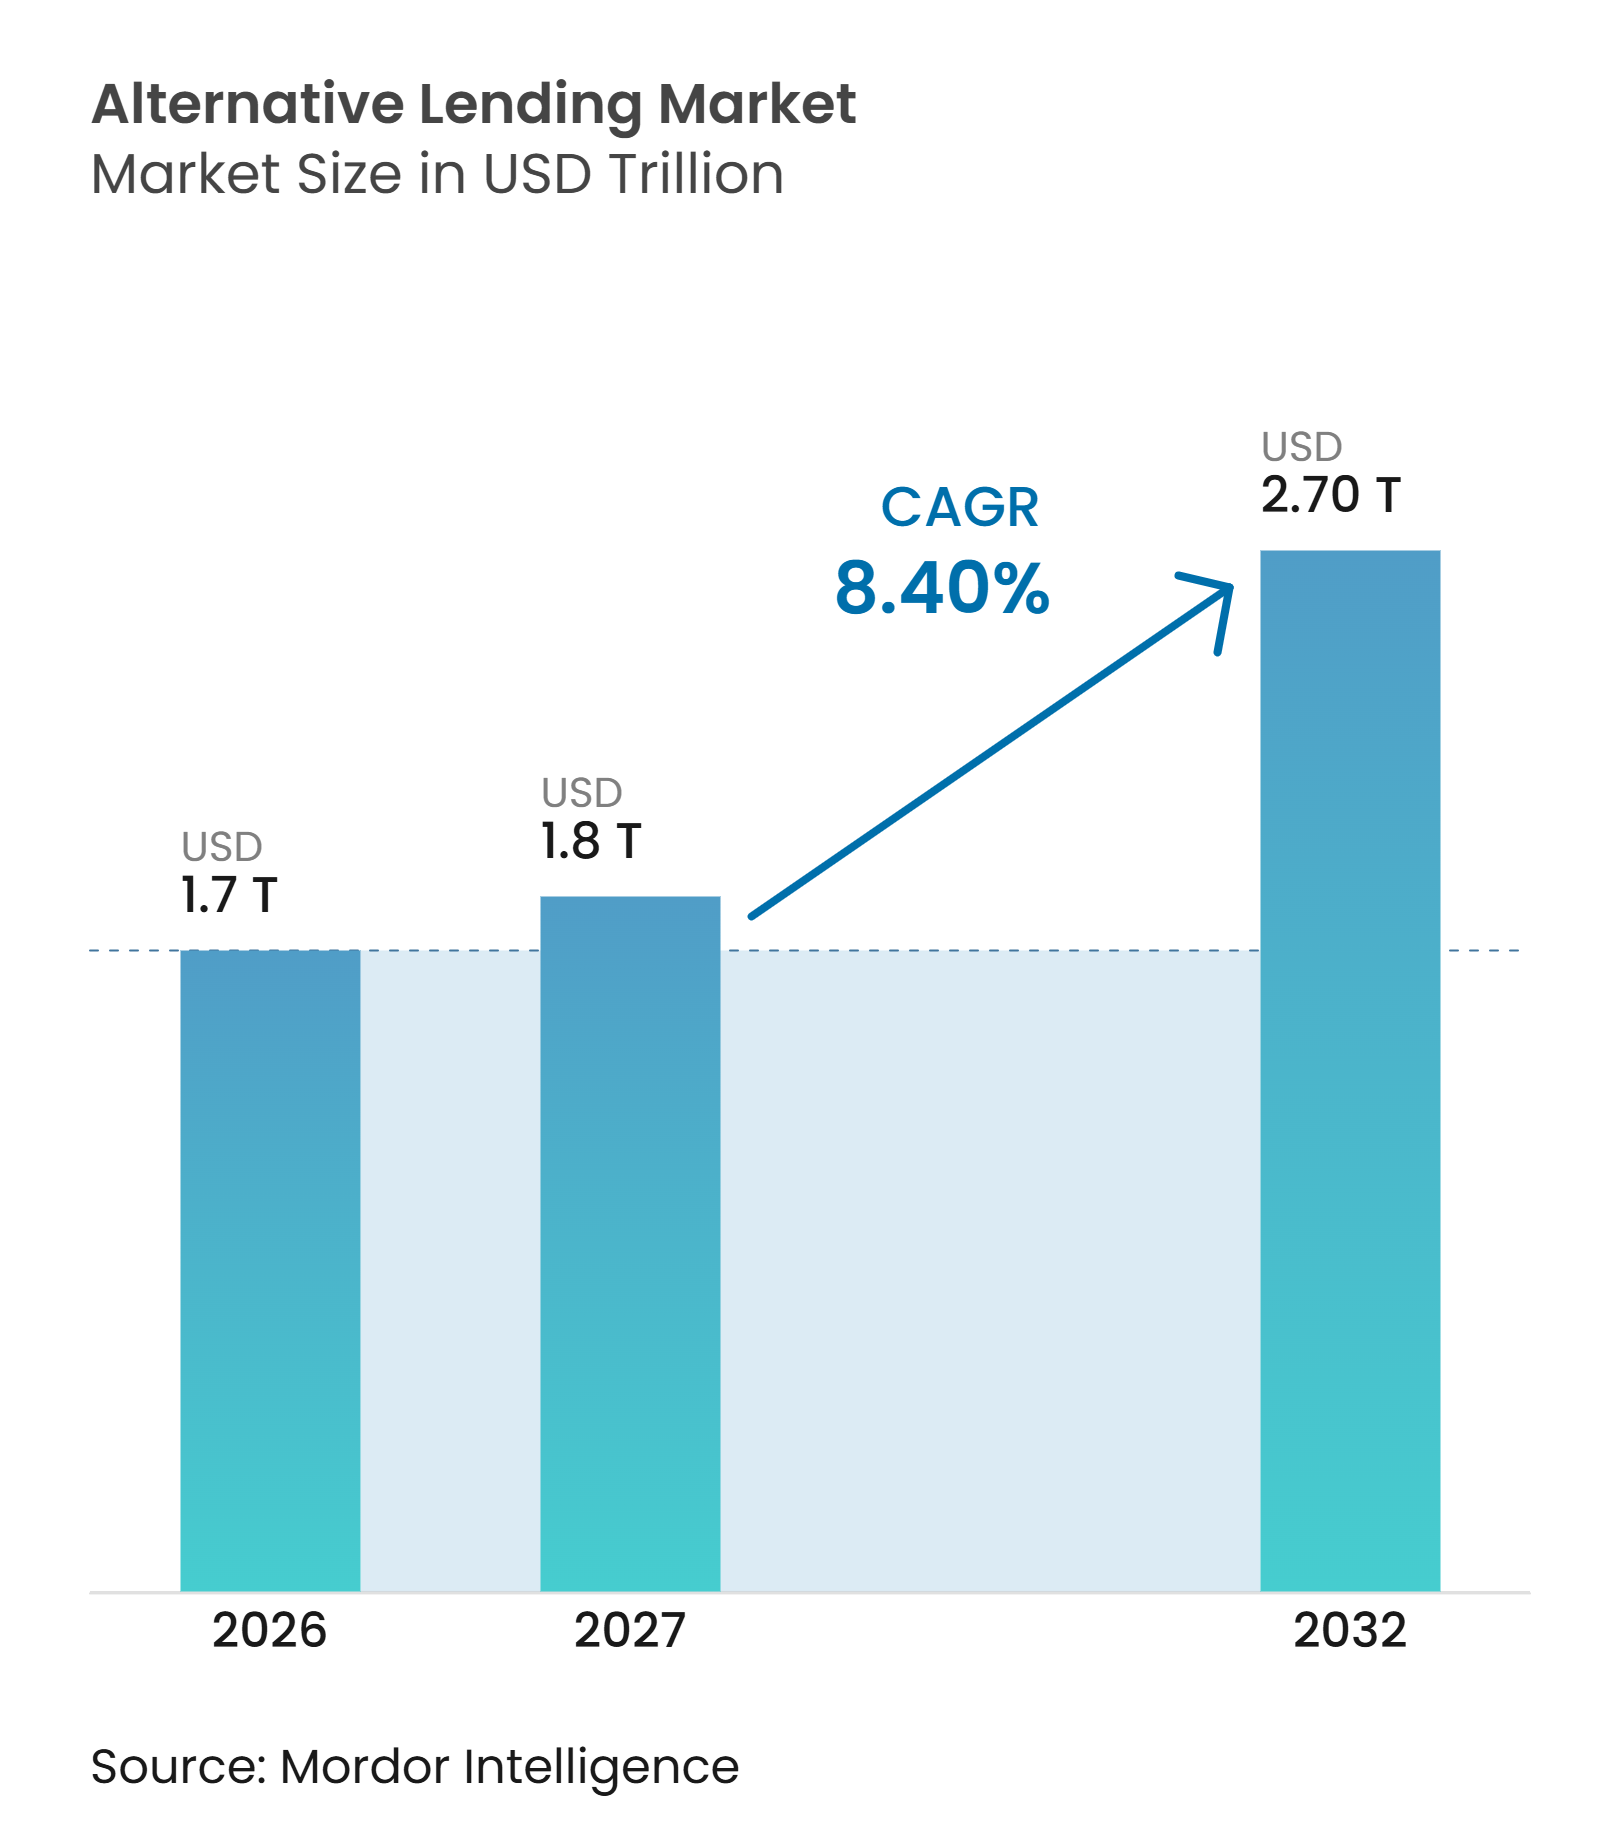
| Taille du Marché (2027) | 1.8 Trillions de dollars américains |
| Taille du Marché (2032) | 2.70 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du prêt alternatif par Mordor Intelligence
La taille du marché du prêt alternatif est projetée à 1,7 trillion USD en 2026, 1,8 trillion USD en 2027, et devrait atteindre 2,70 trillions USD d'ici 2032, avec un CAGR de 8,40 % de 2027 à 2032.
Le marché du prêt alternatif est soutenu par des déficits de financement persistants pour les petites entreprises, tandis que les banques établies font face à des maturités de crédit plus courtes et à un encours de prêts aux PME plus faible par rapport au produit intérieur brut dans de nombreux pays. Le crédit privé constitue également une base de financement importante, avec 2,6 trillions USD d'actifs sous gestion à l'échelle mondiale et 1,5 trillion USD d'encours de prêts aux entreprises américaines au quatrième trimestre 2025. Des approbations plus rapides, des outils de prêt intégrés et une évaluation basée sur les flux de trésorerie transforment la manière dont les emprunteurs accèdent au crédit et dont les prêteurs trouvent des candidats qualifiés. Dans le même temps, des coûts de financement plus élevés, un risque de délinquance croissant et des exigences de licence plus strictes façonnent les stratégies des prêteurs sur l'ensemble du marché du prêt alternatif.
Points clés du rapport
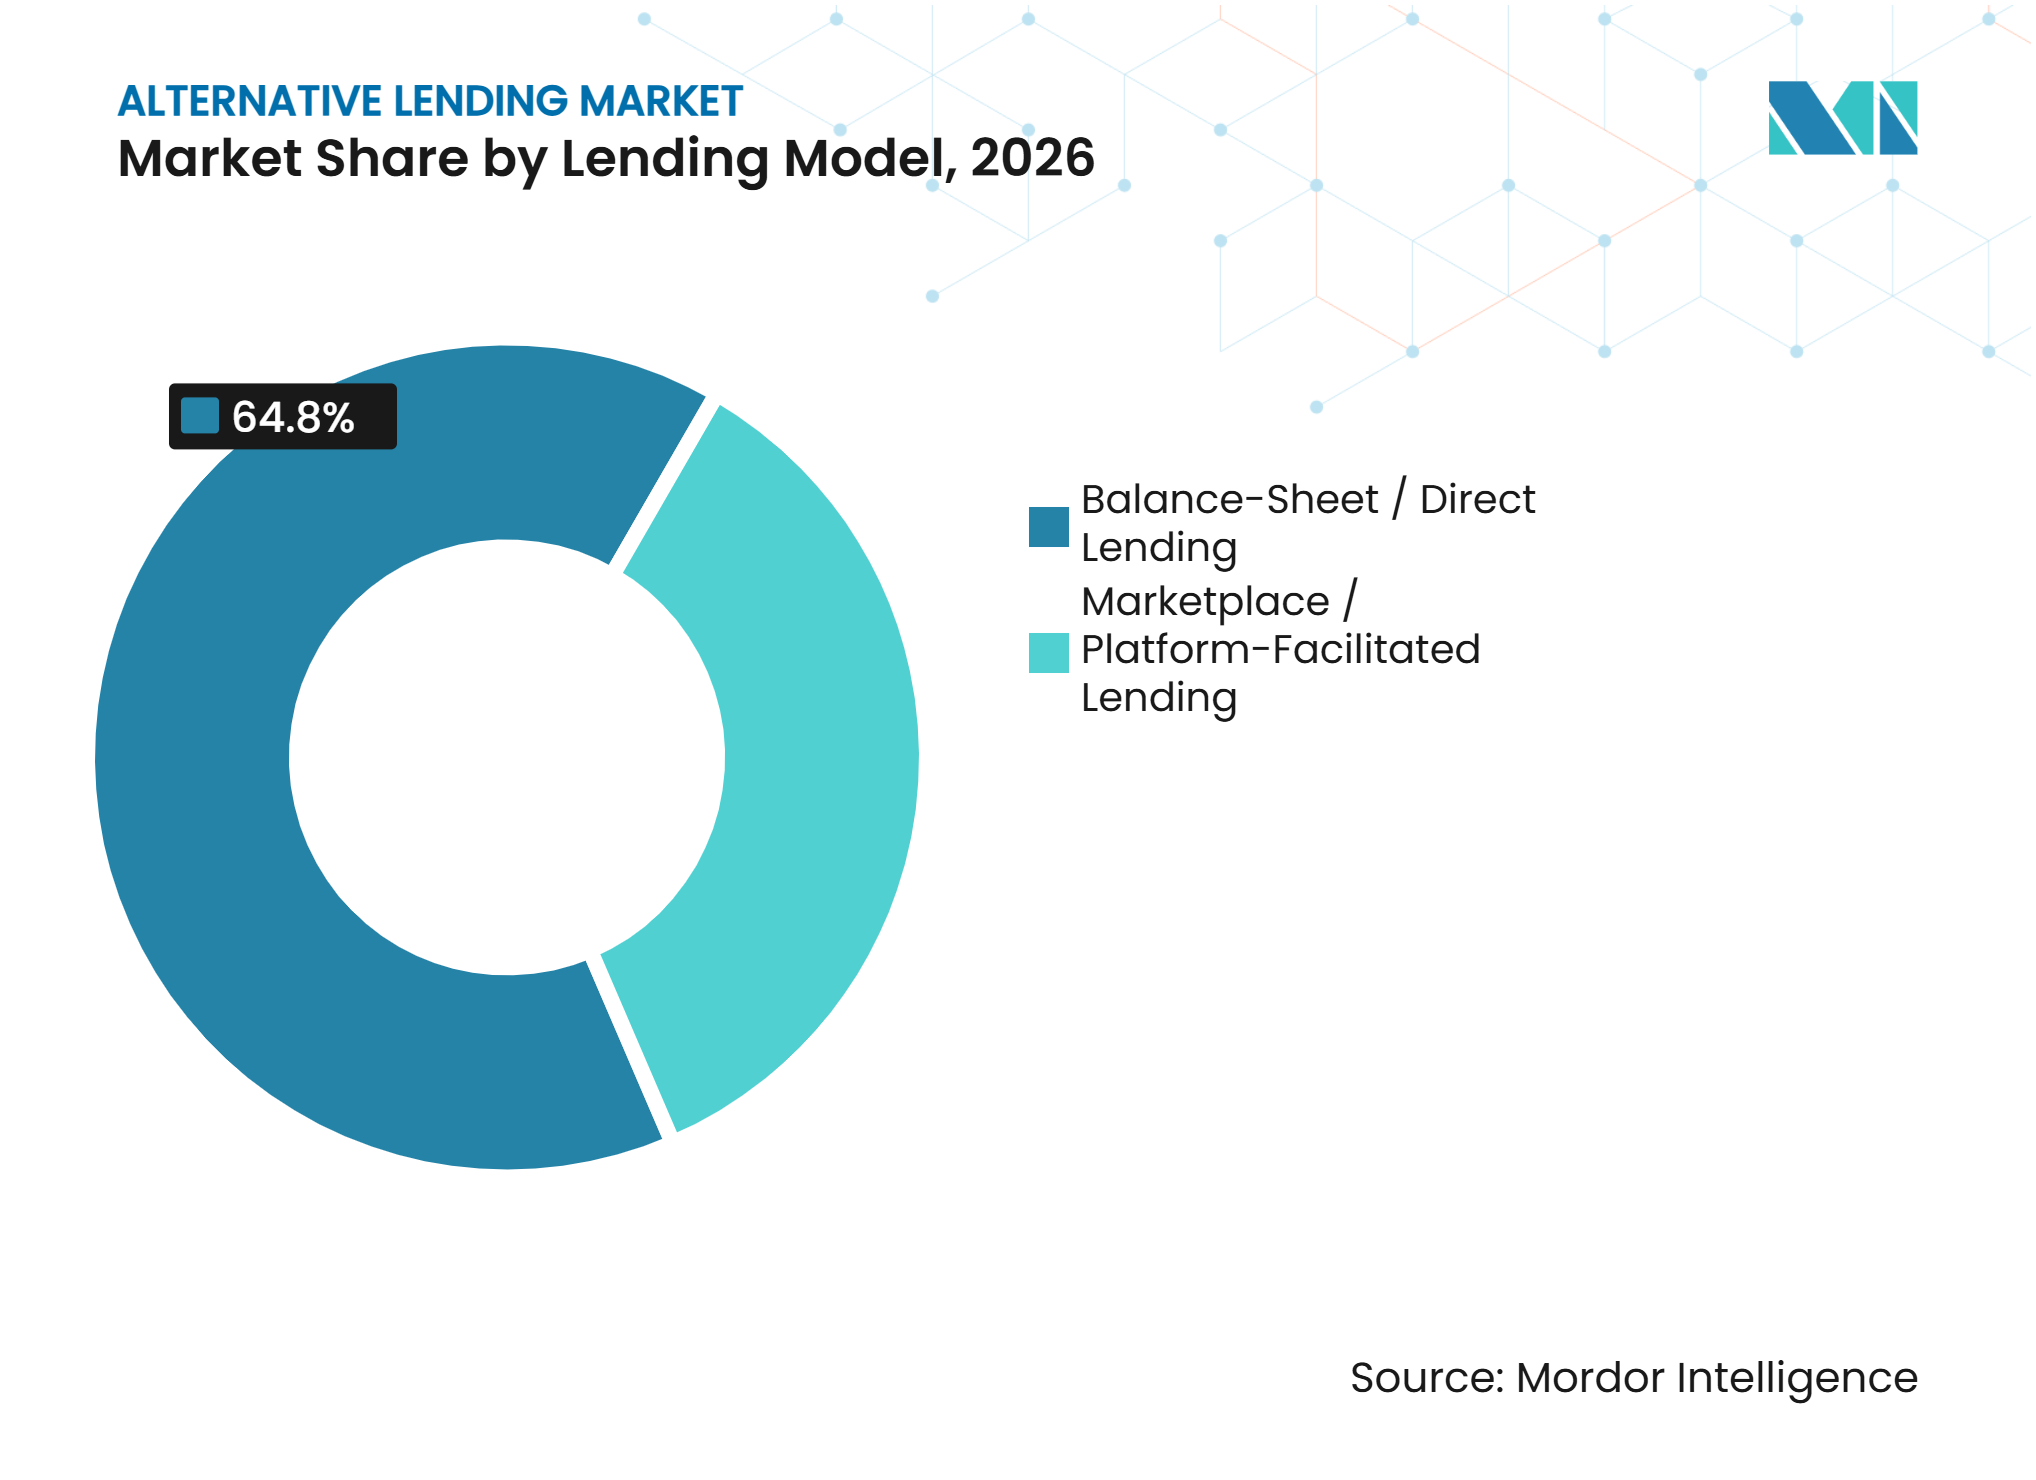
- Par modèle de prêt, le prêt au bilan/direct a capturé 64,8 % de la part du marché du prêt alternatif en 2026, tandis que le prêt facilité par une place de marché/plateforme devrait croître à un CAGR de 11,5 % jusqu'en 2032.
- Par type d'emprunteur, les entreprises de taille moyenne/marché intermédiaire ont capturé 30,4 % de la part du marché du prêt alternatif en 2026, tandis que les micro et petites entreprises devraient croître à un CAGR de 11,8 % jusqu'en 2032.
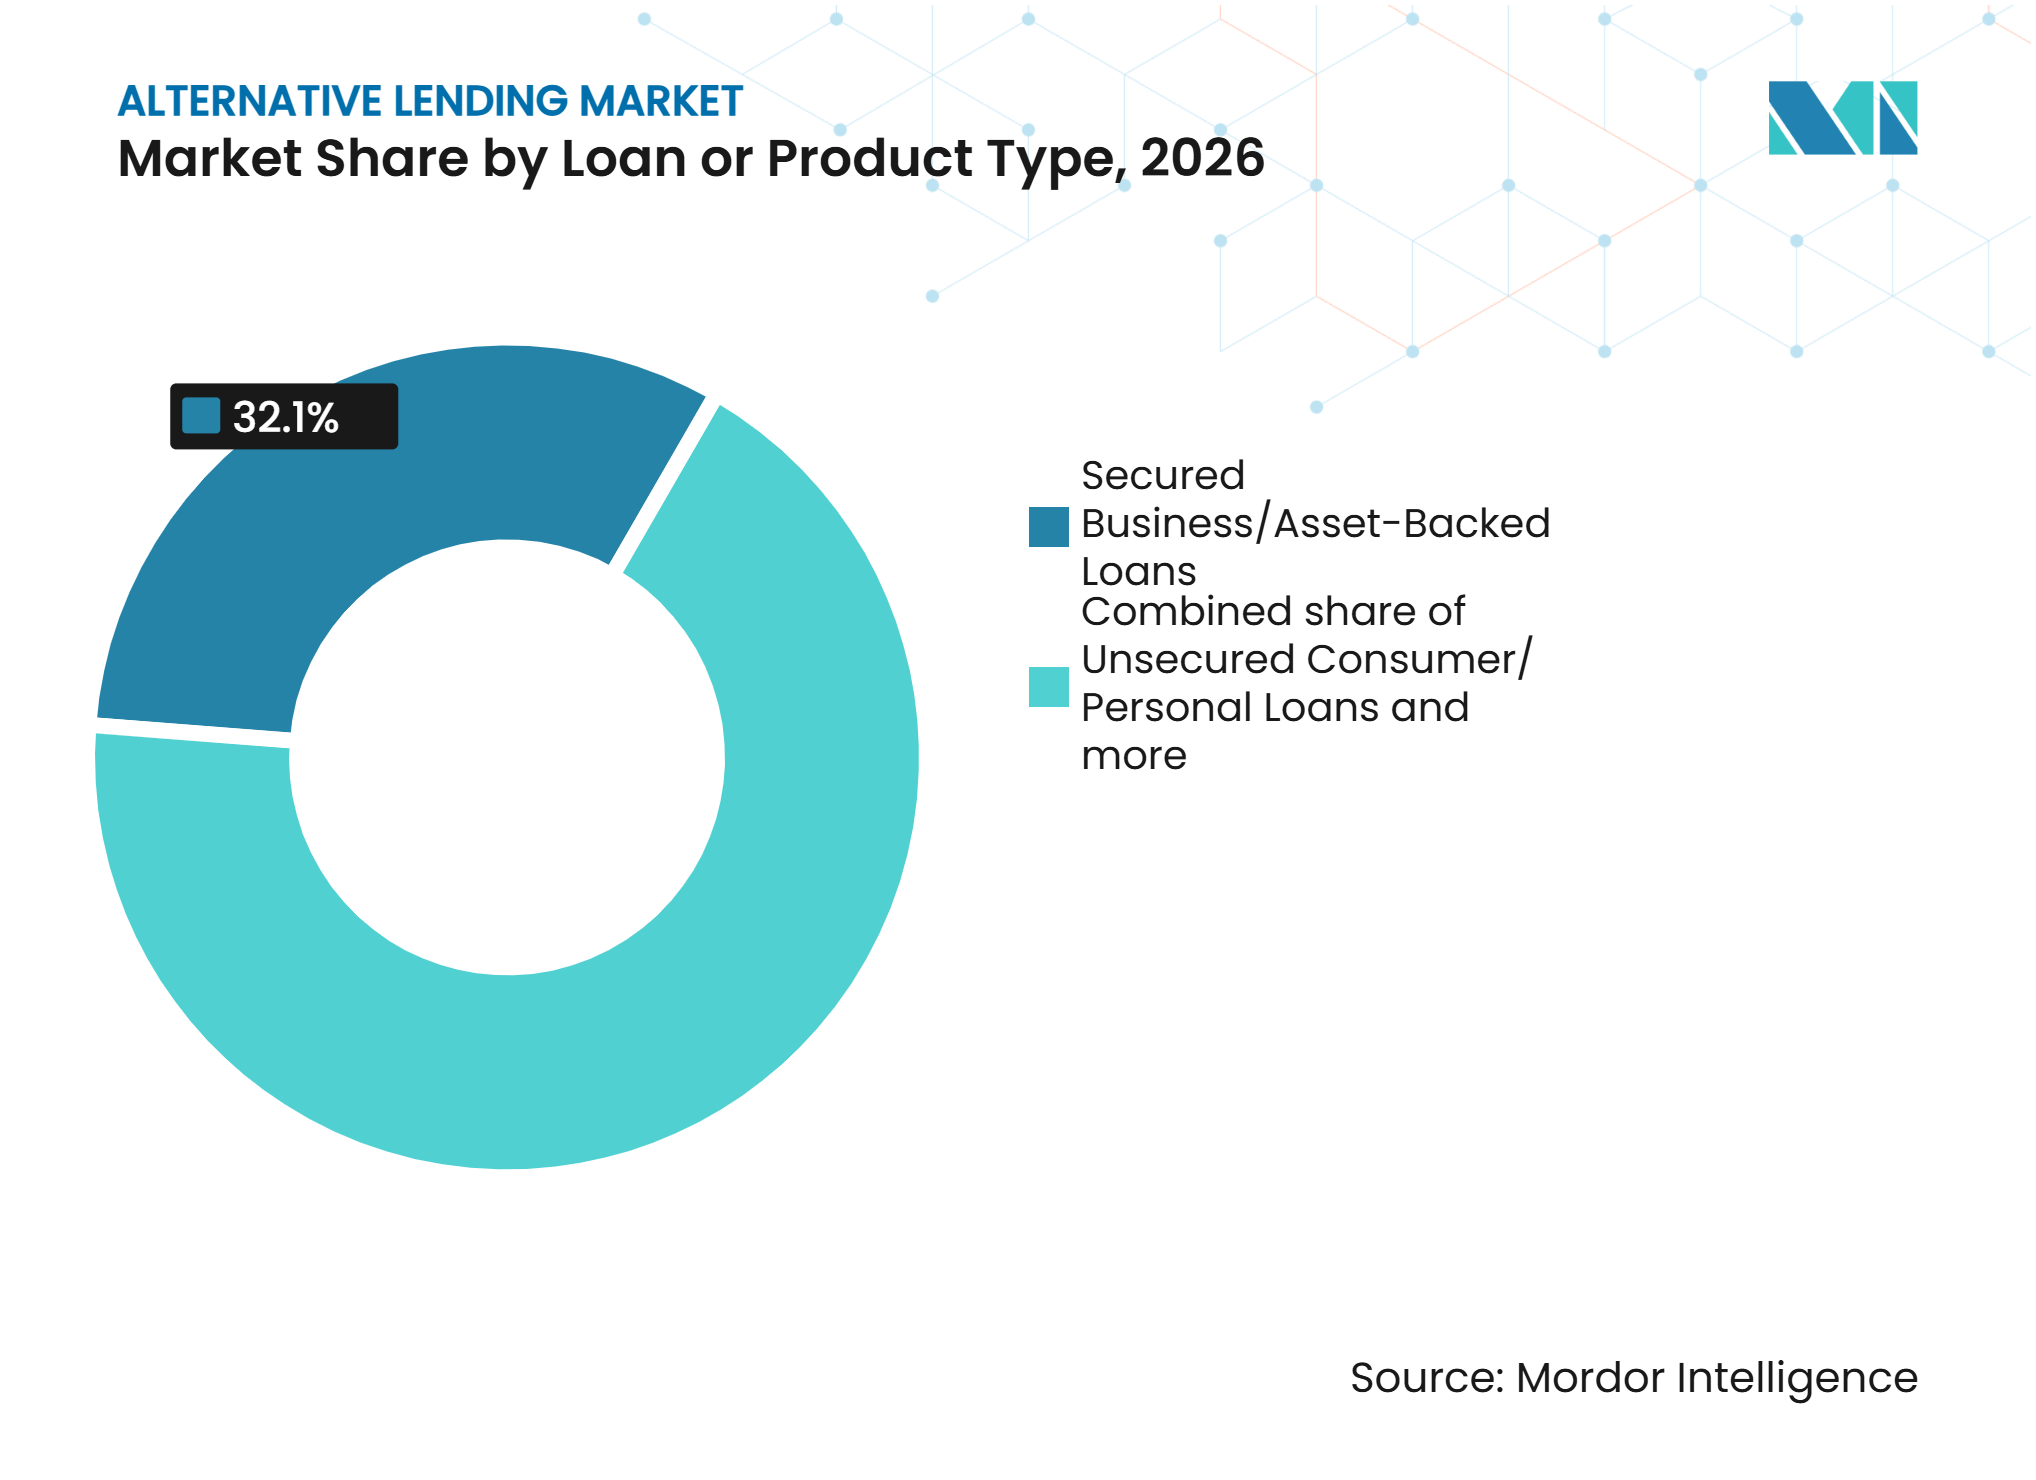
- Par type de prêt ou de produit, les prêts aux entreprises garantis et adossés à des actifs ont capturé 32,1 % de la part du marché du prêt alternatif en 2026, tandis que les prêts à la consommation et personnels non garantis, y compris le paiement différé (BNPL), devraient croître à un CAGR de 12,1 % jusqu'en 2032.
- Par canal de distribution, les plateformes numériques directes ont capturé 29,6 % de la part du marché du prêt alternatif en 2026, tandis que les plateformes de commerce électronique et marchandes/intégrées devraient croître à un CAGR de 13,4 % jusqu'en 2032.
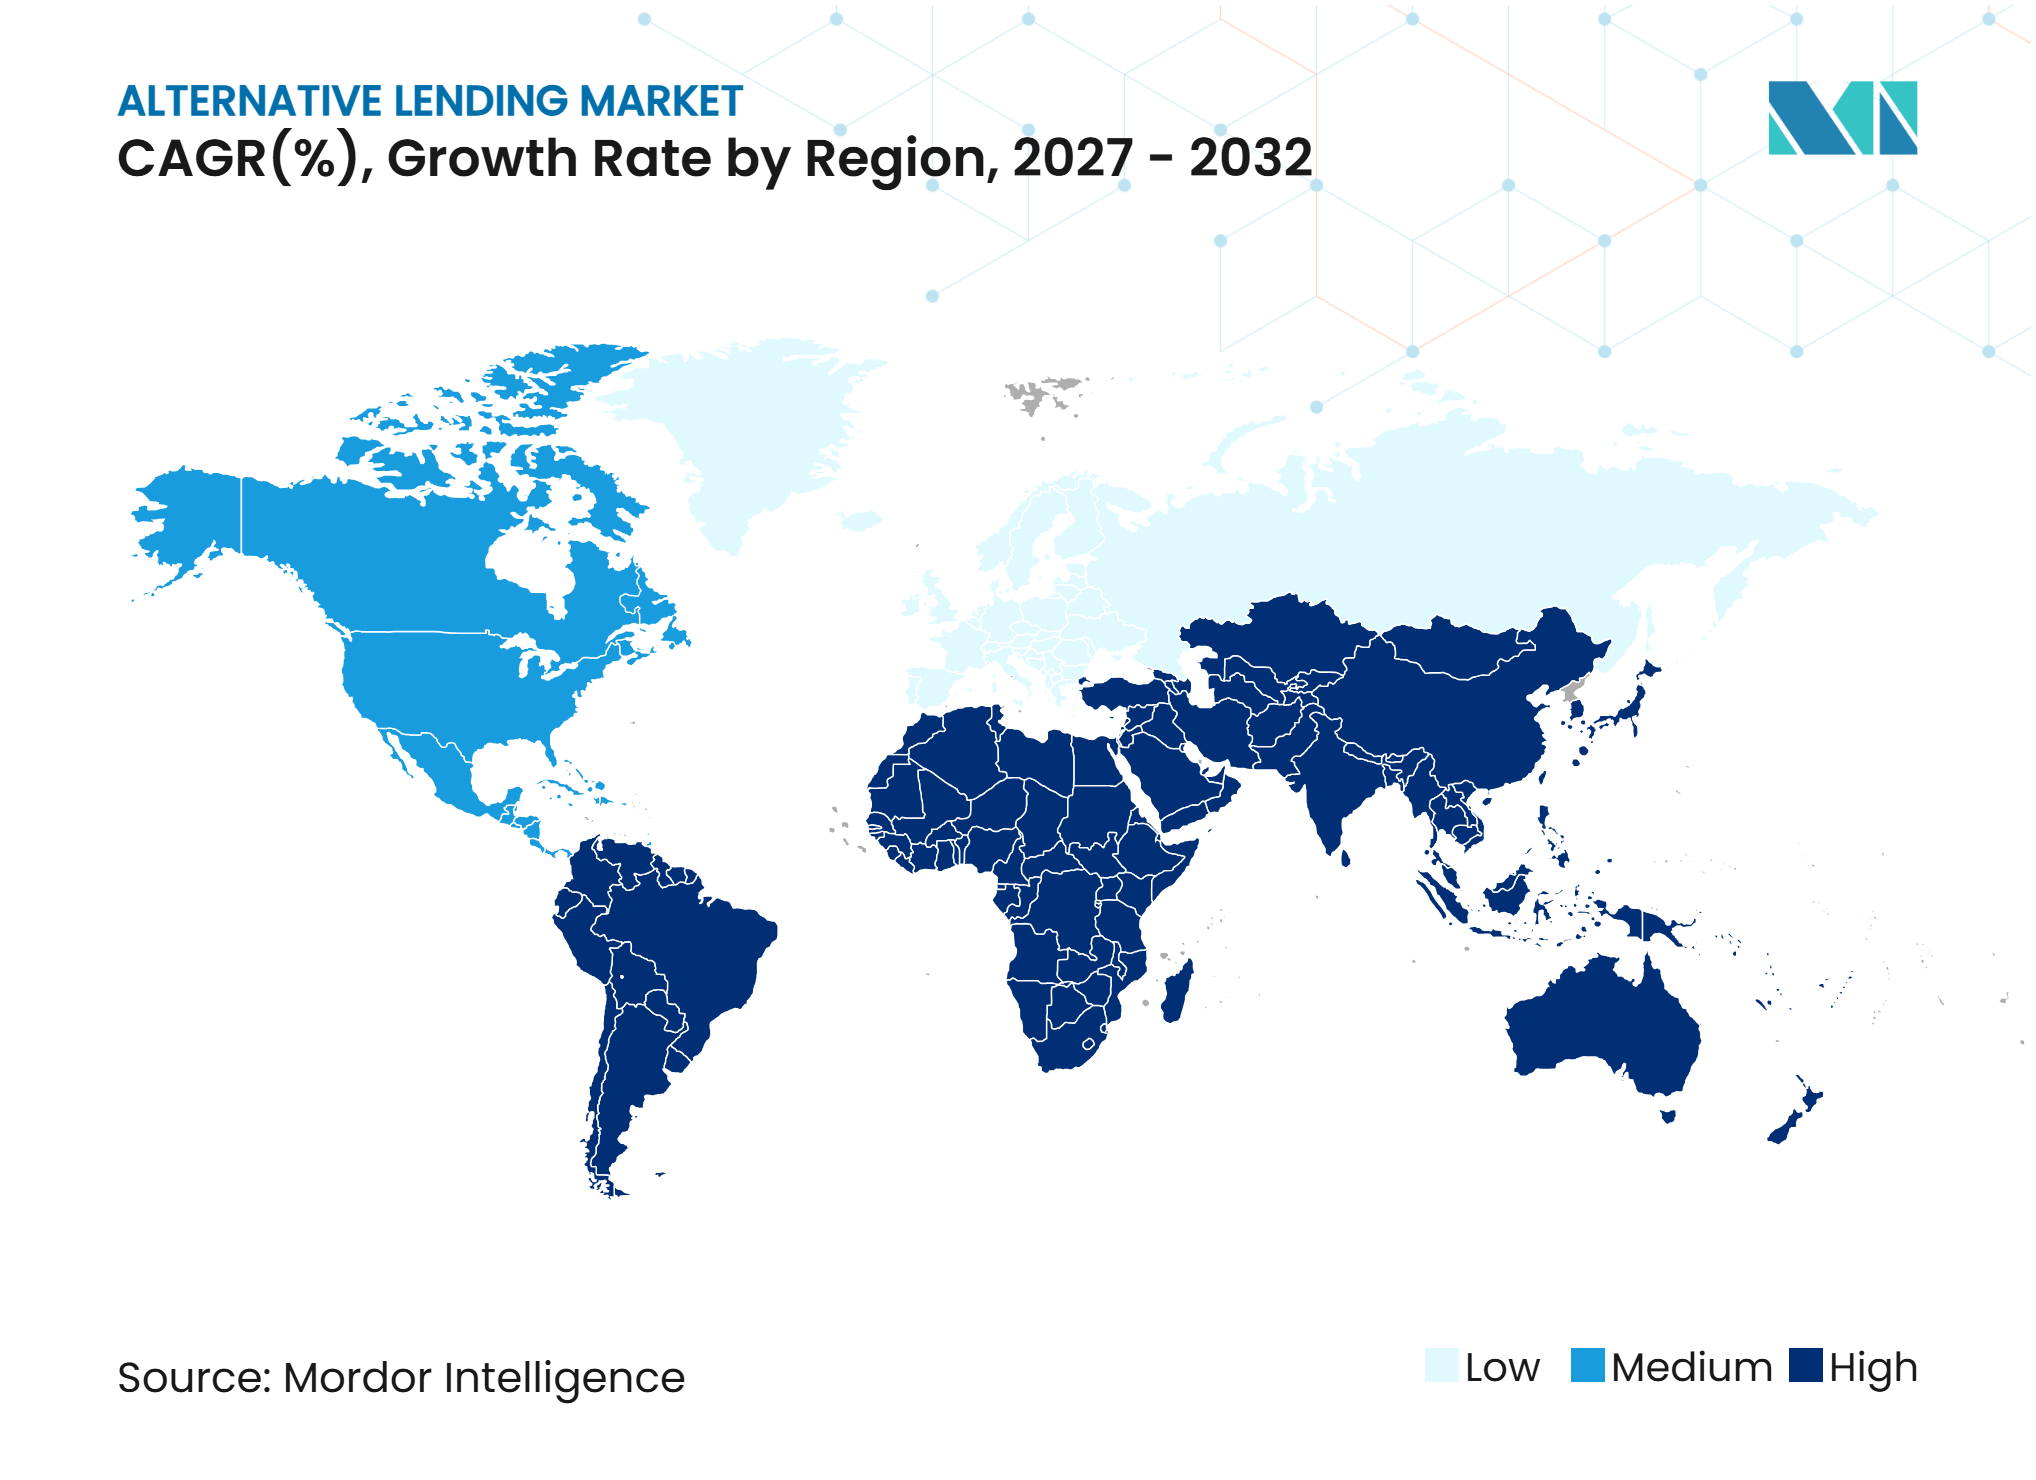
- Par géographie, l'Amérique du Nord a capturé 36,3 % de la part du marché du prêt alternatif en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Déficits persistants de crédit pour les PME et demande de financement en fonds de roulement non bancaire | +2.0% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Prêt intégré via le commerce et les logiciels de gestion d'entreprise | +1.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Souscription basée sur des données alternatives pour les emprunteurs sous-desservis | +1.2% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et Amérique du Nord | Moyen terme (2-4 ans) |
| Capital institutionnel pour le crédit privé et les originations non bancaires | +1.5% | Mondial, avec l'Amérique du Nord et l'Europe comme principales zones de déploiement | Long terme (≥ 4 ans) |
| Crédit à la consommation plus rapide et financement au point de vente | +0.9% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Prêt numérique transfrontalier et accès aux plateformes | +0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déficits persistants de crédit pour les PME et demande de financement en fonds de roulement non bancaire
L'emprunt des petites entreprises auprès des banques reste limité dans de nombreuses économies, ce qui soutient la demande sur l'ensemble du marché du prêt alternatif. Les rapports de l'OCDE indiquent que les taux d'emprunt sont restés supérieurs aux niveaux d'avant la pandémie dans 34 des 39 pays suivis[1]. Cet environnement accroît la valeur des prêteurs capables d'évaluer rapidement les flux de trésorerie et de structurer le crédit en fonction des besoins des entreprises. Les produits non bancaires peuvent également convenir aux entreprises rentables qui recherchent des décisions plus rapides plutôt qu'aux emprunteurs refusés par les banques. L'évolution vers des facilités de fonds de roulement flexibles élargit donc la base adressable du marché du prêt alternatif.
Prêt intégré via le commerce électronique, les plateformes B2B et les logiciels de gestion d'entreprise
Le prêt intégré place le financement au sein des outils numériques que les commerçants utilisent déjà pour les ventes, les paiements, la gestion des stocks et la comptabilité. Le marché du prêt alternatif bénéficie lorsque les plateformes utilisent l'activité transactionnelle, les cycles de stocks et les comportements de retour des acheteurs pour appuyer les décisions de crédit. Ces informations peuvent réduire le temps nécessaire à l'évaluation d'un emprunteur par rapport à une analyse basée principalement sur les états financiers. Elles aident également les plateformes à proposer des produits de fonds de roulement lorsqu'un commerçant a un besoin commercial clairement identifié. Au Royaume-Uni, JTL et YouLend ont lancé un financement intégré dans l'environnement ERP de JTL pour les commerçants allemands du commerce électronique en juillet 2026, avec des approbations le jour même et un accès pour plus de 15 000 commerçants[2].
Souscription basée sur des données alternatives pour les consommateurs à historique de crédit limité et les PME sous-desservies
Les flux de trésorerie et les relevés de transactions peuvent appuyer les décisions de prêt pour les emprunteurs disposant d'un historique de crédit formel limité. Le marché du prêt alternatif peut atteindre les consommateurs à historique de crédit limité et les petites entreprises lorsque les prêteurs utilisent les données de ventes, de dépenses, de commandes et de factures en complément des dossiers conventionnels. L'Indonésie a établi un cadre pour la notation de crédit alternative via le règlement OJK n° 29 de 2024, qui couvre certaines utilisations des informations de télécommunications, de réseaux sociaux et de transactions numériques[3]. Cette approche peut aider les prêteurs à évaluer les emprunteurs peu couverts par les bureaux de crédit, mais le consentement et la transparence des modèles restent des exigences importantes. En Europe, les règles relatives à l'intelligence artificielle à haut risque pour la notation de crédit accroissent les besoins de conformité pour les plateformes opérant dans plusieurs juridictions.
Déploiement de capital institutionnel dans le crédit privé et l'origination de prêts non bancaires
Les investisseurs institutionnels continuent de considérer le crédit privé comme une source alternative de revenus et de diversification. Le marché du prêt alternatif s'est développé, avec des pools de capital plus importants cherchant des opportunités de prêt direct, de financement adossé à des actifs et de prêt spécialisé. Le prêt en crédit privé aux entreprises de taille moyenne était estimé entre 1,5 trillion USD et 2 trillions USD en mai 2026[4]. Une plus grande disponibilité du capital peut améliorer la capacité des prêteurs, bien qu'elle renforce également l'importance d'une souscription différenciée et d'un accès propriétaire aux emprunteurs. Les plateformes qui combinent des contrôles de crédit solides avec des données opérationnelles pertinentes peuvent concurrencer plus efficacement pour ce financement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des impayés, sur-endettement et pertes de crédit liées à la fraude | -0.8% | Marché intermédiaire inférieur en Amérique du Nord et prêt à la consommation en Asie-Pacifique | Court terme (≤ 2 ans) |
| Coûts de financement plus élevés, contraintes sur les lignes d'entrepôt et risque de refinancement | -0.7% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementation fragmentée du prêt, licences et coûts de conformité | -0.5% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Lacunes dans les données à historique limité, restrictions de consentement et explicabilité limitée | -0.4% | Moyen-Orient et Afrique, Amérique du Sud et marchés Asie-Pacifique sous-desservis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des impayés, sur-endettement des emprunteurs et pertes de crédit liées à la fraude
Le stress de crédit peut limiter les nouvelles originations et réduire l'appétit des investisseurs sur l'ensemble du marché du prêt alternatif. Les investissements médians en non-accrual des sociétés de développement des affaires ont atteint 2,75 % du total des investissements au coût au deuxième trimestre 2026, contre 1,81 % au premier trimestre 2026. Les emprunteurs disposant de dossiers de crédit limités peuvent être particulièrement exposés lorsque les revenus s'affaiblissent ou que des identités frauduleuses entrent dans le processus de demande. Les prêteurs ont donc besoin d'une vérification robuste, d'un suivi de portefeuille et de prévisions de pertes lorsqu'ils servent des groupes à risque plus élevé. Ces contrôles peuvent augmenter le coût de l'extension du crédit aux clients sous-desservis.
Coûts de financement plus élevés, contraintes sur les lignes d'entrepôt et risque de refinancement
Les facilités d'entrepôt restent une dépense de financement majeure pour les prêteurs sans financement par dépôts. Les coûts effectifs de financement d'entrepôt ont atteint 6,04 % en juillet 2026, avec un écart de 2,42 % par rapport au taux de financement au jour le jour garanti. Des conditions de financement plus strictes peuvent réduire les marges lorsque les taux des prêts baissent ou lorsque les prêts restent plus longtemps au bilan d'un prêteur. Les plateformes financées par dépôts ont un avantage car elles peuvent réduire leur dépendance aux facilités d'entrepôt. Cet écart de financement incite davantage de prêteurs alternatifs à rechercher des agréments bancaires ou des arrangements de financement institutionnel à plus long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de prêt :
le prêt au bilan conserve son envergure tandis que les plateformes se développentLe prêt au bilan/direct a représenté 64,8 % de la part du marché du prêt alternatif en 2026, reflétant la préférence des investisseurs pour la détention directe de prêts et le potentiel de rendement associé. Le modèle donne aux prêteurs le contrôle sur les normes de souscription, la construction du portefeuille, les relations avec les emprunteurs, les décisions de service et le calendrier des cessions de prêts. Il s'aligne également sur l'envergure du crédit privé, qui détenait 2,6 trillions USD d'actifs sous gestion à l'échelle mondiale au quatrième trimestre 2025. Les grands originateurs peuvent conserver les expositions aux prêts seniors tout en utilisant des partenariats technologiques, des sociétés de financement spécialisé et des relations de référencement pour largir l'accès aux emprunteurs. Le marché du prêt alternatif reste tributaire du prêt direct car il soutient des structures sur mesure pour les entreprises du marché intermédiaire qui nécessitent plus de flexibilité que les facilités bancaires standardisées.
Le prêt facilité par une place de marché/plateforme devrait se développer à un CAGR de 11,5 % jusqu'en 2032. Ces plateformes peuvent mettre en relation des emprunteurs, des investisseurs et des partenaires de financement sans conserver chaque exposition de prêt sur leur propre bilan. Leur croissance dépend d'une acquisition efficace des emprunteurs, d'une souscription fiable, d'un service transparent et d'un accès au capital institutionnel dans toutes les conditions de marché. Les structures de plateforme peuvent également aider les prêteurs à entrer dans de nouveaux emplacements ou catégories de produits avec une intensité bilancielle plus faible et des engagements en capital plus flexibles. À mesure que le marché du prêt alternatif se développe, les prêteurs directs et les plateformes sont susceptibles d'utiliser des arrangements de financement mixtes combinant prêts conservés, accords de flux continu, facilités d'entrepôt et titrisation.


Par type d'emprunteur :
les entreprises du marché intermédiaire sont en tête tandis que les micro et petites entreprises accélèrentLes entreprises de taille moyenne/marché intermédiaire ont représenté 30,4 % de la taille du marché du prêt alternatif en 2026. Ces emprunteurs ont souvent besoin d'un financement trop petit pour les plus grandes transactions de prêt direct et trop important pour de nombreuses expositions des banques communautaires. Leurs besoins peuvent inclure le fonds de roulement, le financement d'acquisitions, l'achat d'équipements, le refinancement, la gestion des stocks et l'expansion vers de nouveaux groupes de clients. Le segment bénéficie des prêteurs capables d'adapter les conditions de prêt aux flux de trésorerie de l'entreprise, aux garanties, à la demande saisonnière et aux dépenses en capital planifiées. Les emprunteurs du marché intermédiaire constituent également une base centrale pour les portefeuilles de prêt direct commercial car ils nécessitent souvent un soutien de crédit continu plutôt qu'une seule facilité à court terme.
Les micro et petites entreprises devraient enregistrer un CAGR de 11,8 % jusqu'en 2032. Le marché du prêt alternatif élargit l'accès à ces entreprises grâce à l'évaluation des flux de trésorerie, aux processus de demande numériques et aux produits conçus autour des besoins opérationnels quotidiens. Des décisions plus rapides peuvent être importantes pour les entreprises gérant des stocks saisonniers, des paiements aux fournisseurs, le calendrier de la paie, les réparations d'équipements ou les retards de paiement à court terme des clients. Aux États-Unis, 16 % des adultes ont utilisé des services d'achat différé (BNPL) en 2025, ce qui démontre également une plus grande familiarité avec les produits de crédit numérique. Les consommateurs individuels restent des utilisateurs importants du crédit non garanti, tandis que les grandes entreprises conservent un accès direct aux marchés de prêts syndiqués et à d'autres sources établies de financement institutionnel.
Par type de prêt ou de produit :
le prêt adossé à des actifs est en tête tandis que le crédit à la consommation non garanti progresseLes prêts aux entreprises garantis et adossés à des actifs ont capturé 32,1 % de la part du marché du prêt alternatif en 2026. Cette catégorie comprend le financement de factures et de créances, le prêt sur équipements, le financement immobilier commercial et d'autres facilités garanties par des actifs identifiables ou des flux de trésorerie contractuels. Les garanties peuvent fournir une couche de protection supplémentaire pour les prêteurs et les partenaires de financement institutionnel pendant les périodes de performance plus faible des emprunteurs. Ce type de produit convient donc aux investisseurs recherchant une sécurité plus claire sur les actifs commerciaux, les créances, les biens immobiliers ou les flux de paiement définis. Son envergure reflète également le besoin de structures de financement qui soutiennent les actifs opérationnels et l'activité commerciale sans obliger les entreprises à recourir uniquement au crédit bancaire traditionnel.
Les prêts à la consommation et personnels non garantis, y compris le paiement différé (BNPL), devraient croître à un CAGR de 12,1 % jusqu'en 2032. Le marché du prêt alternatif utilise des interfaces numériques pour offrir du crédit à la caisse et via des canaux directs aux consommateurs avec des demandes simplifiées. Les prêteurs fintech ont originé et géré 50 % de la dette de prêts personnels non garantis aux États-Unis en 2025, tandis que les banques en représentaient 21 %. L'émission de titres adossés à des actifs de consommation non garantis a atteint 25,6 milliards USD en 2025, indiquant une demande institutionnelle substantielle pour ces produits. Ce segment offre une large portée et une livraison de produits plus rapide, bien que les prêteurs doivent maintenir des contrôles d'accessibilité financière appropriés, des contrôles de fraude, des processus de recouvrement et des provisions pour pertes.

Par canal de distribution :
les plateformes numériques directes sont en tête tandis que les modèles intégrés progressentLes plateformes numériques directes ont représenté 29,6 % de la taille du marché du prêt alternatif en 2026. Ces canaux utilisent des capacités établies d'intégration numérique, de souscription, de support client et de service pour atteindre directement les emprunteurs sur plusieurs types de prêts. Ils ont créé une infrastructure durable pour les prêteurs fintech et les places de marché servant les consommateurs, les professionnels indépendants et les entreprises avec différents profils d'emprunt. Les plateformes directes peuvent collecter des informations pertinentes sur les emprunteurs tout au long du cycle de demande, de décaissement, de remboursement et de renouvellement. Cette capacité soutient la vente croisée, le suivi des risques en temps opportun et le prêt répété sur l'ensemble du marché du prêt alternatif lorsque les prêteurs utilisent ces informations de manière responsable.
Les plateformes de commerce électronique et marchandes/intégrées devraient se développer à un CAGR de 13,4 % jusqu'en 2032. Les interfaces de prêt intégrées dans le commerce et les logiciels d'entreprise peuvent atteindre les emprunteurs là où les ventes, les stocks, les paiements aux fournisseurs et les décisions opérationnelles se produisent déjà. Les données intégrées peuvent aider les prêteurs à évaluer le calendrier et le montant d'une offre de crédit en utilisant des signaux liés aux performances commerciales quotidiennes. Les places de marché de prêt font face à une pression lorsque les modèles intégrés suppriment l'étape de référencement séparée et rapprochent le financement d'une transaction commerciale. Les courtiers restent pertinents pour les emprunts complexes du marché intermédiaire, où les emprunteurs peuvent nécessiter des conseils personnalisés, des comparaisons de prêteurs et un soutien dans la documentation ou les négociations.
Analyse géographique
L'Amérique du Nord a représenté 36,3 % de la part du marché du prêt alternatif en 2026. Elle dispose de l'écosystème de crédit privé le plus développé et des marchés de titres adossés à des actifs et d'obligations de prêts garantis les plus avancés. Les véhicules de crédit privé américains détenaient 1,9 trillion USD d'actifs sous gestion au quatrième trimestre 2025. Ces pools de capital soutiennent le prêt direct aux entreprises, les plateformes de financement à la consommation, les prêteurs spécialisés et les arrangements de financement structuré pour les originateurs fintech. Affirm a sécurisé un arrangement d'achat de prêts en flux continu de 750 millions USD avec New York Life en octobre 2025, soutenant 1,75 milliard USD de volume annuel de prêts à la consommation.
L'Asie-Pacifique devrait enregistrer un CAGR de 12,4 % jusqu'en 2032, le taux de croissance régional le plus élevé du marché du prêt alternatif. La région bénéficie de l'adoption mobile, de larges populations sous-bancarisées, d'une utilisation croissante de la finance intégrée et d'une large gamme de niveaux de numérisation des entreprises. Le portefeuille de prêts numériques de l'Asie du Sud-Est a augmenté à 90 milliards USD en 2025 contre 76 milliards USD en 2024. L'Inde a attiré 2,0 milliards USD d'investissements fintech dans le cadre de 101 transactions au premier semestre 2026. Le cadre de notation de crédit alternative de l'Indonésie et l'activité bancaire virtuelle de la Thaïlande peuvent soutenir des écosystèmes de crédit numérique plus formels et un développement de produits plus cohérent dans certaines parties de la région.
L'Europe est soutenue par un intérêt institutionnel accru pour la dette privée et le désendettement bancaire. Le Royaume-Uni, l'Allemagne, la France et les pays nordiques restent au cœur de l'activité régionale de transactions et du déploiement des prêteurs. L'Espagne a vu le nombre de transactions augmenter de 35 % d'une année sur l'autre en 2025, tandis que la part de financement non bancaire de l'Italie dans les transactions de rachat a atteint prs de 50 %. L'Amérique du Sud fonctionne comme un marché émergent avec un potentiel de croissance considérable, propulsé par la demande croissante de solutions de prêt basées sur les commerçants et les plateformes, en particulier dans des contextes où les indicateurs de performance opérationnelle peuvent améliorer les méthodologies d'évaluation du crédit. Le Moyen-Orient et l'Afrique connaissent une modernisation réglementaire substantielle ; néanmoins, la mise en œuvre incohérente des cadres d'open banking, la disponibilité limitée des données financières et les structures de coûts élevées pour l'acquisition de capital restent des obstacles importants à l'expansion globale du marché.
Paysage concurrentiel
Concentration du Marché
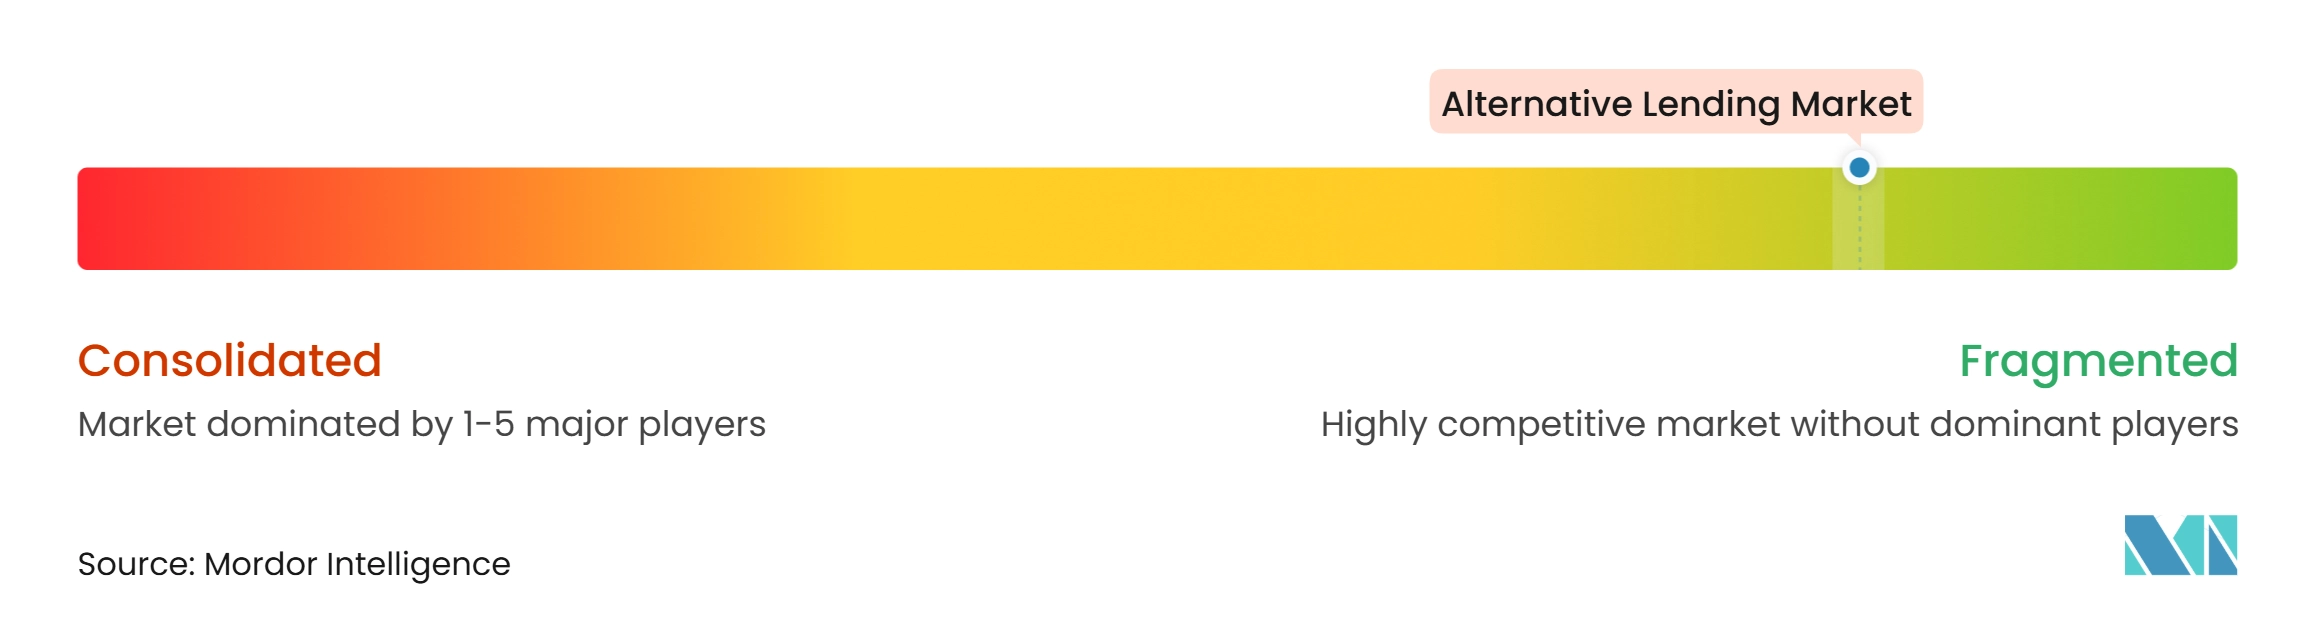
Le marché du prêt alternatif présente un niveau de fragmentation élevé dans le segment fintech destiné aux consommateurs et aux PME. Les grands gestionnaires de crédit privé bénéficient de relations avec les investisseurs institutionnels, d'équipes de souscription établies, d'un accès propriétaire aux transactions et de la capacité à structurer des opérations complexes. Les prêteurs aux consommateurs et aux petites entreprises se concurrencent plus directement sur la rapidité d'approbation, le coût du financement, les contrôles des risques, l'expérience des emprunteurs et la qualité de leurs applications numériques. Cela crée des conditions concurrentielles différentes dans le prêt direct commercial, le financement adossé à des actifs, le crédit au point de vente et la finance numérique aux consommateurs. Les plateformes dotées d'une technologie solide et de partenariats de financement durables sont mieux positionnées pour opérer à travers les cycles de crédit changeants et maintenir la qualité de service à mesure qu'elles se développent.
En 2025 et 2026, plusieurs prêteurs ont recherché des capacités bancaires pour réduire les coûts de financement et simplifier les exigences de licence. Affirm a déposé des demandes auprès de l'OCC et de la FDIC en janvier 2026 pour former une société de prêt industriel du Nevada. Upstart a reçu l'approbation conditionnelle de l'OCC pour établir Upstart Bank en juillet 2026, ce qui permettrait des originations directes sous un seul agrément fédéral. Klarna a demandé une licence de banque industrielle agréée par l'Utah aux États-Unis en juillet 2026 pour internaliser les opérations d'émission de cartes et bancaires. Ces mouvements montrent comment les prêteurs alternatifs cherchent un financement basé sur les dépôts, un rôle plus direct dans la distribution des produits et une moindre dépendance au financement d'entrepôt.
Les partenariats restent également un moyen central de sécuriser les canaux d'origination et l'accès au capital. Affirm a prolongé son accord avec Amazon de cinq ans et s'est associé à Worldpay pour intégrer le financement par versements dans l'infrastructure de paiement pour plus de 1 000 entreprises proposant des logiciels en tant que service. SoFi a développé son activité de plateforme de prêts via 3,2 milliards USD d'accords en avril 2025. Ces partenariats montrent que les prêteurs à grande échelle peuvent combiner technologie, capital externe et relations de distribution pour élargir l'accès au crédit sans dépendre d'un seul canal de financement. Le segment fintech destiné aux consommateurs et aux PME reste fragmenté, même si les plateformes leaders développent des réseaux de financement plus importants et des gammes de produits plus larges.
Leaders du secteur du prêt alternatif
-
LendingClub Corporation
-
Funding Circle Holdings plc
-
Upstart Holdings, Inc.
-
SoFi Technologies, Inc.
-
Ant Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du prêt alternatif Entreprises couvertes dans ce rapport
- LendingClub Corporation
- Funding Circle Holdings plc
- Upstart Holdings, Inc.
- SoFi Technologies, Inc.
- Prosper Marketplace, Inc.
- OnDeck (Enova International, Inc.)
- Bluevine, Inc.
- American Express Company
- Avant, LLC
- Zopa Bank Limited
- Affirm Holdings, Inc.
- Klarna Bank AB
- Mercado Crédito (MercadoLibre, Inc.)
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- auxmoney GmbH
- Fundbox, Inc.
- Lendio, Inc.
- CAN Capital, Inc.
- Tala Mobile, Inc.
Développements industriels récents dans Marché du prêt alternatif
- Mai 2026 : Affirm a lancé en phase pilote Affirm Edge, un produit BNPL en marque blanche pour les applications bancaires et de coopératives de crédit, avec les premières transactions par carte activées par Edge attendues sur son réseau au premier semestre 2027.
- Mai 2026 : SoFi a acquis Peach Finance, une société d'infrastructure logicielle de service de prêts, et a lancé des prêts aux petites entreprises avec des prêts à taux fixe jusqu'à 250 000 USD, élargissant son activité du prêt à la consommation au prêt commercial.
- Janvier 2026 : Affirm a déposé des demandes auprès de l'OCC et de la FDIC pour former une société de prêt industriel du Nevada, dans le but de réduire les coûts de financement et de diversifier au-delà de la titrisation.
- Octobre 2025 : Affirm a sécurisé un accord d'achat de prêts en flux continu de 750 millions USD avec New York Life, fournissant un financement hors bilan pour 1,75 milliard USD de volume annuel de prêts à la consommation, et a élargi son partenariat avec Wayfair pour inclure le paiement en magasin dans toutes les marques Wayfair.
Périmètre du rapport mondial sur le marché du prêt alternatif
Aperçu de la segmentation
| Prêt facilité par une place de marché / plateforme |
| Prêt au bilan / direct |
| Consommateurs individuels |
| Micro et petites entreprises |
| Entreprises de taille moyenne / marché intermédiaire |
| Grandes entreprises |
| Prêts à la consommation / personnels non garantis (y compris le paiement différé et les versements) |
| Prêts à la consommation garantis / immobiliers |
| Prêts aux entreprises non garantis / prêts en fonds de roulement |
| Prêts aux entreprises garantis / adossés à des actifs (y compris le financement de factures et de créances, les équipements et l'immobilier commercial) |
| Plateformes numériques directes |
| Places de marché de prêt |
| Plateformes de commerce électronique et marchandes / intégrées |
| Logiciels d'entreprise et plateformes financières |
| Courtiers et intermédiaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par modèle de prêt | Prêt facilité par une place de marché / plateforme | |
| Prêt au bilan / direct | ||
| Par type d'emprunteur | Consommateurs individuels | |
| Micro et petites entreprises | ||
| Entreprises de taille moyenne / marché intermédiaire | ||
| Grandes entreprises | ||
| Par type de prêt / produit | Prêts à la consommation / personnels non garantis (y compris le paiement différé et les versements) | |
| Prêts à la consommation garantis / immobiliers | ||
| Prêts aux entreprises non garantis / prêts en fonds de roulement | ||
| Prêts aux entreprises garantis / adossés à des actifs (y compris le financement de factures et de créances, les équipements et l'immobilier commercial) | ||
| Par canal de distribution | Plateformes numériques directes | |
| Places de marché de prêt | ||
| Plateformes de commerce électronique et marchandes / intégrées | ||
| Logiciels d'entreprise et plateformes financières | ||
| Courtiers et intermédiaires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du prêt alternatif ?
Le marché du prêt alternatif devrait se développer de 1,7 trillion USD en 2026 à 2,7 trillions USD d'ici 2032, à un CAGR de 8,4 %.
Quel modèle de prêt alternatif détient la plus grande part ?
Le prêt au bilan/direct détient la plus grande part à 64,8 % en 2026.
Quel groupe d'emprunteurs connaît la croissance la plus rapide dans le prêt alternatif ?
Les micro et petites entreprises devraient croître à un CAGR de 11,8 % jusqu'en 2032.
Pourquoi les plateformes de prêt intégré se développent-elles ?
Les modèles intégrés placent le crédit au sein du commerce et des logiciels d'entreprise, permettant aux prêteurs d'utiliser les données opérationnelles et d'offrir un financement lorsque les emprunteurs en ont besoin.
Quelle région connaît la croissance la plus rapide pour le prêt alternatif ?
L'Asie-Pacifique devrait croître à un CAGR de 12,4 % jusqu'en 2032, soutenue par la finance mobile, le prêt intégré et les populations sous-bancarisées.
Quels sont les principaux risques pour les prêteurs alternatifs ?
Les risques importants comprennent des coûts de financement plus élevés, le stress des emprunteurs, la fraude, la réglementation fragmentée et les contraintes sur l'accès aux données alternatives.