
Marktgröße und Marktanteile im Bereich alternative Kreditvergabe
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.8 Billionen US-Dollar |
| Marktgröße (2032) | 2.70 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur alternativen Kreditvergabe von Mordor Intelligence
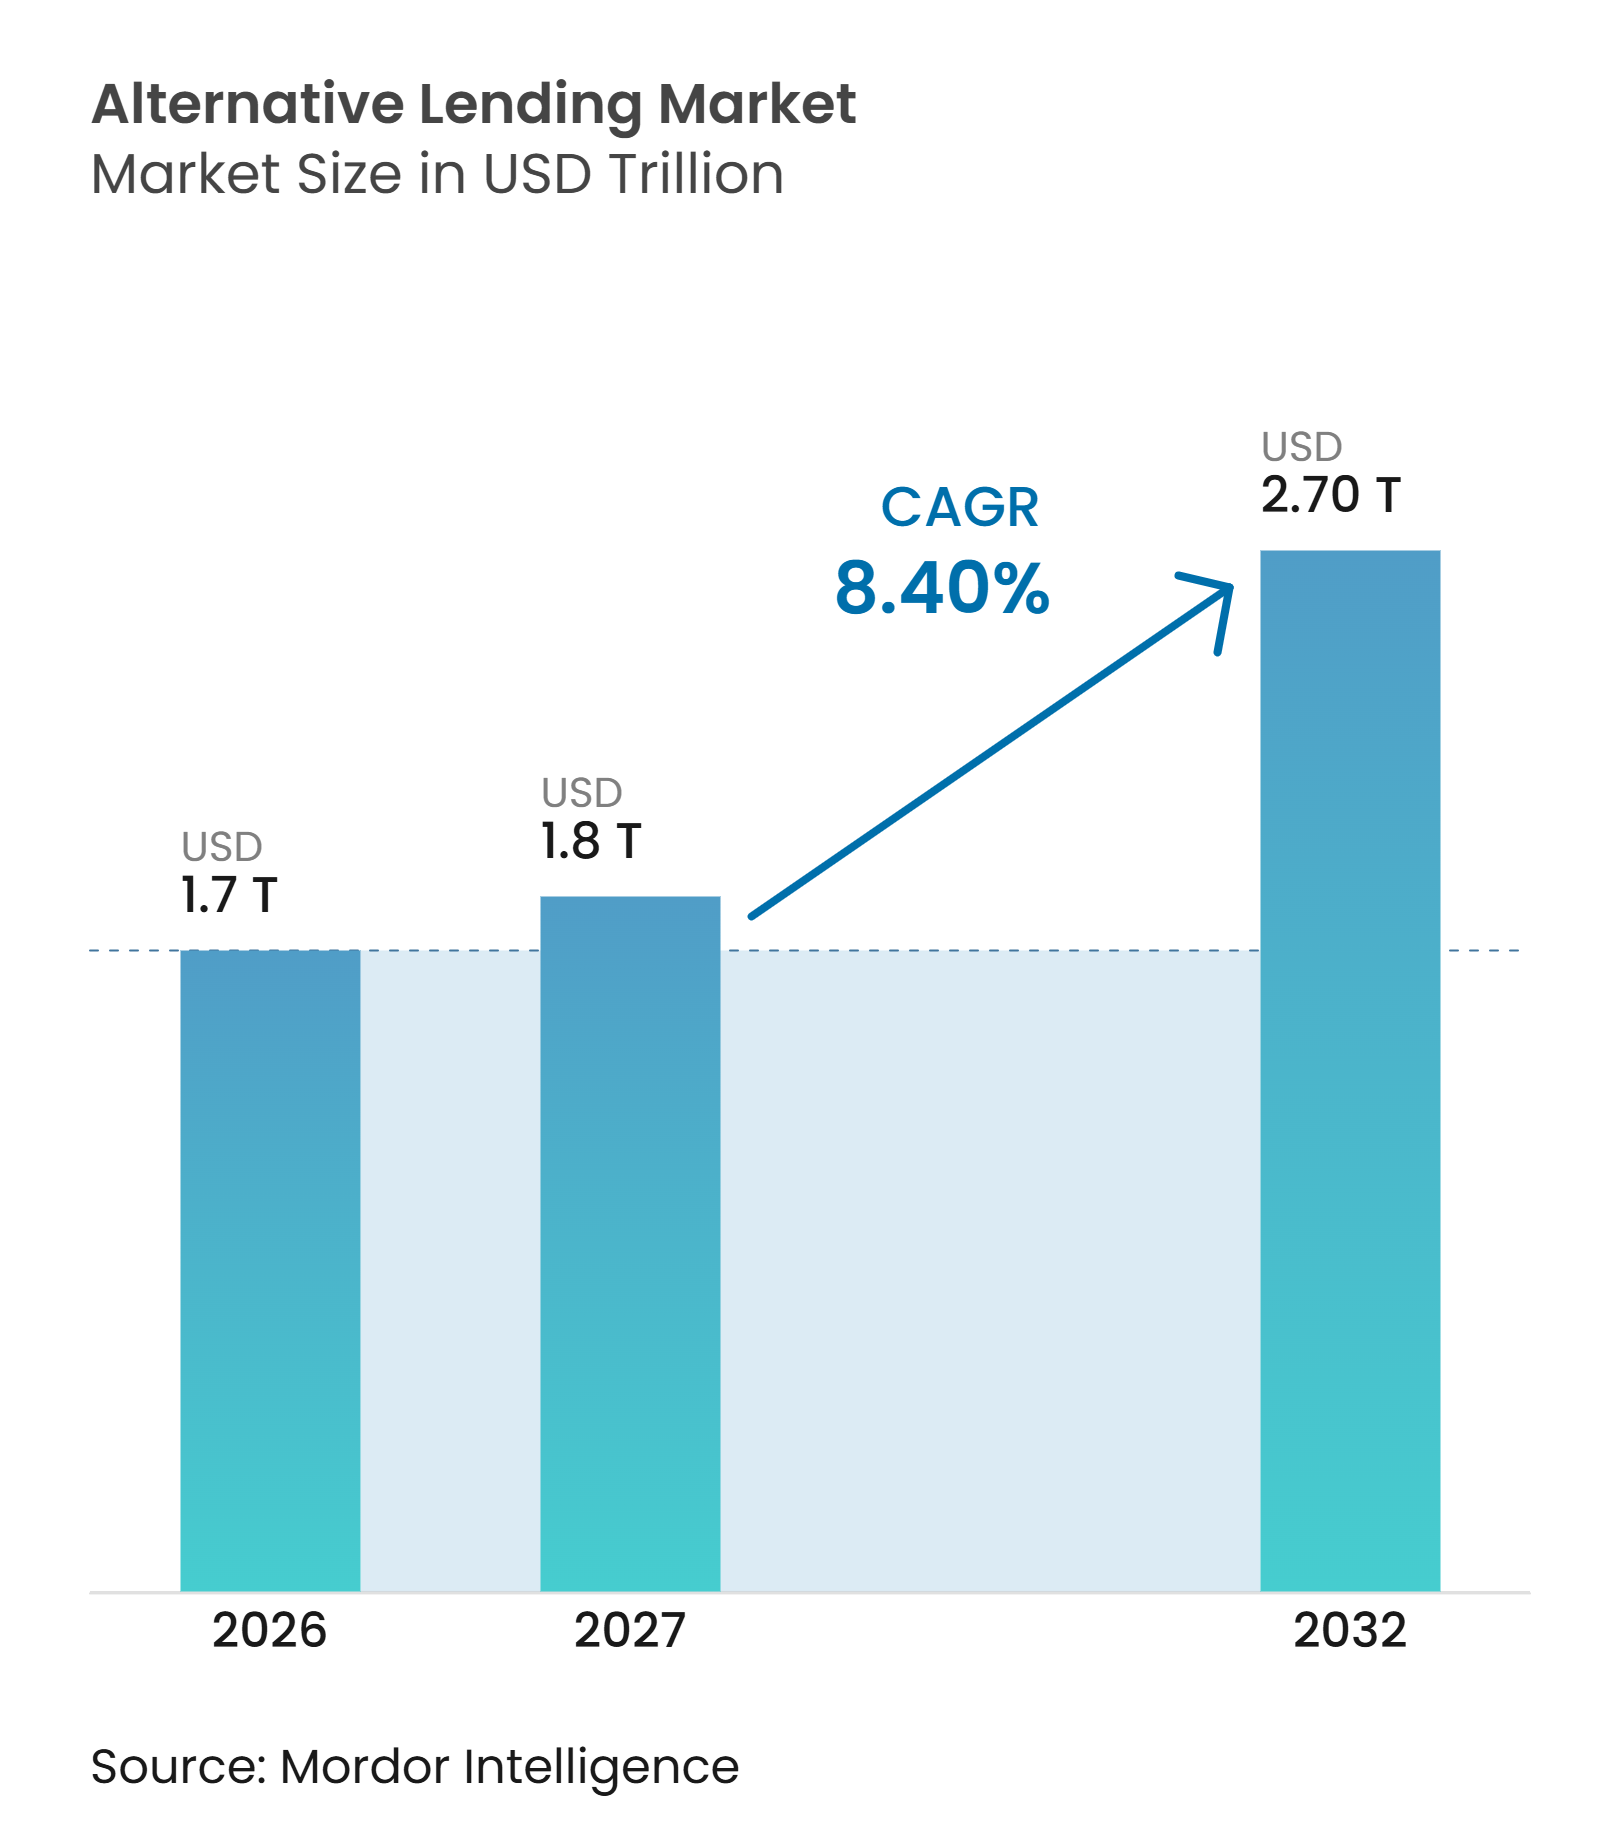
Die Marktgröße im Bereich alternative Kreditvergabe wird für 2026 auf 1,7 Billionen USD, für 2027 auf 1,8 Billionen USD geschätzt und soll bis 2032 einen Wert von 2,70 Billionen USD erreichen, was einem CAGR von 8,40 % von 2027 bis 2032 entspricht.
Der Markt für alternative Kreditvergabe wird durch anhaltende Finanzierungslücken für kleinere Unternehmen gestützt, während etablierte Banken in vielen Ländern mit kürzeren Kreditlaufzeiten und einem im Verhältnis zum Bruttoinlandsprodukt geringeren ausstehenden KMU-Kreditvolumen konfrontiert sind. Private Credit stellt ebenfalls eine wichtige Finanzierungsbasis dar, mit 2,6 Billionen USD an verwaltetem Vermögen weltweit und 1,5 Billionen USD an ausstehenden Krediten an US-amerikanische Unternehmen im vierten Quartal 2025. Schnellere Genehmigungen, eingebettete Kreditvergabe-Tools und cashflowbasierte Bonitätsprüfungen verändern den Zugang von Kreditnehmern zu Krediten und die Art und Weise, wie Kreditgeber qualifizierte Antragsteller finden. Gleichzeitig prägen höhere Finanzierungskosten, ein steigendes Ausfallrisiko und anspruchsvollere Lizenzierungsanforderungen die Strategien der Kreditgeber im gesamten Markt für alternative Kreditvergabe.
Wichtigste Erkenntnisse des Berichts
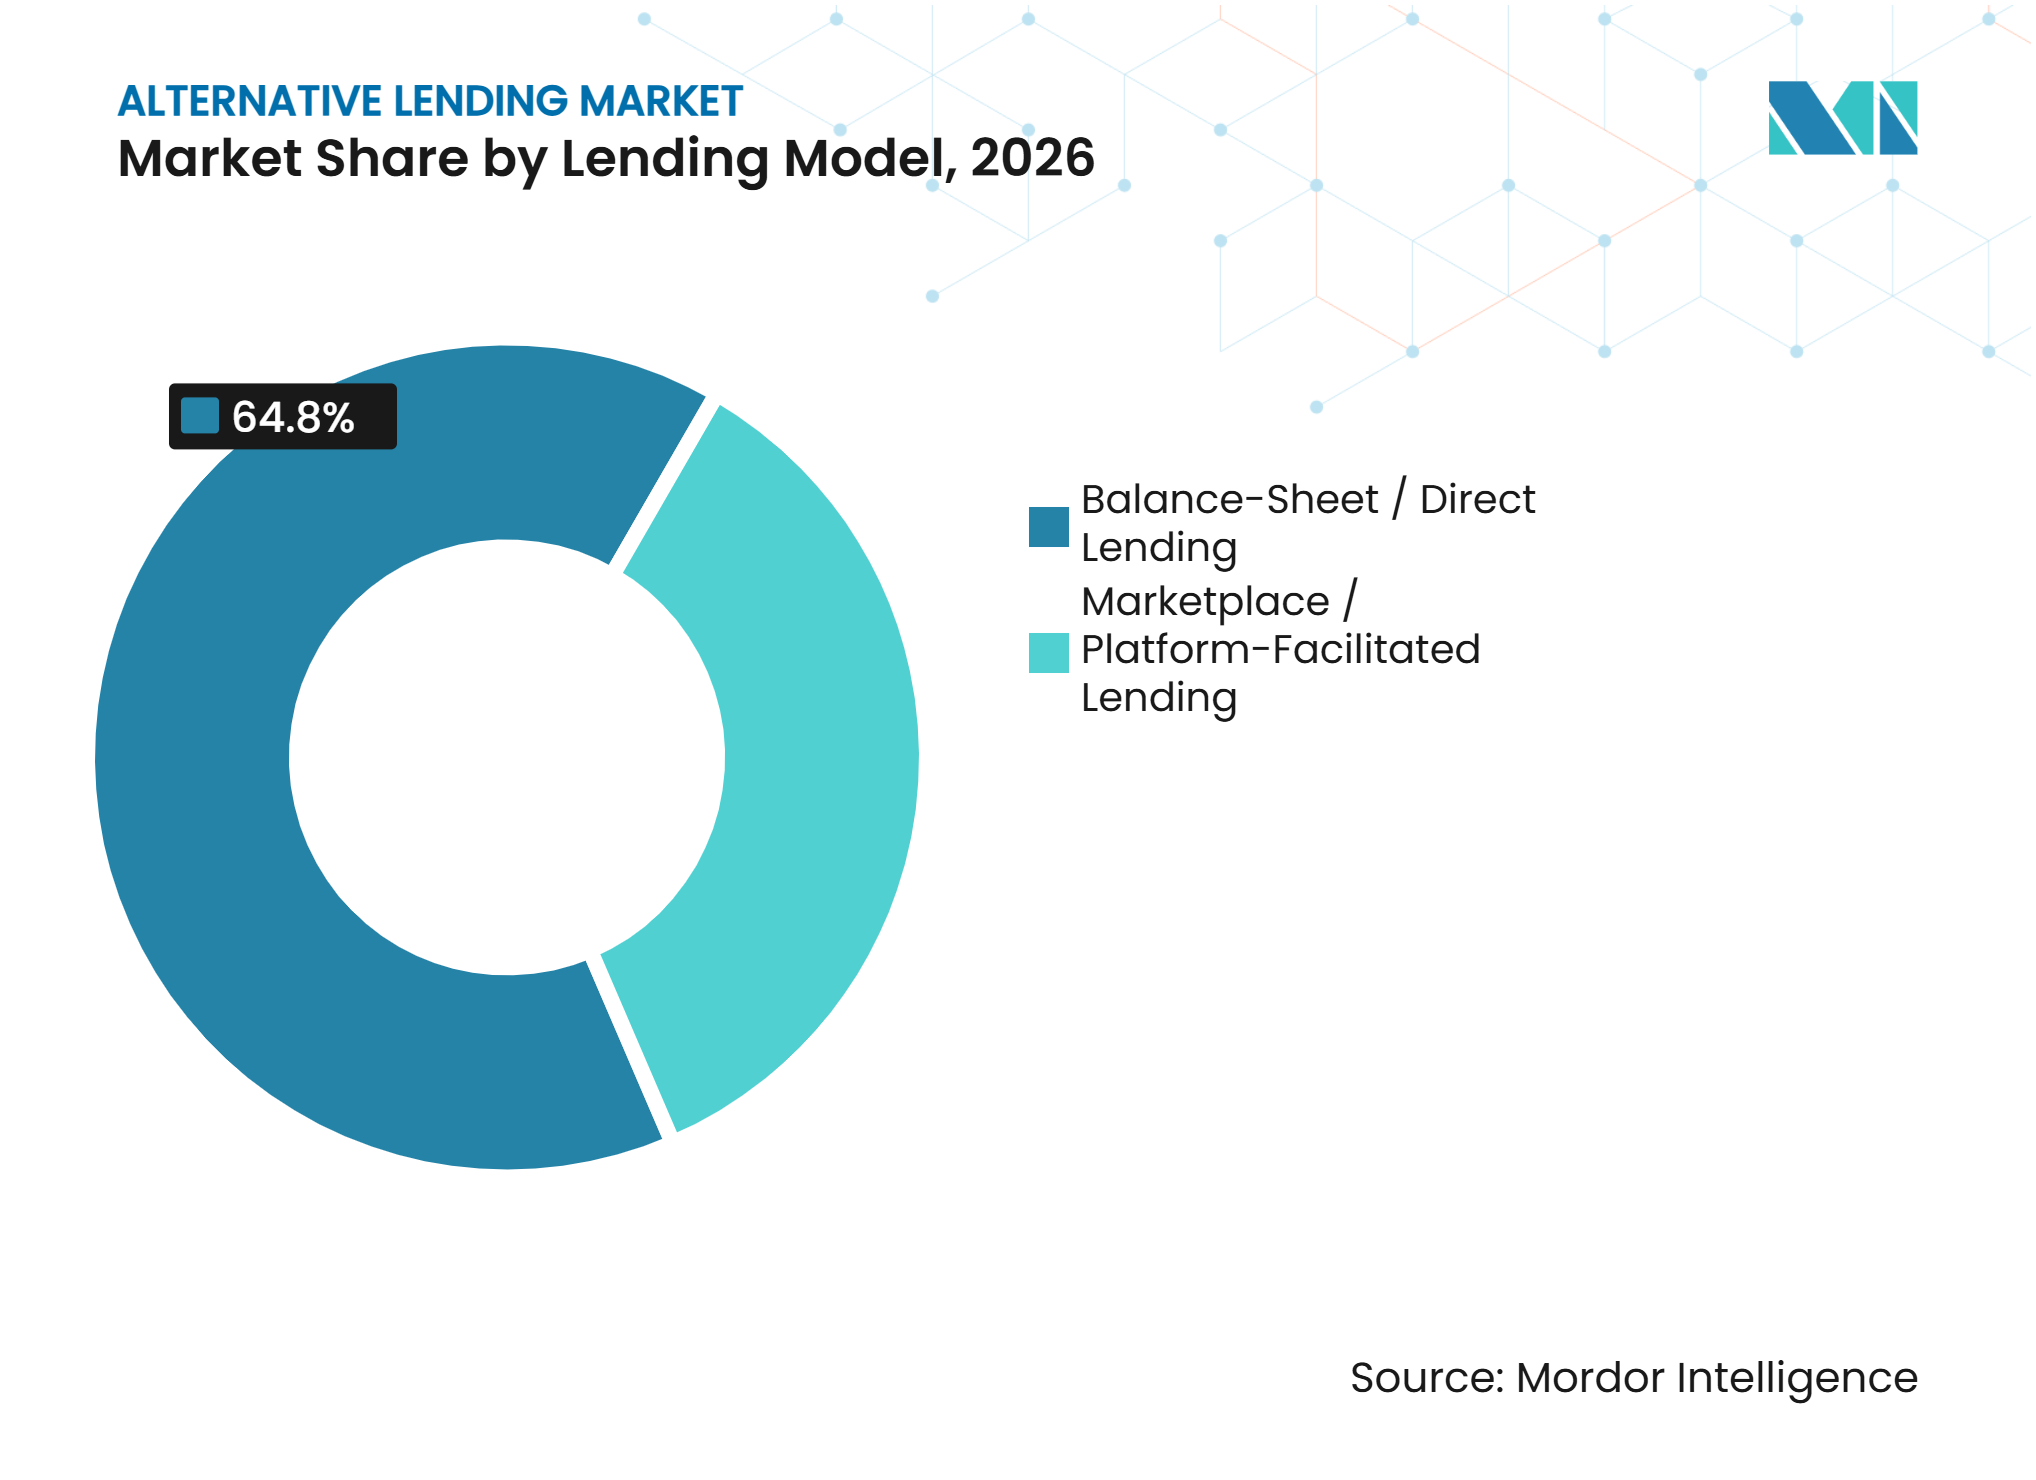
- Nach Kreditvergabemodell entfiel im Jahr 2026 ein Marktanteil von 64,8 % auf die bilanzielle/direkte Kreditvergabe, während die Marktplatz-/plattformvermittelte Kreditvergabe bis 2032 voraussichtlich mit einer CAGR von 11,5 % wachsen wird.
- Nach Kreditnehmertyp entfiel im Jahr 2026 ein Marktanteil von 30,4 % auf mittelgroße Unternehmen/Mid-Market-Unternehmen, während Mikro- und Kleinunternehmen bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
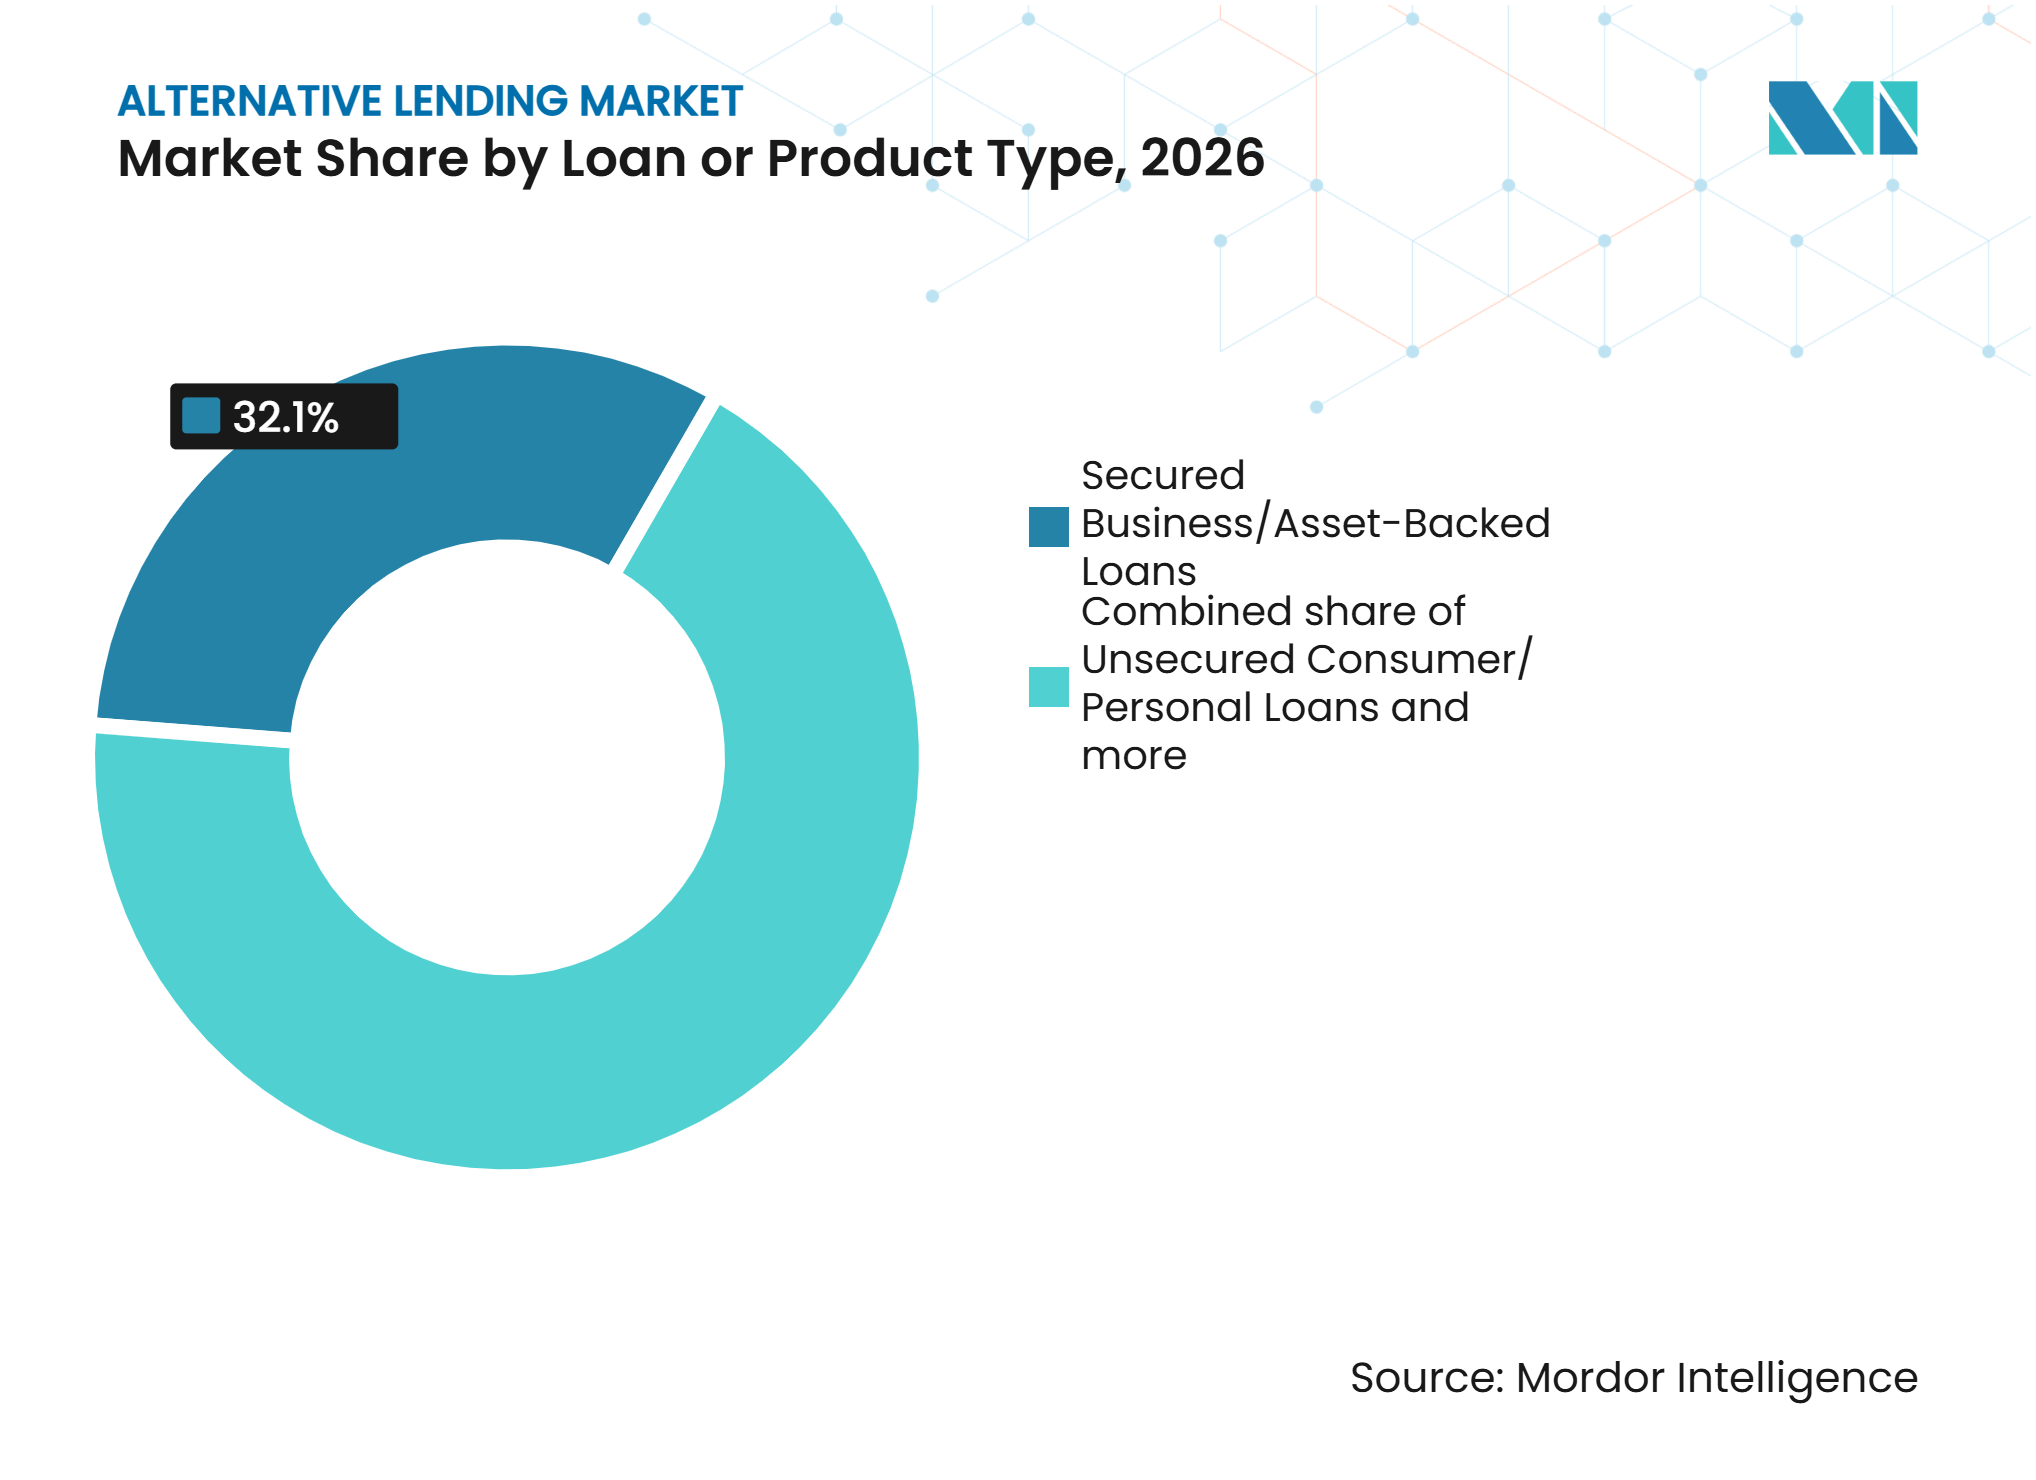
- Nach Kredit- oder Produktart entfiel im Jahr 2026 ein Marktanteil von 32,1 % auf besicherte Unternehmens- und Asset-Backed-Kredite, während unbesicherte Verbraucher- und Privatkredite einschließlich BNPL bis 2032 voraussichtlich mit einer CAGR von 12,1 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 29,6 % auf direkte digitale Plattformen, während E-Commerce- und Händler-/eingebettete Plattformen bis 2032 voraussichtlich mit einer CAGR von 13,4 % wachsen werden.
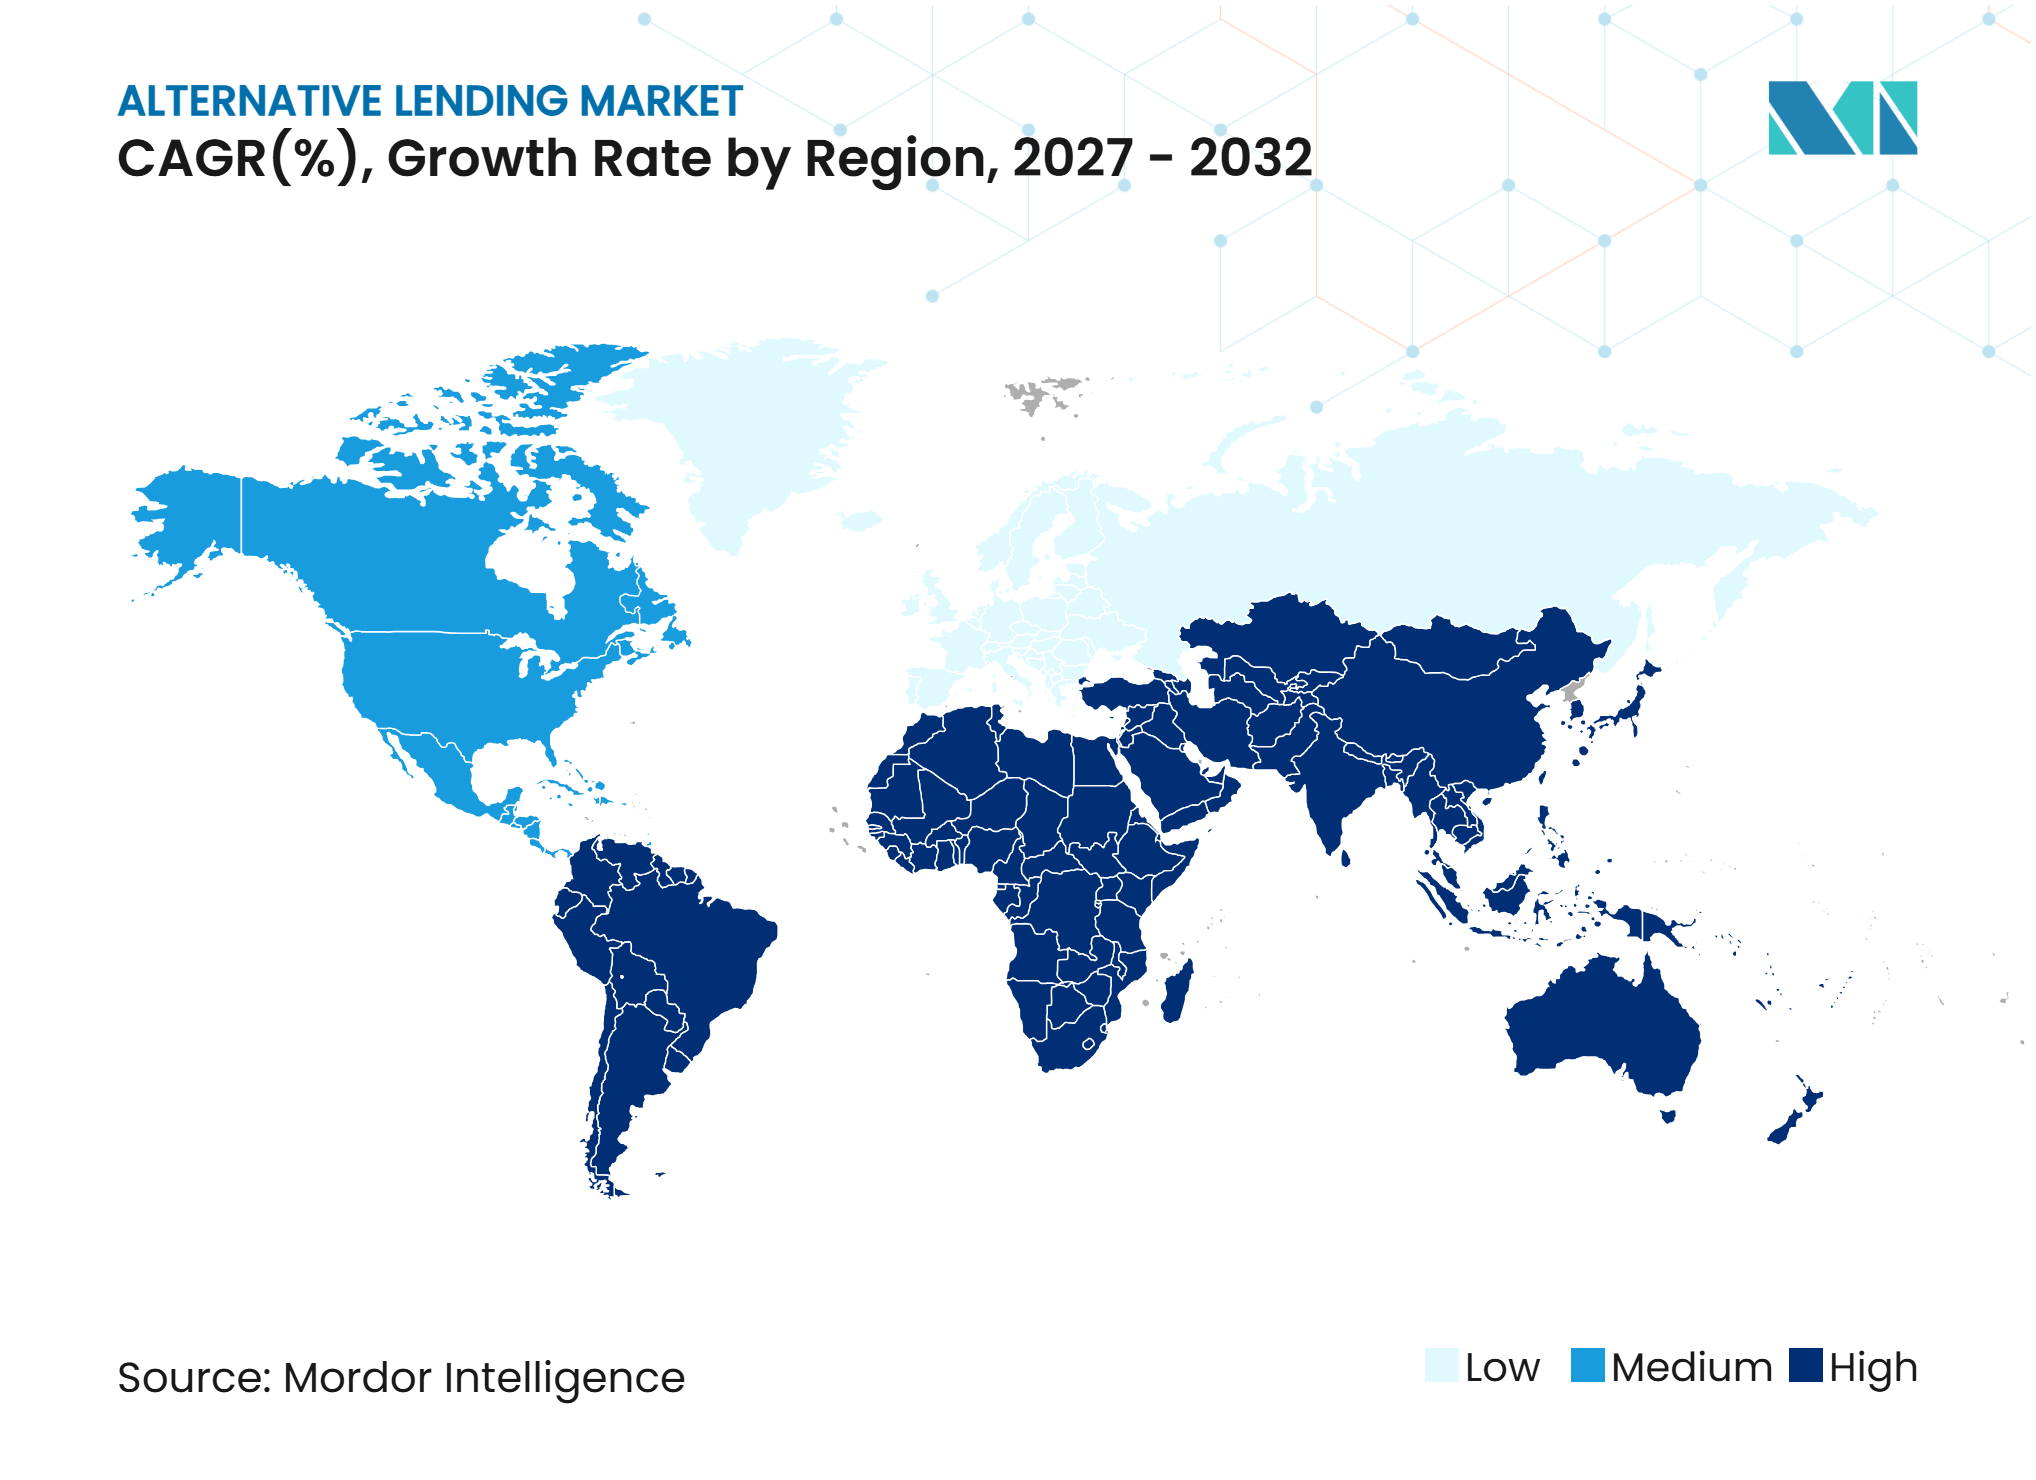
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 36,3 % auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende KMU-Kreditlücken und Nachfrage nach Betriebsmittelfinanzierungen außerhalb des Bankensektors | +2.0% | Global, konzentriert in Asien-Pazifik, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Eingebettete Kreditvergabe über Handels- und Unternehmenssoftware | +1.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Alternative-Data- Kreditprüfung für unterversorgte Kreditnehmer | +1.2% | Asien-Pazifik, Naher Osten und Afrika, Südamerika und Nordamerika | Mittelfristig (2–4 Jahre) |
| Institutionelles Kapital für Private Credit und Kreditvergabe außerhalb des Bankensektors | +1.5% | Global, mit Nordamerika und Europa als wichtigsten Einsatzgebieten | Langfristig (≥ 4 Jahre) |
| Schnellere Verbraucherkredite und Point-of-Sale-Finanzierungen | +0.9% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Digitale grenzüberschreitende Kreditvergabe und Plattformzugang | +0.7% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende KMU-Kreditlücken und Nachfrage nach Betriebsmittelfinanzierungen außerhalb des Bankensektors
Die Kreditaufnahme kleiner Unternehmen bei Banken bleibt in vielen Volkswirtschaften begrenzt, was die Nachfrage im Markt für alternative Kreditvergabe stützt. OECD-Berichte zeigen, dass die Kreditzinsen in 34 von 39 erfassten Ländern über dem Niveau vor der Pandemie lagen[1]. Dieses Umfeld erhöht den Wert von Kreditgebern, die Cashflows schnell beurteilen und Kredite auf Unternehmensbedürfnisse zuschneiden können. Nicht-bankliche Produkte können auch für profitable Unternehmen geeignet sein, die schnellere Entscheidungen suchen, anstatt für Kreditnehmer, die von Banken abgelehnt wurden. Die Verlagerung hin zu flexiblen Betriebsmittelkreditfazilitäten erweitert daher die adressierbare Basis für den Markt für alternative Kreditvergabe.
Eingebettete Kreditvergabe über E-Commerce, B2B-Plattformen und Unternehmensverwaltungssoftware
Eingebettete Kreditvergabe integriert Finanzierungen in die digitalen Tools, die Händler bereits für Verkauf, Zahlungen, Lagerhaltung und Buchhaltung nutzen. Der Markt für alternative Kreditvergabe profitiert, wenn Plattformen Transaktionsaktivitäten, Lagerzyklen und Käufer-Rückkehrmuster zur Unterstützung von Kreditentscheidungen nutzen. Diese Informationen können die Zeit für die Bonitätsprüfung eines Kreditnehmers im Vergleich zu einer hauptsächlich auf Jahresabschlüssen basierenden Prüfung verkürzen. Sie helfen Plattformen auch dabei, Betriebsmittelkreditprodukte anzubieten, wenn ein Händler einen klaren Geschäftsbedarf hat. Im Vereinigten Königreich lancierten JTL und YouLend im Juli 2026 eine Finanzierung innerhalb der JTL-ERP-Umgebung für deutsche E-Commerce-Händler mit Genehmigungen am selben Tag und Zugang für mehr als 15.000 Händler[2].
Alternative-Data-Kreditprüfung für Verbraucher mit dünner Kreditakte und unterversorgte KMU
Cashflow- und Transaktionsdaten können Kreditentscheidungen für Kreditnehmer mit begrenzter formaler Kredithistorie unterstützen. Der Markt für alternative Kreditvergabe kann Verbraucher mit dünner Kreditakte und kleinere Unternehmen erreichen, wenn Kreditgeber Umsatz-, Ausgaben-, Auftrags- und Rechnungsinformationen neben konventionellen Unterlagen verwenden. Indonesien hat durch die OJK-Verordnung Nr. 29 von 2024 einen Rahmen für alternatives Credit Scoring eingeführt, der ausgewählte Verwendungen von Telekommunikations-, Social-Media- und digitalen Transaktionsdaten abdeckt[3]. Dieser Ansatz kann Kreditgebern helfen, Kreditnehmer mit geringer Auskunftei-Abdeckung zu beurteilen, jedoch bleiben Einwilligung und Modelltransparenz wichtige Anforderungen. In Europa erhöhen Hochrisiko-Regeln für künstliche Intelligenz beim Credit Scoring den Compliance-Bedarf für Plattformen, die in mehreren Rechtsordnungen tätig sind.
Einsatz institutionellen Kapitals in Private Credit und Kreditvergabe außerhalb des Bankensektors
Institutionelle Investoren behandeln Private Credit weiterhin als alternative Einkommens- und Diversifikationsquelle. Der Markt für alternative Kreditvergabe ist gewachsen, wobei größere Kapitalpools direkte Kreditvergabe, Asset-Backed-Finanzierungen und Spezialfinanzierungsmöglichkeiten suchen. Die Private-Credit-Kreditvergabe an mittelgroße Unternehmen wurde im Mai 2026 auf 1,5 Billionen USD bis 2 Billionen USD geschätzt[4]. Eine größere Kapitalverfügbarkeit kann die Kapazität der Kreditgeber verbessern, erhöht jedoch auch die Bedeutung differenzierter Kreditprüfung und proprietären Kreditnehmerzugangs. Plattformen, die starke Kreditkontrollen mit relevanten Betriebsdaten kombinieren, können effektiver um diese Finanzierung konkurrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Zahlungsrückstände, Überschuldung und betrugsbedingte Kreditverluste | -0.8% | Nordamerikanischer unterer Mittelmarkt und Verbraucherkreditvergabe im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Höhere Finanzierungskosten, Warehouse-Engpässe und Refinanzierungsrisiken | -0.7% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kreditvergaberegulierung, Lizenzierung und Compliance-Kosten | -0.5% | Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Datenlücken bei dünner Kreditakte, Einschränkungen bei der Einwilligung und begrenzte Erklärbarkeit | -0.4% | Naher Osten und Afrika, Südamerika und unterversorgte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zahlungsrückstände, Überschuldung von Kreditnehmern und betrugsbedingte Kreditverluste
Kreditstress kann neue Kreditvergaben einschränken und die Investorenbereitschaft im Markt für alternative Kreditvergabe verringern. Der Median der nicht aufgelaufenen Investitionen von Business Development Companies erreichte im zweiten Quartal 2026 2,75 % der Gesamtinvestitionen zu Anschaffungskosten, verglichen mit 1,81 % im ersten Quartal 2026. Kreditnehmer mit begrenzten Kreditakten können besonders gefährdet sein, wenn das Einkommen sinkt oder betrügerische Identitäten in den Antragsprozess gelangen. Kreditgeber benötigen daher robuste Verifizierungs-, Portfolioüberwachungs- und Verlustprognosekapazitäten, wenn sie Hochrisikogruppen bedienen. Diese Kontrollen können die Kosten für die Kreditvergabe an unterversorgte Kunden erhöhen.
Höhere Finanzierungskosten, Warehouse-Linien-Engpässe und Refinanzierungsrisiken
Warehouse-Fazilitäten bleiben ein wesentlicher Finanzierungsaufwand für Kreditgeber ohne Einlagenfinanzierung. Die effektiven Warehouse-Finanzierungskosten erreichten im Juli 2026 6,04 %, mit einem Spread von 2,42 % gegenüber dem Secured Overnight Financing Rate. Engere Finanzierungsbedingungen können die Margen verringern, wenn die Kreditzinsen sinken oder wenn Kredite länger in der Bilanz eines Kreditgebers verbleiben. Einlagenfinanzierte Plattformen haben einen Vorteil, da sie ihre Abhängigkeit von Warehouse-Fazilitäten reduzieren können. Diese Finanzierungslücke veranlasst immer mehr alternative Kreditgeber, Banklizenzen oder langfristigere institutionelle Finanzierungsvereinbarungen anzustreben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kreditvergabemodell:
Bilanzielle Kreditvergabe behält ihre Größe, während Plattformen expandierenDie bilanzielle/direkte Kreditvergabe hielt im Jahr 2026 einen Marktanteil von 64,8 % im Markt für alternative Kreditvergabe, was die Präferenz der Investoren für direktes Krediteigentum und das damit verbundene Renditepotenzial widerspiegelt. Das Modell gibt Kreditgebern die Kontrolle über Zeichnungsstandards, Portfoliokonstruktion, Kreditnehmerbeziehungen, Servicingentscheidungen und den Zeitpunkt von Kreditverkäufen. Es steht auch im Einklang mit dem Umfang von Private Credit, das zum vierten Quartal 2025 ein verwaltetes Vermögen von 2,6 Billionen USD weltweit hielt. Größere Originatoren können vorrangige Kreditengagements behalten und gleichzeitig Technologiepartnerschaften, Spezialfinanzierungsunternehmen und Empfehlungsbeziehungen nutzen, um den Kreditnehmerzugang zu erhöhen. Der Markt für alternative Kreditvergabe bleibt auf direkte Kreditvergabe angewiesen, da diese maßgeschneiderte Strukturen für Mid-Market-Unternehmen unterstützt, die mehr Flexibilität benötigen als standardisierte Bankfazilitäten.
Die Marktplatz-/plattformvermittelte Kreditvergabe soll bis 2032 mit einer CAGR von 11,5 % wachsen. Diese Plattformen können Kreditnehmer, Investoren und Finanzierungspartner verbinden, ohne jedes Kreditengagement in der eigenen Bilanz zu halten. Ihr Wachstum hängt von effizienter Kreditnehmergewinnung, zuverlässiger Kreditprüfung, transparentem Servicing und Zugang zu institutionellem Kapital unter verschiedenen Marktbedingungen ab. Plattformstrukturen können Kreditgebern auch helfen, neue Standorte oder Produktkategorien mit geringerer Bilanzintensität und flexibleren Kapitalverpflichtungen zu erschließen. Mit der Entwicklung des Marktes für alternative Kreditvergabe werden direkte Kreditgeber und Plattformen voraussichtlich gemischte Finanzierungsarrangements nutzen, die gehaltene Kredite, Forward-Flow-Vereinbarungen, Warehouse-Fazilitäten und Verbriefungen kombinieren.


Nach Kreditnehmertyp:
Mid-Market-Unternehmen führen, während Mikro- und Kleinunternehmen aufholenMittelgroße Unternehmen/Mid-Market-Unternehmen machten im Jahr 2026 30,4 % der Marktgröße im Bereich alternative Kreditvergabe aus. Diese Kreditnehmer benötigen häufig Finanzierungen, die für die größten direkten Kreditvergabetransaktionen zu klein und für viele Gemeinschaftsbank-Engagements zu groß sind. Ihr Bedarf kann Betriebsmittel, Akquisitionsfinanzierungen, Gerätekäufe, Refinanzierungen, Lagerverwaltung und die Erschließung neuer Kundengruppen umfassen. Das Segment profitiert von Kreditgebern, die Kreditkonditionen auf den Unternehmens-Cashflow, Sicherheiten, saisonale Nachfrage und geplante Investitionsausgaben zuschneiden können. Mid-Market-Kreditnehmer bilden auch eine Kernbasis für kommerzielle direkte Kreditportfolios, da sie häufig kontinuierliche Kreditunterstützung statt einer einzigen kurzfristigen Fazilität benötigen.
Mikro- und Kleinunternehmen sollen bis 2032 eine CAGR von 11,8 % verzeichnen. Der Markt für alternative Kreditvergabe erweitert den Zugang für diese Unternehmen durch Cashflow-Bewertung, digitale Antragsprozesse und auf alltägliche Betriebsbedürfnisse zugeschnittene Produkte. Schnellere Entscheidungen können für Unternehmen wichtig sein, die saisonale Lagerbestände, Lieferantenzahlungen, Gehaltsabrechnungszeitpunkte, Gerätereparaturen oder kurzfristige Zahlungsverzögerungen von Kunden verwalten. In den Vereinigten Staaten nutzten 2025 16 % der Erwachsenen Buy-Now-Pay-Later-Dienste, was auch eine größere Vertrautheit mit digitalen Kreditprodukten zeigt. Einzelverbraucher bleiben wichtige Nutzer von unbesicherten Krediten, während größere Unternehmen direkten Zugang zu syndizierten Kreditmärkten und anderen etablierten institutionellen Finanzierungsquellen behalten.
Nach Kredit- oder Produktart:
Asset-Backed-Kreditvergabe führt, während unbesicherter Verbraucherkredit wächstBesicherte Unternehmens- und Asset-Backed-Kredite machten im Jahr 2026 32,1 % des Marktanteils im Bereich alternative Kreditvergabe aus. Diese Kategorie umfasst Rechnungs- und Forderungsfinanzierungen, Gerätekredite, gewerbliche Immobilienfinanzierungen und andere Fazilitäten, die durch identifizierbare Vermögenswerte oder vertraglich vereinbarte Cashflows besichert sind. Sicherheiten können für Kreditgeber und institutionelle Finanzierungspartner in Zeiten schwächerer Kreditnehmerleistung eine zusätzliche Schutzschicht bieten. Der Produkttyp eignet sich daher für Investoren, die eine klarere Absicherung durch Unternehmensvermögen, Forderungen, Immobilien oder definierte Zahlungsströme suchen. Sein Umfang spiegelt auch den Bedarf an Finanzierungsstrukturen wider, die Betriebsvermögen und kommerzielle Aktivitäten unterstützen, ohne dass Unternehmen ausschließlich traditionelle Bankkredite nutzen müssen.
Unbesicherte Verbraucher- und Privatkredite einschließlich BNPL sollen bis 2032 mit einer CAGR von 12,1 % wachsen. Der Markt für alternative Kreditvergabe nutzt digitale Schnittstellen, um Kredite an der Kasse und über direkte Verbraucherkanäle mit vereinfachten Anträgen anzubieten. Fintech-Kreditgeber haben 2025 in den Vereinigten Staaten 50 % der unbesicherten Privatkredit-Schulden originiert und bedient, während Banken 21 % ausmachten. Die Emission unbesicherter verbraucherbasierter Asset-Backed-Securities erreichte 2025 25,6 Milliarden USD, was auf eine erhebliche institutionelle Finanzierungsnachfrage nach diesen Produkten hinweist. Dieses Segment bietet eine breite Reichweite und schnellere Produktbereitstellung, obwohl Kreditgeber geeignete Erschwinglichkeitsprüfungen, Betrugskontrollen, Inkassoprozesse und Verlustvorsorgen aufrechterhalten müssen.

Nach Vertriebskanal:
Direkte digitale Plattformen führen, während eingebettete Modelle vorrückenDirekte digitale Plattformen machten im Jahr 2026 29,6 % der Marktgröße im Bereich alternative Kreditvergabe aus. Diese Kanäle nutzen etablierte digitale Onboarding-, Kreditprüfungs-, Kundensupport- und Servicing-Kapazitäten, um Kreditnehmer direkt über mehrere Kreditarten hinweg zu erreichen. Sie haben eine dauerhafte Infrastruktur für fintech- und Marktplatzkreditgeber geschaffen, die Verbraucher, freiberufliche Fachkräfte und Unternehmen mit unterschiedlichen Kreditprofilen bedienen. Direkte Plattformen können relevante Kreditnehmerinformationen über den Antrags-, Auszahlungs-, Rückzahlungs- und Verlängerungszyklus hinweg sammeln. Diese Fähigkeit unterstützt Cross-Selling, zeitnahes Risikomonitoring und wiederholte Kreditvergabe im Markt für alternative Kreditvergabe, wenn Kreditgeber die Informationen verantwortungsvoll nutzen.
E-Commerce- und Händler-/eingebettete Plattformen sollen bis 2032 mit einer CAGR von 13,4 % wachsen. Kreditvergabe-Schnittstellen innerhalb von Handels- und Unternehmenssoftware können Kreditnehmer dort erreichen, wo Verkäufe, Lagerbestände, Lieferantenzahlungen und operative Entscheidungen bereits stattfinden. Integrierte Daten können Kreditgebern helfen, den Zeitpunkt und die Höhe eines Kreditangebots anhand von Signalen zur alltäglichen Unternehmensleistung zu beurteilen. Kreditvergabe-Marktplätze stehen unter Druck, wenn eingebettete Modelle den separaten Empfehlungsschritt entfernen und die Finanzierung näher an eine kommerzielle Transaktion bringen. Makler bleiben für komplexe Mid-Market-Kreditaufnahmen relevant, wo Kreditnehmer möglicherweise maßgeschneiderte Beratung, Kreditgebervergleiche und Unterstützung bei der Dokumentation oder Verhandlungen benötigen.
Geografische Analyse
Nordamerika machte im Jahr 2026 36,3 % des Marktanteils im Bereich alternative Kreditvergabe aus. Es verfügt über das tiefste Private-Credit-Ökosystem sowie hochentwickelte Asset-Backed-Securities- und Collateralized-Loan-Obligation-Märkte. US-amerikanische Private-Credit-Vehikel hielten zum vierten Quartal 2025 ein verwaltetes Vermögen von 1,9 Billionen USD. Diese Kapitalpools unterstützen die direkte Kreditvergabe an Unternehmen, Verbraucherfinanzierungsplattformen, Spezialkreditgeber und strukturierte Finanzierungsarrangements für fintech-Originatoren. Affirm sicherte sich im Oktober 2025 eine Forward-Flow-Kreditkaufvereinbarung über 750 Millionen USD mit New York Life, die ein jährliches Verbraucherkreditvolumen von 1,75 Milliarden USD unterstützt.
Der asiatisch-pazifische Raum soll bis 2032 eine CAGR von 12,4 % verzeichnen, die höchste regionale Wachstumsrate im Markt für alternative Kreditvergabe. Die Region profitiert von der Verbreitung mobiler Technologien, großen unterversorgten Bevölkerungsgruppen, wachsender Nutzung eingebetteter Finanzierungen und einem breiten Spektrum an Digitalisierungsgraden in Unternehmen. Das digitale Kreditbuch für Kreditvergabe in Südostasien stieg 2025 auf 90 Milliarden USD von 76 Milliarden USD im Jahr 2024. Indien zog im ersten Halbjahr 2026 fintech-Investitionen in Höhe von 2,0 Milliarden USD in 101 Transaktionen an. Indonesiens Rahmen für alternatives Credit Scoring und Thailands Aktivitäten im Bereich virtuelles Banking können formalere digitale Kreditökosysteme und eine konsistentere Produktentwicklung in Teilen der Region unterstützen.
Europa wird durch ein wachsendes institutionelles Interesse an Private Debt und Bankdeleveraging gestützt. Das Vereinigte Königreich, Deutschland, Frankreich und die nordischen Länder bleiben zentral für regionale Transaktionsaktivitäten und Kreditgeberengagements. Spanien verzeichnete 2025 einen Anstieg der Transaktionszahlen um 35 % im Jahresvergleich, während der Anteil der Nicht-Bank-Finanzierungen an Buyout-Transaktionen in Italien fast 50 % erreichte. Südamerika fungiert als aufstrebender Markt mit erheblichem Wachstumspotenzial, angetrieben durch die steigende Nachfrage nach händler- und plattformbasierten Kreditvergabelösungen, insbesondere in Kontexten, in denen operative Leistungskennzahlen die Kreditbewertungsmethoden verbessern können. Der Nahe Osten und Afrika durchlaufen eine erhebliche regulatorische Modernisierung; dennoch bleiben eine inkonsistente Umsetzung von Open-Banking-Rahmenwerken, eine eingeschränkte Verfügbarkeit von Finanzdaten und hohe Kostenstrukturen für die Kapitalaufnahme wesentliche Hindernisse für eine umfassende Marktexpansion.
Wettbewerbslandschaft
Marktkonzentration
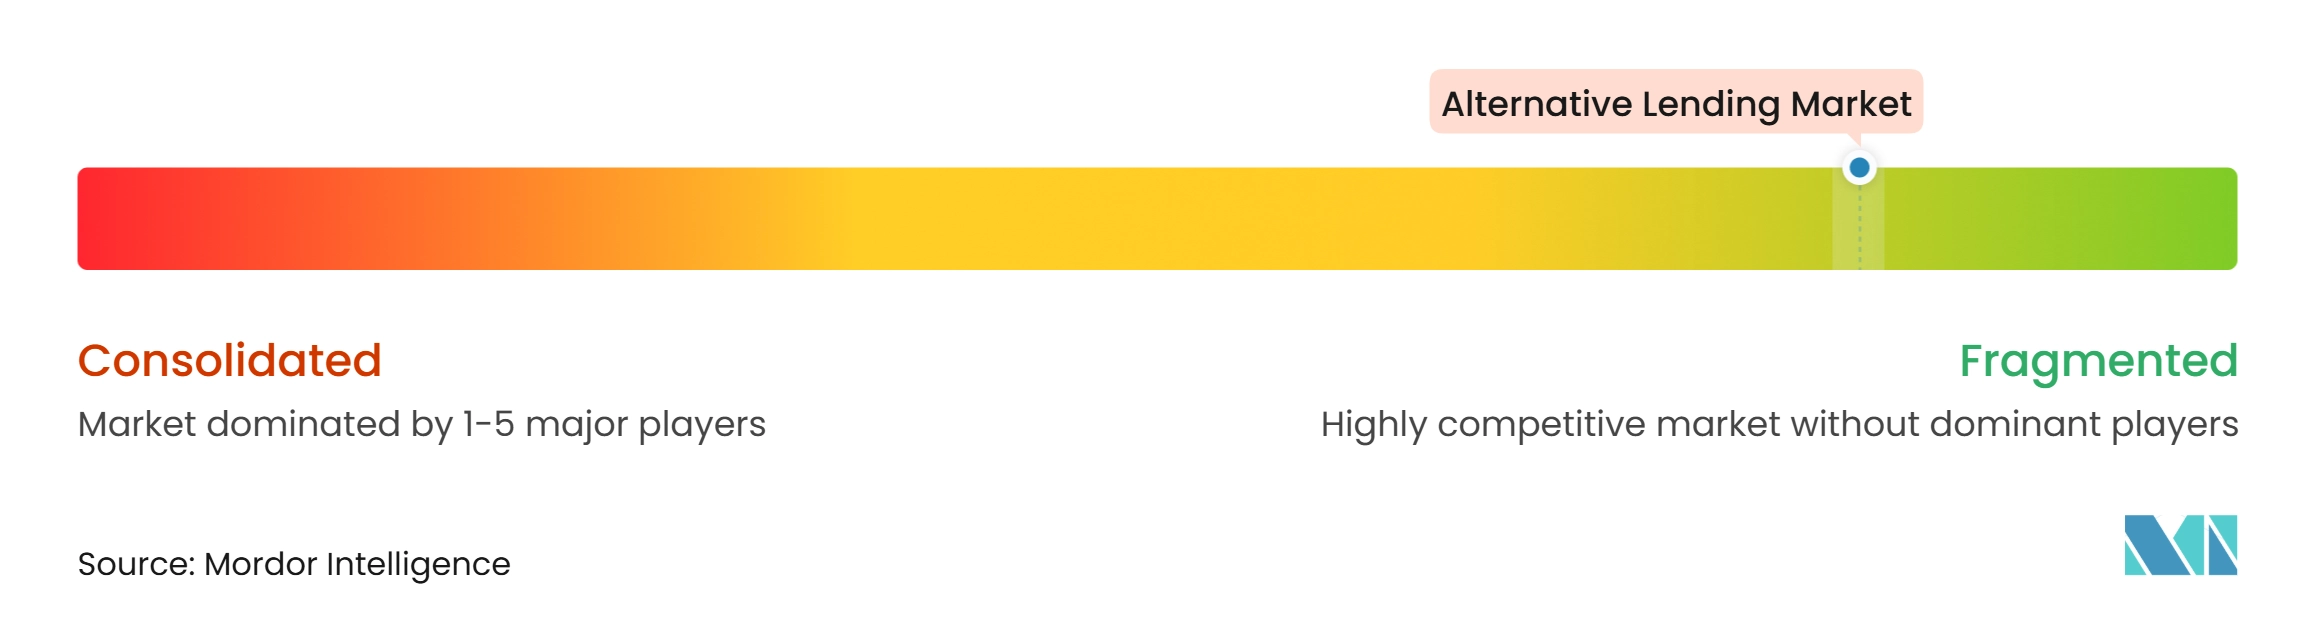
Der Markt für alternative Kreditvergabe weist eine fragmentierte Verbraucher- und KMU-fintech-Ebene auf. Große Private-Credit-Manager profitieren von institutionellen Investorenbeziehungen, etablierten Kreditprüfungsteams, proprietärem Transaktionszugang und der Fähigkeit, komplexe Transaktionen zu strukturieren. Verbraucher- und Kleinunternehmenskreditgeber konkurrieren direkter bei Genehmigungsgeschwindigkeit, Finanzierungskosten, Risikokontrollen, Kreditnehmererfahrung und der Qualität ihrer digitalen Anwendungen. Dies schafft unterschiedliche Wettbewerbsbedingungen in der kommerziellen direkten Kreditvergabe, Asset-Backed-Finanzierungen, Point-of-Sale-Krediten und digitalen Verbraucherfinanzierungen. Plattformen mit starker Technologie und dauerhaften Finanzierungspartnerschaften sind besser positioniert, um durch wechselnde Kreditzyklen zu operieren und die Servicequalität beim Wachstum aufrechtzuerhalten.
In den Jahren 2025 und 2026 strebten mehrere Kreditgeber Bankkapazitäten an, um Finanzierungskosten zu senken und Lizenzierungsanforderungen zu vereinfachen. Affirm stellte im Januar 2026 Anträge beim OCC und der FDIC zur Gründung einer Nevada Industrial Loan Company. Upstart erhielt im Juli 2026 eine bedingte OCC-Genehmigung zur Gründung der Upstart Bank, die direkte Kreditvergaben unter einer einzigen Bundesbankcharta ermöglichen würde. Klarna beantragte im Juli 2026 in den Vereinigten Staaten eine Utah-Industriebanklizenz, um Kartenausgabe- und Bankgeschäfte intern zu bündeln. Diese Schritte zeigen, wie alternative Kreditgeber einlagenbasierte Finanzierungen, eine direktere Rolle bei der Produktverteilung und eine geringere Abhängigkeit von Warehouse-Finanzierungen anstreben.
Partnerschaften bleiben auch ein zentraler Weg zur Sicherung von Originations-Kanälen und Kapitalzugang. Affirm verlängerte seine Amazon-Vereinbarung um fünf Jahre und kooperierte mit Worldpay, um Ratenfinanzierungen in die Zahlungsinfrastruktur für mehr als 1.000 Software-as-a-Service-Unternehmen einzubetten. SoFi erweiterte sein Loan Platform Business durch Vereinbarungen im Wert von 3,2 Milliarden USD im April 2025. Diese Partnerschaften zeigen, dass skalierte Kreditgeber Technologie, externes Kapital und Vertriebsbeziehungen kombinieren können, um den Kreditzugang zu erweitern, ohne sich auf einen einzigen Finanzierungskanal zu verlassen. Die Verbraucher- und KMU-fintech-Ebene bleibt fragmentiert, auch wenn führende Plattformen größere Finanzierungsnetzwerke und breitere Produktpaletten entwickeln.
Marktführer im Bereich alternative Kreditvergabe
-
LendingClub Corporation
-
Funding Circle Holdings plc
-
Upstart Holdings, Inc.
-
SoFi Technologies, Inc.
-
Ant Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für alternative Kreditvergabe Unternehmen in diesem Bericht
- LendingClub Corporation
- Funding Circle Holdings plc
- Upstart Holdings, Inc.
- SoFi Technologies, Inc.
- Prosper Marketplace, Inc.
- OnDeck (Enova International, Inc.)
- Bluevine, Inc.
- American Express Company
- Avant, LLC
- Zopa Bank Limited
- Affirm Holdings, Inc.
- Klarna Bank AB
- Mercado Crédito (MercadoLibre, Inc.)
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- auxmoney GmbH
- Fundbox, Inc.
- Lendio, Inc.
- CAN Capital, Inc.
- Tala Mobile, Inc.
Neueste Industrielle Entwicklungen in Markt für alternative Kreditvergabe
- Mai 2026: Affirm pilotierte Affirm Edge, ein White-Label-BNPL-Produkt für Banking- und Kreditgenossenschafts-Apps, wobei die ersten Edge-fähigen Kartentransaktionen im ersten Halbjahr 2027 im Netzwerk erwartet werden.
- Mai 2026: SoFi übernahm Peach Finance, ein Unternehmen für Kreditservicing-Softwareinfrastruktur, und lancierte Small Business Loans mit Festkrediten bis zu 250.000 USD, womit die Expansion vom Verbraucher- in das Gewerbekreditgeschäft vollzogen wurde.
- Januar 2026: Affirm stellte Anträge beim OCC und der FDIC zur Gründung einer Nevada Industrial Loan Company mit dem Ziel, Finanzierungskosten zu senken und die Abhängigkeit von Verbriefungen zu diversifizieren.
- Oktober 2025: Affirm sicherte sich eine Forward-Flow-Kreditkaufvereinbarung über 750 Millionen USD mit New York Life, die eine außerbilanzielle Finanzierung für ein jährliches Verbraucherkreditvolumen von 1,75 Milliarden USD bereitstellt, und erweiterte seine Wayfair-Partnerschaft auf den stationären Checkout über alle Wayfair-Marken hinweg.
Berichtsumfang des globalen Marktes für alternative Kreditvergabe
Segmentierungsübersicht
| Marktplatz-/plattformvermittelte Kreditvergabe |
| Bilanzielle/direkte Kreditvergabe |
| Einzelverbraucher |
| Mikro- und Kleinunternehmen |
| Mittelgroße Unternehmen/Mid-Market-Unternehmen |
| Großunternehmen |
| Unbesicherte Verbraucher-/Privatkredite (einschließlich BNPL und Ratenzahlung) |
| Besicherte Verbraucher-/Immobilienkredite |
| Unbesicherte Unternehmens-/Betriebsmittelkredite |
| Besicherte Unternehmens-/Asset-Backed-Kredite (einschließlich Rechnungs- und Forderungsfinanzierung, Geräte und gewerbliche Immobilien) |
| Direkte digitale Plattformen |
| Kreditvergabe-Marktplätze |
| E-Commerce- und Händler-/eingebettete Plattformen |
| Unternehmenssoftware und Finanzplattformen |
| Makler und Vermittler |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Kreditvergabemodell | Marktplatz-/plattformvermittelte Kreditvergabe | |
| Bilanzielle/direkte Kreditvergabe | ||
| Nach Kreditnehmertyp | Einzelverbraucher | |
| Mikro- und Kleinunternehmen | ||
| Mittelgroße Unternehmen/Mid-Market-Unternehmen | ||
| Großunternehmen | ||
| Nach Kredit-/Produktart | Unbesicherte Verbraucher-/Privatkredite (einschließlich BNPL und Ratenzahlung) | |
| Besicherte Verbraucher-/Immobilienkredite | ||
| Unbesicherte Unternehmens-/Betriebsmittelkredite | ||
| Besicherte Unternehmens-/Asset-Backed-Kredite (einschließlich Rechnungs- und Forderungsfinanzierung, Geräte und gewerbliche Immobilien) | ||
| Nach Vertriebskanal | Direkte digitale Plattformen | |
| Kreditvergabe-Marktplätze | ||
| E-Commerce- und Händler-/eingebettete Plattformen | ||
| Unternehmenssoftware und Finanzplattformen | ||
| Makler und Vermittler | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für alternative Kreditvergabe?
Der Markt für alternative Kreditvergabe soll von 1,7 Billionen USD im Jahr 2026 auf 2,7 Billionen USD bis 2032 wachsen, mit einer CAGR von 8,4 %.
Welches Modell der alternativen Kreditvergabe hat den größten Marktanteil?
Die bilanzielle/direkte Kreditvergabe hält mit 64,8 % im Jahr 2026 den größten Marktanteil.
Welche Kreditnehmergruppe wächst in der alternativen Kreditvergabe am schnellsten?
Mikro- und Kleinunternehmen sollen bis 2032 mit einer CAGR von 11,8 % wachsen.
Warum wachsen eingebettete Kreditvergabeplattformen?
Eingebettete Modelle integrieren Kredite in Handels- und Unternehmenssoftware, sodass Kreditgeber operative Daten nutzen und Finanzierungen anbieten können, wenn Kreditnehmer sie benötigen.
Welche Region wächst bei der alternativen Kreditvergabe am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 12,4 % wachsen, gestützt durch mobile Finanzierungen, eingebettete Kreditvergabe und unterversorgte Bevölkerungsgruppen.
Was sind die wichtigsten Risiken für alternative Kreditgeber?
Zu den wesentlichen Risiken zählen höhere Finanzierungskosten, Kreditnehmerstress, Betrug, fragmentierte Regulierung und Einschränkungen beim Zugang zu alternativen Daten.