
Tamaño y Participación del Mercado de Préstamos Alternativos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.8 Billones de dólares |
| Tamaño del Mercado (2032) | 2.70 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Préstamos Alternativos por Mordor Intelligence
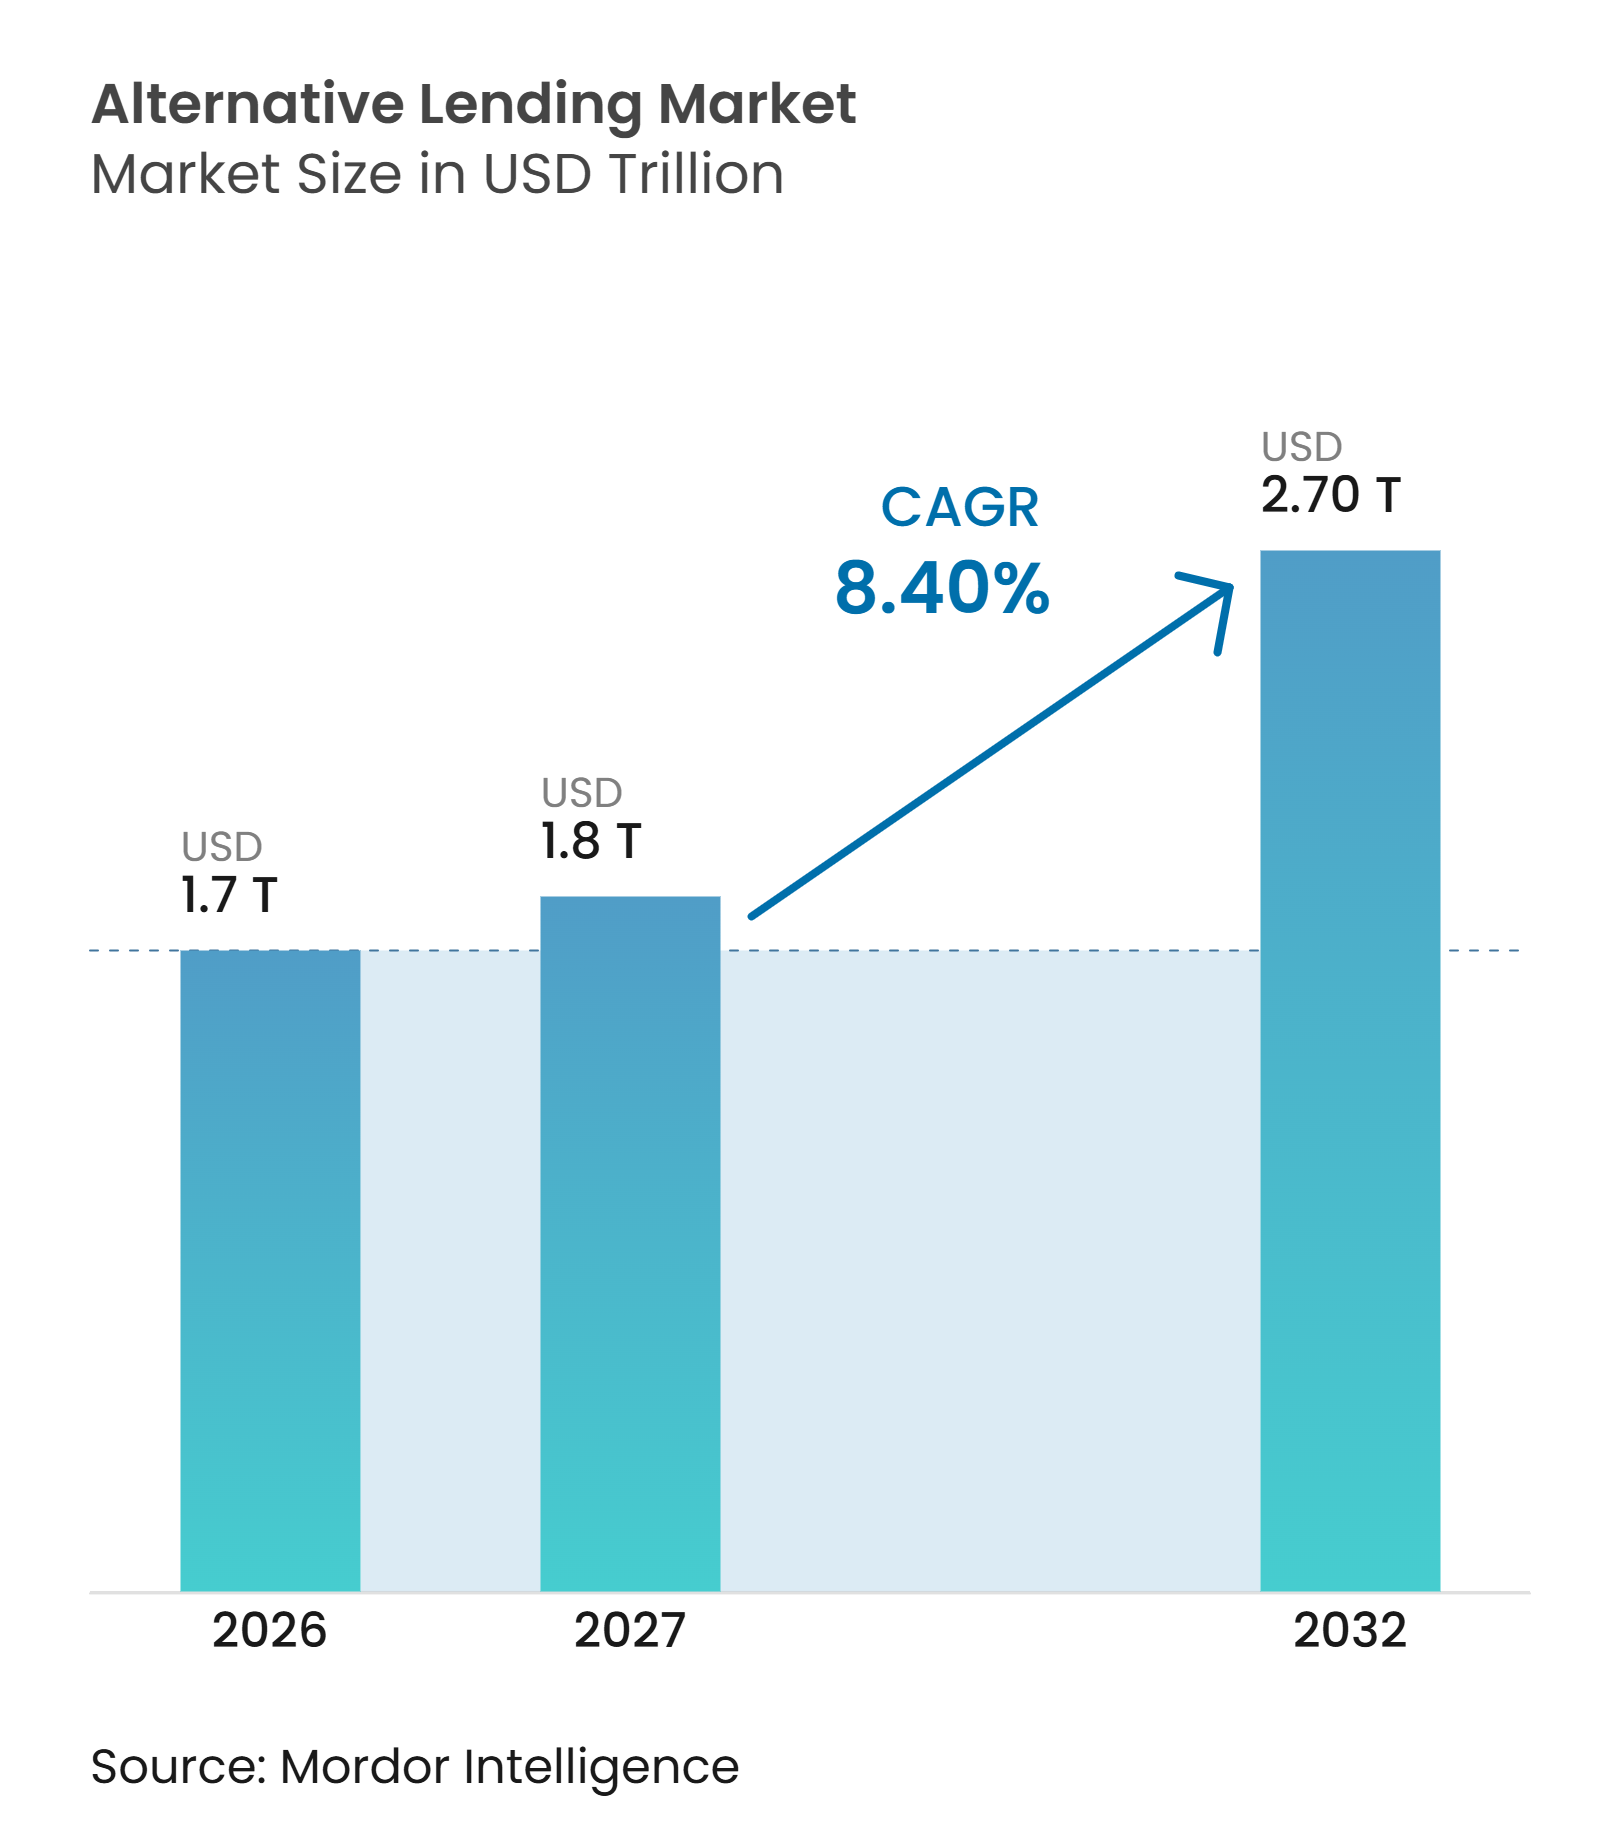
Se proyecta que el tamaño del Mercado de Préstamos Alternativos sea de 1,7 billones de USD en 2026, 1,8 billones de USD en 2027, y alcance los 2,70 billones de USD para 2032, creciendo a una CAGR del 8,40% de 2027 a 2032.
El mercado de préstamos alternativos está respaldado por las persistentes brechas de financiamiento para las empresas más pequeñas, mientras que los bancos establecidos enfrentan vencimientos de crédito más cortos y un menor volumen de préstamos a pymes en relación con el producto interno bruto en muchos países. El crédito privado también constituye una base de financiamiento importante, con 2,6 billones de USD en activos globales bajo gestión y 1,5 billones de USD en préstamos vigentes a empresas de los Estados Unidos al cierre del cuarto trimestre de 2025. Las aprobaciones más rápidas, las herramientas de préstamo integrado y la evaluación basada en flujo de caja están transformando la forma en que los prestatarios acceden al crédito y cómo los prestamistas identifican solicitantes calificados. Al mismo tiempo, los mayores costos de financiamiento, el creciente riesgo de morosidad y los requisitos de licencia más exigentes están configurando las estrategias de los prestamistas en todo el mercado de préstamos alternativos.
Conclusiones Clave del Informe
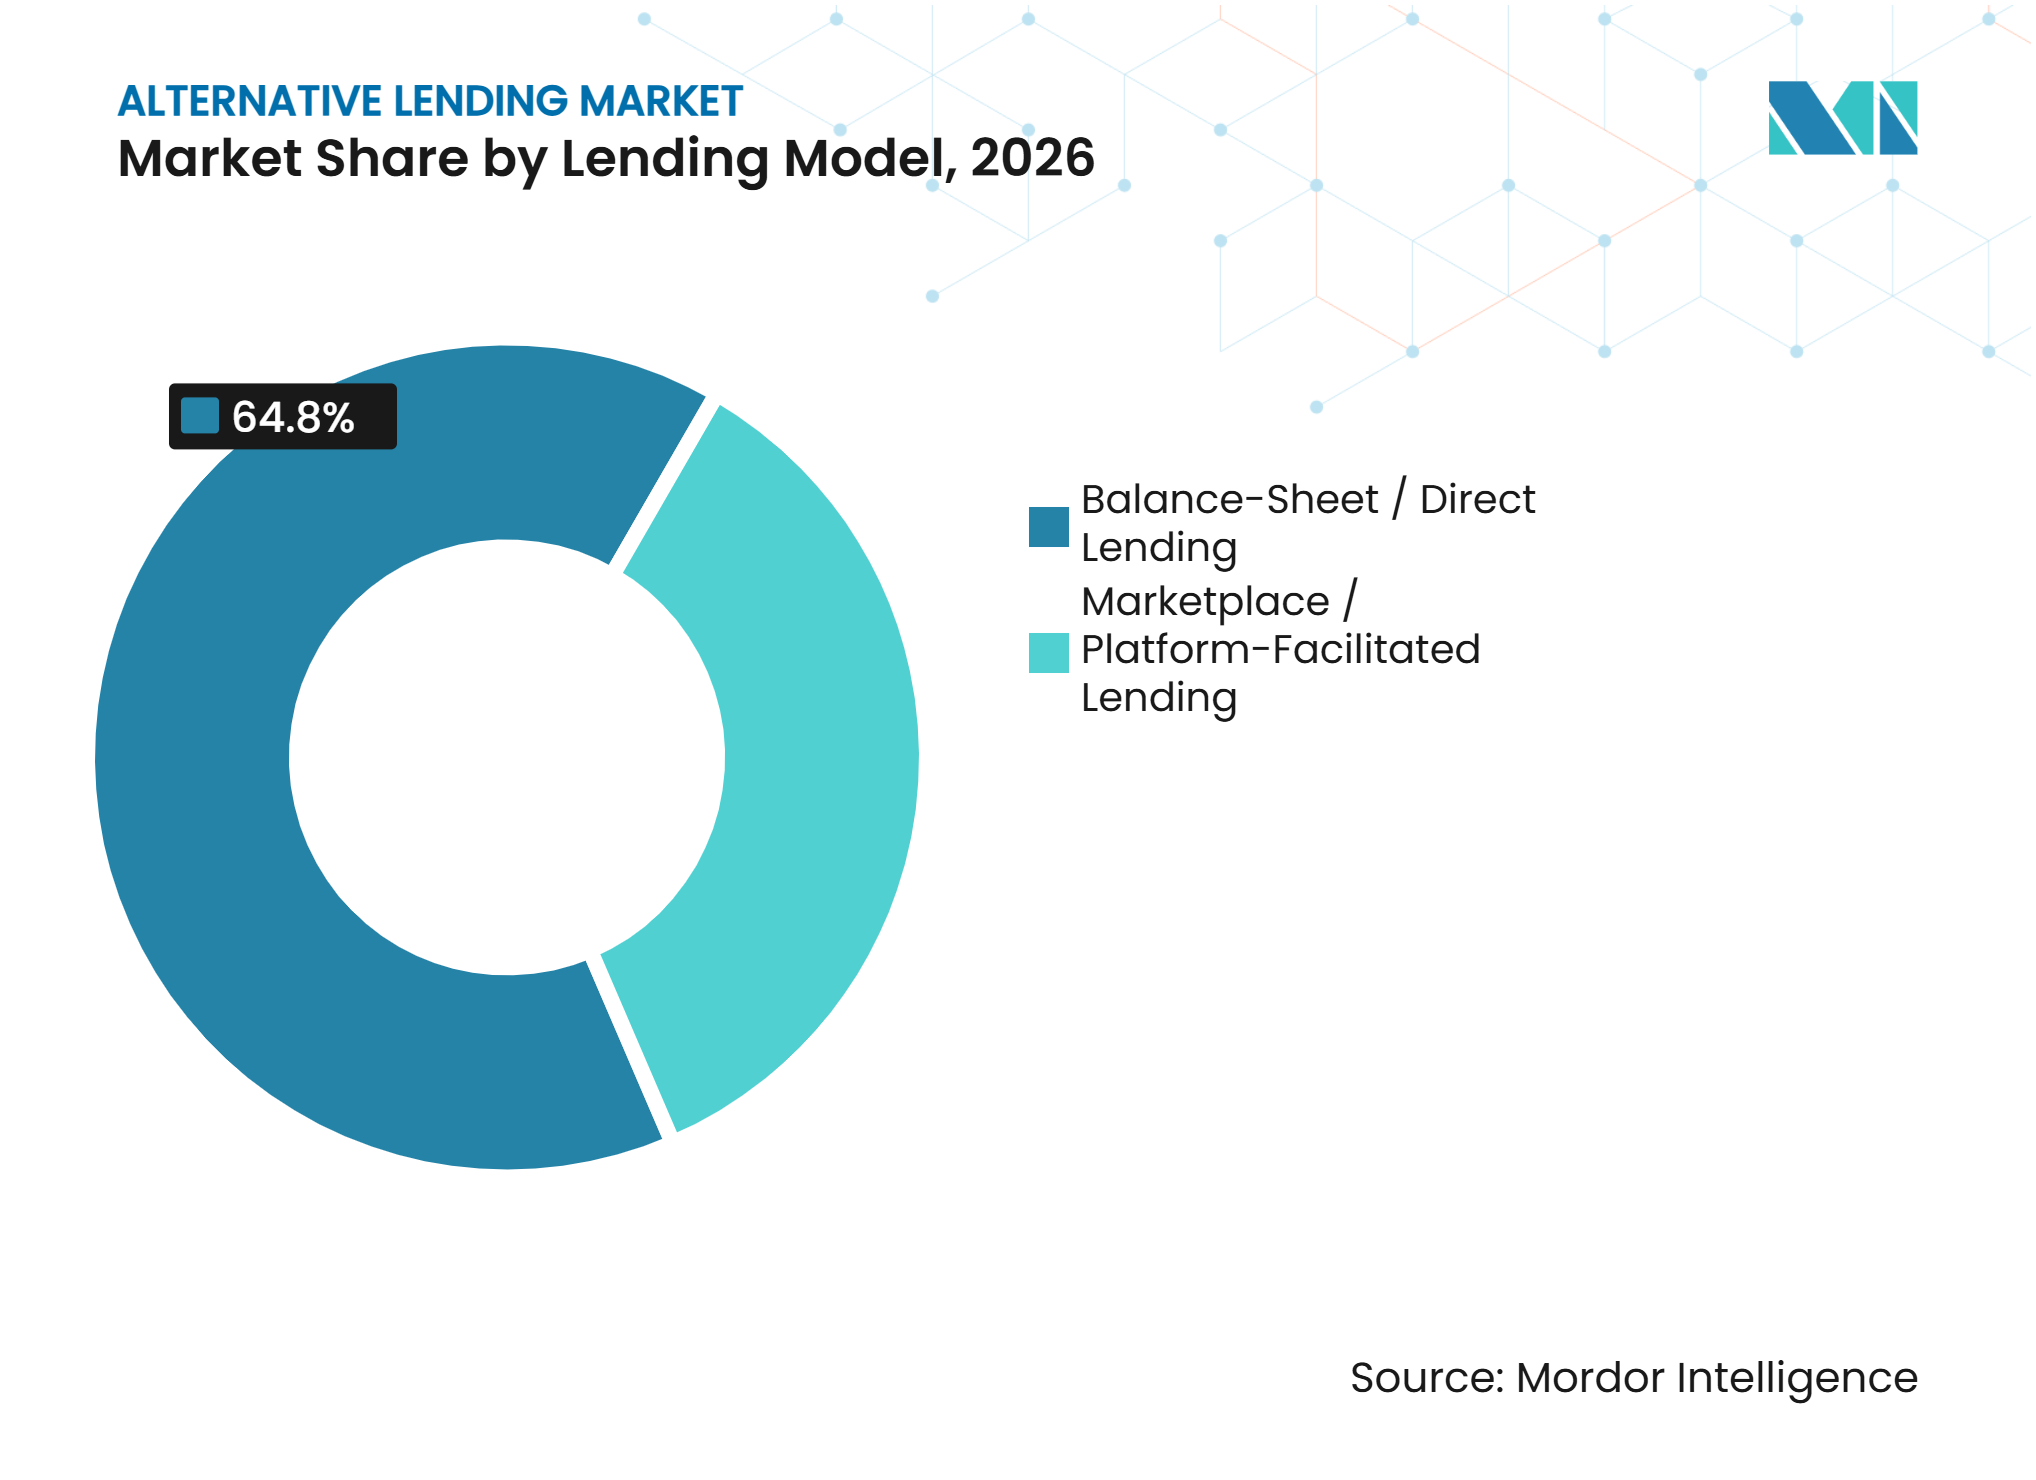
- Por modelo de préstamo, el préstamo directo/en balance capturó el 64,8% de la participación del mercado de préstamos alternativos en 2026, mientras que se proyecta que los préstamos facilitados por mercado/plataforma crezcan a una CAGR del 11,5% hasta 2032.
- Por tipo de prestatario, las empresas medianas/de mercado intermedio capturaron el 30,4% de la participación del mercado de préstamos alternativos en 2026, mientras que se proyecta que las micro y pequeñas empresas crezcan a una CAGR del 11,8% hasta 2032.
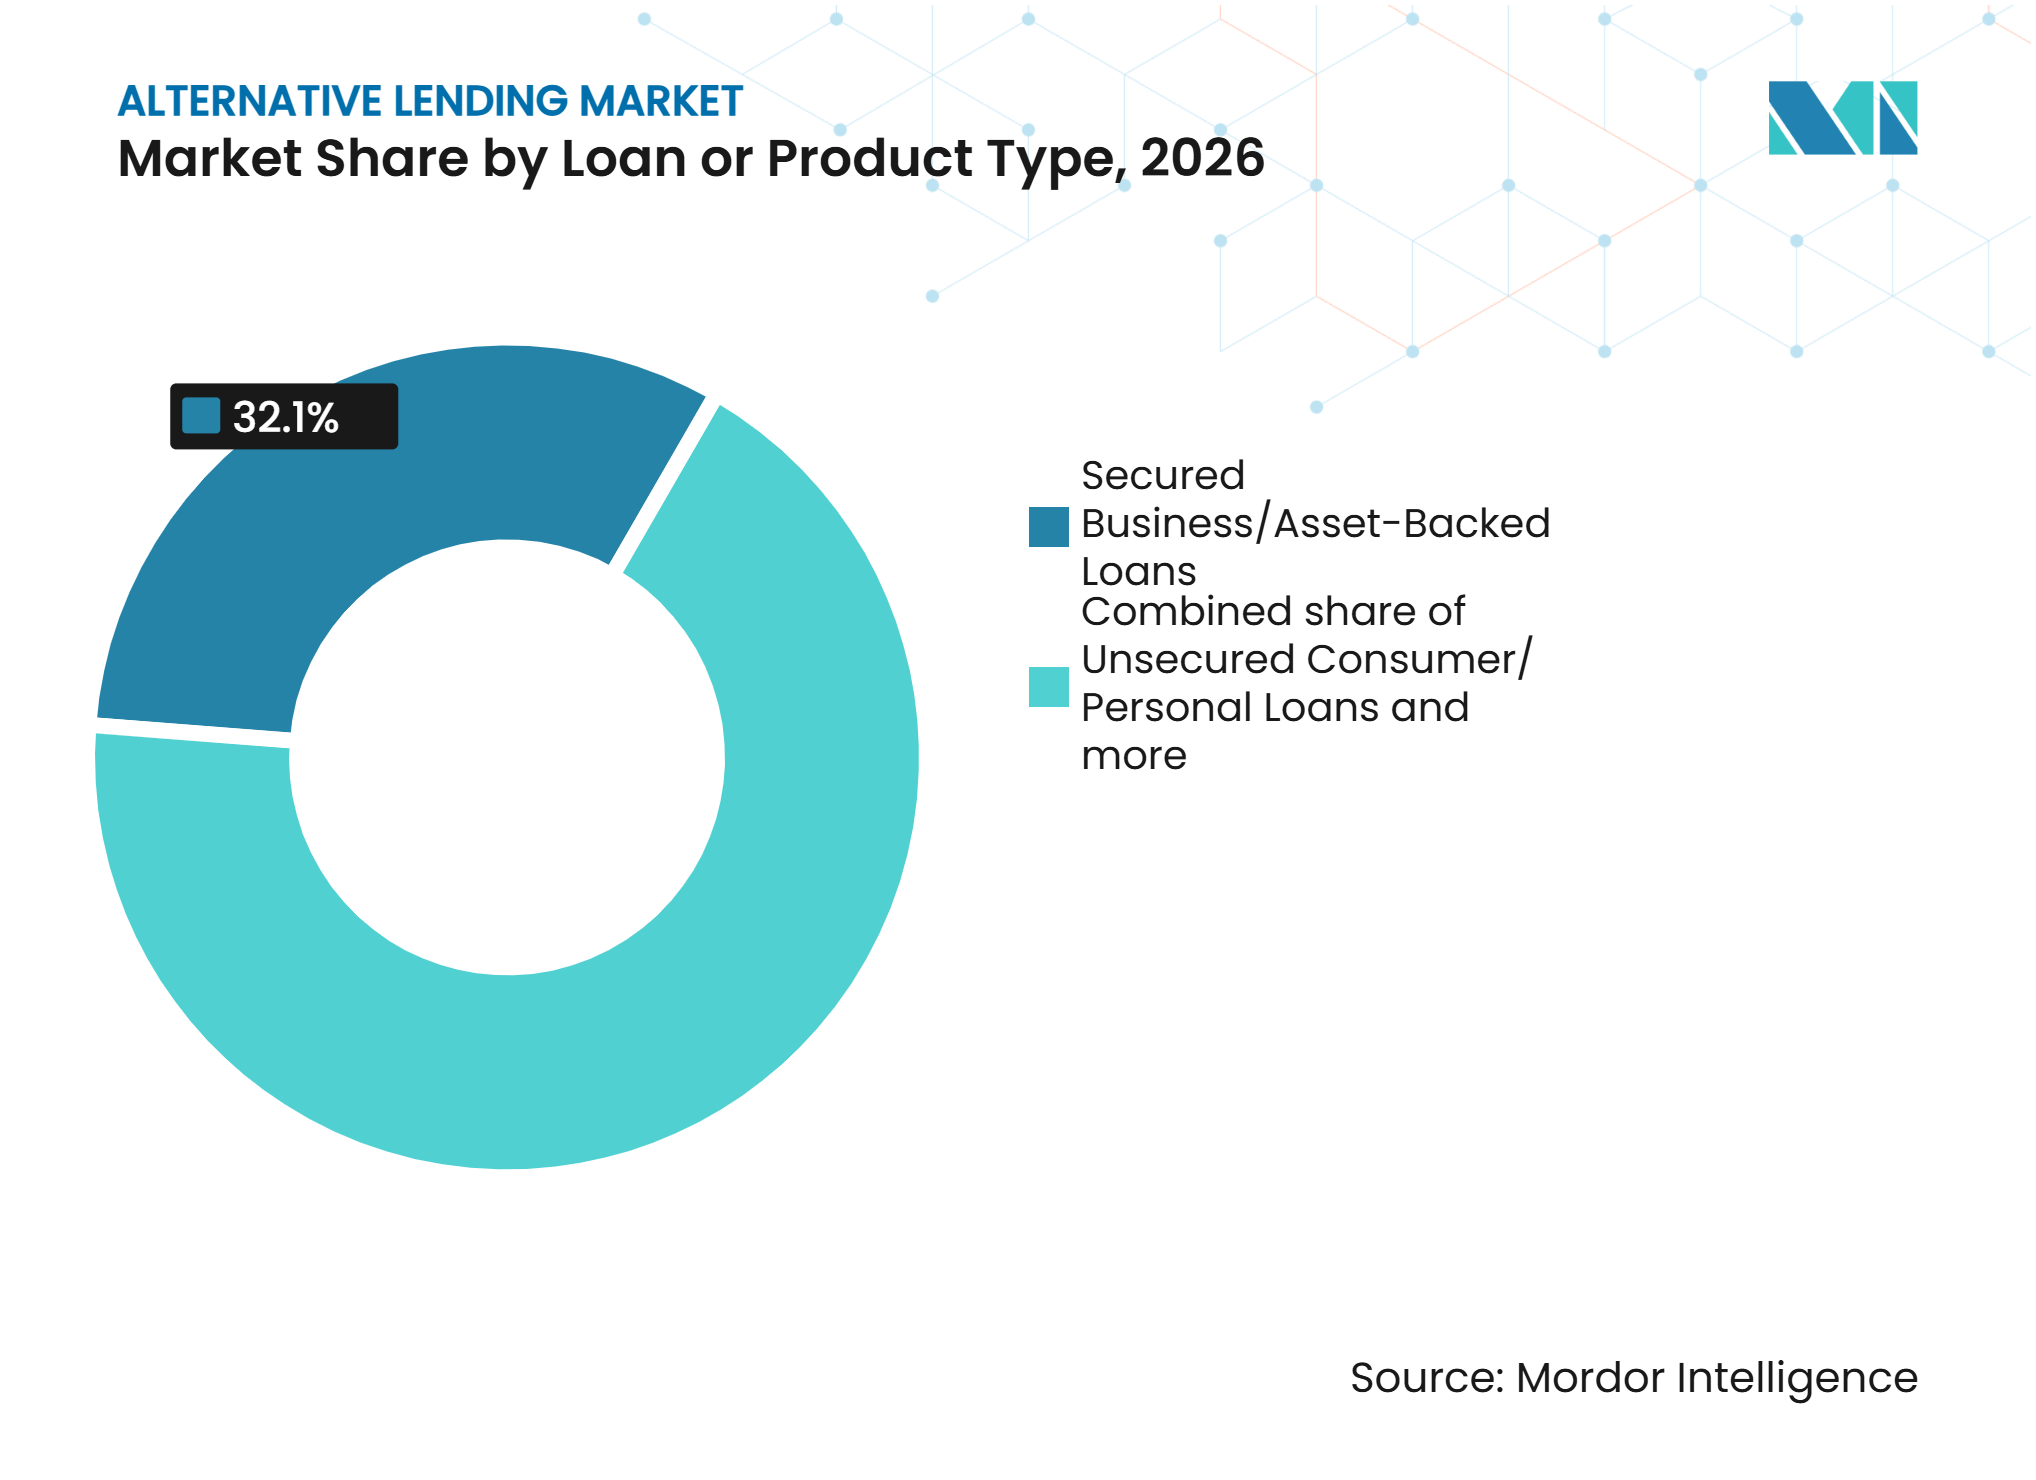
- Por tipo de préstamo o producto, los préstamos empresariales garantizados y respaldados por activos capturaron el 32,1% de la participación del mercado de préstamos alternativos en 2026, mientras que se proyecta que los préstamos al consumidor y personales no garantizados, incluido el BNPL, crezcan a una CAGR del 12,1% hasta 2032.
- Por canal de distribución, las plataformas digitales directas capturaron el 29,6% de la participación del mercado de préstamos alternativos en 2026, mientras que se proyecta que las plataformas de comercio electrónico y de comerciantes/integradas crezcan a una CAGR del 13,4% hasta 2032.
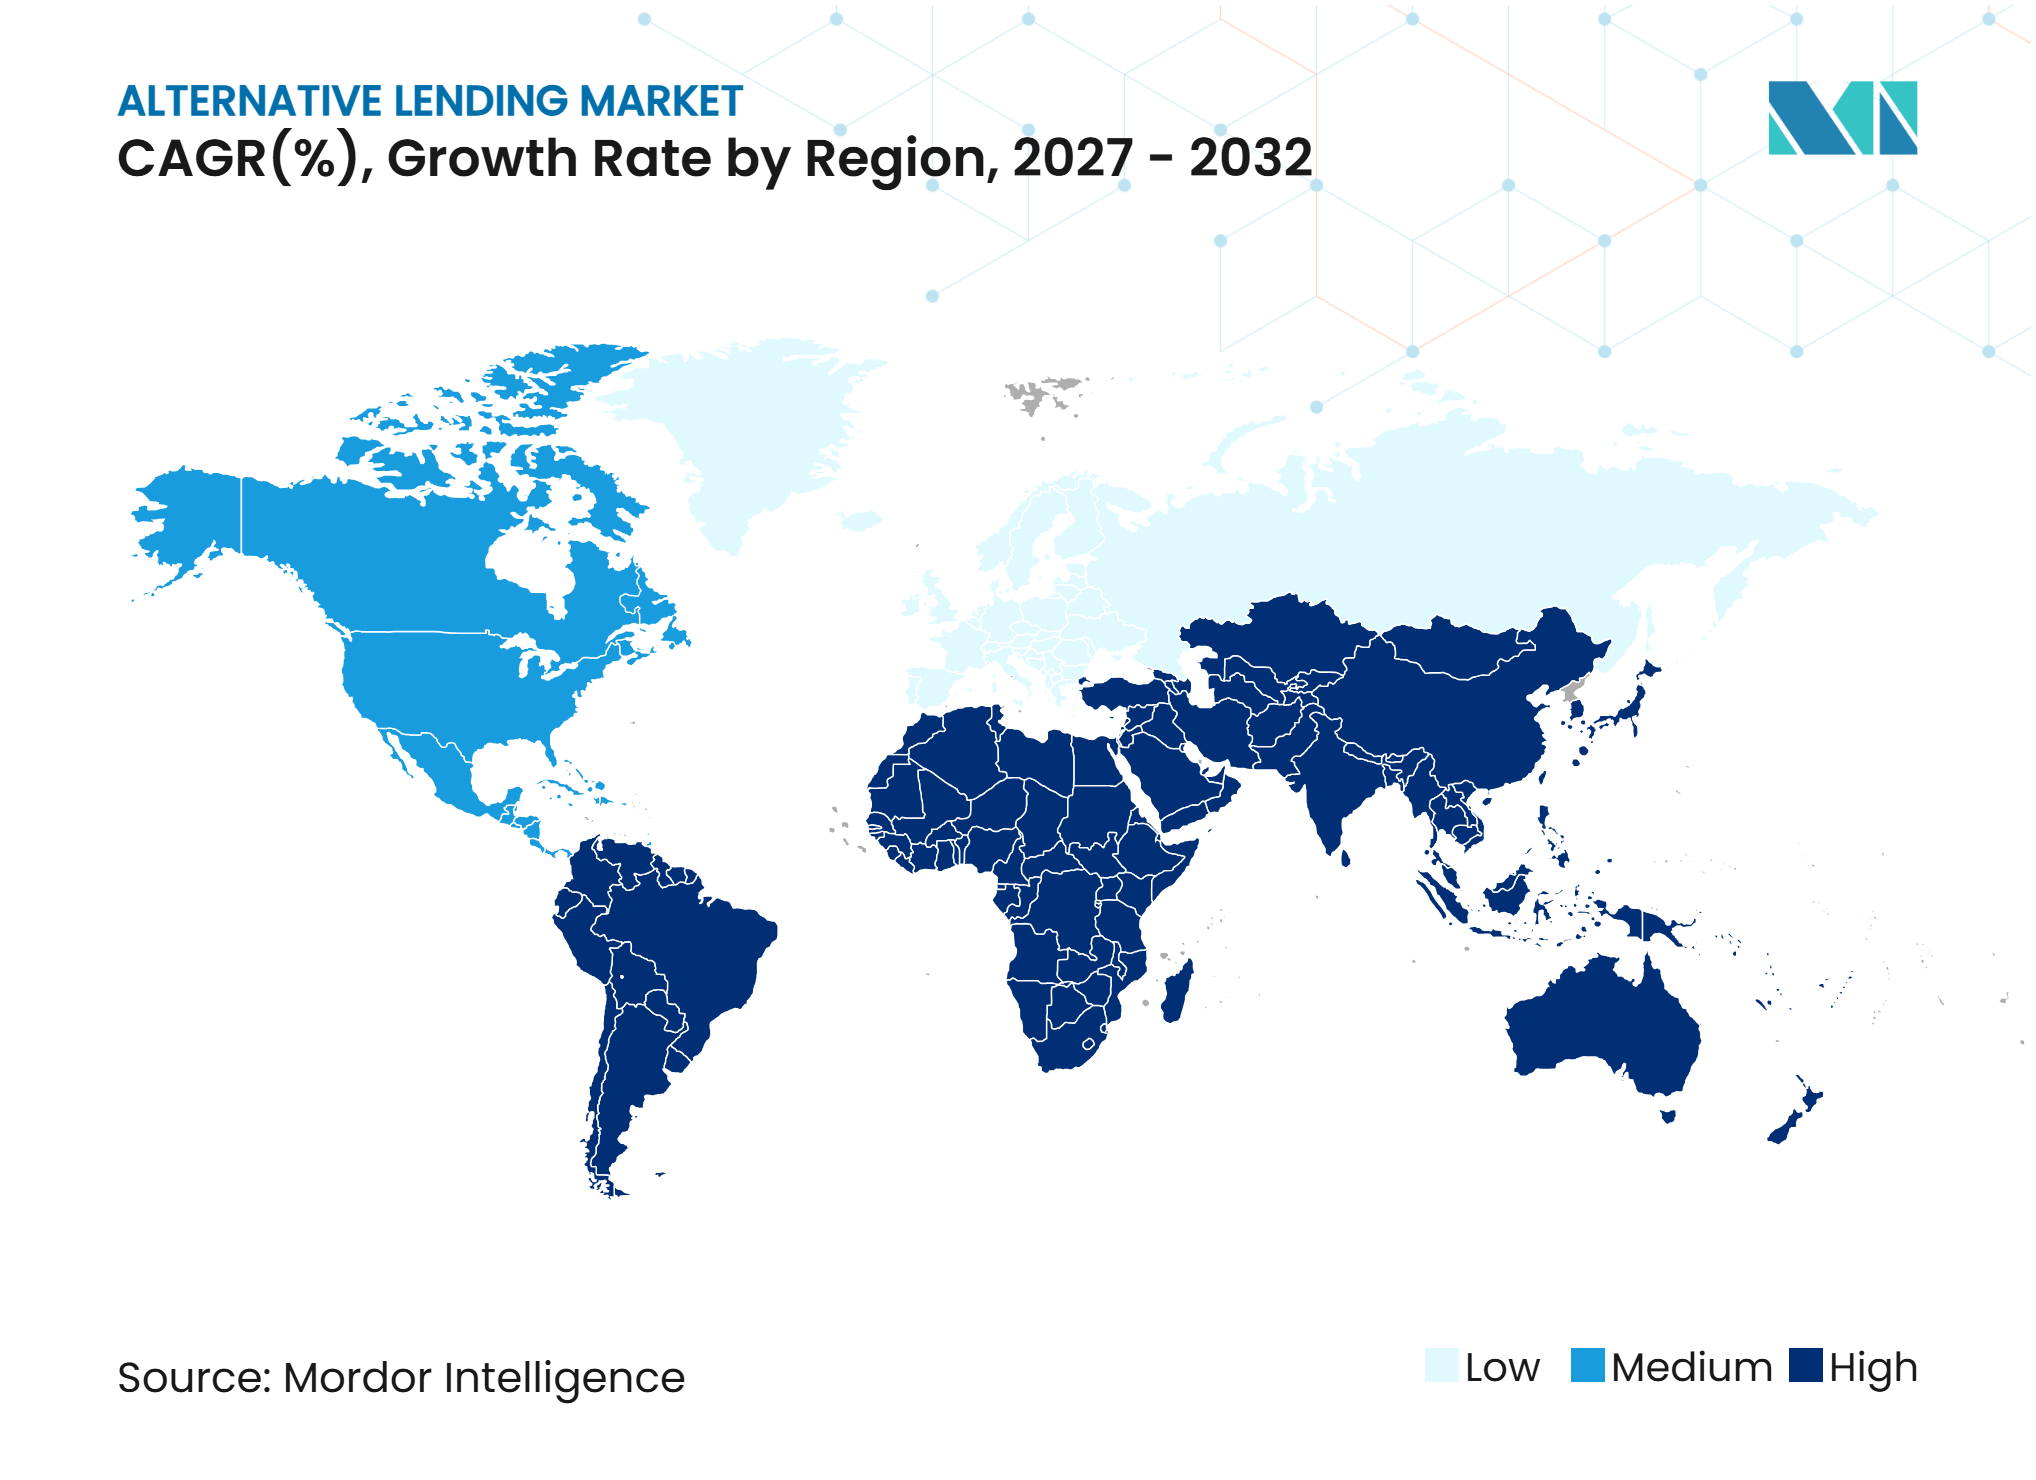
- Por geografía, América del Norte capturó el 36,3% de la participación del mercado de préstamos alternativos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 12,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas Persistentes de Crédito para Pymes y Demanda de Financiamiento de Capital de Trabajo No Bancario | +2.0% | Global, concentrado en Asia-Pacífico, Europa y América del Sur | Mediano plazo (2-4 años) |
| Préstamos Integrados a través del Comercio y el Software Empresarial | +1.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Suscripción con Datos Alternativos para Prestatarios Desatendidos | +1.2% | Asia-Pacífico, Oriente Medio y África, América del Sur y América del Norte | Mediano plazo (2-4 años) |
| Capital Institucional para Crédito Privado y Originaciones No Bancarias | +1.5% | Global, con América del Norte y Europa como principales áreas de despliegue | Largo plazo (≥ 4 años) |
| Crédito al Consumidor Más Rápido y Financiamiento en el Punto de Venta | +0.9% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Préstamos Digitales Transfronterizos y Acceso a Plataformas | +0.7% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brechas Persistentes de Crédito para Pymes y Demanda de Financiamiento de Capital de Trabajo No Bancario
El endeudamiento de las pequeñas empresas con los bancos sigue siendo limitado en muchas economías, lo que sostiene la demanda en el mercado de préstamos alternativos. Los informes de la OCDE muestran que las tasas de endeudamiento se mantuvieron por encima de los niveles previos a la pandemia en 34 de los 39 países monitoreados[1]. Este entorno incrementa el valor de los prestamistas que pueden evaluar el flujo de caja con rapidez y estructurar el crédito en función de las necesidades empresariales. Los productos no bancarios también pueden ser adecuados para empresas rentables que buscan decisiones más ágiles, en lugar de prestatarios rechazados por los bancos. El giro hacia facilidades flexibles de capital de trabajo amplía, por tanto, la base direccionable del mercado de préstamos alternativos.
Préstamos Integrados a través del Comercio Electrónico, Plataformas B2B y Software de Gestión Empresarial
El préstamo integrado incorpora el financiamiento dentro de las herramientas digitales que los comerciantes ya utilizan para ventas, pagos, inventario y contabilidad. El mercado de préstamos alternativos se beneficia cuando las plataformas utilizan la actividad transaccional, los ciclos de inventario y los patrones de retorno de compradores para respaldar las decisiones crediticias. Esta información puede reducir el tiempo necesario para evaluar a un prestatario en comparación con una revisión basada principalmente en estados financieros. También ayuda a las plataformas a ofrecer productos de capital de trabajo cuando un comerciante tiene una necesidad empresarial clara. En el Reino Unido, JTL y YouLend lanzaron financiamiento dentro del entorno ERP de JTL para comerciantes de comercio electrónico alemanes en julio de 2026, con aprobaciones el mismo día y acceso para más de 15.000 comerciantes[2].
Suscripción con Datos Alternativos para Consumidores con Historial Crediticio Escaso y Pymes Desatendidas
Los registros de flujo de caja y transacciones pueden respaldar las decisiones de préstamo para prestatarios con historiales crediticios formales limitados. El mercado de préstamos alternativos puede llegar a consumidores con historial crediticio escaso y empresas más pequeñas cuando los prestamistas utilizan información de ventas, gastos, pedidos y facturas junto con los registros convencionales. Indonesia estableció un marco para la calificación crediticia alternativa mediante el Reglamento OJK N.° 29 de 2024, que cubre usos seleccionados de información de telecomunicaciones, redes sociales y transacciones digitales[3]. Este enfoque puede ayudar a los prestamistas a evaluar a prestatarios con escasa cobertura en los burós de crédito, aunque el consentimiento y la transparencia del modelo siguen siendo requisitos importantes. En Europa, las normas de inteligencia artificial de alto riesgo aplicadas a la calificación crediticia incrementan las necesidades de cumplimiento para las plataformas que operan en varias jurisdicciones.
Despliegue de Capital Institucional en Crédito Privado y Originación de Préstamos No Bancarios
Los inversores institucionales continúan tratando el crédito privado como una fuente alternativa de ingresos y diversificación. El mercado de préstamos alternativos ha crecido, con mayores reservas de capital en busca de oportunidades de préstamo directo, financiamiento respaldado por activos y préstamos especializados. El préstamo de crédito privado a empresas medianas se estimó entre 1,5 billones de USD y 2 billones de USD en mayo de 2026[4]. Una mayor disponibilidad de capital puede mejorar la capacidad de los prestamistas, aunque también incrementa la importancia de una suscripción diferenciada y un acceso propietario a los prestatarios. Las plataformas que combinan controles crediticios sólidos con datos operativos relevantes pueden competir de manera más eficaz por este financiamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Morosidad, el Sobreendeudamiento y las Pérdidas Crediticias por Fraude | -0.8% | Mercado medio-bajo de América del Norte y préstamos al consumidor en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mayores Costos de Financiamiento, Restricciones en Líneas de Almacenamiento y Riesgo de Refinanciamiento | -0.7% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulación Fragmentada de Préstamos, Licencias y Costos de Cumplimiento | -0.5% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas de Datos para Historial Crediticio Escaso, Restricciones de Consentimiento y Explicabilidad Limitada | -0.4% | Oriente Medio y África, América del Sur y mercados desatendidos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Morosidad, Sobreendeudamiento de Prestatarios y Pérdidas Crediticias por Fraude
El estrés crediticio puede limitar las nuevas originaciones y reducir el apetito de los inversores en el mercado de préstamos alternativos. Las inversiones medianas en situación de no acumulación de las sociedades de desarrollo empresarial alcanzaron el 2,75% del total de inversiones al costo en el segundo trimestre de 2026, frente al 1,81% en el primer trimestre de 2026. Los prestatarios con historiales crediticios limitados pueden ser especialmente vulnerables cuando los ingresos se debilitan o cuando identidades fraudulentas ingresan al proceso de solicitud. Por ello, los prestamistas necesitan verificación robusta, monitoreo de cartera y pronóstico de pérdidas al atender a grupos de mayor riesgo. Estos controles pueden incrementar el costo de extender crédito a clientes desatendidos.
Mayores Costos de Financiamiento, Restricciones en Líneas de Almacenamiento y Riesgo de Refinanciamiento
Las facilidades de almacenamiento siguen siendo un gasto de financiamiento importante para los prestamistas sin financiamiento mediante depósitos. Los costos efectivos de financiamiento de almacenamiento alcanzaron el 6,04% en julio de 2026, con un diferencial del 2,42% respecto a la Tasa de Financiamiento a un Día Garantizada. Las condiciones de financiamiento más restrictivas pueden reducir los márgenes cuando las tasas de los préstamos caen o cuando los préstamos permanecen en el balance del prestamista por más tiempo. Las plataformas financiadas mediante depósitos tienen ventaja porque pueden reducir su dependencia de las facilidades de almacenamiento. Esta brecha de financiamiento está impulsando a más prestamistas alternativos a buscar licencias bancarias o acuerdos de financiamiento institucional a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Préstamo:
El Préstamo en Balance Mantiene su Escala mientras las Plataformas se ExpandenEl préstamo directo/en balance representó el 64,8% de la participación del mercado de préstamos alternativos en 2026, lo que refleja la preferencia de los inversores por la propiedad directa de préstamos y el potencial de rendimiento asociado. El modelo otorga a los prestamistas control sobre los estándares de suscripción, la construcción de la cartera, las relaciones con los prestatarios, las decisiones de servicio y el momento de las ventas de préstamos. También se alinea con la escala del crédito privado, que mantenía 2,6 billones de USD en activos globales bajo gestión al cierre del cuarto trimestre de 2025. Los originadores más grandes pueden retener exposiciones de préstamos senior mientras utilizan asociaciones tecnológicas, empresas de financiamiento especializado y relaciones de referencia para ampliar el acceso a prestatarios. El mercado de préstamos alternativos sigue dependiendo del préstamo directo porque respalda estructuras a medida para empresas del mercado intermedio que requieren mayor flexibilidad que las facilidades bancarias estandarizadas.
Se prevé que los préstamos facilitados por mercado/plataforma se expandan a una CAGR del 11,5% hasta 2032. Estas plataformas pueden conectar a prestatarios, inversores y socios de financiamiento sin retener cada exposición de préstamo en sus propios balances. Su crecimiento depende de una adquisición eficiente de prestatarios, una suscripción confiable, un servicio transparente y acceso a capital institucional en distintas condiciones de mercado. Las estructuras de plataforma también pueden ayudar a los prestamistas a ingresar a nuevas ubicaciones o categorías de productos con menor intensidad de balance y compromisos de capital más flexibles. A medida que el mercado de préstamos alternativos se desarrolla, es probable que los prestamistas directos y las plataformas utilicen acuerdos de financiamiento mixtos que combinen préstamos retenidos, acuerdos de flujo continuo, facilidades de almacenamiento y titulización.


Por Tipo de Prestatario:
Las Empresas del Mercado Intermedio Lideran mientras las Micro y Pequeñas Empresas se AceleranLas empresas medianas/de mercado intermedio representaron el 30,4% del tamaño del mercado de préstamos alternativos en 2026. Estos prestatarios suelen necesitar financiamiento que es demasiado pequeño para las transacciones de préstamo directo más grandes y demasiado grande para muchas exposiciones de bancos comunitarios. Sus necesidades pueden incluir capital de trabajo, financiamiento para adquisiciones, compra de equipos, refinanciamiento, gestión de inventario y expansión hacia nuevos grupos de clientes. El segmento se beneficia de prestamistas que pueden adaptar los términos del préstamo al flujo de caja del negocio, las garantías, la demanda estacional y el gasto de capital planificado. Los prestatarios del mercado intermedio también proporcionan una base central para las carteras de préstamo directo comercial porque a menudo requieren apoyo crediticio continuo en lugar de una única facilidad a corto plazo.
Se proyecta que las micro y pequeñas empresas registren una CAGR del 11,8% hasta 2032. El mercado de préstamos alternativos está ampliando el acceso para estas empresas mediante la evaluación del flujo de caja, los procesos de solicitud digital y los productos diseñados en torno a las necesidades operativas cotidianas. Las decisiones más rápidas pueden ser importantes para las empresas que gestionan inventario estacional, pagos a proveedores, tiempos de nómina, reparaciones de equipos o retrasos a corto plazo en los pagos de clientes. En los Estados Unidos, el 16% de los adultos utilizó servicios de compra ahora, paga después en 2025, lo que también demuestra una mayor familiaridad con los productos de crédito digital. Los consumidores individuales siguen siendo usuarios importantes del crédito no garantizado, mientras que las grandes corporaciones mantienen acceso directo a los mercados de préstamos sindicados y otras fuentes establecidas de financiamiento institucional.
Por Tipo de Préstamo o Producto:
El Préstamo Respaldado por Activos Lidera mientras el Crédito al Consumidor No Garantizado CreceLos préstamos empresariales garantizados y respaldados por activos capturaron el 32,1% de la participación del mercado de préstamos alternativos en 2026. Esta categoría incluye el financiamiento de facturas y cuentas por cobrar, el préstamo de equipos, el financiamiento inmobiliario comercial y otras facilidades garantizadas contra activos identificables o flujos de caja contratados. Las garantías pueden proporcionar una capa adicional de protección para los prestamistas y los socios de financiamiento institucional durante períodos de menor desempeño de los prestatarios. El tipo de producto, por tanto, se adapta a los inversores que buscan mayor seguridad sobre activos empresariales, cuentas por cobrar, propiedades o flujos de pago definidos. Su escala también refleja la necesidad de estructuras de financiamiento que respalden los activos operativos y la actividad comercial sin requerir que las empresas utilicen únicamente el crédito bancario tradicional.
Se prevé que los préstamos al consumidor y personales no garantizados, incluido el BNPL, crezcan a una CAGR del 12,1% hasta 2032. El mercado de préstamos alternativos está utilizando interfaces digitales para ofrecer crédito en el punto de pago y a través de canales directos al consumidor con solicitudes simplificadas. Los prestamistas fintech originaron y administraron el 50% de la deuda de préstamos personales no garantizados en los Estados Unidos durante 2025, mientras que los bancos representaron el 21%. La emisión de valores respaldados por activos de consumidores no garantizados alcanzó los 25.600 millones de USD en 2025, lo que indica una demanda institucional sustancial de financiamiento para estos productos. Este segmento ofrece un amplio alcance y una entrega de productos más rápida, aunque los prestamistas deben mantener controles de asequibilidad adecuados, controles de fraude, procesos de cobro y provisiones por pérdidas.

Por Canal de Distribución:
Las Plataformas Digitales Directas Lideran mientras los Modelos Integrados AvanzanLas Plataformas Digitales Directas representaron el 29,6% del tamaño del mercado de préstamos alternativos en 2026. Estos canales utilizan capacidades establecidas de incorporación digital, suscripción, atención al cliente y servicio para llegar directamente a los prestatarios en múltiples tipos de préstamos. Han creado una infraestructura duradera para los prestamistas fintech y de mercado que atienden a consumidores, profesionales independientes y empresas con diferentes perfiles de endeudamiento. Las plataformas directas pueden recopilar información relevante del prestatario a lo largo del ciclo de solicitud, desembolso, reembolso y renovación. Esta capacidad respalda la venta cruzada, el monitoreo oportuno del riesgo y el préstamo recurrente en el mercado de préstamos alternativos cuando los prestamistas utilizan la información de manera responsable.
Se proyecta que las Plataformas de Comercio Electrónico y de Comerciantes/Integradas se expandan a una CAGR del 13,4% hasta 2032. Las interfaces de préstamo dentro del comercio y el software empresarial pueden llegar a los prestatarios donde ya se producen las ventas, el inventario, los pagos a proveedores y las decisiones operativas. Los datos integrados pueden ayudar a los prestamistas a evaluar el momento y el tamaño de una oferta de crédito utilizando señales relacionadas con el desempeño empresarial cotidiano. Los mercados de préstamos enfrentan presión cuando los modelos integrados eliminan el paso de referencia separado y acercan el financiamiento a una transacción comercial. Los intermediarios siguen siendo relevantes para el endeudamiento complejo del mercado intermedio, donde los prestatarios pueden requerir asesoramiento personalizado, comparaciones de prestamistas y apoyo en la documentación o las negociaciones.
Análisis Geográfico
América del Norte representó el 36,3% de la participación del mercado de préstamos alternativos en 2026. Cuenta con el ecosistema de crédito privado más desarrollado y los mercados de valores respaldados por activos y obligaciones de préstamos garantizados más avanzados. Los vehículos de crédito privado de los Estados Unidos mantenían 1,9 billones de USD en activos bajo gestión al cierre del cuarto trimestre de 2025. Estos fondos de capital respaldan el préstamo directo a empresas, las plataformas de financiamiento al consumidor, los prestamistas especializados y los acuerdos de financiamiento estructurado para originadores fintech. Affirm aseguró un acuerdo de compra de préstamos de flujo continuo por 750 millones de USD con New York Life en octubre de 2025, respaldando un volumen anual de préstamos al consumidor de 1.750 millones de USD.
Se proyecta que Asia-Pacífico registre una CAGR del 12,4% hasta 2032, la tasa de crecimiento regional más alta en el mercado de préstamos alternativos. La región se beneficia de la adopción móvil, grandes poblaciones sin acceso bancario, el creciente uso de las finanzas integradas y una amplia gama de niveles de digitalización empresarial. El libro de préstamos de préstamos digitales del Sudeste Asiático aumentó a 90.000 millones de USD en 2025 desde 76.000 millones de USD en 2024. India atrajo 2.000 millones de USD en inversión fintech en 101 operaciones en el primer semestre de 2026. El marco de calificación crediticia alternativa de Indonesia y la actividad de banca virtual de Tailandia pueden respaldar ecosistemas de crédito digital más formales y un desarrollo de productos más consistente en partes de la región.
Europa está respaldada por un mayor interés institucional en la deuda privada y el desapalancamiento bancario. El Reino Unido, Alemania, Francia y los países nórdicos siguen siendo centrales para la actividad de operaciones regionales y el despliegue de prestamistas. España registró un aumento del 35% interanual en el número de operaciones en 2025, mientras que la participación de financiamiento no bancario en las operaciones de compra apalancada en Italia alcanzó casi el 50%. América del Sur funciona como un mercado emergente con un considerable potencial de crecimiento, impulsado por la creciente demanda de soluciones de préstamo basadas en comerciantes y plataformas, particularmente en contextos donde las métricas de desempeño operativo pueden mejorar las metodologías de evaluación crediticia. Oriente Medio y África están experimentando una modernización regulatoria sustancial; no obstante, la implementación inconsistente de los marcos de banca abierta, la disponibilidad limitada de datos financieros y las elevadas estructuras de costos para la adquisición de capital siguen siendo impedimentos significativos para la expansión integral del mercado.
Panorama Competitivo
Concentración del Mercado
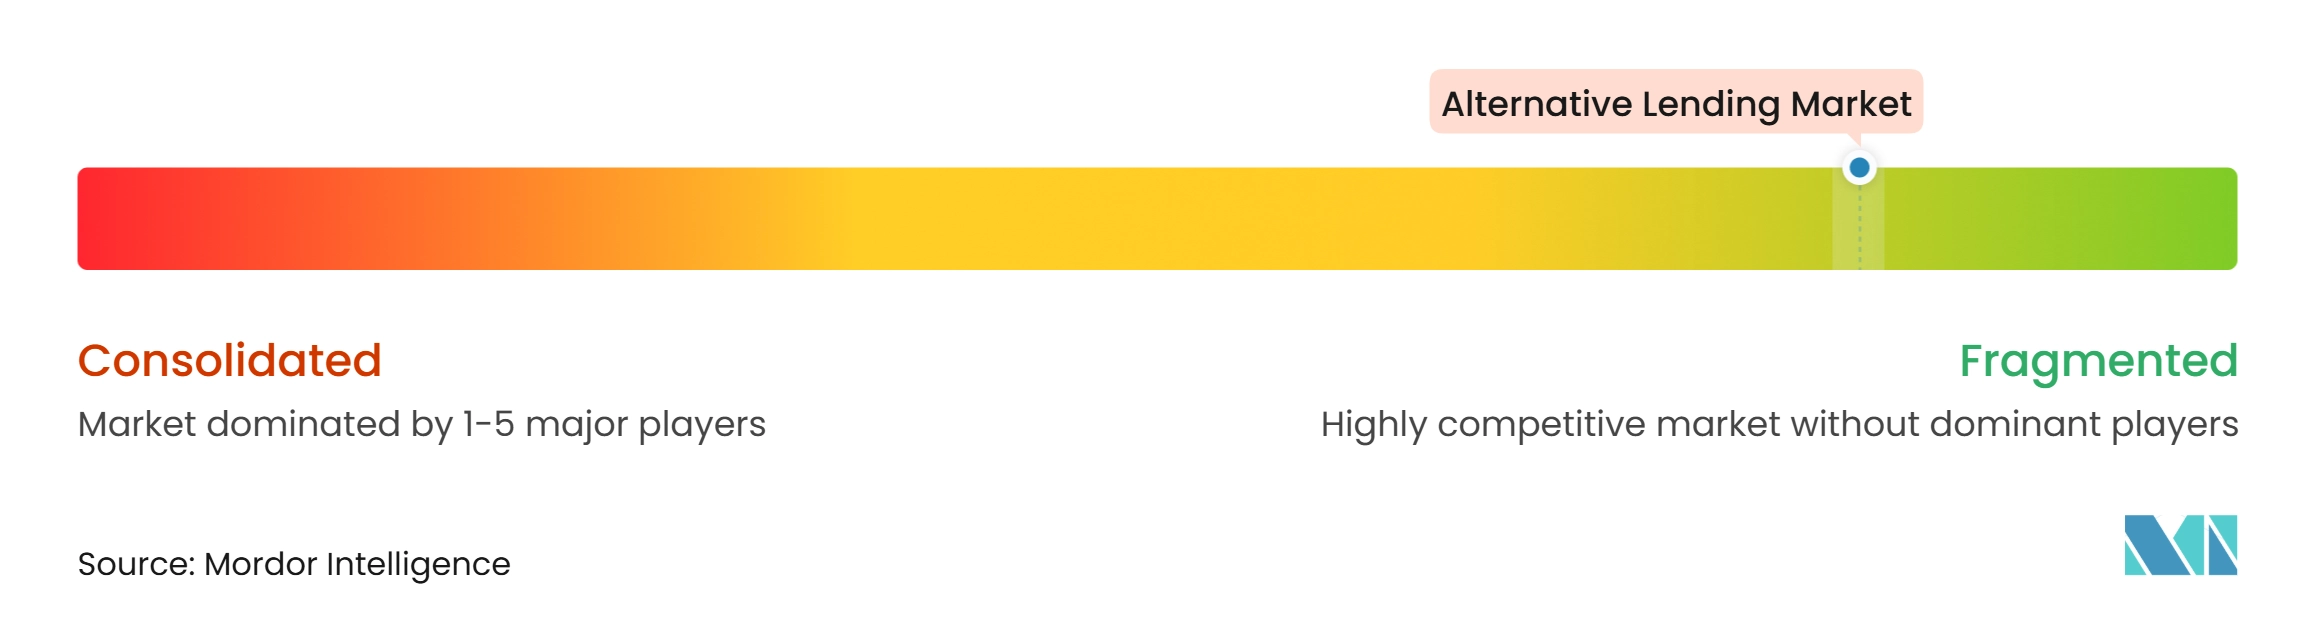
El mercado de préstamos alternativos tiene un nivel de fintech para consumidores y pymes fragmentado. Los grandes gestores de crédito privado se benefician de las relaciones con inversores institucionales, equipos de suscripción establecidos, acceso propietario a operaciones y la capacidad de estructurar transacciones complejas. Los prestamistas para consumidores y pequeñas empresas compiten de manera más directa en velocidad de aprobación, costo de financiamiento, controles de riesgo, experiencia del prestatario y la calidad de sus aplicaciones digitales. Esto crea condiciones competitivas diferentes en el préstamo directo comercial, el financiamiento respaldado por activos, el crédito en el punto de venta y las finanzas digitales al consumidor. Las plataformas con tecnología sólida y asociaciones de financiamiento duraderas están mejor posicionadas para operar a través de ciclos crediticios cambiantes y mantener la calidad del servicio a medida que escalan.
En 2025 y 2026, varios prestamistas buscaron capacidades bancarias para reducir los costos de financiamiento y simplificar los requisitos de licencia. Affirm presentó solicitudes ante la OCC y la FDIC en enero de 2026 para constituir una compañía de préstamos industriales en Nevada. Upstart recibió la aprobación condicional de la OCC para establecer Upstart Bank en julio de 2026, lo que permitiría originaciones directas bajo una única licencia federal. Klarna solicitó una licencia de banco industrial con estatuto de Utah en los Estados Unidos en julio de 2026 para internalizar las operaciones de emisión de tarjetas y banca. Estos movimientos muestran cómo los prestamistas alternativos buscan financiamiento basado en depósitos, un papel más directo en la distribución de productos y menor dependencia del financiamiento de almacenamiento.
Las asociaciones también siguen siendo una forma central de asegurar canales de originación y acceso a capital. Affirm extendió su acuerdo con Amazon por cinco años y se asoció con Worldpay para integrar el financiamiento en cuotas en la infraestructura de pagos para más de 1.000 empresas de software como servicio. SoFi expandió su Negocio de Plataforma de Préstamos mediante acuerdos por 3.200 millones de USD en abril de 2025. Estas asociaciones muestran que los prestamistas a escala pueden combinar tecnología, capital externo y relaciones de distribución para ampliar el acceso al crédito sin depender de un único canal de financiamiento. El nivel de fintech para consumidores y pymes sigue siendo fragmentado, incluso cuando las plataformas líderes desarrollan redes de financiamiento más grandes y rangos de productos más amplios.
Líderes de la Industria de Préstamos Alternativos
-
LendingClub Corporation
-
Funding Circle Holdings plc
-
Upstart Holdings, Inc.
-
SoFi Technologies, Inc.
-
Ant Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Préstamos Alternativos Empresas cubiertas en este informe
- LendingClub Corporation
- Funding Circle Holdings plc
- Upstart Holdings, Inc.
- SoFi Technologies, Inc.
- Prosper Marketplace, Inc.
- OnDeck (Enova International, Inc.)
- Bluevine, Inc.
- American Express Company
- Avant, LLC
- Zopa Bank Limited
- Affirm Holdings, Inc.
- Klarna Bank AB
- Mercado Crédito (MercadoLibre, Inc.)
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- auxmoney GmbH
- Fundbox, Inc.
- Lendio, Inc.
- CAN Capital, Inc.
- Tala Mobile, Inc.
Desarrollos recientes de la industria en Mercado de Préstamos Alternativos
- Mayo de 2026: Affirm lanzó un piloto de Affirm Edge, un producto BNPL de marca blanca para aplicaciones de banca y cooperativas de crédito, con las primeras transacciones con tarjeta habilitada por Edge esperadas en su red en el primer semestre de 2027.
- Mayo de 2026: SoFi adquirió Peach Finance, una empresa de infraestructura de software para el servicio de préstamos, y lanzó Préstamos para Pequeñas Empresas con préstamos fijos de hasta 250.000 USD, expandiéndose del préstamo al consumidor al préstamo comercial.
- Enero de 2026: Affirm presentó solicitudes ante la OCC y la FDIC para constituir una compañía de préstamos industriales en Nevada, con el objetivo de reducir los costos de financiamiento y diversificarse más allá de la titulización.
- Octubre de 2025: Affirm aseguró un acuerdo de compra de préstamos de flujo continuo por 750 millones de USD con New York Life, proporcionando financiamiento fuera de balance para un volumen anual de préstamos al consumidor de 1.750 millones de USD, y amplió su asociación con Wayfair para incluir el pago en tienda en todas las marcas de Wayfair.
Alcance del Informe Global del Mercado de Préstamos Alternativos
Resumen de la segmentación
| Préstamos Facilitados por Mercado / Plataforma |
| Préstamos Directos / en Balance |
| Consumidores Individuales |
| Micro y Pequeñas Empresas |
| Empresas Medianas / de Mercado Intermedio |
| Grandes Corporaciones |
| Préstamos al Consumidor / Personales No Garantizados (incluido BNPL y cuotas) |
| Préstamos al Consumidor Garantizados / Inmobiliarios |
| Préstamos Empresariales No Garantizados / de Capital de Trabajo |
| Préstamos Empresariales Garantizados / Respaldados por Activos (incluido financiamiento de facturas y cuentas por cobrar, equipos e inmuebles comerciales) |
| Plataformas Digitales Directas |
| Mercados de Préstamos |
| Plataformas de Comercio Electrónico y de Comerciantes / Integradas |
| Software Empresarial y Plataformas Financieras |
| Intermediarios y Corredores |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Modelo de Préstamo | Préstamos Facilitados por Mercado / Plataforma | |
| Préstamos Directos / en Balance | ||
| Por Tipo de Prestatario | Consumidores Individuales | |
| Micro y Pequeñas Empresas | ||
| Empresas Medianas / de Mercado Intermedio | ||
| Grandes Corporaciones | ||
| Por Tipo de Préstamo / Producto | Préstamos al Consumidor / Personales No Garantizados (incluido BNPL y cuotas) | |
| Préstamos al Consumidor Garantizados / Inmobiliarios | ||
| Préstamos Empresariales No Garantizados / de Capital de Trabajo | ||
| Préstamos Empresariales Garantizados / Respaldados por Activos (incluido financiamiento de facturas y cuentas por cobrar, equipos e inmuebles comerciales) | ||
| Por Canal de Distribución | Plataformas Digitales Directas | |
| Mercados de Préstamos | ||
| Plataformas de Comercio Electrónico y de Comerciantes / Integradas | ||
| Software Empresarial y Plataformas Financieras | ||
| Intermediarios y Corredores | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de préstamos alternativos?
Se proyecta que el mercado de préstamos alternativos se expanda de 1,7 billones de USD en 2026 a 2,7 billones de USD para 2032, a una CAGR del 8,4%.
¿Qué modelo de préstamos alternativos tiene la mayor participación?
El Préstamo Directo/en Balance tiene la mayor participación con el 64,8% en 2026.
¿Qué grupo de prestatarios crece más rápido en los préstamos alternativos?
Se prevé que las Micro y Pequeñas Empresas crezcan a una CAGR del 11,8% hasta 2032.
¿Por qué están creciendo las plataformas de préstamos integrados?
Los modelos integrados incorporan el crédito dentro del comercio y el software empresarial, lo que permite a los prestamistas utilizar datos operativos y ofrecer financiamiento cuando los prestatarios lo necesitan.
¿Qué región crece más rápido en préstamos alternativos?
Se prevé que Asia-Pacífico crezca a una CAGR del 12,4% hasta 2032, respaldada por las finanzas móviles, los préstamos integrados y las poblaciones sin acceso bancario.
¿Cuáles son los principales riesgos para los prestamistas alternativos?
Los riesgos importantes incluyen mayores costos de financiamiento, estrés de los prestatarios, fraude, regulación fragmentada y restricciones en el acceso a datos alternativos.