
オルタナティブレンディング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.8 兆米ドル |
| 市場規模 (2032) | 2.70 兆米ドル |
| 成長率 (2027 - 2032) | 8.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオルタナティブレンディング市場分析
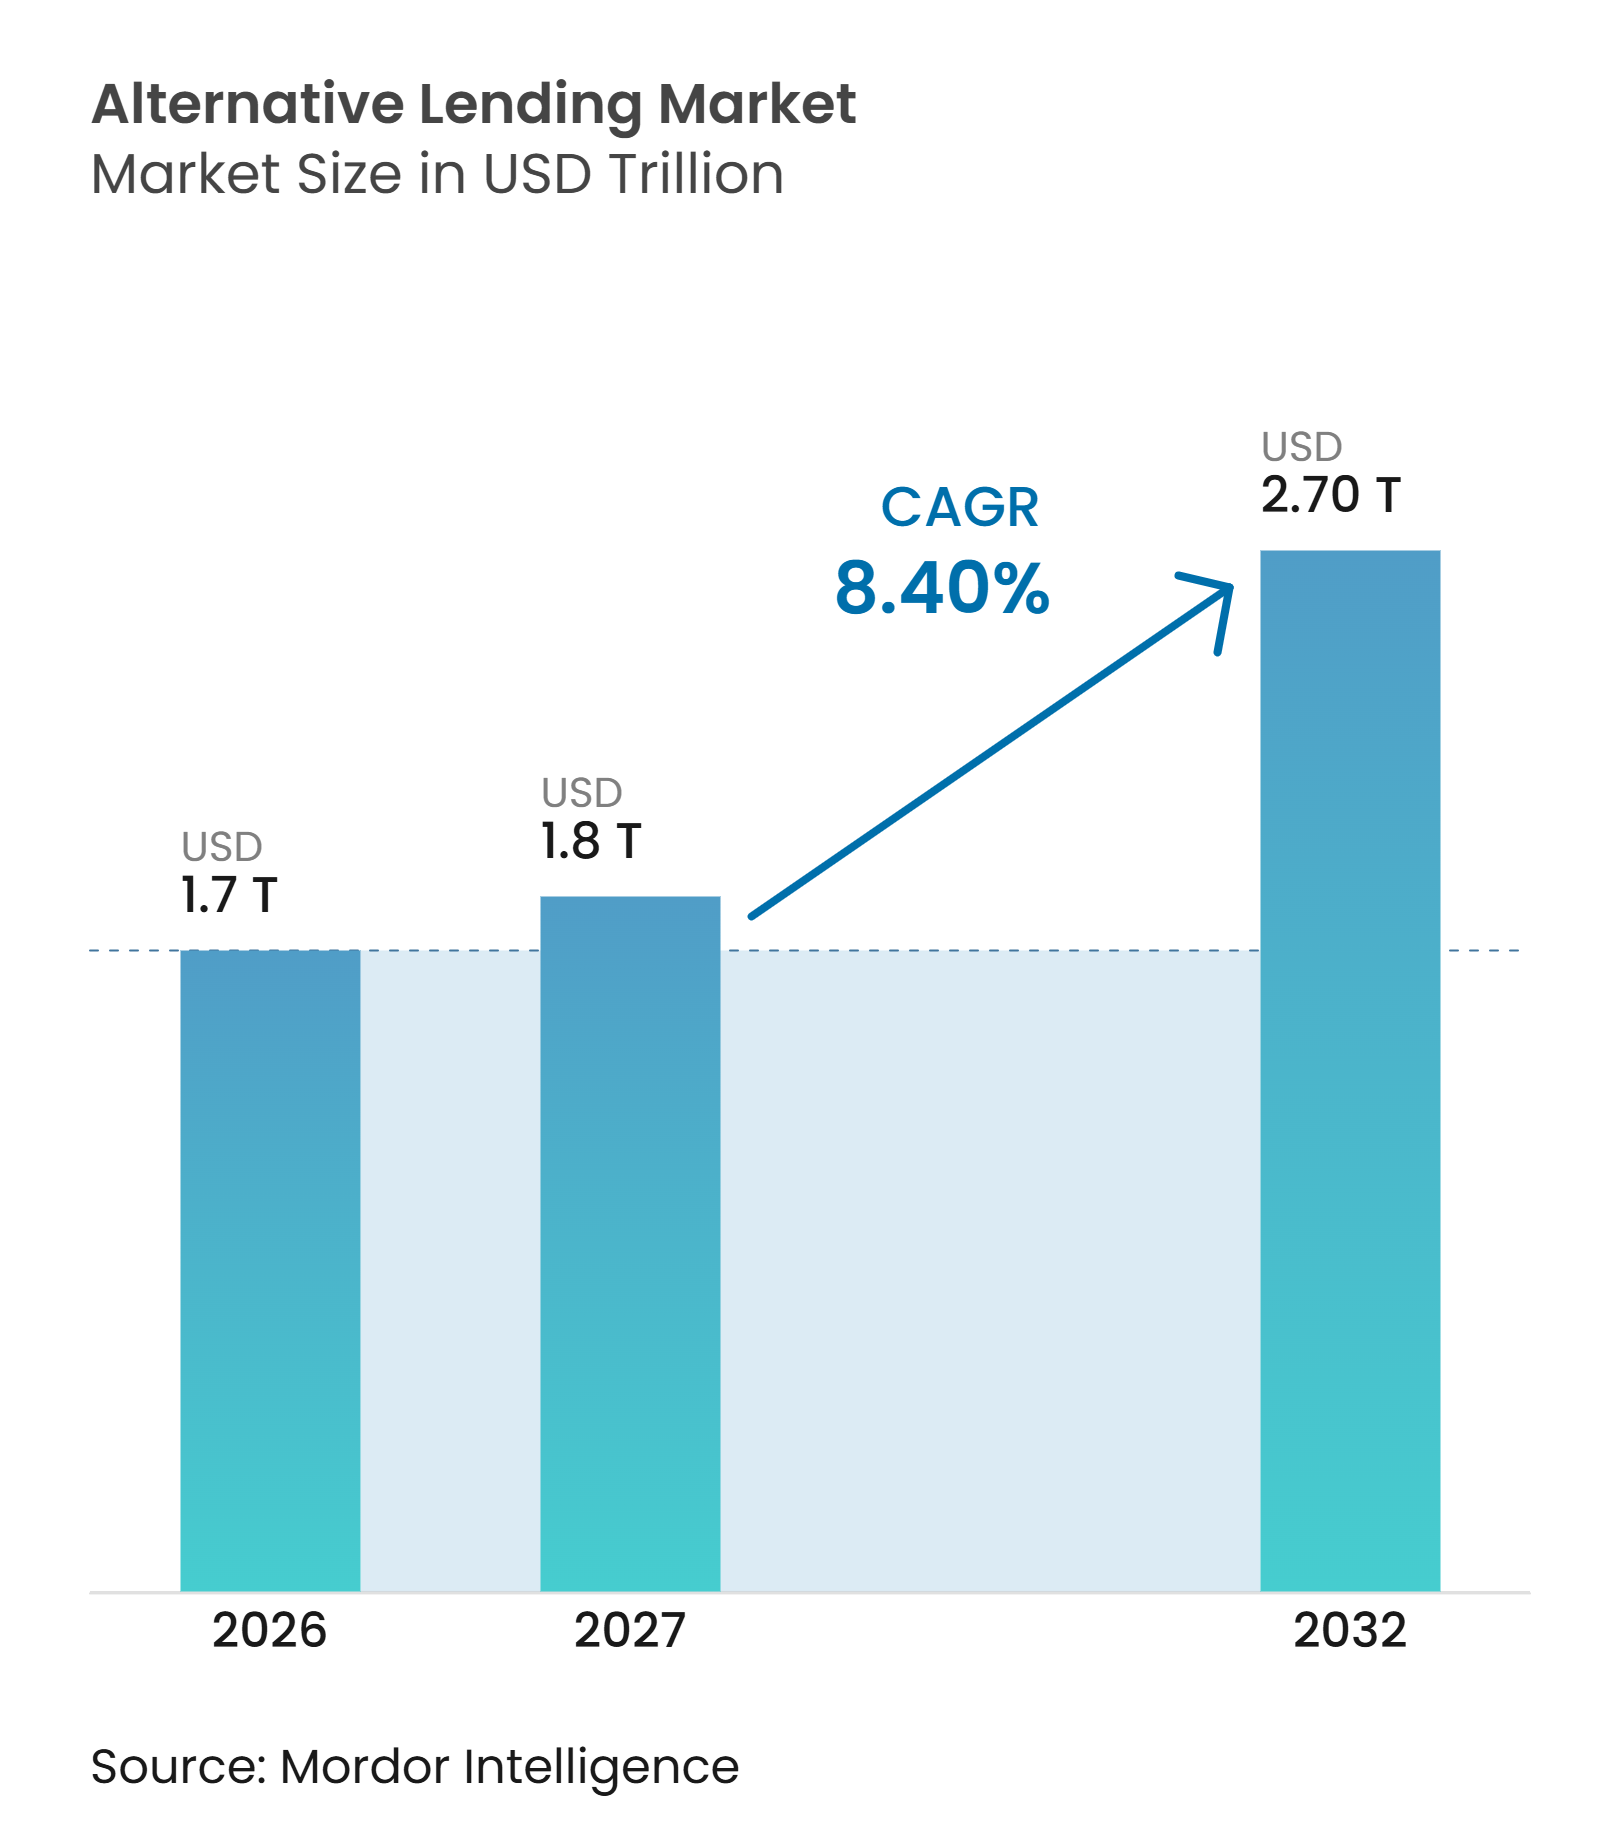
オルタナティブレンディング市場規模は、2026年に1.7 トリリオン 米ドル、2027年に1.8 トリリオン 米ドルと予測され、2027年から2032年にかけて8.40%のCAGRで成長し、2032年までに2.70 トリリオン 米ドルに達する見込みです。
オルタナティブレンディング市場は、中小企業向けの継続的な資金調達ギャップによって支えられており、一方で既存の銀行は多くの国において信用満期の短縮と国内総生産に対する中小企業向け融資残高の低下に直面しています。プライベートクレジットも重要な資金調達基盤であり、2025年第4四半期時点で世界の運用資産残高は2.6 トリリオン 米ドル、米国企業向け融資残高は1.5 トリリオン 米ドルに達しています。迅速な審査承認、組み込み型レンディングツール、キャッシュフローベースの審査が、借り手の信用アクセス方法と貸し手の適格申請者の発掘方法を変えつつあります。同時に、資金調達コストの上昇、延滞リスクの増大、より厳格なライセンス要件が、オルタナティブレンディング市場全体における貸し手の戦略を形成しています。
レポートの主要ポイント
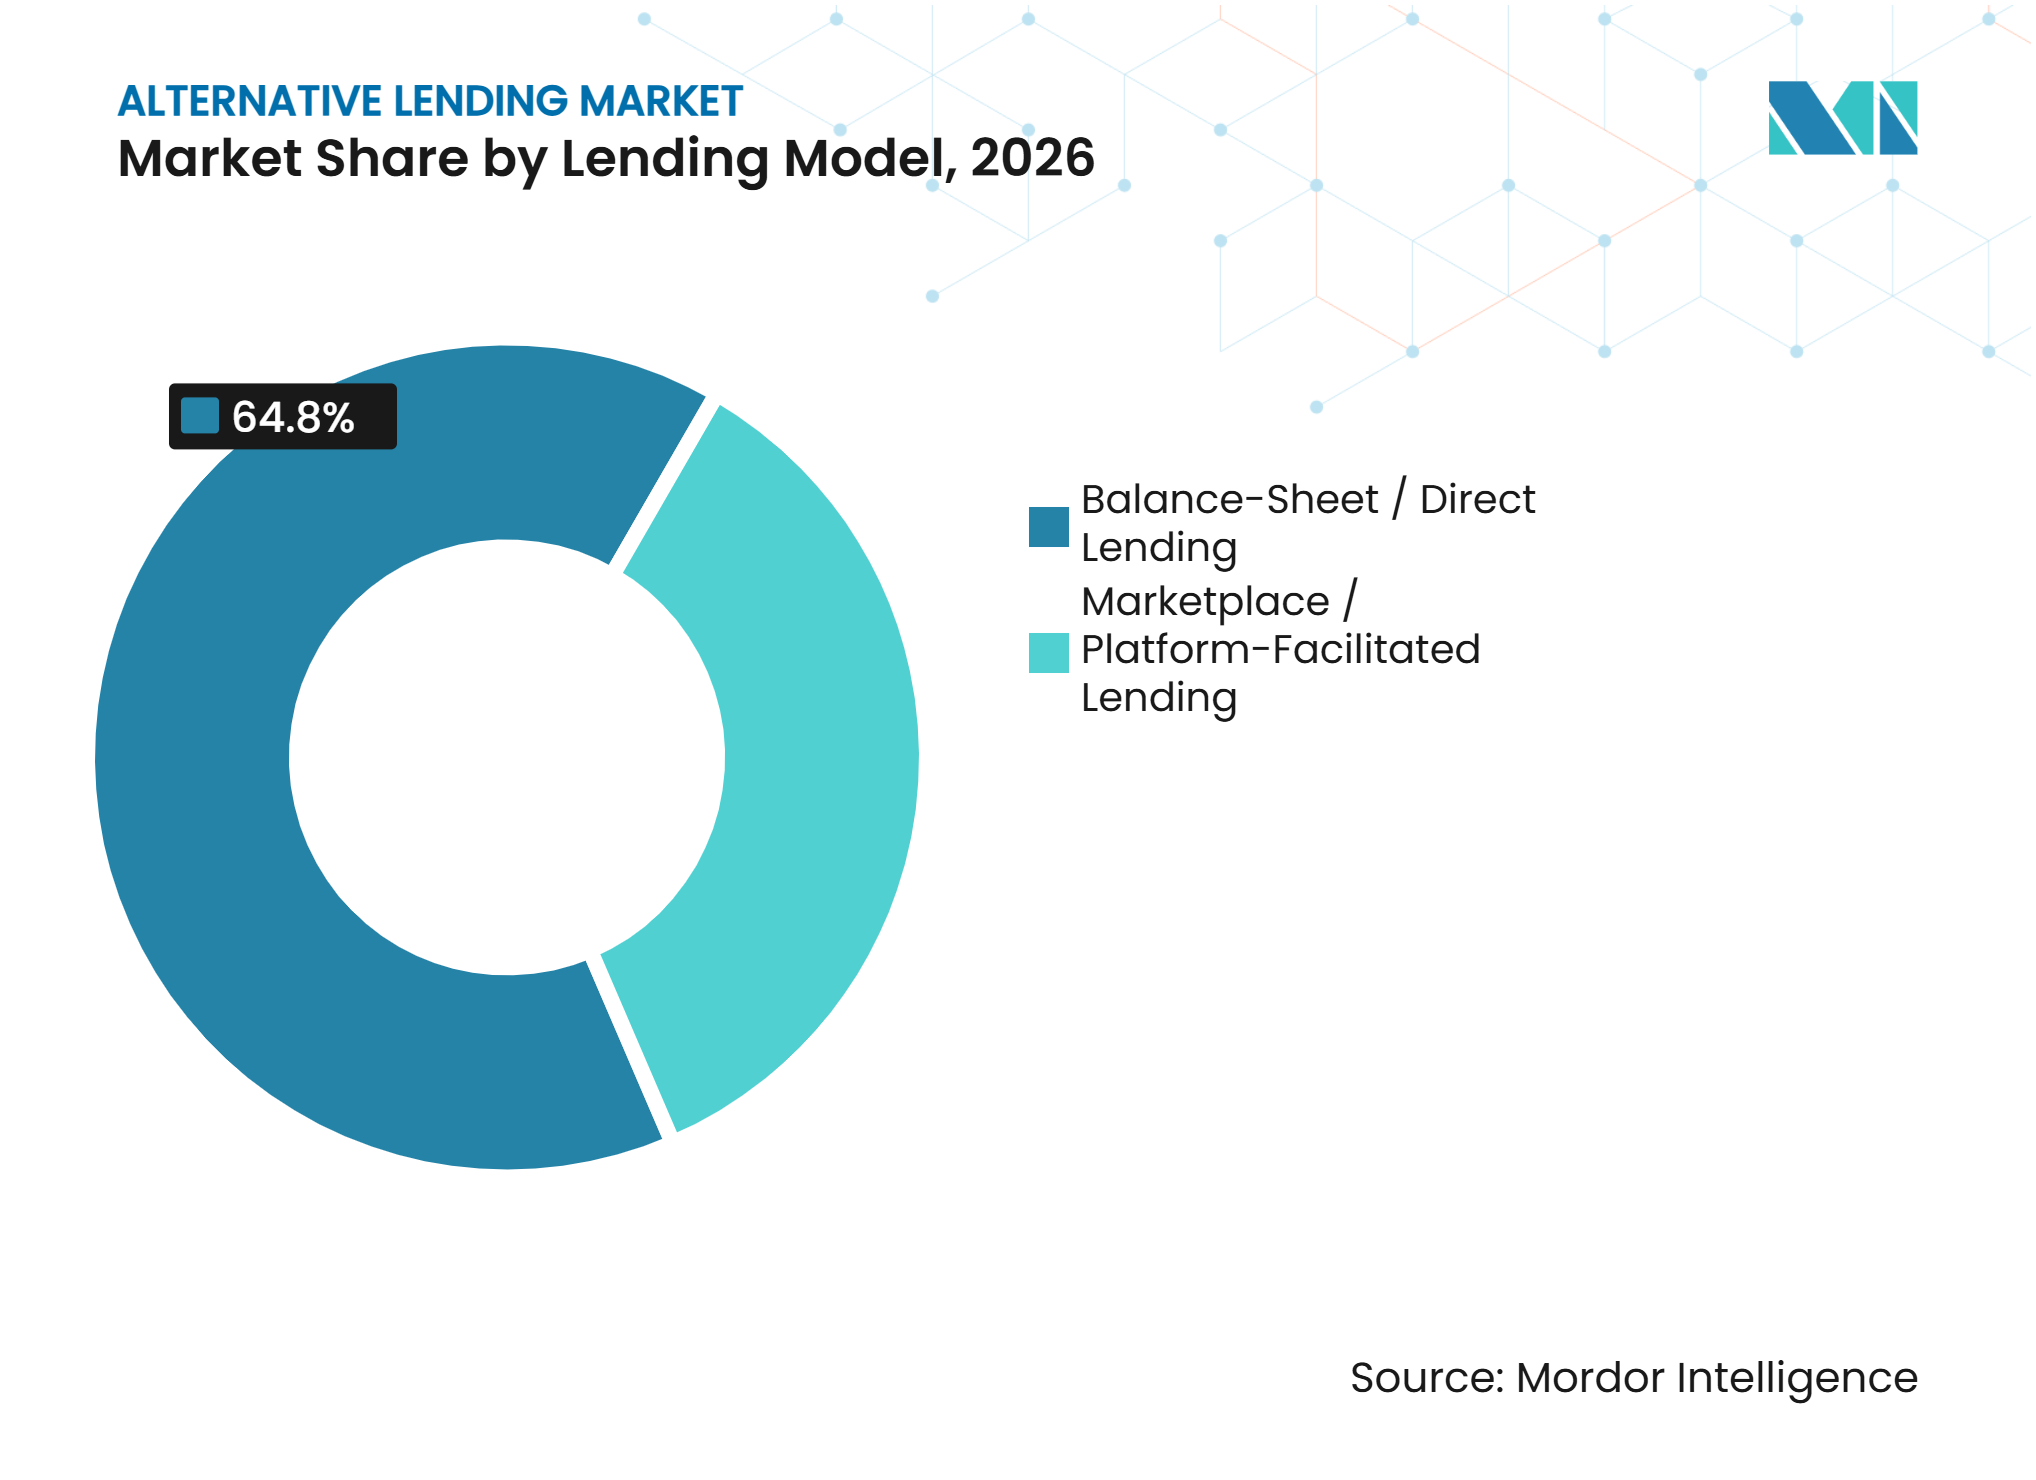
- レンディングモデル別では、バランスシート型/ダイレクトレンディングが2026年のオルタナティブレンディング市場シェアの64.8%を占め、マーケットプレイス/プラットフォーム型レンディングは2032年にかけて11.5%のCAGRで成長すると予測されています。
- 借り手タイプ別では、中規模/ミッドマーケット企業が2026年のオルタナティブレンディング市場シェアの30.4%を占め、マイクロおよび中小企業は2032年にかけて11.8%のCAGRで成長すると予測されています。
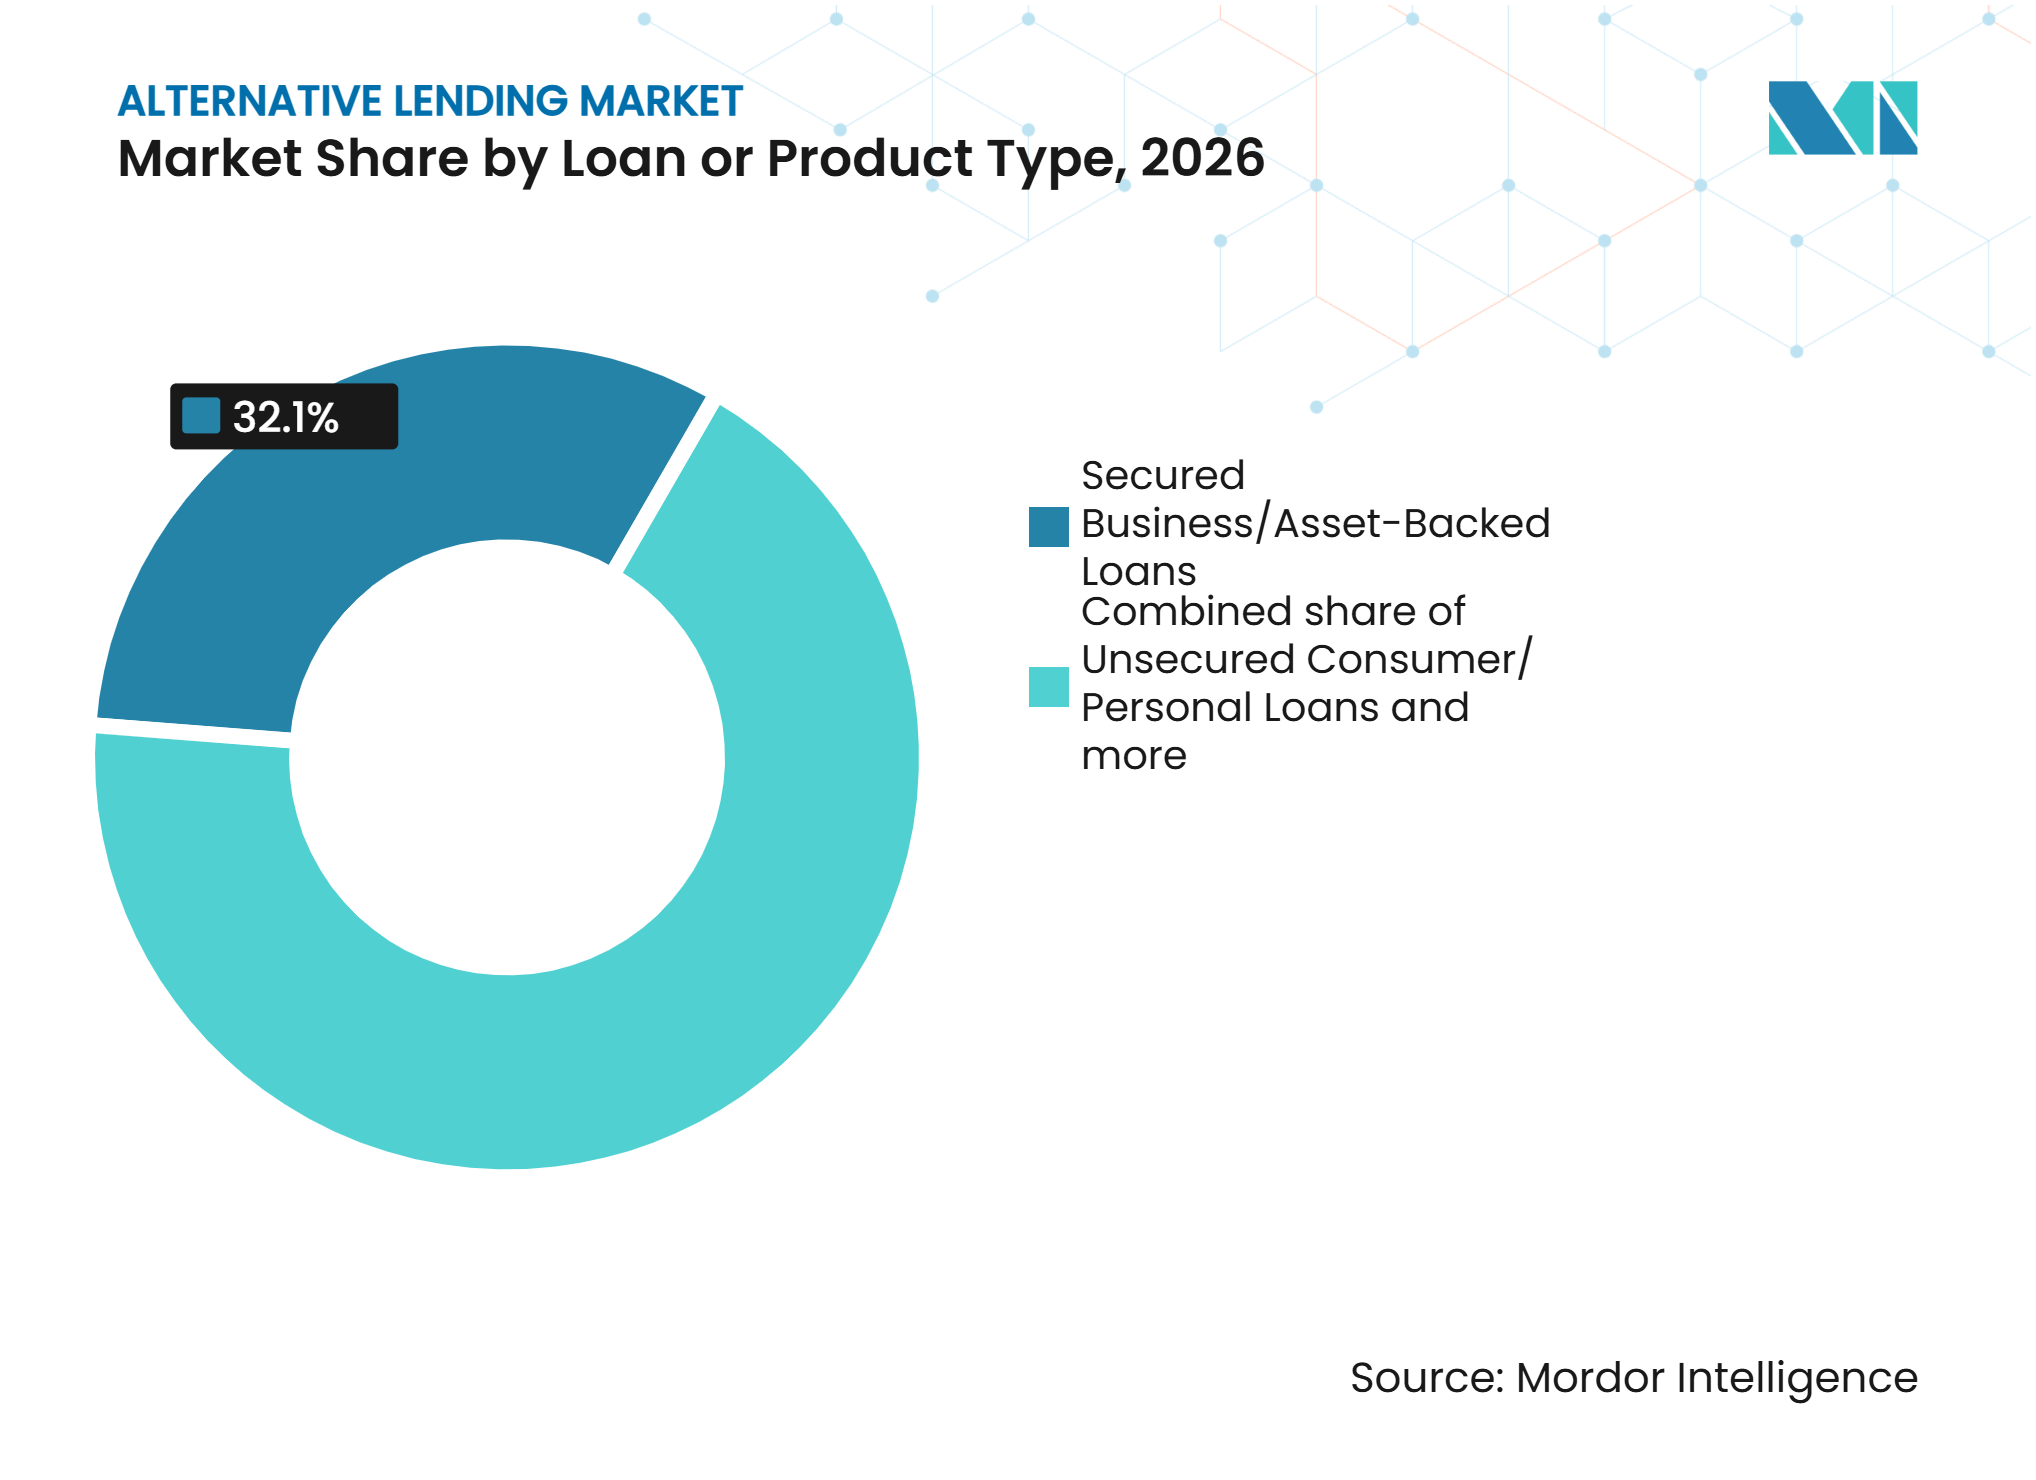
- ローン・製品タイプ別では、有担保ビジネス/資産担保ローンが2026年のオルタナティブレンディング市場シェアの32.1%を占め、BNPLを含む無担保消費者・個人ローンは2032年にかけて12.1%のCAGRで成長すると予測されています。
- 流通チャネル別では、ダイレクトデジタルプラットフォームが2026年のオルタナティブレンディング市場シェアの29.6%を占め、Eコマースおよびマーチャント/組み込み型プラットフォームは2032年にかけて13.4%のCAGRで成長すると予測されています。
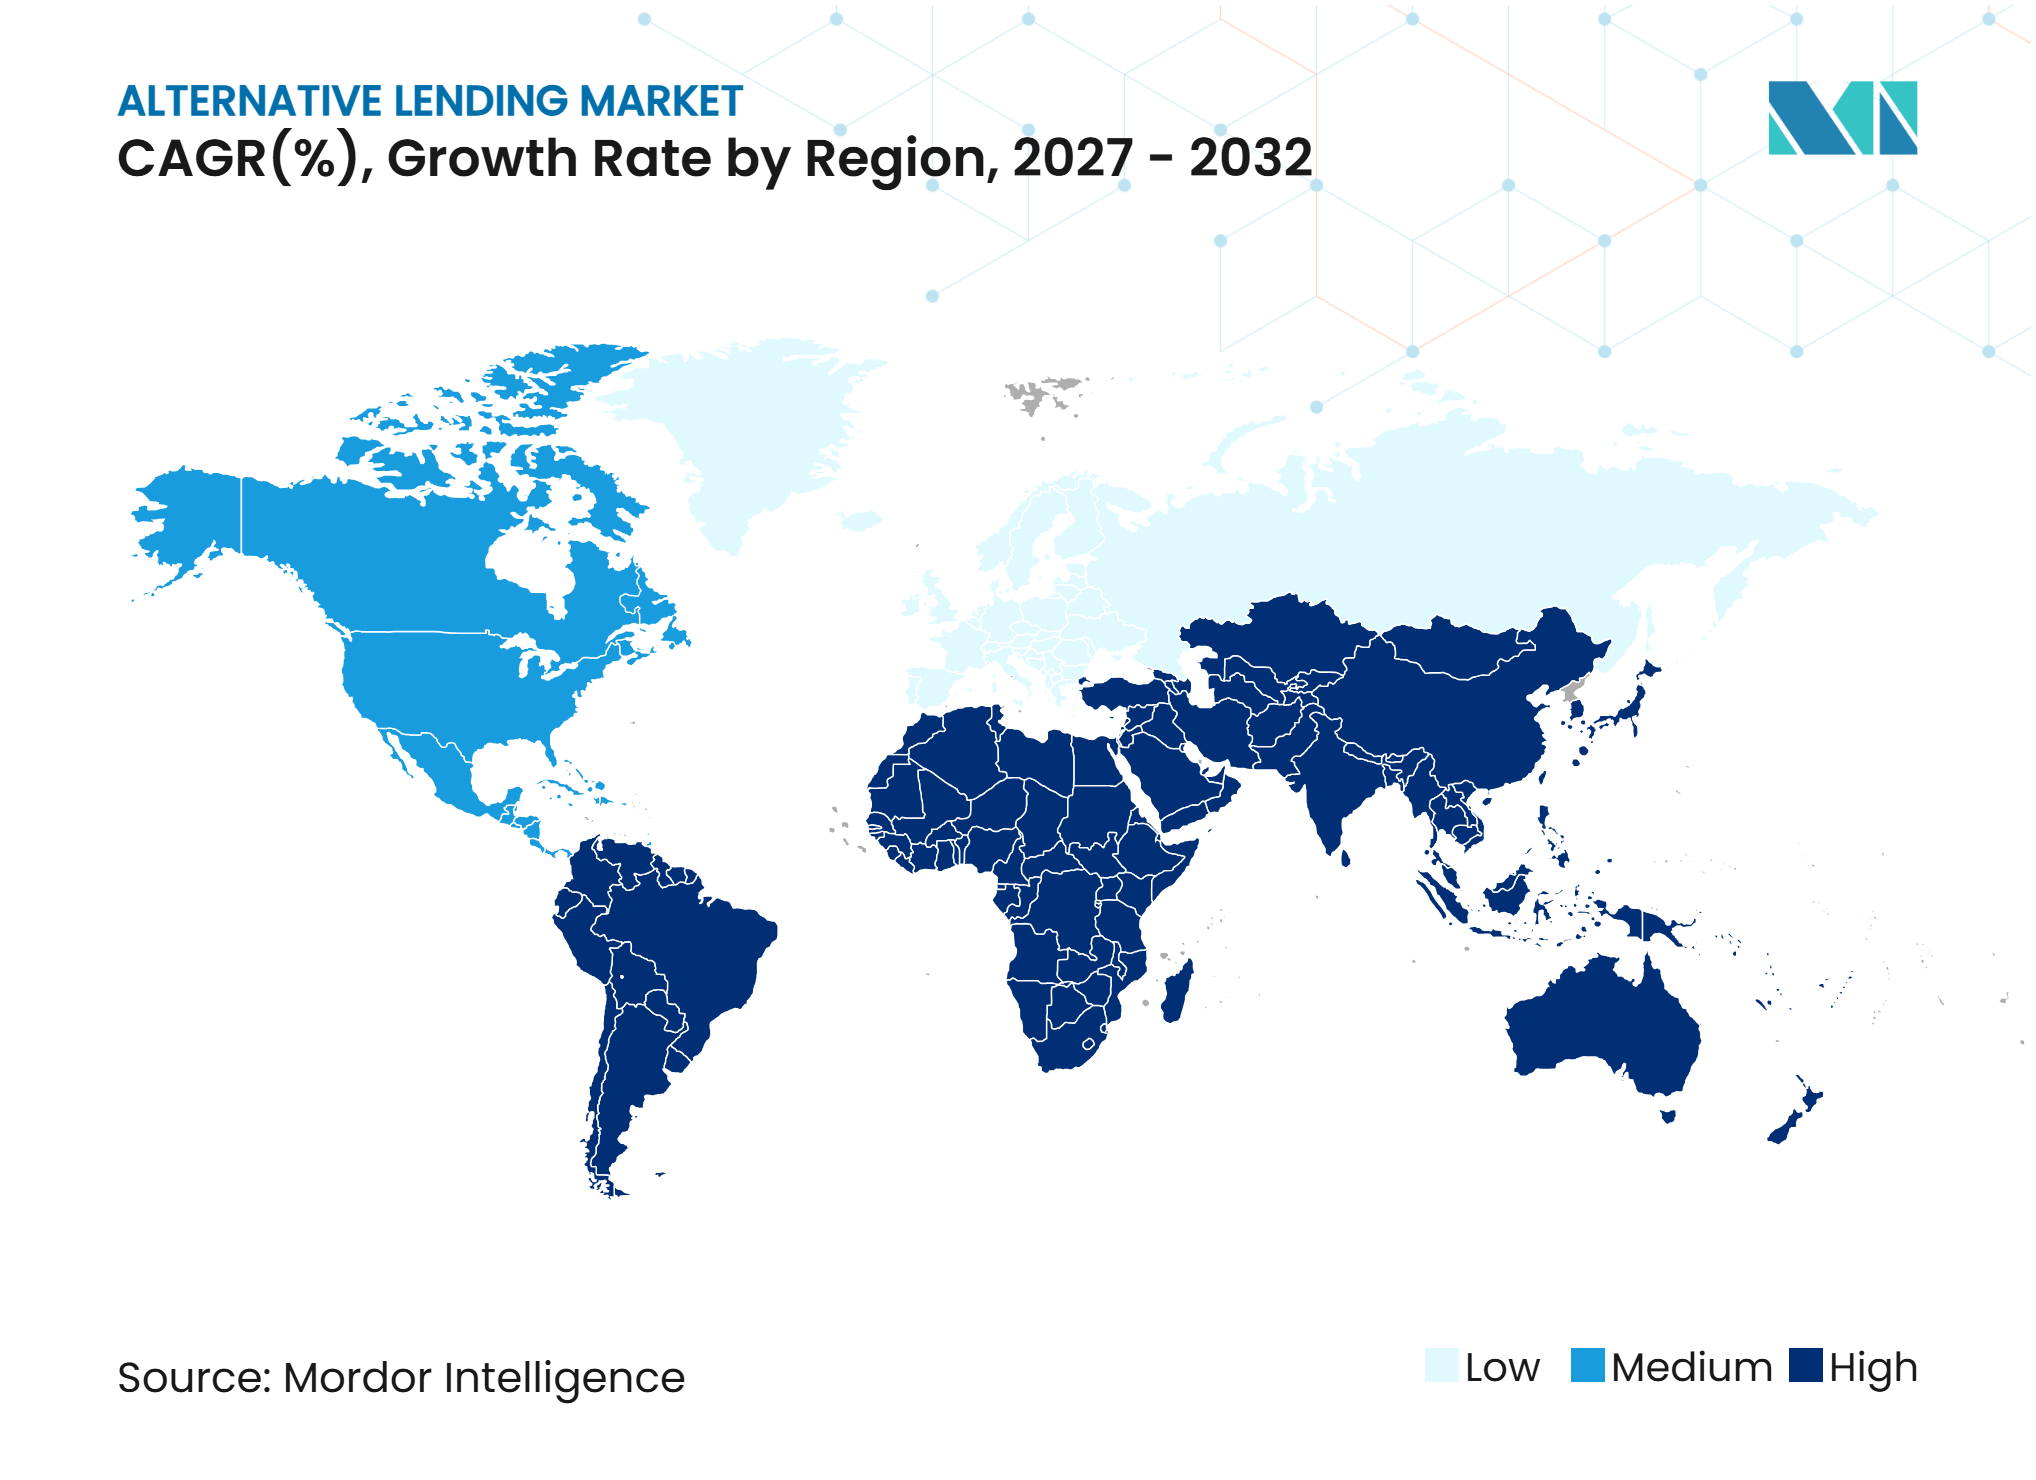
- 地域別では、北米が2026年のオルタナティブレンディング市場シェアの36.3%を占め、アジア太平洋地域は2032年にかけて12.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 中小企業の 継続的な信用格差と非銀行系運転資金需要 | +2.0% | グローバル、 アジア太平洋、欧州、南米に集中 | 中期 (2〜4年) |
| コマースおよびビジネスソフトウェアを通じた 組み込み型レンディング | +1.8% | 北米、 欧州、アジア太平洋 | 短期 (2年以内) |
| 未開拓の借り手向け オルタナティブデータ審査 | +1.2% | アジア太平洋、 中東・アフリカ、南米、北米 | 中期 (2〜4年) |
| プライベートクレジットおよび非銀行系オリジネーション向け 機関投資家資本 | +1.5% | グローバル、 北米と欧州が主要展開地域 | 長期 (4年以上) |
| 迅速な 消費者信用とPOS(販売時点)ファイナンス | +0.9% | 北米、 欧州、アジア太平洋 | 短期 (2年以内) |
| デジタル クロスボーダーレンディングとプラットフォームアクセス | +0.7% | アジア太平洋、 中東・アフリカ、南米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
中小企業の継続的な信用格差と非銀行系運転資金ファイナンスへの需要
多くの経済圏において銀行からの中小企業向け借り入れは依然として限定的であり、これがオルタナティブレンディング市場全体の需要を支えています。OECDの報告によれば、追跡対象39カ国のうち34カ国でパンデミック前の水準を上回る借入金利が継続しています[1]。この環境は、キャッシュフローを迅速に評価し、ビジネスニーズに合わせた信用を組み立てられる貸し手の価値を高めています。非銀行系商品は、銀行に断られた借り手よりも、迅速な意思決定を求める収益性の高い企業にも適しています。したがって、柔軟な運転資金ファシリティへのシフトは、オルタナティブレンディング市場のアドレサブルベースを拡大さています。
Eコマース、B2Bプラットフォーム、ビジネス管理ソフトウェアを通じた組み込み型レンディング
組み込み型レンディングは、マーチャントが販売、決済、在庫管理、会計にすでに使用しているデジタルツールの中にファイナンスを組み込みます。プラットフォームが取引活動、在庫サイクル、購買者の返品パターンを信用判断の支援に活用する場合、オルタナティブレンディング市場はその恩恵を受けます。この情報により、主に財務諸表に基づく審査と比較して、借り手の評価に要する時間を短縮できます。また、マーチャントに明確なビジネスニーズがある場合に、プラットフォームが運転資金商品を提供するのにも役立ちます。英国では、JTLとYouLendが2026年7月にドイツのEコマースマーチャント向けにJTL ERPシステム内での資金調達を開始し、当日承認と15,000社以上のマーチャントへのアクセスを実現しました[2]。
薄いクレジットファイルを持つ消費者と未開拓の中小企業向けオルタナティブデータ審査
キャッシュフローおよび取引記録は、正式な信用履歴が限られた借り手の融資判断を支援できます。オルタナティブレンディング市場は、貸し手が売上、費用、注文、請求書情報を従来の記録と組み合わせて使用することで、薄いクレジットファイルを持つ消費者や中小企業にリーチできます。インドネシアは、2024年OJK規制第29号を通じてオルタナティブ信用スコアリングの枠組みを確立し、通信、ソーシャルメディア、デジタル取引情報の特定の利用をカバーしています[3]。このアプローチは、信用情報機関のカバレッジが少ない借り手の評価に役立つ可能性がありますが、同意とモデルの透明性は引き続き重要な要件です。欧州では、信用スコアリングに関する高リスク人工知能規則が、複数の法域にまたがって運営するプラットフォームのコンプライアンスニーズを高めています。
プライベートクレジットおよび非銀行系ローンオリジネーションへの機関投資家資本の展開
機関投資家はプライベートクレジットを収益と分散投資のオルタナティブな源泉として引き続き位置づけています。オルタナティブレンディング市場は成長しており、より大規模な資本プールがダイレクトレンディング、資産担保ファイナンス、スペシャルティレンディングの機会を求めています。中規模企業向けプライベートクレジット融資は、2026年5月時点で1.5 トリリオン 米ドルから2 トリリオン 米ドルと推定されています[4]。資本の利用可能性の拡大は貸し手の能力を向上させる一方で、差別化された審査と独自の借り手アクセスの重要性も高めています。強固な信用管理と関連する運営データを組み合わせたプラットフォームは、この資金をめぐる競争においてより有利な立場に立てます。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 延滞の増加、 過剰レバレッジ、および不正による信用損失 | -0.8% | 北米のローワーミドルマーケットおよびアジア太平洋の消費者向けレンディング | 短期 (2年以内) |
| 資金調達コストの上昇、 ウェアハウスの制約、および借り換えリスク | -0.7% | 北米、 欧州、アジア太平洋 | 短期 (2年以内) |
| 断片化した レンディング規制、ライセンス、コンプライアンスコスト | -0.5% | 欧州 およびアジア太平洋 | 中期 (2〜4年) |
| 薄いクレジットファイルの データギャップ、同意制限、および限られた説明可能性 | -0.4% | 中東・アフリカ、南米、 およびアジア太平洋の未開拓市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
延滞の増加、借り手の過剰レバレッジ、および不正による信用損失
信用ストレスは、オルタナティブレンディング市場全体において新規オリジネーションを制限し、投資家の意欲を低下させる可能性があります。ビジネス開発会社の無収益投資の中央値は、2026年第1四半期の1.81%から2026年第2四半期には総投資コストの2.75%に達しました。クレジットファイルが限られた借り手は、収入が弱まったり、不正な身元が申請プロセスに入り込んだりした場合に特に脆弱になる可能性があります。したがって、貸し手はリスクの高いグループにサービスを提供する際に、堅牢な本人確認、ポートフォリオモニタリング、損失予測が必要です。これらの管理は、未開拓の顧客への信用供与コストを増加させる可能性があります。
資金調達コストの上昇、ウェアハウスラインの制約、および借り換えリスク
ウェアハウスファシリティは、預金による資金調達を持たない貸し手にとって主要な資金調達費用であり続けています。有効なウェアハウス資金調達コストは2026年7月に6.04%に達し、翌日物担保付き調達金利(SOFR)に対するスプレッドは2.42%でした。ローン金利が低下したり、ローンが貸し手のバランスシートに長期間残ったりすると、資金調達条件の引き締まりによってマージンが圧縮される可能性があります。預金で資金調達するプラットフォームは、ウェアハウスファシリティへの依存を減らせるため有利です。この資金調達ギャップが、より多くのオルタナティブレンダーに銀行免許や長期の機関投資家向け資金調達の取り決めを追求させる動機となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンディングモデル別:
バランスシート型レンディングが規模を維持しながらプラットフォームが拡大バランスシート型/ダイレクトレンディングは2026年のオルタナティブレンディング市場シェアの64.8%を占め、直接的なローン所有と関連する利回りポテンシャルに対する投資家の選好を反映しています。このモデルにより、貸し手は審査基準、ポートフォリオ構築、借り手との関係、サービシング判断、ローン売却のタイミングを管理できます。また、2025年第4四半期時点で世界の運用資産残高2.6 トリリオン 米ドルを保有するプライベートクレジットの規模とも一致しています。大規模なオリジネーターは、テクノロジーパートナーシップ、スペシャルティファイナンス会社、紹介関係を活用して借り手へのアクセスを拡大しながら、シニアローンのエクスポージャーを保持できます。オルタナティブレンディング市場は、標準化された銀行ファシリティよりも柔軟性を必要とするミドルマーケット企業向けのカスタマイズされた構造を支援するため、ダイレクトレンディングに依存し続けています。
マーケットプレイス/プラットフォーム型レンディングは、2032年にかけて11.5%のCAGRで拡大すると予測されています。これらのプラットフォームは、自社のバランスシートにすべてのローンエクスポージャーを保持することなく、借り手、投資家、資金調達パートナーを結びつけることができます。その成長は、効率的な借り手獲得、信頼性の高い審査、透明なサービシング、および市場環境を問わない機関投資家資本へのアクセスにかかっています。プラットフォーム構造はまた、貸し手がより低いバランスシート負担とより柔軟な資本コミットメントで新しい地域や製品カテゴリーに参入するのを支援できます。オルタナティブレンディング市場が発展するにつれて、ダイレクトレンダーとプラットフォームは、保有ローン、フォワードフロー契約、ウェアハウスファシリティ、証券化を組み合わせたブレンド型資金調達の取り決めを活用する可能性が高いです。


借り手タイプ別:
ミッドマーケット企業がリードし、マイクロ・中小企業が加速中規模/ミッドマーケット企業は2026年のオルタナティブレンディング市場規模の30.4%を占めました。これらの借り手は、最大規模のダイレクトレンディング取引には小さすぎ、多くのコミュニティバンクのエクスポージャーには大きすぎる資金調達を必要とすることが多いです。そのニーズには、運転資金、買収資金、設備購入、借り換え、在庫管理、新規顧客グループへの拡大が含まれます。このセグメントは、ビジネスキャッシュフロー、担保、季節的需要、計画的な設備投資に合わせてローン条件をカスタマイズできる貸し手から恩恵を受けます。ミッドマーケットの借り手はまた、単一の短期ファシリティではなく継続的な信用支援を必要とすることが多いため、商業ダイレクトレンディングポートフォリオのコアベースを提供します。
マイクロおよび中小企業は、2032年にかけて11.8%のCAGRを記録すると予測されています。オルタナティブレンディング市場は、キャッシュフロー評価、デジタル申請プロセス、日常的な運営ニーズに合わせた商品を通じて、これらの企業へのアクセスを拡大しています。季節的な在庫、サプライヤーへの支払い、給与のタイミング、設備修理、また短期的な顧客支払い遅延を管理する企業にとって、迅速な判断は重要です。米国では、2025年に成人の16%がBNPLサービスを利用しており、デジタル信用商品への親しみが高まっていることも示しています。個人消費者は無担保信用の重要なユーザーであり続け、大企業はシンジケートローン市場やその他の確立された機関投資家向け資金調達源への直接アクセスを維持しています。
ローン・製品タイプ別:
資産担保型レンディングがリードし、無担保消費者信用が成長有担保ビジネス/資産担保ローンは2026年のオルタナティブレンディング市場シェアの32.1%を占めました。このカテゴリーには、請求書・売掛金ファイナンス、設備レンディング、商業用不動産ファイナンス、および識別可能な資産や契約されたキャッシュフローを担保とするその他のファシリティが含まれます。担保は、借り手のパフォーマンスが低下する時期に、貸し手と機関投資家向け資金調達パートナーに追加の保護層を提供できます。したがって、この製品タイプは、ビジネス資産、売掛金、不動産、または定義された支払いストリームに対してより明確な担保を求める投資家に適しています。その規模はまた、企業が従来の銀行信用のみを使用することなく運営資産と商業活動を支援するファイナンス構造の必要性を反映しています。
BNPLを含む無担保消費者・個人ローンは、2032年にかけて12.1%のCAGRで成長すると予測されています。オルタナティブレンディング市場は、デジタルインターフェースを使用して、簡略化された申請でチェックアウト時および直接消費者チャネルを通じて信用を提供しています。fintech貸し手は2025年に米国の無担保個人ローン債務の50%をオリジネートおよびサービシングし、銀行は21%を占めました。無担保消費者向け資産担保証券の発行は2025年に256億 米ドルに達し、これらの商品に対する相当な機関投資家の資金需要を示しています。このセグメントは広いリーチと迅速な商品提供を提供しますが、貸し手は適切な支払い能力チェック、不正管理、回収プロセス、損失引当金を維持する必要があります。

流通チャネル別:
ダイレクトデジタルプラットフォームがリードし、組み込み型モデルが進展ダイレクトデジタルプラットフォームは2026年のオルタナティブレンディング市場規模の29.6%を占めました。これらのチャネルは、確立されたデジタルオンボーディング、審査、カスタマーサポート、サービシング機能を使用して、複数のローンタイプにわたって借り手に直接リーチします。消費者、独立した専門家、異なる借り入れプロファイルを持つ企業にサービスを提供するfintechおよびマーケットプレイス貸し手向けの耐久性のあるインフラを構築してきました。ダイレクトプラットフォームは、申請、融資実行、返済、更新サイクル全体にわたって関連する借り手情報を収集できます。この機能は、貸し手が情報を責任を持って使用する場合、オルタナティブレンディグ市場全体でクロスセリング、タイムリーなリスクモニタリング、リピートレンディングを支援します。
Eコマースおよびマーチャント/組み込み型プラットフォームは、2032年にかけて13.4%のCAGRで拡大すると予測されています。コマースおよびエンタープライズソフトウェア内のレンディングインターフェースは、販売、在庫、サプライヤーへの支払い、運営上の意思決定がすでに行われている場所で借り手にリーチできます。統合されたデータは、日常のビジネスパフォーマンスに関連するシグナルを使用して、貸し手が信用オファーのタイミングと規模を評価するのに役立ちます。組み込み型モデルが別の紹介ステップを排除し、ファイナンスを商業取引に近づけると、レンディングマーケットプレイスは圧力に直面します。ブローカーは、借り手がカスタマイズされたアドバイス、貸し手の比較、文書化や交渉のサポートを必要とする複雑なミッドマーケットの借り入れにおいて引き続き重要です。
地域分析
北米は2026年のオルタナティブレンディング市場シェアの36.3%を占めました。最も深いプライベートクレジットエコシステムと、高度に発展した資産担保証券および担保付きローン債務市場を有しています。米国のプライベートクレジットビークルは、2025年第4四半期時点で1.9 トリリオン 米ドルの運用資産残高を保有していました。これらの資本プールは、企業へのダイレクトレンディング、消費者金融プラットフォーム、スペシャルティレンダー、およびfintechオリジネーター向けの構造化資金調達の取り決めを支援しています。Affirmは2025年10月にニューヨーク生命保険会社との7億5,000万 米ドルのフォワードフローローン購入契約を締結し、年間17億5,000万 米ドルの消費者ローン量を支援しています。
アジア太平洋地域は、2032年にかけて12.4%のCAGRを記録すると予測されており、オルタナティブレンディング市場において最も高い地域成長率です。この地域は、モバイル普及率、大規模な銀行口座未保有人口、組み込み型ファイナンスの利用拡大、幅広いビジネスデジタル化レベルから恩恵を受けています。東南アジアのデジタルレンディングのローン残高は、2024年の760億 米ドルから2025年には900億 米ドルに増加しました。インドは2026年上半期に101件の取引で20億 米ドルのfintech投資を集めました。インドネシアのオルタナティブ信用スコアリングの枠組みとタイのバーチャルバンキング活動は、より正式なデジタル信用エコシステムと地域の一部にわたるより一貫した製品開発を支援できます。
欧州は、プライベートデットへの機関投資家の関心の高まりと銀行のデレバレッジによって支えられています。英国、ドイツ、フランス、北欧諸国は、地域のディール活動と貸し手の展開において中心的な役割を果たし続けています。スペインでは2025年に前年比35%のディール件数増加が見られ、イタリアのバイアウトディールにおける非銀行系ファイナンスのシェアはほぼ50%に達しました。南米は、特に運営パフォーマンス指標が信用評価手法を強化できる状況において、マーチャントおよびプラットフォームベースのレンディングソリューションへの需要の増加に牽引され、相当な成長ポテンシャルを持つ新興市場として機能しています。中東・アフリカは大幅な規制の近代化を進めていますが、オープンバンキングの枠組みの実施の不一致、金融データの利用可能性の制約、資本達のコスト構造の高さが、包括的な市場拡大への重大な障壁として残っています。
競合環境
市場集中度
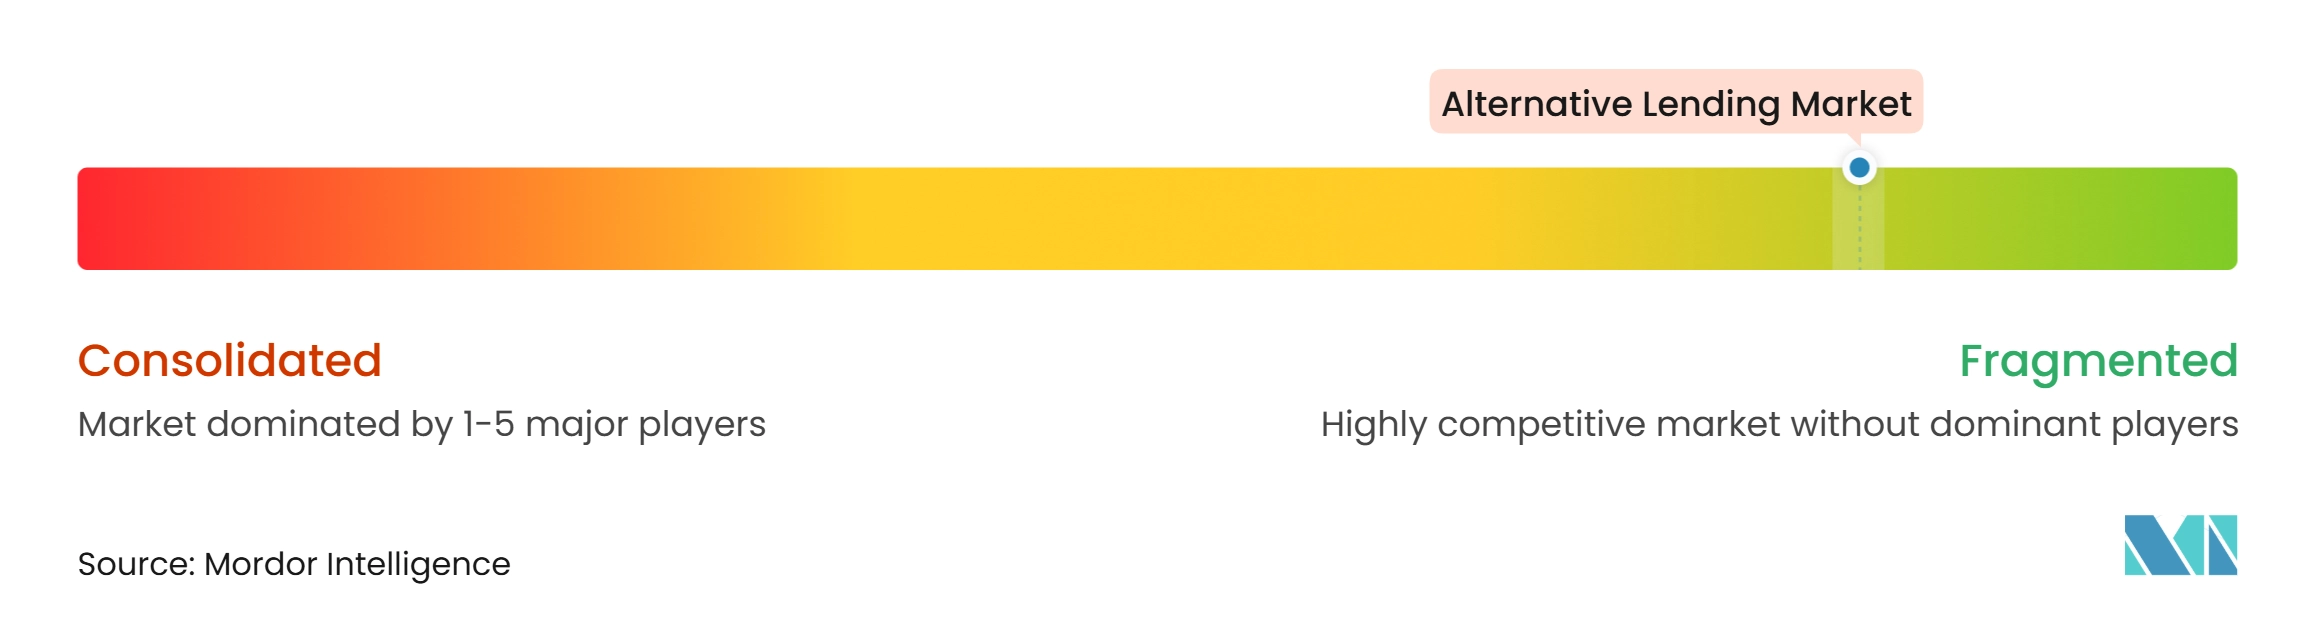
オルタナティブレンディング市場は、消費者および中小企業向けfintechセグメントが断片化しています。大規模なプライベートクレジットマネージャーは、機関投資家との関係、確立された審査チーム、独自のディールアクセス、複雑な取引を組み立てる能力から恩恵を受けています。消費者および中小企業向け貸し手は、承認スピード、資金調達コスト、リスク管理、借り手エクスペリエンス、デジタルアプリケーションの品質においてより直接的に競争しています。これにより、商業ダイレクトレンディング、資産担保ファイナンス、POS信用、デジタル消費者金融にわたって異なる競争条件が生まれています。強力なテクノロジーと耐久性のある資金調達パートナーシップを持つプラットフォームは、変化する信用サイクルを通じて運営し、規模拡大に伴いサービス品質を維持するためにより有利な立場にあります。
2025年および2026年には、複数の貸し手が資金調達コストの削減とライセンス要件の簡素化のために銀行機能を追求しました。Affirmは2026年1月にネバダ州の産業ローン会社を設立するためにOCCおよびFDICに申請を提出しました。Upstartは2026年7月にUpstart Bankを設立するためのOCCの条件付き承認を受け、単一の連邦免許の下での直接オリジネーションが可能になります。Klarnaは2026年7月に米国でユタ州認可の産業銀行免許を申請し、カード発行と銀行業務を社内に取り込もうとしています。これらの動きは、オルタナティブレンダーが預金ベースの資金調達、製品流通においてより直接的な役割、ウェアハウスファイナンスへの依存低減を求めていることを示しています。
パートナーシップもまた、オリジネーションチャネルと資本アクセスを確保するための中心的な方法であり続けています。Affirmはアマゾンとの契約を5年間延長し、Worldpayと提携して1,000社以上のサービスとしてのソフトウェア企業の決済インフラに分割払いファイナンスを組み込みました。SoFiは2025年4月に32億 米ドルの契約を通じてローンプラットフォームビジネスを拡大しました。これらのパートナーシップは、規模の大きい貸し手がテクノロジー、外部資本、流通関係を組み合わせて、単一の資金調達チャネルに依存することなく信用アクセスを拡大できることを示しています。消費者および中小企業向けfintechセグメントは、主要プラットフォームがより大きな資金調達ネットワークと幅広い製品ラインを開発しているにもかかわらず、断片化したままです。
オルタナティブレンディング業界のリーダー企業
-
LendingClub Corporation
-
Funding Circle Holdings plc
-
Upstart Holdings, Inc.
-
SoFi Technologies, Inc.
-
Ant Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
オルタナティブレンディング市場 このレポートでカバーされる企業
- LendingClub Corporation
- Funding Circle Holdings plc
- Upstart Holdings, Inc.
- SoFi Technologies, Inc.
- Prosper Marketplace, Inc.
- OnDeck (Enova International, Inc.)
- Bluevine, Inc.
- American Express Company
- Avant, LLC
- Zopa Bank Limited
- Affirm Holdings, Inc.
- Klarna Bank AB
- Mercado Crédito (MercadoLibre, Inc.)
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- auxmoney GmbH
- Fundbox, Inc.
- Lendio, Inc.
- CAN Capital, Inc.
- Tala Mobile, Inc.
最近の産業開発事情 オルタナティブレンディング市場
- 2026年5月:Affirmは銀行および信用組合アプリ向けのホワイトラベルBNPL製品であるAffirm Edgeを試験導入し、最初のEdge対応カード取引は2027年上半期にそのネットワーク上で予定されています。
- 2026年5月:SoFiはローンサービシングソフトウェアインフラ会社のPeach Financeを買収し、最大25万 米ドルの固定ローンを提供する中小企業向けローンを開始し、消費者向けから商業向けレンディングへと拡大しました。
- 2026年1月:Affirmは資金調達コストの削減と証券化以外への多様化を目的として、ネバダ州の産業ローン会社を設立するためにOCCおよびFDICに申請を提出しました。
- 2025年10月:Affirmはニューヨーク生命保険会社との7億5,000万 米ドルのフォワードフローローン購入契約を締結し、年間17億5,000万 米ドルの消費者ローン量に対するオフバランスシート資金調達を確保するとともに、Wayfairとのパートナーシップを拡大してすべてのWayfairブランドの店舗チェックアウトを含めました。
グローバルオルタナティブレンディング市場レポートの調査範囲
セグメンテーション概要
| マーケットプレイス/プラットフォーム型レンディング |
| バランスシート型/ダイレクトレンディング |
| 個人消費者 |
| マイクロおよび中小企業 |
| 中規模/ミッドマーケット企業 |
| 大企業 |
| 無担保消費者/個人ローン(BNPLおよび分割払いを含む) |
| 有担保消費者/不動産ローン |
| 無担保ビジネス/運転資金ローン |
| 有担保ビジネス/資産担保ローン(請求書・売掛金ファイナンス、設備、商業用不動産を含む) |
| ダイレクトデジタルプラットフォーム |
| レンディングマーケットプレイス |
| Eコマースおよびマーチャント/組み込み型プラットフォーム |
| ビジネスソフトウェアおよび金融プラットフォーム |
| ブローカーおよび仲介業者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| その他の中東・アフリカ |
| レンディングモデル別 | マーケットプレイス/プラットフォーム型レンディング | |
| バランスシート型/ダイレクトレンディング | ||
| 借り手タイプ別 | 個人消費者 | |
| マイクロおよび中小企業 | ||
| 中規模/ミッドマーケット企業 | ||
| 大企業 | ||
| ローン/製品タイプ別 | 無担保消費者/個人ローン(BNPLおよび分割払いを含む) | |
| 有担保消費者/不動産ローン | ||
| 無担保ビジネス/運転資金ローン | ||
| 有担保ビジネス/資産担保ローン(請求書・売掛金ファイナンス、設備、商業用不動産を含む) | ||
| 流通チャネル別 | ダイレクトデジタルプラットフォーム | |
| レンディングマーケットプレイス | ||
| Eコマースおよびマーチャント/組み込み型プラットフォーム | ||
| ビジネスソフトウェアおよび金融プラットフォーム | ||
| ブローカーおよび仲介業者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
オルタナティブレンディング市場の規模はどのくらいですか?
オルタナティブレンディング市場は、2026年の1.7 トリリオン 米ドルから2032年までに2.7 トリリオン 米ドルへ、8.4%のCAGRで拡大すると予測されています。
最大のシェアを持つオルタナティブレンディングモデルはどれですか?
バランスシート型/ダイレクトレンディングが2026年に64.8%で最大のシェアを保有しています。
オルタナティブレンディングで最も成長が速い借り手グループはどれですか?
マイクロおよび中小企業は、2032年にかけて11.8%のCAGRで成長すると予測されています。
組み込み型レンディングプラットフォームが成長している理由は何ですか?
組み込み型モデルは、コマースおよびビジネスソフトウェア内に信用を組み込み、貸し手が運営データを活用して借り手が必要とするときにファイナンスを提供できるようにします。
オルタナティブレンディングで最も成長が速い地域はどこですか?
アジア太平洋地域は、モバイルファイナンス、組み込み型レンディング、銀行口座未保有人口に支えられ、2032年にかけて12.4%のCAGRで成長すると予測されています。
オルタナティブレンダーにとっての主なリスクは何ですか?
主なリスクには、資金調達コストの上昇、借り手のストレス、不正、断片化した規制、およびオルタナティブデータアクセスの制約が含まれます。