
Tamanho e Participação do Mercado de Suco de Aloe Vera
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 149.95 Milhões de dólares |
| Tamanho do Mercado (2032) | 222.78 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.24 % |
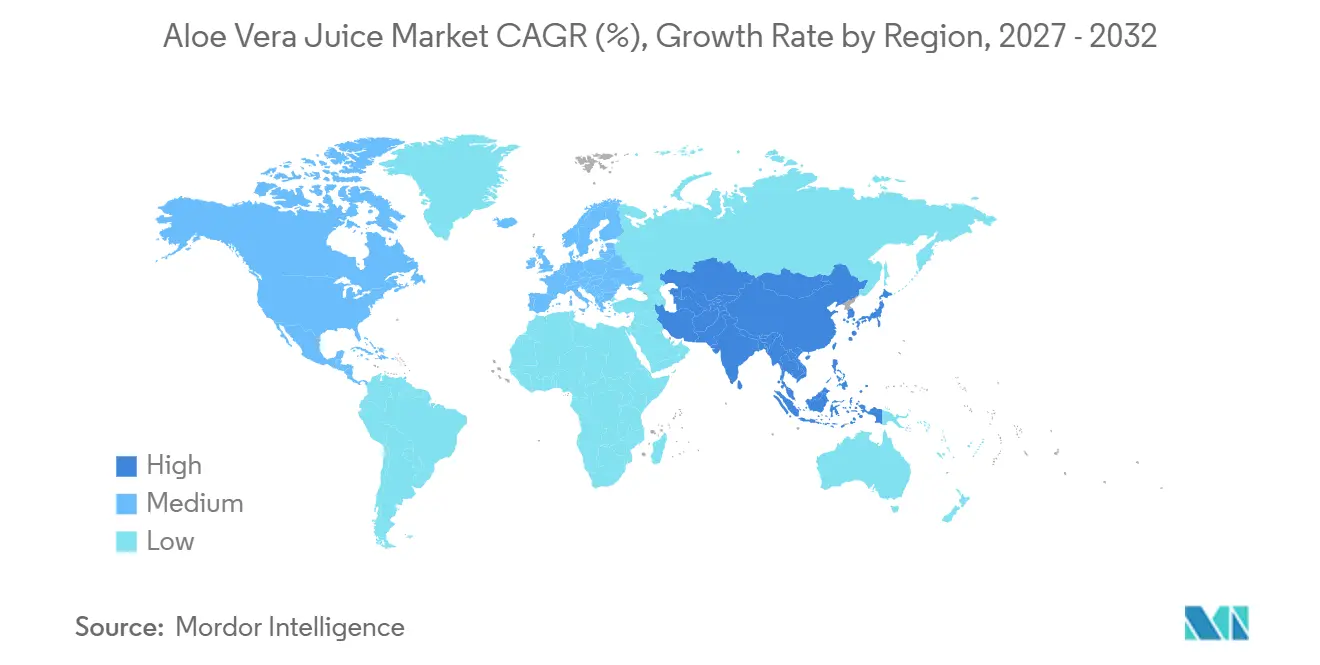
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
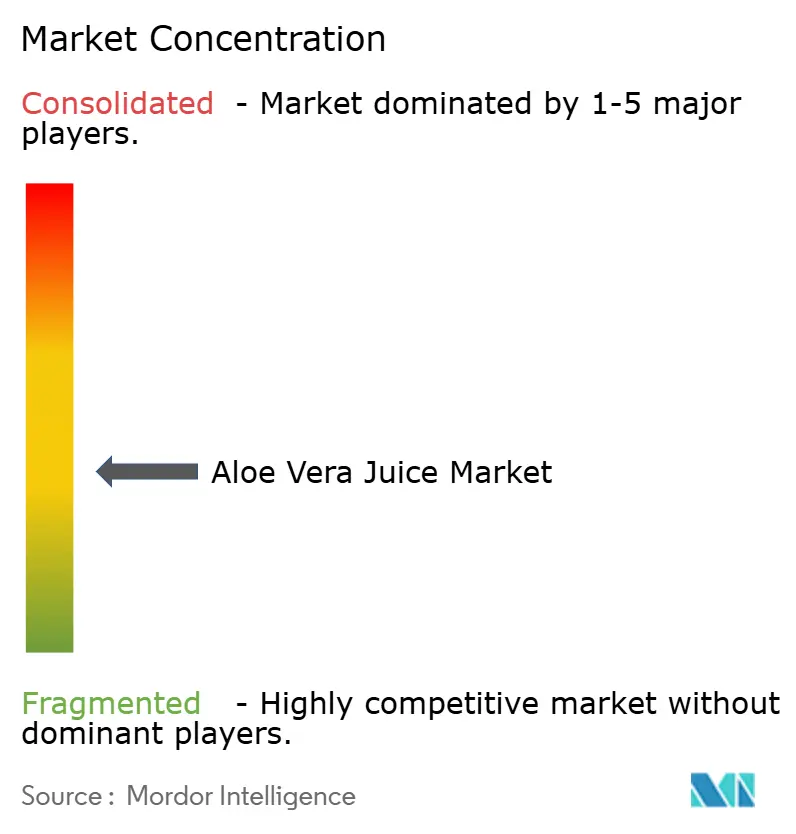
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suco de Aloe Vera por Mordor Intelligence
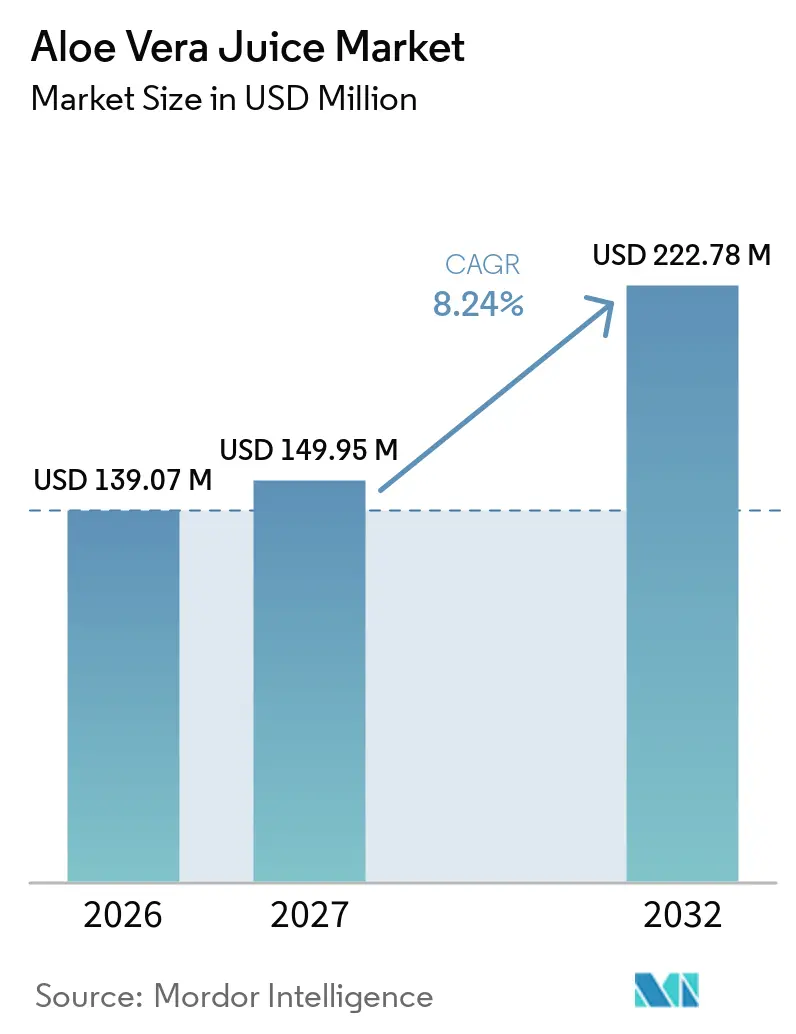
O tamanho do mercado de suco de aloe vera deve crescer de 139,07 milhões de USD em 2026 para 149,95 milhões de USD em 2027 e está previsto para atingir 222,78 milhões de USD até 2032, a um CAGR de 8,24% no período de 2027 a 2032. A demanda dos consumidores está deslocando as bebidas de aloe vera de uma compra de bem-estar de nicho para uma opção de hidratação recorrente em canais de mercearia, varejo especializado e online. Essa mudança amplia as ocasiões de consumo que as marcas podem explorar, apoia uma distribuição varejista mais ampla e cria oportunidades de compra mais frequentes do que uma proposta focada em suplementos. Também aumenta a importância de uma educação clara sobre o produto para compradores de bebidas de aloe vera pela primeira vez. A demanda por bebidas de origem vegetal com baixo teor de açúcar apoia o mercado de suco de aloe vera, especialmente entre consumidores que buscam benefícios de hidratação e saúde digestiva sem listas de ingredientes complexas ou rotinas de consumo desconhecidas. Os produtores estão respondendo com produtos com sabor para incentivar uma experimentação mais ampla, opções sem sabor para consumidores conscientes dos ingredientes e formatos práticos de dose única que apoiam o consumo imediato, compras regulares no varejo e reposição online. A conformidade com os limites de aloína, o processamento documentado da folha interna e credenciais de processamento transparentes estão se tornando cada vez mais importantes para obter acesso a canais de varejo regulamentados e voltados à saúde.
Principais Conclusões do Relatório
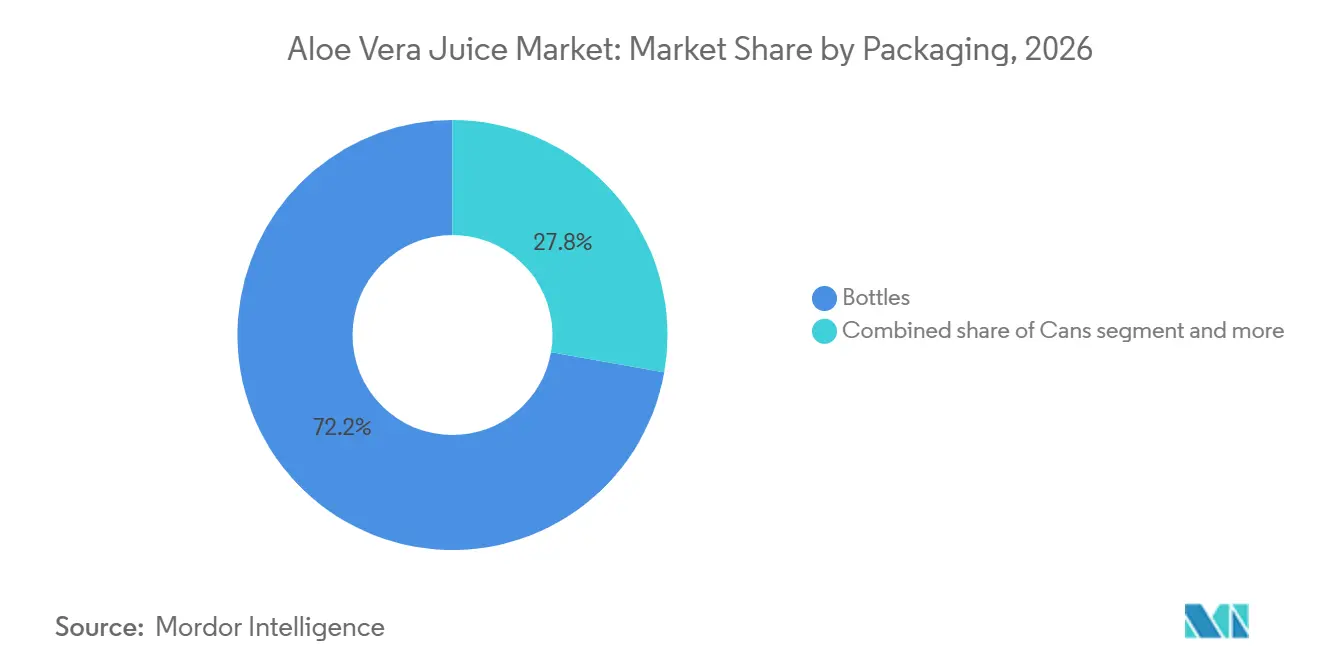
- Por embalagem, as garrafas lideraram o mercado de suco de aloe vera com uma participação de 72,23% em 2026, enquanto as latas devem crescer ao CAGR mais rápido, de 9,31%, durante 2027-2032.
- Por tipo de sabor, os produtos com sabor mantiveram uma participação de 54,73% em 2026, enquanto os sem sabor devem se expandir a um CAGR de 9,72% até 2032.
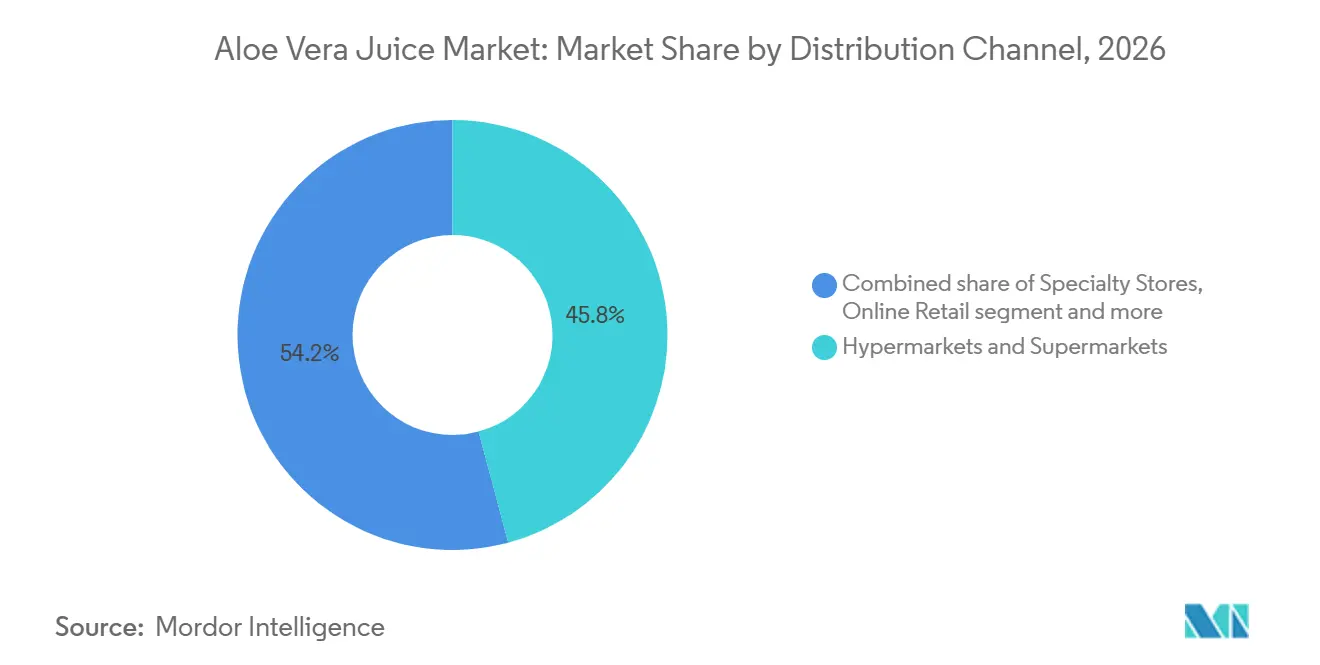
- Por canal de distribuição, hipermercados e supermercados lideraram o mercado com uma participação de 45,82% em 2026, enquanto o varejo online deve registrar o CAGR mais rápido, de 9,59%, durante 2027-2032.
- Por geografia, a Ásia-Pacífico liderou o mercado de suco de aloe vera em 2026 com uma participação de 40,12% e deve crescer a um CAGR de 9,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por bebidas voltadas à saúde | +1.8% | Global, mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda crescente por bebidas de origem vegetal | +1.5% | Global, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Inovação de produtos por meio de sabores e misturas de sucos | +1.2% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda crescente por formatos prontos para beber convenientes | +1.0% | Global, liderado pela Índia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Disponibilidade crescente por meio do varejo moderno e comércio eletrônico | +0.8% | Global, especialmente Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Diferenciação crescente de produtos por meio de opções orgânicas e com baixo teor de açúcar | +0.7% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Bebidas Voltadas à Saúde
Os consumidores consideram cada vez mais as bebidas de aloe vera uma opção de hidratação diária, e não apenas como produtos terapêuticos para necessidades ocasionais de bem-estar. Essa mudança altera as estratégias de comunicação das marcas e o posicionamento dos produtos no varejo. Ela amplia a base potencial de consumidores, aumenta as ocasiões de compra de bebidas e permite que os varejistas posicionem as bebidas de aloe vera ao lado de bebidas funcionais, em vez de suplementos alimentares. Varejistas e consumidores buscam cada vez mais benefícios funcionais, transparência do produto, ocasiões de uso claramente definidas e evidências de adequação ao consumo rotineiro antes de alocar espaço nas prateleiras ou realizar compras repetidas. O mercado de suco de aloe vera se beneficia à medida que os consumidores consideram esses produtos adequados para o consumo regular em ocasiões de hidratação rotineira em casa, no trabalho, durante viagens e nas compras cotidianas no supermercado.
Demanda Crescente por Bebidas de Origem Vegetal
A crescente demanda por bebidas de origem vegetal cria oportunidades para o suco de aloe vera, à medida que os consumidores buscam cada vez mais bebidas derivadas de ingredientes botânicos. De acordo com o Comitê Consultivo Científico de Nutrição e o Comitê de Toxicidade do Governo do Reino Unido, em um relatório publicado em julho de 2025, aproximadamente 10% dos participantes da Pesquisa Nacional de Dieta e Nutrição relataram consumir bebidas de origem vegetal durante o período da pesquisaAvaliação do SACN e do COT sobre os benefícios e riscos à saúde, gov.uk">[1]. Esse interesse dos consumidores incentiva os fabricantes de bebidas a diversificarem seus portfólios com ingredientes de origem vegetal e formulações alternativas de bebidas. Os fabricantes de suco de aloe vera podem capitalizar esse interesse mais amplo oferecendo formulações práticas com mistura de frutas e ingredientes claramente rotulados. Essas ofertas podem ajudar os fabricantes a expandir seus portfólios de produtos e atrair consumidores que buscam alternativas às bebidas convencionais.
Inovação de Produtos por Meio de Sabores e Misturas de Sucos
Sabores e misturas funcionais permitem que os produtores superem barreiras de sabor, incentivem compras repetidas e diferenciem produtos em prateleiras de bebidas concorridas, onde os consumidores podem escolher entre inúmeras alternativas familiares. A RITA Food & Drink oferece opções de produção terceirizada que combinam aloe vera com colágeno, adaptógenos e sabores personalizados para proprietários de marcas. Esses modelos de produção reduzem as barreiras de entrada para empresas sem capacidade interna de fabricação de bebidas e oferecem flexibilidade para testes de produtos, tamanhos de embalagem e preferências de sabor regionais. O mercado de suco de aloe vera apoia tanto produtos com sabor acessíveis para o varejo convencional quanto produtos focados em ingredientes com formulações mais simples para canais especializados que priorizam métodos de processamento e origem.
Diferenciação Crescente de Produtos por Meio de Opções Orgânicas e com Baixo Teor de Açúcar
Os fabricantes podem diferenciar os produtos de suco de aloe vera por meio de formulações orgânicas e variantes com baixo teor de açúcar, atendendo ao interesse dos consumidores em qualidade dos ingredientes e escolhas de bebidas mais saudáveis. O Governo do Reino Unido estende o Imposto sobre a Indústria de Bebidas Não Alcoólicas a bebidas adicionais com alto teor de açúcar em novembro de 2025, reforçando a pressão regulatória sobre os fabricantes de bebidas para reformular produtos e reduzir o teor de açúcarImposto sobre bebidas não alcoólicas estendido para proteger crianças e melhorar a saúde, gov.uk">[2]. Essa orientação política incentiva os produtores de suco de aloe vera a revisar os níveis de açúcar, desenvolver formulações com baixo teor de açúcar e comunicar claramente as informações sobre os ingredientes. As opções orgânicas podem fornecer um ponto adicional de diferenciação para os consumidores que buscam produtos certificados, enquanto as formulações com baixo teor de açúcar podem ajudar os fabricantes a atender aos requisitos de bebidas em evolução.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações de segurança relacionadas à aloína e ao látex de aloe vera | -0.8% | Europa, com impacto de conformidade na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Concorrência de alternativas de bebidas estabelecidas | -0.6% | Global, mais aguda na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Altos custos de processamento e controle de qualidade | −0.9% | Global, especialmente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Janela curta de manuseio de matéria-prima e variabilidade de fornecimento | −0.7% | Global, especialmente Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de Segurança Relacionadas à Aloína e ao Látex de Aloe Vera
As preocupações de segurança relacionadas à aloína e ao látex de aloe vera podem restringir o mercado global de suco de aloe vera ao aumentar a necessidade de purificação, testes de produtos e conformidade regulatória. O látex de aloe vera contém derivados de hidroxiantraceno que requerem avaliação cuidadosa quando os fabricantes pretendem que os produtos de aloe vera sejam consumidos por via oral. Em janeiro de 2026, a Autoridade Europeia para a Segurança dos Alimentos (EFSA) listou seu Compêndio de Plantas Botânicas como um recurso para identificar substâncias vegetais que podem representar potenciais preocupações de saúdeCompêndio de plantas botânicas, efsa.europa.eu">[3]. Isso ressalta a necessidade de os fabricantes avaliarem as partes da planta utilizadas e os métodos de processamento aplicados às preparações de aloe vera. Consequentemente, os produtores podem incorrer em requisitos adicionais de controle de qualidade e custos de processamento para garantir que seus produtos estejam em conformidade com as normas de segurança alimentar aplicáveis.
Concorrência de Alternativas de Bebidas Estabelecidas
A água de coco, o kombucha, o chá verde pronto para beber e a água enriquecida têm ampla familiaridade entre os consumidores, redes de distribuição estabelecidas e expectativas claras de produto reforçadas pela exposição repetida nas prateleiras. Essas alternativas frequentemente garantem posicionamento de destaque nas prateleiras, se beneficiam de experiências anteriores dos consumidores e utilizam alegações reconhecíveis relacionadas à hidratação, energia, fermentação ou ingredientes naturais. Portanto, os produtos de aloe vera devem oferecer vantagens claras em formulação, sabor, conveniência ou processamento, em vez de depender de mensagens genéricas de saúde que não os diferenciam de outras bebidas disponíveis na mesma loja. Práticas transparentes de origem e de processamento documentadas também ajudam as marcas a competir em ambientes de varejo especializado, onde funcionários e consumidores esperam informações mais detalhadas sobre o produto e controles de qualidade visíveis. O mercado de suco de aloe vera enfrenta maior pressão competitiva quando os produtos dependem exclusivamente do posicionamento botânico sem oferecer aos consumidores um motivo claro para mudar das alternativas de bebidas estabelecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Embalagem:
As Latas Ganham Terreno Enquanto as Garrafas Permanecem o Formato LíderAs garrafas responderam por 72,23% do tamanho do mercado de suco de aloe vera em 2026, refletindo seu uso consolidado nos canais de varejo convencionais e sua capacidade de apoiar linhas de produtos tanto premium quanto orientadas ao valor sem limitar os produtores a um único formato de apresentação. São adequadas para produtos de múltiplas doses em supermercados, ofertas de dose única em lojas de conveniência e produtos posicionados em ambientes de varejo refrigerado ou ambiente, proporcionando flexibilidade aos varejistas no posicionamento dos produtos. As garrafas de vidro e PET permitem que os produtores atendam a diferentes faixas de preço, identidades visuais, requisitos de transporte e especificações de varejo, mantendo um formato de embalagem reconhecível. As cadeias de fornecimento de garrafas estabelecidas também apoiam a ampla disponibilidade nos canais de varejo convencionais e permitem que as marcas utilizem formatos de embalagem familiares para consumidores que estão conhecendo as bebidas de aloe vera pela primeira vez.
As latas devem crescer a um CAGR de 9,31% até 2032, representando a taxa de crescimento mais rápida entre os formatos de embalagem no mercado de suco de aloe vera. Sua portabilidade está alinhada com ocasiões de consumo imediato e em movimento, especialmente quando os consumidores compram bebidas fora de casa ou durante visitas curtas ao varejo. O envase asséptico pode prolongar a vida útil sem conservantes, apoiando produtores que buscam rótulos mais limpos e distribuição ambiente mais ampla. Outros formatos, incluindo caixinhas e sachês, permanecem relevantes para aplicações institucionais, de exportação e sensíveis ao preço, embora não se espere que liderem o crescimento voltado ao consumidor. As escolhas de embalagem continuarão a refletir o equilíbrio entre conveniência, preço, requisitos de transporte, apresentação no varejo e proteção da qualidade do produto.

Por Tipo de Sabor:
Produtos Sem Sabor Crescem Mais Rapidamente ao Lado dos Produtos Com SaborAs variantes com sabor devem responder por 54,73% das vendas em 2026, ressaltando a importância da acessibilidade de sabor para atrair novos consumidores ao mercado de suco de aloe vera. Os perfis de sabor tornam o sabor naturalmente amargo e adstringente do gel de aloe vera mais acessível para compradores de primeira viagem que, de outra forma, poderiam hesitar em experimentar o produto ou realizar compras repetidas. Manga, abacaxi e maracujá são sabores comuns nos portfólios de produtos comerciais, permitindo que as marcas posicionem as bebidas de aloe vera em ocasiões de consumo familiares. Esses sabores também ajudam as marcas a expandir a presença nas prateleiras em ocasiões de consumo de bebidas refrescantes, acompanhamento de refeições e compras por impulso. Espera-se que os produtos com sabor permaneçam importantes onde a experimentação ampla pelos consumidores, as compras repetidas e a comunicação direta no varejo são prioridades.
Os produtos sem sabor devem crescer a um CAGR de 9,72% até 2032. Esse crescimento reflete a demanda de consumidores que priorizam pureza, processamento da folha interna, certificação e listas de ingredientes mais curtas em detrimento da acessibilidade imediata de sabor ou de uma experiência de bebida altamente aromatizada. Esses consumidores podem aceitar um sabor menos familiar em troca de formulações que melhor se alinhem às suas expectativas de transparência e uso direto do ingrediente botânico principal. Os produtos sem sabor também são adequados para canais de saúde especializados e diretos ao consumidor, onde as marcas podem comunicar mais facilmente informações detalhadas sobre origem e processamento. O mercado de suco de aloe vera apoia uma abordagem de portfólio duplo, com formatos com sabor atendendo à demanda mais ampla do varejo e formatos sem sabor direcionados a compradores focados em processamento, origem e simplicidade do produto.
Por Canal de Distribuição:
O Varejo Online Muda a Forma Como os Consumidores Descobrem os ProdutosHipermercados e supermercados devem responder por 45,82% da distribuição em 2026, refletindo a capacidade do mercado de suco de aloe vera de oferecer ampla acessibilidade, visibilidade na loja e exposição a compradores habituais de supermercado em opções de bebidas locais e importadas. Sua escala permite que as marcas garantam visibilidade promocional e posicionamento refrigerado, ao mesmo tempo em que alcançam os consumidores durante as compras regulares de supermercado, quando adquirem bebidas junto com alimentos e produtos domésticos. As lojas de conveniência e mercearias também apoiam compras frequentes e menores nos mercados asiáticos, especialmente para consumo imediato. As lojas especializadas permanecem importantes para lançamentos de produtos premium e ofertas com credenciais orgânicas ou de rótulo limpo que requerem maior educação do consumidor.
O varejo online deve crescer a um CAGR de 9,59% até 2032. As páginas de produtos digitais podem fornecer informações mais detalhadas sobre origem, testes de aloína, opções de sabor, certificações, formatos de consumo, requisitos de armazenamento e as diferenças entre produtos com e sem sabor do que os rótulos nas prateleiras. Os canais online também podem apoiar modelos de assinatura que simplificam a reposição para compradores recorrentes e reduzem a necessidade de os consumidores procurarem o mesmo produto em lojas físicas. As vendas diretas fornecem aos produtores insights mais claros sobre o desempenho individual dos produtos, preferências de sabor, dúvidas dos clientes e as informações que os compradores precisam antes de realizar compras repetidas. O mercado de suco de aloe vera pode aproveitar o varejo online para construir reconhecimento e comunicar a diferenciação do produto, enquanto as lojas físicas continuam a fornecer visibilidade e ampla acessibilidade.
Análise Geográfica
Mercado de Suco de Aloe Vera na APAC
A Ásia-Pacífico detém uma participação de 40,12% no mercado de suco de aloe vera em 2026 e tem previsão de crescimento a um CAGR de 9,91% até 2032. A região combina familiaridade consolidada dos consumidores com bebidas de aloe vera, uma base de fabricação substancial, uso generalizado de bebidas em embalagens pequenas no varejo cotidiano e capacidade de atender tanto à demanda local quanto à de exportação. A China sustenta a demanda regional por meio do consumo habitual, da produção doméstica e da atividade exportadora, o que contribui para manter uma ampla variedade de sabores e formatos para diferentes grupos de consumidores. A Índia oferece potencial de crescimento por meio de um posicionamento acessível de bem-estar, uma grande base de consumidores preocupados com a saúde, demanda por bebidas embaladas convenientes e interesse dos consumidores em aloe vera dentro de práticas de bem-estar já estabelecidas.
Mercado de Suco de Aloe Vera na América do Norte
A América do Norte permanece uma região madura, porém em expansão, no mercado de suco de aloe vera, sustentada por redes de distribuição em supermercados bem desenvolvidas e uma base de consumidores familiarizada com produtos voltados ao bem-estar e aberta a novos formatos. Nos Estados Unidos, supermercados, lojas de alimentos naturais e varejistas de bem-estar permitem que as marcas alcancem tanto compradores do mercado convencional quanto consumidores que avaliam detalhadamente as informações de formulação. O México sustenta a demanda doméstica ao mesmo tempo em que fornece matérias-primas para produtos premium voltados à exportação, conectando o cultivo, o processamento de ingredientes e o fornecimento de produtos acabados.
Mercado de Suco de Aloe Vera na EMEA e na América do Sul
A Europa permanece importante para o mercado de suco de aloe vera, uma vez que os varejistas de alimentos saudáveis e muitos canais de supermercados convencionais mantêm elevados padrões de ingredientes e expectativas de rótulo limpo. Os canais de varejo de alimentos saudáveis na Alemanha, nos Países Baixos e no Reino Unido podem apoiar produtos premium que documentam métodos de processamento, práticas de abastecimento, o uso de ingredientes da folha interna e medidas para controlar os níveis de aloína. Testes verificados de baixo teor de aloína podem fortalecer a confiança dos varejistas em mercados com rigoroso escrutínio de conformidade, onde compradores e consumidores analisam detalhadamente as informações dos produtos. A América do Sul contribui com demanda por meio de canais de bem-estar herbal, particularmente no Brasil e na Argentina, onde o aloe vera pode ser posicionado entre ofertas de produtos botânicos já conhecidos. O Oriente Médio e a África permanecem regiões em estágio inicial; no entanto, o fornecimento certificado da África do Sul pode apoiar marcas voltadas à exportação e produtos que exigem credenciais documentadas de matéria-prima.
Cenário Competitivo
O mercado de suco de aloe vera é moderadamente fragmentado, com especialistas regionais, fabricantes terceirizados, marcas diretas ao consumidor e exportadores atendendo a diversas necessidades de varejo e dos consumidores. O mercado indica poder de precificação limitado em toda a categoria para qualquer empresa individual e destaca o papel significativo das marcas locais, especialmente em mercados onde as preferências de sabor e as estruturas de varejo variam. Os grandes operadores detêm posições fortes em segmentos específicos de bebidas de aloe vera sem controlar a categoria geral ou definir preços em todos os canais de distribuição, tipos de embalagem e geografias. A Forever Living Products mantém uma base de fornecimento de aloe vera verticalmente integrada e certificada como orgânica na República Dominicana.
Os fabricantes no mercado de suco de aloe vera competem por meio da seleção de formatos, desenvolvimento de sabores, capacidades de testes, credenciais de origem e acesso a canais de exportação. O reconhecimento da Herbalife em 2025 ilustra como os testes de qualidade podem apoiar o posicionamento competitivo e se tornar um requisito operacional para produtores que vendem por meio de canais regulamentados. Os modelos de fabricação terceirizada permitem que os proprietários de marcas entrem na categoria sem possuir ativos de cultivo ou fabricação de bebidas. Esses modelos também apoiam tiragens de produção menores, conceitos de produtos adaptados e testes mais rápidos de oportunidades em canais específicos.
As oportunidades mais fortes residem em produtos certificados como orgânicos a preços mais acessíveis e em formatos prontos para beber com formulações diferenciadas que apoiam tanto o consumo cotidiano quanto o voltado ao bem-estar. As empresas que podem verificar o processamento da folha interna, o status de baixa aloína e registros de qualidade consistentes podem reduzir uma barreira importante para a aceitação pelos varejistas e demonstrar maior prontidão para mercados regulamentados. O mercado de suco de aloe vera recompensa os fabricantes que combinam práticas robustas de conformidade, embalagem prática, comunicação clara do produto, seleção adequada de canais e execução disciplinada em múltiplos formatos de produto.
Líderes do Setor de Suco de Aloe Vera
-
OKF Corporation
-
Forever Living Products
-
Tulip International
-
RITA Food & Drink Co.,Ltd
-
Lotte Chilsung Beverage Co Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suco de Aloe Vera Empresas cobertas neste relatório
- OKF Corporation
- ALO Drink (SPI West-Port)
- Forever Living Products
- Houssy Global
- Lotte Chilsung Beverage Co Ltd.
- Keumkang B&F
- Tulip International
- Aloe Farms
- Grace Foods / GraceKennedy
- Dynamic Health Laboratories
- Simplee Aloe
- RITA Food & Drink Co.,Ltd
- Herbalife Nutrition
- Nature’s Way Products
- Aloecorp, Inc.
- Fruit of the Earth, Inc.
- Suja Life, LLC
- Aloe Drink For Life
- Patanjali Ayurved
- Nam Viet F&B (VINUT)
Desenvolvimentos industriais recentes em Mercado de Suco de Aloe Vera
- Fevereiro de 2026: A ALO Drink lançou dois novos sabores de suco 100% natural — Maracujá com Polpa e Cana-de-açúcar com Calamansi — na Natural Products Expo West 2026. Os produtos de 320 ml não contêm açúcar adicionado, corantes, aromas artificiais ou conservantes. Esse lançamento expande o portfólio de bebidas de aloe vera da marca por meio de inovação de sabores à base de frutas e formatos práticos em lata.
- Fevereiro de 2026: A Nutriorg lançou um suco orgânico de bem-estar combinando espinheiro-marítimo, aloe vera e amla. O lançamento expandiu a categoria de suco de aloe vera com uma formulação de múltiplos ingredientes voltada a consumidores que buscam bebidas de bem-estar à base de botânicos e frutas.
- Novembro de 2025: A Del Monte lançou o Aloe Vera Fresh, uma bebida produzida localmente contendo polpa natural de aloe vera. A Castillo Hermanos desenvolveu o produto e a Distribuidora Maravilla o distribui. A empresa posiciona a bebida como uma opção refrescante e hidratante. Esse lançamento ampliou a disponibilidade de bebidas de aloe vera na Guatemala, e a Del Monte indicou planos de expandir a distribuição por toda a América Central.
Escopo do Relatório Global do Mercado de Suco de Aloe Vera
O suco de aloe vera é uma bebida feita a partir do gel interno ou do material processado da folha da planta aloe vera (Aloe barbadensis Miller). É consumido em formas puras, com sabor e misturado com frutas, e está disponível em formatos prontos para beber e concentrados.
O mercado de suco de aloe vera é segmentado por embalagem, tipo de sabor, canal de distribuição e geografia. Por embalagem, o mercado é segmentado em garrafas, latas, sachês e outros formatos de embalagem. Por tipo de sabor, o mercado é segmentado em com sabor e sem sabor. Por canal de distribuição, o mercado é segmentado em hipermercados e supermercados, lojas de conveniência/mercearias, lojas especializadas, varejo online e outros canais de distribuição. Geograficamente, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Garrafas |
| Latas |
| Sachês |
| Outros Formatos de Embalagem |
| Com Sabor |
| Sem Sabor |
| Hipermercados e Supermercados |
| Lojas de Conveniência/Mercearias |
| Lojas Especializadas |
| Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Embalagem | Garrafas | |
| Latas | ||
| Sachês | ||
| Outros Formatos de Embalagem | ||
| Por Tipo de Sabor | Com Sabor | |
| Sem Sabor | ||
| Por Canal de Distribuição | Hipermercados e Supermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas Especializadas | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de suco de aloe vera até 2032?
O mercado de suco de aloe vera deve crescer de 139,07 milhões de USD em 2026 para 222,78 milhões de USD até 2032, após atingir 149,95 milhões de USD em 2027, registrando um CAGR de 8,24% durante 2027–2032.
Qual segmento de embalagem deteve a maior participação do mercado de suco de aloe vera em 2026?
As garrafas detiveram a maior participação de mercado em 2026, respondendo por 72,23% do mercado de suco de aloe vera.
Qual tipo de sabor dominou o mercado de suco de aloe vera em 2026?
O segmento com sabor dominou o mercado em 2026, detendo uma participação de mercado de 54,73%.
Qual canal de distribuição deteve a maior participação do mercado de suco de aloe vera em 2026?
Hipermercados e Supermercados responderam pela maior participação do mercado em 2026, representando 45,82% da receita total.
Qual região dominou o mercado de suco de aloe vera em 2026?
A Ásia-Pacífico foi o principal mercado regional, respondendo por 40,12% do mercado em 2026.