
Taille et part du marché du jus d'aloe vera
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 149.95 Millions de dollars américains |
| Taille du Marché (2032) | 222.78 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du jus d'aloe vera par Mordor Intelligence
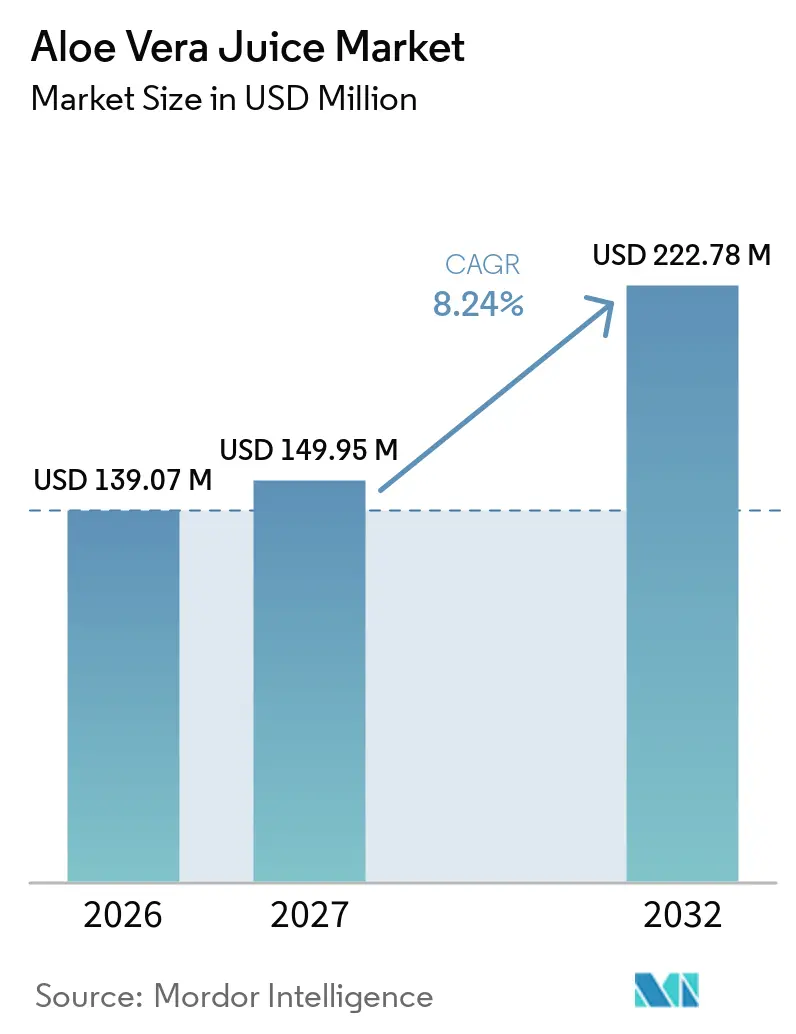
La taille du marché du jus d'aloe vera devrait croître de 139,07 millions USD en 2026 à 149,95 millions USD en 2027 et devrait atteindre 222,78 millions USD d'ici 2032, à un CAGR de 8,24 % sur la période 2027-2032. La demande des consommateurs fait évoluer les boissons à l'aloe vera d'un achat de bien-être de niche vers une option d'hydratation récurrente dans les épiceries, les commerces spécialisés et les canaux en ligne. Ce changement élargit les occasions de consommation que les marques peuvent cibler, soutient une distribution au détail plus large et crée des opportunités d'achat plus fréquentes qu'une proposition axée sur les compléments alimentaires. Il accroît également l'importance d'une éducation claire du produit pour les primo-acheteurs de boissons à l'aloe vera. La demande de boissons d'origine végétale à faible teneur en sucre soutient le marché du jus d'aloe vera, notamment chez les consommateurs recherchant des bénéfices d'hydratation et de santé digestive sans listes d'ingrédients complexes ni habitudes de consommation inhabituelles. Les producteurs répondent avec des produits aromatisés pour encourager un essai plus large, des options non aromatisées pour les consommateurs soucieux des ingrédients, et des formats pratiques en dose individuelle qui favorisent la consommation immédiate, les achats au détail réguliers et le réapprovisionnement en ligne. La conformité aux limites d'aloïne, le traitement documenté de la feuille interne et des références de traitement transparentes deviennent de plus en plus importants pour accéder aux canaux de distribution réglementés et axés sur la santé.
Principaux enseignements du rapport
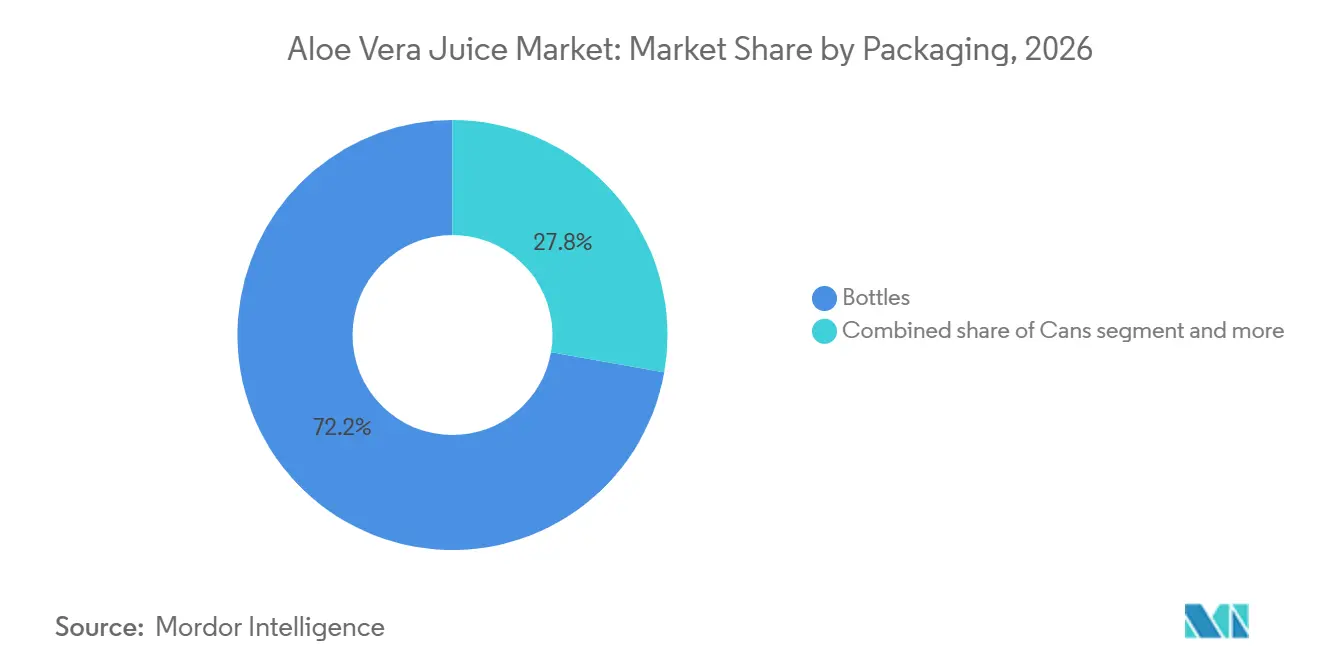
- Par emballage, les bouteilles ont dominé le marché du jus d'aloe vera avec une part de 72,23 % en 2026, tandis que les canettes devraient croître au CAGR le plus rapide de 9,31 % durant 2027-2032.
- Par type de saveur, les produits aromatisés ont conservé une part de 54,73 % en 2026, tandis que les produits non aromatisés devraient se développer à un CAGR de 9,72 % jusqu'en 2032.
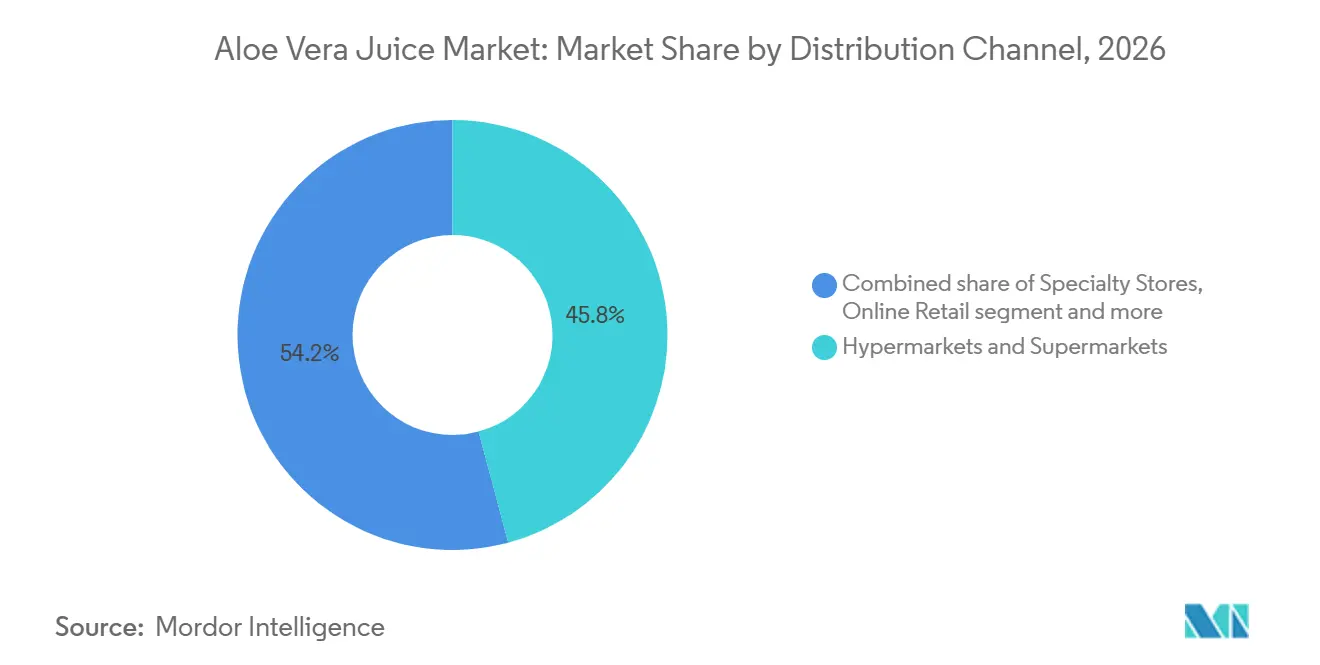
- Par canal de distribution, les hypermarchés et supermarchés ont dominé le marché avec une part de 45,82 % en 2026, tandis que la vente au détail en ligne devrait enregistrer le CAGR le plus rapide de 9,59 % durant 2027-2032.
- Par géographie, l'Asie-Pacifique a dominé le marché du jus d'aloe vera en 2026 avec une part de 40,12 % et devrait croître à un CAGR de 9,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les boissons axées sur la santé | +1.8% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante de boissons d'origine végétale | +1.5% | Mondial, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Innovation produit à travers les saveurs et les mélanges de jus | +1.2% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de formats prêts-à-boire pratiques | +1.0% | Mondial, porté par l'Inde et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Disponibilité croissante via la distribution moderne et le commerce électronique | +0.8% | Mondial, notamment en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Différenciation croissante des produits grâce aux options biologiques et à teneur réduite en sucre | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les boissons axées sur la santé
Les consommateurs considèrent de plus en plus les boissons à l'aloe vera comme une option d'hydratation quotidienne plutôt que comme des produits thérapeutiques pour des besoins de bien-être occasionnels. Ce changement modifie les stratégies de communication des marques et le positionnement des produits en rayon. Il élargit la base potentielle de consommateurs, augmente les occasions d'achat de boissons et permet aux détaillants de positionner les boissons à l'aloe vera aux côtés des boissons fonctionnelles plutôt que des compléments alimentaires. Les détaillants et les consommateurs recherchent de plus en plus des bénéfices fonctionnels, la transparence des produits, des occasions d'utilisation clairement définies et des preuves d'adéquation à une consommation régulière avant d'allouer de l'espace en rayon ou d'effectuer des achats répétés. Le marché du jus d'aloe vera bénéficie du fait que les consommateurs considèrent de plus en plus ces produits comme adaptés à une consommation régulière lors d'occasions d'hydratation routinières à la maison, au travail, en voyage et lors des courses quotidiennes.
Demande croissante de boissons d'origine végétale
La demande croissante de boissons à base de plantes crée des opportunités pour le jus d'aloe vera, alors que les consommateurs recherchent de plus en plus des boissons dérivées d'ingrédients botaniques. Selon le Comit consultatif scientifique sur la nutrition et le Comité sur la toxicité du gouvernement du Royaume-Uni, dans un rapport publié en juillet 2025, environ 10 % des participants à l'Enquête nationale sur l'alimentation et la nutrition ont déclaré consommer des boissons à base de plantes au cours de la période d'enquêteÉvaluation par le SACN et le COT des bénéfices et des risques pour la santé, gov.uk">[1]. Cet intérêt des consommateurs encourage les fabricants de boissons à diversifier leurs portefeuilles avec des ingrédients d'origine végétale et des formulations de boissons alternatives. Les fabricants de jus d'aloe vera peuvent tirer parti de cet intérêt plus large en proposant des formulations pratiques à base de fruits mélangés, avec des ingrédients clairement étiquetés. Ces offres peuvent aider les fabricants à élargir leurs portefeuilles de produits et à attirer les consommateurs à la recherche d'alternatives aux boissons conventionnelles.
Innovation produit à travers les saveurs et les mélanges de jus
Les saveurs et les mélanges fonctionnels permettent aux producteurs de surmonter les obstacles liés au goût, d'encourager les achats répétés et de différencier les produits sur des rayons de boissons encombrés, où les consommateurs peuvent choisir parmi de nombreuses alternatives familières. RITA Food & Drink propose des options de production sous contrat combinant l'aloe vera avec du collagène, des adaptogènes et des saveurs personnalisées pour les propriétaires de marques. Ces modèles de production réduisent les barrières à l'entrée pour les entreprises sans capacités de fabrication de boissons en interne et offrent une flexibilité pour les tests de produits, les tailles de conditionnement et les préférences de saveurs régionales. Le marché du jus d'aloe vera soutient à la fois des produits aromatisés accessibles pour la distribution grand public et des produits axés sur les ingrédients avec des formulations plus simples pour les canaux spécialisés qui privilégient les méthodes de traitement et l'approvisionnement.
Différenciation croissante des produits grâce aux options biologiques et à teneur réduite en sucre
Les fabricants peuvent différencier les produits de jus d'aloe vera grâce à des formulations biologiques et des variantes à teneur réduite en sucre, répondant à l'intérêt des consommateurs pour la qualité des ingrédients et des choix de boissons plus sains. Le gouvernement du Royaume-Uni étend la taxe sur les boissons sucrées à des boissons supplémentaires à haute teneur en sucre en novembre 2025, renforçant la pression réglementaire sur les fabricants de boissons pour reformuler les produits et réduire la teneur en sucreLa taxe sur les boissons sucrées étendue pour protéger les enfants et améliorer la santé, gov.uk">[2]. Cette orientation politique incite les producteurs de jus d'aloe vera à revoir les niveaux de sucre, à développer des formulations à teneur réduite en sucre et à communiquer clairement les informations sur les ingrédients. Les options biologiques peuvent constituer un point de différenciation supplémentaire pour les consommateurs à la recherche de produits certifiés, tandis que les formulations à teneur réduite en sucre peuvent aider les fabricants à répondre aux exigences évolutives en matière de boissons.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations de sécurité liées à l'aloïne et au latex d'aloe | -0.8% | Europe, avec des retombées de conformité en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Concurrence des alternatives de boissons établies | -0.6% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Coûts élevés de traitement et de contrôle qualité | −0.9% | Mondial, notamment en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Fenêtre de manipulation des matières premières courte et variabilité de l'approvisionnement | −0.7% | Mondial, notamment en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations de sécurité liées à l'aloïne et au latex d'aloe
Les préoccupations de sécurité liées à l'aloïne et au latex d'aloe peuvent freiner le marché mondial du jus d'aloe vera en augmentant les besoins en purification, en tests de produits et en conformité réglementaire. Le latex d'aloe contient des dérivés d'hydroxyanthracène qui nécessitent une évaluation minutieuse lorsque les fabricants destinent les produits à base d'aloe à la consommation orale. En janvier 2026, l'Autorité européenne de sécurité des aliments (EFSA) a répertorié son Compendium des plantes comme ressource pour identifier les substances végétales susceptibles de poser des problèmes de santé potentielsCompendium des plantes, efsa.europa.eu">[3]. Cela souligne la nécessité pour les fabricants d'évaluer les parties de la plante utilisées et les méthodes de traitement appliquées aux préparations à base d'aloe. Par conséquent, les producteurs peuvent encourir des exigences supplémentaires en matière de contrôle qualité et des coûts de traitement pour s'assurer que leurs produits sont conformes aux normes de sécurité alimentaire applicables.
Concurrence des alternatives de boissons établies
L'eau de coco, le kombucha, le thé vert prêt-à-boire et l'eau enrichie bénéficient d'une large familiarité auprès des consommateurs, de réseaux de distribution établis et d'attentes claires en matière de produits renforcées par une exposition répétée en rayon. Ces alternatives obtiennent souvent un placement en rayon de premier plan, bénéficient d'essais préalables par les consommateurs et utilisent des allégations reconnaissables liées à l'hydratation, à l'énergie, à la fermentation ou aux ingrédients naturels. Par conséquent, les produits à base d'aloe doivent offrir des avantages clairs en termes de formulation, de goût, de commodité ou de traitement plutôt que de s'appuyer sur des messages de santé génériques qui ne les différencient pas des autres boissons disponibles dans le même magasin. Des pratiques d'approvisionnement transparentes et des pratiques de traitement documentées aident également les marques à être compétitives dans les commerces spécialisés, où le personnel et les consommateurs attendent des informations plus détaillées sur les produits et des contrôles de qualité visibles. Le marché du jus d'aloe vera fait face à une pression concurrentielle plus forte lorsque les produits s'appuient uniquement sur un positionnement botanique sans fournir aux consommateurs une raison claire de passer des alternatives de boissons établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par emballage :
les canettes gagnent du terrain tandis que les bouteilles restent le format dominantLes bouteilles représentaient 72,23 % de la taille du marché du jus d'aloe vera en 2026, reflétant leur utilisation établie dans les canaux de distribution grand public et leur capacité à soutenir des gammes de produits premium et orientées vers la valeur sans limiter les producteurs à un seul format de présentation. Elles conviennent aux produits multi-doses en supermarché, aux offres en dose individuelle pour les commerces de proximité et aux produits positionnés dans des environnements de vente au détail réfrigérés ou ambiants, offrant aux détaillants une flexibilité dans le placement des produits. Les bouteilles en verre et en PET permettent aux producteurs de répondre à différents niveaux de prix, identités visuelles, exigences de transport et spécifications de vente au détail tout en maintenant un format d'emballage reconnaissable. Les chaînes d'approvisionnement en bouteilles établies soutiennent également une large disponibilité dans les canaux de distribution conventionnels et permettent aux marques d'utiliser des formes de conditionnement familières pour les consommateurs qui découvrent les boissons à l'aloe vera.
Les canettes devraient croître à un CAGR de 9,31 % jusqu'en 2032, représentant le taux de croissance le plus rapide parmi les formats d'emballage du marché du jus d'aloe vera. Leur portabilité s'aligne sur les occasions de consommation immédiate et nomade, notamment lorsque les consommateurs achètent des boissons en dehors du domicile ou lors de courtes visites en magasin. Le remplissage aseptique peut prolonger la durée de conservation sans conservateurs, ce qui profite aux producteurs qui recherchent des étiquettes plus épurées et une distribution ambiante plus large. Les autres formats, notamment les cartons et les sachets, restent pertinents pour les applications institutionnelles, d'exportation et sensibles aux prix, bien qu'ils ne devraient pas mener la croissance orientée vers les consommateurs. Les choix d'emballage continueront de refléter l'équilibre entre la commodité, le prix, les exigences de transport, la présentation en rayon et la protection de la qualité des produits.

Par type de saveur :
les produits non aromatisés croissent plus rapidement aux côtés des produits aromatisésLes variantes aromatisées devraient représenter 54,73 % des ventes en 2026, soulignant l'importance de l'accessibilité gustative pour attirer de nouveaux consommateurs sur le marché du jus d'aloe vera. Les profils de saveurs rendent le goût naturellement amer et astringent du gel d'aloe vera plus accessible aux primo-acheteurs qui pourraient autrement hésiter à essayer le produit ou à effectuer des achats répétés. La mangue, l'ananas et le fruit de la passion sont des saveurs courantes dans les portefeuilles de produits commerciaux, permettant aux marques de positionner les boissons à l'aloe vera dans des occasions de consommation familières. Ces saveurs aident également les marques à élargir leur présence en rayon lors d'occasions de rafraîchissement, d'accompagnement du déjeuner et d'achat impulsif. Les produits aromatisés devraient rester importants là où l'essai large par les consommateurs, les achats répétés et une communication commerciale simple sont des priorités.
Les produits non aromatisés devraient croître à un CAGR de 9,72 % jusqu'en 2032. Cette croissance reflète la demande des consommateurs qui privilégient la pureté, le traitement de la feuille interne, la certification et des listes d'ingrédients plus courtes par rapport à l'accessibilité gustative immédiate ou à une expérience de boisson très aromatisée. Ces consommateurs peuvent accepter un goût moins familier en échange de formulations qui correspondent mieux à leurs attentes en matière de transparence et d'utilisation directe de l'ingrédient botanique principal. Les produits non aromatisés sont également bien adaptés aux canaux de santé spécialisés et de vente directe aux consommateurs, où les marques peuvent plus facilement communiquer des informations détaillées sur l'approvisionnement et le traitement. Le marché du jus d'aloe vera soutient une approche à double portefeuille, avec des formats aromatisés répondant à la demande au détail plus large et des formats non aromatisés ciblant les acheteurs axés sur le traitement, l'approvisionnement et la simplicité du produit.
Par canal de distribution :
la vente au détail en ligne modifie la façon dont les consommateurs découvrent les produitsLes hypermarchés et supermarchés devraient représenter 45,82 % de la distribution en 2026, reflétant la capacité du marché du jus d'aloe vera à offrir une large accessibilité, une visibilité en magasin et une exposition aux acheteurs réguliers dans les épiceries pour les options de boissons locales et importées. Leur échelle permet aux marques d'obtenir une visibilité promotionnelle et un placement en rayon réfrigéré tout en atteignant les consommateurs lors de leurs courses régulières, lorsqu'ils achètent des boissons avec des produits alimentaires et ménagers. Les épiceries et commerces de proximité soutiennent également des achats fréquents et de moindre volume sur les marchés asiatiques, notamment pour la consommation immédiate. Les commerces spécialisés restent importants pour les lancements de produits premium et les offres avec des références biologiques ou à étiquette épurée qui nécessitent une plus grande éducation des consommateurs.
La vente au détail en ligne devrait croître à un CAGR de 9,59 % jusqu'en 2032. Les pages de produits numériques peuvent fournir des informations plus détaillées sur l'approvisionnement, les tests d'aloïne, les options de saveurs, les certifications, les formats de service, les exigences de stockage et les différences entre les produits aromatisés et non aromatisés que les étiquettes en rayon. Les canaux en ligne peuvent également soutenir des modèles d'abonnement qui simplifient le réapprovisionnement pour les acheteurs réguliers et réduisent la nécessité pour les consommateurs de rechercher le même produit dans les magasins physiques. Les ventes directes fournissent aux producteurs des informations plus claires sur les performances individuelles des produits, les préférences de saveurs, les questions des clients et les informations dont les acheteurs ont besoin avant d'effectuer des achats répétés. Le marché du jus d'aloe vera peut tirer parti de la vente au détail en ligne pour renforcer la notoriété et communiquer la différenciation des produits, tandis que les magasins physiques continuent d'offrir visibilité et large accessibilité.
Analyse géographique
Marché du Jus d'Aloe Vera en Asie-Pacifique
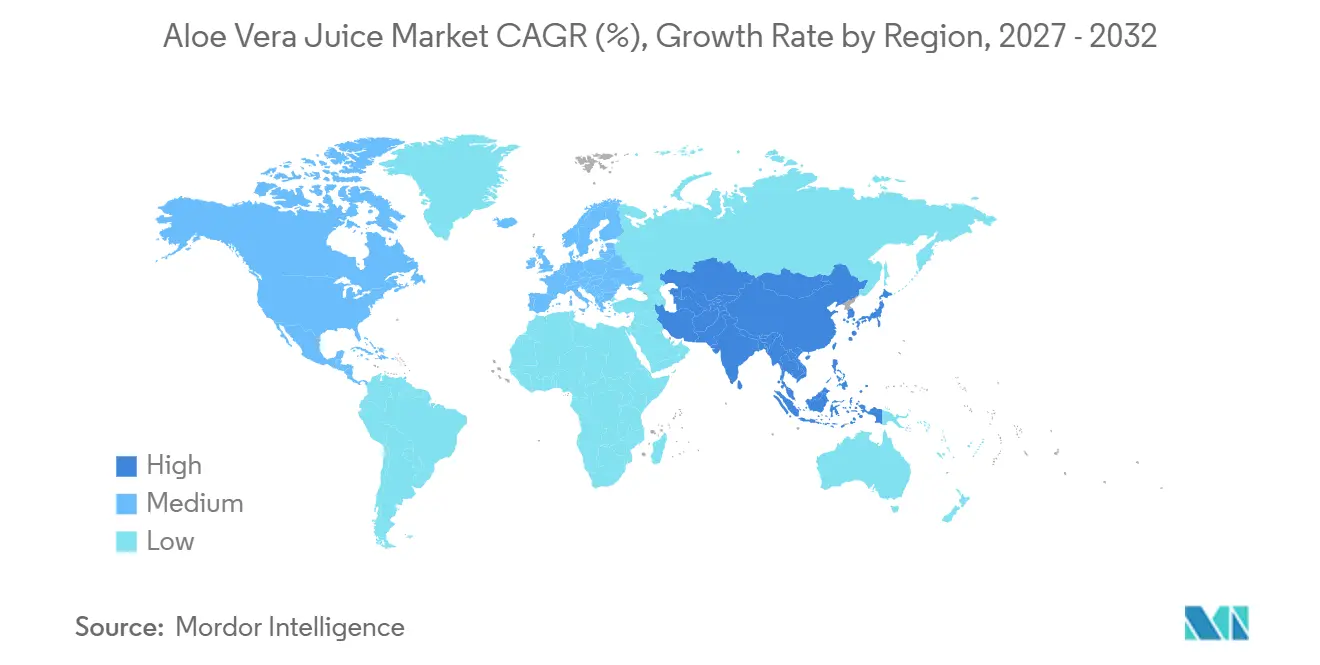
L'Asie-Pacifique détient une part de 40,12 % du marché du jus d'aloe vera en 2026 et devrait croître à un CAGR de 9,91 % jusqu'en 2032. La région combine une familiarité consommateur établie avec les boissons à l'aloe vera, une base de fabrication substantielle, une utilisation répandue de boissons en petit format dans la distribution quotidienne, ainsi que la capacité à répondre à la demande locale et à l'exportation. La Chine soutient la demande régionale grâce à une consommation habituelle, à la production nationale et à l'activité d'exportation, ce qui contribue à maintenir une large gamme de saveurs et de formats pour des groupes de consommateurs diversifiés. L'Inde offre un potentiel de croissance grâce à un positionnement bien-être accessible, une large base de consommateurs soucieux de leur santé, une demande de boissons conditionnées pratiques et un intérêt des consommateurs pour l'aloe vera dans le cadre de pratiques bien-être établies.
Marché du Jus d'Aloe Vera en Amérique du Nord
L'Amérique du Nord demeure une région mature mais en expansion sur le marché du jus d'aloe vera, soutenue par des réseaux de distribution en épicerie bien développés et une base de consommateurs familiarisée avec les produits axés sur le bien-être et ouverte à de nouveaux formats. Aux États-Unis, les supermarchés, les épiceries naturelles et les détaillants spécialisés en bien-être permettent aux marques d'atteindre aussi bien les acheteurs grand public que les consommateurs qui évaluent attentivement les détails de formulation. Le Mexique soutient la demande intérieure tout en fournissant des matières premières pour des produits premium orientés vers l'exportation, reliant ainsi la culture, la transformation des ingrédients et l'approvisionnement en produits finis.
Marché du Jus d'Aloe Vera en EMEA et en Amérique du Sud
L'Europe reste importante pour le marché du jus d'aloe vera, car les détaillants en alimentation santé et de nombreux circuits d'épicerie grand public maintiennent des normes élevées en matière d'ingrédients et des exigences d'étiquetage transparent. Les circuits de vente au détail d'aliments santé en Allemagne, aux Pays-Bas et au Royaume-Uni peuvent soutenir des produits premium qui documentent les méthodes de transformation, les pratiques d'approvisionnement, l'utilisation d'ingrédients de feuille interne et les mesures de contrôle des niveaux d'aloïne. Des tests vérifiés à faible teneur en aloïne peuvent renforcer la confiance des détaillants sur les marchés soumis à un contrôle de conformité substantiel, où les acheteurs et les consommateurs examinent attentivement les informations sur les produits. L'Amérique du Sud contribue à la demande via les circuits de bien-être à base de plantes, notamment au Brésil et en Argentine, où l'aloe vera peut être positionné parmi les offres de produits botaniques familiers. Le Moyen-Orient et l'Afrique restent des régions à un stade précoce ; cependant, l'approvisionnement certifié en provenance d'Afrique du Sud peut soutenir les marques orientées vers l'exportation et les produits nécessitant des références documentées en matière de matières premières.
Paysage concurrentiel
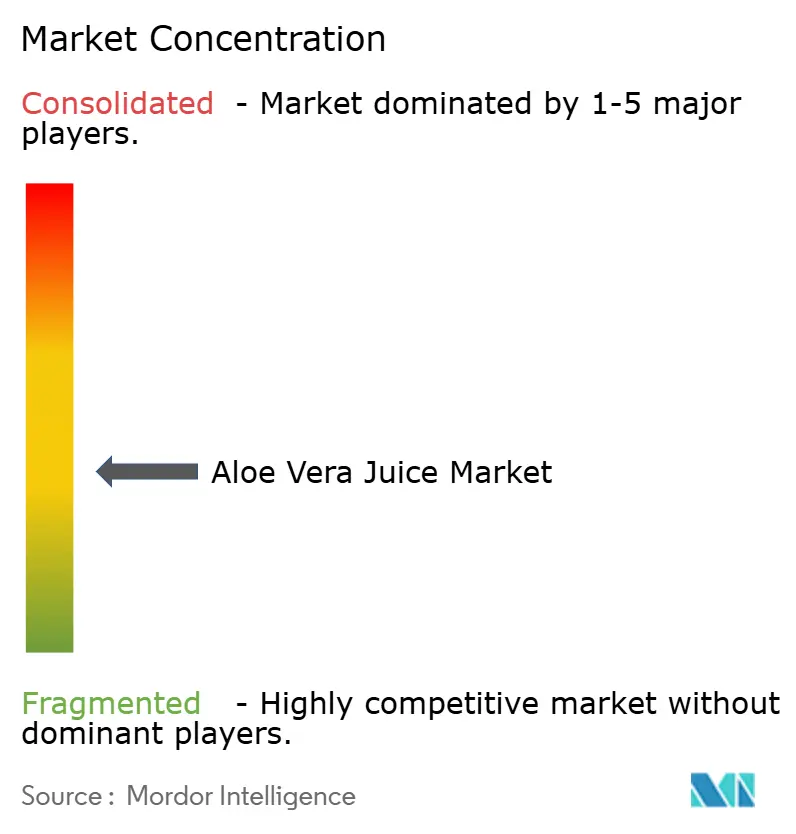
Le marché du jus d'aloe vera est modérément fragmenté, avec des spécialistes régionaux, des fabricants sous contrat, des marques en vente directe aux consommateurs et des exportateurs répondant à des besoins diversifiés en matière de distribution et de consommation. Le marché indique un pouvoir de fixation des prix limité à l'échelle de la catégorie pour toute entreprise individuelle et souligne le rôle significatif des marques locales, notamment sur les marchés où les préférences gustatives et les structures de distribution varient. Les grands opérateurs occupent des positions solides dans des segments spécifiques de boissons à l'aloe vera sans contrôler la catégorie globale ni fixer les prix dans tous les canaux de distribution, types d'emballage et zones géographiques. Forever Living Products maintient une base d'approvisionnement en aloe vera certifiée biologique et intégrée verticalement en République dominicaine.
Les fabricants du marché du jus d'aloe vera se font concurrence à travers la sélection des formats, le développement des saveurs, les capacités de test, les références d'approvisionnement et l'accès aux canaux d'exportation. La reconnaissance d'Herbalife en 2025 illustre comment les tests de qualité peuvent soutenir le positionnement concurrentiel et devenir une exigence opérationnelle pour les producteurs vendant via des canaux réglementés. Les modèles de fabrication sous contrat permettent aux propriétaires de marques d'entrer dans la catégorie sans posséder d'actifs de culture ou de fabrication de boissons. Ces modèles soutiennent également des séries de production plus petites, des concepts de produits adaptés et des tests plus rapides des opportunités dans des canaux spécifiques.
Les opportunités les plus importantes résident dans les produits certifiés biologiques à des prix plus accessibles et dans les formats prêts-à-boire avec des formulations différenciées qui soutiennent à la fois la consommation quotidienne et axée sur le bien-être. Les entreprises capables de vérifier le traitement de la feuille interne, le statut à faible teneur en aloïne et des dossiers de qualité cohérents peuvent réduire un obstacle majeur à l'acceptation par les détaillants et démontrer une plus grande préparation pour les marchés réglementés. Le marché du jus d'aloe vera récompense les fabricants qui combinent des pratiques de conformité solides, un emballage pratique, une communication claire sur les produits, une sélection appropriée des canaux et une exécution disciplinée sur plusieurs formats de produits.
Leaders du secteur du jus d'aloe vera
-
OKF Corporation
-
Forever Living Products
-
Tulip International
-
RITA Food & Drink Co.,Ltd
-
Lotte Chilsung Beverage Co Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Jus d'Aloe Vera Entreprises couvertes dans ce rapport
- OKF Corporation
- ALO Drink (SPI West-Port)
- Forever Living Products
- Houssy Global
- Lotte Chilsung Beverage Co Ltd.
- Keumkang B&F
- Tulip International
- Aloe Farms
- Grace Foods / GraceKennedy
- Dynamic Health Laboratories
- Simplee Aloe
- RITA Food & Drink Co.,Ltd
- Herbalife Nutrition
- Nature’s Way Products
- Aloecorp, Inc.
- Fruit of the Earth, Inc.
- Suja Life, LLC
- Aloe Drink For Life
- Patanjali Ayurved
- Nam Viet F&B (VINUT)
Développements industriels récents dans Marché du Jus d'Aloe Vera
- Février 2026 : ALO Drink a lancé deux nouvelles saveurs de jus 100 % naturel — Fruit de la passion et pulpe et Canne à sucre et calamansi — lors du salon Natural Products Expo West 2026. Les produits de 320 ml ne contiennent ni sucre ajouté, ni colorants, ni arômes, ni conservateurs. Ce lancement élargit le portefeuille de boissons à l'aloe vera de la marque grâce à l'innovation de saveurs à base de fruits et à des formats en canette pratiques.
- Février 2026 : Nutriorg a lancé un jus de bien-être biologique combinant l'argousier, l'aloe vera et l'amla. Ce lancement a élargi la catégorie du jus d'aloe vera avec une formulation multi-ingrédients ciblant les consommateurs à la recherche de boissons de bien-être à base de plantes et de fruits.
- Novembre 2025 : Del Monte a lancé Aloe Vera Fresh, une boisson produite localement contenant de la pulpe d'aloe vera naturelle. Castillo Hermanos a développé le produit et Distribuidora Maravilla en assure la distribution. L'entreprise positionne la boisson comme une option rafraîchissante et hydratante. Ce lancement a élargi la disponibilité des boissons à l'aloe vera au Guatemala, et Del Monte a indiqué des plans pour étendre la distribution à travers l'Amérique centrale.
Périmètre du rapport mondial sur le marché du jus d'aloe vera
Le jus d'aloe vera est une boisson fabriquée à partir du gel intérieur ou du matériau de feuille traité de la plante aloe vera (Aloe barbadensis Miller). Il est consommé sous des formes pures, aromatisées et mélangées à des fruits, et est disponible en formats prêts-à-boire et concentrés.
Le marché du jus d'aloe vera est segmenté par emballage, type de saveur, canal de distribution et géographie. Par emballage, le marché est segmenté en bouteilles, canettes, pochettes et autres formats d'emballage. Par type de saveur, le marché est segmenté en aromatisé et non aromatisé. Par canal de distribution, le marché est segmenté en hypermarchés et supermarchés, épiceries/commerces de proximité, commerces spécialisés, vente au détail en ligne et autres canaux de distribution. Géographiquement, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bouteilles |
| Canettes |
| Pochettes |
| Autres formats d'emballage |
| Aromatisé |
| Non aromatisé |
| Hypermarchés et supermarchés |
| Épiceries/commerces de proximité |
| Commerces spécialisés |
| Vente au détail en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par emballage | Bouteilles | |
| Canettes | ||
| Pochettes | ||
| Autres formats d'emballage | ||
| Par type de saveur | Aromatisé | |
| Non aromatisé | ||
| Par canal de distribution | Hypermarchés et supermarchés | |
| Épiceries/commerces de proximité | ||
| Commerces spécialisés | ||
| Vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du jus d'aloe vera d'ici 2032 ?
Le marché du jus d'aloe vera devrait croître de 139,07 millions USD en 2026 à 222,78 millions USD d'ici 2032, après avoir atteint 149,95 millions USD en 2027, enregistrant un CAGR de 8,24 % durant 2027-2032.
Quel segment d'emballage détenait la plus grande part du marché du jus d'aloe vera en 2026 ?
Les bouteilles détenaient la plus grande part de marché en 2026, représentant 72,23 % du marché du jus d'aloe vera.
Quel type de saveur dominait le marché du jus d'aloe vera en 2026 ?
Le segment aromatisé dominait le marché en 2026, avec une part de marché de 54,73 %.
Quel canal de distribution détenait la plus grande part du marché du jus d'aloe vera en 2026 ?
Les hypermarchés et supermarchés représentaient la plus grande part du marché en 2026, soit 45,82 % du chiffre d'affaires total.
Quelle région dominait le marché du jus d'aloe vera en 2026 ?
L'Asie-Pacifique était le principal marché régional, représentant 40,12 % du marché en 2026.