
Aloe-Vera-Saft-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 149.95 Millionen US-Dollar |
| Marktgröße (2032) | 222.78 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aloe-Vera-Saft-Marktanalyse von Mordor Intelligence
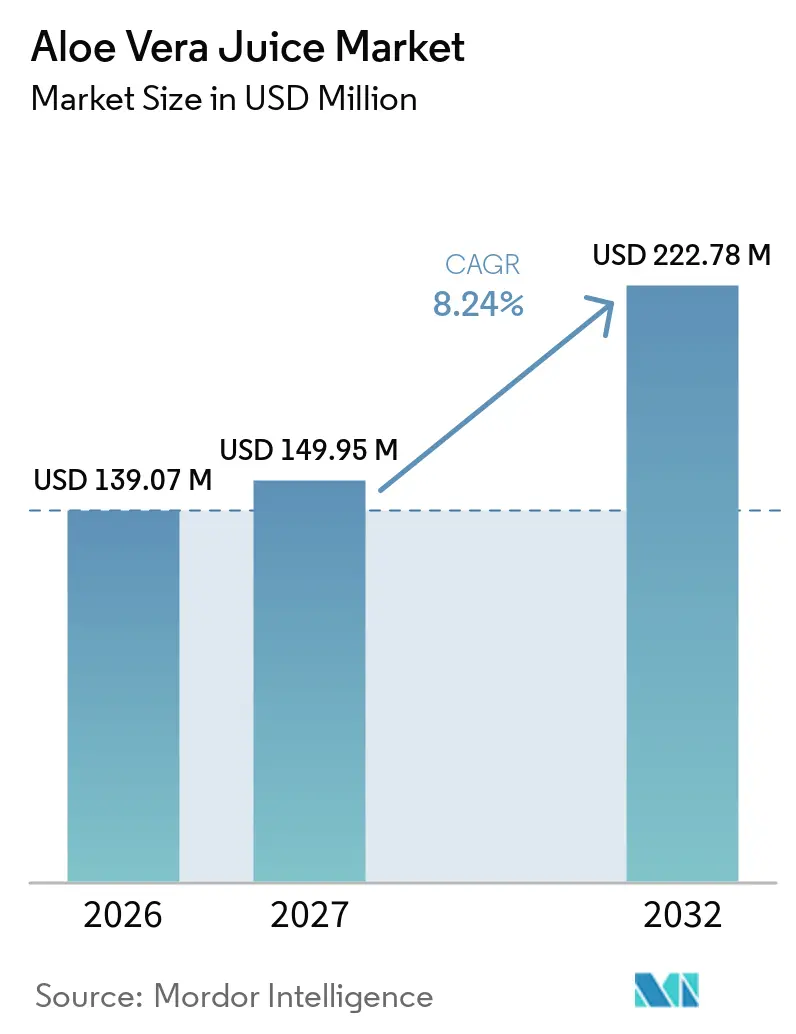
Die Größe des Aloe-Vera-Saft-Marktes wird voraussichtlich von 139,07 Millionen USD im Jahr 2026 auf 149,95 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 222,78 Millionen USD bei einem CAGR von 8,24 % im Zeitraum 2027–2032 erreichen. Die Verbrauchernachfrage verlagert Aloe-Getränke von einem Nischen-Wellnesskauf hin zu einer regelmäßigen Hydratationsoption in Lebensmittelgeschäften, Facheinzelhandel und Online-Kanälen. Diese Verlagerung erweitert die Konsumgelegenheiten, auf die Marken abzielen können, unterstützt eine breitere Einzelhandelsverteilung und schafft häufigere Kaufgelegenheiten als ein auf Nahrungsergänzungsmittel ausgerichtetes Angebot. Sie erhöht auch die Bedeutung einer klaren Produktaufklärung für Erstkäufer von Aloe-Getränken. Die Nachfrage nach zuckerarmen, pflanzlichen Getränken unterstützt den Aloe-Vera-Saft-Markt, insbesondere bei Verbrauchern, die Hydratation und Vorteile für die Verdauungsgesundheit suchen, ohne komplexe Zutatenlisten oder unbekannte Verzehrroutinen. Die Hersteller reagieren mit aromatisierten Produkten zur Förderung einer breiteren Erprobung, nicht aromatisierten Optionen für zutatenbewusste Verbraucher sowie praktischen Einzelportionsformaten, die den sofortigen Konsum, regelmäßige Einzelhandelskäufe und die Online-Nachbestellung unterstützen. Die Einhaltung von Aloin-Grenzwerten, dokumentierte Innenblattverarbeitung und transparente Verarbeitungsnachweise werden für den Zugang zu regulierten und gesundheitsorientierten Einzelhandelskanälen zunehmend wichtiger.
Wichtigste Erkenntnisse des Berichts
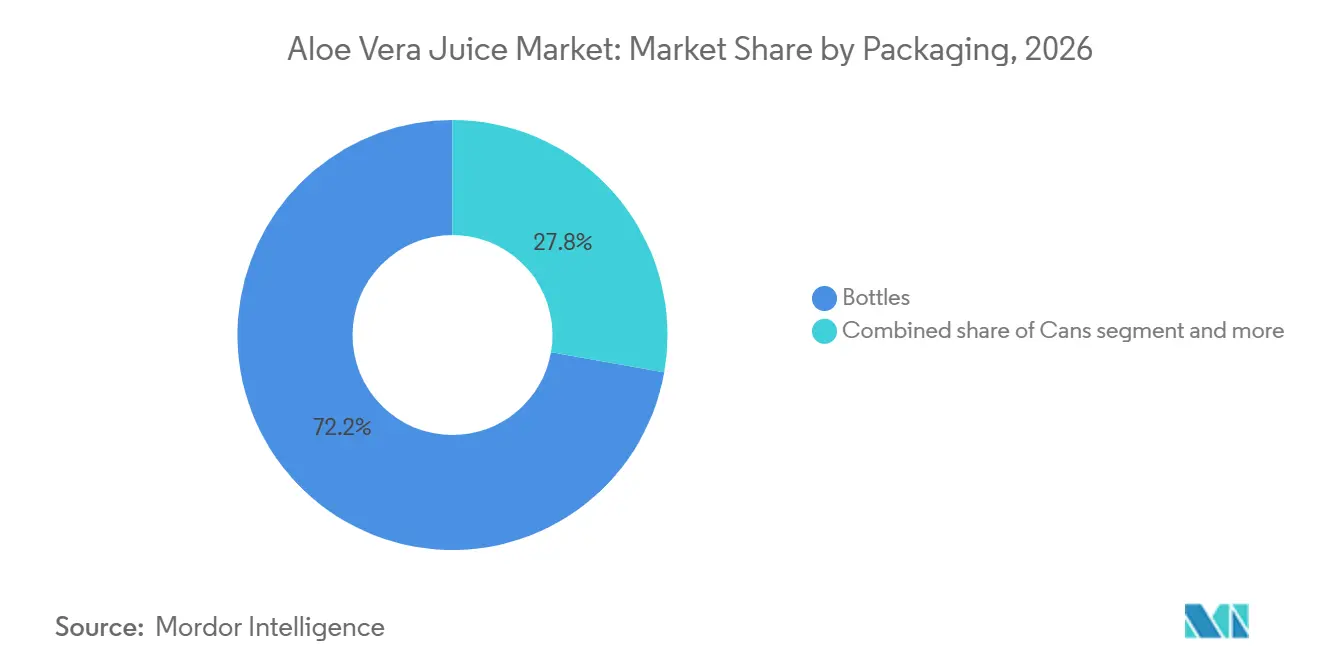
- Nach Verpackung führten Flaschen den Aloe-Vera-Saft-Markt mit einem Anteil von 72,23 % im Jahr 2026 an, während Dosen im Zeitraum 2027–2032 voraussichtlich den schnellsten CAGR von 9,31 % verzeichnen werden.
- Nach Geschmacksrichtung hielt aromatisiert im Jahr 2026 einen Anteil von 54,73 %, während nicht aromatisiert bis 2032 voraussichtlich mit einem CAGR von 9,72 % wachsen wird.
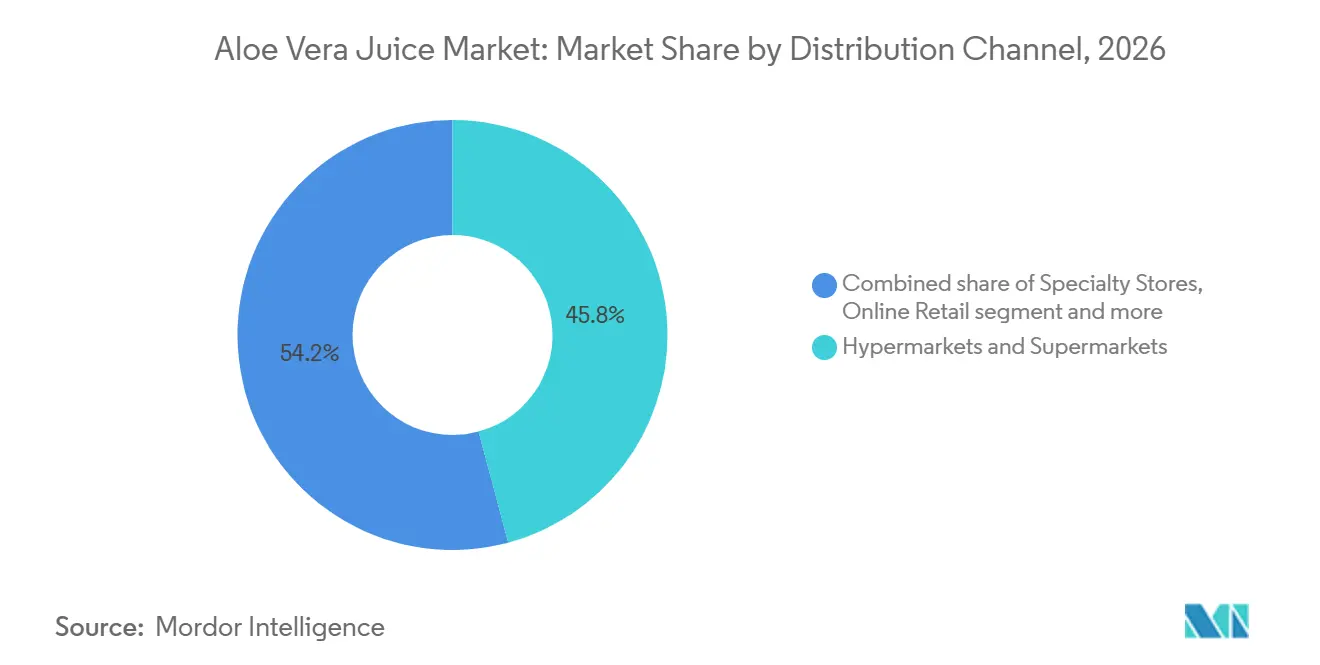
- Nach Vertriebskanal führten Hypermärkte und Supermärkte den Markt mit einem Anteil von 45,82 % im Jahr 2026 an, während der Online-Einzelhandel im Zeitraum 2027–2032 voraussichtlich den schnellsten CAGR von 9,59 % verzeichnen wird.
- Nach Geografie führte Asien-Pazifik den Aloe-Vera-Saft-Markt im Jahr 2026 mit einem Anteil von 40,12 % an und wird voraussichtlich bis 2032 mit einem CAGR von 9,91 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für gesundheitsorientierte Getränke | +1.8% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach pflanzlichen Getränken | +1.5% | Global, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Produktinnovation durch Aromen und Saftmischungen | +1.2% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach praktischen Trinkfertigformaten | +1.0% | Global, angeführt von Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verfügbarkeit über modernen Einzelhandel und E-Commerce | +0.8% | Global, insbesondere Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Produktdifferenzierung durch Bio- und zuckerreduzierte Optionen | +0.7% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für gesundheitsorientierte Getränke
Verbraucher betrachten Aloe-Vera-Getränke zunehmend als tägliche Hydratationsoption und nicht mehr ausschließlich als therapeutische Produkte für gelegentliche Wellnessbedürfnisse. Diese Verlagerung verändert die Markenkommunikationsstrategien und die Produktplatzierung im Einzelhandel. Sie erweitert die potenzielle Verbraucherbasis, erhöht die Getränkekaufgelegenheiten und ermöglicht es Einzelhändlern, Aloe-Vera-Getränke neben funktionellen Getränken statt neben Nahrungsergänzungsmitteln zu positionieren. Einzelhändler und Verbraucher suchen zunehmend nach funktionellen Vorteilen, Produkttransparenz, klar definierten Verwendungsanlässen und Nachweisen der Eignung für den regelmäßigen Konsum, bevor sie Regalfläche zuweisen oder Wiederholungskäufe tätigen. Der Aloe-Vera-Saft-Markt profitiert davon, dass Verbraucher diese Produkte zunehmend als geeignet für den regelmäßigen Konsum bei alltäglichen Hydratationsanlässen zu Hause, bei der Arbeit, auf Reisen und beim täglichen Einkaufen betrachten.
Steigende Nachfrage nach pflanzlichen Getränken
Die steigende Nachfrage nach pflanzlichen Getränken schafft Chancen für Aloe-Vera-Saft, da Verbraucher zunehmend nach Getränken suchen, die aus botanischen Zutaten gewonnen werden. Laut einem im Juli 2025 veröffentlichten Bericht des Wissenschaftlichen Beratungsausschusses für Ernährung und des Ausschusses für Toxizität der Regierung des Vereinigten Königreichs gaben etwa 10 % der Teilnehmer der Nationalen Ernährungs- und Nährstofferhebung an, während des Erhebungszeitraums pflanzliche Getränke konsumiert zu habenSACN- und COT-Bewertung der gesundheitlichen Vorteile und Risiken, gov.uk">[1]. Dieses Verbraucherinteresse veranlasst Getränkehersteller dazu, ihre Portfolios mit pflanzlichen Zutaten und alternativen Getränkeformulierungen zu diversifizieren. Aloe-Vera-Saft-Hersteller können dieses breite Interesse nutzen, indem sie praktische, fruchtgemischte Formulierungen mit klar gekennzeichneten Zutaten anbieten. Diese Angebote können Herstellern dabei helfen, ihre Produktportfolios zu erweitern und Verbraucher anzusprechen, die nach Alternativen zu herkömmlichen Getränken suchen.
Produktinnovation durch Aromen und Saftmischungen
Aromen und funktionelle Mischungen ermöglichen es Herstellern, Geschmacksbarrieren zu überwinden, Wiederholungskäufe zu fördern und Produkte in überfüllten Getränkeregalen zu differenzieren, wo Verbraucher aus zahlreichen vertrauten Alternativen wählen können. RITA Food & Drink bietet Auftragsproduktionsoptionen an, die Aloe mit Kollagen, Adaptogenen und individualisierten Aromen für Markeninhaber kombinieren. Diese Produktionsmodelle senken die Eintrittsbarrieren für Unternehmen ohne eigene Getränkeherstellungskapazitäten und bieten Flexibilität bei Produkttests, Packungsgrößen und regionalen Aromapräferenzen. Der Aloe-Vera-Saft-Markt unterstützt sowohl zugängliche aromatisierte Produkte für den Masseneinzelhandel als auch zutatenfokussierte Produkte mit einfacheren Formulierungen für spezialisierte Kanäle, die Verarbeitungsmethoden und Beschaffung priorisieren.
Zunehmende Produktdifferenzierung durch Bio- und zuckerreduzierte Optionen
Hersteller können Aloe-Vera-Saft-Produkte durch Bio-Formulierungen und zuckerreduzierte Varianten differenzieren und damit das Verbraucherinteresse an Zutatenqualität und gesünderen Getränkeoptionen ansprechen. Die britische Regierung weitet die Abgabe auf die Softdrink-Industrie im November 2025 auf weitere zuckerreiche Getränke aus und verstärkt damit den regulatorischen Druck auf Getränkehersteller, Produkte zu reformulieren und den Zuckergehalt zu reduzierenSoftdrink-Abgabe ausgeweitet zum Schutz von Kindern und zur Verbesserung der Gesundheit, gov.uk">[2]. Diese politische Ausrichtung veranlasst Aloe-Vera-Saft-Hersteller, Zuckerwerte zu überprüfen, zuckerärmere Formulierungen zu entwickeln und Zutatinformationen klar zu kommunizieren. Bio-Optionen können einen zusätzlichen Differenzierungspunkt für Verbraucher bieten, die zertifizierte Produkte suchen, während zuckerreduzierte Formulierungen Herstellern helfen können, sich entwickelnden Getränkeanforderungen zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsbedenken im Zusammenhang mit Aloin und Aloe-Latex | -0.8% | Europa, mit Compliance-Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch etablierte Getränkealternativen | -0.6% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Verarbeitungs- und Qualitätskontrollkosten | −0.9% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kurzes Handhabungsfenster für Rohmaterialien und Versorgungsvariabilität | −0.7% | Global, insbesondere Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken im Zusammenhang mit Aloin und Aloe-Latex
Sicherheitsbedenken im Zusammenhang mit Aloin und Aloe-Latex können den globalen Aloe-Vera-Saft-Markt hemmen, indem sie den Bedarf an Aufreinigung, Produkttests und regulatorischer Compliance erhöhen. Aloe-Latex enthält Hydroxyanthracen-Derivate, die einer sorgfältigen Bewertung bedürfen, wenn Hersteller Aloe-Produkte für den oralen Verzehr vorsehen. Im Januar 2026 listete die Europäische Behörde für Lebensmittelsicherheit (EFSA) ihr Kompendium der Botanicals als Ressource zur Identifizierung von Pflanzenstoffen, die potenzielle Gesundheitsbedenken aufwerfen könnenKompendium der Botanicals, efsa.europa.eu">[3]. Dies unterstreicht die Notwendigkeit für Hersteller, die verwendeten Pflanzenteile und die auf Aloe-Zubereitungen angewandten Verarbeitungsmethoden zu bewerten. Infolgedessen können Hersteller zusätzliche Qualitätskontrollanforderungen und Verarbeitungskosten entstehen, um sicherzustellen, dass ihre Produkte den geltenden Lebensmittelsicherheitsstandards entsprechen.
Wettbewerb durch etablierte Getränkealternativen
Kokoswasser, Kombucha, trinkfertiger grüner Tee und angereichertes Wasser verfügen über eine breite Verbraucherbekanntheit, etablierte Vertriebsnetze und klare Produkterwartungen, die durch wiederholte Regalexposition verstärkt werden. Diese Alternativen sichern sich häufig prominente Regalplatzierungen, profitieren von früheren Verbrauchertests und verwenden erkennbare Aussagen zu Hydratation, Energie, Fermentation oder natürlichen Zutaten. Daher müssen Aloe-Produkte klare Vorteile in Formulierung, Geschmack, Bequemlichkeit oder Verarbeitung bieten, anstatt sich auf generische Gesundheitsbotschaften zu verlassen, die sie nicht von anderen im selben Geschäft erhältlichen Getränken unterscheiden. Transparente Beschaffung und dokumentierte Verarbeitungspraktiken helfen Marken auch dabei, im Facheinzelhandel zu konkurrieren, wo Mitarbeiter und Verbraucher detailliertere Produktinformationen und sichtbare Qualitätskontrollen erwarten. Der Aloe-Vera-Saft-Markt steht unter größerem Wettbewerbsdruck, wenn Produkte ausschließlich auf botanische Positionierung setzen, ohne den Verbrauchern einen klaren Grund zu liefern, von etablierten Getränkealternativen zu wechseln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackung:
Dosen gewinnen an Bedeutung, während Flaschen das führende Format bleibenFlaschen machten 72,23 % der Aloe-Vera-Saft-Marktgröße im Jahr 2026 aus und spiegeln ihre etablierte Verwendung in Masseneinzelhandelskanälen sowie ihre Fähigkeit wider, sowohl Premium- als auch wertorientierte Produktlinien zu unterstützen, ohne Hersteller auf ein einziges Präsentationsformat zu beschränken. Sie eignen sich für Mehrportions-Supermarktprodukte, Einzelportions-Convenience-Angebote und Produkte, die in gekühlten oder Umgebungstemperatur-Einzelhandelsumgebungen positioniert sind, und bieten Einzelhändlern Flexibilität bei der Produktplatzierung. Glas- und PET-Flaschen ermöglichen es Herstellern, unterschiedliche Preispunkte, visuelle Identitäten, Transportanforderungen und Einzelhandelsspezifikationen anzusprechen und dabei ein erkennbares Verpackungsformat beizubehalten. Etablierte Flaschenlieferketten unterstützen auch die breite Verfügbarkeit in konventionellen Einzelhandelskanälen und ermöglichen es Marken, vertraute Packungsformen für Verbraucher zu verwenden, die neu bei Aloe-Getränken sind.
Dosen werden voraussichtlich bis 2032 mit einem CAGR von 9,31 % wachsen und stellen damit die schnellste Wachstumsrate unter den Verpackungsformaten im Aloe-Vera-Saft-Markt dar. Ihre Tragbarkeit passt zu Sofortkonsumgelegenheiten und Getränkeanlässen unterwegs, insbesondere wenn Verbraucher Getränke außerhalb des Hauses oder bei kurzen Einzelhandelsbesuchen kaufen. Aseptische Abfüllung kann die Haltbarkeit ohne Konservierungsstoffe verlängern und unterstützt Hersteller, die sauberere Etiketten und eine breitere Umgebungstemperatur-Distribution anstreben. Andere Formate, einschließlich Kartons und Beutel, bleiben für institutionelle, Export- und preissensible Anwendungen relevant, werden jedoch voraussichtlich nicht das verbraucherorientierte Wachstum anführen. Verpackungsentscheidungen werden weiterhin das Gleichgewicht zwischen Bequemlichkeit, Preis, Transportanforderungen, Einzelhandelspräsentation und Produktqualitätsschutz widerspiegeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschmacksrichtung:
Nicht aromatisierte Produkte wachsen schneller neben aromatisierten ProduktenAromatisierte Varianten werden voraussichtlich 54,73 % des Umsatzes im Jahr 2026 ausmachen und unterstreichen die Bedeutung der Geschmackszugänglichkeit bei der Gewinnung neuer Verbraucher für den Aloe-Vera-Saft-Markt. Geschmacksprofile machen den natürlich bitteren und adstringierenden Geschmack von Aloe-Gel für Erstkäufer zugänglicher, die sonst möglicherweise zögern würden, das Produkt auszuprobieren oder Wiederholungskäufe zu tätigen. Mango, Ananas und Maracuja sind gängige Aromen in kommerziellen Produktportfolios und ermöglichen es Marken, Aloe-Vera-Getränke in vertrauten Konsumgelegenheiten zu positionieren. Diese Aromen helfen Marken auch dabei, die Regalpräsenz bei Erfrischungs-, Mittagsbegleit- und Impulskaufgelegenheiten zu erweitern. Aromatisierte Produkte werden voraussichtlich dort wichtig bleiben, wo breite Verbrauchertests, Wiederholungskäufe und unkomplizierte Einzelhandelskommunikation Prioritäten sind.
Nicht aromatisierte Produkte werden voraussichtlich bis 2032 mit einem CAGR von 9,72 % wachsen. Dieses Wachstum spiegelt die Nachfrage von Verbrauchern wider, die Reinheit, Innenblattverarbeitung, Zertifizierung und kürzere Zutatenlisten gegenüber sofortiger Geschmackszugänglichkeit oder einem stark aromatisierten Getränkeerlebnis priorisieren. Diese Verbraucher akzeptieren möglicherweise einen weniger vertrauten Geschmack im Austausch für Formulierungen, die besser mit ihren Erwartungen an Transparenz und die direkte Verwendung der Kernbotanikzutat übereinstimmen. Nicht aromatisierte Produkte eignen sich auch gut für Gesundheitsfach- und Direktvertriebskanäle, wo Marken detaillierte Beschaffungs- und Verarbeitungsinformationen leichter kommunizieren können. Der Aloe-Vera-Saft-Markt unterstützt einen Doppelportfolio-Ansatz, bei dem aromatisierte Formate die breitere Einzelhandelsnachfrage bedienen und nicht aromatisierte Formate Käufer ansprechen, die sich auf Verarbeitung, Beschaffung und Produkteinfachheit konzentrieren.
Nach Vertriebskanal:
Online-Einzelhandel verändert die Art und Weise, wie Verbraucher Produkte entdeckenHypermärkte und Supermärkte werden voraussichtlich 45,82 % des Vertriebs im Jahr 2026 ausmachen und spiegeln die Fähigkeit des Aloe-Vera-Saft-Marktes wider, breite Zugänglichkeit, Sichtbarkeit im Geschäft und Exposition gegenüber routinemäßigen Lebensmittelkäufern bei lokalen und importierten Getränkeoptionen zu bieten. Ihre Größe ermöglicht es Marken, Promotionssichtbarkeit und gekühlte Platzierung zu sichern und gleichzeitig Verbraucher bei regulären Lebensmitteleinkäufen zu erreichen, wenn sie Getränke zusammen mit Lebensmitteln und Haushaltsprodukten kaufen. Convenience- und Lebensmittelgeschäfte unterstützen auch häufige, kleinere Käufe in asiatischen Märkten, insbesondere für den Sofortkonsum. Fachgeschäfte bleiben wichtig für Premium-Produkteinführungen und Angebote mit Bio- oder Clean-Label-Zertifizierungen, die eine stärkere Verbraucheraufklärung erfordern.
Der Online-Einzelhandel wird voraussichtlich bis 2032 mit einem CAGR von 9,59 % wachsen. Digitale Produktseiten können detailliertere Informationen zu Beschaffung, Aloin-Tests, Geschmacksoptionen, Zertifizierungen, Portionsformaten, Lageranforderungen und den Unterschieden zwischen aromatisierten und nicht aromatisierten Produkten bereitstellen als Regaletiketten. Online-Kanäle können auch Abonnementmodelle unterstützen, die die Nachbestellung für Wiederholungskäufer vereinfachen und den Bedarf der Verbraucher reduzieren, dasselbe Produkt in stationären Geschäften zu suchen. Direktverkäufe bieten Herstellern klarere Einblicke in die individuelle Produktleistung, Aromapräferenzen, Kundenfragen und die Informationen, die Käufer vor Wiederholungskäufen benötigen. Der Aloe-Vera-Saft-Markt kann den Online-Einzelhandel nutzen, um Bekanntheit aufzubauen und Produktdifferenzierung zu kommunizieren, während stationäre Geschäfte weiterhin Sichtbarkeit und breite Zugänglichkeit bieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Aloe-Vera-Saft-Markt
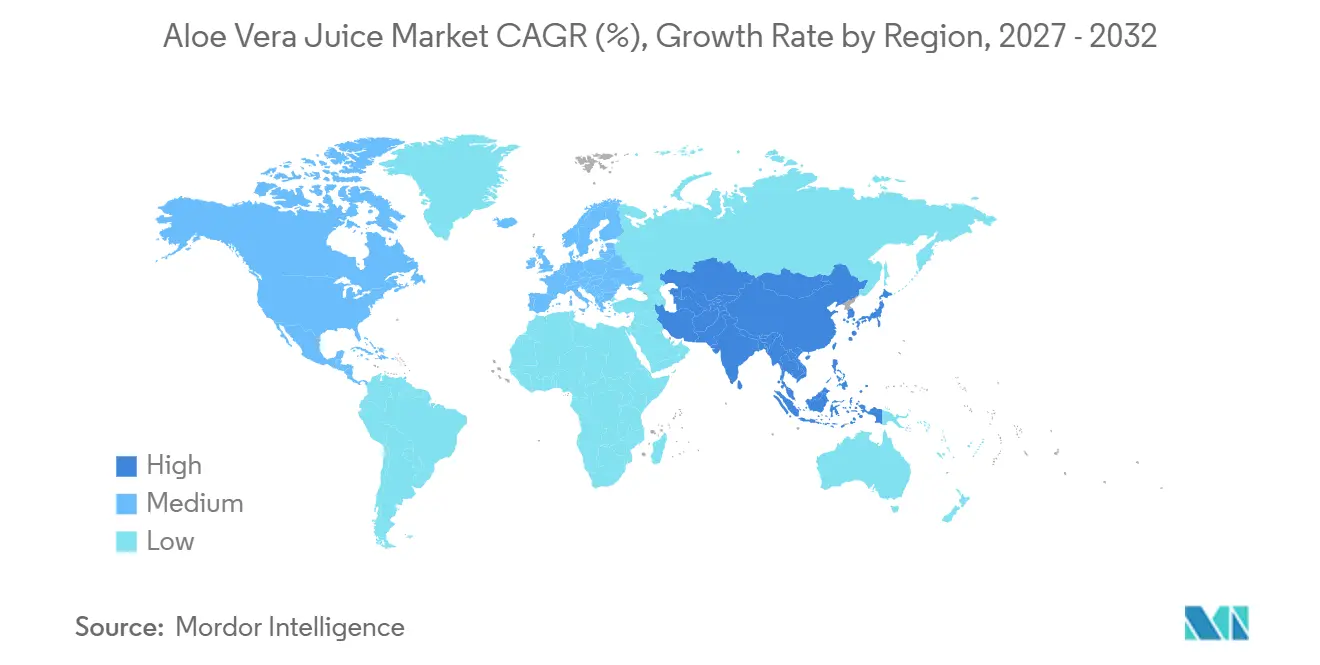
Asien-Pazifik hält im Jahr 2026 einen Marktanteil von 40,12 % am Aloe-Vera-Saft-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 9,91 % wachsen. Die Region vereint eine etablierte Verbrauchervertrautheit mit Aloe-Getränken, eine substanzielle Produktionsbasis, die weit verbreitete Nutzung von Kleinformatgetränken im alltäglichen Einzelhandel sowie die Kapazität, sowohl die lokale als auch die Exportnachfrage zu bedienen. China stützt die regionale Nachfrage durch gewohnheitsmäßigen Konsum, inländische Produktion und Exportaktivitäten, was dazu beiträgt, eine breite Palette an Geschmacksrichtungen und Formaten für unterschiedliche Verbrauchergruppen aufrechtzuerhalten. Indien bietet Wachstumspotenzial durch eine zugängliche Wellness-Positionierung, eine große gesundheitsbewusste Verbraucherbasis, die Nachfrage nach praktischen verpackten Getränken sowie das Verbraucherinteresse an Aloe im Rahmen etablierter Wellness-Praktiken.
Nordamerika Aloe-Vera-Saft-Markt
Nordamerika bleibt eine reife, aber wachsende Region im Aloe-Vera-Saft-Markt, gestützt durch gut ausgebaute Lebensmittelvertriebsnetze und eine Verbraucherbasis, die mit wellnessorientierten Produkten vertraut ist und neuen Formaten gegenüber aufgeschlossen ist. In den Vereinigten Staaten ermöglichen Supermärkte, Naturkostläden und Wellness-Einzelhändler Marken, sowohl Mainstream-Käufer als auch Verbraucher zu erreichen, die Formulierungsdetails sorgfältig prüfen. Mexiko stützt die inländische Nachfrage und liefert gleichzeitig Rohstoffe für premiumorientierte Exportprodukte, wodurch Anbau, Zutatenverarbeitung und Fertigproduktversorgung miteinander verknüpft werden.
EMEA und Südamerika Aloe-Vera-Saft-Markt
Europa bleibt für den Aloe-Vera-Saft-Markt bedeutend, da Reformhändler und viele Mainstream-Lebensmittelkanäle hohe Zutatenstandards und Clean-Label-Anforderungen aufrechterhalten. Reformhändler in Deutschland, den Niederlanden und dem Vereinigten Königreich können Premiumprodukte unterstützen, die Verarbeitungsmethoden, Beschaffungspraktiken, die Verwendung von Innenblattzutaten sowie Maßnahmen zur Kontrolle des Aloin-Gehalts dokumentieren. Verifizierte Niedrig-Aloin-Tests können das Vertrauen der Händler in Märkten mit erheblicher Compliance-Prüfung stärken, in denen Käufer und Verbraucher Produktinformationen sorgfältig prüfen. Südamerika trägt durch Kräuter-Wellness-Kanäle zur Nachfrage bei, insbesondere in Brasilien und Argentinien, wo Aloe unter bekannten botanischen Produktangeboten positioniert werden kann. Der Nahe Osten und Afrika sind noch frühe Märkte; zertifizierte Lieferungen aus Südafrika können jedoch exportorientierte Marken und Produkte unterstützen, die dokumentierte Rohstoffnachweise erfordern.
Wettbewerbslandschaft
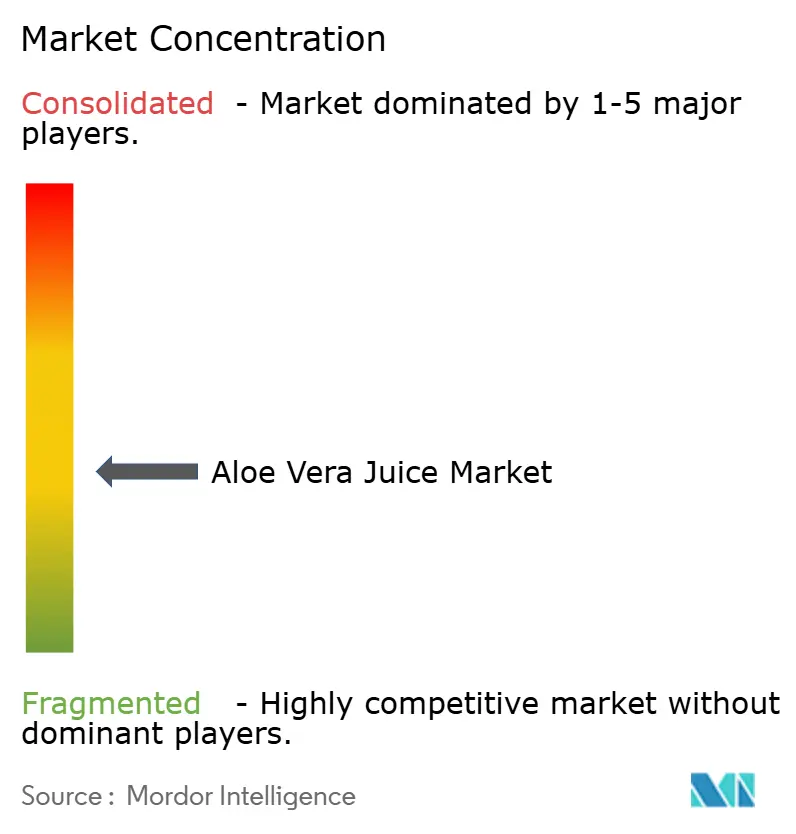
Der Aloe-Vera-Saft-Markt ist mäßig fragmentiert, wobei regionale Spezialisten, Auftragshersteller, Direktvertriebsmarken und Exporteure unterschiedliche Einzelhandels- und Verbraucherbedürfnisse bedienen. Der Markt weist eine begrenzte kategorieweite Preissetzungsmacht für ein einzelnes Unternehmen auf und unterstreicht die bedeutende Rolle lokaler Marken, insbesondere in Märkten, in denen Geschmackspräferenzen und Einzelhandelsstrukturen variieren. Große Betreiber halten starke Positionen in bestimmten Aloe-Getränkesegmenten, ohne die Gesamtkategorie zu kontrollieren oder Preise über alle Vertriebskanäle, Verpackungstypen und Geografien hinweg festzulegen. Forever Living Products unterhält eine vertikal integrierte, biologisch zertifizierte Aloe-Versorgungsbasis in der Dominikanischen Republik.
Hersteller im Aloe-Vera-Saft-Markt konkurrieren durch Formatauswahl, Aromaentwicklung, Testkapazitäten, Beschaffungsnachweise und Zugang zu Exportkanälen. Herbalifes Auszeichnung im Jahr 2025 veranschaulicht, wie Qualitätstests die Wettbewerbspositionierung unterstützen und zu einer operativen Anforderung für Hersteller werden können, die über regulierte Kanäle verkaufen. Auftragsfertigungsmodelle ermöglichen es Markeninhabern, in die Kategorie einzutreten, ohne Anbau- oder Getränkeherstellungsanlagen zu besitzen. Diese Modelle unterstützen auch kleinere Produktionsläufe, angepasste Produktkonzepte und schnellere Tests von Chancen in bestimmten Kanälen.
Die stärksten Chancen liegen in biologisch zertifizierten Produkten zu zugänglicheren Preispunkten und trinkfertigen Formaten mit differenzierten Formulierungen, die sowohl den alltäglichen als auch den wellnessorientierten Konsum unterstützen. Unternehmen, die Innenblattverarbeitung, niedrigen Aloin-Status und konsistente Qualitätsnachweise verifizieren können, können eine wesentliche Barriere für die Einzelhändlerakzeptanz reduzieren und eine größere Bereitschaft für regulierte Märkte demonstrieren. Der Aloe-Vera-Saft-Markt belohnt Hersteller, die robuste Compliance-Praktiken, praktische Verpackung, klare Produktkommunikation, geeignete Kanalauswahl und disziplinierte Ausführung über mehrere Produktformate hinweg kombinieren.
Aloe-Vera-Saft-Branchenführer
-
OKF Corporation
-
Forever Living Products
-
Tulip International
-
RITA Food & Drink Co.,Ltd
-
Lotte Chilsung Beverage Co Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aloe-Vera-Saft-Markt Unternehmen in diesem Bericht
- OKF Corporation
- ALO Drink (SPI West-Port)
- Forever Living Products
- Houssy Global
- Lotte Chilsung Beverage Co Ltd.
- Keumkang B&F
- Tulip International
- Aloe Farms
- Grace Foods / GraceKennedy
- Dynamic Health Laboratories
- Simplee Aloe
- RITA Food & Drink Co.,Ltd
- Herbalife Nutrition
- Nature’s Way Products
- Aloecorp, Inc.
- Fruit of the Earth, Inc.
- Suja Life, LLC
- Aloe Drink For Life
- Patanjali Ayurved
- Nam Viet F&B (VINUT)
Neueste Industrielle Entwicklungen in Aloe-Vera-Saft-Markt
- Februar 2026: ALO Drink führte zwei neue 100%-Saft-Aromen ein – Maracuja & Fruchtfleisch sowie Zuckerrohr & Calamansi – auf der Natural Products Expo West 2026. Die 320-ml-Produkte enthalten keinen zugesetzten Zucker, keine Farbstoffe, Aromen oder Konservierungsstoffe. Diese Einführung erweitert das Aloe-Getränkeportfolio der Marke durch fruchtbasierte Aromainnovation und praktische Dosenformate.
- Februar 2026: Nutriorg führte einen biologischen Wellness-Saft ein, der Sanddorn, Aloe Vera und Amla kombiniert. Die Einführung erweiterte die Aloe-Vera-Saft-Kategorie mit einer Mehrkomponenten-Formulierung, die auf Verbraucher abzielt, die botanische und fruchtbasierte Wellness-Getränke suchen.
- November 2025: Del Monte führte Aloe Vera Fresh ein, ein lokal produziertes Getränk mit natürlichem Aloe-Fruchtfleisch. Castillo Hermanos entwickelte das Produkt, und Distribuidora Maravilla vertreibt es. Das Unternehmen positioniert das Getränk als erfrischende und hydrierende Option. Diese Einführung erweiterte die Verfügbarkeit von Aloe-Vera-Getränken in Guatemala, und Del Monte hat Pläne angekündigt, den Vertrieb in ganz Mittelamerika auszuweiten.
Globaler Aloe-Vera-Saft-Markt Berichtsumfang
Aloe-Vera-Saft ist ein Getränk, das aus dem Innengel oder verarbeitetem Blattmaterial der Aloe-Vera-Pflanze (Aloe barbadensis Miller) hergestellt wird. Er wird in reiner, aromatisierter und fruchtgemischter Form konsumiert und ist in trinkfertigen und konzentrierten Formaten erhältlich.
Der Aloe-Vera-Saft-Markt ist nach Verpackung, Geschmacksrichtung, Vertriebskanal und Geografie segmentiert. Nach Verpackung ist der Markt in Flaschen, Dosen, Beutel und andere Verpackungsformate segmentiert. Nach Geschmacksrichtung ist der Markt in aromatisiert und nicht aromatisiert segmentiert. Nach Vertriebskanal ist der Markt in Hypermärkte und Supermärkte, Convenience-/Lebensmittelgeschäfte, Fachgeschäfte, Online-Einzelhandel und andere Vertriebskanäle segmentiert. Geografisch ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flaschen |
| Dosen |
| Beutel |
| Andere Verpackungsformate |
| Aromatisiert |
| Nicht aromatisiert |
| Hypermärkte und Supermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Fachgeschäfte |
| Online-Einzelhandel |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Verpackung | Flaschen | |
| Dosen | ||
| Beutel | ||
| Andere Verpackungsformate | ||
| Nach Geschmacksrichtung | Aromatisiert | |
| Nicht aromatisiert | ||
| Nach Vertriebskanal | Hypermärkte und Supermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Aloe-Vera-Saft-Marktes bis 2032?
Der Aloe-Vera-Saft-Markt wird voraussichtlich von 139,07 Millionen USD im Jahr 2026 auf 222,78 Millionen USD bis 2032 wachsen, nachdem er im Jahr 2027 einen Wert von 149,95 Millionen USD erreicht hat, und verzeichnet dabei einen CAGR von 8,24 % im Zeitraum 2027–2032.
Welches Verpackungssegment hielt im Jahr 2026 den größten Anteil am Aloe-Vera-Saft-Markt?
Flaschen hielten im Jahr 2026 den größten Marktanteil und machten 72,23 % des Aloe-Vera-Saft-Marktes aus.
Welche Geschmacksrichtung dominierte den Aloe-Vera-Saft-Markt im Jahr 2026?
Das aromatisierte Segment dominierte den Markt im Jahr 2026 mit einem Marktanteil von 54,73 %.
Welcher Vertriebskanal hielt im Jahr 2026 den größten Anteil am Aloe-Vera-Saft-Markt?
Hypermärkte und Supermärkte machten im Jahr 2026 den größten Marktanteil aus und repräsentierten 45,82 % des Gesamtumsatzes.
Welche Region dominierte den Aloe-Vera-Saft-Markt im Jahr 2026?
Asien-Pazifik war der führende regionale Markt und machte im Jahr 2026 40,12 % des Marktes aus.